
Tamaño y Participación del Mercado de Seguros para Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
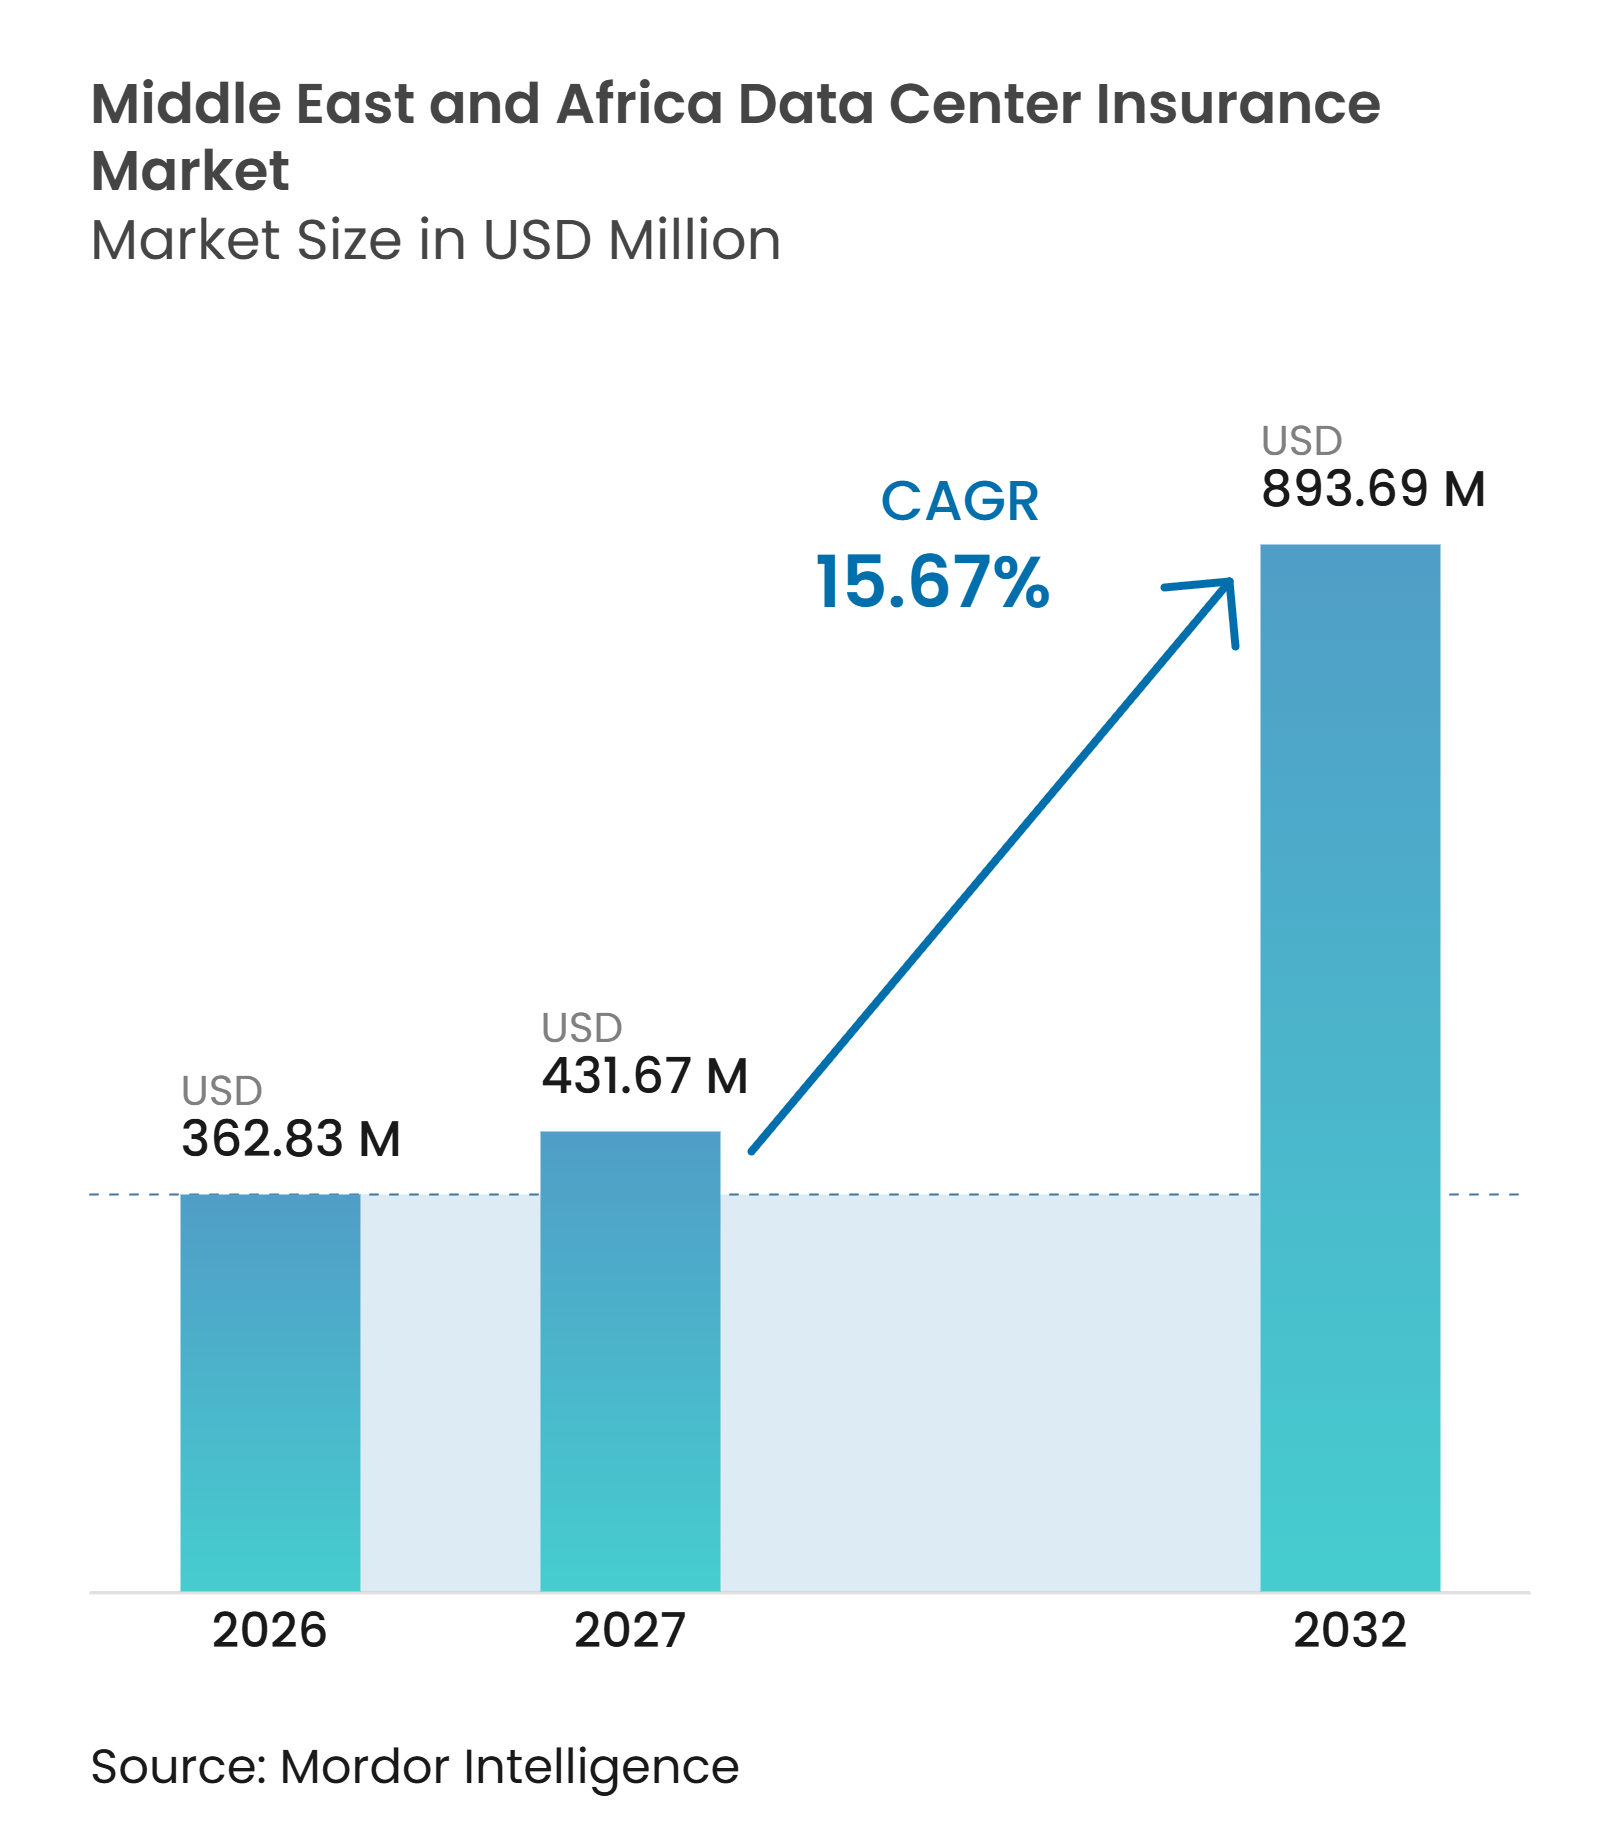
| Tamaño del mercado en el año base (2026) | 362.83 Millones de dólares |
| Tamaño del Mercado (2027) | 431.67 Millones de dólares |
| Tamaño del Mercado (2032) | 893.69 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros para Centros de Datos de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de seguros para centros de datos de Oriente Medio y África fue valorado en 362,83 millones de USD en 2026 y se estima que crecerá desde 427,24 millones de USD en 2027 hasta alcanzar los 893,69 millones de USD para 2032, a una CAGR del 15,67% durante el período de pronóstico (2027-2032). Los nuevos campus de hiperescala están incrementando el valor asegurado concentrado en sitios individuales, especialmente donde el hardware de inteligencia artificial, el enfriamiento líquido y los activos de energía dedicados operan conjuntamente. Las normas de alojamiento soberano en Arabia Saudita y los Emiratos Árabes Unidos están convirtiendo la inversión en infraestructura, de una decisión discrecional, en un requisito de cumplimiento local para muchos operadores globales. Esto genera demanda simultánea de protección para bienes, construcción, ciberseguridad e interrupción del negocio. El mercado de seguros para centros de datos de Oriente Medio y África también enfrenta una acumulación de riesgos más compleja, ya que un solo evento puede afectar la energía compartida, el enfriamiento, la fibra, el equipo de los clientes y los compromisos de servicio. Las aseguradoras, los corredores y los reaseguradores están respondiendo mediante suscripción especializada, ingeniería de riesgos y diseños de pólizas que abordan períodos de penalización por acuerdos de nivel de servicio más cortos.
Conclusiones Clave del Informe
- Por tipo de seguro, el Seguro de Daños a la Propiedad representó el 35,86% de la participación del mercado de seguros para centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que el Seguro Cibernético se expanda a una CAGR del 16,43% hasta 2032.
- Por estructura de cobertura, las Pólizas Combinadas de Propiedad e Interrupción del Negocio representaron el 37,61% del mercado en 2026, mientras que se espera que el Seguro Paramétrico crezca a una CAGR del 16,24% hasta 2032.
- Por exposición al riesgo, la Falla de Equipos Eléctricos y Mecánicos representó el 21,72% del mercado en 2026, mientras que se prevé que la Interrupción Operativa Relacionada con Ciberataques crezca a una CAGR del 16,62% hasta 2032.
- Por tomador del seguro, los Propietarios y Operadores de Centros de Datos representaron el 37,43% del mercado en 2026, mientras que se proyecta que los Proveedores de Servicios en la Nube crezcan a una CAGR del 16,83% hasta 2032.
- Por canal de distribución de seguros, los Corredores y Consultores de Seguros representaron el 55,24% del mercado en 2026, mientras que se espera que los Agentes Generales Gestores y las Agencias de Suscripción Especializada se expandan a una CAGR del 16,41% hasta 2032.
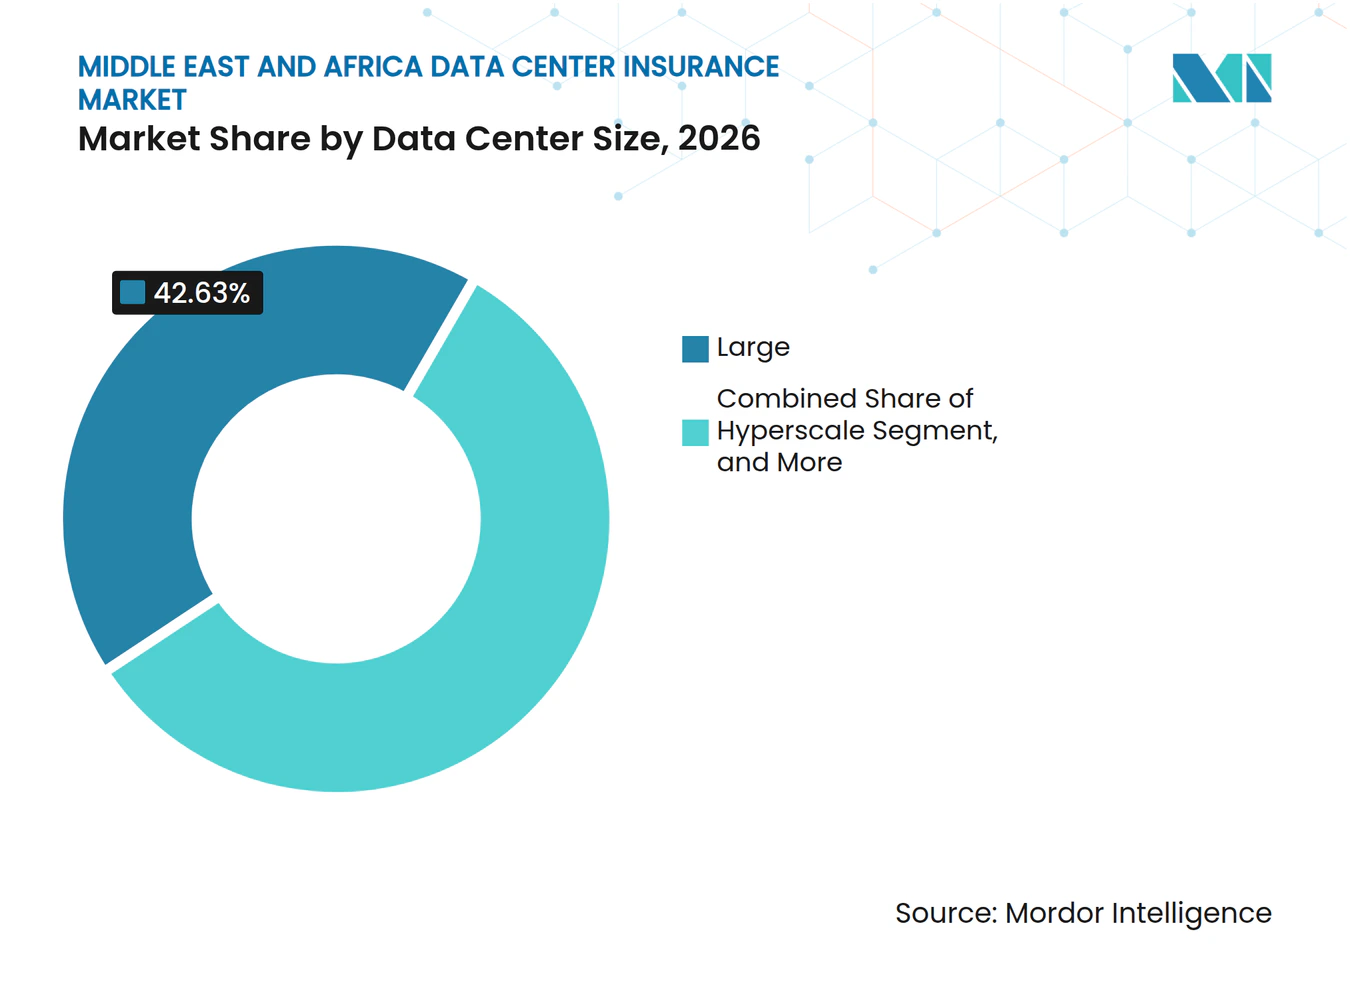
- Por tamaño del centro de datos, los centros de datos grandes representaron el 42,63% del mercado en 2026, mientras que se proyecta que las instalaciones de hiperescala avancen a una CAGR del 16,87% hasta 2032.
- Por tipo de centro de datos, la Colocación representó el 44,26% del mercado en 2026, mientras que se espera que los Proveedores de Servicios en la Nube crezcan a una CAGR del 16,32% hasta 2032.
- Por geografía, los Emiratos Árabes Unidos representaron el 27,63% de la participación del mercado de seguros para centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que Arabia Saudita crezca a una CAGR del 16,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversiones en Nube, Inteligencia Artificial y Soberanía Digital | +4.5% | Emiratos Árabes Unidos y Arabia Saudita, primarios. Qatar y Turquía, secundarios. | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Centros de Datos del GCC | +3.8% | Núcleo del GCC, con extensión al norte de África y África oriental. | Largo plazo (≥ 4 años) |
| Aumento de los Valores Asegurados y Complejidad del Ciclo de Vida | +3.2% | Emiratos Árabes Unidos y Arabia Saudita, mayor concentración. Impacto en la cadena de suministro global. | Corto plazo (≤ 2 años) |
| Creciente Exposición Cibernética y a Acuerdos de Nivel de Servicio | +2.6% | Emiratos Árabes Unidos, intensidad de amenaza primaria. Arabia Saudita, mayor severidad de pérdidas. | Corto plazo (≤ 2 años) |
| Integración de Energía Renovable y Energía Cautiva | +1.4% | Arabia Saudita, incluidos NEOM y Oxagon. Emiratos Árabes Unidos, incluido Moro Hub. | Largo plazo (≥ 4 años) |
| Infraestructura Edge Africana con Cobertura Insuficiente | +1.1% | Kenia, Marruecos y Sudáfrica, con extensión a Nigeria y África occidental. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Inversiones en Nube, Inteligencia Artificial y Soberanía Digital Impulsan la Demanda Estructural
Los requisitos de alojamiento soberano en Arabia Saudita y los Emiratos Árabes Unidos están convirtiendo la infraestructura en el país en un requisito de cumplimiento para muchos operadores multinacionales. Esto hace que el seguro forme parte del presupuesto del proyecto desde el inicio, en lugar de ser una decisión financiera posterior. Arabia Saudita informó que su sector de centros de datos se había expandido seis veces desde el lanzamiento de Visión 2030, con una inversión superior a SAR 16 mil millones, o 4,26 mil millones de USD, y más de 60 instalaciones operativas. La empresa conjunta de AMD, Cisco y Humain apuntó a 1 GW de infraestructura de inteligencia artificial, con un despliegue inicial de 100 MW planificado para Riad y Dammam en el segundo trimestre de 2026. La computación de alta densidad combina hardware valioso, enfriamiento especializado y sistemas de energía local en una única ubicación de riesgo. El mercado de seguros para centros de datos de Oriente Medio y África necesita, por tanto, programas más amplios que vinculen la construcción, los daños a la propiedad, la falla de equipos, los eventos cibernéticos y las pérdidas por interrupción.
La Expansión de la Capacidad de Centros de Datos del GCC Crea una Base de Primas Escalonada
El proceso de construcción del GCC está generando un flujo constante de activos que necesitan cobertura antes de comenzar su operación comercial. Center3 anunció un plan de 10 mil millones de USD para alcanzar 1 GW de capacidad en Arabia Saudita para 2030, tras despliegues por valor de 3 mil millones de USD. El seguro de Todo Riesgo en Construcción y Montaje suele ser el primer producto de seguro vinculado a estos proyectos. La cobertura de propiedad operativa e interrupción del negocio se vuelve necesaria a medida que avanza la puesta en marcha y la ocupación por parte de los clientes. La secuencia crea una relación más prolongada entre las aseguradoras y los propietarios de los proyectos que una colocación anual estándar. El mercado de seguros para centros de datos de Oriente Medio y África también debe abordar posibles brechas de cobertura cuando una instalación pasa de la construcción a las pruebas y a la operación plena.
El Aumento de los Valores Asegurados y la Complejidad del Ciclo de Vida Requieren Nuevos Enfoques de Suscripción
Los valores asegurados de los nuevos campus están cambiando la escala de las pérdidas que las aseguradoras deben prepararse para absorber. Allianz Commercial encontró que el incendio representó más del 50% de la severidad de las pérdidas en los siniestros de centros de datos analizados, con un total de EUR 700 millones (770 millones de USD). La misma evaluación identificó plazos de entrega de hasta 80 semanas para equipos de conmutación y 50 semanas para transformadores. Los retrasos de esta duración pueden prolongar las pérdidas por interrupción tras un evento físico, especialmente en mercados dependientes de las importaciones. FM Global actualizó su guía de 2026 para instalaciones orientadas a la inteligencia artificial, recomendando una resistencia al fuego de 2 horas en muros para los riesgos relacionados con baterías pertinentes. Estas condiciones empujan al mercado de seguros para centros de datos de Oriente Medio y África hacia revisiones de ingeniería detalladas y evaluaciones más conservadoras de la pérdida máxima.
La Creciente Exposición Cibernética y a Acuerdos de Nivel de Servicio Supera el Desarrollo de las Pólizas
Los centros de datos dependen cada vez más de controles de energía conectados, sistemas de enfriamiento, herramientas de monitoreo y plataformas de seguridad. Los precios más bajos dan a los operadores margen para mejorar la cobertura a medida que su entorno de riesgo se vuelve más exigente. Los períodos de espera estándar de interrupción del negocio no siempre se ajustan a las penalizaciones por acuerdos de nivel de servicio que pueden comenzar a los pocos minutos de una interrupción. El mercado de seguros para centros de datos de Oriente Medio y África está, por tanto, observando un mayor interés en protecciones cibernéticas, paramétricas e interrupciones personalizadas. Una redacción más clara también es importante cuando un evento cibernético puede implicar una presunta actividad estatal o una exclusión por guerra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Historial de Pérdidas Limitado para Instalaciones Preparadas para Inteligencia Artificial | -0.5% | Global, más agudo en los segmentos de hiperescala de Arabia Saudita y los Emiratos Árabes Unidos. | Mediano plazo (2-4 años) |
| Riesgo de Acumulación en Dependencias de Energía, Enfriamiento y Fibra | -0.4% | Núcleo del GCC, con extensión a Sudáfrica y Kenia. | Largo plazo (≥ 4 años) |
| Plazos de Reposición para Transformadores y Equipos de Centros de Datos | -0.3% | Cadena de suministro global, más agudo en los mercados de Oriente Medio y África dependientes de las importaciones. | Corto plazo (≤ 2 años) |
| Capacidad Local Desigual y Fragmentación Regulatoria | -0.2% | África, primaria. Estados más pequeños del GCC, secundarios. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Historial de Pérdidas Limitado para Instalaciones Preparadas para Inteligencia Artificial Limita la Fijación de Precios Actuariales
Las instalaciones preparadas para inteligencia artificial combinan enfriamiento líquido, sistemas de GPU de alta densidad, generación en sitio y almacenamiento de energía en baterías en configuraciones con historial de pérdidas regional limitado. Los suscriptores deben, por tanto, apoyarse más en evaluaciones de ingeniería que en datos actuariales maduros. Swiss Re declaró que la evaluación técnica y la gestión disciplinada de la acumulación son fundamentales para la suscripción sostenible de los riesgos de centros de datos de inteligencia artificial.[1] Las comparaciones con la generación de energía, la fabricación de semiconductores o las telecomunicaciones no capturan plenamente los riesgos cibernéticos, de propiedad e ingresos combinados de un campus moderno. Las aseguradoras utilizan sublímites, exclusiones e inspecciones obligatorias para abordar esa incertidumbre. Esto puede limitar la capacidad o aumentar el esfuerzo necesario para colocar riesgos complejos en el mercado de seguros para centros de datos de Oriente Medio y África.
El Riesgo de Acumulación en Dependencias de Energía, Enfriamiento y Fibra Presiona la Gestión de Carteras
Muchos inquilinos pueden depender de la misma infraestructura de energía, enfriamiento y red en un único campus. Un solo fallo puede generar siniestros de propiedad, interrupción del negocio, responsabilidad civil y cibernéticos en varios tomadores de seguros. Allianz Commercial documentó pérdidas individuales de hiperescala en el rango de EUR 50 millones a EUR 100 millones (55 millones a 110 millones de USD) por incidentes de enfriamiento y energía. Jazeera informó que más del 90% de la capacidad de datos entre Europa y Asia pasa por cables submarinos en el Mar Rojo, incluido un corredor de 26 km de ancho en su punto más estrecho. Estas dependencias hacen que las instalaciones geográficamente separadas estén más correlacionadas de lo que pueden parecer en una cartera de suscripción. Las aseguradoras necesitan una visibilidad clara sobre las colocaciones de edificios, equipos, servicios públicos y reaseguros antes de ampliar los límites elevados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Seguro:
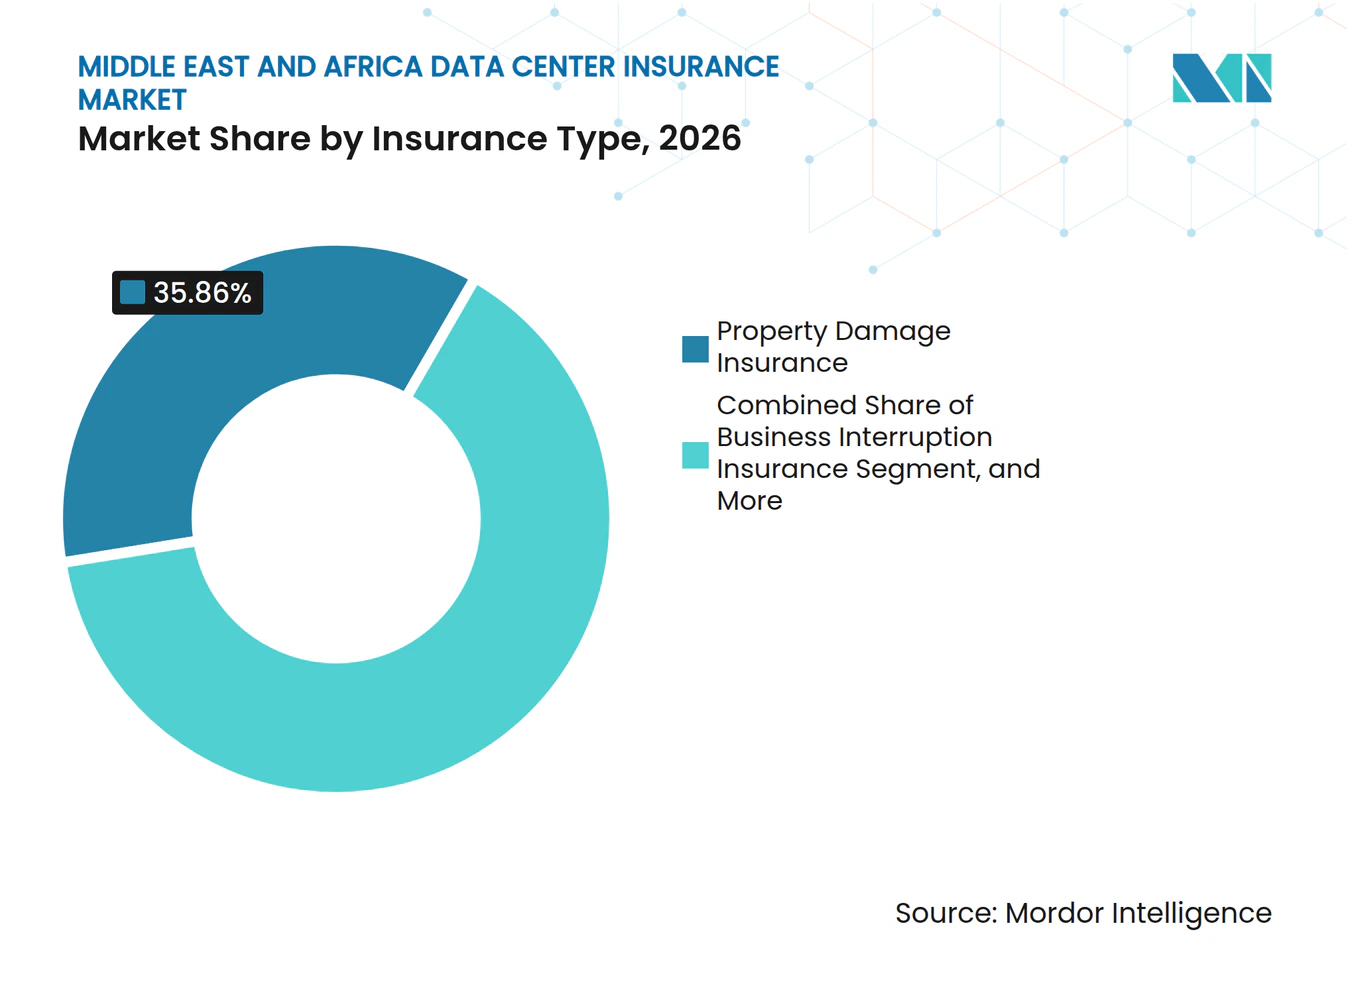
La Cobertura de Propiedad Ancla la Demanda Mientras el Seguro Cibernético se ExpandeEl Seguro de Daños a la Propiedad representó el 35,86% del mercado en 2026. Esta cobertura sigue siendo central en el mercado de seguros para centros de datos de Oriente Medio y África porque las nuevas instalaciones necesitan protección para edificios, servidores, sistemas eléctricos, equipos de enfriamiento e infraestructura asociada. El incendio es especialmente relevante porque Allianz Commercial lo identificó como la causa principal de severidad en más del 50% de los valores de siniestros de centros de datos analizados. El Seguro de Interrupción del Negocio y el Seguro de Avería de Equipos forman las capas adyacentes principales de un programa convencional. Un incendio o un evento eléctrico puede dañar activos y detener los servicios a los clientes al mismo tiempo. El Seguro de Catástrofes Naturales, el Seguro de Responsabilidad Civil General y frente a Terceros, y el Seguro de Todo Riesgo en Construcción y Montaje abordan los riesgos que surgen durante la construcción y la operación.
Se proyecta que el Seguro Cibernético crezca a una CAGR del 16,43% hasta 2032. Esta expansión refleja la dependencia operativa de los sitios modernos en sistemas conectados de energía, enfriamiento, control de acceso y monitoreo. El Uptime Institute informó que los problemas de energía causaron el 45% de las interrupciones importantes en su encuesta de 2025, mientras que las fallas de enfriamiento causaron el 14%. Los requisitos de la Autoridad Nacional de Ciberseguridad de Arabia Saudita y las normas de infraestructura crítica de los Emiratos Árabes Unidos aumentan la atención a los controles cibernéticos documentados. El segmento también está respaldado por la demanda de cobertura que responde a la interrupción operativa y no solo a la pérdida de datos. La industria de seguros para centros de datos de Oriente Medio y África se está moviendo, en consecuencia, hacia una redacción de pólizas que reconoce los vínculos ciberfísicos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estructura de Cobertura:
Las Pólizas Combinadas Lideran Mientras el Seguro Paramétrico Aborda el Riesgo de ServicioLas Pólizas Combinadas de Propiedad e Interrupción del Negocio representaron el 37,61% del mercado en 2026. Esta es la estructura de cobertura líder en el mercado de seguros para centros de datos de Oriente Medio y África. La estructura conecta el daño físico con la pérdida de ingresos que sigue a un evento de energía, enfriamiento o incendio. Es adecuada para operadores que tienen compromisos de alta disponibilidad y una tolerancia limitada a disputas entre aseguradoras separadas. Las Pólizas Independientes siguen siendo relevantes para operadores más pequeños cuyo perfil de riesgo no requiere un programa complejo. Las Pólizas de Paquete y los Acuerdos de Cautiva y Autoseguro ofrecen a las organizaciones más grandes opciones adicionales cuando tienen suficiente volumen de primas y capacidad de gestión de riesgos. El enfoque combinado también puede reducir los problemas de coordinación de siniestros durante una interrupción importante.
Se proyecta que el Seguro Paramétrico crezca a una CAGR del 16,24% hasta 2032. Aborda una brecha entre los períodos de espera convencionales de interrupción del negocio y las penalizaciones por acuerdos de nivel de servicio, que pueden comenzar poco después del inicio del tiempo de inactividad. Descartes Underwriting lanzó un producto en enero de 2026, ofreciendo hasta 140 millones de USD por póliza para desencadenantes de catástrofes naturales especificados. Parametrix recaudó 27 millones de USD en diciembre de 2025 para escalar el seguro de incumplimiento de acuerdos de nivel de servicio respaldado por más de 20 sindicatos de Lloyd's. Lockton y Parametrix también formaron una asociación en junio de 2025 para el seguro de acuerdos de nivel de servicio de centros de datos. Estos productos pueden respaldar las conversaciones de financiamiento cuando los prestamistas desean evidencia de que se han abordado las obligaciones relacionadas con el tiempo de inactividad.
Por Exposición al Riesgo:
La Falla de Equipos Lidera Mientras la Interrupción Cibernética Gana ImportanciaLa Falla de Equipos Eléctricos y Mecánicos representó el 21,72% del mercado en 2026. La exposición es una consideración importante en el mercado de seguros para centros de datos de Oriente Medio y África porque los sistemas de suministro de energía y los equipos de enfriamiento son fundamentales para las operaciones continuas del sitio. La encuesta de 2025 del Uptime Institute vinculó el 45% de las interrupciones importantes a problemas de suministro de energía y el 14% a fallas de enfriamiento. El Incendio y la Explosión siguen siendo significativos porque los despliegues de alta densidad pueden utilizar sistemas de baterías de iones de litio. La guía actualizada de FM Global aborda esta exposición a través de prácticas de protección contra incendios más sólidas. Las inundaciones, tormentas, terremotos y otros peligros geofísicos añaden requisitos específicos según la ubicación en toda la región.
Se espera que la Interrupción Operativa Relacionada con Ciberataques se expanda a una CAGR del 16,62% hasta 2032. La tecnología operativa conectada aumenta el número de sistemas que pueden verse afectados por un incidente cibernético. La Interrupción de Terceros y de la Cadena de Suministro también se está volviendo más relevante a medida que los operadores sirven a clientes interconectados de nube y colocación. El marco ECC-1:2018 de la Autoridad Nacional de Ciberseguridad en Arabia Saudita y los estándares NESA en los Emiratos Árabes Unidos establecen expectativas de seguridad que afectan la suscripción. La evidencia de cumplimiento puede convertirse en parte del proceso de suscripción antes de que las aseguradoras acuerden cubrir un sitio. Esto respalda una transferencia de riesgo más formal al tiempo que eleva el umbral de calidad para los asegurados.
Por Tomador del Seguro:
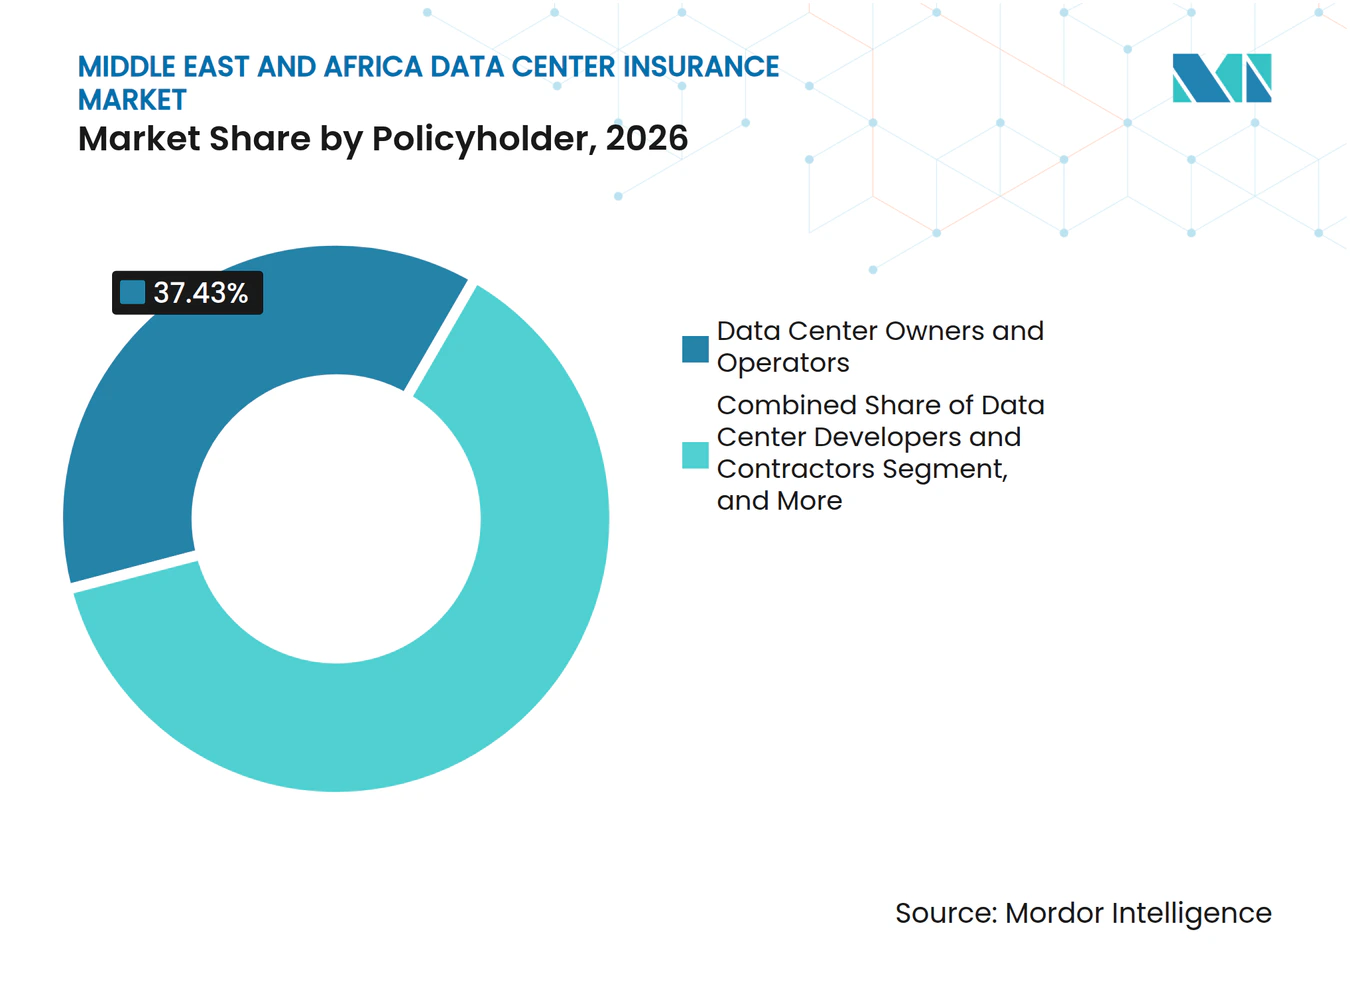
Los Propietarios Generan la Demanda Actual Mientras los Proveedores de Nube AvanzanLos Propietarios y Operadores de Centros de Datos representaron el 37,43% del mercado en 2026. Estas organizaciones deben garantizar que el campus físico esté en funcionamiento y, a menudo, necesitan cumplir con los requisitos de los prestamistas antes de que se pueda obtener financiamiento. Los Proveedores de Colocación forman otro grupo importante porque gestionan la responsabilidad de los inquilinos, la infraestructura compartida y los compromisos de servicio con múltiples clientes. Los Desarrolladores y Contratistas de Centros de Datos requieren cobertura durante la construcción, cuando las causas de pérdida difieren de las de los incidentes operativos. Los Proveedores de Equipos y Servicios enfrentan riesgos de errores y omisiones tecnológicos y de responsabilidad por productos a medida que aumentan los valores del hardware por bastidor. En conjunto, estos tomadores de seguros crean demanda en las líneas de construcción, propiedad, responsabilidad civil e interrupción del negocio en el mercado de seguros para centros de datos de Oriente Medio y África.
Se proyecta que los Proveedores de Servicios en la Nube crezcan a una CAGR del 16,83% hasta 2032. Los requisitos de nube soberana están alentando a las plataformas globales a establecer capacidad nacional en lugar de atender a los clientes solo desde regiones en el extranjero. Microsoft, AWS, Google Cloud y Oracle se han comprometido con regiones de nube en el GCC, respaldando requisitos de programas de seguros más formales. Estos proveedores suelen utilizar programas globales estandarizados que necesitan adaptación local. El mercado de seguros para centros de datos de Oriente Medio y África se beneficia porque una nueva región de nube puede requerir una colocación de seguro completa desde su lanzamiento. Las aseguradoras con relaciones existentes en la nube pueden responder más rápidamente a esta demanda.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución de Seguros:
Los Corredores Lideran Mientras las Agencias Especializadas Ganan TerrenoLos Corredores y Consultores de Seguros representaron el 55,24% del mercado en 2026. Los programas complejos pueden incluir cobertura de propiedad, construcción, cibernética, responsabilidad civil y paramétrica para un único campus. Aon, Marsh, Lockton, Howden y Willis Towers Watson mantienen capacidades dedicadas a centros de datos que respaldan este trabajo. El Seguro Directo sigue siendo relevante para operadores de nivel medio con necesidades más simples. Los programas respaldados por reaseguros son importantes para las grandes instalaciones cuyos valores superan la retención neta de una aseguradora primaria. Los corredores, por tanto, tienen un papel de coordinación importante en el mercado de seguros para centros de datos de Oriente Medio y África.
Se espera que los Agentes Generales Gestores y las Agencias de Suscripción Especializada crezcan a una CAGR del 16,41% hasta 2032. Estas empresas pueden desarrollar lenguaje de pólizas, protocolos de inspección y procesos de siniestros para sitios preparados para inteligencia artificial. Su papel se está expandiendo a medida que la experiencia técnica en suscripción se desarrolla de manera desigual entre las aseguradoras tradicionales. Howden informó que su trabajo en riesgos de construcción incluye análisis de cronogramas habilitado por inteligencia artificial para identificar retrasos en los proyectos.[2] Las agencias especializadas pueden utilizar herramientas técnicas similares para evaluar los valores cambiantes y los riesgos de traspaso. Su crecimiento refleja la demanda de asesoramiento en riesgos que va más allá de la comparación de precios. El mercado de seguros para centros de datos de Oriente Medio y África probablemente recompensará a los distribuidores que puedan conectar a los clientes locales con la capacidad internacional.
Por Tamaño del Centro de Datos:
Las Grandes Instalaciones Mantienen el Volumen Mientras los Sitios de Hiperescala se ExpandenLos centros de datos grandes representaron el 42,63% del mercado en 2026. Los campus empresariales y de colocación establecidos en Dubái, Abu Dabi, Riad y Johannesburgo ofrecen a los suscriptores al menos algún historial de pérdidas y puntos de referencia de ingeniería. Las instalaciones de tamaño mediano sirven a empresas regionales y operadores de nube en mercados como Turquía, Marruecos y Qatar. Las instalaciones pequeñas respaldan los despliegues Edge en ciudades africanas secundarias y ubicaciones más pequeñas del GCC. Sus pérdidas individuales de equipos y enfriamiento pueden ser modestas, pero pueden acumularse hasta representar costos de cartera significativos cuando se agregan. Cada clase de tamaño requiere límites de seguro e ingeniería de riesgos que se alineen con su modelo operativo en el mercado de seguros para centros de datos de Oriente Medio y África.
Se proyecta que las instalaciones de hiperescala registren una CAGR del 16,87% hasta 2032. Su crecimiento está vinculado a los programas nacionales de inteligencia artificial y a los grandes despliegues de nube en Arabia Saudita y los Emiratos Árabes Unidos. Blackstone y Humain anunciaron una asociación inicial de 3 mil millones de USD a través de AirTrunk en octubre de 2025 para desarrollar centros de datos en Arabia Saudita. Estos sitios combinan equipos de cómputo de alto valor, enfriamiento líquido, generación local y obligaciones de servicio intensivas. La experiencia regional limitada en pérdidas significa que los suscriptores deben enfatizar el análisis de pérdida máxima basado en ingeniería. Esto puede aumentar la importancia del reaseguro facultativo y los controles de riesgo personalizados en el mercado de seguros para centros de datos de Oriente Medio y África.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
La Colocación Mantiene la Base Mientras los Proveedores de Nube EscalanLa Colocación representó el 44,26% del mercado en 2026. El modelo está bien establecido en los Emiratos Árabes Unidos y Arabia Saudita, donde los operadores sirven a varios clientes desde instalaciones compartidas. El equipo propiedad de los inquilinos, las fallas comunes de servicios públicos y la responsabilidad por acuerdos de nivel de servicio requieren disposiciones de póliza distintas. Los centros de datos empresariales y Edge sirven a agencias gubernamentales, instituciones financieras y empresas reguladas que necesitan capacidad de cómputo local. Sus necesidades de seguro incluyen cobertura tradicional de propiedad y responsabilidad civil, con crecientes requisitos cibernéticos. La Colocación, por tanto, sigue siendo una fuente sustancial de primas y trabajo de asesoramiento especializado para el mercado de seguros para centros de datos de Oriente Medio y África.
Se espera que los Proveedores de Servicios en la Nube crezcan a una CAGR del 16,32% hasta 2032. El segmento se beneficia de los mismos requisitos de alojamiento soberano que respaldan la construcción local de hiperescala. G42 lanzó su Marco de Embajadas Digitales en enero de 2026 para ofrecer acuerdos de almacenamiento de datos soberano y computación para naciones asociadas. Las instalaciones de nube pueden servir a usuarios gubernamentales y comerciales cuyos datos tienen importancia regulatoria o diplomática. Un incidente físico en una ubicación puede, por tanto, crear múltiples consecuencias para los clientes y los reguladores. Las aseguradoras están desarrollando enfoques más específicos en lugar de depender únicamente de la redacción estándar de propiedad comercial.
Análisis Geográfico
Emiratos Árabes Unidos
Los Emiratos Árabes Unidos representaron el 27,63% del mercado regional en 2026. Su concentración de infraestructura digital respalda la demanda de grandes programas de propiedad, cibernéticos y de interrupción. El campus Stargate UAE vincula a G42 con OpenAI, Nvidia, Oracle y SoftBank, añadiendo una potencial concentración de alto valor asegurado. La Estrategia Nacional de Ciberseguridad de los EAU, las normas de Smart Dubai y los estándares NESA configuran las expectativas para los controles de los operadores.
Arabia Saudita
Se proyecta que Arabia Saudita registre una CAGR del 16,56% hasta 2032. Su proceso de construcción requiere capacidad de seguro internacional en riesgos de propiedad, equipos, cibernéticos y de interrupción. El plan de 10 mil millones de USD de Center3 y la iniciativa de 1 GW de AMD, Cisco y Humain muestran la escala de la infraestructura planificada. El marco NCA ECC-1:2018 influye en los controles cibernéticos esperados de los operadores de infraestructura crítica. La energía renovable en el campus Oxagon planificado introduce consideraciones adicionales de suscripción de propiedad para el mercado de seguros para centros de datos de Oriente Medio y África.
Qatar, Turquía, Marruecos, Kenia y Sudáfrica
Qatar está ganando atención tras el arrendamiento a largo plazo de 8 MW de MEEZA con un hiperescalador global. Turquía tiene una base de colocación desarrollada y 76 centros de datos operativos. Marruecos y Senegal están atrayendo capital a través de la empresa conjunta de 90 millones de USD de AIIM con N+ONE.[3] Sudáfrica sigue siendo un mercado de referencia regional para la ingeniería de riesgos porque alberga instalaciones de AWS, Microsoft Azure y Teraco. Estos mercados necesitan suscripción que refleje las condiciones locales de energía, conectividad, inundaciones y regulación. Los productos paramétricos y la ingeniería enfocada pueden ayudar donde la capacidad convencional es limitada.
Panorama Competitivo
Concentración del Mercado
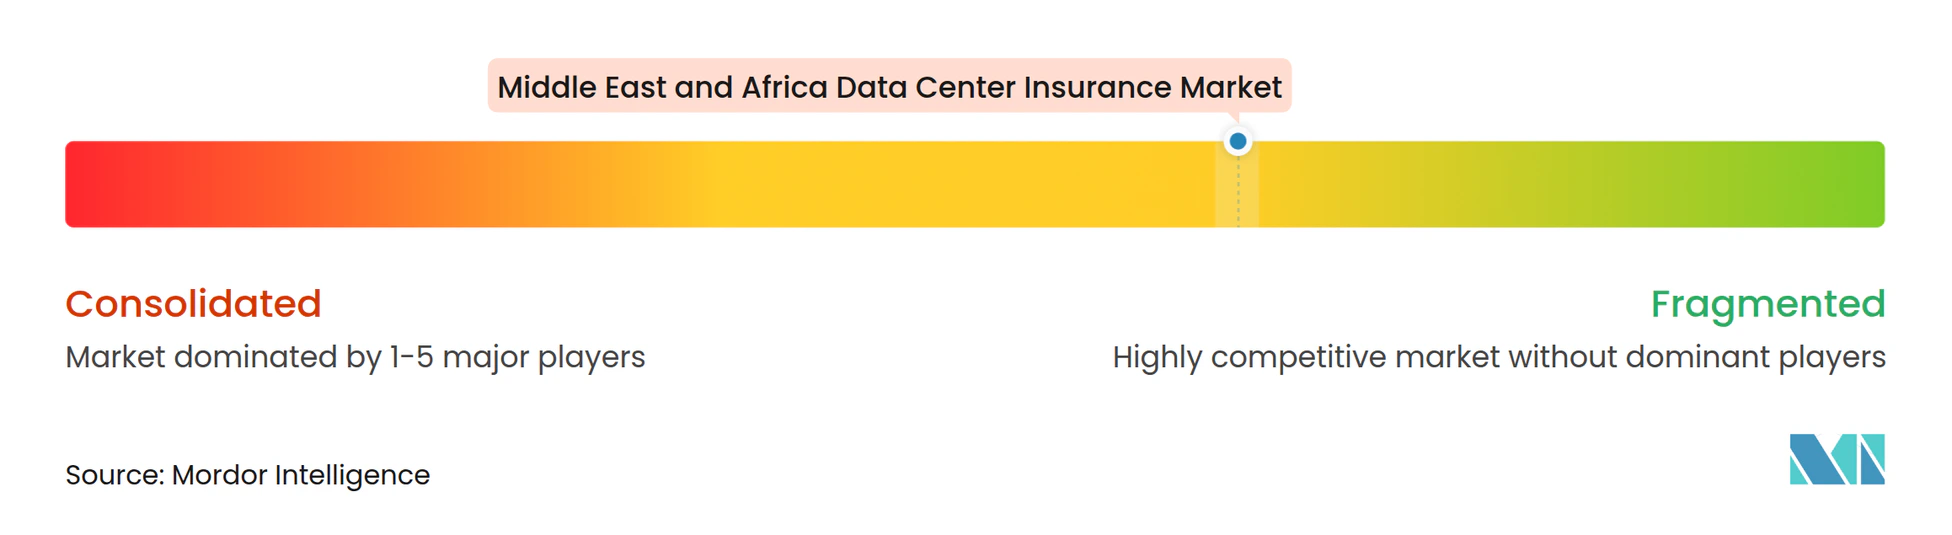
El mercado de seguros para centros de datos de Oriente Medio y África está moderadamente concentrado entre los corredores y más fragmentado entre las aseguradoras. Aon, Marsh, Lockton, Howden y Willis Towers Watson gestionan muchas cuentas grandes porque pueden diseñar programas de múltiples capas y acceder a mercados internacionales. Zurich, Allianz, AIG, Chubb, FM Insurance, Beazley, AXA y QBE compiten por las capas primarias. Munich Re, Swiss Re y los sindicatos de Lloyd's ayudan a proporcionar capacidad de reaseguro para sitios de alto valor.
La competencia se centra cada vez más en los servicios de riesgo más que solo en el precio. Marsh lanzó Servicios de Seguros y Gestión de Riesgos para Centros de Datos en julio de 2025 a lo largo del ciclo de vida del centro de datos. Lockton publicó un Centro de Riesgo y Resiliencia del Ciclo de Vida de Centros de Datos MENA para respaldar las decisiones de riesgo en proyectos y operaciones. Howden se asoció con Foresight para aplicar análisis de cronogramas habilitado por inteligencia artificial a los programas de construcción. FM Insurance utiliza su experiencia en siniestros para informar las recomendaciones de incendio y enfriamiento líquido.
Los operadores de colocación africanos de nivel medio pueden tener obligaciones de servicio pero un volumen de primas insuficiente para acceder a programas internacionales complejos. La redacción ciberfísica que aborda los eventos de tecnología de la información y tecnología operativa bajo una sola póliza aún se está desarrollando en los mercados del GCC. Los acuerdos de cautiva también están surgiendo a medida que los grandes operadores consideran retener riesgos seleccionados. Africa Reinsurance Corporation y Africa Specialty Risks Limited proporcionan conocimiento con enfoque local a través de estructuras de cosuscripción y fronting. La guía de la Asociación del Mercado de Lloyd's y los estándares de prevención de pérdidas de FM Global continúan influyendo en las prácticas de suscripción en ausencia de un único estándar técnico específico para la región MEA.
Líderes de la Industria de Seguros para Centros de Datos de Oriente Medio y África
-
Aon plc
-
Marsh & McLennan Companies, Inc.
-
Willis Towers Watson Public Limited Company
-
Lockton Companies, LLC
-
Howden Broking Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros para Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Aon plc
- Marsh & McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- Lockton Companies, LLC
- Howden Broking Group Limited
- Zurich Insurance Group AG
- Allianz SE
- American International Group, Inc.
- Chubb Limited
- FM Insurance Company Limited
- Starr International Company, Inc.
- Liberty Mutual Holding Company Inc.
- AXA SA
- QBE Insurance Group Limited
- Beazley plc
- Munich Reinsurance Company
- Swiss Re Ltd
- Lloyd’s
- Africa Reinsurance Corporation
- Saudi Reinsurance Company
- Kuwait Reinsurance Company K.S.C.P.
- Oman Reinsurance Company SAOC
- Africa Specialty Risks Limited
- The Fidelis Partnership
Desarrollos recientes de la industria en Mercado de Seguros para Centros de Datos de Oriente Medio y África
- Agosto de 2026: Allianz Commercial publicó su informe sobre riesgos de construcción de centros de datos y tendencias de siniestros, basado en el análisis de aproximadamente EUR 700 millones (770 millones de USD) en siniestros de la industria aseguradora, confirmando el incendio como el principal impulsor de la severidad de las pérdidas y los plazos de entrega de equipos de hasta 80 semanas para equipos de conmutación y 50 semanas para transformadores como amplificadores materiales del riesgo de interrupción del negocio para los operadores en los mercados MEA dependientes de las importaciones.
- Julio de 2026: Swiss Re Institute publicó perspectivas sigma sobre el aseguramiento de los riesgos de centros de datos de inteligencia artificial, proyectando que las primas globales de seguros para centros de datos crecerán de 10,6 mil millones de USD a 24,2 mil millones de USD para 2030, con el desafío central de suscripción centrado en los valores asegurados de un único campus que pueden superar los 20 mil millones de USD y que ninguna aseguradora individual puede suscribir al límite completo con los marcos tradicionales de gestión de concentración.
- Marzo de 2026: El Instituto SANS publicó la Encuesta de Prioridades CXO sobre el Panorama de Amenazas de Ciberseguridad del GCC, que abarcó a 200 altos responsables de la toma de decisiones en la región. La encuesta encontró que el ransomware (19%) y los ataques de malware (16%) registraron los mayores aumentos interanuales, con datos que informan directamente las suposiciones de frecuencia de pérdidas de los suscriptores para los programas de seguro cibernético del GCC vinculados a centros de datos.
- Enero de 2026: Descartes Underwriting lanzó una suite de productos de seguro paramétrico para centros de datos a nivel mundial, ofreciendo capacidad flexible de hasta 140 millones de USD por póliza frente a desencadenantes de catástrofes naturales que incluyen terremotos, tormentas convectivas e inundaciones, diseñada para llenar la brecha entre los períodos de espera estándar de interrupción del negocio y los plazos de penalización por acuerdos de nivel de servicio para operadores en todo el mundo, incluida la región MENA.
Alcance del Informe del Mercado de Seguros para Centros de Datos de Oriente Medio y África
El mercado de seguros para centros de datos de Oriente Medio y África proporciona soluciones de transferencia de riesgos y cobertura adaptadas para proteger la infraestructura digital. Abarca pólizas de daños a la propiedad, interrupción del negocio, responsabilidad cibernética, avería de equipos, violencia política y riesgos de construcción asociados con las instalaciones de centros de datos en la región.
El Informe del Mercado de Seguros para Centros de Datos de Oriente Medio y África está segmentado por Tipos de Seguro (Seguro de Daños a la Propiedad, Seguro de Interrupción del Negocio, Seguro de Avería de Equipos, Seguro Cibernético, Seguro de Catástrofes Naturales, Seguro de Responsabilidad Civil General y frente a Terceros, Seguro de Todo Riesgo en Construcción y Montaje y Otros Tipos de Seguro), Estructura de Cobertura (Pólizas Independientes, Pólizas Combinadas de Propiedad e Interrupción del Negocio, Pólizas de Paquete, Seguro Paramétrico y Acuerdos de Cautiva y Autoseguro), Exposición al Riesgo (Incendio y Explosión, Falla de Equipos Eléctricos y Mecánicos, Interrupción del Suministro de Energía, Inundaciones y Daños por Agua, Tormentas y Clima Severo, Terremotos y Otros Peligros Geofísicos, Interrupción Operativa Relacionada con Ciberataques e Interrupción de Terceros y de la Cadena de Suministro), Tomador del Seguro (Propietarios y Operadores de Centros de Datos, Proveedores de Colocación, Proveedores de Servicios en la Nube, Desarrolladores y Contratistas de Centros de Datos y Proveedores de Equipos y Servicios para Centros de Datos), Canal de Distribución de Seguros (Seguro Directo, Corredores y Consultores de Seguros, Agentes Generales Gestores y Agencias de Suscripción Especializada y Programas de Seguros Respaldados por Reaseguros), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube (CSP) y Empresarial y Edge) y Geografía (Arabia Saudita, Emiratos Árabes Unidos, Qatar, Turquía, Resto de Oriente Medio, Sudáfrica, Kenia, Marruecos y Resto de África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Seguro de Daños a la Propiedad |
| Seguro de Interrupción del Negocio |
| Seguro de Avería de Equipos |
| Seguro Cibernético |
| Seguro de Catástrofes Naturales |
| Seguro de Responsabilidad Civil General y frente a Terceros |
| Seguro de Todo Riesgo en Construcción y Montaje |
| Otros Tipos de Seguro |
| Pólizas Independientes |
| Pólizas Combinadas de Propiedad e Interrupción del Negocio |
| Pólizas de Paquete |
| Seguro Paramétrico |
| Acuerdos de Cautiva y Autoseguro |
| Incendio y Explosión |
| Falla de Equipos Eléctricos y Mecánicos |
| Interrupción del Suministro de Energía |
| Inundaciones y Daños por Agua |
| Tormentas y Clima Severo |
| Terremotos y Otros Peligros Geofísicos |
| Interrupción Operativa Relacionada con Ciberataques |
| Interrupción de Terceros y de la Cadena de Suministro |
| Propietarios y Operadores de Centros de Datos |
| Proveedores de Colocación |
| Proveedores de Servicios en la Nube |
| Desarrolladores y Contratistas de Centros de Datos |
| Proveedores de Equipos y Servicios para Centros de Datos |
| Seguro Directo |
| Corredores y Consultores de Seguros |
| Agentes Generales Gestores y Agencias de Suscripción Especializada |
| Programas de Seguros Respaldados por Reaseguros |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube (CSP) |
| Empresarial y Edge |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Qatar | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Marruecos | |
| Resto de África |
| Por Tipo de Seguro | Seguro de Daños a la Propiedad | |
| Seguro de Interrupción del Negocio | ||
| Seguro de Avería de Equipos | ||
| Seguro Cibernético | ||
| Seguro de Catástrofes Naturales | ||
| Seguro de Responsabilidad Civil General y frente a Terceros | ||
| Seguro de Todo Riesgo en Construcción y Montaje | ||
| Otros Tipos de Seguro | ||
| Por Estructura de Cobertura | Pólizas Independientes | |
| Pólizas Combinadas de Propiedad e Interrupción del Negocio | ||
| Pólizas de Paquete | ||
| Seguro Paramétrico | ||
| Acuerdos de Cautiva y Autoseguro | ||
| Por Exposición al Riesgo | Incendio y Explosión | |
| Falla de Equipos Eléctricos y Mecánicos | ||
| Interrupción del Suministro de Energía | ||
| Inundaciones y Daños por Agua | ||
| Tormentas y Clima Severo | ||
| Terremotos y Otros Peligros Geofísicos | ||
| Interrupción Operativa Relacionada con Ciberataques | ||
| Interrupción de Terceros y de la Cadena de Suministro | ||
| Por Tomador del Seguro | Propietarios y Operadores de Centros de Datos | |
| Proveedores de Colocación | ||
| Proveedores de Servicios en la Nube | ||
| Desarrolladores y Contratistas de Centros de Datos | ||
| Proveedores de Equipos y Servicios para Centros de Datos | ||
| Por Canal de Distribución de Seguros | Seguro Directo | |
| Corredores y Consultores de Seguros | ||
| Agentes Generales Gestores y Agencias de Suscripción Especializada | ||
| Programas de Seguros Respaldados por Reaseguros | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube (CSP) | ||
| Empresarial y Edge | ||
| Por Geografía | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Marruecos | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la magnitud de la demanda de seguros para centros de datos en Oriente Medio y África?
El mercado regional se estima en 427,24 millones de USD en 2027 y se prevé que alcance los 893,69 millones de USD para 2032, a una CAGR del 15,67%.
¿Qué está impulsando la demanda de seguros para centros de datos en Oriente Medio y África?
La inversión en infraestructura de inteligencia artificial, los requisitos de alojamiento soberano, la expansión de la capacidad del GCC, los mayores valores de los equipos y la exposición cibernética están aumentando la necesidad de cobertura especializada.
¿Qué tipo de seguro tiene la mayor participación en el mercado de seguros para centros de datos de Oriente Medio y África?
El Seguro de Daños a la Propiedad tiene la mayor participación con el 35,86% en 2026, lo que refleja el valor de los activos físicos y la importancia de la protección contra incendios y equipos.
¿Qué segmento se espera que crezca más rápido en el seguro para centros de datos?
Se proyecta que las instalaciones de hiperescala crezcan a una CAGR del 16,87% hasta 2032, seguidas de cerca por los Proveedores de Servicios en la Nube con el 16,83%.
¿Por qué el seguro paramétrico se está volviendo relevante para los operadores de centros de datos?
La cobertura paramétrica puede responder a desencadenantes de interrupción definidos y puede abordar las penalizaciones por acuerdos de nivel de servicio que comienzan antes de que responda la cobertura estándar de interrupción del negocio.
¿Qué país lidera la demanda de seguros para centros de datos en la región?
Los Emiratos Árabes Unidos lideran con una participación del 27,63% en 2026, mientras que se proyecta que Arabia Saudita sea la geografía de más rápido crecimiento con una CAGR del 16,56% hasta 2032.