
Marktgröße und Marktanteile der Datencenter-Versicherung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
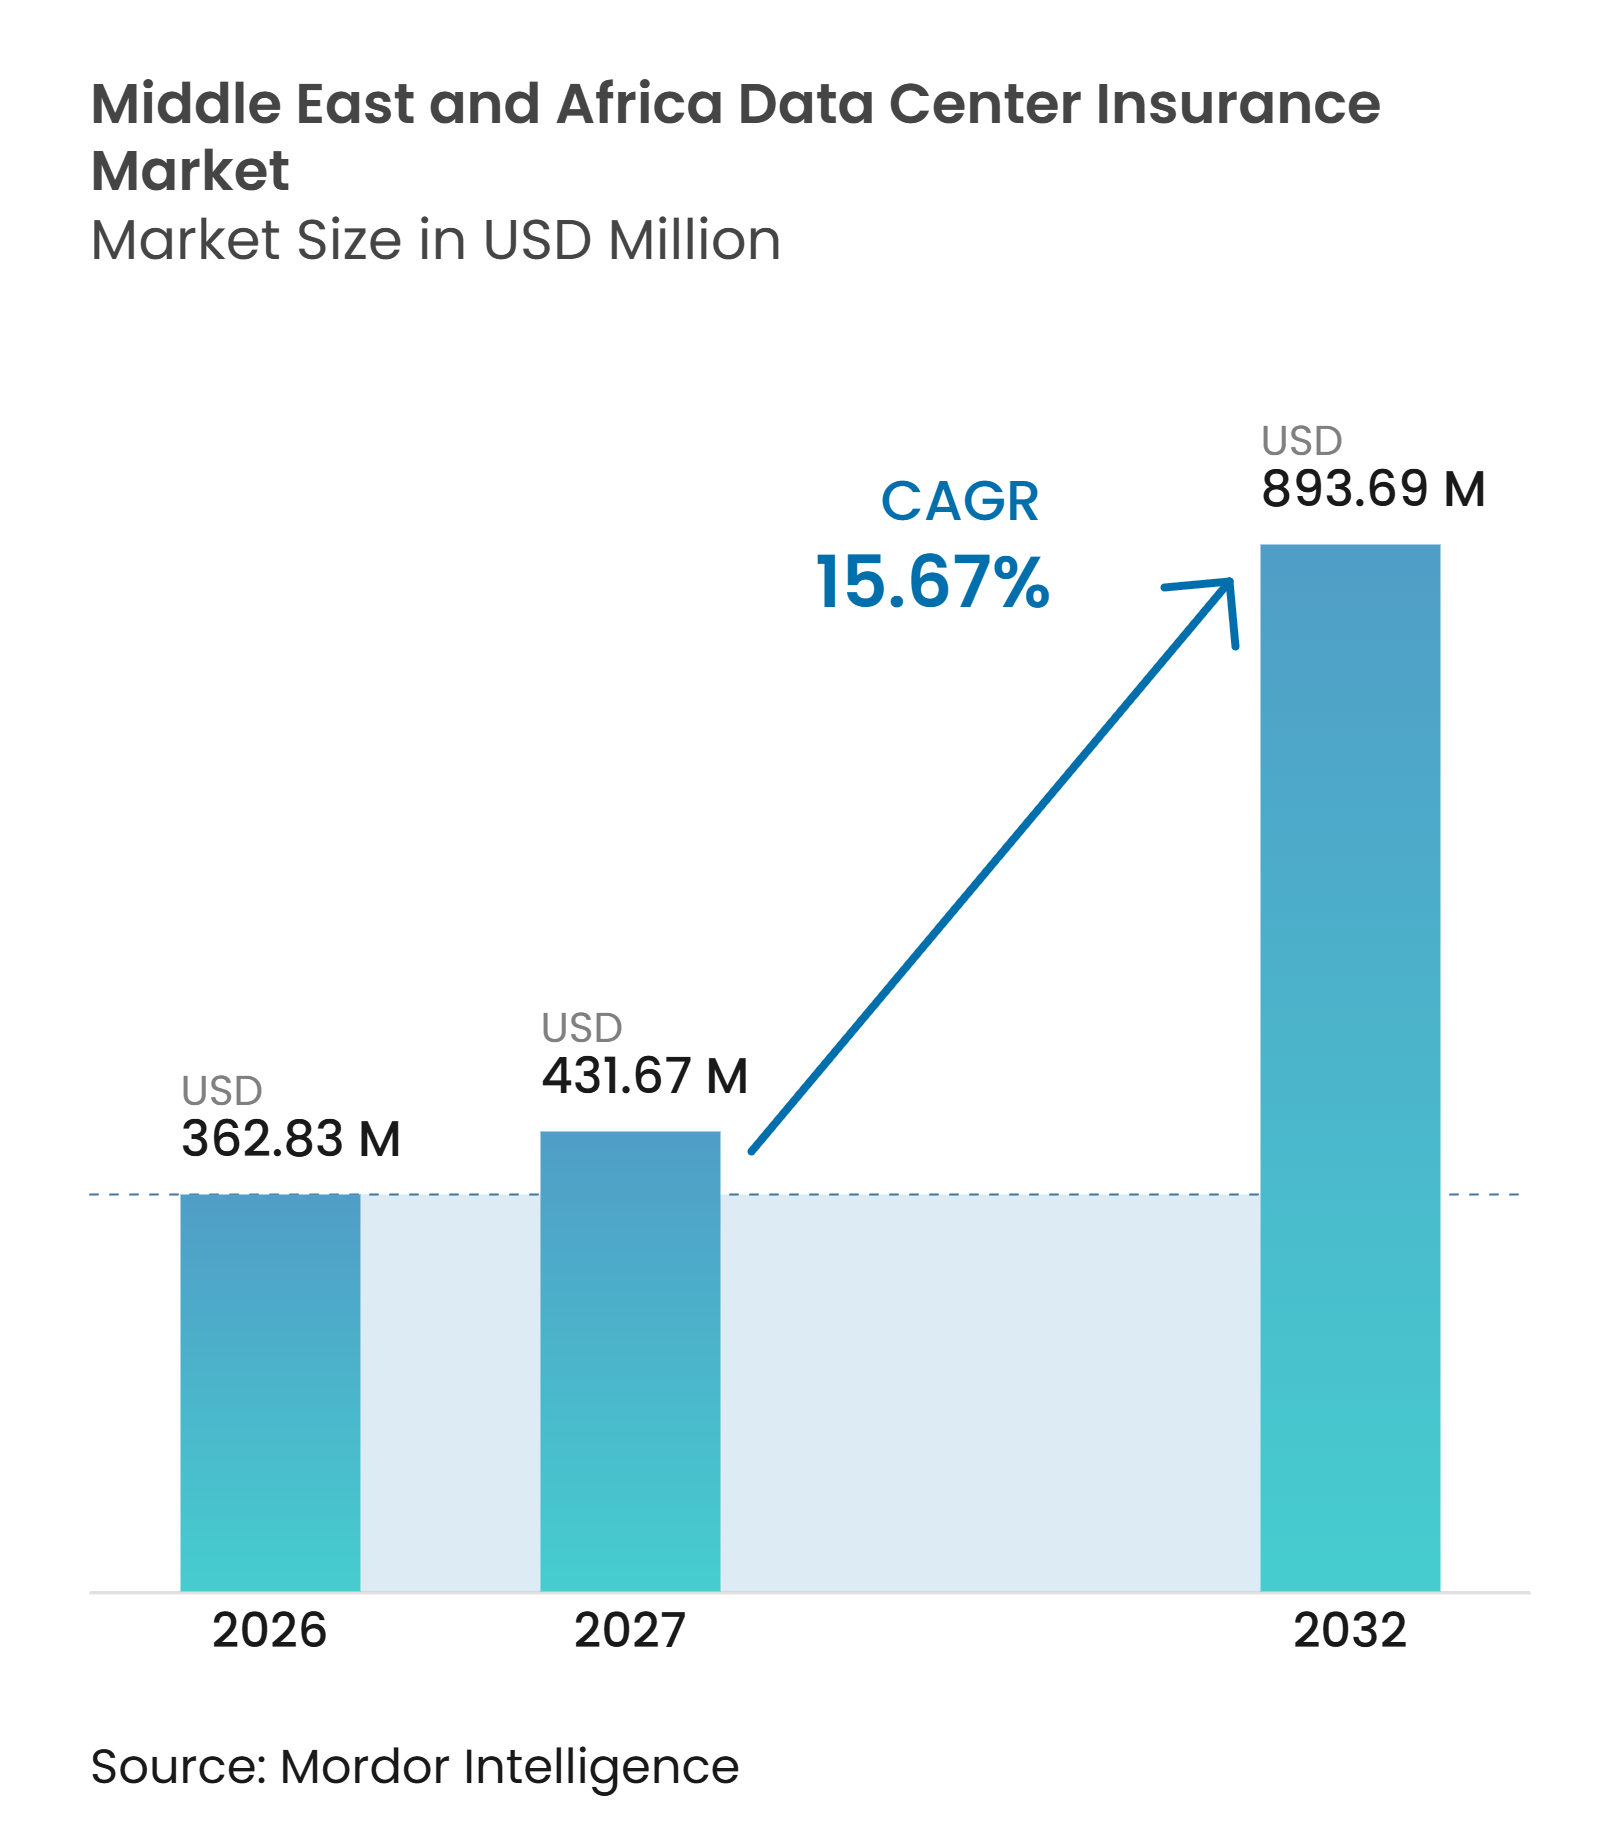
| Marktgröße im Basisjahr (2026) | 362.83 Millionen US-Dollar |
| Marktgröße (2027) | 431.67 Millionen US-Dollar |
| Marktgröße (2032) | 893.69 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Datencenter-Versicherungsmarkts im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße des Datencenter-Versicherungsmarkts im Nahen Osten und Afrika wurde im Jahr 2026 auf 362,83 Millionen USD geschätzt und soll von 427,24 Millionen USD im Jahr 2027 auf 893,69 Millionen USD bis 2032 wachsen, bei einer CAGR von 15,67 % während des Prognosezeitraums (2027–2032). Neue Hyperscale-Campusse erhöhen den versicherten Wert, der an einzelnen Standorten konzentriert ist, insbesondere dort, wo KI-Hardware, Flüssigkühlung und dedizierte Stromanlagen gemeinsam betrieben werden. Souveräne Hosting-Vorschriften in Saudi-Arabien und den Vereinigten Arabischen Emiraten verlagern Infrastrukturinvestitionen für viele globale Betreiber von einer freiwilligen Entscheidung hin zu einer lokalen Compliance-Anforderung. Dies schafft gleichzeitig Nachfrage nach Sach-, Bau-, Cyber- und Betriebsunterbrechungsschutz. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika sieht sich zudem einer komplexeren Risikoakkumulation gegenüber, da ein einzelnes Ereignis gemeinsam genutzte Strom-, Kühl-, Glasfaser-, Kundengeräte- und Serviceverpflichtungen beeinträchtigen kann. Versicherer, Makler und Rückversicherer reagieren darauf mit spezialisiertem Underwriting, Risikotechnik und Policengestaltungen, die kürzere Strafzeiträume bei Service-Level-Agreements berücksichtigen.
Wichtigste Erkenntnisse des Berichts
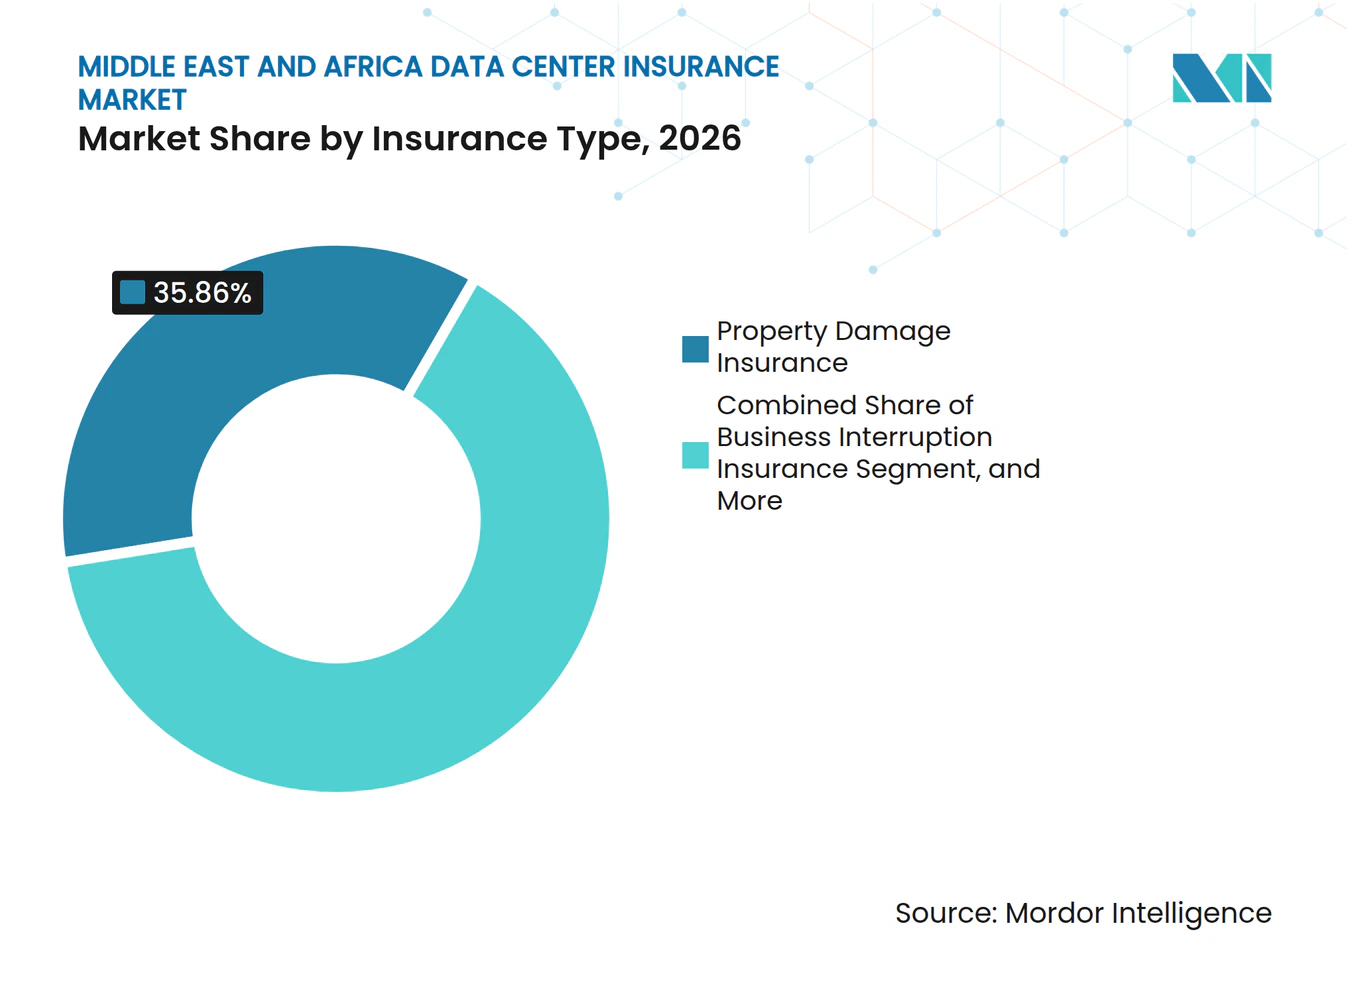
- Nach Versicherungsart hielt die Sachschadenversicherung im Jahr 2026 einen Marktanteil von 35,86 % am Datencenter-Versicherungsmarkt im Nahen Osten und Afrika, während die Cyber-Versicherung bis 2032 voraussichtlich mit einer CAGR von 16,43 % wachsen wird.
- Nach Deckungsstruktur entfielen im Jahr 2026 kombinierte Sach- und Betriebsunterbrechungspolicen auf 37,61 % des Marktes, während parametrische Versicherungen bis 2032 voraussichtlich mit einer CAGR von 16,24 % wachsen werden.
- Nach Risikoexposition entfiel auf elektrische und mechanische Geräteausfälle im Jahr 2026 ein Marktanteil von 21,72 %, während cyber-bedingte Betriebsunterbrechungen bis 2032 voraussichtlich mit einer CAGR von 16,62 % wachsen werden.
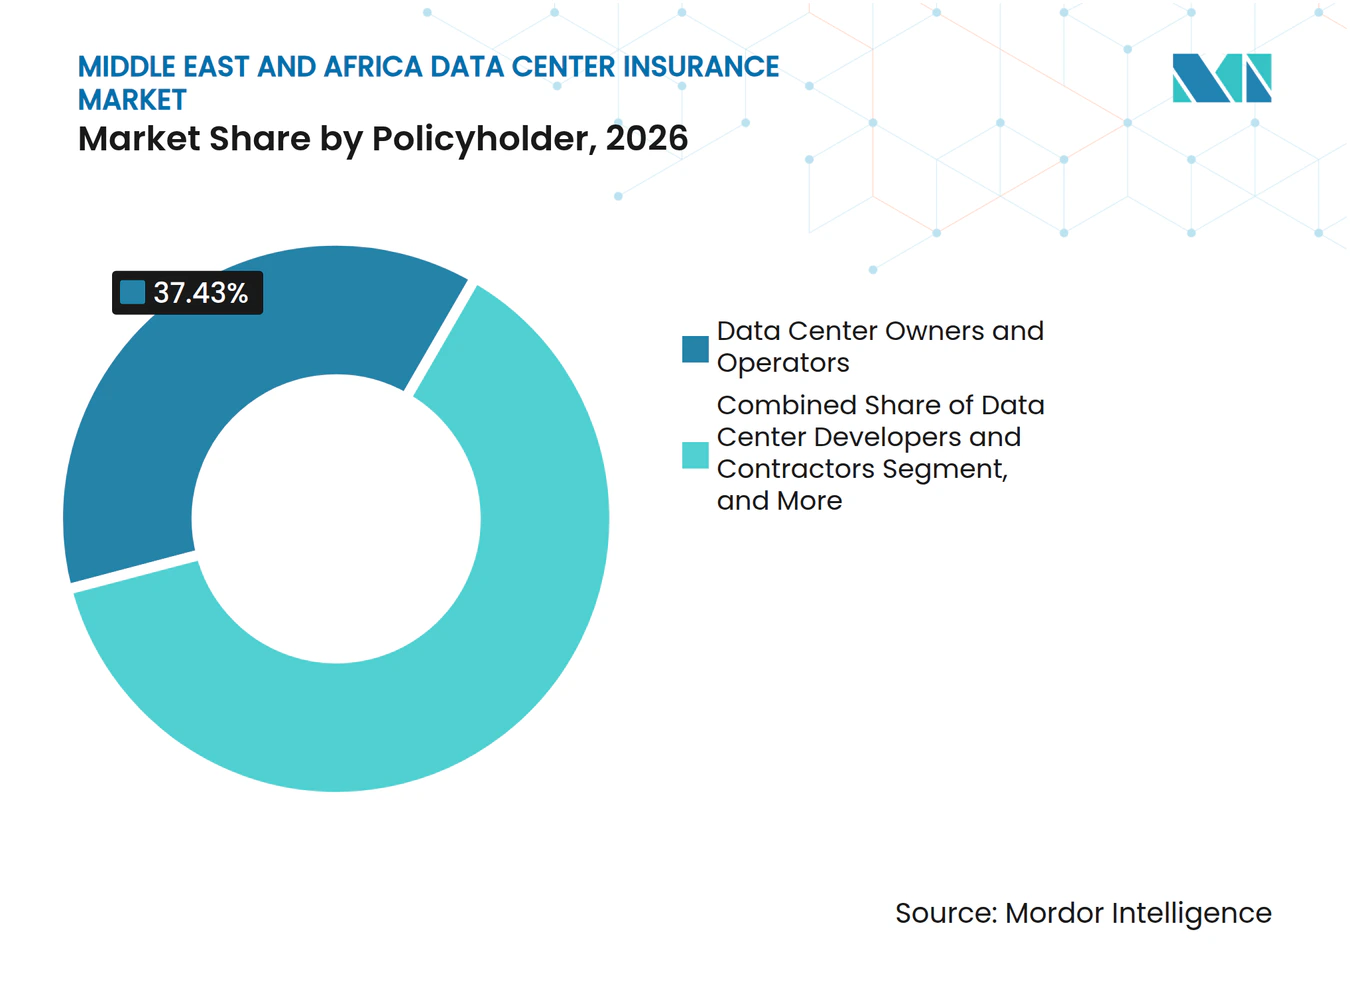
- Nach Versicherungsnehmer hielten Datencenter-Eigentümer und -Betreiber im Jahr 2026 einen Marktanteil von 37,43 %, während Cloud-Dienstleister voraussichtlich mit einer CAGR von 16,83 % bis 2032 wachsen werden.
- Nach Versicherungsvertriebskanal hielten Versicherungsmakler und -berater im Jahr 2026 einen Marktanteil von 55,24 %, während Managing General Agents und spezialisierte Underwriting-Agenturen voraussichtlich mit einer CAGR von 16,41 % bis 2032 wachsen werden.
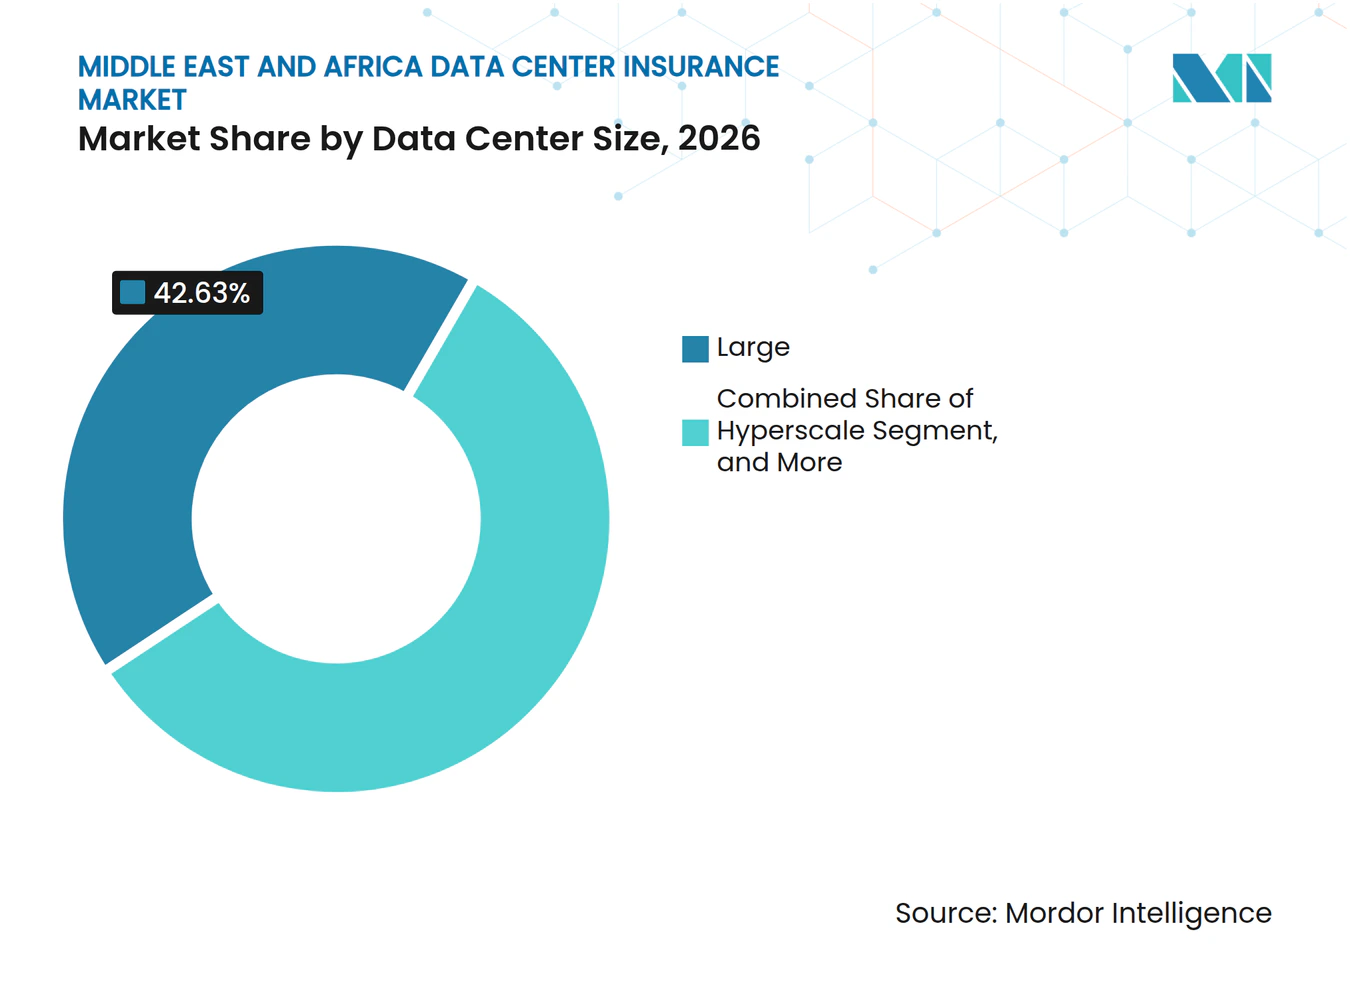
- Nach Datencenter-Größe entfielen auf große Datencenter im Jahr 2026 42,63 % des Marktes, während Hyperscale-Einrichtungen voraussichtlich mit einer CAGR von 16,87 % bis 2032 wachsen werden.
- Nach Datencenter-Typ hielt Colocation im Jahr 2026 einen Marktanteil von 44,26 %, während Cloud-Dienstleister voraussichtlich mit einer CAGR von 16,32 % bis 2032 wachsen werden.
- Nach Geografie hielten die Vereinigten Arabischen Emirate im Jahr 2026 einen Marktanteil von 27,63 % am Datencenter-Versicherungsmarkt im Nahen Osten und Afrika, während Saudi-Arabien voraussichtlich mit einer CAGR von 16,56 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cloud-, KI- und Investitionen in digitale Souveränität | +4.5% | Vereinigte Arabische Emirate und Saudi-Arabien, primär. Katar und Türkei, sekundär. | Mittelfristig (2–4 Jahre) |
| Ausbau der GCC-Datencenter-Kapazitäten | +3.8% | GCC-Kernregion, mit Ausstrahlungseffekten auf Nordafrika und Ostafrika. | Langfristig (≥ 4 Jahre) |
| Steigende Versicherungswerte und Komplexität des Lebenszyklus | +3.2% | Vereinigte Arabische Emirate und Saudi-Arabien, höchste Konzentration. Auswirkungen auf globale Lieferketten. | Kurzfristig (≤ 2 Jahre) |
| Wachsende Cyber- und Service-Level-Agreement-Exposition | +2.6% | Vereinigte Arabische Emirate, primäre Bedrohungsintensität. Saudi-Arabien, höhere Schadenschwere. | Kurzfristig (≤ 2 Jahre) |
| Integration erneuerbarer Energie und Eigenenergieerzeugung | +1.4% | Saudi-Arabien, einschließlich NEOM und Oxagon. Vereinigte Arabische Emirate, einschließlich Moro Hub. | Langfristig (≥ 4 Jahre) |
| Unterversicherte Edge-Infrastruktur in Afrika | +1.1% | Kenia, Marokko und Südafrika, mit Ausstrahlungseffekten auf Nigeria und Westafrika. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-, KI- und Investitionen in digitale Souveränität treiben strukturelle Nachfrage an
Souveräne Hosting-Anforderungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten machen eine Infrastruktur im Inland für viele multinationale Betreiber zur Compliance-Anforderung. Dies macht Versicherungen von Beginn an zu einem Teil des Projektbudgets, anstatt eine spätere finanzielle Entscheidung zu sein. Saudi-Arabien meldete, dass sein Datencenter-Sektor seit dem Start von Vision 2030 eine Versechsfachung erfahren hat, mit Investitionen von über 16 Milliarden SAR bzw. 4,26 Milliarden USD und mehr als 60 operativen Einrichtungen. Das Joint Venture von AMD, Cisco und Humain zielte auf 1 GW KI-Infrastruktur ab, mit einer geplanten Erstbereitstellung von 100 MW in Riad und Dammam im zweiten Quartal 2026. Hochdichtes Computing kombiniert wertvolle Hardware, spezialisierte Kühlung und lokale Stromsysteme an einem einzigen Risikostandort. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika benötigt daher umfassendere Programme, die Bau-, Sachschaden-, Geräteausfall-, Cyber-Ereignis- und Unterbrechungsschäden miteinander verknüpfen.
Der Ausbau der GCC-Datencenter-Kapazitäten schafft eine schrittweise wachsende Prämienbasis
Die GCC-Baupipeline schafft einen stetigen Fluss von Anlagen, die vor Aufnahme des kommerziellen Betriebs einer Deckung bedürfen. Center3 kündigte einen Plan über 10 Milliarden USD an, um bis 2030 eine Kapazität von 1 GW in Saudi-Arabien zu erreichen, nach bereits getätigten Investitionen von 3 Milliarden USD. Die Montageversicherung (Construction and Erection All-Risk) ist häufig das erste Versicherungsprodukt, das an solche Projekte geknüpft wird. Betriebliche Sach- und Betriebsunterbrechungsdeckung wird dann notwendig, wenn Inbetriebnahme und Kundennutzung voranschreiten. Die Abfolge schafft eine längere Beziehung zwischen Versicherern und Projekteigentümern als eine standardmäßige Jahresplatzierung. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika muss auch potenzielle Deckungslücken beim Übergang einer Anlage von der Bau- über die Test- zur Vollbetriebsphase adressieren.
Steigende Versicherungswerte und Komplexität des Lebenszyklus erfordern neue Underwriting-Ansätze
Die Versicherungswerte neuer Campusse verändern das Ausmaß der Schäden, auf die sich Versicherer vorbereiten müssen. Allianz Commercial stellte fest, dass Feuer für mehr als 50 % der Schadenschwere bei analysierten Datencenter-Schäden in Höhe von insgesamt 700 Millionen EUR (770 Millionen USD) verantwortlich war. Dieselbe Bewertung identifizierte Lieferzeiten von bis zu 80 Wochen für Schaltanlagen und 50 Wochen für Transformatoren. Verzögerungen dieser Länge können Unterbrechungsschäden nach einem physischen Ereignis verlängern, insbesondere in importabhängigen Märkten. FM Global aktualisierte seine Leitlinien für 2026 für KI-orientierte Einrichtungen und empfahl einen 2-stündigen Wandfeuerwiderstand für relevante batteriebezogene Risiken. Diese Bedingungen drängen den Datencenter-Versicherungsmarkt im Nahen Osten und Afrika zu detaillierten technischen Prüfungen und konservativeren Bewertungen des maximalen Schadens.
Wachsende Cyber- und Service-Level-Agreement-Exposition überholt die Policenentwicklung
Datencenter sind zunehmend auf vernetzte Stromsteuerungen, Kühlsysteme, Überwachungstools und Sicherheitsplattformen angewiesen. Niedrigere Preise geben Betreibern Spielraum, die Deckung zu verbessern, wenn ihr Risikoumfeld anspruchsvoller wird. Standardmäßige Wartezeiten bei Betriebsunterbrechungen passen nicht immer zu Service-Level-Agreement-Strafen, die bereits wenige Minuten nach einem Ausfall beginnen können. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika verzeichnet daher ein stärkeres Interesse an Cyber-, parametrischen und maßgeschneiderten Unterbrechungsschutzlösungen. Eine klarere Formulierung ist auch dort wichtig, wo ein Cyber-Ereignis mutmaßliche staatliche Aktivitäten oder einen Kriegsausschluss beinhalten kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Begrenzte Schadenshistorie für KI-fähige Einrichtungen | -0.5% | Global, am stärksten ausgeprägt in den Hyperscale-Segmenten Saudi-Arabiens und der Vereinigten Arabischen Emirate. | Mittelfristig (2–4 Jahre) |
| Akkumulationsrisiko über Strom-, Kühl- und Glasfaserabhängigkeiten | -0.4% | GCC-Kernregion, mit Ausstrahlungseffekten auf Südafrika und Kenia. | Langfristig (≥ 4 Jahre) |
| Ersatzlieferzeiten für Transformatoren und Datencenter-Ausrüstung | -0.3% | Globale Lieferkette, am stärksten ausgeprägt in importabhängigen Märkten des Nahen Ostens und Afrikas. | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige lokale Kapazitäten und regulatorische Fragmentierung | -0.2% | Afrika, primär. Kleinere GCC-Staaten, sekundär. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Schadenshistorie für KI-fähige Einrichtungen schränkt die versicherungsmathematische Preisgestaltung ein
KI-fähige Einrichtungen kombinieren Flüssigkühlung, hochdichte GPU-Systeme, standortgebundene Stromerzeugung und Batterie-Energiespeicherung in Konfigurationen, für die in der Region nur begrenzte Schadenshistorie vorliegt. Underwriter müssen sich daher stärker auf technische Bewertungen als auf ausgereifte versicherungsmathematische Daten stützen. Swiss Re erklärte, dass technische Bewertung und diszipliniertes Akkumulationsmanagement zentral für das nachhaltige Underwriting von KI-Datencenter-Risiken sind.[1] Vergleiche mit Stromerzeugung, Halbleiterfertigung oder Telekommunikation erfassen die kombinierten Cyber-, Sach- und Ertragsrisiken eines modernen Campus nicht vollständig. Versicherer setzen Sublimits, Ausschlüsse und Pflichtinspektionen ein, um dieser Unsicherheit zu begegnen. Dies kann die Kapazität einschränken oder den Aufwand erhöhen, der erforderlich ist, um komplexe Risiken im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika zu platzieren.
Akkumulationsrisiko über Strom-, Kühl- und Glasfaserabhängigkeiten belastet das Portfoliomanagement
Viele Mieter können auf dieselbe Strom-, Kühl- und Netzwerkinfrastruktur eines einzelnen Campus zurückgreifen. Ein einzelner Ausfall kann Sach-, Betriebsunterbrechungs-, Haftpflicht- und Cyber-Schäden bei mehreren Versicherungsnehmern verursachen. Allianz Commercial dokumentierte einzelne Hyperscale-Schäden im Bereich von 50 Millionen EUR bis 100 Millionen EUR (55 Millionen USD bis 110 Millionen USD) aus Kühl- und Stromvorfällen. Jazeera berichtete, dass mehr als 90 % der Datenkapazität zwischen Europa und Asien durch Unterseekabel im Roten Meer verläuft, einschließlich eines Korridors, der an seiner engsten Stelle 26 km breit ist. Diese Abhängigkeiten machen geografisch getrennte Einrichtungen stärker korreliert, als sie in einem Underwriting-Portfolio erscheinen mögen. Versicherer benötigen klare Transparenz über Gebäude-, Ausrüstungs-, Versorgungs- und Rückversicherungsplatzierungen, bevor sie hohe Limits gewähren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungsart:
Sachdeckung verankert die Nachfrage, während Cyber-Versicherung expandiertDie Sachschadenversicherung hielt im Jahr 2026 einen Marktanteil von 35,86 %. Diese Deckung bleibt zentral für den Datencenter-Versicherungsmarkt im Nahen Osten und Afrika, da neue Einrichtungen Schutz für Gebäude, Server, Elektroanlagen, Kühlgeräte und zugehörige Infrastruktur benötigen. Feuer ist besonders bedeutsam, da Allianz Commercial es als Hauptursache der Schadenschwere bei mehr als 50 % der analysierten Datencenter-Schadenwerte identifiziert hat. Betriebsunterbrechungsversicherung und Maschinenbruchversicherung bilden die zentralen angrenzenden Schichten eines konventionellen Programms. Ein Brand- oder Elektrounfall kann gleichzeitig Anlagen beschädigen und Kundendienste unterbrechen. Naturkatastrophenversicherung, allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung sowie Montageversicherung adressieren Risiken, die während des Baus und des Betriebs entstehen.
Die Cyber-Versicherung soll bis 2032 mit einer CAGR von 16,43 % wachsen. Diese Expansion spiegelt die betriebliche Abhängigkeit moderner Standorte von vernetzten Strom-, Kühl-, Zugangssteuerungs- und Überwachungssystemen wider. Das Uptime Institute berichtete, dass Stromprobleme 45 % der schwerwiegenden Ausfälle in seiner Umfrage von 2025 verursachten, während Kühlausfälle 14 % verursachten. Die Anforderungen der Nationalen Cybersicherheitsbehörde Saudi-Arabiens und die Regeln für kritische Infrastrukturen der Vereinigten Arabischen Emirate erhöhen die Aufmerksamkeit für dokumentierte Cyber-Kontrollen. Das Segment wird auch durch die Nachfrage nach Deckungen gestützt, die auf Betriebsunterbrechungen und nicht nur auf Datenverluste reagieren. Die Datencenter-Versicherungsbranche im Nahen Osten und Afrika bewegt sich daher auf Policenformulierungen zu, die cyber-physische Verbindungen anerkennen.



Nach Deckungsstruktur:
Kombinierte Policen führen, während parametrische Deckung dem Servicerisiko begegnetKombinierte Sach- und Betriebsunterbrechungspolicen hielten im Jahr 2026 einen Marktanteil von 37,61 %. Dies ist die führende Deckungsstruktur im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika. Die Struktur verbindet physische Schäden mit dem Einkommensverlust, der auf ein Strom-, Kühl- oder Brandereignis folgt. Sie eignet sich für Betreiber mit hohen Verfügbarkeitsverpflichtungen und einer begrenzten Toleranz für Streitigkeiten zwischen separaten Versicherern. Eigenständige Policen bleiben für kleinere Betreiber relevant, deren Risikoprofil kein komplexes Programm erfordert. Paketpolicen und Captive- sowie Selbstversicherungsvereinbarungen bieten größeren Organisationen zusätzliche Optionen, wenn sie über ausreichendes Prämienvolumen und Risikomanagementfähigkeiten verfügen. Der kombinierte Ansatz kann auch Schadenkoordinationsprobleme bei einem größeren Ausfall reduzieren.
Parametrische Versicherungen sollen bis 2032 mit einer CAGR von 16,24 % wachsen. Sie adressieren eine Lücke zwischen konventionellen Wartezeiten bei Betriebsunterbrechungen und Service-Level-Agreement-Strafen, die kurz nach Beginn einer Ausfallzeit einsetzen können. Descartes Underwriting brachte im Januar 2026 ein Produkt auf den Markt, das bis zu 140 Millionen USD pro Police für bestimmte Naturkatastrophenauslöser bietet. Parametrix sammelte im Dezember 2025 27 Millionen USD ein, um eine Service-Level-Agreement-Verletzungsversicherung zu skalieren, die von mehr als 20 Lloyd's-Syndikaten unterstützt wird. Lockton und Parametrix schlossen im Juni 2025 auch eine Partnerschaft für Datencenter-Service-Level-Agreement-Versicherungen. Diese Produkte können Finanzierungsgespräche unterstützen, wenn Kreditgeber Nachweise benötigen, dass ausfallzeitbezogene Verpflichtungen abgedeckt wurden.
Nach Risikoexposition:
Geräteausfall führt, während Cyber-Störungen an Bedeutung gewinnenElektrische und mechanische Geräteausfälle entfielen im Jahr 2026 auf 21,72 % des Marktes. Die Exposition ist eine wesentliche Überlegung im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika, da Stromversorgungssysteme und Kühlgeräte für den kontinuierlichen Standortbetrieb zentral sind. Die Umfrage des Uptime Institute von 2025 verknüpfte 45 % der schwerwiegenden Ausfälle mit Stromversorgungsproblemen und 14 % mit Kühlausfällen. Feuer und Explosion bleiben bedeutsam, da hochdichte Bereitstellungen Lithium-Ionen-Batteriesysteme verwenden können. Die aktualisierte Leitlinie von FM Global adressiert diese Exposition durch stärkere Brandschutzpraktiken. Überschwemmungen, Stürme, Erdbeben und andere geophysikalische Gefahren fügen standortspezifische Anforderungen in der gesamten Region hinzu.
Cyber-bedingte Betriebsunterbrechungen sollen bis 2032 mit einer CAGR von 16,62 % wachsen. Vernetzte Betriebstechnologie erhöht die Anzahl der Systeme, die von einem Cyber-Vorfall betroffen sein können. Drittpartei- und Lieferkettenstörungen werden ebenfalls relevanter, da Betreiber miteinander verbundene Cloud- und Colocation-Kunden bedienen. Das ECC-1:2018-Rahmenwerk der Nationalen Cybersicherheitsbehörde in Saudi-Arabien und die NESA-Standards in den Vereinigten Arabischen Emiraten legen Sicherheitserwartungen fest, die das Underwriting beeinflussen. Compliance-Nachweise können Teil des Underwriting-Prozesses werden, bevor Versicherer der Deckung eines Standorts zustimmen. Dies unterstützt einen formaleren Risikotransfer und erhöht gleichzeitig die Qualitätsschwelle für Versicherungsnehmer.
Nach Versicherungsnehmer:
Eigentümer generieren aktuelle Nachfrage, während Cloud-Anbieter voranschreitenDatencenter-Eigentümer und -Betreiber hielten im Jahr 2026 einen Marktanteil von 37,43 %. Diese Organisationen müssen sicherstellen, dass der physische Campus vorhanden ist, und müssen häufig Kreditgeberanforderungen erfüllen, bevor eine Finanzierung in Anspruch genommen werden kann. Colocation-Anbieter bilden eine weitere wichtige Gruppe, da sie Mieterhaftung, gemeinsam genutzte Infrastruktur und mehrere Kundendienstverpflichtungen verwalten. Datencenter-Entwickler und Auftragnehmer benötigen Deckung während der Bauphase, wenn sich die Schadensursachen von denen betrieblicher Vorfälle unterscheiden. Ausrüstungs- und Dienstleistungsanbieter sind mit Technologiefehlern, Unterlassungen und Produkthaftungsrisiken konfrontiert, da die Hardwarewerte pro Rack steigen. Zusammen schaffen diese Versicherungsnehmer Nachfrage über Bau-, Sach-, Haftpflicht- und Betriebsunterbrechungslinien im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika.
Cloud-Dienstleister sollen bis 2032 mit einer CAGR von 16,83 % wachsen. Souveräne Cloud-Anforderungen ermutigen globale Plattformen, inländische Kapazitäten aufzubauen, anstatt Kunden nur aus Offshore-Regionen zu bedienen. Microsoft, AWS, Google Cloud und Oracle haben sich zu Cloud-Regionen im GCC verpflichtet, was formalere Versicherungsprogrammanforderungen unterstützt. Diese Anbieter verwenden häufig standardisierte globale Programme, die einer lokalen Anpassung bedürfen. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika profitiert davon, da eine neue Cloud-Region ab dem Start eine vollständige Versicherungsplatzierung erfordern kann. Versicherer mit bestehenden Cloud-Beziehungen können auf diese Nachfrage schneller reagieren.

Nach Versicherungsvertriebskanal:
Makler führen, während spezialisierte Agenturen an Boden gewinnenVersicherungsmakler und -berater hielten im Jahr 2026 einen Marktanteil von 55,24 %. Komplexe Programme können Sach-, Bau-, Cyber-, Haftpflicht- und parametrische Deckung für einen einzelnen Campus umfassen. Aon, Marsh, Lockton, Howden und Willis Towers Watson unterhalten dedizierte Datencenter-Kompetenzen, die diese Arbeit unterstützen. Direktversicherung bleibt für mittelgroße Betreiber mit einfacheren Anforderungen relevant. Rückversicherungsgestützte Programme sind für große Einrichtungen wichtig, deren Werte die Nettoeigenbehaltung eines Erstversicherers übersteigen. Makler haben daher eine wichtige Koordinierungsrolle im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika.
Managing General Agents und spezialisierte Underwriting-Agenturen sollen bis 2032 mit einer CAGR von 16,41 % wachsen. Diese Unternehmen können Policenformulierungen, Inspektionsprotokolle und Schadensprozesse für KI-fähige Standorte entwickeln. Ihre Rolle wächst, da sich technisches Underwriting-Know-how bei traditionellen Versicherern ungleichmäßig entwickelt. Howden berichtete, dass seine Baurisiko-Arbeit KI-gestützte Terminplananalysen zur Identifizierung von Projektverzögerungen umfasst.[2] Spezialisierte Agenturen können ähnliche technische Werkzeuge einsetzen, um sich ändernde Werte und Übergaberisiken zu bewerten. Ihr Wachstum spiegelt die Nachfrage nach Risikoberatung wider, die über den Preisvergleich hinausgeht. Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika wird voraussichtlich Vertriebspartner belohnen, die lokale Kunden mit internationalen Kapazitäten verbinden können.
Nach Datencenter-Größe:
Große Einrichtungen halten das Volumen, während Hyperscale-Standorte expandierenGroße Datencenter hielten im Jahr 2026 einen Marktanteil von 42,63 %. Etablierte Unternehmens- und Colocation-Campusse in Dubai, Abu Dhabi, Riad und Johannesburg geben Underwritern zumindest eine gewisse Schadenshistorie und technische Referenzpunkte. Mittelgroße Einrichtungen bedienen regionale Unternehmen und Cloud-Betreiber in Märkten wie der Türkei, Marokko und Katar. Kleine Einrichtungen unterstützen Edge-Bereitstellungen in sekundären afrikanischen Städten und kleineren GCC-Standorten. Ihre individuellen Ausrüstungs- und Kühlschäden mögen bescheiden sein, können sich aber bei Aggregation zu bedeutenden Portfoliokosten summieren. Jede Größenklasse erfordert Versicherungslimits und Risikotechnik, die mit ihrem Betriebsmodell im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika übereinstimmen.
Hyperscale-Einrichtungen sollen bis 2032 eine CAGR von 16,87 % verzeichnen. Ihr Wachstum ist mit nationalen KI-Programmen und großen Cloud-Bereitstellungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten verbunden. Blackstone und Humain kündigten im Oktober 2025 eine anfängliche Partnerschaft über 3 Milliarden USD über AirTrunk an, um Datencenter in Saudi-Arabien zu entwickeln. Diese Standorte kombinieren hochwertige Rechenausrüstung, Flüssigkühlung, lokale Stromerzeugung und intensive Serviceverpflichtungen. Begrenzte regionale Schadenerfahrung bedeutet, dass Underwriter die auf technischen Bewertungen basierende Maximalschadenanalyse betonen müssen. Dies kann die Bedeutung der fakultativen Rückversicherung und maßgeschneiderter Risikokontrollen im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika erhöhen.
Nach Datencenter-Typ:
Colocation hält die Basis, während Cloud-Anbieter skalierenColocation hielt im Jahr 2026 einen Marktanteil von 44,26 %. Das Modell ist in den Vereinigten Arabischen Emiraten und Saudi-Arabien gut etabliert, wo Betreiber mehrere Kunden aus gemeinsam genutzten Einrichtungen bedienen. Mieter-eigene Ausrüstung, gemeinsame Versorgungsausfälle und Service-Level-Agreement-Haftung erfordern spezifische Policenbestimmungen. Unternehmens- und Edge-Datencenter bedienen Regierungsbehörden, Finanzinstitute und regulierte Unternehmen, die lokale Rechenkapazität benötigen. Ihr Versicherungsbedarf umfasst traditionelle Sach- und Haftpflichtdeckung mit wachsenden Cyber-Anforderungen. Colocation bleibt daher eine wesentliche Quelle für Prämien und spezialisierte Beratungsarbeit für den Datencenter-Versicherungsmarkt im Nahen Osten und Afrika.
Cloud-Dienstleister sollen bis 2032 mit einer CAGR von 16,32 % wachsen. Das Segment profitiert von denselben souveränen Hosting-Anforderungen, die den lokalen Hyperscale-Bau unterstützen. G42 startete im Januar 2026 sein Digital Embassies Framework, um souveräne Datenspeicherungs- und Rechenarrangements für Partnerstaaten anzubieten. Cloud-Einrichtungen können Regierungs- und Geschäftsnutzer bedienen, deren Daten regulatorische oder diplomatische Bedeutung haben. Ein physischer Vorfall an einem Standort kann daher mehrere Kunden- und Regulierungsfolgen haben. Versicherer entwickeln spezifischere Ansätze, anstatt sich nur auf standardmäßige gewerbliche Sachversicherungsformulierungen zu verlassen.
Geografische Analyse
Vereinigte Arabische Emirate
Die Vereinigten Arabischen Emirate hielten im Jahr 2026 einen Marktanteil von 27,63 % am regionalen Markt. Die Konzentration digitaler Infrastruktur unterstützt die Nachfrage nach großen Sach-, Cyber- und Unterbrechungsprogrammen. Der Stargate-UAE-Campus verbindet G42 mit OpenAI, Nvidia, Oracle und SoftBank und fügt eine potenzielle hochwertige versicherte Konzentration hinzu. Die nationale Cybersicherheitsstrategie der VAE, die Smart-Dubai-Regeln und die NESA-Standards prägen die Erwartungen an Betreiberkontrollen.
Saudi-Arabien
Saudi-Arabien soll bis 2032 eine CAGR von 16,56 % verzeichnen. Seine Baupipeline erfordert internationale Versicherungskapazitäten für Sach-, Ausrüstungs-, Cyber- und Unterbrechungsrisiken. Der 10-Milliarden-USD-Plan von Center3 und die 1-GW-Initiative von AMD, Cisco und Humain zeigen das Ausmaß der geplanten Infrastruktur. Das NCA-ECC-1:2018-Rahmenwerk beeinflusst die Cyber-Kontrollen, die von Betreibern kritischer Infrastrukturen erwartet werden. Erneuerbare Energie am geplanten Oxagon-Campus führt zusätzliche Sach-Underwriting-Überlegungen für den Datencenter-Versicherungsmarkt im Nahen Osten und Afrika ein.
Katar, Türkei, Marokko, Kenia und Südafrika
Katar gewinnt nach dem langfristigen 8-MW-Mietvertrag von MEEZA mit einem globalen Hyperscaler an Aufmerksamkeit. Die Türkei verfügt über eine entwickelte Colocation-Basis und 76 operative Datencenter. Marokko und Senegal ziehen Kapital durch das 90-Millionen-USD-Joint-Venture von AIIM mit N+ONE an.[3] Südafrika bleibt ein regionaler Referenzmarkt für Risikotechnik, da es AWS-, Microsoft-Azure- und Teraco-Einrichtungen beherbergt. Diese Märkte benötigen Underwriting, das lokale Strom-, Konnektivitäts-, Überschwemmungs- und Regulierungsbedingungen widerspiegelt. Parametrische Produkte und gezielte Technik können dort helfen, wo konventionelle Kapazitäten begrenzt sind.
Wettbewerbslandschaft
Marktkonzentration
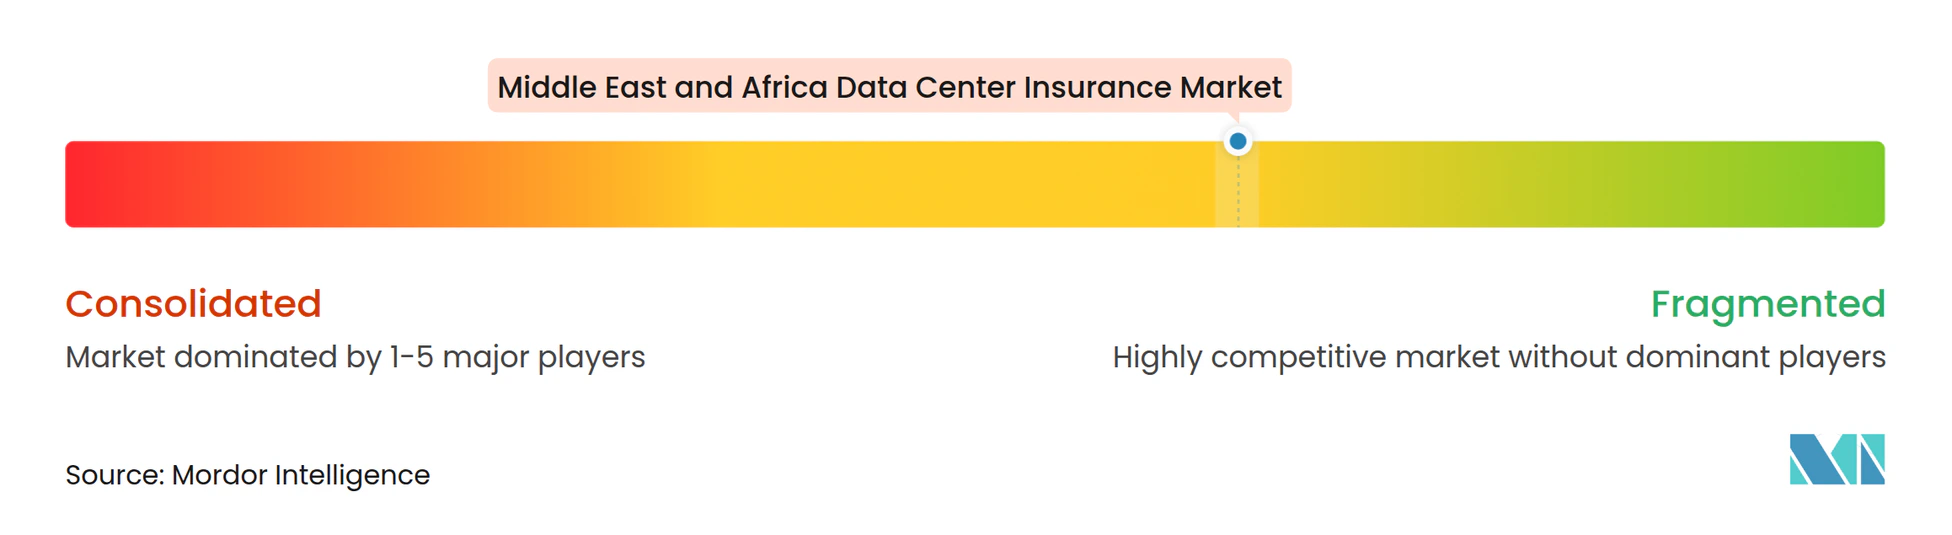
Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika ist unter Maklern mäßig konzentriert und unter Versicherern stärker fragmentiert. Aon, Marsh, Lockton, Howden und Willis Towers Watson platzieren viele große Konten, da sie mehrschichtige Programme gestalten und auf internationale Märkte zugreifen können. Zurich, Allianz, AIG, Chubb, FM Insurance, Beazley, AXA und QBE konkurrieren um Erstschichten. Munich Re, Swiss Re und Lloyd's-Syndikate helfen dabei, Rückversicherungskapazitäten für hochwertige Standorte bereitzustellen.
Der Wettbewerb konzentriert sich zunehmend auf Risikodienstleistungen und nicht nur auf den Preis. Marsh startete im Juli 2025 Datencenter-Versicherungs- und Risikomanagementdienste über den gesamten Datencenter-Lebenszyklus. Lockton veröffentlichte einen MENA-Datencenter-Lebenszyklus-Risiko- und Resilienz-Hub zur Unterstützung von Projekt- und Betriebsrisikoentscheidungen. Howden kooperierte mit Foresight, um KI-gestützte Terminplananalysen auf Bauprogramme anzuwenden. FM Insurance nutzt seine Schadenerfahrung, um Empfehlungen zu Feuer und Flüssigkühlung zu informieren.
Mittelgroße afrikanische Colocation-Betreiber können Serviceverpflichtungen haben, aber nicht ausreichend Prämienvolumen, um auf komplexe internationale Programme zugreifen zu können. Cyber-physische Formulierungen, die IT- und Betriebstechnologieereignisse unter einer einzigen Police adressieren, entwickeln sich in GCC-Märkten noch weiter. Captive-Vereinbarungen entstehen ebenfalls, da große Betreiber erwägen, ausgewählte Risiken selbst zu tragen. Africa Reinsurance Corporation und Africa Specialty Risks Limited bieten lokal fokussiertes Wissen durch Co-Underwriting- und Fronting-Strukturen. Die Leitlinien der Lloyd's Market Association und die Schadensverhütungsstandards von FM Global beeinflussen weiterhin die Underwriting-Praktiken in Ermangelung eines einzigen MEA-spezifischen technischen Standards.
Branchenführer im Datencenter-Versicherungsmarkt im Nahen Osten und Afrika
-
Aon plc
-
Marsh & McLennan Companies, Inc.
-
Willis Towers Watson Public Limited Company
-
Lockton Companies, LLC
-
Howden Broking Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Datencenter-Versicherungsmarkt im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Aon plc
- Marsh & McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- Lockton Companies, LLC
- Howden Broking Group Limited
- Zurich Insurance Group AG
- Allianz SE
- American International Group, Inc.
- Chubb Limited
- FM Insurance Company Limited
- Starr International Company, Inc.
- Liberty Mutual Holding Company Inc.
- AXA SA
- QBE Insurance Group Limited
- Beazley plc
- Munich Reinsurance Company
- Swiss Re Ltd
- Lloyd’s
- Africa Reinsurance Corporation
- Saudi Reinsurance Company
- Kuwait Reinsurance Company K.S.C.P.
- Oman Reinsurance Company SAOC
- Africa Specialty Risks Limited
- The Fidelis Partnership
Neueste Industrielle Entwicklungen in Datencenter-Versicherungsmarkt im Nahen Osten und Afrika
- August 2026: Allianz Commercial veröffentlichte seinen Bericht über Baurisiken und Schadentrends bei Datacentern, basierend auf der Analyse von rund 700 Millionen EUR (770 Millionen USD) an Versicherungsbranchenschäden, und bestätigte Feuer als Haupttreiber der Schadenschwere sowie Gerätelieferzeiten von bis zu 80 Wochen für Schaltanlagen und 50 Wochen für Transformatoren als wesentliche Verstärker des Betriebsunterbrechungsrisikos für Betreiber in importabhängigen MEA-Märkten.
- Juli 2026: Das Swiss Re Institute veröffentlichte Sigma-Erkenntnisse zur Versicherung von KI-Datencenter-Risiken und prognostizierte, dass die globalen Datencenter-Versicherungsprämien von 10,6 Milliarden USD auf 24,2 Milliarden USD bis 2030 wachsen werden, wobei die zentrale Underwriting-Herausforderung auf versicherten Einzelcampus-Werten liegt, die 20 Milliarden USD übersteigen können und die kein einzelner Versicherer mit traditionellen Konzentrationsmanagement-Rahmenwerken in voller Höhe zeichnen kann.
- März 2026: Das SANS Institute veröffentlichte die GCC-Cybersicherheits-Bedrohungslandschaft-CXO-Prioritäten-Umfrage, die 200 leitende Entscheidungsträger in der Region abdeckte. Die Umfrage ergab, dass Ransomware (19 %) und Malware-Angriffe (16 %) die höchsten Anstiege im Jahresvergleich verzeichneten, wobei die Daten direkt die Schadenhäufigkeitsannahmen der Underwriter für GCC-Cyber-Versicherungsprogramme informieren, die an Datencenter geknüpft sind.
- Januar 2026: Descartes Underwriting brachte eine parametrische Versicherungsproduktpalette für Datencenter weltweit auf den Markt, die flexible Kapazitäten von bis zu 140 Millionen USD pro Police gegen Naturkatastrophenauslöser einschließlich Erdbeben, konvektiver Stürme und Überschwemmungen bietet und darauf ausgelegt ist, die Lücke zwischen standardmäßigen Wartezeiten bei Betriebsunterbrechungen und SLA-Strafzeiträumen für Betreiber weltweit, einschließlich in MENA, zu schließen.
Berichtsumfang des Datencenter-Versicherungsmarkts im Nahen Osten und Afrika
Der Datencenter-Versicherungsmarkt im Nahen Osten und Afrika bietet Risikotransfer- und Deckungslösungen, die auf den Schutz digitaler Infrastruktur zugeschnitten sind. Er umfasst Policen für Sachschäden, Betriebsunterbrechung, Cyber-Haftpflicht, Maschinenbruch, politische Gewalt und Baurisiken im Zusammenhang mit Datencenter-Einrichtungen in der Region.
Der Bericht über den Datencenter-Versicherungsmarkt im Nahen Osten und Afrika ist segmentiert nach Versicherungsarten (Sachschadenversicherung, Betriebsunterbrechungsversicherung, Maschinenbruchversicherung, Cyber-Versicherung, Naturkatastrophenversicherung, allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung, Montageversicherung und sonstige Versicherungsarten), Deckungsstruktur (eigenständige Policen, kombinierte Sach- und Betriebsunterbrechungspolicen, Paketpolicen, parametrische Versicherung und Captive- sowie Selbstversicherungsvereinbarungen), Risikoexposition (Feuer und Explosion, elektrische und mechanische Geräteausfälle, Stromversorgungsunterbrechung, Überschwemmung und Wasserschäden, Stürme und schweres Wetter, Erdbeben und andere geophysikalische Gefahren, cyber-bedingte Betriebsunterbrechung sowie Drittpartei- und Lieferkettenstörung), Versicherungsnehmer (Datencenter-Eigentümer und -Betreiber, Colocation-Anbieter, Cloud-Dienstleister, Datencenter-Entwickler und Auftragnehmer sowie Datencenter-Ausrüstungs- und Dienstleistungsanbieter), Versicherungsvertriebskanal (Direktversicherung, Versicherungsmakler und -berater, Managing General Agents und spezialisierte Underwriting-Agenturen sowie rückversicherungsgestützte Versicherungsprogramme), Datencenter-Größe (klein, mittel, groß und Hyperscale), Datencenter-Typ (Colocation, Cloud-Dienstleister (CSPs) sowie Unternehmens- und Edge-Datencenter) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Türkei, übriger Naher Osten, Südafrika, Kenia, Marokko und übriges Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sachschadenversicherung |
| Betriebsunterbrechungsversicherung |
| Maschinenbruchversicherung |
| Cyber-Versicherung |
| Naturkatastrophenversicherung |
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung |
| Montageversicherung |
| Sonstige Versicherungsarten |
| Eigenständige Policen |
| Kombinierte Sach- und Betriebsunterbrechungspolicen |
| Paketpolicen |
| Parametrische Versicherung |
| Captive- und Selbstversicherungsvereinbarungen |
| Feuer und Explosion |
| Elektrische und mechanische Geräteausfälle |
| Stromversorgungsunterbrechung |
| Überschwemmung und Wasserschäden |
| Stürme und schweres Wetter |
| Erdbeben und andere geophysikalische Gefahren |
| Cyber-bedingte Betriebsunterbrechung |
| Drittpartei- und Lieferkettenstörung |
| Datencenter-Eigentümer und -Betreiber |
| Colocation-Anbieter |
| Cloud-Dienstleister |
| Datencenter-Entwickler und Auftragnehmer |
| Datencenter-Ausrüstungs- und Dienstleistungsanbieter |
| Direktversicherung |
| Versicherungsmakler und -berater |
| Managing General Agents und spezialisierte Underwriting-Agenturen |
| Rückversicherungsgestützte Versicherungsprogramme |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstleister (CSPs) |
| Unternehmens- und Edge-Datencenter |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Marokko | |
| Übriges Afrika |
| Nach Versicherungsart | Sachschadenversicherung | |
| Betriebsunterbrechungsversicherung | ||
| Maschinenbruchversicherung | ||
| Cyber-Versicherung | ||
| Naturkatastrophenversicherung | ||
| Allgemeine Haftpflicht- und Drittpartei-Haftpflichtversicherung | ||
| Montageversicherung | ||
| Sonstige Versicherungsarten | ||
| Nach Deckungsstruktur | Eigenständige Policen | |
| Kombinierte Sach- und Betriebsunterbrechungspolicen | ||
| Paketpolicen | ||
| Parametrische Versicherung | ||
| Captive- und Selbstversicherungsvereinbarungen | ||
| Nach Risikoexposition | Feuer und Explosion | |
| Elektrische und mechanische Geräteausfälle | ||
| Stromversorgungsunterbrechung | ||
| Überschwemmung und Wasserschäden | ||
| Stürme und schweres Wetter | ||
| Erdbeben und andere geophysikalische Gefahren | ||
| Cyber-bedingte Betriebsunterbrechung | ||
| Drittpartei- und Lieferkettenstörung | ||
| Nach Versicherungsnehmer | Datencenter-Eigentümer und -Betreiber | |
| Colocation-Anbieter | ||
| Cloud-Dienstleister | ||
| Datencenter-Entwickler und Auftragnehmer | ||
| Datencenter-Ausrüstungs- und Dienstleistungsanbieter | ||
| Nach Versicherungsvertriebskanal | Direktversicherung | |
| Versicherungsmakler und -berater | ||
| Managing General Agents und spezialisierte Underwriting-Agenturen | ||
| Rückversicherungsgestützte Versicherungsprogramme | ||
| Nach Datencenter-Größe | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Datencenter-Typ | Colocation | |
| Cloud-Dienstleister (CSPs) | ||
| Unternehmens- und Edge-Datencenter | ||
| Nach Geografie | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Marokko | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Nachfrage nach Datencenter-Versicherungen im Nahen Osten und Afrika?
Der regionale Markt wird für 2027 auf 427,24 Millionen USD geschätzt und soll bis 2032 einen Wert von 893,69 Millionen USD erreichen, bei einer CAGR von 15,67 %.
Was treibt die Nachfrage nach Datencenter-Versicherungen im Nahen Osten und Afrika an?
KI-Infrastrukturinvestitionen, souveräne Hosting-Anforderungen, der Ausbau der GCC-Kapazitäten, höhere Ausrüstungswerte und Cyber-Exposition erhöhen den Bedarf an spezialisierter Deckung.
Welche Versicherungsart hat den größten Anteil am Datencenter-Versicherungsmarkt im Nahen Osten und Afrika?
Die Sachschadenversicherung hält mit 35,86 % im Jahr 2026 den größten Anteil, was den Wert physischer Anlagen und die Bedeutung von Feuer- und Geräteschutz widerspiegelt.
Welches Segment soll im Bereich Datencenter-Versicherung am schnellsten wachsen?
Hyperscale-Einrichtungen sollen bis 2032 mit einer CAGR von 16,87 % wachsen, dicht gefolgt von Cloud-Dienstleistern mit 16,83 %.
Warum wird parametrische Versicherung für Datencenter-Betreiber relevant?
Parametrische Deckung kann auf definierte Ausfallauslöser reagieren und Service-Level-Agreement-Strafen adressieren, die früher einsetzen als standardmäßige Betriebsunterbrechungsdeckungen reagieren.
Welches Land führt die Nachfrage nach Datencenter-Versicherungen in der Region an?
Die Vereinigten Arabischen Emirate führen mit einem Marktanteil von 27,63 % im Jahr 2026, während Saudi-Arabien mit einer CAGR von 16,56 % bis 2032 voraussichtlich die am schnellsten wachsende Geografie sein wird.