
Taille et part du marché de l'assurance des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
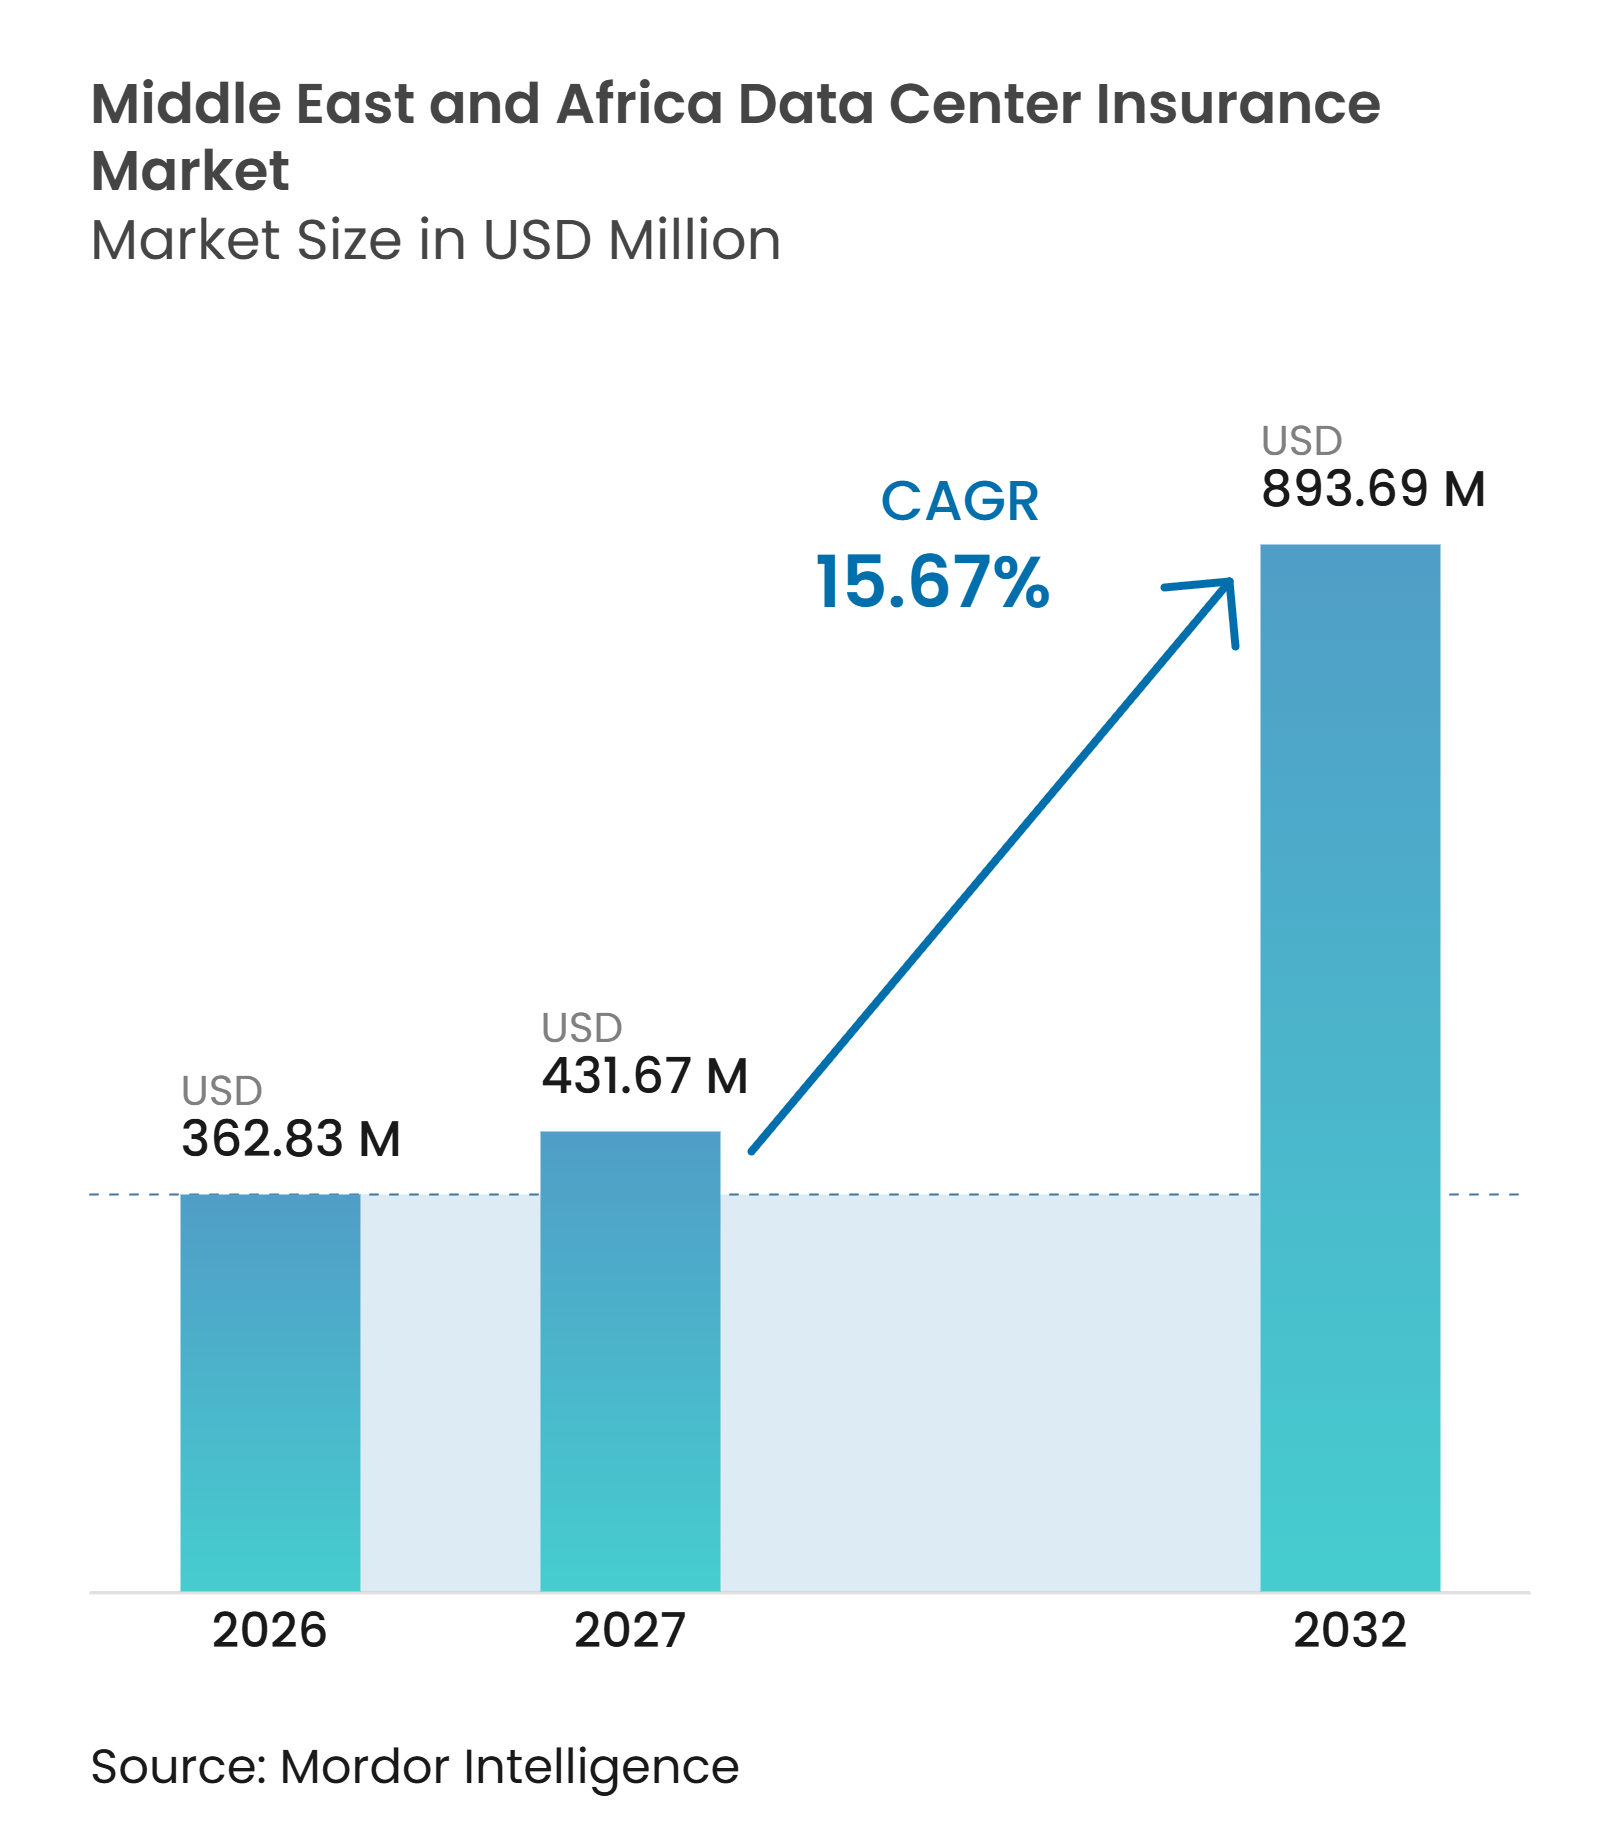
| Taille du marché de l'année de base (2026) | 362.83 Millions de dollars américains |
| Taille du Marché (2027) | 431.67 Millions de dollars américains |
| Taille du Marché (2032) | 893.69 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 15.67 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de l'assurance des centres de données au Moyen-Orient et en Afrique était évaluée à 362,83 millions USD en 2026 et devrait croître de 427,24 millions USD en 2027 pour atteindre 893,69 millions USD d'ici 2032, à un CAGR de 15,67 % durant la période de prévision (2027-2032). Les nouveaux campus hyperscale augmentent la valeur assurée concentrée sur des sites individuels, notamment là où le matériel d'intelligence artificielle, le refroidissement liquide et les actifs d'alimentation dédiés fonctionnent ensemble. Les règles d'hébergement souverain en Arabie saoudite et aux Émirats arabes unis font passer l'investissement dans les infrastructures d'une décision discrétionnaire à une exigence de conformité locale pour de nombreux opérateurs mondiaux. Cela crée une demande simultanée de protection des biens, de la construction, de la cyber-assurance et de la perte d'exploitation. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique est également confronté à une accumulation de risques plus complexe, car un seul événement peut affecter l'alimentation électrique partagée, le refroidissement, la fibre optique, les équipements des clients et les engagements de service. Les assureurs, les courtiers et les réassureurs répondent par une souscription spécialisée, une ingénierie des risques et des conceptions de polices qui tiennent compte des périodes de pénalité des accords de niveau de service plus courtes.
Points clés du rapport
- Par type d'assurance, l'assurance dommages aux biens détenait 35,86 % de la part du marché de l'assurance des centres de données au Moyen-Orient et en Afrique en 2026, tandis que la cyber-assurance devrait se développer à un CAGR de 16,43 % jusqu'en 2032.
- Par structure de couverture, les polices combinées dommages aux biens et perte d'exploitation représentaient 37,61 % du marché en 2026, tandis que l'assurance paramétrique devrait croître à un CAGR de 16,24 % jusqu'en 2032.
- Par exposition aux risques, les défaillances des équipements électriques et mécaniques représentaient 21,72 % du marché en 2026, tandis que la perturbation opérationnelle liée aux cyberattaques devrait croître à un CAGR de 16,62 % jusqu'en 2032.
- Par souscripteur, les propriétaires et exploitants de centres de données détenaient 37,43 % du marché en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 16,83 % jusqu'en 2032.
- Par canal de distribution d'assurance, les courtiers et consultants en assurance détenaient 55,24 % du marché en 2026, tandis que les agents généraux gestionnaires et les agences de souscription spécialisées devraient se développer à un CAGR de 16,41 % jusqu'en 2032.
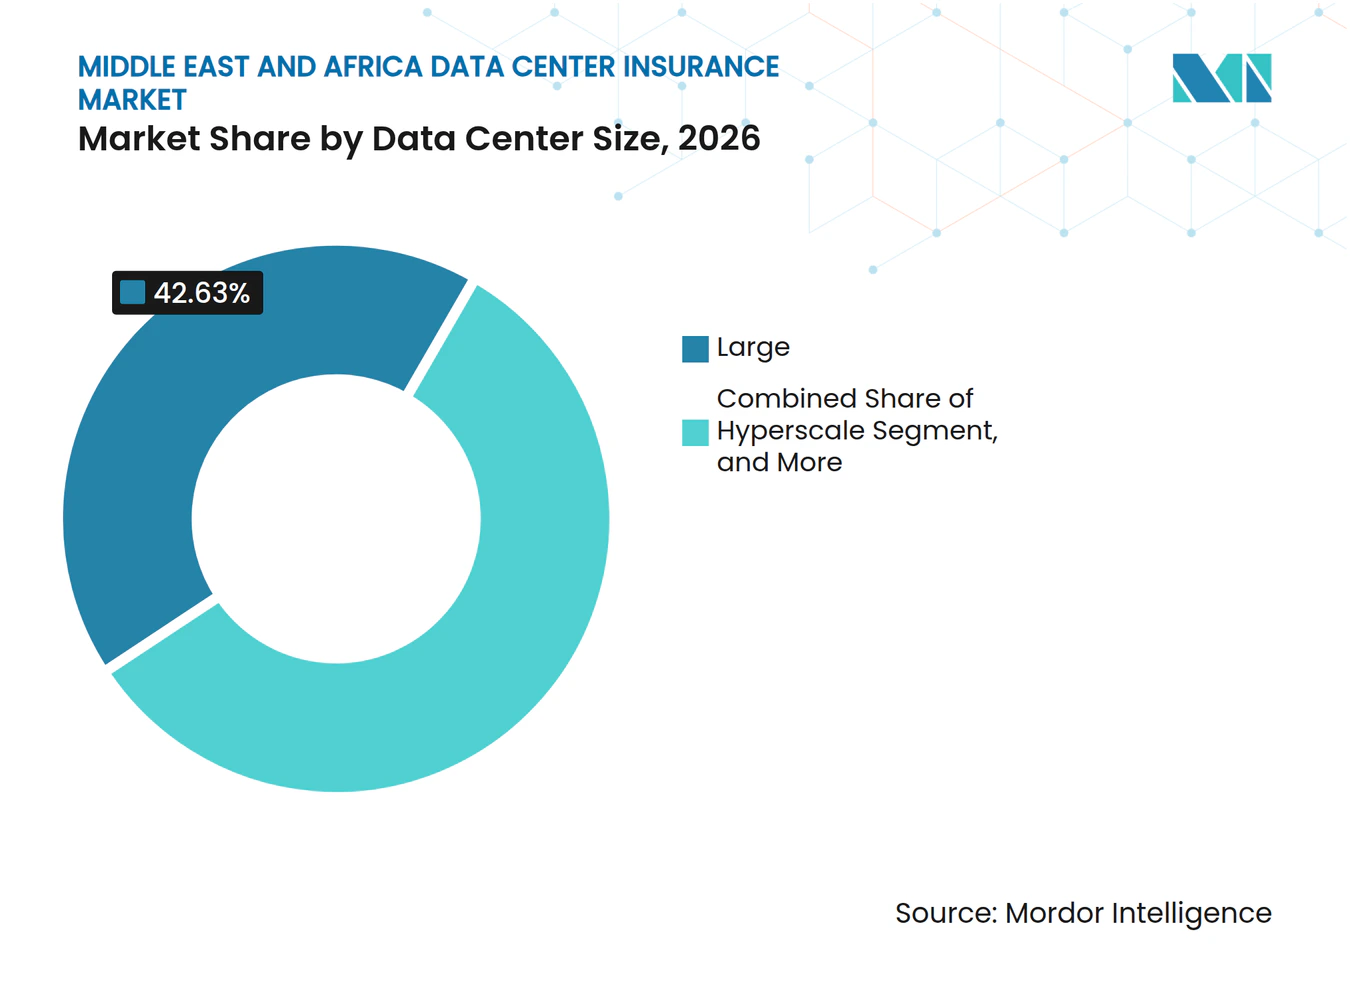
- Par taille de centre de données, les grands centres de données représentaient 42,63 % du marché en 2026, tandis que les installations hyperscale devraient progresser à un CAGR de 16,87 % jusqu'en 2032.
- Par type de centre de données, la colocation détenait 44,26 % du marché en 2026, tandis que les fournisseurs de services cloud devraient croître à un CAGR de 16,32 % jusqu'en 2032.
- Par géographie, les Émirats arabes unis détenaient 27,63 % de la part du marché de l'assurance des centres de données au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait croître à un CAGR de 16,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements dans le cloud, l'intelligence artificielle et la souveraineté numérique | +4.5% | Émirats arabes unis et Arabie saoudite, principaux. Qatar et Turquie, secondaires. | Moyen terme (2-4 ans) |
| Expansion de la capacité des centres de données du CCG | +3.8% | Cœur du CCG, avec répercussions sur l'Afrique du Nord et l'Afrique de l'Est. | Long terme (≥ 4 ans) |
| Hausse des valeurs assurées et complexité du cycle de vie | +3.2% | Émirats arabes unis et Arabie saoudite, concentration la plus élevée. Impact sur la chaîne d'approvisionnement mondiale. | Court terme (≤ 2 ans) |
| Exposition croissante aux cyberattaques et aux accords de niveau de service | +2.6% | Émirats arabes unis, intensité de menace principale. Arabie saoudite, gravité des pertes plus élevée. | Court terme (≤ 2 ans) |
| Énergie renouvelable et intégration d'énergie captive | +1.4% | Arabie saoudite, y compris NEOM et Oxagon. Émirats arabes unis, y compris Moro Hub. | Long terme (≥ 4 ans) |
| Infrastructures Edge africaines sous-assurées | +1.1% | Kenya, Maroc et Afrique du Sud, avec répercussions sur le Nigeria et l'Afrique de l'Ouest. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les investissements dans le cloud, l'intelligence artificielle et la souveraineté numérique stimulent la demande structurelle
Les exigences d'hébergement souverain en Arabie saoudite et aux Émirats arabes unis font de l'infrastructure nationale une exigence de conformité pour de nombreux opérateurs multinationaux. Cela fait de l'assurance une composante du budget de projet dès le départ, plutôt qu'une décision financière ultérieure. L'Arabie saoudite a indiqué que son secteur des centres de données avait été multiplié par six depuis le lancement de Vision 2030, avec des investissements supérieurs à 16 milliards SAR, soit 4,26 milliards USD, et plus de 60 installations opérationnelles. La coentreprise AMD, Cisco et Humain visait 1 GW d'infrastructure d'intelligence artificielle, avec un déploiement initial de 100 MW prévu à Riyad et Dammam au deuxième trimestre 2026. L'informatique haute densité combine du matériel de valeur, un refroidissement spécialisé et des systèmes d'alimentation locaux en un seul site à risque. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique nécessite donc des programmes plus larges qui relient la construction, les dommages aux biens, les défaillances d'équipements, les cyberévénements et les pertes d'exploitation.
L'expansion de la capacité des centres de données du CCG crée une base de primes progressive
Le pipeline de construction du CCG crée un flux régulier d'actifs nécessitant une couverture avant le début de leur exploitation commerciale. Center3 a annoncé un plan de 10 milliards USD pour atteindre 1 GW de capacité en Arabie saoudite d'ici 2030, après 3 milliards USD de déploiements. La couverture tous risques chantier et montage est souvent le premier produit d'assurance attaché à ces projets. La couverture des biens opérationnels et de la perte d'exploitation devient ensuite nécessaire à mesure que la mise en service et l'occupation par les clients progressent. La séquence crée une relation plus longue entre les assureurs et les propriétaires de projets qu'un placement annuel standard. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique doit également combler les lacunes potentielles de couverture lors de la transition d'une installation de la construction aux tests puis à la pleine exploitation.
La hausse des valeurs assurées et la complexité du cycle de vie nécessitent de nouvelles approches de souscription
Les valeurs assurées des nouveaux campus modifient l'échelle des pertes que les assureurs doivent se préparer à absorber. Allianz Commercial a constaté que l'incendie représentait plus de 50 % de la gravité des pertes dans les sinistres analysés des centres de données totalisant 700 millions EUR (770 millions USD). La même évaluation a identifié des délais d'approvisionnement allant jusqu'à 80 semaines pour les appareillages de commutation et 50 semaines pour les transformateurs. Des délais de cette durée peuvent prolonger les pertes d'exploitation après un sinistre physique, en particulier sur les marchés dépendants des importations. FM Global a mis à jour ses recommandations 2026 pour les installations orientées vers l'intelligence artificielle, recommandant une résistance au feu de 2 heures pour les murs concernant les risques liés aux batteries. Ces conditions poussent le marché de l'assurance des centres de données au Moyen-Orient et en Afrique vers des examens d'ingénierie détaillés et des évaluations plus prudentes des pertes maximales.
L'exposition croissante aux cyberattaques et aux accords de niveau de service dépasse le développement des polices
Les centres de données dépendent de plus en plus des contrôles d'alimentation connectés, des systèmes de refroidissement, des outils de surveillance et des plateformes de sécurité. Des prix plus bas donnent aux opérateurs la possibilité d'améliorer leur couverture à mesure que leur environnement de risque devient plus exigeant. Les périodes d'attente standard pour la perte d'exploitation ne correspondent pas toujours aux pénalités des accords de niveau de service qui peuvent commencer quelques minutes après une panne. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique constate donc un intérêt accru pour les protections cyber, paramétriques et d'interruption sur mesure. Une formulation plus claire est également importante lorsqu'un cyberévénement peut impliquer une activité présumée d'un État ou une exclusion de guerre.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Historique limité des sinistres pour les installations prêtes pour l'intelligence artificielle | -0.5% | Mondial, le plus aigu dans les segments hyperscale d'Arabie saoudite et des Émirats arabes unis. | Moyen terme (2-4 ans) |
| Risque d'accumulation lié aux dépendances en matière d'alimentation, de refroidissement et de fibre optique | -0.4% | Cœur du CCG, avec répercussions sur l'Afrique du Sud et le Kenya. | Long terme (≥ 4 ans) |
| Délais de remplacement des transformateurs et des équipements de centres de données | -0.3% | Chaîne d'approvisionnement mondiale, le plus aigu sur les marchés du Moyen-Orient et de l'Afrique dépendants des importations. | Court terme (≤ 2 ans) |
| Capacité locale inégale et fragmentation réglementaire | -0.2% | Afrique, principale. Petits États du CCG, secondaires. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'historique limité des sinistres pour les installations prêtes pour l'intelligence artificielle contraint la tarification actuarielle
Les installations prêtes pour l'intelligence artificielle combinent le refroidissement liquide, les systèmes GPU haute densité, la production sur site et le stockage d'énergie par batterie dans des configurations qui ont un historique de sinistres régional limité. Les souscripteurs doivent donc s'appuyer davantage sur les évaluations d'ingénierie que sur des données actuarielles matures. Swiss Re a déclaré que l'évaluation technique et la gestion disciplinée de l'accumulation sont au cœur de la souscription durable des risques liés aux centres de données d'intelligence artificielle.[1] Les comparaisons avec la production d'énergie, la fabrication de semi-conducteurs ou les télécommunications ne capturent pas pleinement les risques cyber, immobiliers et de revenus combinés d'un campus moderne. Les assureurs utilisent des sous-limites, des exclusions et des inspections obligatoires pour faire face à cette incertitude. Cela peut contraindre la capacité ou augmenter l'effort nécessaire pour placer des risques complexes sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Le risque d'accumulation lié aux dépendances en matière d'alimentation, de refroidissement et de fibre optique pèse sur la gestion du portefeuille
De nombreux locataires peuvent s'appuyer sur la même infrastructure d'alimentation, de refroidissement et de réseau au sein d'un même campus. Une seule défaillance peut générer des sinistres liés aux biens, à la perte d'exploitation, à la responsabilité civile et à la cyber-assurance auprès de plusieurs souscripteurs. Allianz Commercial a documenté des sinistres hyperscale individuels dans la fourchette de 50 millions EUR à 100 millions EUR (55 millions USD à 110 millions USD) résultant d'incidents de refroidissement et d'alimentation. Jazeera a rapporté que plus de 90 % de la capacité de données entre l'Europe et l'Asie transite par des câbles sous-marins en mer Rouge, dont un corridor de 26 km de large en son point le plus étroit. Ces dépendances rendent les installations géographiquement séparées plus corrélées qu'elles ne le paraissent dans un portefeuille de souscription. Les assureurs ont besoin d'une visibilité claire sur les placements de bâtiments, d'équipements, de services publics et de réassurance avant d'accorder des limites importantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance :
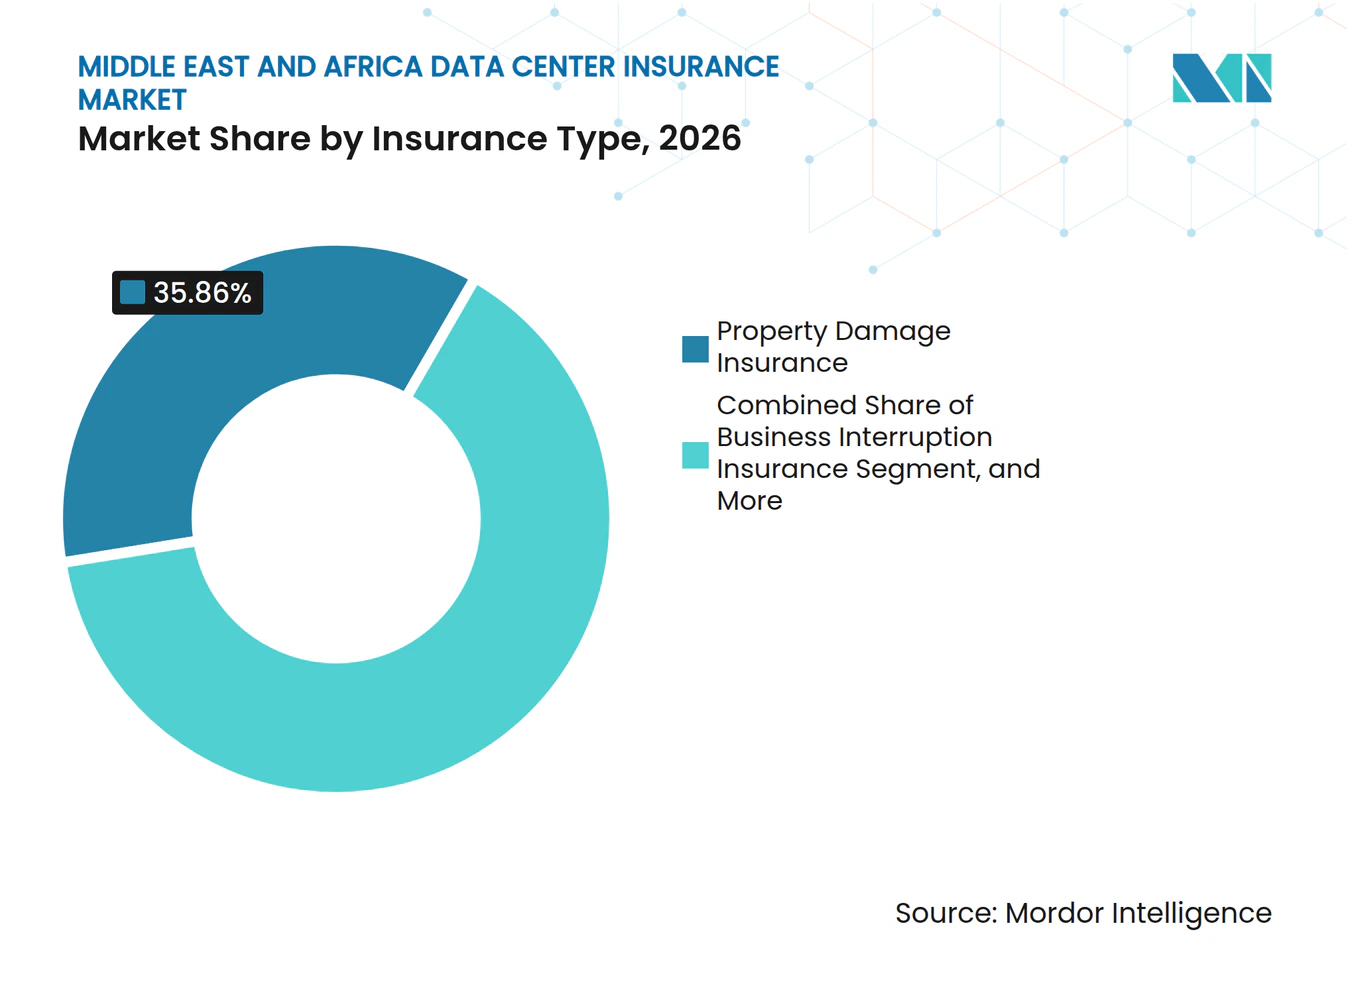
la couverture des biens ancre la demande tandis que la cyber-assurance se développeL'assurance dommages aux biens détenait 35,86 % du marché en 2026. Cette couverture reste centrale sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique car les nouvelles installations ont besoin d'une protection pour les bâtiments, les serveurs, les systèmes électriques, les équipements de refroidissement et les infrastructures associées. L'incendie est particulièrement important car Allianz Commercial l'a identifié comme la principale cause de gravité dans plus de 50 % des valeurs de sinistres analysées des centres de données. L'assurance perte d'exploitation et l'assurance bris de machines constituent les couches adjacentes principales d'un programme conventionnel. Un incendie ou un événement électrique peut endommager des actifs et interrompre les services aux clients simultanément. L'assurance catastrophes naturelles, l'assurance responsabilité civile générale et envers les tiers, et l'assurance tous risques chantier et montage couvrent les risques survenant pendant la construction et l'exploitation.
La cyber-assurance devrait croître à un CAGR de 16,43 % jusqu'en 2032. Cette expansion reflète la dépendance opérationnelle des sites modernes aux systèmes d'alimentation connectés, de refroidissement, de contrôle d'accès et de surveillance. L'Uptime Institute a rapporté que les problèmes d'alimentation ont causé 45 % des pannes majeures dans son enquête 2025, tandis que les défaillances de refroidissement en ont causé 14 %. Les exigences de l'Autorité nationale de cybersécurité d'Arabie saoudite et les règles relatives aux infrastructures critiques des Émirats arabes unis accroissent l'attention portée aux contrôles cyber documentés. Le segment est également soutenu par la demande de couverture répondant aux perturbations opérationnelles plutôt qu'aux seules pertes de données. Le secteur de l'assurance des centres de données au Moyen-Orient et en Afrique évolue donc vers des formulations de polices reconnaissant les liens cyber-physiques.



Par structure de couverture :
les polices combinées sont en tête tandis que la couverture paramétrique répond au risque de serviceLes polices combinées dommages aux biens et perte d'exploitation détenaient 37,61 % du marché en 2026. Il s'agit de la structure de couverture dominante sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique. La structure relie les dommages physiques à la perte de revenus qui suit un événement lié à l'alimentation, au refroidissement ou à un incendie. Elle convient aux opérateurs ayant des engagements de haute disponibilité et une tolérance limitée aux litiges entre assureurs distincts. Les polices autonomes restent pertinentes pour les opérateurs de taille plus modeste dont le profil de risque ne nécessite pas un programme complexe. Les polices globales et les dispositifs de captive et d'auto-assurance offrent aux grandes organisations des options supplémentaires lorsqu'elles disposent d'un volume de primes et d'une capacité de gestion des risques suffisants. L'approche combinée peut également réduire les problèmes de coordination des sinistres lors d'une panne majeure.
L'assurance paramétrique devrait croître à un CAGR de 16,24 % jusqu'en 2032. Elle comble un écart entre les périodes d'attente conventionnelles pour la perte d'exploitation et les pénalités des accords de niveau de service, qui peuvent commencer peu après le début d'une interruption. Descartes Underwriting a lancé un produit en janvier 2026, offrant jusqu'à 140 millions USD par police pour des déclencheurs de catastrophes naturelles spécifiés. Parametrix a levé 27 millions USD en décembre 2025 pour développer l'assurance contre les violations des accords de niveau de service, soutenue par plus de 20 syndicats Lloyd's. Lockton et Parametrix ont également formé un partenariat en juin 2025 pour l'assurance des accords de niveau de service des centres de données. Ces produits peuvent soutenir les discussions de financement lorsque les prêteurs souhaitent des preuves que les obligations liées aux interruptions ont été prises en charge.
Par exposition aux risques :
les défaillances d'équipements sont en tête tandis que les perturbations cyber gagnent en importanceLes défaillances des équipements électriques et mécaniques représentaient 21,72 % du marché en 2026. L'exposition est une considération majeure sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique car les systèmes d'alimentation et les équipements de refroidissement sont essentiels au fonctionnement continu des sites. L'enquête 2025 de l'Uptime Institute a lié 45 % des pannes majeures aux problèmes d'alimentation et 14 % aux défaillances de refroidissement. L'incendie et l'explosion restent significatifs car les déploiements haute densité peuvent utiliser des systèmes de batteries lithium-ion. Les recommandations actualisées de FM Global traitent de cette exposition par des pratiques de protection incendie renforcées. Les inondations, les tempêtes, les tremblements de terre et autres aléas géophysiques ajoutent des exigences spécifiques à chaque site dans la région.
La perturbation opérationnelle liée aux cyberattaques devrait se développer à un CAGR de 16,62 % jusqu'en 2032. Les technologies opérationnelles connectées augmentent le nombre de systèmes pouvant être affectés par un incident cyber. La perturbation des tiers et de la chaîne d'approvisionnement devient également plus pertinente à mesure que les opérateurs servent des clients cloud et de colocation interconnectés. Le cadre ECC-1:2018 de l'Autorité nationale de cybersécurité en Arabie saoudite et les normes NESA aux Émirats arabes unis établissent des attentes en matière de sécurité qui influencent la souscription. Les preuves de conformité peuvent faire partie du processus de souscription avant que les assureurs n'acceptent de couvrir un site. Cela favorise un transfert de risque plus formel tout en élevant le seuil de qualité pour les assurés.
Par souscripteur :
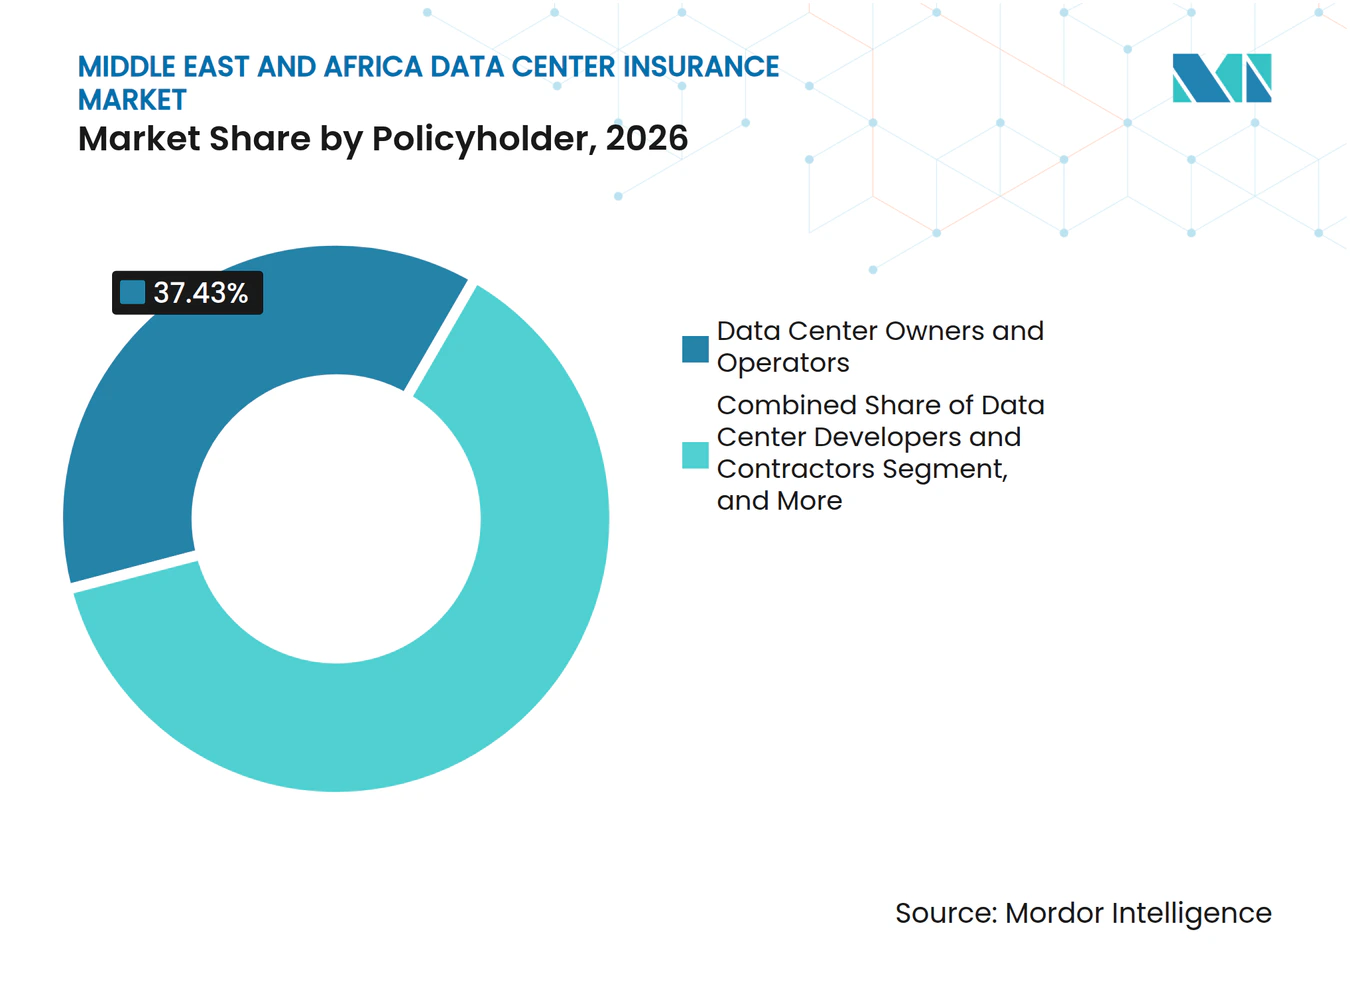
les propriétaires génèrent la demande actuelle tandis que les fournisseurs cloud progressentLes propriétaires et exploitants de centres de données détenaient 37,43 % du marché en 2026. Ces organisations doivent s'assurer que le campus physique est en place et doivent souvent satisfaire aux exigences des prêteurs avant que le financement puisse être mobilisé. Les fournisseurs de colocation constituent un autre groupe important car ils gèrent la responsabilité des locataires, l'infrastructure partagée et les engagements de service envers plusieurs clients. Les promoteurs et entrepreneurs de centres de données nécessitent une couverture pendant la construction, lorsque les causes de sinistres diffèrent de celles des incidents opérationnels. Les fournisseurs d'équipements et de services font face à des risques d'erreurs et omissions technologiques et de responsabilité produit à mesure que les valeurs matérielles par rack augmentent. Ensemble, ces souscripteurs créent une demande dans les domaines de la construction, des biens, de la responsabilité civile et de la perte d'exploitation sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Les fournisseurs de services cloud devraient croître à un CAGR de 16,83 % jusqu'en 2032. Les exigences de cloud souverain encouragent les plateformes mondiales à établir une capacité nationale plutôt que de servir les clients uniquement depuis des régions offshore. Microsoft, AWS, Google Cloud et Oracle se sont engagés à créer des régions cloud dans le CCG, soutenant des exigences de programmes d'assurance plus formels. Ces fournisseurs utilisent souvent des programmes mondiaux standardisés nécessitant une adaptation locale. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique en bénéficie car une nouvelle région cloud peut nécessiter un placement d'assurance complet dès son lancement. Les assureurs ayant des relations cloud existantes peuvent répondre plus rapidement à cette demande.

Par canal de distribution d'assurance :
les courtiers sont en tête tandis que les agences spécialisées gagnent du terrainLes courtiers et consultants en assurance détenaient 55,24 % du marché en 2026. Les programmes complexes peuvent inclure une couverture des biens, de la construction, de la cyber-assurance, de la responsabilité civile et paramétrique pour un seul campus. Aon, Marsh, Lockton, Howden et Willis Towers Watson disposent de capacités dédiées aux centres de données qui soutiennent ce travail. L'assurance directe reste pertinente pour les opérateurs de niveau intermédiaire ayant des besoins plus simples. Les programmes soutenus par la réassurance sont importants pour les grandes installations dont les valeurs dépassent la rétention nette d'un assureur principal. Les courtiers jouent donc un rôle de coordination important sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Les agents généraux gestionnaires et les agences de souscription spécialisées devraient croître à un CAGR de 16,41 % jusqu'en 2032. Ces entreprises peuvent développer le libellé des polices, les protocoles d'inspection et les processus de sinistres pour les sites prêts pour l'intelligence artificielle. Leur rôle s'élargit à mesure que l'expertise en souscription technique se développe de manière inégale parmi les assureurs traditionnels. Howden a rapporté que ses travaux sur les risques de construction incluent une analyse des délais activée par l'intelligence artificielle pour identifier les retards de projet.[2] Les agences spécialisées peuvent utiliser des outils techniques similaires pour évaluer l'évolution des valeurs et les risques de transfert. Leur croissance reflète la demande de conseils en gestion des risques allant au-delà de la simple comparaison de prix. Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique est susceptible de récompenser les distributeurs capables de connecter les clients locaux aux capacités internationales.
Par taille de centre de données :
les grandes installations détiennent le volume tandis que les sites hyperscale se développentLes grands centres de données détenaient 42,63 % du marché en 2026. Les campus d'entreprise et de colocation établis à Dubaï, Abou Dhabi, Riyad et Johannesburg offrent aux souscripteurs au moins quelques antécédents de sinistres et des points de référence en ingénierie. Les installations de taille moyenne servent les entreprises régionales et les opérateurs cloud sur des marchés tels que la Turquie, le Maroc et le Qatar. Les petites installations soutiennent les déploiements Edge dans les villes africaines secondaires et les sites CCG plus petits. Leurs pertes individuelles en équipements et en refroidissement peuvent être modestes, mais elles peuvent s'accumuler pour représenter des coûts de portefeuille significatifs lorsqu'elles sont agrégées. Chaque catégorie de taille nécessite des limites d'assurance et une ingénierie des risques adaptées à son modèle opérationnel sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Les installations hyperscale devraient enregistrer un CAGR de 16,87 % jusqu'en 2032. Leur croissance est liée aux programmes nationaux d'intelligence artificielle et aux grands déploiements cloud en Arabie saoudite et aux Émirats arabes unis. Blackstone et Humain ont annoncé un partenariat initial de 3 milliards USD via AirTrunk en octobre 2025 pour développer des centres de données en Arabie saoudite. Ces sites combinent des équipements informatiques de grande valeur, un refroidissement liquide, une production locale et des obligations de service intensives. L'expérience régionale limitée en matière de sinistres signifie que les souscripteurs doivent mettre l'accent sur l'analyse des pertes maximales base sur l'ingénierie. Cela peut accroître l'importance de la réassurance facultative et des contrôles de risques sur mesure sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Par type de centre de données :
la colocation maintient la base tandis que les fournisseurs cloud se développentLa colocation détenait 44,26 % du marché en 2026. Le modèle est bien établi aux Émirats arabes unis et en Arabie saoudite, où les opérateurs servent plusieurs clients depuis des installations partagées. Les équipements appartenant aux locataires, les défaillances communes des services publics et la responsabilité liée aux accords de niveau de service nécessitent des dispositions de police distinctes. Les centres de données d'entreprise et Edge servent les agences gouvernementales, les institutions financières et les entreprises réglementées qui ont besoin d'une capacité informatique locale. Leurs besoins en assurance comprennent une couverture traditionnelle des biens et de la responsabilité civile, avec des exigences cyber croissantes. La colocation reste donc une source substantielle de primes et de travaux de conseil spécialisés pour le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Les fournisseurs de services cloud devraient croître à un CAGR de 16,32 % jusqu'en 2032. Le segment bénéficie des mêmes exigences d'hébergement souverain qui soutiennent la construction hyperscale locale. G42 a lancé son Cadre des Ambassades Numériques en janvier 2026 pour offrir des arrangements de stockage de données et d'informatique souverains aux nations partenaires. Les installations cloud peuvent servir des utilisateurs gouvernementaux et commerciaux dont les données ont une importance réglementaire ou diplomatique. Un incident physique sur un site peut donc créer de multiples conséquences pour les clients et les rgulateurs. Les assureurs développent des approches plus spécifiques plutôt que de s'appuyer uniquement sur les formulations standard des biens commerciaux.
Analyse géographique
Émirats arabes unis
Les Émirats arabes unis détenaient 27,63 % du marché régional en 2026. La concentration d'infrastructures numériques soutient la demande de grands programmes de couverture des biens, de cyber-assurance et de perte d'exploitation. Le campus Stargate EAU relie G42 à OpenAI, Nvidia, Oracle et SoftBank, ajoutant une concentration potentielle d'assurés de grande valeur. La Stratégie nationale de cybersécurité des EAU, les règles Smart Dubai et les normes NESA définissent les attentes en matière de contrôles des opérateurs.
Arabie saoudite
L'Arabie saoudite devrait enregistrer un CAGR de 16,56 % jusqu'en 2032. Son pipeline de construction nécessite une capacité d'assurance internationale couvrant les biens, les équipements, la cyber-assurance et les risques de perte d'exploitation. Le plan de 10 milliards USD de Center3 et l'initiative AMD, Cisco et Humain de 1 GW illustrent l'ampleur des infrastructures planifiées. Le cadre NCA ECC-1:2018 influence les contrôles cyber attendus des opérateurs d'infrastructures critiques. L'énergie renouvelable sur le campus Oxagon prévu introduit des considérations supplémentaires de souscription des biens pour le marché de l'assurance des centres de données au Moyen-Orient et en Afrique.
Qatar, Turquie, Maroc, Kenya et Afrique du Sud
Le Qatar attire l'attention suite au bail à long terme de 8 MW de MEEZA avec un hyperscaler mondial. La Turquie dispose d'une base de colocation développée et de 76 centres de données opérationnels. Le Maroc et le Sénégal attirent des capitaux grâce à la coentreprise de 90 millions USD d'AIIM avec N+ONE.[3] L'Afrique du Sud reste un marché de référence régional pour l'ingénierie des risques car elle accueille des installations AWS, Microsoft Azure et Teraco. Ces marchés nécessitent une souscription reflétant les conditions locales d'alimentation, de connectivité, d'inondation et de réglementation. Les produits paramétriques et l'ingénierie ciblée peuvent aider là où la capacité conventionnelle est limitée.
Paysage concurrentiel
Concentration du Marché
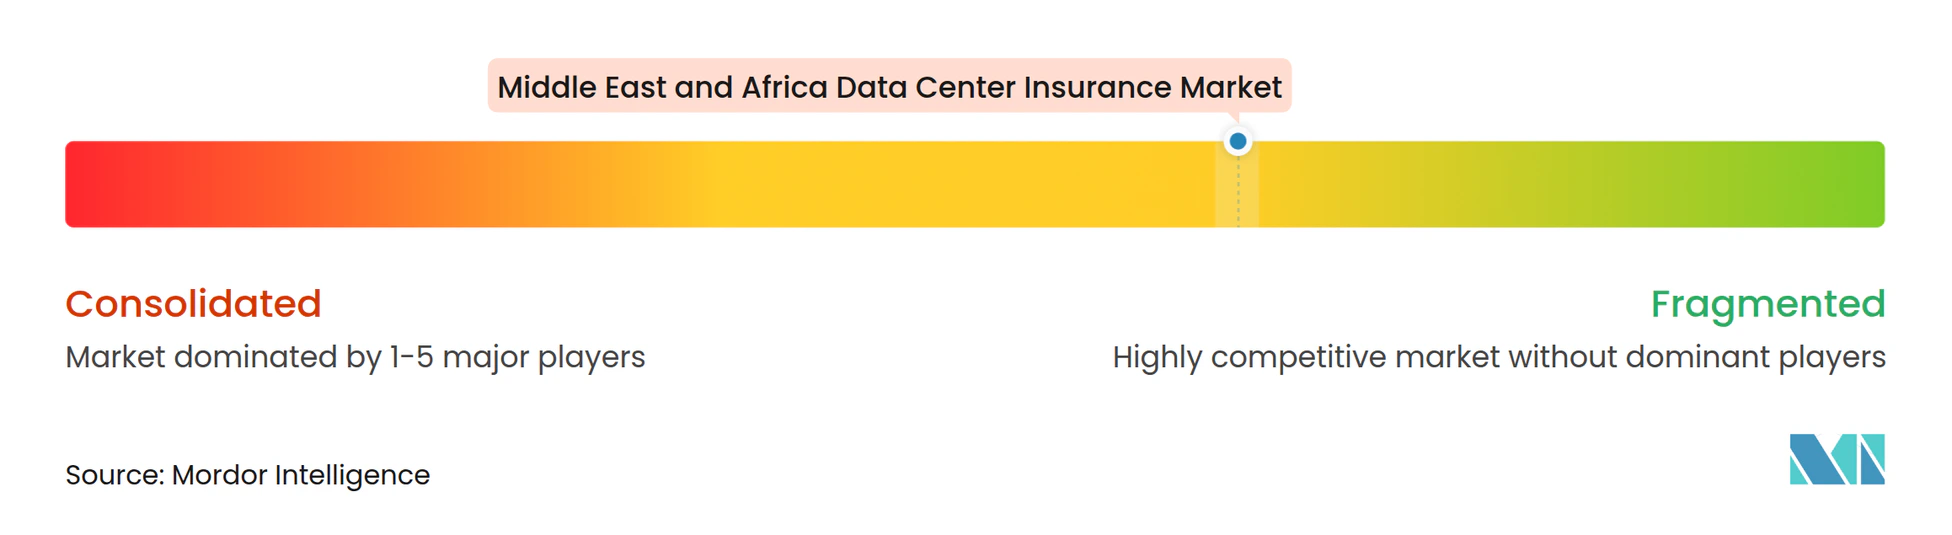
Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique est modérément concentré parmi les courtiers et plus fragmenté parmi les assureurs. Aon, Marsh, Lockton, Howden et Willis Towers Watson placent de nombreux grands comptes car ils peuvent concevoir des programmes multi-couches et accéder aux marchés internationaux. Zurich, Allianz, AIG, Chubb, FM Insurance, Beazley, AXA et QBE se disputent les couches primaires. Munich Re, Swiss Re et les syndicats Lloyd's contribuent à fournir une capacité de réassurance pour les sites de grande valeur.
La concurrence se concentre de plus en plus sur les services de gestion des risques plutôt que sur le seul prix. Marsh a lancé des services d'assurance et de gestion des risques pour les centres de données en juillet 2025, couvrant l'ensemble du cycle de vie des centres de données. Lockton a publié un Hub de risques et de résilience du cycle de vie des centres de données MENA pour soutenir les décisions de risques liées aux projets et aux opérations. Howden s'est associé à Foresight pour appliquer une analyse des délais activée par l'intelligence artificielle aux programmes de construction. FM Insurance utilise son expérience en sinistres pour formuler des recommandations en matière d'incendie et de refroidissement liquide.
Les opérateurs de colocation africains de niveau intermédiaire peuvent avoir des obligations de service mais un volume de primes insuffisant pour accéder à des programmes internationaux complexes. Les formulations cyber-physiques traitant des événements informatiques et de technologie opérationnelle sous une seule police sont encore en développement sur les marchés du CCG. Les dispositifs de captive émergent également à mesure que les grands opérateurs envisagent de conserver certains risques sélectionnés. Africa Reinsurance Corporation et Africa Specialty Risks Limited fournissent des connaissances à orientation locale par le biais de structures de co-souscription et de fronting. Les recommandations de la Lloyd's Market Association et les normes de prévention des pertes de FM Global continuent d'influencer les pratiques de souscription en l'absence d'une norme technique unique spécifique à la région MEA.
Leaders du secteur de l'assurance des centres de données au Moyen-Orient et en Afrique
-
Aon plc
-
Marsh & McLennan Companies, Inc.
-
Willis Towers Watson Public Limited Company
-
Lockton Companies, LLC
-
Howden Broking Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Aon plc
- Marsh & McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- Lockton Companies, LLC
- Howden Broking Group Limited
- Zurich Insurance Group AG
- Allianz SE
- American International Group, Inc.
- Chubb Limited
- FM Insurance Company Limited
- Starr International Company, Inc.
- Liberty Mutual Holding Company Inc.
- AXA SA
- QBE Insurance Group Limited
- Beazley plc
- Munich Reinsurance Company
- Swiss Re Ltd
- Lloyd’s
- Africa Reinsurance Corporation
- Saudi Reinsurance Company
- Kuwait Reinsurance Company K.S.C.P.
- Oman Reinsurance Company SAOC
- Africa Specialty Risks Limited
- The Fidelis Partnership
Développements industriels récents dans Marché de l'assurance des centres de données au Moyen-Orient et en Afrique
- Août 2026 : Allianz Commercial a publié son rapport sur les risques de construction des centres de données et les tendances des sinistres, basé sur l'analyse d'environ 700 millions EUR (770 millions USD) de sinistres du secteur de l'assurance, confirmant l'incendie comme principal facteur de gravité des pertes et les délais d'approvisionnement en équipements allant jusqu'à 80 semaines pour les appareillages de commutation et 50 semaines pour les transformateurs comme amplificateurs matériels du risque de perte d'exploitation pour les opérateurs sur les marchés MEA dépendants des importations.
- Juillet 2026 : Swiss Re Institute a publié des analyses sigma sur l'assurance des risques liés aux centres de données d'intelligence artificielle, projetant une croissance des primes mondiales d'assurance des centres de données de 10,6 milliards USD à 24,2 milliards USD d'ici 2030, avec le défi central de souscription centré sur les valeurs assurées par campus pouvant dépasser 20 milliards USD et qu'aucun assureur individuel ne peut souscrire à pleine limite avec les cadres traditionnels de gestion de la concentration.
- Mars 2026 : Le SANS Institute a publié l'enquête sur les priorités CXO du paysage des cybermenaces du CCG, couvrant 200 décideurs seniors de la région. L'enquête a révélé que les attaques par rançongiciel (19 %) et les attaques par logiciels malveillants (16 %) ont enregistré les augmentations annuelles les plus élevées, avec des données informant directement les hypothèses de fréquence des sinistres des souscripteurs pour les programmes de cyber-assurance du CCG attachés aux centres de données.
- Janvier 2026 : Descartes Underwriting a lancé une gamme de produits d'assurance paramétrique pour les centres de données à l'échelle mondiale, offrant une capacité flexible allant jusqu'à 140 millions USD par police contre des déclencheurs de catastrophes naturelles incluant les tremblements de terre, les tempêtes convectives et les inondations, conçue pour combler l'écart entre les périodes d'attente standard pour la perte d'exploitation et les délais de pénalité des accords de niveau de service pour les opérateurs du monde entier, y compris dans la région MENA.
Périmètre du rapport sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique
Le marché de l'assurance des centres de données au Moyen-Orient et en Afrique fournit des solutions de transfert de risques et de couverture adaptées à la protection des infrastructures numériques. Il englobe les polices couvrant les dommages aux biens, la perte d'exploitation, la responsabilité cyber, le bris de machines, la violence politique et les risques de construction associés aux installations de centres de données dans la région.
Le rapport sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique est segmenté par types d'assurance (assurance dommages aux biens, assurance perte d'exploitation, assurance bris de machines, cyber-assurance, assurance catastrophes naturelles, assurance responsabilité civile générale et envers les tiers, assurance tous risques chantier et montage, et autres types d'assurance), structure de couverture (polices autonomes, polices combinées dommages aux biens et perte d'exploitation, polices globales, assurance paramétrique, et dispositifs de captive et d'auto-assurance), exposition aux risques (incendie et explosion, défaillances des équipements électriques et mécaniques, perturbation de l'alimentation électrique, inondations et dégâts des eaux, tempêtes et intempéries sévères, tremblements de terre et autres aléas géophysiques, perturbation opérationnelle liée aux cyberattaques, et perturbation des tiers et de la chaîne d'approvisionnement), souscripteur (propriétaires et exploitants de centres de données, fournisseurs de colocation, fournisseurs de services cloud, promoteurs et entrepreneurs de centres de données, et fournisseurs d'équipements et de services pour centres de données), canal de distribution d'assurance (assurance directe, courtiers et consultants en assurance, agents généraux gestionnaires et agences de souscription spécialisées, et programmes d'assurance soutenus par la réassurance), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et Edge), et géographie (Arabie saoudite, Émirats arabes unis, Qatar, Turquie, reste du Moyen-Orient, Afrique du Sud, Kenya, Maroc et reste de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Assurance dommages aux biens |
| Assurance perte d'exploitation |
| Assurance bris de machines |
| Cyber-assurance |
| Assurance catastrophes naturelles |
| Assurance responsabilité civile générale et envers les tiers |
| Assurance tous risques chantier et montage |
| Autres types d'assurance |
| Polices autonomes |
| Polices combinées dommages aux biens et perte d'exploitation |
| Polices globales |
| Assurance paramétrique |
| Dispositifs de captive et d'auto-assurance |
| Incendie et explosion |
| Défaillances des équipements électriques et mécaniques |
| Perturbation de l'alimentation électrique |
| Inondations et dégâts des eaux |
| Tempêtes et intempéries sévères |
| Tremblements de terre et autres aléas géophysiques |
| Perturbation opérationnelle liée aux cyberattaques |
| Perturbation des tiers et de la chaîne d'approvisionnement |
| Propriétaires et exploitants de centres de données |
| Fournisseurs de colocation |
| Fournisseurs de services cloud |
| Promoteurs et entrepreneurs de centres de données |
| Fournisseurs d'équipements et de services pour centres de données |
| Assurance directe |
| Courtiers et consultants en assurance |
| Agents généraux gestionnaires et agences de souscription spécialisées |
| Programmes d'assurance soutenus par la réassurance |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et Edge |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Kenya | |
| Maroc | |
| Reste de l'Afrique |
| Par type d'assurance | Assurance dommages aux biens | |
| Assurance perte d'exploitation | ||
| Assurance bris de machines | ||
| Cyber-assurance | ||
| Assurance catastrophes naturelles | ||
| Assurance responsabilité civile générale et envers les tiers | ||
| Assurance tous risques chantier et montage | ||
| Autres types d'assurance | ||
| Par structure de couverture | Polices autonomes | |
| Polices combinées dommages aux biens et perte d'exploitation | ||
| Polices globales | ||
| Assurance paramétrique | ||
| Dispositifs de captive et d'auto-assurance | ||
| Par exposition aux risques | Incendie et explosion | |
| Défaillances des équipements électriques et mécaniques | ||
| Perturbation de l'alimentation électrique | ||
| Inondations et dégâts des eaux | ||
| Tempêtes et intempéries sévères | ||
| Tremblements de terre et autres aléas géophysiques | ||
| Perturbation opérationnelle liée aux cyberattaques | ||
| Perturbation des tiers et de la chaîne d'approvisionnement | ||
| Par souscripteur | Propriétaires et exploitants de centres de données | |
| Fournisseurs de colocation | ||
| Fournisseurs de services cloud | ||
| Promoteurs et entrepreneurs de centres de données | ||
| Fournisseurs d'équipements et de services pour centres de données | ||
| Par canal de distribution d'assurance | Assurance directe | |
| Courtiers et consultants en assurance | ||
| Agents généraux gestionnaires et agences de souscription spécialisées | ||
| Programmes d'assurance soutenus par la réassurance | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et Edge | ||
| Par géographie | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Qatar | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Maroc | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est l'ampleur de la demande d'assurance des centres de données au Moyen-Orient et en Afrique ?
Le marché régional est estimé à 427,24 millions USD en 2027 et devrait atteindre 893,69 millions USD d'ici 2032, à un CAGR de 15,67 %.
Qu'est-ce qui stimule la demande d'assurance des centres de données au Moyen-Orient et en Afrique ?
L'investissement dans les infrastructures d'intelligence artificielle, les exigences d'hébergement souverain, l'expansion de la capacité du CCG, la hausse des valeurs des équipements et l'exposition aux cyberattaques accroissent le besoin de couvertures spécialisées.
Quel type d'assurance détient la plus grande part sur le marché de l'assurance des centres de données au Moyen-Orient et en Afrique ?
L'assurance dommages aux biens détient la plus grande part à 35,86 % en 2026, reflétant la valeur des actifs physiques et l'importance de la protection contre l'incendie et les défaillances d'équipements.
Quel segment devrait connaître la croissance la plus rapide dans l'assurance des centres de données ?
Les installations hyperscale devraient croître à un CAGR de 16,87 % jusqu'en 2032, suivies de près par les fournisseurs de services cloud à 16,83 %.
Pourquoi l'assurance paramétrique devient-elle pertinente pour les opérateurs de centres de données ?
La couverture paramétrique peut répondre à des déclencheurs d'interruption définis et peut couvrir les pénalités des accords de niveau de service qui commencent plus tôt que la couverture standard de perte d'exploitation ne répond.
Quel pays est en tête de la demande d'assurance des centres de données dans la région ?
Les Émirats arabes unis sont en tête avec une part de 27,63 % en 2026, tandis que l'Arabie saoudite devrait être la géographie à la croissance la plus rapide avec un CAGR de 16,56 % jusqu'en 2032.