
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
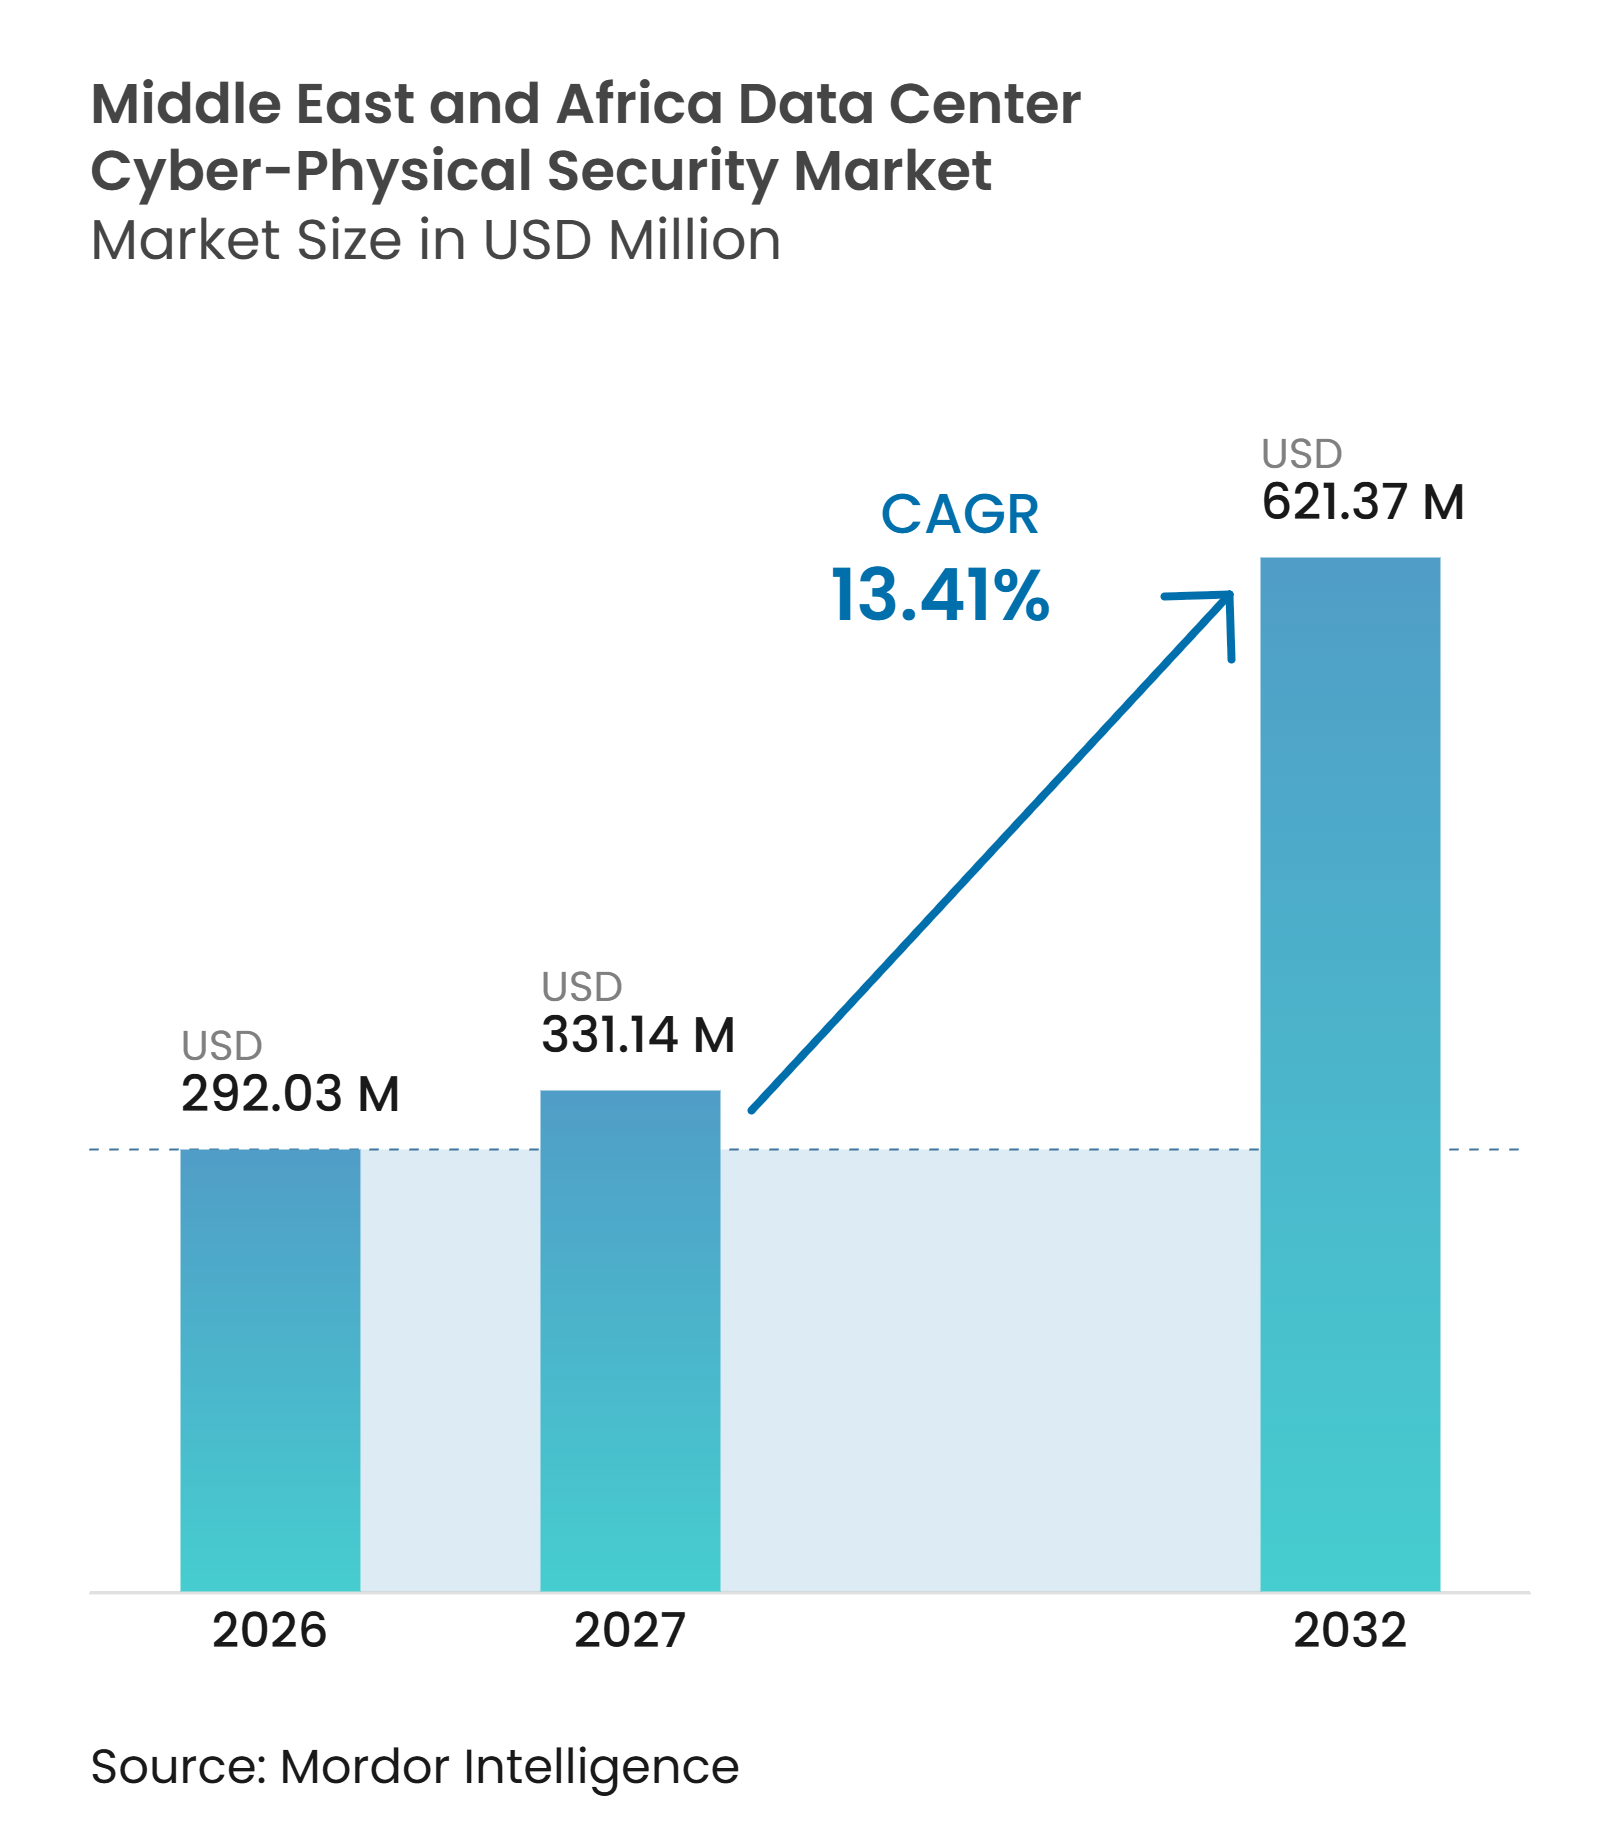
| 基準年の市場規模 (2026) | 292.03 百万米ドル |
| 市場規模 (2027) | 331.14 百万米ドル |
| 市場規模 (2032) | 621.37 百万米ドル |
| 成長率 (2027 - 2032) | 13.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・アフリカ データセンター サイバーフィジカルセキュリティ市場分析
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模は、2026年の292.03 ミリオン 米ドルから2027年には331.14 ミリオン 米ドルへと成長し、2027年から2032年にかけて13.41%のCAGRで2032年までに621.37 ミリオン 米ドルに達すると予測されています。中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、周辺部、アクセスポイント、サーバーホール、インフラレイヤーにおいて査可能な制御を必要とする新たなハイパースケール、コロケーション、AIレディ施設によって支えられています。建物システムがIPネットワークにますます接続されるようになったため、オペレーターはビデオ監視、アクセス制御、環境モニタリング、および運用技術セキュリティを組み合わせています。集中型プラットフォームは、マルチサイトオペレーターが一貫したポリシーを適用し、施設全体で監査証跡を保持するのに役立ちます。中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、認定されたサイバーフィジカル専門家および高温環境向けに設計された機器が地域全体で均一に入手できないという納品上の制約にも直面しています。
主要レポートのポイント
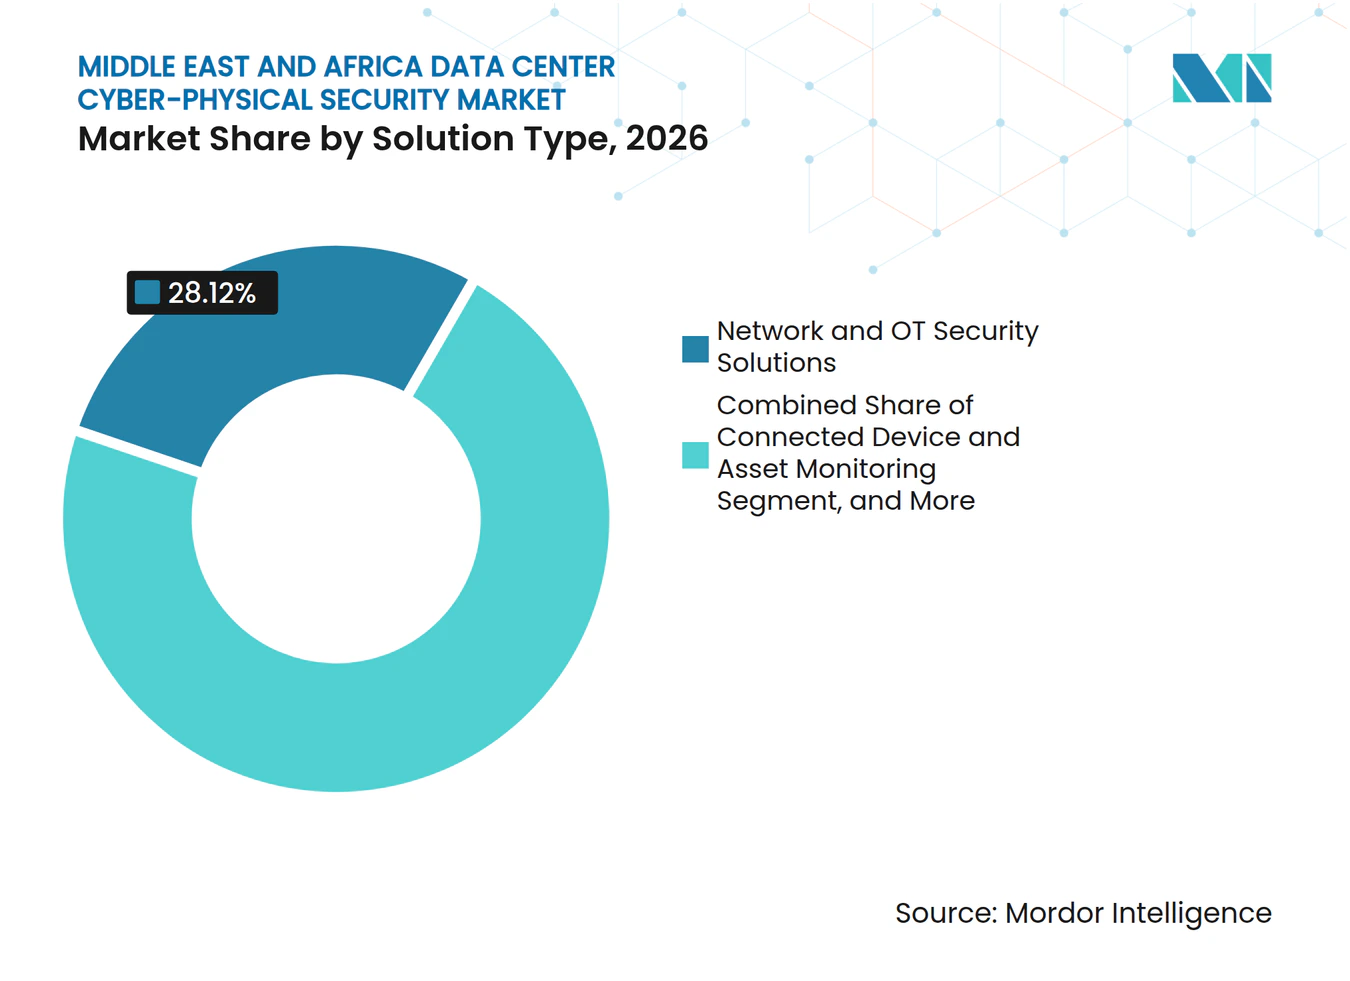
- ソリューションタイプ別では、ネットワークおよび運用技術セキュリティソリューションが2026年の中東・アフリカ データセンター サイバーフィジカルセキュリティ市場シェアの28.12%を占め、統合サイバーフィジカルセキュリティプラットフォームは2032年までに14.26%のCAGRで拡大すると予測されています。
- セキュリティレイヤー別では、統合セキュリティオペレーションプラットフォームが2026年の市場の32.38%を占め、2032年までに17.92%のCAGRで拡大すると予測されています。
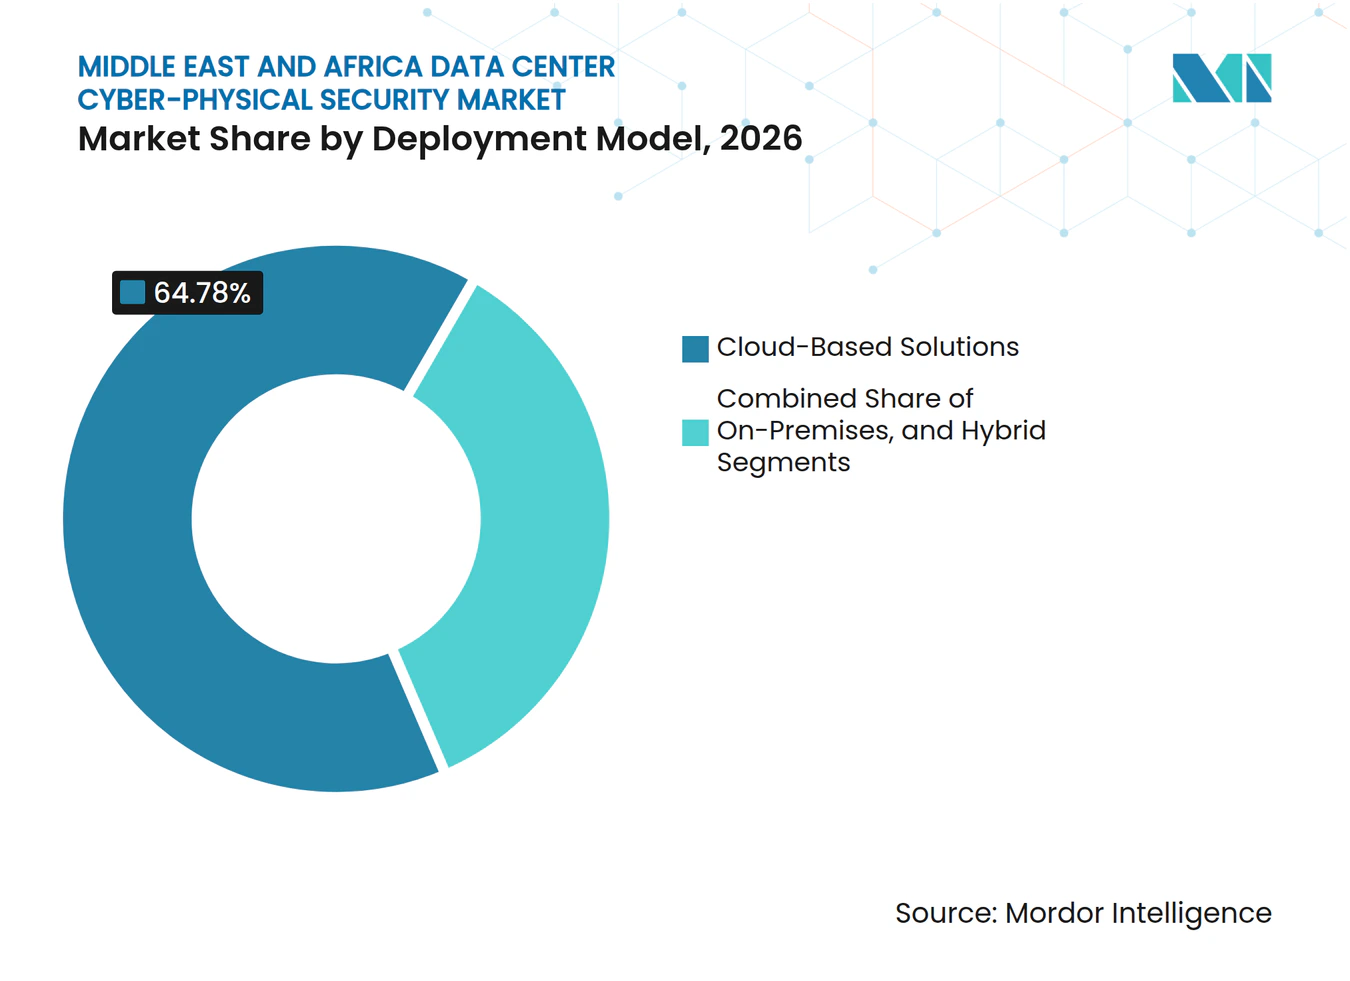
- 展開モデル別では、クラウドベースのソリューションが2026年の市場の64.78%を占め、2032年までに15.39%のCAGRで拡大すると予測されています。
- サービスタイプ別では、システムインテグレーションおよび実装が2026年の市場の26.54%を占め、セキュリティ監査およびコンプライアンスサービスは2032年までに16.59%のCAGRで拡大すると予測されています。
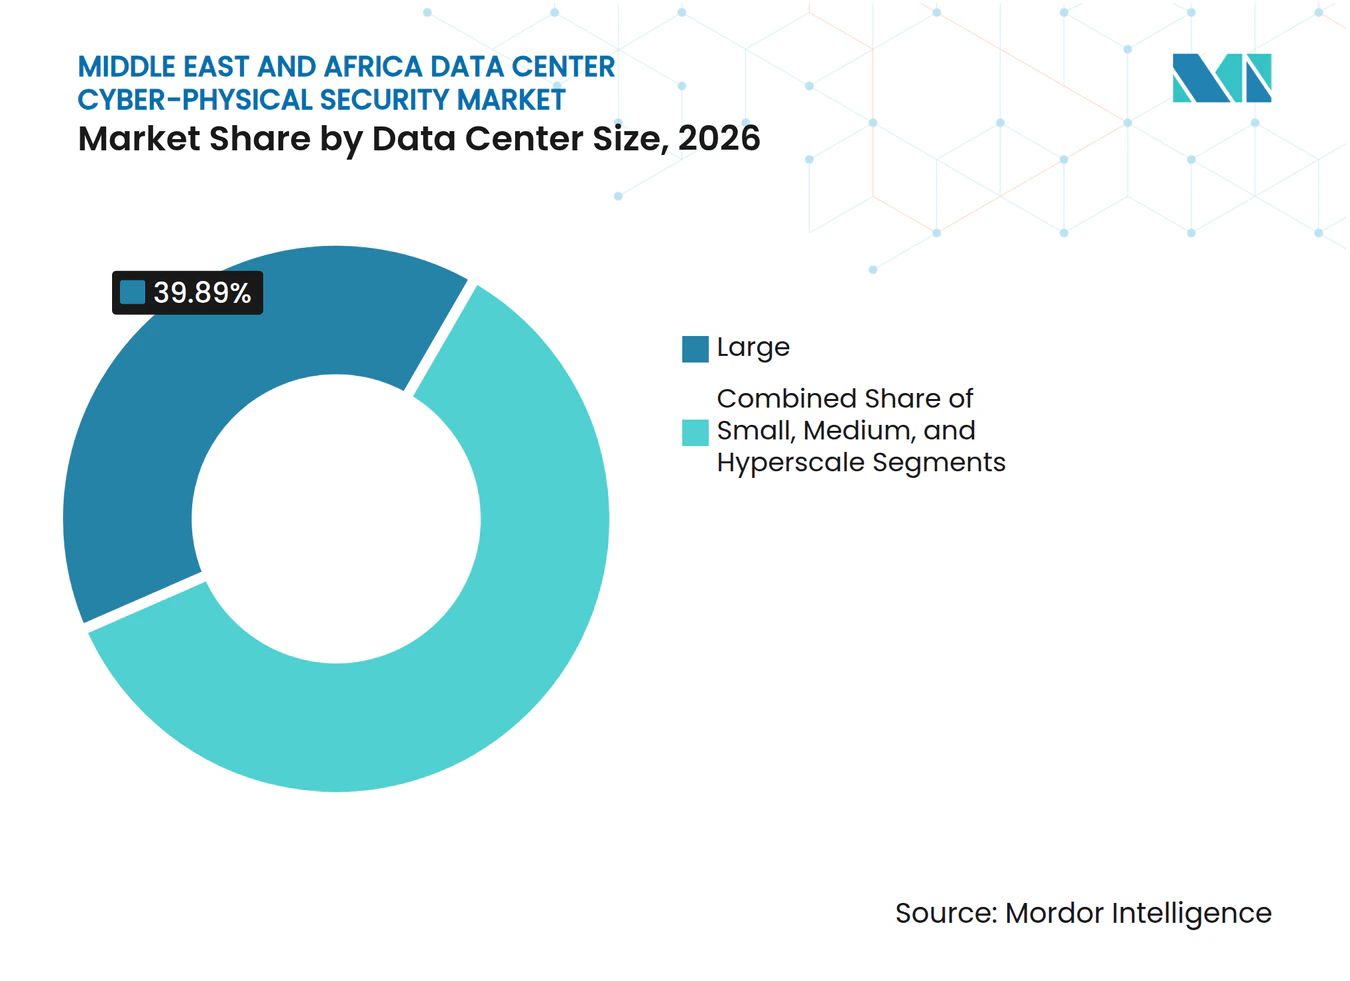
- データセンター規模別では、大規模施設が2026年の中東・アフリカ データセンター サイバーフィジカルセキュリティ市場シェアの39.89%を占め、ハイパースケール施設は2032年までに17.27%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年の市場の38.74%を占め、エッジデータセンターは2032年までに17.38%のCAGRで拡大すると予測されています。
- 地域別では、UAEが2026年の中東・アフリカ データセンター サイバーフィジカルセキュリティ市場の37.53%を占め、サウジアラビアは2032年までに16.93%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの拡大 | +3.2% | UAEおよびサウジアラビアが中核、トルコおよび南アフリカへの波及 | 短期(2年以内) |
| クラウド導入、AIワークロード、およびデジタルインフラへの投資 | +2.8% | UAE、サウジアラビア、および南アフリカ | 短期(2年以内) |
| 国家データ主権および重要インフラ保護要件 | +2.3% | UAE、サウジアラビア、ナイジェリア、および南アフリカ | 中期(2〜4年) |
| 統合セキュリティおよびビルディングマネジメントプラットフォームの導入拡大 | +1.8% | UAEおよびサウジアラビア、南アフリカおよびナイジェリアへの拡大 | 中期(2〜4年) |
| 高密度コンピューティング向けラックレベルおよびアイデンティティ中心の保護 | +1.4% | UAEおよびサウジアラビアのハイパースケールキャンパス | 長期(4年以上) |
| 無人および遠隔操作施設におるサイバーフィジカルの融合 | +1.1% | UAEのエッジ展開、南アフリカおよびナイジェリアの遠隔施設 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの拡大
ハイパースケールおよびコロケーションの建設は、施設が稼働を開始する前にセキュリティ要件を追加します。各データホールには、周辺バリア、アクセス制御、カメラ、モニタリングポイント、および監査をサポートする記録が必要です。中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、セキュリティ要件がスタッフ数ではなく物理的な床面積とともに増加するため、恩恵を受けています。標準化された設計により、ベンダーは同一顧客が運営する複数の施設にわたって成功した展開を拡張できます。これは、国をまたいで機器、ソフトウェア、インテグレーション、および継続的なサービスを調整できるプロバイダーに有利です。また、ライセンスおよび公共調達要件が異なる地域では、ローカル納品パートナーの価値も高まります。
クラウド導入、AIワークロード、およびデジタルインフラへの投資
AIレディ施設は、高密度ラック環境に高価値のコンピューティング機器を集中させます。これらの環境では、サーバーホールへの入室管理や異常な熱・環境条件の特定に対するニーズが高まります。Microsoftは、主にAIおよびクラウドインフラを対象として、2029年までにUAEへの投資として152億 米ドルを約束しており、同国で開発されている恒久的インフラの規模を示しています。ハイパースケール設計では、生体認証アクセス、共連れ防止制御、継続的なビデオカバレッジ、および協調インシデント対応を組み合わせることが一般的です。このパターンにより、中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は単一の建設フェーズよりも長い調達サイクルを持ちます。標準化された設計要件を満たすベンダーは、繰り返しの展開を追求するうえでより有利な立場にあります。
国家データ主権および重要インフラ保護要件
データホスティングに関する規則は、検証可能な物理アクセス記録とモニタリングされた施設に対するコンプライアンスニーズを生み出す可能性があります。政府および規制対象のワークロードでは、オペレーターがアクセスが制御されていること、およびイベントを確認できることを証明することが求められることが多くあります。これらの要件により、物理セキュリティは任意の施設費用からサービス提供の条件へと移行する可能性があります。また、オペレーターが期限に合わせて制御をアップグレードする際に、明確な購買期間が生まれます。中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、セキュリティ資格要件をすでに満たしているサプライヤーに有利に働く可能性があります。公共部門および規制産業で確立した関係を持つベンダーは、単一の予算サイクル内でより大きなパッケージを確保できる可能性があります。
統合セキュリティおよびビルディングマネジメントプラットフォームの導入拡大
オペレーターは、個別のポイントソリューションから、セキュリティ、ビルディングオートメーション、および環境制御を組み合わせたシステムへと移行しています。統合セキュリティオペレーションプラットフォームは2026年の中東・アフリカ データセンター サイバーフィジカルセキュリティ市場の32.38%を占め、2032年までに17.92%のCAGRで拡大すると予測されています。Honeywell International Inc.は2026年2月にKortechとの覚書に署名し、エジプト、サウジアラビア、UAEにおけるデータセンターを含む重要インフラプロジェクトの自動化を進めることとなりました。[1] Schneider Electric SEもサウジアラビアにおいてハイパースケールデータセンター向けのスマートエネルギーマネジメントおよびビルディングマネジメントシステム展開に関する協定を正式化しました。セキュリティイベントと施設テレメトリーの間にネイティブな連携を持たないサプライヤーは、顧客がベンダーを統合するにつれて弱い立場に置かれる可能性があります。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多層セキュリティアーキテクチャの高い資本コストおよびインテグレーションコスト | -2.1% | ナイジェリア、南アフリカ、トルコ、およびアフリカその他、湾岸地域では中程度 | 短期(2年以内) |
| サイバーフィジカルセキュリティ専門家の不足 | -1.8% | 地域全体、サブサハラアフリカで最も深刻 | 中期(2〜4年) |
| レガシーインフラおよび相互運用性の制約 | -1.5% | 南アフリカ、ナイジェリア、トルコ、および中東その他 | 中期(2〜4年) |
| サプライチェーンの遅延および環境耐性要件 | -1.0% | 湾岸市場およびサブサハラアフリカ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多層セキュリティアーキテクチャの高い資本コストおよびインテグレーションコスト
準拠した多層設計は、周辺検知、生体認証アクセス、ビデオ分析、モニタリング、運用技術セキュリティ、および中央管理プラットフォームを組み合わせています。初期費用は、小規模オペレーターが単一の投資サイクルで資金調達することが難しい場合があります。Convergint Technologies LLCは、5つのデータホール、900台以上のカメラ、150台以上のアクセス制御デバイスを含むハイパースケール施設向けに500万ユーロ(530万 米ドル)のセキュリティパッケージを納品しました。[2] このプロジェクトは、コスト重視の地域においてフェーズ展開とファイナンシングオプションが重要である理由を示しています。これらのアプローチは、インテグレーターがより長期間にわたって売掛金を保有することを求める場合もあります。これにより、小規模プロジェクトに対応できるベンダーのプールが狭まる可能性があります。
サイバーフィジカルセキュリティ専門家の不足
現代のデータセンター保護には、情報技術、運用技術、および物理セキュリティにわたるスキルが必要です。チームはアクセスポリシーの設定、ビデオアラートの解釈、接続されたビルディングシステムの管理、およびインシデント対応の調整を行う必要があります。Genetec Inc.は、2026年の物セキュリティ現状レポートにおいて、熟練した人材の確保をセキュリティプラットフォーム導入の制約として特定しました。人員不足は、複雑な施設のコミッショニングを遅らせ、メンテナンスをより困難にする可能性があります。また、資格を持つインテグレーターの少数グループに業務が集中する可能性もあります。これにより、専門的な展開およびマネージドサービス契約における価格競争が低下します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
ネットワークおよび運用技術セキュリティが最大シェアを保持ネットワークおよび運用技術セキュリティソリューションは2026年の市場の28.12%を占めました。電力、冷却、および物理アクセスポイントを制御するビルディングシステムは、企業ネットワークにますます接続されています。この接続により、かつては隔離されていたシステムに攻撃経路が生まれる可能性があります。したがって、運用技術のセキュリティは、発電機、開閉装置、精密冷却、およびアクセスバリアを保護するための中心的な要素です。このカテゴリーにおける中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模は、接続された施設システムを保護する必要性を反映しています。
統合サイバーフィジカルセキュリティプラットフォームは2032年までに14.26%のCAGRで拡大すると予測されています。オペレーターは、物理的およびデジタルイベントに対する共通の対応プロセスを求めています。接続デバイスおよびアセットモニタリングソリューションは、IP接続センサーの大規模なインベントリ全体の可視性を提供します。セキュリティ情報およびイベント相関ソリューションは、ビルディング、アクセス、およびネットワーク情報を組み合わせてより迅速なレビューを可能にします。アイデンティティおよびアクセス管理ソリューションは、スタッフ、請負業者、および訪問者に対するゼロトラストポリシーをサポートします。インテグレーションおよびインシデント対応サービスは、これらの技術を運用手順およびマネージドサービスと連携させます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
セキュリティレイヤー別:
統合プラットフォームがセキュリティ統合をリード統合セキュリティオペレーションプラットフォームは2026年の市場の32.38%を占めました。このカテゴリーは、ビデオ監視、アクセス制御、周辺保護、および運用アラートを一つのビューに統合します。セキュリティチームと施設チームが使用する個別のダッシュボードの数を削減できます。Axis Communications ABは、単一のインターフェースを通じてビデオ管理、アクセス制御、および周辺保護を管理した東アフリカのデータセンター展開について説明しています。[3] この仕組みにより、運用人員を対応して増加させることなくセキュリティカバレッジをサポートできます。
このセキュリティレイヤーは2032年までに17.92%のCAGRで拡大すると予測されています。物理アクセス制御システムおよびビデオ監視システムは、データセンターセキュリティ設計の基盤レイヤーであり続けます。ビルディングマネジメントおよび施設制御システムは、チームが冷却、電力、および防火システムの共有監視を必要とする場合にますます重要になっています。環境およびインフラモニタリングシステムは、熱、湿度、および機器性能の条件に対応します。統合プラットフォームにより、インフラアラートと並行して物理的なイベントを調査しやすくなります。その結果生じるスイッチングコストは、定期的なライセンス、サービス契約、および実装作業をサポートできます。
展開モデル別:
クラウド管理がセキュリティアーキテクチャを形成クラウドベースのソリューションは2026年の中東・アフリカ データセンター サイバーフィジカルセキュリティ市場の64.78%を占めました。マルチサイトオペレーターはクラウド管理を使用して、分散した施設全体に一貫したアクセスポリシーを適用します。このモデルにより、すべてのサイトに個別のサーバー環境を運用することなく、ファームウェア管理を集中化し、監査証跡を生成できます。Brivo Systems LLCは、クラウドベースの物理セキュリティであっても、接続が中断した際のローカルコントローラー動作と、重要な環境でのローカルイベント保持が依然として必要であることを指摘しています。[4] これにより、高可用性施設にとってレジリエントなハイブリッド対応アーキテクチャが重要となります。
オンプレミスソリューションは、政府の機密施設およびソブリンクラウド運用において引き続き重要です。このような施設では、アクセス記録およびセキュリティデータのオフプレミス処理を制限する場合があります。ハイブリッド展開は、集中型ポリシー監視とローカル処理・ストレージを組み合わせます。この構造は、異なる接続条件を持つ湾岸地域とサブサハラアフリカの両方で運用するポートフォリオに有用です。中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、したがって複数の展開アプローチをサポートできます。サプライヤーは、ローカルの運用レジリエンスを低下させることなくコンプライアンス要件をサポートする必要があります。この要件は、障害発生時にアクセス制御とイベント記録を維持するシステムに価値をもたらします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
コンプライアンスサービスが進展し、インテグレーションがリードシステムインテグレーションおよび実装は2026年の市場の26.54%を占めました。新しい施設では、複数のベンダーからの制御を設置、接続、テスト、および認定する資格のあるプロバイダーが必要です。このサービスは、施設設計規則および国内コンプライアンス義務との整合をサポートします。また、既存施設がAIグレードのテナント向けにセキュリティシステムをアップグレードする際にも引き続き重要です。インテグレーション市場は、地域建設のこの段階におけるコミッショニング作業の重要性を示しています。
セキュリティ監査およびコンプライアンスサービスは2032年までに16.59%のCAGRで拡大すると予測されています。データ主権および重要インフラ要件により、文書化されたセキュリティレビューの必要性が高まっています。サイバーフィジカルリスク評価サービスは、オペレーターが技術および施設環境全体の制御を評価するのに役立ちます。マネージドモニタリングおよび検知サービスは、継続的なセキュリティオペレーションを内部でスタッフ配置できないオペレーターをサポートできます。インシデント対応および復旧サービスは、検知から修復まで関係を拡張します。コミッショニングされた施設が運用成熟期に移行するにつれて、定期的なサービスがより重要になる可能性があります。
データセンター規模別:
ハイパースケール施設が最速のペースを設定大規模データセンターは2026年の市場の39.89%を占めました。UAEおよびサウジアラビアの確立されたTier IIIおよびTier IVコロケーション施設がこの地位を支えています。これらの施設は、新しいテナントがレガシー設計よりも強力な保護を求める場合にアップグレードが必要です。その規模により、制御されたドア、カメラ、およびモニタリングされたインフラポイントの数が増加します。大規模施設はまた、インテグレーターに定期的なアップグレードおよびサポート作業の基盤を提供します。
ハイパースケール施設は2032年までに17.27%のCAGRで拡大すると予測されています。Khazna Data Centersは2025年12月にダンマームで最大200MWのAIレディ容量のために225,000平方メートルの土地区画を取得しました。ハイパースケールの要件は、小規模施設よりも平方メートルあたりのセキュリティ支出を高める可能性があります。中規模施設は、企業がサーバールームから専用サイトへ移行するにつれて拡大しています。小規模施設は、通信プロバイダーがローカルエッジノードを展開する市場において引き続き重要です。ベンダーは、小規模サイトの簡素化されたインストールと、顧客需要の増加に応じてスケールアプする能力のバランスを取る必要があります。コアアクセス、ビデオ、および環境制御を組み合わせたパッケージは、完全な置き換えを必要とせずにこの移行に対応できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
エッジ施設が最も急成長するタイプコロケーションデータセンターは2026年の市場の38.74%を占めました。これらの施設は複数のテナントをホストするため、明確な物理的分離、文書化されたアクセス、および共有セキュリティ手順が必要です。また、高仕様の制御を必要とする多くのAIおよびクラウドワークロードをサポートします。コロケーション施設における中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模は、地域のホスティング容量におけるこれらの施設の中心的な役割を反映しています。購入者は施設オーナーではなくテナントである場合があり、これによりサプライヤーの資格審査プロセスが変わります。営業チームは、施設リスクを所有し、セキュリティ予算を承認する当事者を特定する必要があります。
エッジデータセンターは2032年までに17.38%のCAGRで拡大すると予測されています。主要ハブ外の立地により、セキュリティシステムが遠隔地または人員が少ない環境に置かれる可能性があります。遠隔運用により、自動ビデオ分析、アクセス管理、および環境モニタリングがより重要になります。エッジサイトでは、現場警備員に依存しない対応が必要なことが多くあります。クラウドサービスプロバイダーは、地域ポートフォリオ全体でセキュリティ設計を標準化することもできます。オーナーとテナントの両方のレベルで予算管理を理解しているサプライヤーは、自社の提供物をより効果的に位置づけることができます。
地域分析
UAEは2026年の市場の37.53%を占めました。このリードは、ドバイおよびアブダビにおけるグローバルハイパースケーラーとの確立されたデータセンター容量と関係を反映しています。同国の施設基盤は、セキュリティ機器とマネージド制御を必要とする床面積を追加しています。規制対象セクターのオペレーターも、検証可能なアクセス管理と監視記録を必要としています。UAEは、統合された物理セキュリティとビルディングマネジメント機能を持つサプライヤーにとって優先的な立地です。
サウジアラビアは2032年までに16.93%のCAGRで拡大すると予測されています。同国は、厳格な施設制御の需要をサポートするAIレディおよび政府関連のデジタルインフラをより多く開発しています。トルコは、より広い地域の景観の中で大規模なデータセンター施設数を有しています。ラック密度が上昇し、コロケーション要件が進化するにつれて、オペレーターは国際認証を求めています。中東のその他の地域には、デジタルインフラ開発のさまざまな段階にある市場が含まれます。国際投資により、これらの地域により正式なセキュリティ設計基準がもたらされています。
南アフリカは、大規模なデータセンターキャンパスが継続的なアクセス制御とモニタリングを必要とするため、重要な調達拠点であり続けています。Teraco Data Environments (Pty) Ltdは2025年11月にケープタウンで50MWの重要ITロードのCT2拡張を完了しました。このプロジェクトは8つのデータホールにわたって32MWを追加し、大規模キャンパスで必要なセキュリティシステムの規模を示しています。ナイジェリアはAI対応施設への投資を集め、金融サービスのデータローカライゼーションからコンプライアンス関連の需要があります。この地域はまた、不安定な電力条件と複雑な物流にもかかわらず確実に動作できる機器を必要としています。これらの条件は、プロバイダーが信頼性の高いインストール、サービス、および監査サポートを提供できる中東・アフリカ データセンター サイバーフィジカルセキュリティ市場に機会をもたらします。
競合環境
市場集中度
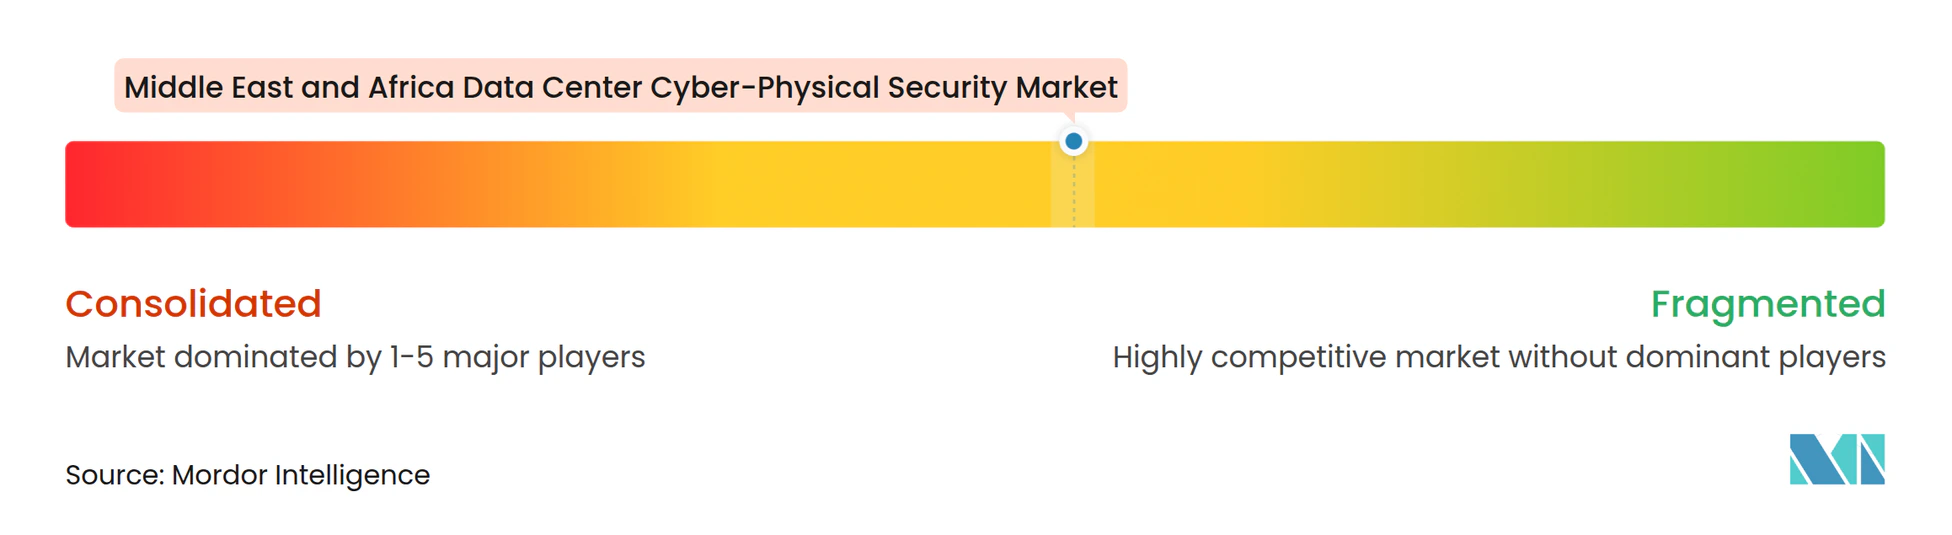
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、大規模ハイパースケールおよび高仕様コロケーション契約において上位層が集中しています。Johnson Controls International plc、Honeywell International Inc.、Schneider Electric SE、およびSiemens AGは、物理セキュリティ、オートメーション、および施設制御にわたる幅広いポートフォリオを持っています。地域のシステムインテグレーターは、ローカルライセンス、納品慣行、および調達プロセスを理解しているため引き続き重要です。Honeywell International Inc.の2026年2月のKortechとの協定は、そのオートメーションおよびデジタルセキュリティポートフォリオと地域のエンジニアリング能力を組み合わせました。このパートナーシップアプローチは、各国でゼロから納品組織を構築するよりも実用的である場合があります。
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、購入者が運用技術セキュリティをアクセス、ビデオ、およびビルディングシステムと組み合わせるにつれて変化しています。Schneider Electric SEとAramco DigitalのCyberaniは、サウジアラビアにおける運用技術および物理セキュリティの共同イニシアチブに関する2025年12月の協定を発表しました。ASSA ABLOY ABは、40以上の物理的脅威カテゴリーにわたる統合モニタリングおよびアクセス制御のためのKentixONEプラットフォームを中東・アフリカの聴衆に紹介しました。Siemens AGは、収束したITおよび運用技術環境のサイバー保護をデータセンター要件として位置づけています。これらの動きは、ベンダー選定において統合機能がますます重要になっている理由を示しています。
中小企業およびエッジアカウントは、ハイエンド契約セグメントよりも断片化が進んでいます。BIOS Middle East Group、Pacific Control Systems、および3S System Security Solutions Co.は、より大きなテクノロジープロバイダーとのパートナーシップをサポートできる湾岸調達の専門知識を持っています。地理的な機会は、正式なセキュリティプログラムがまだ開発中である南アフリカおよびナイジェリア以外のサブサハラアフリカに存在します。運用技術ネットワークおよびビルディングマネジメントシステムの専門家にとってもアーキテクチャ上の機会があります。サプライヤーの競争的地位は、インテグレーションの深さ、ローカル納品能力、およびコミッショニング後のサポートにますます依存しています。購入者はまた、プラットフォームが個別のワークフローを作成することなく監視、アクセス制御、ビルディングデータ、および運用技術イベントを組み合わせられるかどうかを評価します。この要件は、相互運用可能なシステムと訓練されたローカルサポートチームの重要性を高めます。また、大規模施設における孤立した機器購入よりも長期的なサプライヤー関係を優先させる可能性があります。主要サプライヤーの合計シェアは提供されていないため、必要な方法論に基づく市場集中スコアを割り当てることはできません。
中東・アフリカ データセンター サイバーフィジカルセキュリティ産業のリーダー
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場 このレポートでカバーされる企業
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- Ctelecoms
- BIOS Middle East Group
- Pacific Control Systems
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
最近の産業開発事情 中東・アフリカ データセンター サイバーフィジカルセキュリティ市場
- 2026年9月:TEPCO電力グリッドは、重要インフラネットワーク全体のセキュリティオペレーションを統合するためにGenetec Security Centerを展開し、30,000台以上のカメラの管理を集中化し、TEPCOグリッド全体の将来のデジタルトランスフォーメーションをサポートするスケーラブルなプラットフォームを確立しました。この展開は、大規模データセンターキャンパスと運用上の類似点を持つエネルギー隣接の重要インフラにおける統合物理セキュリティプラットフォームの採用拡大を示しています。
- 2026年9月:Johnson Controls International plcはGSX 2026においてAI対応セキュリティイノベーションを発表しました。これには、分散カメラフリート全体でAI駆動のインサイトを提供するexacqVision 26.2ビデオ管理ソフトウェアと、ビデオ管理、インシデント対応、レポーティング、および空間分析を単一のウェブベースのアクセス制御プラットフォームに統合するSoftware House C•CURE IQ 3.20が含まれます。同社はまた、ミッションクリティカルな環境でセキュリティオペレーションを拡大する組織向けに設計された新しいマネージドサービスおよびプロアクティブビデオソリューションを発表しました。
- 2026年3月:Johnson Controls International plcはISC West 2026においてC-CURE IQ 3.2、IQ Panel 5のアップデート、およびPowerSeries Neo 5ハイブリッド侵入プラットフォーム構成を発表しました。このリリースは、データセンターを含むミッションクリティカルな環境向けに、アクセス制御、ビデオ管理、およびインシデントワークフローを統合インターフェースに統合します。
- 2026年2月:Honeywell International Inc.はKortech(Hassan Allam Holding子会社)と覚書に署名し、エジプト、サウジアラビア、UAEにおけるデータセンターを含む重要インフラプロジェクトの自動化およびデジタル化を進めることとなりました。これはHoneywell International Inc.のグローバルオートメーションおよびデジタルセキュリティポートフォリオとKortechの地域エンジニアリング納品能力を組み合わせたものであり、Honeywell International Inc.のMEAデータセンターセキュリティプレゼンスの大幅な拡大を表しています。
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場レポートの範囲
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場は、UAE、サウジアラビア、トルコ、南アフリカ、ナイジェリア、およびその他の地域市場のデータセンターに展開されたセキュリティソリューションおよびサービスからの収益をカバーしています。成長は、政府主導のデジタルインフラプログラム、湾岸地域のデータセンター建設、重要インフラ保護イニシアチブ、およびリモートモニタリングと統合セキュリティサービスの採用拡大によって推進されています。
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場レポートは、ソリューションタイプ別(統合サイバーフィジカルセキュリティプラットフォーム、接続デバイスおよびアセットモニタリングソリューション、セキュリティ情報およびイベント相関ソリューション、ネットワークおよび運用技術セキュリティソリューション、アイデンティティおよびアクセス管理ソリューション、インテグレーションおよびインシデント対応サービス)、セキュリティレイヤー別(物理アクセス制御システム、ビデオ監視システム、ビルディングマネジメントおよび施設制御システム、環境およびインフラモニタリングシステム、統合セキュリティオペレーションプラットフォーム)、展開モデル別(オンプレミスソリューション、クラウドベースのソリューション、ハイブリッドソリューション)、サービスタイプ別(サイバーフィジカルリスク評価、システムインテグレーションおよび実装、マネージドモニタリングおよび検知、インシデント対応および復旧、セキュリティ監査およびコンプライアンスサービス)、データセンター規模別(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ別(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズ/エッジ)、地域別(中東、アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 統合サイバーフィジカルセキュリティプラットフォーム |
| 接続デバイスおよびアセッモニタリングソリューション |
| セキュリティ情報およびイベント相関ソリューション |
| ネットワークおよび運用技術セキュリティソリューション |
| アイデンティティおよびアクセス管理ソリューション |
| インテグレーションおよびインシデント対応サービス |
| 物理アクセス制御システム |
| ビデオ監視システム |
| ビルディングマネジメントおよび施設制御システム |
| 環境およびインフラモニタリングシステム |
| 統合セキュリティオペレーションプラットフォーム |
| オンプレミスソリューション |
| クラウドベースのソリューション |
| ハイブリッドソリューション |
| サイバーフィジカルリスク評価 |
| システムインテグレーションおよび実装 |
| マネージドモニタリングおよび検知 |
| インシデント対応および復旧 |
| セキュリティ監査およびコンプライアンスサービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズ/エッジ |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| ソリューションタイプ別 | 統合サイバーフィジカルセキュリティプラットフォーム | |
| 接続デバイスおよびアセッモニタリングソリューション | ||
| セキュリティ情報およびイベント相関ソリューション | ||
| ネットワークおよび運用技術セキュリティソリューション | ||
| アイデンティティおよびアクセス管理ソリューション | ||
| インテグレーションおよびインシデント対応サービス | ||
| セキュリティレイヤー別 | 物理アクセス制御システム | |
| ビデオ監視システム | ||
| ビルディングマネジメントおよび施設制御システム | ||
| 環境およびインフラモニタリングシステム | ||
| 統合セキュリティオペレーションプラットフォーム | ||
| 展開モデル別 | オンプレミスソリューション | |
| クラウドベースのソリューション | ||
| ハイブリッドソリューション | ||
| サービスタイプ別 | サイバーフィジカルリスク評価 | |
| システムインテグレーションおよび実装 | ||
| マネージドモニタリングおよび検知 | ||
| インシデント対応および復旧 | ||
| セキュリティ監査およびコンプライアンスサービス | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズ/エッジ | ||
| 地域別 | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模はどのくらいですか?
中東・アフリカ データセンター サイバーフィジカルセキュリティ市場規模は、2026年の292.03 ミリオン 米ドルから2027年には331.14 ミリオン 米ドルへと成長し、2027年から2032年にかけて13.41%のCAGRで2032年までに621.37 ミリオン 米ドルに達すると予測されています。
地域支出をリードするソリューションカテゴリーはどれですか?
ネットワークおよび運用技術セキュリティソリューションが2026年に28.12%のシェアでリードしています。
統合セキュリティプラットフォームがデータセンターにとって重要な理由は何ですか?
アクセス、ビデオ、周辺、および施設情報を共通の運用インターフェースに統合し、2026年に32.38%のシェアを占めました。
データセンターの物理セキュリティで最も一般的な展開モデルはどれですか?
クラウドベースのソリューションが2026年の支出の64.78%を占め、マルチサイトポートフォリオ全体の集中型ポリシー管理によってサポートされています。
どの施設がセキュリティ支出を最も速く拡大しますか?
エッジデータセンターは2032年までに17.38%のCAGRで拡大すると予測され、ハイパースケール施設が17.27%のCAGRで続きます。
地域セクターをリードする国はどこですか?
UAEが2026年に37.53%のシェアでリードし、サウジアラビアが2032年までに16.93%という最高の予測CAGRを持っています。