
Tamaño y Participación del Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 292.03 Millones de dólares |
| Tamaño del Mercado (2027) | 331.14 Millones de dólares |
| Tamaño del Mercado (2032) | 621.37 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África por Mordor Intelligence
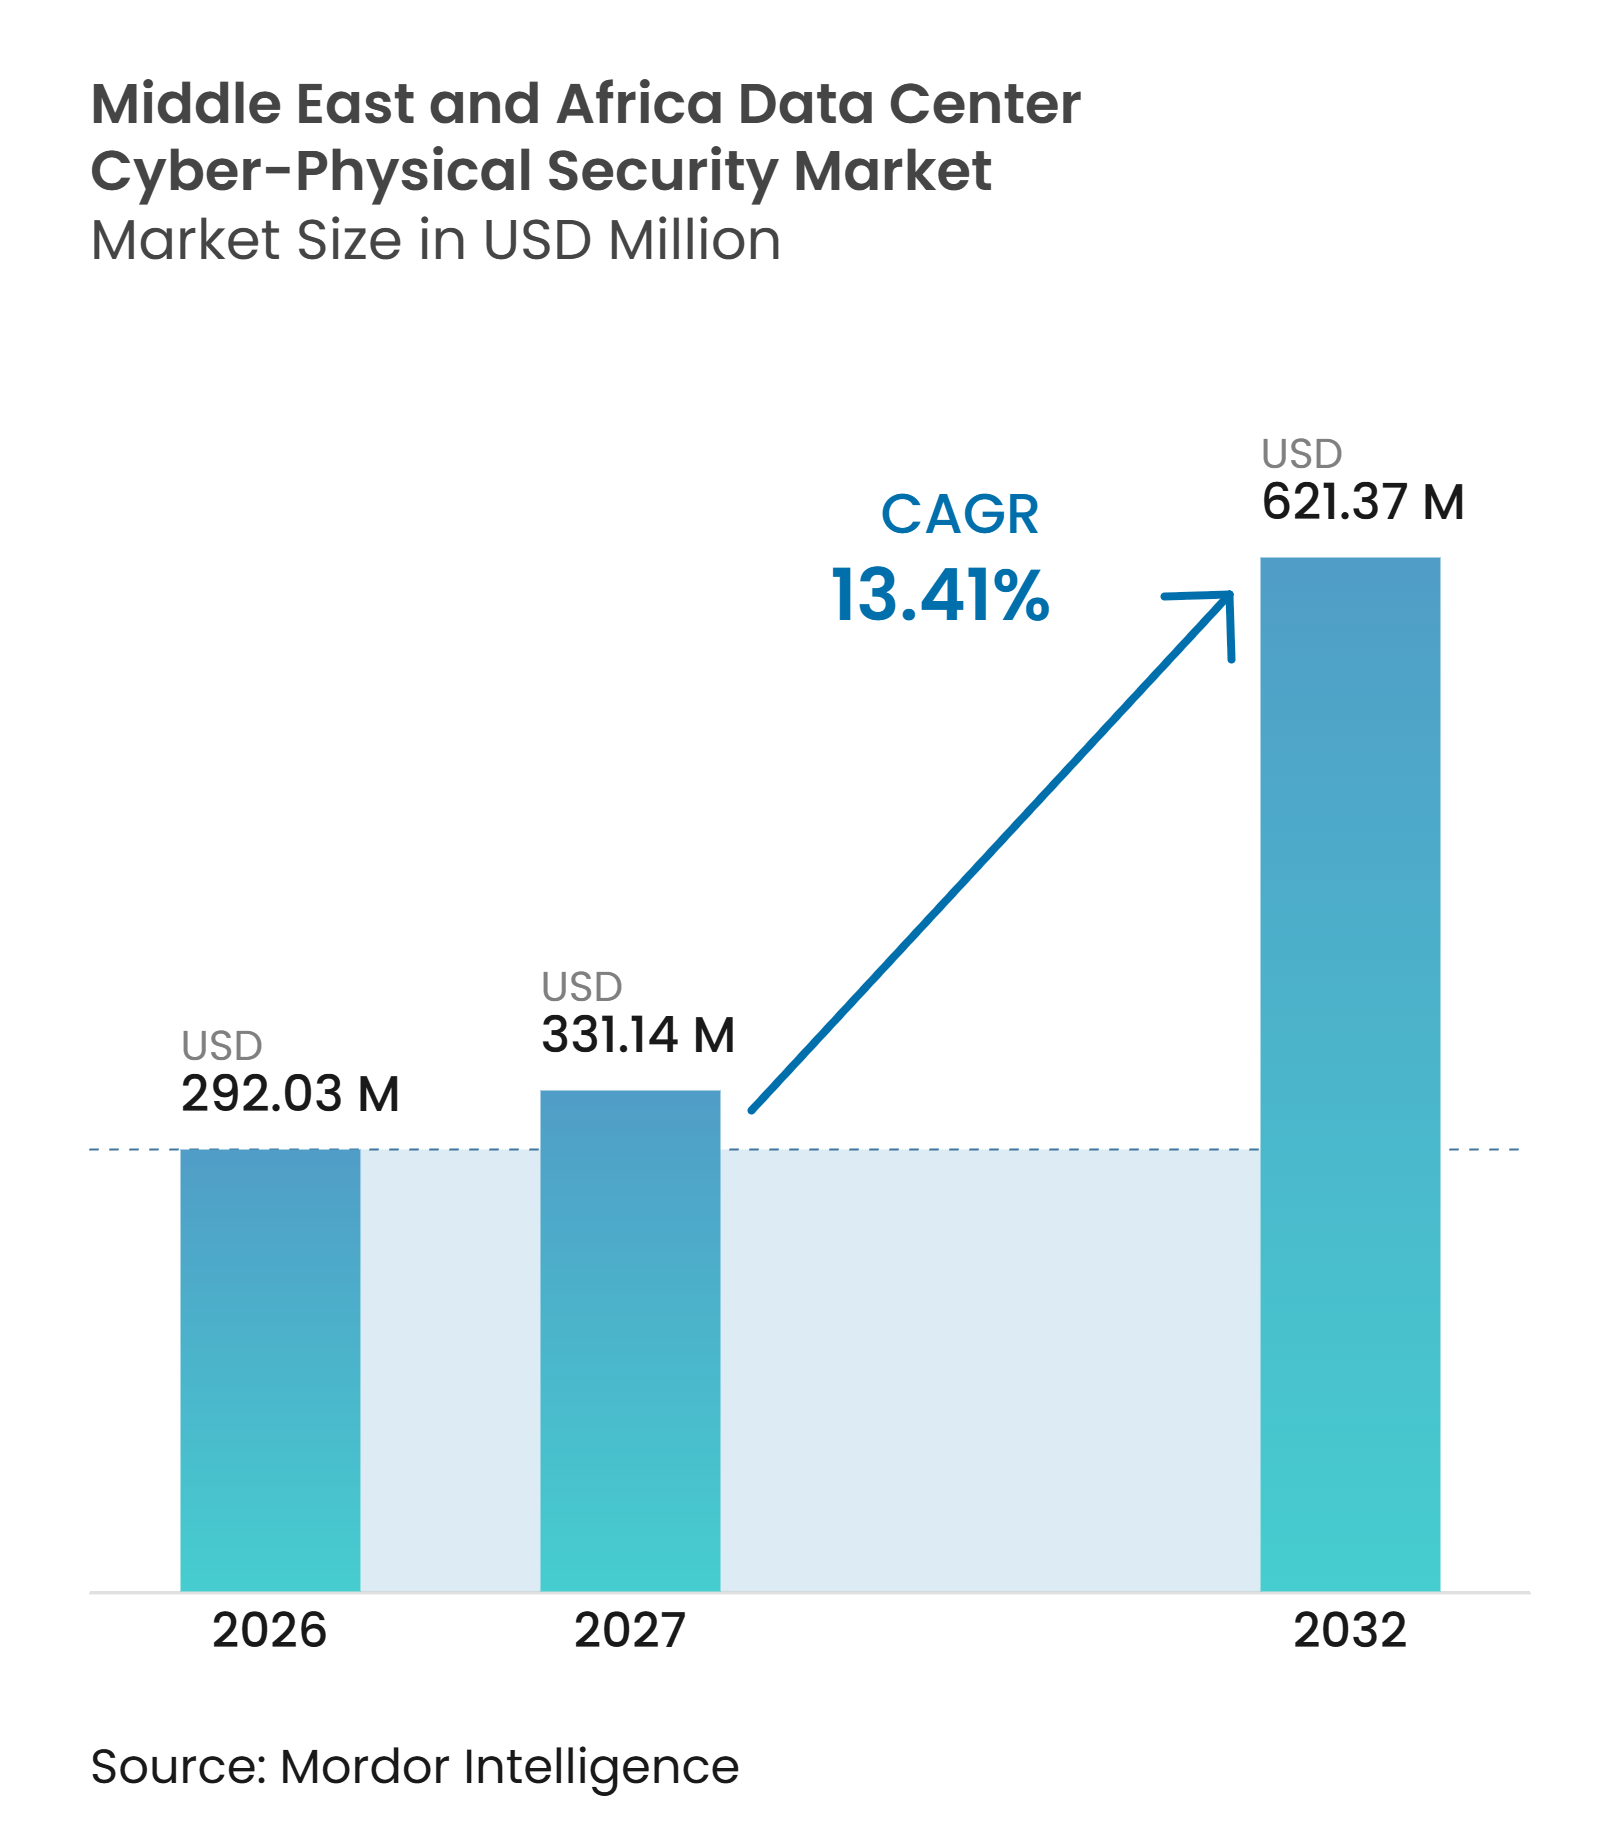
Se espera que el tamaño del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África crezca de 292,03 millones de USD en 2026 a 331,14 millones de USD en 2027, y se prevé que alcance los 621,37 millones de USD para 2032, con un CAGR del 13,41% durante el período 2027-2032. El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África está respaldado por nuevas instalaciones de hiperescala, colocación y preparadas para inteligencia artificial que requieren controles auditables en el perímetro, puntos de acceso, salas de servidores y capas de infraestructura. Los operadores están combinando videovigilancia, control de acceso, monitoreo ambiental y seguridad de tecnología operacional porque los sistemas de construcción están cada vez más conectados a redes IP. Las plataformas centralizadas pueden ayudar a los operadores de múltiples sitios a aplicar políticas coherentes y mantener registros de auditoría en todas las instalaciones. El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África también enfrenta restricciones de entrega porque los especialistas ciberfísicos certificados y los equipos diseñados para condiciones de alta temperatura no están disponibles de manera uniforme en toda la región.
Conclusiones Clave del Informe
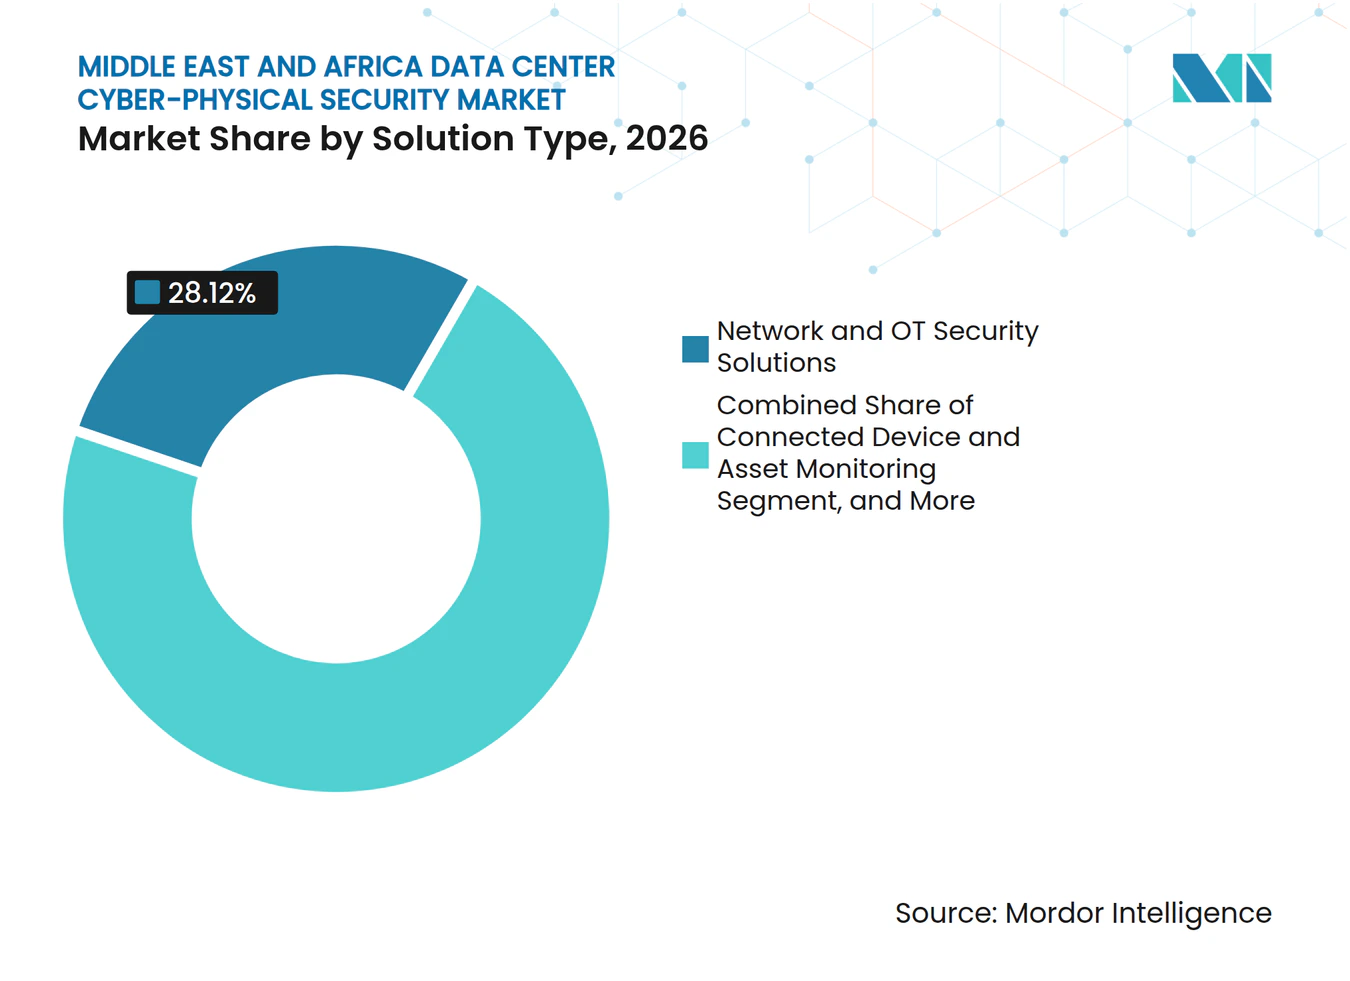
- Por tipo de solución, las Soluciones de Seguridad de Redes y Tecnología Operacional representaron el 28,12% de la participación del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que las Plataformas Unificadas de Seguridad Ciberfísica se expandan a un CAGR del 14,26% hasta 2032.
- Por capa de seguridad, las Plataformas Integradas de Operaciones de Seguridad representaron el 32,38% del mercado en 2026 y se proyecta que se expandan a un CAGR del 17,92% hasta 2032.
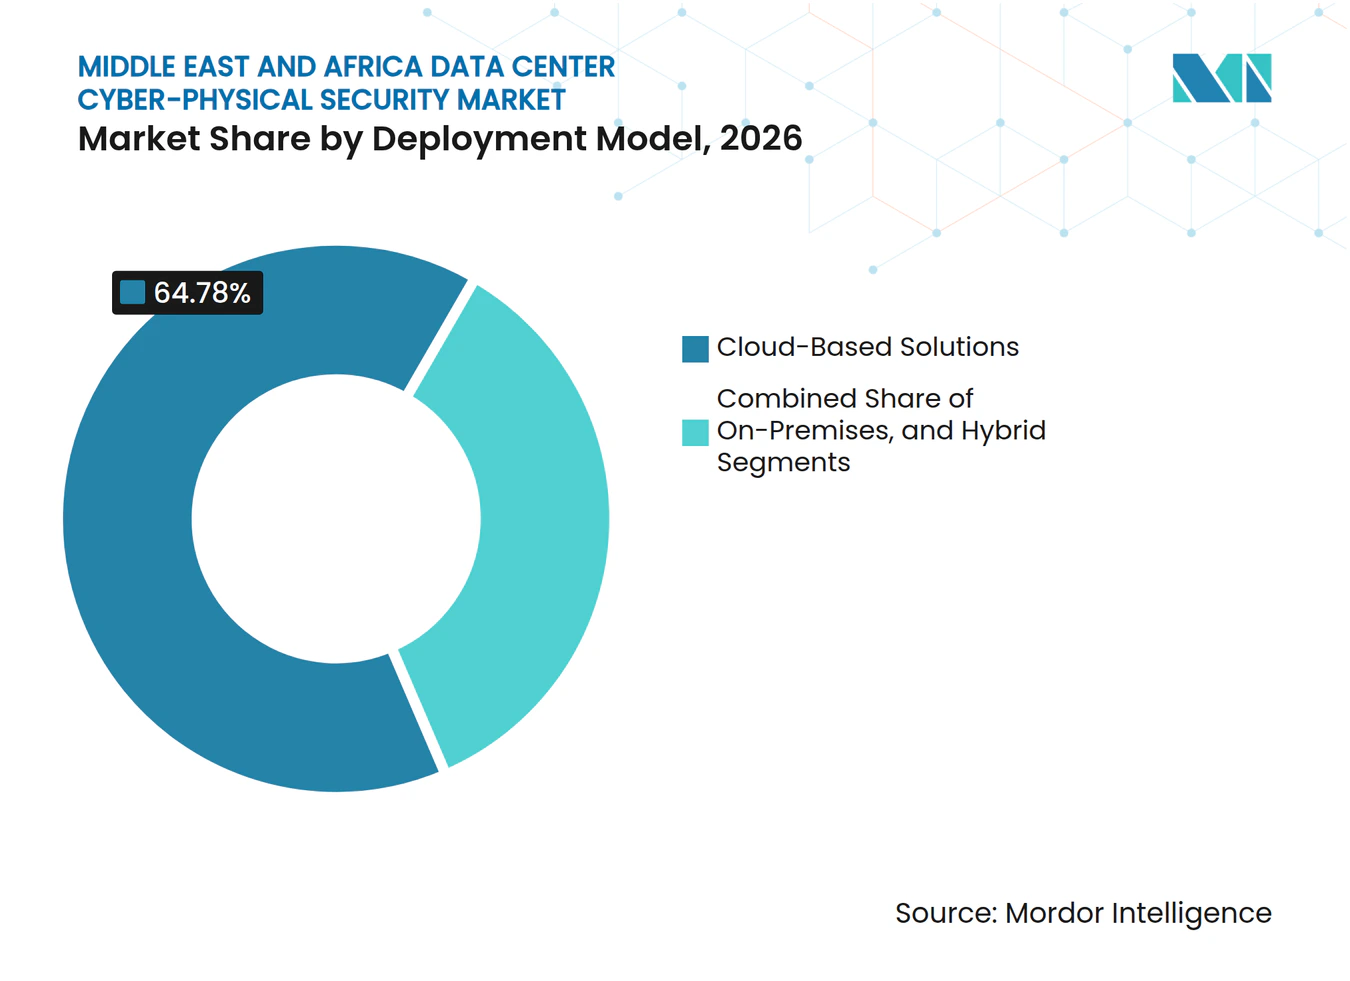
- Por modelo de implementación, las soluciones basadas en la nube representaron el 64,78% del mercado en 2026 y se proyecta que se expandan a un CAGR del 15,39% hasta 2032.
- Por tipo de servicio, la Integración de Sistemas e Implementación representó el 26,54% del mercado en 2026, mientras que se proyecta que los Servicios de Auditoría de Seguridad y Cumplimiento se expandan a un CAGR del 16,59% hasta 2032.
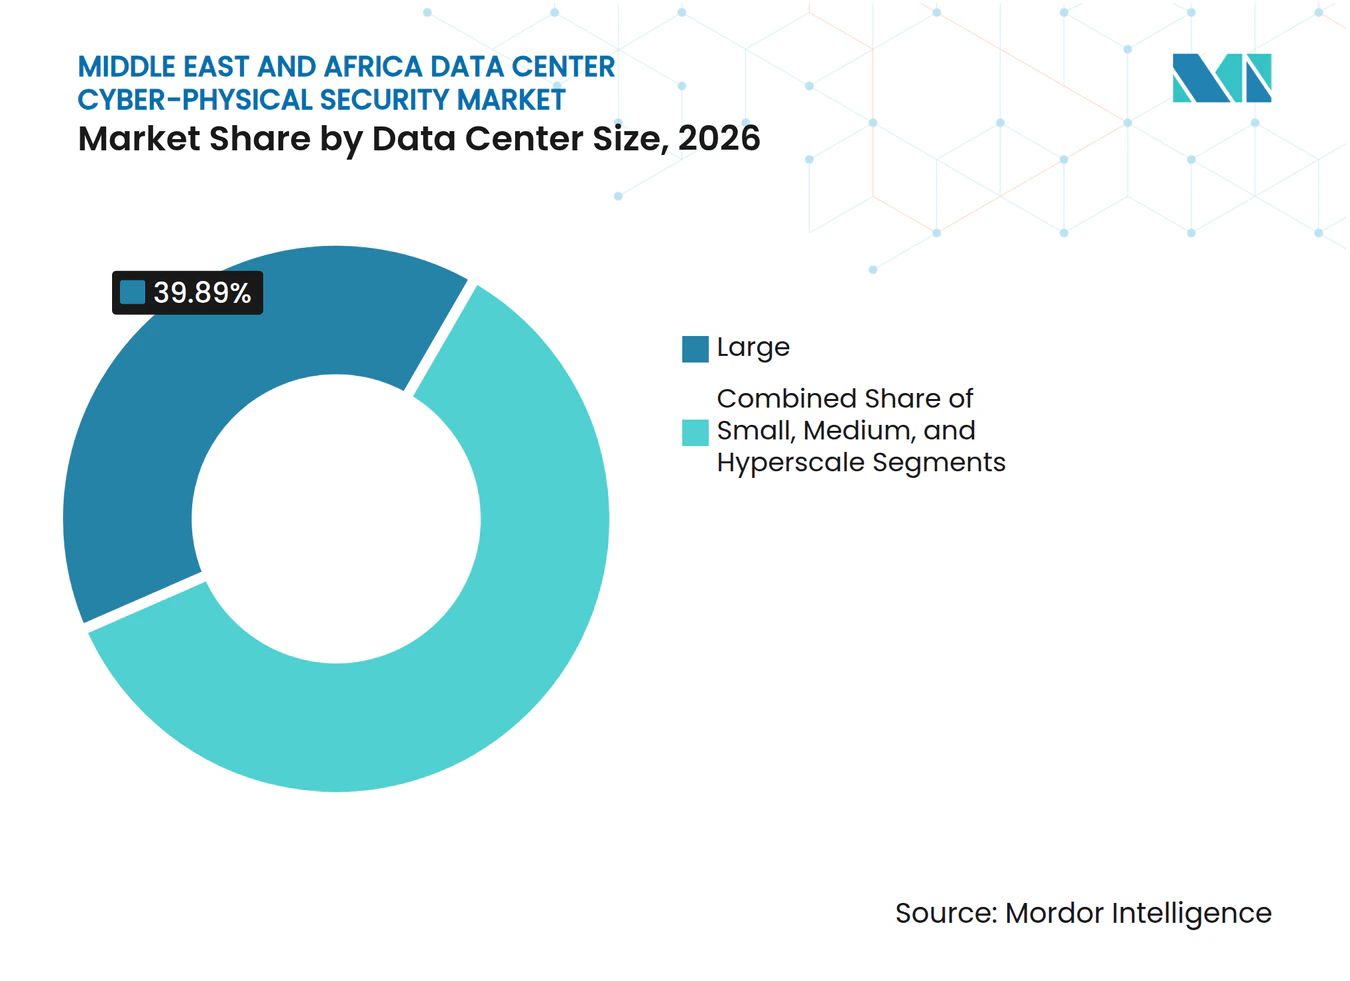
- Por tamaño del centro de datos, las instalaciones grandes representaron el 39,89% de la participación del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 17,27% hasta 2032.
- Por tipo de centro de datos, las instalaciones de colocación representaron el 38,74% del mercado en 2026, mientras que se proyecta que los centros de datos de borde se expandan a un CAGR del 17,38% hasta 2032.
- Por geografía, los EAU representaron el 37,53% del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África en 2026, mientras que se proyecta que Arabia Saudita se expanda a un CAGR del 16,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Expansión de Centros de Datos de Hiperescala y Colocación | +3.2% | EAU y Arabia Saudita como núcleo, con expansión hacia Turquía y Sudáfrica | Corto plazo (≤ 2 años) |
| Adopción de la Nube, Cargas de Trabajo de Inteligencia Artificial e Inversión en Infraestructura Digital | +2.8% | EAU, Arabia Saudita y Sudáfrica | Corto plazo (≤ 2 años) |
| Requisitos Nacionales de Soberanía de Datos y Protección de Infraestructura Crítica | +2.3% | EAU, Arabia Saudita, Nigeria y Sudáfrica | Mediano plazo (2-4 años) |
| Adopción de Plataformas Integradas de Seguridad y Gestión de Edificios | +1.8% | EAU y Arabia Saudita, con expansión hacia Sudáfrica y Nigeria | Mediano plazo (2-4 años) |
| Protección a Nivel de Rack e Identidad Centralizada para Computación de Alta Densidad | +1.4% | Centros de hiperescala de EAU y Arabia Saudita | Largo plazo (≥ 4 años) |
| Convergencia Ciberfísica en Instalaciones No Tripuladas y Operadas de Forma Remota | +1.1% | Implementaciones de borde en EAU, Sudáfrica e instalaciones remotas de Nigeria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de Hiperescala y Colocación
La construcción de centros de datos de hiperescala y colocación añade requisitos de seguridad antes de que una instalación comience a operar. Cada sala de datos necesita barreras perimetrales, controles de acceso, cámaras, puntos de monitoreo y registros que respalden las auditorías. El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África se beneficia porque los requisitos de seguridad aumentan con el espacio físico en planta en lugar del número de empleados. Los diseños estandarizados pueden permitir a un proveedor extender una implementación exitosa a varias instalaciones operadas por el mismo cliente. Esto favorece a los proveedores que pueden coordinar equipos, software, integración y servicios continuos entre países. También aumenta el valor de los socios de entrega locales donde los requisitos de licencias y contratación pública difieren.
Adopción de la Nube, Cargas de Trabajo de Inteligencia Artificial e Inversión en Infraestructura Digital
Las instalaciones preparadas para inteligencia artificial concentran equipos informáticos de alto valor en entornos de racks de alta densidad. Estos entornos aumentan la necesidad de gestionar el acceso a las salas de servidores y de identificar condiciones térmicas o ambientales anómalas. Microsoft se ha comprometido a invertir 15,2 mil millones de USD en los EAU hasta 2029, principalmente para infraestructura de inteligencia artificial y nube, lo que muestra la escala de la infraestructura permanente que se está desarrollando en el país. Los diseños de hiperescala combinan habitualmente acceso biométrico, controles anti-tailgating, cobertura de video continua y respuesta coordinada a incidentes. Este patrón otorga al mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África un ciclo de adquisición más largo que una sola fase de construcción. Los proveedores que cumplen con los requisitos de diseño estandarizados están mejor posicionados para buscar implementaciones repetidas.
Requisitos Nacionales de Soberanía de Datos y Protección de Infraestructura Crítica
Las normas de alojamiento de datos pueden crear una necesidad de cumplimiento de registros de acceso físico verificables e instalaciones monitoreadas. Las cargas de trabajo gubernamentales y reguladas a menudo requieren que los operadores demuestren que el acceso está controlado y que los eventos pueden ser revisados. Estos requisitos pueden convertir la seguridad física de un gasto discrecional de instalación a una condición de prestación de servicios. También crean períodos de compra definidos cuando los operadores actualizan los controles para cumplir un plazo. El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África puede, por tanto, favorecer a los proveedores que ya cumplen los requisitos de calificación de seguridad. Los proveedores con relaciones establecidas en el sector público y en industrias reguladas pueden asegurar paquetes más grandes dentro de un único ciclo presupuestario.
Adopción Creciente de Plataformas Integradas de Seguridad y Gestión de Edificios
Los operadores están pasando de soluciones puntuales separadas hacia sistemas que combinan seguridad, automatización de edificios y controles ambientales. Las Plataformas Integradas de Operaciones de Seguridad representaron el 32,38% del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África en 2026 y se proyecta que se expandan a un CAGR del 17,92% hasta 2032. Honeywell firmó en febrero de 2026 un memorando de entendimiento con Kortech para automatizar proyectos de infraestructura crítica, incluidos centros de datos, en Egipto, Arabia Saudita y los EAU.[1] Schneider Electric también formalizó acuerdos en Arabia Saudita para la gestión inteligente de energía y la implementación de sistemas de gestión de edificios para centros de datos de hiperescala. Los proveedores sin vínculos nativos entre eventos de seguridad y telemetría de instalaciones pueden enfrentar posiciones más débiles a medida que los clientes consolidan proveedores.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Altos Costos de Capital e Integración para Arquitectura de Seguridad Multicapa | -2.1% | Nigeria, Sudáfrica, Turquía y el Resto de África, moderadamente en el Golfo | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Seguridad Ciberfísica | -1.8% | A nivel panregional, más aguda en el África Subsahariana | Mediano plazo (2-4 años) |
| Infraestructura Heredada y Restricciones de Interoperabilidad | -1.5% | Sudáfrica, Nigeria, Turquía y el Resto de Oriente Medio | Mediano plazo (2-4 años) |
| Retrasos en la Cadena de Suministro y Requisitos de Endurecimiento Ambiental | -1.0% | Mercados del Golfo y África Subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital e Integración para Arquitectura de Seguridad Multicapa
Un diseño multicapa conforme combina detección perimetral, acceso biométrico, análisis de video, monitoreo, seguridad de tecnología operacional y una plataforma de gestión central. El costo inicial puede ser difícil de financiar para los operadores más pequeños en un único ciclo de inversión. Convergint entregó un paquete de seguridad de 5 millones de EUR (5,3 millones de USD) para una instalación de hiperescala, que incluía 5 salas de datos, más de 900 cámaras y más de 150 dispositivos de control de acceso.[2] El proyecto muestra por qué las implementaciones por fases y las opciones de financiamiento pueden ser importantes en ubicaciones sensibles a los costos. Esos enfoques también pueden requerir que los integradores mantengan cuentas por cobrar durante períodos más largos. Esto puede reducir el grupo de proveedores dispuestos a atender proyectos más pequeños.
Escasez de Especialistas en Seguridad Ciberfísica
La protección moderna de centros de datos requiere habilidades en tecnología de la información, tecnología operacional y seguridad física. Los equipos deben configurar políticas de acceso, interpretar alertas de video, gestionar sistemas de edificios conectados y coordinar la respuesta a incidentes. Genetec identificó la disponibilidad de talento especializado como una restricción para la adopción de plataformas de seguridad en su informe Estado de la Seguridad Física 2026. La dotación de personal limitada puede retrasar la puesta en marcha y dificultar el mantenimiento de instalaciones complejas. También puede concentrar el trabajo entre un pequeño grupo de integradores calificados. Esto reduce la competencia de precios para contratos especializados de implementación y servicios gestionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
La Seguridad de Redes y Tecnología Operacional Tiene la Mayor ParticipaciónLas Soluciones de Seguridad de Redes y Tecnología Operacional representaron el 28,12% del mercado en 2026. Los sistemas de construcción que controlan la energía, la refrigeración y los puntos de acceso físico están cada vez más conectados a redes corporativas. Esa conexión puede crear rutas de ataque donde los sistemas estaban antes aislados. La seguridad para la tecnología operacional es, por tanto, fundamental para proteger generadores, equipos de conmutación, refrigeración de precisión y barreras de acceso. El tamaño del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África para esta categoría refleja la necesidad de proteger esos sistemas de instalaciones conectadas.
Se proyecta que las Plataformas Unificadas de Seguridad Ciberfísica se expandan a un CAGR del 14,26% hasta 2032. Los operadores buscan procesos de respuesta comunes para eventos físicos y digitales. Las Soluciones de Monitoreo de Dispositivos y Activos Conectados proporcionan visibilidad en grandes inventarios de sensores conectados a IP. Las Soluciones de Correlación de Información y Eventos de Seguridad combinan información de edificios, acceso y redes para una revisión más rápida. Las Soluciones de Gestión de Identidad y Acceso respaldan políticas de confianza cero para personal, contratistas y visitantes. Los Servicios de Integración y Respuesta a Incidentes conectan estas tecnologías con procedimientos operativos y servicios gestionados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Capa de Seguridad:
Las Plataformas Integradas Lideran la Consolidación de la SeguridadLas Plataformas Integradas de Operaciones de Seguridad representaron el 32,38% del mercado en 2026. La categoría integra videovigilancia, control de acceso, protección perimetral y alertas operacionales en una sola vista. Puede reducir el número de paneles de control separados utilizados por los equipos de seguridad e instalaciones. Axis Communications describe una implementación en un centro de datos de África Oriental que administraba la gestión de video, el control de acceso y la protección perimetral a través de una única interfaz.[3] El sistema puede respaldar la cobertura de seguridad sin un aumento correspondiente en el personal operativo.
Se proyecta que esta capa de seguridad se expanda a un CAGR del 17,92% hasta 2032. Los Sistemas de Control de Acceso Físico y los Sistemas de Videovigilancia siguen siendo la capa base para los diseños de seguridad de centros de datos. Los Sistemas de Gestión de Edificios y Control de Instalaciones son cada vez más relevantes donde los equipos necesitan supervisión compartida de los sistemas de refrigeración, energía e incendios. Los Sistemas de Monitoreo Ambiental e Infraestructura abordan las condiciones de calor, humedad y rendimiento de los equipos. Las plataformas integradas pueden facilitar la investigación de un evento físico junto con las alertas de infraestructura. Los costos de cambio resultantes pueden respaldar licencias recurrentes, acuerdos de servicio y trabajo de implementación.
Por Modelo de Implementación:
La Gestión en la Nube Da Forma a la Arquitectura de SeguridadLas soluciones basadas en la nube representaron el 64,78% del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África en 2026. Los operadores de múltiples sitios utilizan la gestión en la nube para aplicar políticas de acceso coherentes en instalaciones dispersas. El modelo puede centralizar la gestión de firmware y producir registros de auditoría sin operar un entorno de servidor separado en cada sitio. Brivo señala que la seguridad física basada en la nube aún requiere operación local del controlador durante interrupciones de conectividad y retención local de eventos para entornos críticos.[4] Esto hace que la arquitectura resiliente y preparada para entornos híbridos sea importante para las instalaciones de alta disponibilidad.
Las soluciones en las instalaciones siguen siendo relevantes para instalaciones gubernamentales clasificadas y operaciones de nube soberana. Dichas instalaciones pueden restringir el manejo externo de registros de acceso y datos de seguridad. Las implementaciones híbridas combinan la supervisión centralizada de políticas con el procesamiento y almacenamiento local. Esta estructura es útil para carteras que operan tanto en el Golfo como en el África Subsahariana, con diferentes condiciones de conectividad. El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África puede, por tanto, respaldar múltiples enfoques de implementación. Los proveedores deben cumplir los requisitos de conformidad sin reducir la resiliencia operativa local. Este requisito otorga valor a los sistemas que mantienen el control de acceso y los registros de eventos durante una interrupción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
Los Servicios de Cumplimiento Avanzan Mientras la Integración LideraLa Integración de Sistemas e Implementación representó el 26,54% del mercado en 2026. Las nuevas instalaciones requieren proveedores calificados para instalar, conectar, probar y certificar controles de múltiples proveedores. El servicio respalda la alineación con las normas de diseño de instalaciones y las obligaciones de cumplimiento nacionales. También sigue siendo importante cuando las instalaciones existentes actualizan los sistemas de seguridad para inquilinos de nivel de inteligencia artificial. El mercado de integración muestra la importancia del trabajo de puesta en marcha en esta etapa de la construcción regional.
Se proyecta que los Servicios de Auditoría de Seguridad y Cumplimiento se expandan a un CAGR del 16,59% hasta 2032. Los requisitos de soberanía de datos e infraestructura crítica aumentan la necesidad de revisiones de seguridad documentadas. Los Servicios de Evaluación de Riesgos Ciberfísicos ayudan a los operadores a evaluar los controles en entornos tecnológicos y de instalaciones. Los Servicios Gestionados de Monitoreo y Detección pueden respaldar a los operadores que no pueden mantener operaciones de seguridad continuas internamente. Los Servicios de Respuesta y Recuperación ante Incidentes extienden la relación desde la detección hasta la remediación. Los servicios recurrentes pueden volverse más importantes a medida que las instalaciones en funcionamiento avanzan hacia la madurez operativa.
Por Tamaño del Centro de Datos:
Las Instalaciones de Hiperescala Marcan el Ritmo Más RápidoLos centros de datos grandes representaron el 39,89% del mercado en 2026. Las instalaciones de colocación Tier III y Tier IV establecidas en los EAU y Arabia Saudita sustentan esta posición. Estas instalaciones requieren actualizaciones cuando los nuevos inquilinos buscan una protección más sólida que la que ofrecen sus diseños heredados. Su escala aumenta el número de puertas controladas, cámaras y puntos de infraestructura monitoreados. Las instalaciones grandes también ofrecen a los integradores una base de trabajo recurrente de actualización y soporte.
Se proyecta que las instalaciones de hiperescala se expandan a un CAGR del 17,27% hasta 2032. Khazna Data Centers adquirió una parcela de terreno de 225.000 metros cuadrados en Dammam en diciembre de 2025 para hasta 200 MW de capacidad preparada para inteligencia artificial. Los requisitos de hiperescala pueden impulsar un mayor gasto en seguridad por metro cuadrado que las instalaciones más pequeñas. Las instalaciones medianas se están expandiendo a medida que las empresas pasan de salas de servidores a sitios de construcción específica. Las instalaciones pequeñas siguen siendo relevantes en mercados donde los proveedores de telecomunicaciones implementan nodos de borde locales. Los proveedores deben equilibrar la instalación simplificada para sitios más pequeños con la capacidad de escalar a medida que aumenta la demanda de los clientes. Los paquetes que combinan controles básicos de acceso, video y ambientales pueden abordar esta transición sin requerir un reemplazo completo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Centro de Datos:
Los Centros de Datos de Borde Son el Tipo de Mayor CrecimientoLos centros de datos de colocación representaron el 38,74% del mercado en 2026. Estas instalaciones alojan a múltiples inquilinos y, por tanto, necesitan una separación física clara, acceso documentado y procedimientos de seguridad compartidos. También respaldan muchas cargas de trabajo de inteligencia artificial y nube que requieren controles de alta especificación. El tamaño del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África para las instalaciones de colocación refleja el papel central de estas instalaciones en la capacidad de alojamiento regional. El comprador puede ser el propietario de la instalación en lugar del inquilino, lo que cambia el proceso de calificación del proveedor. Los equipos de ventas deben identificar qué parte asume el riesgo de la instalación y aprueba el presupuesto de seguridad.
Se proyecta que los centros de datos de borde se expandan a un CAGR del 17,38% hasta 2032. Sus ubicaciones fuera de los principales centros urbanos pueden situar los sistemas de seguridad en entornos remotos o con poco personal. La operación remota hace que el análisis de video automatizado, la gestión de acceso y el monitoreo ambiental sean más importantes. Los sitios de borde a menudo necesitan respuestas que no dependan de un guardia en el sitio. Los Proveedores de Servicios en la Nube también pueden estandarizar los diseños de seguridad en carteras regionales. Los proveedores que comprenden el control presupuestario tanto a nivel del propietario como del inquilino pueden posicionar sus ofertas de manera más efectiva.
Análisis Geográfico
Los EAU representaron el 37,53% del mercado en 2026. Su liderazgo refleja la capacidad establecida de centros de datos y las relaciones con hiperescaladores globales en Dubái y Abu Dabi. La base de instalaciones del país está añadiendo espacio en planta que requiere equipos de seguridad y controles gestionados. Los operadores en sectores regulados también necesitan gestión de acceso verificable y registros de vigilancia. Los EAU son, por tanto, una ubicación prioritaria para los proveedores con capacidades unificadas de seguridad física y gestión de edificios.
Se proyecta que Arabia Saudita se expanda a un CAGR del 16,93% hasta 2032. El país está desarrollando más infraestructura digital preparada para inteligencia artificial y relacionada con el gobierno, lo que respalda la demanda de controles estrictos de instalaciones. Turquía tiene un gran número de instalaciones de centros de datos dentro del panorama regional más amplio. Sus operadores buscan certificaciones internacionales a medida que aumenta la densidad de racks y evolucionan los requisitos de colocación. El resto de Oriente Medio incluye mercados en diferentes etapas de desarrollo de infraestructura digital. La inversión internacional está llevando estándares de diseño de seguridad más formales a esas ubicaciones.
Sudáfrica sigue siendo una ubicación de adquisición importante porque los grandes campus de centros de datos requieren control de acceso y monitoreo continuos. Teraco completó su expansión CT2 en Ciudad del Cabo con 50 MW de carga crítica de TI en noviembre de 2025. El proyecto añadió 32 MW en 8 salas de datos y muestra la escala de los sistemas de seguridad necesarios en un gran campus. Nigeria está atrayendo inversiones en instalaciones habilitadas para inteligencia artificial y tiene demanda relacionada con el cumplimiento de la localización de datos de servicios financieros. La región también necesita equipos que puedan operar de manera confiable a pesar de las condiciones de energía variables y la logística compleja. Estas condiciones crean oportunidades para el mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África donde los proveedores pueden ofrecer instalación, servicio y soporte de auditoría confiables.
Panorama Competitivo
Concentración del Mercado
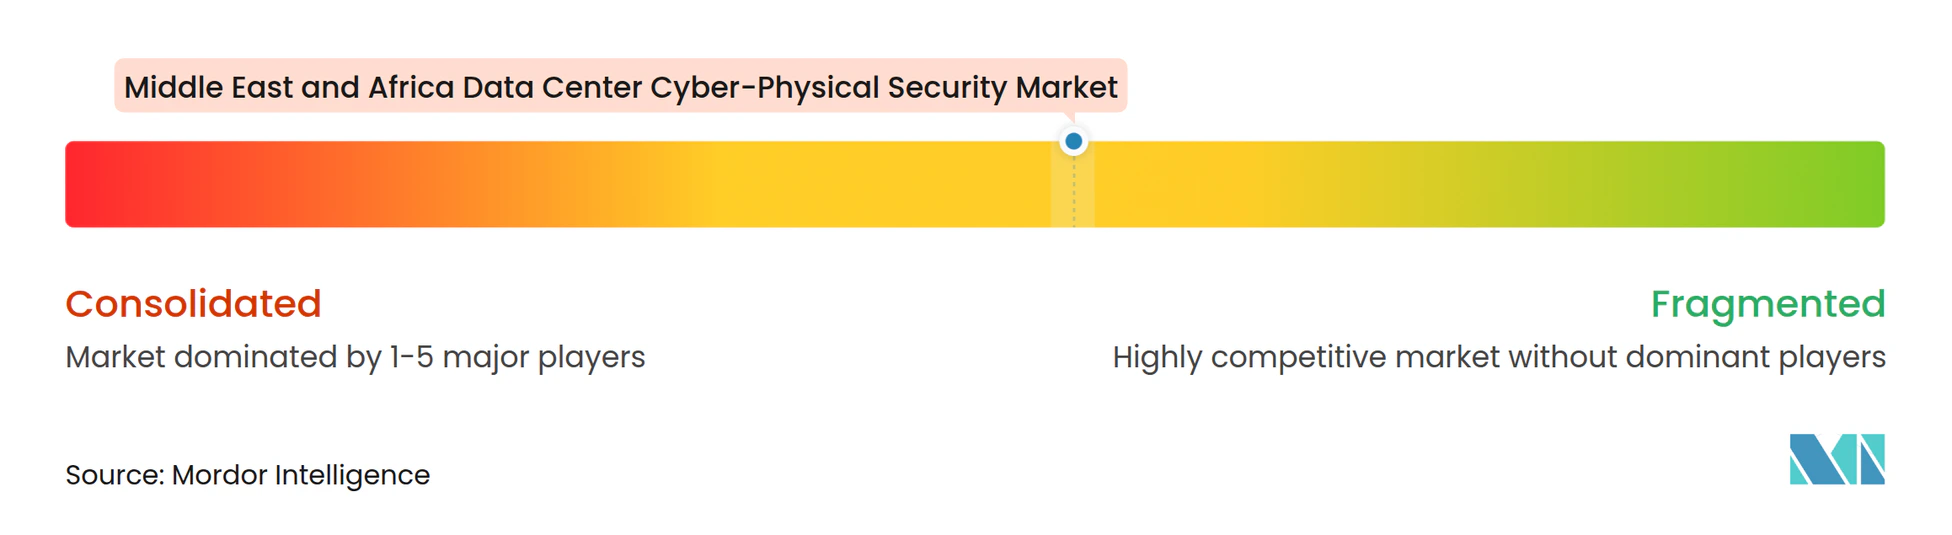
El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África tiene un nivel superior concentrado para contratos de hiperescala de gran tamaño y colocación de alta especificación. Johnson Controls International, Honeywell International, Schneider Electric y Siemens tienen carteras amplias que abarcan seguridad física, automatización y controles de instalaciones. Los integradores de sistemas regionales siguen siendo importantes porque comprenden las licencias locales, las prácticas de entrega y los procesos de adquisición. El acuerdo de Honeywell de febrero de 2026 con Kortech combinó su cartera de automatización y seguridad digital con la capacidad de ingeniería regional. Este enfoque de asociación puede ser más práctico que construir una organización de entrega desde cero en cada país.
El mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África también está cambiando a medida que los compradores combinan la seguridad de tecnología operacional con acceso, video y sistemas de edificios. Schneider Electric y Cyberani by Aramco Digital anunciaron en diciembre de 2025 un acuerdo sobre iniciativas conjuntas de seguridad de tecnología operacional y física en Arabia Saudita. ASSA ABLOY presentó su plataforma KentixONE a audiencias de Oriente Medio y África para monitoreo integrado y control de acceso en más de 40 categorías de amenazas físicas. Siemens posiciona la protección cibernética para entornos convergentes de TI y tecnología operacional como un requisito de los centros de datos. Estos movimientos muestran por qué las capacidades integradas son cada vez más importantes en la selección de proveedores.
Las empresas más pequeñas y las cuentas de borde siguen siendo más fragmentadas que el segmento de contratos de alto nivel. BIOS Middle East Group, Pacific Control Systems y 3S System Security Solutions tienen experiencia en adquisiciones en el Golfo que puede respaldar asociaciones con proveedores de tecnología más grandes. Existen oportunidades geográficas en el África Subsahariana fuera de Sudáfrica y Nigeria, donde los programas de seguridad formales aún se están desarrollando. También hay oportunidades arquitectónicas disponibles para especialistas en redes de tecnología operacional y sistemas de gestión de edificios. La posición competitiva de un proveedor depende cada vez más de la profundidad de integración, la capacidad de entrega local y el soporte posterior a la puesta en marcha. Los compradores también evalúan si las plataformas pueden combinar vigilancia, control de acceso, datos de edificios y eventos de tecnología operacional sin crear flujos de trabajo separados. Este requisito aumenta la importancia de los sistemas interoperables y los equipos de soporte local capacitados. También puede favorecer las relaciones a largo plazo con los proveedores sobre las compras de equipos aislados en grandes instalaciones. No se proporciona una participación combinada para los principales proveedores, por lo que no se puede asignar una puntuación de concentración de mercado bajo la metodología requerida.
Líderes de la Industria de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África Empresas cubiertas en este informe
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- Ctelecoms
- BIOS Middle East Group
- Pacific Control Systems
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
Desarrollos recientes de la industria en Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África
- Septiembre de 2026: TEPCO Power Grid implementó Genetec Security Center para unificar las operaciones de seguridad en su red de infraestructura crítica, centralizando la gestión de más de 30.000 cámaras y estableciendo una plataforma escalable que respalda la futura transformación digital en toda la red de TEPCO. Esta implementación señala la creciente adopción de plataformas unificadas de seguridad física en infraestructura crítica adyacente a la energía con paralelismos operativos con grandes campus de centros de datos.
- Septiembre de 2026: Johnson Controls lanzó innovaciones de seguridad habilitadas por inteligencia artificial en GSX 2026, incluido el software de gestión de video exacqVision 26.2 con información impulsada por inteligencia artificial en flotas de cámaras distribuidas y Software House C•CURE IQ 3.20, que integra gestión de video, respuesta a incidentes, informes y análisis espacial en una única plataforma de control de acceso basada en web. La empresa también presentó nuevos Servicios Gestionados y Soluciones de Video Proactivo diseñados para organizaciones que amplían las operaciones de seguridad en entornos de misión crítica.
- Marzo de 2026: Johnson Controls presentó C-CURE IQ 3.2, actualizaciones del IQ Panel 5 y configuraciones de la plataforma de intrusión híbrida PowerSeries Neo 5 en ISC West 2026. La versión combina control de acceso, gestión de video y flujos de trabajo de incidentes en una interfaz unificada para entornos de misión crítica, incluidos centros de datos.
- Febrero de 2026: Honeywell firmó un memorando de entendimiento con Kortech (subsidiaria de Hassan Allam Holding) para automatizar y digitalizar proyectos de infraestructura crítica, incluidos centros de datos, en Egipto, Arabia Saudita y los EAU, combinando la cartera global de automatización y seguridad digital de Honeywell con la capacidad de entrega de ingeniería regional de Kortech, lo que representa una expansión significativa de la presencia de seguridad de centros de datos de Honeywell en Oriente Medio y África.
Alcance del Informe del Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África
El Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África cubre los ingresos de soluciones y servicios de seguridad implementados en centros de datos en los EAU, Arabia Saudita, Turquía, Sudáfrica, Nigeria y otros mercados regionales. El crecimiento está impulsado por programas de infraestructura digital liderados por el gobierno, la construcción de centros de datos en la región del Golfo, iniciativas de protección de infraestructura crítica y la creciente adopción de servicios de monitoreo remoto y seguridad integrada.
El Informe del Mercado de Seguridad Ciberfísica de Centros de Datos de Oriente Medio y África está segmentado por Tipo de Solución (Plataformas Unificadas de Seguridad Ciberfísica, Soluciones de Monitoreo de Dispositivos y Activos Conectados, Soluciones de Correlación de Información y Eventos de Seguridad, Soluciones de Seguridad de Redes y Tecnología Operacional, Soluciones de Gestión de Identidad y Acceso, y Servicios de Integración y Respuesta a Incidentes), Capa de Seguridad (Sistemas de Control de Acceso Físico, Sistemas de Videovigilancia, Sistemas de Gestión de Edificios y Control de Instalaciones, Sistemas de Monitoreo Ambiental e Infraestructura, y Plataformas Integradas de Operaciones de Seguridad), Modelo de Implementación (Soluciones en las Instalaciones, Soluciones Basadas en la Nube y Soluciones Híbridas), Tipo de Servicio (Evaluación de Riesgos Ciberfísicos, Integración de Sistemas e Implementación, Monitoreo y Detección Gestionados, Respuesta y Recuperación ante Incidentes, y Servicios de Auditoría de Seguridad y Cumplimiento), Tamaño del Centro de Datos (Pequeño, Mediano, Grande e Hiperescala), Tipo de Centro de Datos (Colocación, Proveedores de Servicios en la Nube y Empresarial / Borde) y Geografía (Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas Unificadas de Seguridad Ciberfísica |
| Soluciones de Monitoreo de Dispositivos y Activos Conectados |
| Soluciones de Correlación de Información y Eventos de Seguridad |
| Soluciones de Seguridad de Redes y Tecnología Operacional |
| Soluciones de Gestión de Identidad y Acceso |
| Servicios de Integración y Respuesta a Incidentes |
| Sistemas de Control de Acceso Físico |
| Sistemas de Videovigilancia |
| Sistemas de Gestión de Edificios y Control de Instalaciones |
| Sistemas de Monitoreo Ambiental e Infraestructura |
| Plataformas Integradas de Operaciones de Seguridad |
| Soluciones en las Instalaciones |
| Soluciones Basadas en la Nube |
| Soluciones Híbridas |
| Evaluación de Riesgos Ciberfísicos |
| Integración de Sistemas e Implementación |
| Monitoreo y Detección Gestionados |
| Respuesta y Recuperación ante Incidentes |
| Servicios de Auditoría de Seguridad y Cumplimiento |
| Pequeño |
| Mediano |
| Grande |
| Hiperescala |
| Colocación |
| Proveedores de Servicios en la Nube |
| Empresarial / Borde |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Solución | Plataformas Unificadas de Seguridad Ciberfísica | |
| Soluciones de Monitoreo de Dispositivos y Activos Conectados | ||
| Soluciones de Correlación de Información y Eventos de Seguridad | ||
| Soluciones de Seguridad de Redes y Tecnología Operacional | ||
| Soluciones de Gestión de Identidad y Acceso | ||
| Servicios de Integración y Respuesta a Incidentes | ||
| Por Capa de Seguridad | Sistemas de Control de Acceso Físico | |
| Sistemas de Videovigilancia | ||
| Sistemas de Gestión de Edificios y Control de Instalaciones | ||
| Sistemas de Monitoreo Ambiental e Infraestructura | ||
| Plataformas Integradas de Operaciones de Seguridad | ||
| Por Modelo de Implementación | Soluciones en las Instalaciones | |
| Soluciones Basadas en la Nube | ||
| Soluciones Híbridas | ||
| Por Tipo de Servicio | Evaluación de Riesgos Ciberfísicos | |
| Integración de Sistemas e Implementación | ||
| Monitoreo y Detección Gestionados | ||
| Respuesta y Recuperación ante Incidentes | ||
| Servicios de Auditoría de Seguridad y Cumplimiento | ||
| Por Tamaño del Centro de Datos | Pequeño | |
| Mediano | ||
| Grande | ||
| Hiperescala | ||
| Por Tipo de Centro de Datos | Colocación | |
| Proveedores de Servicios en la Nube | ||
| Empresarial / Borde | ||
| Por Geografía | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África?
Se espera que el tamaño del mercado de seguridad ciberfísica de centros de datos de Oriente Medio y África crezca de 292,03 millones de USD en 2026 a 331,14 millones de USD en 2027, y se prevé que alcance los 621,37 millones de USD para 2032, con un CAGR del 13,41% durante el período 2027-2032.
¿Qué categoría de solución lidera el gasto regional?
Las Soluciones de Seguridad de Redes y Tecnología Operacional lideran con una participación del 28,12% en 2026.
¿Por qué son importantes las plataformas de seguridad integradas para los centros de datos?
Combinan información de acceso, video, perímetro e instalaciones en una interfaz operativa común y representaron una participación del 32,38% en 2026.
¿Cuál es el modelo de implementación más común para la seguridad física de los centros de datos?
Las soluciones basadas en la nube representan el 64,78% del gasto de 2026, respaldadas por la gestión centralizada de políticas en carteras de múltiples sitios.
¿Qué instalaciones expandirán el gasto en seguridad más rápidamente?
Se proyecta que los centros de datos de borde se expandan a un CAGR del 17,38% hasta 2032, seguidos de las instalaciones de hiperescala con un CAGR del 17,27%.
¿Qué país lidera el sector regional?
Los EAU lideran con una participación del 37,53% en 2026, mientras que Arabia Saudita tiene el CAGR pronosticado más alto con un 16,93% hasta 2032.