
Taille et part du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 292.03 Millions de dollars américains |
| Taille du Marché (2027) | 331.14 Millions de dollars américains |
| Taille du Marché (2032) | 621.37 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique par Mordor Intelligence
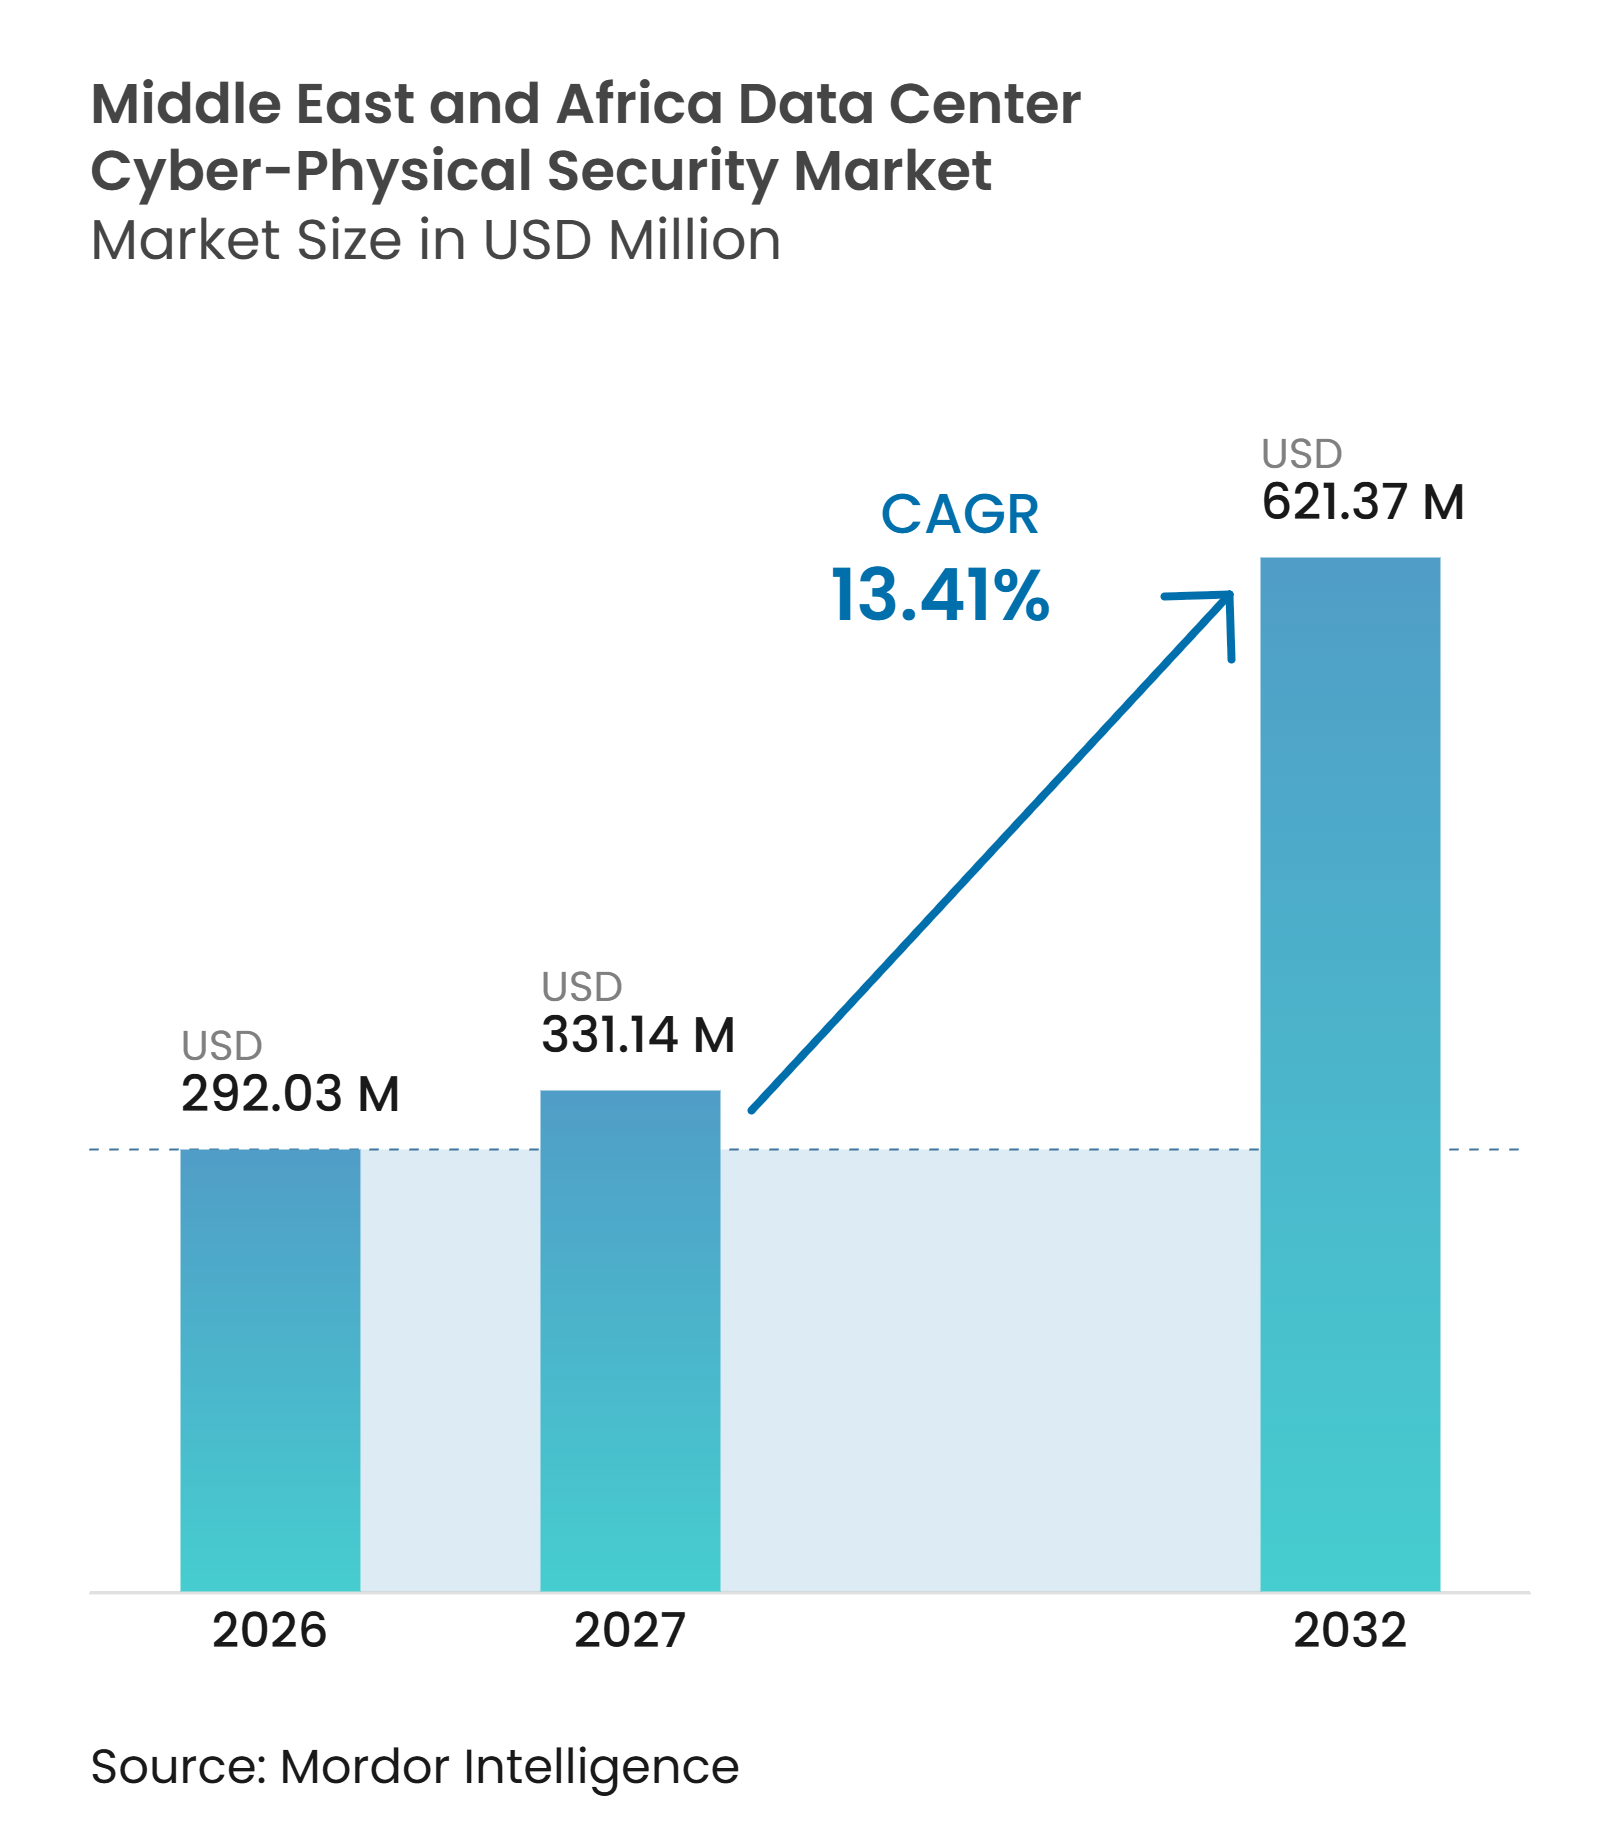
La taille du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique devrait croître de 292,03 millions USD en 2026 à 331,14 millions USD en 2027, et devrait atteindre 621,37 millions USD d'ici 2032, à un CAGR de 13,41% sur 2027-2032. Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique est soutenu par de nouvelles installations hyperscale, de colocation et prêtes pour l'IA qui nécessitent des contrôles auditables au niveau du périmètre, des points d'accès, des salles de serveurs et des couches d'infrastructure. Les opérateurs combinent la vidéosurveillance, le contrôle d'accès, la surveillance environnementale et la sécurité des technologies opérationnelles, car les systèmes de bâtiments sont de plus en plus connectés aux réseaux IP. Les plateformes centralisées peuvent aider les opérateurs multi-sites à appliquer des politiques cohérentes et à conserver des pistes d'audit dans l'ensemble des installations. Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique est également confronté à des contraintes de livraison, car les spécialistes cyber-physiques certifiés et les équipements conçus pour les conditions de haute température ne sont pas uniformément disponibles dans toute la région.
Points clés du rapport
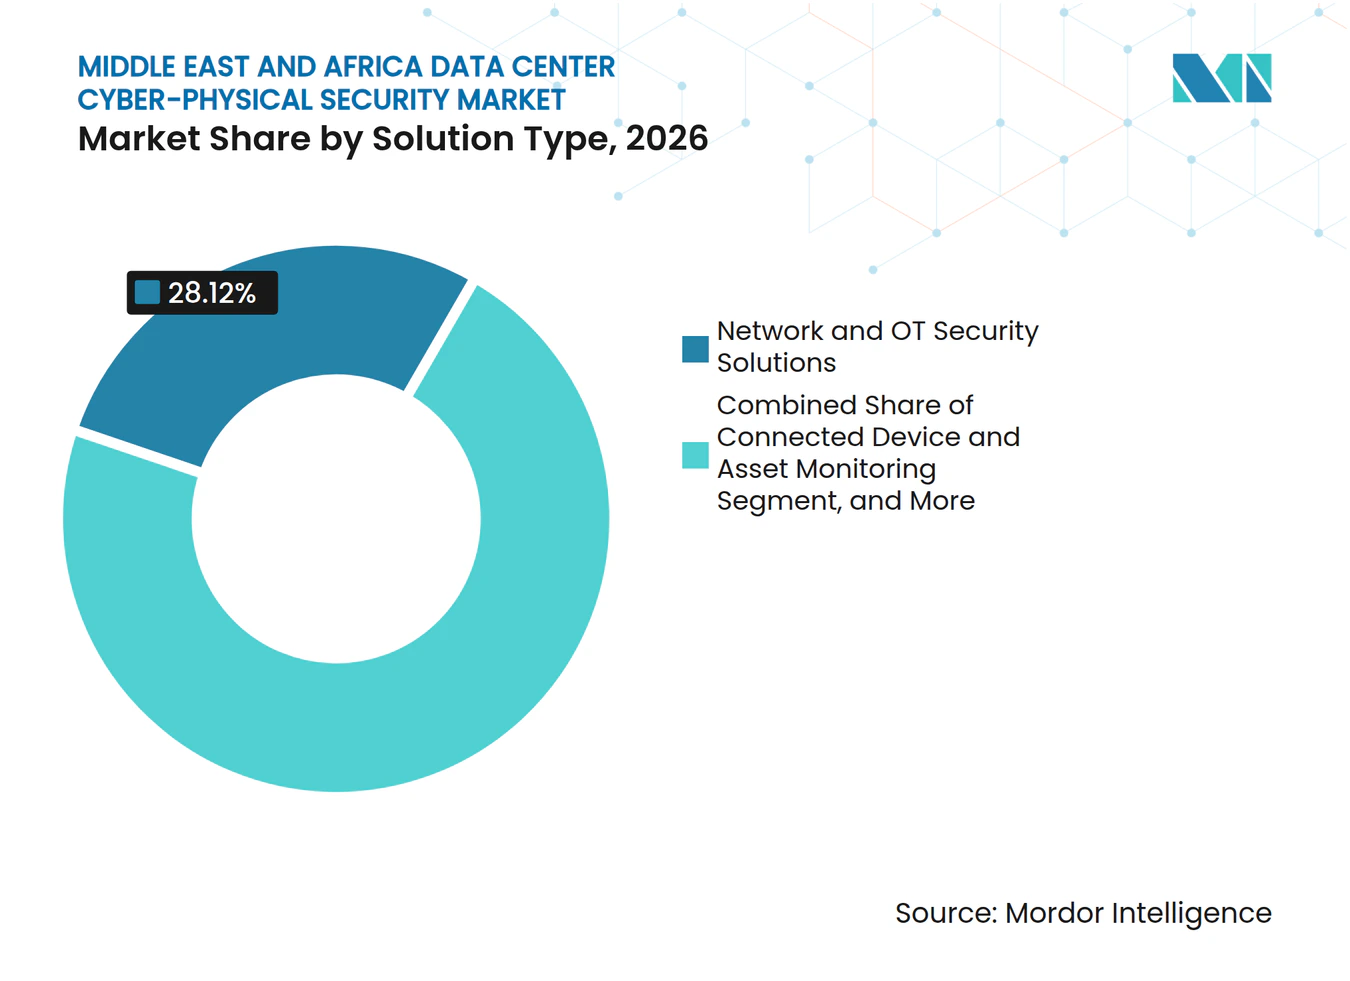
- Par type de solution, les solutions de sécurité des réseaux et des technologies opérationnelles ont détenu 28,12% de la part du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les plateformes de sécurité cyber-physique unifiées devraient se développer à un CAGR de 14,26% jusqu'en 2032.
- Par couche de sécurité, les plateformes d'opérations de sécurité intégrées ont représenté 32,38% du marché en 2026 et devraient se développer à un CAGR de 17,92% jusqu'en 2032.
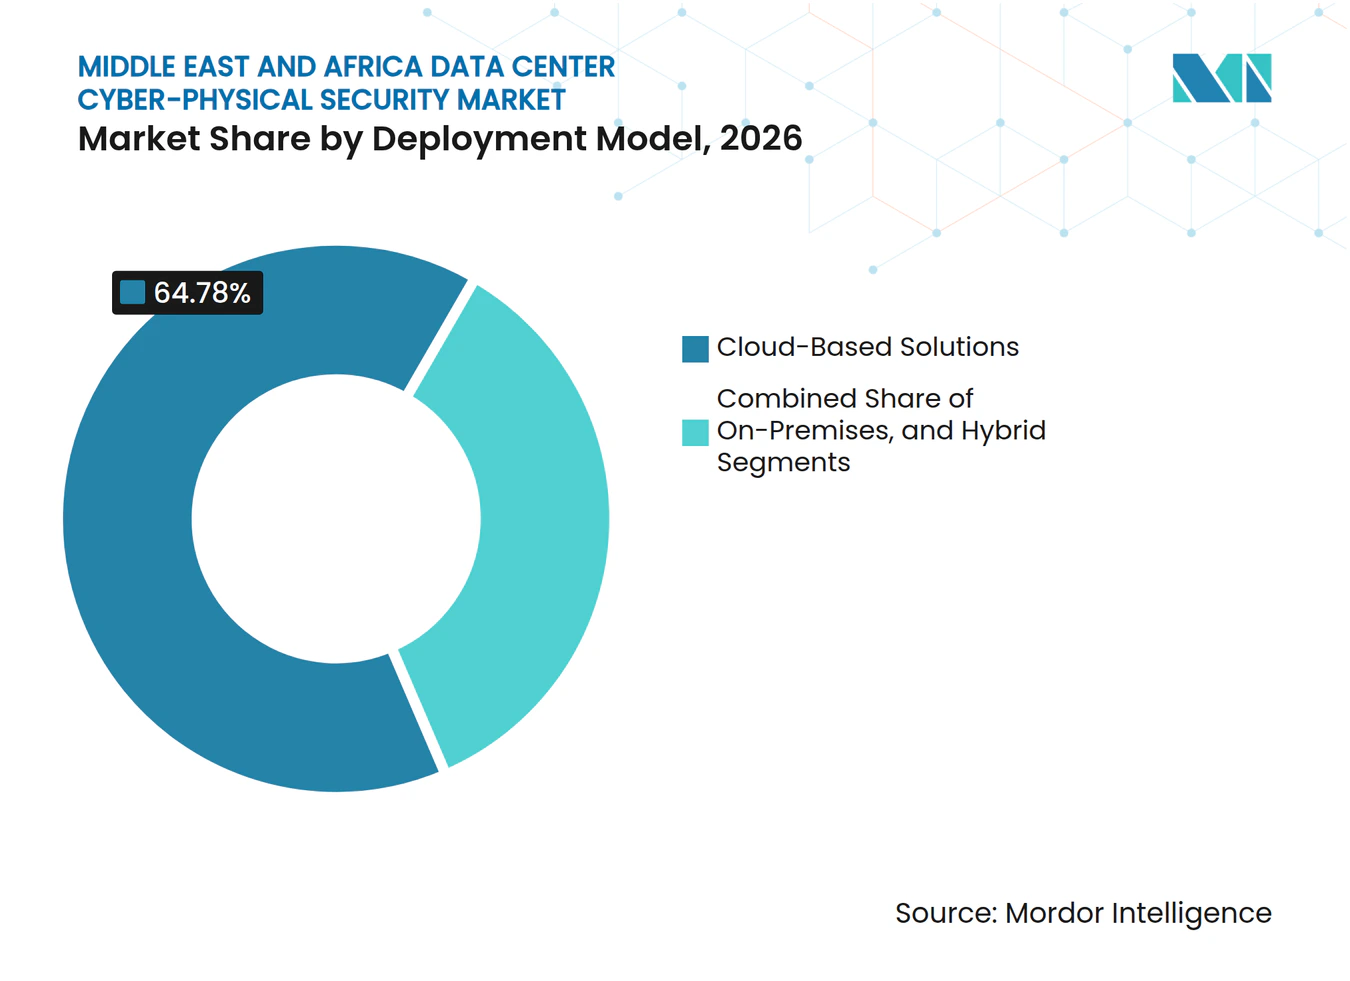
- Par modèle de déploiement, les solutions basées sur le cloud ont détenu 64,78% du marché en 2026 et devraient se développer à un CAGR de 15,39% jusqu'en 2032.
- Par type de service, l'intégration de systèmes et la mise en œuvre ont détenu 26,54% du marché en 2026, tandis que les services d'audit de sécurité et de conformité devraient se développer à un CAGR de 16,59% jusqu'en 2032.
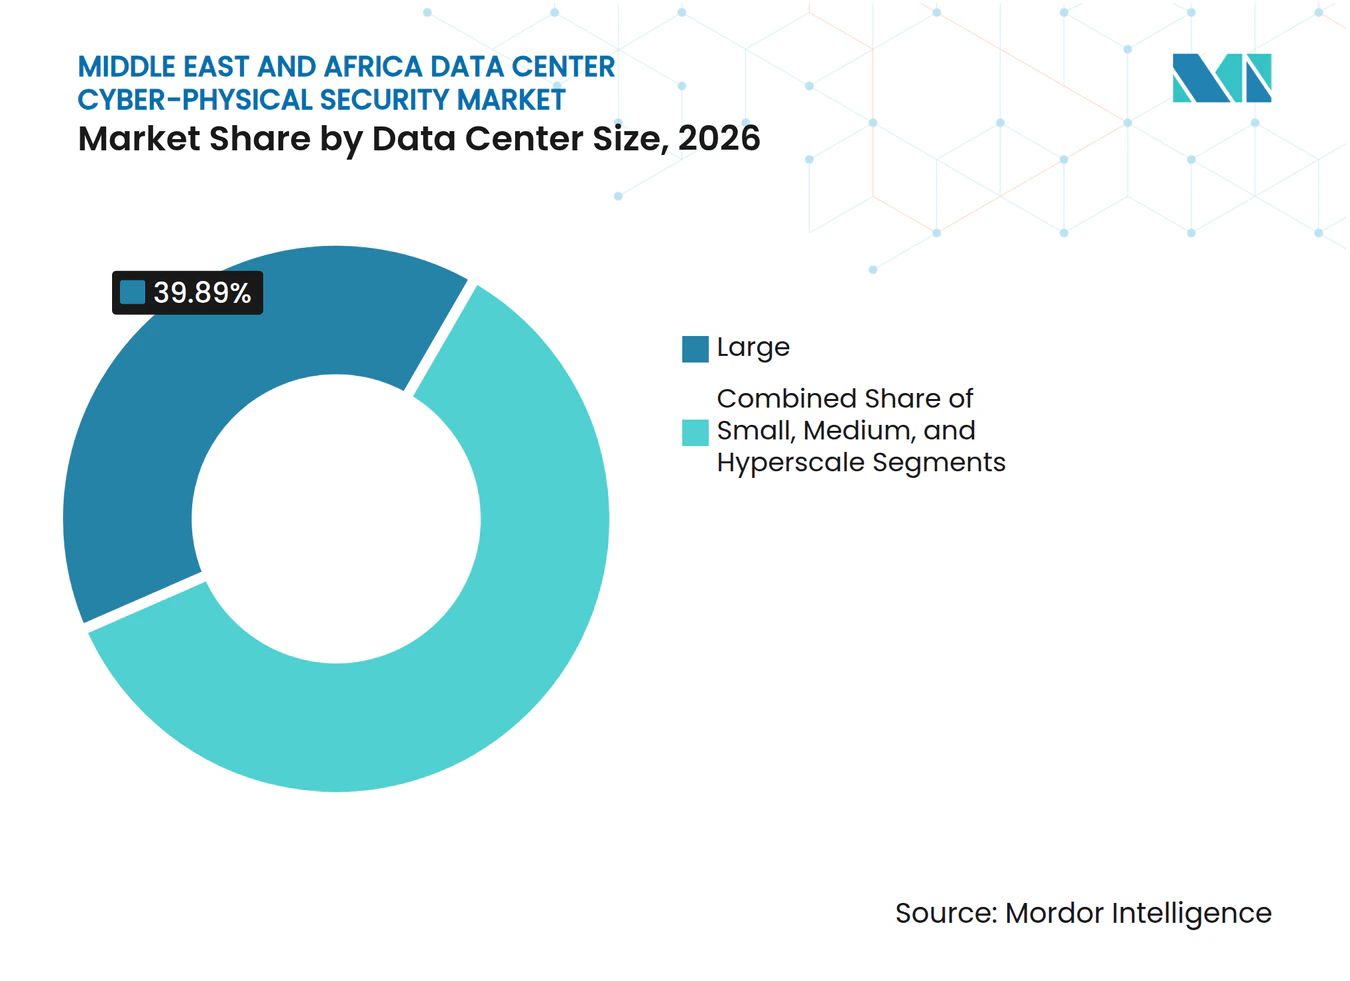
- Par taille de centre de données, les grandes installations ont représenté 39,89% de la part du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que les installations hyperscale devraient se développer à un CAGR de 17,27% jusqu'en 2032.
- Par type de centre de données, les installations de colocation ont détenu 38,74% du marché en 2026, tandis que les centres de données de périphérie devraient se développer à un CAGR de 17,38% jusqu'en 2032.
- Par géographie, les Émirats arabes unis ont détenu 37,53% du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait se développer à un CAGR de 16,93% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion des centres de données hyperscale et de colocation | +3.2% | Émirats arabes unis et Arabie saoudite en cœur, avec des retombées vers la Turquie et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Adoption du cloud, charges de travail d'IA et investissements dans les infrastructures numériques | +2.8% | Émirats arabes unis, Arabie saoudite et Afrique du Sud | Court terme (≤ 2 ans) |
| Exigences nationales en matière de souveraineté des données et de protection des infrastructures critiques | +2.3% | Émirats arabes unis, Arabie saoudite, Nigéria et Afrique du Sud | Moyen terme (2-4 ans) |
| Adoption de plateformes de sécurité intégrées et de gestion des bâtiments | +1.8% | Émirats arabes unis et Arabie saoudite, en expansion vers l'Afrique du Sud et le Nigéria | Moyen terme (2-4 ans) |
| Protection au niveau des racks et centrée sur l'identité pour l'informatique haute densité | +1.4% | Campus hyperscale des Émirats arabes unis et d'Arabie saoudite | Long terme (≥ 4 ans) |
| Convergence cyber-physique dans les installations sans personnel et à exploitation à distance | +1.1% | Déploiements de périphérie aux Émirats arabes unis, installations distantes en Afrique du Sud et au Nigéria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données hyperscale et de colocation
La construction hyperscale et de colocation ajoute des exigences de sécurité avant qu'une installation ne commence ses opérations. Chaque salle de données nécessite des barrières périmètriques, des contrôles d'accès, des caméras, des points de surveillance et des enregistrements qui soutiennent les audits. Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en bénéficie, car les exigences de sécurité augmentent avec la surface physique au sol plutôt qu'avec le nombre d'employés. Les conceptions standardisées peuvent permettre à un fournisseur d'étendre un déploiement réussi à plusieurs installations exploitées par le même client. Cela favorise les prestataires capables de coordonner les équipements, les logiciels, l'intégration et les services continus dans plusieurs pays. Cela augmente également la valeur des partenaires de livraison locaux là où les exigences en matière de licences et de marchés publics diffèrent.
Adoption du cloud, charges de travail d'IA et investissements dans les infrastructures numériques
Les installations prêtes pour l'IA concentrent des équipements informatiques de grande valeur dans des environnements de racks denses. Ces environnements accroissent la nécessité de gérer l'accès aux salles de serveurs et d'identifier les conditions thermiques ou environnementales anormales. Microsoft s'est engagé à investir 15,2 milliards USD dans les Émirats arabes unis d'ici 2029, principalement pour les infrastructures d'IA et de cloud, montrant l'ampleur des infrastructures permanentes en cours de développement dans le pays. Les conceptions hyperscale combinent généralement l'accès biométrique, les contrôles anti-tailgating, la couverture vidéo continue et la réponse coordonnée aux incidents. Ce schéma donne au marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique un cycle d'approvisionnement plus long qu'une seule phase de construction. Les fournisseurs qui répondent aux exigences de conception standardisées sont mieux positionnés pour poursuivre des déploiements répétés.
Exigences nationales en matière de souveraineté des données et de protection des infrastructures critiques
Les règles d'hébergement des données peuvent créer un besoin de conformité pour des enregistrements d'accès physique vérifiables et des installations surveillées. Les charges de travail gouvernementales et réglementées exigent souvent que les opérateurs démontrent que l'accès est contrôlé et que les événements peuvent être examinés. Ces exigences peuvent faire passer la sécurité physique d'une dépense discrétionnaire d'installation à une condition de prestation de services. Elles créent également des périodes d'achat définies lorsque les opérateurs mettent à niveau les contrôles pour respecter une échéance. Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique peut donc favoriser les fournisseurs qui répondent déjà aux exigences de qualification en matière de sécurité. Les fournisseurs ayant des relations établies dans le secteur public et les industries réglementées peuvent obtenir des packages plus importants dans un seul cycle budgétaire.
Adoption croissante de plateformes de sécurité intégrées et de gestion des bâtiments
Les opérateurs passent de solutions ponctuelles séparées à des systèmes qui combinent la sécurité, l'automatisation des bâtiments et les contrôles environnementaux. Les plateformes d'opérations de sécurité intégrées ont détenu 32,38% du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en 2026 et devraient se développer à un CAGR de 17,92% jusqu'en 2032. Honeywell International a signé en février 2026 un protocole d'accord avec Kortech pour automatiser des projets d'infrastructure critique, notamment des centres de données, en Égypte, en Arabie saoudite et aux Émirats arabes unis.[1] Schneider Electric a également formalisé des accords en Arabie saoudite pour la gestion intelligente de l'énergie et le déploiement de systèmes de gestion des bâtiments pour les centres de données hyperscale. Les fournisseurs sans liens natifs entre les événements de sécurité et la télémétrie des installations peuvent se retrouver dans des positions plus faibles à mesure que les clients consolident leurs fournisseurs.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés d'investissement et d'intégration pour une architecture de sécurité multicouche | -2.1% | Nigéria, Afrique du Sud, Turquie et reste de l'Afrique, modérément dans le Golfe | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en sécurité cyber-physique | -1.8% | Panrégional, plus aigu en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Contraintes d'infrastructure héritée et d'interopérabilité | -1.5% | Afrique du Sud, Nigéria, Turquie et reste du Moyen-Orient | Moyen terme (2-4 ans) |
| Retards dans la chaîne d'approvisionnement et exigences de durcissement environnemental | -1.0% | Marchés du Golfe et Afrique subsaharienne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et d'intégration pour une architecture de sécurité multicouche
Une conception multicouche conforme combine la détection périmétrique, l'accès biométrique, l'analyse vidéo, la surveillance, la sécurité des technologies opérationnelles et une plateforme de gestion centrale. Le coût initial peut être difficile à financer pour les petits opérateurs en un seul cycle d'investissement. Convergint a livré un package de sécurité de 5 millions EUR (5,3 millions USD) pour une installation hyperscale, comprenant 5 salles de données, plus de 900 caméras et plus de 150 dispositifs de contrôle d'accès.[2] Le projet montre pourquoi les déploiements par phases et les options de financement peuvent être importants dans les emplacements sensibles aux coûts. Ces approches peuvent également nécessiter que les intégrateurs portent des créances pendant de plus longues périodes. Cela peut réduire le nombre de fournisseurs prêts à servir des projets plus petits.
Pénurie de spécialistes en sécurité cyber-physique
La protection moderne des centres de données nécessite des compétences en technologies de l'information, en technologies opérationnelles et en sécurité physique. Les équipes doivent configurer les politiques d'accès, interpréter les alertes vidéo, gérer les systèmes de bâtiments connectés et coordonner la réponse aux incidents. Genetec a identifié la disponibilité des talents qualifiés comme une contrainte à l'adoption des plateformes de sécurité dans son rapport 2026 sur l'état de la sécurité physique. Un personnel limité peut retarder la mise en service et rendre la maintenance plus difficile pour les installations complexes. Cela peut également concentrer le travail parmi un petit groupe d'intégrateurs qualifiés. Cela réduit la concurrence par les prix pour les contrats de déploiement spécialisé et de services gérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
la sécurité des réseaux et des technologies opérationnelles détient la plus grande partLes solutions de sécurité des réseaux et des technologies opérationnelles ont détenu 28,12% du marché en 2026. Les systèmes de bâtiments qui contrôlent l'alimentation, le refroidissement et les points d'accès physiques sont de plus en plus connectés aux réseaux d'entreprise. Cette connexion peut créer des vecteurs d'attaque là où les systèmes étaient autrefois isolés. La sécurité des technologies opérationnelles est donc centrale pour protéger les générateurs, les appareillages de commutation, le refroidissement de précision et les barrières d'accès. La taille du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique pour cette catégorie reflète la nécessité de sécuriser ces systèmes d'installation connectés.
Les plateformes de sécurité cyber-physique unifiées devraient se développer à un CAGR de 14,26% jusqu'en 2032. Les opérateurs recherchent des processus de réponse communs pour les événements physiques et numériques. Les solutions de surveillance des appareils et des actifs connectés offrent une visibilité sur de grands inventaires de capteurs connectés à IP. Les solutions de corrélation d'informations et d'événements de sécurité combinent les informations de bâtiment, d'accès et de réseau pour un examen plus rapide. Les solutions de gestion des identités et des accès soutiennent les politiques de confiance zéro pour le personnel, les sous-traitants et les visiteurs. Les services d'intégration et de réponse aux incidents connectent ces technologies avec les procédures opérationnelles et les services gérés.



Par couche de sécurité :
les plateformes intégrées mènent la consolidation de la sécuritéLes plateformes d'opérations de sécurité intégrées ont représenté 32,38% du marché en 2026. La catégorie regroupe la vidéosurveillance, le contrôle d'accès, la protection périmétrique et les alertes opérationnelles dans une seule vue. Elle peut réduire le nombre de tableaux de bord séparés utilisés par les équipes de sécurité et d'installation. Axis Communications décrit un déploiement dans un centre de données d'Afrique de l'Est qui administrait la gestion vidéo, le contrôle d'accès et la protection périmétrique via une interface unique.[3] Cette disposition peut soutenir la couverture de sécurité sans augmentation correspondante des effectifs opérationnels.
Cette couche de sécurité devrait se développer à un CAGR de 17,92% jusqu'en 2032. Les systèmes de contrôle d'accès physique et les systèmes de vidéosurveillance restent la couche de base pour les conceptions de sécurité des centres de données. Les systèmes de gestion des bâtiments et de contrôle des installations deviennent plus pertinents là où les équipes ont besoin d'une supervision partagée des systèmes de refroidissement, d'alimentation et d'incendie. Les systèmes de surveillance environnementale et des infrastructures traitent les conditions de chaleur, d'humidité et de performance des équipements. Les plateformes intégrées peuvent faciliter l'investigation d'un événement physique parallèlement aux alertes d'infrastructure. Les coûts de changement qui en résultent peuvent soutenir les licences récurrentes, les accords de service et les travaux de mise en œuvre.
Par modèle de déploiement :
la gestion cloud façonne l'architecture de sécuritéLes solutions basées sur le cloud ont détenu 64,78% du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique en 2026. Les opérateurs multi-sites utilisent la gestion cloud pour appliquer des politiques d'accès cohérentes dans des installations dispersées. Le modèle peut centraliser la gestion des micrologiciels et produire des pistes d'audit sans exploiter un environnement de serveur séparé sur chaque site. Brivo note que la sécurité physique basée sur le cloud nécessite toujours un fonctionnement local du contrôleur lors des interruptions de connectivité et une conservation locale des événements pour les environnements critiques.[4] Cela rend l'architecture résiliente et prête pour le déploiement hybride importante pour les installations à haute disponibilité.
Les solutions sur site restent pertinentes pour les installations gouvernementales classifiées et les opérations de cloud souverain. Ces installations peuvent restreindre le traitement hors site des enregistrements d'accès et des données de sécurité. Les déploiements hybrides combinent la supervision centralisée des politiques avec le traitement et le stockage locaux. Cette structure est utile pour les portefeuilles opérant à la fois dans le Golfe et en Afrique subsaharienne, avec des conditions de connectivité différentes. Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique peut donc soutenir plusieurs approches de déploiement. Les fournisseurs doivent répondre aux exigences de conformité sans réduire la résilience opérationnelle locale. Cette exigence valorise les systèmes qui maintiennent le contrôle d'accès et les enregistrements d'événements lors d'une perturbation.

Par type de service :
les services de conformité progressent tandis que l'intégration mèneL'intégration de systèmes et la mise en œuvre ont détenu 26,54% du marché en 2026. Les nouvelles installations nécessitent des prestataires qualifiés pour installer, connecter, tester et certifier les contrôles de plusieurs fournisseurs. Le service soutient l'alignement avec les règles de conception des installations et les obligations de conformité nationales. Il reste également important lorsque les installations existantes mettent à niveau leurs systèmes de sécurité pour les locataires de niveau IA. Le marché de l'intégration montre l'importance des travaux de mise en service à ce stade de la construction régionale.
Les services d'audit de sécurité et de conformité devraient se développer à un CAGR de 16,59% jusqu'en 2032. La souveraineté des données et les exigences relatives aux infrastructures critiques accroissent le besoin d'examens de sécurité documentés. Les services d'évaluation des risques cyber-physiques aident les opérateurs à évaluer les contrôles dans les environnements technologiques et d'installation. Les services de surveillance et de détection gérés peuvent soutenir les opérateurs qui ne peuvent pas assurer en interne des opérations de sécurité continues. Les services de réponse aux incidents et de récupération étendent la relation de la détection à la remédiation. Les services récurrents peuvent devenir plus importants à mesure que les installations mises en service atteignent leur maturité opérationnelle.
Par taille de centre de données :
les installations hyperscale établissent le rythme le plus rapideLes grands centres de données ont détenu 39,89% du marché en 2026. Les installations de colocation Tier III et Tier IV établies aux Émirats arabes unis et en Arabie saoudite soutiennent cette position. Ces installations nécessitent des mises à niveau lorsque de nouveaux locataires recherchent une protection plus forte que celle offerte par leurs conceptions héritées. Leur échelle augmente le nombre de portes contrôlées, de caméras et de points d'infrastructure surveillés. Les grandes installations offrent également aux intégrateurs une base de travaux récurrents de mise à niveau et de support.
Les installations hyperscale devraient se développer à un CAGR de 17,27% jusqu'en 2032. Khazna Data Centers a acquis une parcelle de terrain de 225 000 mètres carrés à Dammam en décembre 2025 pour une capacité prête pour l'IA allant jusqu'à 200 MW. Les exigences hyperscale peuvent entraîner des dépenses de sécurité plus élevées par mètre carré que les installations plus petites. Les installations de taille moyenne se développent à mesure que les entreprises passent des salles de serveurs à des sites construits à cet effet. Les petites installations restent pertinentes sur les marchés où les fournisseurs de télécommunications déploient des nœuds de périphérie locaux. Les fournisseurs doivent équilibrer une installation simplifiée pour les sites plus petits avec la capacité à évoluer à mesure que la demande des clients augmente. Les packages qui combinent les contrôles d'accès de base, vidéo et environnementaux peuvent faciliter cette transition sans nécessiter un remplacement complet.
Par type de centre de données :
les installations de périphérie sont le type à la croissance la plus rapideLes centres de données de colocation ont détenu 38,74% du marché en 2026. Ces installations hébergent plusieurs locataires et nécessitent donc une séparation physique claire, un accès documenté et des procédures de sécurité partagées. Elles soutiennent également de nombreuses charges de travail d'IA et de cloud qui nécessitent des contrôles de haute spécification. La taille du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique pour les installations de colocation reflète le rôle central de ces installations dans la capacité d'hébergement régionale. L'acheteur peut être le propriétaire de l'installation plutôt que le locataire, ce qui modifie le processus de qualification des fournisseurs. Les équipes commerciales doivent identifier quelle partie assume le risque lié à l'installation et approuve le budget de sécurité.
Les centres de données de périphérie devraient se développer à un CAGR de 17,38% jusqu'en 2032. Leurs emplacements en dehors des principaux centres peuvent placer les systèmes de sécurité dans des environnements distants ou peu dotés en personnel. L'exploitation à distance rend l'analyse vidéo automatisée, la gestion des accès et la surveillance environnementale plus importantes. Les sites de périphérie nécessitent souvent des réponses qui ne dépendent pas d'un agent de sécurité sur place. Les fournisseurs de services cloud peuvent également standardiser les conceptions de sécurité dans les portefeuilles régionaux. Les fournisseurs qui comprennent le contrôle budgétaire au niveau du propriétaire et du locataire peuvent positionner leurs offres plus efficacement.
Analyse géographique
Les Émirats arabes unis ont détenu 37,53% du marché en 2026. Leur avance reflète la capacité établie des centres de données et les relations avec les hyperscalers mondiaux à Dubaï et Abou Dhabi. La base d'installations du pays ajoute de la surface au sol qui nécessite des équipements de sécurité et des contrôles gérés. Les opérateurs dans les secteurs réglementés ont également besoin d'une gestion des accès vérifiable et d'enregistrements de surveillance. Les Émirats arabes unis constituent donc un emplacement prioritaire pour les fournisseurs disposant de capacités unifiées de sécurité physique et de gestion des bâtiments.
L'Arabie saoudite devrait se développer à un CAGR de 16,93% jusqu'en 2032. Le pays développe davantage d'infrastructures numériques prêtes pour l'IA et liées au gouvernement, ce qui soutient la demande de contrôles stricts des installations. La Turquie dispose d'un grand nombre d'installations de centres de données dans le paysage régional plus large. Ses opérateurs recherchent des certifications internationales à mesure que la densité des racks augmente et que les exigences de colocation évoluent. Le reste du Moyen-Orient comprend des marchés à différents stades de développement des infrastructures numériques. Les investissements internationaux apportent des normes de conception de sécurité plus formelles à ces emplacements.
L'Afrique du Sud reste un emplacement d'approvisionnement important car les grands campus de centres de données nécessitent un contrôle d'accès et une surveillance continus. Teraco a achevé son expansion CT2 au Cap à 50 MW de charge informatique critique en novembre 2025. Le projet a ajouté 32 MW dans 8 salles de données et montre l'ampleur des systèmes de sécurité nécessaires sur un grand campus. Le Nigéria attire des investissements dans des installations compatibles avec l'IA et présente une demande liée à la conformité provenant de la localisation des données des services financiers. La région a également besoin d'équipements capables de fonctionner de manière fiable malgré des conditions d'alimentation variables et une logistique complexe. Ces conditions créent des opportunités pour le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique là où les prestataires peuvent assurer une installation, un service et un support d'audit fiables.
Paysage concurrentiel
Concentration du Marché
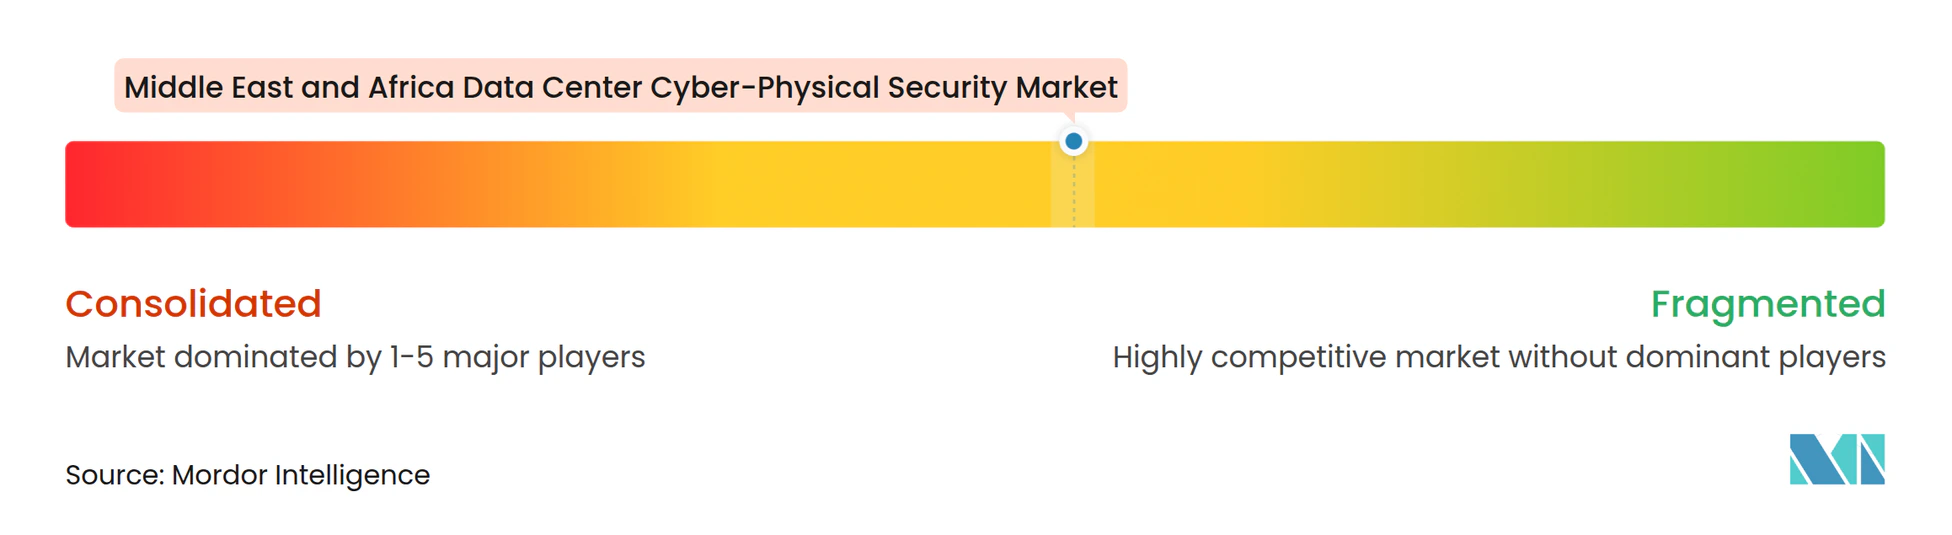
Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique présente un premier niveau concentré pour les grands contrats hyperscale et de colocation à haute spécification. Johnson Controls International, Honeywell International, Schneider Electric et Siemens disposent de larges portefeuilles couvrant la sécurité physique, l'automatisation et les contrôles d'installation. Les intégrateurs de systèmes régionaux restent importants car ils comprennent les licences locales, les pratiques de livraison et les processus d'approvisionnement. L'accord de février 2026 de Honeywell avec Kortech a combiné son portefeuille d'automatisation et de sécurité numérique avec une capacité d'ingénierie régionale. Cette approche de partenariat peut être plus pratique que de construire une organisation de livraison à partir de zéro dans chaque pays.
Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique évolue également à mesure que les acheteurs combinent la sécurité des technologies opérationnelles avec les systèmes d'accès, vidéo et de bâtiment. Schneider Electric et Cyberani by Aramco Digital ont annoncé en décembre 2025 un accord sur des initiatives conjointes de sécurité des technologies opérationnelles et physiques en Arabie saoudite. ASSA ABLOY a présenté sa plateforme KentixONE aux publics du Moyen-Orient et d'Afrique pour la surveillance intégrée et le contrôle d'accès dans plus de 40 catégories de menaces physiques. Siemens positionne la protection cyber pour les environnements IT et technologies opérationnelles convergés comme une exigence des centres de données. Ces évolutions montrent pourquoi les capacités intégrées deviennent de plus en plus importantes dans la sélection des fournisseurs.
Les petites entreprises et les comptes de périphérie restent plus fragmentés que le segment des contrats haut de gamme. BIOS Middle East Group, Pacific Control Systems et 3S System Security Solutions disposent d'une expertise en approvisionnement dans le Golfe qui peut soutenir des partenariats avec de plus grands fournisseurs de technologie. Des opportunités géographiques existent en Afrique subsaharienne en dehors de l'Afrique du Sud et du Nigéria, où des programmes de sécurité formels sont encore en cours de développement. Des opportunités architecturales sont également disponibles pour les spécialistes des réseaux de technologies opérationnelles et des systèmes de gestion des bâtiments. La position concurrentielle d'un fournisseur dépend de plus en plus de la profondeur d'intégration, de la capacité de livraison locale et du support post-mise en service. Les acheteurs évaluent également si les plateformes peuvent combiner la surveillance, le contrôle d'accès, les données de bâtiment et les événements de technologies opérationnelles sans créer de flux de travail séparés. Cette exigence renforce l'importance des systèmes interopérables et des équipes de support local formées. Elle peut également favoriser les relations à long terme avec les fournisseurs plutôt que les achats d'équipements isolés dans les grandes installations. Aucune part combinée pour les principaux fournisseurs n'est fournie, de sorte qu'un score de concentration du marché ne peut pas être attribué selon la méthodologie requise.
Leaders du secteur de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- Ctelecoms
- BIOS Middle East Group
- Pacific Control Systems
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
Développements industriels récents dans Marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique
- Septembre 2026 : TEPCO Power Grid a déployé Genetec Security Center pour unifier les opérations de sécurité sur l'ensemble de son réseau d'infrastructure critique, centralisant la gestion de plus de 30 000 caméras et établissant une plateforme évolutive soutenant la future transformation numérique du réseau TEPCO. Ce déploiement signale une adoption croissante des plateformes de sécurité physique unifiées dans les infrastructures critiques adjacentes à l'énergie, avec des parallèles opérationnels aux grands campus de centres de données.
- Septembre 2026 : Johnson Controls a lancé des innovations de sécurité basées sur l'IA lors du GSX 2026, notamment le logiciel de gestion vidéo exacqVision 26.2 avec des informations pilotées par l'IA sur les flottes de caméras distribuées et Software House C•CURE IQ 3.20, qui intègre la gestion vidéo, la réponse aux incidents, les rapports et l'analyse spatiale dans une plateforme de contrôle d'accès unique basée sur le web. La société a également présenté de nouveaux services gérés et des solutions vidéo proactives conçues pour les organisations qui développent leurs opérations de sécurité dans des environnements critiques.
- Mars 2026 : Johnson Controls a dévoilé C-CURE IQ 3.2, les mises à jour du panneau IQ 5 et les configurations de la plateforme d'intrusion hybride PowerSeries Neo 5 lors de l'ISC West 2026. La version combine le contrôle d'accès, la gestion vidéo et les flux de travail d'incidents dans une interface unifiée pour les environnements critiques, notamment les centres de données.
- Février 2026 : Honeywell a signé un protocole d'accord avec Kortech (filiale de Hassan Allam Holding) pour automatiser et numériser des projets d'infrastructure critique, notamment des centres de données, en Égypte, en Arabie saoudite et aux Émirats arabes unis, combinant le portefeuille mondial d'automatisation et de sécurité numérique de Honeywell avec la capacité de livraison d'ingénierie régionale de Kortech, ce qui représente une expansion significative de la présence de Honeywell en matière de sécurité des centres de données dans la région MEA.
Périmètre du rapport sur le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique
Le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique couvre les revenus des solutions et services de sécurité déployés dans les centres de données aux Émirats arabes unis, en Arabie saoudite, en Turquie, en Afrique du Sud, au Nigéria et sur d'autres marchés régionaux. La croissance est portée par les programmes d'infrastructure numérique menés par les gouvernements, la construction de centres de données dans la région du Golfe, les initiatives de protection des infrastructures critiques et l'adoption croissante des services de surveillance à distance et de sécurité intégrée.
Le rapport sur le marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique est segmenté par type de solution (plateformes de sécurité cyber-physique unifiées, solutions de surveillance des appareils et actifs connectés, solutions de corrélation d'informations et d'événements de sécurité, solutions de sécurité des réseaux et des technologies opérationnelles, solutions de gestion des identités et des accès, et services d'intégration et de réponse aux incidents), couche de sécurité (systèmes de contrôle d'accès physique, systèmes de vidéosurveillance, systèmes de gestion des bâtiments et de contrôle des installations, systèmes de surveillance environnementale et des infrastructures, et plateformes d'opérations de sécurité intégrées), modèle de déploiement (solutions sur site, solutions basées sur le cloud, et solutions hybrides), type de service (évaluation des risques cyber-physiques, intégration de systèmes et mise en œuvre, surveillance et détection gérées, réponse aux incidents et récupération, et services d'audit de sécurité et de conformité), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise / périphérie), et géographie (Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateformes de sécurité cyber-physique unifiées |
| Solutions de surveillance des appareils et actifs connectés |
| Solutions de corrélation d'informations et d'événements de sécurité |
| Solutions de sécurité des réseaux et des technologies opérationnelles |
| Solutions de gestion des identités et des accès |
| Services d'intégration et de réponse aux incidents |
| Systèmes de contrôle d'accès physique |
| Systèmes de vidéosurveillance |
| Systèmes de gestion des bâtiments et de contrôle des installations |
| Systèmes de surveillance environnementale et des infrastructures |
| Plateformes d'opérations de sécurité intégrées |
| Solutions sur site |
| Solutions basées sur le cloud |
| Solutions hybrides |
| Évaluation des risques cyber-physiques |
| Intégration de systèmes et mise en œuvre |
| Surveillance et détection gérées |
| Réponse aux incidents et récupération |
| Services d'audit de sécurité et de conformité |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise / Périphérie |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de solution | Plateformes de sécurité cyber-physique unifiées | |
| Solutions de surveillance des appareils et actifs connectés | ||
| Solutions de corrélation d'informations et d'événements de sécurité | ||
| Solutions de sécurité des réseaux et des technologies opérationnelles | ||
| Solutions de gestion des identités et des accès | ||
| Services d'intégration et de réponse aux incidents | ||
| Par couche de sécurité | Systèmes de contrôle d'accès physique | |
| Systèmes de vidéosurveillance | ||
| Systèmes de gestion des bâtiments et de contrôle des installations | ||
| Systèmes de surveillance environnementale et des infrastructures | ||
| Plateformes d'opérations de sécurité intégrées | ||
| Par modèle de déploiement | Solutions sur site | |
| Solutions basées sur le cloud | ||
| Solutions hybrides | ||
| Par type de service | Évaluation des risques cyber-physiques | |
| Intégration de systèmes et mise en œuvre | ||
| Surveillance et détection gérées | ||
| Réponse aux incidents et récupération | ||
| Services d'audit de sécurité et de conformité | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise / Périphérie | ||
| Par géographie | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique ?
La taille du marché de la sécurité cyber-physique des centres de données au Moyen-Orient et en Afrique devrait croître de 292,03 millions USD en 2026 à 331,14 millions USD en 2027, et devrait atteindre 621,37 millions USD d'ici 2032, à un CAGR de 13,41% sur 2027-2032.
Quelle catégorie de solution mène les dépenses régionales ?
Les solutions de sécurité des réseaux et des technologies opérationnelles mènent avec une part de 28,12% en 2026.
Pourquoi les plateformes de sécurité intégrées sont-elles importantes pour les centres de données ?
Elles combinent les informations d'accès, vidéo, périmétrique et d'installation dans une interface d'exploitation commune et ont détenu une part de 32,38% en 2026.
Quel modèle de déploiement est le plus courant pour la sécurité physique des centres de données ?
Les solutions basées sur le cloud représentent 64,78% des dépenses de 2026, soutenues par la gestion centralisée des politiques dans les portefeuilles multi-sites.
Quelles installations augmenteront leurs dépenses de sécurité le plus rapidement ?
Les centres de données de périphérie devraient se développer à un CAGR de 17,38% jusqu'en 2032, suivis des installations hyperscale à un CAGR de 17,27%.
Quel pays mène le secteur régional ?
Les Émirats arabes unis mènent avec une part de 37,53% en 2026, tandis que l'Arabie saoudite présente le CAGR prévisionnel le plus élevé à 16,93% jusqu'en 2032.