
Marktgröße und Marktanteil der Cyber-Physischen Sicherheit für Rechenzentren im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
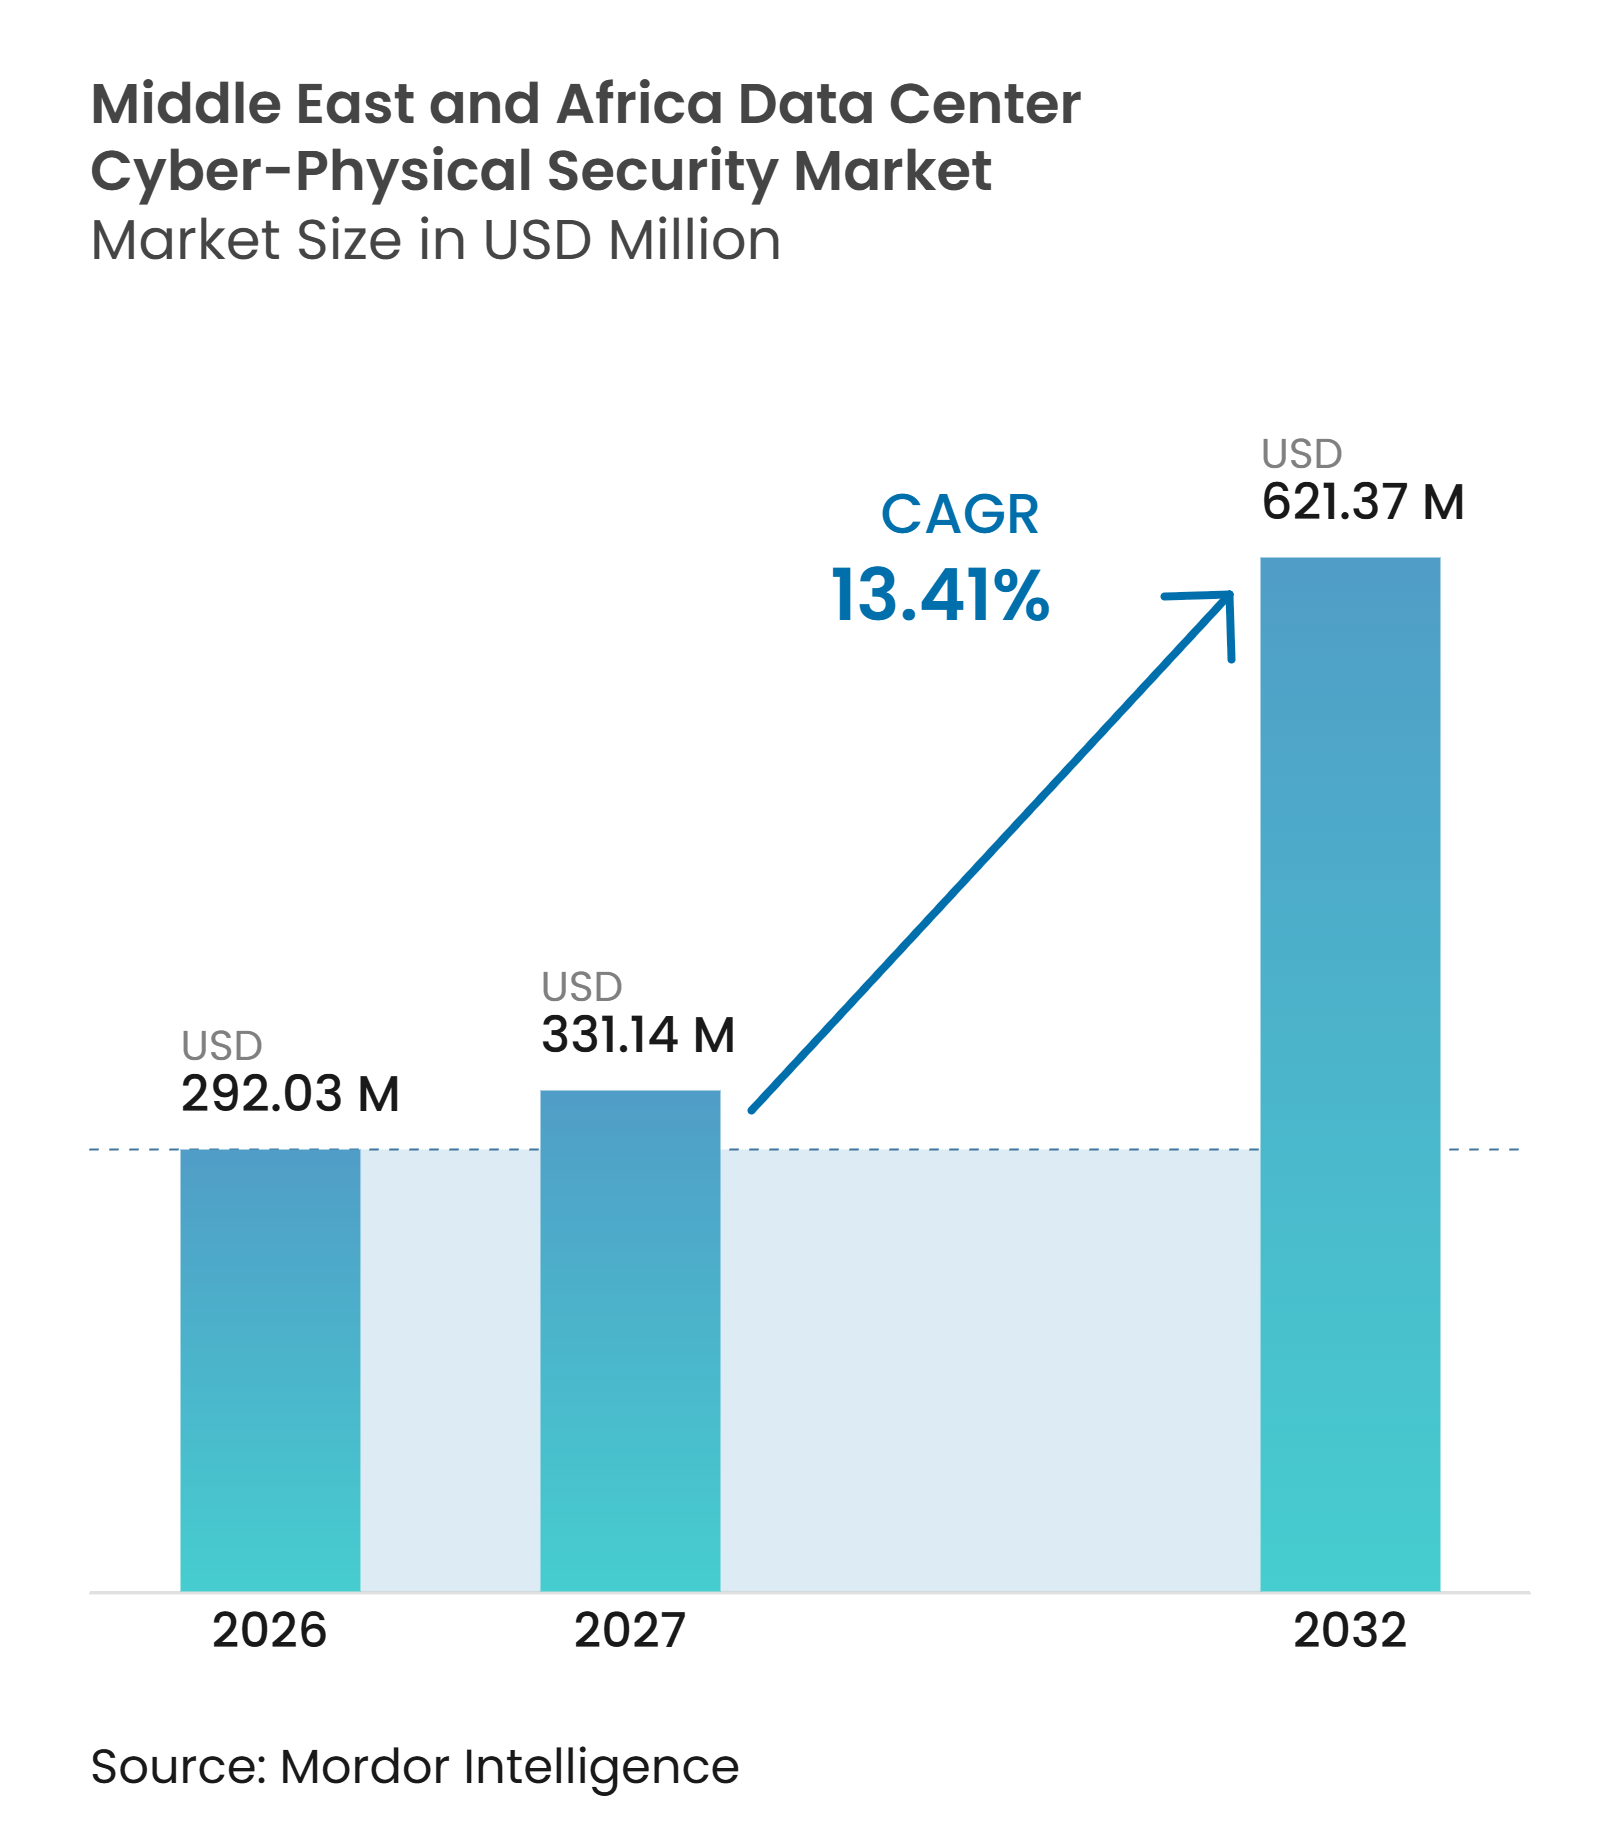
| Marktgröße im Basisjahr (2026) | 292.03 Millionen US-Dollar |
| Marktgröße (2027) | 331.14 Millionen US-Dollar |
| Marktgröße (2032) | 621.37 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Cyber-Physischen Sicherheit für Rechenzentren im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 292,03 Millionen USD im Jahr 2026 auf 331,14 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 621,37 Millionen USD erreichen, bei einem CAGR von 13,41 % über den Zeitraum 2027–2032. Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika wird durch neue Hyperscale-, Colocation- und KI-fähige Einrichtungen gestützt, die überprüfbare Kontrollen am Perimeter, an Zugangspunkten, in Serverräumen und auf Infrastrukturebenen erfordern. Betreiber kombinieren Videoüberwachung, Zugangskontrolle, Umgebungsüberwachung und Sicherheit für Betriebstechnologie, da Gebäudesysteme zunehmend mit IP-Netzwerken verbunden sind. Zentralisierte Plattformen können Betreibern mit mehreren Standorten helfen, einheitliche Richtlinien anzuwenden und Prüfpfade über alle Einrichtungen hinweg zu erhalten. Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika steht zudem vor Lieferengpässen, da zertifizierte Cyber-Physische Spezialisten und für Hochtemperaturbedingungen ausgelegte Geräte nicht gleichmäßig in der gesamten Region verfügbar sind.
Wichtigste Erkenntnisse des Berichts
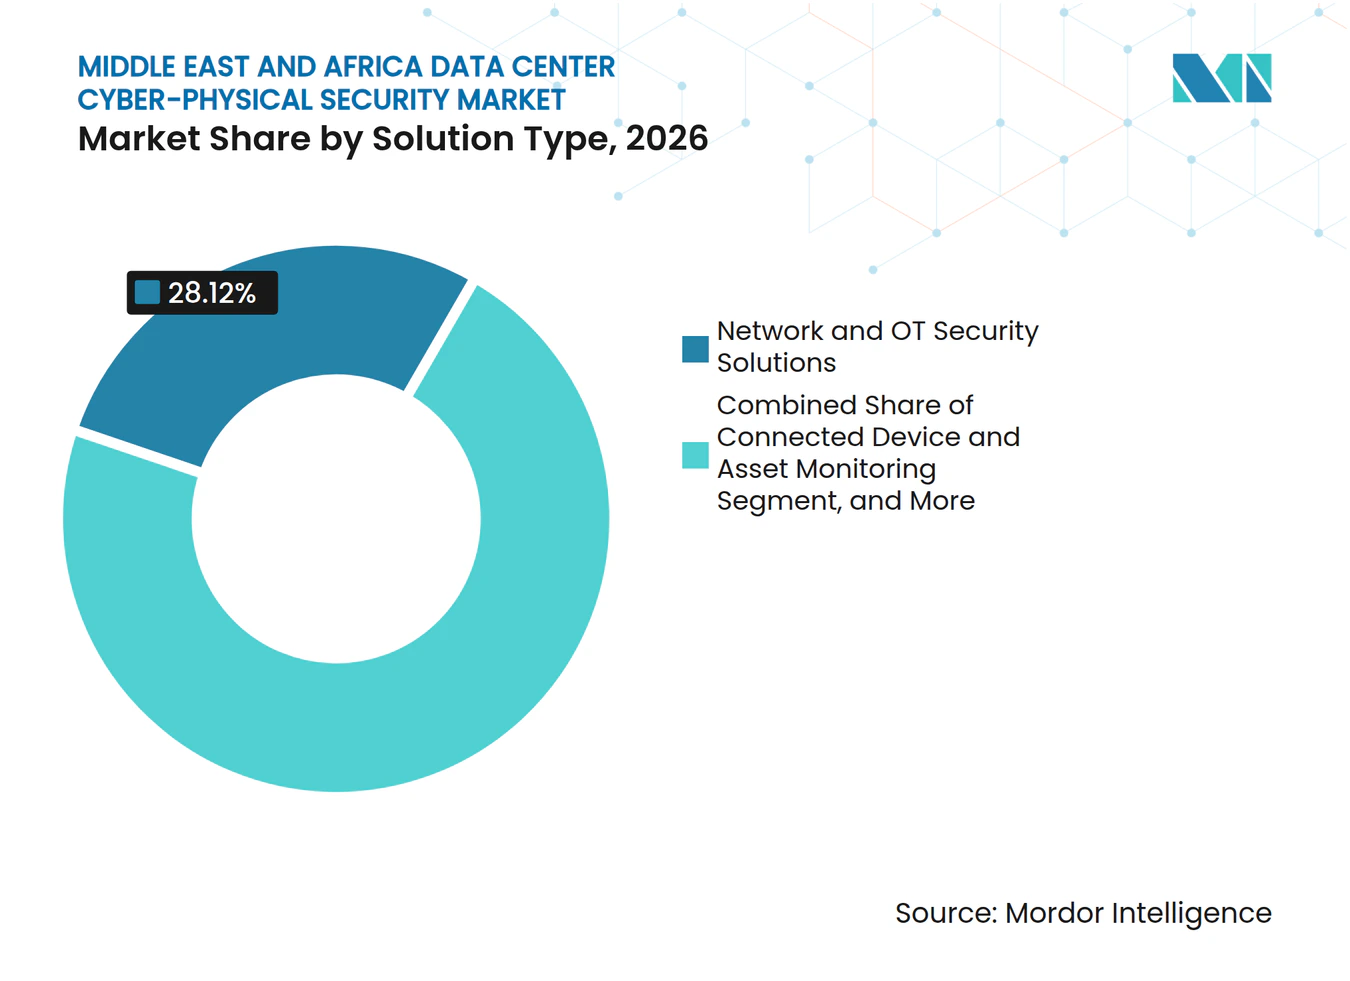
- Nach Lösungstyp hielten Netzwerk- und Betriebstechnologie-Sicherheitslösungen im Jahr 2026 einen Marktanteil von 28,12 % am Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika, während Einheitliche Cyber-Physische Sicherheitsplattformen bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen werden.
- Nach Sicherheitsebene entfielen auf Integrierte Sicherheitsbetriebsplattformen im Jahr 2026 32,38 % des Marktes, und sie werden bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen.
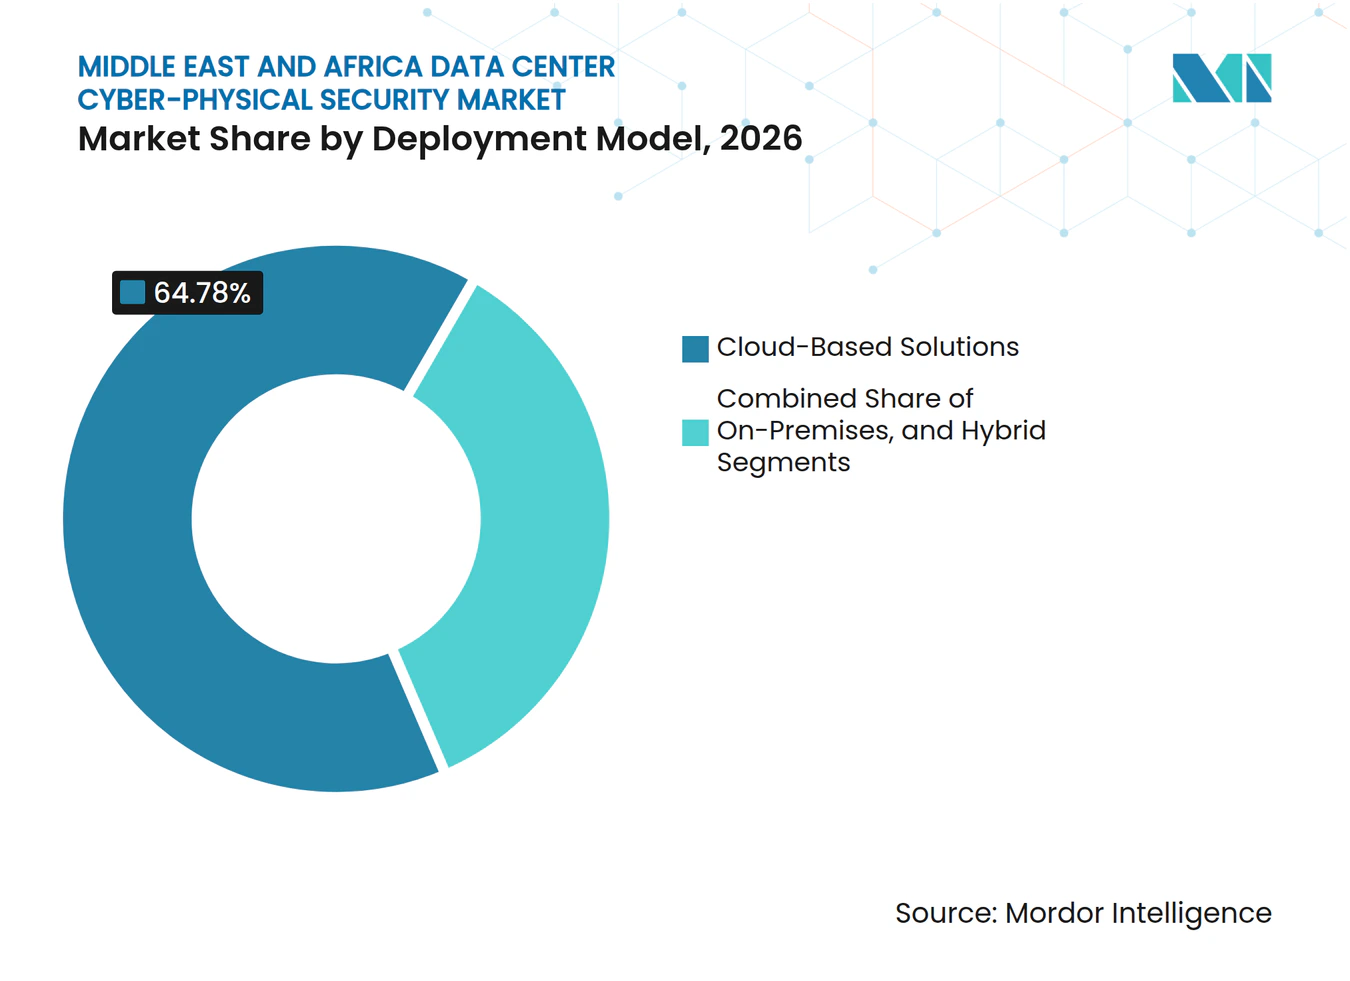
- Nach Bereitstellungsmodell hielten cloudbasierte Lösungen im Jahr 2026 einen Anteil von 64,78 % am Markt und werden bis 2032 voraussichtlich mit einem CAGR von 15,39 % wachsen.
- Nach Serviceart hielt Systemintegration und -implementierung im Jahr 2026 einen Anteil von 26,54 % am Markt, während Sicherheitsprüfungs- und Compliance-Dienste bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen werden.
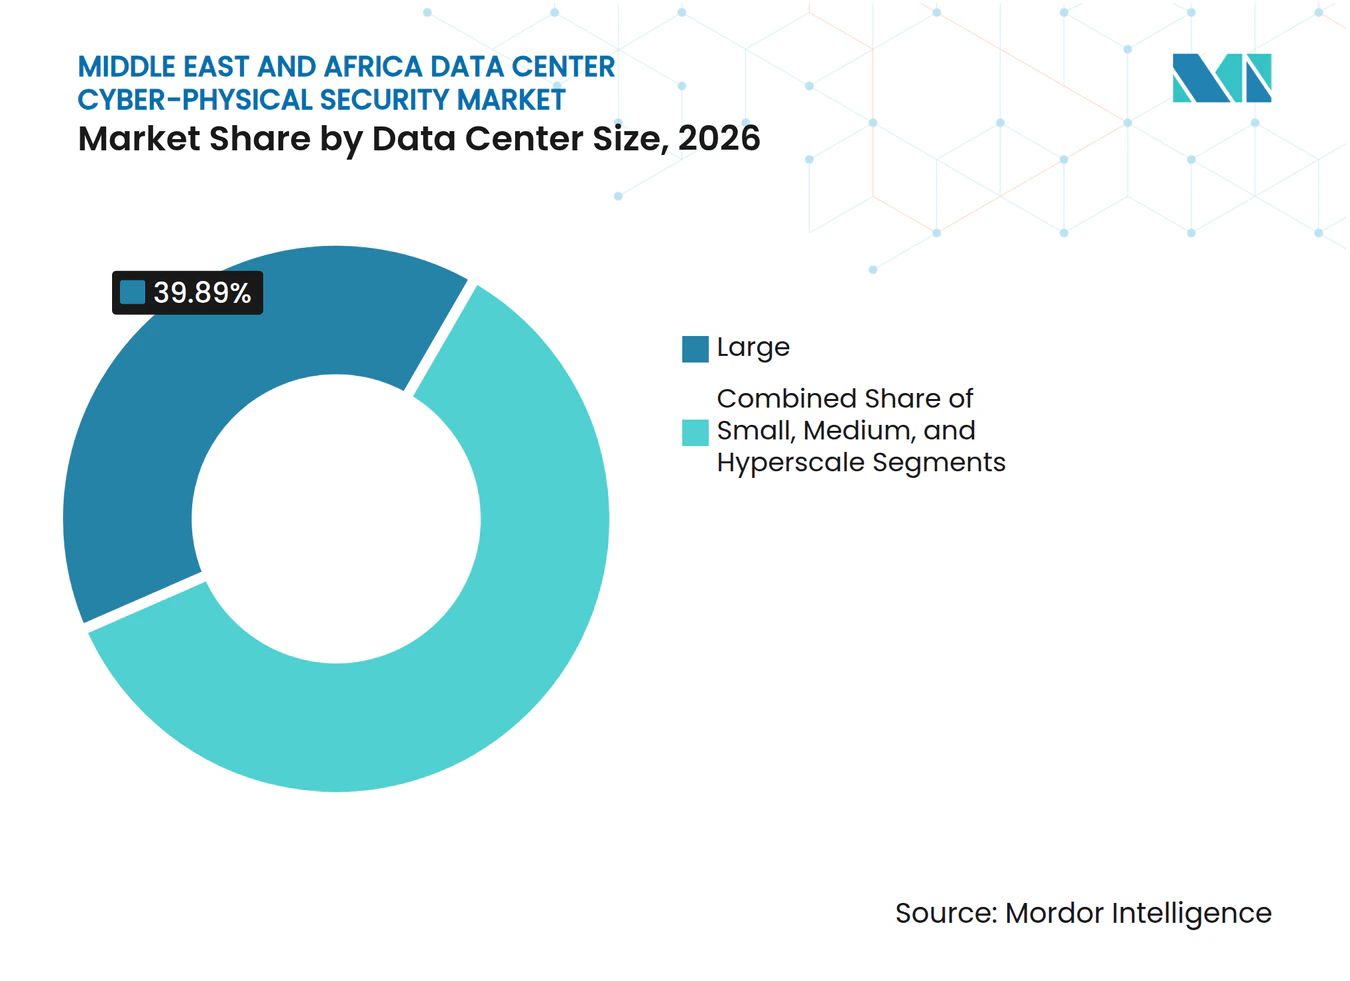
- Nach Rechenzentrumsgröße entfielen auf große Einrichtungen im Jahr 2026 39,89 % des Marktanteils der Cyber-Physischen Sicherheit für Rechenzentren im Nahen Osten und Afrika, während Hyperscale-Einrichtungen bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen werden.
- Nach Rechenzentrumstyp hielten Colocation-Einrichtungen im Jahr 2026 einen Anteil von 38,74 % am Markt, während Edge-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 17,38 % wachsen werden.
- Nach Geografie hielten die VAE im Jahr 2026 einen Anteil von 37,53 % am Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einem CAGR von 16,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausbau von Hyperscale- und Colocation-Rechenzentren | +3.2% | VAE und Saudi-Arabien als Kern, Ausstrahlungseffekte auf die Türkei und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Cloud-Einführung, KI-Workloads und Investitionen in digitale Infrastruktur | +2.8% | VAE, Saudi-Arabien und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Nationale Datensouveränität und Anforderungen zum Schutz kritischer Infrastrukturen | +2.3% | VAE, Saudi-Arabien, Nigeria und Südafrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung integrierter Sicherheits- und Gebäudemanagementsysteme | +1.8% | VAE und Saudi-Arabien, Ausweitung auf Südafrika und Nigeria | Mittelfristig (2–4 Jahre) |
| Rack-Level- und identitätszentrierter Schutz für hochdichtes Computing | +1.4% | Hyperscale-Campusse in den VAE und Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Cyber-Physische Konvergenz in unbemannten und ferngesteuerten Einrichtungen | +1.1% | Edge-Bereitstellungen in den VAE, Südafrika und abgelegene Einrichtungen in Nigeria | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Hyperscale- und Colocation-Rechenzentren
Der Bau von Hyperscale- und Colocation-Rechenzentren schafft Sicherheitsanforderungen, bevor eine Einrichtung den Betrieb aufnimmt. Jede Datenhalle benötigt Perimeterschutz, Zugangskontrollen, Kameras, Überwachungspunkte und Aufzeichnungen, die Prüfungen unterstützen. Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika profitiert davon, weil die Sicherheitsanforderungen mit der physischen Grundfläche und nicht mit der Mitarbeiterzahl steigen. Standardisierte Designs können es einem Anbieter ermöglichen, eine erfolgreiche Bereitstellung auf mehrere Einrichtungen desselben Kunden auszuweiten. Dies begünstigt Anbieter, die Geräte, Software, Integration und laufende Dienste länderübergreifend koordinieren können. Es erhöht auch den Wert lokaler Lieferpartner, wo Lizenzierungs- und öffentliche Beschaffungsanforderungen unterschiedlich sind.
Cloud-Einführung, KI-Workloads und Investitionen in digitale Infrastruktur
KI-fähige Einrichtungen konzentrieren hochwertige Rechengeräte in dichten Rack-Umgebungen. Diese Umgebungen erhöhen den Bedarf, den Zugang zu Serverräumen zu verwalten und abnormale thermische oder Umgebungsbedingungen zu erkennen. Microsoft hat bis 2029 15,2 Milliarden USD für Investitionen in den VAE zugesagt, hauptsächlich für KI- und Cloud-Infrastruktur, was den Umfang der dauerhaften Infrastruktur zeigt, die im Land entwickelt wird. Hyperscale-Designs kombinieren üblicherweise biometrischen Zugang, Anti-Tailgating-Kontrollen, kontinuierliche Videoüberwachung und koordinierte Reaktion auf Vorfälle. Dieses Muster gibt dem Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika einen längeren Beschaffungszyklus als eine einzelne Bauphase. Anbieter, die standardisierte Designanforderungen erfüllen, sind besser positioniert, um Folgebereitstellungen zu verfolgen.
Nationale Datensouveränität und Anforderungen zum Schutz kritischer Infrastrukturen
Vorschriften zur Datenspeicherung können einen Compliance-Bedarf für überprüfbare physische Zugangsprotokolle und überwachte Einrichtungen schaffen. Staatliche und regulierte Workloads erfordern häufig, dass Betreiber nachweisen, dass der Zugang kontrolliert wird und Ereignisse überprüft werden können. Diese Anforderungen können physische Sicherheit von einem optionalen Einrichtungsaufwand zu einer Bedingung für die Leistungserbringung machen. Sie schaffen auch definierte Beschaffungszeiträume, in denen Betreiber Kontrollen upgraden, um eine Frist einzuhalten. Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika kann daher Lieferanten begünstigen, die bereits Sicherheitsqualifikationsanforderungen erfüllen. Anbieter mit etablierten Beziehungen im öffentlichen Sektor und in regulierten Branchen können größere Pakete innerhalb eines einzigen Budgetzyklus sichern.
Zunehmende Einführung integrierter Sicherheits- und Gebäudemanagementsysteme
Betreiber wechseln von separaten Einzellösungen zu Systemen, die Sicherheit, Gebäudeautomation und Umgebungskontrollen kombinieren. Integrierte Sicherheitsbetriebsplattformen hielten im Jahr 2026 einen Anteil von 32,38 % am Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika und werden bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen. Honeywell unterzeichnete im Februar 2026 ein Memorandum of Understanding mit Kortech zur Automatisierung kritischer Infrastrukturprojekte, einschließlich Rechenzentren, in Ägypten, Saudi-Arabien und den VAE.[1] Schneider Electric formalisierte ebenfalls Vereinbarungen in Saudi-Arabien für intelligentes Energiemanagement und die Bereitstellung von Gebäudemanagementsystemen für Hyperscale-Rechenzentren. Anbieter ohne native Verknüpfungen zwischen Sicherheitsereignissen und Einrichtungstelemetrie können schwächere Positionen einnehmen, wenn Kunden Anbieter konsolidieren.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten für mehrschichtige Sicherheitsarchitektur | -2.1% | Nigeria, Südafrika, Türkei und übriges Afrika, mäßig in den Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cyber-Physischen Sicherheitsspezialisten | -1.8% | Panregional, am stärksten in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Veraltete Infrastruktur und Interoperabilitätsbeschränkungen | -1.5% | Südafrika, Nigeria, Türkei und übriger Naher Osten | Mittelfristig (2–4 Jahre) |
| Lieferkettenverzögerungen und Anforderungen an die Umgebungshärtung | -1.0% | Golfmärkte und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten für mehrschichtige Sicherheitsarchitektur
Ein konformes mehrschichtiges Design kombiniert Perimetererfassung, biometrischen Zugang, Videoanalyse, Überwachung, Betriebstechnologie-Sicherheit und eine zentrale Verwaltungsplattform. Die Vorabkosten können für kleinere Betreiber schwer in einem einzigen Investitionszyklus zu finanzieren sein. Convergint lieferte ein Sicherheitspaket im Wert von 5 Millionen EUR (5,3 Millionen USD) für eine Hyperscale-Einrichtung, einschließlich 5 Datenhallen, mehr als 900 Kameras und mehr als 150 Zugangskontrollgeräten.[2] Das Projekt zeigt, warum phasenweise Bereitstellungen und Finanzierungsoptionen an kostenempfindlichen Standorten wichtig sein können. Diese Ansätze können auch erfordern, dass Integratoren Forderungen für längere Zeiträume tragen. Dies kann den Pool der Anbieter einschränken, die bereit sind, kleinere Projekte zu bedienen.
Mangel an Cyber-Physischen Sicherheitsspezialisten
Moderner Rechenzentrumschutz erfordert Kenntnisse in Informationstechnologie, Betriebstechnologie und physischer Sicherheit. Teams müssen Zugriffsrichtlinien konfigurieren, Videowarnungen interpretieren, verbundene Gebäudesysteme verwalten und die Reaktion auf Vorfälle koordinieren. Genetec identifizierte die Verfügbarkeit qualifizierter Talente als Einschränkung für die Einführung von Sicherheitsplattformen in seinem Bericht zum Stand der Physischen Sicherheit 2026. Begrenzte Personalausstattung kann die Inbetriebnahme verzögern und die Wartung komplexer Einrichtungen erschweren. Es kann auch die Arbeit auf eine kleine Gruppe qualifizierter Integratoren konzentrieren. Dies verringert den Preiswettbewerb für spezialisierte Bereitstellungs- und Managed-Service-Verträge.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Netzwerk- und Betriebstechnologie-Sicherheit hält den größten AnteilNetzwerk- und Betriebstechnologie-Sicherheitslösungen hielten im Jahr 2026 einen Anteil von 28,12 % am Markt. Gebäudesysteme, die Strom, Kühlung und physische Zugangspunkte steuern, sind zunehmend mit Unternehmensnetzwerken verbunden. Diese Verbindung kann Angriffspfade schaffen, wo Systeme einst isoliert waren. Sicherheit für Betriebstechnologie ist daher zentral für den Schutz von Generatoren, Schaltanlagen, Präzisionskühlung und Zugangssperren. Die Marktgröße für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika in dieser Kategorie spiegelt den Bedarf wider, diese verbundenen Einrichtungssysteme zu sichern.
Einheitliche Cyber-Physische Sicherheitsplattformen werden bis 2032 voraussichtlich mit einem CAGR von 14,26 % wachsen. Betreiber suchen nach gemeinsamen Reaktionsprozessen für physische und digitale Ereignisse. Lösungen zur Überwachung verbundener Geräte und Assets bieten Transparenz über große Bestände an IP-verbundenen Sensoren. Lösungen zur Korrelation von Sicherheitsinformationen und Ereignissen kombinieren Gebäude-, Zugangs- und Netzwerkinformationen für eine schnellere Überprüfung. Lösungen für Identitäts- und Zugriffsmanagement unterstützen Zero-Trust-Richtlinien für Mitarbeiter, Auftragnehmer und Besucher. Integrations- und Incident-Response-Dienste verbinden diese Technologien mit Betriebsverfahren und Managed Services.



Nach Sicherheitsebene:
Integrierte Plattformen führen die Sicherheitskonsolidierung anIntegrierte Sicherheitsbetriebsplattformen entfielen im Jahr 2026 auf 32,38 % des Marktes. Die Kategorie bringt Videoüberwachung, Zugangskontrolle, Perimeterschutz und Betriebswarnungen in eine gemeinsame Ansicht. Sie kann die Anzahl der separaten Dashboards reduzieren, die von Sicherheits- und Einrichtungsteams verwendet werden. Axis Communications beschreibt eine Rechenzentrumsbereitstellung in Ostafrika, die Videomanagement, Zugangskontrolle und Perimeterschutz über eine einzige Schnittstelle verwaltete.[3] Die Anordnung kann Sicherheitsabdeckung unterstützen, ohne eine entsprechende Erhöhung der Betriebsmitarbeiterzahl zu erfordern.
Diese Sicherheitsebene wird bis 2032 voraussichtlich mit einem CAGR von 17,92 % wachsen. Physische Zugangskontrollsysteme und Videoüberwachungssysteme bleiben die Basisebene für Rechenzentrumssicherheitsdesigns. Gebäudemanagement- und Einrichtungskontrollsysteme werden relevanter, wo Teams eine gemeinsame Übersicht über Kühlungs-, Strom- und Brandschutzsysteme benötigen. Umgebungs- und Infrastrukturüberwachungssysteme befassen sich mit Wärme-, Feuchtigkeits- und Geräteleistungsbedingungen. Integrierte Plattformen können es einfacher machen, ein physisches Ereignis zusammen mit Infrastrukturwarnungen zu untersuchen. Die daraus resultierenden Wechselkosten können wiederkehrende Lizenzen, Servicevereinbarungen und Implementierungsarbeiten unterstützen.
Nach Bereitstellungsmodell:
Cloud-Management prägt die SicherheitsarchitekturCloudbasierte Lösungen hielten im Jahr 2026 einen Anteil von 64,78 % am Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika. Betreiber mit mehreren Standorten nutzen Cloud-Management, um einheitliche Zugriffsrichtlinien über verteilte Einrichtungen hinweg durchzusetzen. Das Modell kann das Firmware-Management zentralisieren und Prüfpfade erstellen, ohne an jedem Standort eine separate Serverumgebung zu betreiben. Brivo stellt fest, dass cloudbasierte physische Sicherheit weiterhin lokalen Controller-Betrieb bei Verbindungsunterbrechungen und lokale Ereignisspeicherung für kritische Umgebungen erfordert.[4] Dies macht eine resiliente, hybridfähige Architektur für hochverfügbare Einrichtungen wichtig.
On-Premise-Lösungen bleiben für staatlich klassifizierte Einrichtungen und souveräne Cloud-Betriebe relevant. Solche Einrichtungen können die externe Verarbeitung von Zugangsdatensätzen und Sicherheitsdaten einschränken. Hybride Bereitstellungen kombinieren zentralisierte Richtlinienübersicht mit lokaler Verarbeitung und Speicherung. Diese Struktur ist nützlich für Portfolios, die sowohl in den Golfstaaten als auch in Subsahara-Afrika mit unterschiedlichen Konnektivitätsbedingungen betrieben werden. Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika kann daher mehrere Bereitstellungsansätze unterstützen. Lieferanten müssen Compliance-Anforderungen erfüllen, ohne die lokale Betriebsresilienz zu verringern. Diese Anforderung legt Wert auf Systeme, die Zugangskontrolle und Ereignisaufzeichnungen während einer Störung aufrechterhalten.

Nach Serviceart:
Compliance-Dienste gewinnen an Bedeutung, während Integration führtSystemintegration und -implementierung hielt im Jahr 2026 einen Anteil von 26,54 % am Markt. Neue Einrichtungen erfordern qualifizierte Anbieter, um Kontrollen von mehreren Anbietern zu installieren, zu verbinden, zu testen und zu zertifizieren. Der Dienst unterstützt die Ausrichtung an Einrichtungsdesignregeln und nationalen Compliance-Verpflichtungen. Er bleibt auch wichtig, wenn bestehende Einrichtungen Sicherheitssysteme für KI-fähige Mieter upgraden. Der Markt für Integration zeigt die Bedeutung von Inbetriebnahmearbeiten in dieser Phase des regionalen Baus.
Sicherheitsprüfungs- und Compliance-Dienste werden bis 2032 voraussichtlich mit einem CAGR von 16,59 % wachsen. Datensouveränität und Anforderungen an kritische Infrastrukturen erhöhen den Bedarf an dokumentierten Sicherheitsüberprüfungen. Cyber-Physische Risikobewertungsdienste helfen Betreibern, Kontrollen über Technologie- und Einrichtungsumgebungen hinweg zu bewerten. Managed Monitoring und Erkennungsdienste können Betreiber unterstützen, die intern keinen kontinuierlichen Sicherheitsbetrieb besetzen können. Incident-Response- und Wiederherstellungsdienste erweitern die Beziehung von der Erkennung bis zur Behebung. Wiederkehrende Dienste können wichtiger werden, wenn in Betrieb genommene Einrichtungen in die Betriebsreife übergehen.
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen setzen das schnellste TempoGroße Rechenzentren hielten im Jahr 2026 einen Anteil von 39,89 % am Markt. Etablierte Tier-III- und Tier-IV-Colocation-Einrichtungen in den VAE und Saudi-Arabien untermauern diese Position. Diese Einrichtungen erfordern Upgrades, wenn neue Mieter einen stärkeren Schutz suchen, als ihre veralteten Designs bieten. Ihre Größe erhöht die Anzahl der kontrollierten Türen, Kameras und überwachten Infrastrukturpunkte. Große Einrichtungen geben Integratoren auch eine Basis für wiederkehrende Upgrade- und Supportarbeiten.
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 17,27 % wachsen. Khazna Data Centers erwarb im Dezember 2025 ein 225.000 Quadratmeter großes Grundstück in Dammam für bis zu 200 MW KI-fähiger Kapazität. Hyperscale-Anforderungen können höhere Sicherheitsausgaben pro Quadratmeter als kleinere Einrichtungen antreiben. Mittelgroße Einrichtungen expandieren, da Unternehmen von Serverräumen zu zweckgebauten Standorten wechseln. Kleine Einrichtungen bleiben in Märkten relevant, in denen Telekommunikationsanbieter lokale Edge-Knoten bereitstellen. Anbieter müssen eine vereinfachte Installation für kleinere Standorte mit der Fähigkeit zur Skalierung bei steigender Kundennachfrage in Einklang bringen. Pakete, die Kern-Zugang, Video und Umgebungskontrollen kombinieren, können diesen Übergang bewältigen, ohne einen vollständigen Austausch zu erfordern.
Nach Rechenzentrumstyp:
Edge-Einrichtungen sind der am schnellsten wachsende TypColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 38,74 % am Markt. Diese Einrichtungen beherbergen mehrere Mieter und benötigen daher eine klare physische Trennung, dokumentierten Zugang und gemeinsame Sicherheitsverfahren. Sie unterstützen auch viele KI- und Cloud-Workloads, die hochspezifizierte Kontrollen erfordern. Die Marktgröße für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika für Colocation-Einrichtungen spiegelt die zentrale Rolle dieser Einrichtungen in der regionalen Hosting-Kapazität wider. Der Käufer kann der Einrichtungseigentümer und nicht der Mieter sein, was den Lieferantenqualifizierungsprozess verändert. Vertriebsteams müssen identifizieren, welche Partei das Einrichtungsrisiko trägt und das Sicherheitsbudget genehmigt.
Edge-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 17,38 % wachsen. Ihre Standorte außerhalb großer Knotenpunkte können Sicherheitssysteme in abgelegene oder gering besetzte Umgebungen bringen. Der Fernbetrieb macht automatisierte Videoanalyse, Zugangsverwaltung und Umgebungsüberwachung wichtiger. Edge-Standorte benötigen häufig Reaktionen, die nicht von einem Wachmann vor Ort abhängen. Cloud-Dienstanbieter können auch Sicherheitsdesigns über regionale Portfolios hinweg standardisieren. Anbieter, die die Budgetkontrolle sowohl auf Vermieter- als auch auf Mieterebene verstehen, können ihre Angebote effektiver positionieren.
Geografische Analyse
Die VAE hielten im Jahr 2026 einen Anteil von 37,53 % am Markt. Ihre Führungsposition spiegelt die etablierte Rechenzentrumskapazität und Beziehungen zu globalen Hyperscalern in Dubai und Abu Dhabi wider. Die Einrichtungsbasis des Landes fügt Grundfläche hinzu, die Sicherheitsausrüstung und verwaltete Kontrollen erfordert. Betreiber in regulierten Sektoren benötigen auch überprüfbares Zugangsverwaltungs- und Überwachungsprotokoll. Die VAE sind daher ein vorrangiger Standort für Anbieter mit einheitlichen physischen Sicherheits- und Gebäudemanagementfähigkeiten.
Saudi-Arabien wird bis 2032 voraussichtlich mit einem CAGR von 16,93 % wachsen. Das Land entwickelt mehr KI-fähige und staatsbezogene digitale Infrastruktur, was die Nachfrage nach strengen Einrichtungskontrollen unterstützt. Die Türkei hat eine große Anzahl von Rechenzentrumseinrichtungen innerhalb der weiteren regionalen Landschaft. Ihre Betreiber suchen internationale Zertifizierungen, da die Rack-Dichte steigt und sich die Colocation-Anforderungen weiterentwickeln. Der Rest des Nahen Ostens umfasst Märkte in verschiedenen Stadien der Entwicklung digitaler Infrastruktur. Internationale Investitionen bringen formellere Sicherheitsdesignstandards an diese Standorte.
Südafrika bleibt ein wichtiger Beschaffungsstandort, da große Rechenzentrumscampusse kontinuierliche Zugangskontrolle und Überwachung erfordern. Teraco schloss seine CT2-Erweiterung in Kapstadt mit 50 MW kritischer IT-Last im November 2025 ab. Das Projekt fügte 32 MW über 8 Datenhallen hinzu und zeigt den Umfang der Sicherheitssysteme, die an einem großen Campus benötigt werden. Nigeria zieht Investitionen in KI-fähige Einrichtungen an und hat compliance-bezogene Nachfrage aus der Datenlokalisierung im Finanzdienstleistungssektor. Die Region benötigt auch Geräte, die trotz variabler Stromversorgungsbedingungen und komplexer Logistik zuverlässig betrieben werden können. Diese Bedingungen schaffen Chancen für den Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika, wo Anbieter zuverlässige Installation, Service und Prüfungsunterstützung liefern können.
Wettbewerbslandschaft
Marktkonzentration
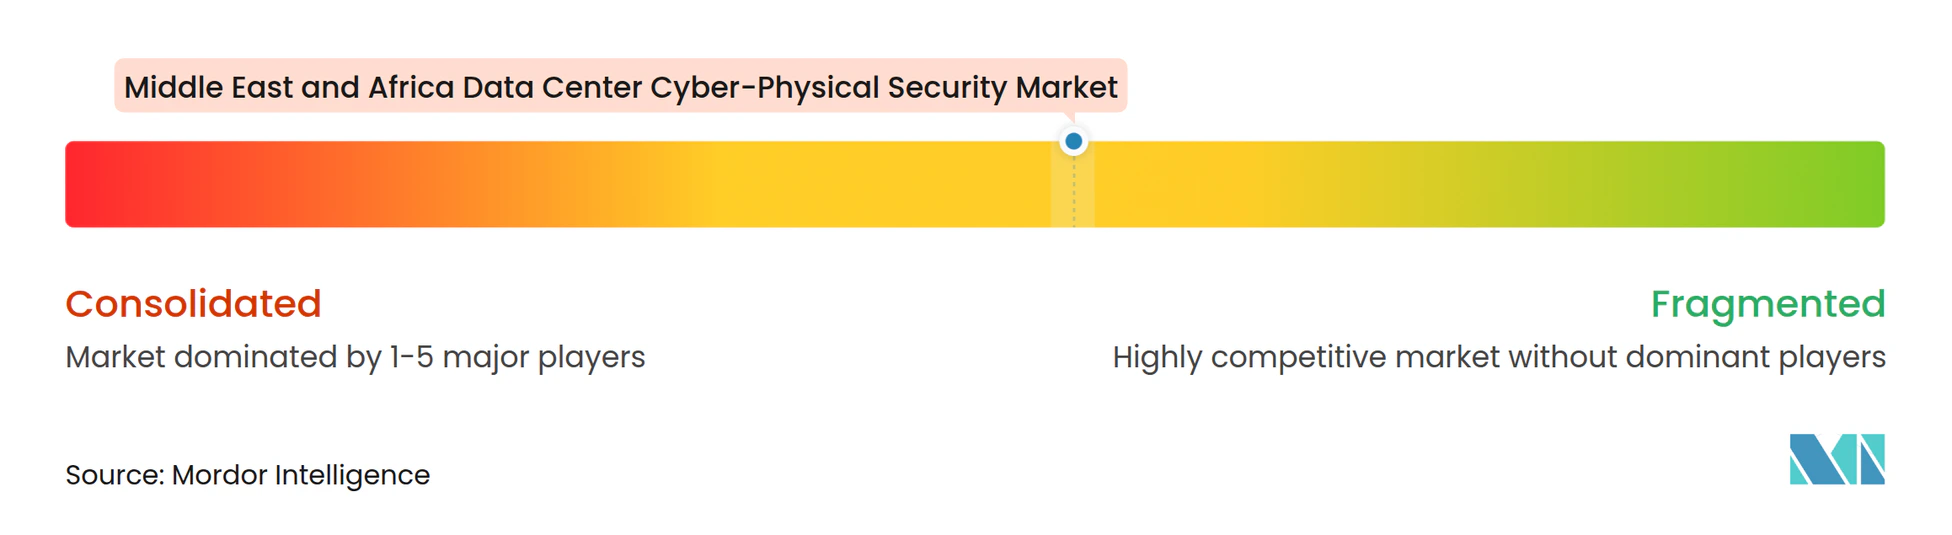
Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika hat ein konzentriertes oberes Segment für große Hyperscale- und hochspezifizierte Colocation-Verträge. Johnson Controls International, Honeywell International, Schneider Electric und Siemens verfügen über breite Portfolios, die physische Sicherheit, Automatisierung und Einrichtungskontrollen umfassen. Regionale Systemintegratoren bleiben wichtig, weil sie lokale Lizenzierungs-, Liefer- und Beschaffungsprozesse verstehen. Honeywells Vereinbarung vom Februar 2026 mit Kortech kombinierte sein Automatisierungs- und digitales Sicherheitsportfolio mit regionaler Ingenieurkapazität. Dieser Partnerschaftsansatz kann praktischer sein als der Aufbau einer Lieferorganisation von Grund auf in jedem Land.
Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika verändert sich auch, da Käufer Betriebstechnologie-Sicherheit mit Zugang, Video und Gebäudesystemen kombinieren. Schneider Electric und Cyberani by Aramco Digital kündigten im Dezember 2025 eine Vereinbarung über gemeinsame Betriebstechnologie- und physische Sicherheitsinitiativen in Saudi-Arabien an. ASSA ABLOY stellte seine KentixONE-Plattform dem Publikum im Nahen Osten und Afrika für integrierte Überwachung und Zugangskontrolle über mehr als 40 physische Bedrohungskategorien vor. Siemens positioniert Cyberschutz für konvergierte IT- und Betriebstechnologieumgebungen als Rechenzentrumsanforderung. Diese Schritte zeigen, warum integrierte Fähigkeiten bei der Anbieterauswahl immer wichtiger werden.
Kleinere Unternehmen und Edge-Konten bleiben fragmentierter als das hochwertige Vertragssegment. BIOS Middle East Group, Pacific Control Systems und 3S System Security Solutions verfügen über Golf-Beschaffungsexpertise, die Partnerschaften mit größeren Technologieanbietern unterstützen kann. Geografische Chancen bestehen in Subsahara-Afrika außerhalb von Südafrika und Nigeria, wo formelle Sicherheitsprogramme noch entwickelt werden. Architektonische Chancen sind auch für Spezialisten in Betriebstechnologienetzwerken und Gebäudemanagementsystemen vorhanden. Die Wettbewerbsposition eines Anbieters hängt zunehmend von der Integrationstiefe, der lokalen Lieferkapazität und dem Support nach der Inbetriebnahme ab. Käufer bewerten auch, ob Plattformen Überwachung, Zugangskontrolle, Gebäudedaten und Betriebstechnologieereignisse kombinieren können, ohne separate Arbeitsabläufe zu erstellen. Diese Anforderung erhöht die Bedeutung interoperabler Systeme und geschulter lokaler Supportteams. Sie kann auch langfristige Lieferantenbeziehungen gegenüber isolierten Gerätekäufen in großen Einrichtungen begünstigen. Es wird kein kombinierter Anteil für die führenden Anbieter angegeben, sodass ein Marktkonzentrationsindex nach der erforderlichen Methodik nicht zugewiesen werden kann.
Marktführer der Cyber-Physischen Sicherheit für Rechenzentren im Nahen Osten und Afrika
-
Johnson Controls International plc
-
Honeywell International Inc.
-
Schneider Electric SE
-
Siemens AG
-
Bosch Sicherheitssysteme GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika Unternehmen in diesem Bericht
- Johnson Controls International plc
- Honeywell International Inc.
- Schneider Electric SE
- Siemens AG
- Bosch Sicherheitssysteme GmbH
- Axis Communications AB
- ASSA ABLOY AB
- LenelS2
- Securitas Technology
- ABB Ltd
- Suprema Inc.
- Brivo Systems LLC
- Genetec Inc.
- Motorola Solutions, Inc.
- Convergint Technologies LLC
- 3S System Security Solutions Co.
- Ctelecoms
- BIOS Middle East Group
- Pacific Control Systems
- Africa Data Centres
- Teraco Data Environments (Pty) Ltd
Neueste Industrielle Entwicklungen in Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika
- September 2026: TEPCO Power Grid setzte Genetec Security Center ein, um Sicherheitsoperationen über sein kritisches Infrastrukturnetzwerk zu vereinheitlichen, das Management von über 30.000 Kameras zu zentralisieren und eine skalierbare Plattform zu etablieren, die die künftige digitale Transformation im TEPCO-Netz unterstützt. Diese Bereitstellung signalisiert eine wachsende Einführung einheitlicher physischer Sicherheitsplattformen in energienaher kritischer Infrastruktur mit betrieblichen Parallelen zu großen Rechenzentrumscampussen.
- September 2026: Johnson Controls stellte KI-gestützte Sicherheitsinnovationen auf der GSX 2026 vor, darunter die exacqVision 26.2 Videomanagementsoftware mit KI-gestützten Erkenntnissen über verteilte Kameraflotten und Software House C•CURE IQ 3.20, das Videomanagement, Incident Response, Berichterstattung und räumliche Analysen in eine einzige webbasierte Zugangskontrollplattform integriert. Das Unternehmen stellte auch neue Managed Services und proaktive Videolösungen vor, die für Organisationen konzipiert sind, die Sicherheitsoperationen in unternehmenskritischen Umgebungen ausbauen.
- März 2026: Johnson Controls stellte C-CURE IQ 3.2, IQ Panel 5-Updates und PowerSeries Neo 5 Hybrid-Einbruchsplattformkonfigurationen auf der ISC West 2026 vor. Die Version kombiniert Zugangskontrolle, Videomanagement und Incident-Workflows in einer einheitlichen Oberfläche für unternehmenskritische Umgebungen einschließlich Rechenzentren.
- Februar 2026: Honeywell unterzeichnete ein Memorandum of Understanding mit Kortech (Tochtergesellschaft von Hassan Allam Holding), um kritische Infrastrukturprojekte, einschließlich Rechenzentren, in Ägypten, Saudi-Arabien und den VAE zu automatisieren und zu digitalisieren, wobei Honeywells globales Automatisierungs- und digitales Sicherheitsportfolio mit Kortechs regionaler Ingenieurlieferkapazität kombiniert wird, was eine bedeutende Ausweitung von Honeywells Rechenzentrumssicherheitspräsenz im Nahen Osten und Afrika darstellt.
Berichtsumfang des Marktes für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika
Der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika umfasst Einnahmen aus Sicherheitslösungen und -diensten, die in Rechenzentren in den VAE, Saudi-Arabien, der Türkei, Südafrika, Nigeria und anderen regionalen Märkten eingesetzt werden. Das Wachstum wird durch staatlich geführte Programme für digitale Infrastruktur, den Bau von Rechenzentren in der Golfregion, Initiativen zum Schutz kritischer Infrastrukturen und die zunehmende Einführung von Fernüberwachung und integrierten Sicherheitsdiensten angetrieben.
Der Bericht über den Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika ist segmentiert nach Lösungstyp (Einheitliche Cyber-Physische Sicherheitsplattformen, Lösungen zur Überwachung verbundener Geräte und Assets, Lösungen zur Korrelation von Sicherheitsinformationen und Ereignissen, Netzwerk- und Betriebstechnologie-Sicherheitslösungen, Lösungen für Identitäts- und Zugriffsmanagement sowie Integrations- und Incident-Response-Dienste), Sicherheitsebene (Physische Zugangskontrollsysteme, Videoüberwachungssysteme, Gebäudemanagement- und Einrichtungskontrollsysteme, Umgebungs- und Infrastrukturüberwachungssysteme sowie Integrierte Sicherheitsbetriebsplattformen), Bereitstellungsmodell (On-Premise-Lösungen, Cloudbasierte Lösungen und Hybridlösungen), Serviceart (Cyber-Physische Risikobewertung, Systemintegration und -implementierung, Managed Monitoring und Erkennung, Incident Response und Wiederherstellung sowie Sicherheitsprüfungs- und Compliance-Dienste), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumstyp (Colocation, Cloud-Dienstanbieter (CSPs) und Unternehmen / Edge) sowie Geografie (Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Einheitliche Cyber-Physische Sicherheitsplattformen |
| Lösungen zur Überwachung verbundener Geräte und Assets |
| Lösungen zur Korrelation von Sicherheitsinformationen und Ereignissen |
| Netzwerk- und Betriebstechnologie-Sicherheitslösungen |
| Lösungen für Identitäts- und Zugriffsmanagement |
| Integrations- und Incident-Response-Dienste |
| Physische Zugangskontrollsysteme |
| Videoüberwachungssysteme |
| Gebäudemanagement- und Einrichtungskontrollsysteme |
| Umgebungs- und Infrastrukturüberwachungssysteme |
| Integrierte Sicherheitsbetriebsplattformen |
| On-Premise-Lösungen |
| Cloudbasierte Lösungen |
| Hybridlösungen |
| Cyber-Physische Risikobewertung |
| Systemintegration und -implementierung |
| Managed Monitoring und Erkennung |
| Incident Response und Wiederherstellung |
| Sicherheitsprüfungs- und Compliance-Dienste |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen / Edge |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungstyp | Einheitliche Cyber-Physische Sicherheitsplattformen | |
| Lösungen zur Überwachung verbundener Geräte und Assets | ||
| Lösungen zur Korrelation von Sicherheitsinformationen und Ereignissen | ||
| Netzwerk- und Betriebstechnologie-Sicherheitslösungen | ||
| Lösungen für Identitäts- und Zugriffsmanagement | ||
| Integrations- und Incident-Response-Dienste | ||
| Nach Sicherheitsebene | Physische Zugangskontrollsysteme | |
| Videoüberwachungssysteme | ||
| Gebäudemanagement- und Einrichtungskontrollsysteme | ||
| Umgebungs- und Infrastrukturüberwachungssysteme | ||
| Integrierte Sicherheitsbetriebsplattformen | ||
| Nach Bereitstellungsmodell | On-Premise-Lösungen | |
| Cloudbasierte Lösungen | ||
| Hybridlösungen | ||
| Nach Serviceart | Cyber-Physische Risikobewertung | |
| Systemintegration und -implementierung | ||
| Managed Monitoring und Erkennung | ||
| Incident Response und Wiederherstellung | ||
| Sicherheitsprüfungs- und Compliance-Dienste | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumstyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen / Edge | ||
| Nach Geografie | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika?
Die Marktgröße für Cyber-Physische Sicherheit für Rechenzentren im Nahen Osten und Afrika wird voraussichtlich von 292,03 Millionen USD im Jahr 2026 auf 331,14 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 621,37 Millionen USD erreichen, bei einem CAGR von 13,41 % über den Zeitraum 2027–2032.
Welche Lösungskategorie führt die regionalen Ausgaben an?
Netzwerk- und Betriebstechnologie-Sicherheitslösungen führen mit einem Anteil von 28,12 % im Jahr 2026.
Warum sind integrierte Sicherheitsplattformen für Rechenzentren wichtig?
Sie kombinieren Zugang, Video, Perimeter und Einrichtungsinformationen in einer gemeinsamen Betriebsoberfläche und hielten im Jahr 2026 einen Anteil von 32,38 %.
Welches Bereitstellungsmodell ist für die physische Sicherheit von Rechenzentren am häufigsten?
Cloudbasierte Lösungen machen 64,78 % der Ausgaben im Jahr 2026 aus, unterstützt durch zentralisiertes Richtlinienmanagement über Portfolios mit mehreren Standorten.
Welche Einrichtungen werden die Sicherheitsausgaben am schnellsten steigern?
Edge-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 17,38 % wachsen, gefolgt von Hyperscale-Einrichtungen mit einem CAGR von 17,27 %.
Welches Land führt den regionalen Sektor an?
Die VAE führen mit einem Anteil von 37,53 % im Jahr 2026, während Saudi-Arabien mit einem prognostizierten CAGR von 16,93 % bis 2032 den höchsten Wert aufweist.