
マイクロファイバー脱落抑制コーティング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 105.64 百万米ドル |
| 市場規模 (2031) | 149.07 百万米ドル |
| 成長率 (2026 - 2031) | 7.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
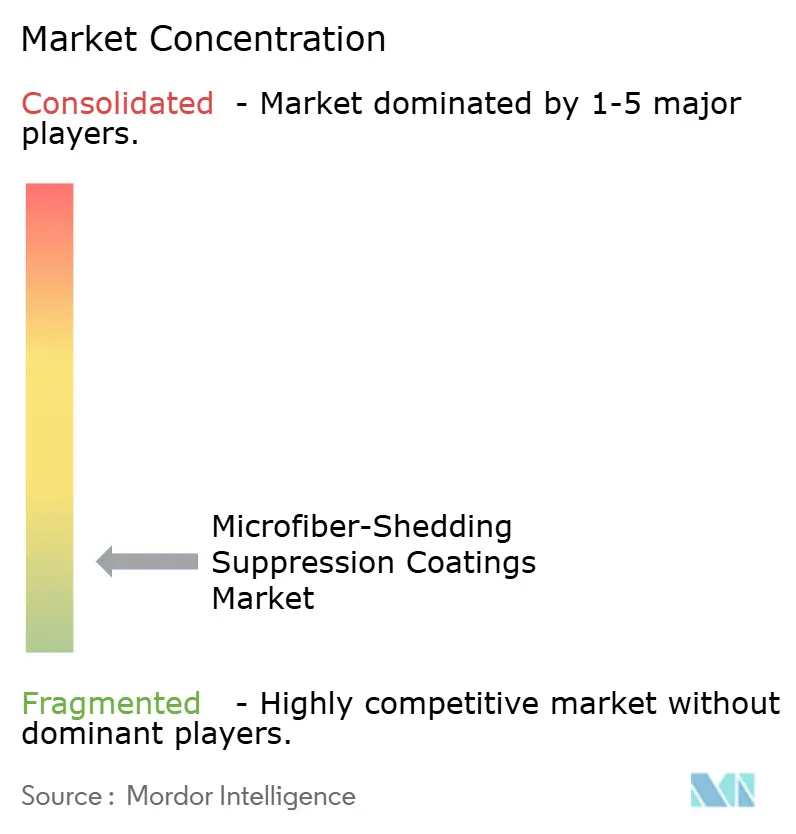
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマイクロファイバー脱落抑制コーティング市場分析
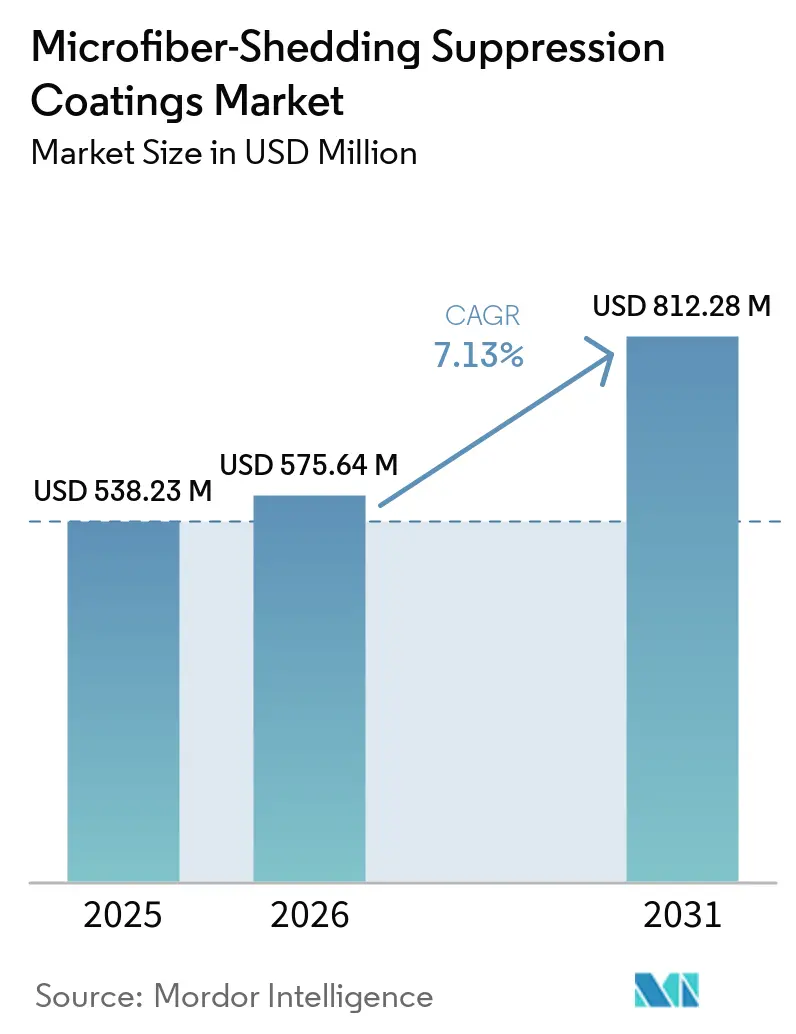
マイクロファイバー脱落抑制コーティング市場規模は、2025年の9,938万米ドルから2026年には1億564万米ドルへと成長し、2026年から2031年にかけて年平均成長率7.13%で推移し、2031年までに1億4,907万米ドルに達すると予測されています。マイクロファイバー脱落抑制コーティング市場は、繊維サプライチェーンにおける測定可能な繊維損失削減をより重要なものとするブランドの調達要件および政策措置によって形成されつつあります。世界の繊維生産量は2024年に1億3,200万メートルンに達し、合成繊維が生産量の69%を占めており、繊維生産は大規模な処理基盤を提供しています。欧州連合が優先製品グループとして繊維製品に関する要件を策定するにあたり、繊維製品のプロダクトパスポート要件により、文書化されたパフォーマンスデータへの需要が高まると見込まれています。サプライヤーは、洗濯耐久性、異なる素材との適合性、および脱落制御と他の仕上げ機能を組み合わせる能力において競争しています。既存のパディングおよびエキゾースト設備で多くの製剤を適用できるため、バイヤー仕様を満たす必要がある製造業者にとっての設備障壁が低減されています。
レポートの主要ポイント
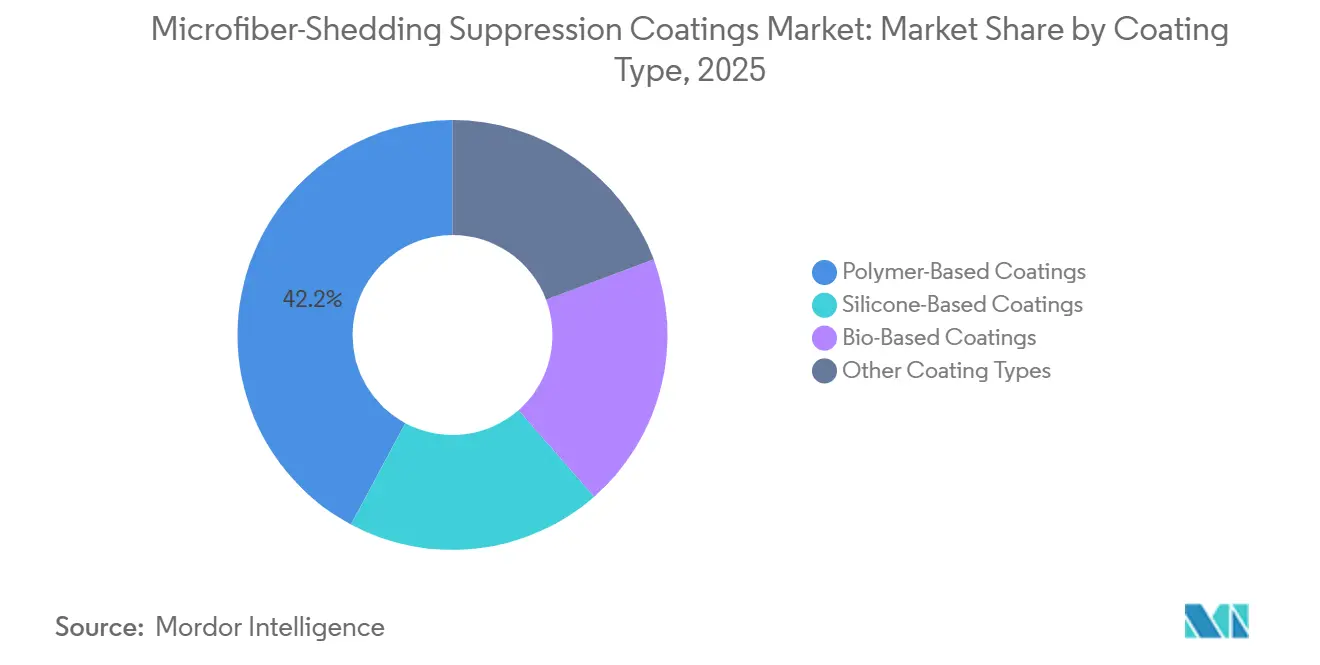
- コーティングタイプ別では、ポリマーベースコーティングが2025年のマイクロファイバー脱落抑制コーティング市場シェアの42.18%を占め、バイオベースコーティングは2031年までに9.03%のCAGRで成長すると予測されています。
- 繊維基材別では、ポリエステルが2025年のマイクロファイバー脱落抑制コーティング市場シェアの47.24%を占め、2031年までに7.78%のCAGRで成長すると予測されています。
- 製剤基準別では、水性製剤が2025年のマイクロファイバー脱落抑制コーティング市場シェアの51.06%を占め、無溶剤製剤は2031年までに8.27%のCAGRで成長すると予測されています。
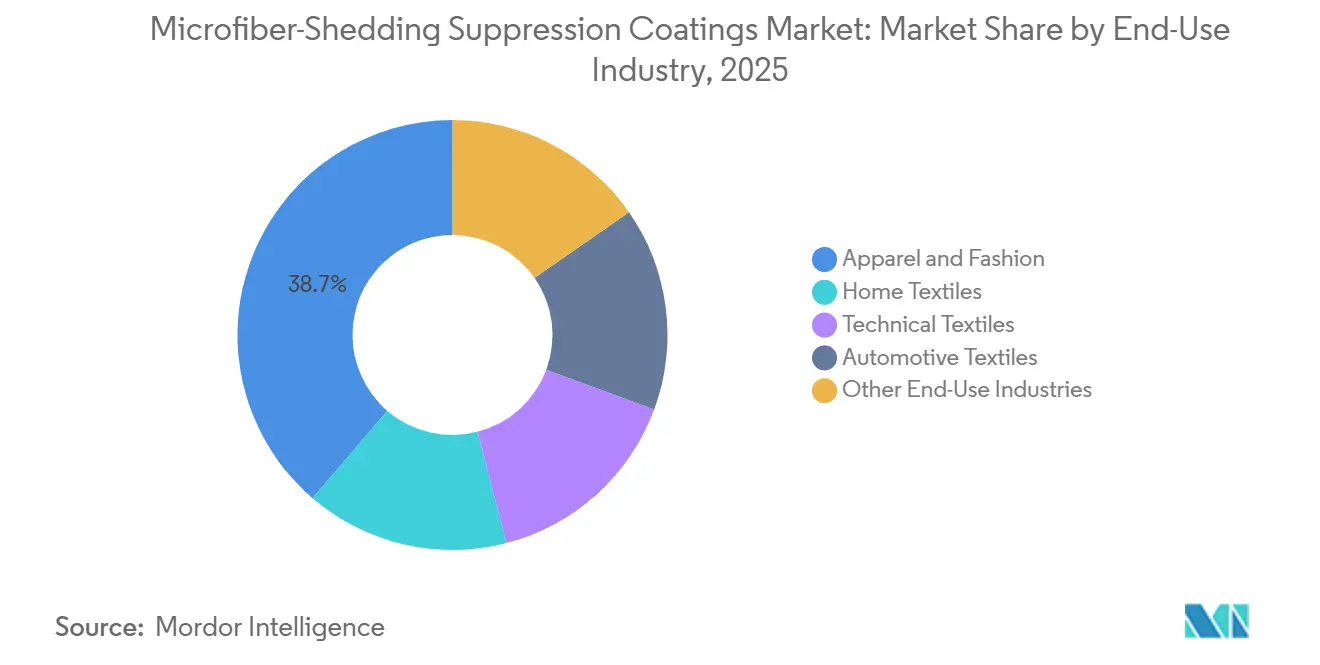
- 最終用途産業別では、アパレル・ファッションが2025年のマイクロファイバー脱落抑制コーティング市場シェアの38.71%を占め、テクニカルテキスタイルは2031年までに8.55%のCAGRで成長すると予測されています。
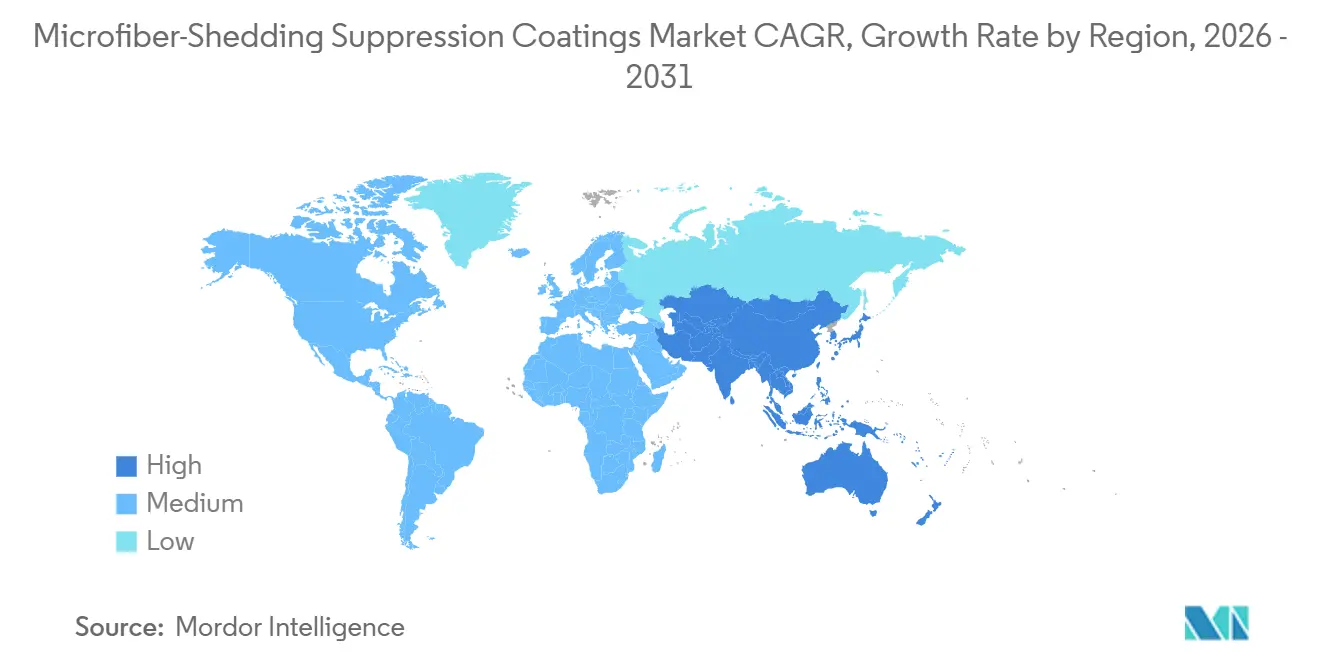
- 地域別では、アジア太平洋が2025年のマイクロファイバー脱落抑制コーティング市場シェアの34.37%を占め、2031年までに8.68%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 測定可能な繊維脱落低減に対するブランドおよび小売業者の要件の増大 | +1.9% | グローバル | 短期(2年以内) |
| パフォーマンステキスタイルおよび合成繊維消費の拡大 | +1.6% | グローバル(アジア太平洋および中東・アフリカが主導) | 中期(2~4年) |
| 水性および無溶剤仕上げ化学品の採用増加 | +1.2% | グローバル(欧州およびアジア太平洋に集中) | 中期(2~4年) |
| 購買指標としての標準化された繊維断片試験の台頭 | +0.9% | 欧州連合が主導、北米およびアジア太平洋への波及 | 短期(2年以内) |
| 臭気・抗ピリング・耐久性効果とのマイクロファイバー制御の統合 | +0.7% | グローバル | 中期(2~4年) |
| 既存のパディングおよびエキゾースト設備を活用した低コスト改修の可能性 | +0.5% | アジア太平洋および南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
測定可能な繊維脱落低減に対するブランドおよび小売業者の要件の増大
ブランドの調達仕様は、マイクロファイバー脱落抑制コーティング市場における主要な需要要因です。これにより、将来の規制リスクが現在のサプライヤー契約に転嫁され、コンプライアンス責任が製造業者に移行します。複数のスポーツ・アウトドアブランドが、定量化された脱落低減要件をサプライヤー仕様に組み込んでおり、法規制が発効する前にコーティングの採用が求められる場合があります。国際標準化機構(ISO)4484-1または米国繊維化学者・染色家協会(AATCC)TM212の方法による洗濯試験データを文書化したサプライヤーは、優先サプライヤーとしての協議を支援し、バイヤー監査のための証拠を製造業者に提供できます。Nike、Adidas、H&M、Gap、Marks & Spencerが支持するマイクロファイバーコンソーシアムの2030年ロードマップは、測定可能な繊維断片低減をベースライン要件として位置づけています。この要件により、マイクロファイバー脱落抑制コーティング市場全体の繊維仕上げ決定において、パフォーマンス文書化がより直接的な商業的役割を担うようになっています。
水性および無溶剤仕上げ化学品の採用増加
溶剤系システムから水性・無溶剤化学品への移行は、マイクロファイバー脱落抑制コーティング市場に製剤改良の機会をもたらしています。製造業者はこれらの製剤改良サイクルにおいて、すべての塗布設備を交換することなく既存の仕上げレシピに機能性コーティングを追加できるため、既存の操業にとって移行がより実用的なものとなっています。Archroma、Monforts、BW Convertingは2025年2月、TexCoat G4デジタルスプレー塗布により、従来のパッドプロセスと比較して水・化学品・エネルギーの使用量を最大50%削減できると報告しました。2025年のレビューでは、水性ポリウレタン分散液が30回の洗濯サイクル後も90%以上の抗菌性能を維持し、紫外線防護指数(UPF)50以上を達成したことが確認されました。精密スプレー塗布により過剰塗布を低減し、パフォーマンスアパレルにおける重要な要件である生地の通気性を維持することも可能です。有害化学物質ゼロ排出(ZDHC)、ゲートウェイ適合、およびBluesign認証は、検証済みの低排出仕上げ化学品への調達を引き続き誘導しています。
パフォーマンステキスタイルおよび合成繊維消費の拡大
パフォーマンステキスタイルおよび合成繊維消費の拡大により、マイクロファイバー脱落抑制コーティング市場が利用できる基材ベースが拡大しています。世界の繊維生産量は2024年に1億3,200万メトリックトンに達し、合成繊維が総生産量の69%を占めています。ろ過・防衛用途の生地は、洗濯時だけでなく使用中の粒子放出も制限する必要があり、処理に対するパフォーマンス要件が高まっています。この要件により、マイクロファイバー脱落抑制コーティング市場におけるコーティングパフォーマンスの関連性が洗濯サイクル耐久性を超えて広がっています。繊維消費の増加は、合成生地からの放出を低減する処理への継続的な需要を支えています。
購買指標としての標準化された繊維断片試験の台頭
標準化された繊維断片試験により、脱落抑制コーティングは持続可能性機能から調達要件へと移行しつつあります。この変化は、マイクロファイバー脱落抑制コーティング市場における文書化されたパフォーマンス要件を支えています。国際標準化機構4484シリーズは、洗濯中の材料損失、定性・定量的マイクロプラスチック分析、および家庭用洗濯シミュレーションをカバーしています[1]。中国は2025年4月に洗濯法による生地繊維損失測定のためのGB/T 45513-2025を公布し、同規格は2025年11月に発効しました。日本化学繊維協会は2023年から国際標準化機構4484-3の製品評価を実施し、将来のラベリングおよび調達ガイダンスに役立てるデータセットを構築しています。検証済みの低減データを提供できるサプライヤーはブランド監査要件への対応が容易になる一方、文書化されたデータを持たないサプライヤーは承認済みサプライヤーの地位を維持することがより困難になる可能性があります。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルなマイクロファイバー脱落試験プロトコルの調和の欠如 | -0.8% | グローバル | 中期(2~4年) |
| 繊維製造業者向けの追加的な製剤・プロセス検証コスト | -0.6% | アジア太平洋および南米 | 短期(2年以内) |
| 使用中のコーティング劣化および二次粒子放出のリスク | -0.5% | グローバル | 長期(4年以上) |
| 脱落低減、風合い、通気性、リサイクル性のトレードオフの可能性 | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
グローバルなマイクロファイバー脱落試験プロトコルの調和の欠如
国際標準化機構4484-1、米国繊維化学者・染色家協会TM212、およびマイクロファイバーコンソーシアムの方法は、調達ワークフロー間で直接比較できない結果を生させる可能性があります。そのため、多国籍ブランドに供給する製造業者は、並行試験プログラムと追加の検査費用が必要になる場合があります。追加の検証ステップにより、製造業者がすべての顧客にパフォーマンス主張を確認するまでの期間が延長され、商業展開が遅れる可能性があります。欧州の要件では国際標準化機構の方法論が採用される可能性が高まる一方、北米の小売業者は米国繊維化学者・染色家協会TM212を引き続き参照する可能性があります。アジア市場の国内規格は、複数の地域で事業を展開するサプライヤーにさらなる要件の層を加えています。
繊維製造業者向けの追加的な製剤・プロセス検証コスト
繊維製造業者向けの追加的な製剤・プロセス検証コストは、小規模な仕上げ事業での採用を遅らせ、マイクロファイバー脱落抑制コーティング市場への浸透を鈍化させる可能性があります。脱落抑制化学品の導入には、塗布試験、生地の再検証、および技術データシートの更新が必要です。この負担は、バングラデシュ、ベトナム、インドの契約染色・仕上げ事業者にとってより重大です。短サイクルのファッションプログラムでほぼフル稼働している製造業者は、試験中に生産機械の稼働時間を失う可能性もあります。2025年のArchroma、Monforts、BW Convertingの試験では、精密スプレーシステムが資源効率を最大50%改善できることが示されましたが、初期投資は依然として必要です。共同検証とオンサイト塗布エンジニアリングを提供するサプライヤーは、顧客のこの導入負担を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:
ポリマーベースコーティングが収益をリードし、バイオベースコーティングが拡大ポリマーベースコーティングは2025年のマイクロファイバー脱落抑制コーティング市場シェアの42.18%を占めました。その地位は、幅広い基材適合性、確立されたサプライチェーン、および試験フレームワーク全体での洗濯耐久性の結果を反映しています。ポリマーバインダーシステムは繊維構造や生地構造に合わせてカスタマイズできるため、サプライヤーは多様な仕上げ要件に対応できます。2025年に発表された研究では、ねじり係数400のサイロコンパクト紡績が低い毛羽立ちとマイクロファイバー放出を達成し、基材構造がコーティング結果に影響することが示されました。これらの条件は、単一の汎用仕上げを提供するのではなく、繊維構造に化学品を適応させることができるサプライヤーに有利に働きます。
バイオベースコーティングは2031年までに9.03%のCAGRで成長すると予測されています。バイオ由来炭素に関するブランドのコミットメントと有害化学物質ゼロ排出ゲートウェイに連動した仕様が、バイオ由来バインダーへの関心を支えています。これらのシステムは、マイクロファイバー脱落抑制コーティング市場で使用されるポリマーオプションの範囲を拡大しています。シリコーンベースコーティングは、風合いと撥水性管理をサポートできるため、プレミアムアウターウェアにおいて引き続き重要です。その他のコーティングタイプカテリーのナノテクノロジーベース製品は研究活動を集めていますが、商業化の段階はまだ初期段階にとどまっています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
繊維基材別:
ポリエステルが最大シェアおよび最高成長率を維持ポリエステルは2025年の繊維基材別マイクロファイバー脱落抑制コーティング市場規模の47.24%を占めました。ポリエステルは2031年までに7.78%のCAGRで拡大すると予測されています。世界の繊維生産における大規模な存在感と洗濯中の断片化リスクが、両指標を支えています。ポリエステルに最適化したサプライヤーはマイクロファイバー脱落抑制コーティング市場の機会に対応できますが、この分野は競争密度も高くなっています。このセグメントは、意図した生地特性を変えることなく繰り返しの洗濯でパフォーマンスを維持するコーティングを評価します。
ナイロンのアクティブウェアニットは洗濯中に高レベルの繊維を放出する可能性があります。ナイロン最適化製剤は、アクティブライフスタイルブランドとのプレミアムポジションを確立できます。アクリルは、室内空気中のマイクロプラスチックに注目するホームウェアブランドにとって関連性の高い脱落懸念事項です。その他の繊維基材カテゴリーには、自動車・ろ過用繊維に使用されるポリプロピレンおよびポリアミド・ポリエステルブレンドが含まれます。認証化学品の生物分解性の証拠を要求する2025年のOEKO-TEX基準の更新は、基材タイプ全体でバイオ由来化学品への需要を支えています。
製剤基準別:
水性製剤がリーダーシップを維持し、無溶剤製剤がより速く成長水性製剤は2025年の製剤基準別シェアの51.06%を占めました。そのリーダーシップは、多くの商業的繊維仕上げ事業で使用される水系設備との適合性を反映しています。水性システムはまた、マイクロファイバー脱落抑制コーティング市場において低排出化学品を使用するサプライヤーの取り組みにも適合しています。有害化学物質ゼロ排出製造制限物質リスト(MRSL)への準拠は、ブランドの調達において水性化学品をさらに有利にする可能性があります。導入済みの設備基盤が、幅広い生地と最終用途での継続的な使用を支えています。
無溶剤製剤は2031年までに8.27%のCAGRで成長すると予測されています。揮発性有機化合物ゼロの認証が製品ポジショニングを支えるパフォーマンスアウターウェアおよびテクニカルテキスタイルで普及が進んでいます。Tanatex Chemicals B.V.は、Spiro-Texを通気性、防水性、防風性を組み合わせた無溶剤・水系コンセプトとして説明しました。溶剤系製剤は、特定の接着要件が移行を遅らせる自動車用繊維ラミネーションにおいて引き続き要性を持っています。
最終用途産業別:
アパレル・ファッションが収益をリードし、テクニカルテキスタイルが最速成長アパレル・ファッションは2025年の総価値の38.71%を占めました。スポーツウェアおよびファストファッションブランドが目に見える持続可能性へのコミットメントを持っていたため、この産業は早期に脱落抑制仕上げを採用しました。その規模により、マイクロファイバー脱落抑制コーティング市場に幅広い潜在的処理生地の基盤と、ブランド仕様への広範な露出をもたらしています。このセグメントはまた、パフォーマンスが衣料品生産における標準的な資格要件となるにつれて価格圧力にも直面しています。サプライヤーは、この最終用途での価値を守るために、耐久性のあるパフォーマンスと効率的な塗布を実証する必要があります。
テクニカルテキスタイル産業は2031年までに8.55%のCAGRで成長すると予測されています。防衛、ろ過、医療用途では、調達要件において低粒子放出を指定できます。この需要は、マイクロファイバー脱落抑制コーティング市場において標準的なアパレル仕上げよりも強い価値提案を持つパフォーマンス認証システムを支えています。ホームテキスタイルは、プレミアム寝具・家具ブランドが室内空気中のマイクロプラスチック懸念に対応するにつれて、採用のもう一つの経路を提供しています。自動車用繊維は、客室空気品質に関する既存の完成車メーカー要件を基盤として構築できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域のマイクロファイバー脱落抑制コーティング市場
アジア太平洋地域は2025年のマイクロファイバー脱落抑制コーティング市場シェアの34.37%を占め、2031年までに8.68%のCAGRで成長すると予測されている。同地域は大規模な染色・仕上げ加工能力と、ますます正式化されつつある試験要件を兼ね備えている。中国は2025年4月に洗濯ベースの繊維脱落測定に関するGB/T 45513-2025を公布し、2025年11月に施行された。また中国は2025年12月にドラム付着繊維脱落測定に関するFZ/T 01185-2025を公布し、同規格は2026年7月に施行された。
北米および欧州のマイクロファイバー脱落抑制コーティング市場
北米では、米国ブランドの調達仕様が繊維サプライチェーンにおける検証済み脱落低減への需要を支えている。この需要環境は、米国ブランドに供給するミルにおけるマイクロファイバー脱落抑制コーティング市場を支援している。欧州連合の繊維製品およびデジタル製品パスポートに関する政策枠組みが欧州を後押ししている。欧州委員会はデジタル製品パスポートの枠組みにおいて繊維製品を優先製品グループとして位置づけており、製品固有の要件は委任法令を通じて策定される予定である[2]。ドイツ、フランス、イタリアが欧州の価値を牽引し、ドイツの技術繊維メーカーが性能認証システムへの需要を支えている。
中東・アフリカおよび南米のマイクロファイバー脱落抑制コーティング市場
南米、ならびに中東・アフリカは、ターゲットを絞った機会を持つ小規模な地域市場である。ブラジルとアルゼンチンが南米の需要を牽引しており、特に繊維基準を持つグローバルバイヤーに供給するミルにおいて顕著である。既存のパディングおよびエキゾースト設備は、多くのコーティングが大規模な設備投資を必要としないため導入コストを低減できる。サウジアラビアは、ビジョン2030の産業用繊維活動およびマイクロファイバー脱落抑制コーティング市場向けの国際認証化学品への関心を通じて、中東・アフリカの需要を支えている。
競合ランドスケープ
マイクロファイバー脱落抑制コーティング市場は高度に断片化されており、上位5社にはPolygiene Group AB、Livinguard、Archroma、RUDOLF Holding SE & Co. KG、Elkem ASAが含まれます。サプライヤーは、脱落制御と臭気制御、耐久撥水性、抗ピリング、その他の機能を1回の塗布で組み合わせることができます。RUDOLF Holdingは2025年11月に、EN 17681-1:2025に対するBIONIC-FINISH ECOシリーズの外部検査機関による検証を報告しました。同社はこの検証を、より厳格な検出条件下でのフッ素フリーパフォーマンス主張の支持に活用しました。
Polygiene Groupは、英国研究・イノベーション機構のインパクト加速スキームのもと、マンチェスター大学と共同でShedGuardを開発しました。同社は米国繊維化学者・染色家協会TM212試験において、ニット生地でのマイクロファイバー最大80%低減を報告しました。この取り組みは、マイクロファイバー脱落抑制コーティング市場における大学との連携と試験ベースのパフォーマンス主張の役割を示しています。BASFとLEMON Co., Ltd.は2025年10月、熱可塑性ポリウレタンElastollanをベースとした繊維Freeflexを使用した衣料材料を韓国およびアジア太平洋地域向けに開発するための覚書に署名しました。この取り組みは、直接的な脱落抑制コーティングの発売ではなく、防水・防風アパレル向けの材料開発を支援するものです。
検証サービスの深さが、サプライヤーにとって競争上の考慮事項となりつつあります。ブランドは、製造業者でパフォーマンスを共同検証し、オンサイト塗布エンジニアリングを提供するサプライヤーを評価する場合があります。自動車用テクニカルテキスタイルおよびプレミアムアパレル向けの無溶剤バイオベースコーティングは、より広範なサプライヤー活動の余地がある分野として残っています。
マイクロファイバー脱落抑制コーティング産業リーダー
-
Polygiene Group AB
-
Livinguard
-
Archroma
-
RUDOLF Holding SE & Co. KG
-
Elkem ASA
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロファイバー脱落抑制コーティング市場 このレポートでカバーされる企業
- Archroma
- BASF
- CLARIANT
- Covestro
- Dow
- Elkem ASA
- Evonik Industries AG
- HeiQ Materials AG
- Huntsman International LLC
- Livinguard
- NICCA CHEMICAL CO.,LTD.
- Polygiene Group AB
- RUDOLF Holding SE & Co. KG
- Tanatex Chemicals B.V.
最近の産業開発事情 マイクロファイバー脱落抑制コーティング市場
- 2026年7月:中国は、ドラム接着法を用いた繊維の繊維損失測定に関する業界規格FZ/T 01185-2025を施行しました。GB/T 45513-2025と合わせて、洗濯と摩耗の両方によるマイクロファイバー脱落を試験するための包括的な国家フレームワークを確立し、生地がこれらのパフォーマンス基準を満たすのを支援するコーティングへの需要を高めています。
- 2025年2月:Archroma、Monforts、BW Convertingは、ドイツのMonforts先端技術センターにBaldwin TexCoat G4デジタルスプレーユニットを設置しました。このシステムにより、水・化学品・エネルギー消費を最大50%削減した水性繊維仕上げ化学品の精密塗布が可能となり、先進的なマイクロファイバー脱落抑制コーティングの商業採用を支援しています。
グローバルマイクロファイバー脱落抑制コーティング市場レポートの範囲
マイクロファイバー脱落抑制コーティングは、製造、使用、洗濯中に繊維から合成マイクロファイバーの放出を低減するために設計された特殊な表面処理です。繊維保持を強化し、生地の耐久性を向上させ、マイクロファイバー汚染を最小化することで、繊維メーカーが高まる環境・持続可能性要件を満たすことを支援します。
マイクロファイバー脱落抑制コーティング市場は、コーティングタイプ、繊維基材、製剤基準、最終用途産業、地域別にセグメント化されています。コーティングタイプ別では、ポリマーベースコーティング、シリコーンベースコーティング、バイオベースコーティング、その他のコーティングタイプ(フッ素フリー機能性コーティング、ナノテクノロジーベースコーティング、その他の特殊コーティングを含む)にセグメント化されています。繊維基材別では、ポリエステル、ナイロン、アクリル、その他の繊維基材(ポリプロピレン、ポリアミド・ポリエステルブレンド、その他の合成繊維基材を含む)にセグメント化されています。製剤基準別では、水性製剤、溶剤系製剤、無溶剤製剤、その他の製剤基準(粉末・固形分製剤およびハイブリッド製剤を含む)にセグメント化されています。最終用途産業別では、アパレル・ファッション、ホームテキスタイル、テクニカルテキスタイル、自動車用テキスタイル、その他の最終用途産業(産業用テキスタイル、スポーツウェア・アウトドア製品、ヘルスケア・衛生用テキスタイルを含む)にセグメント化されています。本レポートは、主要地域の15カ国におけるマイクロファイバー脱落抑制コーティングの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリマーベースコーティング |
| シリコーンベースコーティング |
| バイオベースコーティング |
| その他のコーティングタイプ(フッ素フリー機能性コーティング、ナノテクノロジーベースコーティング、その他の特殊コーティング) |
| ポリエステル |
| ナイロン |
| アクリル |
| その他の繊維基材(ポリプロピレン、ポリアミド・ポリエステルブレンド、その他の合成繊維基材) |
| 水性製剤 |
| 溶剤系製剤 |
| 無溶剤製剤 |
| その他の製剤基準(粉末・固形分製剤、ハイブリッド製剤) |
| アパレル・ファッション |
| ホームテキスタイル |
| テクニカルテキスタイル |
| 自動車用テキスタイル |
| その他の最終用途産業(産業用テキスタイル、スポーツウェア・アウトドア製品、ヘルスケア・衛生用テキスタイル) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| コーティングタイプ別 | ポリマーベースコーティング | |
| シリコーンベースコーティング | ||
| バイオベースコーティング | ||
| その他のコーティングタイプ(フッ素フリー機能性コーティング、ナノテクノロジーベースコーティング、その他の特殊コーティング) | ||
| 繊維基材別 | ポリエステル | |
| ナイロン | ||
| アクリル | ||
| その他の繊維基材(ポリプロピレン、ポリアミド・ポリエステルブレンド、その他の合成繊維基材) | ||
| 製剤基準別 | 水性製剤 | |
| 溶剤系製剤 | ||
| 無溶剤製剤 | ||
| その他の製剤基準(粉末・固形分製剤、ハイブリッド製剤) | ||
| 最終用途産業別 | アパレル・ファッション | |
| ホームテキスタイル | ||
| テクニカルテキスタイル | ||
| 自動車用テキスタイル | ||
| その他の最終用途産業(産業用テキスタイル、スポーツウェア・アウトドア製品、ヘルスケア・衛生用テキスタイル) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
マイクロファイバー脱落抑制コーティング市場の規模はどのくらいですか?
マイクロファイバー脱落抑制コーティング市場規模は、2025年の9,938万米ドルから2026年には1億564万米ドルへと成長し、2026年から2031年にかけて年平均成長率7.13%で推移し、2031年までに1億4,907万米ドルに達すると予測されています。
2031年までに最も速く成長しているコーティングタイプはどれですか?
バイオベースコーティングは2031年までに9.03%のCAGRで成長すると予測されています。
市場需要をリードしている繊維基材はどれですか?
ポリエステルは2025年に47.24%のシェアを占め、2031年までに7.78%のCAGRで成長すると予測されています。
市場需要をリードしている地域はどこですか?
アジア太平洋は2025年に34.37%のシェアを占め、2031年までに8.68%のCAGRを記録すると予測されています。