
精神障害治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 76.92 十億米ドル |
| 市場規模 (2031) | 111.26 十億米ドル |
| Growth Rate (2026 - 2031) | 7.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精神障害治療市場分析
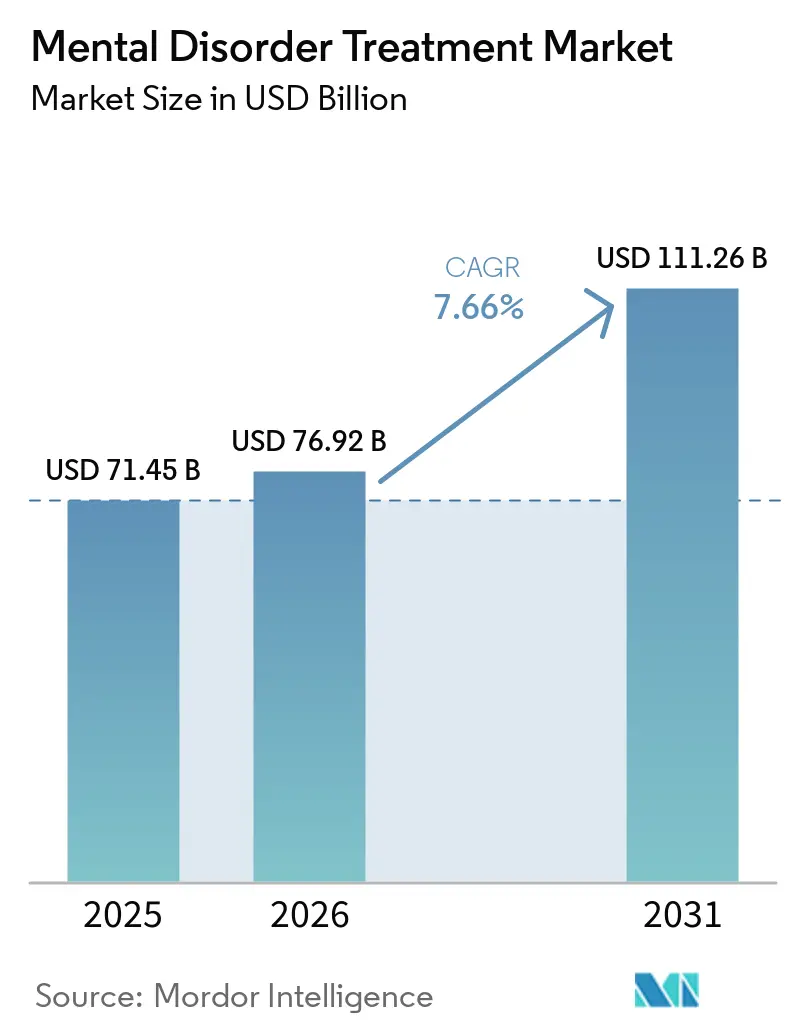
精神障害治療市場の規模は2025年に71.45 ビリオン 米ドルと評価され、2026年の76.92 ビリオン 米ドルから2031年には111.26 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは7.66%となっています。
精神障害治療市場は、精神障害を抱える大規模な人口によって支えられており、世界保健機関は世界人口の8人に1人、すなわち9億7,000万人が精神障害を抱えて生活していると推定しています。診断の拡大、新たな治療選択肢、および償還の改善により、正式なケアへのアクセスが向上しています。デジタルスクリーニングおよびプライマリケアサービスにより、症状発現から診断までの時間が短縮されています。市場は、病院、クリニック、在宅環境にわたって薬物療法、神経調節療法、および精神療法を提供するプロバイダーとともに進化しています。企業は買収を通じて神経科学ポートフォリオを強化し、従来の薬物療法に反応しない患者向けの治療法を開発しています。
主要レポートのポイント
- 治療モダリティ別では、薬物療法が2025年の精神障害治療市場シェアの61.40%を占め、精神療法および行動療法は2031年にかけてCAGR 10.55%で拡大すると予測されています。
- 疾患タイプ別では、うつ病性障害が2025年の精神障害治療市場シェアの42.04%を占め、注意欠如・多動症は2031年にかけてCAGR 9.71%で拡大すると予測されています。
- 投与経路別では、経口製剤が2025年に56.76%の収益シェアを占め、注射剤は2031年にかけてCAGR 8.25%で拡大すると予測されています。
- エンドユーザー別では、病院が2025年に53.24%の収益シェアを占め、精神科施設は2031年にかけてCAGR 9.55%で拡大すると予測されています。
- 地域別では、北米が2025年に42.45%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 10.73%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の精神障害治療市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 診断および治療の普及拡大 | +2.0% | 北米、欧州、および都市部のアジア太平洋地域で最大の影響を持つグローバル | 短期(2年以内) |
| メンタルヘルスカバレッジおよび償還の拡大 | +1.6% | 北米および西欧、アジア太平洋地域および中東・アフリカへの波及を伴う | 中期(2~4年) |
| 治療抵抗性障害に対する新規メカニズム | +1.5% | 北米、次いで欧州 | 中期(2~4年) |
| プライマリケアへのメンタルヘルスの統合 | +1.0% | 米国の協調ケアモデルおよび英国のデジタルパスウェイで早期の成果を上げるグローバル | 中期(2~4年) |
| 測定に基づくケアおよびデジタルスクリーニングの拡大 | +0.8% | 北米、欧州、インド、韓国、および日本 | 中期(2~4年) |
| 精神科の受け入れ能力の限界が長時間作用型および在宅治療を支援 | +0.7% | アジア太平洋地域および南米で特に関連性が高いグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
治療抵抗性障害に対する新規メカニズム
精神障害治療市場では、従来の抗うつ薬に反応しない患者に対する治療選択肢が拡大すると予想されています。2025年1月、米国食品医薬品局(FDA)は、治療抵抗性うつ病を有する成人に対する単剤療法としてSPRAVATO点鼻スプレーを承認しました。これは、プラセボを投与された患者の7.6%に対して22.5%の患者が第4週に寛解を示したというフェーズIVデータに基づいています。承認時点で、77カ国の14万人以上の患者がこの治療法を使用することが見込まれています。2026年1月、Neuroliefは、少なくとも1種類の抗うつ薬が無効であった大うつ病性障害を有する成人向けの在宅脳神経調節療法ProlivRxについて、FDAの市販前承認(PMA)を取得しました。これらの進展により、外来および在宅ベースの治療選択肢が強化されると期待されています。
診断および治療の普及拡大
疾患認識の向上により、精神障害治療市場における患者基盤が拡大すると予想されています。プライマリケア環境全体でのデジタルスクリーニングおよび雇用主支援サービスにより、診断と治療開始が加速する可能性があります。注意欠如・多動症セグメントは、歴史的に診断が見落とされてきた成人における診断増加に牽引され、2026年から2031年にかけてCAGR 9.71%で成長すると予測されています。米国では2025年に推定2,100万人の成人が大うつ病性障害を抱えていると推定されています。[1]世界保健機関、「すべての人のためのメンタルヘルスの変革に関する世界メンタルヘルス報告書」、世界保健機関、who.int 2025年1月、Neurocrine Biosciencesは、大うつ病性障害を有する成人の補助療法としてのオサバンパターのフェーズ3登録試験を開始しました。治療の普及は、診断インフラと医薬品の入手可能性の両方に依存します。
メンタルヘルスカバレッジおよび償還の拡大
2025年および2026年の償還の変更により、精神障害治療市場における持続的な治療量が支援される可能性があります。米国医療保険・メディケイドサービスセンター(CMS)の2026年医師報酬スケジュールでは、協調ケアモデルのアドオンGコードが3つ追加され、2026年1月1日からメンタルヘルスの遠隔医療の適格性が拡大されました。この政策により、婚姻・家族療法士およびメンタルヘルスカウンセラーへのメディケア直接請求特権も拡大されました。[2]米国医療保険・メディケイドサービスセンター、「メディケア医師報酬スケジュール最終規則」、米国医療保険・メディケイドサービスセンター、cms.gov フランスは2025年5月に精神療法セッションの償還額をEUR 30(USD 32)からEUR 50(USD 54)に引き上げ、健康保険は引き続きコストの60%をカバーしています。予測可能な償還により、プロバイダーの受け入れ能力が拡大し、患者のアクセス障壁が軽減され、薬物療法と行動ケアの統合的なカバレッジが支援される可能性があります。
プライマリケアへのメンタルヘルスの統合
プライマリケアへの統合により、精神科医や心理士に定期的に相談しない患者のアクセスが拡大します。協調ケアの取り決めにより、行動健康の専門知識が日常的な医療サービスに組み込まれます。CMSのACCESSモデルは2026年に開始され、価値に基づく行動健康ケアを推進しています。このアプローチにより、複雑な用量調整を必要とせずにプライマリケア臨床医が処方・管理できる治療法の使用が増加する可能性があります。[3]米国医療保険・メディケイドサービスセンター、「ACCESSモデル」、米国医療保険・メディケイドサービスセンター、cms.gov 精神障害治療市場は、プライマリケアの受け入れ能力の拡大と、スクリーニング、紹介、および治療間のより強固な連携から恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジェネリック侵食と独占期間の終了 | -1.2% | ジェネリック使用率が高い北米および西欧で最も深刻なグローバル | 短期(2年以内) |
| 安全性、忍容性、および監視要件 | -0.7% | 北米でREMS要件が最も厳格なグローバル | 中期(2~4年) |
| 精神療法およびデジタル治療に対する断片化した償還 | -0.6% | アジア太平洋地域および南米に大きなギャップがある北米および西欧 | 中期(2~4年) |
| プロバイダーの受け入れ能力の低さと不均一な治療アクセス | -0.5% | アジア太平洋地域、南米、中東・アフリカ、および農村部の北米と東欧への二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ジェネリック侵食と独占期間の終了
ジェネリック競争により、精神障害治療市場においてブランド医薬品の収益が減少し、研究資金が制約されます。影響は、独占期間の終了に直面している既存の抗うつ薬および抗精神病薬において最も大きくなります。企業は、未充足の臨床ニーズに対応する差別化された製品をますます優先しています。大手製薬グループは、小規模な専門企業よりも開発リスクをより効果的に管理できる一方、内部プログラムが失敗したりジェネリック競争が激化したりした場合には買収の重要性が増します。
精神療法およびデジタル治療に対する断片化した償還
精神療法およびデジタル治療ツールの償還は、医療カバレッジの改善にもかかわらず断片化したままです。CMSは2025年に、医師が請求するデジタル認知行動療法に対して3つのHCPCSレベルIIードを導入し、デジタルメンタルヘルス治療機器のメディケア支払い経路を創設しました。民間保険会社のカバレッジは州や製品によって異なり、規制上の認可後のアクセスを制限しています。2025年12月のFlow NeuroscienceのFL-100デバイスのFDA承認は、2026年の償還上の位置づけを解決しませんでした。精神障害治療市場は、支払い構造が精神療法およびデジタル治療の提供を一貫して支援するまで不均一なままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療モダリティ別:薬物療法が最大のポジションを維持し、精神療法が最も速く成長
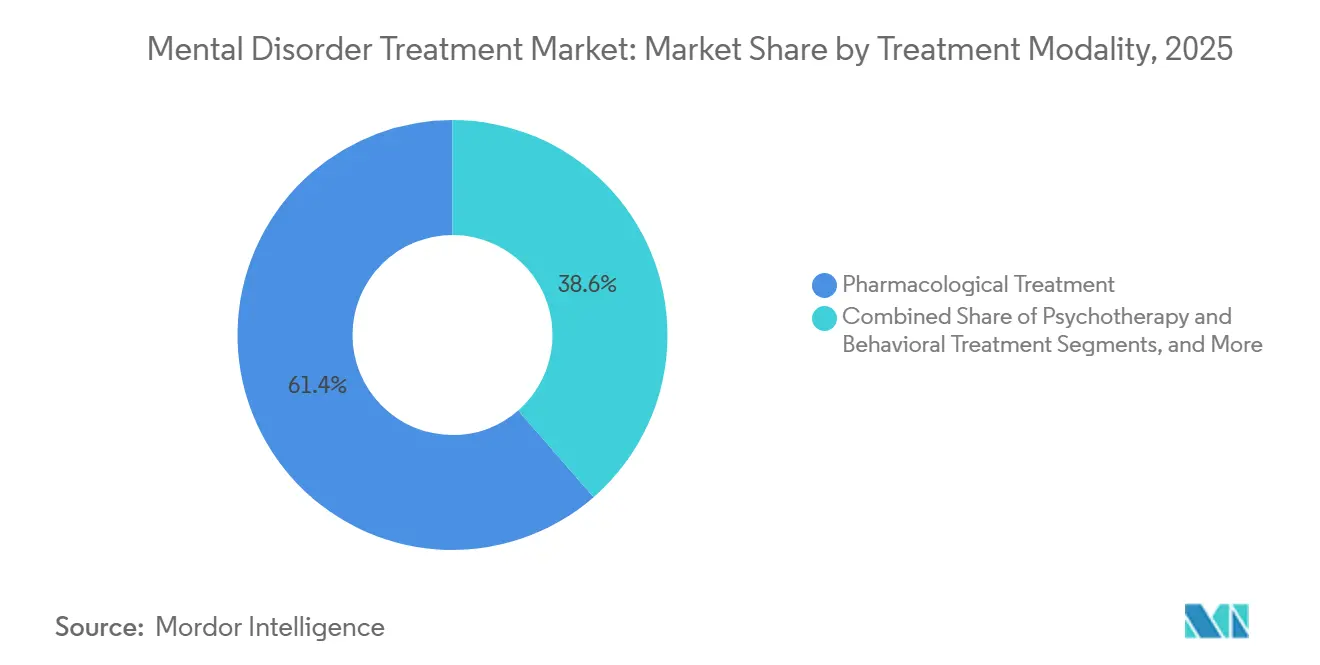
薬物療法は、2025年の治療モダリティ別精神障害治療市場規模の61.40%を占めました。その主導的な地位は、確立された処方集と処方者の習熟度に支えられた、抗うつ薬、抗精神病薬、気分安定薬、抗不安薬、および精神刺激薬の広範な使用を反映しています。CAPLYTAは2025年11月に、大うつ病性障害を有する成人に対する抗うつ薬との補助療法としてFDA承認を受けました。この治療法はまた、2026年4月に統合失調症の再発予防についても承認を受け、プラセボと比較して再発リスクが63%低減し、6カ月間で患者の84%が再発なしを維持したことが示されました。
精神療法および行動療法は、2026年から2031年にかけてCAGR 10.55%で成長すると予測されています。デジタル提供により、従来のクリニックの受け入れ能力を超えてセラピスト支援ケアが拡大し、統合型およびコミュニティベースのモデルが協調的な行動ケアを支援します。2025年9月、BrainsWayは大うつ病性障害に対する加速型深部経頭蓋磁気刺激プロトコルについてFDA認可を受けました。このプロトコルにより、標準的な4週間のコースが短縮され、外来治療センターのスループットが向上する可能性があります。2025年末のFlow FL-100の承認および2026年1月のProlivRxの承認により、従来の病院環境を超えた在宅神経調節療法が支援されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


疾患タイプ別:うつ病性障害が収益の基盤を形成し、注意欠如・多動症が成長をリード
うつ病性障害は、2025年の疾患タイプ別精神障害治療市場規模の42.04%を占めました。このセグメントは、2025年に米国で推定2,100万人の成人が大うつ病性障害を抱えているという推定のもと、ブランド医薬品とジェネリック医薬品の幅広いポートフォリオを持つ実質的な治療需要を有しています。2025年のSPRAVATO単剤療法の承認により、治療抵抗性うつ病を有する成人に対する治療選択肢が創出されました。不安障害、統合失調症スペクトラム障害、および双極性障害も重大な治療ニーズを示す一方、心的外傷後ストレス障害、強迫性障害、摂食障害、および物質使用障害は確立された医薬品選択肢が少ない状況です。
注意欠如・多動症は、2026年から2031年にかけてCAGR 9.71%で拡大すると予測されています。成長は、歴史的に診断が見落とされてきた女性や女児を含む成人における診断増加を反映しています。精神刺激薬の供給制約により、非刺激薬の選択への処方者の関心が高まっています。Takedaは2025年の規制当局の承認を受けて、いくつかの国際市場で注意欠如・多動症ポートフォリオの入手可能性を拡大しました。この進展は、精神障害治療市場における北米以外での小児および成人需要への商業的な注目の高まりを反映しています。
投与経路別:経口製剤がリードし、注射剤がアドヒアランス管理を推進
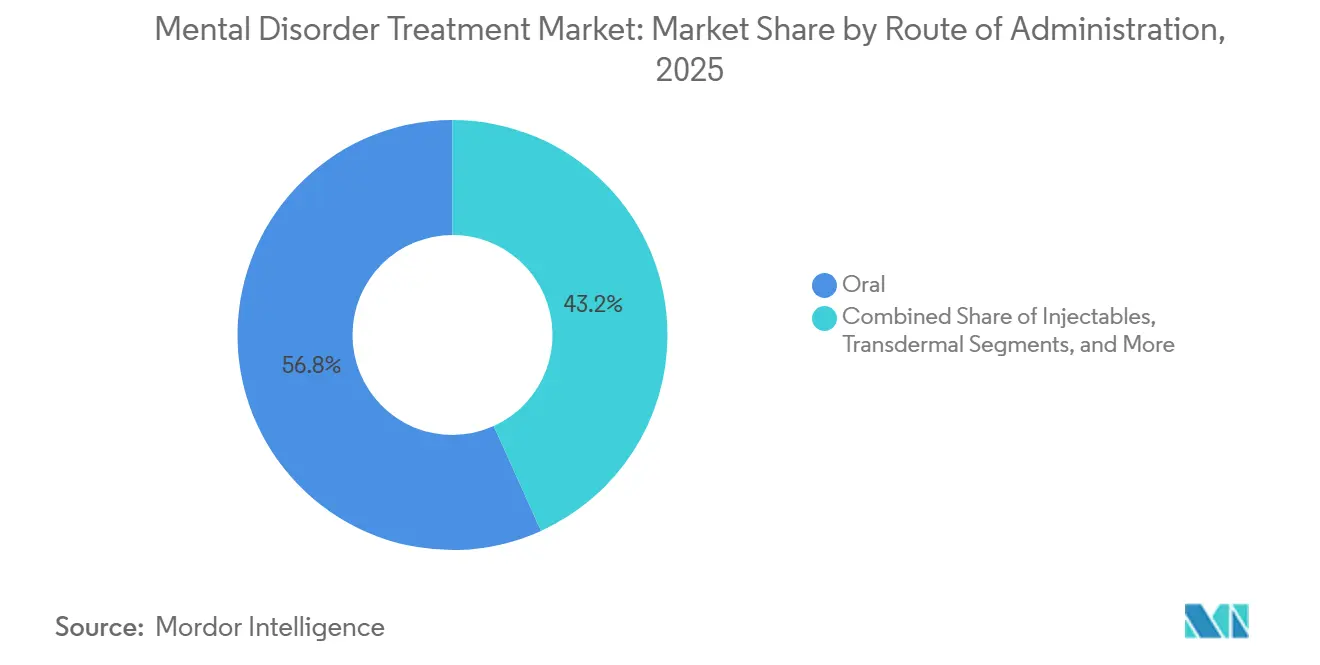
経口製剤は、2025年の投与経路別精神障害治療市場規模の56.76%を占めました。毎日服用する経口抗うつ薬、気分安定薬、および精神刺激薬は、用量調整と患者の自己投与が可能なため、一次治療として広く使用されています。その確立された使用と低い製造コストが主導的な地位を支えています。経皮投与は、大うつ病におけるセレギリンおよび特定の注意欠如・多動症薬の小規模な選択肢として残っています。エスケタミンを含む舌下および鼻腔内システムは、標準的な経口療法を超えた臨床ニーズに対応しています。
注射剤は、2026年から2031年にかけてCAGR 8.25%で拡大すると予測されています。長時間作用型注射用抗精神病薬は、統合失調症および双極性障害における毎日の投与要件を軽減し、月1回から3カ月および6カ月間隔のスケジュールが設定されています。投与間隔が長くなることで、服薬漏れが再発リスクを高める場合のアドヒアランス管理が支援される可能性があります。エスケタミンなどの医薬品のREMSプログラムは、米国での監督下での投与を必要とします。これらの要件はアクセスを制約する一方、認定された外来および精神科施設での治療提供を集中させる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:病院が最大の需要を維持し、精神科施設が最も速く成長
病院は、2025年の精神障害治療市場におけるエンドユーザー需要の53.24%を占めました。急性精神科入院ケア、緊急評価、複雑な多剤併用療法、および高重症度ケースは引き続き病院システムに集中しています。専用の入院精神科病床が限られているため、総合病院が精神科サービスを提供することが多くなっています。在宅ケアは、在宅神経調節デバイスの2025年および2026年の承認により支援を得ました。しかし、集中的な監督を必要とする患者にとって病院は依然として不可欠です。
精神科施設は、2026年から2031年にかけてCAGR 9.55%で成長すると予測されています。これらの施設は、エスケタミンを含むREMS要件の対象となる医薬品の監督下での治療を提供し、プライマリケアネットワークとの協調ケアの取り決めを支援することができます。CMSのACCESSモデルは、行動健康の価値に基づくケアの測定に基づく報告を支援しています。専用施設は、病院の拡張のみに依存することなく、構造化された外来療法およびデバイスベースの治療を通じて専門家の受け入れ能力を拡大することができます。
地域分析
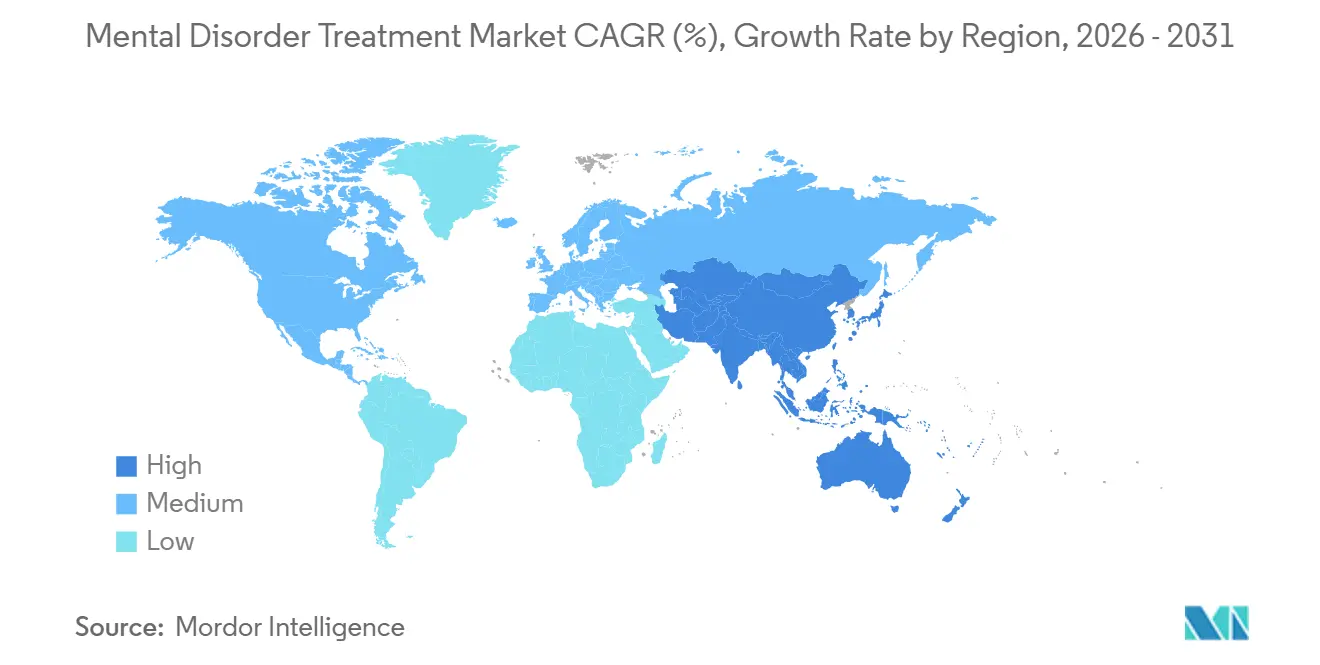
北米は2025年に42.45%の地域収益シェアを占め、確立された償還チャネル、ブランド精神科医薬品の広範な使用、および雇用主支援保険とメディケアを通じた処方集アクセスに支えられています。CMSの2026年医師報酬スケジュールにより、メンタルヘルスの遠隔医療カバレッジが拡大され、協調ケアの請求コードが導入され、メンタルヘルス専門家の請求特権が拡大されました。これらの措置は、薬物療法と精神療法の提供を支援しています。カナダは2025年12月に産後うつ病に対してZURZUVAEを承認し、メキシコは都市部の民間保険カバレッジが拡大しているにもかかわらず普及率が低いままです。
欧州は精神障害治療市場において第2位の地域でした。ドイツは法定の外来精神療法カバレッジを提供し、英国はNHS統合型メンタルヘルス提供システムを運営しています。英国医薬品・医療製品規制庁(MHRA)は2025年8月に産後うつ病に対するズラノロンを承認し、欧州委員会は2025年9月に産後うつ病に対してZURZUVAEを承認しました。フランスは2025年5月に精神療法セッションの償還額をEUR 30(USD 32)からEUR 50(USD 54)に引き上げ、健康保険がコストの60%をカバーしています。ドイツは長時間作用型注射用抗精神病薬を支援し、イタリア、スペイン、その他の市場はさまざまな速度で受け入れ能力を拡大しています。
アジア太平洋地域は、精神障害治療市場において最も速い地域成長率となる2026年から2031年にかけてCAGR 10.73%で成長すると予測されています。政府支援のデジタルヘルスインフラ、より広範な保険カバレッジ、および大規模な未治療のメンタルヘルス負担が、中国、インド、および韓国でのアクセスを支援しています。日本の高齢化人口は、晩発性うつ病およびアルツハイマー病関連精神病の治療需要を支援しています。韓国とオーストラリアはデジタルヘルス規制とプラットフォーム償還を通じて貢献し、中東・アフリカは湾岸協力会議(GCC)の投資と南アフリカの政策コミットメントに牽引されたより小規模な市場にとどまっています。ブラジルとアルゼンチンは南米における民間精神科サービスの発展をリードしています。

競合環境
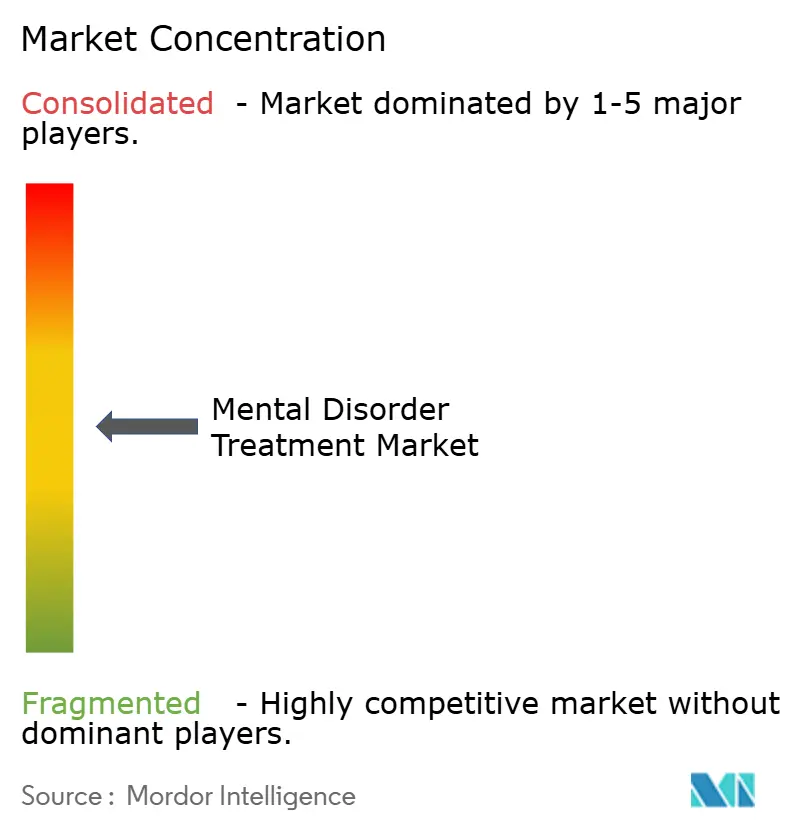
精神障害治療市場は、上位層が適度に集約されており、より小規模な競合企業の広範な基盤を持っています。Johnson & Johnson、AbbVie、Otsuka、Bristol-Myers Squibb、Lundbeck、Pfizer、およびTevaがブランドおよびジェネリック精神科療法全体で競合しています。Axsome Therapeutics、Neurocrine Biosciences、Acadia Pharmaceuticals、およびAlkermesは専門療法で事業を展開し、Cipla、Lupin、Sun Pharma、Amneal、およびHikmaは地域のジェネリック市場にサービスを提供しています。BrainsWay、Flow Neuroscience、およびNeuroliefは拡大する神経技術セグメントを代表しています。競争は新しいブランド治療に集中し、成熟したジェネリックカテゴリー全体で断片化しています。
買収は精神障害治療市場における主要な競争戦略です。Johnson & Johnsonは2025年1月にIntra-Cellular Therapiesを買収し、SPRAVATOおよびInvega長時間作用型注射剤ファミリーを含む神経科学ポートフォリオにCAPLYTAを追加しました。AbbVieは2026年7月に、大うつ病性障害に対するフェーズ2のセロトニン作動性サイケデリック由来治療薬であるGilgamesh Pharmaceuticalsのブレティシロシンを12億 ビリオン 米ドルで買収することに合意しました。この取引は、2025年1月のエムラクリジンのフェーズ2失敗に関連したAbbVieの35億 ビリオン 米ドルの費用計上に続くものです。これらの取引は、神経科学パイプラインを強化するための外部プログラムの活用を示しています。
主要な機会には、治療抵抗性うつ病、自殺念慮を伴ううつ病、心的外傷後ストレス障害、摂食障害、および物質使用障害が含まれます。NRx Pharmaceuticalsは2026年3月のFDAタイプC会議を経て、NRX-100の新薬承認申請(NDA)への道筋を確認しました。OtsukaのAbilify MyCiteは医薬品とデジタルアドヒアランスセンサーを組み合わせており、Axsomeは2026年4月にアルツハイマー病による認知症に関連した興奮の治療薬としてAUVELITYのFDA承認を受けました。AUVELITYはこの適応症に対する最初の非抗精神病薬治療として位置づけられました。競争は、臨床的差別化、規制上の進展、償還、および適切な治療環境に依存します。
精神障害治療産業のリーダー企業
Eli Lilly and Company
H. Lundbeck A/S
Otsuka Holdings Co., Ltd.
Johnson & Johnson
Pfizer Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:AbbVieは、2025年1月のエムラクリジンのフェーズ2の挫折を受けて精神科パイプラインを強化するため、Gilgamesh Pharmaceuticalsのフェーズ2のサイケデリック由来うつ病候補薬ブレティシロシンを12億 ビリオン 米ドルで買収することに合意しました。
- 2026年6月:NRx Pharmaceuticalsは、7万人以上の患者からの実世界データおよび既存のFDA指定に支えられ、自殺念慮を伴ううつ病に対する保存料フリーの静脈内ケタミンであるNRX-100のNDA申請経路を確認しました。
- 2026年4月:FDAは、プラセボと比較して再発リスクが63%低く、6カ月間で84%の再発なし率を示した試験データに支えられ、統合失調症の再発予防のためのJohnson & JohnsonのCAPLYTAの補足NDAを承認しました。
- 2026年4月:Axsome Therapeuticsは、30日分の供給価格が1,248 米ドルで、アルツハイマー病による認知症に関連した興奮に対する最初の非抗精神病薬経口治療薬としてAUVELITYのFDA承認を受けました。
- 2026年1月:Neuroliefは、米国とイスラエルの13施設で実施されたMOOD試験に基づき、大うつ病性障害に対する在宅・医師指導型の脳神経調節療法ProlivRxについて、FDAクラスIIIの市販前承認(PMA)を取得しました。


世界の精神障害治療市場レポートの範囲
レポートの範囲によると、精神障害とは、人の生活の質や日常活動を行う能力に影響を与える行動または思考のパターンを伴うものです。これらは、DSMやICDなどのガイドの基準を使用して訓練を受けた専門家によって診断されます。
精神障害治療市場は、治療モダリティ、疾患タイプ、投与経路、エンドユーザー、および地域別にセグメント化されています。治療モダリティ別では、市場は薬物療法、精神療法および行動療法、統合型およびコミュニティベースの治療、ならびに神経調節療法およびその他の治療にセグメント化されています。薬物療法には、抗うつ薬、抗精神病薬、抗不安薬および睡眠薬、気分安定薬、精神刺激薬、非刺激性ADHD薬、およびその他の向精神薬が含まれます。疾患タイプ別では、市場はうつ病性障害、不安障害、統合失調症スペクトラム障害、双極性障害、注意欠如・多動症、心的外傷後ストレス障害、強迫性障害、摂食障害、物質使用および嗜癖性障害、およびその他に分類されています。投与経路別では、市場は経口、注射剤、経皮、およびその他にセグメント化されています。エンドユーザー別では、市場は病院、精神科施設、外来クリニック、専門メンタルヘルスセンター、リハビリテーションセンター、在宅ケア、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のセグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
| 薬物療法 | 抗うつ薬 |
| 抗精神病薬 | |
| 抗不安薬および睡眠薬 | |
| 気分安定薬 | |
| 精神刺激薬 | |
| 非刺激性ADHD薬 | |
| その他の向精神薬 | |
| 精神療法および行動療法 | |
| 統合型およびコミュニティベースの治療 | |
| 神経調節療法およびその他の治療 |
| うつ病性障害 |
| 不安障害 |
| 統合失調症スペクトラム障害 |
| 双極性障害 |
| 注意欠如・多動症 |
| 心的外傷後ストレス障害 |
| 強迫性障害 |
| 摂食障害 |
| 物質使用および嗜癖性障害 |
| その他 |
| 経口 |
| 注射剤 |
| 経皮 |
| その他 |
| 病院 |
| 精神科施設 |
| 外来クリニック |
| 専門メンタルヘルスセンター |
| リハビリテーションセンター |
| 在宅ケア |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療モダリティ別 | 薬物療法 | 抗うつ薬 |
| 抗精神病薬 | ||
| 抗不安薬および睡眠薬 | ||
| 気分安定薬 | ||
| 精神刺激薬 | ||
| 非刺激性ADHD薬 | ||
| その他の向精神薬 | ||
| 精神療法および行動療法 | ||
| 統合型およびコミュニティベースの治療 | ||
| 神経調節療法およびその他の治療 | ||
| 疾患タイプ別 | うつ病性障害 | |
| 不安障害 | ||
| 統合失調症スペクトラム障害 | ||
| 双極性障害 | ||
| 注意欠如・多動症 | ||
| 心的外傷後ストレス障害 | ||
| 強迫性障害 | ||
| 摂食障害 | ||
| 物質使用および嗜癖性障害 | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 注射剤 | ||
| 経皮 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 精神科施設 | ||
| 外来クリニック | ||
| 専門メンタルヘルスセンター | ||
| リハビリテーションセンター | ||
| 在宅ケア | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年における精神障害治療の予測値は?
精神障害治療市場は、2026年からCAGR 7.66%で成長し、2031年までに111.26 ビリオン 米ドルに達すると予測されています。
最大の収益ポジションを持つ治療モダリティはどれですか?
薬物療法は2025年に61.40%の収益シェアをリードし、確立された精神科医薬品クラスの広範な使用に支えられています。
最も多くの収益を生み出す疾患カテゴリーはどれですか?
うつ病性障害は2025年に42.04%のシェアを占め、高い治療需要と幅広い利用可能な療法に支えられています。
最も速く成長している投与経路はどれですか?
注射剤は、長時間作用型抗精神病薬がアドヒアランス管理を支援することで、2031年にかけてCAGR 8.25%で成長すると予測されています。
最も速く成長すると予想されるエンドユーザー環境はどれですか?
精神科施設は、監督下での療法と協調ケアに支えられ、2031年にかけてCAGR 9.55%で成長すると予測されています。
最も速く成長すると予測されている地域はどれですか?
アジア太平洋地域は、デジタルヘルスインフラとアクセスの拡大に支えられ、2031年にかけてCAGR 10.73%で成長すると予測されています。
最終更新日:



