
Tamaño y Participación del Mercado de Tratamiento de Trastornos Mentales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 76.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 111.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Trastornos Mentales por Mordor Intelligence
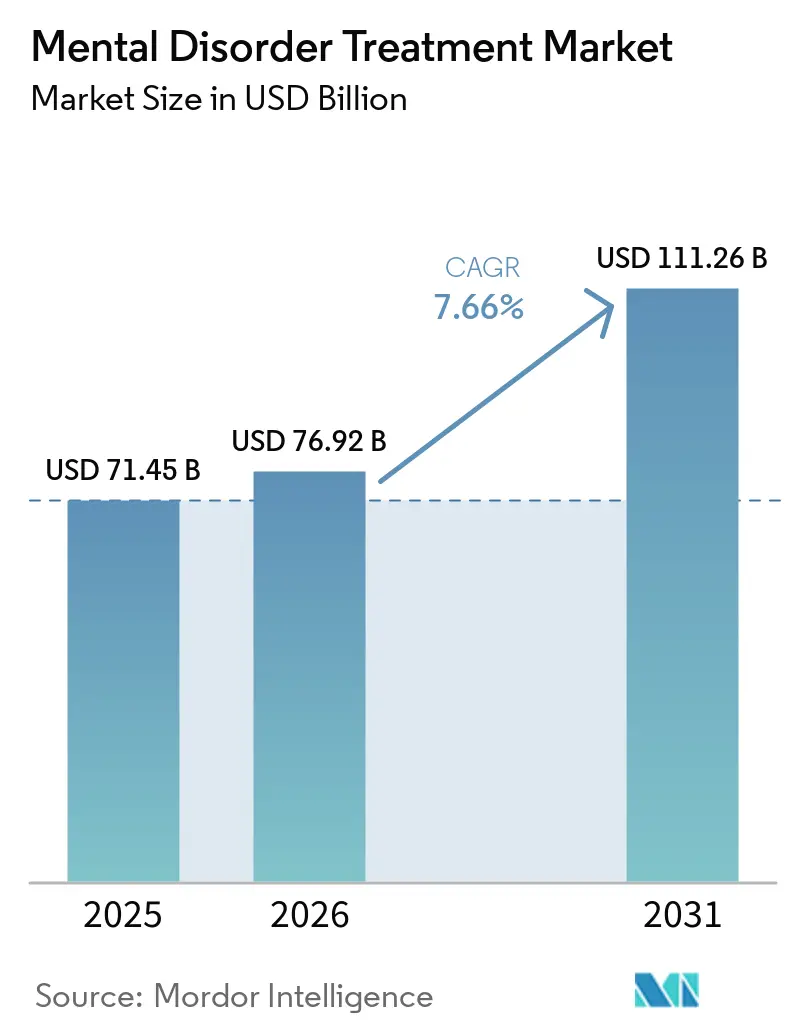
El tamaño del Mercado de Tratamiento de Trastornos Mentales se valoró en 71,45 mil millones de USD en 2025 y se estima que crecerá desde 76,92 mil millones de USD en 2026 hasta alcanzar los 111,26 mil millones de USD en 2031, a una CAGR del 7,66% durante el período de pronóstico (2026-2031).
El mercado de tratamiento de trastornos mentales está respaldado por la gran población que vive con trastornos mentales, con la Organización Mundial de la Salud estimando que 1 de cada 8 personas en el mundo, es decir, 970 millones de individuos, vive con un trastorno mental. Un diagnóstico más amplio, nuevas opciones de tratamiento y una mejor cobertura de reembolso están aumentando el acceso a la atención formal. El cribado digital y los servicios de atención primaria están reduciendo el tiempo entre el inicio de los síntomas y el diagnóstico. El mercado está evolucionando a medida que los proveedores ofrecen medicamentos, neuromodulación y psicoterapia en hospitales, clínicas y entornos domiciliarios. Las empresas están fortaleciendo sus carteras de neurociencia mediante adquisiciones y desarrollando tratamientos para pacientes que no responden a los medicamentos convencionales.
Conclusiones Clave del Informe
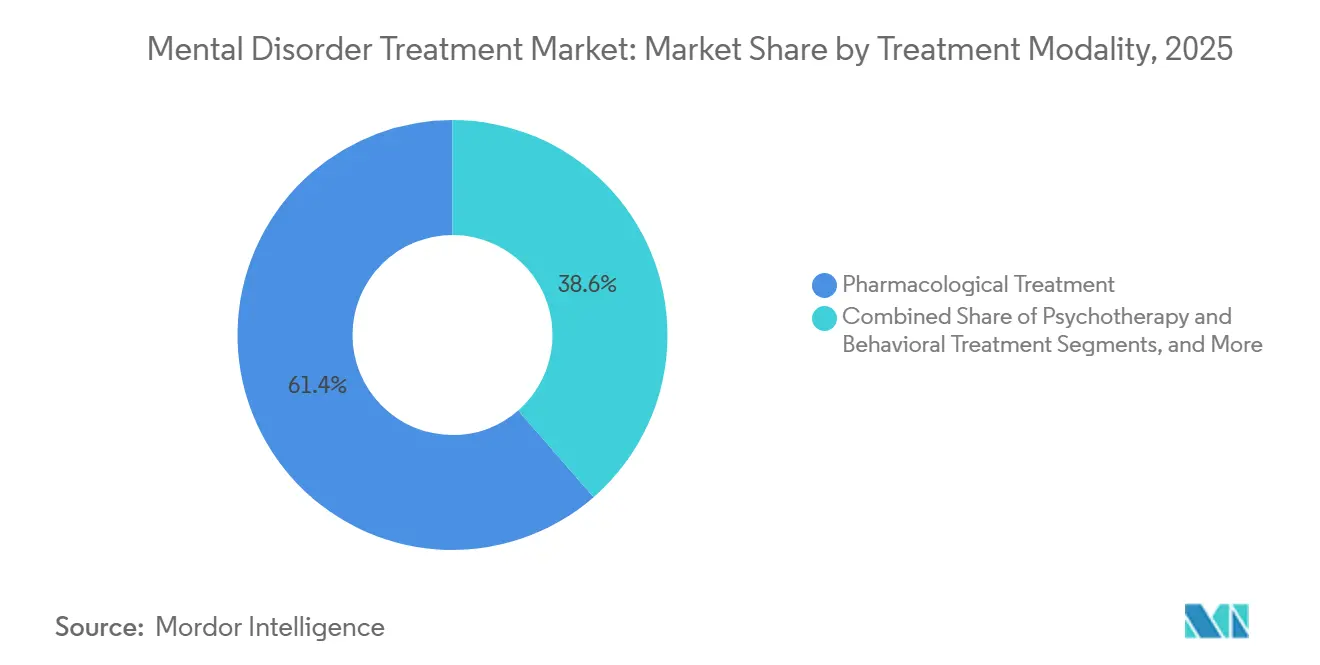
- Por modalidad de tratamiento, el tratamiento farmacológico representó el 61,40% de la participación del mercado de tratamiento de trastornos mentales en 2025, mientras que se proyecta que la psicoterapia y el tratamiento conductual se expandirán a una CAGR del 10,55% hasta 2031.
- Por tipo de trastorno, los trastornos depresivos representaron el 42,04% de la participación del mercado de tratamiento de trastornos mentales en 2025, mientras que se proyecta que el trastorno por déficit de atención e hiperactividad se expandirá a una CAGR del 9,71% hasta 2031.
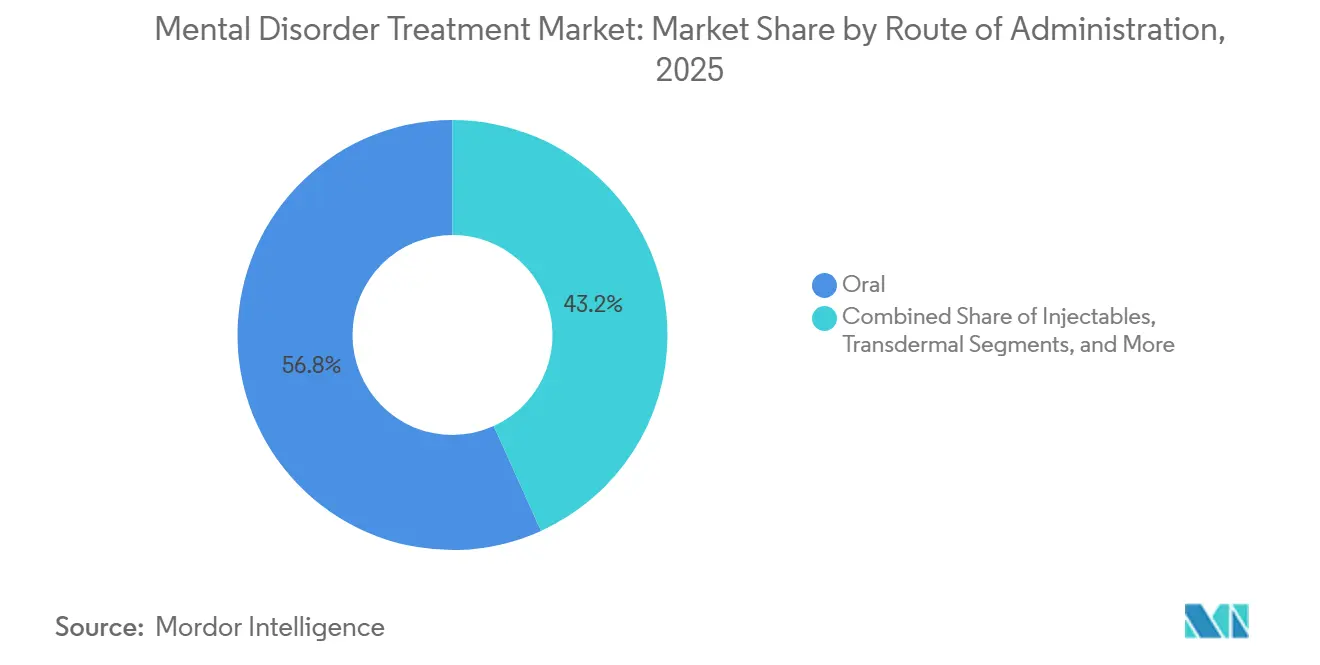
- Por vía de administración, las formulaciones orales representaron el 56,76% de la participación en ingresos en 2025, mientras que se proyecta que los inyectables se expandirán a una CAGR del 8,25% hasta 2031.
- Por usuario final, los hospitales representaron el 53,24% de la participación en ingresos en 2025, mientras que se proyecta que las instalaciones de psiquiatría se expandirán a una CAGR del 9,55% hasta 2031.
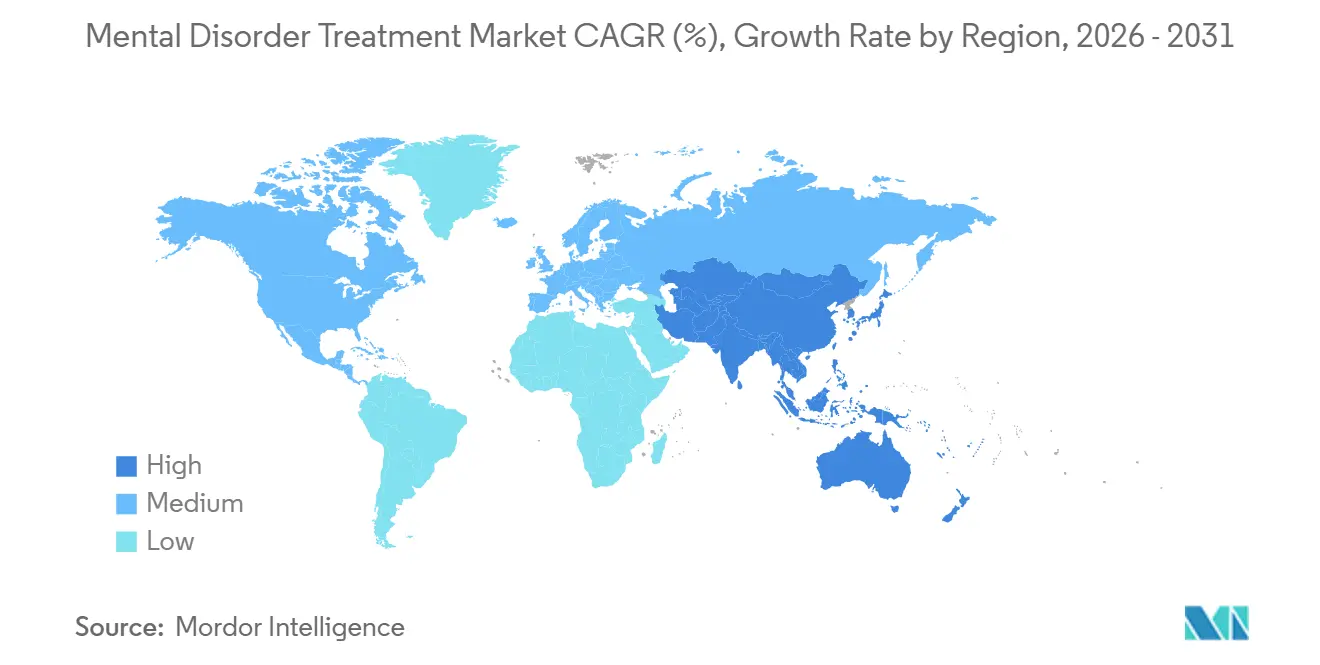
- Por geografía, América del Norte representó el 42,45% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 10,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tratamiento de Trastornos Mentales
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento del diagnóstico y la adopción del tratamiento | +2.0% | Global, con mayor impacto en América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Expansión de la cobertura de salud mental y el reembolso | +1.6% | América del Norte y Europa Occidental, con efectos secundarios en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Nuevos mecanismos para trastornos resistentes al tratamiento | +1.5% | América del Norte, seguida de Europa | Mediano plazo (2-4 años) |
| Integración de la salud mental en la atención primaria | +1.0% | Global, con ganancias tempranas en los modelos de atención colaborativa de Estados Unidos y las vías digitales del Reino Unido | Mediano plazo (2-4 años) |
| Atención basada en medición y expansión del cribado digital | +0.8% | América del Norte, Europa, India, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Capacidad psiquiátrica limitada que respalda tratamientos de larga duración y domiciliarios | +0.7% | Global, con particular relevancia en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Nuevos Mecanismos para Trastornos Resistentes al Tratamiento
Se espera que el mercado de tratamiento de trastornos mentales amplíe las opciones de tratamiento para pacientes que no responden a los antidepresivos convencionales. En enero de 2025, la FDA aprobó el aerosol nasal SPRAVATO como monoterapia para adultos con depresión resistente al tratamiento, respaldado por datos de Fase IV que muestran remisión en la Semana 4 en el 22,5% de los pacientes frente al 7,6% que recibieron placebo. En el momento de la aprobación, se esperaba que más de 140.000 pacientes en 77 países hubieran utilizado la terapia. En enero de 2026, Neurolief recibió la Aprobación Previa a la Comercialización de la FDA para ProlivRx, una terapia de neuromodulación cerebral domiciliaria para adultos con trastorno depresivo mayor que no habían respondido a al menos un antidepresivo previo. Se espera que estos avances fortalezcan las opciones de tratamiento ambulatorio y domiciliario.
Aumento del Diagnóstico y la Adopción del Tratamiento
Se espera que el mejor reconocimiento de la enfermedad amplíe la base de pacientes en el mercado de tratamiento de trastornos mentales. El cribado digital en entornos de atención primaria y los servicios respaldados por empleadores pueden acelerar el diagnóstico y el inicio del tratamiento. Se prevé que el segmento del trastorno por déficit de atención e hiperactividad crezca a una CAGR del 9,71% de 2026 a 2031, impulsado por el aumento del diagnóstico entre adultos históricamente subidentificados. Se estima que Estados Unidos tiene aproximadamente 21 millones de adultos que viven con trastorno depresivo mayor en 2025.[1]Organización Mundial de la Salud, "Informe Mundial sobre Salud Mental: Transformar la Salud Mental para Todos," Organización Mundial de la Salud, who.int En enero de 2025, Neurocrine Biosciences inició estudios de registro de Fase 3 para osavampator como tratamiento adyuvante para adultos con trastorno depresivo mayor. La adopción del tratamiento dependerá tanto de la infraestructura de diagnóstico como de la disponibilidad de medicamentos.
Expansión de la Cobertura de Salud Mental y el Reembolso
Los cambios en el reembolso en 2025 y 2026 pueden respaldar volúmenes de tratamiento sostenidos en el mercado de tratamiento de trastornos mentales. El Programa de Honorarios Médicos 2026 de los Centros de Servicios de Medicare y Medicaid añadió tres códigos G adicionales del Modelo de Atención Colaborativa y amplió la elegibilidad de telesalud para salud conductual a partir del 1 de enero de 2026. La política también extendió los privilegios de facturación directa de Medicare a terapeutas matrimoniales y familiares y consejeros de salud mental.[2]Centros de Servicios de Medicare y Medicaid, "Regla Final del Programa de Honorarios Médicos de Medicare," Centros de Servicios de Medicare y Medicaid, cms.gov Francia aumentó el reembolso de las sesiones de psicoterapia de 30 EUR (32 USD) a 50 EUR (54 USD) en mayo de 2025, mientras que el Seguro de Salud continuó cubriendo el 60% del costo. Un reembolso predecible puede ampliar la capacidad de los proveedores, reducir las barreras de acceso de los pacientes y respaldar la cobertura integrada de medicamentos y atención conductual.
Integración de la Salud Mental en la Atención Primaria
La integración en la atención primaria amplía el acceso para los pacientes que no consultan habitualmente a psiquiatras o psicólogos. Los acuerdos de atención colaborativa incorporan la experiencia en salud conductual dentro de los servicios médicos de rutina. El Modelo ACCESS de los Centros de Servicios de Medicare y Medicaid comenzó en 2026 para avanzar en la atención de salud conductual basada en valor. Este enfoque puede aumentar el uso de tratamientos que los médicos de atención primaria pueden prescribir y monitorear sin una titulación compleja.[3]Centros de Servicios de Medicare y Medicaid, "Modelo ACCESS," Centros de Servicios de Medicare y Medicaid, cms.gov El mercado de tratamiento de trastornos mentales puede beneficiarse de una mayor capacidad de atención primaria y conexiones más sólidas entre el cribado, la derivación y el tratamiento.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Erosión genérica y pérdida de exclusividad | -1.2% | Global, más aguda en América del Norte y Europa Occidental donde el uso de genéricos es elevado | Corto plazo (≤ 2 años) |
| Requisitos de seguridad, tolerabilidad y monitoreo | -0.7% | Global, con requisitos de REMS más restrictivos en América del Norte | Mediano plazo (2-4 años) |
| Reembolso fragmentado para psicoterapia y tratamientos digitales | -0.6% | América del Norte y Europa Occidental, con brechas significativas en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Baja capacidad de proveedores y acceso desigual al tratamiento | -0.5% | Asia-Pacífico, América del Sur y Oriente Medio y África, con efectos secundarios en América del Norte rural y Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Erosión Genérica y Pérdida de Exclusividad
La competencia genérica reduce los ingresos de los medicamentos de marca y limita la financiación de la investigación en el mercado de tratamiento de trastornos mentales. El impacto es mayor para los antidepresivos y antipsicóticos establecidos que enfrentan la pérdida de exclusividad. Las empresas priorizan cada vez más los productos diferenciados que abordan necesidades clínicas no satisfechas. Los grandes grupos farmacéuticos pueden gestionar los riesgos de desarrollo de manera más eficaz que las empresas especializadas más pequeñas, mientras que las adquisiciones cobran importancia cuando los programas internos fracasan o la competencia genérica se intensifica.
Reembolso Fragmentado para Psicoterapia y Tratamientos Digitales
El reembolso de la psicoterapia y las herramientas de tratamiento digital sigue siendo fragmentado a pesar de la mejora de la cobertura médica. Los Centros de Servicios de Medicare y Medicaid introdujeron 3 códigos HCPCS de Nivel II en 2025 para la terapia cognitivo-conductual digital facturada por médicos, creando una vía de pago de Medicare para dispositivos de tratamiento de salud mental digital. La cobertura de los aseguradores privados continúa variando según el estado y el producto, lo que limita el acceso tras la autorización regulatoria. La aprobación de la FDA para el dispositivo FL-100 de Flow Neuroscience en diciembre de 2025 no resolvió su posición de reembolso en 2026. El mercado de tratamiento de trastornos mentales seguirá siendo desigual hasta que las estructuras de pago respalden de manera consistente la psicoterapia y la prestación de tratamientos digitales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modalidad de Tratamiento: El Tratamiento Farmacológico Ocupa la Mayor Posición Mientras la Psicoterapia Crece Más Rápido
El tratamiento farmacológico representó el 61,40% del tamaño del mercado de tratamiento de trastornos mentales por modalidad de tratamiento en 2025. Su posición de liderazgo refleja el amplio uso de antidepresivos, antipsicóticos, estabilizadores del estado de ánimo, ansiolíticos y estimulantes, respaldado por formularios establecidos y la familiaridad de los prescriptores. CAPLYTA recibió la aprobación de la FDA como terapia adyuvante con antidepresivos para adultos con trastorno depresivo mayor en noviembre de 2025. La terapia también recibió aprobación en abril de 2026 para la prevención de recaídas en esquizofrenia, demostrando una reducción del 63% en el riesgo de recaída frente a placebo y el 84% de los pacientes sin recaída durante seis meses.
Se prevé que la psicoterapia y el tratamiento conductual crezcan a una CAGR del 10,55% entre 2026 y 2031. La prestación digital amplía la atención con apoyo de terapeutas más allá de la capacidad clínica tradicional, mientras que los modelos integrados y comunitarios respaldan la atención conductual coordinada. En septiembre de 2025, BrainsWay recibió la autorización de la FDA para un protocolo acelerado de Estimulación Magnética Transcraneal Profunda para el trastorno depresivo mayor. El protocolo puede acortar el curso estándar de cuatro semanas y mejorar el rendimiento en los centros de tratamiento ambulatorio. La aprobación de Flow FL-100 a finales de 2025 y la aprobación de ProlivRx en enero de 2026 respaldan la neuromodulación domiciliaria más allá de los entornos hospitalarios convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Trastorno: Los Trastornos Depresivos Anclan los Ingresos Mientras el Trastorno por Déficit de Atención e Hiperactividad Lidera el Crecimiento
Los trastornos depresivos representaron el 42,04% del tamaño del mercado de tratamiento de trastornos mentales por tipo de trastorno en 2025. El segmento tiene una demanda de tratamiento sustancial y una amplia cartera de medicamentos de marca y genéricos, con un estimado de 21 millones de adultos en Estados Unidos que viven con trastorno depresivo mayor en 2025. La aprobación de la monoterapia con SPRAVATO en 2025 creó una opción de tratamiento para adultos con depresión resistente al tratamiento. Los trastornos de ansiedad, los trastornos del espectro de la esquizofrenia y los trastornos bipolares también representan necesidades de tratamiento significativas, mientras que el trastorno de estrés postraumático, el trastorno obsesivo-compulsivo, los trastornos alimentarios y los trastornos por uso de sustancias tienen menos opciones farmacéuticas establecidas.
Se prevé que el trastorno por déficit de atención e hiperactividad se expanda a una CAGR del 9,71% entre 2026 y 2031. El crecimiento refleja el aumento del diagnóstico en adultos, incluidas mujeres y niñas que históricamente han sido subdiagnosticadas. Las restricciones en el suministro de estimulantes han aumentado el interés de los prescriptores en las opciones no estimulantes. Takeda amplió la disponibilidad de su cartera de trastorno por déficit de atención e hiperactividad en varios mercados internacionales tras las aprobaciones regulatorias en 2025. Este desarrollo refleja el creciente enfoque comercial en la demanda pediátrica y adulta fuera de América del Norte dentro del mercado de tratamiento de trastornos mentales.
Por Vía de Administración: Las Formulaciones Orales Lideran Mientras los Inyectables Avanzan en la Gestión de la Adherencia
Las formulaciones orales representaron el 56,76% del tamaño del mercado de tratamiento de trastornos mentales por vía de administración en 2025. Los antidepresivos orales diarios, los estabilizadores del estado de ánimo y los estimulantes se utilizan ampliamente como tratamientos de primera línea porque permiten el ajuste de dosis y la autoadministración por parte del paciente. Su uso establecido y el menor costo de los bienes respaldan su posición de liderazgo. La administración transdérmica sigue siendo una opción menor para la selegilina en la depresión mayor y ciertos medicamentos para el trastorno por déficit de atención e hiperactividad. Los sistemas sublinguales y nasales, incluida la esketamina, abordan necesidades clínicas más allá de la terapia oral estándar.
Se prevé que los inyectables se expandan a una CAGR del 8,25% entre 2026 y 2031. Los antipsicóticos inyectables de acción prolongada reducen los requisitos de dosificación diaria en la esquizofrenia y el trastorno bipolar, con intervalos que van desde mensual hasta tres y seis meses. Los intervalos de dosificación más prolongados pueden respaldar la gestión de la adherencia cuando la omisión de medicación aumenta el riesgo de recaída. Los programas REMS para medicamentos como la esketamina requieren administración supervisada en Estados Unidos. Estos requisitos pueden limitar el acceso mientras concentran la prestación del tratamiento en instalaciones ambulatorias y de psiquiatría certificadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Mantienen la Mayor Demanda Mientras las Instalaciones de Psiquiatría Crecen Más Rápido
Los hospitales representaron el 53,24% de la demanda de usuarios finales en el mercado de tratamiento de trastornos mentales en 2025. La atención psiquiátrica aguda hospitalaria, las evaluaciones de urgencias, los regímenes complejos de múltiples fármacos y los casos de alta complejidad siguen concentrados en los sistemas hospitalarios. Los hospitales generales a menudo brindan servicios psiquiátricos porque las camas psiquiátricas hospitalarias dedicadas son limitadas. La atención domiciliaria recibió respaldo de las aprobaciones de 2025 y 2026 para dispositivos de neuromodulación domiciliaria. Sin embargo, los hospitales siguen siendo esenciales para los pacientes que requieren supervisión intensiva.
Se prevé que las instalaciones de psiquiatría crezcan a una CAGR del 9,55% entre 2026 y 2031. Estas instalaciones pueden proporcionar tratamiento supervisado para medicamentos sujetos a requisitos de REMS, incluida la esketamina, y respaldar acuerdos de atención colaborativa con redes de atención primaria. El modelo ACCESS de los Centros de Servicios de Medicare y Medicaid respalda la presentación de informes basados en medición para la atención de salud conductual basada en valor. Las instalaciones dedicadas pueden ampliar la capacidad especializada a través de terapias ambulatorias estructuradas y tratamientos basados en dispositivos sin depender únicamente de la expansión hospitalaria.
Análisis Geográfico
América del Norte representó el 42,45% de la participación en ingresos regional en 2025, respaldada por canales de reembolso establecidos, el uso generalizado de medicamentos psiquiátricos de marca y el acceso a formularios a través de seguros patrocinados por empleadores y Medicare. El Programa de Honorarios Médicos 2026 de los Centros de Servicios de Medicare y Medicaid amplió la cobertura de telesalud para salud conductual, introdujo códigos de facturación de atención colaborativa y amplió los privilegios de facturación para profesionales de salud mental. Estas medidas respaldan el tratamiento farmacológico y la prestación de psicoterapia. Canadá autorizó ZURZUVAE para la depresión posparto en diciembre de 2025, mientras que México sigue siendo menos penetrado a pesar de la expansión de la cobertura de seguros privados urbanos.
Europa fue la segunda región más grande en el mercado de tratamiento de trastornos mentales. Alemania proporciona cobertura estatutaria de psicoterapia ambulatoria, mientras que el Reino Unido opera un sistema de prestación de salud mental integrado en el Servicio Nacional de Salud. La Agencia Reguladora de Medicamentos y Productos Sanitarios aprobó la zuranolona para la depresión posnatal en agosto de 2025, y la Comisión Europea aprobó ZURZUVAE para la depresión posparto en septiembre de 2025. Francia aumentó el reembolso de las sesiones de psicoterapia de 30 EUR (32 USD) a 50 EUR (54 USD) en mayo de 2025, con el Seguro de Salud cubriendo el 60% de los costos. Alemania respalda los antipsicóticos inyectables de acción prolongada, mientras que Italia, España y otros mercados están ampliando su capacidad a diferentes ritmos.
Se prevé que Asia-Pacífico crezca a una CAGR del 10,73% de 2026 a 2031, la tasa regional más rápida en el mercado de tratamiento de trastornos mentales. La infraestructura de salud digital respaldada por el gobierno, una cobertura de seguros más amplia y una gran carga de salud mental no tratada respaldan el acceso en China, India y Corea del Sur. El envejecimiento de la población de Japón respalda la demanda de tratamientos para la depresión de inicio tardío y la psicosis relacionada con la enfermedad de Alzheimer. Corea del Sur y Australia contribuyen a través de la regulación de la salud digital y el reembolso de plataformas, mientras que Oriente Medio y África siguen siendo mercados más pequeños impulsados por la inversión del Consejo de Cooperación del Golfo y los compromisos de política de Sudáfrica. Brasil y Argentina lideran el desarrollo de servicios psiquiátricos privados en América del Sur.

Panorama Competitivo
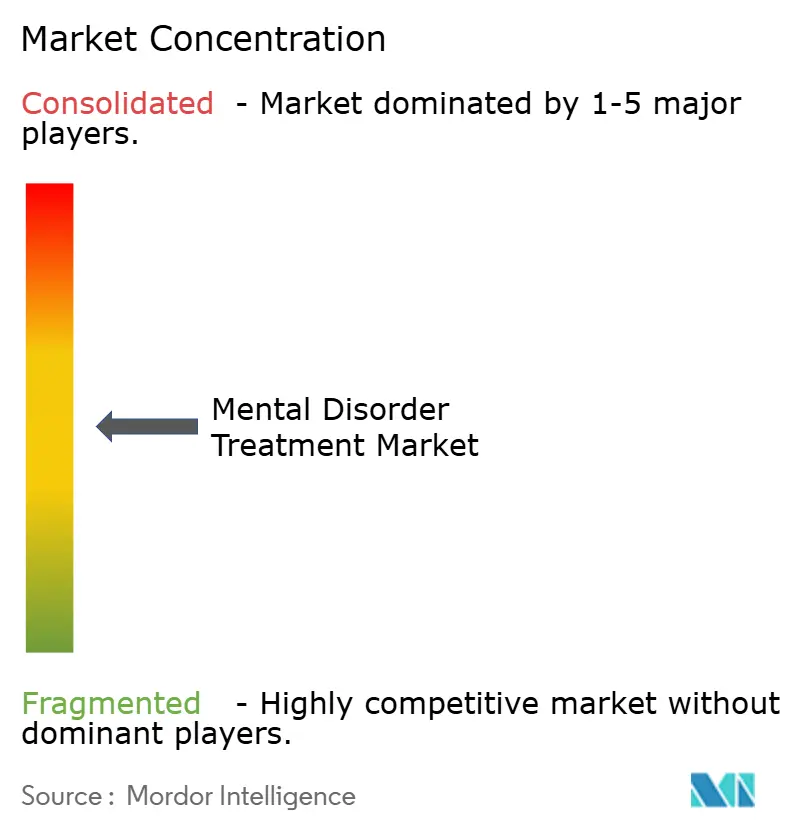
El mercado de tratamiento de trastornos mentales tiene un nivel superior moderadamente consolidado y una amplia base de competidores más pequeños. Johnson & Johnson, AbbVie, Otsuka, Bristol-Myers Squibb, Lundbeck, Pfizer y Teva compiten en terapias psiquiátricas de marca y genéricas. Axsome Therapeutics, Neurocrine Biosciences, Acadia Pharmaceuticals y Alkermes operan en terapias especializadas, mientras que Cipla, Lupin, Sun Pharma, Amneal e Hikma sirven a los mercados regionales de genéricos. BrainsWay, Flow Neuroscience y Neurolief representan un segmento de neurotecnología en expansión. La competencia sigue concentrada en los tratamientos de marca más nuevos y fragmentada en las categorías genéricas maduras.
La adquisición es una estrategia competitiva clave en el mercado de tratamiento de trastornos mentales. Johnson & Johnson adquirió Intra-Cellular Therapies en enero de 2025, añadiendo CAPLYTA a su cartera de neurociencia, que incluye SPRAVATO y la familia de inyectables de acción prolongada Invega. AbbVie acordó adquirir bretisilocina de Gilgamesh Pharmaceuticals, un tratamiento derivado de psicodélicos serotoninérgicos en Fase 2 para el trastorno depresivo mayor, por 1,2 mil millones de USD en julio de 2026. El acuerdo siguió al cargo de 3,5 mil millones de USD de AbbVie relacionado con el fracaso de la Fase 2 de emraclidina en enero de 2025. Estas transacciones demuestran el uso de programas externos para fortalecer las carteras de neurociencia.
Las oportunidades clave incluyen la depresión resistente al tratamiento, la depresión suicida, el trastorno de estrés postraumático, los trastornos alimentarios y los trastornos por uso de sustancias. NRx Pharmaceuticals confirmó una vía hacia una Solicitud de Nuevo Medicamento para NRX-100 tras una reunión de Tipo C con la FDA en marzo de 2026. Abilify MyCite de Otsuka combina el medicamento con un sensor digital de adherencia, mientras que Axsome recibió la aprobación de la FDA en abril de 2026 para AUVELITY para tratar la agitación asociada a la demencia debida a la enfermedad de Alzheimer. AUVELITY se posicionó como el primer tratamiento no antipsicótico para esta indicación. La competencia dependerá de la diferenciación clínica, el progreso regulatorio, el reembolso y los entornos de tratamiento adecuados.
Líderes de la Industria de Tratamiento de Trastornos Mentales
Eli Lilly and Company
H. Lundbeck A/S
Otsuka Holdings Co., Ltd.
Johnson & Johnson
Pfizer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: AbbVie acordó adquirir el candidato para la depresión derivado de psicodélicos en Fase 2 de Gilgamesh Pharmaceuticals, bretisilocina, por 1,2 mil millones de USD, fortaleciendo su cartera de psiquiatría tras el revés de la Fase 2 de emraclidina en enero de 2025.
- Junio de 2026: NRx Pharmaceuticals confirmó una vía de presentación de Solicitud de Nuevo Medicamento para NRX-100, ketamina intravenosa sin conservantes para la depresión suicida, respaldada por datos del mundo real de más de 70.000 pacientes y designaciones existentes de la FDA.
- Abril de 2026: La FDA aprobó la Solicitud de Nuevo Medicamento suplementaria de Johnson & Johnson para CAPLYTA para prevenir la recaída de la esquizofrenia, respaldada por datos de ensayos que muestran un riesgo de recaída un 63% menor frente a placebo y una tasa sin recaída del 84% durante seis meses.
- Abril de 2026: Axsome Therapeutics recibió la aprobación de la FDA para AUVELITY como el primer tratamiento oral no antipsicótico para la agitación por demencia relacionada con la enfermedad de Alzheimer, con un precio de lanzamiento de 1.248 USD por suministro de 30 días.
- Enero de 2026: Neurolief recibió la Aprobación Previa a la Comercialización de Clase III de la FDA para ProlivRx, una terapia de neuromodulación cerebral domiciliaria dirigida por médicos para el trastorno depresivo mayor, basada en el Estudio MOOD realizado en 13 centros en Estados Unidos e Israel.


Alcance del Informe Global del Mercado de Tratamiento de Trastornos Mentales
Según el alcance del informe, los trastornos mentales implican patrones de comportamiento o pensamiento que afectan la calidad de vida de una persona y su capacidad para realizar actividades rutinarias. Son diagnosticados por profesionales capacitados utilizando criterios de guías como el DSM o la CIE.
El mercado de tratamiento de trastornos mentales está segmentado por modalidad de tratamiento, tipo de trastorno, vía de administración, usuario final y geografía. Por modalidad de tratamiento, el mercado está segmentado en tratamiento farmacológico, psicoterapia y tratamiento conductual, tratamiento integrado y comunitario, y neuromodulación y otros tratamientos. El tratamiento farmacológico incluye antidepresivos, antipsicóticos, ansiolíticos e hipnóticos, estabilizadores del estado de ánimo, estimulantes, medicamentos no estimulantes para el TDAH y otros medicamentos psicotrópicos. Por tipo de trastorno, el mercado se categoriza en trastornos depresivos, trastornos de ansiedad, trastornos del espectro de la esquizofrenia, trastornos bipolares, trastorno por déficit de atención e hiperactividad, trastorno de estrés postraumático, trastorno obsesivo-compulsivo, trastornos alimentarios, trastornos por uso de sustancias y adictivos, y otros. Por vía de administración, el mercado está segmentado en oral, inyectable, transdérmico y otros. Por usuario final, el mercado está segmentado en hospitales, instalaciones psiquiátricas, clínicas ambulatorias, centros especializados de salud mental, centros de rehabilitación, atención domiciliaria y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Tratamiento Farmacológico | Antidepresivos |
| Antipsicóticos | |
| Ansiolíticos e Hipnóticos | |
| Estabilizadores del Estado de Ánimo | |
| Estimulantes | |
| Medicamentos No Estimulantes para el TDAH | |
| Otros Medicamentos Psicotrópicos | |
| Psicoterapia y Tratamiento Conductual | |
| Tratamiento Integrado y Comunitario | |
| Neuromodulación y Otros Tratamientos |
| Trastornos Depresivos |
| Trastornos de Ansiedad |
| Trastornos del Espectro de la Esquizofrenia |
| Trastornos Bipolares |
| Trastorno por Déficit de Atención e Hiperactividad |
| Trastorno de Estrés Postraumático |
| Trastorno Obsesivo-Compulsivo |
| Trastornos Alimentarios |
| Trastornos por Uso de Sustancias y Adictivos |
| Otros |
| Oral |
| Inyectables |
| Transdérmico |
| Otros |
| Hospitales |
| Instalaciones de Psiquiatría |
| Clínicas Ambulatorias |
| Centros Especializados de Salud Mental |
| Centros de Rehabilitación |
| Atención Domiciliaria |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Modalidad de Tratamiento | Tratamiento Farmacológico | Antidepresivos |
| Antipsicóticos | ||
| Ansiolíticos e Hipnóticos | ||
| Estabilizadores del Estado de Ánimo | ||
| Estimulantes | ||
| Medicamentos No Estimulantes para el TDAH | ||
| Otros Medicamentos Psicotrópicos | ||
| Psicoterapia y Tratamiento Conductual | ||
| Tratamiento Integrado y Comunitario | ||
| Neuromodulación y Otros Tratamientos | ||
| Por Tipo de Trastorno | Trastornos Depresivos | |
| Trastornos de Ansiedad | ||
| Trastornos del Espectro de la Esquizofrenia | ||
| Trastornos Bipolares | ||
| Trastorno por Déficit de Atención e Hiperactividad | ||
| Trastorno de Estrés Postraumático | ||
| Trastorno Obsesivo-Compulsivo | ||
| Trastornos Alimentarios | ||
| Trastornos por Uso de Sustancias y Adictivos | ||
| Otros | ||
| Por Vía de Administración | Oral | |
| Inyectables | ||
| Transdérmico | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Instalaciones de Psiquiatría | ||
| Clínicas Ambulatorias | ||
| Centros Especializados de Salud Mental | ||
| Centros de Rehabilitación | ||
| Atención Domiciliaria | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del tratamiento de trastornos mentales para 2031?
Se proyecta que el mercado de tratamiento de trastornos mentales alcance los 111,26 mil millones de USD en 2031, creciendo a una CAGR del 7,66% desde 2026.
¿Qué modalidad de tratamiento tiene la mayor posición en ingresos?
El tratamiento farmacológico lideró con una participación en ingresos del 61,40% en 2025, respaldado por el amplio uso de clases de medicamentos psiquiátricos establecidos.
¿Qué categoría de trastorno genera más ingresos?
Los trastornos depresivos representaron el 42,04% de la participación en 2025, respaldados por una alta demanda de tratamiento y una amplia gama de terapias disponibles.
¿Qué vía de administración está creciendo más rápido?
Se prevé que los inyectables crezcan a una CAGR del 8,25% hasta 2031, ya que los antipsicóticos de acción prolongada respaldan la gestión de la adherencia.
¿Qué entorno de usuario final se espera que crezca más rápido?
Se prevé que las instalaciones de psiquiatría crezcan a una CAGR del 9,55% hasta 2031, respaldadas por terapias supervisadas y atención colaborativa.
¿Qué región se prevé que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,73% hasta 2031, respaldada por la infraestructura de salud digital y la expansión del acceso.
Última actualización de la página el:



