
Taille et Part du Marché du Traitement des Troubles Mentaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 76.92 Milliards de dollars |
| Taille du Marché (2031) | 111.26 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.66 % |
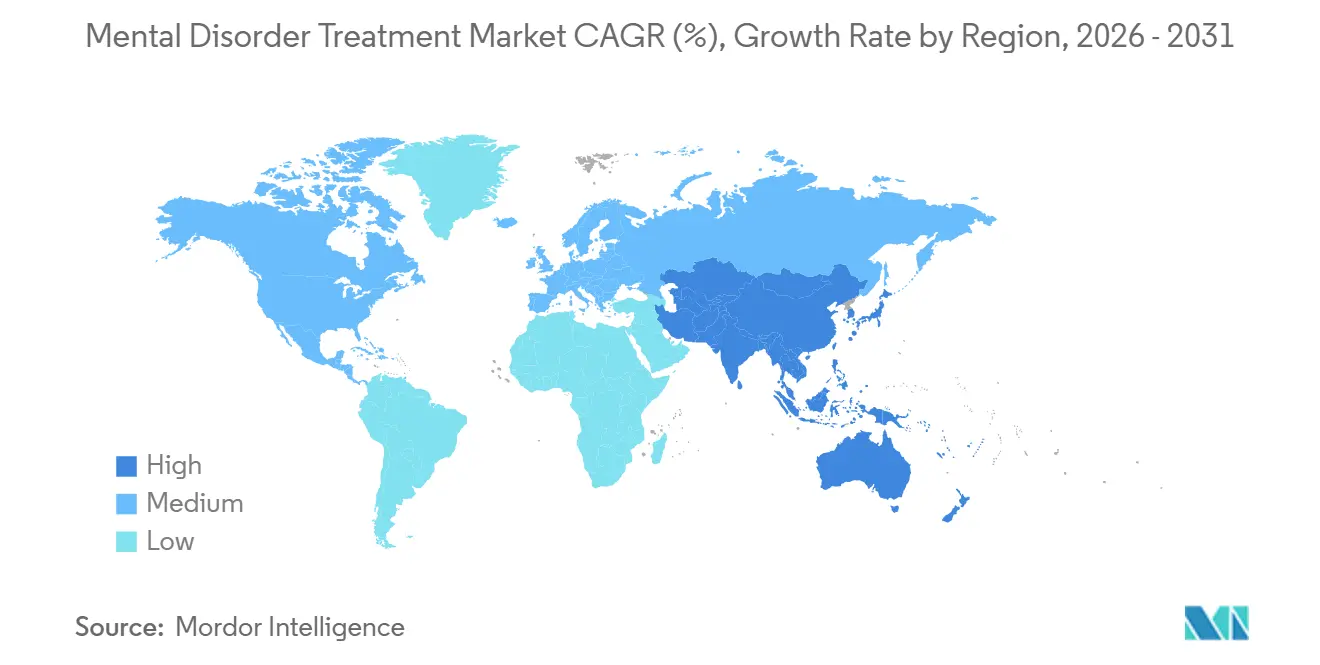
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
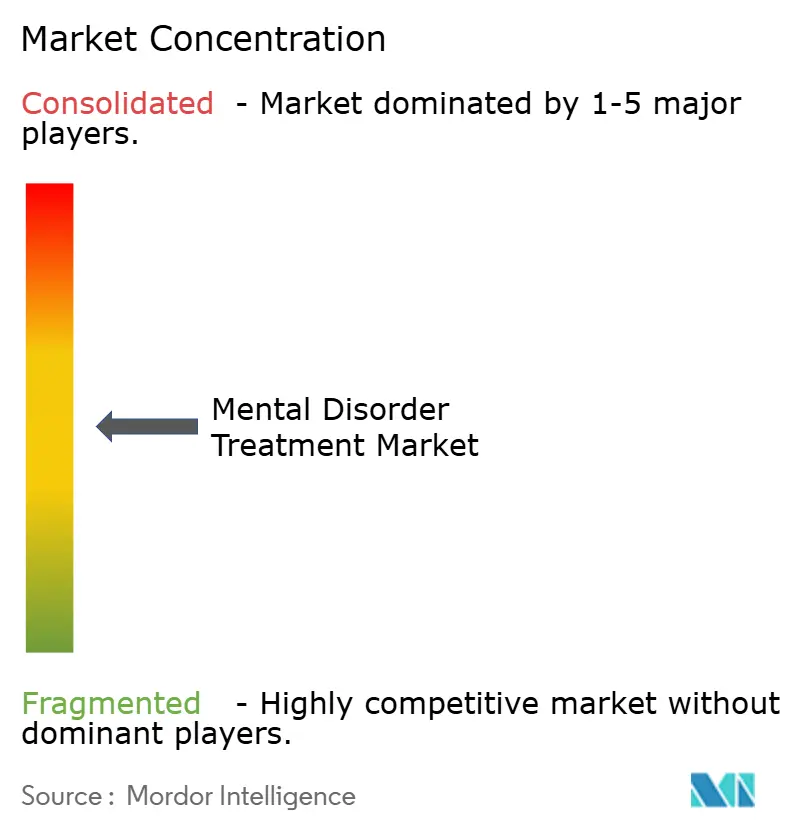
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Traitement des Troubles Mentaux par Mordor Intelligence
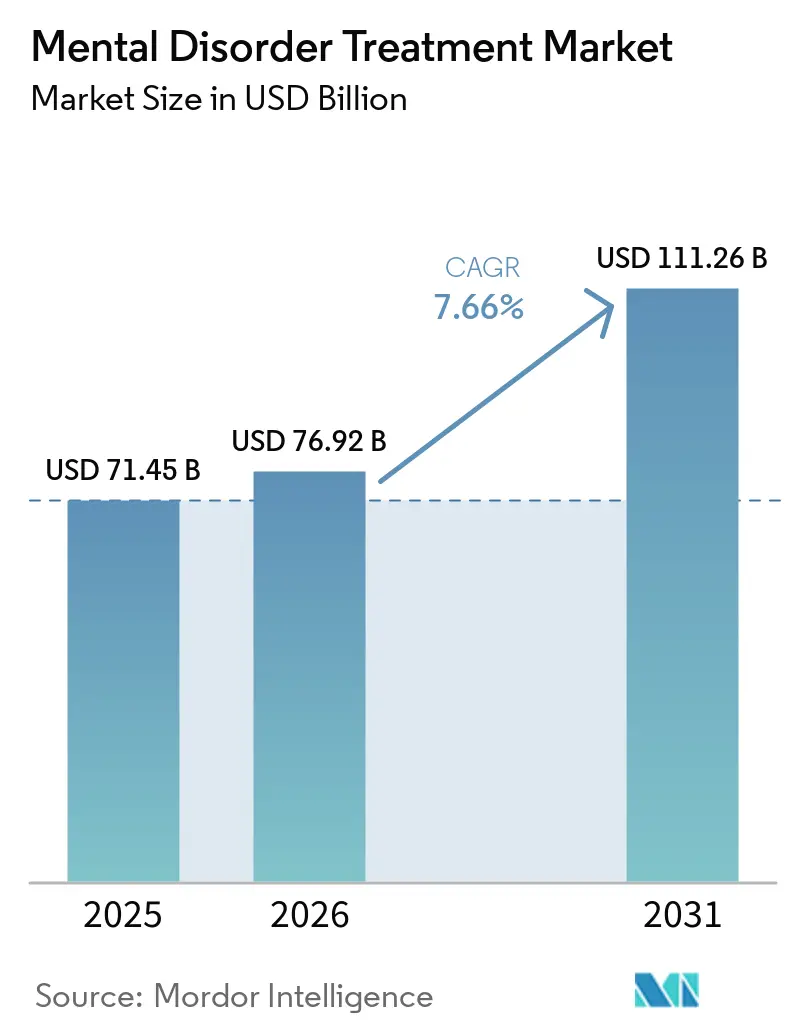
La taille du Marché du Traitement des Troubles Mentaux était évaluée à 71,45 milliards USD en 2025 et devrait croître de 76,92 milliards USD en 2026 pour atteindre 111,26 milliards USD d'ici 2031, à un CAGR de 7,66 % durant la période de prévision (2026-2031).
Le marché du traitement des troubles mentaux est soutenu par la large population vivant avec des troubles mentaux, l'Organisation mondiale de la Santé estimant qu'1 personne sur 8 dans le monde, soit 970 millions d'individus, vit avec un trouble mental. Un diagnostic plus large, de nouvelles options de traitement et un meilleur remboursement augmentent l'accès aux soins formels. Le dépistage numérique et les services de soins primaires réduisent le délai entre l'apparition des symptômes et le diagnostic. Le marché évolue à mesure que les prestataires dispensent des médicaments, une neuromodulation et une psychothérapie dans les hôpitaux, les cliniques et à domicile. Les entreprises renforcent leurs portefeuilles en neurosciences par des acquisitions et développent des traitements pour les patients qui ne répondent pas aux médicaments conventionnels.
Points Clés du Rapport
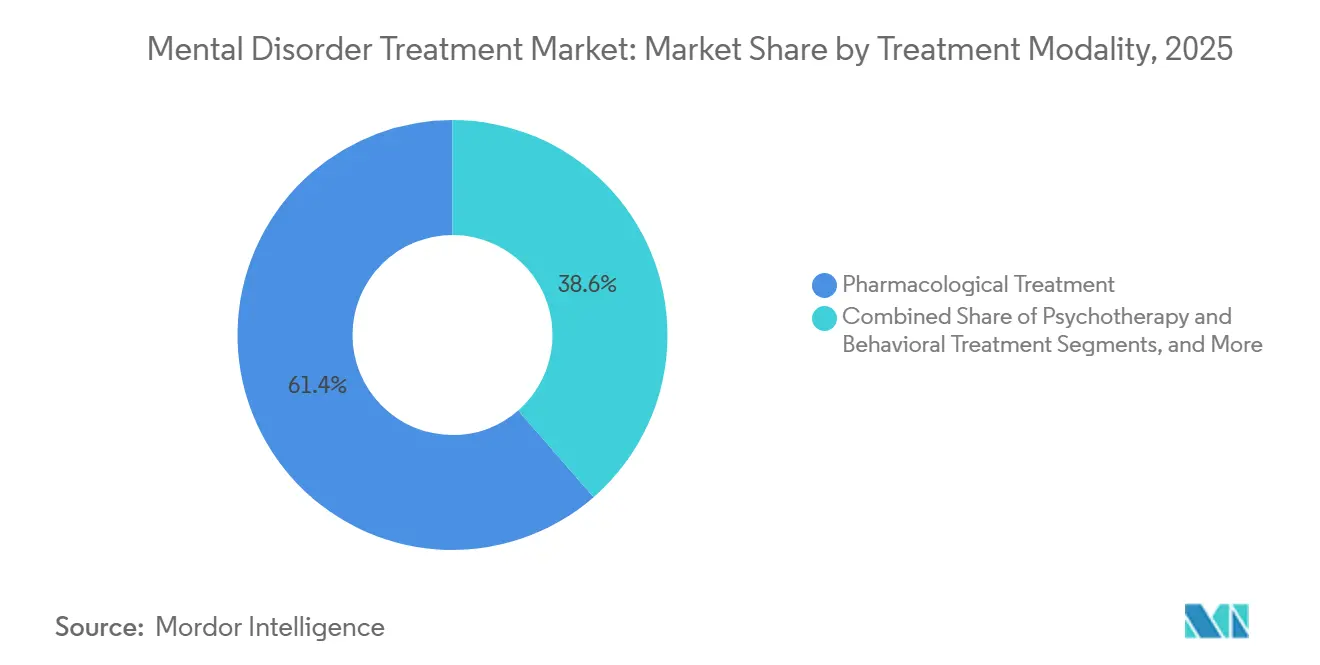
- Par modalité de traitement, le traitement pharmacologique détenait 61,40 % de la part du marché du traitement des troubles mentaux en 2025, tandis que la psychothérapie et le traitement comportemental devraient se développer à un CAGR de 10,55 % jusqu'en 2031.
- Par type de trouble, les troubles dépressifs détenaient 42,04 % de la part du marché du traitement des troubles mentaux en 2025, tandis que le trouble déficitaire de l'attention avec hyperactivité devrait se développer à un CAGR de 9,71 % jusqu'en 2031.
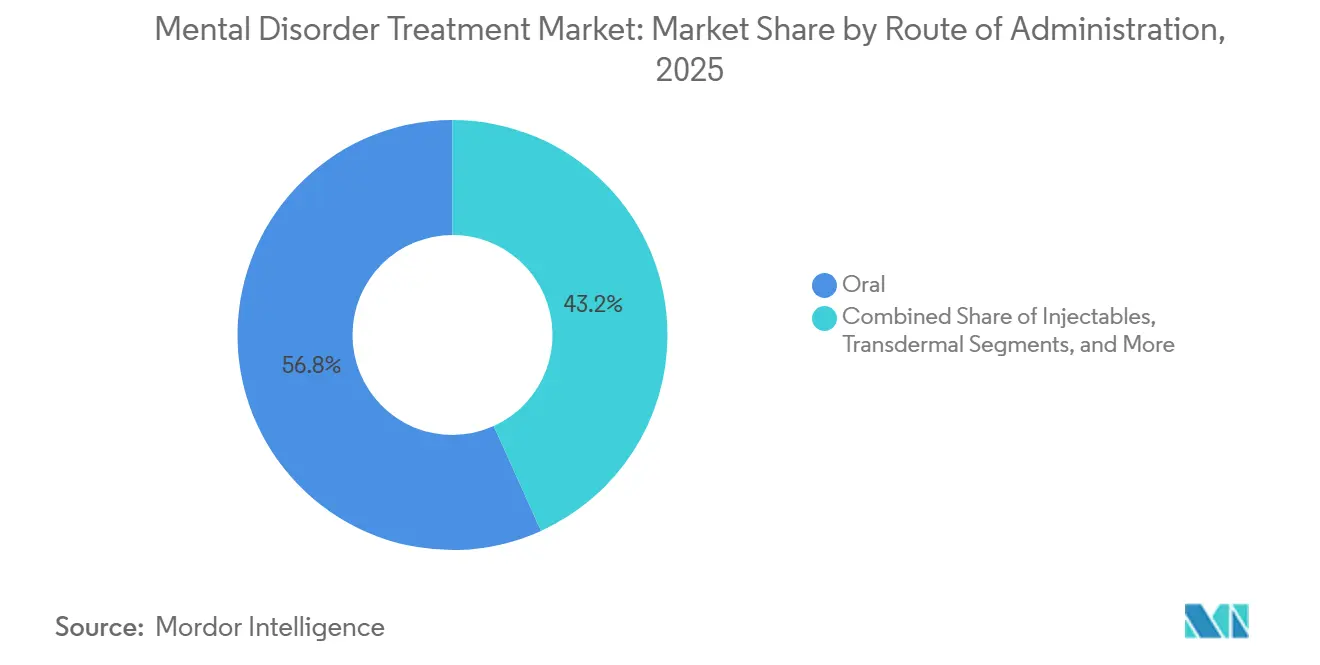
- Par voie d'administration, les formulations orales détenaient 56,76 % de la part des revenus en 2025, tandis que les injectables devraient se développer à un CAGR de 8,25 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 53,24 % de la part des revenus en 2025, tandis que les établissements psychiatriques devraient se développer à un CAGR de 9,55 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,45 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,73 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial du Traitement des Troubles Mentaux
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Hausse du diagnostic et de l'adoption du traitement | +2.0% | Mondial, avec un impact maximal en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Expansion de la couverture en santé mentale et du remboursement | +1.6% | Amérique du Nord et Europe occidentale, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Nouveaux mécanismes pour les troubles résistants au traitement | +1.5% | Amérique du Nord, suivie de l'Europe | Moyen terme (2-4 ans) |
| Intégration de la santé mentale dans les soins primaires | +1.0% | Mondial, avec des gains précoces dans les modèles de soins collaboratifs aux États-Unis et les parcours numériques au Royaume-Uni | Moyen terme (2-4 ans) |
| Expansion des soins basés sur la mesure et du dépistage numérique | +0.8% | Amérique du Nord, Europe, Inde, Corée du Sud et Japon | Moyen terme (2-4 ans) |
| Capacité psychiatrique limitée soutenant les traitements à action prolongée et à domicile | +0.7% | Mondial, avec une pertinence particulière en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Nouveaux Mécanismes pour les Troubles Résistants au Traitement
Le marché du traitement des troubles mentaux devrait élargir les options thérapeutiques pour les patients qui ne répondent pas aux antidépresseurs conventionnels. En janvier 2025, la FDA a approuvé le spray nasal SPRAVATO en monothérapie pour les adultes souffrant de dépression résistante au traitement, soutenu par des données de Phase IV montrant une rémission à la semaine 4 chez 22,5 % des patients contre 7,6 % recevant un placebo. Au moment de l'approbation, plus de 140 000 patients dans 77 pays devraient avoir utilisé la thérapie. En janvier 2026, Neurolief a reçu l'approbation préalable à la mise sur le marché (Premarket Approval) de la FDA pour ProlivRx, une thérapie de neuromodulation cérébrale à domicile pour les adultes souffrant de trouble dépressif majeur ayant échoué à au moins un antidépresseur préalable. Ces développements devraient renforcer les options de traitement ambulatoire et à domicile.
Hausse du Diagnostic et de l'Adoption du Traitement
L'amélioration de la reconnaissance des maladies devrait élargir la base de patients sur le marché du traitement des troubles mentaux. Le dépistage numérique dans les établissements de soins primaires et les services soutenus par les employeurs peuvent accélérer le diagnostic et l'initiation du traitement. Le segment du trouble déficitaire de l'attention avec hyperactivité devrait croître à un CAGR de 9,71 % de 2026 à 2031, porté par l'augmentation du diagnostic chez les adultes historiquement sous-identifiés. Les États-Unis comptent environ 21 millions d'adultes vivant avec un trouble dépressif majeur en 2025.[1]Organisation mondiale de la Santé, "Rapport mondial sur la santé mentale : Transformer la santé mentale pour tous," Organisation mondiale de la Santé, who.int En janvier 2025, Neurocrine Biosciences a lancé des études d'enregistrement de Phase 3 pour l'osavampator en tant que traitement adjuvant pour les adultes souffrant de trouble dépressif majeur. L'adoption du traitement dépendra à la fois de l'infrastructure de diagnostic et de la disponibilité des médicaments.
Expansion de la Couverture en Santé Mentale et du Remboursement
Les changements de remboursement en 2025 et 2026 peuvent soutenir des volumes de traitement soutenus sur le marché du traitement des troubles mentaux. Le barème des honoraires des médecins 2026 du CMS a ajouté trois codes G complémentaires au modèle de soins collaboratifs et élargi l'éligibilité à la télésanté comportementale à partir du 1er janvier 2026. La politique a également étendu les privilèges de facturation directe à Medicare aux thérapeutes conjugaux et familiaux et aux conseillers en santé mentale.[2]Centres pour les services Medicare et Medicaid, "Règle finale du barème des honoraires des médecins Medicare," Centres pour les services Medicare et Medicaid, cms.gov La France a relevé le remboursement des séances de psychothérapie de 30 EUR (32 USD) à 50 EUR (54 USD) en mai 2025, tandis que l'Assurance Maladie continue de couvrir 60 % du coût. Un remboursement prévisible peut élargir la capacité des prestataires, réduire les obstacles à l'accès des patients et soutenir une couverture intégrée pour les médicaments et les soins comportementaux.
Intégration de la Santé Mentale dans les Soins Primaires
L'intégration dans les soins primaires élargit l'accès aux patients qui ne consultent pas régulièrement des psychiatres ou des psychologues. Les dispositifs de soins collaboratifs intègrent l'expertise en santé comportementale dans les services médicaux de routine. Le modèle ACCESS du CMS a débuté en 2026 pour faire progresser les soins de santé comportementale basés sur la valeur. Cette approche peut accroître l'utilisation de traitements que les cliniciens de soins primaires peuvent prescrire et surveiller sans titration complexe.[3]Centres pour les services Medicare et Medicaid, "Modèle ACCESS," Centres pour les services Medicare et Medicaid, cms.gov Le marché du traitement des troubles mentaux peut bénéficier d'une capacité élargie des soins primaires et de connexions plus solides entre le dépistage, l'orientation et le traitement.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Érosion générique et perte d'exclusivité | -1.2% | Mondial, plus aiguë en Amérique du Nord et en Europe occidentale où l'utilisation des génériques est élevée | Court terme (≤ 2 ans) |
| Exigences en matière de sécurité, de tolérance et de surveillance | -0.7% | Mondial, avec des exigences REMS les plus restrictives en Amérique du Nord | Moyen terme (2-4 ans) |
| Remboursement fragmenté pour la psychothérapie et les traitements numériques | -0.6% | Amérique du Nord et Europe occidentale, avec des lacunes importantes en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Faible capacité des prestataires et accès inégal au traitement | -0.5% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique, avec des effets secondaires dans les zones rurales d'Amérique du Nord et d'Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Érosion Générique et Perte d'Exclusivité
La concurrence générique réduit les revenus des médicaments de marque et contraint le financement de la recherche sur le marché du traitement des troubles mentaux. L'impact est le plus élevé pour les antidépresseurs et les antipsychotiques établis confrontés à une perte d'exclusivité. Les entreprises accordent de plus en plus la priorité aux produits différenciés qui répondent à des besoins cliniques non satisfaits. Les grands groupes pharmaceutiques peuvent gérer les risques de développement plus efficacement que les petites entreprises spécialisées, tandis que les acquisitions gagnent en importance lorsque les programmes internes échouent ou que la concurrence générique s'intensifie.
Remboursement Fragmenté pour la Psychothérapie et les Traitements Numériques
Le remboursement de la psychothérapie et des outils de traitement numérique reste fragmenté malgré l'amélioration de la couverture médicale. Le CMS a introduit 3 codes HCPCS de niveau II en 2025 pour la thérapie cognitivo-comportementale numérique facturée par les médecins, créant une voie de paiement Medicare pour les dispositifs de traitement numérique de la santé mentale. La couverture des assureurs privés continue de varier selon l'État et le produit, limitant l'accès après l'autorisation réglementaire. L'approbation par la FDA du dispositif FL-100 de Flow Neuroscience en décembre 2025 n'a pas résolu sa position de remboursement en 2026. Le marché du traitement des troubles mentaux restera inégal jusqu'à ce que les structures de paiement soutiennent de manière cohérente la psychothérapie et la prestation de traitements numériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modalité de Traitement : Le Traitement Pharmacologique Occupe la Plus Grande Position Tandis que la Psychothérapie Croît le Plus Rapidement
Le traitement pharmacologique représentait 61,40 % de la taille du marché du traitement des troubles mentaux par modalité de traitement en 2025. Sa position dominante reflète l'utilisation large des antidépresseurs, des antipsychotiques, des stabilisateurs de l'humeur, des anxiolytiques et des stimulants, soutenus par des formulaires établis et la familiarité des prescripteurs. CAPLYTA a reçu l'approbation de la FDA en tant que thérapie adjuvante avec des antidépresseurs pour les adultes souffrant de trouble dépressif majeur en novembre 2025. La thérapie a également reçu une approbation en avril 2026 pour la prévention des rechutes de schizophrénie, démontrant une réduction de 63 % du risque de rechute par rapport au placebo et 84 % des patients restant sans rechute sur six mois.
La psychothérapie et le traitement comportemental devraient croître à un CAGR de 10,55 % entre 2026 et 2031. La prestation numérique élargit les soins soutenus par les thérapeutes au-delà de la capacité traditionnelle des cliniques, tandis que les modèles intégrés et communautaires soutiennent des soins comportementaux coordonnés. En septembre 2025, BrainsWay a reçu l'autorisation de la FDA pour un protocole accéléré de stimulation magnétique transcrânienne profonde pour le trouble dépressif majeur. Le protocole peut raccourcir le traitement standard de quatre semaines et améliorer le débit dans les centres de traitement ambulatoire. L'approbation fin 2025 du Flow FL-100 et l'approbation de janvier 2026 du ProlivRx soutiennent la neuromodulation à domicile au-delà des établissements hospitaliers conventionnels.


Par Type de Trouble : Les Troubles Dépressifs Ancrent les Revenus Tandis que le Trouble Déficitaire de l'Attention avec Hyperactivité Mène la Croissance
Les troubles dépressifs représentaient 42,04 % de la taille du marché du traitement des troubles mentaux par type de trouble en 2025. Le segment présente une demande de traitement substantielle et un large portefeuille de médicaments de marque et génériques, avec environ 21 millions d'adultes aux États-Unis vivant avec un trouble dépressif majeur en 2025. L'approbation en 2025 de la monothérapie SPRAVATO a créé une option thérapeutique pour les adultes souffrant de dépression résistante au traitement. Les troubles anxieux, les troubles du spectre schizophrénique et les troubles bipolaires représentent également des besoins thérapeutiques importants, tandis que le trouble de stress post-traumatique, le trouble obsessionnel-compulsif, les troubles alimentaires et les troubles liés à l'usage de substances ont moins d'options pharmaceutiques établies.
Le trouble déficitaire de l'attention avec hyperactivité devrait se développer à un CAGR de 9,71 % entre 2026 et 2031. La croissance reflète l'augmentation du diagnostic chez les adultes, notamment chez les femmes et les filles qui ont historiquement été sous-diagnostiquées. Les contraintes d'approvisionnement en stimulants ont accru l'intérêt des prescripteurs pour les options non stimulantes. Takeda a élargi la disponibilité de son portefeuille dédié au trouble déficitaire de l'attention avec hyperactivité sur plusieurs marchés internationaux à la suite d'approbations réglementaires en 2025. Ce développement reflète un intérêt commercial croissant pour la demande pédiatrique et adulte en dehors de l'Amérique du Nord sur le marché du traitement des troubles mentaux.
Par Voie d'Administration : Les Formulations Orales Mènent Tandis que les Injectables Progressent dans la Gestion de l'Observance
Les formulations orales détenaient 56,76 % de la taille du marché du traitement des troubles mentaux par voie d'administration en 2025. Les antidépresseurs oraux quotidiens, les stabilisateurs de l'humeur et les stimulants sont largement utilisés comme traitements de première intention car ils permettent l'ajustement des doses et l'auto-administration par le patient. Leur utilisation établie et leur coût de production plus faible soutiennent leur position dominante. L'administration transdermique reste une option plus restreinte pour la sélégiline dans la dépression majeure et certains médicaments contre le trouble déficitaire de l'attention avec hyperactivité. Les systèmes sublinguaux et nasaux, dont l'eskétamine, répondent à des besoins cliniques au-delà de la thérapie orale standard.
Les injectables devraient se développer à un CAGR de 8,25 % entre 2026 et 2031. Les antipsychotiques injectables à action prolongée réduisent les exigences de dosage quotidien dans la schizophrénie et le trouble bipolaire, avec des calendriers allant de mensuel à des intervalles de trois et six mois. Des intervalles de dosage plus longs peuvent soutenir la gestion de l'observance lorsque les médicaments manqués augmentent le risque de rechute. Les programmes REMS pour des médicaments tels que l'eskétamine exigent une administration supervisée aux États-Unis. Ces exigences peuvent contraindre l'accès tout en concentrant la prestation de traitement dans des établissements ambulatoires et psychiatriques certifiés.
Par Utilisateur Final : Les Hôpitaux Conservent la Plus Grande Demande Tandis que les Établissements Psychiatriques Croissent le Plus Rapidement
Les hôpitaux représentaient 53,24 % de la demande des utilisateurs finaux sur le marché du traitement des troubles mentaux en 2025. Les soins psychiatriques aigus en hospitalisation, les évaluations d'urgence, les schémas thérapeutiques complexes à plusieurs médicaments et les cas de haute acuité restent concentrés dans les systèmes hospitaliers. Les hôpitaux généraux fournissent souvent des services psychiatriques car les lits psychiatriques dédiés en hospitalisation sont limités. Les soins à domicile ont bénéficié du soutien des approbations de 2025 et 2026 pour les dispositifs de neuromodulation à domicile. Cependant, les hôpitaux restent essentiels pour les patients nécessitant une surveillance intensive.
Les établissements psychiatriques devraient croître à un CAGR de 9,55 % entre 2026 et 2031. Ces établissements peuvent fournir un traitement supervisé pour les médicaments soumis aux exigences REMS, dont l'eskétamine, et soutenir des dispositifs de soins collaboratifs avec les réseaux de soins primaires. Le modèle ACCESS du CMS soutient les rapports basés sur la mesure pour les soins de santé comportementale basés sur la valeur. Les établissements dédiés peuvent élargir la capacité spécialisée grâce à des thérapies ambulatoires structurées et des traitements basés sur des dispositifs sans dépendre uniquement de l'expansion hospitalière.
Analyse Géographique
L'Amérique du Nord détenait une part des revenus régionaux de 42,45 % en 2025, soutenue par des canaux de remboursement établis, une utilisation répandue des médicaments psychiatriques de marque et un accès aux formulaires via l'assurance maladie parrainée par l'employeur et Medicare. Le barème des honoraires des médecins 2026 du CMS a élargi la couverture de la télésanté comportementale, introduit des codes de facturation pour les soins collaboratifs et étendu les privilèges de facturation aux professionnels de la santé mentale. Ces mesures soutiennent le traitement pharmacologique et la prestation de psychothérapie. Le Canada a autorisé ZURZUVAE pour la dépression post-partum en décembre 2025, tandis que le Mexique reste moins pénétré malgré l'expansion de la couverture d'assurance privée urbaine.
L'Europe était la deuxième région en importance sur le marché du traitement des troubles mentaux. L'Allemagne fournit une couverture légale de psychothérapie ambulatoire, tandis que le Royaume-Uni exploite un système de prestation de soins de santé mentale intégré au NHS. La MHRA a approuvé la zuranolone pour la dépression postnatale en août 2025, et la Commission européenne a approuvé ZURZUVAE pour la dépression post-partum en septembre 2025. La France a augmenté le remboursement des séances de psychothérapie de 30 EUR (32 USD) à 50 EUR (54 USD) en mai 2025, l'Assurance Maladie couvrant 60 % des coûts. L'Allemagne soutient les antipsychotiques injectables à action prolongée, tandis que l'Italie, l'Espagne et d'autres marchés élargissent leur capacité à des rythmes variables.
L'Asie-Pacifique devrait croître à un CAGR de 10,73 % de 2026 à 2031, le taux régional le plus rapide sur le marché du traitement des troubles mentaux. L'infrastructure de santé numérique soutenue par les gouvernements, une couverture d'assurance plus large et un important fardeau de santé mentale non traité soutiennent l'accès en Chine, en Inde et en Corée du Sud. Le vieillissement de la population japonaise soutient la demande de traitements pour la dépression à début tardif et la psychose liée à la maladie d'Alzheimer. La Corée du Sud et l'Australie contribuent par la réglementation de la santé numérique et le remboursement des plateformes, tandis que le Moyen-Orient et l'Afrique restent des marchés plus petits portés par les investissements du Conseil de coopération du Golfe et les engagements politiques sud-africains. Le Brésil et l'Argentine mènent le développement des services psychiatriques privés en Amérique du Sud.

Paysage Concurrentiel
Le marché du traitement des troubles mentaux présente un niveau supérieur modérément consolidé et une large base de concurrents plus petits. Johnson & Johnson, AbbVie, Otsuka, Bristol-Myers Squibb, Lundbeck, Pfizer et Teva sont en concurrence sur les thérapies psychiatriques de marque et génériques. Axsome Therapeutics, Neurocrine Biosciences, Acadia Pharmaceuticals et Alkermes opèrent dans les thérapies spécialisées, tandis que Cipla, Lupin, Sun Pharma, Amneal et Hikma servent les marchés régionaux des génériques. BrainsWay, Flow Neuroscience et Neurolief représentent un segment de neurotechnologie en expansion. La concurrence reste concentrée dans les nouveaux traitements de marque et fragmentée dans les catégories génériques matures.
L'acquisition est une stratégie concurrentielle clé sur le marché du traitement des troubles mentaux. Johnson & Johnson a acquis Intra-Cellular Therapies en janvier 2025, ajoutant CAPLYTA à son portefeuille en neurosciences, incluant SPRAVATO et la famille d'injectables à action prolongée Invega. AbbVie a accepté d'acquérir la brétisilocine de Gilgamesh Pharmaceuticals, un traitement dérivé de psychédéliques sérotoninergiques en Phase 2 pour le trouble dépressif majeur, pour 1,2 milliard USD en juillet 2026. L'accord a suivi la charge de 3,5 milliards USD d'AbbVie liée à l'échec de Phase 2 de l'emraclidine en janvier 2025. Ces transactions démontrent le recours à des programmes externes pour renforcer les pipelines en neurosciences.
Les principales opportunités comprennent la dépression résistante au traitement, la dépression suicidaire, le trouble de stress post-traumatique, les troubles alimentaires et les troubles liés à l'usage de substances. NRx Pharmaceuticals a confirmé une voie vers une demande de nouveau médicament (NDA) pour NRX-100 à la suite d'une réunion de type C avec la FDA en mars 2026. Abilify MyCite d'Otsuka combine un médicament avec un capteur numérique d'observance, tandis qu'Axsome a reçu l'approbation de la FDA en avril 2026 pour AUVELITY dans le traitement de l'agitation associée à la démence due à la maladie d'Alzheimer. AUVELITY a été positionné comme le premier traitement non antipsychotique pour cette indication. La concurrence dépendra de la différenciation clinique, des progrès réglementaires, du remboursement et des paramètres de traitement appropriés.
Leaders du Secteur du Traitement des Troubles Mentaux
Eli Lilly and Company
H. Lundbeck A/S
Otsuka Holdings Co., Ltd.
Johnson & Johnson
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : AbbVie a accepté d'acquérir la brétisilocine, candidate en Phase 2 dérivée de psychédéliques pour la dépression de Gilgamesh Pharmaceuticals, pour 1,2 milliard USD, renforçant son pipeline en psychiatrie à la suite du revers de Phase 2 de l'emraclidine en janvier 2025.
- Juin 2026 : NRx Pharmaceuticals a confirmé une voie de soumission de demande de nouveau médicament (NDA) pour NRX-100, une kétamine intraveineuse sans conservateur pour la dépression suicidaire, soutenue par des données du monde réel provenant de plus de 70 000 patients et des désignations FDA existantes.
- Avril 2026 : La FDA a approuvé la demande de nouveau médicament supplémentaire de Johnson & Johnson pour CAPLYTA afin de prévenir les rechutes de schizophrénie, soutenue par des données d'essai montrant un risque de rechute inférieur de 63 % par rapport au placebo et un taux sans rechute de 84 % sur six mois.
- Avril 2026 : Axsome Therapeutics a reçu l'approbation de la FDA pour AUVELITY en tant que premier traitement oral non antipsychotique pour l'agitation liée à la démence due à la maladie d'Alzheimer, avec un prix de lancement de 1 248 USD pour un approvisionnement de 30 jours.
- Janvier 2026 : Neurolief a reçu l'approbation préalable à la mise sur le marché de classe III de la FDA pour ProlivRx, une thérapie de neuromodulation cérébrale à domicile dirigée par un médecin pour le trouble dépressif majeur, basée sur l'étude MOOD menée sur 13 sites aux États-Unis et en Israël.


Portée du Rapport sur le Marché Mondial du Traitement des Troubles Mentaux
Selon la portée du rapport, les troubles mentaux impliquent des schémas de comportement ou de pensée qui affectent la qualité de vie d'une personne et sa capacité à effectuer des activités de routine. Ils sont diagnostiqués par des professionnels formés à l'aide de critères issus de guides tels que le DSM ou la CIM.
Le marché du traitement des troubles mentaux est segmenté par modalité de traitement, type de trouble, voie d'administration, utilisateur final et géographie. Par modalité de traitement, le marché est segmenté en traitement pharmacologique, psychothérapie et traitement comportemental, traitement intégré et communautaire, et neuromodulation et autres traitements. Le traitement pharmacologique comprend les antidépresseurs, les antipsychotiques, les anxiolytiques et hypnotiques, les stabilisateurs de l'humeur, les stimulants, les médicaments non stimulants contre le trouble déficitaire de l'attention avec hyperactivité et d'autres médicaments psychotropes. Par type de trouble, le marché est catégorisé en troubles dépressifs, troubles anxieux, troubles du spectre schizophrénique, troubles bipolaires, trouble déficitaire de l'attention avec hyperactivité, trouble de stress post-traumatique, trouble obsessionnel-compulsif, troubles alimentaires, troubles liés à l'usage de substances et addictifs, et autres. Par voie d'administration, le marché est segmenté en oral, injectable, transdermique et autres. Par utilisateur final, le marché est segmenté en hôpitaux, établissements psychiatriques, cliniques ambulatoires, centres spécialisés en santé mentale, centres de réadaptation, soins à domicile et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Traitement Pharmacologique | Antidépresseurs |
| Antipsychotiques | |
| Anxiolytiques et Hypnotiques | |
| Stabilisateurs de l'Humeur | |
| Stimulants | |
| Médicaments Non Stimulants contre le Trouble Déficitaire de l'Attention avec Hyperactivité | |
| Autres Médicaments Psychotropes | |
| Psychothérapie et Traitement Comportemental | |
| Traitement Intégré et Communautaire | |
| Neuromodulation et Autres Traitements |
| Troubles Dépressifs |
| Troubles Anxieux |
| Troubles du Spectre Schizophrénique |
| Troubles Bipolaires |
| Trouble Déficitaire de l'Attention avec Hyperactivité |
| Trouble de Stress Post-Traumatique |
| Trouble Obsessionnel-Compulsif |
| Troubles Alimentaires |
| Troubles Liés à l'Usage de Substances et Addictifs |
| Autres |
| Oral |
| Injectables |
| Transdermique |
| Autres |
| Hôpitaux |
| Établissements Psychiatriques |
| Cliniques Ambulatoires |
| Centres Spécialisés en Santé Mentale |
| Centres de Réadaptation |
| Soins à Domicile |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Modalité de Traitement | Traitement Pharmacologique | Antidépresseurs |
| Antipsychotiques | ||
| Anxiolytiques et Hypnotiques | ||
| Stabilisateurs de l'Humeur | ||
| Stimulants | ||
| Médicaments Non Stimulants contre le Trouble Déficitaire de l'Attention avec Hyperactivité | ||
| Autres Médicaments Psychotropes | ||
| Psychothérapie et Traitement Comportemental | ||
| Traitement Intégré et Communautaire | ||
| Neuromodulation et Autres Traitements | ||
| Par Type de Trouble | Troubles Dépressifs | |
| Troubles Anxieux | ||
| Troubles du Spectre Schizophrénique | ||
| Troubles Bipolaires | ||
| Trouble Déficitaire de l'Attention avec Hyperactivité | ||
| Trouble de Stress Post-Traumatique | ||
| Trouble Obsessionnel-Compulsif | ||
| Troubles Alimentaires | ||
| Troubles Liés à l'Usage de Substances et Addictifs | ||
| Autres | ||
| Par Voie d'Administration | Oral | |
| Injectables | ||
| Transdermique | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux | |
| Établissements Psychiatriques | ||
| Cliniques Ambulatoires | ||
| Centres Spécialisés en Santé Mentale | ||
| Centres de Réadaptation | ||
| Soins à Domicile | ||
| Autres | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du traitement des troubles mentaux d'ici 2031 ?
Le marché du traitement des troubles mentaux devrait atteindre 111,26 milliards USD d'ici 2031, avec un CAGR de 7,66 % à partir de 2026.
Quelle modalité de traitement occupe la plus grande position en termes de revenus ?
Le traitement pharmacologique a mené avec une part des revenus de 61,40 % en 2025, soutenu par l'utilisation large des classes de médicaments psychiatriques établies.
Quelle catégorie de trouble génère le plus de revenus ?
Les troubles dépressifs détenaient une part de 42,04 % en 2025, soutenus par une forte demande de traitement et un large éventail de thérapies disponibles.
Quelle voie d'administration croît le plus rapidement ?
Les injectables devraient croître à un CAGR de 8,25 % jusqu'en 2031, les antipsychotiques à action prolongée soutenant la gestion de l'observance.
Quel cadre d'utilisation final devrait croître le plus rapidement ?
Les établissements psychiatriques devraient croître à un CAGR de 9,55 % jusqu'en 2031, soutenus par des thérapies supervisées et des soins collaboratifs.
Quelle région devrait croître le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 10,73 % jusqu'en 2031, soutenue par l'infrastructure de santé numérique et l'élargissement de l'accès.
Dernière mise à jour de la page le:



