
Marktgröße und Marktanteile im Bereich Behandlung psychischer Störungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 76.92 Milliarden US-Dollar |
| Marktgröße (2031) | 111.26 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung psychischer Störungen von Mordor Intelligence
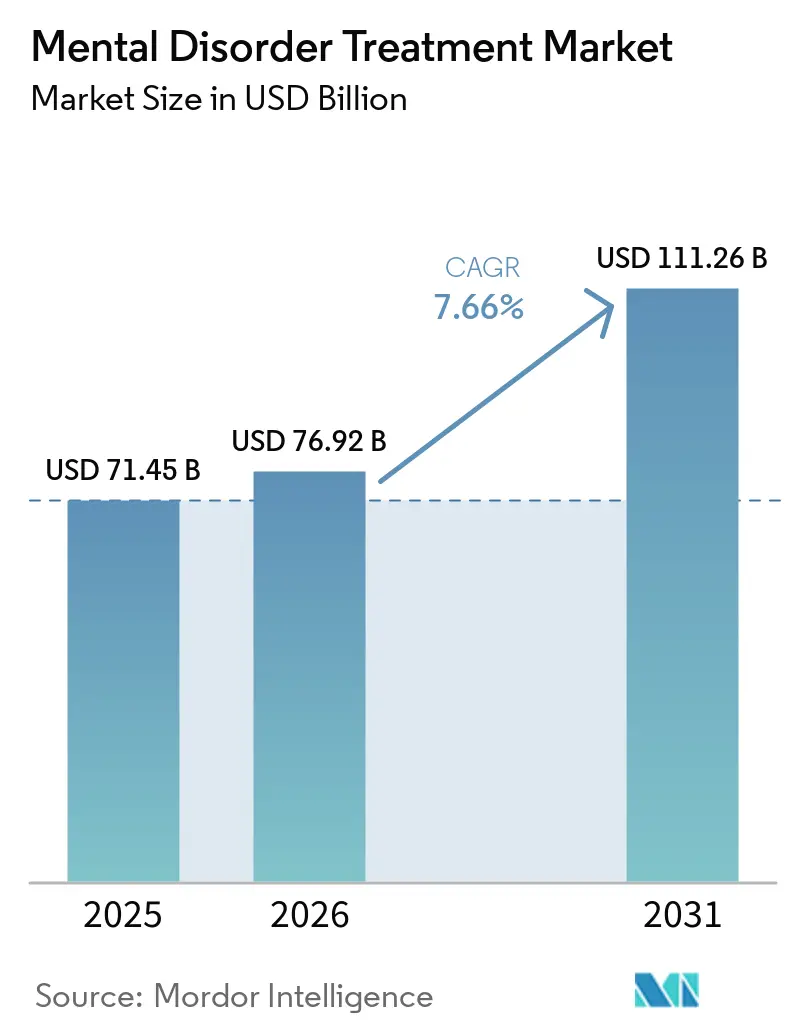
Die Marktgröße für die Behandlung psychischer Störungen wurde im Jahr 2025 auf 71,45 Milliarden USD geschätzt und soll von 76,92 Milliarden USD im Jahr 2026 auf 111,26 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,66 % während des Prognosezeitraums (2026–2031).
Der Markt für die Behandlung psychischer Störungen wird durch die große Bevölkerungsgruppe gestützt, die mit psychischen Störungen lebt, wobei die Weltgesundheitsorganisation schätzt, dass 1 von 8 Menschen weltweit, also 970 Millionen Personen, mit einer psychischen Störung lebt. Breitere Diagnosestellung, neue Behandlungsoptionen und verbesserte Erstattungsregelungen erweitern den Zugang zur formellen Versorgung. Digitales Screening und Primärversorgungsdienste verkürzen die Zeit zwischen dem Auftreten von Symptomen und der Diagnose. Der Markt entwickelt sich weiter, da Anbieter Medikamente, Neuromodulation und Psychotherapie in Krankenhäusern, Kliniken und häuslichen Umgebungen bereitstellen. Unternehmen stärken ihre Neurowissenschafts-Portfolios durch Akquisitionen und entwickeln Behandlungen für Patienten, die nicht auf konventionelle Medikamente ansprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsmodalität hielt die pharmakologische Behandlung im Jahr 2025 einen Marktanteil von 61,40 % am Markt für die Behandlung psychischer Störungen, während Psychotherapie und Verhaltensbehandlung bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen werden.
- Nach Störungstyp hielten depressive Störungen im Jahr 2025 einen Marktanteil von 42,04 % am Markt für die Behandlung psychischer Störungen, während die Aufmerksamkeitsdefizit-Hyperaktivitätsstörung bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen wird.
- Nach Verabreichungsweg hielten orale Formulierungen im Jahr 2025 einen Umsatzanteil von 56,76 %, während Injektionen bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 53,24 %, während psychiatrische Einrichtungen bis 2031 voraussichtlich mit einer CAGR von 9,55 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,45 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,73 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für die Behandlung psychischer Störungen
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Diagnosestellung und Behandlungsaufnahme | +2.0% | Global, mit stärkster Auswirkung in Nordamerika, Europa und dem städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der psychischen Gesundheitsversorgung und Erstattungsregelungen | +1.6% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Neue Wirkmechanismen für therapieresistente Störungen | +1.5% | Nordamerika, gefolgt von Europa | Mittelfristig (2–4 Jahre) |
| Integration der psychischen Gesundheitsversorgung in die Primärversorgung | +1.0% | Global, mit frühen Fortschritten in den kollaborativen Versorgungsmodellen der Vereinigten Staaten und den digitalen Versorgungspfaden des Vereinigten Königreichs | Mittelfristig (2–4 Jahre) |
| Messungsbasierte Versorgung und Ausweitung des digitalen Screenings | +0.8% | Nordamerika, Europa, Indien, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Begrenzte psychiatrische Kapazitäten, die Langzeitwirk- und Heimbehandlungen fördern | +0.7% | Global, mit besonderer Relevanz im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neue Wirkmechanismen für therapieresistente Störungen
Es wird erwartet, dass der Markt für die Behandlung psychischer Störungen die Behandlungsoptionen für Patienten erweitert, die nicht auf konventionelle Antidepressiva ansprechen. Im Januar 2025 genehmigte die FDA das SPRAVATO-Nasenspray als Monotherapie für Erwachsene mit therapieresistenter Depression, gestützt auf Phase-IV-Daten, die in Woche 4 eine Remission bei 22,5 % der Patienten gegenüber 7,6 % in der Placebogruppe zeigten. Zum Zeitpunkt der Zulassung hatten voraussichtlich mehr als 140.000 Patienten in 77 Ländern die Therapie angewendet. Im Januar 2026 erhielt Neurolief die FDA-Zulassung vor dem Inverkehrbringen (Premarket Approval) für ProlivRx, eine Heimtherapie zur Neuromodulation des Gehirns für Erwachsene mit schwerer depressiver Störung, die mindestens ein vorheriges Antidepressivum nicht angesprochen haben. Diese Entwicklungen sollen die ambulanten und heimbasierten Behandlungsoptionen stärken.
Zunehmende Diagnosestellung und Behandlungsaufnahme
Eine verbesserte Krankheitserkennung soll die Patientenbasis im Markt für die Behandlung psychischer Störungen erweitern. Digitales Screening in der Primärversorgung und von Arbeitgebern unterstützte Dienste können die Diagnosestellung und den Behandlungsbeginn beschleunigen. Das Segment der Aufmerksamkeitsdefizit-Hyperaktivitätsstörung soll von 2026 bis 2031 mit einer CAGR von 9,71 % wachsen, angetrieben durch eine verstärkte Diagnosestellung bei historisch unterdiagnostizierten Erwachsenen. Für die Vereinigten Staaten wird geschätzt, dass im Jahr 2025 etwa 21 Millionen Erwachsene mit schwerer depressiver Störung leben.[1]Weltgesundheitsorganisation, „Weltbericht zur psychischen Gesundheit: Psychische Gesundheit für alle transformieren”, Weltgesundheitsorganisation, who.int Im Januar 2025 initiierte Neurocrine Biosciences Phase-3-Zulassungsstudien für Osavampator als Zusatzbehandlung für Erwachsene mit schwerer depressiver Störung. Die Behandlungsaufnahme wird sowohl von der Diagnoseinfrastruktur als auch von der Verfügbarkeit von Arzneimitteln abhängen.
Ausweitung der psychischen Gesundheitsversorgung und Erstattungsregelungen
Erstattungsänderungen in den Jahren 2025 und 2026 können nachhaltige Behandlungsvolumina im Markt für die Behandlung psychischer Störungen unterstützen. Der CMS-Honorarplan für Ärzte 2026 fügte drei ergänzende G-Codes für das Collaborative Care Model hinzu und erweiterte die Telemedizin-Berechtigung für psychische Gesundheit ab dem 1. Januar 2026. Die Regelung erweiterte auch die direkten Medicare-Abrechnungsrechte auf Ehe- und Familientherapeuten sowie Berater für psychische Gesundheit.[2]Zentren für Medicare- und Medicaid-Dienste, „Abschließende Regelung zum Medicare-Honorarplan für Ärzte”, Zentren für Medicare- und Medicaid-Dienste, cms.gov Frankreich erhöhte die Erstattung für Psychotherapiesitzungen im Mai 2025 von 30 EUR (32 USD) auf 50 EUR (54 USD), während die Krankenversicherung weiterhin 60 % der Kosten übernahm. Vorhersehbare Erstattungsregelungen können die Anbieterkapazität erweitern, Zugangshürden für Patienten abbauen und eine integrierte Abdeckung für Medikamente und Verhaltensversorgung unterstützen.
Integration der psychischen Gesundheitsversorgung in die Primärversorgung
Die Integration in die Primärversorgung erweitert den Zugang für Patienten, die nicht routinemäßig Psychiater oder Psychologen aufsuchen. Kollaborative Versorgungsvereinbarungen betten verhaltensmedizinisches Fachwissen in die routinemäßige medizinische Versorgung ein. Das CMS ACCESS-Modell begann 2026 mit der Förderung einer wertorientierten Versorgung im Bereich der psychischen Gesundheit. Dieser Ansatz kann die Nutzung von Behandlungen steigern, die Primärversorger verschreiben und überwachen können, ohne komplexe Dosistitrierungen zu erfordern.[3]Zentren für Medicare- und Medicaid-Dienste, „ACCESS-Modell”, Zentren für Medicare- und Medicaid-Dienste, cms.gov Der Markt für die Behandlung psychischer Störungen kann von einer erweiterten Primärversorgungskapazität und stärkeren Verbindungen zwischen Screening, Überweisung und Behandlung profitieren.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Generikaerosion und Verlust der Marktexklusivität | -1.2% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa, wo der Generikaanteil hoch ist | Kurzfristig (≤ 2 Jahre) |
| Sicherheits-, Verträglichkeits- und Überwachungsanforderungen | -0.7% | Global, mit den restriktivsten REMS-Anforderungen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Erstattung für Psychotherapie und digitale Behandlungen | -0.6% | Nordamerika und Westeuropa, mit erheblichen Lücken im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Geringe Anbieterkapazität und ungleichmäßiger Behandlungszugang | -0.5% | Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika, mit sekundären Auswirkungen im ländlichen Nordamerika und Osteuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generikaerosion und Verlust der Marktexklusivität
Der Generikawettbewerb reduziert den Umsatz mit Markenarzneimitteln und schränkt die Forschungsfinanzierung im Markt für die Behandlung psychischer Störungen ein. Die Auswirkungen sind am stärksten bei etablierten Antidepressiva und Antipsychotika, die den Verlust der Marktexklusivität erleben. Unternehmen priorisieren zunehmend differenzierte Produkte, die ungedeckte klinische Bedürfnisse adressieren. Größere Pharmakonzerne können Entwicklungsrisiken effektiver managen als kleinere Spezialunternehmen, während Akquisitionen an Bedeutung gewinnen, wenn interne Programme scheitern oder der Generikawettbewerb zunimmt.
Fragmentierte Erstattung für Psychotherapie und digitale Behandlungen
Die Erstattung für Psychotherapie und digitale Behandlungstools bleibt trotz verbesserter medizinischer Abdeckung fragmentiert. Der CMS führte 2025 drei HCPCS Level-II-Codes für die von Ärzten abgerechnete digitale kognitive Verhaltenstherapie ein und schuf damit einen Medicare-Zahlungsweg für digitale Behandlungsgeräte für psychische Gesundheit. Die Abdeckung durch private Versicherer variiert weiterhin je nach Bundesstaat und Produkt, was den Zugang nach der regulatorischen Zulassung einschränkt. Die FDA-Zulassung für das FL-100-Gerät von Flow Neuroscience im Dezember 2025 löste seine Erstattungsposition im Jahr 2026 nicht. Der Markt für die Behandlung psychischer Störungen wird uneinheitlich bleiben, bis Zahlungsstrukturen die Bereitstellung von Psychotherapie und digitalen Behandlungen konsistent unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsmodalität: Pharmakologische Behandlung hält die größte Position, während Psychotherapie am schnellsten wächst
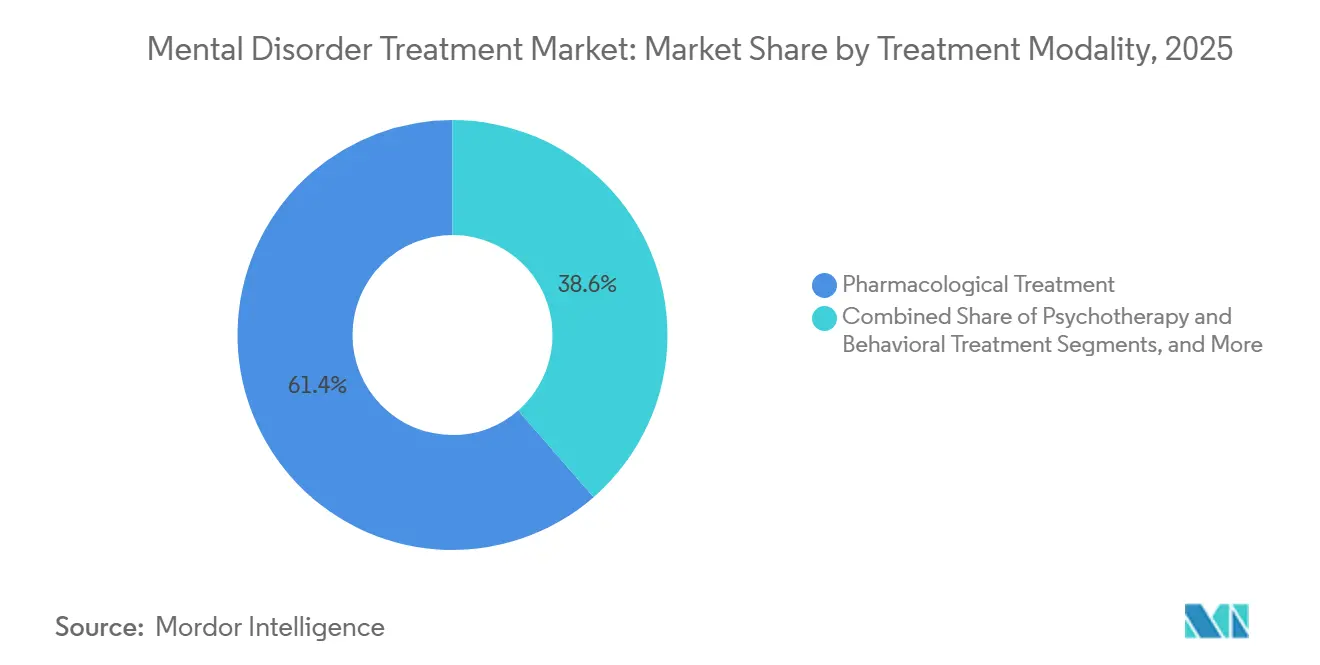
Die pharmakologische Behandlung machte im Jahr 2025 61,40 % der Marktgröße für die Behandlung psychischer Störungen nach Behandlungsmodalität aus. Ihre führende Position spiegelt die breite Anwendung von Antidepressiva, Antipsychotika, Stimmungsstabilisatoren, Anxiolytika und Stimulanzien wider, gestützt durch etablierte Arzneimittellisten und die Vertrautheit der Verschreiber. CAPLYTA erhielt im November 2025 die FDA-Zulassung als Zusatztherapie zu Antidepressiva für Erwachsene mit schwerer depressiver Störung. Die Therapie erhielt im April 2026 auch die Zulassung zur Prävention von Schizophrenierezidiven, wobei eine 63-prozentige Reduktion des Rückfallrisikos gegenüber Placebo und 84 % der Patienten, die über sechs Monate rückfallfrei blieben, nachgewiesen wurden.
Psychotherapie und Verhaltensbehandlung sollen zwischen 2026 und 2031 mit einer CAGR von 10,55 % wachsen. Die digitale Bereitstellung erweitert die therapeutengestützte Versorgung über die traditionelle Klinikkapazität hinaus, während integrierte und gemeindebasierte Modelle eine koordinierte Verhaltensversorgung unterstützen. Im September 2025 erhielt BrainsWay die FDA-Zulassung für ein beschleunigtes Deep-TMS-Protokoll bei schwerer depressiver Störung. Das Protokoll kann den standardmäßigen vierwöchigen Behandlungsverlauf verkürzen und den Durchsatz in ambulanten Behandlungszentren verbessern. Die Zulassung von Flow FL-100 Ende 2025 und die Zulassung von ProlivRx im Januar 2026 unterstützen die heimbasierte Neuromodulation über konventionelle Krankenhausumgebungen hinaus.


Nach Störungstyp: Depressive Störungen sichern den Umsatz, während die Aufmerksamkeitsdefizit-Hyperaktivitätsstörung das Wachstum anführt
Depressive Störungen machten im Jahr 2025 42,04 % der Marktgröße für die Behandlung psychischer Störungen nach Störungstyp aus. Das Segment weist eine erhebliche Behandlungsnachfrage und ein breites Portfolio an Marken- und Generikamitteln auf, wobei im Jahr 2025 schätzungsweise 21 Millionen Erwachsene in den Vereinigten Staaten mit schwerer depressiver Störung leben. Die SPRAVATO-Monotherapiezulassung 2025 schuf eine Behandlungsoption für Erwachsene mit therapieresistenter Depression. Angststörungen, Schizophreniespektrumsstörungen und bipolare Störungen stellen ebenfalls erhebliche Behandlungsbedarfe dar, während posttraumatische Belastungsstörung, Zwangsstörung, Essstörungen und Substanzgebrauchsstörungen über weniger etablierte pharmazeutische Optionen verfügen.
Die Aufmerksamkeitsdefizit-Hyperaktivitätsstörung soll zwischen 2026 und 2031 mit einer CAGR von 9,71 % wachsen. Das Wachstum spiegelt eine zunehmende Diagnosestellung bei Erwachsenen wider, einschließlich bei Frauen und Mädchen, die historisch unterdiagnostiziert wurden. Engpässe bei der Versorgung mit Stimulanzien haben das Interesse der Verschreiber an nicht-stimulierenden Optionen erhöht. Takeda erweiterte die Verfügbarkeit seines Portfolios für die Aufmerksamkeitsdefizit-Hyperaktivitätsstörung in mehreren internationalen Märkten nach regulatorischen Zulassungen im Jahr 2025. Diese Entwicklung spiegelt den wachsenden kommerziellen Fokus auf pädiatrische und erwachsene Nachfrage außerhalb Nordamerikas im Markt für die Behandlung psychischer Störungen wider.
Nach Verabreichungsweg: Orale Formulierungen führen, während Injektionen das Adhärenzmanagement vorantreiben
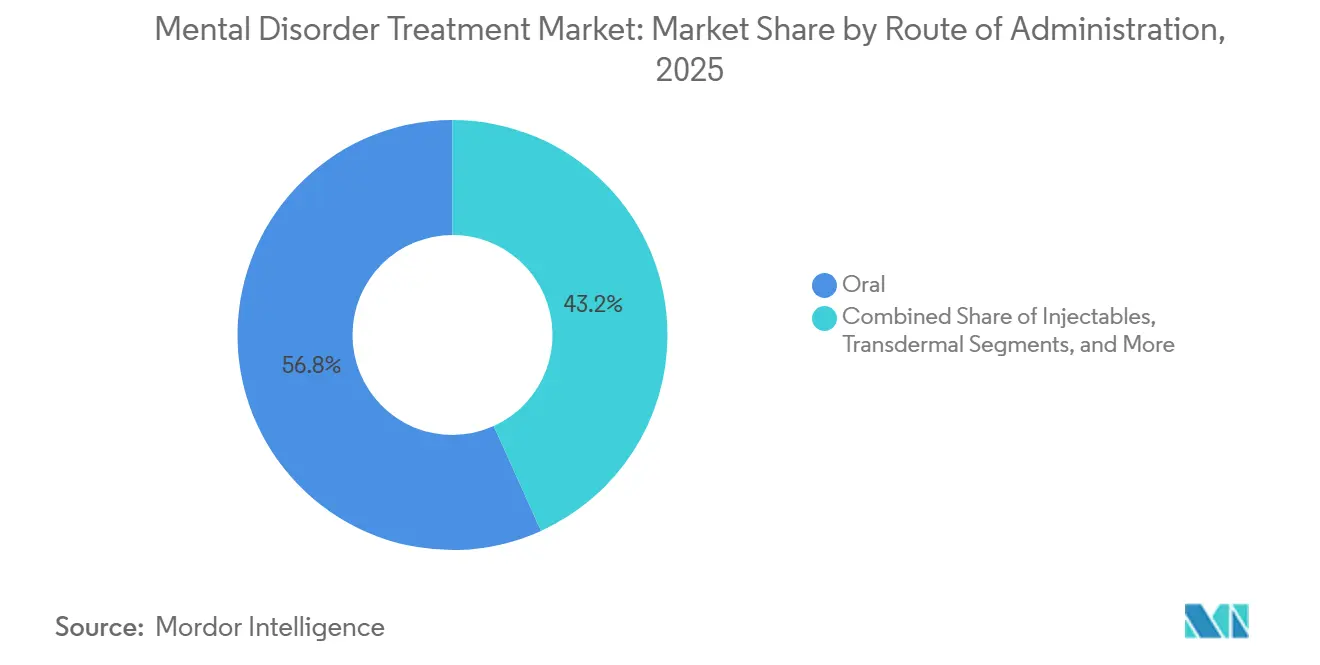
Orale Formulierungen hielten im Jahr 2025 einen Anteil von 56,76 % an der Marktgröße für die Behandlung psychischer Störungen nach Verabreichungsweg. Täglich einzunehmende orale Antidepressiva, Stimmungsstabilisatoren und Stimulanzien werden als Erstlinienbehandlungen weit verbreitet eingesetzt, da sie eine Dosisanpassung und die Selbstverabreichung durch den Patienten ermöglichen. Ihre etablierte Anwendung und niedrigeren Warenkosten stützen ihre führende Position. Die transdermale Verabreichung bleibt eine kleinere Option für Selegilin bei schwerer Depression und bestimmten Arzneimitteln gegen Aufmerksamkeitsdefizit-Hyperaktivitätsstörung. Sublinguale und nasale Systeme, einschließlich Esketamin, adressieren klinische Bedürfnisse jenseits der standardmäßigen oralen Therapie.
Injektionen sollen zwischen 2026 und 2031 mit einer CAGR von 8,25 % wachsen. Langwirksame injizierbare Antipsychotika reduzieren die täglichen Dosierungsanforderungen bei Schizophrenie und bipolarer Störung, mit Dosierungsintervallen von monatlich bis zu drei- und sechsmonatlichen Abständen. Längere Dosierungsintervalle können das Adhärenzmanagement unterstützen, wenn versäumte Medikamenteneinnahmen das Rückfallrisiko erhöhen. REMS-Programme für Arzneimittel wie Esketamin erfordern eine überwachte Verabreichung in den Vereinigten Staaten. Diese Anforderungen können den Zugang einschränken, während die Behandlungsbereitstellung in zertifizierten ambulanten und psychiatrischen Einrichtungen konzentriert wird.
Nach Endnutzer: Krankenhäuser behalten die größte Nachfrage, während psychiatrische Einrichtungen am schnellsten wachsen
Krankenhäuser machten im Jahr 2025 53,24 % der Endnutzernachfrage im Markt für die Behandlung psychischer Störungen aus. Akute psychiatrische stationäre Versorgung, Notfallbewertungen, komplexe Mehrfachmedikamentenschemata und Hochakutfälle bleiben in Krankenhaussystemen konzentriert. Allgemeinkrankenhäuser bieten häufig psychiatrische Dienste an, da dedizierte stationäre psychiatrische Betten begrenzt sind. Die heimbasierte Versorgung erhielt Unterstützung durch die Zulassungen für heimbasierte Neuromodulationsgeräte in den Jahren 2025 und 2026. Krankenhäuser bleiben jedoch für Patienten, die intensive Überwachung benötigen, unverzichtbar.
Psychiatrische Einrichtungen sollen zwischen 2026 und 2031 mit einer CAGR von 9,55 % wachsen. Diese Einrichtungen können eine überwachte Behandlung für Arzneimittel anbieten, die REMS-Anforderungen unterliegen, einschließlich Esketamin, und kollaborative Versorgungsvereinbarungen mit Primärversorgungsnetzwerken unterstützen. Das CMS ACCESS-Modell unterstützt messungsbasierte Berichterstattung für wertorientierte Versorgung im Bereich der psychischen Gesundheit. Dedizierte Einrichtungen können die Facharztkapazität durch strukturierte ambulante Therapien und gerätebasierte Behandlungen erweitern, ohne ausschließlich auf den Krankenhausausbau angewiesen zu sein.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen regionalen Umsatzanteil von 42,45 %, gestützt durch etablierte Erstattungskanäle, die weit verbreitete Nutzung von Markenpsychiatriemitteln und den Formularzugang über arbeitgeberfinanzierte Versicherungen und Medicare. Der CMS-Honorarplan für Ärzte 2026 erweiterte die Telemedizinabdeckung für psychische Gesundheit, führte kollaborative Versorgungsabrechnungscodes ein und erweiterte die Abrechnungsrechte für Fachkräfte im Bereich der psychischen Gesundheit. Diese Maßnahmen unterstützen die pharmakologische Behandlung und die Bereitstellung von Psychotherapie. Kanada genehmigte ZURZUVAE für postpartale Depression im Dezember 2025, während Mexiko trotz einer wachsenden städtischen privaten Krankenversicherungsabdeckung weniger erschlossen bleibt.
Europa war die zweitgrößte Region im Markt für die Behandlung psychischer Störungen. Deutschland bietet eine gesetzliche ambulante Psychotherapieabdeckung, während das Vereinigte Königreich ein in den NHS integriertes System zur Bereitstellung psychischer Gesundheitsversorgung betreibt. Die MHRA genehmigte Zuranolone für postnatale Depression im August 2025, und die Europäische Kommission genehmigte ZURZUVAE für postpartale Depression im September 2025. Frankreich erhöhte die Erstattung für Psychotherapiesitzungen im Mai 2025 von 30 EUR (32 USD) auf 50 EUR (54 USD), wobei die Krankenversicherung 60 % der Kosten übernahm. Deutschland unterstützt langwirksame injizierbare Antipsychotika, während Italien, Spanien und andere Märkte ihre Kapazitäten in unterschiedlichem Tempo ausbauen.
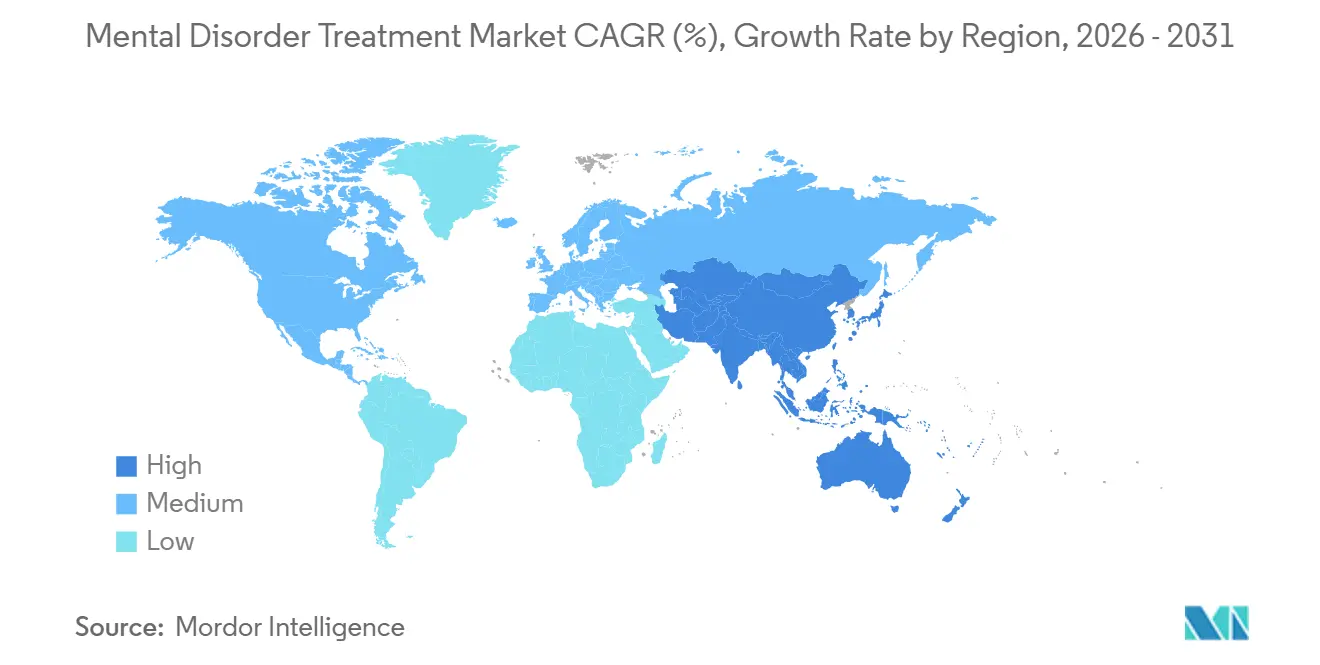
Der asiatisch-pazifische Raum soll von 2026 bis 2031 mit einer CAGR von 10,73 % wachsen, der schnellsten regionalen Rate im Markt für die Behandlung psychischer Störungen. Staatlich geförderte digitale Gesundheitsinfrastruktur, breitere Krankenversicherungsabdeckung und eine große unbehandelte psychische Gesundheitslast unterstützen den Zugang in China, Indien und Südkorea. Japans alternde Bevölkerung unterstützt die Nachfrage nach Behandlungen für spät einsetzende Depression und Alzheimer-bedingte Psychose. Südkorea und Australien tragen durch die Regulierung digitaler Gesundheit und die Erstattung von Plattformen bei, während der Nahe Osten und Afrika kleinere Märkte bleiben, die durch Investitionen des Golfkooperationsrats und südafrikanische politische Verpflichtungen angetrieben werden. Brasilien und Argentinien führen die Entwicklung privater psychiatrischer Dienste in Südamerika an.

Wettbewerbslandschaft
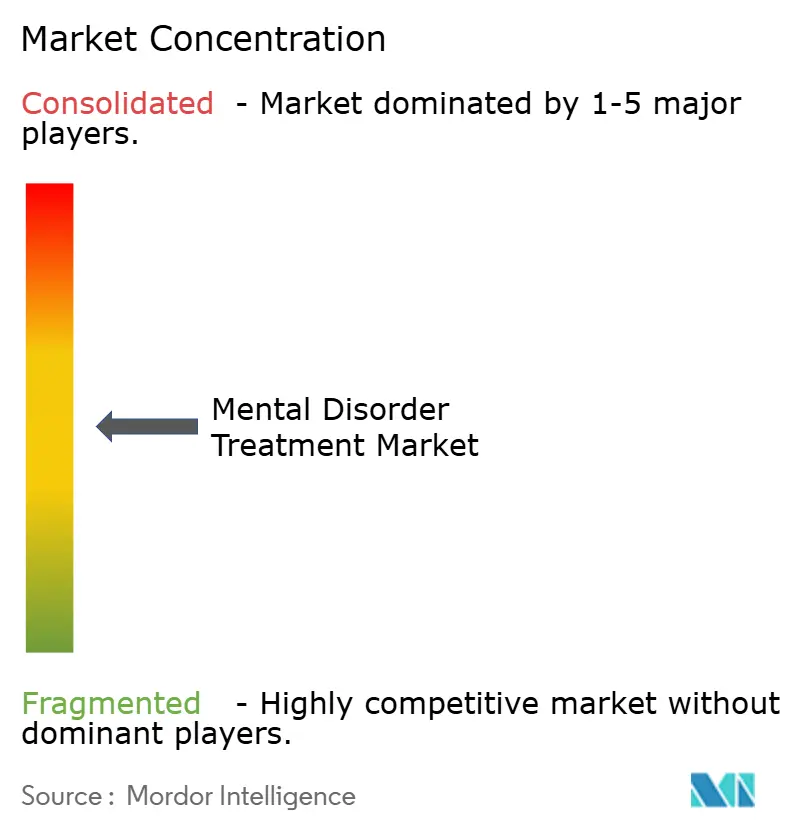
Der Markt für die Behandlung psychischer Störungen weist ein moderat konsolidiertes oberes Segment und eine breite Basis kleinerer Wettbewerber auf. Johnson & Johnson, AbbVie, Otsuka, Bristol-Myers Squibb, Lundbeck, Pfizer und Teva konkurrieren in Marken- und Generikapsychiatrietherapien. Axsome Therapeutics, Neurocrine Biosciences, Acadia Pharmaceuticals und Alkermes sind in Spezialtherapien tätig, während Cipla, Lupin, Sun Pharma, Amneal und Hikma regionale Generikamärkte bedienen. BrainsWay, Flow Neuroscience und Neurolief repräsentieren ein wachsendes Neurotechnologiesegment. Der Wettbewerb bleibt in neueren Markenbehandlungen konzentriert und ist über reife Generikakategorien fragmentiert.
Akquisitionen sind eine wichtige Wettbewerbsstrategie im Markt für die Behandlung psychischer Störungen. Johnson & Johnson erwarb Intra-Cellular Therapies im Januar 2025 und fügte CAPLYTA seinem Neurowissenschaftsportfolio hinzu, zu dem SPRAVATO und die Invega-Familie langwirksamer Injektionen gehören. AbbVie stimmte im Juli 2026 zu, Bretisilocin von Gilgamesh Pharmaceuticals, einen Phase-2-Kandidaten auf Basis serotonerger psychedelischer Verbindungen zur Behandlung schwerer depressiver Störung, für 1,2 Milliarden USD zu erwerben. Das Geschäft folgte auf AbbVies Abschreibung von 3,5 Milliarden USD im Zusammenhang mit dem Scheitern der Phase-2-Studie für Emraclidin im Januar 2025. Diese Transaktionen demonstrieren den Einsatz externer Programme zur Stärkung von Neurowissenschafts-Pipelines.
Zu den wichtigsten Chancen zählen therapieresistente Depression, suizidale Depression, posttraumatische Belastungsstörung, Essstörungen und Substanzgebrauchsstörungen. NRx Pharmaceuticals bestätigte im März 2026 nach einem FDA-Typ-C-Treffen einen Weg zur Einreichung eines NDA für NRX-100. Otsukas Abilify MyCite kombiniert ein Arzneimittel mit einem digitalen Adhärenzsensor, während Axsome im April 2026 die FDA-Zulassung für AUVELITY zur Behandlung von Agitation im Zusammenhang mit Demenz aufgrund der Alzheimer-Krankheit erhielt. AUVELITY wurde als erste nicht-antipsychotische Behandlung für diese Indikation positioniert. Der Wettbewerb wird von klinischer Differenzierung, regulatorischem Fortschritt, Erstattung und geeigneten Behandlungsumgebungen abhängen.
Marktführer in der Branche für die Behandlung psychischer Störungen
Eli Lilly and Company
H. Lundbeck A/S
Otsuka Holdings Co., Ltd.
Johnson & Johnson
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: AbbVie stimmte zu, Bretisilocin, einen Phase-2-Kandidaten auf Basis psychedelischer Verbindungen zur Behandlung von Depression, von Gilgamesh Pharmaceuticals für 1,2 Milliarden USD zu erwerben, um seine Psychiatrie-Pipeline nach dem Rückschlag der Phase-2-Studie für Emraclidin im Januar 2025 zu stärken.
- Juni 2026: NRx Pharmaceuticals bestätigte einen NDA-Einreichungsweg für NRX-100, konservierungsmittelfreies intravenöses Ketamin für suizidale Depression, gestützt auf reale Daten von über 70.000 Patienten und bestehende FDA-Designierungen.
- April 2026: Die FDA genehmigte den ergänzenden NDA von Johnson & Johnson für CAPLYTA zur Prävention von Schizophrenierezidiven, gestützt auf Studiendaten, die ein um 63 % geringeres Rückfallrisiko gegenüber Placebo und eine rückfallfreie Rate von 84 % über sechs Monate zeigten.
- April 2026: Axsome Therapeutics erhielt die FDA-Zulassung für AUVELITY als erste nicht-antipsychotische orale Behandlung für Alzheimer-bedingte Demenzagitation, mit einem Einführungspreis von 1.248 USD pro 30-Tage-Versorgung.
- Januar 2026: Neurolief erhielt die FDA-Klasse-III-Zulassung vor dem Inverkehrbringen (Premarket Approval) für ProlivRx, eine heimbasierte, ärztlich geleitete Neuromodulationstherapie des Gehirns für schwere depressive Störung, basierend auf der MOOD-Studie, die an 13 Standorten in den Vereinigten Staaten und Israel durchgeführt wurde.


Berichtsumfang des globalen Marktes für die Behandlung psychischer Störungen
Gemäß dem Berichtsumfang umfassen psychische Störungen Verhaltens- oder Denkmuster, die die Lebensqualität einer Person und ihre Fähigkeit zur Ausführung von Routineaktivitäten beeinträchtigen. Sie werden von ausgebildeten Fachkräften anhand von Kriterien aus Leitfäden wie dem DSM oder ICD diagnostiziert.
Der Markt für die Behandlung psychischer Störungen ist nach Behandlungsmodalität, Störungstyp, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Behandlungsmodalität ist der Markt in pharmakologische Behandlung, Psychotherapie und Verhaltensbehandlung, integrierte und gemeindebasierte Behandlung sowie Neuromodulation und andere Behandlungen segmentiert. Die pharmakologische Behandlung umfasst Antidepressiva, Antipsychotika, Anxiolytika und Hypnotika, Stimmungsstabilisatoren, Stimulanzien, nicht-stimulierende ADHS-Medikamente und andere psychotrope Medikamente. Nach Störungstyp ist der Markt in depressive Störungen, Angststörungen, Schizophreniespektrumsstörungen, bipolare Störungen, Aufmerksamkeitsdefizit-Hyperaktivitätsstörung, posttraumatische Belastungsstörung, Zwangsstörung, Essstörungen, Substanzgebrauchs- und Suchterkrankungen sowie weitere kategorisiert. Nach Verabreichungsweg ist der Markt in oral, injizierbar, transdermal und weitere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, psychiatrische Einrichtungen, ambulante Kliniken, spezialisierte Zentren für psychische Gesundheit, Rehabilitationszentren, heimbasierte Versorgung und weitere segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
| Pharmakologische Behandlung | Antidepressiva |
| Antipsychotika | |
| Anxiolytika und Hypnotika | |
| Stimmungsstabilisatoren | |
| Stimulanzien | |
| Nicht-stimulierende ADHS-Medikamente | |
| Andere psychotrope Medikamente | |
| Psychotherapie und Verhaltensbehandlung | |
| Integrierte und gemeindebasierte Behandlung | |
| Neuromodulation und andere Behandlungen |
| Depressive Störungen |
| Angststörungen |
| Schizophreniespektrumsstörungen |
| Bipolare Störungen |
| Aufmerksamkeitsdefizit-Hyperaktivitätsstörung |
| Posttraumatische Belastungsstörung |
| Zwangsstörung |
| Essstörungen |
| Substanzgebrauchs- und Suchterkrankungen |
| Weitere |
| Oral |
| Injektionen |
| Transdermal |
| Weitere |
| Krankenhäuser |
| Psychiatrische Einrichtungen |
| Ambulante Kliniken |
| Spezialisierte Zentren für psychische Gesundheit |
| Rehabilitationszentren |
| Heimbasierte Versorgung |
| Weitere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsmodalität | Pharmakologische Behandlung | Antidepressiva |
| Antipsychotika | ||
| Anxiolytika und Hypnotika | ||
| Stimmungsstabilisatoren | ||
| Stimulanzien | ||
| Nicht-stimulierende ADHS-Medikamente | ||
| Andere psychotrope Medikamente | ||
| Psychotherapie und Verhaltensbehandlung | ||
| Integrierte und gemeindebasierte Behandlung | ||
| Neuromodulation und andere Behandlungen | ||
| Nach Störungstyp | Depressive Störungen | |
| Angststörungen | ||
| Schizophreniespektrumsstörungen | ||
| Bipolare Störungen | ||
| Aufmerksamkeitsdefizit-Hyperaktivitätsstörung | ||
| Posttraumatische Belastungsstörung | ||
| Zwangsstörung | ||
| Essstörungen | ||
| Substanzgebrauchs- und Suchterkrankungen | ||
| Weitere | ||
| Nach Verabreichungsweg | Oral | |
| Injektionen | ||
| Transdermal | ||
| Weitere | ||
| Nach Endnutzer | Krankenhäuser | |
| Psychiatrische Einrichtungen | ||
| Ambulante Kliniken | ||
| Spezialisierte Zentren für psychische Gesundheit | ||
| Rehabilitationszentren | ||
| Heimbasierte Versorgung | ||
| Weitere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Behandlung psychischer Störungen bis 2031 erreichen?
Der Markt für die Behandlung psychischer Störungen soll bis 2031 einen Wert von 111,26 Milliarden USD erreichen und ab 2026 mit einer CAGR von 7,66 % wachsen.
Welche Behandlungsmodalität hat die größte Umsatzposition?
Die pharmakologische Behandlung führte im Jahr 2025 mit einem Umsatzanteil von 61,40 %, gestützt durch die breite Anwendung etablierter psychiatrischer Arzneimittelklassen.
Welche Störungskategorie generiert den höchsten Umsatz?
Depressive Störungen hielten im Jahr 2025 einen Anteil von 42,04 %, gestützt durch eine hohe Behandlungsnachfrage und ein breites Spektrum verfügbarer Therapien.
Welcher Verabreichungsweg wächst am schnellsten?
Injektionen sollen bis 2031 mit einer CAGR von 8,25 % wachsen, da langwirksame Antipsychotika das Adhärenzmanagement unterstützen.
Welches Endnutzersegment soll am schnellsten wachsen?
Psychiatrische Einrichtungen sollen bis 2031 mit einer CAGR von 9,55 % wachsen, unterstützt durch überwachte Therapien und kollaborative Versorgung.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 10,73 % wachsen, unterstützt durch digitale Gesundheitsinfrastruktur und erweiterten Zugang.
Seite zuletzt aktualisiert am:



