
髄膜炎菌感染症治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.81 十億米ドル |
| 市場規模 (2031) | 9.76 十億米ドル |
| Growth Rate (2026 - 2031) | 7.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる髄膜炎菌感染症治療市場分析
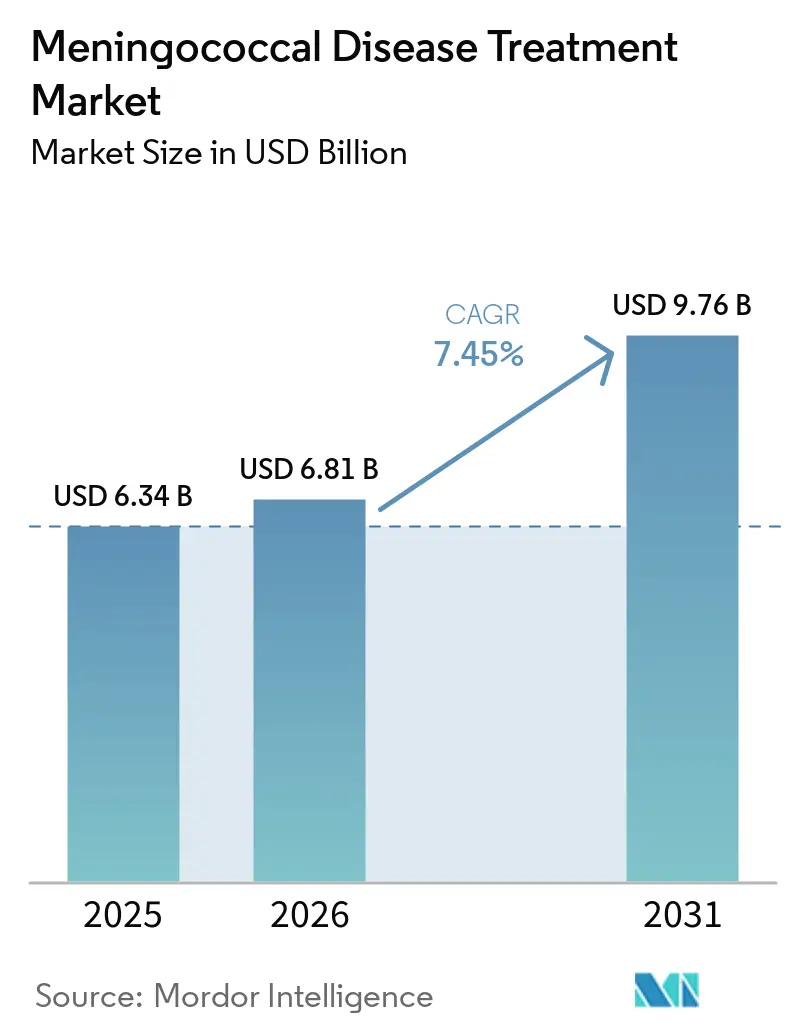
髄膜炎菌感染症治療市場規模は2025年に63.4億米ドルと評価され、2026年の68.1億米ドルから2031年には97.6億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.45%です。
髄膜炎菌感染症治療市場は、ワクチン接種範囲の拡大とパンデミック後の侵襲性髄膜炎菌感染症への新たな注目によって支えられています。新しい5価ワクチンは、複数の血清群にわたる防御を広げながら、免疫接種の受診回数を削減できます。WHOのガイダンスは、医療現場全体における経験的静脈内治療の役割を強化しました。これらの要因はワクチン需要、抗生物質の調達、および公衆衛生の流通ネットワークを支援しますが、高いワクチン接種率、後発品との競合、および抗菌薬適正使用支援は、確立された医療現場における収益成長を制限する可能性があります。
主要レポートのポイント
- 治療タイプ別では、髄膜炎菌ワクチンが2025年の髄膜炎菌感染症治療市場シェアの48.79%を占め、抗生物質療法は2031年にかけてCAGR 7.98%で成長すると予測されています。
- 投与経路別では、静脈内投与が2025年の髄膜炎菌感染症治療市場規模の51.34%を占め、経口投与は2031年にかけてCAGR 9.44%で拡大すると予測されています。
- 疾患発現形態別では、髄膜炎菌性髄膜炎が2025年の収益58.54%を占め、髄膜炎菌血症および髄膜炎菌性敗血症は2031年にかけてCAGR 10.55%で成長すると予測されています。
- 患者年齢層別では、青少年および若年成人が2025年の収益の31.67%を占め、新生児および乳児は2031年にかけてCAGR 8.25%で拡大すると予測されています。
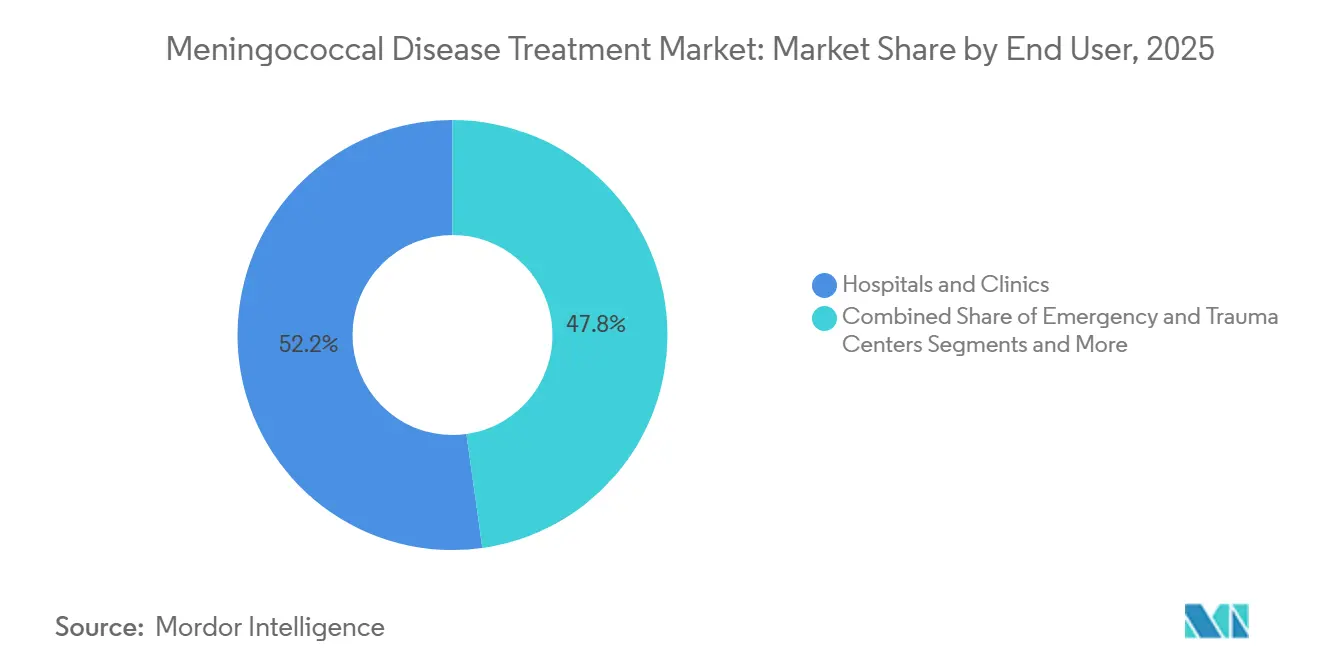
- エンドユーザー別では、病院およびクリニックが2025年の収益の52.22%を占め、公衆衛生・ワクチン接種センターは2031年にかけてCAGR 8.65%で成長すると予測されています。
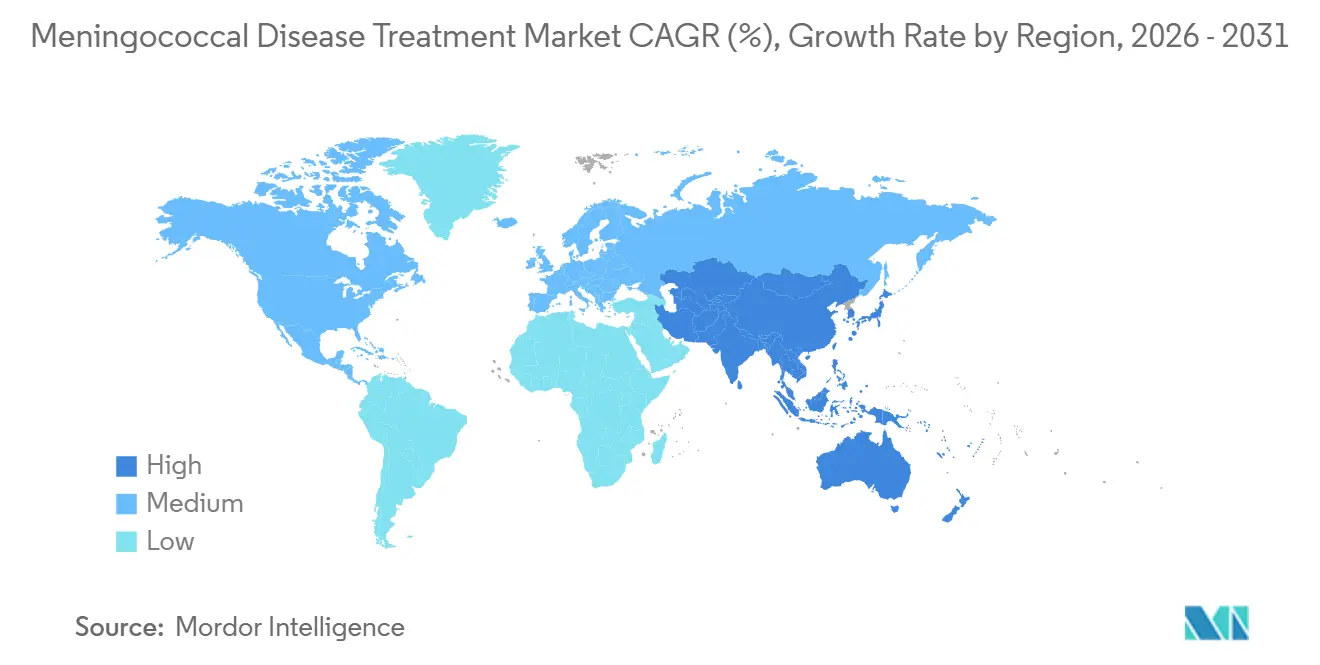
- 地域別では、北米が2025年の世界収益の39.72%を占め、アジア太平洋地域は2031年にかけてCAGR 9.94%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の髄膜炎菌感染症治療市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 迅速な経験的抗菌治療に対する需要の増大 | +1.2% | 世界全体、特にサハラ以南のアフリカ、南アジア、東南アジアで顕著 | 短期(2年以内) |
| 髄膜炎菌免疫プログラムの拡大 | +1.8% | 世界全体、アジア太平洋地域およびアフリカの髄膜炎帯諸国で最も強い | 中期(2~4年) |
| より広範な多価ワクチン接種範囲 | +1.5% | 北米および欧州、アジア太平洋地域および中東・アフリカへ拡大 | 中期(2~4年) |
| アウトブレイク対策と接触者予防の強化 | +0.8% | 中東・アフリカ、欧州、北米 | 短期(2年以内) |
| WHOによる2030年までの髄膜炎撲滅の実施 | +1.0% | 世界全体、26の高負担国を優先 | 長期(4年以上) |
| 化学予防における耐性に起因する薬剤切り替え | +0.7% | 北米、欧州、中国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
迅速な経験的抗菌治療に対する需要の増大
即時の抗菌治療は、高所得国の病院を超えた購買パターンを再形成しています。2025年4月、世界保健機関(WHO)は髄膜炎の診断、治療、ケアに関する初の世界的ガイドラインを発行し、第一次および第二次医療施設における疑い例の細菌性髄膜炎に対して、経験的静脈内セフトリアキソンまたはセフォタキシムを強く推奨しました。[1]世界保健機関、「WHOが髄膜炎の診断・治療・ケアに関する初のガイドラインを発表」、WHOニュースリリース、who.int。 これらのガイドラインは、以前は適切でない経験的レジメンに依存していたシステムに対して、一貫した治療基準を確立します。髄膜炎菌感染症治療市場は、静脈内抗生物質調達に関連した正式な抗生物質備蓄要件と緊急時対応予算から恩恵を受けています。サハラ以南のアフリカでは、地区施設が治療の遅延を減らすために高度な抗生物質在庫を維持するケースが増えており、地域の症例数の変動にもかかわらず、計画的な契約とより予測可能な需要を支援しています。
髄膜炎菌免疫プログラムの拡大
低・中所得国における国家免疫プログラムは、ワクチン需要の主要な源泉であり続けています。2025年4月、Gaviは23州で70人以上の死者を出した髄膜炎菌血清群CおよびWが関与するアウトブレイクへの対応として、100万回分以上のMen5CVをナイジェリアに送付しました。省庁間調整グループは2025年3月に追加の150万回分を承認しました。[2]Gavi、ワクチンアライアンス、「Gavi資金によるアウトブレイク対応のための髄膜炎菌ワクチンがナイジェリアに到着」、Gaviメディアルーム、gavi.org。 これらの取り組みは、アウトブレイク時の集中調達の規模を浮き彫りにし、事後対応型の購買から計画的な接種範囲への移行を支援しています。ニジェールは2025年にMen5CVを使用した初の全国予防的集団キャンペーンを完了し、アフリカ髄膜炎帯における集団防御を拡大しました。2025年のアジア太平洋地域のコンセンサスでは、多くの国が国家プログラムに髄膜炎菌ワクチンを含めていないことが判明し、2020年代後半にかけて、負担可能性と調達要件を条件として、持続的な公的調達の機会が生まれてます。
より広範な多価ワクチン接種範囲
多価ワクチンは、髄膜炎菌血清群に対する定期的な防御を拡大しています。米国食品医薬品局(FDA)は2025年2月に10歳から25歳の個人を対象としたGSKのPenmenvy(BexseroとMenveoの成分を組み合わせた1つの5価ワクチン)を承認しました。米国予防接種諮問委員会(ACIP)は2025年4月に、同一受診時にMenACWYとMenBの両方が適応となる場合の使用を推奨し、1回の臨床受診で複合的な防御を可能にしました。Sanofiは2025年5月に生後6週以上の乳児を対象としたMenQuadfiの米国承認を取得し、欧州委員会は2026年8月に同じ乳児適応を承認しました。生後2か月、3か月、4か月の定期受診時に6価ワクチンと併用することで、より早期の患者コホートへのアクセスが拡大し、国家入札における接種スケジールの適合性の重要性が高まっています。
WHOによる2030年までの髄膜炎撲滅の実施
WHOの「2030年までの髄膜炎撲滅」ロードマップは、予防、診断、ケアの強化のための政策的枠組みを提供しています。2025年2月、WHOは進捗を報告しましたが、中間マイルストーンが未達成であるこを指摘しました。このロードマップは、2030年までに髄膜炎の症例数を50%、死亡者数を70%削減することを目指しています。[3]世界保健機関、「2030年までの髄膜炎撲滅、世界ロードマップ」、WHO執行理事会文書、who.int。 国家計画が資金調達された調達とサービス提供プログラムに転換されると、髄膜炎菌感染症治療市場は恩恵を受けます。WHOは2026年7月にコペンハーゲンとカイロで地域ワークショップを開催して国家計画策定を加速させましたが、WHOとPAHOは加盟国の10%未満しか国家計画のコミットメントを達成していないと報告しました。ロードマップの完全実施により、2030年までに275万件の症例と92万件の死亡を回避でき、38億米ドルから100億米ドルの医療費節減が見込まれます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度にワクチン接種された市場における疾患発生率の低下 | -1.2% | 北米、西欧、オーストラリア | 長期(4年以上) |
| 短期治療と後発品への代替 | -0.9% | 世界全体、アジア太平洋地域および南米でより強い関連性 | 中期(2~4年) |
| 広域スペクトル使用を削減する抗菌薬適正使用支援 | -0.7% | 北米、欧州、オーストラリア | 中期(2~4年) |
| 経験的治療期間を短縮する診断確認の改善 | -0.5% | 北米、欧州、東アジア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高度にワクチン接種された市場における疾患発生率の低下
持続的なワクチン接種プログラムは、北米および西欧における急性疾患治療の需要を減少させる可能性があります。2024年から2025年にかけて、英国のMenACWYプログラムは直接的および集団免疫を通じて、血清群C、W、Yによる疾患を大幅に減少させました。MenBは同国の主要な残存疾患負担であり続けています。米国のサーベイランスでは、2023年に438件、2024年に477件の侵襲性髄膜炎菌感染症が記録されました。症例数の減少は、疾患発生率に直接関連する治療カテゴリー、特に抗生物質と支持療法の需要を制約します。より広範なワクチン接種範囲はワクチン販売を増加せますが、その後の治療収益を減少させる可能性があります。この影響は、感染後に投与される急性期ケア製品よりもワクチン製品の方が小さいです。抗菌薬適正使用支援プログラムと迅速な診断確認は、不必要な広域スペクトルおよび経験的治療をさらに制限します。
短期治療と後発品への代替
WHOの2025年ガイダンスは、髄膜炎菌感染症治療に対して7日間の静脈内セフトリアキソン投与を推奨しています。この短い治療期間は、エピソードあたりの抗生物質収益を制限します。セフトリアキソン、リファンピン、シプロフロキサシン、アジスロマイシンは特許が切れており、医療機関の購買者は競争入札を通じてこれらの製品を調達できます。Aurobindo、Cipla、Hikma、Sandoz、Lupinがこれらの供給契約を競っています。髄膜炎菌感染症治療市場は、後発品の治療および予防製品に対する価格設定の柔軟性が限られています。負担可能性の制約は、公的調達システムにおいて特に重要です。中国のコスト効果分析では、4価結合型ワクチンの価格が国家のコスト効果基準を満たすためには1回あたり12米ドルまで低下する必要があることが判明しました。プログラムの拡大は数量を増加させる一方で、製造業者のマージンを制約する可能性があります。[4]Michael Bröker他、「アジア太平洋地域における侵襲性髄膜炎菌感染症の負担軽減に関する共同コンセンサス」、Human Vaccines & Immunotherapeutics、pubmed.ncbi.nlm.nih.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:ワクチンが主導し、抗生物質需要は耐性に対応
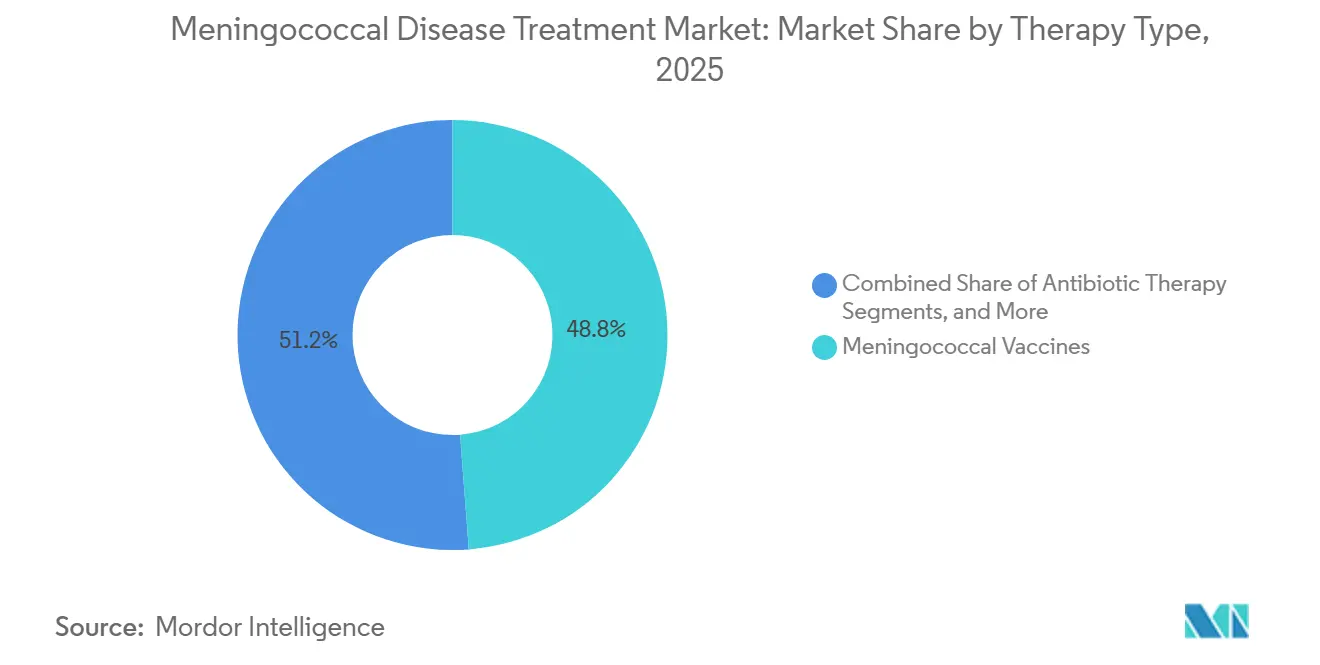
髄膜炎菌ワクチンは2025年の髄膜炎菌感染症治療市場シェアの48.79%を占め、確立された結合型および蛋白質サブユニットワクチンのポートフォリオによって支えられています。このカテゴリーには、MenACWY結合型ワクチン、MenBタンパク質ベースの製剤、およびGSKのPenmenvy等の5価MenABCWYプラットフォームが含まれます。複合的な接種範囲は、対象となる青少年および若年成人の接スケジュールを簡素化し、別々の製品を置き換えることで免疫接種受診あたりの価値を高めます。Serum Institute、Walvax、Sanofiは商業および公的調達チャネルを通じて供給を支援し、低所得国やGavi支援の展開全体で接種範囲を拡大しています。髄膜炎菌感染症治療産業は、ブランド品の採用とアクセス可能な公的供給に依存しています。
抗生物質療法は2026年から2031年にかけてCAGR 7.98%で成長すると予測されています。耐性パターンは、臨床プロトコルを代替的でより厳密に監視された治療オプションへと誘導しています。2024年に発行された米国疾病予防管理センター(CDC)のガイダンスは、文書化された耐性が認められる地域での濃厚接触者に対するシプロフロキサシンの代替薬として、リファンピン、セフトリアキソン、アジスロマイシンを推奨しました。この変化は臨床的監視を強化し、購入される薬剤の組み合わせを変える可能性があります。化学予防と支持療法は、デキサメタゾン使用に関するWHOガイダンスの下で、アウトブレイク対応、接触者管理、および病院需要において引き続き重要で。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


投与経路別:静脈内ケアが主導し、経口予防が拡大
静脈内投与は2025年の髄膜炎菌感染症治療市場規模の51.34%を占めました。WHOは、流行期および非流行期の両方において細菌性髄膜炎が疑われる場合に、経験的静脈内セフトリアキソンまたはセフォタキシムを強く推奨しています。静脈内投与は、集中治療管理に不可欠なデキサメタゾン、輸液蘇生、および血管作動薬も支援します。筋肉内投与は、特に現場での接種や単回投与セフトリアキソン予防において、ワクチンおよび単回投与に引き続き関連性があります。髄膜炎菌感染症治療市場は、静脈内与において強固な急性期ケアの基盤を維持しています。
経口投与は2026年から2031年にかけてCAGR 9.44%で拡大すると予測されています。成長は、シプロフロキサシン耐性が認められる地域における接触者予防の実践の変化を反映しています。CDCのガイダンスは、耐性が地域症例の20%を超える場合の代替薬として、経口リファンピンとアジスロマイシンを特定しました。これにより、予防が外来の公衆衛生チャネルへとシフトし、アウトブレイク時の迅速な接触者管理が簡素化される可能性があります。スペインは2026年にST-3587においてペニシリンとシプロフロキサシンへの二重耐性を報告し、米国以外での耐性の関連性を強調しました。
疾患発現形態別:髄膜炎が主導し、敗血症の認識が高まる
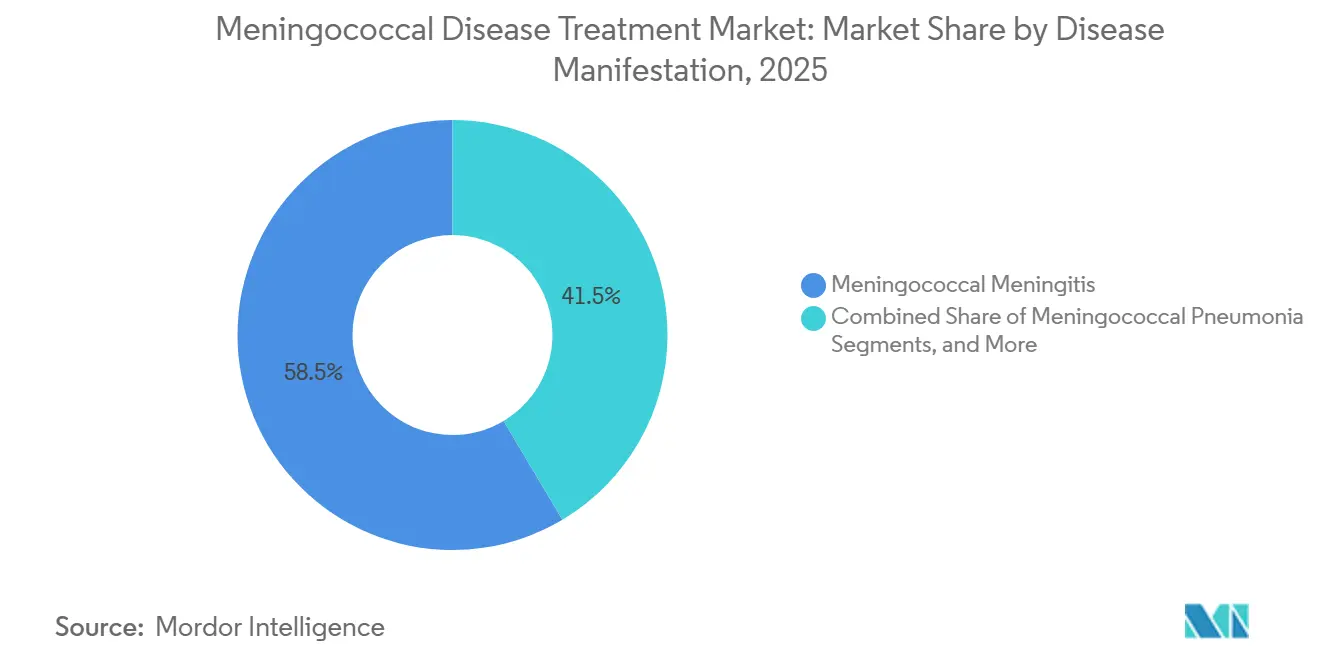
髄膜炎菌性髄膜炎は2025年の髄膜炎菌感染症治療市場規模の58.54%を占めました。発熱、項部硬直、羞明が臨床評価を導く侵襲性髄膜炎菌感染症の最も認識された発現形態であり続けています。診断および治療プロトコルはしばしばこの発現形態を中心に構成されています。髄膜炎菌性肺炎、関節炎、頭蓋炎は、相対的な臨床的希少性のために収益プールが小さくなっています。髄膜炎菌感染症治療市場は、確立された髄膜炎ケアパスウェイによって支えられています。
髄膜炎菌血症および髄膜炎菌性敗血症は2026年から2031年にかけてCAGR 10.55%で成長すると予測されています。診断捕捉の改善により、以前は一般的な敗血症としてコード化されていた症例が髄膜炎菌の報告に組み込まれています。WHOの2025年管理フレームワークは髄膜炎と敗血症性侵襲性疾患をカバーし、より一貫した臨床的識別と文書化を支援しています。2025年の報告書は、セフォタキシム耐性配列型4821によって引き起こされた中国での劇症型疾患を記述しました。敗血症性疾患は急速に悪化し、集中治療、複数の支持療法、および厳密な監視を必要とする場合があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
患者年齢層別:青少年が主導し、乳児の接種範囲が拡大
青少年および若年成人は2025年の収益の31.67%を占め、最大の患者年齢層シェアを示しました。この位置は、米国における11歳から12歳でのMenACWY定期接種および16歳でのブースター接種と一致しています。MenBワクチン接種は、共有臨床意思決定を通じて16歳から23歳の個人にも検討されています。大学生は、大学に通わない同年齢の仲間と比較して1.6倍から3.1倍高い疾患率が記録されています。英国では、15歳から24歳の人々が2024年から2025年のMenB疾患の30%を占め、人口の12%を占めています。
新生児および乳児は2026年から2031年にかけてCAGR 8.25%で成長すると予測されています。SanofiのMenQuadfiは2025年5月に生後6週から23か月の乳児を対象としたFDA承認を取得しました。欧州委員会は2026年8月にEUの生後6週からの乳児適応を承認しました。これの決定は、生後2か月、3か月、4か月の定期小児科受診とワクチンを一致させます。この製品はDTaP-IPV-HepB-Hibワクチンと同時投与が可能であり、スケジュールの適合性が国家入札競争の中心となっています。
エンドユーザー別:病院が主導し、公衆衛生センターが台頭
病院およびクリニックは2025年のエンドユーザー支出の52.22%を占めました。侵襲性髄膜炎菌感染症は、重症の場合に資源集約的な急性期ケアを必要とします。適切な治療を行っても症例致死率は10%から15%であり、生存者の最大20%が永続的な後遺症を経験する可能性があります。救急・外傷センターおよび集中治療室は、経験的静脈内抗生物質、コルチコステロイド、昇圧剤、輸液蘇生を使用して重症の敗血症性症例を管理します。髄膜炎菌感染症治療市場は、急性エピソードにおいて病院中心であり続けています。
公衆衛生・ワクチン接種センターは2026年から2031年にかけてCAGR 8.65%で成長すると予測されています。アジア太平洋地域、アフリカ、ラテンアメリカの国家プログラムは、地域配布能力を拡大しています。Gaviの2025年ナイジェリア展開では、保健省を通じて100万回分以上のMen5CVが送付されました。WHOは、一次および二次保健センターをワクチンキャンペーンと接触者予防の提供拠点として特定しています。このモデルは支出を地域インフラへとシフトさせ、より広範な予防接種範囲と迅速なアウトブレイク対応を支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の髄膜炎菌感染症治療市場シェアの39.72%を占め、高いワクチン価格と確立された青少年免疫システムによって牽引されました。ACIPの2025年における、両成分が適応となる場合の5価MenABCWYの使用推奨は、複合ワクチン接種受診を支援し、16歳から23歳の個人向けの高価値ブランドワクチンへの支出を増加させる可能性があります。シプロフロキサシン耐性血清群Y株は、米国の特定の調査地域で症例の50%を超えました。CDCのガイダンスは、耐性が検出された場合に代替予防薬を推奨しており、リファンピン、アジスロマイシン、筋肉内セフトリアキソンの需要を増加させています。地域市場は高価値ワクチンの活用と標的を絞った抗生物質調達を反映しています。
欧州は成熟した免疫環境と効果的なアウトブレイク管理能力を有しています。2026年3月、イングランド南東部で21件の確認されたMenB症例のクラスターが発生し、13,000回分以上の化学予防投与と11,000回分のMenBワクチン接種が実施されました。Sanofiの2026年8月の乳児承認も、欧州の国家免疫入札における競争を激化させています。アジア太平洋地域は2026年から2031年にかけてCAGR 9.94%で成長すると予測されており、多くの国が髄膜炎菌プログラムの組み込みにおいてギャップを抱え続けています。中国では、2026年の湖北省における血清群Yのアトブレイクが青少年の免疫ギャップと関連付けられ、接種スケジュールが限られた血清群の接種範囲を超えて拡大するにつれて市場拡大を支援しています。
中国の国家医療製品局(NMPA)は2026年2月にMenhyciaの対象年齢範囲を生後3か月から6歳に拡大することを承認し、就学前の子供に対する多価結合型接種範囲の国内ギャップに対処しました。インドは、普遍的な定期免疫接種ではなくハイリスクグループに対してSerum InstituteのMenFiveと輸入4価結合型ワクチンを使用しており、2025年のアジア太平洋地域のコンセンサスはこのようなプログラムのギャップを地域の疾患管理の障壁として特定しました。中東・アフリカおよび南米は政策決定に対して高い感受性を維持しています。GaviのMenFive展開は、アフリカ髄膜炎帯における1価MenA防御から血清群C、W、Xへの接種範囲への移行を支援しており、ニジェールの予防キャンペーンは他国のモデルを提供しています。GCC諸国はハッジとウムラのワクチン接種要件を通じてMenACWY需要を維持しており、2025年の報告書は英国における血清群W疾患の増加を巡礼旅行と連付けました。

競合環境
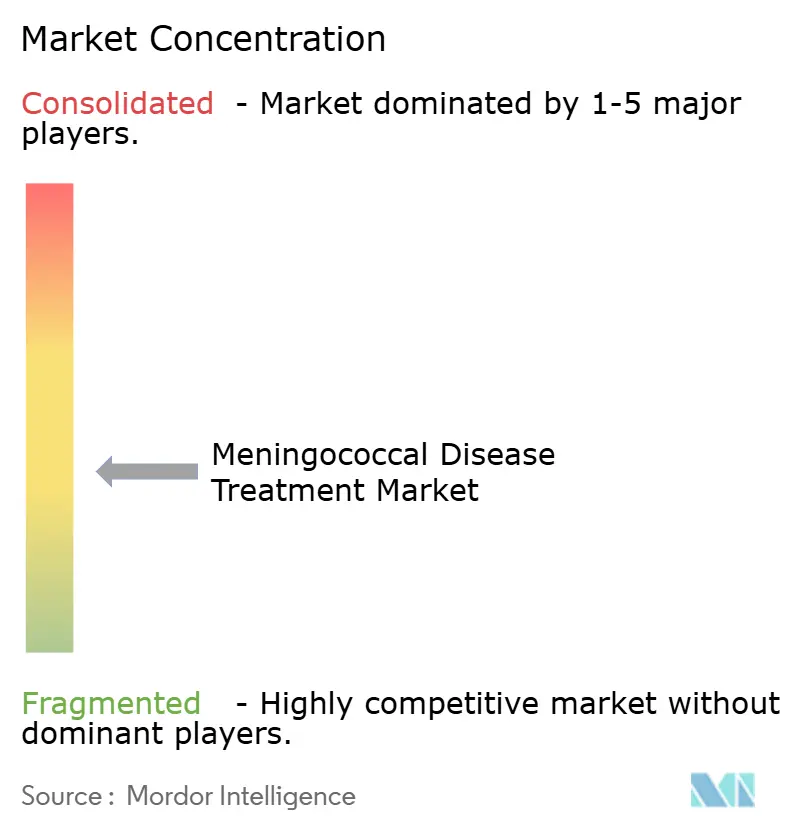
髄膜炎菌感染症治療市場は、ブランドワクチンセグメントにおいてGSK、Pfizer、Sanofiが主導する中程度の集中度を示しています。抗生物質および化学予防セグメントはより分散しており、Aurobindo、Cipla、Hikma、Lupin、Sandoz、Zydusが価格主導の機関入札を通じて競合しています。GSKは2025年2月に10歳から25歳を対象としたPenmenvy承認により市場での地位を拡大しました。PenmenVyはMenBとMenACWYの成分を1つの5価製品に組み合わせ、定期スケジュールとの整合性を保ちながら青少年の複合免疫接種受診を支援します。
Pfizerは、Penbraya(対象となる青少年患者への複合防御においてGSKとの競争が中心)を通じて5価製品の地位を維持しています。Sanofiは、MenQuadfiの乳児適応拡大を通じて差別化戦略を追求しています。FDAは2025年5月に生後6週からの使用を承認し、欧州委員会は2026年8月にEUでの生後6週からの使用を承認しました。これらの承認は、年齢適応、血清群接種範囲、供給信頼性、規制整合性が重要な国家乳児スケジュール入札においてMenQuadfiを位置付けます。
Serum InstituteのMenFiveは、手頃な価格の多価防御を通じてGavi支援の調達とアフリカ髄膜炎帯プログラムを支援しています。CanSino BiologicsとWalvaxは年齢適応の拡大を通じて国内4価接種範囲を拡大しており、Zhifei Lvzhuは中国における国内外製品の下流流通を支援しています。中国とスペインにおける耐性シグナルは、効果的な代替注射用抗生物質の必要性を生み出しています。Eugia Pharma SpecialitiesとFresenius Kabiは、この要件に関連する無菌注射製造能力を有しています。
髄膜炎菌感染症治療産業のリーダー企業
Walvax Biotechnology Co., Ltd.
Pfizer Inc.
Serum Institute of India Private Limited
GSK plc
Sanofi
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:欧州委員会がSanofiのMenQuadfiをEUの生後6週以上の乳児に承認し、6価ワクチンとの2+1スケジュールを可能にし、国家乳児ワクチン入札における競争を強化しました。
- 2026年3月:イングランド南東部でのMenBクラスターにより21件の確認された侵襲性髄膜炎菌感染症と2件の死亡が発生し、対応として13,000回分以上の化学予防投与と11,000回分のMenBワクチン接種が実施されました。
- 2026年2月:中国のNMPAがMenhyciaの年齢適応を生後3~47か月から生後3か月~6歳に拡大し、侵襲性髄膜炎菌感染症の発生率上昇の中で年長の小児に対する多価結合型接種範囲を支援しました。
- 2025年5月:FDAがMenQuadfiを生後6週から23か月の乳児に承認し、標準的な小児科受診時の定期乳幼児ワクチンとの同時投与を可能にしました。


世界の髄膜炎菌感染症治療市場レポートの範囲
レポートの範囲とし、髄膜炎菌感染症は、Neisseria meningitidisによって引き起こされる重篤で生命を脅かす細菌感染症であり、脳と脊髄を覆う保護膜の炎症(髄膜炎)または危険な血流感染(敗血症/髄膜炎菌血症)を引き起こします。
髄膜炎菌感染症治療市場は、治療タイプ、投与経路、疾患発現形態、患者年齢層、エンドユーザー、地域によって区分されています。治療タイプ別では、市場は抗生物質療法、化学予防、補助的・支持的ケア、髄膜炎菌ワクチンを含みます。髄膜炎菌ワクチンセグメントには、MenACWYワクチン、MenBワクチン、MenABCWYワクチン、MenAワクチン、MenACワクチンが含まれます。投与経路別では、市場は静脈内投与、筋肉内投与、経口投与、皮下投与に区分されています。疾患発現形態別では、市場は髄膜炎菌性髄膜炎、髄膜炎菌血症および髄膜炎菌性敗血症、髄膜炎菌性肺炎、髄膜炎菌性関節炎、髄膜炎菌性喉頭蓋炎、その他の侵襲性髄膜炎菌感染症発現形態に分類されています。患者年齢層別では、市場は新生児・乳児、小児、青少年・若年成人、成人、高齢者に区分されています。エンドユーザー別で、市場は病院・クリニック、救急・外傷センター、集中治療室、公衆衛生・ワクチン接種センター、その他に区分されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
| 抗生物質療法 | |
| 化学予防 | |
| 補助的・支持的ケア | |
| 髄膜炎菌ワクチン | MenACWYワクチン |
| MenBワクチン | |
| MenABCWYワクチン | |
| MenAワクチン | |
| MenACワクチン |
| 静脈内投与 |
| 筋肉内投与 |
| 経口投与 |
| 皮下投与 |
| 髄膜炎菌性髄膜炎 |
| 髄膜炎菌血症および髄膜炎菌性敗血症 |
| 髄膜炎菌性肺炎 |
| 髄膜炎菌性関節炎 |
| 髄膜炎菌性喉頭蓋炎 |
| その他の侵襲性髄膜炎菌感染症発現形態 |
| 新生児・乳児 |
| 小児 |
| 青少年・若年成人 |
| 成人 |
| 高齢者 |
| 病院・クリニック |
| 救急・外傷センター |
| 集中治療室 |
| 公衆衛生・ワクチン接種センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 抗生物質療法 | |
| 化学予防 | ||
| 補助的・支持的ケア | ||
| 髄膜炎菌ワクチン | MenACWYワクチン | |
| MenBワクチン | ||
| MenABCWYワクチン | ||
| MenAワクチン | ||
| MenACワクチン | ||
| 投与経路別 | 静脈内投与 | |
| 筋肉内投与 | ||
| 経口投与 | ||
| 皮下投与 | ||
| 疾患発現形態別 | 髄膜炎菌性髄膜炎 | |
| 髄膜炎菌血症および髄膜炎菌性敗血症 | ||
| 髄膜炎菌性肺炎 | ||
| 髄膜炎菌性関節炎 | ||
| 髄膜炎菌性喉頭蓋炎 | ||
| その他の侵襲性髄膜炎菌感染症発現形態 | ||
| 患者年齢層別 | 新生児・乳児 | |
| 小児 | ||
| 青少年・若年成人 | ||
| 成人 | ||
| 高齢者 | ||
| エンドユーザー別 | 病院・クリニック | |
| 救急・外傷センター | ||
| 集中治療室 | ||
| 公衆衛生・ワクチン接種センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レートで回答される主要な質問
髄膜炎菌感染症治療市場の2026年の価値はいくらですか?
2026年の価値は68.1億米ドルであり、CAGR 7.45%で2031年までに97.6億米ドルに達すると予測されてます。
どの治療タイプが髄膜炎菌感染症治療収益を主導していますか?
髄膜炎菌ワクチンが2025年に48.79%のシェアで治療タイプ収益を主導しました。
髄膜炎菌治療において最も急速に成長している投与経路はどれですか?
経口投与は接触者予防プロトコルの変化に支えられ、2026年から2031年にかけてCAGR 9.44%で成長すると予測されています。
5価髄膜炎菌ワクチンはなぜ重要ですか?
複数の血清群に対する防御を1つの製品に組み合わせ、対象患者の別々のワクチン接種受診を削減できます。
2031年にかけて最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は未充足の免疫プログラムニーズに支えられ、2026年から2031年にかけてCAGR 9.94%で成長すると予測されています。
最も急速に拡大しているエンドユーザー設定はどれですか?
公衆衛生・ワクチン接種センターは、国家免疫プログラムの拡大に伴い、2031年にかけてCAGR 8.65%で拡大すると予測されています。
最終更新日:



