
Taille et part du marché du traitement de la méningococcie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.81 Milliards de dollars |
| Taille du Marché (2031) | 9.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
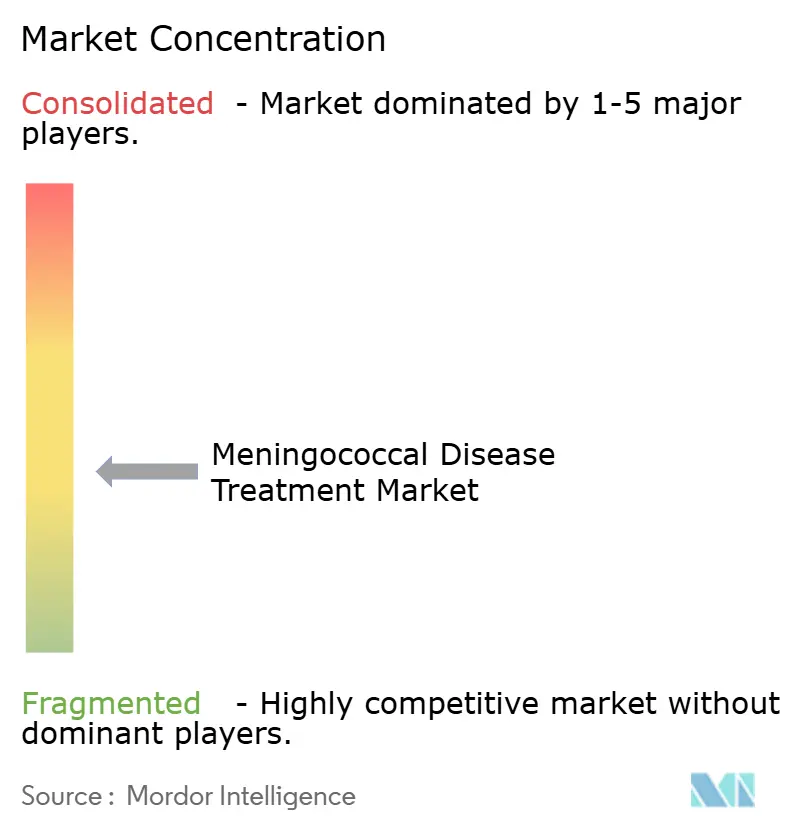
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la méningococcie par Mordor Intelligence
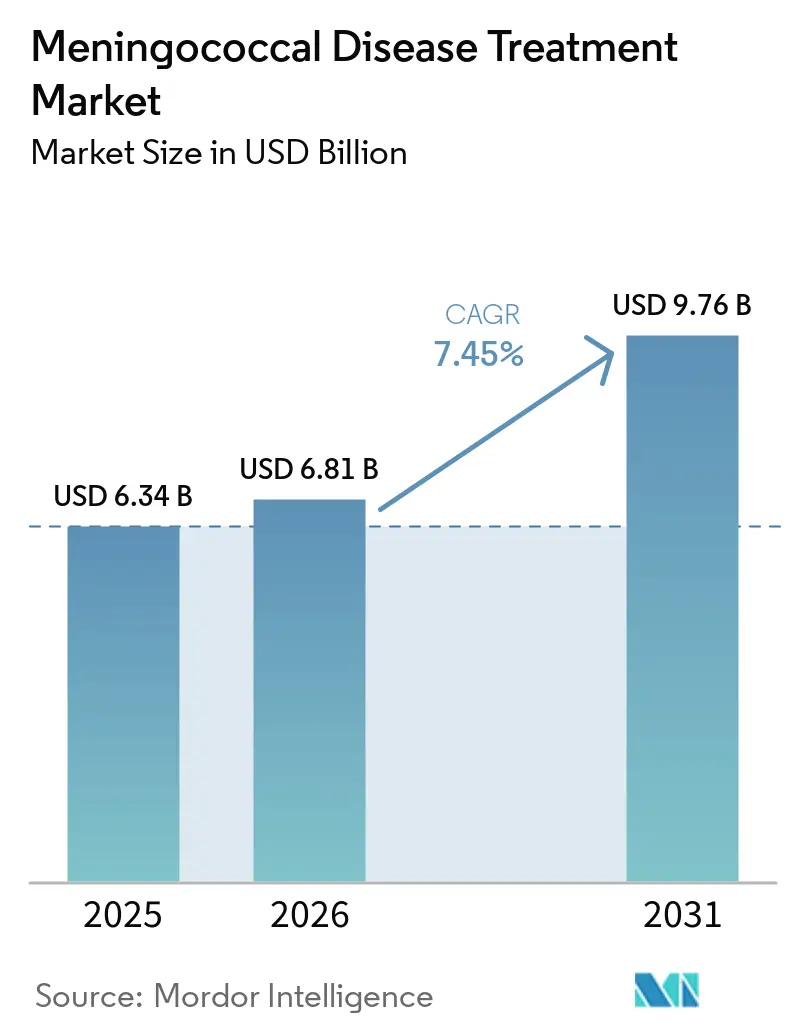
La taille du marché du traitement de la méningococcie était évaluée à 6,34 milliards USD en 2025 et devrait croître de 6,81 milliards USD en 2026 pour atteindre 9,76 milliards USD d'ici 2031, à un CAGR de 7,45 % pendant la période de prévision (2026-2031).
Le marché du traitement de la méningococcie est soutenu par l'élargissement de la couverture vaccinale et le regain d'intérêt pour la méningococcie invasive à la suite de la pandémie. Les nouveaux vaccins pentavalents peuvent réduire le nombre de visites de vaccination tout en élargissant la protection contre plusieurs sérogroupes. Les recommandations de l'OMS ont renforcé le rôle du traitement intraveineux empirique dans les établissements de santé. Ces facteurs soutiennent la demande de vaccins, les achats d'antibiotiques et les réseaux de distribution de santé publique ; cependant, une couverture vaccinale élevée, la concurrence des génériques et la gestion des antimicrobiens peuvent limiter la croissance des revenus dans les établissements de soins établis.
Points clés du rapport
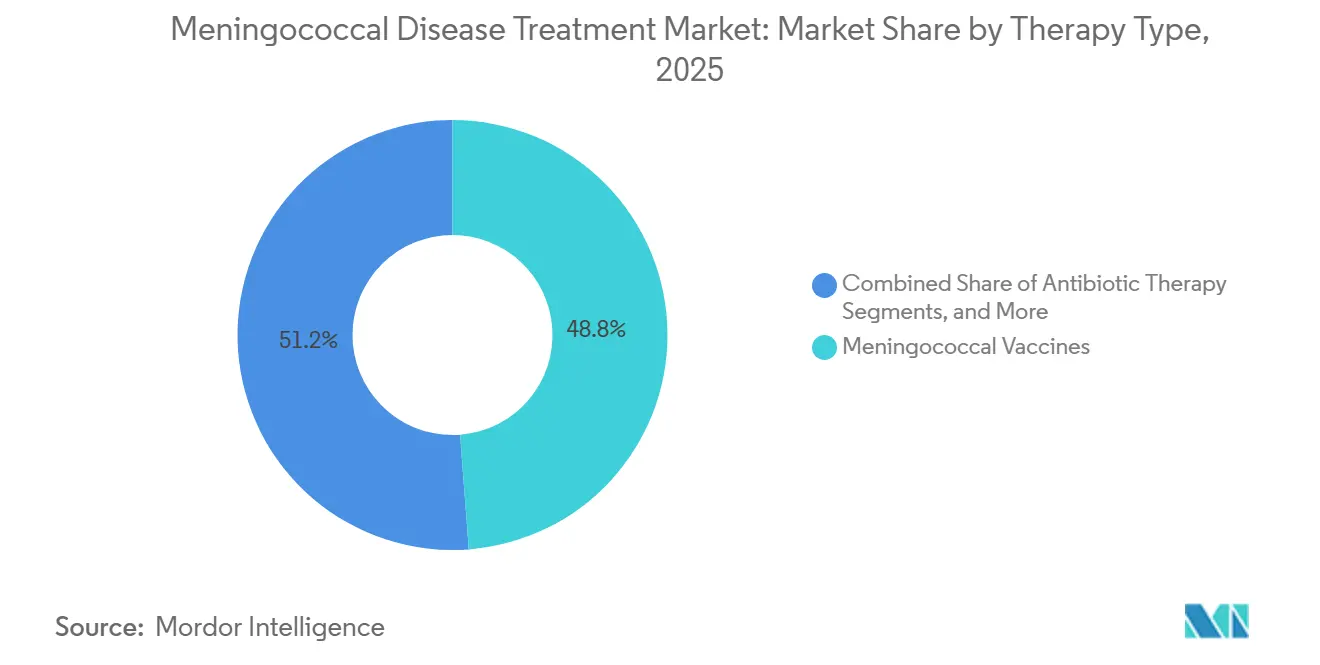
- Par type de thérapie, les vaccins contre la méningococcie détenaient 48,79 % de la part du marché du traitement de la méningococcie en 2025, tandis que l'antibiothérapie devrait croître à un CAGR de 7,98 % jusqu'en 2031.
- Par voie d'administration, l'administration intraveineuse représentait 51,34 % de la taille du marché du traitement de la méningococcie en 2025, tandis que l'administration orale devrait se développer à un CAGR de 9,44 % jusqu'en 2031.
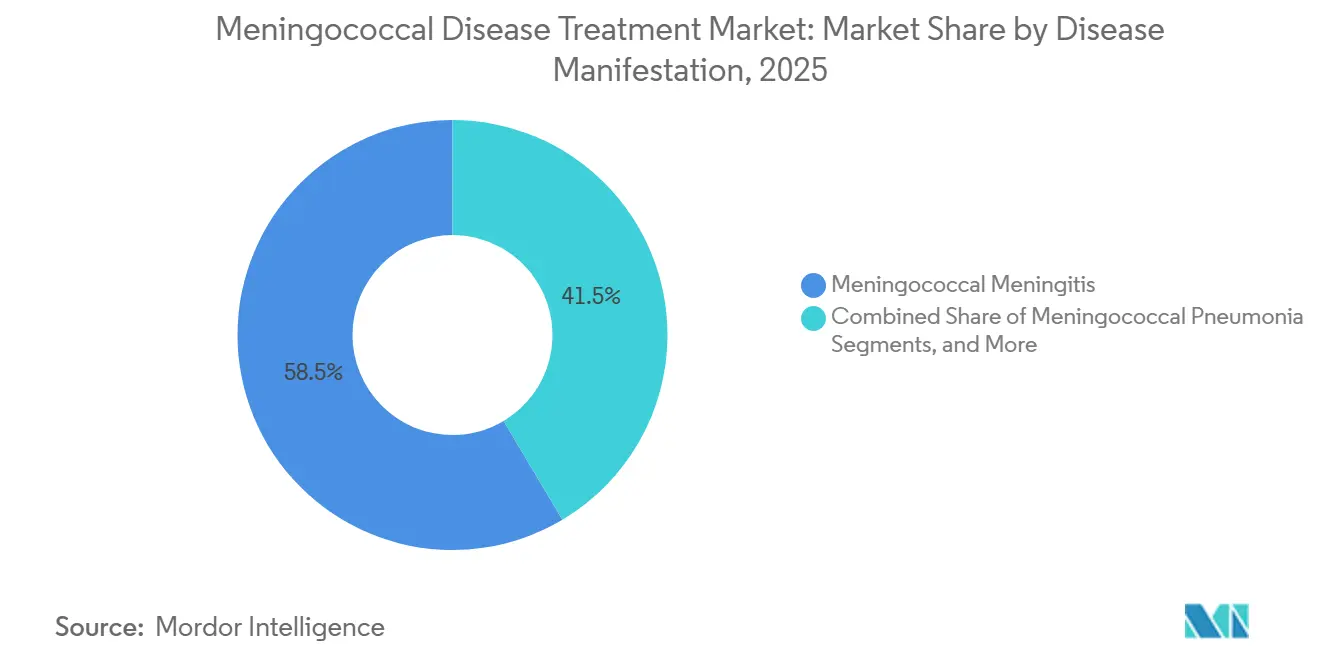
- Par manifestation de la maladie, la méningite à méningocoque détenait 58,54 % des revenus en 2025, tandis que la méningococcémie et le sepsis à méningocoque devraient croître à un CAGR de 10,55 % jusqu'en 2031.
- Par groupe d'âge des patients, les adolescents et les jeunes adultes représentaient 31,67 % des revenus en 2025, tandis que les nouveau-nés et les nourrissons devraient se développer à un CAGR de 8,25 % jusqu'en 2031.
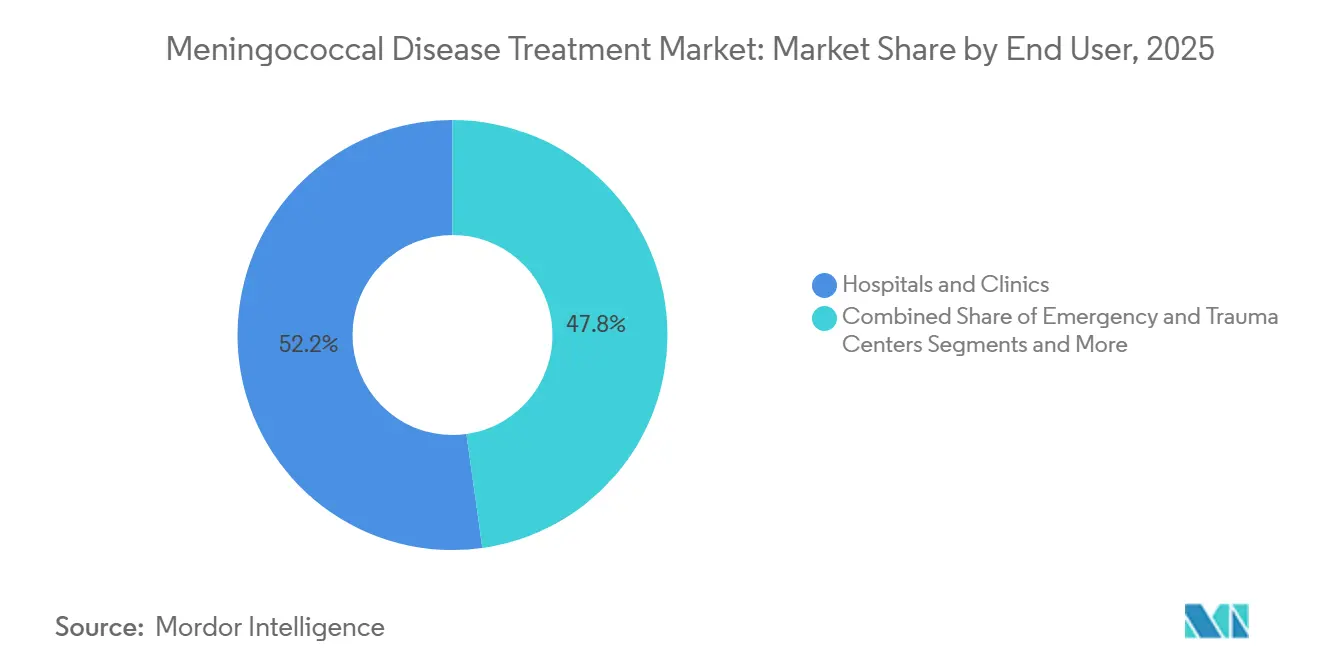
- Par utilisateur final, les hôpitaux et les cliniques détenaient 52,22 % des revenus en 2025, tandis que les centres de santé publique et de vaccination devraient croître à un CAGR de 8,65 % jusqu'en 2031.
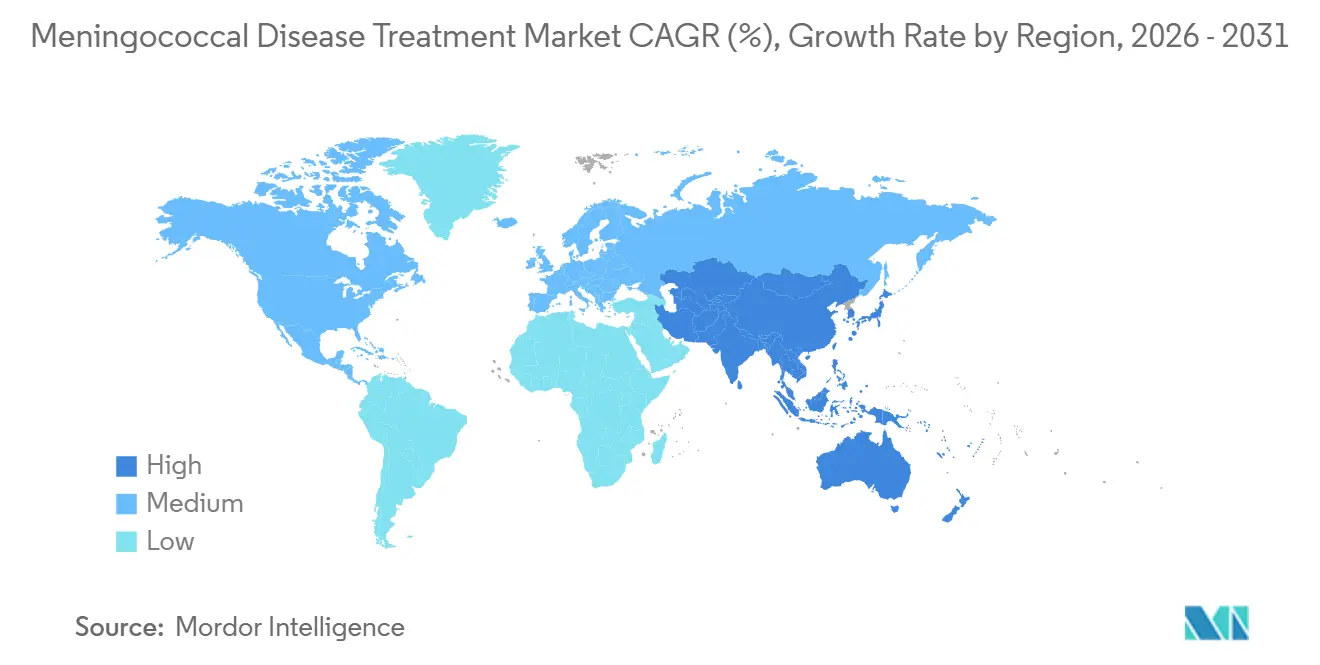
- Par géographie, l'Amérique du Nord détenait 39,72 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du traitement de la méningococcie
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande croissante de traitement antimicrobien empirique rapide | +1.2% | Mondial, avec une pertinence aiguë en Afrique subsaharienne, en Asie du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Expansion des programmes de vaccination contre la méningococcie | +1.8% | Mondial, plus fort dans les pays de la ceinture de méningite d'Asie-Pacifique et d'Afrique | Moyen terme (2-4 ans) |
| Couverture vaccinale multivalente plus large | +1.5% | Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Préparation croissante aux épidémies et prophylaxie des contacts | +0.8% | Moyen-Orient et Afrique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Mise en œuvre de l'initiative de l'OMS pour vaincre la méningite d'ici 2030 | +1.0% | Mondial, priorité accordée à 26 pays à forte charge de morbidité | Long terme (≥ 4 ans) |
| Changement de chimioprophylaxie lié à la résistance | +0.7% | Amérique du Nord, Europe et Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de traitement antimicrobien empirique rapide
Le traitement antimicrobien immédiat remodèle les schémas d'achat au-delà des hôpitaux à revenus élevés. En avril 2025, l'OMS a publié ses premières recommandations mondiales pour le diagnostic, le traitement et la prise en charge de la méningite, recommandant fortement la ceftriaxone ou le céfotaxime intraveineux empirique pour la méningite bactérienne suspectée dans les établissements de santé de premier et de deuxième niveau.[1]Organisation mondiale de la Santé, « L'OMS publie ses premières recommandations sur le diagnostic, le traitement et la prise en charge de la méningite », Communiqué de presse de l'OMS, who.int. Ces recommandations établissent une norme de traitement cohérente pour les systèmes qui s'appuyaient auparavant sur des schémas empiriques moins adaptés. Le marché du traitement de la méningococcie bénéficie d'exigences formelles de stockage d'antibiotiques et de budgets de préparation aux urgences liés aux achats d'antibiotiques intraveineux. En Afrique subsaharienne, les établissements de district maintiennent de plus en plus des stocks d'antibiotiques avancés pour réduire les délais de traitement, soutenant des contrats planifiés et une demande plus prévisible malgré les variations du nombre de cas locaux.
Expansion des programmes de vaccination contre la méningococcie
Les programmes nationaux de vaccination dans les pays à faible revenu et à revenu intermédiaire restent une source clé de demande de vaccins. En avril 2025, Gavi a envoyé plus de 1 million de doses de Men5CV au Nigeria en réponse à une épidémie impliquant les sérogroupes C et W de la méningococcie, qui a causé plus de 70 décès dans 23 États ; le Groupe de coordination interagences a approuvé 1,5 million de doses supplémentaires en mars 2025.[2]Gavi, l'Alliance du Vaccin, « Les vaccins contre la méningococcie financés par Gavi arrivent au Nigeria pour aider à la réponse à l'épidémie », Salle de presse de Gavi, gavi.org. Ces actions mettent en évidence l'ampleur des achats coordonnés centralement lors des épidémies et soutiennent le passage des achats réactifs à une couverture planifiée. Le Niger a achevé sa première campagne préventive de masse à l'échelle nationale utilisant le Men5CV en 2025, élargissant la protection de la population dans la ceinture africaine de méningite. Un consensus Asie-Pacifique de 2025 a révélé que de nombreux pays n'avaient pas inclus les vaccins contre la méningococcie dans leurs programmes nationaux, créant des opportunités d'achats publics soutenus jusqu'à la fin des années 2020, sous réserve d'accessibilité financière et d'exigences d'approvisionnement.
Couverture vaccinale multivalente plus large
Les vaccins multivalents élargissent la protection de routine contre les sérogroupes de la méningococcie. La FDA a approuvé le Penmenvy de GSK en février 2025 pour les personnes âgées de 10 à 25 ans ; le vaccin combine les composants de Bexsero et de Menveo en un seul vaccin pentavalent. Le Comité consultatif sur les pratiques d'immunisation (ACIP) a recommandé son utilisation en avril 2025 lorsque le MenACWY et le MenB sont tous deux indiqués lors de la même visite, permettant une protection combinée en une seule consultation clinique. Sanofi a reçu l'approbation américaine pour MenQuadfi chez les nourrissons âgés de 6 semaines et plus en mai 2025, tandis que la Commission européenne a approuvé la même indication pour les nourrissons en août 2026. Son utilisation conjointement avec les vaccins hexavalents de routine aux visites de 2 mois, 3 mois et 4 mois élargit l'accès aux cohortes de patients plus jeunes et accroît l'importance de la compatibilité des calendriers dans les appels d'offres nationaux.
Mise en œuvre de l'initiative de l'OMS pour vaincre la méningite d'ici 2030
La feuille de route de l'OMS « Vaincre la méningite d'ici 2030 » fournit un cadre politique pour renforcer la prévention, le diagnostic et les soins. En février 2025, l'OMS a fait état de progrès mais a noté que les jalons à mi-parcours restaient incomplets ; la feuille de route vise à réduire les cas de méningite de 50 % et les décès de 70 % d'ici 2030.[3]Organisation mondiale de la Santé, « Vaincre la méningite d'ici 2030, Feuille de route mondiale », Document du Conseil exécutif de l'OMS, who.int. Le marché du traitement de la méningococcie bénéficie lorsque les plans nationaux se traduisent par des programmes d'approvisionnement financés et de prestation de services. L'OMS a organisé des ateliers régionaux à Copenhague et au Caire en juillet 2026 pour accélérer l'élaboration des plans nationaux, tandis que l'OMS et l'OPS ont signalé que moins de 10 % des États membres avaient respecté l'engagement relatif aux plans nationaux. La mise en œuvre complète de la feuille de route pourrait éviter 2,75 millions de cas et 920 000 décès d'ici 2030 et générer des économies de soins de santé de 3,8 milliards USD à 10,0 milliards USD.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Diminution de l'incidence de la maladie dans les marchés fortement vaccinés | -1.2% | Amérique du Nord, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Courte durée de traitement et substitution par des génériques | -0.9% | Mondial, avec une pertinence plus forte en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Gestion des antimicrobiens réduisant l'utilisation à large spectre | -0.7% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Amélioration de la confirmation diagnostique réduisant la durée du traitement empirique | -0.5% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Diminution de l'incidence de la maladie dans les marchés fortement vaccinés
Des programmes de vaccination soutenus peuvent réduire la demande de traitement des maladies aiguës en Amérique du Nord et en Europe occidentale. Entre 2024 et 2025, le programme MenACWY d'Angleterre avait considérablement réduit la maladie causée par les sérogroupes C, W et Y grâce à une protection directe et collective. Le MenB restait la principale charge résiduelle de morbidité dans le pays. La surveillance américaine a enregistré 438 cas de méningococcie invasive en 2023 et 477 cas en 2024. Des volumes de cas plus faibles limitent la demande d'antibiotiques et de soins de soutien, en particulier dans les catégories de traitement directement liées à l'incidence de la maladie. Une couverture vaccinale plus large augmente les ventes de vaccins mais peut réduire les revenus de traitement ultérieurs. Cet impact est moindre pour les produits vaccinaux que pour les produits de soins aigus administrés après l'infection. Les programmes de gestion des antimicrobiens et la confirmation diagnostique plus rapide limitent davantage les traitements empiriques et à large spectre inutiles.
Courte durée de traitement et substitution par des génériques
Les recommandations de l'OMS de 2025 préconisent une cure de 7 jours de ceftriaxone intraveineuse pour le traitement de la méningococcie. Cette courte durée de traitement limite les revenus des antibiotiques par épisode. La ceftriaxone, la rifampicine, la ciprofloxacine et l'azithromycine sont hors brevet, permettant aux acheteurs institutionnels de se procurer ces produits par le biais d'appels d'offres compétitifs. Aurobindo, Cipla, Hikma, Sandoz et Lupin se disputent ces contrats d'approvisionnement. Le marché du traitement de la méningococcie dispose d'une flexibilité tarifaire limitée pour les produits génériques de traitement et de prophylaxie. Les contraintes d'accessibilité financière sont particulièrement significatives dans les systèmes d'approvisionnement public. Une analyse coût-efficacité chinoise a révélé que les prix des vaccins conjugués quadrivalents devraient baisser à 12 USD par dose pour satisfaire aux seuils nationaux de coût-efficacité. L'expansion des programmes peut augmenter les volumes tout en contraignant les marges des fabricants.[4]Michael Bröker et al., « Consensus conjoint sur la réduction du fardeau de la méningococcie invasive dans la région Asie-Pacifique », Human Vaccines & Immunotherapeutics, pubmed.ncbi.nlm.nih.gov.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie : les vaccins en tête tandis que la demande d'antibiotiques répond à la résistance
Les vaccins contre la méningococcie détenaient 48,79 % de la part du marché du traitement de la méningococcie en 2025, soutenus par des portefeuilles établis de vaccins conjugués et à sous-unités protéiques. La catégorie comprend les conjugués MenACWY, les formulations à base de protéines MenB et les plateformes pentavalentes MenABCWY telles que le Penmenvy de GSK. La protection combinée simplifie les calendriers de vaccination pour les adolescents et les jeunes adultes éligibles tout en augmentant la valeur par visite de vaccination en remplaçant des produits séparés. Serum Institute, Walvax et Sanofi soutiennent l'approvisionnement par des canaux d'approvisionnement commerciaux et publics, étendant la couverture aux pays à faible revenu et aux déploiements soutenus par Gavi. Le secteur du traitement de la méningococcie dépend de l'adoption des produits de marque et d'un approvisionnement public accessible.
L'antibiothérapie devrait croître à un CAGR de 7,98 % de 2026 à 2031. Les schmas de résistance orientent les protocoles cliniques vers des options de traitement alternatives et plus étroitement surveillées. Les recommandations du CDC publiées en 2024 conseillaient des alternatives à la ciprofloxacine pour les contacts étroits dans les zones présentant une résistance documentée, notamment la rifampicine, la ceftriaxone et l'azithromycine. Ce changement peut accroître la surveillance clinique et modifier la composition des agents achetés. La chimioprophylaxie et les soins de soutien restent importants pour la réponse aux épidémies, la gestion des contacts et la demande hospitalière conformément aux recommandations de l'OMS sur l'utilisation de la dexaméthasone.


Par voie d'administration : les soins intraveineux en tête tandis que la prophylaxie orale se développe
L'administration intraveineuse détenait 51,34 % de la taille du marché du traitement de la méningococcie en 2025. L'OMS recommande fortement la ceftriaxone ou le céfotaxime intraveineux empirique lorsqu'une méningite bactérienne est suspectée dans des contextes épidémiques et non épidémiques. L'administration intraveineuse soutient également la dexaméthasone, la réanimation liquidienne et les agents vasoactifs, qui sont essentiels dans la prise en charge en soins intensifs. L'administration intramusculaire reste pertinente pour les vaccins et la prophylaxie par dose unique de ceftriaxone, en particulier dans les contextes de terrain. Le marché du traitement de la méningococcie conserve une base solide de soins aigus dans l'administration intraveineuse.
L'administration orale devrait se développer à un CAGR de 9,44 % de 2026 à 2031. La croissance reflète les changements dans les pratiques de prophylaxie des contacts dans les zones présentant une résistance à la ciprofloxacine. Les recommandations du CDC ont identifié la rifampicine orale et l'azithromycine comme alternatives lorsque la résistance dépassait 20 % des cas locaux. Cela peut orienter la prophylaxie vers des canaux de santé publique ambulatoires et simplifier la gestion rapide des contacts lors des épidémies. L'Espagne a signalé une double résistance à la pénicilline et à la ciprofloxacine dans le ST-3587 en 2026, renforçant la pertinence de la résistance au-delà des États-Unis.
Par manifestation de la maladie : la méningite en tête tandis que le sepsis gagne en reconnaissance
La méningite à méningocoque représentait 58,54 % de la taille du marché du traitement de la méningococcie en 2025. Elle reste la présentation la plus reconnue de la méningococcie invasive, avec la fièvre, la raideur de la nuque et la photophobie guidant l'évaluation clinique. Les protocoles de diagnostic et de traitement sont souvent structurés autour de cette présentation. La pneumonie à méningocoque, l'arthrite et l'épiglottite contribuent à des pools de revenus plus faibles en raison de leur rareté clinique relative. Le marché du traitement de la méningococcie reste ancré par la filière de soins établie pour la méningite.
La méningococcémie et le sepsis à méningocoque devraient croître à un CAGR de 10,55 % de 2026 à 2031. L'amélioration de la capture diagnostique intègre des cas précédemment codés comme sepsis générique dans les rapports sur la méningococcie. Le cadre de gestion de l'OMS de 2025 couvre la méningite et la maladie invasive septicémique, soutenant une identification et une documentation cliniques plus cohérentes. Un rapport de 2025 a décrit une maladie fulminante en Chine causée par un type de séquence 4821 résistant au céfotaxime. La maladie septicémique peut s'aggraver rapidement et nécessiter des soins intensifs, de multiples thérapies de soutien et une surveillance étroite.
Par groupe d'âge des patients : les adolescents en tête tandis que la couverture des nourrissons s'élargit
Les adolescents et les jeunes adultes détenaient 31,67 % des revenus en 2025, représentant la plus grande part du groupe d'âge des patients. Cette position s'aligne sur la vaccination MenACWY de routine aux âges de 11 à 12 ans et un rappel à l'âge de 16 ans aux États-Unis. La vaccination MenB est également envisagée pour les personnes âgées de 16 à 23 ans par le biais d'une décision clinique partagée. Les étudiants universitaires présentent des taux de maladie documentés 1,6 à 3,1 fois plus élevés que leurs pairs du même âge qui ne fréquentent pas l'université. En Angleterre, les personnes âgées de 15 à 24 ans représentaient 30 % des cas de maladie à MenB en 2024 à 2025, tout en représentant 12 % de la population.
Les nouveau-nés et les nourrissons devraient croître à un CAGR de 8,25 % de 2026 à 2031. Le MenQuadfi de Sanofi a reçu l'approbation de la FDA pour les nourrissons âgés de 6 semaines à 23 mois en mai 2025. La Commission européenne a approuvé l'indication pour les nourrissons de l'UE à partir de 6 semaines en août 2026. Ces décisions alignent le vaccin sur les visites pédiatriques de routine à 2 mois, 3 mois et 4 mois. Le produit peut être administré conjointement avec les vaccins DTaP-IPV-HepB-Hib, faisant de la compatibilité des calendriers un élément central de la concurrence dans les appels d'offres.
Par utilisateur final : les hôpitaux en tête tandis que les centres de santé publique gagnent du terrain
Les hôpitaux et les cliniques détenaient 52,22 % des dépenses des utilisateurs finaux en 2025. La méningococcie invasive nécessite des soins aigus à forte intensité de ressources lorsque la maladie est grave. Le taux de létalité est de 10 % à 15 % même avec un traitement approprié, et jusqu'à 20 % des survivants peuvent présenter des séquelles permanentes. Les centres d'urgence et de traumatologie et les unités de soins intensifs gèrent les cas septicémiques graves à l'aide d'antibiotiques intraveineux empiriques, de corticostéroïdes, de vasopresseurs et d'une réanimation liquidienne. Le marché du traitement de la méningococcie reste centré sur l'hôpital pour les épisodes aigus.
Les centres de santé publique et de vaccination devraient croître à un CAGR de 8,65 % de 2026 à 2031. Les programmes nationaux en Asie-Pacifique, en Afrique et en Amérique latine élargissent la capacité de distribution communautaire. Le déploiement de Gavi au Nigeria en 2025 a envoyé plus de 1 million de doses de Men5CV par l'intermédiaire du ministère de la Santé. L'OMS identifie les centres de santé primaires et secondaires comme points de distribution pour les campagnes de vaccination et la prophylaxie des contacts. Ce modèle oriente les dépenses vers l'infrastructure communautaire, soutenant une couverture préventive plus large et une réponse plus rapide aux épidémies.
Analyse géographique
L'Amérique du Nord détenait 39,72 % de la part du marché du traitement de la méningococcie en 2025, portée par des prix élevés des vaccins et des systèmes établis de vaccination des adolescents. La recommandation de l'ACIP de 2025 pour l'utilisation du vaccin pentavalent MenABCWY lorsque les deux composants sont indiqués soutient les visites de vaccination combinées et peut augmenter les dépenses en vaccins de marque à valeur plus élevée pour les personnes âgées de 16 à 23 ans. Les souches du sérogroupe Y résistantes à la ciprofloxacine dépassaient 50 % des cas dans certaines zones de surveillance américaines. Les recommandations du CDC préconisent une prophylaxie alternative lorsque la résistance est détectée, augmentant la demande de rifampicine, d'azithromycine et de ceftriaxone intramusculaire. Le marché régional reflète une utilisation de vaccins à haute valeur ajoutée et des achats d'antibiotiques ciblés.
L'Europe dispose d'un environnement de vaccination mature et de capacités efficaces de gestion des épidémies. En mars 2026, un cluster de 21 cas confirmés de MenB s'est produit dans le sud-est de l'Angleterre, entraînant l'administration de plus de 13 000 doses de chimioprophylaxie et de 11 000 vaccinations MenB. L'approbation par Sanofi de l'indication pour les nourrissons en août 2026 accroît également la concurrence pour les appels d'offres nationaux de vaccination des nourrissons en Europe. L'Asie-Pacifique devrait croître à un CAGR de 9,94 % de 2026 à 2031, car de nombreux pays continuent de présenter des lacunes dans l'inclusion des programmes contre la méningococcie. En Chine, l'épidémie du sérogroupe Y dans le Hubei en 2026 a été liée à des lacunes dans la vaccination des adolescents, soutenant l'expansion du marché à mesure que les calendriers de vaccination s'élargissent au-delà d'une couverture limitée des sérogroupes.
L'NMPA chinoise a approuvé l'extension de la tranche d'âge éligible de Menhycia de 3 mois à 6 ans en février 2026, comblant une lacune nationale dans la couverture conjuguée multivalente pour les enfants d'âge préscolaire. L'Inde utilise le MenFive de Serum Institute et des conjugués quadrivalents importés pour les groupes à haut risque plutôt que pour une vaccination universelle de routine, tandis que le consensus Asie-Pacifique de 2025 a identifié de telles lacunes programmatiques comme des obstacles au contrôle régional de la maladie. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent très sensibles aux décisions politiques. Le déploiement de MenFive par Gavi soutient la transition de la protection monovalente MenA à la couverture des sérogroupes C, W et X dans la ceinture africaine de méningite, tandis que la campagne préventive du Niger fournit un modèle pour d'autres pays. Les pays du GCC maintiennent la demande de MenACWY grâce aux exigences de vaccination pour le Hajj et l'Omra, tandis qu'un rapport de 2025 a lié la hausse de la maladie du sérogroupe W en Angleterre aux voyages de pèlerinage.

Paysage concurrentiel
Le marché du traitement de la méningococcie est modérément concentré dans le segment des vaccins de marque, dominé par GSK, Pfizer et Sanofi. Le segment des antibiotiques et de la chimioprophylaxie est plus fragmenté, avec Aurobindo, Cipla, Hikma, Lupin, Sandoz et Zydus se disputant des appels d'offres institutionnels axés sur les prix. GSK a renforcé sa position avec l'approbation en février 2025 de Penmenvy pour les personnes âgées de 10 à 25 ans. Penmenvy combine les composants MenB et MenACWY en un seul produit pentavalent, soutenant les visites de vaccination combinées pour les adolescents et l'alignement avec les calendriers de routine.
Pfizer maintient sa position de produit pentavalent grâce à Penbraya, avec une concurrence contre GSK centrée sur la protection combinée pour les patients adolescents éligibles. Sanofi poursuit une stratégie différenciée grâce à l'indication élargie pour les nourrissons de MenQuadfi. La FDA a approuvé l'utilisation à partir de 6 semaines en mai 2025, et la Commission européenne a approuvé l'utilisation dans l'UE à partir de 6 semaines en août 2026. Ces approbations positionnent MenQuadfi pour les appels d'offres nationaux de calendrier infantile, où les indications d'âge, la couverture des sérogroupes, la fiabilité de l'approvisionnement et l'alignement réglementaire sont essentiels.
Le MenFive de Serum Institute soutient les achats soutenus par Gavi et les programmes de la ceinture africaine de méningite grâce à une protection multivalente abordable. CanSino Biologics et Walvax élargissent la couverture quadrivalente nationale grâce à des extensions d'indication d'âge, tandis que Zhifei Lvzhu soutient la distribution en aval des produits nationaux et importés en Chine. Les signaux de résistance en Chine et en Espagne créent un besoin d'antibiotiques injectables alternatifs efficaces. Eugia Pharma Specialities et Fresenius Kabi disposent de capacités de fabrication injectable stérile pertinentes pour cette exigence.
Leaders du secteur du traitement de la méningococcie
Walvax Biotechnology Co., Ltd.
Pfizer Inc.
Serum Institute of India Private Limited
GSK plc
Sanofi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : La Commission européenne a approuvé le MenQuadfi de Sanofi pour les nourrissons de l'UE âgés de 6 semaines et plus, permettant un calendrier 2+1 avec des vaccins hexavalents et renforçant la concurrence pour les appels d'offres nationaux de vaccins pour nourrissons.
- Mars 2026 : Un cluster de MenB dans le sud-est de l'Angleterre a entraîné 21 cas confirmés de méningococcie invasive et deux décès ; la réponse comprenait plus de 13 000 doses de chimioprophylaxie et 11 000 vaccinations MenB.
- Février 2026 : L'NMPA chinoise a élargi l'indication d'âge de Menhycia de 3 à 47 mois à 3 mois à 6 ans, soutenant la couverture conjuguée multivalente pour les enfants plus âgés face à l'augmentation de l'incidence de la méningococcie invasive.
- Mai 2025 : La FDA a approuvé MenQuadfi pour les nourrissons âgés de 6 semaines à 23 mois, permettant la co-administration avec les vaccins de routine pour enfants en bonne santé lors des visites pédiatriques standard.


Portée du rapport mondial sur le marché du traitement de la méningococcie
Selon la portée du rapport, la méningococcie est une infection bactérienne grave et potentiellement mortelle causée par Neisseria meningitidis qui entraîne une inflammation des membranes protectrices recouvrant le cerveau et la moelle épinière (méningite) ou des infections dangereuses de la circulation sanguine (septicémie/méningococcémie).
Le marché du traitement de la méningococcie est segmenté par type de thérapie, voie d'administration, manifestation de la maladie, groupe d'âge des patients, utilisateur final et géographie. Par type de thérapie, le marché comprend l'antibiothérapie, la chimioprophylaxie, les soins adjuvants et de soutien, et les vaccins contre la méningococcie. Le segment des vaccins contre la méningococcie comprend les vaccins MenACWY, les vaccins MenB, les vaccins MenABCWY, les vaccins MenA et les vaccins MenAC. Par voie d'administration, le marché est segmenté en administration intraveineuse, administration intramusculaire, administration orale et administration sous-cutanée. Par manifestation de la maladie, le marché est catégorisé en méningite à méningocoque, méningococcémie et sepsis à méningocoque, pneumonie à méningocoque, arthrite à méningocoque, épiglottite à méningocoque et autres manifestations de méningococcie invasive. Par groupe d'âge des patients, le marché est segmenté en nouveau-nés et nourrissons, enfants, adolescents et jeunes adultes, adultes et adultes plus âgés. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres d'urgence et de traumatologie, unités de soins intensifs, centres de santé publique et de vaccination, et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Antibiothérapie | |
| Chimioprophylaxie | |
| Soins adjuvants et de soutien | |
| Vaccins contre la méningococcie | Vaccins MenACWY |
| Vaccins MenB | |
| Vaccins MenABCWY | |
| Vaccins MenA | |
| Vaccins MenAC |
| Administration intraveineuse |
| Administration intramusculaire |
| Administration orale |
| Administration sous-cutanée |
| Méningite à méningocoque |
| Méningococcémie et sepsis à méningocoque |
| Pneumonie à méningocoque |
| Arthrite à méningocoque |
| Épiglottite à méningocoque |
| Autres manifestations de méningococcie invasive |
| Nouveau-nés et nourrissons |
| Enfants |
| Adolescents et jeunes adultes |
| Adultes |
| Adultes plus âgés |
| Hôpitaux et cliniques |
| Centres d'urgence et de traumatologie |
| Unités de soins intensifs |
| Centres de santé publique et de vaccination |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de thérapie | Antibiothérapie | |
| Chimioprophylaxie | ||
| Soins adjuvants et de soutien | ||
| Vaccins contre la méningococcie | Vaccins MenACWY | |
| Vaccins MenB | ||
| Vaccins MenABCWY | ||
| Vaccins MenA | ||
| Vaccins MenAC | ||
| Par voie d'administration | Administration intraveineuse | |
| Administration intramusculaire | ||
| Administration orale | ||
| Administration sous-cutanée | ||
| Par manifestation de la maladie | Méningite à méningocoque | |
| Méningococcémie et sepsis à méningocoque | ||
| Pneumonie à méningocoque | ||
| Arthrite à méningocoque | ||
| Épiglottite à méningocoque | ||
| Autres manifestations de méningococcie invasive | ||
| Par groupe d'âge des patients | Nouveau-nés et nourrissons | |
| Enfants | ||
| Adolescents et jeunes adultes | ||
| Adultes | ||
| Adultes plus âgés | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'urgence et de traumatologie | ||
| Unités de soins intensifs | ||
| Centres de santé publique et de vaccination | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du traitement de la méningococcie en 2026 ?
La valeur en 2026 est de 6,81 milliards USD, et il est prévu qu'elle atteigne 9,76 milliards USD d'ici 2031 à un CAGR de 7,45 %.
Quel type de thérapie génère le plus de revenus dans le traitement de la méningococcie ?
Les vaccins contre la méningococcie ont dominé les revenus par type de thérapie avec une part de 48,79 % en 2025.
Quelle voie d'administration connaît la croissance la plus rapide pour le traitement de la méningococcie ?
L'administration orale devrait croître à un CAGR de 9,44 % de 2026 à 2031, soutenue par les changements dans les protocoles de prophylaxie des contacts.
Pourquoi les vaccins pentavalents contre la méningococcie sont-ils importants ?
Ils combinent la couverture de plusieurs sérogroupes en 1 produit et peuvent réduire les visites de vaccination séparées pour les patients éligibles.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,94 % de 2026 à 2031, soutenue par des besoins non satisfaits en matière de programmes de vaccination.
Quel cadre d'utilisateur final se développe le plus rapidement ?
Les centres de santé publique et de vaccination devraient se développer à un CAGR de 8,65 % jusqu'en 2031 à mesure que les programmes nationaux de vaccination s'étendent.
Dernière mise à jour de la page le:



