
Marktgröße und Marktanteil für Meningokokken-Krankheitsbehandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.81 Milliarden US-Dollar |
| Marktgröße (2031) | 9.76 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Meningokokken-Krankheitsbehandlung von Mordor Intelligence
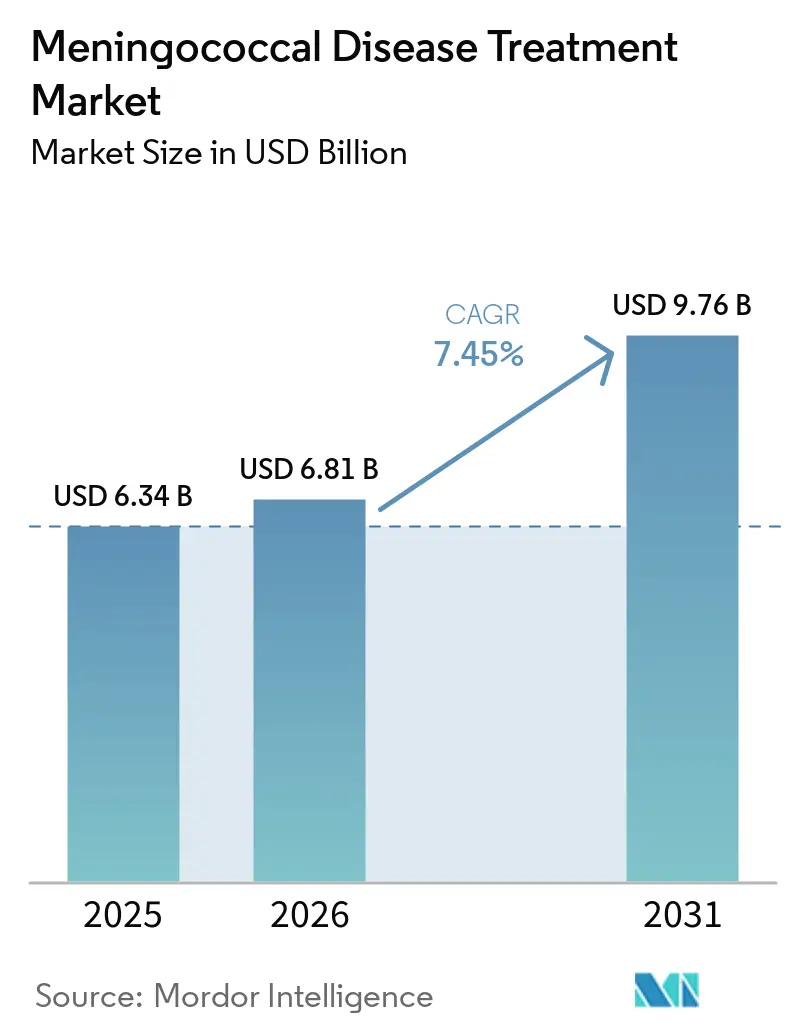
Die Marktgröße für Meningokokken-Krankheitsbehandlung wurde im Jahr 2025 auf 6,34 Milliarden USD geschätzt und soll von 6,81 Milliarden USD im Jahr 2026 auf 9,76 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,45 % während des Prognosezeitraums (2026–2031).
Der Markt für Meningokokken-Krankheitsbehandlung wird durch eine erweiterte Impfstoffabdeckung und ein erneuertes Interesse an invasiver Meningokokken-Krankheit nach der Pandemie gestützt. Neue pentavalente Impfstoffe können die Anzahl der Impfbesuche reduzieren und gleichzeitig den Schutz auf mehrere Serogruppen ausweiten. Die WHO-Leitlinien haben die Rolle der empirischen intravenösen Behandlung in verschiedenen Gesundheitseinrichtungen gestärkt. Diese Faktoren stützen die Impfstoffnachfrage, die Antibiotikabeschaffung und die öffentlichen Gesundheitsverteilungsnetze; jedoch können eine hohe Impfstoffabdeckung, Generikawettbewerb und das Stewardship für antimikrobielle Mittel das Umsatzwachstum in etablierten Versorgungseinrichtungen einschränken.
Wesentliche Erkenntnisse des Berichts
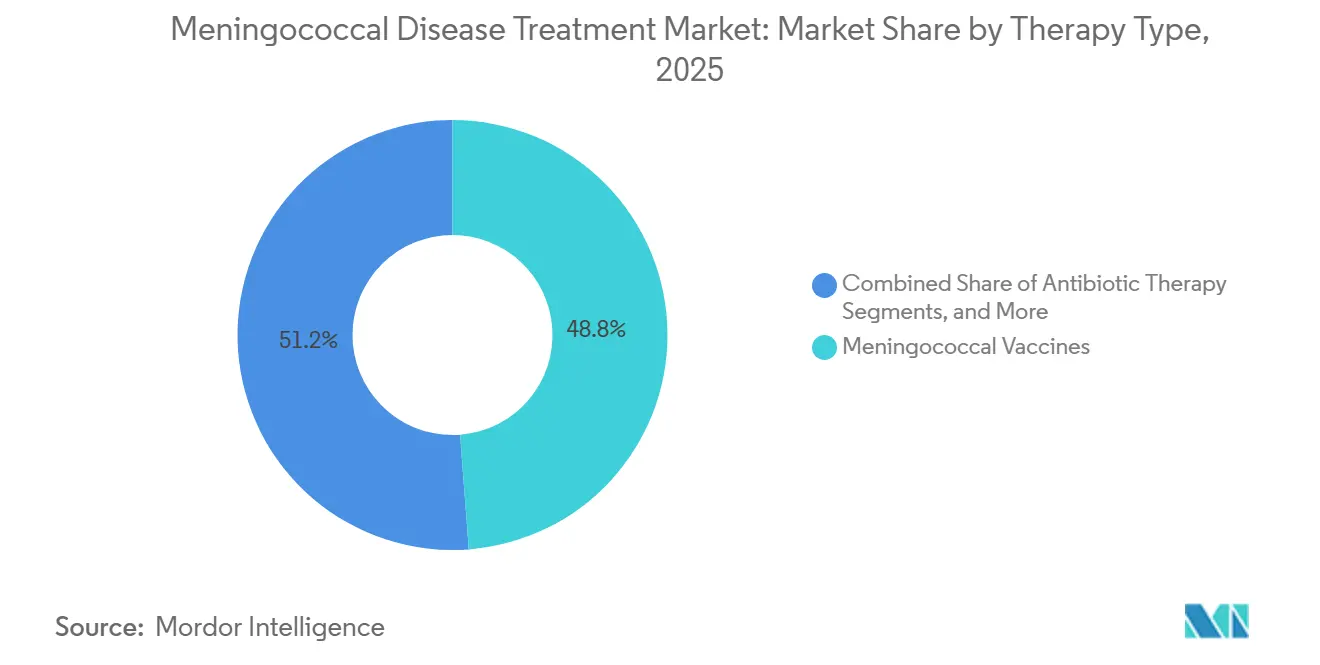
- Nach Therapieart hielten Meningokokken-Impfstoffe im Jahr 2025 einen Anteil von 48,79 % am Markt für Meningokokken-Krankheitsbehandlung, während die Antibiotikatherapie bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
- Nach Verabreichungsweg entfielen im Jahr 2025 51,34 % der Marktgröße für Meningokokken-Krankheitsbehandlung auf die intravenöse Verabreichung, während die orale Verabreichung bis 2031 voraussichtlich mit einer CAGR von 9,44 % wachsen wird.
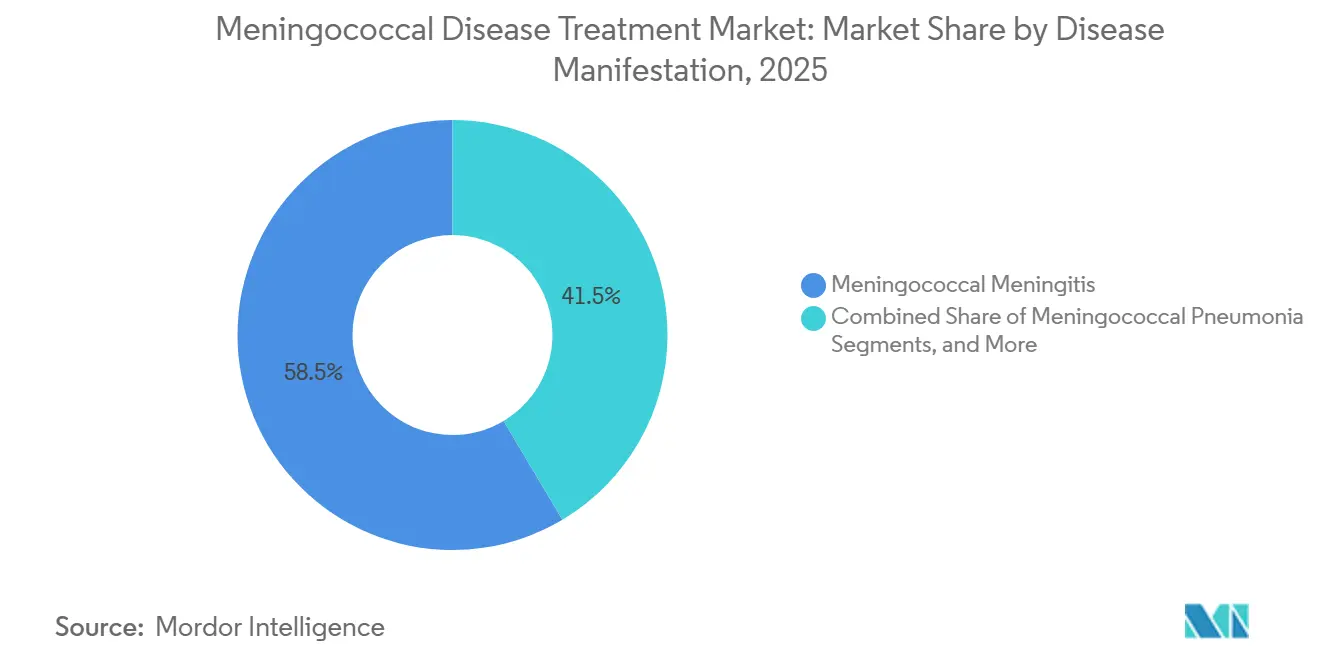
- Nach Krankheitsmanifestation hielt Meningokokken-Meningitis im Jahr 2025 einen Umsatzanteil von 58,54 %, während Meningokokkämie und Meningokokken-Sepsis bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen werden.
- Nach Patientenaltersgruppe entfielen im Jahr 2025 31,67 % des Umsatzes auf Jugendliche und junge Erwachsene, während Neugeborene und Säuglinge bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
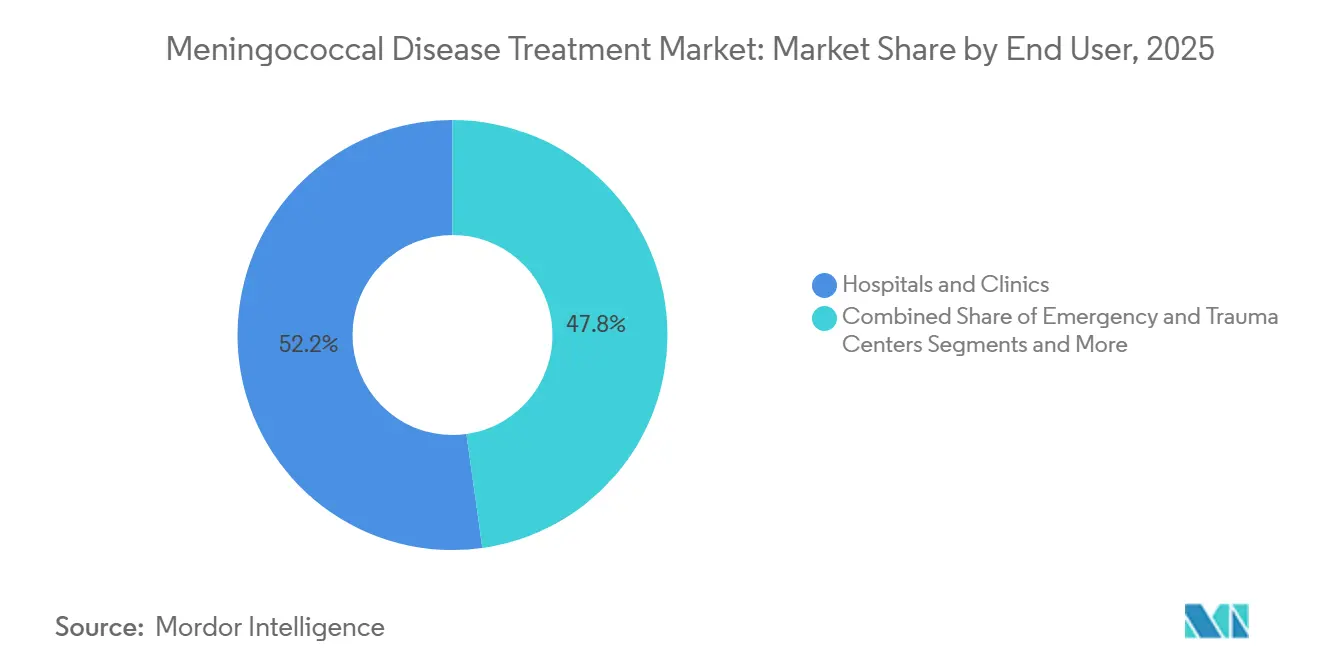
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 52,22 %, während öffentliche Gesundheits- und Impfzentren bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
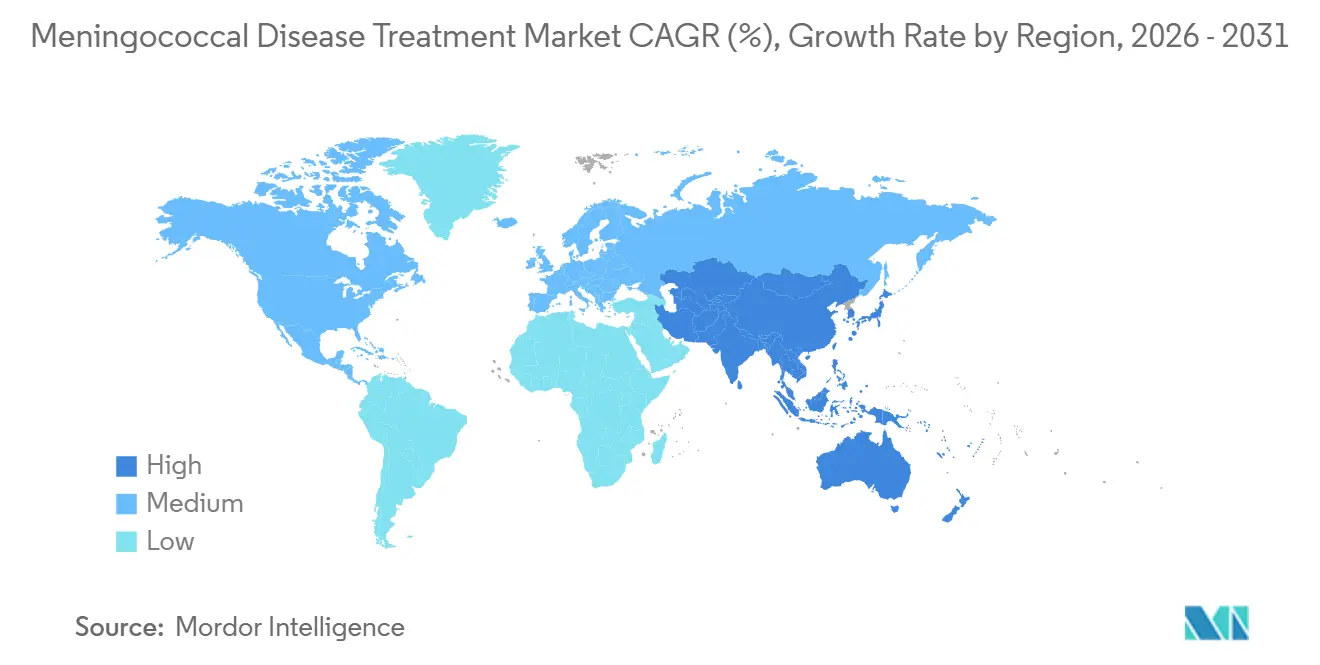
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,72 % am weltweiten Umsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Meningokokken-Krankheitsbehandlung
Auswirkungsanalyse der Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Nachfrage nach rascher empirischer antimikrobieller Behandlung | +1.2% | Global, mit akuter Relevanz in Subsahara-Afrika, Südasien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Meningokokken-Impfprogramme | +1.8% | Global, am stärksten in Ländern des asiatisch-pazifischen Raums und des afrikanischen Meningitisgürtels | Mittelfristig (2–4 Jahre) |
| Breitere multivalente Impfstoffabdeckung | +1.5% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende Ausbruchsvorsorge und Kontaktprophylaxe | +0.8% | Naher Osten und Afrika, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umsetzung der WHO-Initiative zur Bekämpfung von Meningitis bis 2030 | +1.0% | Global, mit Priorisierung in 26 Hochlastländern | Langfristig (≥ 4 Jahre) |
| Resistenzbedingte Umstellung in der Chemoprophylaxe | +0.7% | Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach rascher empirischer antimikrobieller Behandlung
Die sofortige antimikrobielle Behandlung verändert die Einkaufsmuster über Krankenhäuser mit hohem Einkommen hinaus. Im April 2025 veröffentlichte die WHO ihre ersten globalen Leitlinien zur Diagnose, Behandlung und Versorgung von Meningitis und empfahl dringend die empirische intravenöse Verabreichung von Ceftriaxon oder Cefotaxim bei Verdacht auf bakterielle Meningitis in Einrichtungen der ersten und zweiten Versorgungsebene.[1]Weltgesundheitsorganisation, "WHO veröffentlicht erstmals Leitlinien zur Diagnose, Behandlung und Versorgung von Meningitis", WHO-Pressemitteilung, who.int. Diese Leitlinien legen einen einheitlichen Behandlungsstandard für Systeme fest, die bisher auf weniger geeignete empirische Therapieregime angewiesen waren. Der Markt für Meningokokken-Krankheitsbehandlung profitiert von formalen Anforderungen an Antibiotikabestände und Notfallvorsorgebudgets, die mit der Beschaffung intravenöser Antibiotika verknüpft sind. In Subsahara-Afrika unterhalten Bezirkseinrichtungen zunehmend erweiterte Antibiotikabestände, um Behandlungsverzögerungen zu reduzieren, was geplante Verträge und eine besser vorhersehbare Nachfrage trotz unterschiedlicher lokaler Fallzahlen unterstützt.
Ausweitung der Meningokokken-Impfprogramme
Nationale Impfprogramme in einkommensschwachen und mittleren Ländern bleiben eine wichtige Quelle der Impfstoffnachfrage. Im April 2025 sandte Gavi mehr als 1 Million Men5CV-Dosen nach Nigeria als Reaktion auf einen Ausbruch, der die Meningokokken-Serogruppen C und W betraf und mehr als 70 Todesfälle in 23 Bundesstaaten verursachte; die Interagency Coordinating Group genehmigte im März 2025 zusätzliche 1,5 Millionen Dosen.[2]Gavi, the Vaccine Alliance, "Von Gavi finanzierte Meningokokken-Impfstoffe treffen in Nigeria ein, um die Ausbruchsbekämpfung zu unterstützen", Gavi Media Room, gavi.org. Diese Maßnahmen verdeutlichen das Ausmaß der zentral koordinierten Beschaffung während Ausbrüchen und unterstützen den Übergang von reaktivem Einkauf zu geplanter Abdeckung. Niger schloss 2025 seine erste landesweite vorbeugende Massenkampagne mit Men5CV ab und erweiterte damit den Bevölkerungsschutz im afrikanischen Meningitisgürtel. Ein asiatisch-pazifischer Konsens aus dem Jahr 2025 ergab, dass viele Länder Meningokokken-Impfstoffe noch nicht in ihre nationalen Programme aufgenommen hatten, was Möglichkeiten für eine kontinuierliche öffentliche Beschaffung bis in die späten 2020er Jahre schafft, vorbehaltlich Erschwinglichkeit und Beschaffungsanforderungen.
Breitere multivalente Impfstoffabdeckung
Multivalente Impfstoffe erweitern den Routineschutz gegen Meningokokken-Serogruppen. Die FDA genehmigte GSKs Penmenvy im Februar 2025 für Personen im Alter von 10 bis 25 Jahren; der Impfstoff vereint die Komponenten von Bexsero und Menveo in einem pentavalenten Impfstoff. Das ACIP empfahl seine Verwendung im April 2025, wenn MenACWY und MenB beide beim gleichen Besuch indiziert sind, und ermöglicht damit einen kombinierten Schutz in einem einzigen klinischen Besuch. Sanofi erhielt im Mai 2025 die US-Zulassung für MenQuadfi für Säuglinge ab 6 Wochen, während die Europäische Kommission dieselbe Indikation für Säuglinge im August 2026 genehmigte. Die Verwendung neben routinemäßigen hexavalenten Impfstoffen bei den Besuchen im Alter von 2 Monaten, 3 Monaten und 4 Monaten erweitert den Zugang zu früheren Patientengruppen und erhöht die Bedeutung der Plankompatibilität bei nationalen Ausschreibungen.
Umsetzung der WHO-Initiative zur Bekämpfung von Meningitis bis 2030
Der WHO-Fahrplan „Meningitis bis 2030 besiegen” bietet einen politischen Rahmen zur Stärkung von Prävention, Diagnose und Versorgung. Im Februar 2025 berichtete die WHO über Fortschritte, stellte jedoch fest, dass die Zwischenmeilensteine noch nicht vollständig erreicht worden waren; der Fahrplan zielt darauf ab, die Meningitis-Fälle bis 2030 um 50 % und die Todesfälle um 70 % zu reduzieren.[3]Weltgesundheitsorganisation, "Meningitis bis 2030 besiegen, Globaler Fahrplan", WHO-Exekutivratsdokument, who.int. Der Markt für Meningokokken-Krankheitsbehandlung profitiert, wenn nationale Pläne in finanzierte Beschaffungs- und Leistungserbringungsprogramme umgesetzt werden. Die WHO organisierte im Juli 2026 regionale Workshops in Kopenhagen und Kairo, um die Entwicklung nationaler Pläne zu beschleunigen, während die WHO und die PAHO berichteten, dass weniger als 10 % der Mitgliedstaaten die Verpflichtung zur Aufstellung nationaler Pläne erfüllt hatten. Eine vollständige Umsetzung des Fahrplans könnte bis 2030 2,75 Millionen Fälle und 920.000 Todesfälle verhindern und Einsparungen im Gesundheitswesen von 3,8 Milliarden USD bis 10,0 Milliarden USD erzielen.
Auswirkungsanalyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Rückläufige Krankheitsinzidenz in stark geimpften Märkten | -1.2% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Kurze Behandlungsdauer und Generikasubstitution | -0.9% | Global, mit stärkerer Relevanz im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Stewardship für antimikrobielle Mittel reduziert den Einsatz von Breitbandantibiotika | -0.7% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Verbesserte diagnostische Bestätigung reduziert die Dauer der empirischen Behandlung | -0.5% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Krankheitsinzidenz in stark geimpften Märkten
Dauerhafte Impfprogramme können die Nachfrage nach akuter Krankheitsbehandlung in Nordamerika und Westeuropa reduzieren. Bis 2024–2025 hatte Englands MenACWY-Programm durch direkte Immunisierung und Herdenimmunität die durch Serogruppen C, W und Y verursachten Krankheiten erheblich reduziert. MenB blieb die primäre verbleibende Krankheitslast des Landes. Die US-Surveillance verzeichnete im Jahr 2023 438 invasive Meningokokken-Krankheitsfälle und im Jahr 2024 477 Fälle. Niedrigere Fallzahlen schränken die Nachfrage nach Antibiotika und unterstützender Versorgung ein, insbesondere in Behandlungskategorien, die direkt mit der Krankheitsinzidenz verknüpft sind. Eine breitere Impfstoffabdeckung erhöht den Impfstoffabsatz, kann aber die nachgelagerten Behandlungserlöse reduzieren. Diese Auswirkung ist bei Impfprodukten geringer als bei akuten Versorgungsprodukten, die nach der Infektion verabreicht werden. Programme für das Stewardship antimikrobieller Mittel und eine schnellere diagnostische Bestätigung schränken darüber hinaus unnötige Breitband- und empirische Behandlungen ein.
Kurze Behandlungsdauer und Generikasubstitution
Die WHO-Leitlinien 2025 empfehlen eine 7-tägige intravenöse Ceftriaxon-Behandlung bei Meningokokken-Krankheitsbehandlung. Diese kurze Behandlungsdauer begrenzt den Antibiotikaerlös pro Episode. Ceftriaxon, Rifampicin, Ciprofloxacin und Azithromycin sind nicht mehr patentgeschützt, was institutionellen Käufern ermöglicht, diese Produkte über Wettbewerbsausschreibungen zu beschaffen. Aurobindo, Cipla, Hikma, Sandoz und Lupin konkurrieren um diese Lieferverträge. Der Markt für Meningokokken-Krankheitsbehandlung hat begrenzte Preisflexibilität bei generischen Behandlungs- und Prophylaxeprodukten. Erschwinglichkeitseinschränkungen sind besonders bedeutend in öffentlichen Beschaffungssystemen. Eine chinesische Kosten-Effektivitäts-Analyse ergab, dass die Preise für quadrivalente Konjugatimpfstoffe auf 12 USD pro Dosis sinken müssten, um die nationalen Kosten-Effektivitäts-Schwellenwerte zu erfüllen. Eine Programmausweitung kann die Volumina erhöhen und gleichzeitig die Margen der Hersteller einschränken.[4]Michael Bröker et al., "Gemeinsamer Konsens zur Reduzierung der Belastung durch invasive Meningokokken-Krankheit in der asiatisch-pazifischen Region", Human Vaccines & Immunotherapeutics, pubmed.ncbi.nlm.nih.gov.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapieart: Impfstoffe führen, während die Antibiotikanachfrage auf Resistenzen reagiert
Meningokokken-Impfstoffe hielten im Jahr 2025 einen Anteil von 48,79 % am Markt für Meningokokken-Krankheitsbehandlung, gestützt durch etablierte Konjugat- und Proteinuntereinheiten-Impfstoffportfolios. Die Kategorie umfasst MenACWY-Konjugate, MenB-proteinbasierte Formulierungen und pentavalente MenABCWY-Plattformen wie GSKs Penmenvy. Eine kombinierte Abdeckung vereinfacht die Impfpläne für geeignete Jugendliche und junge Erwachsene und erhöht gleichzeitig den Wert pro Impfbesuch, indem separate Produkte ersetzt werden. Serum Institute, Walvax und Sanofi unterstützen die Versorgung über kommerzielle und öffentliche Beschaffungskanäle und erweitern die Abdeckung auf einkommensschwächere Länder und von Gavi unterstützte Einsätze. Die Meningokokken-Krankheitsbehandlungsbranche ist auf die Akzeptanz von Markenimpfstoffen und eine zugängliche öffentliche Versorgung angewiesen.
Die Antibiotikatherapie wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,98 % wachsen. Resistenzmuster leiten klinische Protokolle auf alternative und stärker überwachte Behandlungsoptionen. Die CDC-Leitlinien aus dem Jahr 2024 empfahlen Alternativen zu Ciprofloxacin für enge Kontaktpersonen in Gebieten mit dokumentierter Resistenz, darunter Rifampicin, Ceftriaxon und Azithromycin. Diese Umstellung kann die klinische Überwachung intensivieren und die Zusammensetzung der beschafften Wirkstoffe verändern. Chemoprophylaxe und unterstützende Versorgung bleiben wichtig für die Ausbruchsbekämpfung, das Kontaktmanagement und den Krankenhausbedarf gemäß den WHO-Leitlinien zur Verwendung von Dexamethason.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verabreichungsweg: Intravenöse Versorgung führt, während die orale Prophylaxe wächst
Die intravenöse Verabreichung hielt im Jahr 2025 51,34 % der Marktgröße für Meningokokken-Krankheitsbehandlung. Die WHO empfiehlt dringend die empirische intravenöse Verabreichung von Ceftriaxon oder Cefotaxim bei Verdacht auf bakterielle Meningitis in epidemischen und nicht-epidemischen Umgebungen. Die intravenöse Verabreichung unterstützt auch Dexamethason, Flüssigkeitsresuszitation und vasoaktive Wirkstoffe, die bei der Intensivpflege unerlässlich sind. Die intramuskuläre Verabreichung bleibt für Impfstoffe und Einzel-Dosis-Ceftriaxon-Prophylaxe relevant, insbesondere in Feldbedingungen. Der Markt für Meningokokken-Krankheitsbehandlung behält eine starke Basis in der Akutversorgung durch intravenöse Verabreichung.
Die orale Verabreichung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,44 % wachsen. Das Wachstum spiegelt Änderungen in den Kontaktprophylaxe-Praktiken in Gebieten mit Ciprofloxacin-Resistenz wider. CDC-Leitlinien identifizierten orales Rifampicin und Azithromycin als Alternativen, wenn die Resistenz 20 % der lokalen Fälle überstieg. Dies kann die Prophylaxe in Richtung ambulanter öffentlicher Gesundheitskanäle verschieben und das schnelle Kontaktmanagement bei Ausbrüchen vereinfachen. Spanien meldete 2026 eine doppelte Resistenz gegen Penicillin und Ciprofloxacin bei ST-3587, was die Relevanz von Resistenzen über die Vereinigten Staaten hinaus unterstreicht.
Nach Krankheitsmanifestation: Meningitis führt, während Sepsis an Bedeutung gewinnt
Meningokokken-Meningitis machte im Jahr 2025 58,54 % der Marktgröße für Meningokokken-Krankheitsbehandlung aus. Sie bleibt die am häufigsten anerkannte Manifestation der invasiven Meningokokken-Krankheit, wobei Fieber, Nackensteifigkeit und Photophobie die klinische Beurteilung leiten. Diagnose- und Behandlungsprotokolle sind häufig auf diese Manifestation ausgerichtet. Meningokokken-Pneumonie, Arthritis und Epiglottitis tragen aufgrund ihrer relativen klinischen Seltenheit kleinere Umsatzbeiträge bei. Der Markt für Meningokokken-Krankheitsbehandlung bleibt durch den etablierten Meningitis-Versorgungspfad verankert.
Meningokokkämie und Meningokokken-Sepsis werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,55 % wachsen. Verbesserte diagnostische Erfassung bringt Fälle, die zuvor als generische Sepsis kodiert wurden, in die Meningokokken-Berichterstattung. Das WHO-Managementrahmenwerk 2025 umfasst Meningitis und septikämische invasive Erkrankungen und unterstützt eine konsistentere klinische Identifizierung und Dokumentation. Ein Bericht aus dem Jahr 2025 beschrieb eine fulminante Erkrankung in China, verursacht durch Cefotaxim-resistenten Sequenztyp 4821. Eine septikämische Erkrankung kann sich schnell verschlechtern und Intensivpflege, mehrere unterstützende Therapien und eine engmaschige Überwachung erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Patientenaltersgruppe: Jugendliche führen, während die Säuglingsabdeckung wächst
Jugendliche und junge Erwachsene hielten im Jahr 2025 einen Umsatzanteil von 31,67 % und repräsentierten damit den größten Anteil nach Patientenaltersgruppe. Diese Position entspricht der routinemäßigen MenACWY-Impfung im Alter von 11 bis 12 Jahren und einer Auffrischungsimpfung im Alter von 16 Jahren in den Vereinigten Staaten. Die MenB-Impfung wird auch für Personen im Alter von 16 bis 23 Jahren durch gemeinsame klinische Entscheidungsfindung in Betracht gezogen. Bei Studierenden wurden Krankheitsraten dokumentiert, die 1,6- bis 3,1-mal höher sind als bei Gleichaltrigen, die keine Hochschule besuchen. In England stellten Personen im Alter von 15 bis 24 Jahren im Zeitraum 2024–2025 30 % der MenB-Erkrankungen dar, obwohl sie nur 12 % der Bevölkerung ausmachen.
Neugeborene und Säuglinge werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,25 % wachsen. Sanofis MenQuadfi erhielt im Mai 2025 die FDA-Zulassung für Säuglinge ab 6 Wochen bis 23 Monate. Die Europäische Kommission genehmigte die Indikation für EU-Säuglinge ab 6 Wochen im August 2026. Diese Entscheidungen stimmen den Impfstoff mit routinemäßigen Kinderbesuchen im Alter von 2 Monaten, 3 Monaten und 4 Monaten ab. Das Produkt kann zusammen mit DTaP-IPV-HepB-Hib-Impfstoffen verabreicht werden, was die Plankompatibilität bei Ausschreibungswettbewerben zentral macht.
Nach Endnutzer: Krankenhäuser führen, während öffentliche Gesundheitszentren an Bedeutung gewinnen
Krankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 52,22 % der Endnutzerausgaben. Invasive Meningokokken-Erkrankung erfordert bei schwerer Erkrankung eine ressourcenintensive Akutversorgung. Die Fallsterblichkeitsrate beträgt auch bei angemessener Behandlung 10 % bis 15 %, und bis zu 20 % der Überlebenden können dauerhafte Folgeschäden erleiden. Notaufnahmen, Traumazentren und Intensivstationen behandeln schwere septikämische Fälle mit empirischen intravenösen Antibiotika, Kortikosteroiden, Vasopressoren und Flüssigkeitsresuszitation. Der Markt für Meningokokken-Krankheitsbehandlung bleibt für akute Episoden krankenhausorientiert.
Öffentliche Gesundheits- und Impfzentren werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,65 % wachsen. Nationale Programme im asiatisch-pazifischen Raum, in Afrika und in Lateinamerika bauen die kommunale Verteilungskapazität aus. Gavis Nigeria-Einsatz 2025 lieferte mehr als 1 Million Men5CV-Dosen über das Gesundheitsministerium. Die WHO identifiziert primäre und sekundäre Gesundheitszentren als Verteilungspunkte für Impfkampagnen und Kontaktprophylaxe. Dieses Modell verlagert die Ausgaben in Richtung kommunaler Infrastruktur und unterstützt eine breitere Präventionsabdeckung und schnellere Ausbruchsbekämpfung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 39,72 % am Markt für Meningokokken-Krankheitsbehandlung, angetrieben durch hohe Impfstoffpreise und etablierte Jugendlichenimpfsysteme. Die ACIP-Empfehlung aus dem Jahr 2025 zur Verwendung des pentavalenten MenABCWY-Impfstoffs, wenn beide Komponenten indiziert sind, unterstützt kombinierte Impfbesuche und kann die Ausgaben für höherwertige Markenimpfstoffe für Personen im Alter von 16 bis 23 Jahren steigern. Ciprofloxacin-resistente Serogruppe-Y-Stämme überschritten in bestimmten US-amerikanischen Erhebungsgebieten 50 % der Fälle. CDC-Leitlinien empfehlen alternative Prophylaxe, wenn Resistenz festgestellt wird, was die Nachfrage nach Rifampicin, Azithromycin und intramuskulärem Ceftriaxon steigert. Der regionale Markt spiegelt die Nutzung hochwertiger Impfstoffe und eine gezielte Antibiotikabeschaffung wider.
Europa verfügt über ein ausgereiftes Impfumfeld und effektive Kapazitäten zur Ausbruchsbekämpfung. Im März 2026 trat in Südostengland ein Cluster von 21 bestätigten MenB-Fällen auf, was zur Verabreichung von mehr als 13.000 Chemoprophylaxe-Dosen und 11.000 MenB-Impfungen führte. Sanofis Säuglingszulassung im August 2026 verstärkt auch den Wettbewerb um europäische nationale Impfausschreibungen. Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,94 % wachsen, da viele Länder nach wie vor Lücken in der Einbeziehung von Meningokokken-Programmen aufweisen. In China war der Serogruppe-Y-Ausbruch 2026 in Hubei mit Lücken bei der Jugendlichenimpfung verbunden und unterstützt die Marktexpansion, da Impfpläne über begrenzte Serogruppenabdeckung hinaus ausgeweitet werden.
Chinas NMPA genehmigte im Februar 2026 die Ausweitung des zulässigen Altersbereichs von Menhycia von 3 Monaten bis 6 Jahren, womit eine inländische Lücke bei der multivalenten Konjugatimpfabdeckung für Vorschulkinder geschlossen wird. Indien verwendet Serum Institutes MenFive und importierte quadrivalente Konjugate für Hochrisikogruppen statt universeller Routineimpfung, während der asiatisch-pazifische Konsens 2025 solche Programmlücken als Hindernisse für die regionale Krankheitskontrolle identifizierte. Der Nahe Osten und Afrika sowie Südamerika sind sehr empfindlich gegenüber politischen Entscheidungen. Gavis MenFive-Einsatz unterstützt den Übergang vom monovalenten MenA-Schutz zur Abdeckung der Serogruppen C, W und X im afrikanischen Meningitisgürtel, während Nigers vorbeugende Kampagne als Modell für andere Länder dient. GCC-Länder erhalten die MenACWY-Nachfrage durch Hajj- und Umrah-Impfanforderungen aufrecht, während ein Bericht aus dem Jahr 2025 den Anstieg von Serogruppe-W-Erkrankungen in England mit Pilgerreisen in Verbindung brachte.

Wettbewerbslandschaft
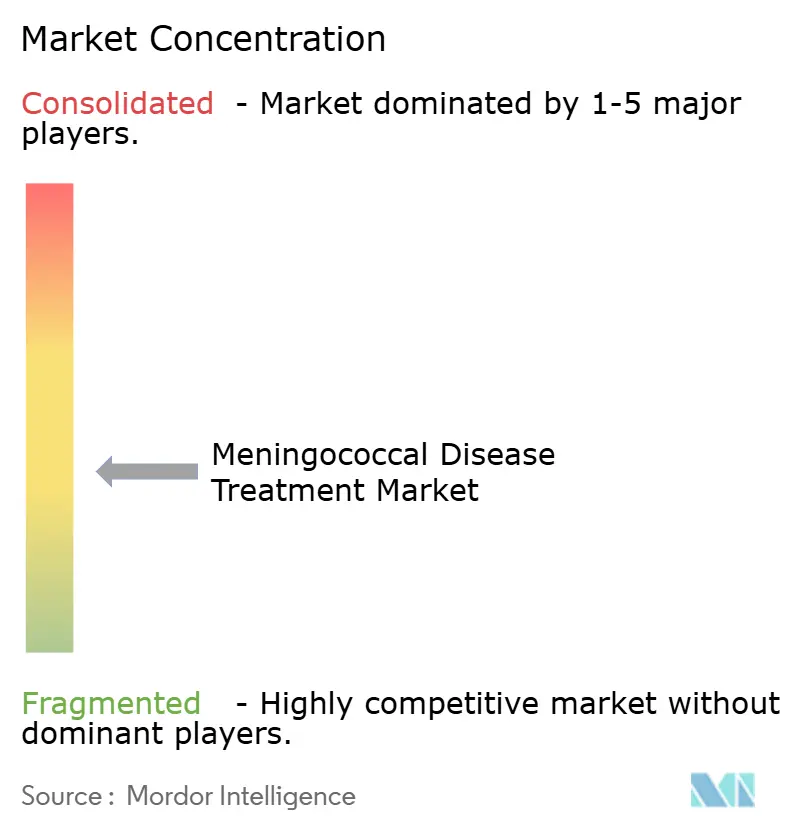
Der Markt für Meningokokken-Krankheitsbehandlung ist im Segment der Markenimpfstoffe mäßig konzentriert, angeführt von GSK, Pfizer und Sanofi. Das Segment der Antibiotika und Chemoprophylaxe ist stärker fragmentiert, wobei Aurobindo, Cipla, Hikma, Lupin, Sandoz und Zydus über preisorientierte institutionelle Ausschreibungen konkurrieren. GSK erweiterte seine Position mit der Zulassung von Penmenvy im Februar 2025 für Personen im Alter von 10 bis 25 Jahren. Penmenvy vereint MenB- und MenACWY-Komponenten in einem einzigen pentavalenten Produkt und unterstützt kombinierte Jugendlichenimpfbesuche sowie die Abstimmung mit Routineplänen.
Pfizer behält seine Position im pentavalenten Produktsegment durch Penbraya bei, wobei der Wettbewerb gegen GSK auf den kombinierten Schutz für geeignete jugendliche Patienten ausgerichtet ist. Sanofi verfolgt eine differenzierte Strategie durch die erweiterte Säuglingsindikation von MenQuadfi. Die FDA genehmigte die Verwendung ab 6 Wochen im Mai 2025, und die Europäische Kommission genehmigte die EU-Verwendung ab 6 Wochen im August 2026. Diese Zulassungen positionieren MenQuadfi für nationale Säuglings-Impfplan-Ausschreibungen, bei denen Altersindikationen, Serogruppenabdeckung, Versorgungszuverlässigkeit und Regulierungskonformität entscheidend sind.
Serum Institutes MenFive unterstützt von Gavi finanzierte Beschaffung und Programme im afrikanischen Meningitisgürtel durch erschwinglichen multivalenten Schutz. CanSino Biologics und Walvax erweitern die inländische quadrivalente Abdeckung durch Alterskennzeichnungserweiterungen, während Zhifei Lvzhu die nachgelagerte Verteilung inländischer und importierter Produkte in China unterstützt. Resistenzsignale in China und Spanien schaffen den Bedarf an wirksamen alternativen injizierbaren Antibiotika. Eugia Pharma Specialities und Fresenius Kabi verfügen über sterile injizierbare Fertigungskapazitäten, die für diese Anforderung relevant sind.
Marktführer in der Meningokokken-Krankheitsbehandlungsbranche
Walvax Biotechnology Co., Ltd.
Pfizer Inc.
Serum Institute of India Private Limited
GSK plc
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die Europäische Kommission genehmigte Sanofis MenQuadfi für EU-Säuglinge ab 6 Wochen, was einen 2+1-Impfplan mit hexavalenten Impfstoffen ermöglicht und den Wettbewerb um nationale Säuglingsimpfstoff-Ausschreibungen stärkt.
- März 2026: Ein MenB-Cluster in Südostengland führte zu 21 bestätigten invasiven Meningokokken-Krankheitsfällen und zwei Todesfällen; die Reaktion umfasste mehr als 13.000 Chemoprophylaxe-Dosen und 11.000 MenB-Impfungen.
- Februar 2026: Chinas NMPA erweiterte die Altersindikation von Menhycia von 3–47 Monaten auf 3 Monate bis 6 Jahre und unterstützt damit die multivalente Konjugatimpfabdeckung für ältere Kinder angesichts steigender invasiver Meningokokken-Krankheitsinzidenz.
- Mai 2025: Die FDA genehmigte MenQuadfi für Säuglinge im Alter von 6 Wochen bis 23 Monaten und ermöglicht damit die gleichzeitige Verabreichung mit routinemäßigen Kinderimpfstoffen während der regulären Kinderarztbesuche.


Globaler Berichtsumfang des Marktes für Meningokokken-Krankheitsbehandlung
Gemäß dem Berichtsumfang ist die Meningokokken-Krankheit eine schwere, lebensbedrohliche bakterielle Infektion, die durch Neisseria meningitidis verursacht wird und zu einer Entzündung der Schutzschichten um das Gehirn und das Rückenmark (Meningitis) oder zu gefährlichen Blutbahninfektionen (Septikämie/Meningokokkämie) führt.
Der Markt für Meningokokken-Krankheitsbehandlung ist nach Therapieart, Verabreichungsweg, Krankheitsmanifestation, Patientenaltersgruppe, Endnutzer und Geografie segmentiert. Nach Therapieart umfasst der Markt Antibiotikatherapie, Chemoprophylaxe, adjuvante und unterstützende Versorgung sowie Meningokokken-Impfstoffe. Das Segment der Meningokokken-Impfstoffe umfasst MenACWY-Impfstoffe, MenB-Impfstoffe, MenABCWY-Impfstoffe, MenA-Impfstoffe und MenAC-Impfstoffe. Nach Verabreichungsweg ist der Markt in intravenöse Verabreichung, intramuskuläre Verabreichung, orale Verabreichung und subkutane Verabreichung segmentiert. Nach Krankheitsmanifestation ist der Markt in Meningokokken-Meningitis, Meningokokkämie und Meningokokken-Sepsis, Meningokokken-Pneumonie, Meningokokken-Arthritis, Meningokokken-Epiglottitis und andere invasive Meningokokken-Krankheitsmanifestationen kategorisiert. Nach Patientenaltersgruppe ist der Markt in Neugeborene und Säuglinge, Kinder, Jugendliche und junge Erwachsene, Erwachsene und ältere Erwachsene segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, Notaufnahmen und Traumazentren, Intensivstationen, öffentliche Gesundheits- und Impfzentren sowie Sonstige segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Antibiotikatherapie | |
| Chemoprophylaxe | |
| Adjuvante und unterstützende Versorgung | |
| Meningokokken-Impfstoffe | MenACWY-Impfstoffe |
| MenB-Impfstoffe | |
| MenABCWY-Impfstoffe | |
| MenA-Impfstoffe | |
| MenAC-Impfstoffe |
| Intravenöse Verabreichung |
| Intramuskuläre Verabreichung |
| Orale Verabreichung |
| Subkutane Verabreichung |
| Meningokokken-Meningitis |
| Meningokokkämie und Meningokokken-Sepsis |
| Meningokokken-Pneumonie |
| Meningokokken-Arthritis |
| Meningokokken-Epiglottitis |
| Andere invasive Meningokokken-Krankheitsmanifestationen |
| Neugeborene und Säuglinge |
| Kinder |
| Jugendliche und junge Erwachsene |
| Erwachsene |
| Ältere Erwachsene |
| Krankenhäuser und Kliniken |
| Notaufnahmen und Traumazentren |
| Intensivstationen |
| Öffentliche Gesundheits- und Impfzentren |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapieart | Antibiotikatherapie | |
| Chemoprophylaxe | ||
| Adjuvante und unterstützende Versorgung | ||
| Meningokokken-Impfstoffe | MenACWY-Impfstoffe | |
| MenB-Impfstoffe | ||
| MenABCWY-Impfstoffe | ||
| MenA-Impfstoffe | ||
| MenAC-Impfstoffe | ||
| Nach Verabreichungsweg | Intravenöse Verabreichung | |
| Intramuskuläre Verabreichung | ||
| Orale Verabreichung | ||
| Subkutane Verabreichung | ||
| Nach Krankheitsmanifestation | Meningokokken-Meningitis | |
| Meningokokkämie und Meningokokken-Sepsis | ||
| Meningokokken-Pneumonie | ||
| Meningokokken-Arthritis | ||
| Meningokokken-Epiglottitis | ||
| Andere invasive Meningokokken-Krankheitsmanifestationen | ||
| Nach Patientenaltersgruppe | Neugeborene und Säuglinge | |
| Kinder | ||
| Jugendliche und junge Erwachsene | ||
| Erwachsene | ||
| Ältere Erwachsene | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Notaufnahmen und Traumazentren | ||
| Intensivstationen | ||
| Öffentliche Gesundheits- und Impfzentren | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Meningokokken-Krankheitsbehandlung im Jahr 2026?
Der Wert im Jahr 2026 beträgt 6,81 Milliarden USD und soll bis 2031 bei einer CAGR von 7,45 % 9,76 Milliarden USD erreichen.
Welche Therapieart führt beim Umsatz der Meningokokken-Krankheitsbehandlung?
Meningokokken-Impfstoffe führten im Jahr 2025 mit einem Anteil von 48,79 % beim Umsatz nach Therapieart.
Welcher Verabreichungsweg wächst am schnellsten bei der Meningokokken-Behandlung?
Die orale Verabreichung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,44 % wachsen, unterstützt durch Änderungen in den Kontaktprophylaxe-Protokollen.
Warum sind pentavalente Meningokokken-Impfstoffe wichtig?
Sie kombinieren den Schutz gegen mehrere Serogruppen in einem Produkt und können separate Impfbesuche für geeignete Patienten reduzieren.
Welche Region wird bis 2031 am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,94 % wachsen, unterstützt durch ungedeckten Bedarf bei Impfprogrammen.
Welches Endnutzersegment wächst am schnellsten?
Öffentliche Gesundheits- und Impfzentren werden bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen, da nationale Impfprogramme ausgebaut werden.
Seite zuletzt aktualisiert am:



