
Tamaño y Participación del Mercado de Tratamiento de la Enfermedad Meningocócica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.76 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
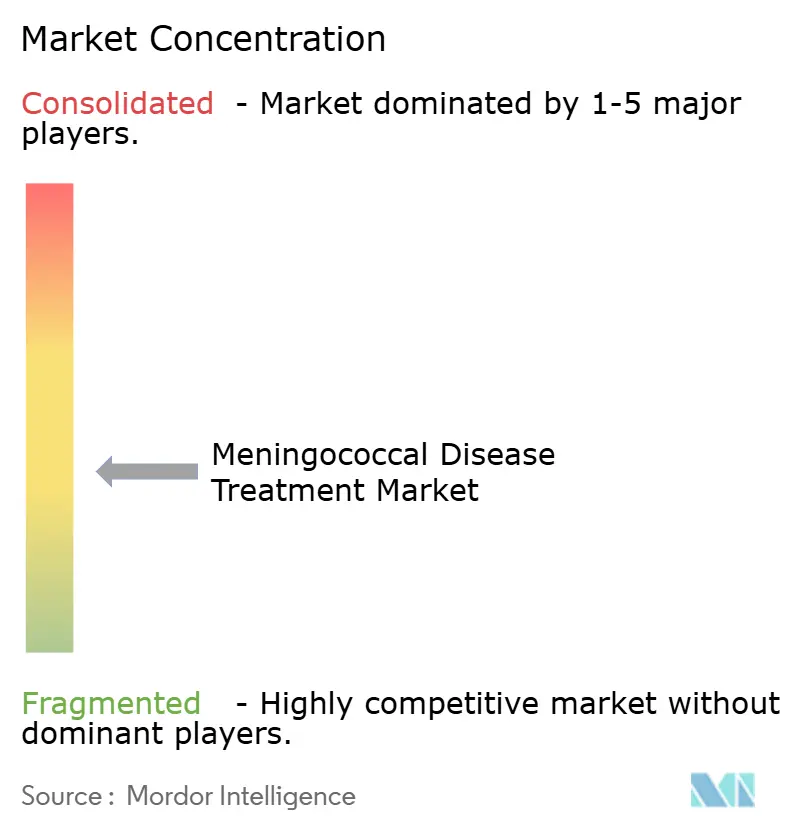
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Enfermedad Meningocócica por Mordor Intelligence
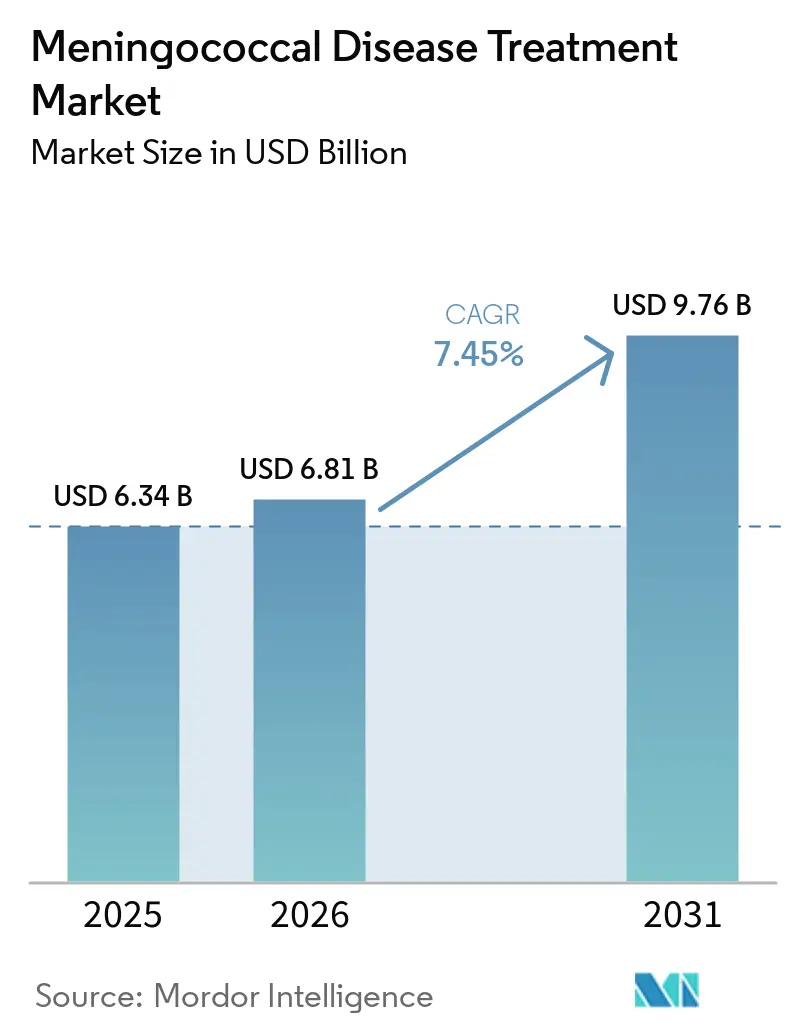
El tamaño del Mercado de Tratamiento de la Enfermedad Meningocócica fue valorado en 6,34 mil millones de USD en 2025 y se estima que crecerá desde 6,81 mil millones de USD en 2026 hasta alcanzar 9,76 mil millones de USD en 2031, a una CAGR del 7,45% durante el período de pronóstico (2026-2031).
El mercado de tratamiento de la enfermedad meningocócica está respaldado por una mayor cobertura vacunal y un renovado enfoque en la enfermedad meningocócica invasiva tras la pandemia. Las nuevas vacunas pentavalentes pueden reducir las visitas de inmunización al tiempo que amplían la protección frente a los serogrupos. Las directrices de la OMS han reforzado el papel del tratamiento intravenoso empírico en los entornos sanitarios. Estos factores apoyan la demanda de vacunas, la adquisición de antibióticos y las redes de distribución de salud pública; sin embargo, la alta cobertura vacunal, la competencia de genéricos y la gestión de antimicrobianos pueden limitar el crecimiento de los ingresos en los entornos de atención establecidos.
Conclusiones Clave del Informe
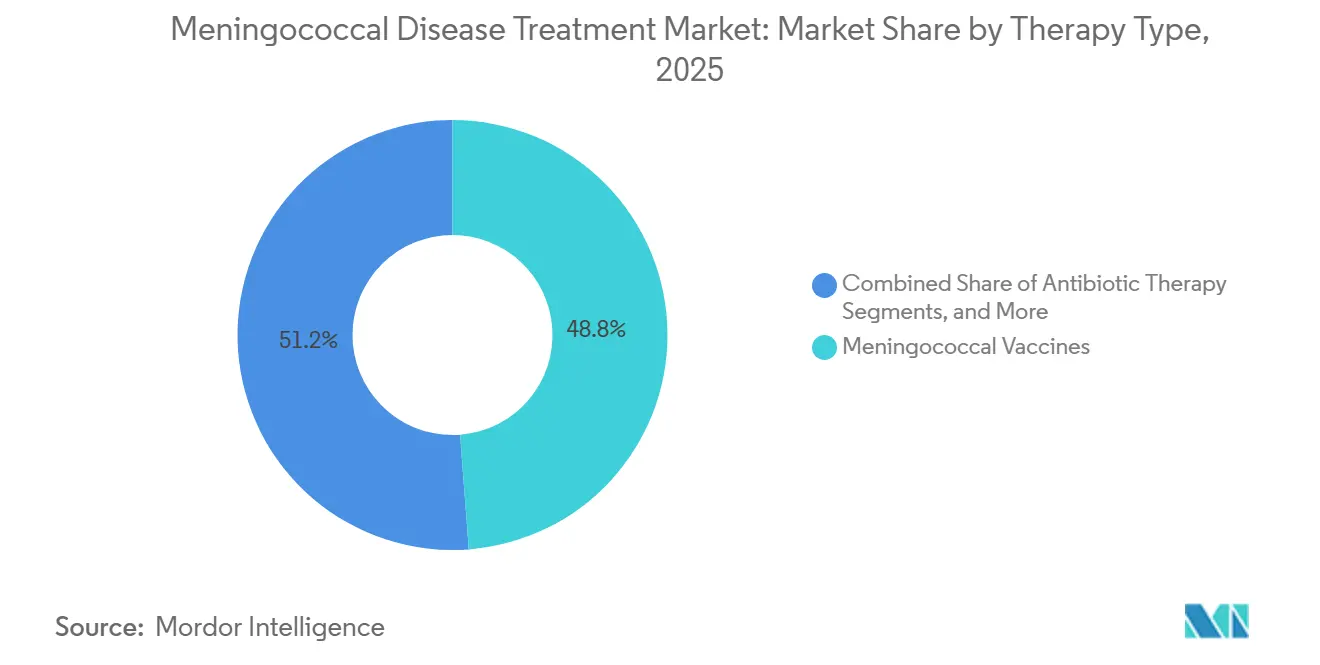
- Por tipo de terapia, las vacunas meningocócicas representaron el 48,79% de la participación del mercado de tratamiento de la enfermedad meningocócica en 2025, mientras que se proyecta que la terapia con antibióticos crezca a una CAGR del 7,98% hasta 2031.
- Por vía de administración, la administración intravenosa representó el 51,34% del tamaño del mercado de tratamiento de la enfermedad meningocócica en 2025, mientras que se proyecta que la administración oral se expanda a una CAGR del 9,44% hasta 2031.
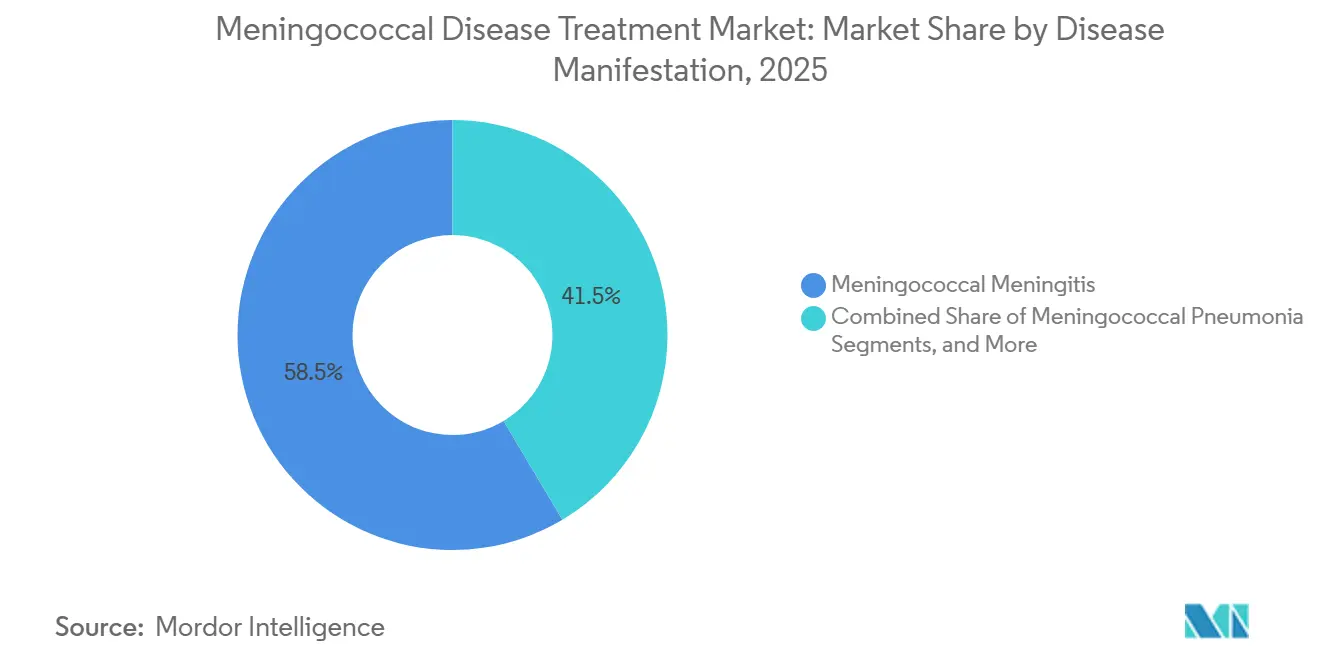
- Por manifestación de la enfermedad, la meningitis meningocócica representó el 58,54% de los ingresos en 2025, mientras que se proyecta que la meningococemia y la sepsis meningocócica crezcan a una CAGR del 10,55% hasta 2031.
- Por grupo de edad del paciente, los adolescentes y adultos jóvenes representaron el 31,67% de los ingresos en 2025, mientras que se proyecta que los neonatos y lactantes se expandan a una CAGR del 8,25% hasta 2031.
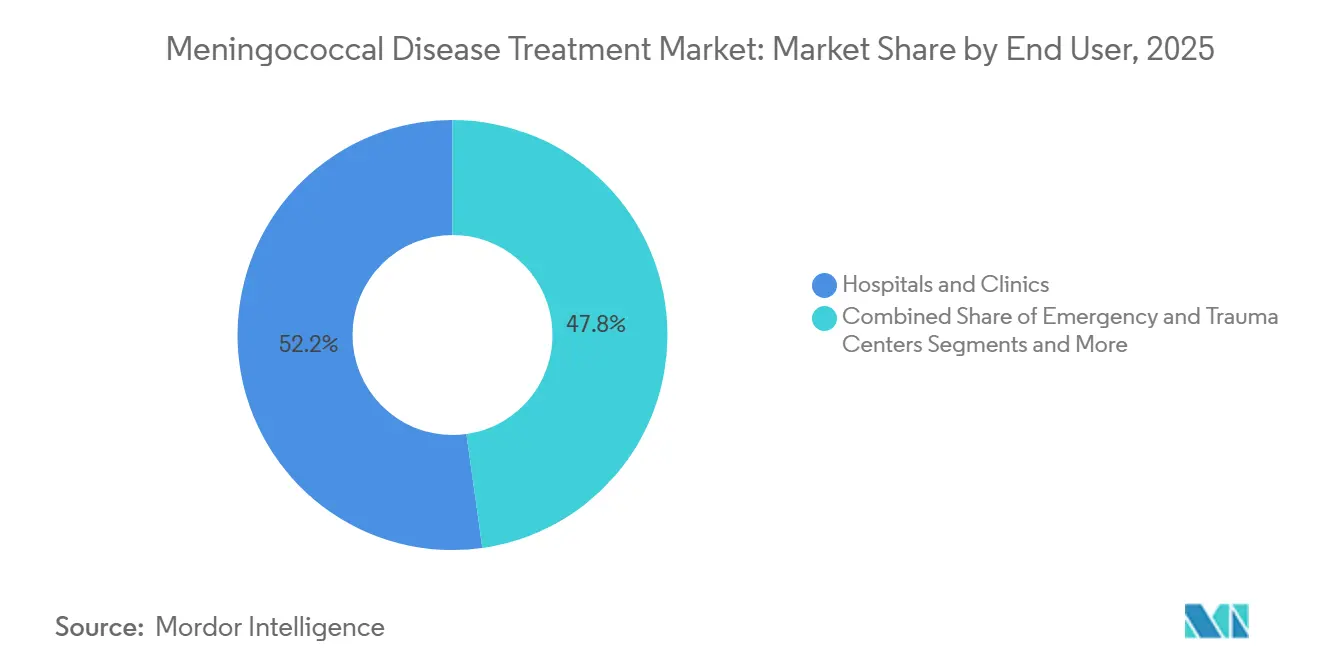
- Por usuario final, los hospitales y clínicas representaron el 52,22% de los ingresos en 2025, mientras que se proyecta que los centros de salud pública y vacunación crezcan a una CAGR del 8,65% hasta 2031.
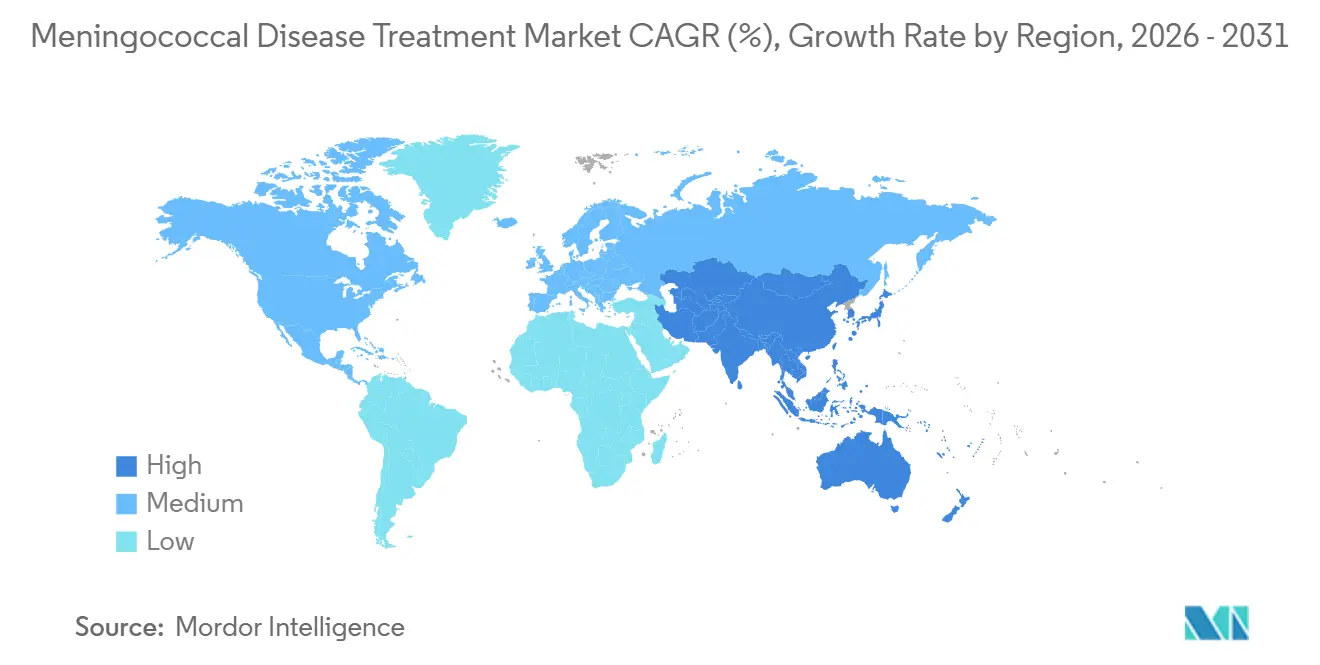
- Por geografía, América del Norte representó el 39,72% de los ingresos globales en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Tratamiento de la Enfermedad Meningocócica
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente demanda de tratamiento antimicrobiano empírico rápido | +1.2% | Global, con relevancia aguda en África Subsahariana, Asia Meridional y Asia Sudoriental | Corto plazo (≤ 2 años) |
| Expansión de los programas de inmunización meningocócica | +1.8% | Global, más fuerte en los países del cinturón de meningitis de Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Mayor cobertura de vacunas multivalentes | +1.5% | América del Norte y Europa, extendiéndose a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente preparación ante brotes y profilaxis de contacto | +0.8% | Oriente Medio y África, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Implementación de la iniciativa de la OMS para vencer la meningitis en 2030 | +1.0% | Global, con prioridad en 26 naciones de alta carga | Largo plazo (≥ 4 años) |
| Cambio impulsado por la resistencia en la quimioprofilaxis | +0.7% | América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Tratamiento Antimicrobiano Empírico Rápido
El tratamiento antimicrobiano inmediato está reformando los patrones de adquisición más allá de los hospitales de altos ingresos. En abril de 2025, la OMS emitió sus primeras directrices globales para el diagnóstico, tratamiento y atención de la meningitis, recomendando firmemente ceftriaxona o cefotaxima intravenosa empírica para la meningitis bacteriana sospechada en establecimientos de salud de primer y segundo nivel.[1]Organización Mundial de la Salud, "La OMS lanza las primeras directrices sobre diagnóstico, tratamiento y atención de la meningitis", Comunicado de Prensa de la OMS, who.int. Estas directrices establecen un estándar de tratamiento coherente para los sistemas que anteriormente dependían de regímenes empíricos menos adecuados. El mercado de tratamiento de la enfermedad meningocócica se beneficia de los requisitos formales de almacenamiento de antibióticos y los presupuestos de preparación para emergencias vinculados a la adquisición de antibióticos intravenosos. En África Subsahariana, los establecimientos de distrito mantienen cada vez más existencias avanzadas de antibióticos para reducir los retrasos en el tratamiento, lo que respalda los contratos planificados y una demanda más predecible a pesar de las variaciones en el número de casos locales.
Expansión de los Programas de Inmunización Meningocócica
Los programas nacionales de inmunización en países de bajos y medianos ingresos siguen siendo una fuente clave de demanda de vacunas. En abril de 2025, Gavi envió más de 1 millón de dosis de Men5CV a Nigeria en respuesta a un brote que involucró los serogrupos meningocócicos C y W, que causó más de 70 muertes en 23 estados; el Grupo de Coordinación Interinstitucional aprobó 1,5 millones de dosis adicionales en marzo de 2025.[2]Gavi, la Alianza de Vacunas, "Las vacunas meningocócicas financiadas por Gavi llegan a Nigeria para apoyar la respuesta al brote", Sala de Prensa de Gavi, gavi.org. Estas acciones destacan la escala de la adquisición coordinada centralmente durante los brotes y apoyan el cambio de la compra reactiva a la cobertura planificada. Níger completó su primera campaña masiva preventiva a nivel nacional utilizando Men5CV en 2025, ampliando la protección de la población en el cinturón africano de meningitis. Un consenso de Asia-Pacífico de 2025 encontró que muchos países no habían incluido las vacunas meningocócicas en los programas nacionales, creando oportunidades para la adquisición pública sostenida hasta finales de la década de 2020, sujeto a la asequibilidad y los requisitos de adquisición.
Mayor Cobertura de Vacunas Multivalentes
Las vacunas multivalentes están ampliando la protección rutinaria frente a los serogrupos meningocócicos. La FDA aprobó Penmenvy de GSK en febrero de 2025 para personas de 10 a 25 años; la vacuna combina los componentes de Bexsero y Menveo en una sola vacuna pentavalente. El ACIP recomendó su uso en abril de 2025 cuando tanto MenACWY como MenB están indicados durante la misma visita, lo que permite una protección combinada en un solo encuentro clínico. Sanofi recibió la aprobación de EE. UU. para MenQuadfi en lactantes de 6 semanas o más en mayo de 2025, mientras que la Comisión Europea aprobó la misma indicación para lactantes en agosto de 2026. Su uso junto con las vacunas hexavalentes de rutina en las visitas de los 2 meses, 3 meses y 4 meses amplía el acceso a cohortes de pacientes más tempranas y aumenta la importancia de la compatibilidad de los calendarios en las licitaciones nacionales.
Implementación de la Iniciativa de la OMS para Vencer la Meningitis en 2030
La hoja de ruta de la OMS para Vencer la Meningitis en 2030 proporciona un marco de política para fortalecer la prevención, el diagnóstico y la atención. En febrero de 2025, la OMS informó sobre los avances, pero señaló que los hitos de mitad de período seguían incompletos; la hoja de ruta tiene como objetivo reducir los casos de meningitis en un 50% y las muertes en un 70% para 2030.[3]Organización Mundial de la Salud, "Vencer la Meningitis en 2030, Hoja de Ruta Global", Documento de la Junta Ejecutiva de la OMS, who.int. El mercado de tratamiento de la enfermedad meningocócica se beneficia cuando los planes nacionales se traducen en programas de adquisición y prestación de servicios financiados. La OMS convocó talleres regionales en Copenhague y El Cairo en julio de 2026 para acelerar el desarrollo de planes nacionales, mientras que la OMS y la OPS informaron que menos del 10% de los estados miembros habían cumplido el compromiso del plan nacional. La implementación completa de la hoja de ruta podría evitar 2,75 millones de casos y 920.000 muertes para 2030 y generar ahorros en atención médica de 3,8 mil millones de USD a 10,0 mil millones de USD.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Disminución de la incidencia de la enfermedad en mercados con alta cobertura vacunal | -1.2% | América del Norte, Europa Occidental y Australia | Largo plazo (≥ 4 años) |
| Corta duración del tratamiento y sustitución por genéricos | -0.9% | Global, con mayor relevancia en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Gestión de antimicrobianos que reduce el uso de amplio espectro | -0.7% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Mejora de la confirmación diagnóstica que reduce la duración del tratamiento empírico | -0.5% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de la Incidencia de la Enfermedad en Mercados con Alta Cobertura Vacunal
Los programas de vacunación sostenidos pueden reducir la demanda de tratamiento de enfermedades agudas en América del Norte y Europa Occidental. Entre 2024 y 2025, el programa MenACWY de Inglaterra había reducido sustancialmente la enfermedad causada por los serogrupos C, W e Y mediante protección directa e inmunidad de rebaño. MenB siguió siendo la principal carga residual de enfermedad en el país. La vigilancia de EE. UU. registró 438 casos de enfermedad meningocócica invasiva en 2023 y 477 casos en 2024. Los menores volúmenes de casos limitan la demanda de antibióticos y atención de apoyo, particularmente en las categorías de tratamiento directamente vinculadas a la incidencia de la enfermedad. Una mayor cobertura vacunal aumenta las ventas de vacunas, pero puede reducir los ingresos posteriores por tratamiento. Este impacto es menor para los productos de vacunación que para los productos de atención aguda administrados tras la infección. Los programas de gestión de antimicrobianos y la confirmación diagnóstica más rápida limitan aún más el tratamiento empírico y de amplio espectro innecesario.
Corta Duración del Tratamiento y Sustitución por Genéricos
Las directrices de la OMS de 2025 recomiendan un ciclo de 7 días de ceftriaxona intravenosa para el tratamiento de la enfermedad meningocócica. Esta corta duración del tratamiento limita los ingresos por antibióticos por episodio. La ceftriaxona, la rifampicina, la ciprofloxacina y la azitromicina han perdido la patente, lo que permite a los compradores institucionales adquirir estos productos mediante licitaciones competitivas. Aurobindo, Cipla, Hikma, Sandoz y Lupin compiten por estos contratos de suministro. El mercado de tratamiento de la enfermedad meningocócica tiene una flexibilidad de precios limitada para los productos genéricos de tratamiento y profilaxis. Las limitaciones de asequibilidad son particularmente significativas en los sistemas de adquisición pública. Un análisis de costo-efectividad chino encontró que los precios de la vacuna conjugada cuadrivalente necesitarían reducirse a 12 USD por dosis para cumplir con los umbrales nacionales de costo-efectividad. La expansión del programa puede aumentar los volúmenes al tiempo que limita los márgenes del fabricante.[4]Michael Bröker et al., "Consenso conjunto sobre la reducción de la carga de la enfermedad meningocócica invasiva en la región de Asia-Pacífico", Human Vaccines & Immunotherapeutics, pubmed.ncbi.nlm.nih.gov.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia: Las Vacunas Lideran Mientras la Demanda de Antibióticos Responde a la Resistencia
Las vacunas meningocócicas representaron el 48,79% de la participación del mercado de tratamiento de la enfermedad meningocócica en 2025, respaldadas por carteras establecidas de vacunas conjugadas y de subunidades proteicas. La categoría incluye conjugados MenACWY, formulaciones basadas en proteínas MenB y plataformas pentavalentes MenABCWY como Penmenvy de GSK. La cobertura combinada simplifica los calendarios de vacunación para adolescentes y adultos jóvenes elegibles, al tiempo que aumenta el valor por visita de inmunización al reemplazar productos separados. Serum Institute, Walvax y Sanofi apoyan el suministro a través de canales de adquisición comerciales y públicos, extendiendo la cobertura a países de menores ingresos y despliegues respaldados por Gavi. La industria de tratamiento de la enfermedad meningocócica depende de la adopción de marcas y un suministro público accesible.
Se prevé que la terapia con antibióticos crezca a una CAGR del 7,98% de 2026 a 2031. Los patrones de resistencia están dirigiendo los protocolos clínicos hacia opciones de tratamiento alternativas y más estrechamente monitoreadas. Las directrices del CDC emitidas en 2024 aconsejaron alternativas a la ciprofloxacina para los contactos cercanos en áreas con resistencia documentada, incluidas la rifampicina, la ceftriaxona y la azitromicina. Este cambio puede aumentar la supervisión clínica y alterar la combinación de agentes adquiridos. La quimioprofilaxis y la atención de apoyo siguen siendo importantes para la respuesta a brotes, el manejo de contactos y la demanda hospitalaria bajo las directrices de la OMS sobre el uso de dexametasona.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Vía de Administración: La Atención Intravenosa Lidera Mientras la Profilaxis Oral se Expande
La administración intravenosa representó el 51,34% del tamaño del mercado de tratamiento de la enfermedad meningocócica en 2025. La OMS recomienda firmemente ceftriaxona o cefotaxima intravenosa empírica cuando se sospecha meningitis bacteriana en entornos epidémicos y no epidémicos. La administración intravenosa también respalda la dexametasona, la reanimación con líquidos y los agentes vasoactivos, que son esenciales en el manejo de cuidados intensivos. La administración intramuscular sigue siendo relevante para las vacunas y la profilaxis con ceftriaxona en dosis única, particularmente en entornos de campo. El mercado de tratamiento de la enfermedad meningocócica mantiene una sólida base de atención aguda en la administración intravenosa.
Se prevé que la administración oral se expanda a una CAGR del 9,44% de 2026 a 2031. El crecimiento refleja cambios en las prácticas de profilaxis de contacto en áreas con resistencia a la ciprofloxacina. Las directrices del CDC identificaron la rifampicina oral y la azitromicina como alternativas donde la resistencia superó el 20% de los casos locales. Esto puede desplazar la profilaxis hacia canales de salud pública ambulatorios y simplificar el manejo rápido de contactos durante los brotes. España informó resistencia dual a la penicilina y la ciprofloxacina en ST-3587 en 2026, reforzando la relevancia de la resistencia más allá de los Estados Unidos.
Por Manifestación de la Enfermedad: La Meningitis Lidera Mientras la Sepsis Gana Reconocimiento
La meningitis meningocócica representó el 58,54% del tamaño del mercado de tratamiento de la enfermedad meningocócica en 2025. Sigue siendo la presentación más reconocida de la enfermedad meningocócica invasiva, con fiebre, rigidez de nuca y fotofobia que guían la evaluación clínica. Los protocolos de diagnóstico y tratamiento a menudo se estructuran en torno a esta presentación. La neumonía meningocócica, la artritis y la epiglotitis contribuyen con grupos de ingresos menores debido a su relativa rareza clínica. El mercado de tratamiento de la enfermedad meningocócica sigue anclado en la vía de atención establecida para la meningitis.
Se prevé que la meningococemia y la sepsis meningocócica crezcan a una CAGR del 10,55% de 2026 a 2031. La mejora en la captación diagnóstica está incorporando casos previamente codificados como sepsis genérica en los informes meningocócicos. El marco de manejo de la OMS de 2025 cubre la meningitis y la enfermedad invasiva septicémica, apoyando una identificación y documentación clínica más consistente. Un informe de 2025 describió una enfermedad fulminante en China causada por el tipo de secuencia 4821 resistente a la cefotaxima. La enfermedad septicémica puede escalar rápidamente y requerir cuidados intensivos, múltiples terapias de apoyo y monitoreo estrecho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Grupo de Edad del Paciente: Los Adolescentes Lideran Mientras la Cobertura en Lactantes se Amplía
Los adolescentes y adultos jóvenes representaron el 31,67% de los ingresos en 2025, representando la mayor participación por grupo de edad de pacientes. Esta posición se alinea con la vacunación rutinaria MenACWY a los 11 a 12 años y un refuerzo a los 16 años en los Estados Unidos. La vacunación MenB también se considera para personas de 16 a 23 años mediante la toma de decisiones clínicas compartida. Los estudiantes universitarios tienen tasas de enfermedad documentadas de 1,6 a 3,1 veces más altas que sus pares de la misma edad que no asisten a la universidad. En Inglaterra, las personas de 15 a 24 años representaron el 30% de la enfermedad por MenB en 2024 a 2025, mientras que representaban el 12% de la población.
Se prevé que los neonatos y lactantes crezcan a una CAGR del 8,25% de 2026 a 2031. MenQuadfi de Sanofi recibió la aprobación de la FDA para lactantes de 6 semanas a 23 meses en mayo de 2025. La Comisión Europea aprobó la indicación para lactantes de la UE a partir de las 6 semanas en agosto de 2026. Estas decisiones alinean la vacuna con las visitas pediátricas rutinarias a los 2 meses, 3 meses y 4 meses. El producto puede administrarse junto con las vacunas DTaP-IPV-HepB-Hib, lo que hace que la compatibilidad del calendario sea central en la competencia de licitaciones.
Por Usuario Final: Los Hospitales Lideran Mientras los Centros de Salud Pública Ganan Terreno
Los hospitales y clínicas representaron el 52,22% del gasto por usuario final en 2025. La enfermedad meningocócica invasiva requiere atención aguda intensiva en recursos cuando la enfermedad es grave. La tasa de letalidad es del 10% al 15% incluso con el tratamiento adecuado, y hasta el 20% de los supervivientes pueden experimentar secuelas permanentes. Los centros de emergencias y traumatología y las unidades de cuidados intensivos manejan casos septicémicos graves utilizando antibióticos intravenosos empíricos, corticosteroides, vasopresores y reanimación con líquidos. El mercado de tratamiento de la enfermedad meningocócica sigue centrado en los hospitales para los episodios agudos.
Se prevé que los centros de salud pública y vacunación crezcan a una CAGR del 8,65% de 2026 a 2031. Los programas nacionales en Asia-Pacífico, África y América Latina están ampliando la capacidad de distribución comunitaria. El despliegue de Gavi en Nigeria en 2025 envió más de 1 millón de dosis de Men5CV a través del Ministerio de Salud. La OMS identifica los centros de salud primarios y secundarios como puntos de distribución para campañas de vacunación y profilaxis de contacto. Este modelo desplaza el gasto hacia la infraestructura comunitaria, apoyando una cobertura de prevención más amplia y una respuesta más rápida a los brotes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte representó el 39,72% de la participación del mercado de tratamiento de la enfermedad meningocócica en 2025, impulsada por los altos precios de las vacunas y los sistemas establecidos de inmunización adolescente. La recomendación del ACIP de 2025 para el uso de la vacuna pentavalente MenABCWY cuando ambos componentes están indicados respalda las visitas de vacunación combinadas y puede aumentar el gasto en vacunas de marca de mayor valor para personas de 16 a 23 años. Las cepas del serogrupo Y resistentes a la ciprofloxacina superaron el 50% de los casos en ciertas áreas de captación de EE. UU. Las directrices del CDC recomiendan profilaxis alternativa cuando se detecta resistencia, aumentando la demanda de rifampicina, azitromicina y ceftriaxona intramuscular. El mercado regional refleja la utilización de vacunas de alto valor y la adquisición específica de antibióticos.
Europa tiene un entorno de inmunización maduro y capacidades efectivas de gestión de brotes. En marzo de 2026, un grupo de 21 casos confirmados de MenB ocurrió en el sureste de Inglaterra, lo que resultó en la administración de más de 13.000 dosis de quimioprofilaxis y 11.000 vacunaciones MenB. La aprobación de Sanofi para lactantes en agosto de 2026 también aumenta la competencia para las licitaciones europeas de inmunización nacional. Se prevé que Asia-Pacífico crezca a una CAGR del 9,94% de 2026 a 2031, ya que muchos países continúan teniendo brechas en la inclusión de programas meningocócicos. En China, el brote del serogrupo Y de 2026 en Hubei estuvo vinculado a brechas en la inmunización adolescente, lo que apoya la expansión del mercado a medida que los calendarios de vacunación se amplían más allá de la cobertura limitada de serogrupos.
La NMPA de China aprobó la expansión del rango de edad elegible de Menhycia de 3 meses a 6 años en febrero de 2026, abordando una brecha doméstica en la cobertura conjugada multivalente para niños en edad preescolar. India utiliza MenFive de Serum Institute y conjugados cuadrivalentes importados para grupos de alto riesgo en lugar de la inmunización rutinaria universal, mientras que el consenso de Asia-Pacífico de 2025 identificó tales brechas en los programas como barreras para el control regional de la enfermedad. Oriente Medio y África y América del Sur siguen siendo muy sensibles a las decisiones políticas. El despliegue de MenFive de Gavi apoya la transición de la protección monovalente MenA a la cobertura para los serogrupos C, W y X en el cinturón africano de meningitis, mientras que la campaña preventiva de Níger proporciona un modelo para otros países. Los países del GCC mantienen la demanda de MenACWY a través de los requisitos de vacunación para el Hajj y la Umrah, mientras que un informe de 2025 vinculó el aumento de la enfermedad por serogrupo W en Inglaterra con los viajes de peregrinación.

Panorama Competitivo
El mercado de tratamiento de la enfermedad meningocócica está moderadamente concentrado en el segmento de vacunas de marca, liderado por GSK, Pfizer y Sanofi. El segmento de antibióticos y quimioprofilaxis está más fragmentado, con Aurobindo, Cipla, Hikma, Lupin, Sandoz y Zydus compitiendo a través de licitaciones institucionales basadas en precios. GSK amplió su posición con la aprobación de Penmenvy en febrero de 2025 para personas de 10 a 25 años. Penmenvy combina los componentes MenB y MenACWY en un único producto pentavalente, apoyando las visitas de inmunización adolescente combinadas y la alineación con los calendarios rutinarios.
Pfizer mantiene su posición de producto pentavalente a través de Penbraya, con la competencia frente a GSK centrada en la protección combinada para pacientes adolescentes elegibles. Sanofi está siguiendo una estrategia diferenciada a través de la indicación infantil ampliada de MenQuadfi. La FDA aprobó su uso a partir de las 6 semanas en mayo de 2025, y la Comisión Europea aprobó su uso en la UE a partir de las 6 semanas en agosto de 2026. Estas aprobaciones posicionan a MenQuadfi para las licitaciones del calendario infantil nacional, donde las indicaciones de edad, la cobertura de serogrupos, la fiabilidad del suministro y la alineación regulatoria son críticas.
MenFive de Serum Institute apoya la adquisición respaldada por Gavi y los programas del cinturón africano de meningitis a través de una protección multivalente asequible. CanSino Biologics y Walvax están ampliando la cobertura cuadrivalente doméstica a través de extensiones de indicación de edad, mientras que Zhifei Lvzhu apoya la distribución posterior de productos domésticos e importados en China. Las señales de resistencia en China y España crean la necesidad de antibióticos inyectables alternativos eficaces. Eugia Pharma Specialities y Fresenius Kabi tienen capacidades de fabricación de inyectables estériles relevantes para este requisito.
Líderes de la Industria de Tratamiento de la Enfermedad Meningocócica
Walvax Biotechnology Co., Ltd.
Pfizer Inc.
Serum Institute of India Private Limited
GSK plc
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Comisión Europea aprobó MenQuadfi de Sanofi para lactantes de la UE de 6 semanas o más, habilitando un calendario 2+1 con vacunas hexavalentes y fortaleciendo la competencia para las licitaciones nacionales de vacunas infantiles.
- Marzo de 2026: Un grupo de MenB en el sureste de Inglaterra resultó en 21 casos confirmados de enfermedad meningocócica invasiva y dos fallecimientos; la respuesta incluyó más de 13.000 dosis de quimioprofilaxis y 11.000 vacunaciones MenB.
- Febrero de 2026: La NMPA de China amplió la indicación de edad de Menhycia de 3 a 47 meses a 3 meses a 6 años, apoyando la cobertura conjugada multivalente para niños mayores en medio del aumento de la incidencia de enfermedad meningocócica invasiva.
- Mayo de 2025: La FDA aprobó MenQuadfi para lactantes de 6 semanas a 23 meses, permitiendo la coadministración con vacunas rutinarias de control del niño sano durante las visitas pediátricas estándar.


Alcance del Informe Global del Mercado de Tratamiento de la Enfermedad Meningocócica
Según el alcance del informe, la enfermedad meningocócica es una infección bacteriana grave y potencialmente mortal causada por Neisseria meningitidis que provoca inflamación de las membranas protectoras que cubren el cerebro y la médula espinal (meningitis) o infecciones peligrosas del torrente sanguíneo (septicemia/meningococemia).
El mercado de tratamiento de la enfermedad meningocócica está segmentado por tipo de terapia, vía de administración, manifestación de la enfermedad, grupo de edad del paciente, usuario final y geografía. Por tipo de terapia, el mercado incluye terapia con antibióticos, quimioprofilaxis, atención adyuvante y de apoyo, y vacunas meningocócicas. El segmento de vacunas meningocócicas incluye vacunas MenACWY, vacunas MenB, vacunas MenABCWY, vacunas MenA y vacunas MenAC. Por vía de administración, el mercado está segmentado en administración intravenosa, administración intramuscular, administración oral y administración subcutánea. Por manifestación de la enfermedad, el mercado está categorizado en meningitis meningocócica, meningococemia y sepsis meningocócica, neumonía meningocócica, artritis meningocócica, epiglotitis meningocócica y otras manifestaciones de enfermedad meningocócica invasiva. Por grupo de edad del paciente, el mercado está segmentado en neonatos y lactantes, niños, adolescentes y adultos jóvenes, adultos y adultos mayores. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros de emergencias y traumatología, unidades de cuidados intensivos, centros de salud pública y vacunación, y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Terapia con Antibióticos | |
| Quimioprofilaxis | |
| Atención Adyuvante y de Apoyo | |
| Vacunas Meningocócicas | Vacunas MenACWY |
| Vacunas MenB | |
| Vacunas MenABCWY | |
| Vacunas MenA | |
| Vacunas MenAC |
| Administración Intravenosa |
| Administración Intramuscular |
| Administración Oral |
| Administración Subcutánea |
| Meningitis Meningocócica |
| Meningococemia y Sepsis Meningocócica |
| Neumonía Meningocócica |
| Artritis Meningocócica |
| Epiglotitis Meningocócica |
| Otras Manifestaciones de Enfermedad Meningocócica Invasiva |
| Neonatos y Lactantes |
| Niños |
| Adolescentes y Adultos Jóvenes |
| Adultos |
| Adultos Mayores |
| Hospitales y Clínicas |
| Centros de Emergencias y Traumatología |
| Unidades de Cuidados Intensivos |
| Centros de Salud Pública y Vacunación |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Terapia | Terapia con Antibióticos | |
| Quimioprofilaxis | ||
| Atención Adyuvante y de Apoyo | ||
| Vacunas Meningocócicas | Vacunas MenACWY | |
| Vacunas MenB | ||
| Vacunas MenABCWY | ||
| Vacunas MenA | ||
| Vacunas MenAC | ||
| Por Vía de Administración | Administración Intravenosa | |
| Administración Intramuscular | ||
| Administración Oral | ||
| Administración Subcutánea | ||
| Por Manifestación de la Enfermedad | Meningitis Meningocócica | |
| Meningococemia y Sepsis Meningocócica | ||
| Neumonía Meningocócica | ||
| Artritis Meningocócica | ||
| Epiglotitis Meningocócica | ||
| Otras Manifestaciones de Enfermedad Meningocócica Invasiva | ||
| Por Grupo de Edad del Paciente | Neonatos y Lactantes | |
| Niños | ||
| Adolescentes y Adultos Jóvenes | ||
| Adultos | ||
| Adultos Mayores | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Emergencias y Traumatología | ||
| Unidades de Cuidados Intensivos | ||
| Centros de Salud Pública y Vacunación | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de tratamiento de la enfermedad meningocócica en 2026?
El valor de 2026 es de 6,81 mil millones de USD, y se proyecta que alcance 9,76 mil millones de USD en 2031 a una CAGR del 7,45%.
¿Qué tipo de terapia lidera los ingresos del tratamiento de la enfermedad meningocócica?
Las Vacunas Meningocócicas lideraron los ingresos por tipo de terapia con una participación del 48,79% en 2025.
¿Qué vía de administración está creciendo más rápido para el tratamiento meningocócico?
Se prevé que la Administración Oral crezca a una CAGR del 9,44% de 2026 a 2031, respaldada por cambios en los protocolos de profilaxis de contacto.
¿Por qué son importantes las vacunas meningocócicas pentavalentes?
Combinan la cobertura para múltiples serogrupos en 1 producto y pueden reducir las visitas de vacunación separadas para los pacientes elegibles.
¿Qué región tiene el pronóstico de mayor crecimiento hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,94% de 2026 a 2031, respaldada por necesidades no satisfechas en los programas de inmunización.
¿Qué entorno de usuario final se está expandiendo más rápido?
Se prevé que los Centros de Salud Pública y Vacunación se expandan a una CAGR del 8,65% hasta 2031 a medida que los programas nacionales de inmunización escalan.
Última actualización de la página el:



