
製造検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 31.92 十億米ドル |
| 市場規模 (2032) | 42.90 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
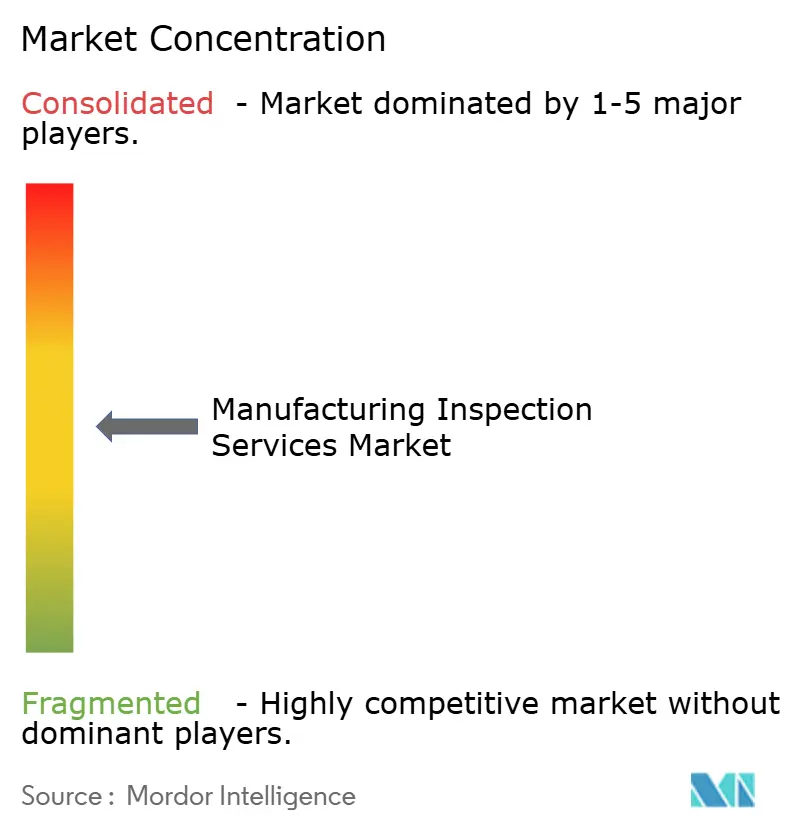
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造検査サービス市場分析
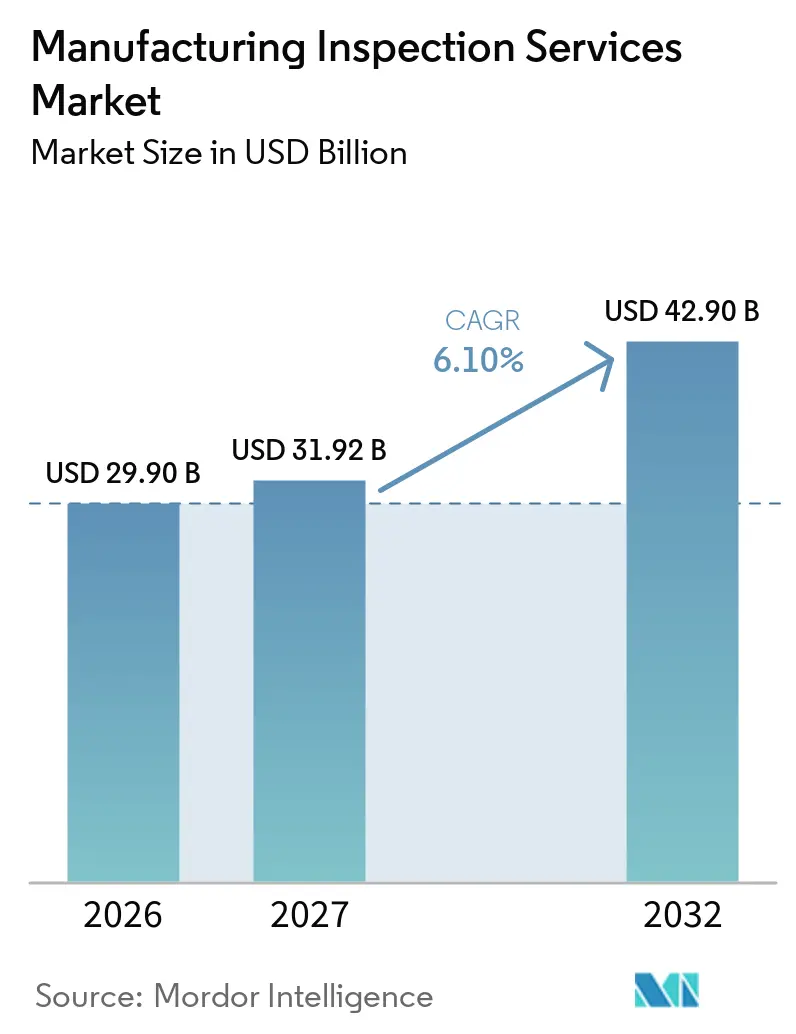
製造検査サービス市場規模は、2026年の29.90 ビリオン 米ドル、2027年の31.92 ビリオン 米ドルから2032年には42.90 ビリオン 米ドルに拡大し、2027年から2032年の間に6.10%のCAGRを記録すると予測されています。
製造検査サービス市場は、製造活動の拡大と、生産プロセス、サプライヤー資格認定、および最終製品納品全体にわたる独立した品質検証の必要性の高まりによって支えられています。製造業者は、技術仕様への適合を確認し、欠陥を特定し、施設およびサプライヤーネットワーク全体で一貫した品質基準を維持するために、検査サービスプロバイダーを活用するケースが増えています。規制の変化と業界要件の進化により、特にリスク管理、トレーサビリティ、文書化、およびデータ管理において、検査機関に対する期待が高まっています。さらに、地理的に分散したサプライチェーンにより、現地での検証の必要性が高まっています。バイヤーはサプライヤーの能力を評価し、生産品質を検証し、国際市場全体で不適合製品のリスクを低減しようとしています。また、サービスプロバイダーがデジタル検査レポート、遠隔監視、自動データ収集、およびテクノロジー支援検査を従来の現場ベースのサービスに統合するにつれて、市場も進化しています。これらの機能により、報告効率の向上、トレーサビリティの強化、および意思決定の迅速化が可能になります。ただし、導入状況は業種、検査の複雑さ、および施設要件によって異なります。一方、製造施設における自動化の進展により、特定の反復的な手動検査業務に対する需要が減少する可能性がある一方で、自動化設備および生産システムに対する専門的な検査サービスの機会が生まれる可能性があります。資格を持つ検査員の不足も依然として制約となっており、技術的専門知識、業種固有の知識、および遵守要件が、サービス提供能力を制限し、検査サービスの適時提供に影響を与える可能性があります。
主要レポートのポイント
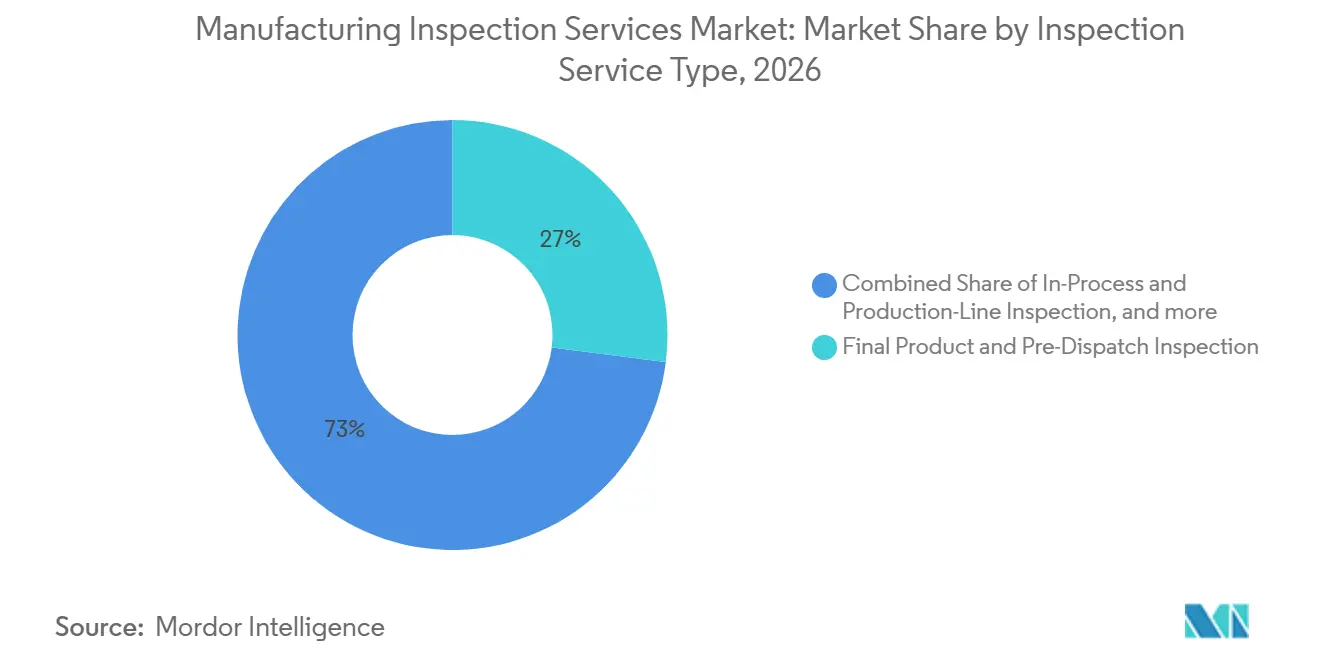
- 検査サービスタイプ別では、最終製品および出荷前検査が2026年の製造検査サービス市場シェアの27%を占め、製造プロセスおよび生産監視検査が2032年までに7.3%のCAGRで最も速く成長すると予測されています。
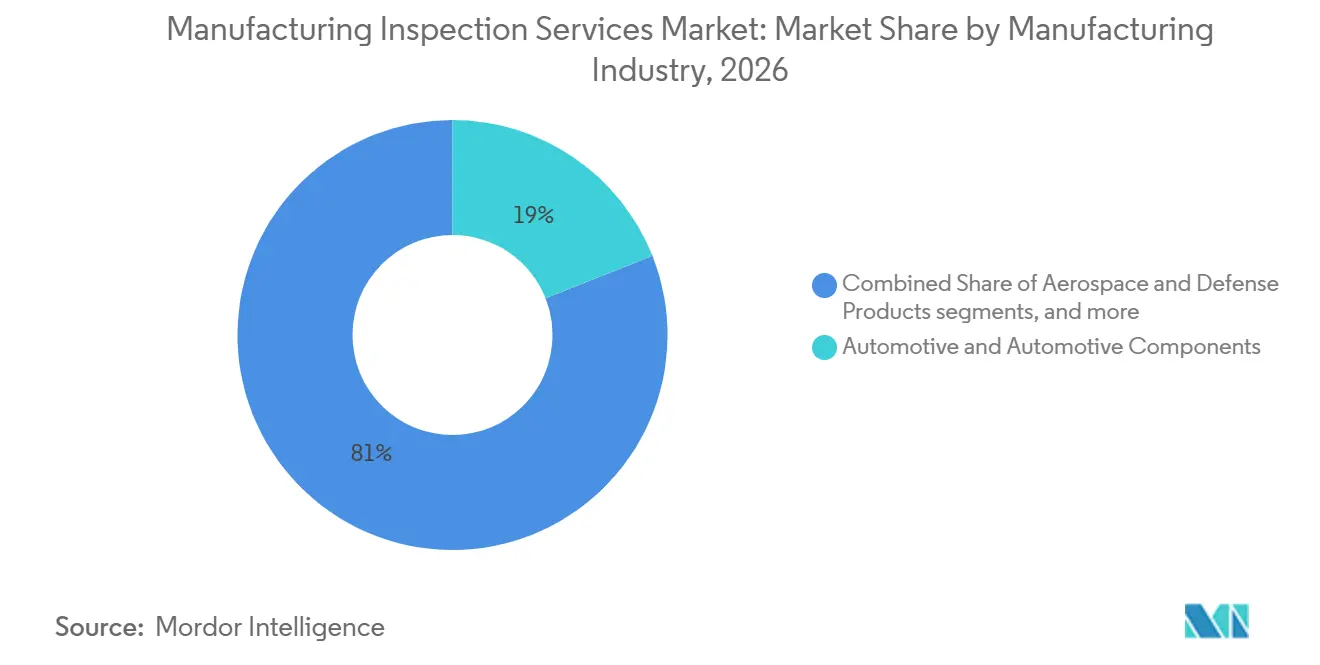
- 製造業種別では、自動車および自動車部品が2026年の製造検査サービス市場規模の19%を占め、電子機器・電気設備・半導体が2032年までに7.4%のCAGRで最も速く成長すると予測されています。
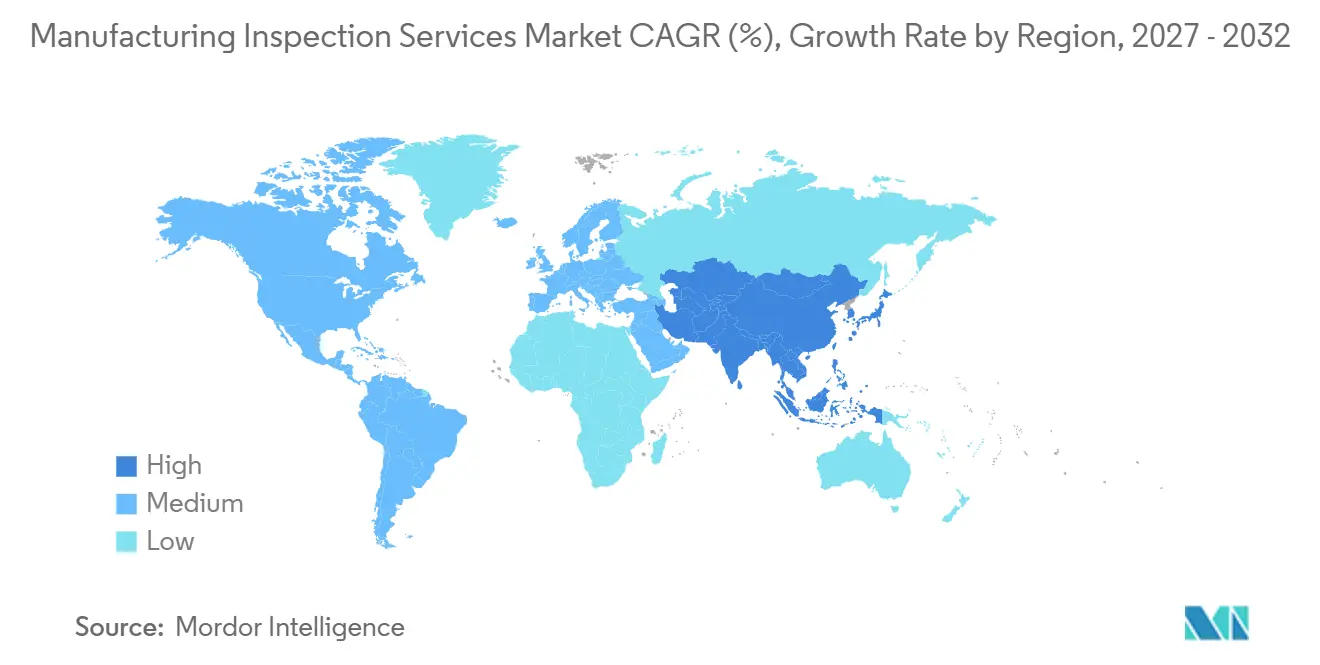
- 地域別では、アジア太平洋が2026年に53%の市場シェアを占めてトップの地位を維持しており、2032年までに6.5%のCAGRで最も速く成長する地域セグメントであり続けると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 厳格な製品 品質・安全性・規制遵守要件 | +1.8% | グローバル | 中期 (2〜4年) |
| 製造アウトソーシングの増加と グローバルサプライヤーネットワーク | +1.5% | グローバル、 アジア太平洋および南アジアが主要調達拠点 | 長期 (4年以上) |
| 製品欠陥・リコール・品質不良のコスト上昇 | +1.0% | 北米 および欧州、アジア太平洋への波及あり | 短期 (2年以下) |
| 製造投資の拡大と サプライヤーの多様化 | +0.9% | アジア太平洋、 南アジア・東南アジア、中東・アフリカ | 長期 (4年以上) |
| 製品の複雑化と 精密製造要件の高まり | +0.6% | 北米、 欧州、東アジア | 中期 (2〜4年) |
| 自動車・電子機器・航空宇宙製造における 品質管理要件の強化 | +0.4% | グローバル、 ドイツ、日本、韓国、米国での早期成果 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な製品品質・安全性・規制遵守要件
ISO/IEC 17020:2026は、検査機関およびその顧客に対する要件を変更しています。この規格はリスクベースの思考を追加し、独立性の分類を変更し、より強力なデータ管理要件を導入しています[1]。検査機関は2029年3月27日までに移行する必要があり、適合しないプロバイダーは認定の有効性を失う可能性があります。この変更は日常の検査計画に影響を与えます。なぜなら、プロバイダーはプロセス、人員、および記録が管理されていることを示す必要があるからです。これらの要件は、製造業者が信頼性の高い報告システムを持つ認定パートナーを必要とするため、製造検査サービス市場における需要を支えています。IATF 16949規則第6版も、自動車サプライチェーン全体でサードパーティ監査要件を強化しました。
製造アウトソーシングの増加とグローバルサプライヤーネットワーク
国境を越えたサプライネットワークにより、バイヤーがサプライヤーサイトで品質状況を直接確認することが難しくなっています。財・商業サービスの世界貿易は2025年に8%増加し、34.89 トリリオン 米ドルに達し、サービスは世界商取引の27.5%を占めました。サードパーティ検査により、バイヤーは商品がサプライヤーを出発する前に合意した仕様を満たしているかどうかについて独立した記録を得ることができます。2025年にはアフリカ、アジア、北米で製造生産が拡大し、検査対応が必要な拠点数が増加しました。製造検査サービス市場は、サプライヤー承認時に恩恵を受けます。この段階では、定期注文が始まる前に初回品、生産前、および監視業務が必要とされることが多いためです。
製品欠陥・リコール・品質不良のコスト上昇
製品リコールは、商品が工場を出る前に欠陥を防ぐことの価値を高めています。米国道路交通安全局は2025年に3,130万台をカバーする997件の安全リコールを記録しました。米国消費者製品安全委員会は2025年に420件のリコール通知を発行し、前年比38%増となりました。リコールには、是正措置、規制措置、法的請求、顧客対応、および生産またはサプライヤープロセスの変更が必要になる場合があります。製造検査サービス市場は、自動車部品、民生用電子機器、および医療機器の出荷前および工程内カバレッジを通じてこのリスクに対応しています。
製造投資の拡大とサプライヤーの多様化
新たな生産能力は、サプライヤー関係が完全に確立される前に検査ニーズを生み出します。グローバルな外国直接投資は2025年に6%増加して1.6 トリリオン 米ドルとなり、発展途上アジアは644 ビリオン 米ドルを受け取りました[2]。米国の製造業も2025年に海外直接投資において業種別で最大の増加を記録し、化学品および電気機器製造が牽引しました。新規サプライヤーは通常、繰り返し注文を獲得する前に、サイト監査、初回サンプルレビュー、および生産監視が必要です。これにより、地域の品質システムがまだ発展途上にある南アジア・東南アジア、メキシコ、モロッコ、サブサハラアフリカにおける製造検査サービス市場が拡大しています。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 価格 圧力と社内品質管理との競合 | -1.2% | 北米 および欧州 | 中期 (2〜4年) |
| 資格を持つ業種専門検査員の 不足 | -0.9% | グローバル、 特に北米および欧州 | 短期 (2年以下) |
| 高度に自動化された製造施設における 検査アウトソーシングの限界 | -0.7% | 東アジア、 北米、ドイツ | 長期 (4年以上) |
| 製造業者の品質管理システムとの 統合上の課題 | -0.5% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
価格圧力と社内品質管理との競合
大手製造業者は多くの場合、標準的な検査業務を実施できる社内品質チームを維持しています。これにより、プロセスや欠陥パターンが十分に理解されている安定した生産プログラムでは、特にアウトソーシングサービスの必要性が低下します。米国労働統計局は、2034年までの品質管理検査員の雇用においてほぼ純増がないと予測しており、製造業者が確立された社内能力を維持していることを示唆しています。価格圧力は、視覚的なプロトコルを社内で再現できるため、最終製品および出荷前検査において最も強くなっています。製造検査サービス市場のプロバイダーは、自社のポジションを維持するために、テクノロジー、スピード、または専門知識を活用する必要があります。
資格を持つ業種専門検査員の不足
経験豊富な検査員の供給が、先進製造業のニーズに常に対応できるとは限りません。米国労働統計局は、2034年までに品質管理検査員の年間求人数が69,900件に達すると予測しており、主に代替需要によるものです。先進的な手法では、人員が独立して業務を行う前に資格取得と数年間の監督下での経験が必要であり、労働力拡大のスピードが制限されます。米国政府説明責任局は、FDA検査労働力の欠員率が2024年6月に16%に達したと報告しており、継続的な人員不足の影響を示しています。人材の不足は、顧客需要が強い場合でも製造検査サービス市場を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査サービスタイプ別:
最終製品および出荷前検査が最大のポジションを占める最終製品および出荷前検査は、2026年の製造検査サービス市場シェアの27%を占めました。バイヤーはこのサービスを使用して、商品が港、流通センター、またはエンドユーザーに移動する前に欠陥を特定します。このタイミングにより、輸送、交換、および顧客対応がすでに必要になっている可能性がある納品後に問題に対処する場合と比較して、是正コストを削減できます。このサービスは、バイヤーが遠方の工場から調達し、製品が規定の仕様を満たしているという独立した証拠を必要とする場合に特に関連性があります。また、目に見える欠陥や部品の欠落が納品を妨げる可能性がある民生品、自動車部品、電子機器にも使用されます。最終検査は、出荷前の明確な意思決定ポイントを提供するため、製造検査サービス市場の中核的な部分であり続けています。生産前材料・部品検査は、医療機器および航空宇宙において引き続き重要です。これらのセクターでは、ISO 13485やAS9100などのフレームワークの下でトレーサビリティと管理されたインプットが必要です。初回品検査は、バイヤーが初期生産物が規定の要件を満たしているという証拠を必要とするため、企業が新たな生産拠点を追加する際のサプライヤー承認もサポートします。バッチが受入基準を満たさず迅速な介入が必要な場合、品質封じ込めおよび再検査はより高い料金を要求できます。これらのサービスは、製造業者が広範な生産活動を停止することなく即時の品質問題を解決するのに役立ち、製造検査サービス市場におけるその役割を支えています。
製造プロセスおよび生産監視検査は、2027年から2032年にかけて7.3%のCAGRで成長すると予測されています。このアプローチは検査を生産サイクルの早い段階に移行させ、製造業者が欠陥が全ロットに広がる前にプロセスのずれを特定できるようにします。ISO/IEC 17020:2026は、リスクベースの検査プログラム設計を要求することでこのアプローチを支持しています。電子機器組立および自動車生産ラインは、工程内チェックを使用して大量生産を監視し、影響を受けたバッチが完成する前に対応します。継続的な観察により、是正措置が欠陥の原因に対処したかどうかを確認できます。これは、完成品の状態を確認するだけでなく、より長い生産ランにわたって繰り返し発生する問題を管理するのに役立ちます。デジタル監視による遠隔監視も検査計画の一部となりつつあり、特に製造検査サービス市場において複数のサイトにわたるカバレッジが必要な顧客に対して有効です。

製造業種別:
自動車および自動車部品が需要をリード自動車および自動車部品は、2026年の製造検査サービス市場規模の19%を占めました。このセグメントは、欠陥が車両の安全性、保証コスト、および生産継続性に影響を与える可能性があるため、広範なサプライヤー管理に依存しています。IATF 16949規則第6版は、2025年1月以降、サードパーティ監査要件を強化しました。フォードやゼネラルモーターズなどの完成車メーカーも、サプライヤーネットワーク全体で顧客固有の要件を使用しています。これらの条件により、他の多くの製造カテゴリーと比較して、検査支出の裁量性が低くなっています。自動車サプライヤーは、入荷材料から最終部品納品まで信頼性の高い検証を必要とし、このセグメントを製造検査サービス市場の重要な基盤としています。航空宇宙・防衛業務では、部品、材料、および生産記録の厳密な管理が必要です。初回品要件とトレーサビリティ規則により、文書化が物理的な検証と同様に重要な専門的な検査環境が生まれます。産業機械、加工金属、化学品、およびプラスチックは、バイヤーの仕様と輸出要件が厳格な場合に高い検査量を生み出します。製薬および医療機器製造も、適正製造規範フレームワークおよびISO 13485の下で厳格な管理を必要とします。
電子機器・電気設備・半導体は、2027年から2032年にかけて7.4%のCAGRで成長すると予測されています。先進パッケージングと小型部品により、軽微な偏差が大きな生産歩留まりに影響を与える可能性があるため、欠陥検出がより困難になっています。このセグメントでは、訓練された人間によるレビューとともに、マシンビジョン、AI支援欠陥分析、および従来の計測が必要です。システムが技術的な解釈や製品受入に関する決定を必要とする潜在的な欠陥を特定した場合、人間による監視は依然として重要です。これらの要件により、先進施設では検査が最終的な管理ステップではなく、運用上の要件となっています。米国、韓国、日本、台湾で生産能力が拡大しており、有能な検査プログラムの必要性が高まっています。繊維・アパレル・民生品・家具は依然として高量カテゴリーです。ただし、標準化された目視検査により、アジア太平洋の調達拠点では価格競争が激しく、製造検査サービス市場におけるサービスポジショニングに影響を与えています。
地域分析
アジア太平洋の製造検査サービス市場
アジア太平洋は2026年の製造検査サービス市場シェアの53%を占めました。また、2027年から2032年にかけて6.5%のCAGRが予測される最も速く成長する地域でもあります。中国は、輸出志向の電子機器、自動車部品、繊維、および民生品施設を通じて大量の検査需要を生み出しています。インドは医薬品、電子機器、および資本財において製造能力を拡大しており、主要な調達量が始まる前にサプライヤー資格認定が必要です。日本、韓国、台湾では、半導体、精密機械、および自動車生産において高度に複雑な検査が必要です。ベトナム、タイ、インドネシア、マレーシアは、生産拠点として、また地域の検査プロバイダーの拠点として拡大しています。
北米および欧州の製造検査サービス市場
北米および欧州は、製造検査サービス市場において依然として規模が大きく、技術的に要求の高い部分を占めています。製造業はまた、2025年に米国の海外直接投資において業種別で最大の増加を記録しました[3]。欧州の需要は、ドイツ、フランス、イタリア、英国、ポーランドにわたる自動車、空宇宙、産業機器、および製薬クラスターに根ざしています。メキシコはニアショアリング投資を受け入れており、サプライヤーが米国のエンドマーケットへの供給を開始するにつれて新たな検査プログラムが必要となっています。
中東・アフリカおよび南米の製造検査サービス市場
中東・アフリカは、サウジアラビアおよびUAEの産業多様化プログラムを通じて製造検査拠点として発展しています。石油化学、食品加工、および建設資材への投資が、検査サービスに対するより広範なニーズを支えています。Bureau Veritasは2025年に中東・アフリカセグメントで16.6%のオーガニック収益成長を報告し、地域別で最高の成長率となりました。アフリカの製造業は2025年第3四半期に地域別で最速の四半期成長を記録し、地域および世界のプロバイダーからの関心を高めています。ブラジルは自動車、食品・飲料、および化学品生産を通じて南米の需要を牽引しています。チリ、コロンビア、アルゼンチンは、地域のサプライチェーンが世界の貿易変化に適応するにつれて、より小規模な機会を提供しています。
競合環境
製造検査サービス市場は、グローバルレベルでは中程度の集中度を示しています。SGS SA、Bureau Veritas SA、およびIntertek Group plcは、地域および製造カテゴリーをまたいで事業を展開する多角化プロバイダーの一例です。各社は2025年に4%〜7%のオーガニック成長を報告しており、試験・検査・認証サービスに対する継続的な需要を示しています。地域の専門業者は、広範なグローバルポートフォリオよりも迅速な展開とセクター経験が重視される場合に不可欠な存在です。これにより、南アジア・東南アジアの民生品および衣料品検査において価格競争が生まれています。
大手プロバイダーは買収を活用して技術的な範囲と地理的なカバレッジを拡大しています。Bureau Veritasは2026年4月にLotusworksの買収に関する合意に署名し、データセンターおよび半導体品質保証における能力を追加しました。SGSは2026年1月にApplied Technical Servicesの買収を完了し、北米における専門的な試験・検査・校正・法科学能力を強化しました。SGSはまた、2026年3月にMurray-Brown Laboratoriesを買収し、食品安全およびニュートラシューティカル試験能力を拡大しました。これらの動きにより、大手グループは技術セグメントと顧客関係へのより強力なアクセスを得ています。
QIMA、Pro QC International、HQTS、Sofeast、V-Trustなどの専門業者は、アクセスしやすいオンデマンド検査モデルを通じて競争しています。デジタル予約と報告により、中小製造業者の対応時間を短縮できます。マシンビジョンとAI支援欠陥検出は、電子機器および精密製造において非常に低い欠陥レベルでの一貫した検出が必要な場合に重要になっています。QIMAは2025年3月にTA Associatesを戦略的エクイティパートナーとして迎え、デジタル検査プラットフォームとAI能力を開発しています。ISO/IEC 17020:2026は、管理、報告、およびリスク管理プロセスをアップグレードするリソースを持つプロバイダーに有利に働く可能性がありま。
製造検査サービス業界リーダー
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- 注:主要企業の掲載順は順位を示すものではありません。
製造検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- DEKRA SE
- UL Solutions Inc.
- QIMA
- Pro QC International
- HQTS Group
- V-Trust Inspection Service
- Cotecna Inspection SA
- China Certification & Inspection Group (CCIC)
- TRIGO Group
- Formel D Group
- SQA Services, Inc.
- Insight Quality Services
- Tetra Inspection
- Sofeast Limited
- Applus+
- RINA S.p.A.
- Kiwa Group
- Apave Group
最近の産業開発事情 製造検査サービス市場
- 2026年4月:Bureau Veritasは、ミッションクリティカルな施設向けのコミッショニング、品質保証・品質管理、校正、およびメンテナンスサービスのプロバイダーであるLotusworksの買収に関する合意に署名しました。この買収提案により、Bureau Veritasのデータセンターおよび半導体製造における能力が強化され、専門的な品質保証と検証を必要とする技術的に複雑な環境でのプレゼンスが拡大します。
- 2026年2月:SGSは、コロラド州デンバーにあるISO/IEC 17025認定食品試験ラボラトリーであるMurray-Brown Laboratoriesの買収を発表しました。この買収により、微生物分析および農薬・マイコトキシン検出を含むSGSの北米食品安全およびニュートラシューティカル試験能力が拡大し、製造業者の製品品質および規制遵守要件をサポートします。
- 2026年1月:SGSは、北米の専門的な試験・検査・校正・法科学サービスのプロバイダーであるApplied Technical Servicesの買収を完了しました。この取引により、SGSの技術サービスポートフォリオが強化され、産業検査および試験アプリケーション全体での能力が拡大します。
グローバル製造検査サービス市場レポートの範囲
製造検査サービス市場レポートは、検査サービスタイプ別(生産前材料・部品検査、その他)、製造業種別(自動車および自動車部品、航空宇宙・防衛製品、食品・飲料製品、その他)、地域別(アジア太平洋、欧州、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて金額(米ドル)ベースの市場規模および予測を提供します。
セグメンテーション概要
| 生産前材料・部品検査 |
| 初回品および初期生産検査 |
| 工程内・生産ライン検査 |
| 最終製品および出荷前検査 |
| 製造プロセスおよび生産監視検査 |
| 品質封じ込めおよび再検査サービス |
| 自動車および自動車部品 |
| 航空宇宙・防衛製品 |
| 電子機器・電気設備・半導体 |
| 産業機械・設備・加工金属 |
| 化学品・プラスチック・産業材料 |
| 食品・飲料製品 |
| 医薬品・医療機器・ライフサイエンス製品 |
| 繊維・アパレル・フットウェア・アクセサリー |
| 家具・家庭用品・玩具・その他民生品 |
| 建設資材・建設製品 |
| 包装・紙・印刷製品 |
| その他製造製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東その他 | |
| アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他(チリ、コロンビア、ペルーなど) |
| 検査サービスタイプ別 | 生産前材料・部品検査 | |
| 初回品および初期生産検査 | ||
| 工程内・生産ライン検査 | ||
| 最終製品および出荷前検査 | ||
| 製造プロセスおよび生産監視検査 | ||
| 品質封じ込めおよび再検査サービス | ||
| 製造業種別 | 自動車および自動車部品 | |
| 航空宇宙・防衛製品 | ||
| 電子機器・電気設備・半導体 | ||
| 産業機械・設備・加工金属 | ||
| 化学品・プラスチック・産業材料 | ||
| 食品・飲料製品 | ||
| 医薬品・医療機器・ライフサイエンス製品 | ||
| 繊維・アパレル・フットウェア・アクセサリー | ||
| 家具・家庭用品・玩具・その他民生品 | ||
| 建設資材・建設製品 | ||
| 包装・紙・印刷製品 | ||
| その他製造製品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東その他 | ||
| アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他(チリ、コロンビア、ペルーなど) | ||
レポートで回答される主要な質問
製造検査サービスの予測成長率はどのくらいですか?
製造検査サービス市場は、2027年から2032年にかけて6.1%のCAGRで成長し、2026年の29.9 ビリオン 米ドルから2032年には42.9 ビリオン 米ドルに拡大すると予測されています。需要は、サプライヤー資格認定、遵守要件、より広範な生産ネットワーク、文書化された品質検証の必要性、および規制対象および大量製品カテゴリーにわたる複数のグローバル地域でのサプライヤー移行時に製品欠陥が顧客に届いた場合の影響の増大によって支えられています。
最大のシェアを持つ検査サービスはどれですか?
最終製品および出荷前検査が2026年に27%のシェアでトップです。バイヤーが出荷前に完成品が仕様を満たしているかを確認し、納品後に管理が困難になる前にリスクを低減するのに役立ちます。
最も速く拡大している検査サービスはどれですか?
製造プロセスおよび生産監視検査は、2032年までに7.3%のCAGRで成長すると予測されています。完成後ではなく、生産中の早期欠陥検出をサポートし、欠陥が生産ロット全体に影響するリスクを低減します。
最も多くの需要を生み出している製造カテゴリーはどれですか?
自動車および自動車部品が最大のカテゴリーであり、2026年に19%のシェアを占めています。広範なサプライヤー管理と安全義務が、多層サプライチェーン全体での繰り返しの検査ニーズを支えています。
最も速く成長すると予測されている製造カテゴリーはどれですか?
電子機器・電気設備・半導体は、2032年までに7.4%のCAGRで成長すると予測されています。小型部品と先進パッケージングにより、より精密な欠陥検出、計測、および専門的な技術レビューが必要です。
グローバル需要をリードしている地域はどこですか?
アジア太平洋が2026年に53%のシェアでトップであり、2032年までに6.5%の最速地域CAGRを記録すると予測されています。大規模な輸出製造基盤が、複数のセクターおよび多様なサプライヤー拠点にわたる検査需要を持続させています。