
Tamaño y Participación del Mercado de Servicios de Inspección de Manufactura
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 42.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Manufactura por Mordor Intelligence
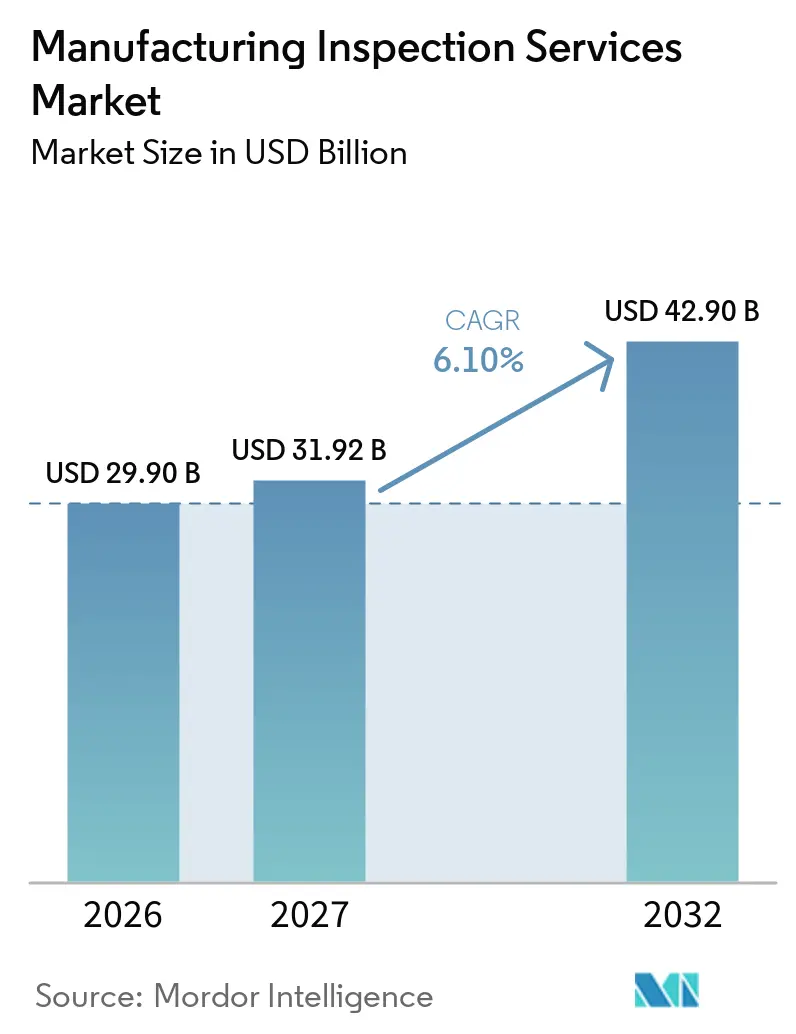
Se proyecta que el tamaño del Mercado de Servicios de Inspección de Manufactura se expanda desde 29,90 mil millones de USD en 2026 y 31,92 mil millones de USD en 2027 hasta 42,90 mil millones de USD para 2032, registrando una CAGR del 6,10% entre 2027 y 2032.
El mercado de servicios de inspección de manufactura está respaldado por el aumento de la actividad manufacturera y la creciente necesidad de verificación independiente de la calidad en los procesos de producción, la calificación de proveedores y la entrega del producto final. Los fabricantes recurren cada vez más a proveedores de servicios de inspección para verificar el cumplimiento de las especificaciones técnicas, identificar defectos y mantener estándares de calidad consistentes en sus instalaciones y redes de proveedores. Los cambios regulatorios y la evolución de los requisitos de la industria están elevando las expectativas para los organismos de inspección, particularmente en gestión de riesgos, trazabilidad, documentación y control de datos. Además, las cadenas de suministro geográficamente dispersas están incrementando la necesidad de verificación in situ. Los compradores buscan evaluar las capacidades de los proveedores, validar la calidad de la producción y reducir el riesgo de productos no conformes en los mercados internacionales. El mercado también está evolucionando a medida que los proveedores de servicios integran informes de inspección digitales, supervisión remota, captura automatizada de datos e inspección asistida por tecnología en los servicios convencionales de campo. Estas capacidades pueden mejorar la eficiencia de los informes, aumentar la trazabilidad y apoyar una toma de decisiones más ágil. Sin embargo, la adopción varía según la industria, la complejidad de la inspección y los requisitos de las instalaciones. Mientras tanto, una mayor automatización en las instalaciones de manufactura puede reducir la demanda de ciertas actividades de inspección manual repetitiva, al tiempo que crea oportunidades para servicios de inspección especializados en equipos automatizados y sistemas de producción. La disponibilidad limitada de inspectores calificados sigue siendo otra restricción, ya que la experiencia técnica, el conocimiento específico de la industria y los requisitos de cumplimiento pueden limitar la capacidad del servicio y afectar la entrega oportuna de los servicios de inspección.
Conclusiones Clave del Informe
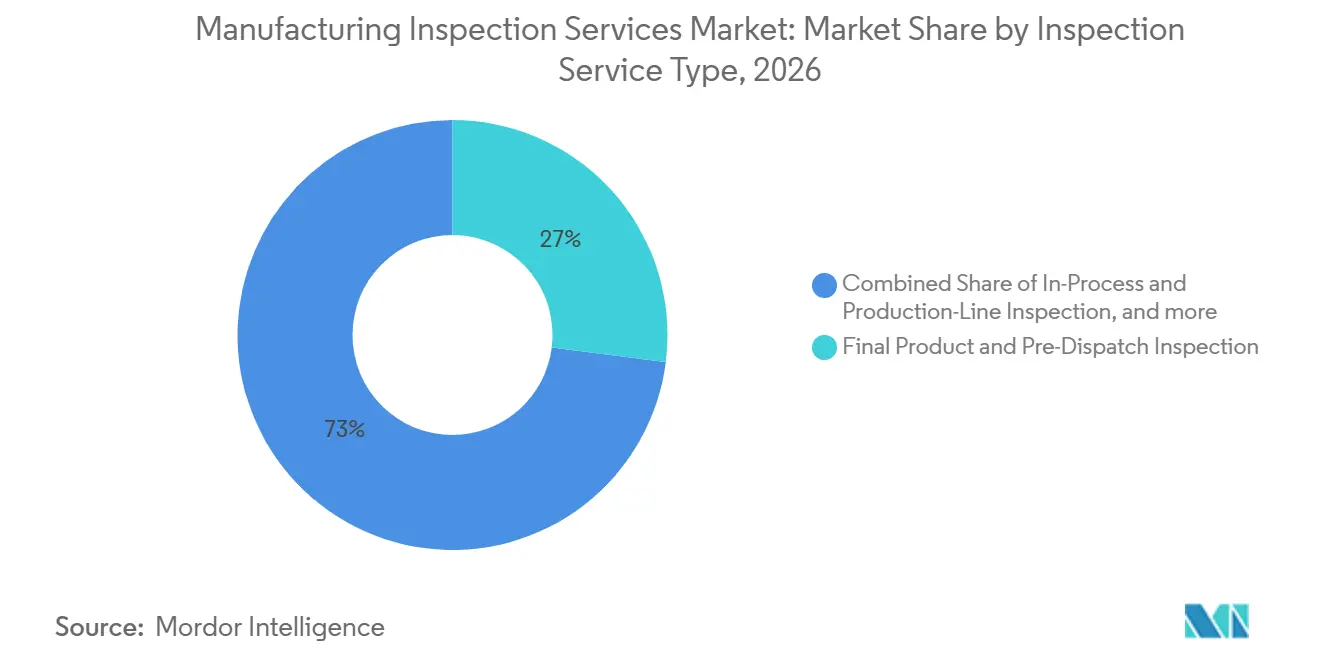
- Por tipo de servicio de inspección, la inspección de producto final y pre-despacho representó el 27% de la participación del mercado de servicios de inspección de manufactura en 2026, mientras que se proyecta que la inspección de proceso de manufactura y vigilancia de producción sea la de mayor crecimiento, con una CAGR del 7,3% hasta 2032.
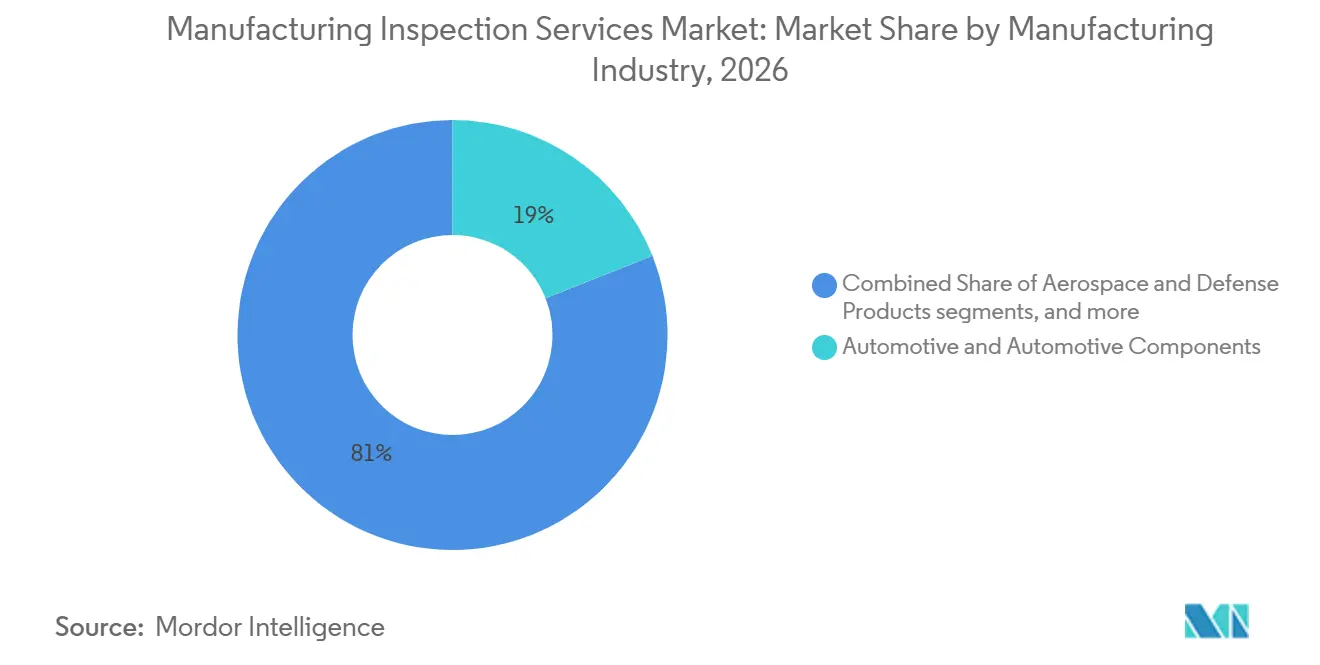
- Por industria manufacturera, el sector automotriz y de componentes automotrices representó el 19% del tamaño del mercado de servicios de inspección de manufactura en 2026, mientras que se proyecta que electrónica, equipos eléctricos y semiconductores sea el de mayor crecimiento, con una CAGR del 7,4% hasta 2032.
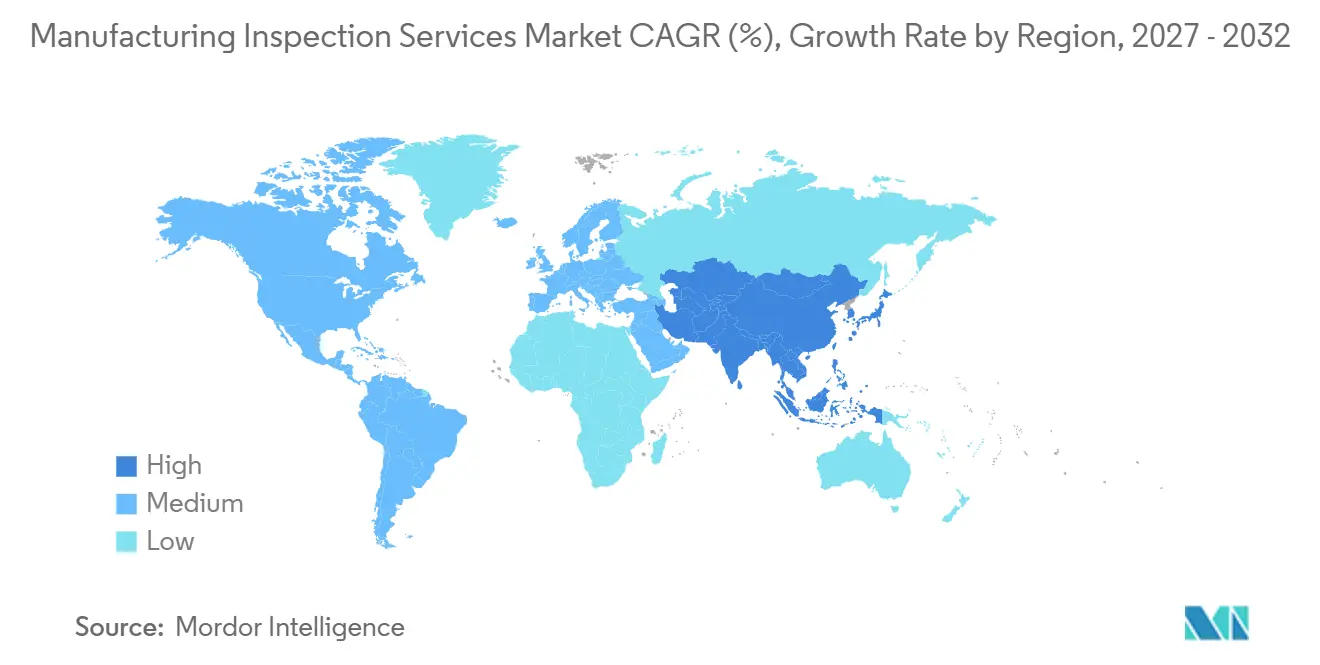
- Por geografía, Asia-Pacífico ocupó la posición líder, con una participación de mercado del 53% en 2026, y se espera que siga siendo el segmento regional de mayor crecimiento con una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estrictos Requisitos de Calidad del Producto, Seguridad y Cumplimiento Normativo | +1.8% | Global | Mediano plazo (2-4 años) |
| Creciente Externalización de la Manufactura y Redes Globales de Proveedores | +1.5% | Global, con Asia-Pacífico y Asia del Sur como principales centros de abastecimiento | Largo plazo (≥ 4 años) |
| Costos Crecientes de Defectos de Productos, Retiros del Mercado y Fallas de Calidad | +1.0% | América del Norte y Europa, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Inversiones en Manufactura y Diversificación de Proveedores | +0.9% | Asia-Pacífico, Asia del Sur y Sudeste Asiático, y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente Complejidad de Productos y Requisitos de Manufactura de Precisión | +0.6% | América del Norte, Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Control de Calidad en la Manufactura Automotriz, Electrónica y Aeroespacial | +0.4% | Global, con ganancias tempranas en Alemania, Japón, Corea del Sur y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Requisitos de Calidad del Producto, Seguridad y Cumplimiento Normativo
La norma ISO/IEC 17020:2026 está modificando los requisitos para los organismos de inspección y sus clientes. La norma incorpora el pensamiento basado en riesgos, modifica las clasificaciones de independencia e introduce requisitos más estrictos de control de datos[1]. Los organismos de inspección tienen hasta el 27 de marzo de 2029 para realizar la transición, y los proveedores que no cumplan pueden perder la validez de su acreditación. El cambio afecta la planificación diaria de la inspección porque los proveedores deben demostrar que sus procesos, personal y registros están controlados. Estos requisitos respaldan la demanda en el mercado de servicios de inspección de manufactura porque los fabricantes necesitan socios acreditados con sistemas de informes confiables. Las Reglas de la 6.ª Edición de IATF 16949 también reforzaron los requisitos de auditoría de terceros en las cadenas de suministro automotrices.
Creciente Externalización de la Manufactura y Redes Globales de Proveedores
Las redes de suministro transfronterizas dificultan que los compradores observen directamente las condiciones de calidad en los sitios de los proveedores. El comercio mundial de bienes y servicios comerciales creció un 8% hasta alcanzar los 34,89 billones de USD en 2025, mientras que los servicios representaron el 27,5% del comercio global. La inspección por terceros proporciona a los compradores un registro independiente de si los bienes cumplen las especificaciones acordadas antes de salir del proveedor. La producción manufacturera se expandió en África, Asia y América del Norte durante 2025, aumentando el número de ubicaciones que requieren cobertura de inspección. El mercado de servicios de inspección de manufactura se beneficia durante la aprobación de proveedores, cuando frecuentemente se requieren trabajos de primera pieza, pre-producción y vigilancia antes de que comiencen los pedidos regulares.
Costos Crecientes de Defectos de Productos, Retiros del Mercado y Fallas de Calidad
Los retiros de productos aumentan el valor de prevenir defectos antes de que los bienes salgan de la fábrica. La Administración Nacional de Seguridad del Tráfico en las Carreteras de Estados Unidos registró 997 retiros de seguridad que cubrieron 31,3 millones de unidades en 2025. La Comisión de Seguridad de Productos del Consumidor de Estados Unidos emitió 420 avisos de retiro en 2025, un aumento del 38% respecto al año anterior. Un retiro puede requerir medidas correctivas, acciones regulatorias, reclamaciones legales, comunicación con los clientes y cambios en los procesos de producción o de proveedores. El mercado de servicios de inspección de manufactura responde a este riesgo mediante cobertura de pre-despacho y en proceso para componentes automotrices, electrónica de consumo y dispositivos médicos.
Expansión de Inversiones en Manufactura y Diversificación de Proveedores
La nueva capacidad de producción genera necesidades de inspección antes de que una relación con un proveedor esté plenamente establecida. La inversión extranjera directa global aumentó un 6% hasta 1,6 billones de USD en 2025, con Asia en desarrollo recibiendo 644 mil millones de USD[2]. La manufactura de Estados Unidos también registró el mayor aumento a nivel de industria en inversión directa en el exterior en 2025, liderado por la manufactura de equipos químicos y eléctricos. Un nuevo proveedor generalmente necesita una auditoría del sitio, revisión de muestras iniciales y vigilancia de la producción antes de poder obtener pedidos recurrentes. Esto expande el mercado de servicios de inspección de manufactura en Asia del Sur y Sudeste Asiático, México, Marruecos y África Subsahariana, donde los sistemas de calidad locales aún pueden estar en desarrollo.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Presión de Precios y Competencia del Control de Calidad Interno | -1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Inspectores Calificados y Especializados en la Industria | -0.9% | Global, especialmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Externalización Limitada de la Inspección en Instalaciones de Manufactura Altamente Automatizadas | -0.7% | Asia Oriental, América del Norte y Alemania | Largo plazo (≥ 4 años) |
| Desafíos de Integración con los Sistemas de Gestión de Calidad del Fabricante | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Precios y Competencia del Control de Calidad Interno
Los grandes fabricantes suelen mantener equipos internos de calidad que pueden realizar tareas de inspección estándar. Esto reduce la necesidad de servicios externalizados, especialmente en programas de producción estables donde los procesos y los patrones de defectos son bien conocidos. La Oficina de Estadísticas Laborales de Estados Unidos proyecta un crecimiento neto casi nulo en el empleo de inspectores de control de calidad hasta 2034, lo que sugiere que los fabricantes están manteniendo su capacidad interna establecida. La presión de precios es más intensa en la inspección de producto final y pre-despacho porque los protocolos visuales pueden reproducirse internamente. Los proveedores en el mercado de servicios de inspección de manufactura deben utilizar tecnología, rapidez o conocimiento especializado para mantener su posición.
Escasez de Inspectores Calificados y Especializados en la Industria
La oferta de inspectores experimentados no siempre satisface las necesidades de la manufactura avanzada. La Oficina de Estadísticas Laborales de Estados Unidos espera 69.900 vacantes anuales para inspectores de control de calidad para 2034, en gran parte debido a necesidades de reemplazo. Los métodos avanzados requieren certificación y años de experiencia supervisada antes de que el personal pueda trabajar de forma independiente, lo que limita la velocidad de expansión de la fuerza laboral. La Oficina de Responsabilidad Gubernamental de Estados Unidos informó que las tasas de vacantes en la fuerza de inspección de la FDA alcanzaron el 16% en junio de 2024, mostrando los efectos de las brechas sostenidas de personal. El talento limitado puede restringir el mercado de servicios de inspección de manufactura incluso donde la demanda de los clientes es sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio de Inspección:
La Inspección de Producto Final y Pre-Despacho Ocupa la Mayor PosiciónLa inspección de producto final y pre-despacho representó el 27% de la participación del mercado de servicios de inspección de manufactura en 2026. Los compradores utilizan este servicio para identificar defectos antes de que los bienes se trasladen a puertos, centros de distribución o usuarios finales. Este momento puede reducir los costos de remediación en comparación con abordar los problemas después de la entrega, cuando el transporte, el reemplazo y la comunicación con el cliente ya pueden ser necesarios. El servicio es particularmente relevante cuando los compradores abastecen desde fábricas distantes y necesitan evidencia independiente de que los productos cumplen las especificaciones declaradas. También se utiliza en bienes de consumo, componentes automotrices y electrónica, donde los defectos visibles o los componentes faltantes pueden interrumpir la entrega. Las verificaciones finales siguen siendo una parte fundamental del mercado de servicios de inspección de manufactura porque proporcionan un punto de decisión claro antes del envío. La inspección de materiales y componentes en pre-producción sigue siendo importante en dispositivos médicos y aeroespacial. Estos sectores requieren trazabilidad e insumos controlados bajo marcos como ISO 13485 y AS9100. La inspección de primera pieza también respalda la aprobación de proveedores cuando las empresas agregan nuevas ubicaciones de producción, ya que los compradores necesitan evidencia de que la producción inicial cumple los requisitos declarados. La contención de calidad y la reinspección pueden generar tarifas más altas cuando los lotes no cumplen los criterios de aceptación y requieren una intervención rápida. Estos servicios ayudan a los fabricantes a resolver problemas de calidad inmediatos sin detener la actividad de producción más amplia, lo que respalda su papel en el mercado de servicios de inspección de manufactura.
Se prevé que la inspección de proceso de manufactura y vigilancia de producción crezca a una CAGR del 7,3% de 2027 a 2032. Este enfoque traslada la inspección a una etapa más temprana del ciclo de producción para que los fabricantes puedan identificar la desviación del proceso antes de que los defectos se propaguen a lo largo de una producción completa. La norma ISO/IEC 17020:2026 respalda este enfoque al requerir un diseño de programa de inspección basado en riesgos. Las líneas de ensamblaje de electrónica y producción automotriz utilizan controles en proceso para monitorear la producción de alto volumen y responder antes de que se completen los lotes afectados. La observación continua también puede mostrar si una acción correctiva ha abordado la causa de un defecto, en lugar de solo confirmar el estado de un artículo terminado. Esto puede ayudar a los fabricantes a gestionar problemas recurrentes a lo largo de ciclos de producción más largos. La vigilancia remota con supervisión digital también está convirtiéndose en parte de la planificación de la inspección, especialmente cuando los clientes necesitan cobertura en múltiples sitios en el mercado de servicios de inspección de manufactura.

Por Industria Manufacturera:
Automotriz y Componentes Automotrices Lideran la DemandaEl sector automotriz y de componentes automotrices representó el 19% del tamaño del mercado de servicios de inspección de manufactura en 2026. El segmento depende de controles extensos de proveedores porque un defecto puede afectar la seguridad del vehículo, los costos de garantía y la continuidad de la producción. Las Reglas de la 6.ª Edición de IATF 16949 han reforzado los requisitos de auditoría de terceros desde enero de 2025. Los fabricantes de equipos originales como Ford y General Motors también utilizan requisitos específicos del cliente en sus redes de proveedores. Estas condiciones hacen que el gasto en inspección sea menos discrecional que en muchas otras categorías de manufactura. Los proveedores automotrices necesitan verificación confiable desde los materiales entrantes hasta la entrega final de componentes, lo que convierte al segmento en una base importante para el mercado de servicios de inspección de manufactura. Las operaciones aeroespaciales y de defensa requieren un control estricto de componentes, materiales y registros de producción. Los requisitos de primera pieza y las normas de trazabilidad crean un entorno de inspección especializado en el que la documentación es tan importante como la verificación física. La maquinaria industrial, los metales fabricados, los productos químicos y los plásticos generan altos volúmenes de inspección cuando las especificaciones del comprador y los requisitos de exportación son estrictos. La manufactura farmacéutica y de dispositivos médicos también requiere controles rigurosos bajo marcos de buenas prácticas de manufactura e ISO 13485.
Se prevé que electrónica, equipos eléctricos y semiconductores crezcan a una CAGR del 7,4% de 2027 a 2032. El empaque avanzado y los componentes más pequeños hacen que la detección de defectos sea más exigente porque las desviaciones menores pueden afectar los rendimientos de producción más amplios. El segmento requiere visión artificial, análisis de defectos asistido por inteligencia artificial y metrología convencional junto con revisión humana capacitada. La supervisión humana sigue siendo importante cuando un sistema identifica un posible defecto que requiere interpretación técnica o una decisión sobre la aceptación del producto. Estos requisitos convierten la inspección en un requisito operativo en lugar de un paso administrativo final en instalaciones avanzadas. La capacidad de producción se está expandiendo en Estados Unidos, Corea del Sur, Japón y Taiwán, lo que aumenta la necesidad de programas de inspección capaces. Los textiles, la ropa, los bienes de consumo y el mobiliario siguen siendo categorías de alto volumen. Sin embargo, la inspección visual estandarizada genera una fuerte competencia de precios en las ubicaciones de abastecimiento de Asia-Pacífico y afecta el posicionamiento del servicio en el mercado de servicios de inspección de manufactura.
Análisis Geográfico
Mercado de Servicios de Inspección de Manufactura en Asia-Pacífico
Asia-Pacífico representó el 53% de la participación del mercado de servicios de inspección de manufactura en 2026. También es la región de mayor crecimiento, con una CAGR proyectada del 6,5% durante 2027-2032. China genera grandes volúmenes de inspección a través de sus instalaciones de electrónica, componentes automotrices, textiles y bienes de consumo orientadas a la exportación. India está añadiendo capacidad manufacturera en productos farmacéuticos, electrónica y bienes de capital, lo que requiere la calificación de proveedores antes de que comiencen los principales volúmenes de abastecimiento. Japón, Corea del Sur y Taiwán requieren inspección de alta complejidad en semiconductores, maquinaria de precisión y producción automotriz. Vietnam, Tailandia, Indonesia y Malasia se están expandiendo como ubicaciones de producción y como bases operativas para proveedores locales de inspección.
Mercado de Servicios de Inspección de Manufactura en América del Norte y Europa
América del Norte y Europa siguen siendo partes sustanciales y técnicamente exigentes del mercado de servicios de inspección de manufactura. La manufactura también registró el mayor aumento a nivel de industria en la inversión directa de Estados Unidos en el exterior en 2025[3]. La demanda europea está anclada en los sectores automotriz, aeroespacial, de equipos industriales y farmacéutico en Alemania, Francia, Italia, el Reino Unido y Polonia. México está recibiendo inversión de relocalización cercana y necesita nuevos programas de inspección a medida que los proveedores comienzan a atender los mercados finales de Estados Unidos.
Mercado de Servicios de Inspección de Manufactura en Oriente Medio y África, y América del Sur
Oriente Medio y África se está desarrollando como una ubicación de inspección de manufactura a través de programas de diversificación industrial en Arabia Saudita y los Emiratos Árabes Unidos. La inversión en petroquímica, procesamiento de alimentos y materiales de construcción respalda una necesidad más amplia de servicios de inspección. Bureau Veritas reportó un crecimiento orgánico de ingresos del 16,6% en su segmento de Oriente Medio y África en 2025, su tasa regional más alta. La manufactura africana registró el crecimiento trimestral regional más rápido en el tercer trimestre de 2025, generando interés de proveedores regionales y globales. Brasil ancla la demanda sudamericana a través de la producción automotriz, de alimentos y bebidas, y química. Chile, Colombia y Argentina ofrecen oportunidades menores a medida que las cadenas de suministro regionales se ajustan a los cambios en el comercio global.
Panorama Competitivo
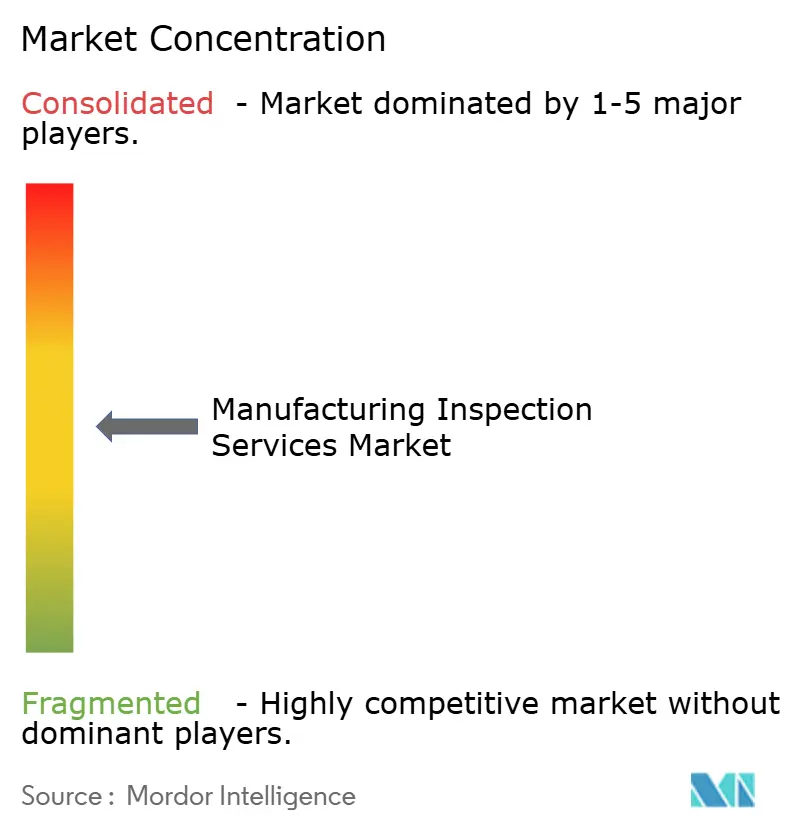
El mercado de servicios de inspección de manufactura está moderadamente concentrado a nivel global. SGS SA, Bureau Veritas SA e Intertek Group plc se encuentran entre los proveedores diversificados que operan en distintas regiones y categorías de manufactura. Cada uno reportó un crecimiento orgánico del 4%-7% en 2025, lo que demuestra la demanda continua de servicios de pruebas, inspección y certificación. Los especialistas regionales siguen siendo esenciales donde el despliegue rápido y la experiencia sectorial importan más que una amplia cartera global. Esto genera competencia de precios en la inspección de bienes de consumo y prendas de vestir en Asia del Sur y Sudeste Asiático.
Los grandes proveedores están utilizando adquisiciones para ampliar su alcance técnico y cobertura geográfica. Bureau Veritas firmó un acuerdo para adquirir Lotusworks en abril de 2026, añadiendo capacidades en aseguramiento y control de calidad de centros de datos y semiconductores. SGS completó la adquisición de Applied Technical Services en enero de 2026, fortaleciendo las capacidades especializadas de pruebas, inspección, calibración y servicios forenses en América del Norte. SGS también adquirió Murray-Brown Laboratories en marzo de 2026 para ampliar las capacidades de pruebas de seguridad alimentaria y nutracéuticos. Estos movimientos otorgan a los grupos más grandes un acceso más sólido a segmentos técnicos y relaciones con clientes.
Especialistas como QIMA, Pro QC International, HQTS, Sofeast y V-Trust compiten a través de modelos de inspección accesibles y bajo demanda. La reserva digital y los informes pueden acortar los tiempos de respuesta para los fabricantes pequeños y medianos. La visión artificial y la detección de defectos asistida por inteligencia artificial están adquiriendo importancia donde la electrónica y la manufactura de precisión requieren una detección consistente a niveles de defectos muy bajos. QIMA incorporó a TA Associates como socio estratégico de capital en marzo de 2025 para desarrollar sus plataformas de inspección digital y capacidades de inteligencia artificial. La norma ISO/IEC 17020:2026 puede favorecer a los proveedores que tienen los recursos para actualizar sus controles, informes y procesos de gestión de riesgos.
Líderes de la Industria de Servicios de Inspección de Manufactura
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Inspección de Manufactura Empresas cubiertas en este informe
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- DEKRA SE
- UL Solutions Inc.
- QIMA
- Pro QC International
- HQTS Group
- V-Trust Inspection Service
- Cotecna Inspection SA
- China Certification & Inspection Group (CCIC)
- TRIGO Group
- Formel D Group
- SQA Services, Inc.
- Insight Quality Services
- Tetra Inspection
- Sofeast Limited
- Applus+
- RINA S.p.A.
- Kiwa Group
- Apave Group
Desarrollos recientes de la industria en Mercado de Servicios de Inspección de Manufactura
- Abril de 2026: Bureau Veritas firmó un acuerdo para adquirir Lotusworks, un proveedor de servicios de puesta en marcha, aseguramiento y control de calidad, calibración y mantenimiento para instalaciones de misión crítica. La adquisición propuesta fortalece las capacidades de Bureau Veritas en centros de datos y manufactura de semiconductores, ampliando su presencia en entornos técnicamente complejos que requieren aseguramiento y verificación de calidad especializados.
- Febrero de 2026: SGS anunció la adquisición de Murray-Brown Laboratories, un laboratorio de pruebas de alimentos acreditado bajo ISO/IEC 17025 en Denver, Colorado. La adquisición amplía las capacidades de pruebas de seguridad alimentaria y nutracéuticos de SGS en América del Norte, incluyendo análisis microbiológico y detección de pesticidas y micotoxinas, apoyando los requisitos de calidad del producto y cumplimiento normativo de los fabricantes.
- Enero de 2026: SGS completó la adquisición de Applied Technical Services, un proveedor norteamericano de servicios especializados de pruebas, inspección, calibración y servicios forenses. La transacción fortalece la cartera de servicios técnicos de SGS y amplía sus capacidades en aplicaciones de inspección y pruebas industriales.
Alcance del Informe Global del Mercado de Servicios de Inspección de Manufactura
El Informe del Mercado de Servicios de Inspección de Manufactura está segmentado por Tipo de Servicio de Inspección (Inspección de Materiales y Componentes en Pre-Producción, y más), por Industria Manufacturera (Automotriz y Componentes Automotrices, Productos Aeroespaciales y de Defensa, Productos Alimentarios y de Bebidas, y más), y por Geografía (Asia-Pacífico, Europa, y más). El Informe ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos anteriores.
Resumen de la segmentación
| Inspección de Materiales y Componentes en Pre-Producción |
| Inspección de Primera Pieza y Producción Inicial |
| Inspección en Proceso y en Línea de Producción |
| Inspección de Producto Final y Pre-Despacho |
| Inspección de Proceso de Manufactura y Vigilancia de Producción |
| Servicios de Contención de Calidad y Reinspección |
| Automotriz y Componentes Automotrices |
| Productos Aeroespaciales y de Defensa |
| Electrónica, Equipos Eléctricos y Semiconductores |
| Maquinaria Industrial, Equipos y Metales Fabricados |
| Productos Químicos, Plásticos y Materiales Industriales |
| Productos Alimentarios y de Bebidas |
| Productos Farmacéuticos, Dispositivos Médicos y Ciencias de la Vida |
| Textiles, Ropa, Calzado y Accesorios |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo |
| Materiales de Construcción y Productos para la Construcción |
| Embalaje, Papel y Productos Impresos |
| Otros Productos Manufacturados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Turquía | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio | |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur (Chile, Colombia, Perú, etc.) |
| Por Tipo de Servicio de Inspección | Inspección de Materiales y Componentes en Pre-Producción | |
| Inspección de Primera Pieza y Producción Inicial | ||
| Inspección en Proceso y en Línea de Producción | ||
| Inspección de Producto Final y Pre-Despacho | ||
| Inspección de Proceso de Manufactura y Vigilancia de Producción | ||
| Servicios de Contención de Calidad y Reinspección | ||
| Por Industria Manufacturera | Automotriz y Componentes Automotrices | |
| Productos Aeroespaciales y de Defensa | ||
| Electrónica, Equipos Eléctricos y Semiconductores | ||
| Maquinaria Industrial, Equipos y Metales Fabricados | ||
| Productos Químicos, Plásticos y Materiales Industriales | ||
| Productos Alimentarios y de Bebidas | ||
| Productos Farmacéuticos, Dispositivos Médicos y Ciencias de la Vida | ||
| Textiles, Ropa, Calzado y Accesorios | ||
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo | ||
| Materiales de Construcción y Productos para la Construcción | ||
| Embalaje, Papel y Productos Impresos | ||
| Otros Productos Manufacturados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur (Chile, Colombia, Perú, etc.) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los servicios de inspección de manufactura?
Se proyecta que el mercado de servicios de inspección de manufactura crezca a una CAGR del 6,1% de 2027 a 2032, aumentando desde 29,9 mil millones de USD en 2026 hasta 42,9 mil millones de USD para 2032. La demanda está respaldada por la calificación de proveedores, los requisitos de cumplimiento, redes de producción más amplias, la necesidad de verificación documentada de la calidad y las crecientes consecuencias cuando los defectos del producto llegan a los clientes en categorías de productos regulados y de alto volumen durante las transiciones de proveedores en varias regiones globales.
¿Qué servicio de inspección tiene la mayor participación?
La inspección de producto final y pre-despacho lidera con una participación del 27% en 2026. Ayuda a los compradores a verificar que los bienes terminados cumplen las especificaciones antes del envío y antes de que los riesgos de entrega sean más difíciles de gestionar.
¿Qué servicio de inspección se está expandiendo más rápidamente?
Se prevé que la inspección de proceso de manufactura y vigilancia de producción crezca a una CAGR del 7,3% hasta 2032. Apoya la detección temprana de defectos durante la producción activa en lugar de después de su finalización, reduciendo el riesgo de que los defectos afecten ciclos de producción completos.
¿Qué categoría de manufactura genera la mayor demanda?
El sector automotriz y de componentes automotrices es la categoría más grande, con una participación del 19% en 2026. Los extensos controles de proveedores y las obligaciones de seguridad respaldan las necesidades de inspección recurrentes en cadenas de suministro de múltiples niveles.
¿Qué categoría de manufactura se espera que crezca más rápidamente?
Se prevé que electrónica, equipos eléctricos y semiconductores crezcan a una CAGR del 7,4% hasta 2032. Los componentes más pequeños y el empaque avanzado requieren una detección de defectos más precisa, metrología y revisión técnica especializada.
¿Qué región lidera la demanda global?
Asia-Pacífico lidera con una participación del 53% en 2026 y también se prevé que registre la CAGR regional más rápida del 6,5% hasta 2032. Su amplia base de manufactura orientada a la exportación sostiene la demanda de inspección en múltiples sectores y diversas ubicaciones de proveedores.