
Marktgröße und Marktanteil für Fertigungsinspektionsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 31.92 Milliarden US-Dollar |
| Marktgröße (2032) | 42.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
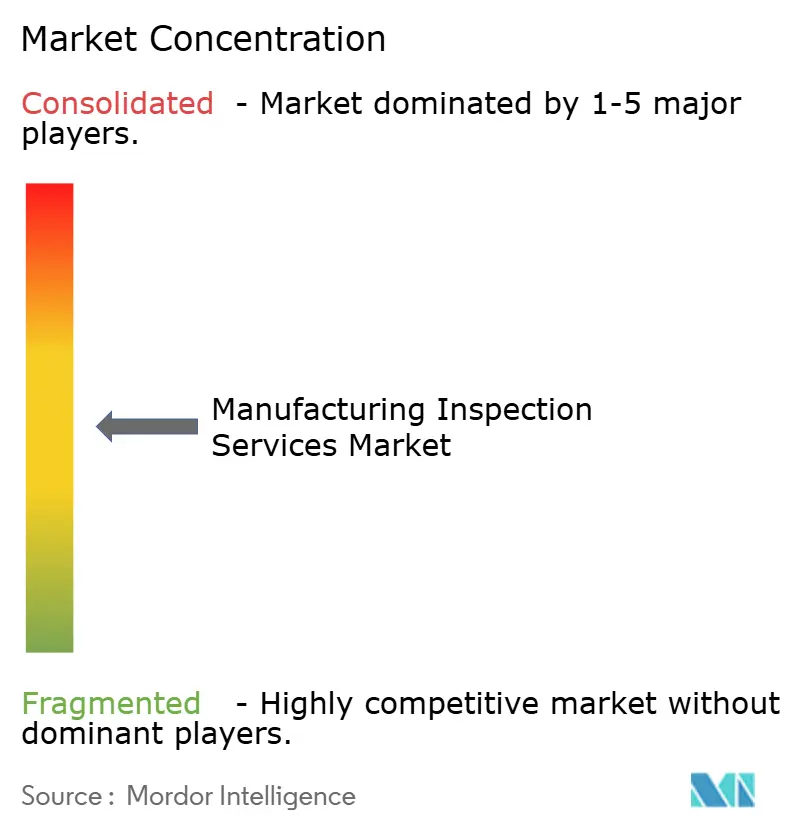
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fertigungsinspektionsdienstleistungen von Mordor Intelligence
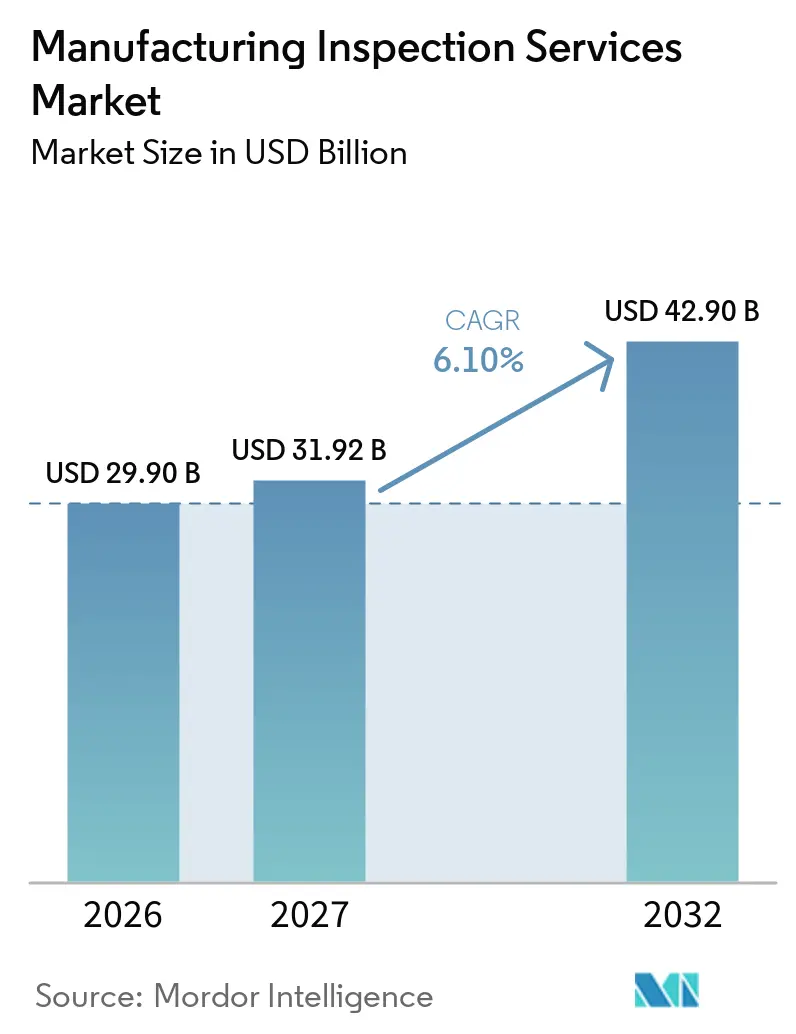
Die Marktgröße für Fertigungsinspektionsdienstleistungen wird voraussichtlich von 29,90 Milliarden USD im Jahr 2026 und 31,92 Milliarden USD im Jahr 2027 auf 42,90 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,10 % verzeichnen.
Der Markt für Fertigungsinspektionsdienstleistungen wird durch steigende Fertigungsaktivitäten und den wachsenden Bedarf an unabhängiger Qualitätsprüfung in Produktionsprozessen, Lieferantenqualifizierung und der abschließenden Produktauslieferung gestützt. Hersteller beauftragen zunehmend Inspektionsdienstleister, um die Einhaltung technischer Spezifikationen zu überprüfen, Mängel zu identifizieren und konsistente Qualitätsstandards in Betrieben und Lieferantennetzwerken aufrechtzuerhalten. Regulatorische Änderungen und sich weiterentwickelnde Branchenanforderungen erhöhen die Erwartungen an Inspektionsstellen, insbesondere in den Bereichen Risikomanagement, Rückverfolgbarkeit, Dokumentation und Datenkontrolle. Darüber hinaus erhöhen geografisch verteilte Lieferketten den Bedarf an Vor-Ort-Prüfungen. Käufer möchten Lieferantenkapazitäten bewerten, Produktionsqualität validieren und das Risiko nicht konformer Produkte auf internationalen Märkten reduzieren. Der Markt entwickelt sich auch weiter, da Dienstleister digitale Inspektionsberichte, Fernüberwachung, automatisierte Datenerfassung und technologiegestützte Inspektion in konventionelle feldbasierte Dienstleistungen integrieren. Diese Fähigkeiten können die Berichtseffizienz verbessern, die Rückverfolgbarkeit erhöhen und eine schnellere Entscheidungsfindung unterstützen. Die Akzeptanz variiert jedoch je nach Branche, Inspektionskomplexität und Betriebsanforderungen. Gleichzeitig kann eine stärkere Automatisierung in Fertigungsbetrieben die Nachfrage nach bestimmten repetitiven manuellen Inspektionstätigkeiten verringern, während sie Möglichkeiten für spezialisierte Inspektionsdienstleistungen für automatisierte Anlagen und Produktionssysteme schafft. Die begrenzte Verfügbarkeit qualifizierter Inspektoren bleibt eine weitere Einschränkung, da technisches Fachwissen, branchenspezifisches Wissen und Compliance-Anforderungen die Dienstleistungskapazität einschränken und die rechtzeitige Erbringung von Inspektionsdienstleistungen beeinträchtigen können.
Wichtigste Erkenntnisse des Berichts
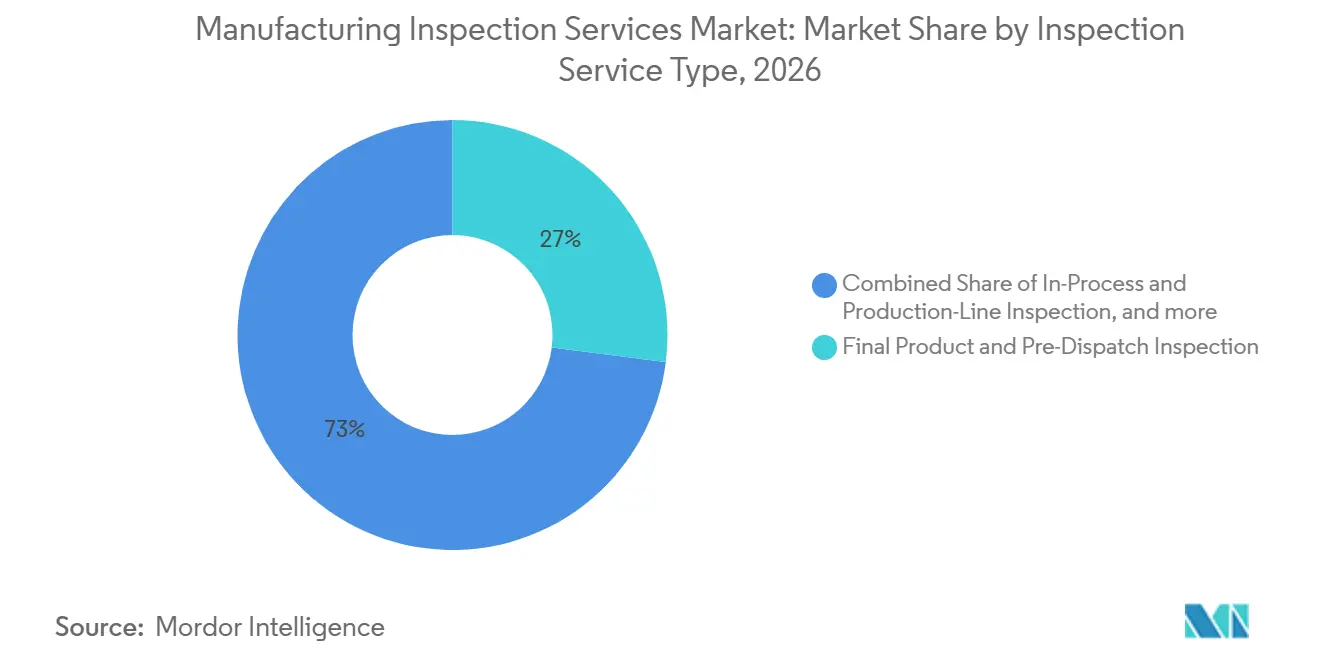
- Nach Art der Inspektionsdienstleistung entfiel auf die Endprodukt- und Versandinspektion im Jahr 2026 ein Marktanteil von 27 % am Markt für Fertigungsinspektionsdienstleistungen, während die Inspektion von Fertigungsprozessen und Produktionsüberwachung mit einem CAGR von 7,3 % bis 2032 voraussichtlich das stärkste Wachstum verzeichnen wird.
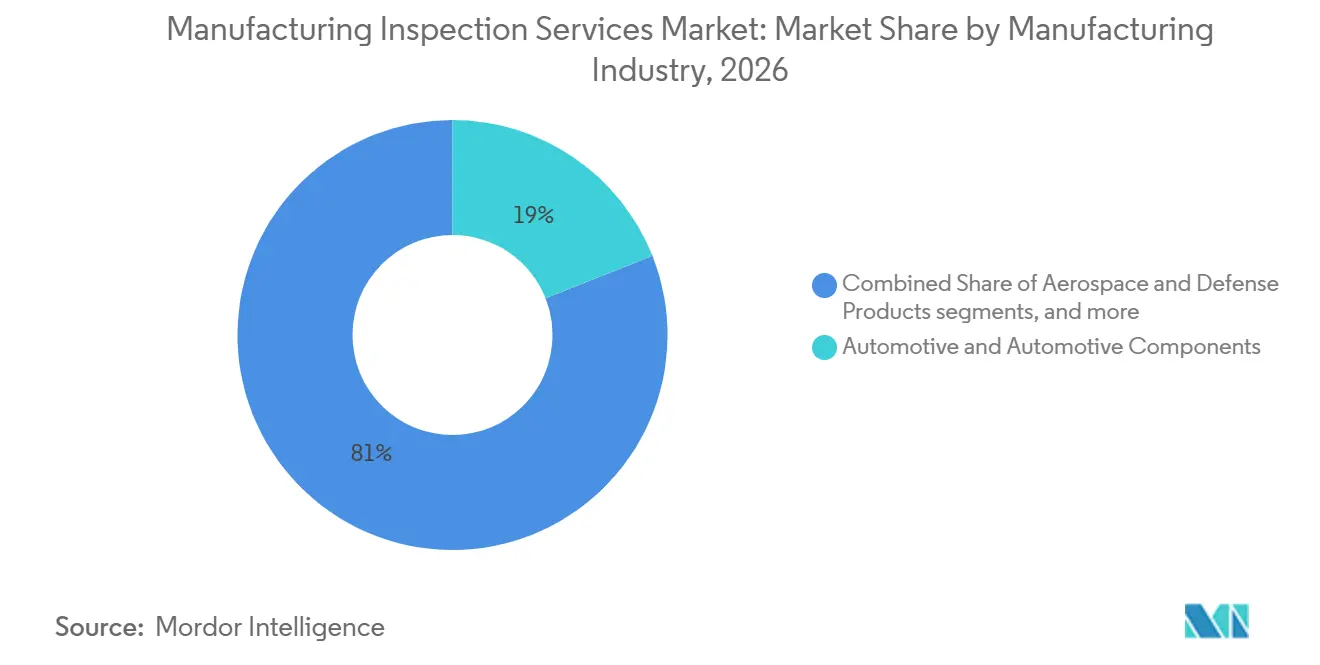
- Nach Fertigungsbranche entfiel auf Automobil und Automobilkomponenten im Jahr 2026 ein Anteil von 19 % an der Marktgröße für Fertigungsinspektionsdienstleistungen, während Elektronik, Elektrogeräte und Halbleiter mit einem CAGR von 7,4 % bis 2032 voraussichtlich das stärkste Wachstum verzeichnen werden.
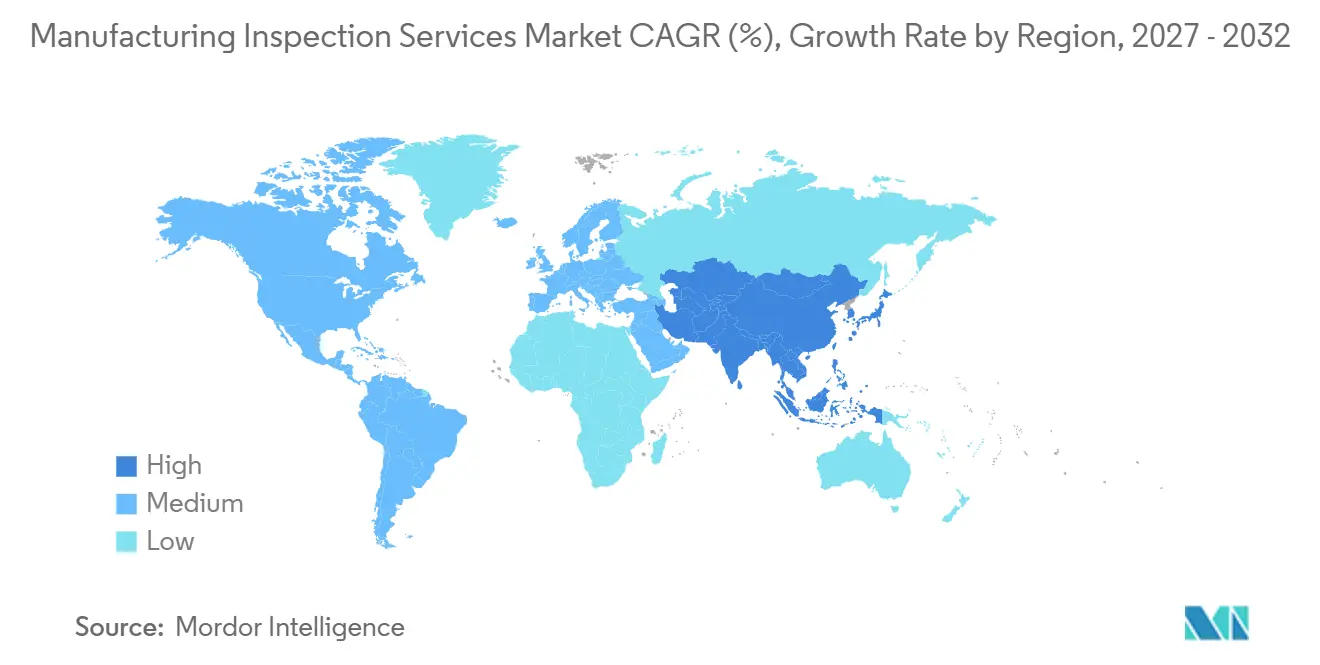
- Nach Geografie hielt Asien-Pazifik die führende Position mit einem Marktanteil von 53 % im Jahr 2026 und wird voraussichtlich mit einem CAGR von 6,5 % bis 2032 das am schnellsten wachsende regionale Segment bleiben.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an Produktqualität, Sicherheit und regulatorische Compliance | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Fertigungsauslagerung und globale Lieferantennetzwerke | +1.5% | Global, mit Asien-Pazifik und Südasien als primären Beschaffungszentren | Langfristig (≥ 4 Jahre) |
| Steigende Kosten durch Produktmängel, Rückrufe und Qualitätsmängel | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Fertigungsinvestitionen und Lieferantendiversifizierung | +0.9% | Asien-Pazifik, Süd- und Südostasien sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Produktkomplexität und Anforderungen an die Präzisionsfertigung | +0.6% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Steigende Qualitätskontrollanforderungen in der Automobil-, Elektronik- und Luft- und Raumfahrtfertigung | +0.4% | Global, mit frühen Gewinnen in Deutschland, Japan, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Produktqualität, Sicherheit und regulatorische Compliance
ISO/IEC 17020:2026 verändert die Anforderungen an Inspektionsstellen und ihre Kunden. Die Norm fügt risikobasiertes Denken hinzu, ändert Unabhängigkeitsklassifizierungen und führt stärkere Anforderungen an die Datenkontrolle ein[1]. Inspektionsstellen haben bis zum 27. März 2029 Zeit für den Übergang, und Anbieter, die die Anforderungen nicht erfüllen, können ihre Akkreditierungsgültigkeit verlieren. Die Änderung betrifft die tägliche Inspektionsplanung, da Anbieter nachweisen müssen, dass ihre Prozesse, ihr Personal und ihre Aufzeichnungen kontrolliert werden. Diese Anforderungen unterstützen die Nachfrage im Markt für Fertigungsinspektionsdienstleistungen, da Hersteller akkreditierte Partner mit zuverlässigen Berichtssystemen benötigen. Die IATF 16949-Regeln, 6. Ausgabe, haben auch die Anforderungen an Drittparteienaudits in der gesamten Automobillieferkette gestärkt.
Zunehmende Fertigungsauslagerung und globale Lieferantennetzwerke
Grenzüberschreitende Liefernetzwerke erschweren es Käufern, Qualitätsbedingungen direkt bei Lieferanten vor Ort zu beobachten. Der Welthandel mit Waren und kommerziellen Dienstleistungen stieg 2025 um 8 % auf 34,89 Billionen USD, wobei Dienstleistungen 27,5 % des globalen Handels ausmachten. Drittparteieninspektion gibt Käufern einen unabhängigen Nachweis darüber, ob Waren die vereinbarten Spezifikationen erfüllen, bevor sie den Lieferanten verlassen. Die Fertigungsleistung expandierte 2025 in Afrika, Asien und Nordamerika, was die Anzahl der Standorte erhöhte, die Inspektionsabdeckung benötigen. Der Markt für Fertigungsinspektionsdienstleistungen profitiert bei der Lieferantenzulassung, wenn Erstmuster-, Vorproduktions- und Überwachungsarbeiten häufig erforderlich sind, bevor reguläre Aufträge beginnen.
Steigende Kosten durch Produktmängel, Rückrufe und Qualitätsmängel
Produktrückrufe erhöhen den Wert der Fehlervermeidung, bevor Waren das Werk verlassen. Die National Highway Traffic Safety Administration der Vereinigten Staaten verzeichnete 2025 997 Sicherheitsrückrufe, die 31,3 Millionen Einheiten betrafen. Die Consumer Product Safety Commission der Vereinigten Staaten gab 2025 420 Rückrufmitteilungen heraus, ein Anstieg von 38 % gegenüber dem Vorjahr. Ein Rückruf kann Abhilfemaßnahmen, behördliche Maßnahmen, Rechtsansprüche, Kundenkommunikation sowie Änderungen an Produktions- oder Lieferantenprozessen erfordern. Der Markt für Fertigungsinspektionsdienstleistungen reagiert auf dieses Risiko durch Versand- und Prozessabdeckung für Automobilkomponenten, Unterhaltungselektronik und Medizinprodukte.
Ausweitung von Fertigungsinvestitionen und Lieferantendiversifizierung
Neue Produktionskapazitäten schaffen Inspektionsbedarf, bevor eine Lieferantenbeziehung vollständig etabliert ist. Die globalen ausländischen Direktinvestitionen stiegen 2025 um 6 % auf 1,6 Billionen USD, wobei das sich entwickelnde Asien 644 Milliarden USD erhielt[2]. Die US-amerikanische Fertigung verzeichnete 2025 auch den größten branchenweiten Anstieg bei Direktinvestitionen im Ausland, angeführt von der Chemie- und Elektrogerätefertigung. Ein neuer Lieferant benötigt in der Regel ein Standortaudit, eine Erstmusterprüfung und eine Produktionsüberwachung, bevor er Folgeaufträge erhalten kann. Dies erweitert den Markt für Fertigungsinspektionsdienstleistungen in Süd- und Südostasien, Mexiko, Marokko und Subsahara-Afrika, wo lokale Qualitätssysteme noch im Aufbau sein können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisdruck und Wettbewerb durch interne Qualitätskontrolle | -1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten und branchenspezialisierten Inspektoren | -0.9% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Auslagerung von Inspektionen in hochautomatisierten Fertigungsbetrieben | -0.7% | Ostasien, Nordamerika und Deutschland | Langfristig (≥ 4 Jahre) |
| Integrations- herausforderungen mit Qualitätsmanagementsystemen der Hersteller | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisdruck und Wettbewerb durch interne Qualitätskontrolle
Große Hersteller unterhalten häufig interne Qualitätsteams, die Standard-Inspektionsaufgaben durchführen können. Dies reduziert den Bedarf an ausgelagerten Dienstleistungen, insbesondere in stabilen Produktionsprogrammen, bei denen Prozesse und Fehlermuster gut verstanden sind. Das Bureau of Labor Statistics der Vereinigten Staaten prognostiziert bis 2034 nahezu kein Nettowachstum bei der Beschäftigung von Qualitätskontrollinspektoren, was darauf hindeutet, dass Hersteller etablierte interne Kapazitäten beibehalten. Der Preisdruck ist bei der Endprodukt- und Versandinspektion am stärksten, da visuelle Protokolle intern reproduziert werden können. Anbieter im Markt für Fertigungsinspektionsdienstleistungen müssen Technologie, Geschwindigkeit oder Spezialwissen einsetzen, um ihre Position zu behaupten.
Mangel an qualifizierten und branchenspezialisierten Inspektoren
Das Angebot an erfahrenen Inspektoren entspricht nicht immer den Anforderungen der fortgeschrittenen Fertigung. Das Bureau of Labor Statistics der Vereinigten Staaten erwartet bis 2034 jährlich 69.900 offene Stellen für Qualitätskontrollinspektoren, hauptsächlich aufgrund von Ersatzbedarf. Fortgeschrittene Methoden erfordern Zertifizierungen und jahrelange beaufsichtigte Erfahrung, bevor Personal selbstständig arbeiten kann, was die Geschwindigkeit der Personalerweiterung begrenzt. Das Government Accountability Office der Vereinigten Staaten berichtete, dass die Vakanzquote der FDA-Inspektionsbelegschaft im Juni 2024 16 % erreichte, was die Auswirkungen anhaltender Personalengpässe zeigt. Begrenztes Fachpersonal kann den Markt für Fertigungsinspektionsdienstleistungen einschränken, selbst wenn die Kundennachfrage stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art der Inspektionsdienstleistung:
Endprodukt- und Versandinspektion hält die größte PositionDie Endprodukt- und Versandinspektion entfiel 2026 auf 27 % des Marktanteils für Fertigungsinspektionsdienstleistungen. Käufer nutzen diesen Service, um Mängel zu identifizieren, bevor Waren zu Häfen, Vertriebszentren oder Endnutzern transportiert werden. Dieser Zeitpunkt kann die Sanierungskosten im Vergleich zur Behebung von Problemen nach der Lieferung reduzieren, wenn Transport, Ersatz und Kundenkommunikation möglicherweise bereits erforderlich sind. Der Service ist besonders relevant, wenn Käufer aus weit entfernten Fabriken beziehen und unabhängige Nachweise benötigen, dass Produkte die angegebenen Spezifikationen erfüllen. Er wird auch bei Konsumgütern, Automobilkomponenten und Elektronik eingesetzt, wo sichtbare Mängel oder fehlende Komponenten die Lieferung stören können. Abschlussprüfungen bleiben ein zentraler Bestandteil des Marktes für Fertigungsinspektionsdienstleistungen, da sie einen klaren Entscheidungspunkt vor dem Versand bieten. Die Vorproduktions-Material- und Komponenteninspektion bleibt bei Medizinprodukten und in der Luft- und Raumfahrt wichtig. Diese Sektoren erfordern Rückverfolgbarkeit und kontrollierte Eingaben unter Rahmenwerken wie ISO 13485 und AS9100. Die Erstmusterprüfung unterstützt auch die Lieferantenzulassung, wenn Unternehmen neue Produktionsstandorte hinzufügen, da Käufer Nachweise benötigen, dass die anfängliche Produktion die angegebenen Anforderungen erfüllt. Qualitätseindämmung und Nachinspektion können höhere Gebühren erzielen, wenn Chargen die Annahmekriterien nicht erfüllen und ein schnelles Eingreifen erfordern. Diese Dienstleistungen helfen Herstellern, unmittelbare Qualitätsprobleme zu lösen, ohne die breitere Produktionsaktivität zu stoppen, was ihre Rolle im Markt für Fertigungsinspektionsdienstleistungen unterstützt.
Die Inspektion von Fertigungsprozessen und Produktionsüberwachung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,3 % wachsen. Dieser Ansatz verlagert die Inspektion früher in den Produktionszyklus, sodass Hersteller Prozessabweichungen erkennen können, bevor sich Mängel über einen gesamten Produktionslauf ausbreiten. ISO/IEC 17020:2026 unterstützt diesen Ansatz, indem es ein risikobasiertes Inspektionsprogrammdesign erfordert. Elektronikmontageanlagen und Automobilproduktionslinien nutzen Prozesskontrollen, um hochvolumige Produktion zu überwachen und zu reagieren, bevor betroffene Chargen abgeschlossen sind. Kontinuierliche Beobachtung kann auch zeigen, ob eine Korrekturmaßnahme die Ursache eines Mangels behoben hat, anstatt nur den Zustand eines fertigen Artikels zu bestätigen. Dies kann Herstellern helfen, wiederkehrende Probleme über längere Produktionsläufe hinweg zu managen. Fernüberwachung mit digitaler Aufsicht wird ebenfalls Teil der Inspektionsplanung, insbesondere wenn Kunden eine Abdeckung über mehrere Standorte im Markt für Fertigungsinspektionsdienstleistungen benötigen.

Nach Fertigungsbranche:
Automobil und Automobilkomponenten führen die Nachfrage anAutomobil und Automobilkomponenten repräsentierten 2026 19 % der Marktgröße für Fertigungsinspektionsdienstleistungen. Das Segment ist auf umfangreiche Lieferantenkontrollen angewiesen, da ein Mangel die Fahrzeugsicherheit, Garantiekosten und die Produktionskontinuität beeinträchtigen kann. Die IATF 16949-Regeln, 6. Ausgabe, haben seit Januar 2025 die Anforderungen an Drittparteienaudits gestärkt. Erstausrüster wie Ford und General Motors nutzen auch kundenspezifische Anforderungen in ihren Lieferantennetzwerken. Diese Bedingungen machen Inspektionsausgaben weniger diskretionär als in vielen anderen Fertigungskategorien. Automobilzulieferer benötigen zuverlässige Prüfungen von eingehenden Materialien bis zur abschließenden Komponentenlieferung, was das Segment zu einer wichtigen Basis für den Markt für Fertigungsinspektionsdienstleistungen macht. Luft- und Raumfahrt sowie Verteidigungsoperationen erfordern eine enge Kontrolle von Komponenten, Materialien und Produktionsaufzeichnungen. Erstmusteranforderungen und Rückverfolgbarkeitsregeln schaffen ein spezialisiertes Inspektionsumfeld, in dem Dokumentation ebenso wichtig ist wie die physische Prüfung. Industriemaschinen, Metallerzeugnisse, Chemikalien und Kunststoffe erzeugen hohe Inspektionsvolumina, wenn Käuferspezifikationen und Exportanforderungen streng sind. Die Pharma- und Medizinproduktfertigung erfordert ebenfalls strenge Kontrollen unter Rahmenwerken für gute Herstellungspraxis und ISO 13485.
Elektronik, Elektrogeräte und Halbleiter werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,4 % wachsen. Fortgeschrittene Verpackung und kleinere Komponenten machen die Fehlererkennung anspruchsvoller, da geringfügige Abweichungen größere Produktionsausbeuten beeinflussen können. Das Segment erfordert maschinelles Sehen, KI-gestützte Fehleranalyse und konventionelle Metrologie neben geschulter menschlicher Überprüfung. Menschliche Aufsicht bleibt wichtig, wenn ein System einen potenziellen Fehler identifiziert, der eine technische Interpretation oder eine Entscheidung über die Produktakzeptanz erfordert. Diese Anforderungen machen die Inspektion zu einer betrieblichen Anforderung und nicht zu einem abschließenden administrativen Schritt in fortgeschrittenen Betrieben. Die Produktionskapazität wird in den Vereinigten Staaten, Südkorea, Japan und Taiwan ausgebaut, was den Bedarf an leistungsfähigen Inspektionsprogrammen erhöht. Textilien, Bekleidung, Konsumgüter und Möbel bleiben hochvolumige Kategorien. Standardisierte Sichtinspektion schafft jedoch starken Preiswettbewerb an Beschaffungsstandorten in Asien-Pazifik und beeinflusst die Dienstleistungspositionierung im Markt für Fertigungsinspektionsdienstleistungen.
Geografische Analyse
Markt für Fertigungsinspektionsdienstleistungen in Asien-Pazifik
Asien-Pazifik repräsentierte 2026 53 % des Marktanteils für Fertigungsinspektionsdienstleistungen. Es ist auch die am schnellsten wachsende Region mit einem prognostizierten CAGR von 6,5 % im Zeitraum 2027–2032. China generiert große Inspektionsvolumina durch seine exportorientierten Elektronik-, Automobilkomponenten-, Textil- und Konsumgüteranlagen. Indien baut Fertigungskapazitäten in den Bereichen Pharmazeutika, Elektronik und Investitionsgüter aus, was eine Lieferantenqualifizierung erfordert, bevor größere Beschaffungsvolumina beginnen. Japan, Südkorea und Taiwan erfordern hochkomplexe Inspektionen in Halbleitern, Präzisionsmaschinen und der Automobilproduktion. Vietnam, Thailand, Indonesien und Malaysia expandieren als Produktionsstandorte und als Betriebsbasen für lokale Inspektionsanbieter.
Markt für Fertigungsinspektionsdienstleistungen in Nordamerika und Europa
Nordamerika und Europa bleiben wesentliche und technisch anspruchsvolle Teile des Marktes für Fertigungsinspektionsdienstleistungen. Die Fertigung verzeichnete 2025 auch den größten branchenweiten Anstieg bei US-amerikanischen Direktinvestitionen im Ausland[3]. Die europäische Nachfrage ist in Automobil-, Luft- und Raumfahrt-, Industrieausrüstungs- und Pharmaclustern in Deutschland, Frankreich, Italien, dem Vereinigten Königreich und Polen verankert. Mexiko erhält Nearshoring-Investitionen und benötigt neue Inspektionsprogramme, da Lieferanten beginnen, US-amerikanische Endmärkte zu bedienen.
Markt für Fertigungsinspektionsdienstleistungen im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika entwickeln sich durch industrielle Diversifizierungsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten zu einem Standort für Fertigungsinspektionen. Investitionen in Petrochemie, Lebensmittelverarbeitung und Baumaterialien unterstützen einen breiteren Bedarf an Inspektionsdienstleistungen. Bureau Veritas meldete 2025 ein organisches Umsatzwachstum von 16,6 % in seinem Segment Naher Osten und Afrika, seine höchste regionale Rate. Die afrikanische Fertigung verzeichnete im dritten Quartal 2025 das schnellste regionale Quartalswachstum, was das Interesse regionaler und globaler Anbieter unterstützt. Brasilien verankert die südamerikanische Nachfrage durch Automobil-, Lebensmittel- und Getränke- sowie Chemieproduktion. Chile, Kolumbien und Argentinien bieten kleinere Möglichkeiten, da sich regionale Lieferketten an globale Handelsveränderungen anpassen.
Wettbewerbslandschaft
Der Markt für Fertigungsinspektionsdienstleistungen ist auf globaler Ebene mäßig konzentriert. SGS SA, Bureau Veritas SA und Intertek Group plc gehören zu den diversifizierten Anbietern, die in verschiedenen Regionen und Fertigungskategorien tätig sind. Jeder meldete 2025 ein organisches Wachstum von 4 %–7 %, was eine anhaltende Nachfrage nach Test-, Inspektions- und Zertifizierungsdienstleistungen zeigt. Regionale Spezialisten bleiben unverzichtbar, wenn schnelle Einsatzbereitschaft und Branchenerfahrung wichtiger sind als ein breites globales Portfolio. Dies schafft Preiswettbewerb bei der Inspektion von Konsumgütern und Bekleidung in Süd- und Südostasien.
Große Anbieter nutzen Akquisitionen, um ihre technische Reichweite und geografische Abdeckung zu erweitern. Bureau Veritas unterzeichnete im April 2026 eine Vereinbarung zur Übernahme von Lotusworks und erweiterte damit die Fähigkeiten in der Qualitätssicherung für Rechenzentren und Halbleiter. SGS schloss im Januar 2026 die Übernahme von Applied Technical Services ab und stärkte damit spezialisierte Test-, Inspektions-, Kalibrierungs- und forensische Fähigkeiten in Nordamerika. SGS übernahm im März 2026 auch Murray-Brown Laboratories, um die Fähigkeiten im Bereich Lebensmittelsicherheit und Nahrungsergänzungsmitteltests zu erweitern. Diese Schritte verschaffen größeren Gruppen einen stärkeren Zugang zu technischen Segmenten und Kundenbeziehungen.
Spezialisten wie QIMA, Pro QC International, HQTS, Sofeast und V-Trust konkurrieren durch zugängliche, bedarfsgesteuerte Inspektionsmodelle. Digitale Buchung und Berichterstattung können die Reaktionszeiten für kleine und mittelständische Hersteller verkürzen. Maschinelles Sehen und KI-gestützte Fehlererkennung werden immer wichtiger, wo Elektronik- und Präzisionsfertigung eine konsistente Erkennung bei sehr niedrigen Fehlerquoten erfordern. QIMA gewann im März 2025 TA Associates als strategischen Eigenkapitalpartner, um seine digitalen Inspektionsplattformen und KI-Fähigkeiten zu entwickeln. ISO/IEC 17020:2026 kann Anbieter begünstigen, die über die Ressourcen verfügen, ihre Kontroll-, Berichterstattungs- und Risikomanagementprozesse zu verbessern.
Marktführer im Bereich Fertigungsinspektionsdienstleistungen
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsinspektionsdienstleistungen Unternehmen in diesem Bericht
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- DEKRA SE
- UL Solutions Inc.
- QIMA
- Pro QC International
- HQTS Group
- V-Trust Inspection Service
- Cotecna Inspection SA
- China Certification & Inspection Group (CCIC)
- TRIGO Group
- Formel D Group
- SQA Services, Inc.
- Insight Quality Services
- Tetra Inspection
- Sofeast Limited
- Applus+
- RINA S.p.A.
- Kiwa Group
- Apave Group
Neueste Industrielle Entwicklungen in Markt für Fertigungsinspektionsdienstleistungen
- April 2026: Bureau Veritas unterzeichnete eine Vereinbarung zur Übernahme von Lotusworks, einem Anbieter von Inbetriebnahme-, Qualitätssicherungs- und Qualitätskontroll-, Kalibrierungs- und Wartungsdienstleistungen für unternehmenskritische Anlagen. Die geplante Übernahme stärkt die Fähigkeiten von Bureau Veritas in Rechenzentren und der Halbleiterfertigung und erweitert seine Präsenz in technisch komplexen Umgebungen, die spezialisierte Qualitätssicherung und -prüfung erfordern.
- Februar 2026: SGS gab die Übernahme von Murray-Brown Laboratories bekannt, einem nach ISO/IEC 17025 akkreditierten Lebensmitteltestlabor in Denver, Colorado. Die Übernahme erweitert die Fähigkeiten von SGS im Bereich Lebensmittelsicherheit und Nahrungsergänzungsmitteltests in Nordamerika, einschließlich mikrobiologischer Analysen und des Nachweises von Pestiziden und Mykotoxinen, und unterstützt die Anforderungen der Hersteller an Produktqualität und regulatorische Compliance.
- Januar 2026: SGS schloss die Übernahme von Applied Technical Services ab, einem nordamerikanischen Anbieter spezialisierter Test-, Inspektions-, Kalibrierungs- und forensischer Dienstleistungen. Die Transaktion stärkt das technische Dienstleistungsportfolio von SGS und erweitert seine Fähigkeiten in industriellen Inspektions- und Testanwendungen.
Berichtsumfang des globalen Marktes für Fertigungsinspektionsdienstleistungen
Der Bericht über den Markt für Fertigungsinspektionsdienstleistungen ist segmentiert nach Art der Inspektionsdienstleistung (Vorproduktions-Material- und Komponenteninspektion und weitere), nach Fertigungsbranche (Automobil und Automobilkomponenten, Luft- und Raumfahrt sowie Verteidigungsprodukte, Lebensmittel- und Getränkeprodukte und weitere) sowie nach Geografie (Asien-Pazifik, Europa und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Vorproduktions-Material- und Komponenteninspektion |
| Erstmuster- und Erstproduktionsinspektion |
| Prozess- und Produktionslinieninspektion |
| Endprodukt- und Versandinspektion |
| Inspektion von Fertigungsprozessen und Produktionsüberwachung |
| Qualitätseindämmungs- und Nachinspektionsdienstleistungen |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigungsprodukte |
| Elektronik, Elektrogeräte und Halbleiter |
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika, Medizinprodukte und Produkte der Biowissenschaften |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und andere Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige gefertigte Produkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) |
| Nach Art der Inspektionsdienstleistung | Vorproduktions-Material- und Komponenteninspektion | |
| Erstmuster- und Erstproduktionsinspektion | ||
| Prozess- und Produktionslinieninspektion | ||
| Endprodukt- und Versandinspektion | ||
| Inspektion von Fertigungsprozessen und Produktionsüberwachung | ||
| Qualitätseindämmungs- und Nachinspektionsdienstleistungen | ||
| Nach Fertigungsbranche | Automobil und Automobilkomponenten | |
| Luft- und Raumfahrt sowie Verteidigungsprodukte | ||
| Elektronik, Elektrogeräte und Halbleiter | ||
| Industriemaschinen, Ausrüstungen und Metallerzeugnisse | ||
| Chemikalien, Kunststoffe und Industriematerialien | ||
| Lebensmittel- und Getränkeprodukte | ||
| Pharmazeutika, Medizinprodukte und Produkte der Biowissenschaften | ||
| Textilien, Bekleidung, Schuhe und Accessoires | ||
| Möbel, Haushaltswaren, Spielzeug und andere Konsumgüter | ||
| Baumaterialien und Bauprodukte | ||
| Verpackung, Papier und Druckerzeugnisse | ||
| Sonstige gefertigte Produkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Fertigungsinspektionsdienstleistungen?
Der Markt für Fertigungsinspektionsdienstleistungen wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen und von 29,9 Milliarden USD im Jahr 2026 auf 42,9 Milliarden USD bis 2032 steigen. Die Nachfrage wird durch Lieferantenqualifizierung, Compliance-Anforderungen, breitere Produktionsnetzwerke, den Bedarf an dokumentierter Qualitätsprüfung und steigende Konsequenzen bei Produktmängeln, die Kunden in regulierten und hochvolumigen Produktkategorien während Lieferantenübergängen in mehreren globalen Regionen erreichen, unterstützt.
Welche Inspektionsdienstleistung hat den größten Marktanteil?
Die Endprodukt- und Versandinspektion führt mit einem Anteil von 27 % im Jahr 2026. Sie hilft Käufern zu überprüfen, ob fertige Waren die Spezifikationen vor dem Versand erfüllen und bevor Lieferrisiken schwieriger zu managen werden.
Welche Inspektionsdienstleistung wächst am schnellsten?
Die Inspektion von Fertigungsprozessen und Produktionsüberwachung wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen. Sie unterstützt eine frühere Fehlererkennung während der aktiven Produktion anstatt nach Abschluss und reduziert das Risiko, dass Mängel gesamte Produktionsläufe beeinträchtigen.
Welche Fertigungskategorie erzeugt die größte Nachfrage?
Automobil und Automobilkomponenten ist die größte Kategorie mit einem Anteil von 19 % im Jahr 2026. Umfangreiche Lieferantenkontrollen und Sicherheitsverpflichtungen unterstützen wiederkehrenden Inspektionsbedarf in mehrstufigen Lieferketten.
Welche Fertigungskategorie wird voraussichtlich am schnellsten wachsen?
Elektronik, Elektrogeräte und Halbleiter werden voraussichtlich bis 2032 mit einem CAGR von 7,4 % wachsen. Kleinere Komponenten und fortgeschrittene Verpackung erfordern eine präzisere Fehlererkennung, Metrologie und spezialisierte technische Überprüfung.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik führt mit einem Anteil von 53 % im Jahr 2026 und wird voraussichtlich auch den schnellsten regionalen CAGR von 6,5 % bis 2032 verzeichnen. Seine große exportorientierte Fertigungsbasis hält die Inspektionsnachfrage in mehreren Sektoren und an verschiedenen Lieferantenstandorten aufrecht.