
Taille et part du marché des services d'inspection de fabrication
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 31.92 Milliards de dollars |
| Taille du Marché (2032) | 42.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
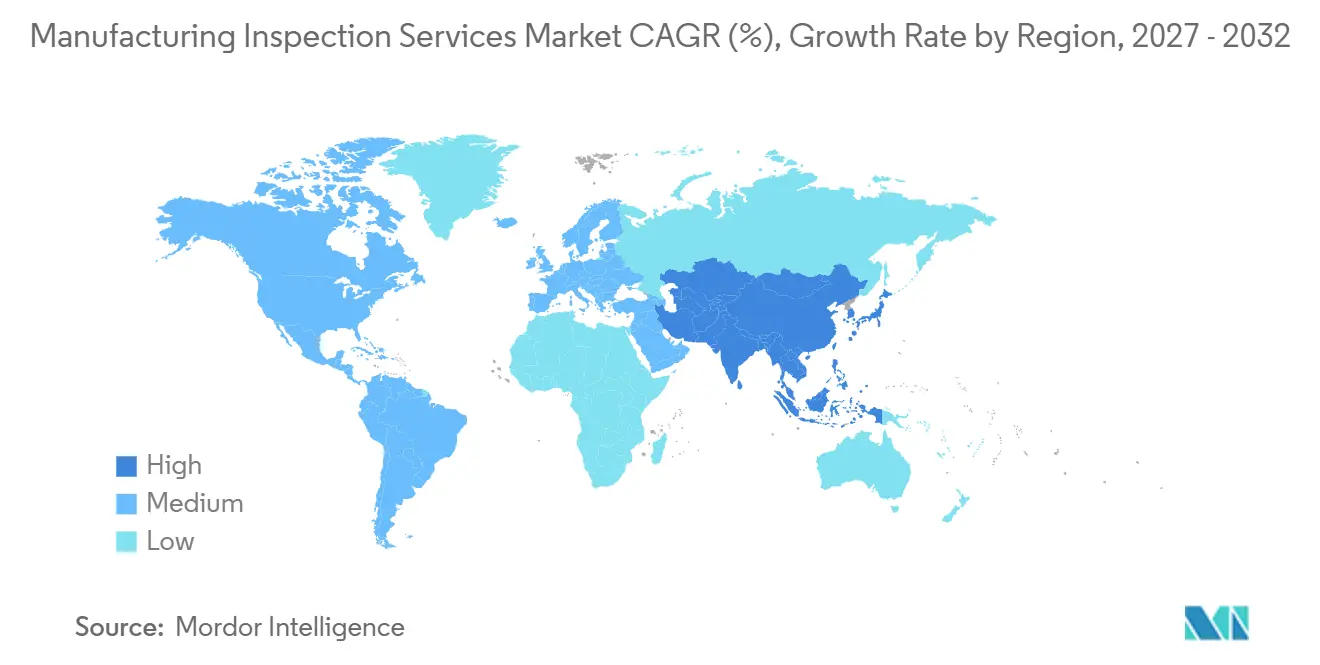
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
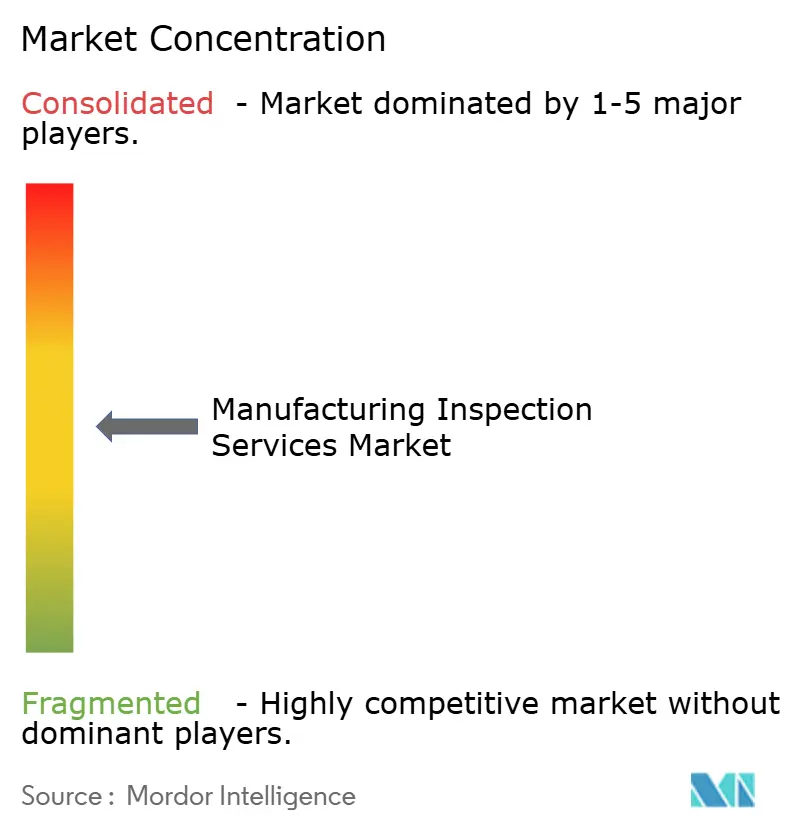
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection de fabrication par Mordor Intelligence
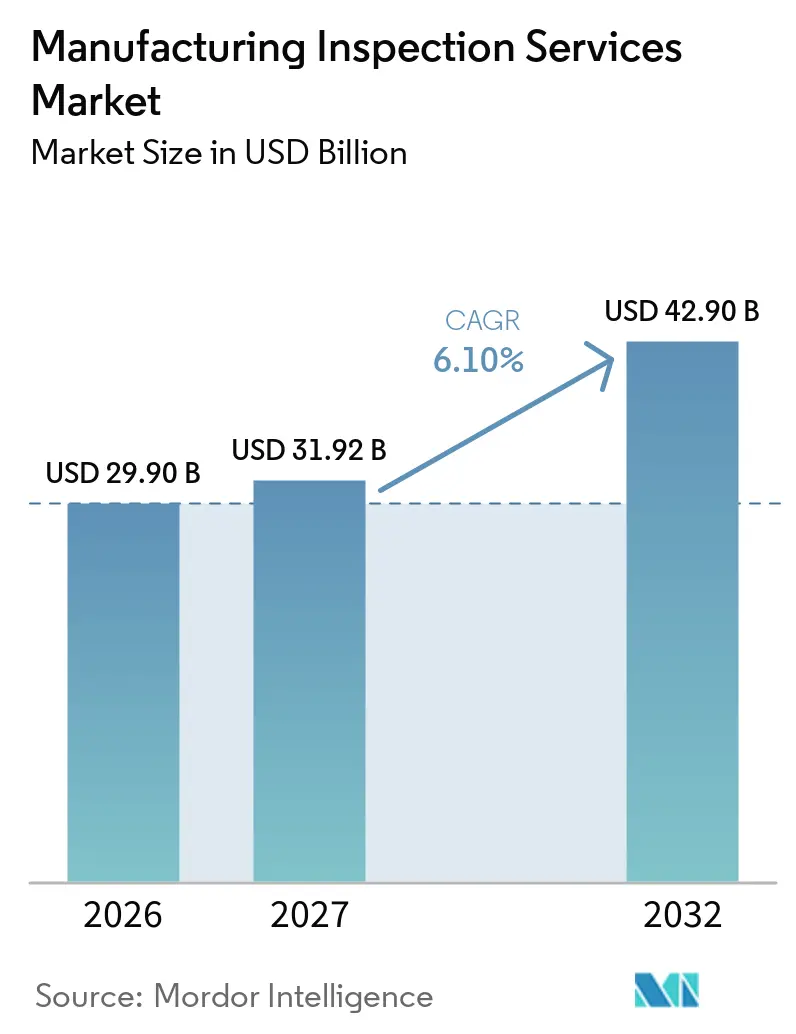
La taille du marché des services d'inspection de fabrication devrait s'étendre de 29,90 milliards USD en 2026 et 31,92 milliards USD en 2027 à 42,90 milliards USD d'ici 2032, enregistrant un CAGR de 6,10 % entre 2027 et 2032.
Le marché des services d'inspection de fabrication est soutenu par la hausse de l'activité manufacturière et le besoin croissant de vérification indépendante de la qualité dans les processus de production, la qualification des fournisseurs et la livraison des produits finis. Les fabricants font de plus en plus appel à des prestataires de services d'inspection pour vérifier la conformité aux spécifications techniques, identifier les défauts et maintenir des normes de qualité cohérentes dans leurs installations et leurs réseaux de fournisseurs. Les évolutions réglementaires et les exigences sectorielles en mutation élèvent les attentes envers les organismes d'inspection, notamment en matière de gestion des risques, de traçabilité, de documentation et de contrôle des données. Par ailleurs, la dispersion géographique des chaînes d'approvisionnement accroît le besoin de vérification sur site. Les acheteurs cherchent à évaluer les capacités des fournisseurs, à valider la qualité de la production et à réduire le risque de produits non conformes sur les marchés internationaux. Le marché évolue également à mesure que les prestataires intègrent des rapports d'inspection numériques, une supervision à distance, une capture automatisée des données et une inspection assistée par la technologie dans les services conventionnels sur le terrain. Ces capacités peuvent améliorer l'efficacité des rapports, renforcer la traçabilité et soutenir une prise de décision plus rapide. Toutefois, l'adoption varie selon le secteur, la complexité de l'inspection et les exigences des installations. Par ailleurs, une plus grande automatisation dans les installations de fabrication pourrait réduire la demande pour certaines activités d'inspection manuelle répétitives, tout en créant des opportunités pour des services d'inspection spécialisés destinés aux équipements automatisés et aux systèmes de production. La disponibilité limitée d'inspecteurs qualifiés constitue une autre contrainte, car l'expertise technique, les connaissances spécifiques au secteur et les exigences de conformité peuvent limiter la capacité de service et affecter la livraison en temps voulu des services d'inspection.
Points clés du rapport
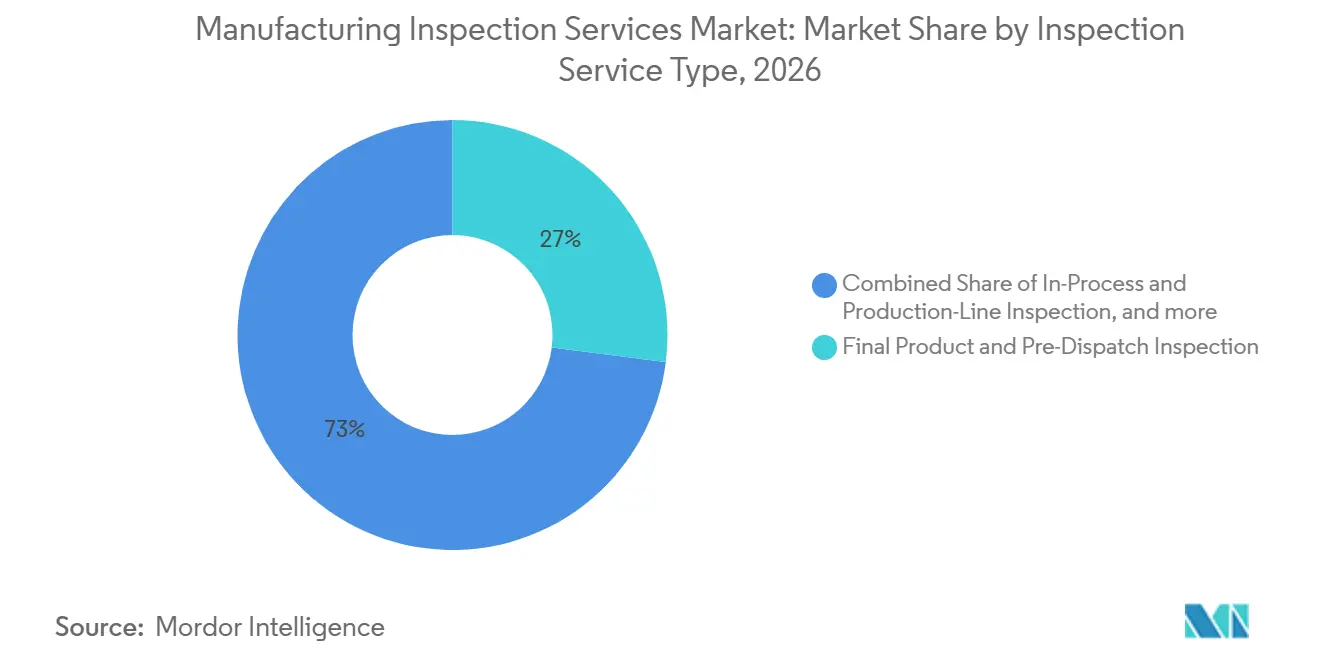
- Par type de service d'inspection, l'inspection des produits finis et avant expédition représentait 27 % de la part du marché des services d'inspection de fabrication en 2026, tandis que l'inspection des processus de fabrication et la surveillance de la production devraient être les segments à la croissance la plus rapide, avec un CAGR de 7,3 % jusqu'en 2032.
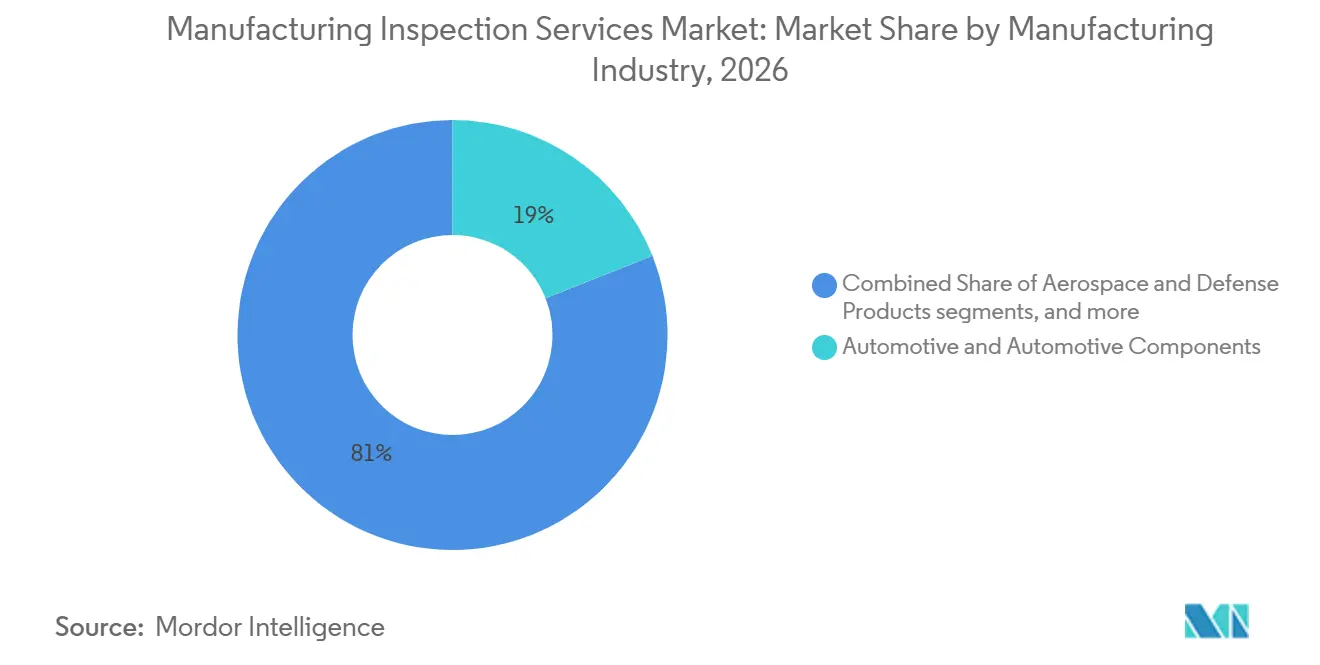
- Par secteur de fabrication, l'automobile et les composants automobiles représentaient 19 % de la taille du marché des services d'inspection de fabrication en 2026, tandis que l'électronique, les équipements électriques et les semi-conducteurs devraient être les segments à la croissance la plus rapide, avec un CAGR de 7,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique occupait la position de leader, avec une part de marché de 53 % en 2026, et devrait rester le segment régional à la croissance la plus rapide avec un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences strictes en matière de qualité des produits, de sécurité et de conformité réglementaire | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Externalisation croissante de la fabrication et réseaux mondiaux de fournisseurs | +1.5% | Mondial, avec l'Asie-Pacifique et l'Asie du Sud comme principaux pôles d'approvisionnement | Long terme (≥ 4 ans) |
| Coûts croissants des défauts de produits, des rappels et des défaillances qualité | +1.0% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des investissements manufacturiers et diversification des fournisseurs | +0.9% | Asie-Pacifique, Asie du Sud et du Sud-Est, et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Complexité croissante des produits et exigences de fabrication de précision | +0.6% | Amérique du Nord, Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de contrôle qualité dans la fabrication automobile, électronique et aérospatiale | +0.4% | Mondial, avec des gains précoces en Allemagne, au Japon, en Corée du Sud et aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de qualité des produits, de sécurité et de conformité réglementaire
La norme ISO/IEC 17020:2026 modifie les exigences applicables aux organismes d'inspection et à leurs clients. La norme intègre une approche basée sur les risques, modifie les classifications d'indépendance et introduit des exigences plus strictes en matière de contrôle des données[1]. Les organismes d'inspection disposent jusqu'au 27 mars 2029 pour effectuer la transition, et les prestataires qui ne se conforment pas peuvent perdre la validité de leur accréditation. Ce changement affecte la planification quotidienne des inspections, car les prestataires doivent démontrer que leurs processus, leur personnel et leurs enregistrements sont maîtrisés. Ces exigences soutiennent la demande sur le marché des services d'inspection de fabrication, car les fabricants ont besoin de partenaires accrédités disposant de systèmes de reporting fiables. Les règles IATF 16949, 6e édition, ont également renforcé les exigences d'audit par tierce partie dans les chaînes d'approvisionnement automobiles.
Externalisation croissante de la fabrication et réseaux mondiaux de fournisseurs
Les réseaux d'approvisionnement transfrontaliers rendent plus difficile pour les acheteurs l'observation directe des conditions de qualité sur les sites des fournisseurs. Le commerce mondial de marchandises et de services commerciaux a augmenté de 8 % pour atteindre 34,89 milliards USD en 2025, tandis que les services représentaient 27,5 % du commerce mondial. L'inspection par tierce partie offre aux acheteurs un enregistrement indépendant attestant que les marchandises répondent aux spécifications convenues avant de quitter le fournisseur. La production manufacturière s'est développée en Afrique, en Asie et en Amérique du Nord en 2025, augmentant le nombre de sites nécessitant une couverture d'inspection. Le marché des services d'inspection de fabrication bénéficie lors de l'approbation des fournisseurs, lorsque des travaux de premier article, de pré-production et de surveillance sont souvent requis avant le début des commandes régulières.
Coûts croissants des défauts de produits, des rappels et des défaillances qualité
Les rappels de produits accroissent la valeur de la prévention des défauts avant que les marchandises ne quittent l'usine. La National Highway Traffic Safety Administration des États-Unis a enregistré 997 rappels de sécurité couvrant 31,3 millions d'unités en 2025. La Consumer Product Safety Commission des États-Unis a émis 420 avis de rappel en 2025, soit une augmentation de 38 % par rapport à l'année précédente. Un rappel peut nécessiter des mesures correctives, des actions réglementaires, des réclamations juridiques, des communications avec les clients et des modifications des processus de production ou des fournisseurs. Le marché des services d'inspection de fabrication répond à ce risque par une couverture avant expédition et en cours de processus pour les composants automobiles, l'électronique grand public et les dispositifs médicaux.
Expansion des investissements manufacturiers et diversification des fournisseurs
Les nouvelles capacités de production créent des besoins d'inspection avant qu'une relation fournisseur ne soit pleinement établie. Les investissements directs étrangers mondiaux ont augmenté de 6 % pour atteindre 1,6 milliard USD en 2025, l'Asie en développement recevant 644 millions USD[2]. La fabrication aux États-Unis a également enregistré la plus forte augmentation sectorielle des investissements directs à l'étranger en 2025, portée par la fabrication de produits chimiques et d'équipements électriques. Un nouveau fournisseur nécessite généralement un audit de site, un examen des échantillons initiaux et une surveillance de la production avant de pouvoir obtenir des commandes récurrentes. Cela élargit le marché des services d'inspection de fabrication en Asie du Sud et du Sud-Est, au Mexique, au Maroc et en Afrique subsaharienne, où les systèmes qualité locaux peuvent encore être en développement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pression sur les prix et concurrence du contrôle qualité interne | -1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie d'inspecteurs qualifiés et spécialisés par secteur | -0.9% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Externalisation limitée de l'inspection dans les installations de fabrication hautement automatisées | -0.7% | Asie de l'Est, Amérique du Nord et Allemagne | Long terme (≥ 4 ans) |
| Difficultés d'intégration avec les systèmes de gestion de la qualité des fabricants | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression sur les prix et concurrence du contrôle qualité interne
Les grands fabricants disposent souvent d'équipes qualité internes capables d'effectuer des tâches d'inspection standard. Cela réduit le besoin de services externalisés, notamment dans les programmes de production stables où les processus et les schémas de défauts sont bien compris. Le Bureau of Labor Statistics des États-Unis prévoit une croissance nette quasi nulle de l'emploi des inspecteurs du contrôle qualité jusqu'en 2034, ce qui suggère que les fabricants maintiennent leur capacité interne établie. La pression sur les prix est la plus forte dans l'inspection des produits finis et avant expédition, car les protocoles visuels peuvent être reproduits en interne. Les prestataires du marché des services d'inspection de fabrication doivent recourir à la technologie, à la rapidité ou à des connaissances spécialisées pour maintenir leur position.
Pénurie d'inspecteurs qualifiés et spécialisés par secteur
L'offre d'inspecteurs expérimentés ne correspond pas toujours aux besoins de la fabrication avancée. Le Bureau of Labor Statistics des États-Unis prévoit 69 900 ouvertures annuelles pour les inspecteurs du contrôle qualité d'ici 2034, principalement en raison des besoins de remplacement. Les méthodes avancées requièrent une certification et des années d'expérience supervisée avant que le personnel puisse travailler de manière indépendante, ce qui limite la vitesse d'expansion de la main-d'œuvre. Le Government Accountability Office des États-Unis a signalé que les taux de vacance de postes dans la main-d'œuvre d'inspection de la FDA avaient atteint 16 % en juin 2024, illustrant les effets de déficits persistants en matière de personnel. Un vivier de talents limité peut contraindre le marché des services d'inspection de fabrication même lorsque la demande des clients est forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service d'inspection :
l'inspection des produits finis et avant expédition occupe la position la plus importanteL'inspection des produits finis et avant expédition représentait 27 % de la part du marché des services d'inspection de fabrication en 2026. Les acheteurs utilisent ce service pour identifier les défauts avant que les marchandises ne soient acheminées vers les ports, les centres de distribution ou les utilisateurs finaux. Ce calendrier peut réduire les coûts de remédiation par rapport au traitement des problèmes après livraison, lorsque le transport, le remplacement et la communication avec les clients peuvent déjà être nécessaires. Le service est particulièrement pertinent lorsque les acheteurs s'approvisionnent auprès d'usines éloignées et ont besoin d'une preuve indépendante que les produits répondent aux spécifications déclarées. Il est également utilisé dans les biens de consommation, les composants automobiles et l'électronique, où des défauts visibles ou des composants manquants peuvent perturber la livraison. Les contrôles finaux restent un élément central du marché des services d'inspection de fabrication car ils fournissent un point de décision clair avant l'expédition. L'inspection des matériaux et composants en pré-production reste importante dans les dispositifs médicaux et l'aérospatiale. Ces secteurs exigent la traçabilité et des intrants contrôlés dans le cadre de référentiels tels que l'ISO 13485 et l'AS9100. L'inspection de premier article soutient également l'approbation des fournisseurs lorsque les entreprises ajoutent de nouveaux sites de production, car les acheteurs ont besoin de preuves que la production initiale répond aux exigences déclarées. La mise en quarantaine qualité et la réinspection peuvent commander des honoraires plus élevés lorsque des lots ne satisfont pas aux critères d'acceptation et nécessitent une intervention rapide. Ces services aident les fabricants à résoudre les problèmes de qualité immédiats sans arrêter l'activité de production plus large, ce qui soutient leur rôle sur le marché des services d'inspection de fabrication.
L'inspection des processus de fabrication et la surveillance de la production devraient croître à un CAGR de 7,3 % de 2027 à 2032. Cette approche déplace l'inspection plus tôt dans le cycle de production afin que les fabricants puissent identifier la dérive des processus avant que les défauts ne se propagent sur une production complète. La norme ISO/IEC 17020:2026 soutient cette approche en exigeant une conception de programme d'inspection basée sur les risques. Les lignes d'assemblage électronique et de production automobile utilisent des contrôles en cours de processus pour surveiller la production à haut volume et réagir avant que les lots affectés ne soient terminés. L'observation continue peut également montrer si une action corrective a traité la cause d'un défaut, plutôt que de simplement confirmer l'état d'un article fini. Cela peut aider les fabricants à gérer les problèmes récurrents sur des cycles de production plus longs. La surveillance à distance avec supervision numérique fait également partie de la planification des inspections, notamment lorsque les clients ont besoin d'une couverture sur plusieurs sites dans le marché des services d'inspection de fabrication.

Par secteur de fabrication :
l'automobile et les composants automobiles dominent la demandeL'automobile et les composants automobiles représentaient 19 % de la taille du marché des services d'inspection de fabrication en 2026. Le segment repose sur des contrôles étendus des fournisseurs car un défaut peut affecter la sécurité du véhicule, les coûts de garantie et la continuité de la production. Les règles IATF 16949, 6e édition, ont renforcé les exigences d'audit par tierce partie depuis janvier 2025. Les équipementiers tels que Ford et General Motors appliquent également des exigences spécifiques aux clients dans leurs réseaux de fournisseurs. Ces conditions rendent les dépenses d'inspection moins discrétionnaires que dans de nombreuses autres catégories de fabrication. Les fournisseurs automobiles ont besoin d'une vérification fiable depuis les matières premières entrantes jusqu'à la livraison finale des composants, faisant du segment une base importante pour le marché des services d'inspection de fabrication. Les opérations aérospatiales et de défense nécessitent un contrôle étroit des composants, des matériaux et des dossiers de production. Les exigences de premier article et les règles de traçabilité créent un environnement d'inspection spécialisé dans lequel la documentation est aussi importante que la vérification physique. Les machines industrielles, les métaux ouvrés, les produits chimiques et les plastiques génèrent des volumes d'inspection élevés lorsque les spécifications des acheteurs et les exigences à l'exportation sont strictes. La fabrication pharmaceutique et de dispositifs médicaux nécessite également des contrôles rigoureux dans le cadre des bonnes pratiques de fabrication et de l'ISO 13485.
L'électronique, les équipements électriques et les semi-conducteurs devraient croître à un CAGR de 7,4 % de 2027 à 2032. L'encapsulation avancée et les composants plus petits rendent la détection des défauts plus exigeante car des écarts mineurs peuvent affecter les rendements de production plus larges. Le segment nécessite la vision artificielle, l'analyse des défauts assistée par l'IA et la métrologie conventionnelle aux côtés d'une révision humaine qualifiée. La supervision humaine reste importante lorsqu'un système identifie un défaut potentiel nécessitant une interprétation technique ou une décision concernant l'acceptation du produit. Ces exigences font de l'inspection une exigence opérationnelle plutôt qu'une étape administrative finale dans les installations avancées. La capacité de production se développe aux États-Unis, en Corée du Sud, au Japon et à Taïwan, ce qui accroît le besoin de programmes d'inspection performants. Les textiles, l'habillement, les biens de consommation et le mobilier restent des catégories à haut volume. Cependant, l'inspection visuelle standardisée crée une forte concurrence par les prix dans les sites d'approvisionnement en Asie-Pacifique et affecte le positionnement des services sur le marché des services d'inspection de fabrication.
Analyse géographique
Marché des services d'inspection de fabrication en Asie-Pacifique
L'Asie-Pacifique représentait 53 % de la part du marché des services d'inspection de fabrication en 2026. C'est également la région à la croissance la plus rapide, avec un CAGR projeté de 6,5 % durant 2027-2032. La Chine génère d'importants volumes d'inspection grâce à ses installations orientées vers l'exportation dans l'électronique, les composants automobiles, les textiles et les biens de consommation. L'Inde accroît ses capacités de fabrication dans les produits pharmaceutiques, l'électronique et les biens d'équipement, ce qui nécessite une qualification des fournisseurs avant que les volumes d'approvisionnement majeurs ne commencent. Le Japon, la Corée du Sud et Taïwan nécessitent une inspection de haute complexité dans les semi-conducteurs, les machines de précision et la production automobile. Le Vietnam, la Thaïlande, l'Indonésie et la Malaisie se développent en tant que sites de production et bases opérationnelles pour les prestataires d'inspection locaux.
Marché des services d'inspection de fabrication en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe restent des parties substantielles et techniquement exigeantes du marché des services d'inspection de fabrication. La fabrication a également enregistré la plus forte augmentation sectorielle des investissements directs américains à l'étranger en 2025[3]. La demande européenne est ancrée dans les pôles automobiles, aérospatiaux, d'équipements industriels et pharmaceutiques en Allemagne, en France, en Italie, au Royaume-Uni et en Pologne. Le Mexique reçoit des investissements de délocalisation de proximité et a besoin de nouveaux programmes d'inspection à mesure que les fournisseurs commencent à servir les marchés finaux américains.
Marché des services d'inspection de fabrication au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique se développent en tant que site d'inspection de fabrication grâce aux programmes de diversification industrielle en Arabie saoudite et aux Émirats arabes unis. Les investissements dans la pétrochimie, la transformation alimentaire et les matériaux de construction soutiennent un besoin plus large de services d'inspection. Bureau Veritas a enregistré une croissance organique de son chiffre d'affaires de 16,6 % dans son segment Moyen-Orient et Afrique en 2025, son taux régional le plus élevé. La fabrication africaine a enregistré la croissance trimestrielle régionale la plus rapide au troisième trimestre 2025, suscitant l'intérêt des prestataires régionaux et mondiaux. Le Brésil ancre la demande sud-américaine à travers la production automobile, alimentaire et boissons, et chimique. Le Chili, la Colombie et l'Argentine offrent des opportunités plus modestes à mesure que les chaînes d'approvisionnement régionales s'adaptent aux évolutions du commerce mondial.
Paysage concurrentiel
Le marché des services d'inspection de fabrication est modérément concentré au niveau mondial. SGS SA, Bureau Veritas SA et Intertek Group plc figurent parmi les prestataires diversifiés opérant dans différentes régions et catégories de fabrication. Chacun a enregistré une croissance organique de 4 % à 7 % en 2025, témoignant d'une demande soutenue pour les services de test, d'inspection et de certification. Les spécialistes régionaux restent essentiels lorsque le déploiement rapide et l'expérience sectorielle comptent davantage qu'un large portefeuille mondial. Cela crée une concurrence par les prix dans l'inspection des biens de consommation et des vêtements en Asie du Sud et du Sud-Est.
Les grands prestataires utilisent les acquisitions pour élargir leur portée technique et leur couverture géographique. Bureau Veritas a signé un accord pour acquérir Lotusworks en avril 2026, ajoutant des capacités dans l'assurance qualité des centres de données et des semi-conducteurs. SGS a finalisé l'acquisition d'Applied Technical Services en janvier 2026, renforçant les capacités spécialisées de test, d'inspection, d'étalonnage et de services forensiques en Amérique du Nord. SGS a également acquis Murray-Brown Laboratories en mars 2026 pour développer ses capacités de test en sécurité alimentaire et en nutraceutiques. Ces opérations donnent aux grands groupes un accès renforcé aux segments techniques et aux relations clients.
Des spécialistes tels que QIMA, Pro QC International, HQTS, Sofeast et V-Trust se démarquent par des modèles d'inspection accessibles et à la demande. La réservation et le reporting numériques peuvent réduire les délais de réponse pour les fabricants de petite et moyenne taille. La vision artificielle et la détection des défauts assistée par l'IA deviennent importantes là où l'électronique et la fabrication de précision nécessitent une détection cohérente à des niveaux de défauts très faibles. QIMA a accueilli TA Associates comme partenaire stratégique en capital en mars 2025 pour développer ses plateformes d'inspection numérique et ses capacités en IA. La norme ISO/IEC 17020:2026 peut favoriser les prestataires disposant des ressources nécessaires pour améliorer leurs contrôles, leurs rapports et leurs processus de gestion des risques.
Leaders du secteur des services d'inspection de fabrication
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
TÜV SÜD AG
-
DEKRA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'inspection de fabrication Entreprises couvertes dans ce rapport
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV NORD Group
- DEKRA SE
- UL Solutions Inc.
- QIMA
- Pro QC International
- HQTS Group
- V-Trust Inspection Service
- Cotecna Inspection SA
- China Certification & Inspection Group (CCIC)
- TRIGO Group
- Formel D Group
- SQA Services, Inc.
- Insight Quality Services
- Tetra Inspection
- Sofeast Limited
- Applus+
- RINA S.p.A.
- Kiwa Group
- Apave Group
Développements industriels récents dans Marché des services d'inspection de fabrication
- Avril 2026 : Bureau Veritas a signé un accord pour acquérir Lotusworks, un prestataire de services de mise en service, d'assurance qualité et de contrôle qualité, d'étalonnage et de maintenance pour les installations critiques. L'acquisition proposée renforce les capacités de Bureau Veritas dans les centres de données et la fabrication de semi-conducteurs, élargissant sa présence dans des environnements techniquement complexes nécessitant une assurance qualité et une vérification spécialisées.
- Février 2026 : SGS a annoncé l'acquisition de Murray-Brown Laboratories, un laboratoire d'essais alimentaires accrédité ISO/IEC 17025 à Denver, Colorado. L'acquisition élargit les capacités de SGS en matière de sécurité alimentaire et de test de nutraceutiques en Amérique du Nord, notamment l'analyse microbienne et la détection de pesticides et de mycotoxines, soutenant les exigences de qualité des produits et de conformité réglementaire des fabricants.
- Janvier 2026 : SGS a finalisé l'acquisition d'Applied Technical Services, un prestataire nord-américain de services spécialisés de test, d'inspection, d'étalonnage et de services forensiques. La transaction renforce le portefeuille de services techniques de SGS et élargit ses capacités dans les applications d'inspection et de test industriels.
Périmètre du rapport sur le marché mondial des services d'inspection de fabrication
Le rapport sur le marché des services d'inspection de fabrication est segmenté par type de services d'inspection (inspection des matériaux et composants en pré-production, et plus), par secteur de fabrication (automobile et composants automobiles, produits aérospatiaux et de défense, produits alimentaires et boissons, et plus), et par géographie (Asie-Pacifique, Europe, et plus). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Inspection des matériaux et composants en pré-production |
| Inspection de premier article et de production initiale |
| Inspection en cours de processus et sur ligne de production |
| Inspection des produits finis et avant expédition |
| Inspection des processus de fabrication et surveillance de la production |
| Services de mise en quarantaine qualité et de réinspection |
| Automobile et composants automobiles |
| Produits aérospatiaux et de défense |
| Électronique, équipements électriques et semi-conducteurs |
| Machines industrielles, équipements et métaux ouvrés |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie |
| Textiles, habillement, chaussures et accessoires |
| Mobilier, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) |
| Par type de service d'inspection | Inspection des matériaux et composants en pré-production | |
| Inspection de premier article et de production initiale | ||
| Inspection en cours de processus et sur ligne de production | ||
| Inspection des produits finis et avant expédition | ||
| Inspection des processus de fabrication et surveillance de la production | ||
| Services de mise en quarantaine qualité et de réinspection | ||
| Par secteur de fabrication | Automobile et composants automobiles | |
| Produits aérospatiaux et de défense | ||
| Électronique, équipements électriques et semi-conducteurs | ||
| Machines industrielles, équipements et métaux ouvrés | ||
| Produits chimiques, plastiques et matériaux industriels | ||
| Produits alimentaires et boissons | ||
| Produits pharmaceutiques, dispositifs médicaux et sciences de la vie | ||
| Textiles, habillement, chaussures et accessoires | ||
| Mobilier, articles ménagers, jouets et autres produits de consommation | ||
| Matériaux de construction et produits de construction | ||
| Emballage, papier et produits imprimés | ||
| Autres produits manufacturés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services d'inspection de fabrication ?
Le marché des services d'inspection de fabrication devrait croître à un CAGR de 6,1 % de 2027 à 2032, passant de 29,9 milliards USD en 2026 à 42,9 milliards USD d'ici 2032. La demande est soutenue par la qualification des fournisseurs, les exigences de conformité, des réseaux de production plus larges, le besoin de vérification documentée de la qualité et les conséquences croissantes des défauts de produits atteignant les clients dans les catégories de produits réglementées et à haut volume lors des transitions de fournisseurs dans plusieurs régions mondiales.
Quel service d'inspection détient la plus grande part ?
L'inspection des produits finis et avant expédition est en tête avec une part de 27 % en 2026. Elle aide les acheteurs à vérifier que les produits finis répondent aux spécifications avant l'expédition et avant que les risques liés à la livraison ne deviennent plus difficiles à gérer.
Quel service d'inspection se développe le plus rapidement ?
L'inspection des processus de fabrication et la surveillance de la production devraient croître à un CAGR de 7,3 % jusqu'en 2032. Elles soutiennent une détection plus précoce des défauts pendant la production active plutôt qu'après l'achèvement, réduisant le risque que les défauts affectent des cycles de production entiers.
Quelle catégorie de fabrication génère le plus de demande ?
L'automobile et les composants automobiles constituent la plus grande catégorie, représentant une part de 19 % en 2026. Des contrôles étendus des fournisseurs et des obligations de sécurité soutiennent des besoins d'inspection récurrents dans les chaînes d'approvisionnement à plusieurs niveaux.
Quelle catégorie de fabrication devrait croître le plus rapidement ?
L'électronique, les équipements électriques et les semi-conducteurs devraient croître à un CAGR de 7,4 % jusqu'en 2032. Des composants plus petits et un encapsulage avancé nécessitent une détection des défauts plus précise, une métrologie et une révision technique spécialisée.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique est en tête avec une part de 53 % en 2026 et devrait également enregistrer le CAGR régional le plus rapide de 6,5 % jusqu'en 2032. Sa large base de fabrication orientée vers l'exportation soutient la demande d'inspection dans de multiples secteurs et sur des sites de fournisseurs variés.