
製造検査装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 39.98 十億米ドル |
| 市場規模 (2032) | 51.40 十億米ドル |
| 成長率 (2027 - 2032) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造検査装置市場分析
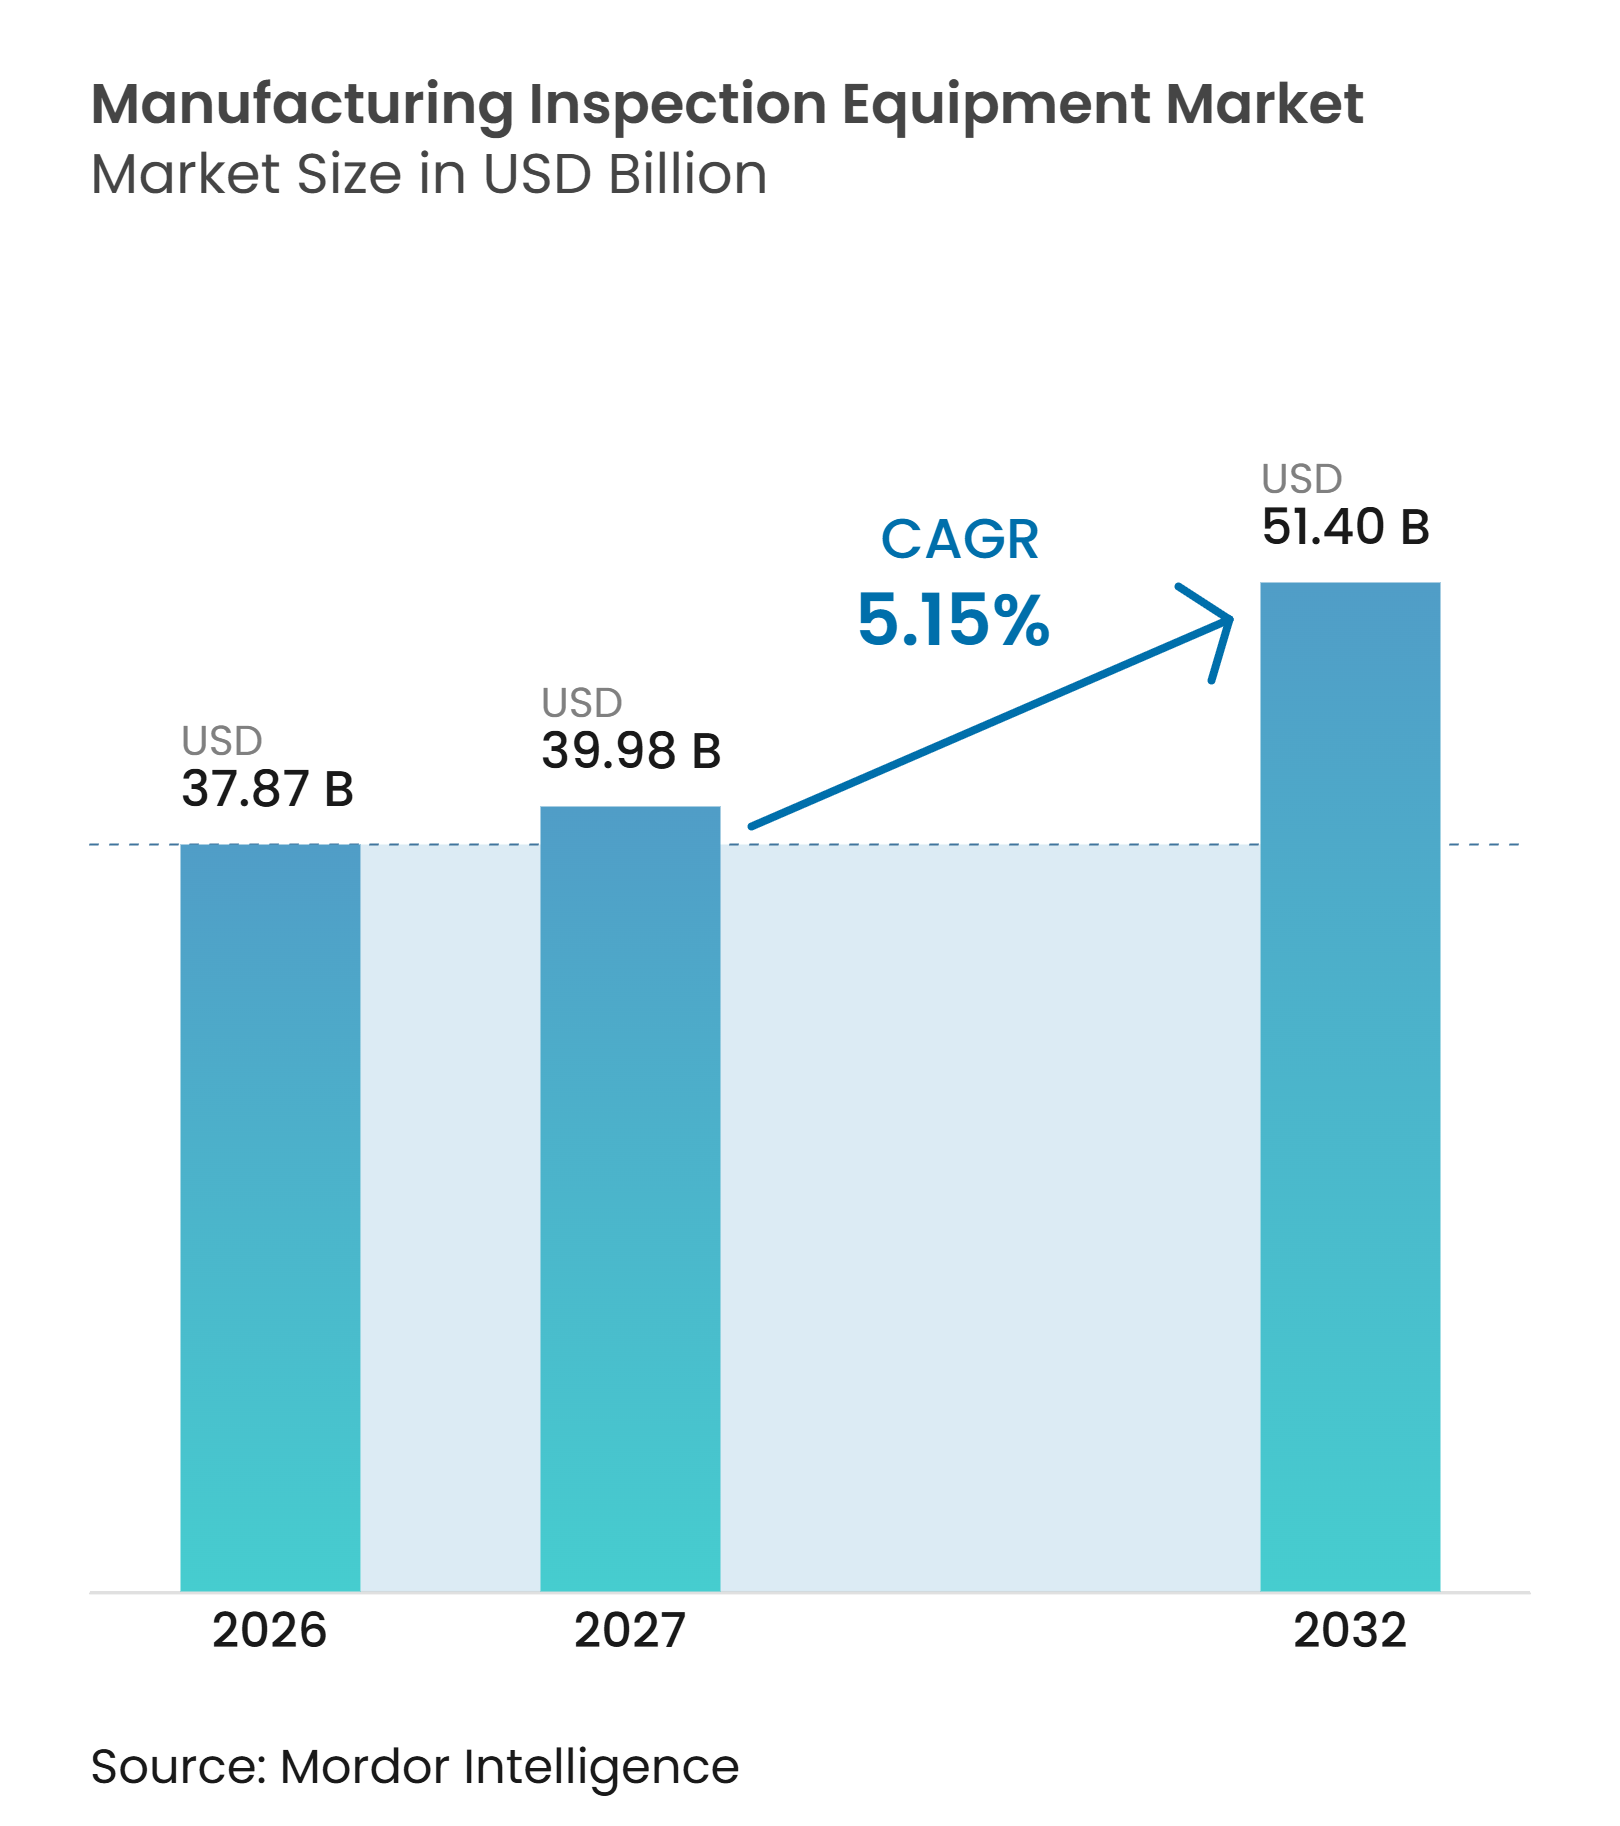
製造検査装置市場規模は2026年に37.87 ビリオン 米ドルと評価され、2027年の39.98 ビリオン 米ドルから2032年には51.40 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.15%です。
製造検査装置市場は、ライン末端の検査から生産中に稼働する計測システムへと移行しています。半導体、電池、先端エレクトロニクスのプロジェクトは、歩留まりを低下させる前に欠陥を特定するツールへの需要を生み出しています。新たな品質要件により、検査への投資はコンプライアンス、文書化、トレーサビリティとより密接に結びついています。ベンダーは、より広範な技術ポートフォリオ、サービス能力、および既存の工場システムと接続できる製品を通じて対応しています。自動検査、マシンビジョン、リアルタイムデータ分析の統合は、継続的な品質モニタリングへの移行をさらに支援しています。最大の機会は、製造業者が光学、寸法、非破壊検査データを生産環境で連携させる必要がある領域にあります。
主要レポートのポイント
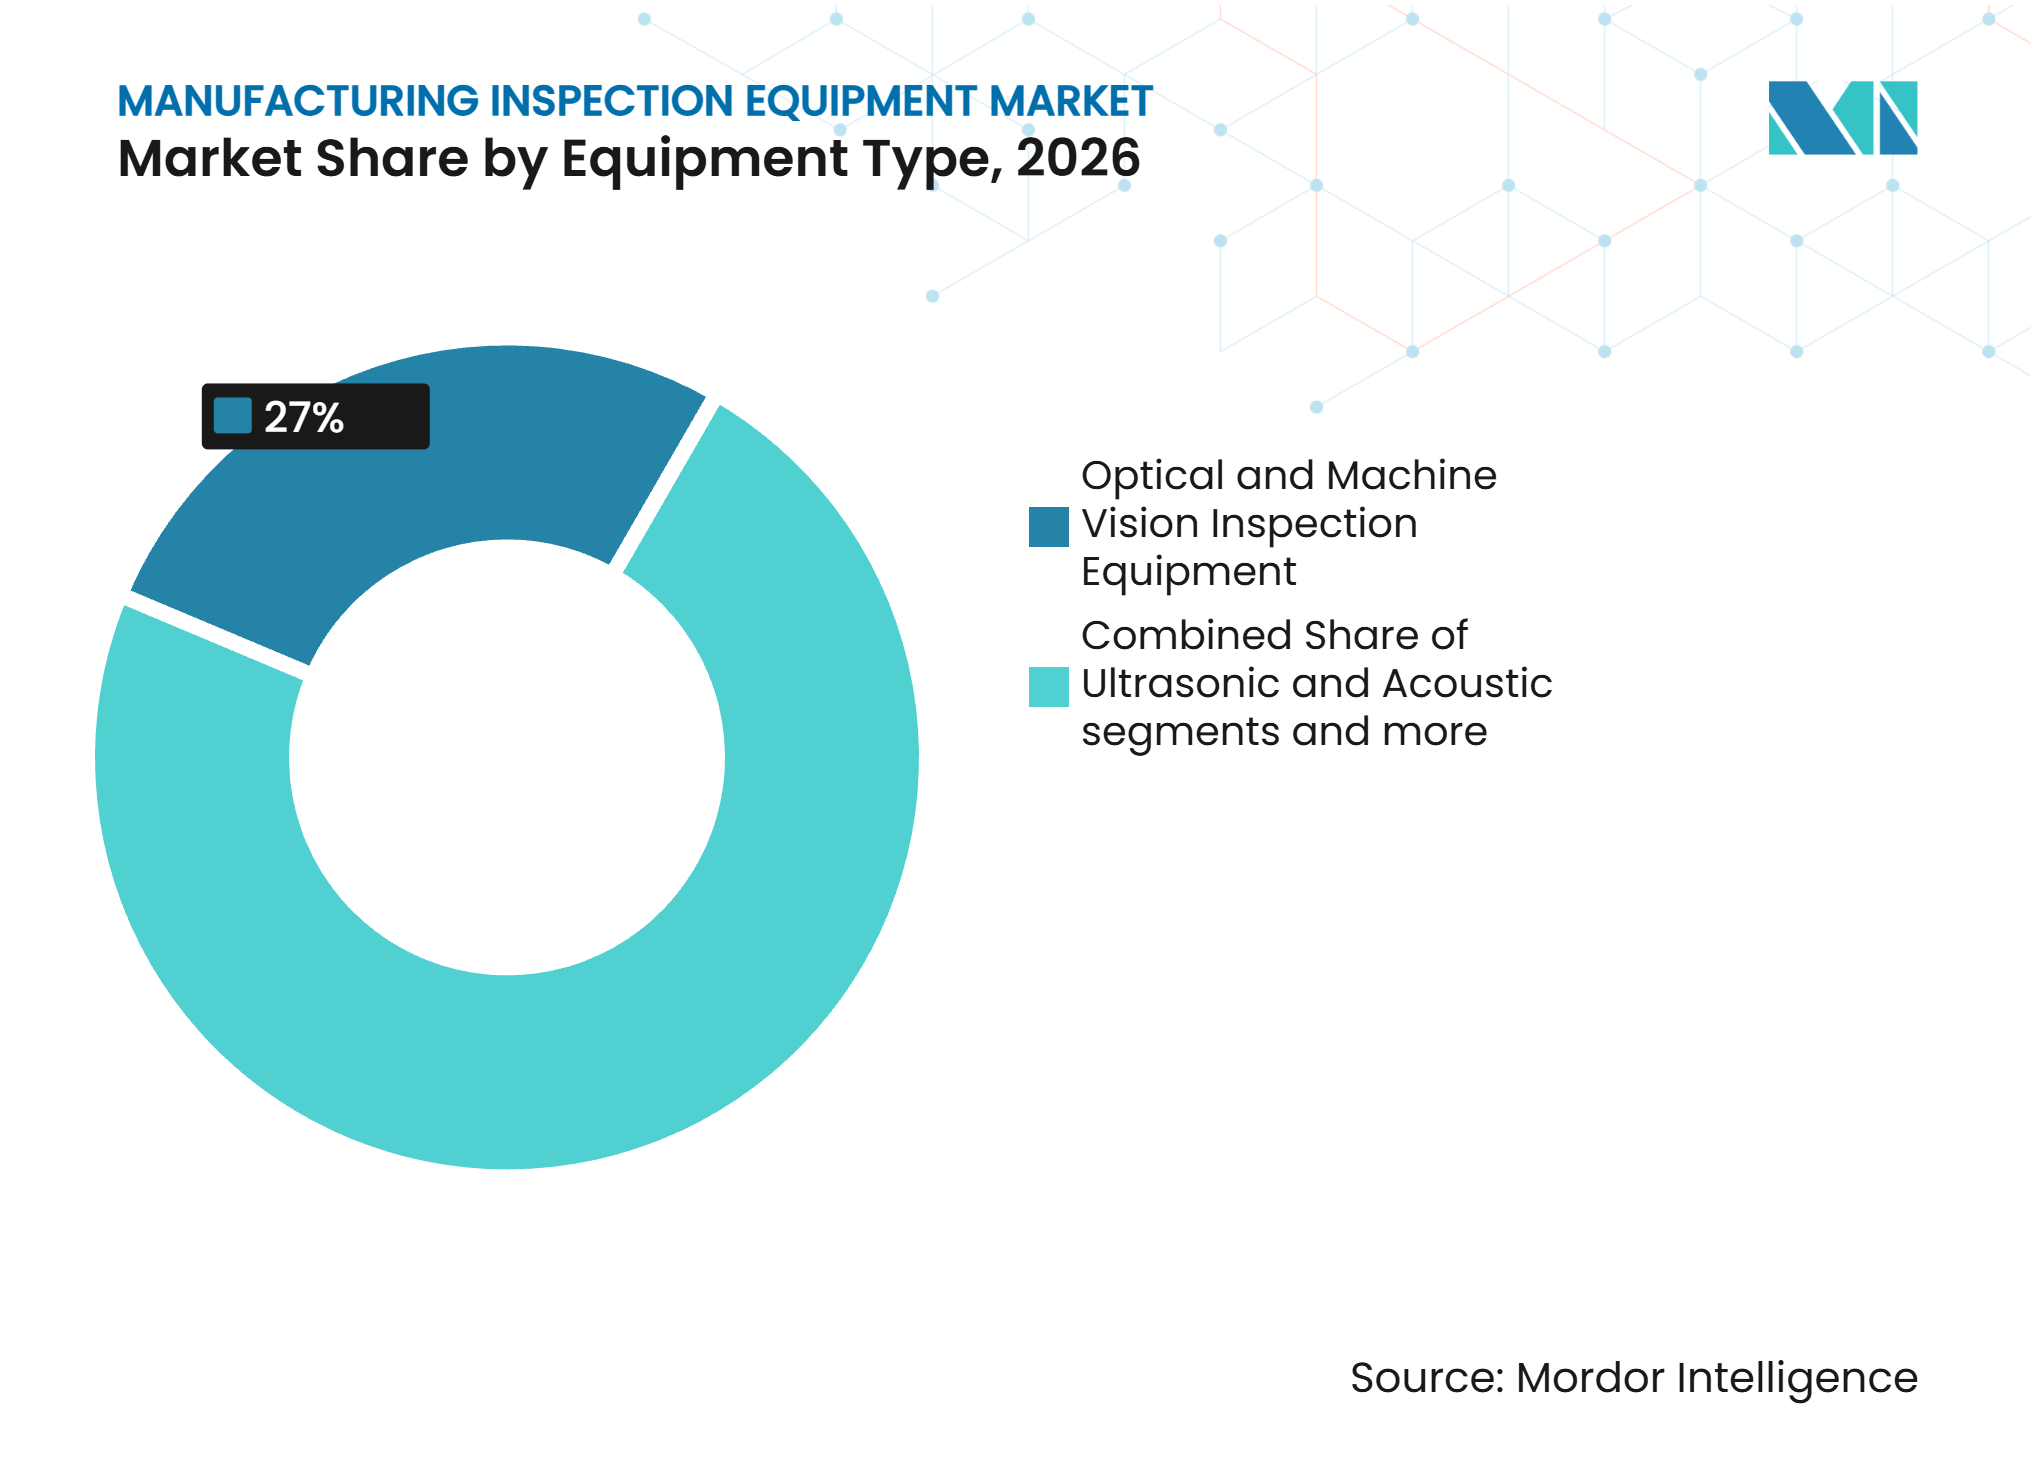
- 装置タイプ別では、光学・マシンビジョン検査装置が2026年の製造検査装置市場シェアの27%を占め、特化型半導体検査装置は2032年までに8.5%のCAGRで成長すると予測されています。
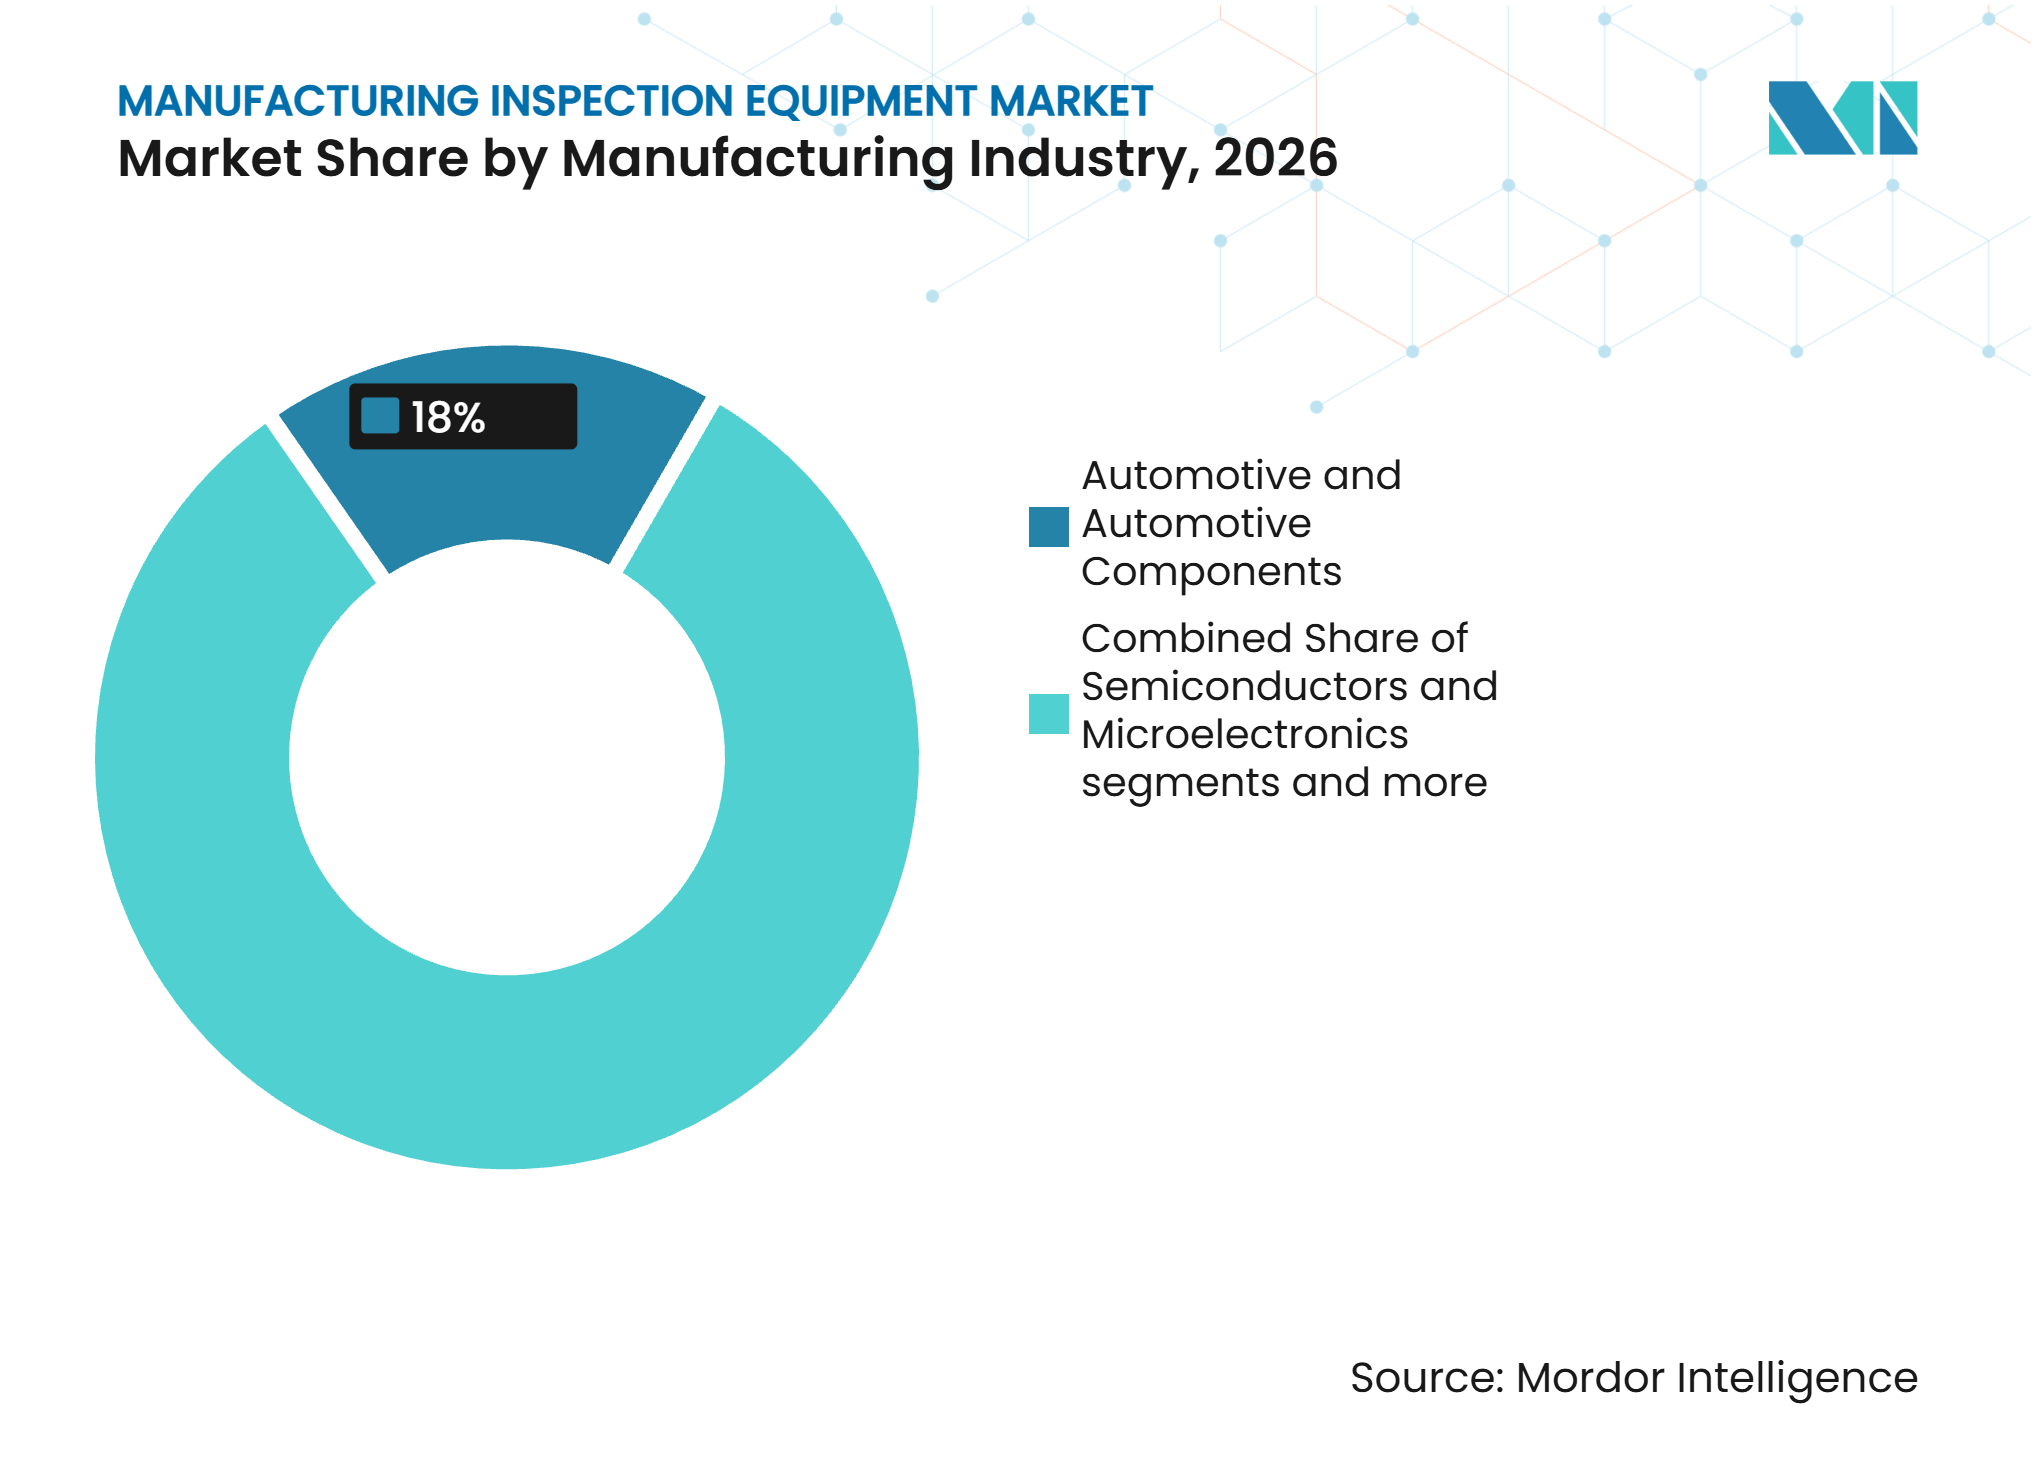
- 製造業種別では、自動車および自動車部品が2026年の製造検査装置市場規模の18%を占め、半導体・マイクロエレクトロニクスは2032年までに8.8%のCAGRで成長すると予測されています。
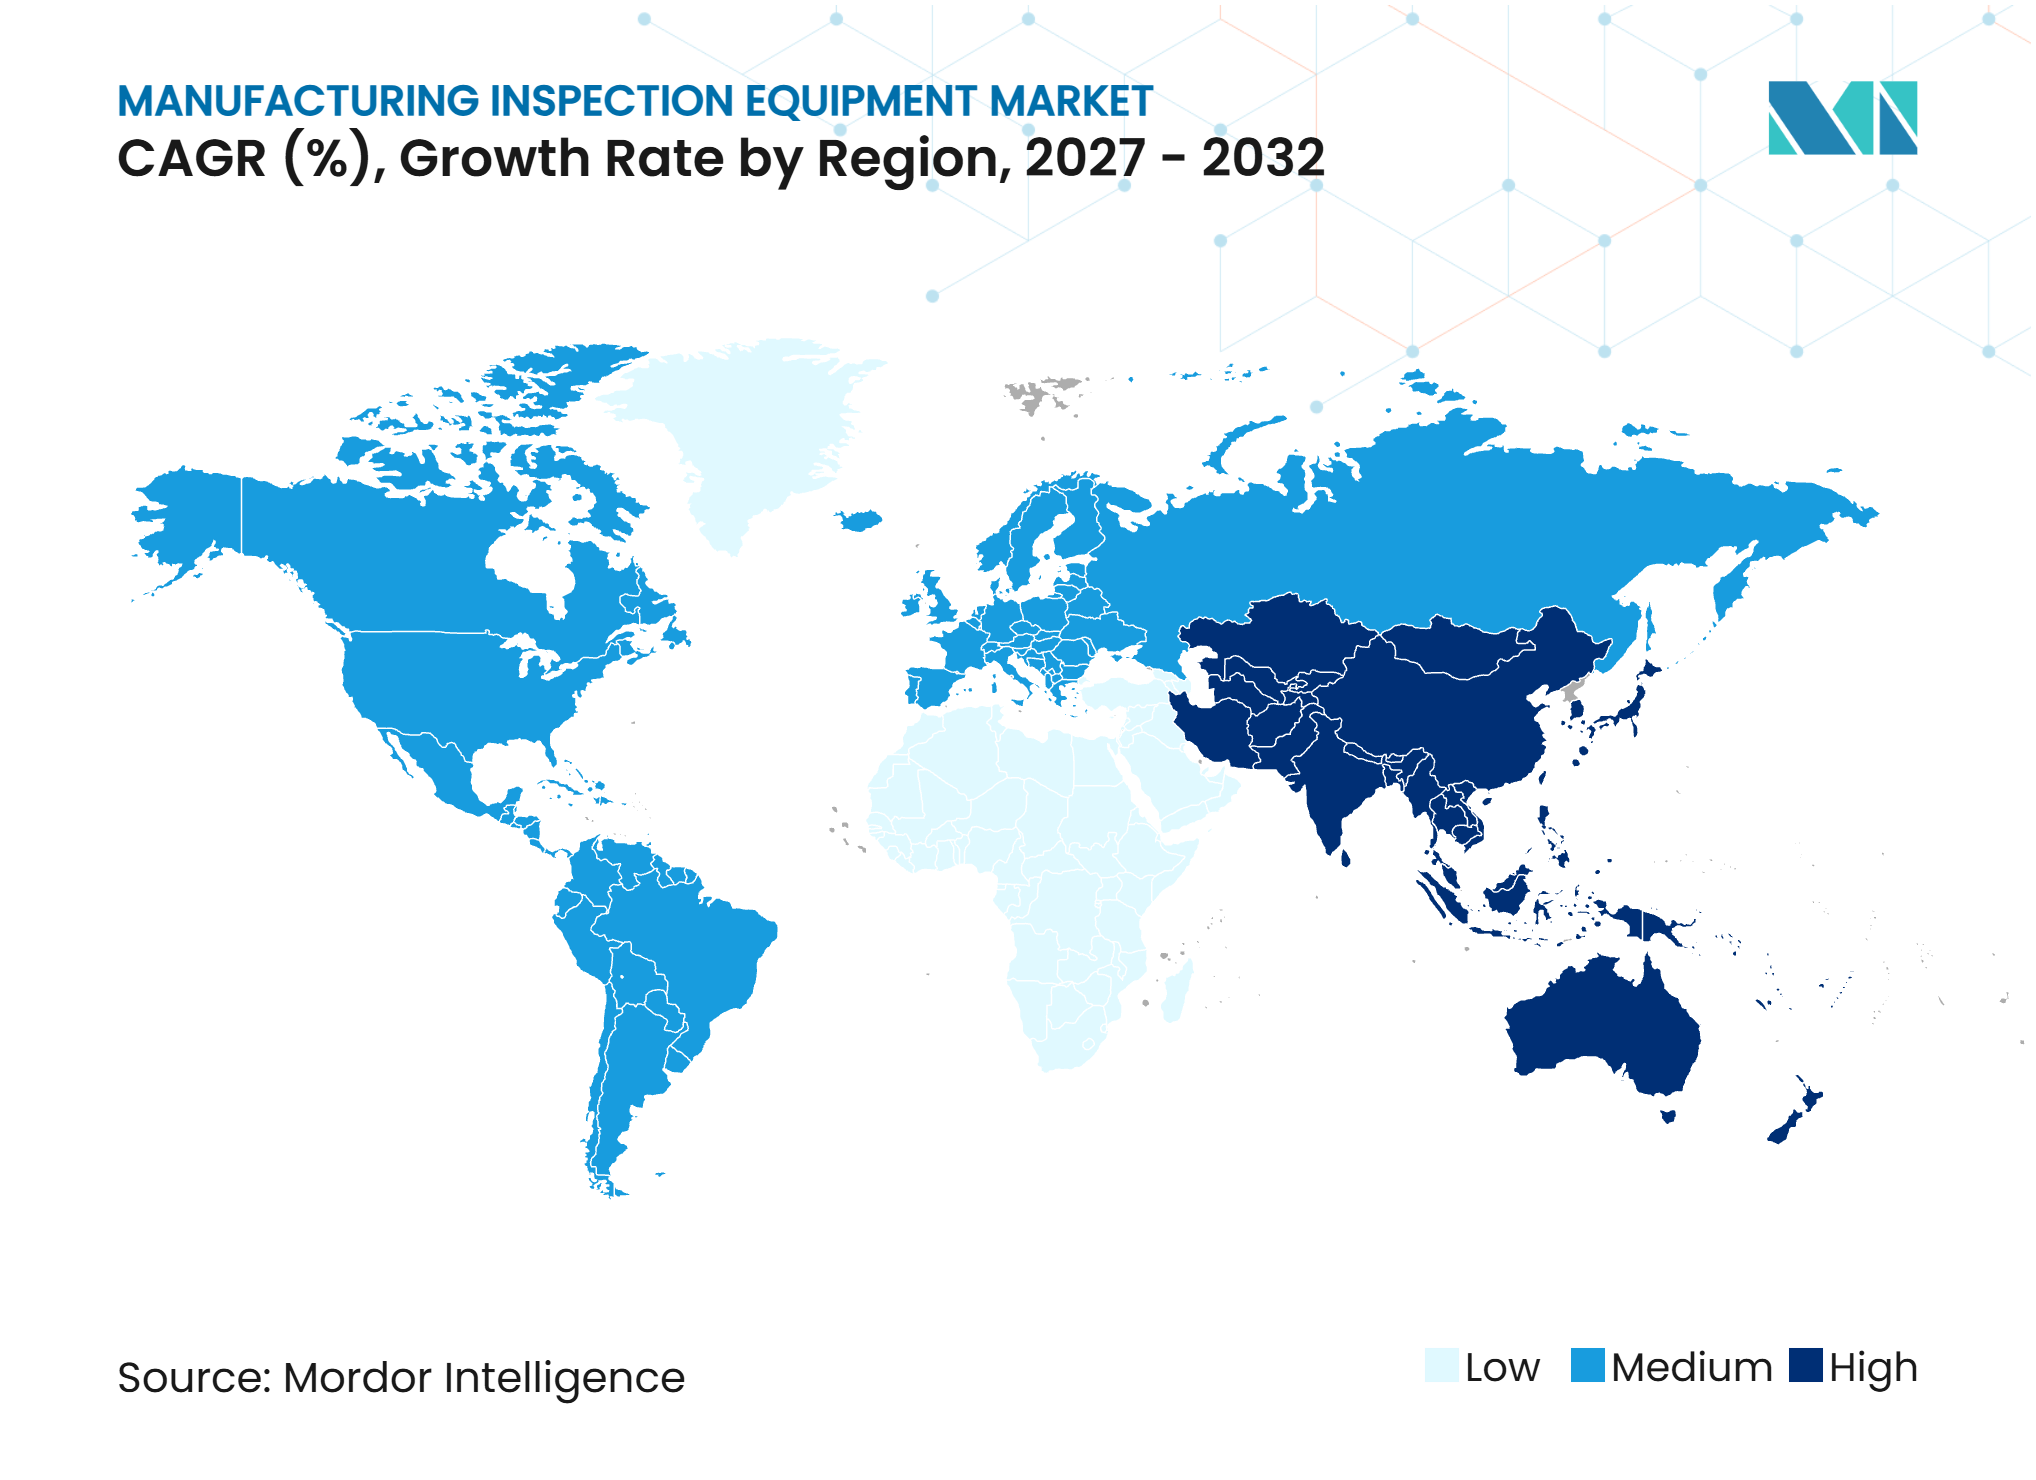
- 地域別では、アジア太平洋が2026年の製造検査装置市場シェアの38%を占め、2032年までに6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な製品品質・安全・規制要件 | +1.2% | 北米、欧州、日本、韓国でより高い強度を持つグローバル | 短期(2年以内)から中期(2~4年) |
| 製造自動化と品質管理への投資増加 | +1.0% | 北米、西欧、中国、日本を中心としたグローバル | 短期(2年以内)から中期(2~4年) |
| 半導体・エレクトロニクス・電池製造の拡大 | +0.9% | 北米および欧州への波及を伴うアジア太平洋 | 中期(2~4年)から長期(4年以上) |
| 製品の複雑化と精密製造要件の高まり | +0.7% | アジア太平洋、欧州、北米で最も高い強度を持つグローバル | 長期(4年以上) |
| 欠陥検と生産歩留まり改善への需要増加 | +0.6% | アジア太平洋および北米での早期採用を伴うグローバル | 短期(2年以内)から中期(2~4年) |
| 自動車、航空宇宙、医療機器製造における品質要件の高まり | +0.5% | 欧州、北米、日本でコンプライアンス強度が高いグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
厳格な製品品質・安全・規制要件
製造検査装置市場は、新たなコンプライアンス規則が製造業者に生産品質の文書化と検証を求める際に恩恵を受けます。IATF 16949規則第6版は2025年1月1日に発効し、品質マネジメントシステム監査と並んで、製造プロセスおよび製品監査の拡充が含まれています。改訂された規則では、重大な不適合に対して15日以内の是正措置が求められており、生産ラインから収集される証拠への注目が高まっています。[1] FDA品質マネジメントシステム規制は2026年2月2日に発効し、従来の医療機器品質システム規制に代わり、ISO 13485要件を参照として組み込んでいます。[2] これらの同時進行する変更は、自動車と医療の両顧客にサービスを提供するサプライヤーにとって重要です。なぜなら、それぞれの検査記録が別々の監査ニーズを支える必要があるからです。したがって、ISO 9001、IATF 16949、AS9100、ISO 13485は、検査システムを孤立した設備投資としてではなく、品質マネジメントプログラムと連携させ続けています。
製造自動化と品質管理への投資増加
製造検査装置市場は、自動化、機械データ、品質管理を組み合わせた工場投資によって支えられています。手動サンプリングでは欠陥や設備のドリフトに対して十分に迅速な対応ができない場面で、その必要性特に明確です。NISTは2025年の米国製造業経済評価において、離散型製造の欠陥による年間コストを32 ビリオン 米ドルから58.6 ビリオン 米ドル、年間の工場ダウンタイムを245 ビリオン 米ドルと推定しました。[3] これらのコストは、設備がスクラップ、手直し、または計画外のダウンタイムを防止できる場合に、インライン検査の活用を支持します。自動化システムはまた、プロセス検証と是正措置のためのより一貫した記録を製造業者に提供します。工場がコネクテッド設備を追加するにつれて、工場データフローと既存の制御システムをサポートするサプライヤーは、より明確な導入経路を持つことになります。
半導体・エレクトロニクス・電池および歩留まり管理能力の拡大
製造検査装置市場は、半導体と電池への投資から恩恵を受けています。なぜなら、いずれの活動も頻繁な欠陥検出を必要とするからです。SEMIは、グローバルのフロントエン半導体ファブ装置支出が2025年に1,100億米ドルに達し、2026年には1,300億米ドルに達すると予測されると報告しました。また、2025年に18件の新たな半導体ファブ建設プロジェクトが開始され、ウェーハ、レチクル、先端パッケージング検査への需要を支えると報告しました。先端キャパシティは、より小さなフィーチャーが未検出欠陥のコストを増大させるため、プロセス制御の必要性をより高めます。2025年のネイチャー・コミュニケーションズの研究では、2D X線検査のコストは検査セル1kWhあたり0.05米ドルであるのに対し、電池パック故障率2.5%でのフィールド故障コストは1kWhあたり7.50米ドルであることが示されました。同研究では、電池生産の立ち上げ期に工場スクラップが90%に達する可能性があり、検査が歩留まり改善の経済性の中に位置づけられることが報告されました。
製品の複雑化と精密製造要件の高まり
製造検査装置市場は、内部フィーチャーや寸法公差が旧来の視覚システムだけでは評価できない製品に対応しています。半導体アーキテクチャ、全固体電池、先端パワーエレクトロニクスは、表面下の欠陥を特定できる検出方法を必要とします。SEMIは、最先端製造キャパシティの成長が7nm以下での先端装置の需要を高めていると報告しました。航空宇宙分野では、AS9100が設計またはプロセスの変更時に初品検査を要求しており、生産移行全体にわたってトレーサブルな計測能力が重要となっています。剥離、マイクロクラック、ガスポケットは、光学計測の代わりに超音波、コンピュータ断層撮影、または音響検査を必要とする場合があります。これにより、生産スループットを中断することなく多センサーシステムを提供できるサプライヤーの役割が拡大します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 装置統合と生産ラインの互換性の課題 | -0.8% | アジア太平洋の旧来工場および欧州の中小サプライヤーでより大きな困難を伴うグローバル | 中期(2~4年) |
| 中小企業および小規模製造業者の予算制約 | -0.6% | 南アジア・東南アジア、東欧、南米を中心としたグローバル | 短期(2年以内)から中期(2~4年) |
| 熟練した検査装置オペレーターの不足 | -0.5% | 北米および西欧でより深刻な不足を伴うグローバル | 短期(2年以内) |
| 校正、保守、装置ライフサイクルコスト | -0.4% | 発展途上の製造市場でより大きな影響を持つグローバル | 中期(2~4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
装置統合と生産ラインの互換性の課題
製造検査装置市場は、新しいシステムが旧来の生産設備と接続しなければならないため、採用が遅れるという課題に直面しています。長年稼働している工場では、個々のラインにわたって異なる通信プロトコル、データフォーマット、機械的インターフェースが使用されていることが多くあります。これらの違いにより、サンプリングレート、アラームルール、トレーサビリティ記録、品質データをプログラマブルロジックコントローラー、製造実行システム、基幹業務システムと整合させるためのカスタム作業が必要になる場合があります。この遅延により、購買担当者はフルインライン導入ではなく、より小規模なアップグレードや手動手順を選択する可能性があります。この障壁は、長期間の試運転のために生産を停止できない旧来工場や小規模サプライヤー施設で最も顕著です。装置プロバイダーは、互換性のあコネクター、明確な導入サポート、一般的な製造プラットフォームと連携するよう設計されたシステムを提供することで、このプレッシャーを軽減できます。
小規模製造業者の予算・スキル・ライフサイクルの制約
製造検査装置市場はまた、大手完成品メーカーと同じ品質規則の下で運営される小規模製造業者の間での採用ギャップという課題にも直面しています。装置コストは投資の一部に過ぎず、トレーニング、校正、保守、ワークフロー変更にも資金が必要です。NISTは2025年に、検査自動化が小規模製造業者にとってよりアクセスしやすくなっているものの、採用には労働力の準備が依然として重要であると指摘しました。労働省は2025年9月に14州にわたって8,600万米ドル以上のスキルトレーニング助成金を交付し、製造業セクターにおける労働力問題の規模を示しました。専用システムを資金調達できない一部の小規模企業は、外部委託による品質管理を引き続き利用するでしょう。サービスとしての装置モデル、共有検査キャパシティ、実践的なオペレーターサポートにより、大規模製造業者とそのサプライヤーの間の検査強度の差を縮小できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
光学システムが最大の基盤を保持し、半導体検査が最速で成長光学・マシンビジョン検査装置は2026年の製造検査装置市場シェアの27%を占めました。その広範な導入基盤は、電子機器組立、自動車ボディ検査、医薬品外観検査、食品・飲料生産ラインにわたっています。このカテゴリーには、2Dエリアスキャンカメラ、3D構造化光システム、ハイパースペクトルイメージング、AIを活用したビジョンツールが含まれます。この多様性により、光学検査は基本的な存在確認からより詳細な表面欠陥分析まで対応できます。寸法・幾何学的検査装置は、サプライヤーが部品が規定公差を満たすことを示す計測証拠を必要とする航空宇宙および医療機器の機械加工において引き続き重要です。
特化型半導体検査装置は2032年までに8.5%のCAGRで拡大すると予測されており、製造検査装置市場において最も強い装置タイプ別成長率を示しています。このカテゴリーは製造検査装置市場における先端ノード生産を支援しており、ウェーハ、レチクル、パッケージングステップが歩留まり損失を制限するために繰り返し検査を必要とします。放射線・コンピュータ断層撮影検査装置も、光学システムでは見えない内部構造を検査できるため、電池においてより関連性が高まっています。リーク・シール完全性システムは、パッケージ保護が製品品質の中心となる食品、飲料、医薬品用途を支援します。材料識別システムは、入荷材料の検証を必要とする航空宇宙および医薬品サプライチェーンにおいて関連する役割を担っています。電磁、磁気、熱、赤外線システムは、インライン計測が定期的なサンプリングに代わることができる金属加工およびプロセス産業において集中的な役割を維持しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製造業種別:
自動車が最大シェアを保持し、半導体が成長をリード自動車および自動車部品は2026年の製造検査装置市場規模の18%を占めました。このセグメントは、ボディインホワイト計測、パワートレイン公差管理、電子機器組立、サプライヤー品質プロセスにわたって検査を活用しています。2025年のIATF監査規則の変更により、生産プロセス監査、製品監査、是正措置のタイミングへの注目が高まっています。航空宇宙、防衛、医薬品、医療機器の生産も、詳細な検証とトレーサビリティ要件を持つため、高水準の検査を必要とします。AS9100とFDA QMSRは、文書化、検査証拠、アップグレードされた検証手順への継続的な需要を生み出しています。
半導体・マイクロエレクトロニクスは2032年までに8.8%のCAGRで成長すると予測されており、製造検査装置市場において最も高い製造業種別成長率となっています。最先端ファブキャパシティは、欠陥が複数の段階で生産歩留まりに影響を与える可能性があるため、リアルタイムのプロセス制御検査を必要とします。電池・エネルギー貯蔵製品は、微細な欠陥感度とフィールド故障のコストにより、もう一つの急成長する用途となっています。産業機械、金属製品、加工、化学品、プラスチック、産業材料は、工場がサンプリングから継続的計測へと移行するにつれて、安定した需要基盤を提供します。食品・飲料、医薬品、医療機器は、製品安全、汚染、パッケージ完全性のニーズが拡張プロジェクトのみに依存しないため、安定したユーザーであり続けます。製造検査装置産業は、したがって、高成長の設備投資プログラムと継続的なコンプライアンス主導の更新需要の両方に対応しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の製造検査装置市場シェアの38%を占め、2032年までに6.8%のCAGRで成長すると予測されています。この地域は、半導体ファブ、自動車組立、民生用電子機器生産、および成長する電池キャパシティを組み合わせています。SEMIは、2025年に建設を開始する18件の半導体ファブのうち4件が日本にあり、台湾と韓国が先端ノード製造の中心であり続けると報告しました。中国の2025年機械発展計画は、インテリジェント検査装置を優先事項として特定し、2025年および2026年の機械産業営業収益として10兆人民元(11.8兆米ドル)を目標としています。インドもまた、生産連動型インセンティブプログラムを通じて自動車・電子機器製造基盤を拡大しており、関連する品質保証能力への投資を支援しています。
北米は製造検査装置市場において2番目に大きなポジションを占めています。半導体製造プログラム、防衛生産、規制産業における厳格化する品質要件が需要を支えています。米国政府説明責任局は、2025年7月時点で40件のプロジェクトにわたるCHIPS法インセンティブ交付額が30.9 ビリオン 米ドルに達したと報告しました。ホワイトハウスは2025年3月にTSMCによる1,650億米ドルの米国製造コミットメントを報告しました。NISTは2025年6月にマイクロンの2,000億米ドルのコミットメントを報告し、先端プロセス制御装置の需要に加わっています。ARMインスティテュートも2025年8月に鋳造・鍛造向けの2件のロボット検査プロジェクトに230万米ドルを交付しました。
欧州は、ドイツの計量学基盤、フランスの航空宇宙・防衛活動、および地域の自動車生産により、製造検査装置市場において持続的な役割を担っています。IATF 16949監査変更は、欧州の自動車サプライヤーにインプロセスおよびライン末端のカバレッジを見直すよう促しています。インライン計量学、AI統合、デジタル生産記録への移行も装置需要を支援しています。中東・アフリカは採用の初期段階にあり、製造セクターの発展に伴いサウジアラビアとアラブ首長国連邦に活動が集中しています。南米の需要はブラジルの自動車および食品・飲料生産に集中しています。これらの地域では、安全基準と製品品質要件が汚染検出およびシール完全性システムへの投資の主な理由となっています。
競合環境
市場集中度
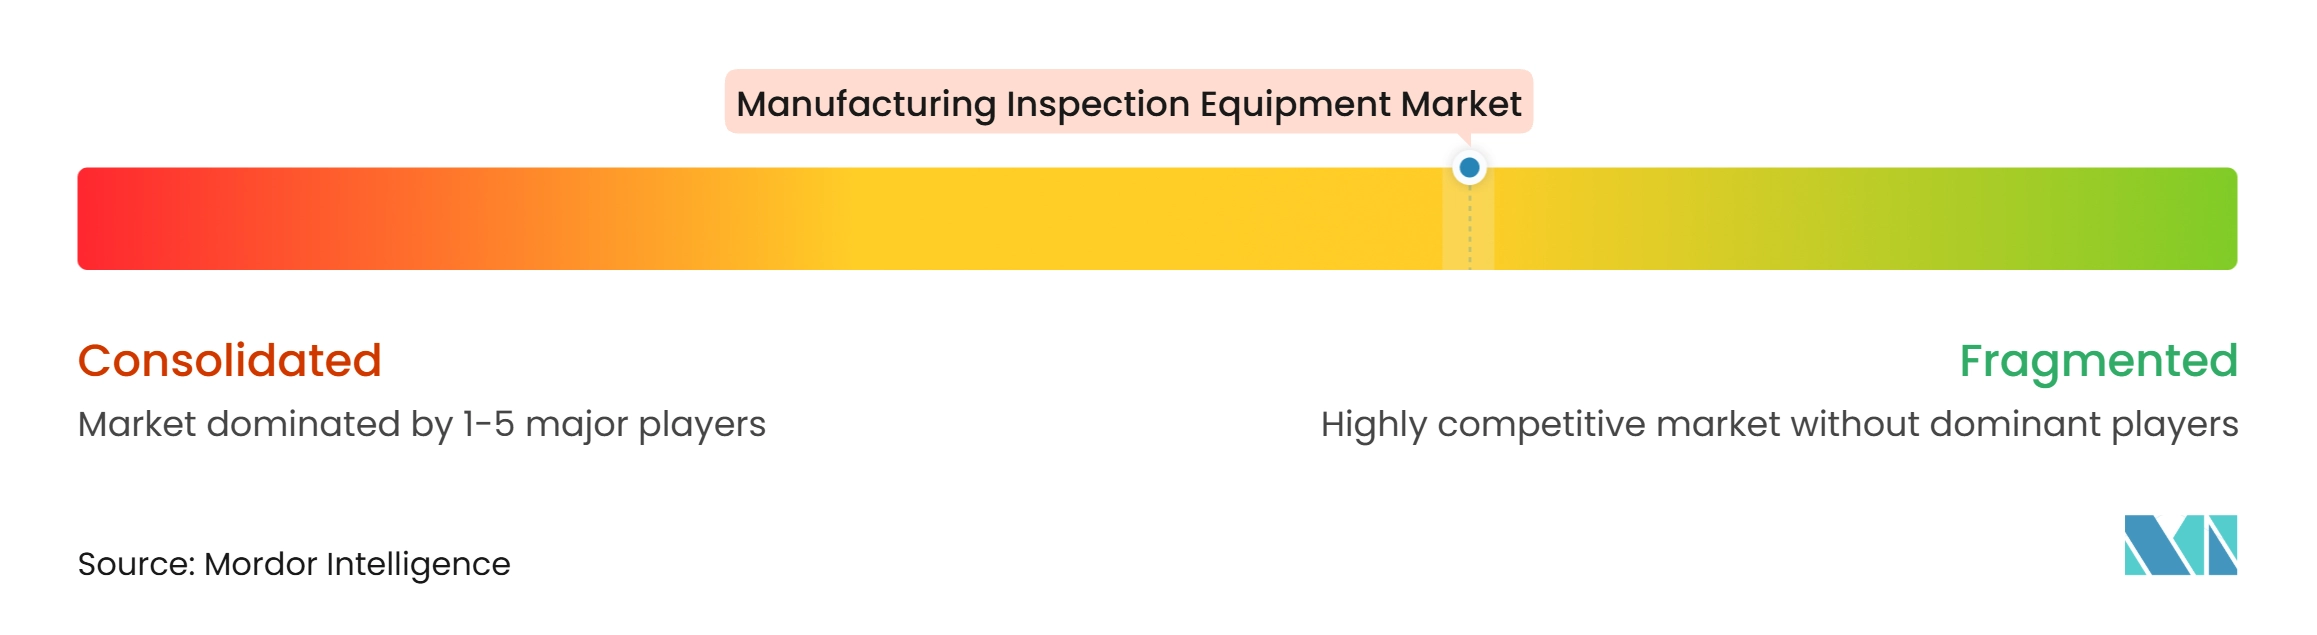
製造検査装置市場は、主要企業がすべての検査カテゴリーにわたってではなく、個々の技術領域で最も強みを持つため、中程度の市場集中度を示しています。KLA CorporationとApplied Materialsは半導体検査において重要なポジションを占め、Hexagon ABとCarl Zeiss AGは寸法計量学において確立されています。Cognex CorporationとKEYENCE Corporationはマシンビジョンで強いポジションを持ち、他のサプライヤーは特化したアプリケーション、ローカルサポート、または価格設定を通じて競争しています。KLAは、2025年6月30日終了の会計年度において、サービス収益が総収益の22%を占めたと報告しており、これは導入済み半導体検査システムの継続的サポートの価値を反映しています。製造検査装置産業は、したがって、初期装置性能だけでなく、校正、プロセス知識、ソフトウェアアップデート、サポートに対する顧客要件によっても影響を受けます。
AMETEKは2025年7月にFARO Technologiesの買収を完了し、2025年10月にVirtek Vision Internationalを買収しました。これらの動きは、ポータブル計測、レーザースキャニング、光学座標計測、AIを活用したレーザープロジェクションを通じて製造検査装置市場の提供を拡大します。Crane NXTは2025年9月にAntares Vision Groupを4億4,500万ユーロ(5億3,350万米ドル)の企業価値で買収する合意を発表し、ライフサイエンスおよび食品・飲料分野への検査、検出、トラック・アンド・トレースポートフォリオを拡大します。Cognexは2025年の提出書類において、AI・光学部品能力を活用して顧客拡大と潜在的な買収を支援する意向を述べました。これらの行動は、ベンダーが単一の検査方法に限定されるのではなく、補完的な能力を求めている理由を示しています。
次の競争領域は、光学、非破壊、寸法データを一つの生産ワークフローで組み合わせるシステムに集中する可能性が高いです。製造業者は、機密性の高い生産情報を公開することなく改善できる欠陥分類を求めており、これがプライバシー保護型学習手法の関心を支えています。サプライヤーはまた、複数世代の設備を持つ工場が直面する統合負担を軽減する必要があります。ISO 17025認定および電磁適合性要件は、強力な校正・認証能力を持つ企業を引き続き優遇します。地域サプライヤーは、大企業が買収を通じて技術を追加する中でも、顧客がカスタマイズやローカルサービスを必要とする場合に競争力を維持できます。
製造検査装置産業のリーダー企業
-
Cognex Corporation
-
KEYENCE Corporation
-
OMRON Corporation
-
SICK AG
-
Teledyne Technologies Incorporated(Teledyne DALSA)
- 注:主要企業の掲載順は順位を示すものではありません。
製造検査装置市場 このレポートでカバーされる企業
- Cognex Corporation
- KEYENCE Corporation
- OMRON Corporation
- SICK AG
- Teledyne Technologies Incorporated
- Atlas Copco Group
- Dr. Schenk GmbH
- Hexagon AB
- Carl Zeiss AG
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Marposs S.p.A.
- Wabtec Corporation
- Comet Holding AG (Comet Yxlon)
- Waygate Technologies
- ESAB Corporation (Eddyfi Technologies)
- Nordson Corporation
- Koh Young Technology Inc.
- ViTrox Corporation Berhad
- KLA Corporation
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- METTLER-TOLEDO International Inc.
- Anritsu Corporation
- Ishida Co., Ltd.
- MinebeaMitsumi Inc. (Minebea Intec)
- Thermo Fisher Scientific Inc.
- Sesotec GmbH
- Syntegon Technology GmbH
- Antares Vision Group
- INFICON Holding AG
- ATEQ
最近の産業開発事情 製造検査装置市場
- 2026年8月:Hexagonは、座標測定機の自動ローディング・アンローディングシステムであるMETRICALを発表し、より継続的な検査作業を可能にし、手動ハンドリング要件を削減します。
- 2026年5月:Cognexは、製造業者が複数の生産ラインおよび施設にわたって検査モデルを導入・管理するのを支援するクラウドからエッジへのAIビジョン開発プラットフォームであるOneVisionの一般提供を発表しました。
- 2026年5月:Cognexは、外部PCを必要とせず生産ライン上で直接高速・高解像度検査を行うよう設計されたIn-Sight 3900組み込みAIビジョンシステムを発売しました。
- 2025年10月:Axcelis TechnologiesとVeeco Instrumentsは、先端パッケージングのためのイオン注入、成膜、検査にわたって50億米ドル以上のアドレス可能市場に拡大する、企業価値44億米ドル、2024年プロフォーマ収益17億米ドルの半導体装置会社を創設する全株式交換合併の最終合意を発表しました。
グローバル製造検査装置市場レポートの調査範囲
製造検査装置市場レポートは、装置タイプ別(光学・マシンビジョン検査装置、光学・マシンビジョン検査装置およびその他)、製造業種別(半導体・マイクロエレクトロニクス、食品・飲料製品およびその他)、地域別(北米、欧州、アジア太平洋、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 光学・マシンビジョン検査装置 |
| 寸法・幾何学的検査装置 |
| 放射線・コンピュータ断層撮影検査装置 |
| 超音波・音響検査装置 |
| 電磁・磁気検査装置 |
| 熱・赤外線検査装置 |
| 特化型半導体検査装置 |
| 材料識別・組成検査装置 |
| リーク・シール完全性検査装置 |
| 製品汚染・物理的適合性検査装置 |
| その他の特化型製造検査装置 |
| 自動車および自動車部品 |
| 航空宇宙・防衛・その他輸送機器 |
| 半導体・マイクロエレクトロニクス |
| その他の電子・電気機器 |
| 電池・エネルギー貯蔵製品 |
| 産業機械・金属製品・加工 |
| 化学品・プラスチック・産業材料 |
| 食品・飲料製品 |
| 医薬品・バイオ医薬品 |
| 医療機器・ヘルスケア製品 |
| 繊維・アパレル・フットウェア・アクセサリー |
| 家具・家庭用品・玩具・その他消費財 |
| 建材・建設製品 |
| 包装・紙・印刷製品 |
| その他の製造製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| トルコ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 台湾 | |
| オーストラリア | |
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピン等) | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東 | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米(チリ、コロンビア、ペルー等) |
| 装置タイプ別 | 光学・マシンビジョン検査装置 | |
| 寸法・幾何学的検査装置 | ||
| 放射線・コンピュータ断層撮影検査装置 | ||
| 超音波・音響検査装置 | ||
| 電磁・磁気検査装置 | ||
| 熱・赤外線検査装置 | ||
| 特化型半導体検査装置 | ||
| 材料識別・組成検査装置 | ||
| リーク・シール完全性検査装置 | ||
| 製品汚染・物理的適合性検査装置 | ||
| その他の特化型製造検査装置 | ||
| 製造業種別 | 自動車および自動車部品 | |
| 航空宇宙・防衛・その他輸送機器 | ||
| 半導体・マイクロエレクトロニクス | ||
| その他の電子・電気機器 | ||
| 電池・エネルギー貯蔵製品 | ||
| 産業機械・金属製品・加工 | ||
| 化学品・プラスチック・産業材料 | ||
| 食品・飲料製品 | ||
| 医薬品・バイオ医薬品 | ||
| 医療機器・ヘルスケア製品 | ||
| 繊維・アパレル・フットウェア・アクセサリー | ||
| 家具・家庭用品・玩具・その他消費財 | ||
| 建材・建設製品 | ||
| 包装・紙・印刷製品 | ||
| その他の製造製品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| トルコ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 台湾 | ||
| オーストラリア | ||
| ASEAN(インドネシア、ベトナム、タイ、シンガポール、マレーシア、フィリピン等) | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東 | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米(チリ、コロンビア、ペルー等) | ||
レポートで回答される主要な質問
2032年の製造検査装置の予測値は?
製造検査装置市場は2032年までに51.4 ビリオン 米ドルに達し、2027年から5.15%のCAGRで成長すると予測されています。
最大の製造検査装置市場シェアを持つ装置カテゴリーはどれですか?
光学・マシンビジョン検査装置が2026年の合計の27%を占めています。
最も速く成長している装置カテゴリーはどれですか?
特化型半導体検査装置は2032年までに8.5%のCAGRで成長すると予測されています。
最大の成長機会をもたらす製造セクターはどれですか?
半導体・マイクロエレクトロニクスは2032年までに8.8%のCAGRで成長すると予測されています。
グローバル需要をリードしている地域はどこですか?
アジア太平洋が2026年の合計の38%を占め、2032年までに6.8%のCAGRで成長すると予測されています。
小規模製造業者の製造検査装置市場採用を制限するものは何ですか?
統合要件、資本制約、労働力スキル、校正、保守コストが、インライン検査システムへの投資を遅らせる可能性があります。