
Tamaño y Participación del Mercado de Equipos de Inspección para la Fabricación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
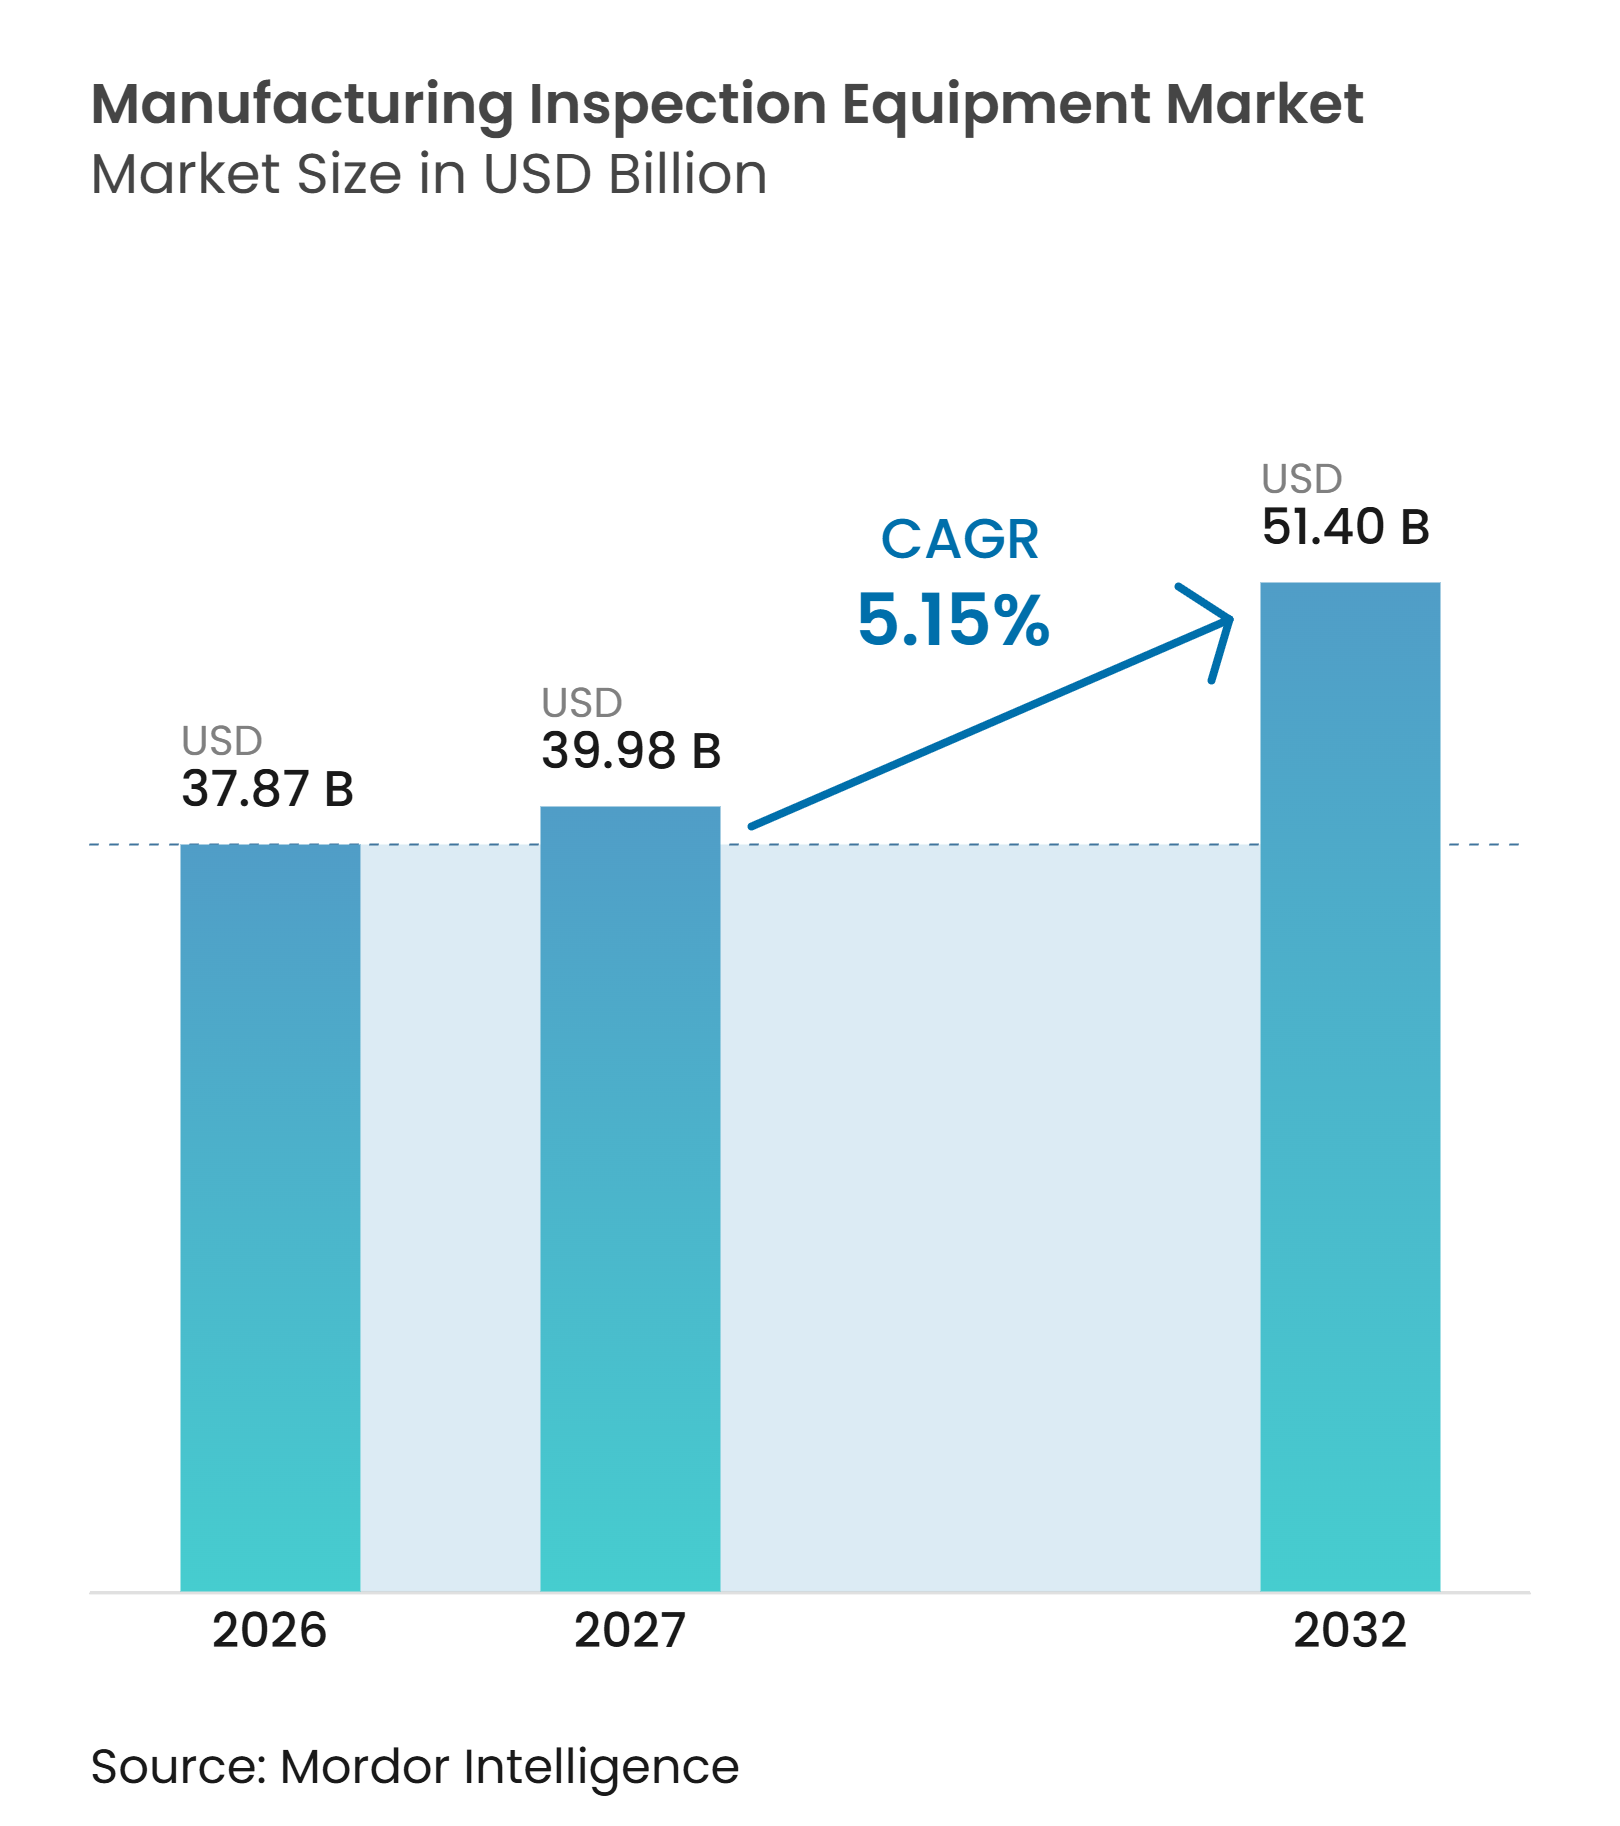
| Tamaño del Mercado (2027) | 39.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 51.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección para la Fabricación por Mordor Intelligence
El tamaño del Mercado de Equipos de Inspección para la Fabricación se valoró en 37,87 mil millones de USD en 2026 y se estima que crecerá desde 39,98 mil millones de USD en 2027 hasta alcanzar los 51,40 mil millones de USD para 2032, a una CAGR del 5,15% durante el período de pronóstico (2027-2032).
El Mercado de Equipos de Inspección para la Fabricación está evolucionando desde las verificaciones al final de la línea hacia sistemas de medición que operan durante la producción. Los proyectos de semiconductores, baterías y electrónica avanzada están generando demanda de herramientas que identifican defectos antes de que reduzcan el rendimiento. Los nuevos requisitos de calidad también vinculan más estrechamente la inversión en inspección con el cumplimiento normativo, la documentación y la trazabilidad. Los proveedores están respondiendo con carteras tecnológicas más amplias, capacidades de servicio y productos que pueden conectarse con los sistemas de fábrica existentes. La integración de la inspección automatizada, la visión artificial y el análisis de datos en tiempo real respalda aún más el cambio hacia el monitoreo continuo de la calidad. La mayor oportunidad reside donde los fabricantes necesitan que los datos de inspección óptica, dimensional y no destructiva funcionen conjuntamente en un entorno de producción.
Conclusiones Clave del Informe
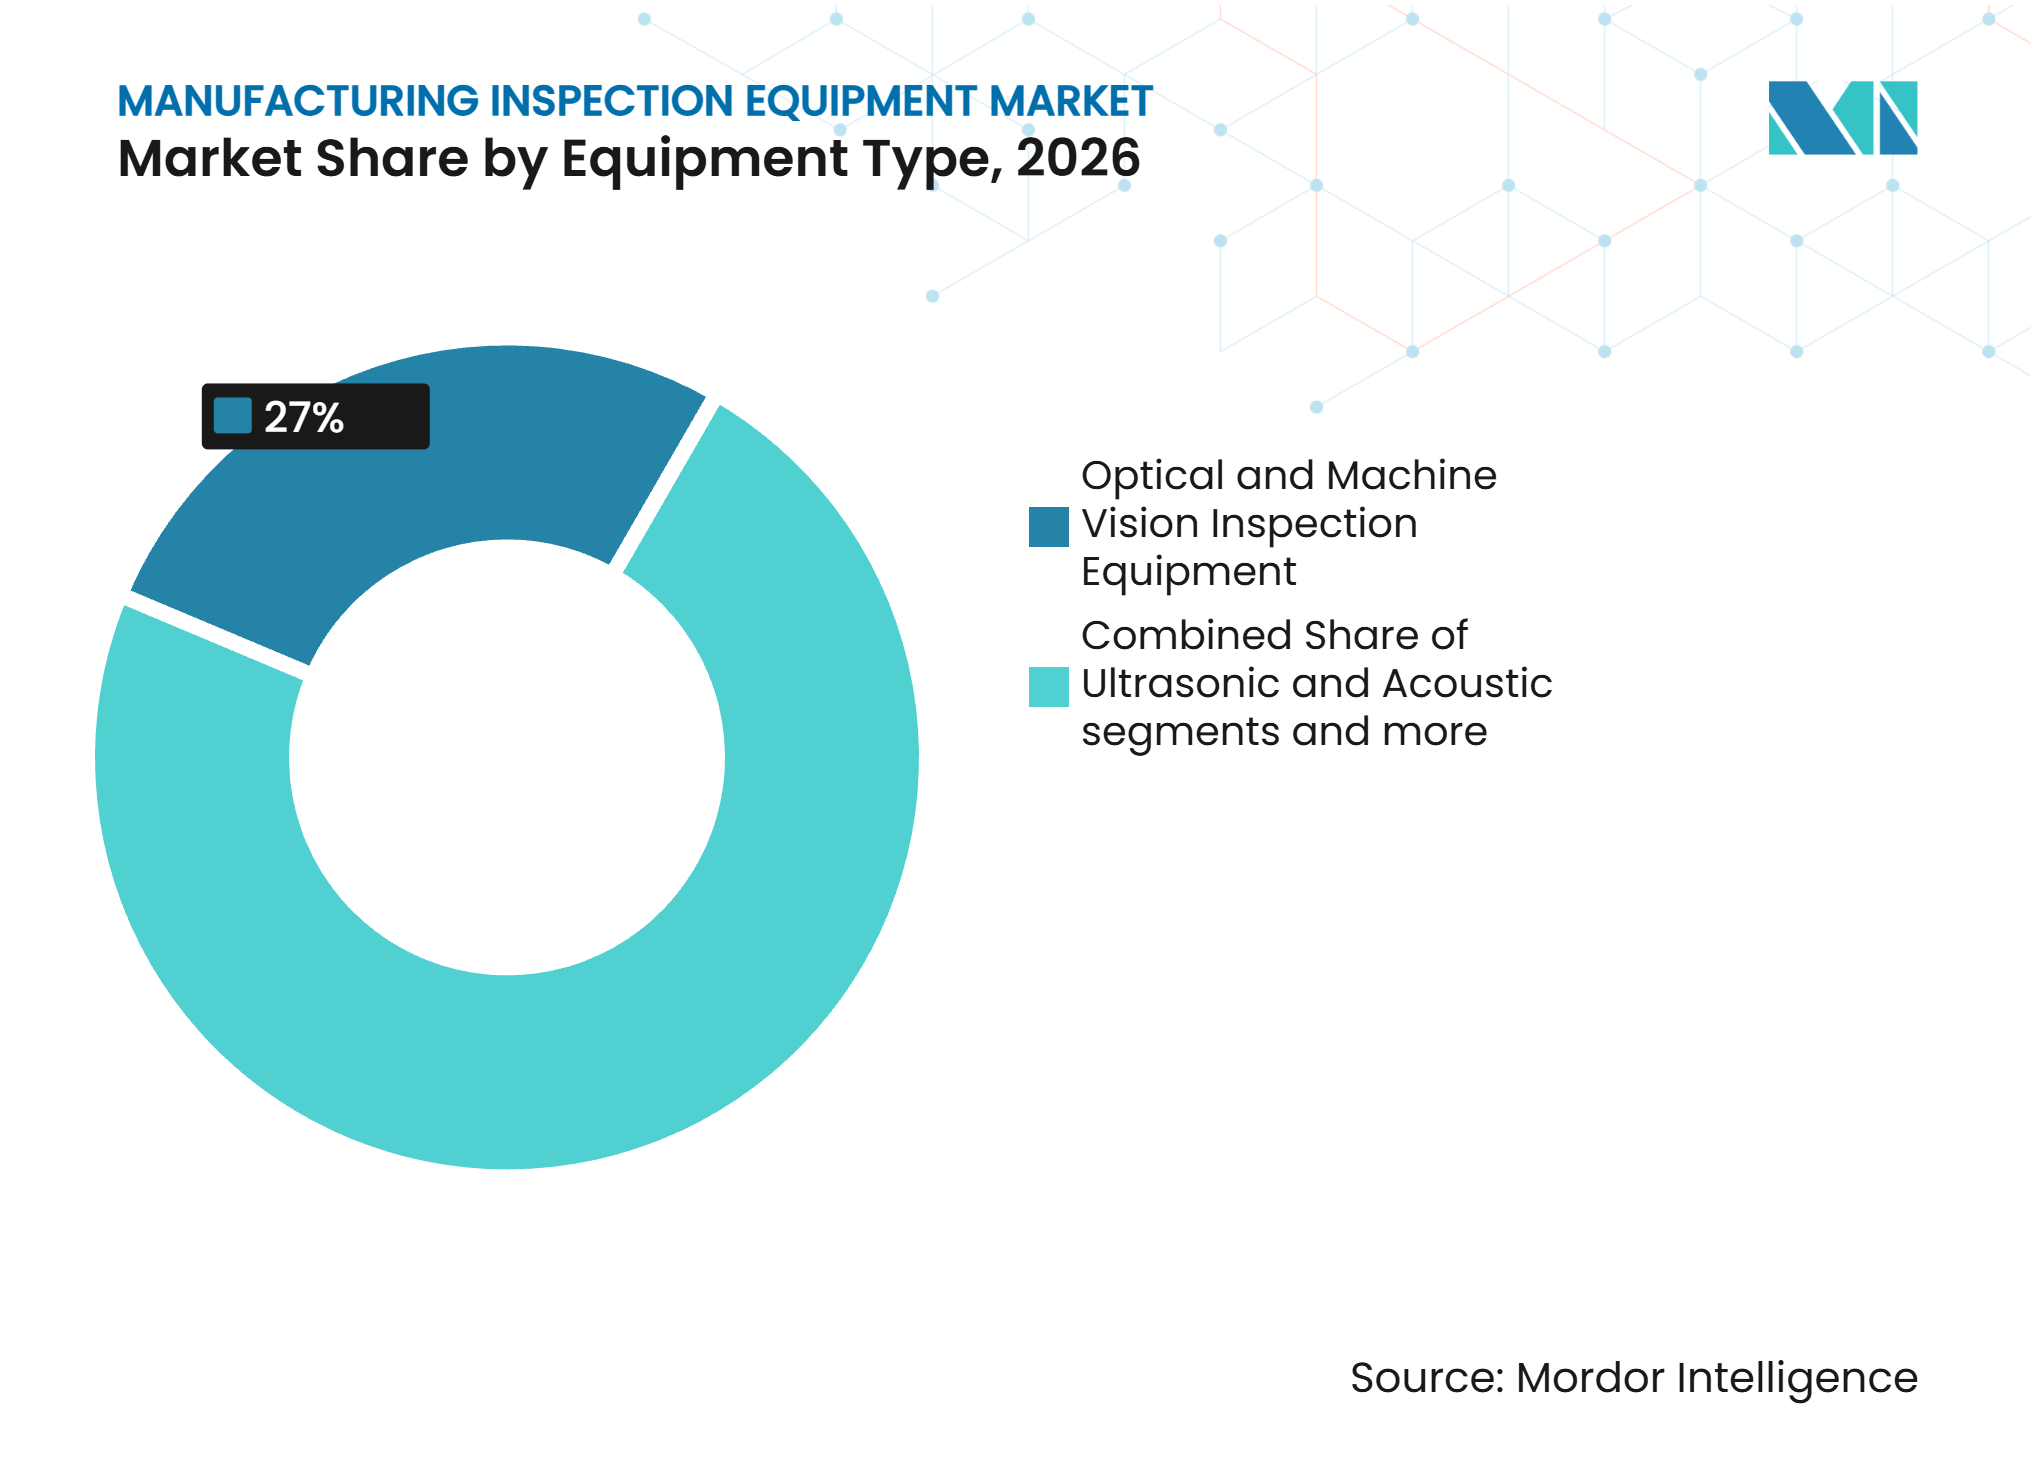
- Por tipo de equipo, los equipos de inspección óptica y de visión artificial representaron el 27% de la participación del Mercado de Equipos de Inspección para la Fabricación en 2026, mientras que se prevé que los equipos de inspección especializada para semiconductores crezcan a una CAGR del 8,5% hasta 2032.
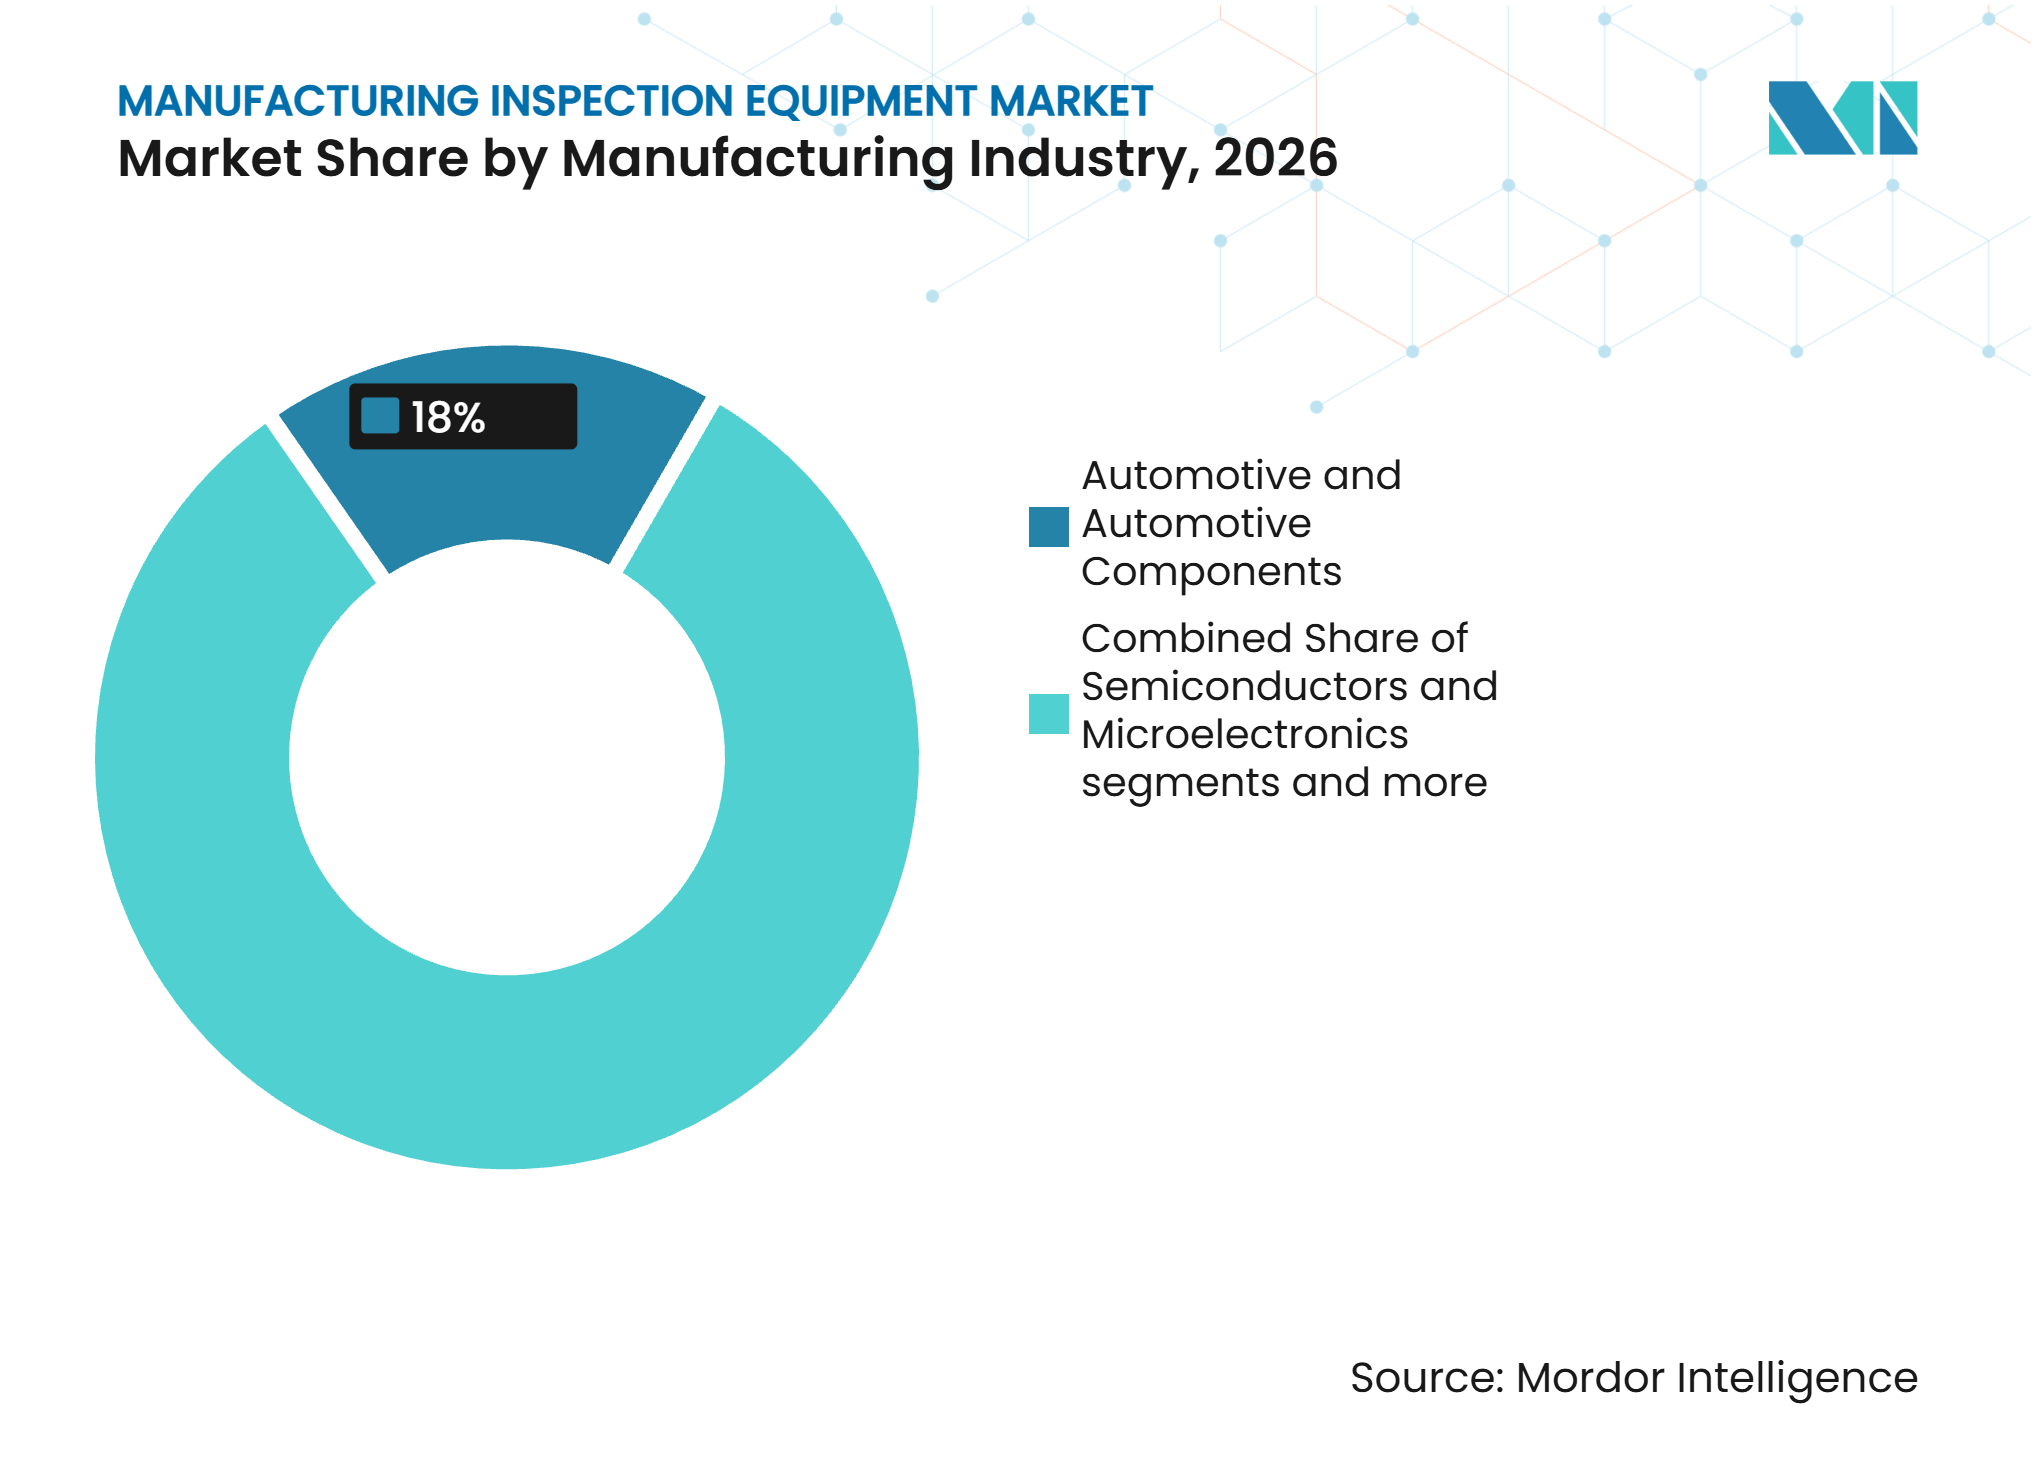
- Por industria manufacturera, el sector automotriz y de componentes automotrices representó el 18% del tamaño del Mercado de Equipos de Inspección para la Fabricación en 2026, mientras que se prevé que los semiconductores y la microelectrónica crezcan a una CAGR del 8,8% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38% de la participación del Mercado de Equipos de Inspección para la Fabricación en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos de Calidad del Producto, Seguridad y Regulación | +1.2% | Global, con mayor intensidad en América del Norte, Europa, Japón y Corea del Sur | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Aumento de las Inversiones en Automatización de la Fabricación y Control de Calidad | +1.0% | Global, especialmente América del Norte, Europa Occidental, China y Japón | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Semiconductores, Electrónica y Baterías | +0.9% | Asia-Pacífico, con repercusión en América del Norte y Europa | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Aumento de la Complejidad de los Productos y los Requisitos de Fabricación de Precisión | +0.7% | Global, con mayor intensidad en Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Creciente Demanda de Detección de Defectos y Mejora del Rendimiento de Producción | +0.6% | Global, con adopción más temprana en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Calidad en la Fabricación Automotriz, Aeroespacial y de Dispositivos Médicos | +0.5% | Global, con alta intensidad de cumplimiento en Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Calidad del Producto, Seguridad y Regulación
El Mercado de Equipos de Inspección para la Fabricación se beneficia cuando nuevas normas de cumplimiento exigen a los fabricantes documentar y verificar la calidad de la producción. La 6.ª Edición de las Reglas IATF 16949 entró en vigor el 1 de enero de 2025, con auditorías ampliadas de procesos de fabricación y productos incluidas junto con las auditorías del sistema de gestión de calidad. Las no conformidades mayores requieren acciones correctivas en un plazo de 15 días según las reglas revisadas, lo que aumenta la atención a las evidencias recopiladas en la línea de producción.[1] El Reglamento del Sistema de Gestión de Calidad de la FDA entra en vigor el 2 de febrero de 2026, reemplazando la regulación anterior del sistema de calidad para dispositivos médicos e incorporando por referencia los requisitos de la ISO 13485.[2] Estos cambios simultáneos son relevantes para los proveedores que atienden tanto a clientes automotrices como médicos, ya que sus registros de inspección deben satisfacer necesidades de auditoría separadas. La ISO 9001, la IATF 16949, la AS9100 y la ISO 13485 mantienen, por tanto, los sistemas de inspección vinculados a los programas de gestión de calidad en lugar de ser adquisiciones de capital aisladas.
Aumento de las Inversiones en Automatización de la Fabricación y Control de Calidad
El Mercado de Equipos de Inspección para la Fabricación está respaldado por inversiones en fábricas que combinan automatización, datos de maquinaria y control de calidad. La necesidad es especialmente evidente donde el muestreo manual no puede proporcionar una respuesta suficientemente rápida a los defectos o a la deriva de los equipos. El Instituto Nacional de Estándares y Tecnología (NIST) estimó los costos anuales de los defectos en la fabricación discreta entre 32 mil millones de USD y 58,6 mil millones de USD, y el tiempo de inactividad anual de las plantas en 245 mil millones de USD en su evaluación de 2025 de la economía manufacturera de los Estados Unidos.[3] Estos costos respaldan el uso de la inspección en línea cuando el equipo puede prevenir el desperdicio, el retrabajo o el tiempo de inactividad no planificado. Los sistemas automatizados también proporcionan a los fabricantes un registro más consistente para la verificación de procesos y las acciones correctivas. A medida que las fábricas incorporan equipos conectados, los proveedores que admiten flujos de datos de fábrica y los sistemas de control existentes tienen un camino más claro hacia la implementación.
Expansión de la Capacidad de Semiconductores, Electrónica, Baterías y Control de Rendimiento
El Mercado de Equipos de Inspección para la Fabricación se está beneficiando de las inversiones en semiconductores y baterías porque ambas actividades requieren una detección frecuente de defectos. SEMI informó que el gasto global en equipos para fábricas de semiconductores de extremo frontal alcanza los 110 mil millones de USD en 2025 y se proyecta que llegue a los 130 mil millones de USD en 2026. También informó que 18 nuevos proyectos de construcción de fábricas de semiconductores comenzaron en 2025, lo que respalda la demanda de inspección de obleas, retículas y empaquetado avanzado. La capacidad avanzada genera una mayor necesidad de control de procesos porque las características más pequeñas aumentan el costo de los defectos no detectados. Un estudio de 2025 publicado en Nature Communications encontró que la inspección por rayos X 2D cuesta 0,05 USD por kWh de celdas inspeccionadas, en comparación con un costo de fallo en campo de 7,50 USD por kWh con una tasa de fallo del paquete de baterías del 2,5%. El mismo estudio informó que el desperdicio en fábrica puede alcanzar el 90% durante la fase de aumento de la producción de baterías, situando la inspección dentro de la economía de la mejora del rendimiento.
Aumento de la Complejidad de los Productos y los Requisitos de Fabricación de Precisión
El Mercado de Equipos de Inspección para la Fabricación atiende a productos cuyas características internas y tolerancias dimensionales no pueden evaluarse únicamente con sistemas visuales más antiguos. Las arquitecturas de semiconductores, las baterías de estado sólido y la electrónica de potencia avanzada requieren métodos de detección capaces de identificar defectos bajo la superficie. SEMI informó que el crecimiento de la capacidad de fabricación de vanguardia está aumentando la necesidad de equipos avanzados para nodos de 7 nm e inferiores. En el sector aeroespacial, la AS9100 exige una Inspección del Primer Artículo cuando cambia un diseño o proceso, lo que hace que la capacidad de medición trazable sea importante durante las transiciones de producción. La delaminación, las microfisuras y las bolsas de gas pueden requerir inspección ultrasónica, tomografía computarizada o acústica en lugar de medición óptica. Esto amplía el papel de los proveedores que pueden ofrecer sistemas multisensor sin interrumpir el rendimiento de la producción.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de Integración de Equipos y Compatibilidad con la Línea de Producción | -0.8% | Global, con mayor dificultad en plantas heredadas de Asia-Pacífico y proveedores pequeños y medianos europeos | Mediano plazo (2-4 años) |
| Restricciones Presupuestarias entre las Pymes y los Fabricantes Más Pequeños | -0.6% | Global, especialmente en el sur y sudeste de Asia, Europa del Este y América del Sur | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Escasez de Operadores Calificados de Equipos de Inspección | -0.5% | Global, con escaseces más agudas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Costos de Calibración, Mantenimiento y Ciclo de Vida de los Equipos | -0.4% | Global, con mayor efecto en los mercados manufactureros en desarrollo | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Integración de Equipos y Compatibilidad con la Línea de Producción
El Mercado de Equipos de Inspección para la Fabricación enfrenta una adopción más lenta porque los nuevos sistemas deben conectarse a equipos de producción más antiguos. Las fábricas de larga trayectoria suelen utilizar diferentes protocolos de comunicación, formatos de datos e interfaces mecánicas en las distintas líneas. Estas diferencias pueden requerir trabajo personalizado para alinear las tasas de muestreo, las reglas de alarma, los registros de trazabilidad y los datos de calidad con los controladores lógicos programables, los sistemas de ejecución de fabricación y los sistemas de planificación de recursos empresariales. El retraso puede llevar a un comprador a optar por una actualización menor o un procedimiento manual en lugar de una implementación completa en línea. La barrera es más visible en las plantas heredadas y en las instalaciones de pequeños proveedores que no pueden detener la producción para una puesta en marcha prolongada. Los proveedores de equipos pueden reducir esta presión ofreciendo conectores compatibles, soporte de implementación claro y sistemas diseñados para funcionar con plataformas de fabricación comunes.
Restricciones Presupuestarias, de Habilidades y de Ciclo de Vida para los Fabricantes Más Pequeños
El Mercado de Equipos de Inspección para la Fabricación también enfrenta una brecha de adopción entre los fabricantes más pequeños que operan bajo las mismas normas de calidad que los fabricantes de equipos originales de mayor tamaño. Los costos de los equipos son solo una parte de la inversión, ya que la formación, la calibración, el mantenimiento y los cambios en los flujos de trabajo también requieren financiación. El NIST señaló en 2025 que la automatización de la inspección es cada vez más accesible para los fabricantes más pequeños, aunque la preparación de la fuerza laboral sigue siendo importante para la adopción. El Departamento de Trabajo otorgó más de 86 millones de USD en subvenciones para formación de habilidades en 14 estados en septiembre de 2025, lo que muestra la magnitud del problema de la fuerza laboral en los sectores manufactureros. Algunas empresas más pequeñas seguirán utilizando el control de calidad externalizado donde no se puedan financiar sistemas dedicados. Los modelos de equipos como servicio, la capacidad de inspección compartida y el soporte práctico al operador pueden reducir la diferencia en la intensidad de inspección entre los grandes fabricantes y sus proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Los Sistemas Ópticos Mantienen la Mayor Base Mientras que la Inspección de Semiconductores Crece Más RápidoLos equipos de inspección óptica y de visión artificial representaron el 27% de la participación del Mercado de Equipos de Inspección para la Fabricación en 2026. Su amplia base instalada abarca el ensamblaje de electrónica, la inspección de carrocerías automotrices, la inspección visual farmacéutica y las líneas de producción de alimentos y bebidas. La categoría incluye cámaras de área de exploración 2D, sistemas de luz estructurada 3D, imágenes hiperespectrales y herramientas de visión habilitadas por inteligencia artificial. Esta variedad permite que la inspección óptica admita tanto verificaciones básicas de presencia como análisis más detallados de defectos superficiales. Los Equipos de Inspección Dimensional y Geométrica siguen siendo importantes para el mecanizado aeroespacial y de dispositivos médicos, donde los proveedores necesitan evidencia medida de que los componentes cumplen con las tolerancias especificadas.
Se proyecta que los equipos de inspección especializada para semiconductores se expandan a una CAGR del 8,5% hasta 2032, lo que les otorga la tasa de crecimiento más alta por tipo de equipo en el Mercado de Equipos de Inspección para la Fabricación. La categoría respalda la producción de nodos avanzados en el Mercado de Equipos de Inspección para la Fabricación, donde las obleas, las retículas y las etapas de empaquetado necesitan inspecciones repetidas para limitar la pérdida de rendimiento. Los Equipos de Inspección Radiográfica y por Tomografía Computarizada también son cada vez más relevantes para las baterías porque pueden inspeccionar estructuras internas que los sistemas ópticos no pueden ver. Los sistemas de integridad de sellado y fugas respaldan los usos en alimentos, bebidas y productos farmacéuticos, donde la protección del envase es fundamental para la calidad del producto. Los sistemas de identificación de materiales tienen un papel relacionado en las cadenas de suministro aeroespaciales y farmacéuticas que requieren la verificación del material entrante. Los sistemas electromagnéticos, magnéticos, térmicos e infrarrojos conservan roles específicos en la fabricación de metales y las industrias de procesos, donde la medición en línea puede reemplazar el muestreo periódico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Manufacturera:
El Sector Automotriz Mantiene la Mayor Participación Mientras que los Semiconductores Lideran el CrecimientoEl sector automotriz y de componentes automotrices representó el 18% del tamaño del Mercado de Equipos de Inspección para la Fabricación en 2026. El segmento utiliza la inspección en la medición de carrocerías en blanco, la tolerancia del tren motriz, el ensamblaje de electrónica y los procesos de calidad de proveedores. Los cambios en las reglas de auditoría IATF de 2025 aumentan la atención a las auditorías de procesos de producción, las auditorías de productos y los plazos de las acciones correctivas. La producción aeroespacial, de defensa, farmacéutica y de dispositivos médicos también requiere altos niveles de inspección porque tienen requisitos detallados de verificación y trazabilidad. La AS9100 y el Reglamento del Sistema de Gestión de Calidad de la FDA crean una demanda continua de documentación, evidencia de inspección y procedimientos de verificación actualizados.
Se proyecta que los semiconductores y la microelectrónica crezcan a una CAGR del 8,8% hasta 2032, la tasa de crecimiento más alta por industria manufacturera en el Mercado de Equipos de Inspección para la Fabricación. La capacidad de fabricación de vanguardia necesita inspección de control de procesos en tiempo real porque los defectos pueden afectar el rendimiento de la producción en múltiples etapas. Las Baterías y los Productos de Almacenamiento de Energía son otro caso de uso de rápido crecimiento debido a la sensibilidad a los defectos microscópicos y al costo de los fallos en campo. La maquinaria industrial, los productos metálicos, la fabricación, los productos químicos, los plásticos y los materiales industriales proporcionan una base estable para la demanda a medida que las fábricas pasan del muestreo a la medición continua. Los alimentos y bebidas, los productos farmacéuticos y los dispositivos médicos siguen siendo usuarios constantes porque las necesidades de seguridad del producto, contaminación e integridad del envase no dependen únicamente de proyectos de expansión. La Industria de Equipos de Inspección para la Fabricación atiende, por tanto, tanto a programas de capital de alto crecimiento como a necesidades recurrentes de reemplazo impulsadas por el cumplimiento normativo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
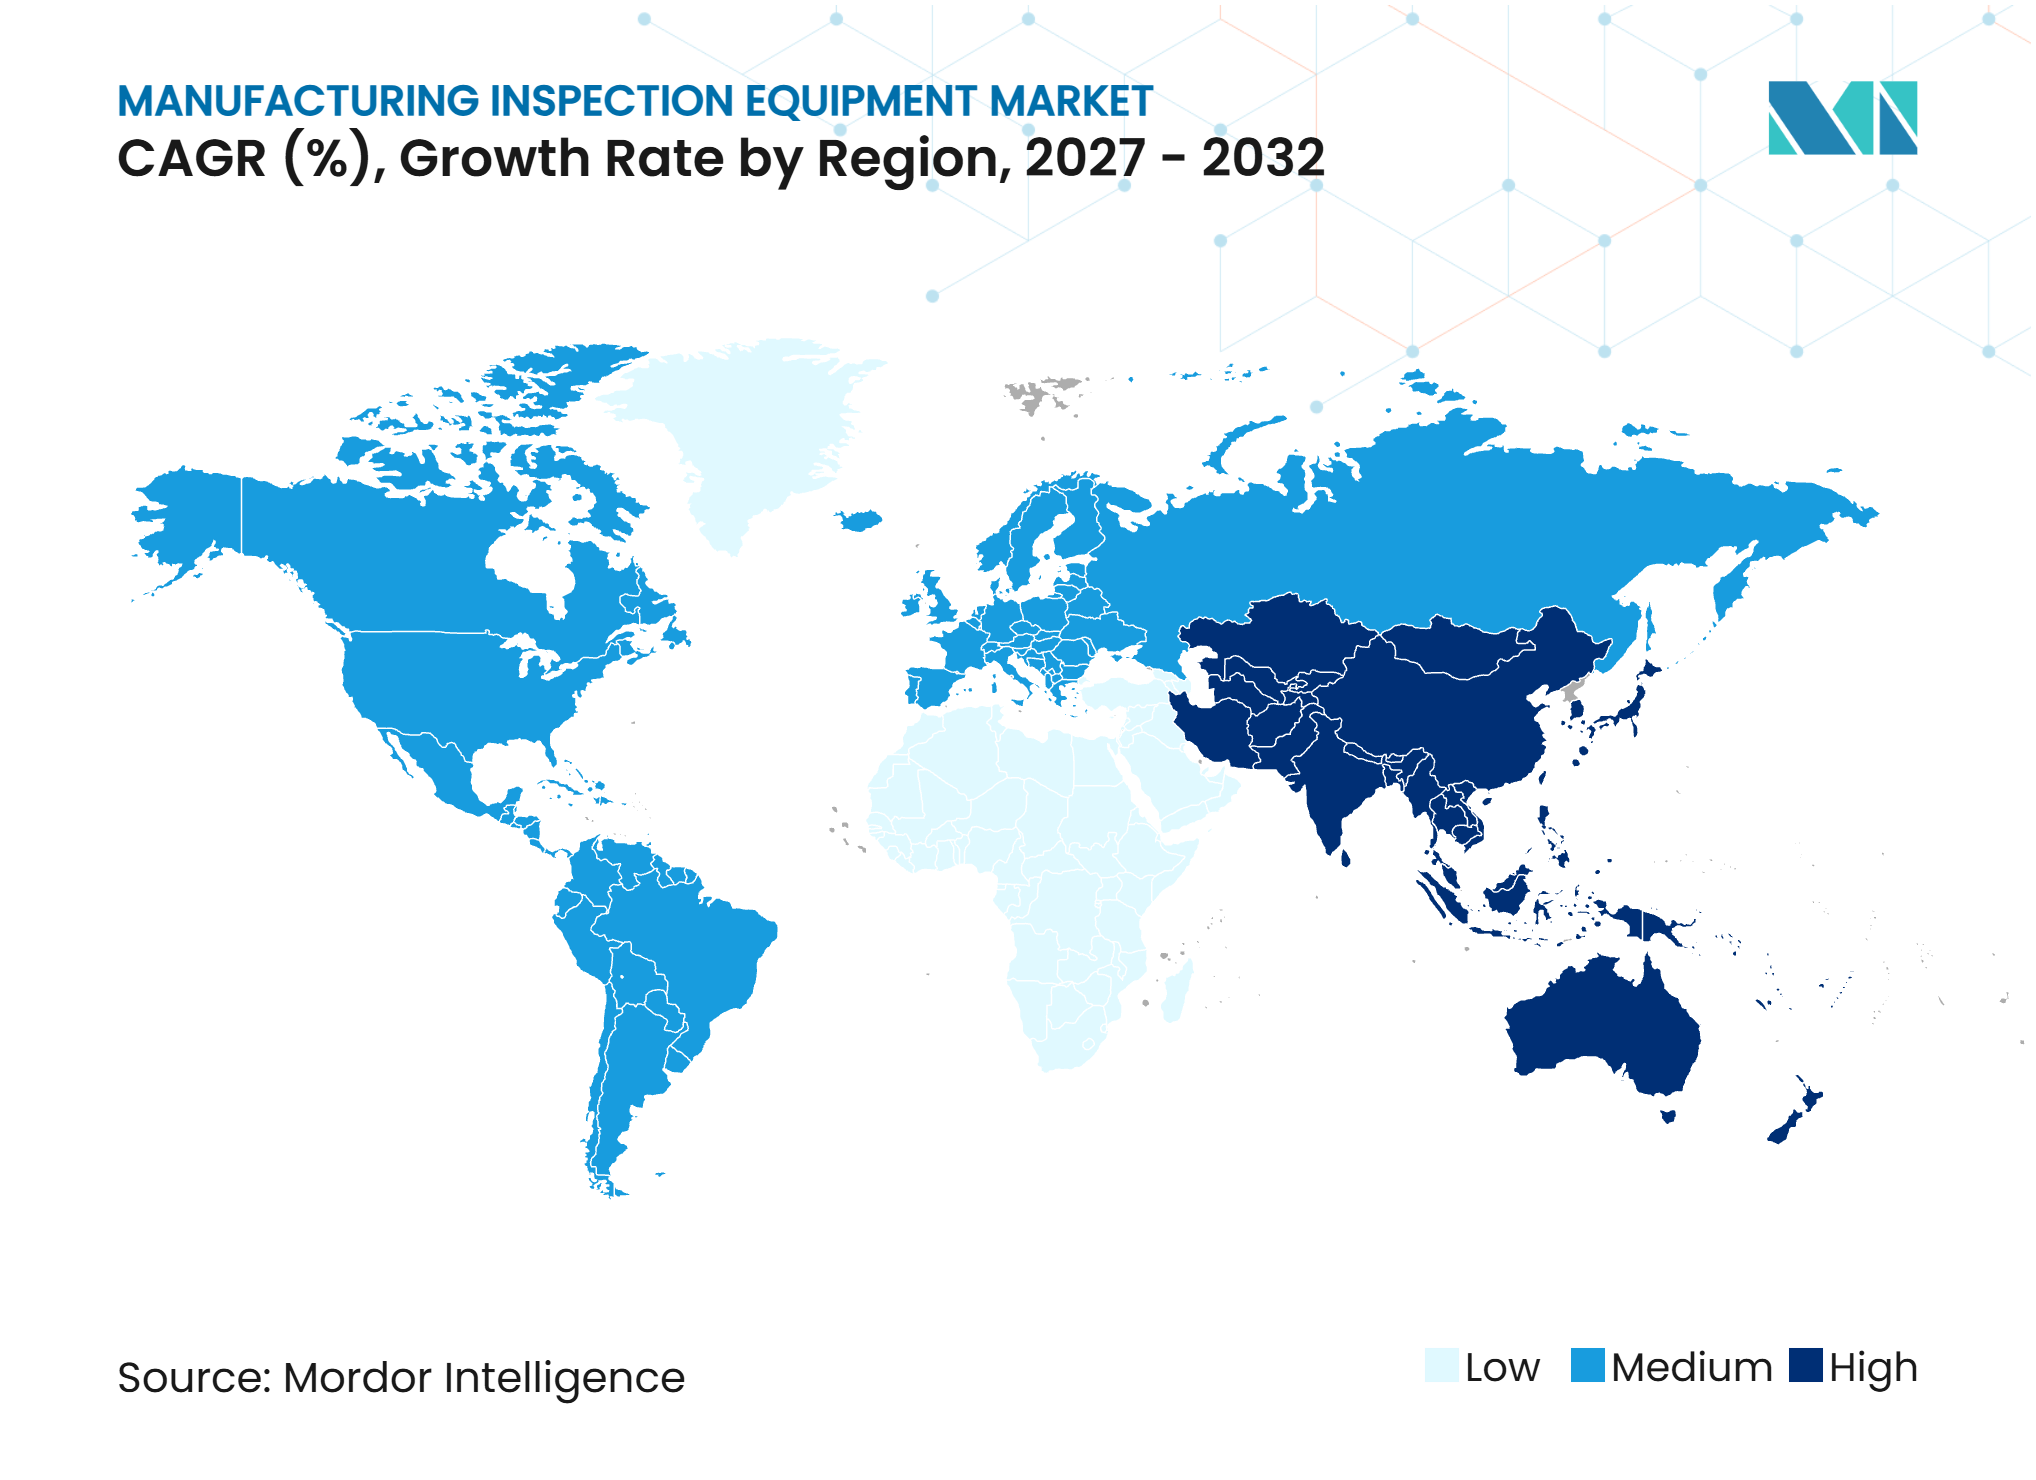
Asia-Pacífico representó el 38% de la participación del Mercado de Equipos de Inspección para la Fabricación en 2026 y se proyecta que crezca a una CAGR del 6,8% hasta 2032. La región combina fábricas de semiconductores, ensamblaje automotriz, producción de electrónica de consumo y una creciente capacidad de baterías. SEMI informó que 4 de las 18 fábricas de semiconductores que comenzaron su construcción en 2025 se encuentran en Japón, mientras que Taiwán y Corea del Sur siguen siendo centrales para la fabricación de nodos avanzados. El plan de desarrollo de maquinaria de China para 2025 identifica los equipos de inspección inteligente como una prioridad y tiene como objetivo 10 billones de CNY (11,8 billones de USD) en ingresos operativos de la industria de maquinaria para 2025 y 2026. India también está ampliando su base de fabricación automotriz y electrónica a través del programa de Incentivos Vinculados a la Producción, que respalda la inversión en capacidad de aseguramiento de calidad relacionada.
América del Norte ocupa la segunda posición más grande en el Mercado de Equipos de Inspección para la Fabricación. Los programas de fabricación de semiconductores, la producción de defensa y los requisitos de calidad más estrictos en las industrias reguladas respaldan su demanda. La Oficina de Responsabilidad Gubernamental de los Estados Unidos informó 30,9 mil millones de USD en adjudicaciones de incentivos de la Ley CHIPS en 40 proyectos a julio de 2025. La Casa Blanca informó un compromiso de fabricación en los Estados Unidos de 165 mil millones de USD por parte de TSMC en marzo de 2025. El NIST informó el compromiso de 200 mil millones de USD de Micron en junio de 2025, lo que se suma a la necesidad de equipos avanzados de control de procesos. El Instituto ARM también otorgó 2,3 millones de USD a 2 proyectos de inspección robótica para fundición y forja en agosto de 2025.
Europa tiene un papel duradero en el Mercado de Equipos de Inspección para la Fabricación debido a la base de metrología de Alemania, la actividad aeroespacial y de defensa de Francia y la producción automotriz regional. Los cambios en las auditorías IATF 16949 están impulsando a los proveedores automotrices europeos a revisar su cobertura en proceso y al final de la línea. El avance hacia la metrología en línea, la integración de inteligencia artificial y los registros de producción digitales también respalda la demanda de equipos. Oriente Medio y África se encuentran en una etapa más temprana de adopción, con actividad concentrada en Arabia Saudita y los Emiratos Árabes Unidos a medida que se desarrollan los sectores manufactureros. La demanda en América del Sur se centra en la producción automotriz y de alimentos y bebidas de Brasil. En estas regiones, las normas de seguridad y los requisitos de calidad del producto son las principales razones para invertir en sistemas de detección de contaminación e integridad de sellado.
Panorama Competitivo
Concentración del Mercado
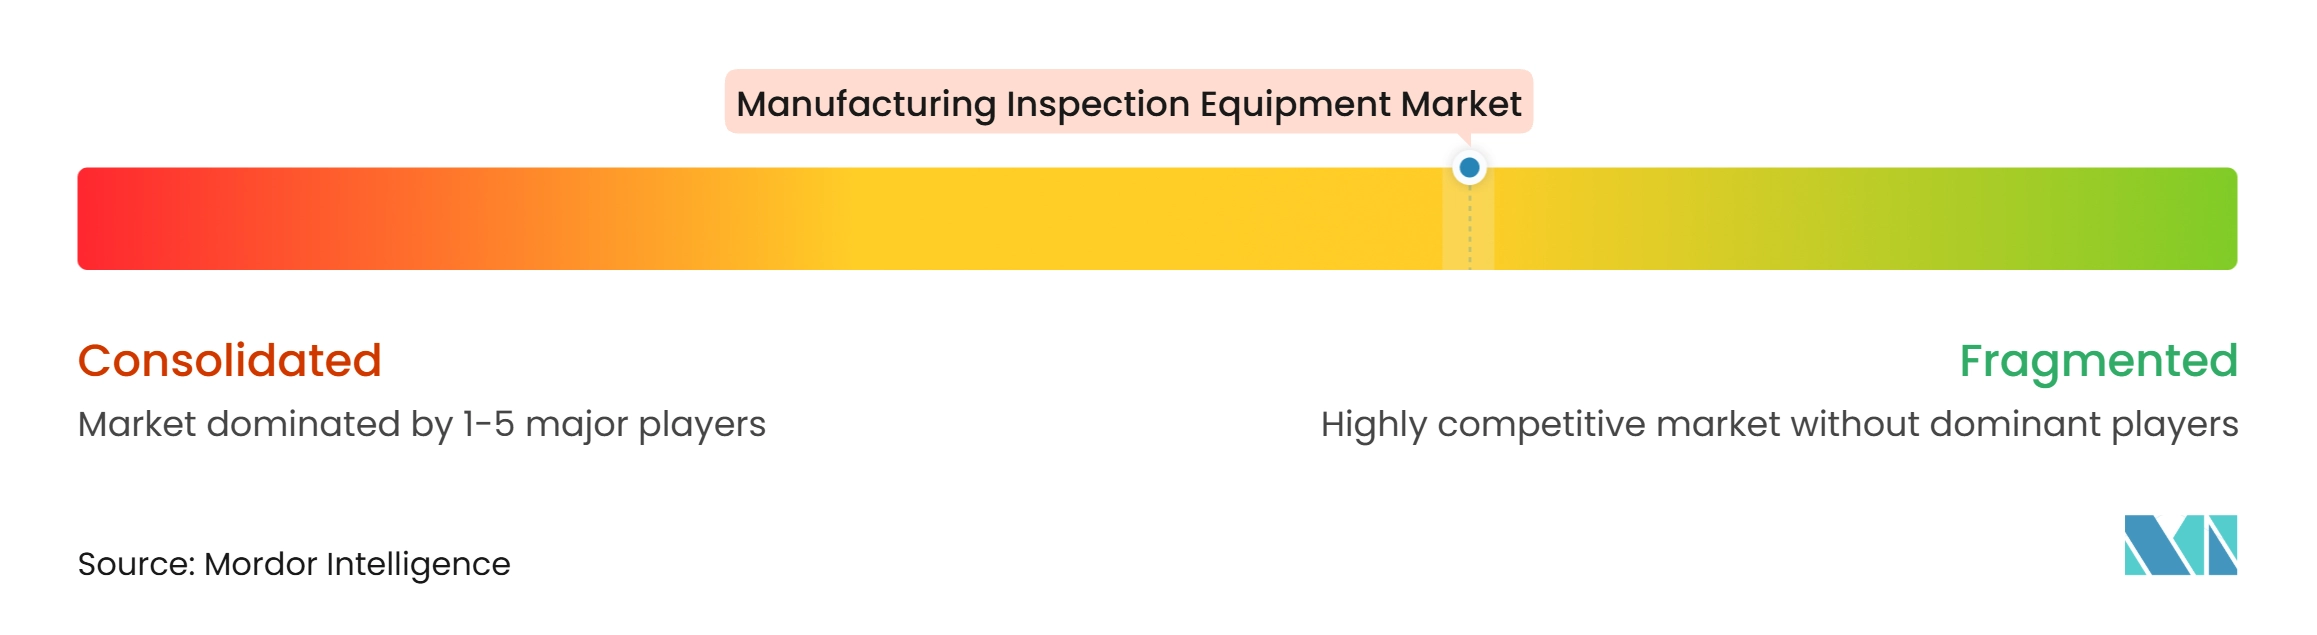
El Mercado de Equipos de Inspección para la Fabricación exhibe un nivel medio de concentración de mercado porque las empresas líderes son más fuertes en áreas tecnológicas individuales que en todas las categorías de inspección. KLA Corporation y Applied Materials ocupan posiciones importantes en la inspección de semiconductores, mientras que Hexagon AB y Carl Zeiss AG están consolidadas en la metrología dimensional. Cognex Corporation y KEYENCE Corporation tienen posiciones sólidas en visión artificial, y otros proveedores compiten a través de aplicaciones especializadas, soporte local o precios. KLA informó que los ingresos por servicios representaron el 22% de los ingresos totales en su año fiscal finalizado el 30 de junio de 2025, lo que refleja el valor del soporte recurrente para los sistemas de inspección de semiconductores instalados. La industria de equipos de inspección para la fabricación está, por tanto, influenciada por los requisitos de los clientes en materia de calibración, conocimiento de procesos, actualizaciones de software y soporte, además del rendimiento inicial de los equipos.
AMETEK completó su adquisición de FARO Technologies en julio de 2025 y adquirió Virtek Vision International en octubre de 2025. Estos movimientos amplían la oferta del Mercado de Equipos de Inspección para la Fabricación a través de la medición portátil, el escaneo láser, la medición de coordenadas ópticas y la proyección láser habilitada por inteligencia artificial. Crane NXT anunció un acuerdo para adquirir Antares Vision Group en septiembre de 2025 por un valor empresarial de 445 millones de EUR (533,5 millones de USD), extendiendo su cartera de inspección, detección y seguimiento y trazabilidad hacia las ciencias de la vida y los alimentos y bebidas. Cognex declaró en su presentación de 2025 que tiene la intención de utilizar sus capacidades de inteligencia artificial y componentes ópticos para respaldar la expansión de clientes y posibles adquisiciones. Estas acciones muestran por qué los proveedores buscan capacidades complementarias en lugar de limitarse a un único método de inspección.
El próximo ámbito de competencia probablemente se centrará en sistemas que combinen datos ópticos, no destructivos y dimensionales en un único flujo de trabajo de producción. Los fabricantes desean una clasificación de defectos que pueda mejorar sin exponer información de producción sensible, lo que respalda el interés en métodos de aprendizaje que preservan la privacidad. Los proveedores también necesitan reducir la carga de integración que enfrentan las plantas con varias generaciones de equipos. La acreditación ISO 17025 y los requisitos de compatibilidad electromagnética continúan favoreciendo a las empresas con sólidas capacidades de calibración y certificación. Los proveedores regionales pueden seguir siendo competitivos donde los clientes necesitan personalización o servicio local, incluso cuando las empresas más grandes añaden tecnologías a través de adquisiciones.
Líderes de la Industria de Equipos de Inspección para la Fabricación
-
Cognex Corporation
-
KEYENCE Corporation
-
OMRON Corporation
-
SICK AG
-
Teledyne Technologies Incorporated (Teledyne DALSA)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Inspección para la Fabricación Empresas cubiertas en este informe
- Cognex Corporation
- KEYENCE Corporation
- OMRON Corporation
- SICK AG
- Teledyne Technologies Incorporated
- Atlas Copco Group
- Dr. Schenk GmbH
- Hexagon AB
- Carl Zeiss AG
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Marposs S.p.A.
- Wabtec Corporation
- Comet Holding AG (Comet Yxlon)
- Waygate Technologies
- ESAB Corporation (Eddyfi Technologies)
- Nordson Corporation
- Koh Young Technology Inc.
- ViTrox Corporation Berhad
- KLA Corporation
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- METTLER-TOLEDO International Inc.
- Anritsu Corporation
- Ishida Co., Ltd.
- MinebeaMitsumi Inc. (Minebea Intec)
- Thermo Fisher Scientific Inc.
- Sesotec GmbH
- Syntegon Technology GmbH
- Antares Vision Group
- INFICON Holding AG
- ATEQ
Desarrollos recientes de la industria en Mercado de Equipos de Inspección para la Fabricación
- Agosto de 2026: Hexagon presentó METRICAL, un sistema automatizado de carga y descarga para máquinas de medición por coordenadas, que permite operaciones de inspección más continuas y reduce los requisitos de manipulación manual.
- Mayo de 2026: Cognex anunció la disponibilidad general de OneVision, una plataforma de desarrollo de visión artificial con inteligencia artificial de nube a borde que ayuda a los fabricantes a implementar y gestionar modelos de inspección en múltiples líneas de producción e instalaciones.
- Mayo de 2026: Cognex lanzó el sistema de visión artificial integrado con inteligencia artificial In-Sight 3900, diseñado para inspección de alta velocidad y alta resolución directamente en las líneas de producción sin necesidad de un PC externo.
- Octubre de 2025: Axcelis Technologies y Veeco Instruments anunciaron una fusión definitiva de acciones que crea una empresa de equipos para semiconductores con un valor empresarial de 4,4 mil millones de USD y 1,7 mil millones de USD en ingresos proforma de 2024, ampliando el mercado direccionable de la empresa combinada a más de 5 mil millones de USD en implantación, deposición e inspección para empaquetado avanzado.
Alcance del Informe Global del Mercado de Equipos de Inspección para la Fabricación
El Informe del Mercado de Equipos de Inspección para la Fabricación está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y de Visión Artificial, Equipos de Inspección Óptica y de Visión Artificial y más), por Industria Manufacturera (Semiconductores y Microelectrónica, Productos Alimentarios y de Bebidas y más), y por Geografía (América del Norte, Europa, Asia-Pacífico y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de Inspección Óptica y de Visión Artificial |
| Equipos de Inspección Dimensional y Geométrica |
| Equipos de Inspección Radiográfica y por Tomografía Computarizada |
| Equipos de Inspección Ultrasónica y Acústica |
| Equipos de Inspección Electromagnética y Magnética |
| Equipos de Inspección Térmica e Infrarroja |
| Equipos de Inspección Especializada para Semiconductores |
| Equipos de Inspección de Identificación y Composición de Materiales |
| Equipos de Inspección de Integridad de Sellado y Fugas |
| Equipos de Inspección de Contaminación de Productos y Conformidad Física |
| Otros Equipos de Inspección para la Fabricación Especializados |
| Sector Automotriz y Componentes Automotrices |
| Aeroespacial, Defensa y Otro Equipo de Transporte |
| Semiconductores y Microelectrónica |
| Otra Electrónica y Equipos Eléctricos |
| Baterías y Productos de Almacenamiento de Energía |
| Maquinaria Industrial, Productos Metálicos y Fabricación |
| Productos Químicos, Plásticos y Materiales Industriales |
| Productos Alimentarios y de Bebidas |
| Productos Farmacéuticos y Biofarmacéuticos |
| Dispositivos Médicos y Productos Sanitarios |
| Textiles, Confección, Calzado y Accesorios |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo |
| Materiales de Construcción y Productos para la Construcción |
| Envases, Papel y Productos Impresos |
| Otros Productos Manufacturados |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Turquía | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| ASEAN (Indonesia, Vietnam, Tailandia, Singapur, Malasia, Filipinas, etc.) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio | |
| Resto de África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur (Chile, Colombia, Perú, etc.) |
| Por Tipo de Equipo | Equipos de Inspección Óptica y de Visión Artificial | |
| Equipos de Inspección Dimensional y Geométrica | ||
| Equipos de Inspección Radiográfica y por Tomografía Computarizada | ||
| Equipos de Inspección Ultrasónica y Acústica | ||
| Equipos de Inspección Electromagnética y Magnética | ||
| Equipos de Inspección Térmica e Infrarroja | ||
| Equipos de Inspección Especializada para Semiconductores | ||
| Equipos de Inspección de Identificación y Composición de Materiales | ||
| Equipos de Inspección de Integridad de Sellado y Fugas | ||
| Equipos de Inspección de Contaminación de Productos y Conformidad Física | ||
| Otros Equipos de Inspección para la Fabricación Especializados | ||
| Por Industria Manufacturera | Sector Automotriz y Componentes Automotrices | |
| Aeroespacial, Defensa y Otro Equipo de Transporte | ||
| Semiconductores y Microelectrónica | ||
| Otra Electrónica y Equipos Eléctricos | ||
| Baterías y Productos de Almacenamiento de Energía | ||
| Maquinaria Industrial, Productos Metálicos y Fabricación | ||
| Productos Químicos, Plásticos y Materiales Industriales | ||
| Productos Alimentarios y de Bebidas | ||
| Productos Farmacéuticos y Biofarmacéuticos | ||
| Dispositivos Médicos y Productos Sanitarios | ||
| Textiles, Confección, Calzado y Accesorios | ||
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo | ||
| Materiales de Construcción y Productos para la Construcción | ||
| Envases, Papel y Productos Impresos | ||
| Otros Productos Manufacturados | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN (Indonesia, Vietnam, Tailandia, Singapur, Malasia, Filipinas, etc.) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio | ||
| Resto de África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur (Chile, Colombia, Perú, etc.) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los Equipos de Inspección para la Fabricación en 2032?
Se proyecta que el Mercado de Equipos de Inspección para la Fabricación alcance los 51,4 mil millones de USD para 2032, creciendo a una CAGR del 5,15% desde 2027.
¿Qué categoría de equipos tiene la mayor participación en el Mercado de Equipos de Inspección para la Fabricación?
Los equipos de inspección óptica y de visión artificial representan el 27% del total en 2026.
¿Qué categoría de equipos crece más rápido?
Se proyecta que los equipos de inspección especializada para semiconductores crezcan a una CAGR del 8,5% hasta 2032.
¿Qué sector manufacturero crea la mayor oportunidad de crecimiento?
Se proyecta que los semiconductores y la microelectrónica crezcan a una CAGR del 8,8% hasta 2032.
¿Qué región lidera la demanda global?
Asia-Pacífico representa el 38% del total en 2026 y se proyecta que crezca a una CAGR del 6,8% hasta 2032.
¿Qué restringe la adopción del Mercado de Equipos de Inspección para la Fabricación entre los fabricantes más pequeños?
Las exigencias de integración, los límites de capital, las habilidades de la fuerza laboral, la calibración y los costos de mantenimiento pueden retrasar la inversión en sistemas de inspección en línea.