
Marktgröße und Marktanteil für Fertigungsprüfgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
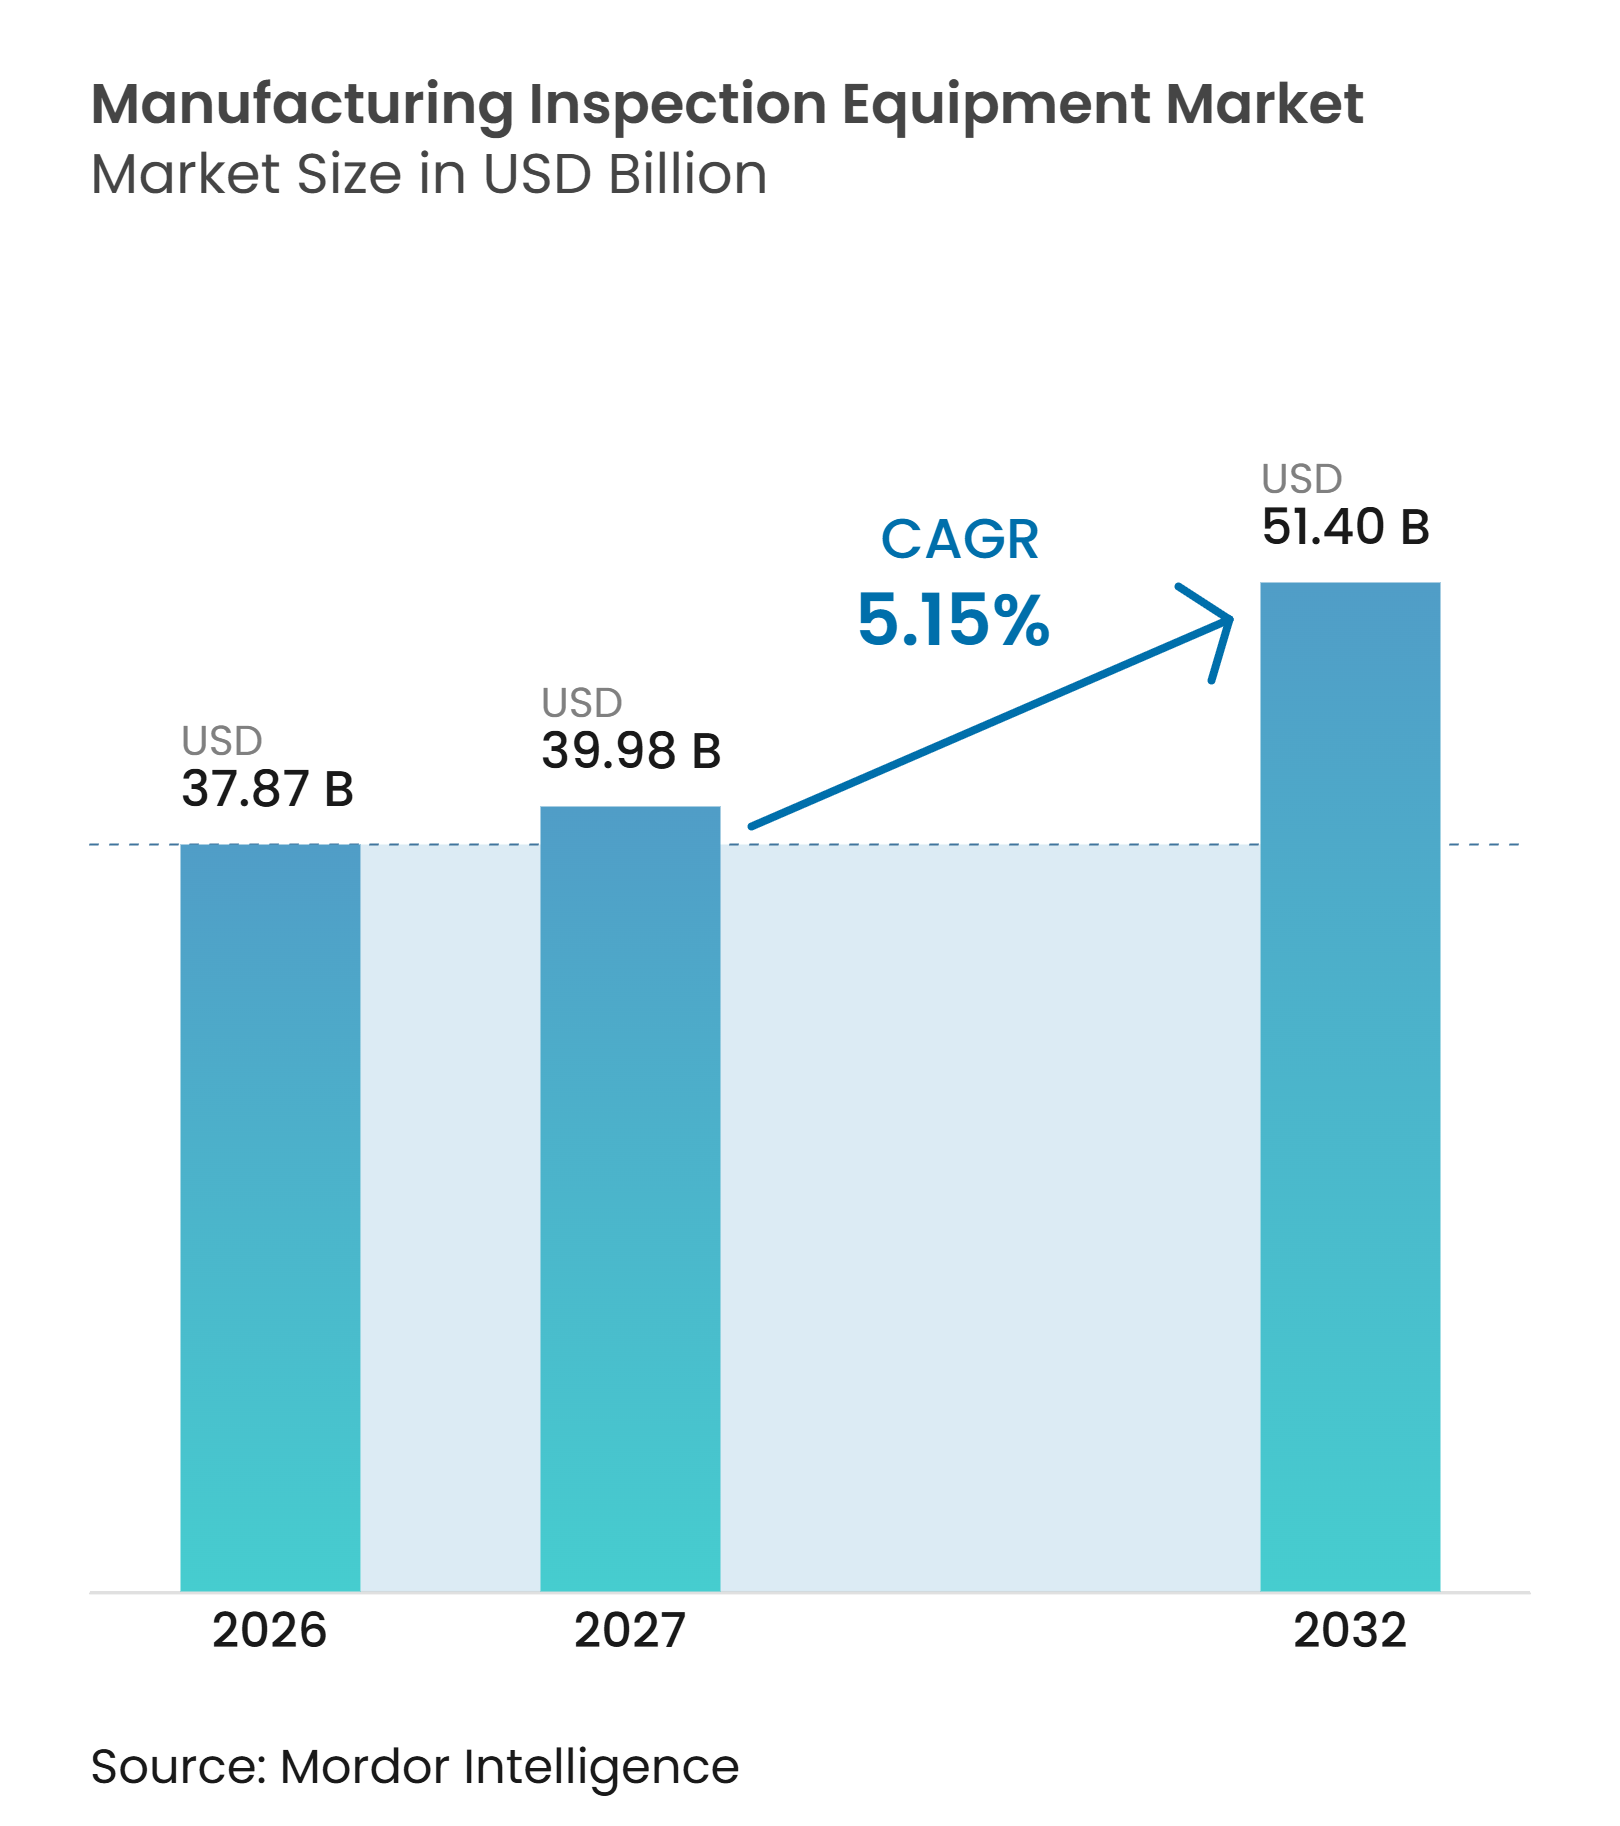
| Marktgröße (2027) | 39.98 Milliarden US-Dollar |
| Marktgröße (2032) | 51.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.15 % |
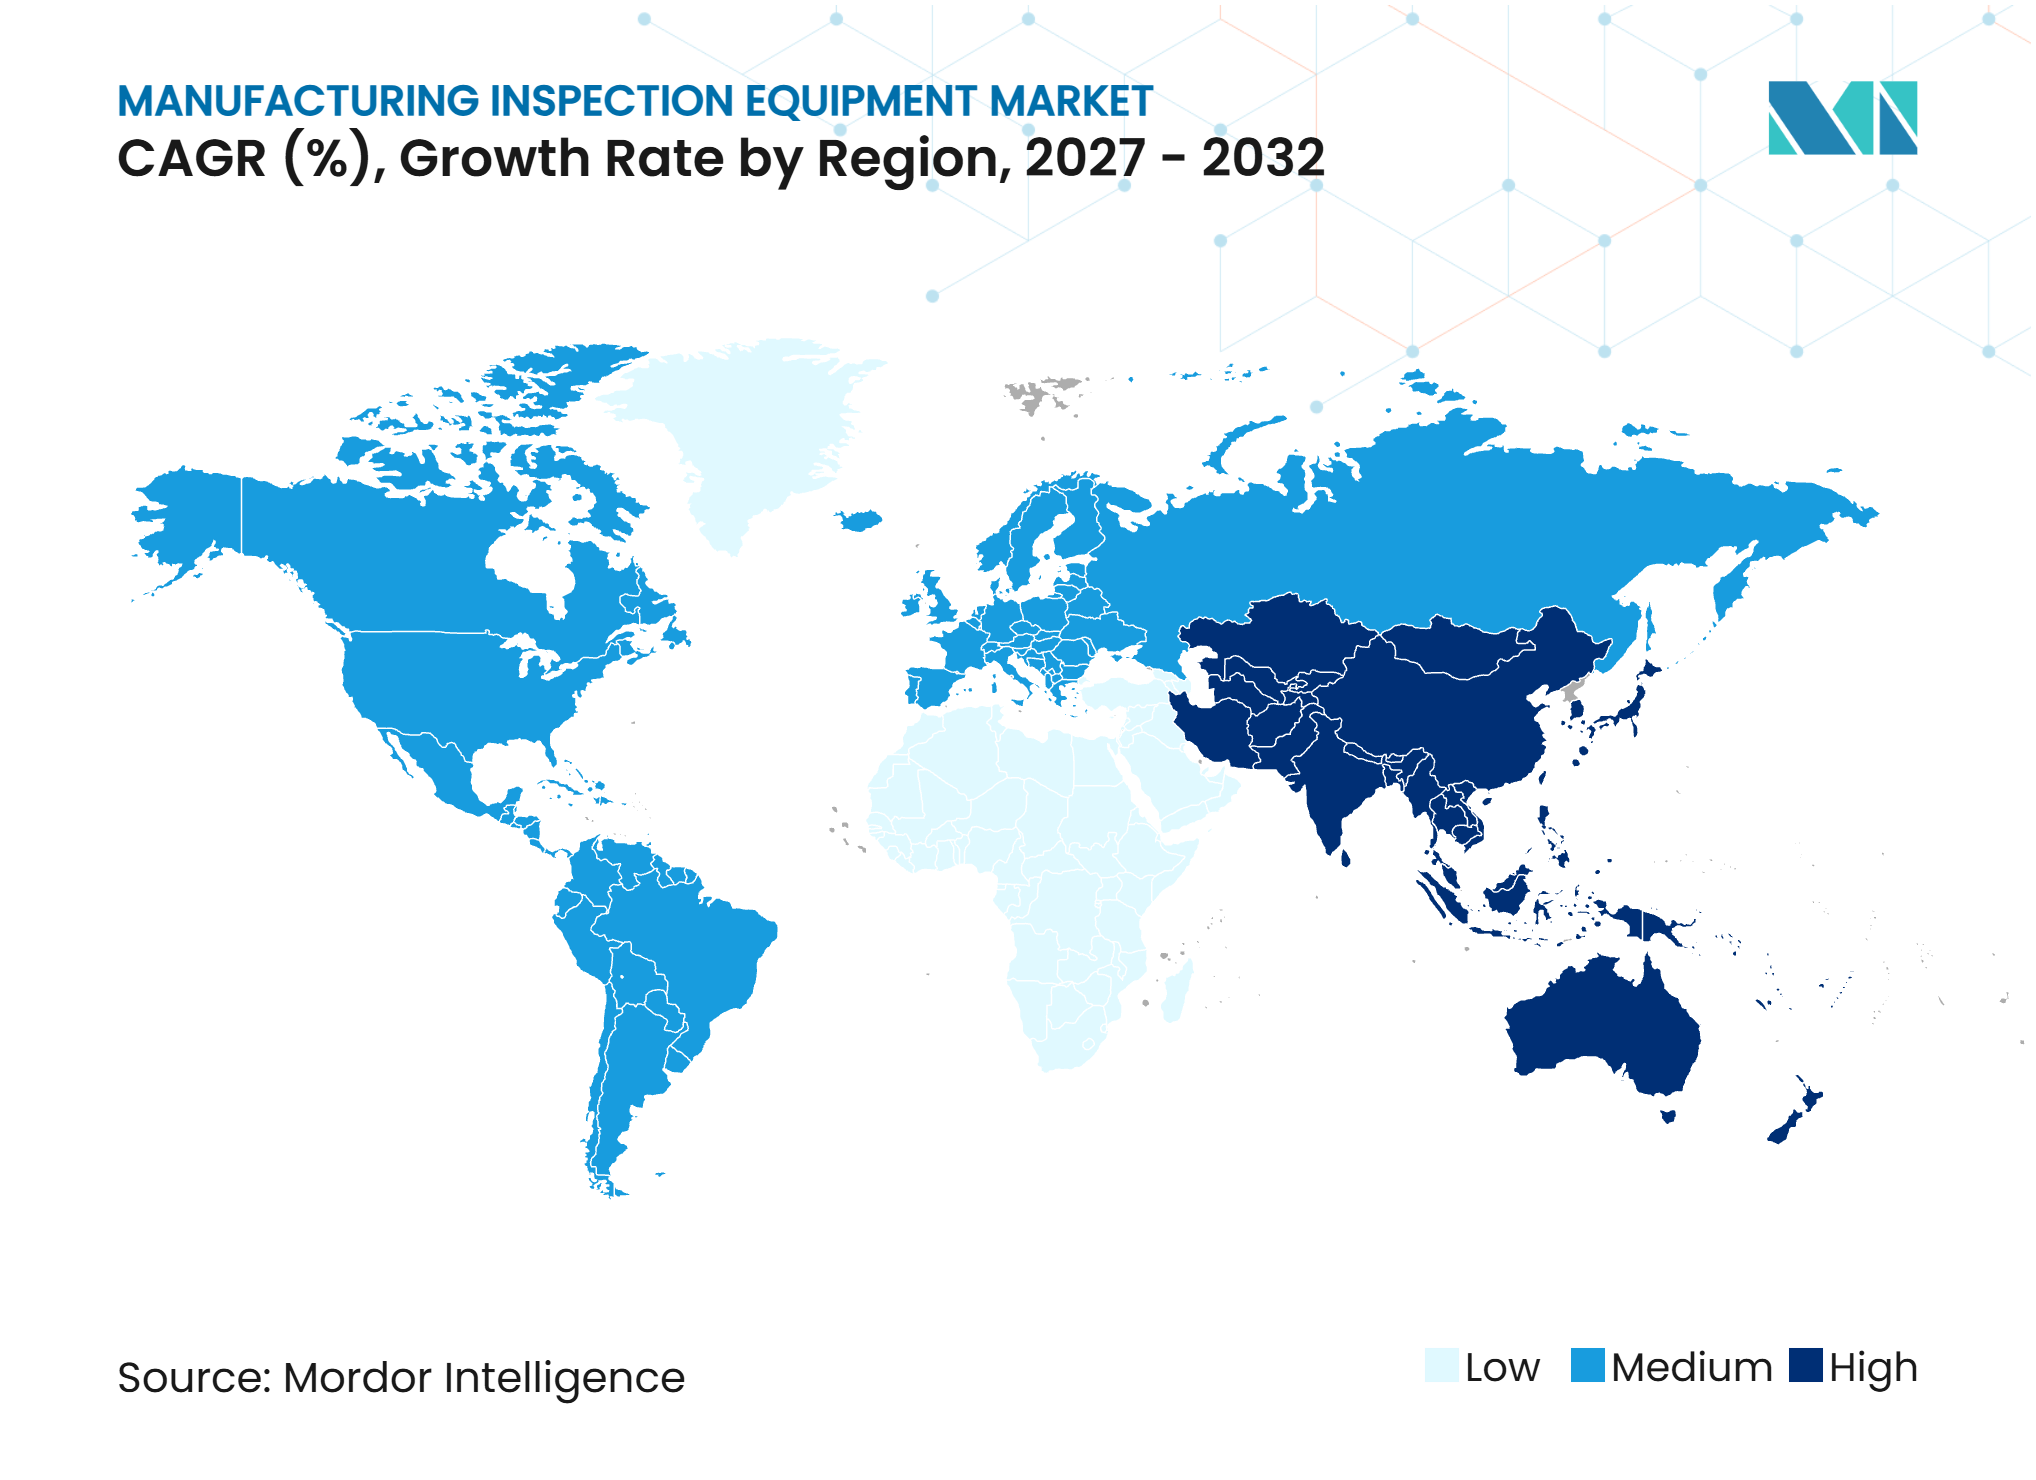
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fertigungsprüfgeräte von Mordor Intelligence
Die Marktgröße für Fertigungsprüfgeräte wurde im Jahr 2026 auf 37,87 Milliarden USD geschätzt und wird voraussichtlich von 39,98 Milliarden USD im Jahr 2027 auf 51,40 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,15 % während des Prognosezeitraums (2027–2032).
Der Markt für Fertigungsprüfgeräte verlagert sich von Endlinienkontrollen hin zu Messsystemen, die während der Produktion betrieben werden. Halbleiter-, Batterie- und fortschrittliche Elektronikprojekte erzeugen Nachfrage nach Werkzeugen, die Defekte erkennen, bevor sie die Ausbeute verringern. Neue Qualitätsanforderungen verknüpfen Prüfinvestitionen auch enger mit Compliance, Dokumentation und Rückverfolgbarkeit. Anbieter reagieren mit breiteren Technologieportfolios, Serviceleistungen und Produkten, die sich mit bestehenden Fabriksystemen verbinden lassen. Die Integration automatisierter Prüfung, maschineller Bildverarbeitung und Echtzeit-Datenanalyse unterstützt den Wandel hin zur kontinuierlichen Qualitätsüberwachung weiter. Die stärkste Chance liegt dort, wo Hersteller optische, dimensionale und zerstörungsfreie Prüfdaten in einer Produktionsumgebung gemeinsam nutzen müssen.
Wichtigste Erkenntnisse des Berichts
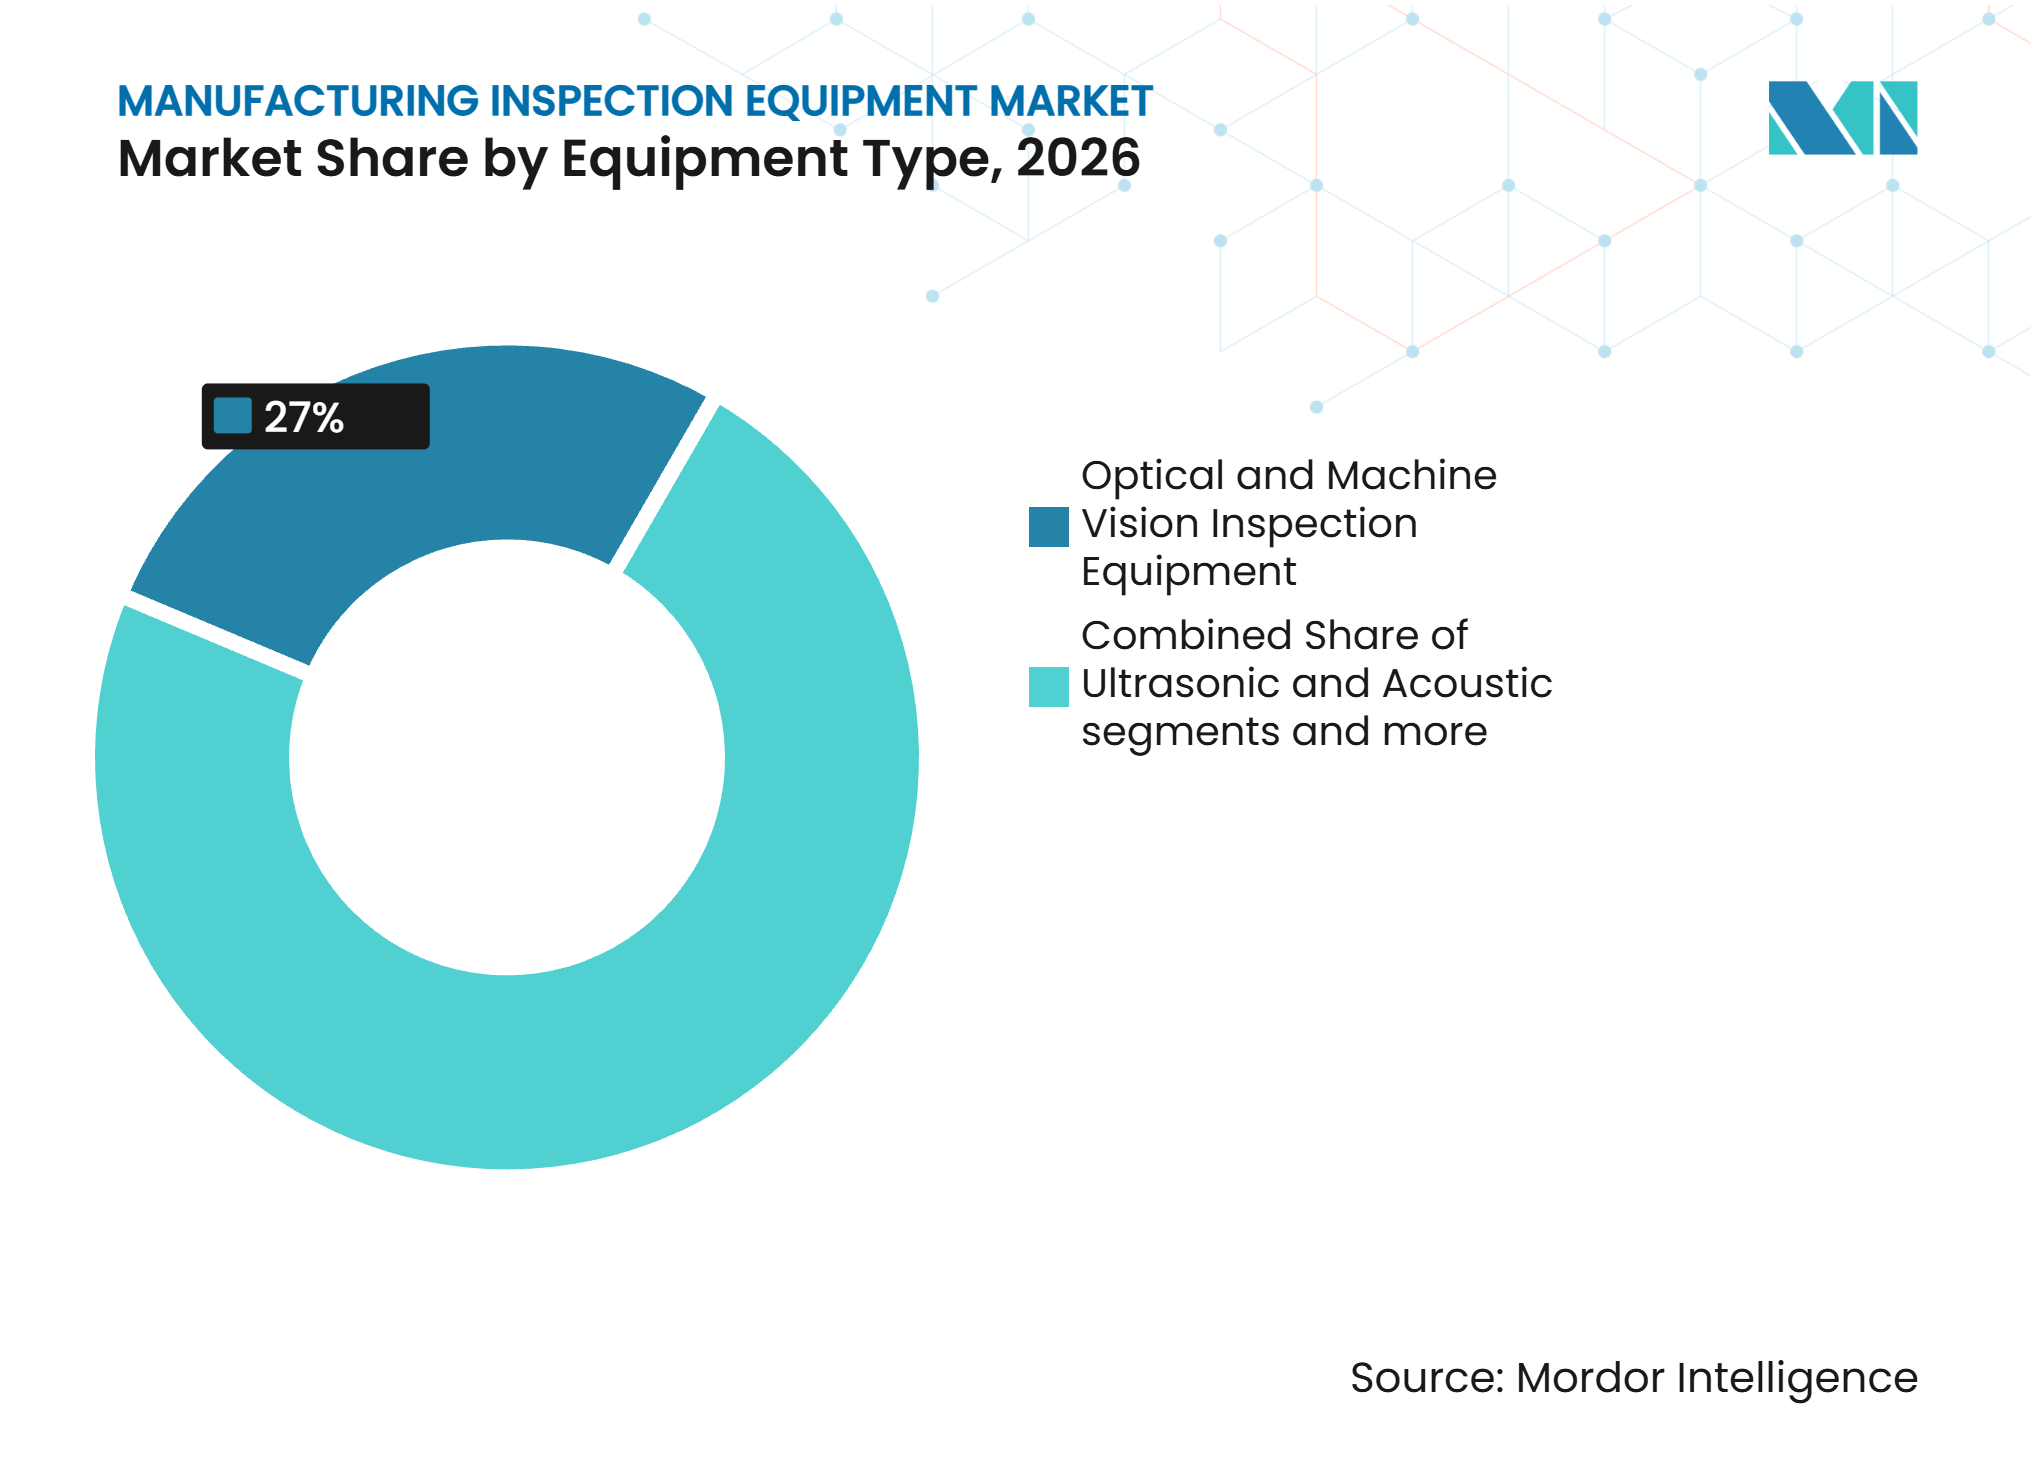
- Nach Gerätetyp hielt optische und maschinelle Bildverarbeitungs-Prüfgeräte im Jahr 2026 einen Marktanteil von 27 % am Markt für Fertigungsprüfgeräte, während spezialisierte Halbleiterprüfgeräte bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
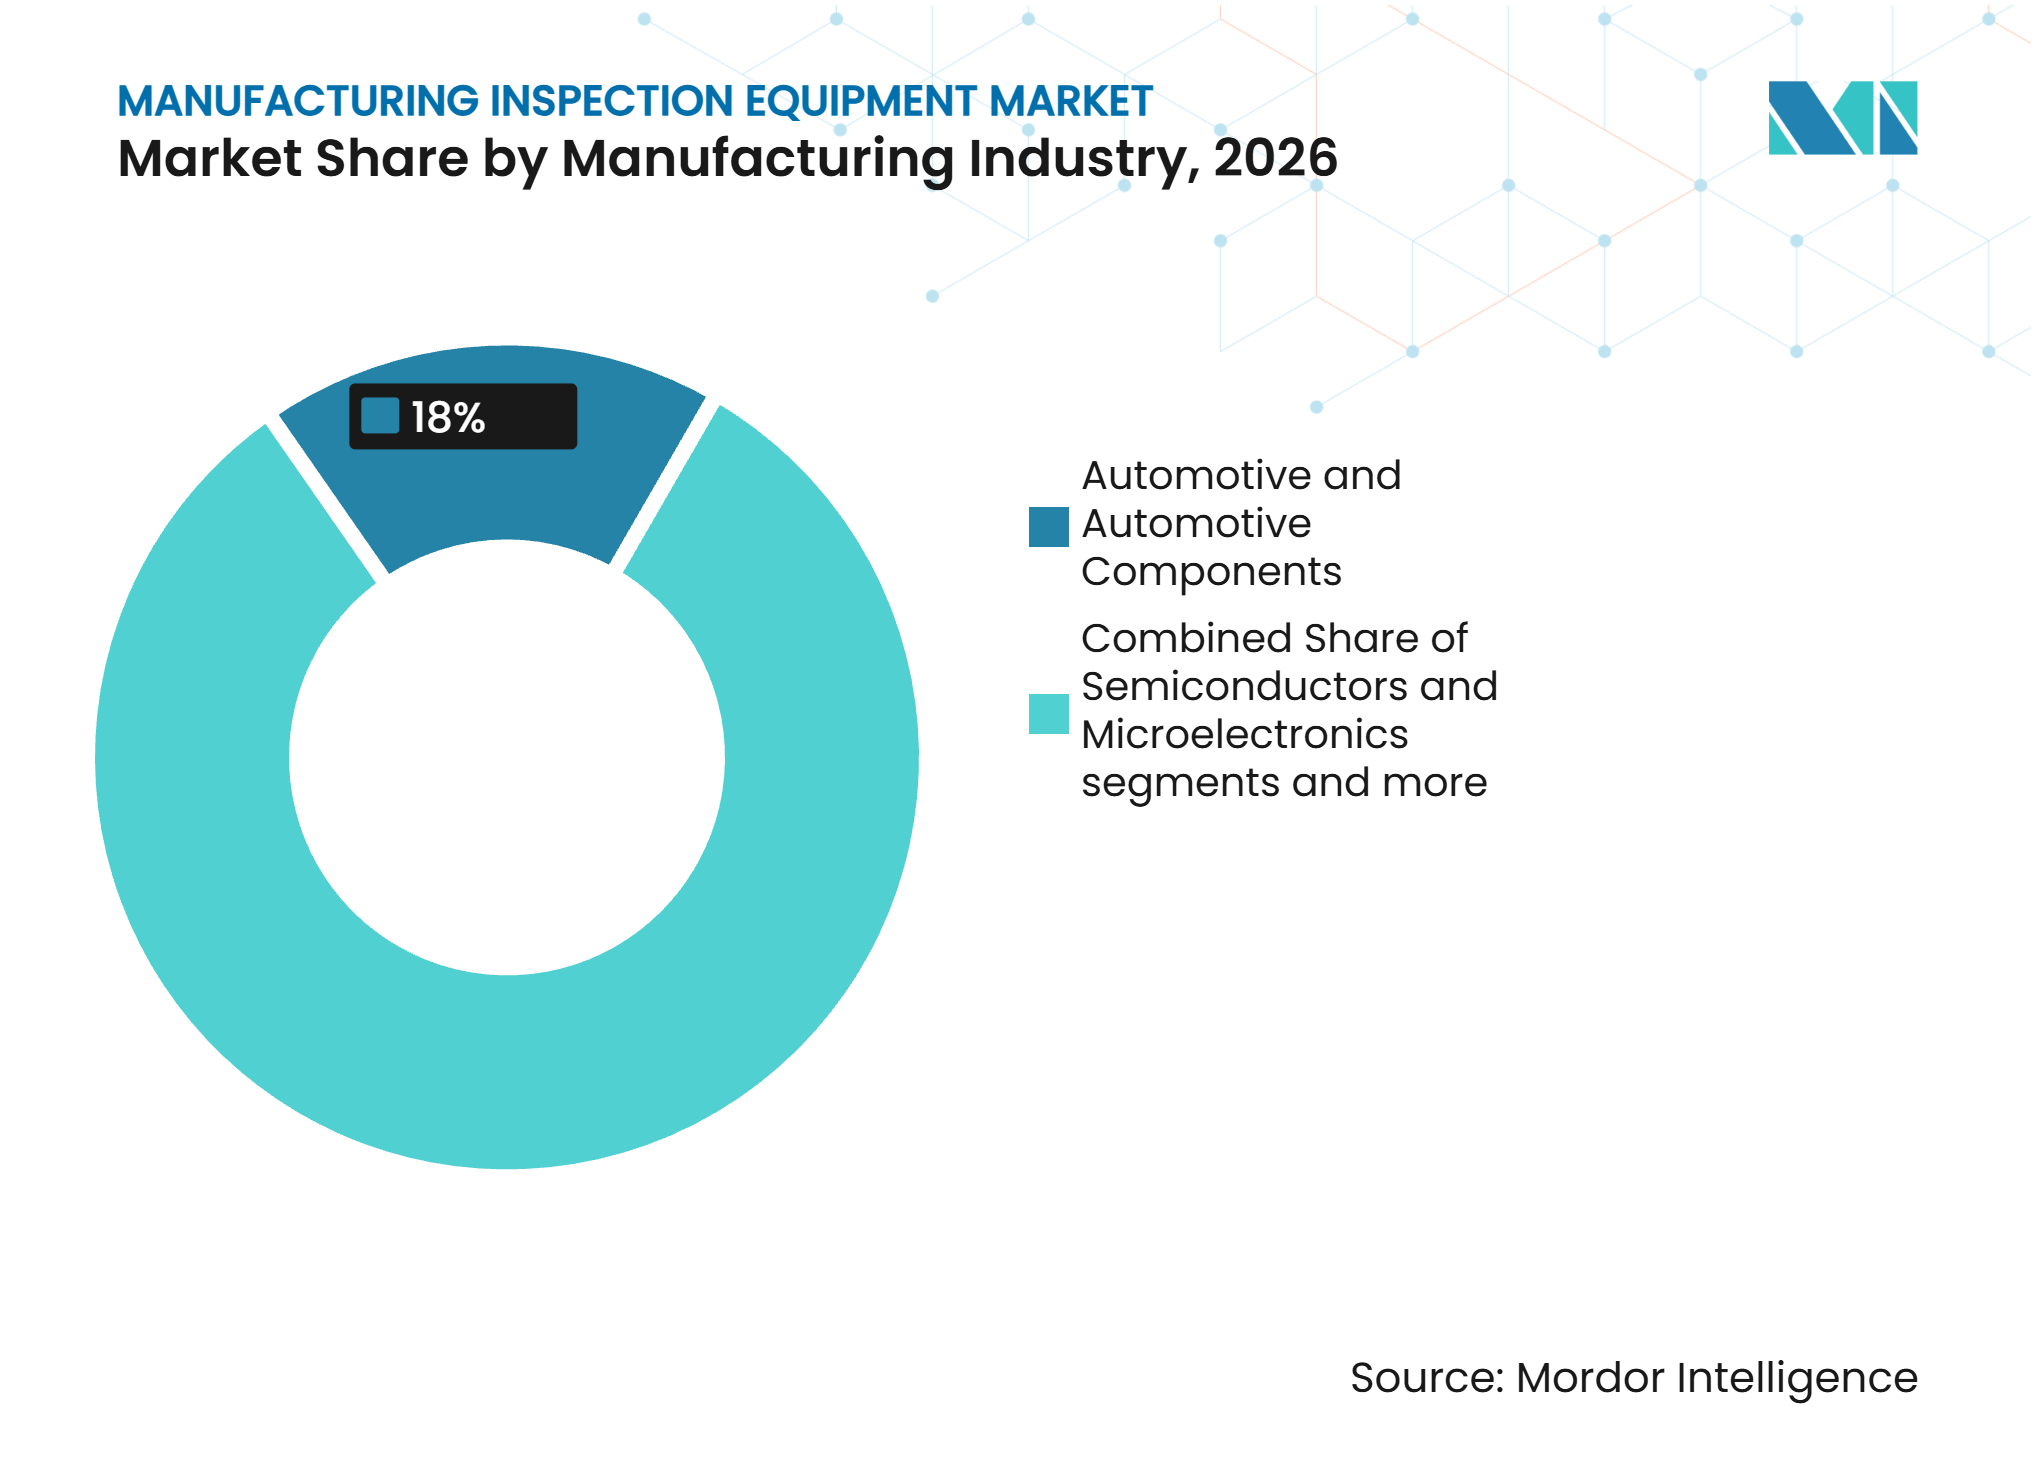
- Nach Fertigungsbranche entfielen auf Automobil und Automobilkomponenten im Jahr 2026 18 % der Marktgröße für Fertigungsprüfgeräte, während Halbleiter und Mikroelektronik bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38 % am Markt für Fertigungsprüfgeräte und wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an Produktqualität, Sicherheit und regulatorische Vorgaben | +1.2% | Global, mit höherer Intensität in Nordamerika, Europa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Zunehmende Investitionen in Fertigungsautomatisierung und Qualitätskontrolle | +1.0% | Global, insbesondere Nordamerika, Westeuropa, China und Japan | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Expansion der Halbleiter-, Elektronik- und Batteriefertigung | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Zunehmende Produktkomplexität und Anforderungen an die Präzisionsfertigung | +0.7% | Global, mit höchster Intensität in Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Fehlererkennung und Verbesserung der Produktionsausbeute | +0.6% | Global, mit früherer Einführung in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Steigende Qualitätsanforderungen in der Automobil-, Luft- und Raumfahrt- sowie Medizingerätefertigung | +0.5% | Global, mit hoher Compliance-Intensität in Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Produktqualität, Sicherheit und regulatorische Vorgaben
Der Markt für Fertigungsprüfgeräte profitiert, wenn neue Compliance-Vorschriften Hersteller dazu verpflichten, die Produktionsqualität zu dokumentieren und zu verifizieren. Die IATF 16949 Regeln der 6. Ausgabe traten am 1. Januar 2025 in Kraft, mit erweiterten Fertigungsprozess- und Produktaudits neben Qualitätsmanagementsystemaudits. Wesentliche Nichtkonformitäten erfordern unter den überarbeiteten Regeln innerhalb von 15 Tagen Korrekturmaßnahmen, was die Aufmerksamkeit auf die von der Produktionslinie gesammelten Nachweise erhöht.[1] Die Qualitätsmanagementsystemverordnung der US-amerikanischen Lebens- und Arzneimittelbehörde tritt am 2. Februar 2026 in Kraft, ersetzt die bisherige Qualitätssystemverordnung für Medizinprodukte und bezieht die Anforderungen der ISO 13485 per Verweis ein.[2] Diese gleichzeitigen Änderungen sind für Zulieferer relevant, die sowohl Automobil- als auch Medizinkunden bedienen, da ihre Prüfaufzeichnungen separate Auditanforderungen unterstützen müssen. ISO 9001, IATF 16949, AS9100 und ISO 13485 halten Prüfsysteme daher mit Qualitätsmanagementsystemen verbunden, anstatt sie als isolierte Kapitalanschaffungen zu behandeln.
Zunehmende Investitionen in Fertigungsautomatisierung und Qualitätskontrolle
Der Markt für Fertigungsprüfgeräte wird durch Fabrikinvestitionen unterstützt, die Automatisierung, Maschinendaten und Qualitätskontrolle kombinieren. Der Bedarf ist besonders deutlich dort, wo manuelle Stichproben keine ausreichend schnelle Reaktion auf Defekte oder Gerätedrift ermöglichen. Das Nationale Institut für Standards und Technologie schätzte die jährlichen Kosten von Defekten in der diskreten Fertigung auf 32 Milliarden bis 58,6 Milliarden USD und die jährlichen Anlagenausfallzeiten auf 245 Milliarden USD in seiner Bewertung der US-amerikanischen Fertigungswirtschaft 2025.[3] Diese Kosten unterstützen den Einsatz von In-Line-Prüfung, wenn die Ausrüstung Ausschuss, Nacharbeit oder ungeplante Ausfallzeiten verhindern kann. Automatisierte Systeme geben Herstellern auch eine konsistentere Aufzeichnung für die Prozessverifizierung und Korrekturmaßnahmen. Da Fabriken vernetzte Geräte hinzufügen, haben Lieferanten, die Fabrikdatenflüsse und bestehende Steuerungssysteme unterstützen, einen klareren Weg zur Implementierung.
Expansion der Halbleiter-, Elektronik-, Batterie- und Ausbeute-Kontrollkapazität
Der Markt für Fertigungsprüfgeräte profitiert von Halbleiter- und Batterieinvestitionen, da beide Aktivitäten eine häufige Fehlererkennung erfordern. SEMI berichtete, dass die weltweiten Ausgaben für Front-End-Halbleiterfabrikausrüstung im Jahr 2025 110 Milliarden USD erreichen und bis 2026 voraussichtlich 130 Milliarden USD erreichen werden. Es wurden auch 18 neue Halbleiterfabrik-Bauprojekte gemeldet, die 2025 beginnen und die Nachfrage nach Wafer-, Retikel- und Advanced-Packaging-Prüfung unterstützen. Fortschrittliche Kapazitäten erzeugen einen größeren Bedarf an Prozesskontrolle, da kleinere Strukturen die Kosten unentdeckter Defekte erhöhen. Eine Studie in Nature Communications aus dem Jahr 2025 ergab, dass die 2D-Röntgenprüfung 0,05 USD pro kWh der geprüften Zellen kostet, verglichen mit einem Feldausfall-Kostensatz von 7,50 USD pro kWh bei einer Batteriepack-Ausfallrate von 2,5 %. Dieselbe Studie berichtete, dass der Fabrikausschuss während des Hochlaufs der Batterieproduktion bis zu 90 % erreichen kann, was die Prüfung in die Wirtschaftlichkeit der Ausbeuteverbesserung einbettet.
Zunehmende Produktkomplexität und Anforderungen an die Präzisionsfertigung
Der Markt für Fertigungsprüfgeräte bedient Produkte, deren innere Merkmale und Maßtoleranzen allein durch ältere visuelle Systeme nicht bewertet werden können. Halbleiterarchitekturen, Festkörperbatterien und fortschrittliche Leistungselektronik erfordern Erkennungsmethoden, die Defekte unterhalb der Oberfläche identifizieren können. SEMI berichtete, dass das Wachstum der Fertigungskapazitäten im Spitzensegment den Bedarf an fortschrittlichen Geräten bei 7 nm und darunter erhöht. In der Luft- und Raumfahrt schreibt AS9100 eine Erstmusterprüfung vor, wenn sich ein Design oder Prozess ändert, was eine rückverfolgbare Messkompetenz über Produktionsübergänge hinweg wichtig macht. Delaminierung, Mikrorisse und Gasporen können Ultraschall-, Computertomographie- oder akustische Prüfung anstelle optischer Messung erfordern. Dies erweitert die Rolle von Lieferanten, die Mehrfachsensorsysteme bereitstellen können, ohne den Produktionsdurchsatz zu unterbrechen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Geräteintegration und Produktionslinienkompatibilität | -0.8% | Global, mit größeren Schwierigkeiten in Altanlagen in Asien-Pazifik und bei kleinen und mittleren Zulieferern in Europa | Mittelfristig (2–4 Jahre) |
| Budgetbeschränkungen bei kleinen und mittleren Unternehmen und kleineren Herstellern | -0.6% | Global, insbesondere Süd- und Südostasien, Osteuropa und Südamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bedienern von Prüfgeräten | -0.5% | Global, mit akuterem Mangel in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungs-, Wartungs- und Lebenszykluskosten von Geräten | -0.4% | Global, mit stärkerem Einfluss in sich entwickelnden Fertigungsmärkten | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Herausforderungen bei der Geräteintegration und Produktionslinienkompatibilität
Der Markt für Fertigungsprüfgeräte sieht sich einer langsameren Einführung gegenüber, da neue Systeme mit älteren Produktionsgeräten verbunden werden müssen. Langjährig etablierte Fabriken verwenden häufig unterschiedliche Kommunikationsprotokolle, Datenformate und mechanische Schnittstellen über einzelne Linien hinweg. Diese Unterschiede können individuelle Anpassungsarbeiten erfordern, um Abtastraten, Alarmregeln, Rückverfolgbarkeitsdatensätze und Qualitätsdaten mit speicherprogrammierbaren Steuerungen, Manufacturing-Execution-Systemen und Enterprise-Resource-Planning-Systemen abzustimmen. Die Verzögerung kann einen Käufer zu einem kleineren Upgrade oder einem manuellen Verfahren anstelle einer vollständigen In-Line-Implementierung bewegen. Das Hemmnis ist am deutlichsten in Altanlagen und kleinen Zulieferbetrieben, die die Produktion nicht für eine längere Inbetriebnahme unterbrechen können. Geräteanbieter können diesen Druck verringern, indem sie kompatible Anschlüsse, klare Implementierungsunterstützung und Systeme anbieten, die für die Zusammenarbeit mit gängigen Fertigungsplattformen ausgelegt sind.
Budget-, Qualifikations- und Lebenszyklusbeschränkungen für kleinere Hersteller
Der Markt für Fertigungsprüfgeräte sieht sich auch einer Einführungslücke bei kleineren Herstellern gegenüber, die unter denselben Qualitätsregeln wie größere Erstausrüster tätig sind. Gerätekosten sind nur ein Teil der Investition, da auch Schulung, Kalibrierung, Wartung und Workflow-Änderungen finanziert werden müssen. Das Nationale Institut für Standards und Technologie stellte 2025 fest, dass die Prüfautomatisierung für kleinere Hersteller zugänglicher wird, obwohl die Vorbereitung der Belegschaft für die Einführung weiterhin wichtig ist. Das Arbeitsministerium vergab im September 2025 mehr als 86 Millionen USD an Qualifizierungszuschüssen in 14 Bundesstaaten, was das Ausmaß des Arbeitskräfteproblems in den Fertigungssektoren zeigt. Einige kleinere Unternehmen werden weiterhin ausgelagerte Qualitätskontrolle nutzen, wo dedizierte Systeme nicht finanziert werden können. Geräte-als-Dienstleistung-Modelle, gemeinsam genutzte Prüfkapazitäten und praktische Bedienungsunterstützung können den Unterschied in der Prüfintensität zwischen großen Herstellern und ihren Zulieferern verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Optische Systeme halten die größte Basis, während die Halbleiterprüfung am schnellsten wächstOptische und maschinelle Bildverarbeitungs-Prüfgeräte hielten im Jahr 2026 einen Marktanteil von 27 % am Markt für Fertigungsprüfgeräte. Die breite installierte Basis erstreckt sich über die Elektronikfertigung, die Karosserieprüfung in der Automobilindustrie, die visuelle Prüfung in der Pharmaindustrie sowie Produktionslinien für Lebensmittel und Getränke. Die Kategorie umfasst 2D-Flächenscan-Kameras, 3D-Streifenlicht-Systeme, hyperspektrale Bildgebung und KI-gestützte Bildverarbeitungswerkzeuge. Diese Vielfalt ermöglicht es der optischen Prüfung, sowohl grundlegende Anwesenheitsprüfungen als auch detailliertere Oberflächenfehleranalysen zu unterstützen. Dimensionale und geometrische Prüfgeräte bleiben für die Luft- und Raumfahrt sowie die Medizingerätebearbeitung wichtig, wo Zulieferer messbare Nachweise benötigen, dass Komponenten die festgelegten Toleranzen erfüllen.
Spezialisierte Halbleiterprüfgeräte werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % expandieren, was ihnen die stärkste Wachstumsrate nach Gerätetyp im Markt für Fertigungsprüfgeräte verleiht. Die Kategorie unterstützt die Produktion fortschrittlicher Knoten im Markt für Fertigungsprüfgeräte, wo Wafer, Retikel und Verpackungsschritte wiederholte Prüfungen benötigen, um Ausbeuteverluste zu begrenzen. Radiografische und Computertomographie-Prüfgeräte werden auch für Batterien relevanter, da sie interne Strukturen prüfen können, die optische Systeme nicht sehen können. Leck- und Dichtungsintegritätssysteme unterstützen Lebensmittel-, Getränke- und Pharmaanwendungen, bei denen der Verpackungsschutz zentral für die Produktqualität ist. Materialidentifikationssysteme haben eine verwandte Rolle in Luft- und Raumfahrt- sowie Pharma-Lieferketten, die eine Verifizierung des eingehenden Materials erfordern. Elektromagnetische, magnetische, thermische und Infrarotsysteme behalten fokussierte Rollen in der Metallverarbeitung und Prozessindustrie, wo In-Line-Messungen periodische Stichproben ersetzen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fertigungsbranche:
Automobil hält den größten Anteil, während Halbleiter das Wachstum anführenAutomobil und Automobilkomponenten machten im Jahr 2026 18 % der Marktgröße für Fertigungsprüfgeräte aus. Das Segment nutzt Prüfung in der Rohbaumessung, der Antriebsstrangtolerierung, der Elektronikfertigung und den Qualitätsprozessen der Zulieferer. Die IATF-Auditregeländerungen von 2025 erhöhen die Aufmerksamkeit auf Fertigungsprozessaudits, Produktaudits und die Timing von Korrekturmaßnahmen. Luft- und Raumfahrt, Verteidigung, Pharma und Medizingeräteproduktion erfordern ebenfalls hohe Prüfniveaus, da sie detaillierte Verifizierungs- und Rückverfolgbarkeitsanforderungen haben. AS9100 und die FDA-Qualitätsmanagementsystemverordnung schaffen eine anhaltende Nachfrage nach Dokumentation, Prüfnachweisen und verbesserten Verifizierungsverfahren.
Halbleiter und Mikroelektronik werden bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen, der höchsten Wachstumsrate nach Fertigungsbranche im Markt für Fertigungsprüfgeräte. Spitzensegment-Fabrikkapazitäten benötigen Echtzeit-Prozesskontrollprüfung, da Defekte die Produktionsausbeute in mehreren Stufen beeinflussen können. Batterien und Energiespeicherprodukte sind ein weiterer schnell wachsender Anwendungsfall aufgrund der mikroskopischen Defektempfindlichkeit und der Kosten von Feldausfällen. Industriemaschinen, Metallprodukte, Fertigung, Chemikalien, Kunststoffe und Industriematerialien bilden eine stabile Nachfragebasis, da Fabriken von Stichproben zu kontinuierlicher Messung übergehen. Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte bleiben stabile Nutzer, da Produktsicherheit, Kontamination und Verpackungsintegritätsbedürfnisse nicht nur von Expansionsprojekten abhängen. Die Fertigungsprüfgerätebranche bedient daher sowohl hochwertige Kapitalinvestitionsprogramme als auch wiederkehrende compliance-getriebene Ersatzbedarfe.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38 % am Markt für Fertigungsprüfgeräte und wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Die Region kombiniert Halbleiterfabriken, Automobilmontage, Unterhaltungselektronikproduktion und wachsende Batteriekapazitäten. SEMI berichtete, dass 4 der 18 Halbleiterfabriken, die 2025 mit dem Bau beginnen, in Japan liegen, während Taiwan und Südkorea für die Fertigung fortschrittlicher Knoten zentral bleiben. Chinas Maschinenentwicklungsplan 2025 identifiziert intelligente Prüfgeräte als Priorität und zielt auf einen Betriebsumsatz der Maschinenindustrie von 10 Billionen CNY (11,8 Billionen USD) für 2025 und 2026 ab. Indien erweitert auch seine Automobil- und Elektronikfertigungsbasis durch das Production Linked Incentive-Programm, das Investitionen in damit verbundene Qualitätssicherungskapazitäten unterstützt.
Nordamerika hält die zweitgrößte Position im Markt für Fertigungsprüfgeräte. Halbleiterfertigungsprogramme, Verteidigungsproduktion und strengere Qualitätsanforderungen in regulierten Branchen unterstützen die Nachfrage. Das Rechnungsprüfungsamt der Vereinigten Staaten berichtete von 30,9 Milliarden USD an CHIPS Act-Förderpreisen für 40 Projekte bis Juli 2025. Das Weiße Haus berichtete im März 2025 von einer US-amerikanischen Fertigungsverpflichtung von 165 Milliarden USD durch TSMC. Das Nationale Institut für Standards und Technologie berichtete im Juni 2025 von Microns Verpflichtung in Höhe von 200 Milliarden USD, was den Bedarf an fortschrittlichen Prozesskontrollgeräten erhöht. Das ARM Institute vergab im August 2025 auch 2,3 Millionen USD an 2 robotische Prüfprojekte für Guss und Schmieden.
Europa hat eine dauerhafte Rolle im Markt für Fertigungsprüfgeräte aufgrund der deutschen Metrologie-Basis, der französischen Luft- und Raumfahrt- sowie Verteidigungsaktivitäten und der regionalen Automobilproduktion. Die IATF 16949-Auditänderungen veranlassen europäische Automobilzulieferer, ihre In-Prozess- und Endlinienabdeckung zu überprüfen. Der Wandel hin zu In-Line-Metrologie, KI-Integration und digitalen Produktionsaufzeichnungen unterstützt ebenfalls die Gerätenachfrage. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium der Einführung, wobei die Aktivitäten in Saudi-Arabien und den Vereinigten Arabischen Emiraten konzentriert sind, da sich die Fertigungssektoren entwickeln. Die südamerikanische Nachfrage konzentriert sich auf die brasilianische Automobil- sowie Lebensmittel- und Getränkeproduktion. In diesen Regionen sind Sicherheitsstandards und Produktqualitätsanforderungen die Hauptgründe für Investitionen in Kontaminationserkennungs- und Dichtungsintegritätssysteme.
Wettbewerbslandschaft
Marktkonzentration
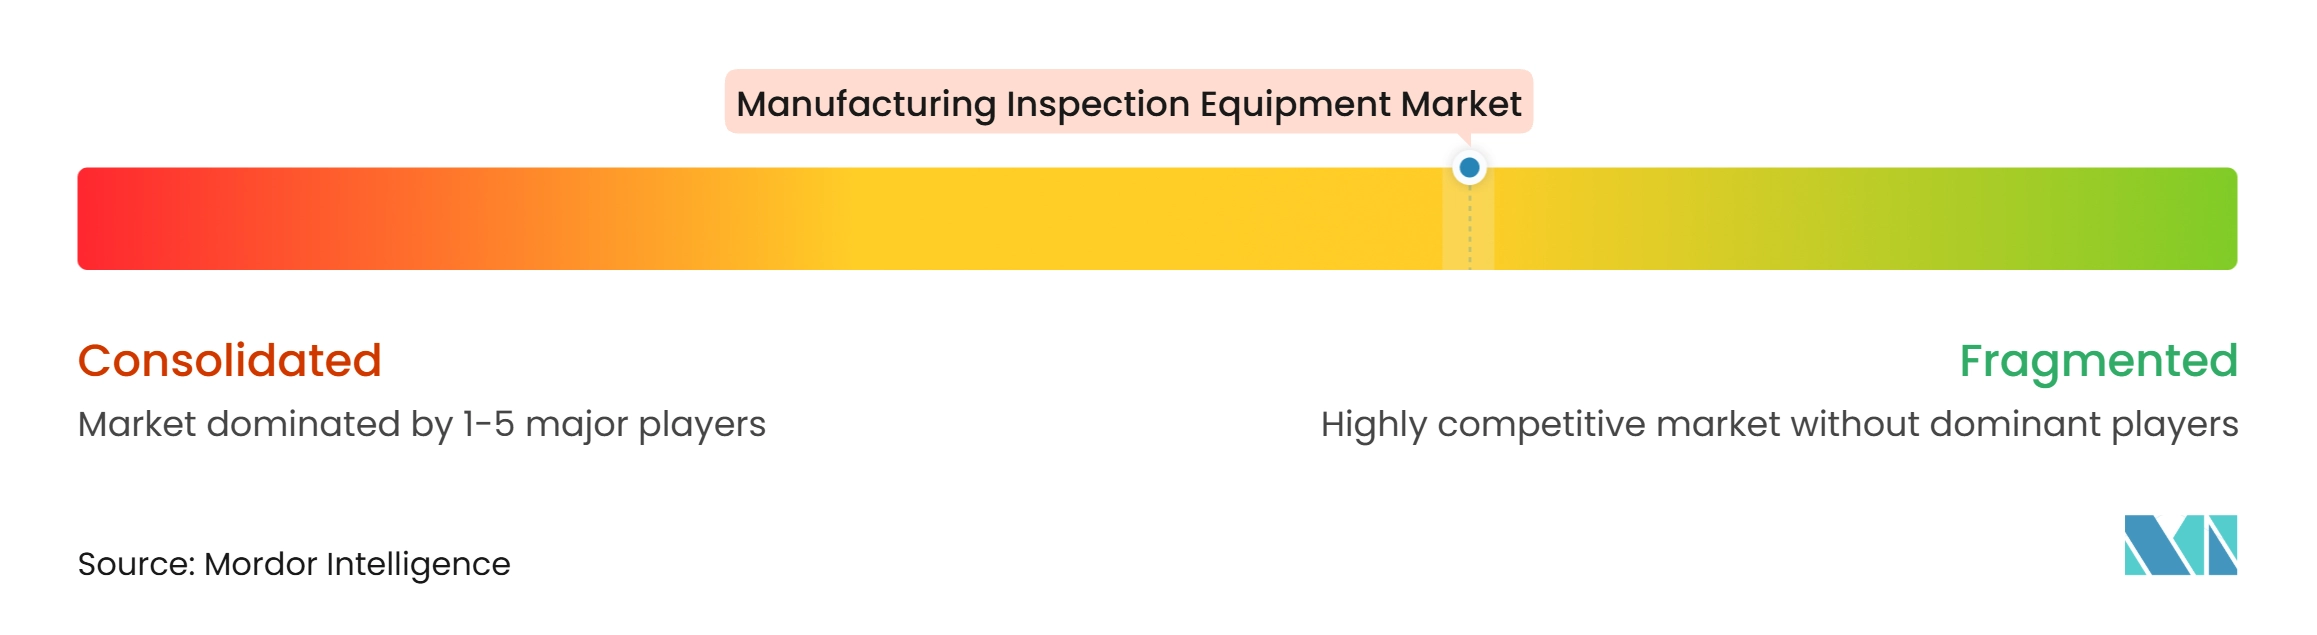
Der Markt für Fertigungsprüfgeräte weist ein mittleres Maß an Marktkonzentration auf, da die führenden Unternehmen in einzelnen Technologiebereichen am stärksten sind und nicht in jeder Prüfkategorie. KLA Corporation und Applied Materials halten wichtige Positionen in der Halbleiterprüfung, während Hexagon AB und Carl Zeiss AG in der dimensionalen Metrologie etabliert sind. Cognex Corporation und KEYENCE Corporation haben starke Positionen in der maschinellen Bildverarbeitung, und andere Anbieter konkurrieren durch fokussierte Anwendungen, lokalen Support oder Preisgestaltung. KLA berichtete, dass der Serviceerlös im Geschäftsjahr zum 30. Juni 2025 22 % des Gesamtumsatzes ausmachte, was den Wert des wiederkehrenden Supports für installierte Halbleiterprüfsysteme widerspiegelt. Die Fertigungsprüfgerätebranche wird daher durch Kundenanforderungen an Kalibrierung, Prozesskenntnisse, Software-Updates und Support sowie durch die anfängliche Geräteleistung beeinflusst.
AMETEK schloss im Juli 2025 die Übernahme von FARO Technologies ab und erwarb im Oktober 2025 Virtek Vision International. Diese Schritte erweitern das Angebot im Markt für Fertigungsprüfgeräte durch portable Messung, Laserscanning, optische Koordinatenmessung und KI-gestützte Laserprojektion. Crane NXT gab im September 2025 eine Vereinbarung zur Übernahme von Antares Vision Group für einen Unternehmenswert von 445 Millionen EUR (533,5 Millionen USD) bekannt, was sein Prüf-, Erkennungs- und Track-and-Trace-Portfolio in die Bereiche Biowissenschaften sowie Lebensmittel und Getränke erweitert. Cognex erklärte in seiner Einreichung von 2025, dass es seine KI- und optischen Komponentenfähigkeiten nutzen will, um die Kundenexpansion und potenzielle Übernahmen zu unterstützen. Diese Maßnahmen zeigen, warum Anbieter komplementäre Fähigkeiten suchen, anstatt auf eine einzige Prüfmethode beschränkt zu bleiben.
Der nächste Wettbewerbsbereich wird sich voraussichtlich auf Systeme konzentrieren, die optische, zerstörungsfreie und dimensionale Daten in einem Produktionsworkflow kombinieren. Hersteller wünschen eine Fehlerklassifizierung, die sich verbessern kann, ohne sensible Produktionsinformationen preiszugeben, was das Interesse an datenschutzerhaltenden Lernmethoden unterstützt. Lieferanten müssen auch den Integrationsaufwand für Anlagen mit mehreren Gerätegenerationen reduzieren. Die ISO 17025-Akkreditierung und elektromagnetische Verträglichkeitsanforderungen begünstigen weiterhin Unternehmen mit starken Kalibrierungs- und Zertifizierungsfähigkeiten. Regionale Lieferanten können wettbewerbsfähig bleiben, wo Kunden Anpassung oder lokalen Service benötigen, auch wenn größere Unternehmen Technologien durch Übernahmen hinzufügen.
Marktführer in der Fertigungsprüfgerätebranche
-
Cognex Corporation
-
KEYENCE Corporation
-
OMRON Corporation
-
SICK AG
-
Teledyne Technologies Incorporated (Teledyne DALSA)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fertigungsprüfgeräte Unternehmen in diesem Bericht
- Cognex Corporation
- KEYENCE Corporation
- OMRON Corporation
- SICK AG
- Teledyne Technologies Incorporated
- Atlas Copco Group
- Dr. Schenk GmbH
- Hexagon AB
- Carl Zeiss AG
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Marposs S.p.A.
- Wabtec Corporation
- Comet Holding AG (Comet Yxlon)
- Waygate Technologies
- ESAB Corporation (Eddyfi Technologies)
- Nordson Corporation
- Koh Young Technology Inc.
- ViTrox Corporation Berhad
- KLA Corporation
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- METTLER-TOLEDO International Inc.
- Anritsu Corporation
- Ishida Co., Ltd.
- MinebeaMitsumi Inc. (Minebea Intec)
- Thermo Fisher Scientific Inc.
- Sesotec GmbH
- Syntegon Technology GmbH
- Antares Vision Group
- INFICON Holding AG
- ATEQ
Neueste Industrielle Entwicklungen in Markt für Fertigungsprüfgeräte
- August 2026: Hexagon stellte METRICAL vor, ein automatisiertes Be- und Entladesystem für Koordinatenmessgeräte, das kontinuierlichere Prüfvorgänge ermöglicht und den manuellen Handhabungsaufwand reduziert.
- Mai 2026: Cognex gab die allgemeine Verfügbarkeit von OneVision bekannt, einer Cloud-to-Edge-KI-Bildverarbeitungs-Entwicklungsplattform, die Herstellern hilft, Prüfmodelle über mehrere Produktionslinien und Einrichtungen hinweg einzusetzen und zu verwalten.
- Mai 2026: Cognex brachte das In-Sight 3900 eingebettete KI-Bildverarbeitungssystem auf den Markt, das für hochgeschwindige, hochauflösende Prüfung direkt auf Produktionslinien ohne externen PC ausgelegt ist.
- Oktober 2025: Axcelis Technologies und Veeco Instruments gaben eine endgültige Fusion auf Aktienbasis bekannt, die ein Halbleiterausrüstungsunternehmen mit einem Unternehmenswert von 4,4 Milliarden USD und einem Pro-forma-Umsatz 2024 von 1,7 Milliarden USD schafft und den adressierbaren Markt des kombinierten Unternehmens auf mehr als 5 Milliarden USD in den Bereichen Implantation, Abscheidung und Prüfung für Advanced Packaging erweitert.
Umfang des globalen Marktberichts für Fertigungsprüfgeräte
Der Marktbericht für Fertigungsprüfgeräte ist segmentiert nach Gerätetyp (optische und maschinelle Bildverarbeitungs-Prüfgeräte, optische und maschinelle Bildverarbeitungs-Prüfgeräte und weitere), nach Fertigungsbranche (Halbleiter und Mikroelektronik, Lebensmittel- und Getränkeprodukte und weitere) sowie nach Geografie (Nordamerika, Europa, Asien-Pazifik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Optische und maschinelle Bildverarbeitungs-Prüfgeräte |
| Dimensionale und geometrische Prüfgeräte |
| Radiografische und Computertomographie-Prüfgeräte |
| Ultraschall- und Akustik-Prüfgeräte |
| Elektromagnetische und magnetische Prüfgeräte |
| Thermische und Infrarot-Prüfgeräte |
| Spezialisierte Halbleiterprüfgeräte |
| Materialidentifikations- und Zusammensetzungsprüfgeräte |
| Leck- und Dichtungsintegritätsprüfgeräte |
| Produktkontaminations- und physische Konformitätsprüfgeräte |
| Sonstige spezialisierte Fertigungsprüfgeräte |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt, Verteidigung und sonstiges Transportgerät |
| Halbleiter und Mikroelektronik |
| Sonstige Elektronik- und Elektrogeräte |
| Batterien und Energiespeicherprodukte |
| Industriemaschinen, Metallprodukte und Fertigung |
| Chemikalien, Kunststoffe und Industriematerialien |
| Lebensmittel- und Getränkeprodukte |
| Pharmazeutika und Biopharmazeutika |
| Medizinprodukte und Gesundheitsprodukte |
| Textilien, Bekleidung, Schuhe und Accessoires |
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter |
| Baumaterialien und Bauprodukte |
| Verpackung, Papier und Druckerzeugnisse |
| Sonstige hergestellte Produkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Türkei | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Taiwan | |
| Australien | |
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten | |
| Übriges Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) |
| Nach Gerätetyp | Optische und maschinelle Bildverarbeitungs-Prüfgeräte | |
| Dimensionale und geometrische Prüfgeräte | ||
| Radiografische und Computertomographie-Prüfgeräte | ||
| Ultraschall- und Akustik-Prüfgeräte | ||
| Elektromagnetische und magnetische Prüfgeräte | ||
| Thermische und Infrarot-Prüfgeräte | ||
| Spezialisierte Halbleiterprüfgeräte | ||
| Materialidentifikations- und Zusammensetzungsprüfgeräte | ||
| Leck- und Dichtungsintegritätsprüfgeräte | ||
| Produktkontaminations- und physische Konformitätsprüfgeräte | ||
| Sonstige spezialisierte Fertigungsprüfgeräte | ||
| Nach Fertigungsbranche | Automobil und Automobilkomponenten | |
| Luft- und Raumfahrt, Verteidigung und sonstiges Transportgerät | ||
| Halbleiter und Mikroelektronik | ||
| Sonstige Elektronik- und Elektrogeräte | ||
| Batterien und Energiespeicherprodukte | ||
| Industriemaschinen, Metallprodukte und Fertigung | ||
| Chemikalien, Kunststoffe und Industriematerialien | ||
| Lebensmittel- und Getränkeprodukte | ||
| Pharmazeutika und Biopharmazeutika | ||
| Medizinprodukte und Gesundheitsprodukte | ||
| Textilien, Bekleidung, Schuhe und Accessoires | ||
| Möbel, Haushaltswaren, Spielzeug und sonstige Konsumgüter | ||
| Baumaterialien und Bauprodukte | ||
| Verpackung, Papier und Druckerzeugnisse | ||
| Sonstige hergestellte Produkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Türkei | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Taiwan | ||
| Australien | ||
| ASEAN (Indonesien, Vietnam, Thailand, Singapur, Malaysia, Philippinen usw.) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten | ||
| Übriges Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika (Chile, Kolumbien, Peru usw.) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Fertigungsprüfgeräte im Jahr 2032 erreichen?
Der Markt für Fertigungsprüfgeräte wird bis 2032 voraussichtlich 51,4 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,15 % wachsen.
Welche Gerätekategorie hält den größten Marktanteil bei Fertigungsprüfgeräten?
Optische und maschinelle Bildverarbeitungs-Prüfgeräte halten im Jahr 2026 einen Anteil von 27 % am Gesamtmarkt.
Welche Gerätekategorie wächst am schnellsten?
Spezialisierte Halbleiterprüfgeräte werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen.
Welcher Fertigungssektor bietet die größte Wachstumschance?
Halbleiter und Mikroelektronik werden bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 38 % am Gesamtmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen.
Was schränkt die Einführung von Fertigungsprüfgeräten bei kleineren Herstellern ein?
Integrationsanforderungen, Kapitalbeschränkungen, Qualifikation der Belegschaft, Kalibrierung und Wartungskosten können Investitionen in In-Line-Prüfsysteme verzögern.