
Taille et part du marché des équipements d'inspection de fabrication
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
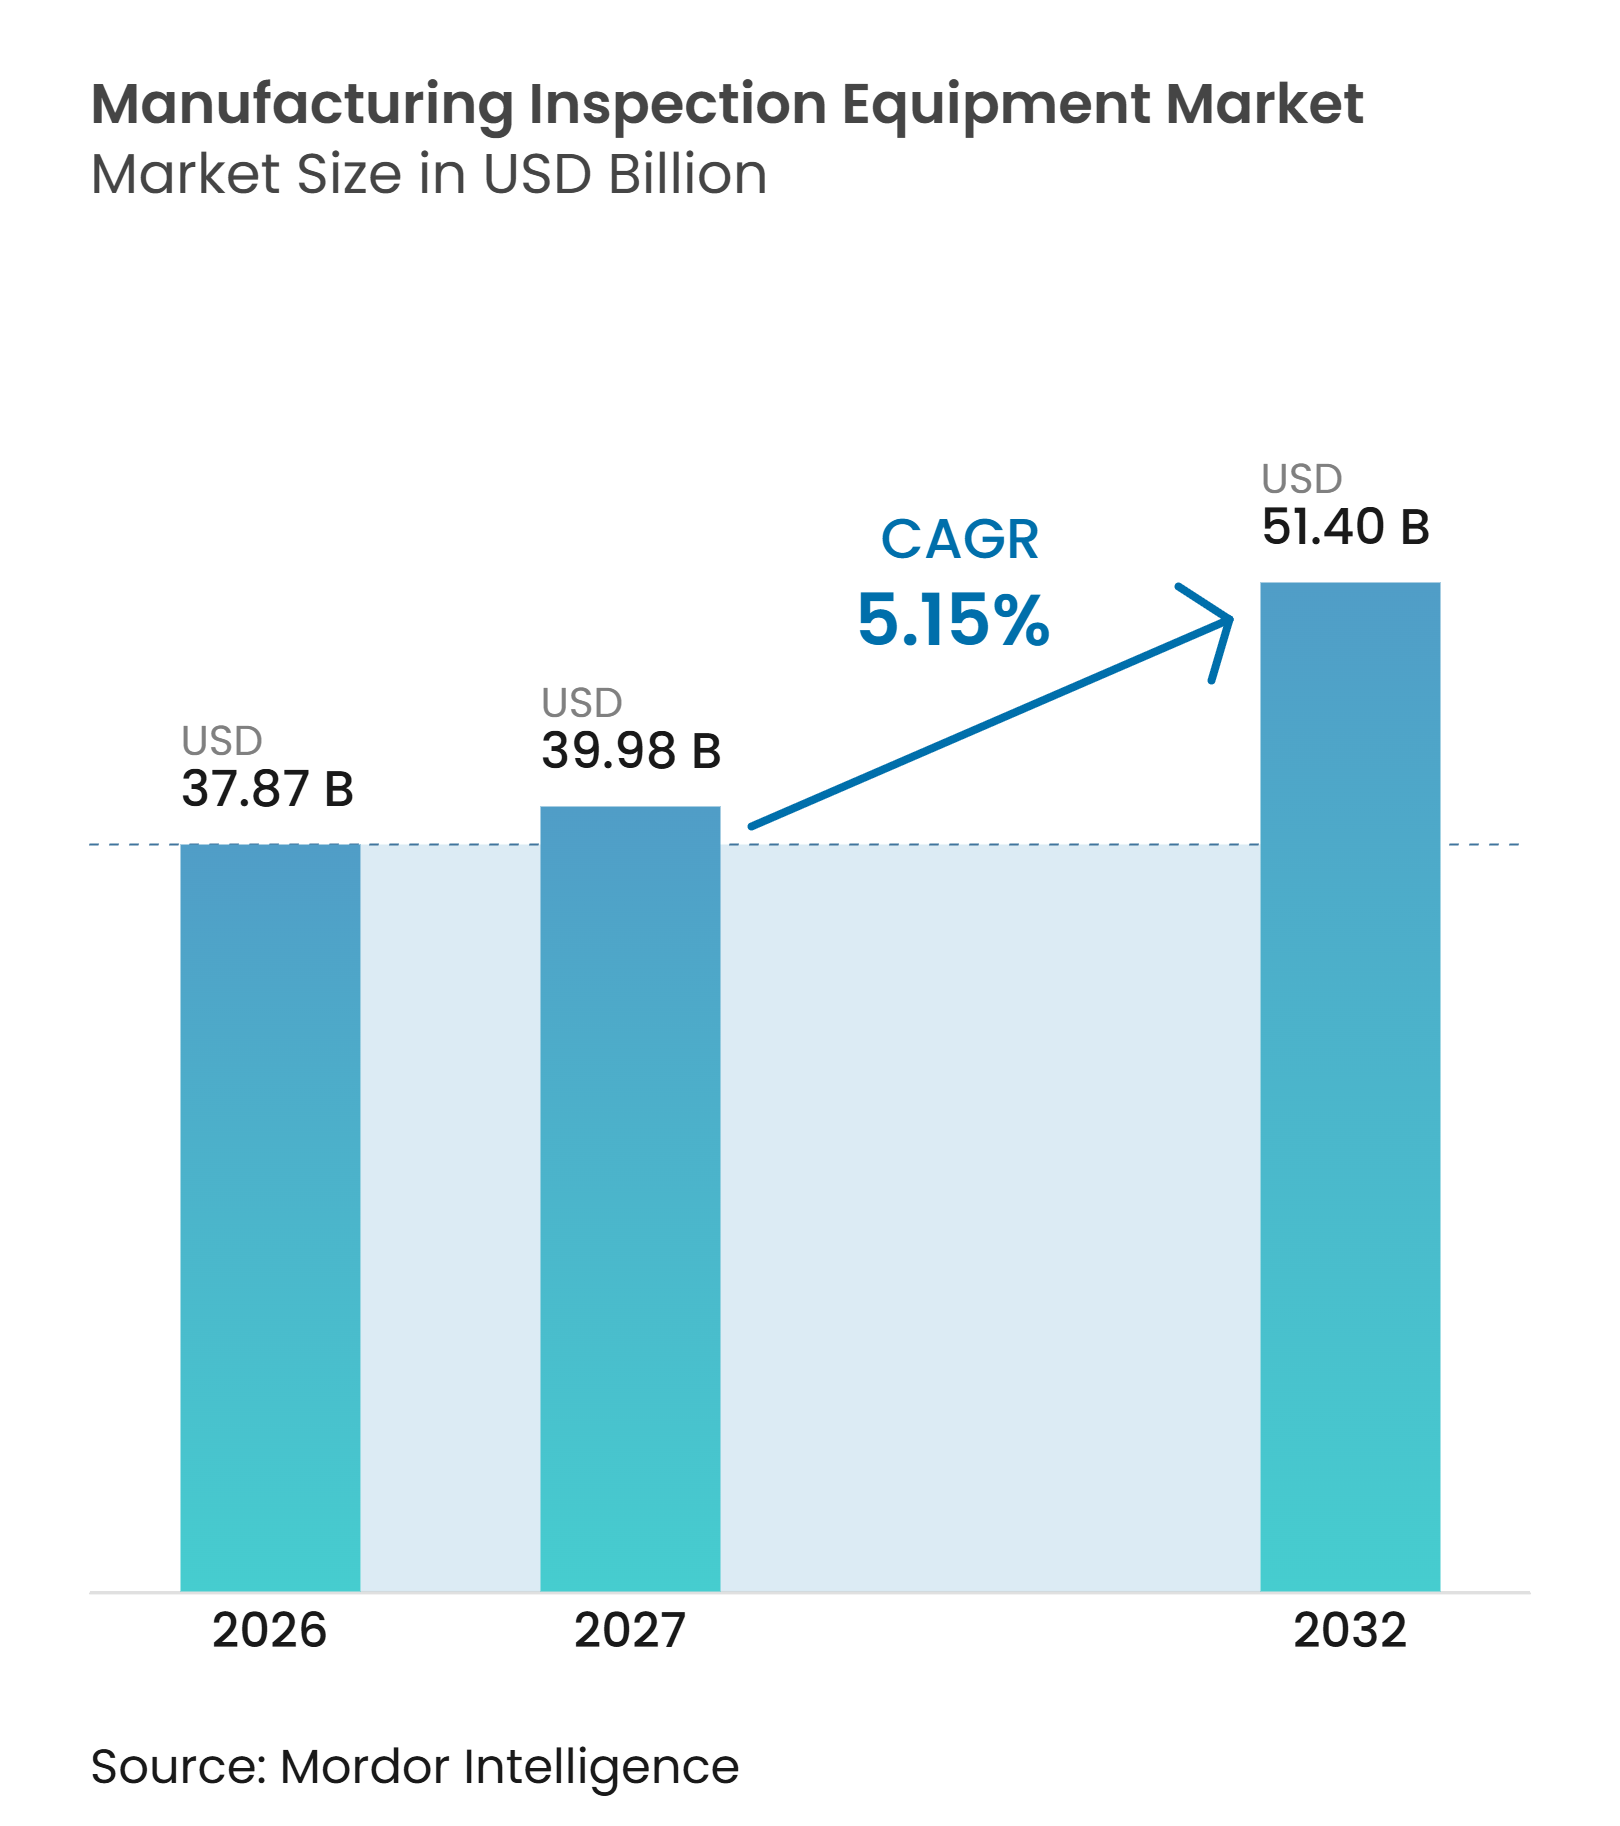
| Taille du Marché (2027) | 39.98 Milliards de dollars |
| Taille du Marché (2032) | 51.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection de fabrication par Mordor Intelligence
La taille du marché des équipements d'inspection de fabrication était évaluée à 37,87 milliards USD en 2026 et devrait croître de 39,98 milliards USD en 2027 pour atteindre 51,40 milliards USD d'ici 2032, à un CAGR de 5,15 % pendant la période de prévision (2027-2032).
Le marché des équipements d'inspection de fabrication évolue des contrôles en fin de ligne vers des systèmes de mesure opérant pendant la production. Les projets dans les semi-conducteurs, les batteries et l'électronique avancée créent une demande d'outils permettant d'identifier les défauts avant qu'ils ne réduisent le rendement. Les nouvelles exigences de qualité rendent également l'investissement dans l'inspection plus étroitement lié à la conformité, à la documentation et à la traçabilité. Les fournisseurs répondent par des portefeuilles technologiques plus larges, des capacités de service et des produits pouvant se connecter aux systèmes d'usine existants. L'intégration de l'inspection automatisée, de la vision artificielle et de l'analyse de données en temps réel soutient davantage la transition vers une surveillance continue de la qualité. La plus grande opportunité réside là où les fabricants ont besoin que les données d'inspection optique, dimensionnelle et non destructive fonctionnent ensemble dans un environnement de production.
Points clés du rapport
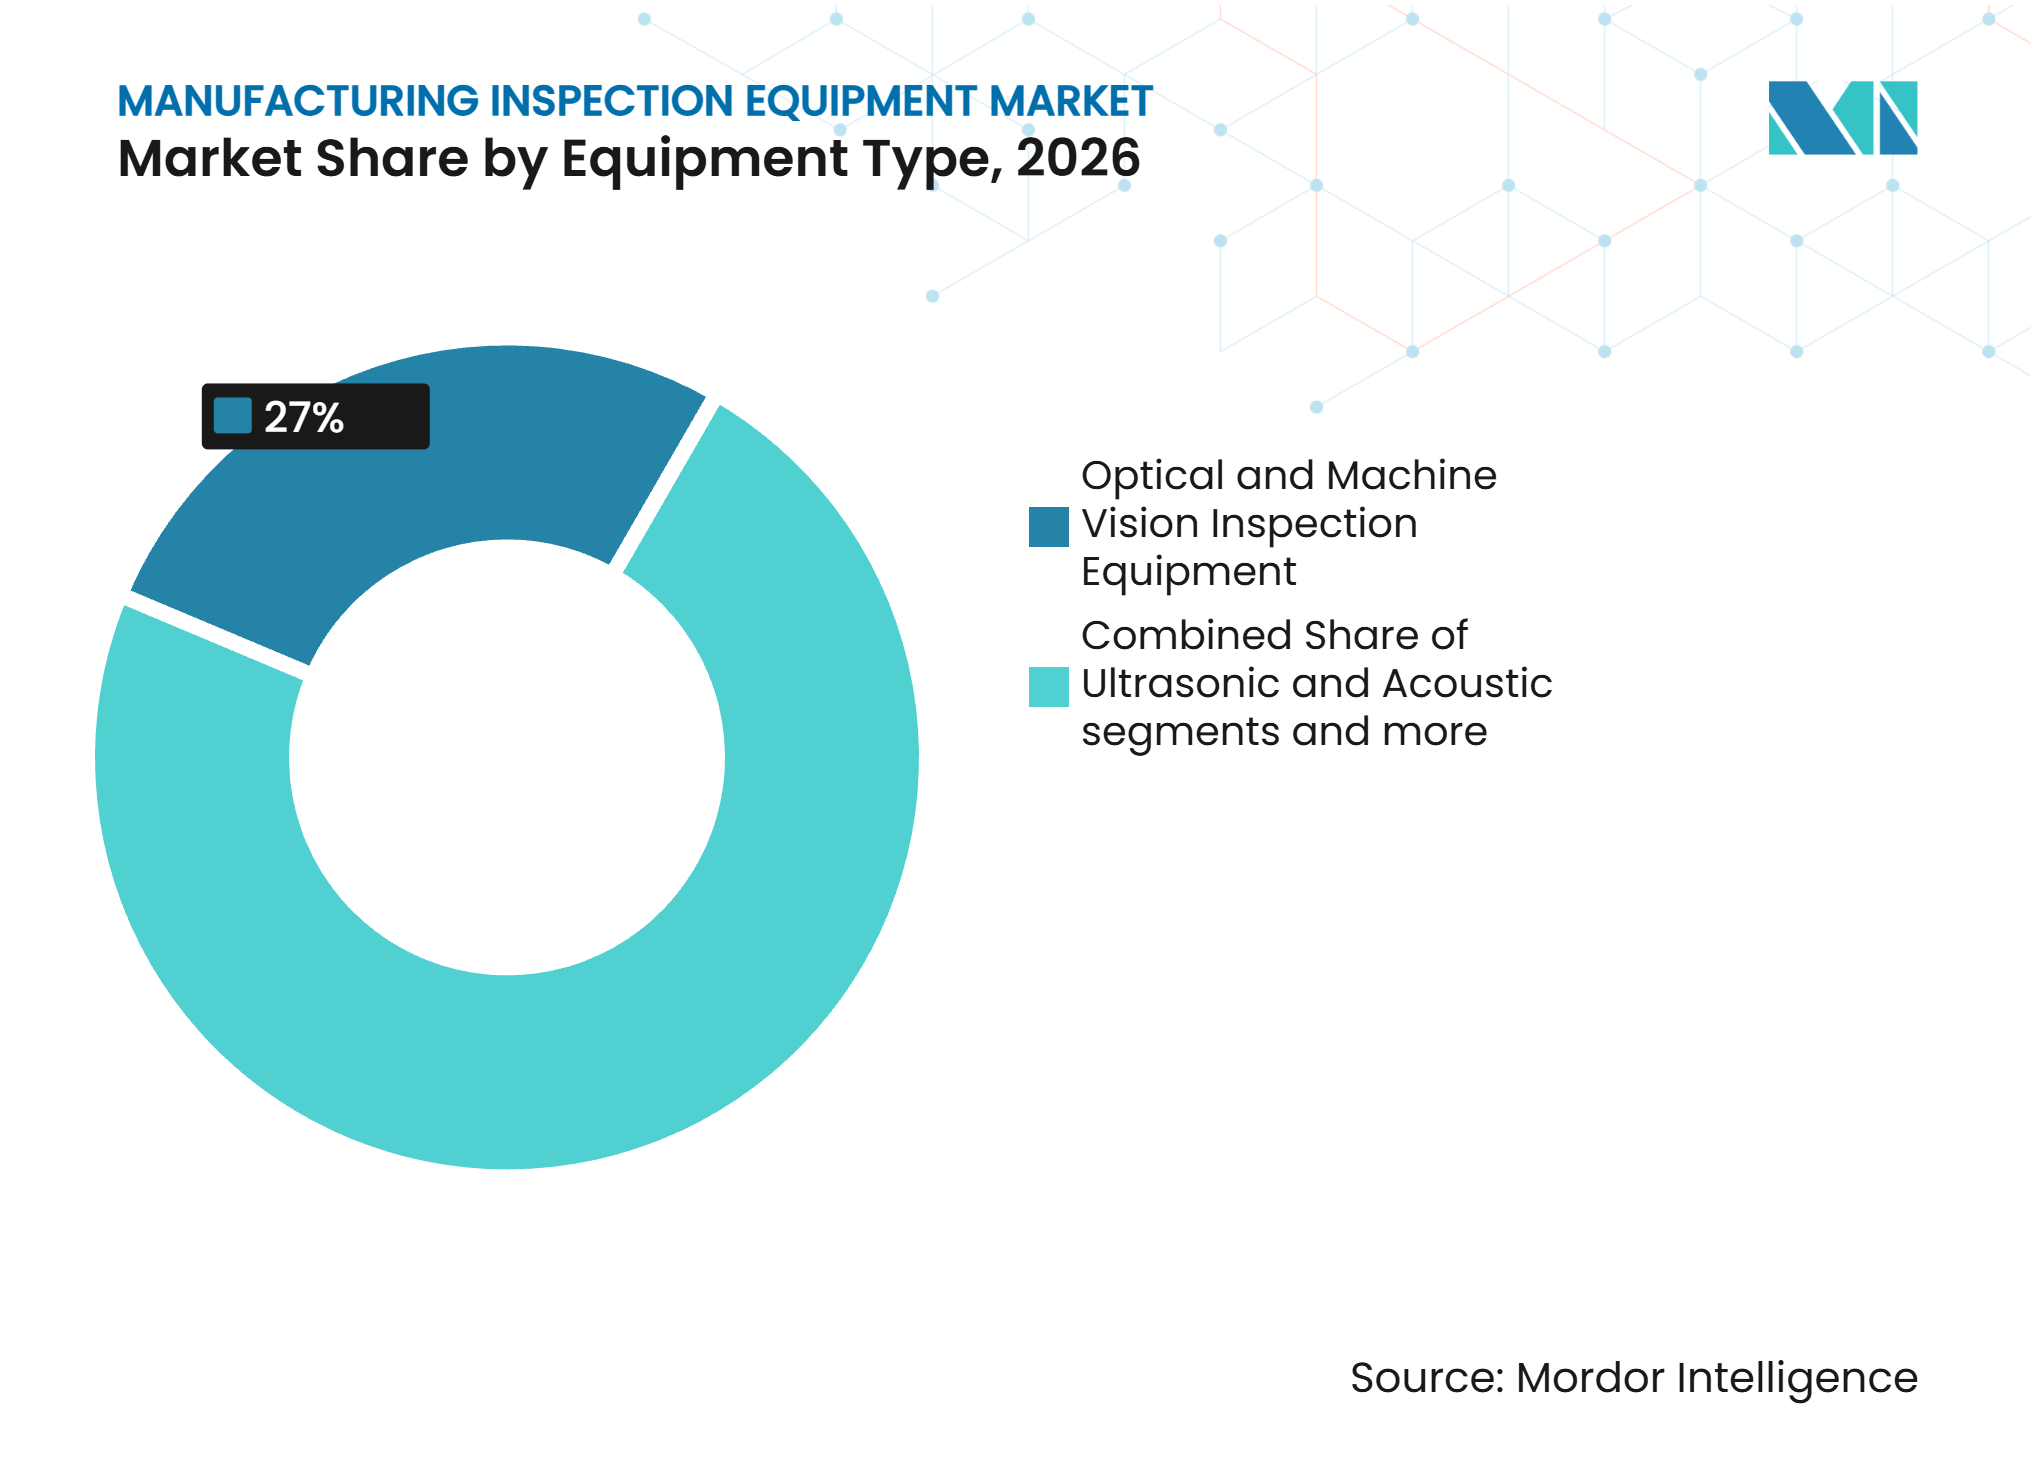
- Par type d'équipement, les équipements d'inspection optique et de vision artificielle détenaient 27 % de la part du marché des équipements d'inspection de fabrication en 2026, tandis que les équipements d'inspection spécialisés pour les semi-conducteurs devraient croître à un CAGR de 8,5 % jusqu'en 2032.
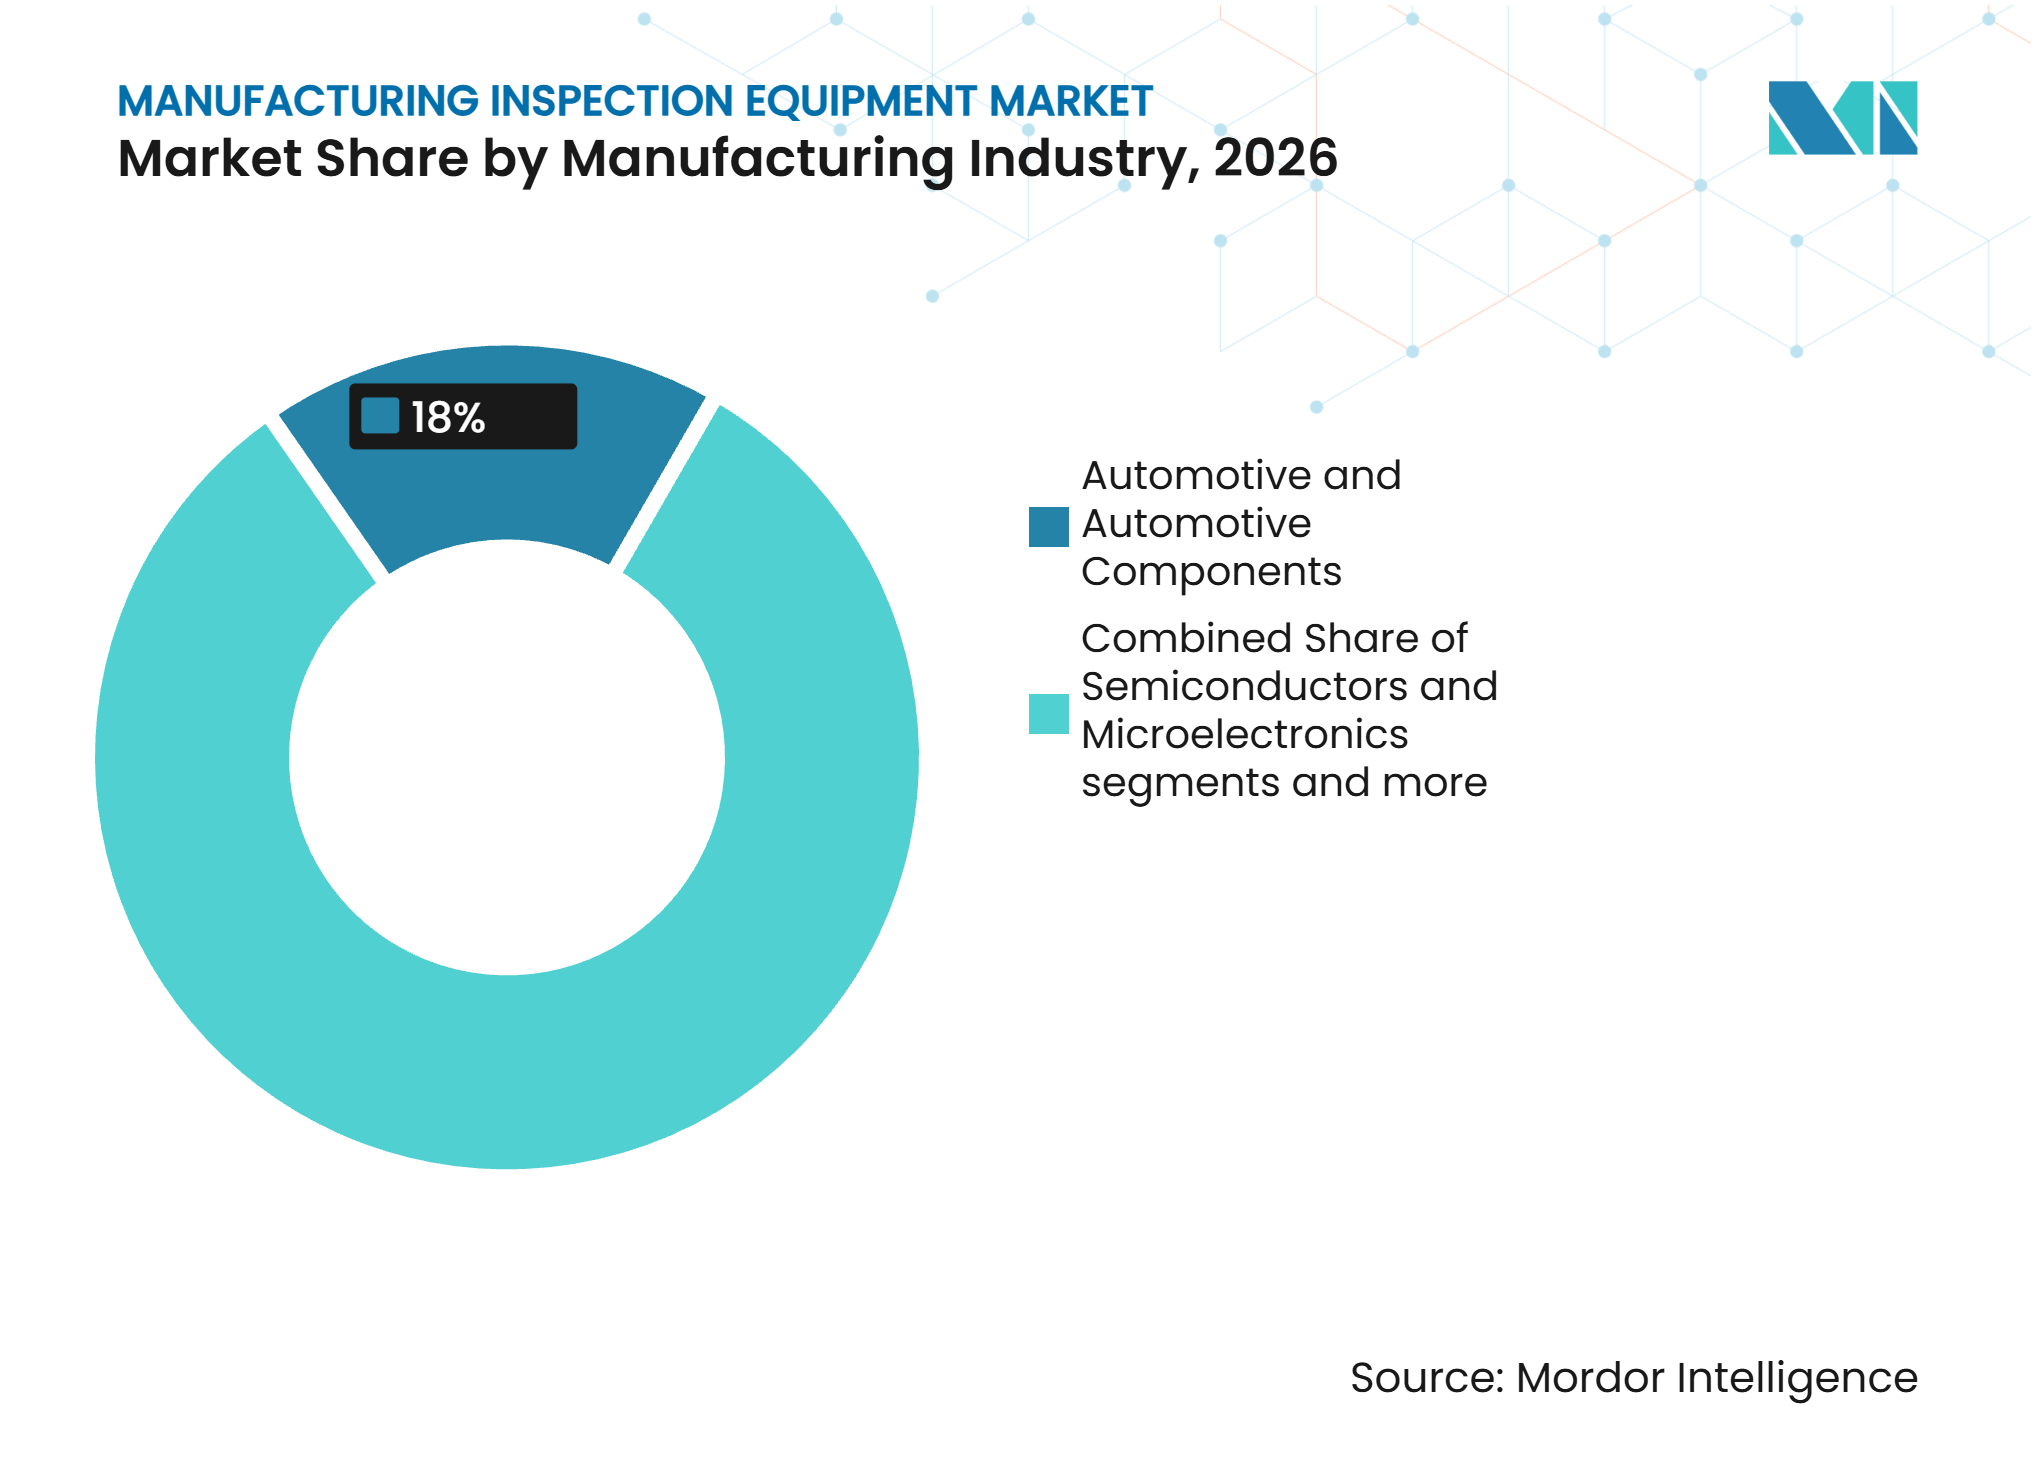
- Par secteur de fabrication, l'automobile et les composants automobiles détenaient 18 % de la taille du marché des équipements d'inspection de fabrication en 2026, tandis que les semi-conducteurs et la microélectronique devraient croître à un CAGR de 8,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38 % de la part du marché des équipements d'inspection de fabrication en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes en matière de qualité des produits, de sécurité et de réglementation | +1.2% | Mondial, avec une intensité plus élevée en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Investissements croissants dans l'automatisation de la fabrication et le contrôle qualité | +1.0% | Mondial, notamment en Amérique du Nord, en Europe occidentale, en Chine et au Japon | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Expansion de la fabrication de semi-conducteurs, d'électronique et de batteries | +0.9% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Complexité croissante des produits et exigences de fabrication de précision | +0.7% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante de détection des défauts et d'amélioration du rendement de production | +0.6% | Mondial, avec une adoption plus précoce en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Exigences de qualité croissantes dans la fabrication automobile, aérospatiale et de dispositifs médicaux | +0.5% | Mondial, avec une forte intensité de conformité en Europe, en Amérique du Nord et au Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière de qualité des produits, de sécurité et de réglementation
Le marché des équipements d'inspection de fabrication bénéficie lorsque de nouvelles règles de conformité obligent les fabricants à documenter et à vérifier la qualité de la production. La 6e édition des règles IATF 16949 est entrée en vigueur le 1er janvier 2025, avec des audits élargis des processus de fabrication et des produits inclus aux côtés des audits du système de management de la qualité. Les non-conformités majeures nécessitent une action corrective dans les 15 jours selon les règles révisées, ce qui accroît l'attention portée aux preuves collectées sur la ligne de production.[1] La réglementation du système de management de la qualité de la FDA entre en vigueur le 2 février 2026, remplaçant la réglementation antérieure du système qualité des dispositifs médicaux et incorporant les exigences de l'ISO 13485 par référence.[2] Ces changements concomitants sont importants pour les fournisseurs qui servent à la fois des clients automobiles et médicaux, car leurs dossiers d'inspection doivent répondre à des besoins d'audit distincts. L'ISO 9001, l'IATF 16949, l'AS9100 et l'ISO 13485 maintiennent donc les systèmes d'inspection connectés aux programmes de management de la qualité plutôt qu'en tant qu'achats d'immobilisations isolés.
Investissements croissants dans l'automatisation de la fabrication et le contrôle qualité
Le marché des équipements d'inspection de fabrication est soutenu par des investissements en usine qui combinent l'automatisation, les données machines et le contrôle qualité. Le besoin est particulièrement évident là où l'échantillonnage manuel ne peut pas fournir une réponse suffisamment rapide aux défauts ou à la dérive des équipements. Le NIST a estimé les coûts annuels des défauts de fabrication discrète entre 32 milliards USD et 58,6 milliards USD et les arrêts annuels d'usine à 245 milliards USD dans son évaluation 2025 de l'économie manufacturière des États-Unis.[3] Ces coûts justifient le recours à l'inspection en ligne lorsque l'équipement peut prévenir les rebuts, les retouches ou les arrêts non planifiés. Les systèmes automatisés offrent également aux fabricants un dossier plus cohérent pour la vérification des processus et les actions correctives. À mesure que les usines ajoutent des équipements connectés, les fournisseurs qui prennent en charge les flux de données d'usine et les systèmes de contrôle existants ont un chemin plus clair vers le déploiement.
Expansion de la fabrication de semi-conducteurs, d'électronique, de batteries et de la capacité de contrôle du rendement
Le marché des équipements d'inspection de fabrication bénéficie des investissements dans les semi-conducteurs et les batteries, car ces deux activités nécessitent une détection fréquente des défauts. SEMI a rapporté que les dépenses mondiales en équipements pour les salles blanches de semi-conducteurs atteignent 110 milliards USD en 2025 et devraient atteindre 130 milliards USD en 2026. Il a également signalé 18 nouveaux projets de construction de salles blanches de semi-conducteurs débutant en 2025, soutenant la demande d'inspection des plaquettes, des réticules et des emballages avancés. La capacité avancée crée un besoin accru de contrôle des processus, car les caractéristiques plus petites augmentent le coût des défauts non détectés. Une étude de 2025 publiée dans Nature Communications a révélé que l'inspection par rayons X 2D coûte 0,05 USD par kWh de cellules inspectées, contre un coût de défaillance sur le terrain de 7,50 USD par kWh à un taux de défaillance de 2,5 % des batteries. La même étude a rapporté que les rebuts en usine peuvent atteindre 90 % lors de la montée en cadence de la production de batteries, plaçant l'inspection dans l'économie de l'amélioration du rendement.
Complexité croissante des produits et exigences de fabrication de précision
Le marché des équipements d'inspection de fabrication sert des produits dont les caractéristiques internes et les tolérances dimensionnelles ne peuvent pas être évaluées par les anciens systèmes visuels seuls. Les architectures de semi-conducteurs, les batteries à l'état solide et l'électronique de puissance avancée nécessitent des méthodes de détection capables d'identifier les défauts sous la surface. SEMI a rapporté que la croissance de la capacité de fabrication de pointe accroît le besoin d'équipements avancés à 7 nm et en dessous. Dans l'aérospatiale, l'AS9100 exige une inspection du premier article lorsqu'une conception ou un processus change, rendant la capacité de mesure traçable importante lors des transitions de production. La délamination, les microfissures et les poches de gaz peuvent nécessiter une inspection par ultrasons, tomographie assistée par ordinateur ou acoustique plutôt qu'une mesure optique. Cela élargit le rôle des fournisseurs capables de proposer des systèmes multi-capteurs sans interrompre le débit de production.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis d'intégration des équipements et de compatibilité avec les lignes de production | -0.8% | Mondial, avec des difficultés plus importantes dans les usines héritées d'Asie-Pacifique et les petits et moyens fournisseurs européens | Moyen terme (2-4 ans) |
| Contraintes budgétaires parmi les PME et les petits fabricants | -0.6% | Mondial, notamment en Asie du Sud et du Sud-Est, en Europe de l'Est et en Amérique du Sud | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Pénurie d'opérateurs qualifiés en équipements d'inspection | -0.5% | Mondial, avec des pénuries plus aiguës en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Coûts d'étalonnage, de maintenance et de cycle de vie des équipements | -0.4% | Mondial, avec un effet plus important dans les marchés manufacturiers en développement | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis d'intégration des équipements et de compatibilité avec les lignes de production
Le marché des équipements d'inspection de fabrication connaît une adoption plus lente car les nouveaux systèmes doivent se connecter aux équipements de production plus anciens. Les usines établies de longue date utilisent souvent différents protocoles de communication, formats de données et interfaces mécaniques sur les différentes lignes. Ces différences peuvent nécessiter un travail personnalisé pour aligner les taux d'échantillonnage, les règles d'alarme, les dossiers de traçabilité et les données qualité avec les automates programmables, les systèmes d'exécution de la fabrication et les systèmes de planification des ressources d'entreprise. Ce délai peut amener un acheteur à opter pour une mise à niveau plus modeste ou une procédure manuelle plutôt qu'un déploiement complet en ligne. Le frein est le plus visible dans les usines héritées et les petites installations de fournisseurs qui ne peuvent pas arrêter la production pour une mise en service prolongée. Les fournisseurs d'équipements peuvent réduire cette pression en proposant des connecteurs compatibles, un support de mise en œuvre clair et des systèmes conçus pour fonctionner avec les plateformes de fabrication courantes.
Contraintes budgétaires, de compétences et de cycle de vie pour les petits fabricants
Le marché des équipements d'inspection de fabrication est également confronté à un écart d'adoption parmi les petits fabricants qui opèrent selon les mêmes règles de qualité que les grands équipementiers. Les coûts des équipements ne représentent qu'une partie de l'investissement, car la formation, l'étalonnage, la maintenance et les changements de flux de travail nécessitent également des financements. Le NIST a noté en 2025 que l'automatisation de l'inspection devient plus accessible aux petits fabricants, bien que la préparation de la main-d'œuvre reste importante pour l'adoption. Le Département du Travail a accordé plus de 86 millions USD en subventions de formation aux compétences dans 14 États en septembre 2025, montrant l'ampleur du problème de main-d'œuvre dans les secteurs manufacturiers. Certaines petites entreprises continueront à recourir au contrôle qualité externalisé là où des systèmes dédiés ne peuvent pas être financés. Les modèles d'équipement en tant que service, la capacité d'inspection partagée et le soutien pratique aux opérateurs peuvent réduire la différence d'intensité d'inspection entre les grands fabricants et leurs fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes optiques détiennent la plus grande base tandis que l'inspection des semi-conducteurs croît le plus rapidementLes équipements d'inspection optique et de vision artificielle détenaient 27 % de la part du marché des équipements d'inspection de fabrication en 2026. Leur large base installée couvre l'assemblage électronique, l'inspection de carrosserie automobile, l'inspection visuelle pharmaceutique et les lignes de production alimentaires et de boissons. La catégorie comprend les caméras matricielles 2D, les systèmes à lumière structurée 3D, l'imagerie hyperspectrale et les outils de vision assistés par l'IA. Cette variété permet à l'inspection optique de prendre en charge à la fois les vérifications de présence de base et l'analyse plus détaillée des défauts de surface. Les équipements d'inspection dimensionnelle et géométrique restent importants pour l'usinage aérospatial et des dispositifs médicaux, où les fournisseurs ont besoin de preuves mesurées que les composants respectent les tolérances spécifiées.
Les équipements d'inspection spécialisés pour les semi-conducteurs devraient se développer à un CAGR de 8,5 % jusqu'en 2032, ce qui leur confère le taux de croissance par type d'équipement le plus élevé du marché des équipements d'inspection de fabrication. La catégorie soutient la production de nœuds avancés sur le marché des équipements d'inspection de fabrication, où les plaquettes, les réticules et les étapes d'emballage nécessitent des inspections répétées pour limiter les pertes de rendement. Les équipements d'inspection radiographique et par tomographie assistée par ordinateur deviennent également plus pertinents pour les batteries, car ils peuvent inspecter les structures internes que les systèmes optiques ne peuvent pas voir. Les systèmes d'étanchéité et d'intégrité des joints soutiennent les utilisations alimentaires, de boissons et pharmaceutiques où la protection des emballages est centrale pour la qualité des produits. Les systèmes d'identification des matériaux ont un rôle connexe dans les chaînes d'approvisionnement aérospatiales et pharmaceutiques qui nécessitent la vérification des matériaux entrants. Les systèmes électromagnétiques, magnétiques, thermiques et infrarouges conservent des rôles ciblés dans la fabrication métallique et les industries de processus, où la mesure en ligne peut remplacer l'échantillonnage périodique.



Par secteur de fabrication :
l'automobile détient la plus grande part tandis que les semi-conducteurs mènent la croissanceL'automobile et les composants automobiles représentaient 18 % de la taille du marché des équipements d'inspection de fabrication en 2026. Le segment utilise l'inspection dans la mesure de la caisse en blanc, la tolérance des groupes motopropulseurs, l'assemblage électronique et les processus de qualité des fournisseurs. Les changements de règles d'audit IATF 2025 accroissent l'attention portée aux audits des processus de production, aux audits des produits et aux délais d'action corrective. La production aérospatiale, de défense, pharmaceutique et de dispositifs médicaux nécessite également des niveaux élevés d'inspection en raison de leurs exigences détaillées de vérification et de traçabilité. L'AS9100 et la réglementation QMSR de la FDA créent une demande continue de documentation, de preuves d'inspection et de procédures de vérification améliorées.
Les semi-conducteurs et la microélectronique devraient croître à un CAGR de 8,8 % jusqu'en 2032, le taux de croissance par secteur de fabrication le plus élevé du marché des équipements d'inspection de fabrication. La capacité de fabrication de pointe nécessite une inspection de contrôle des processus en temps réel, car les défauts peuvent affecter le rendement de production à plusieurs étapes. Les batteries et les produits de stockage d'énergie constituent un autre cas d'utilisation à forte croissance en raison de la sensibilité aux défauts microscopiques et du coût des défaillances sur le terrain. Les machines industrielles, les produits métalliques, la fabrication, les produits chimiques, les plastiques et les matériaux industriels constituent une base stable pour la demande, car les usines passent de l'échantillonnage à la mesure continue. Les produits alimentaires et de boissons, les produits pharmaceutiques et les dispositifs médicaux restent des utilisateurs réguliers, car les besoins en matière de sécurité des produits, de contamination et d'intégrité des emballages ne dépendent pas uniquement des projets d'expansion. Le secteur des équipements d'inspection de fabrication sert donc à la fois les programmes d'investissement à forte croissance et les besoins de remplacement récurrents liés à la conformité.

Analyse géographique
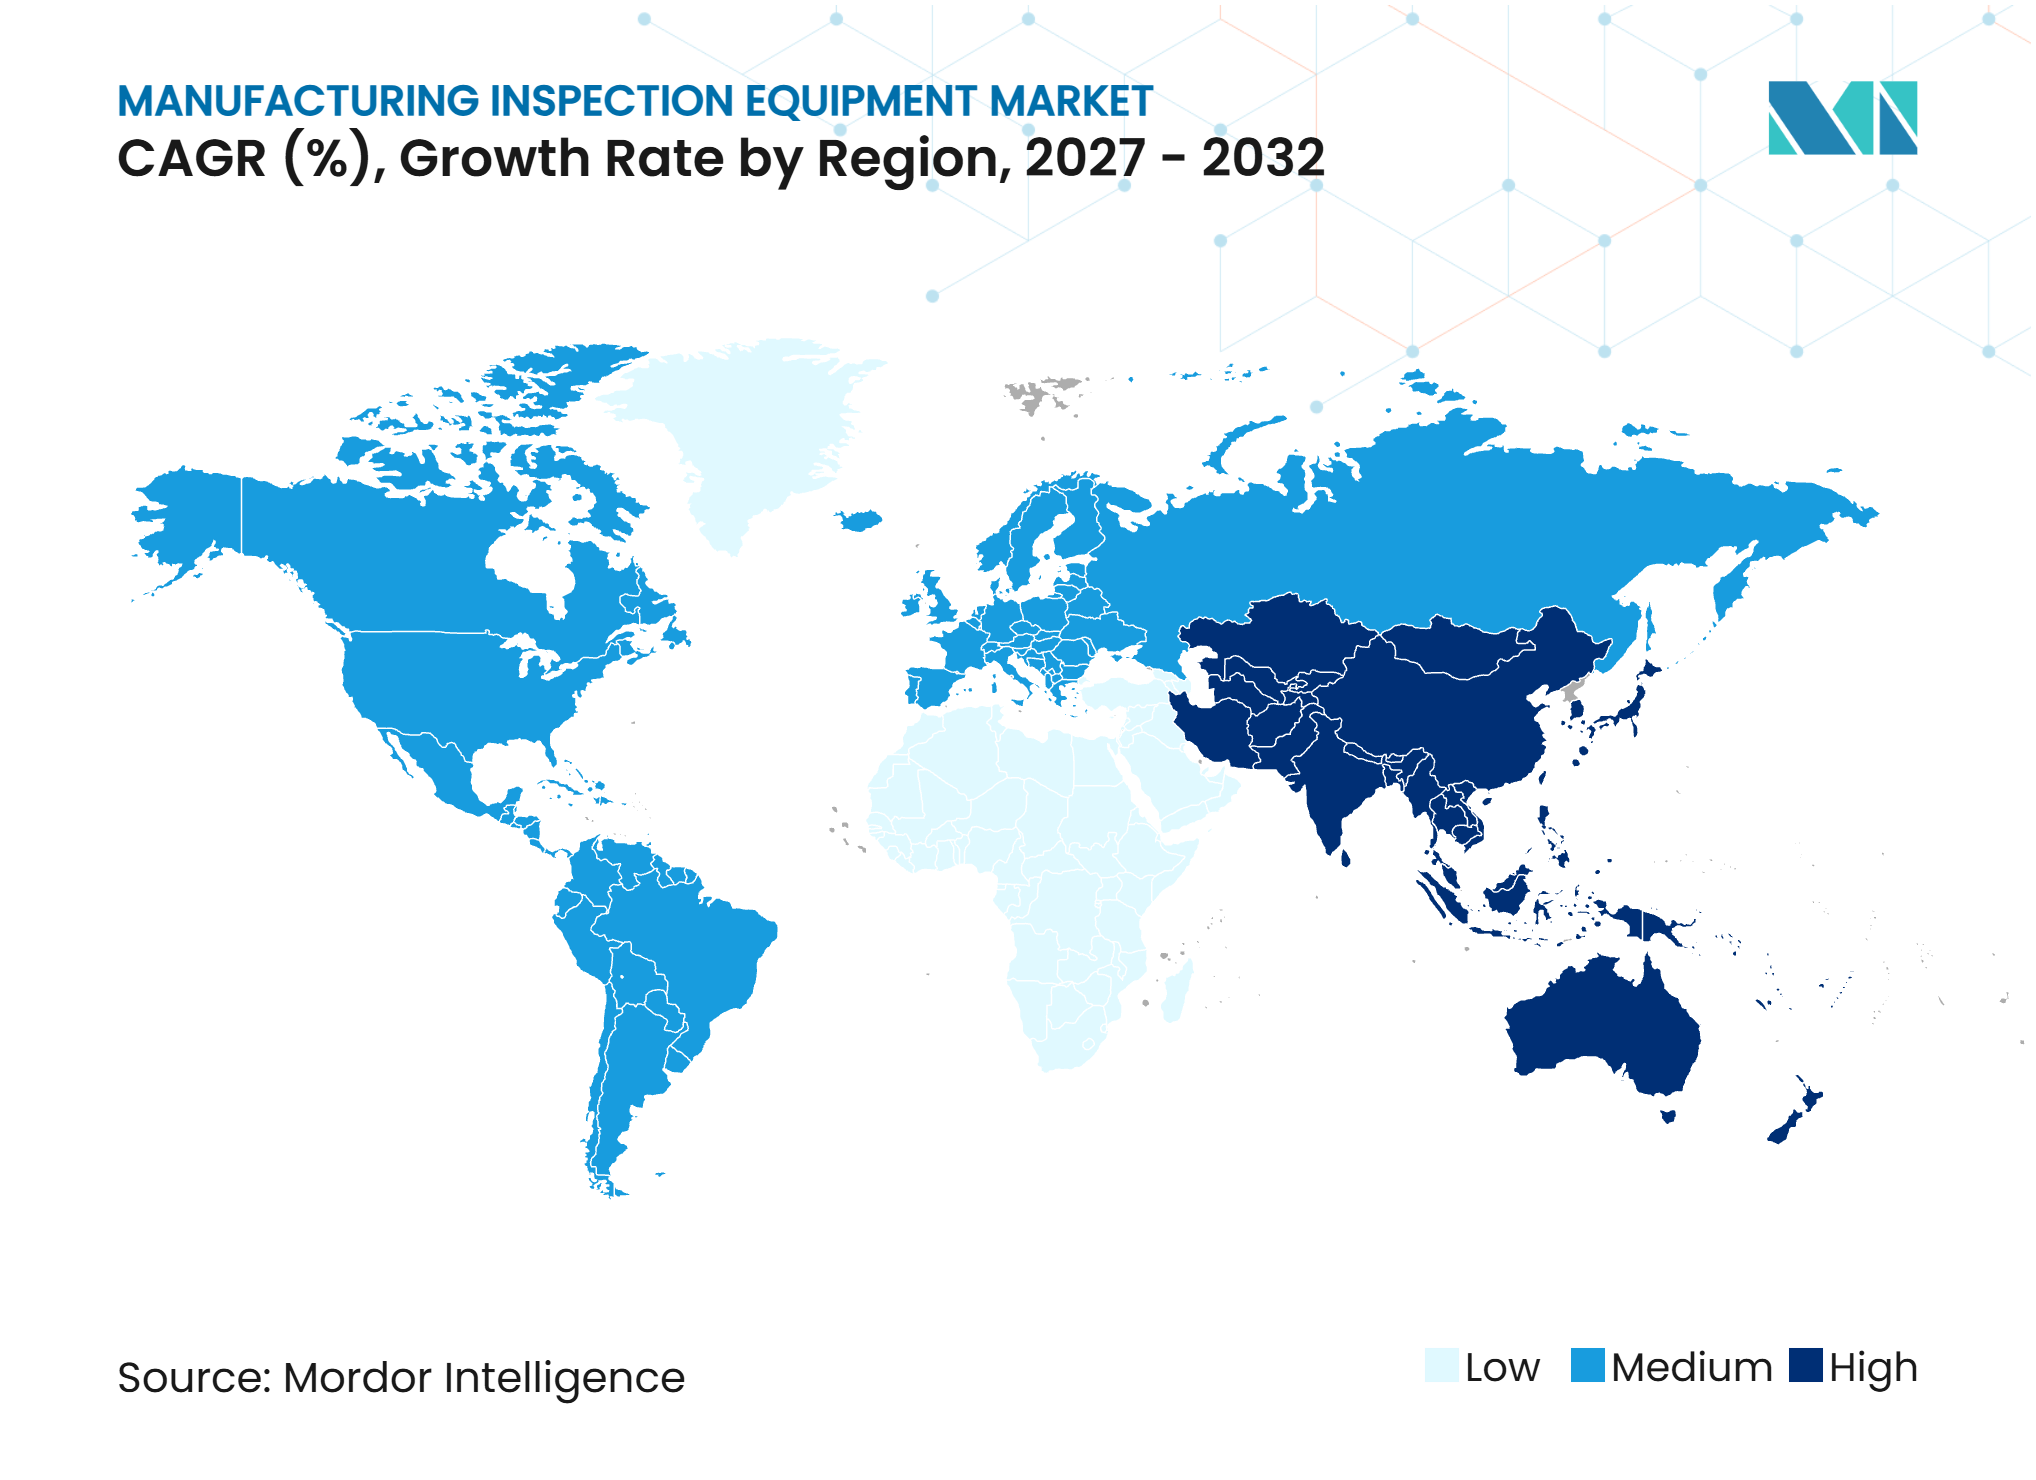
L'Asie-Pacifique détenait 38 % de la part du marché des équipements d'inspection de fabrication en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032. La région combine des salles blanches de semi-conducteurs, des usines d'assemblage automobile, la production d'électronique grand public et une capacité croissante en batteries. SEMI a rapporté que 4 des 18 salles blanches de semi-conducteurs dont la construction a débuté en 2025 se trouvent au Japon, tandis que Taïwan et la Corée du Sud restent au cœur de la fabrication de nœuds avancés. Le plan de développement des machines de la Chine pour 2025 identifie les équipements d'inspection intelligents comme une priorité et vise 10 billions CNY (11,8 billions USD) de chiffre d'affaires opérationnel du secteur des machines pour 2025 et 2026. L'Inde étend également sa base de fabrication automobile et électronique grâce au programme d'incitation liée à la production, qui soutient l'investissement dans les capacités d'assurance qualité connexes.
L'Amérique du Nord occupe la deuxième position sur le marché des équipements d'inspection de fabrication. Les programmes de fabrication de semi-conducteurs, la production de défense et des exigences de qualité plus strictes dans les industries réglementées soutiennent sa demande. Le Government Accountability Office des États-Unis a rapporté 30,9 milliards USD en attributions d'incitations au titre du CHIPS Act dans le cadre de 40 projets en juillet 2025. La Maison Blanche a rapporté un engagement de fabrication aux États-Unis de 165 milliards USD de TSMC en mars 2025. Le NIST a rapporté l'engagement de 200 milliards USD de Micron en juin 2025, ce qui s'ajoute au besoin d'équipements avancés de contrôle des processus. L'ARM Institute a également accordé 2,3 millions USD à 2 projets d'inspection robotique pour la fonderie et le forgeage en août 2025.
L'Europe joue un rôle durable sur le marché des équipements d'inspection de fabrication en raison de la base métrologique de l'Allemagne, de l'activité aérospatiale et de défense de la France et de la production automobile régionale. Les changements d'audit IATF 16949 incitent les fournisseurs automobiles européens à revoir leur couverture en cours de processus et en fin de ligne. L'évolution vers la métrologie en ligne, l'intégration de l'IA et les dossiers de production numériques soutient également la demande d'équipements. Le Moyen-Orient et l'Afrique en sont à un stade d'adoption plus précoce, avec une activité concentrée en Arabie saoudite et aux Émirats arabes unis à mesure que les secteurs manufacturiers se développent. La demande en Amérique du Sud est centrée sur la production automobile et alimentaire et de boissons brésilienne. Dans ces régions, les normes de sécurité et les exigences de qualité des produits sont les principales raisons d'investir dans les systèmes de détection de contamination et d'intégrité des joints.
Paysage concurrentiel
Concentration du Marché
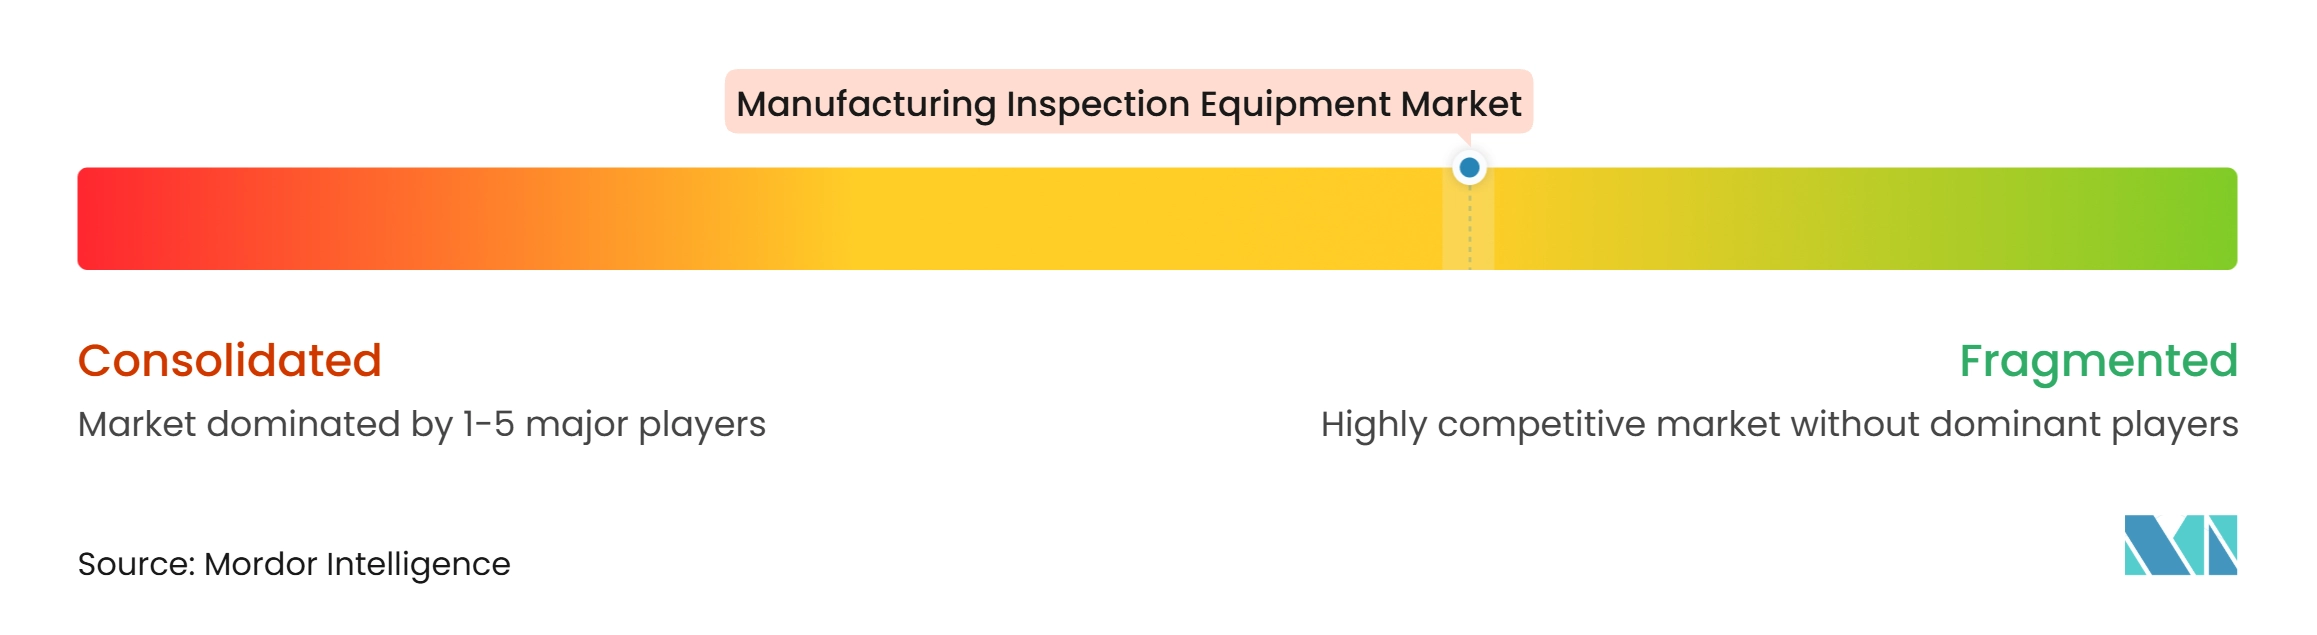
Le marché des équipements d'inspection de fabrication présente un niveau moyen de concentration du marché, car les entreprises leaders sont les plus solides dans des domaines technologiques individuels plutôt que dans toutes les catégories d'inspection. KLA Corporation et Applied Materials occupent des positions importantes dans l'inspection des semi-conducteurs, tandis que Hexagon AB et Carl Zeiss AG sont établis dans la métrologie dimensionnelle. Cognex Corporation et KEYENCE Corporation ont de solides positions dans la vision artificielle, et d'autres fournisseurs se font concurrence par des applications ciblées, un support local ou des prix. KLA a rapporté que les revenus de services représentaient 22 % du chiffre d'affaires total pour son exercice clos le 30 juin 2025, ce qui reflète la valeur du support récurrent pour les systèmes d'inspection de semi-conducteurs installés. Le secteur des équipements d'inspection de fabrication est donc influencé par les exigences des clients en matière d'étalonnage, de connaissance des processus, de mises à jour logicielles et de support, ainsi que par les performances initiales des équipements.
AMETEK a finalisé l'acquisition de FARO Technologies en juillet 2025 et a acquis Virtek Vision International en octobre 2025. Ces opérations élargissent l'offre du marché des équipements d'inspection de fabrication grâce à la mesure portable, la numérisation laser, la mesure de coordonnées optiques et la projection laser assistée par l'IA. Crane NXT a annoncé un accord pour acquérir Antares Vision Group en septembre 2025 pour une valeur d'entreprise de 445 millions EUR (533,5 millions USD), étendant son portefeuille d'inspection, de détection et de traçabilité aux sciences de la vie et aux produits alimentaires et de boissons. Cognex a déclaré dans son dépôt 2025 qu'il entend utiliser ses capacités en IA et en composants optiques pour soutenir l'expansion des clients et les acquisitions potentielles. Ces actions montrent pourquoi les fournisseurs cherchent des capacités complémentaires plutôt que de rester limités à une seule méthode d'inspection.
Le prochain domaine de concurrence sera probablement centré sur les systèmes qui combinent des données optiques, non destructives et dimensionnelles dans un seul flux de travail de production. Les fabricants souhaitent une classification des défauts qui peut s'améliorer sans exposer d'informations de production sensibles, ce qui soutient l'intérêt pour les méthodes d'apprentissage préservant la confidentialité. Les fournisseurs doivent également réduire la charge d'intégration à laquelle font face les usines disposant de plusieurs générations d'équipements. L'accréditation ISO 17025 et les exigences de compatibilité électromagnétique continuent de favoriser les entreprises dotées de solides capacités d'étalonnage et de certification. Les fournisseurs régionaux peuvent rester compétitifs là où les clients ont besoin de personnalisation ou de service local, même si les grandes entreprises ajoutent des technologies par le biais d'acquisitions.
Leaders du secteur des équipements d'inspection de fabrication
-
Cognex Corporation
-
KEYENCE Corporation
-
OMRON Corporation
-
SICK AG
-
Teledyne Technologies Incorporated (Teledyne DALSA)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection de fabrication Entreprises couvertes dans ce rapport
- Cognex Corporation
- KEYENCE Corporation
- OMRON Corporation
- SICK AG
- Teledyne Technologies Incorporated
- Atlas Copco Group
- Dr. Schenk GmbH
- Hexagon AB
- Carl Zeiss AG
- Mitutoyo Corporation
- Nikon Corporation
- AMETEK, Inc.
- Renishaw plc
- Marposs S.p.A.
- Wabtec Corporation
- Comet Holding AG (Comet Yxlon)
- Waygate Technologies
- ESAB Corporation (Eddyfi Technologies)
- Nordson Corporation
- Koh Young Technology Inc.
- ViTrox Corporation Berhad
- KLA Corporation
- Applied Materials, Inc.
- Hitachi High-Tech Corporation
- Lasertec Corporation
- Onto Innovation Inc.
- Camtek Ltd.
- METTLER-TOLEDO International Inc.
- Anritsu Corporation
- Ishida Co., Ltd.
- MinebeaMitsumi Inc. (Minebea Intec)
- Thermo Fisher Scientific Inc.
- Sesotec GmbH
- Syntegon Technology GmbH
- Antares Vision Group
- INFICON Holding AG
- ATEQ
Développements industriels récents dans Marché des équipements d'inspection de fabrication
- Août 2026 : Hexagon a présenté METRICAL, un système automatisé de chargement et de déchargement pour les machines à mesurer tridimensionnelles, permettant des opérations d'inspection plus continues et réduisant les exigences de manutention manuelle.
- Mai 2026 : Cognex a annoncé la disponibilité générale de OneVision, une plateforme de développement de vision IA du cloud à la périphérie qui aide les fabricants à déployer et à gérer des modèles d'inspection sur plusieurs lignes de production et installations.
- Mai 2026 : Cognex a lancé le système de vision IA embarqué In-Sight 3900, conçu pour une inspection à grande vitesse et haute résolution directement sur les lignes de production sans nécessiter de PC externe.
- Octobre 2025 : Axcelis Technologies et Veeco Instruments ont annoncé une fusion définitive entièrement en actions créant une société d'équipements pour semi-conducteurs avec une valeur d'entreprise de 4,4 milliards USD et un chiffre d'affaires pro forma 2024 de 1,7 milliard USD, élargissant le marché adressable de la société combinée à plus de 5 milliards USD dans l'implantation, le dépôt et l'inspection pour l'emballage avancé.
Périmètre du rapport mondial sur le marché des équipements d'inspection de fabrication
Le rapport sur le marché des équipements d'inspection de fabrication est segmenté par type d'équipement (équipements d'inspection optique et de vision artificielle, équipements d'inspection optique et de vision artificielle et autres), par secteur de fabrication (semi-conducteurs et microélectronique, produits alimentaires et boissons et autres), et par géographie (Amérique du Nord, Europe, Asie-Pacifique et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Équipements d'inspection optique et de vision artificielle |
| Équipements d'inspection dimensionnelle et géométrique |
| Équipements d'inspection radiographique et par tomographie assistée par ordinateur |
| Équipements d'inspection par ultrasons et acoustique |
| Équipements d'inspection électromagnétique et magnétique |
| Équipements d'inspection thermique et infrarouge |
| Équipements d'inspection spécialisés pour les semi-conducteurs |
| Équipements d'inspection d'identification et de composition des matériaux |
| Équipements d'inspection d'étanchéité et d'intégrité des joints |
| Équipements d'inspection de contamination des produits et de conformité physique |
| Autres équipements d'inspection de fabrication spécialisés |
| Automobile et composants automobiles |
| Aérospatiale, défense et autres équipements de transport |
| Semi-conducteurs et microélectronique |
| Autres équipements électroniques et électriques |
| Batteries et produits de stockage d'énergie |
| Machines industrielles, produits métalliques et fabrication |
| Produits chimiques, plastiques et matériaux industriels |
| Produits alimentaires et boissons |
| Produits pharmaceutiques et biopharmaceutiques |
| Dispositifs médicaux et produits de santé |
| Textiles, habillement, chaussures et accessoires |
| Meubles, articles ménagers, jouets et autres produits de consommation |
| Matériaux de construction et produits de construction |
| Emballage, papier et produits imprimés |
| Autres produits manufacturés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Turquie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Taïwan | |
| Australie | |
| ASEAN (Indonésie, Vietnam, Thaïlande, Singapour, Malaisie, Philippines, etc.) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient | |
| Reste de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) |
| Par type d'équipement | Équipements d'inspection optique et de vision artificielle | |
| Équipements d'inspection dimensionnelle et géométrique | ||
| Équipements d'inspection radiographique et par tomographie assistée par ordinateur | ||
| Équipements d'inspection par ultrasons et acoustique | ||
| Équipements d'inspection électromagnétique et magnétique | ||
| Équipements d'inspection thermique et infrarouge | ||
| Équipements d'inspection spécialisés pour les semi-conducteurs | ||
| Équipements d'inspection d'identification et de composition des matériaux | ||
| Équipements d'inspection d'étanchéité et d'intégrité des joints | ||
| Équipements d'inspection de contamination des produits et de conformité physique | ||
| Autres équipements d'inspection de fabrication spécialisés | ||
| Par secteur de fabrication | Automobile et composants automobiles | |
| Aérospatiale, défense et autres équipements de transport | ||
| Semi-conducteurs et microélectronique | ||
| Autres équipements électroniques et électriques | ||
| Batteries et produits de stockage d'énergie | ||
| Machines industrielles, produits métalliques et fabrication | ||
| Produits chimiques, plastiques et matériaux industriels | ||
| Produits alimentaires et boissons | ||
| Produits pharmaceutiques et biopharmaceutiques | ||
| Dispositifs médicaux et produits de santé | ||
| Textiles, habillement, chaussures et accessoires | ||
| Meubles, articles ménagers, jouets et autres produits de consommation | ||
| Matériaux de construction et produits de construction | ||
| Emballage, papier et produits imprimés | ||
| Autres produits manufacturés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Turquie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Taïwan | ||
| Australie | ||
| ASEAN (Indonésie, Vietnam, Thaïlande, Singapour, Malaisie, Philippines, etc.) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient | ||
| Reste de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud (Chili, Colombie, Pérou, etc.) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des équipements d'inspection de fabrication en 2032 ?
Le marché des équipements d'inspection de fabrication devrait atteindre 51,4 milliards USD d'ici 2032, avec un CAGR de 5,15 % à partir de 2027.
Quelle catégorie d'équipements détient la plus grande part du marché des équipements d'inspection de fabrication ?
Les équipements d'inspection optique et de vision artificielle détiennent 27 % du total en 2026.
Quelle catégorie d'équipements connaît la croissance la plus rapide ?
Les équipements d'inspection spécialisés pour les semi-conducteurs devraient croître à un CAGR de 8,5 % jusqu'en 2032.
Quel secteur de fabrication offre la plus grande opportunité de croissance ?
Les semi-conducteurs et la microélectronique devraient croître à un CAGR de 8,8 % jusqu'en 2032.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique détient 38 % du total en 2026 et devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Qu'est-ce qui freine l'adoption du marché des équipements d'inspection de fabrication parmi les petits fabricants ?
Les exigences d'intégration, les limites de capital, les compétences de la main-d'œuvre, l'étalonnage et les coûts de maintenance peuvent retarder l'investissement dans les systèmes d'inspection en ligne.