
マネージドZTNAサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.51 十億米ドル |
| 市場規模 (2032) | 9.31 十億米ドル |
| 成長率 (2027 - 2032) | 21.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドZTNAサービス市場分析
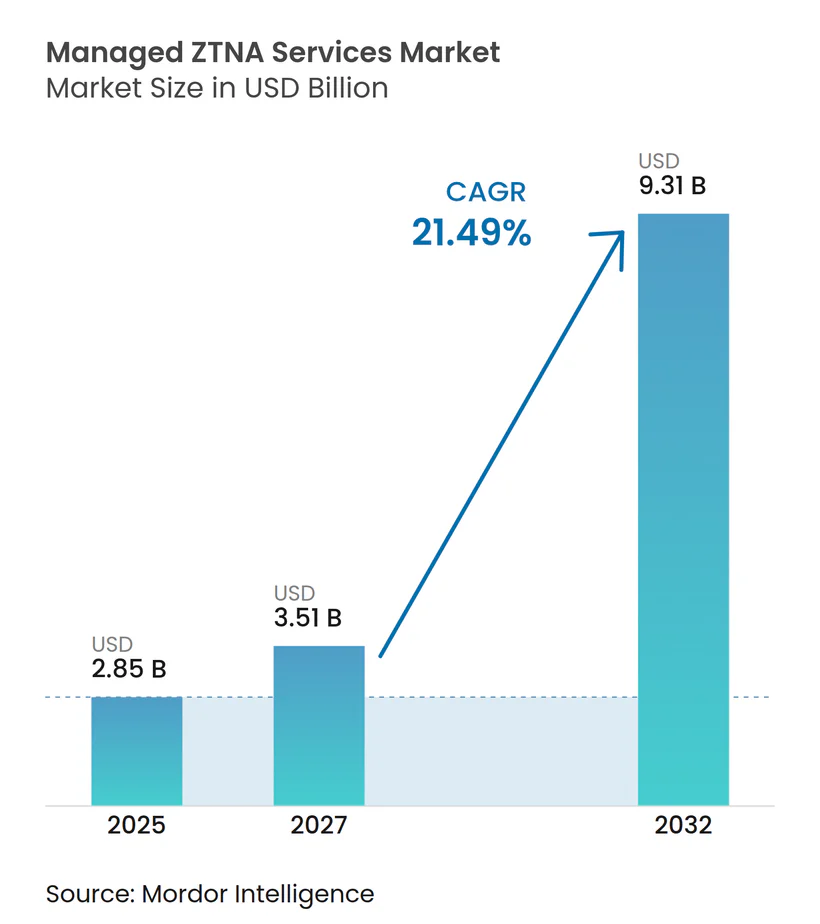
マネージドZTNAサービスの市場規は、2025年の2.85 ビリオン 米ドルから2027年には3.51 ビリオン 米ドルへと成長し、2027年から2032年にかけて21.49%のCAGRで2032年までに9.31 ビリオン 米ドルに達すると予測されています。市場は、境界型VPNアクセスから、セッションごとにアイデンティティを検証するクラウド提供型アクセスへと移行しています。企業は、ポリシーの管理、セッションの24時間監視、および継続的なアクセスガバナンスに必要な専門スタッフや運用体制を持たない顧客のサポートを、プロバイダーに委託するようになっています。連邦政府のゼロトラストプログラムと実践的なリファレンス設計により、規制対象の購入者にとって実装がより体系化されています。初期のリモートアクセス展開がコントラクター、クラウドアプリケーション、接続デバイス、マシンアイデンティティへと拡張されると、各拡張によって一貫したポリシー、監視、および実践的なサポートを必要とするアクセス関係の数が増加するため、プロバイダーはその恩恵を受けることができます。競争は、より広範なセキュアアクセスサービスエッジの調達と密接に結びついており、幅広い提供能力、確立された統合経験、および多様な展開段階にわたって顧客をサポートする能力を持つプラットフォームおよびマネージドサービスプロバイダーが有利となります。
レポートの主要ポイント
- サービスタイプ別では、マネージドZTNAサービスが2026年のマネージドZTNAサービス市場シェアの79.54%を占め、マネージドZTNAサービスは2032年にかけて22.78%のCAGRで拡大すると予測されています。
- マネージドサービスモデル別では、フルマネージドZTNAが2026年に40.35%のシェアを占め、MDR統合型ZTNAは2032年にかけて22.68%のCAGRで拡大すると予測されています。
- 業種別では、銀行・金融サービス・保険(BFSI)が2026年に21.43%のシェアを占め、製造業・重要インフラは2032年にかけて22.45%のCAGRで拡大すると予測されています。
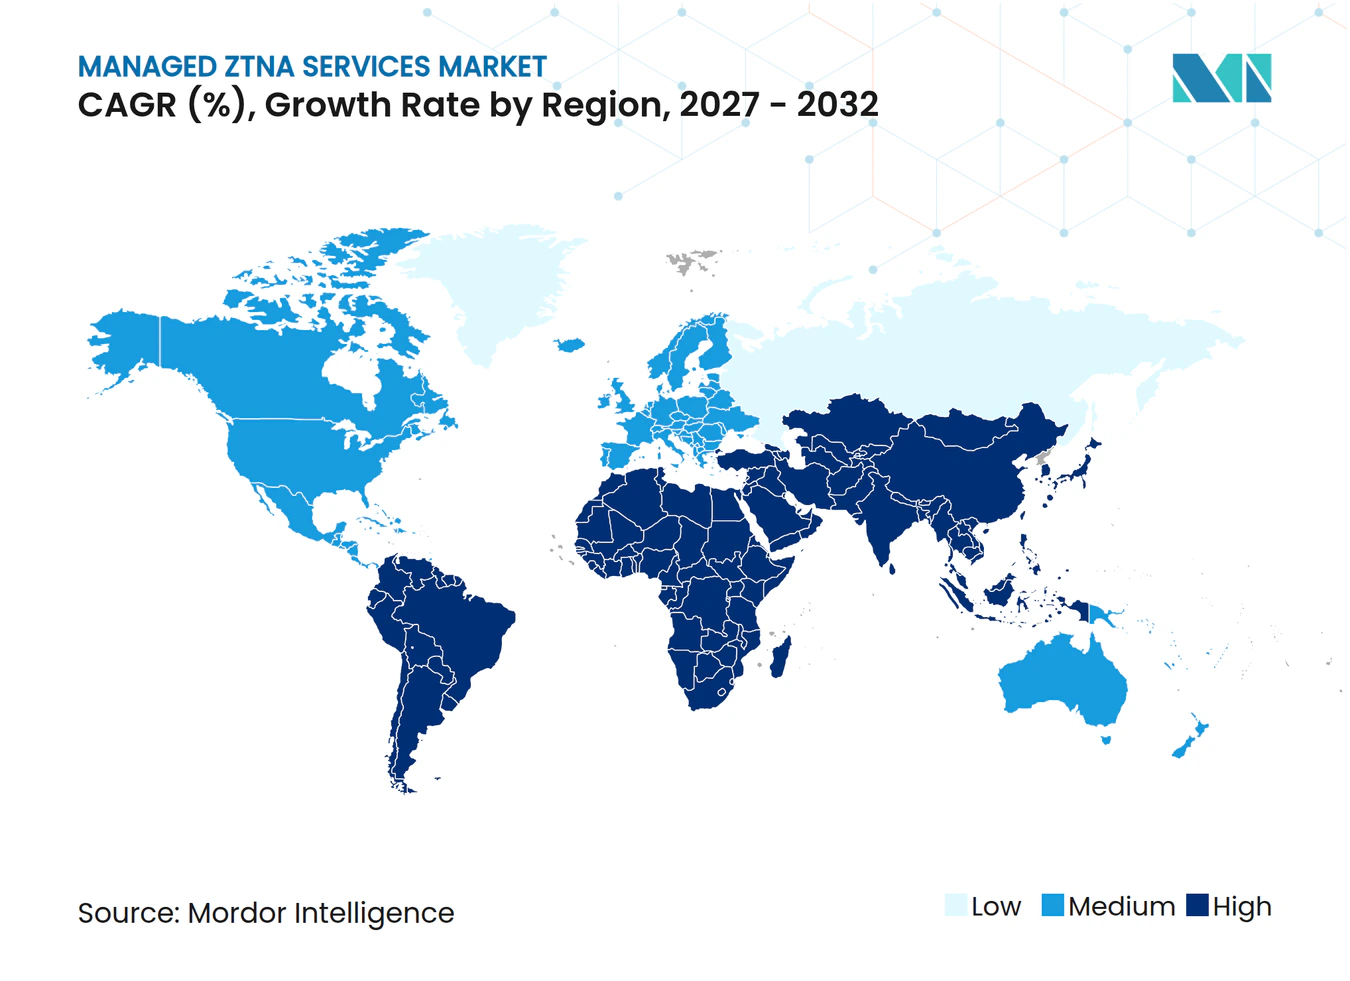
- 地域別では、北米が2026年に41.82%のシェアを占め、アジア太平洋地域は2032年にかけて22.73%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロトラスト成果に対する規制上の説明責任 | +4.8% | グローバル、北米とヨーロッパで初期の利益が集中 | 中期(2〜4年) |
| ハイブリッドワークフォースとVPNの近代化 | +4.2% | グローバル、北米・西ヨーロッパ・オーストラリアで最も高い | 短期(2年以内) |
| アイデンティティ認識型アクセスを必要とするクラウドおよびSaaSへの移行 | +3.6% | グローバル、アジア太平洋地域で採用が加速 | 短期(2年以内) |
| ランサムウェアおよび生成AIによる攻撃対象領域の拡大 | +3.0% | グローバル、北米と西ヨーロッパに集中 | 短期(2年以内) |
| マネージドセキュリティ人材の不足 | +2.3% | グローバル、北米・EU・アジア太平洋地域で最も深刻 | 中期(2〜4年) |
| 産業用およびIoTアクセスの拡大 | +1.7% | アジア太平洋地域が中核、北米と中東に波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロトラスト成果に対する規制上の説明責任
マネージドゼロトラストネットワークアクセス(ZTNA)サービス市場は、調達適格性や監査要件に影響を与えるようになったゼロトラスト要件によって支えられています。国防総省は2025年7月17日にDTM 25-003を発行し、ゼロトラストポートフォリオ管室とチーフゼロトラストオフィサーのポジションを設置しました。[1] この覚書は、国防総省エンタープライズ全体での協調的なゼロトラスト採用を指示しています。NISTは2025年6月に、24の技術コラボレーターと共同で開発された19のゼロトラストアーキテクチャ実装を含むSP 1800-35を公開しました。これらの実装は、マイクロセグメンテーション、アイデンティティガバナンス、セキュアアクセスサービスエッジアーキテクチャなどの分野をカバーしています。この資料は、コンプライアンス重視の組織に実装への明確な経路を提供し、マネージドゼロトラストネットワークアクセスサービス市場全体でのマネージド提供をサポートします。
ハイブリッドワークフォースとVPNの近代化
VPNの置き換えは、多くの企業において評価段階から積極的なセキュリティ計画へと移行しています。Zscalerは、調査対象組織の56%が前年にVPN関連の侵害を経験したと報告しています。同レポートでは、92%がVPNをランサムウェアのリスクと見なし、89%がラテラルムーブメントを主要な懸念事項として挙げていることも判明しました。また、65%が12ヶ月以内にVPNサービスを廃止する計画であることも明らかになりました。[2] リモートユーザープログラムは、後にコントラクターアクセスや買収後の統合ニーズをカバーできます。Cloudflareは、初期のアクセス展開をより広範なセキュアアクセスサービスエッジプログラムへと拡大できる段階的なVPN置き換えアプローチを説明しており、マネージドゼロトラストネットワークアクセスサービス市場に定義されたパイロットからより広範な運用関係への経路を提供しています。
アイデンティティ認識型アクセスを必要とするクラウドおよびSaaSへの移行
クラウド移行は、信頼された内部ネットワークの重要性を低下させ、アプリケーション固有のコントロールの必要性を高めます。そのため、マネージドZTNAサービス市場は、組織がプライベートアプリケーションとSaaSサービス全体にわたるアクセスルールを必要とする場合に恩恵を受けます。Netskopeは2025年10月にユニバーサルZTNAの機能強化を導入し、発見されたプライベートアプリケーションのポリシーを作成するためのコパイロット機能を含めました。同社は、この機能が設定を継続的に改善し、手動によるポリシー作業を削減すると述べています。クラウド環境では、セキュリティおよびコンプライアンス運用のための監査可能なアクセス記録も必要であり、マネージドゼロトラストネットワークアクセスサービス市場に、内部チームが定期的なガバナンス作業中にレビューできる証拠を作成する実践的な役割を与えています。保護対象には、個々のユーザーだけでなく、アプリケーションおよびワークロードのアイデンティティも含まれるようになり、マネージドZTNAサービス市場の要件が拡大しています。
ランサムウアおよび生成AIによる攻撃対象領域の拡大
ランサムウェアキャンペーンは、内部システム全体の移動を可能にする認証情報とパスをますます標的にしています。Akamaiは、FunkSecやBlack Bastaを含むグループが生成AIと大規模言語モデルを使用して悪意のあるコード、フィッシングスクリプト、交渉ツールを生成していると報告しました。CrowdStrikeは、調査対象組織の48%がAI自動化攻撃チェーンを現在最大のランサムウェア脅威として特定したと報告しました。同調査では、85%が従来の検知手法がAI強化型攻撃に対して時代遅れになりつつあると考えていることも判明しました。IBMは、侵害の16%に攻撃者によるAIの使用が関与しており、一般的にはフィッシングやディープフェイクなりすましに使用されていると報告しており、これにより認証情報の悪用後に広範なネットワークアクセスを制限するコントロールに対するマネージドZTNAサービス市場の必要性が高まっています。セッション固有の最小権限アクセスは、認証情報が侵害された後に利用可能なネットワーク露出を制限し、マネージドゼロトラストネットワークアクセスサービス市場のケースを強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したレガシーIAMおよびディレクトリ環境 | -2.1% | グローバル、大規模エンタープライズ展開を持つ北米とヨーロッパで最も深刻 | 中期(2〜4年) |
| ブラウンフィールドOT移行コストとレイテンシリスク | -1.6% | アジア太平洋地域、北米、および重要な産業基盤を持つヨーロッパ | 長期(4年以上) |
| ゼロトラストアーキテクチャスキルの不足 | -1.3% | グローバル、アジア太平洋地域と南米で最も高い | 中期(2〜4年) |
| 独自ポリシーエンジンとベンダーロックイン | -0.9% | グローバル、北米とヨーロッパに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化したレガシーIAMおよびディレクトリ環境
マネージド展開は、アクセスゲートウェイではなくアイデンティティインフラストラクチャに主な制約が生じることが多くあります。マルチフォレストのアクティブディレクトリ環境、オンプレミスのLDAPディレクトリ、および異なるアイデンティティプロバイダーにより、ポリシーの整合が困難になります。マネージドゼロトラストネットワークアクセスサービス市場は、休眠アカウント、管理されていないサービスプリンシパル、および不整合な権限を特定する必要がある場合、オンボーディングサイクルが長くなる可能性があります。組織はまた、アクセスコントロールを新しい運用モデルに移行する際に、コンプライアンスポジションを保護する必要があります。これにより、プロバイダーが一貫したポリシー適用を実施できるポイントが遅れる可能性があります。属性の正規化、グループマッピング、およびレガシープロトコルの廃止を自動化するプロバイダーは、マネージドZTNAサービス市場における摩擦を軽減し、リテンションを強化することができます。
ブラウンフィールドOT移行コストとレイテンシリスク
オペレーショナルテクノロジー環境は、従来の情報技術展開とは異なる制約をもたらします。SCADAコントローラー、プログラマブルロジックコントローラー、およびヒューマンマシンインターフェースは、独自プロトコルを使用することが多く、エンドポイントエージェントをサポートしない場合があります。産業用ワークロードは、クラウドブーカールートが常に満たせるとは限らない100ミリ秒未満の応答時間を必要とする場合もあります。Ciscoは、不正なセルラーゲートウェイやベンダーがインストールしたリモートツールが産業用リモートアクセス管理を複雑にする可能性があると指摘しています。ハードウェアセキュリティモジュール、プロトコルゲートウェイ、およびネットワークセグメンテーションは、投資と実装期間を延長する可能性があり、産業組織がアクセスコントロールの近代化と並行してテクノロジーアップグレードを正当化しなければならないマネージドZTNAサービス市場の成長を遅らせる可能性があります。Netskopeは、そのユニバーサルZTNAアプローチがNERC CIPおよびIEC 62443に関連する監査ニーズに対応しながら、OTおよびIoTシステムへのセキュアアクセスをサポートすると述べています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
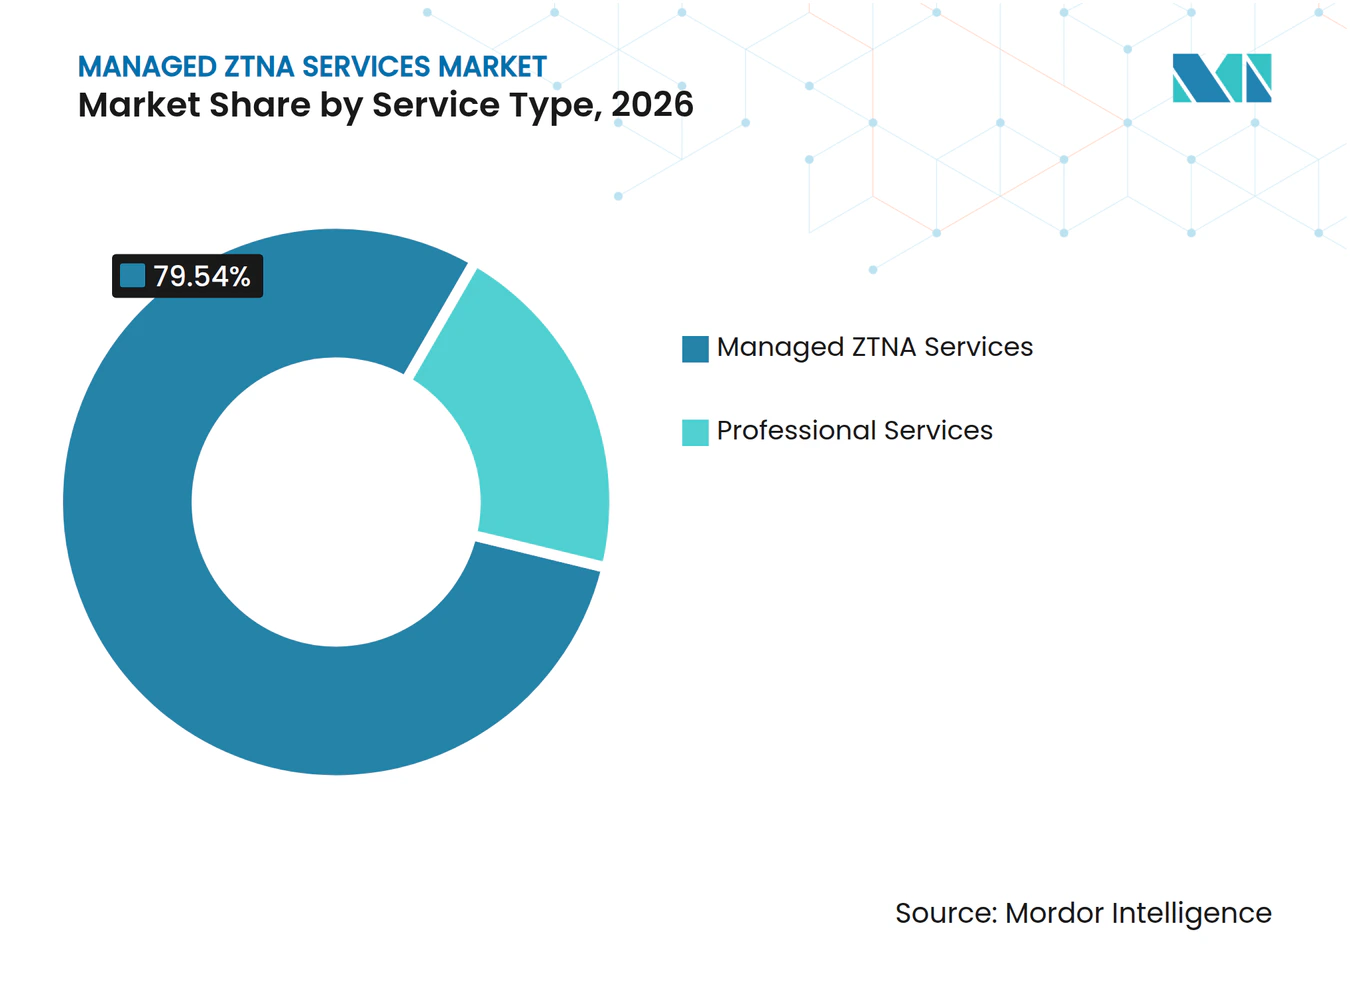
マネージド提供が長期的な顧客関係を支援マネージドZTNAサービスは2026年に79.54%のシェアを占め、ポリシー適用、セッション監視、およびアイデンティティポスチャー管理に対する外部サポートへのエンタープライズ需要を反映しています。マネージドZTNAサービス業界は、一度限りのソフトウェアインストールではなく継続的な提供に依存しているため、プロバイダーはサービスレベルコミットメント、コマネージメントオプション、および運用サポートを通じて差別化を図ることができます。プロフェッショナルサービスは実装と統合作業をカバーし、残りのシェアを提供しており、顧客が継続的なポリシー運用を必要とする場合に長期的なマネージドエンゲージメントへとつながることが多くあります。マネージドZTNAサービスのマネージドZTNAサービス市場規模は、リモートワーカーからコントラクター、IoTエンドポイント、マシンアイデンティティへと拡張する展開に支えられ、2032年にかけて22.78%のCAGRで拡大すると予測されています。
Open Systemsは2025年9月にマネージドユニバーサルSSEプラットフォームを立ち上げ、ZTNA、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、およびサービスとしてのファイアウォールを1つのマネージドオファリングに統合しました。[3] プロフェッショナルサービスはまた、マネージド運用モデルが開始される前に、ポリシーエンジンをクラウドワークロード、アイデンティティプロバイダー、およびセキュリティ情報・イベント管理プラットフォームと接続します。NIST SP 1800-35は、組織がアーキテクチャニーズを評価する際に使用できる実装例を提供しています。標準化されたプレイブックはアドバイザリー業務に価格圧力をもたらす可能性がありますが、プロバイダーはプロジェクトエンゲージメントが定型化される前にマネージドリテイナーへと移行することで顧客価値を維持することができます。


マネージドサービスモデル別:
MDR統合がアクセスコントロールと対応を統合フルマネージドZTNAは2026年に40.35%のシェアを占め、日常業務とコンプライアンス証拠収集を委託したい組織に支持されています。セキュリティ運用能力が限られた中規模企業や規制対象の購入者に関連性が高く、コマネージドZTNAはポリシーの所有権を保持しながらプロバイダーサポートを活用する組織に対応しています。MDR統合型ZTNAは、アクセステレメトリを検知・対応プロセスと接続し、攻撃者が持続性を確立する前に異常なセッション動作に対してアクションを可能にするため、2032年にかけて22.68%のCAGRで拡大すると予測されています。マネージドセキュアアクセスサービスエッジバンドルは、ZTNA、セキュアウェブゲートウェイ、クラウドアクセスセキュリティブローカー、およびソフトウェア定義型広域ネットワーク機能を1つの広範な契約に統合し、ベンダー管理の負担を軽減することができます。
Zscalerは2025年8月1日にRed Canaryの買収を完了し、ゼロトラストエクスチェンジとマネージド検知・対応機能を統合しました。マネージドZTNAサービス市場では、個別のツール選択ではなく、アクセスと対応を統合したサービスへの関心が高まっています。NISTの実装ガイダンスは、購入者がゼロトラストコンポーネントを検知ニーズに接続するためのフレームワークを提供しています。統合された運用によって契約価値とスイッチングコストが高まる可能性があるため、同等の能力を持たないプロバイダーはパートナーシップや買収を必要とする場合があります。
業種別:
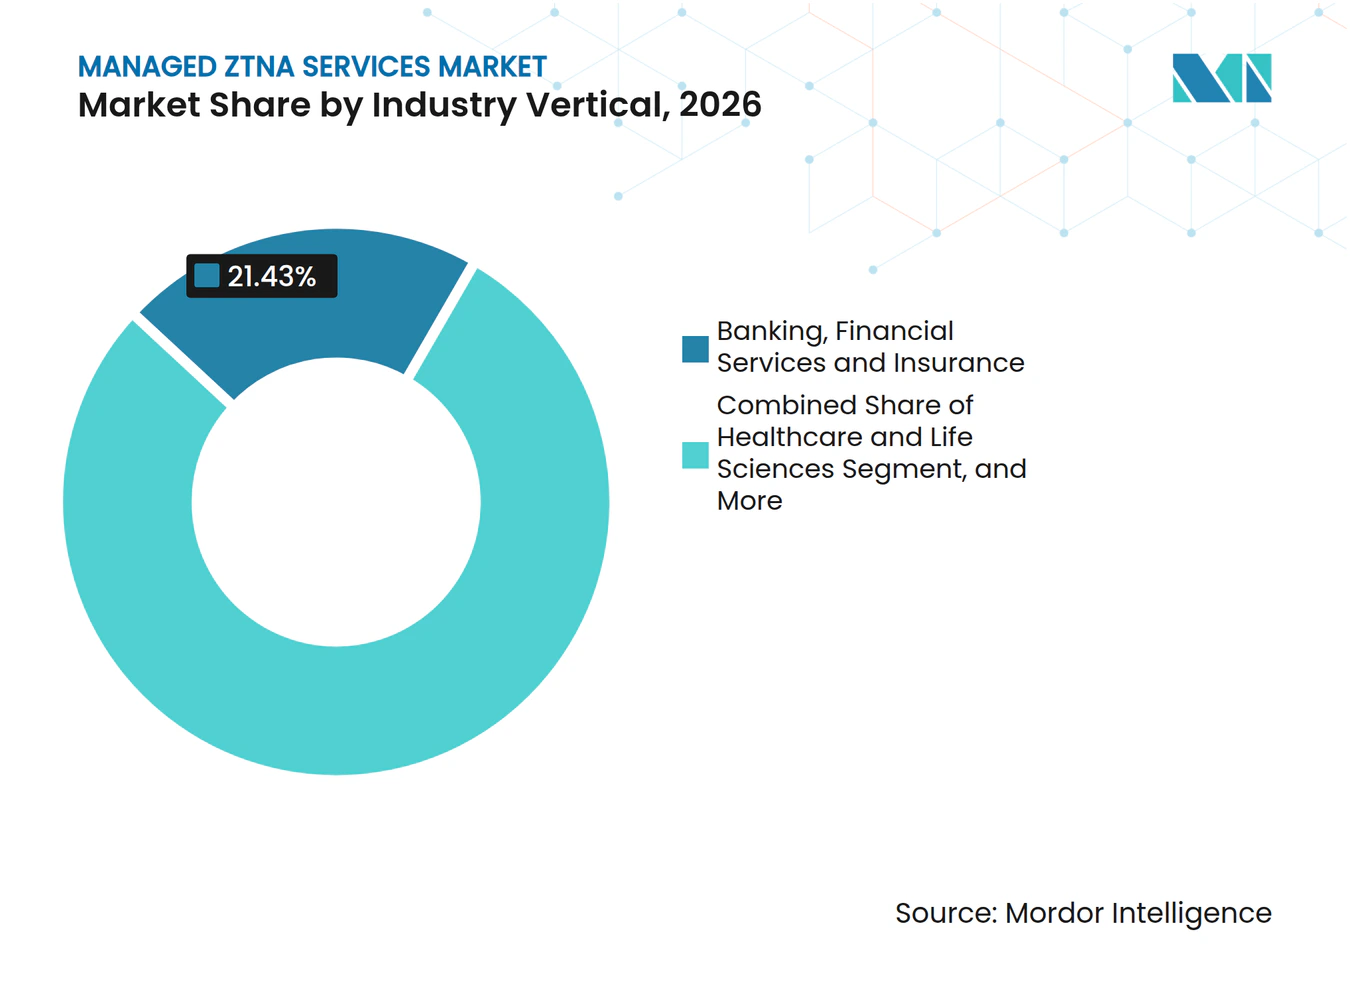
BFSIがリードし、産業環境が加速BFSIは2026年に21.43%のシェアを占め、詳細なアクセスコントロール、セッション検証、およびコンプライアンスレビューをサポートする記録が必要なためです。Akamaiは、金融サービス機関の64%がZTNAを採用しており、多くの購入者にとって確立されたセキュリティコントロールの一つとなっていることを明らかにしました。ヘルスケア・ライフサイエンス、政府・公共部門、ITおよびテレコムも機密情報とハイブリッドアクセスを管理しており、教育、小売・eコマースは現在の需要プールとしては小規模です。マネージドZTNAサービス市場は、これらの分野の組織が継続的な内部ポリシー運用なしに詳細なアクセスガバナンスを必要としているため、幅広い業種基盤を持っています。
製造業・重要インフラは、インダストリー4.0プログラムがIPコネクティビティをこれまで孤立していたシステムに拡張するにつれて、2032年にかけて22.45%のCAGRで拡大すると予測されています。GoogleクラウドのCISOオフィスは、クラウド接続されたOTがITとOTシステム間の移動を制限するためにアイデンティティ認識型アクセスを必要としていると述べています。IEC 62443は産業用サイバーセキュリティ設計を指導しており、プロバイダーはOTアクセスサービスを設計する際にそのゾーンとコンジット手法を適用することができます。Netskopeは2025年10月にOTおよびIoT向けのユニバーサルZTNA機能を導入し、運用上重要な環境でのセッション記録とアクセスログをサポートしました。


地域分析
北米は2026年に41.82%のシェアを占め、早期の連邦政府の義務、クラウドネイティブ企業、および成熟したマネージドセキュリティサービスプロバイダーに支えられています。国防総省のゼロトラスト方針は、政府機関、防衛請負業者、および規制対象の商業組織に影響を与えており、米国が主要な地域市場であり、カナダとメキシコが国境を越えたアクセスニーズを加えています。FISは、北米の金融機関の38%がゼロトラスト戦略を展開しており、さらに42%が12ヶ月以内に採用を計画していると報告しており、予測期間中の継続的な需要を支えています。[4] マネージドZTNAサービス市場は、連邦政府プログラムが公共部門の購入者とそのサプライチェーンの両方に影響を与えるため、強固な地域基盤を維持しています。
アジア太平洋地域は、インド、東南アジア、日本、韓国がクラウド採用とサイバーセキュリティの近代化を組み合わせるにつれて、2032年にかけて22.73%のCAGRで拡大すると予測されています。中国は独自の運用環境を持ち、データローカライゼーションと国内インフラ要件がグローバルプロバイダーを制限する可能性がありますが、多国籍企業は依然として複数の拠点にわたるアクセスを管理する必要があります。オーストラリアとシンガポールは確立されたサブマーケットであり、そのサイバーセキュリティコントロールはマネージドサービスをサポートするゼロトラスト原則と一致しています。ヨーロッパは3番目に大きな地域であり、英国、ドイツ、フランスが主要な需要センターであり、NIS2の施行が重要サービス組織全体のアクセスコントロールの優先事項に影響を与えています。
南米、中東、アフリカは採用の初期段階にあり、ブラジルのデータ保護要件がアクセスガバナンスを支援し、サウジアラビアとアラブ首長国連邦がデジタルトランスフォーメーションプログラムの下で投資を行っています。Xage Securityの産業用およびオペレーショナルテクノロジーへの注力は、湾岸協力会議市場のエネルギーおよびインフラ事業者に関連しています。アフリカはマネージドZTNAサービス市場の最小の地域部分ですが、南アフリカ、ナイジェリア、ケニアは金融サービスと通信を通じて初期の需要を示しています。プロバイダーは、これらの市場で規制が発展するにつれて、データレジデンシーとレイテンシに対応した提供モデルを必要としています。クラウドの成熟度、現地規制、およびプロバイダーのカバレッジが国によって異なるため、地域の構成は依然として不均一です。
競合環境
市場集中度
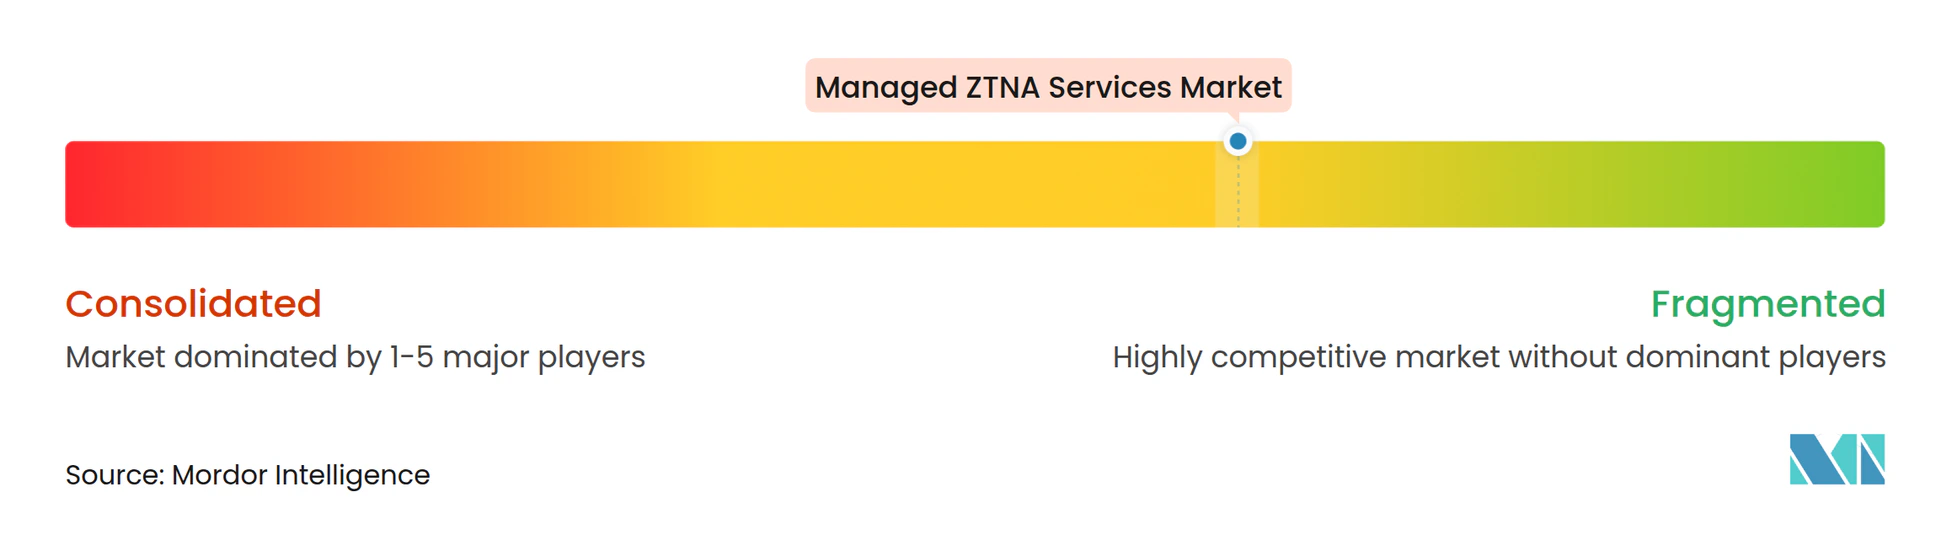
マネージドZTNAサービス市場は、すべてのサービスモデル、業種、地域にわたって支配的なポジションを持つプロバイダーが存在しないため、適度に断片化されています。Zscalerとcloudflareは、グローバルネットワーク、アイデンティティ統合、およびZTNAをより広範なセキュアアクセスサービスエッジおよびセキュリティサービスエッジの意思決定にバンドルする能力を通じてリーディングポジションを持っています。Zscalerは2025年度に2,167.1 ミリオン 米ドルの収益を報告しました。Netskopeは、自動化への重点を示すユニバーサルZTNAオファリングにAI支援ポリシー管理を活用しています。
需要機会には、個別のアクセスと対応の契約をサポートできない購入者向けのMDR統合型提供、産業・エネルギー事業者向けのOT重点サービス、およびデータ主権の理由でポリシー権限を保持するセクター向けのコマネージドオプションが含まれます。AI支援ポリシーライフサイクルツールは、アクセスルールの作成、監査、および廃止に必要な作業を削減できます。NetskopeとForescoutは2026年2月にパートナーシップを締結し、管理対象および非管理対象のIT、OT、IoT、IoMTデバイス全体でリアルタイムのデバイスインテリジェンスとクラウドセキュリティポリシー適用を組み合わせました。このアライアンスは、エージェントレスデバイスが多数存在する環境でのデバイス可視性とポリシーコントロールに対応しています。
プラットフォームの統合、チャネルの拡大、および産業特化がマネージドZTNAサービス市場における競争戦略を導いています。ZscalerのRed Canary買収は統合の例であり、Netskope-Forescoutパートナーシップはデバイスカバレッジを拡張する技術アライアンスの例です。NISTのリファレンス実装は、実践的なゼロトラストアーキテクチャを説明しているため、購入者評価において重要であり、コンプライアンスに沿った提供が基本的な調達要件になりつつあります。主要プロバイダーの合算シェアが開示されていないことは、適度な断片化の評価を支持しています。
マネージドZTNAサービス業界リーダー
-
Zscaler, Inc.
-
Cloudflare, Inc.
-
Netskope, Inc.
-
iboss, Inc.
-
Appgate AB
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドZTNAサービス市場 このレポートでカバーされる企業
- Zscaler, Inc.
- Cloudflare, Inc.
- Netskope, Inc.
- iboss, Inc.
- Appgate AB
- Forcepoint LLC
- Akamai Technologies, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Twingate, Inc.
- NetFoundry, Inc.
- Teleport, Inc.
- Cloudbrink, Inc.
- Oleria Corporation
- Island Technology, Inc.
- Elisity, Inc.
- Zero Networks, Inc.
- Xage Security, Inc.
- ColorTokens, Inc.
- Absolute Software Corporation
- Banyan Security, Inc.
- Axis Security, Inc.
- Perimeter 81 Ltd.
- Cato Networks Ltd.
最近の産業開発事情 マネージドZTNAサービス市場
- 2026年10月:XcitiumはRoqosとの戦略的技術パートナーシップを通じてSASE、SD-WAN、ZTNAプラットフォーム機能を拡張し、統合されたマルチテナントクラウド管理アーキテクチャの下で、エンドポイント、ユーザー、ブランチロケーション、リモートワークフォースにわたるMSP顧客へのゼロトラストアクセス管理を拡大しました。このパートナーシップは、統合されたネットワーキングとセキュリティへの需要が加速しているMSP提供型マネージドZTNAセグメントにおけるXcitiumのポジションを強化します。
- 2026年6月:CyberFoxは、MSPチャネル向けにネイティブに構築されたアダプティブゼロトラストおよびSASE機能のプロバイダーであるTimus Networksを買収しました。この買収は、MSP重点のサイバーセキュリティプラットフォーム間での継続的な統合を示し、アダプティブなアイデンティティベースのネットワークアクセスコントロールをCyberFoxのより広範なサービスポートフォリオに組み込みます。
- 2026年5月:ibossは、専門マネージドセキュリティサービスプロバイダーであるSysdojoとパートナーシップを締結し、レガシーVPNおよびハードウェア中心のセキュリティスタックから移行する組織にクラウドネイティブZTNAおよびゼロトラストSASEを提供します。このパートナーシップは、エンタープライズおよびミッドマーケットセグメント全体でibossのマネージド提供リーチを拡大し、ibossのクラウドネイティブプラットフォームにMSSP実行レイヤーを追加します。
- 2026年2月:NetskopeとForescout Technologiesは、管理対象および非管理対象のIT、OT、IoT、IoMTデバイス全体で統合されたゼロトラストセキュリティを提供するための技術パートナーシップを締結しました。ForescoutのリアルタイムデバイスインテリジェンスとNetskopeのAI搭載クラウドセキュリティを組み合わせることで、共同ソリューションはデバイスのポスチャーとリスクに基づいてZTNAアクセス決定を動的に適応させ、エージェントレスデバイスが大量に存在する環境における重大なギャップを解消します。
グローバルマネージドZTNAサービス市場レポートの調査範囲
マネージドZTNAサービス市場は、組織がプライベートアプリケーション、エンタープライズネットワーク、クラウド環境、および分散型ITリソースへのセキュアアクセスのためにゼロトラストネットワークアクセス(ZTNA)ソリューションを実装、運用、監視、および維持できるようにするマネージドセキュリティサービスで構成されています。これらのサービスには、アイデンティティベースのアクセスコントロール、継続的なユーザーおよびデバイス検証、アプリケーションレベルのアクセスポリシー、ポリシーの設定と管理、アクセス監視、トラブルシューティング、およびアイデンティティとセキュリティプラットフォームとの統合が含まれます。マネージドZTNAプロバイダーは、リモートおよびハイブリッドワークフォース、サードパーティユーザー、および分散型エンタープライズ環境へのセキュアアクセスを促進するために、マネージド検知・対応(MDR)およびセキュアアクセスサービスエッジ(SASE)ソリューションとの統合を含む、フルマネージドおよびコマネージド展開をサポートします。
マネージドZTNAサービス市場レポートは、サービスタイプ(マネージドZTNAサービス、プロフェッショナルサービス)、マネージドサービスモデル(フルマネージドZTNA、コマネージドZTNA、マネージド検知・対応統合型ZTNA、マネージドセキュアアクセスサービスエッジバンドル)、業種(銀行・金融サービス・保険、ヘルスケア・ライフサイエンス、政府・公共部門、ITおよびテレコム、製造業・重要インフラ、小売・eコマース、教育、その他の業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドZTNAサービス |
| プロフェッショナルサービス |
| フルマネージドZTNA |
| コマネージドZTNA |
| マネージド検知・対応統合型ZTNA |
| マネージドセキュアアクセスサービスエッジバンドル |
| 銀行・金融サービス・保険 |
| ヘルスケア・ライフサイエンス |
| 政府・公共部門 |
| ITおよびテレコム |
| 製造業・重要インフラ |
| 小売・eコマース |
| 教育 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| アフリカその他 |
| サービスタイプ別 | マネージドZTNAサービス | |
| プロフェッショナルサービス | ||
| マネージドサービスモデル別 | フルマネージドZTNA | |
| コマネージドZTNA | ||
| マネージド検知・対応統合型ZTNA | ||
| マネージドセキュアアクセスサービスエッジバンドル | ||
| 業種別 | 銀行・金融サービス・保険 | |
| ヘルスケア・ライフサイエンス | ||
| 政府・公共部門 | ||
| ITおよびテレコム | ||
| 製造業・重要インフラ | ||
| 小売・eコマース | ||
| 教育 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドZTNAサービスの市場規模はどのくらいですか?
マネージドZTNAサービス市場は2026年に2.85 ビリオン 米ドルと評価されており、2027年から2032年にかけて21.49%のCAGRで2032年までに9.31 ビリオン 米ドルに達すると予測されています。
マネージドZTNAサービスの採用を促進しているものは何ですか?
VPNの置き換え、クラウド移行、ランサムウェアのリスク、およびゼロトラスト実装要件が、マネージドアクセスコントロールへの需要を高めています。
マネージドZTNAサービスで最大のシェアを持つサービスタイプはどれですか?
マネージドZTNAサービスは2026年に79.54%のシェアを占めており、組織が継続的なポリシー適用とセッション監視をアウトソーシングすることが多いためです。
最も急速に拡大しているマネージドサービスモデルはどれですか?
MDR統合型ZTNAは、購入者がアクセスコントロールと脅威対応の緊密な連携を求めるため、2032年にかけて22.68%のCAGRで拡大すると予測されています。
マネージドZTNAサービスで最大のシェアを持つ業種はどれですか?
BFSIは2026年に21.43%のシェアを占め、アクセスガバナンス、監査、およびセッション検証要件に支られています。
マネージドZTNAサービスで最も急速に進展している地域はどこですか?
アジア太平洋地域は、クラウド採用とサイバーセュリティ近代化プログラムに支えられ、2032年にかけて22.73%のCAGRで拡大すると予測されています。