
Tamaño y Participación del Mercado de Servicios ZTNA Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios ZTNA Gestionados por Mordor Intelligence
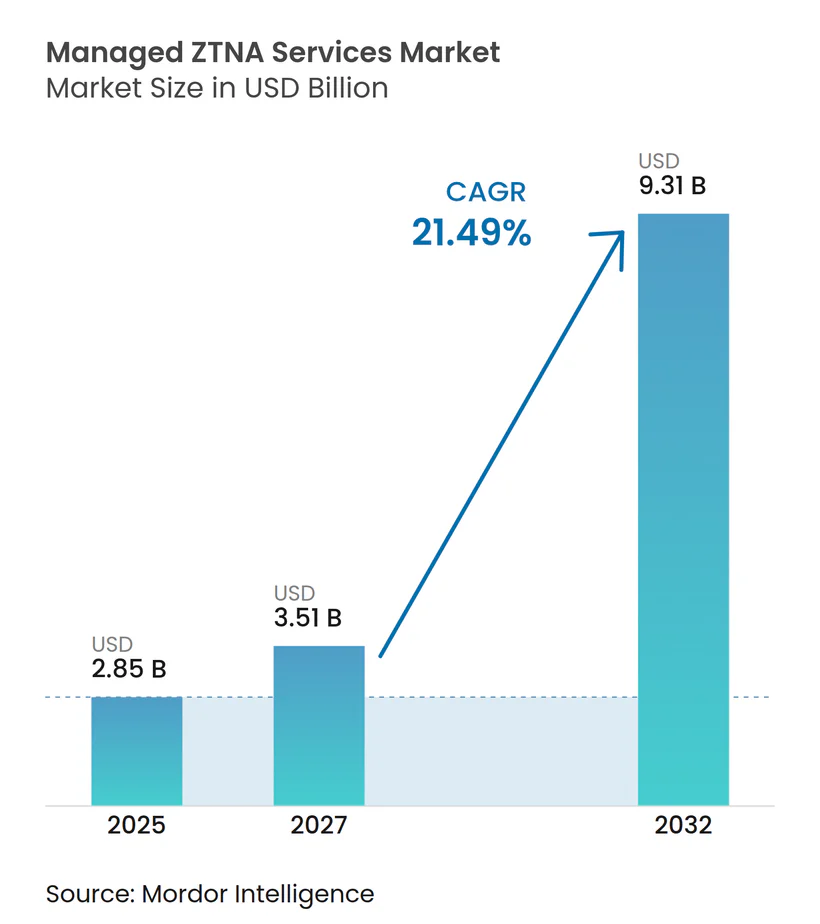
Se espera que el tamaño del mercado de servicios ZTNA gestionados crezca de 2,85 mil millones de USD en 2025 a 3,51 mil millones de USD en 2027 y se prevé que alcance los 9,31 mil millones de USD en 2032 a una CAGR del 21,49% durante 2027-2032. El mercado está alejándose del acceso perimetral basado en VPN hacia un acceso entregado en la nube que verifica la identidad en cada sesión. Las empresas están transfiriendo este trabajo a proveedores que pueden gestionar políticas, supervisar sesiones las 24 horas del día y dar soporte a clientes que no cuentan con el personal especializado ni la cobertura operativa necesaria para una gobernanza de acceso continua. Los programas federales de confianza cero y los diseños de referencia prácticos están haciendo que la implementación sea más estructurada para los compradores regulados. Los proveedores pueden beneficiarse cuando una implementación inicial de acceso remoto se amplía a contratistas, aplicaciones en la nube, dispositivos conectados e identidades de máquinas, ya que cada extensión aumenta el número de relaciones de acceso que requieren políticas coherentes, supervisión y soporte práctico. La competencia está estrechamente vinculada a la adquisición más amplia de perímetro de servicio de acceso seguro, lo que favorece a las plataformas y proveedores de servicios gestionados con amplias capacidades de entrega, experiencia de integración consolidada y la capacidad de dar soporte a clientes en diversas etapas de implementación.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios ZTNA Gestionados representaron el 79,54% de la participación del mercado de servicios ZTNA gestionados en 2026, mientras que se proyecta que los Servicios ZTNA Gestionados se expandan a una CAGR del 22,78% hasta 2032.
- Por modelo de servicio gestionado, el ZTNA Totalmente Gestionado representó el 40,35% de la participación en 2026, mientras que se proyecta que el ZTNA Integrado con MDR se expanda a una CAGR del 22,68% hasta 2032.
- Por vertical industrial, el sector BFSI representó el 21,43% de la participación en 2026, mientras que se proyecta que Manufactura e Infraestructura Crítica se expanda a una CAGR del 22,45% hasta 2032.
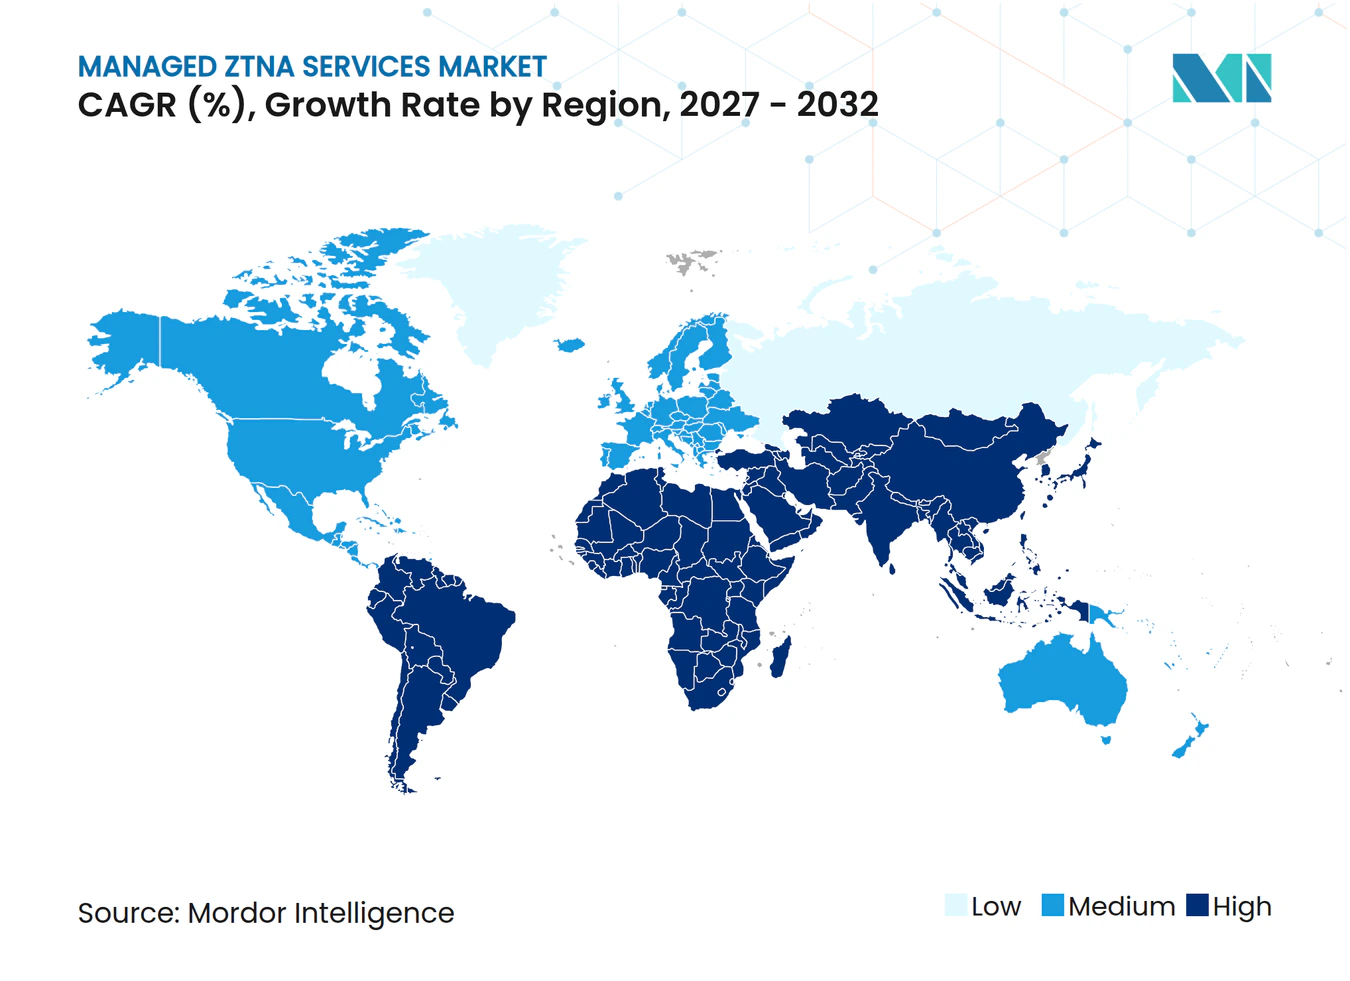
- Por geografía, América del Norte representó el 41,82% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 22,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Responsabilidad Regulatoria por los Resultados de Confianza Cero | +4.8% | Global, con ganancias tempranas concentradas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Modernización de la Fuerza Laboral Híbrida y VPN | +4.2% | Global, más elevado en América del Norte, Europa Occidental y Australia | Corto plazo (≤ 2 años) |
| Migración a la Nube y SaaS que Requiere Acceso con Reconocimiento de Identidad | +3.6% | Global, con Asia-Pacífico mostrando una adopción acelerada | Corto plazo (≤ 2 años) |
| Escalada de Superficies de Ataque de Ransomware e IA Generativa | +3.0% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Escasez de Talento en Seguridad Gestionada | +2.3% | Global, más aguda en América del Norte, la UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Acceso Industrial y de IoT | +1.7% | Núcleo en Asia-Pacífico, con desbordamiento hacia América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Responsabilidad Regulatoria por los Resultados de Confianza Cero
El mercado de servicios de Acceso a la Red de Confianza Cero (ZTNA) gestionados está respaldado por requisitos de confianza cero que ahora influyen en la elegibilidad de adquisición y las expectativas de auditoría. El Departamento de Defensa emitió el DTM 25-003 el 17 de julio de 2025, creando una Oficina de Gestión de Cartera de Confianza Cero y un puesto de Director de Confianza Cero.[1] El memorándum dirige la adopción coordinada de confianza cero en toda la empresa del Departamento de Defensa. El NIST publicó el SP 1800-35 en junio de 2025 con 19 implementaciones de arquitectura de confianza cero desarrolladas con 24 colaboradores tecnológicos. Estas implementaciones cubren áreas que incluyen microsegmentación, gobernanza de identidad y arquitecturas de perímetro de servicio de acceso seguro. Este material ofrece a las organizaciones orientadas al cumplimiento normativo una ruta más clara hacia la implementación y respalda la entrega gestionada en el mercado de servicios de Acceso a la Red de Confianza Cero Gestionados.
Modernización de la Fuerza Laboral Híbrida y VPN
La sustitución de VPN ha pasado de la evaluación a la planificación activa de seguridad en muchas empresas. Zscaler informó que el 56% de las organizaciones encuestadas había experimentado una brecha relacionada con VPN en el año anterior. El mismo informe encontró que el 92% consideraba las VPN como una exposición al ransomware y el 89% identificó el movimiento lateral como una preocupación principal. También encontró que el 65% planeaba retirar su servicio VPN en un plazo de 12 meses.[2] Un programa de usuarios remotos puede cubrir posteriormente el acceso de contratistas y las necesidades de integración tras adquisiciones. Cloudflare describe un enfoque de sustitución de VPN por fases que puede ampliar una implementación de acceso inicial hacia un programa más amplio de perímetro de servicio de acceso seguro, ofreciendo al mercado de servicios de Acceso a la Red de Confianza Cero Gestionados una ruta desde un piloto definido hacia una relación operativa más amplia.
Migración a la Nube y SaaS que Requiere Acceso con Reconocimiento de Identidad
La migración a la nube reduce la relevancia de una red interna de confianza y aumenta la necesidad de controles específicos por aplicación. El mercado de servicios ZTNA gestionados se beneficia, por tanto, cuando las organizaciones necesitan reglas de acceso para aplicaciones privadas y servicios SaaS. Netskope introdujo mejoras de ZTNA Universal en octubre de 2025, incluyendo una capacidad Copilot para crear políticas para aplicaciones privadas descubiertas. La empresa indicó que la capacidad refina continuamente las configuraciones y reduce el trabajo manual de políticas. Los entornos en la nube también requieren registros de acceso auditables para operaciones de seguridad y cumplimiento normativo, lo que otorga al mercado de servicios de Acceso a la Red de Confianza Cero Gestionados un papel práctico en la creación de evidencia que los equipos internos pueden revisar durante el trabajo rutinario de gobernanza. La población protegida ahora incluye identidades de aplicaciones y cargas de trabajo, además de usuarios individuales, lo que amplía el requisito del mercado de servicios ZTNA gestionados.
Escalada de Superficies de Ataque de Ransomware e IA Generativa
Las campañas de ransomware apuntan cada vez más a credenciales y rutas que permiten el movimiento a través de sistemas internos. Akamai informó que grupos como FunkSec y Black Basta estaban utilizando IA generativa y modelos de lenguaje de gran escala para generar código malicioso, scripts de phishing y herramientas de negociación. CrowdStrike informó que el 48% de las organizaciones encuestadas identificó las cadenas de ataque automatizadas por IA como su mayor amenaza actual de ransomware. Su encuesta también encontró que el 85% creía que los métodos de detección tradicionales estaban volviéndose obsoletos frente a los ataques mejorados con IA. IBM informó que el 16% de las brechas involucró el uso de IA por parte de un atacante, comúnmente para phishing y suplantación mediante deepfake, lo que añade urgencia a la necesidad del mercado de servicios ZTNA gestionados de controles que limiten el acceso amplio a la red tras el uso indebido de credenciales. El acceso de mínimo privilegio específico por sesión puede limitar la exposición de red disponible tras el compromiso de una credencial, fortaleciendo el caso del mercado de servicios de Acceso a la Red de Confianza Cero Gestionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Entornos Fragmentados de IAM Heredado y Directorios | -2.1% | Global, más agudo en América del Norte y Europa con grandes implementaciones empresariales | Mediano plazo (2-4 años) |
| Costos de Transición de OT en Entornos Existentes y Riesgos de Latencia | -1.6% | Asia-Pacífico, América del Norte y Europa con base industrial significativa | Largo plazo (≥ 4 años) |
| Escasez de Habilidades en Arquitectura de Confianza Cero | -1.3% | Global, más elevado en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Motores de Políticas Propietarios y Dependencia del Proveedor | -0.9% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Entornos Fragmentados de IAM Heredado y Directorios
Las implementaciones gestionadas a menudo encuentran su principal restricción en la infraestructura de identidad más que en la puerta de enlace de acceso. Los entornos de Active Directory con múltiples bosques, los directorios LDAP locales y los diferentes proveedores de identidad dificultan la alineación de políticas. El mercado de servicios de Acceso a la Red de Confianza Cero Gestionados puede enfrentar ciclos de incorporación más largos cuando se deben identificar cuentas inactivas, entidades de servicio no gestionadas y permisos desalineados. Las organizaciones también deben proteger su posición de cumplimiento normativo mientras trasladan los controles de acceso a un nuevo modelo operativo. Esto puede retrasar el punto en que un proveedor puede aplicar una aplicación de políticas coherente. Los proveedores que automatizan la normalización de atributos, el mapeo de grupos y la retirada de protocolos heredados pueden reducir la fricción y fortalecer la retención en el mercado de servicios ZTNA gestionados.
Costos de Transición de OT en Entornos Existentes y Riesgos de Latencia
Los entornos de tecnología operativa crean restricciones que difieren de las implementaciones convencionales de tecnología de la información. Los controladores SCADA, los controladores lógicos programables y las interfaces hombre-máquina a menudo utilizan protocolos propietarios y pueden no admitir agentes de punto final. Las cargas de trabajo industriales también pueden requerir tiempos de respuesta inferiores a 100 milisegundos, que una ruta de intermediación en la nube puede no siempre cumplir. Cisco señala que las pasarelas celulares no autorizadas y las herramientas de acceso remoto instaladas por proveedores pueden complicar la gestión del acceso remoto industrial. Los módulos de seguridad de hardware, las pasarelas de protocolo y la segmentación de red pueden extender el período de inversión e implementación, lo que puede ralentizar el mercado de servicios ZTNA gestionados, donde las organizaciones industriales deben justificar las actualizaciones tecnológicas junto con la modernización del control de acceso. Netskope afirma que su enfoque de ZTNA Universal admite el acceso seguro para sistemas OT e IoT al tiempo que aborda las necesidades de auditoría asociadas con NERC CIP e IEC 62443.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
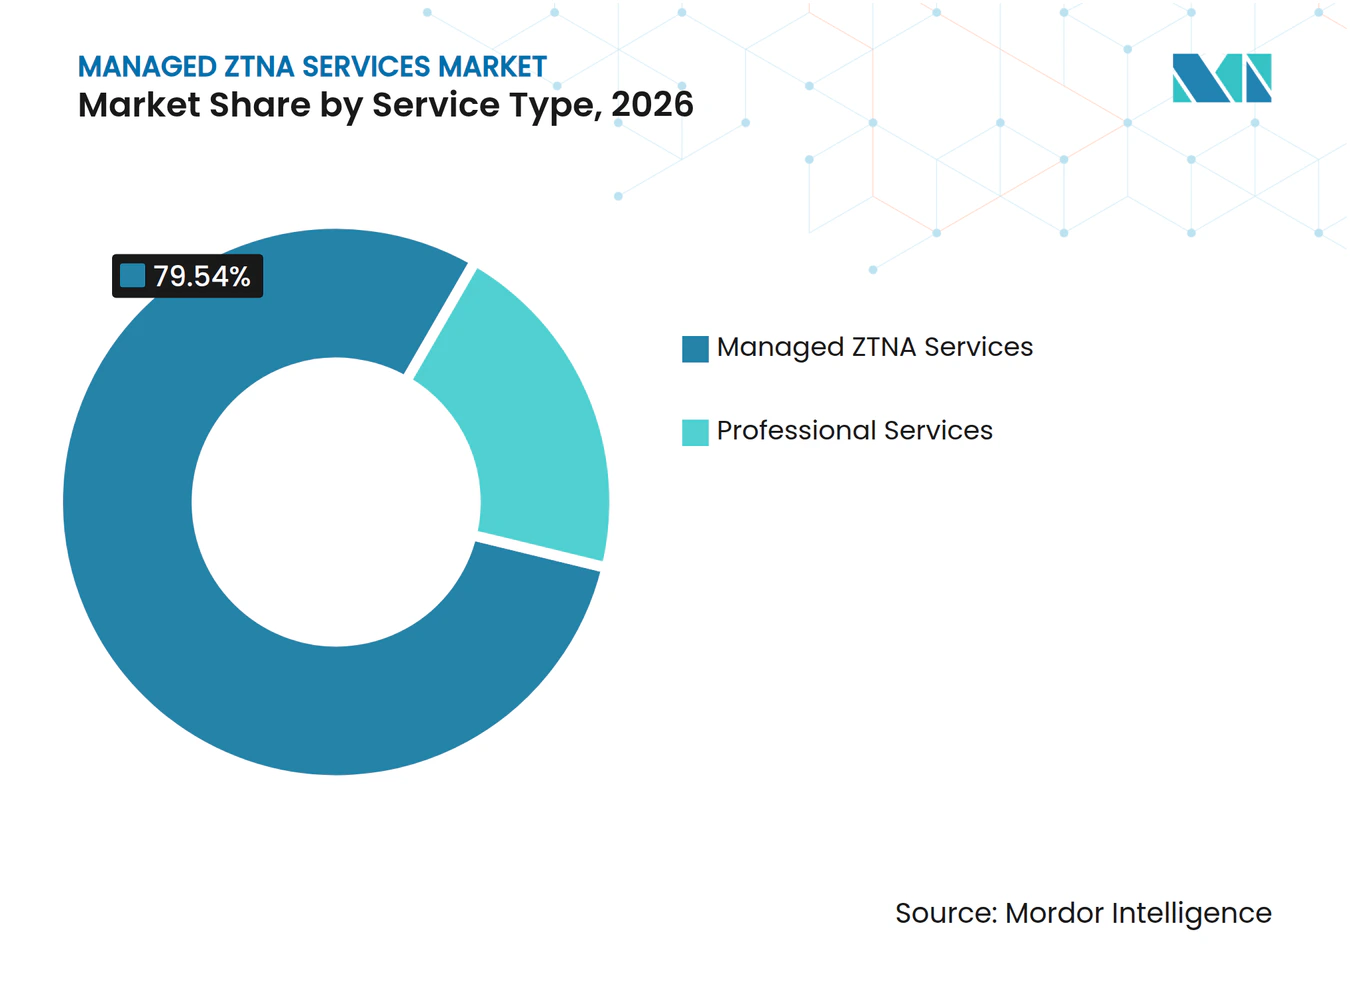
La Entrega Gestionada Respalda las Relaciones a Largo Plazo con los ClientesLos Servicios ZTNA Gestionados representaron el 79,54% de la participación en 2026, lo que refleja la demanda empresarial de soporte externo para la aplicación de políticas, la supervisión de sesiones y la gestión de la postura de identidad. La industria de servicios ZTNA gestionados depende de la entrega continua en lugar de una instalación de software única, por lo que los proveedores pueden diferenciarse a través de compromisos de nivel de servicio, opciones de co-gestión y soporte operativo. Los Servicios Profesionales cubren el trabajo de implementación e integración y proporcionan la participación restante, a menudo conduciendo a compromisos gestionados más prolongados cuando los clientes necesitan operación continua de políticas. Se proyecta que el tamaño del mercado de servicios ZTNA gestionados para los Servicios ZTNA Gestionados se expanda a una CAGR del 22,78% hasta 2032, respaldado por implementaciones que se extienden desde trabajadores remotos hasta contratistas, puntos finales de IoT e identidades de máquinas.
Open Systems lanzó su plataforma de SSE Universal Gestionado en septiembre de 2025, integrando ZTNA, puerta de enlace web segura, agente de seguridad de acceso a la nube y firewall como servicio en una oferta gestionada única.[3] Los Servicios Profesionales también conectan los motores de políticas con cargas de trabajo en la nube, proveedores de identidad y plataformas de información de seguridad y gestión de eventos antes de que comience un modelo operativo gestionado. El NIST SP 1800-35 proporciona ejemplos de implementación que las organizaciones pueden utilizar al evaluar las necesidades de arquitectura. Los manuales estandarizados pueden crear presión de precios en el trabajo de asesoría, pero los proveedores pueden mantener el valor para el cliente trasladando los compromisos de proyectos a contratos de retención gestionados antes de que el trabajo se vuelva rutinario.


Por Modelo de Servicio Gestionado:
La Integración con MDR Une el Control de Acceso y la RespuestaEl ZTNA Totalmente Gestionado representó el 40,35% de la participación en 2026 y resulta atractivo para las organizaciones que desean delegar las operaciones diarias y la recopilación de evidencia de cumplimiento normativo. Es relevante para empresas medianas y compradores regulados con capacidad limitada de operaciones de seguridad, mientras que el ZTNA Co-Gestionado sirve a organizaciones que conservan la propiedad de las políticas pero utilizan el soporte del proveedor. Se proyecta que el ZTNA Integrado con MDR se expanda a una CAGR del 22,68% hasta 2032 porque conecta la telemetría de acceso con los procesos de detección y respuesta, permitiendo actuar ante comportamientos de sesión inusuales antes de que un atacante establezca persistencia. Los paquetes de perímetro de servicio de acceso seguro gestionado combinan capacidades de ZTNA, puerta de enlace web segura, agente de seguridad de acceso a la nube y red de área amplia definida por software en un contrato más amplio que puede reducir las demandas de gestión de proveedores.
Zscaler completó la adquisición de Red Canary el 1 de agosto de 2025, combinando el Intercambio de Confianza Cero con capacidades de detección y respuesta gestionadas. El mercado de servicios ZTNA gestionados está viendo interés en servicios combinados de acceso y respuesta en lugar de selecciones de herramientas separadas. La guía de implementación del NIST ofrece a los compradores un marco para conectar los componentes de confianza cero con las necesidades de detección. Los proveedores sin capacidad comparable pueden necesitar asociaciones o adquisiciones porque las operaciones integradas pueden aumentar los valores de los contratos y los costos de cambio.
Por Vertical Industrial:
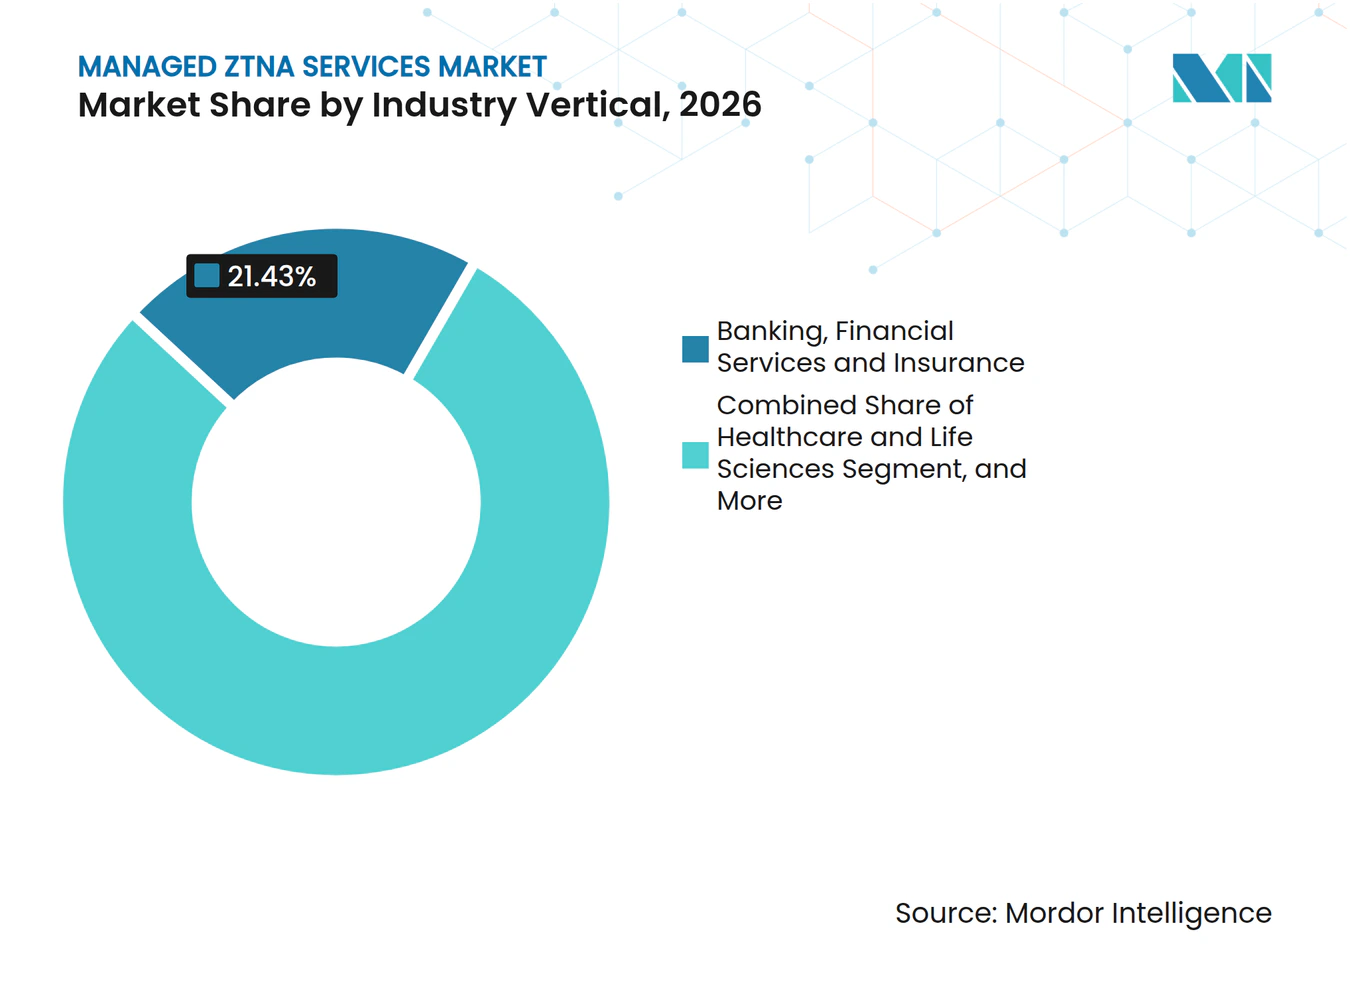
El Sector BFSI Lidera Mientras los Entornos Industriales se AceleranEl sector BFSI representó el 21,43% de la participación en 2026 porque necesita controles de acceso granulares, verificación de sesiones y registros que respalden las revisiones de cumplimiento normativo. Akamai encontró que el 64% de las instituciones de servicios financieros había adoptado ZTNA, lo que lo sitúa entre los controles de seguridad establecidos para muchos compradores. Salud y ciencias de la vida, gobierno y sector público, y tecnología de la información y telecomunicaciones también gestionan información sensible y acceso híbrido, mientras que educación y comercio minorista y comercio electrónico representan grupos de demanda actuales más pequeños. El mercado de servicios ZTNA gestionados tiene una base vertical amplia porque las organizaciones en estos campos necesitan una gobernanza de acceso detallada sin operación continua interna de políticas.
Se proyecta que Manufactura e Infraestructura Crítica se expanda a una CAGR del 22,45% hasta 2032 a medida que los programas de Industria 4.0 extienden la conectividad IP a sistemas previamente aislados. La Oficina del CISO de Google Cloud afirma que la OT conectada a la nube necesita acceso con reconocimiento de identidad para limitar el movimiento entre sistemas de TI y OT. IEC 62443 orienta el diseño de ciberseguridad industrial, y los proveedores pueden aplicar su enfoque de zonas y conductos al diseñar servicios de acceso OT. Netskope introdujo capacidades de ZTNA Universal para OT e IoT en octubre de 2025, admitiendo la grabación de sesiones y el registro de acceso para entornos operativamente sensibles.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 41,82% de la participación en 2026, respaldada por mandatos federales tempranos, empresas nativas de la nube y proveedores de servicios de seguridad gestionados maduros. La dirección de confianza cero del Departamento de Defensa influye en las agencias, los contratistas de defensa y las organizaciones comerciales reguladas, mientras que los Estados Unidos siguen siendo el principal mercado regional y Canadá y México añaden necesidades de acceso transfronterizo. FIS informó que el 38% de las instituciones financieras de América del Norte estaban implementando estrategias de confianza cero y otro 42% planeaba la adopción en un plazo de 12 meses, lo que respalda la demanda continua durante el período de pronóstico.[4] El mercado de servicios ZTNA gestionados mantiene una sólida base regional porque los programas federales afectan tanto a los compradores del sector público como a sus cadenas de suministro.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 22,73% hasta 2032 a medida que India, el Sudeste Asiático, Japón y Corea del Sur combinan la adopción de la nube con la modernización de la ciberseguridad. China tiene un entorno operativo distinto, donde los requisitos de localización de datos e infraestructura doméstica pueden limitar a los proveedores globales, aunque las empresas multinacionales aún necesitan gobernar el acceso en múltiples ubicaciones. Australia y Singapur son submercados establecidos, y sus controles de ciberseguridad se alinean con los principios de confianza cero que respaldan los servicios gestionados. Europa es la tercera área regional más grande, con el Reino Unido, Alemania y Francia como centros de demanda primarios y la aplicación de NIS2 influyendo en las prioridades de control de acceso en las organizaciones de servicios esenciales.
América del Sur, Oriente Medio y África se encuentran en etapas de adopción más tempranas, con los requisitos de protección de datos de Brasil respaldando la gobernanza de acceso, y Arabia Saudita y los Emiratos Árabes Unidos invirtiendo bajo programas de transformación digital. El enfoque industrial y de tecnología operativa de Xage Security es relevante para los operadores de energía e infraestructura en los mercados del Consejo de Cooperación del Golfo. África es la parte regional más pequeña del mercado de servicios ZTNA gestionados, aunque Sudáfrica, Nigeria y Kenia muestran demanda temprana a través de servicios financieros y telecomunicaciones. Los proveedores necesitan modelos de entrega que aborden la residencia de datos y la latencia a medida que las regulaciones se desarrollan en estos mercados. La combinación regional sigue siendo desigual porque la madurez de la nube, la regulación local y la cobertura de los proveedores difieren entre países.
Panorama Competitivo
Concentración del Mercado
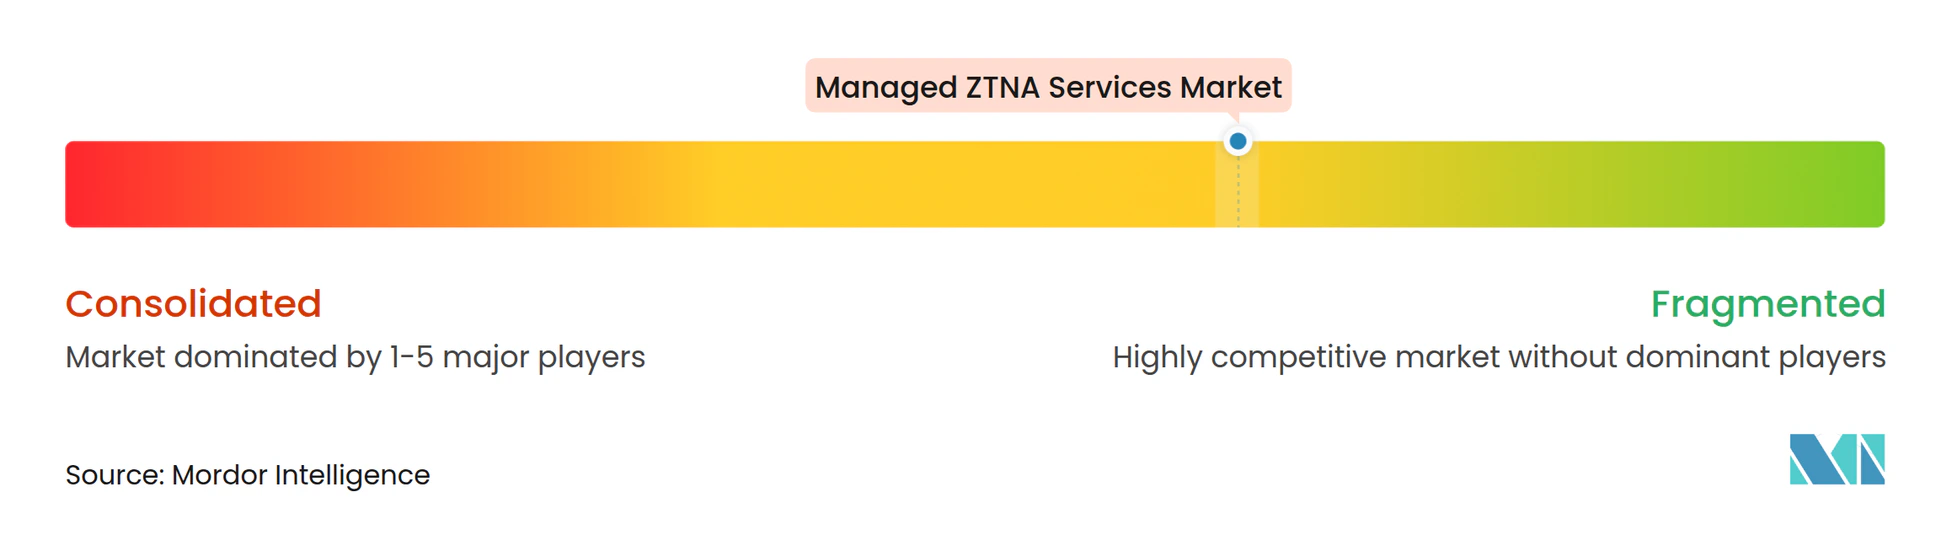
El mercado de servicios ZTNA gestionados está moderadamente fragmentado porque ningún proveedor ocupa una posición dominante en todos los modelos de servicio, verticales y regiones. Zscaler y Cloudflare tienen posiciones de liderazgo a través de redes globales, integraciones de identidad y su capacidad de agrupar ZTNA en decisiones más amplias de perímetro de servicio de acceso seguro y perímetro de servicio de seguridad. Zscaler reportó 2.167,1 millones de USD en ingresos para el ejercicio fiscal 2025. Netskope está utilizando la administración de políticas asistida por IA en su oferta de ZTNA Universal, lo que ilustra el énfasis en la automatización.
Las oportunidades de demanda incluyen la entrega integrada con MDR para compradores que no pueden mantener contratos separados de acceso y respuesta, servicios orientados a OT para operadores industriales y energéticos, y opciones co-gestionadas para sectores que conservan la autoridad de políticas por razones de soberanía de datos. Las herramientas de ciclo de vida de políticas asistidas por IA pueden reducir el trabajo necesario para crear, auditar y retirar reglas de acceso. Netskope y Forescout formaron una asociación en febrero de 2026 que combinó la inteligencia de dispositivos en tiempo real con la aplicación de políticas de seguridad en la nube en dispositivos de TI, OT, IoT e IoMT gestionados y no gestionados. La alianza aborda la visibilidad de dispositivos y el control de políticas en entornos que contienen muchos dispositivos sin agente.
La consolidación de plataformas, la expansión de canales y la especialización industrial guían la estrategia competitiva en el mercado de servicios ZTNA gestionados. La adquisición de Red Canary por parte de Zscaler es un ejemplo de consolidación, y la asociación Netskope-Forescout es un ejemplo de alianza tecnológica que amplía la cobertura de dispositivos. Las implementaciones de referencia del NIST importan en las evaluaciones de los compradores porque describen arquitecturas prácticas de confianza cero, por lo que la entrega alineada con el cumplimiento normativo se está convirtiendo en un requisito básico de adquisición. La ausencia de participaciones combinadas divulgadas para los principales proveedores respalda una evaluación de fragmentación moderada.
Líderes de la Industria de Servicios ZTNA Gestionados
-
Zscaler, Inc.
-
Cloudflare, Inc.
-
Netskope, Inc.
-
iboss, Inc.
-
Appgate AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios ZTNA Gestionados Empresas cubiertas en este informe
- Zscaler, Inc.
- Cloudflare, Inc.
- Netskope, Inc.
- iboss, Inc.
- Appgate AB
- Forcepoint LLC
- Akamai Technologies, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Twingate, Inc.
- NetFoundry, Inc.
- Teleport, Inc.
- Cloudbrink, Inc.
- Oleria Corporation
- Island Technology, Inc.
- Elisity, Inc.
- Zero Networks, Inc.
- Xage Security, Inc.
- ColorTokens, Inc.
- Absolute Software Corporation
- Banyan Security, Inc.
- Axis Security, Inc.
- Perimeter 81 Ltd.
- Cato Networks Ltd.
Desarrollos recientes de la industria en Mercado de Servicios ZTNA Gestionados
- Octubre de 2026: Xcitium amplió las capacidades de su plataforma SASE, SD-WAN y ZTNA a través de una asociación tecnológica estratégica con Roqos, extendiendo la gestión de acceso de confianza cero a los clientes de MSP en puntos finales, usuarios, sucursales y fuerzas de trabajo remotas bajo una arquitectura de gestión en la nube multiinquilino unificada. Esta asociación fortalece la posición de Xcitium en el segmento de ZTNA gestionado entregado por MSP, donde la demanda de redes y seguridad integradas se está acelerando.
- Junio de 2026: CyberFox adquirió Timus Networks, un proveedor de capacidades adaptativas de confianza cero y SASE construidas de forma nativa para el canal MSP. La adquisición señala la consolidación continua entre las plataformas de ciberseguridad orientadas a MSP y lleva los controles de acceso a la red adaptativos basados en identidad a la cartera de servicios más amplia de CyberFox.
- Mayo de 2026: iboss se asoció con Sysdojo, un proveedor especializado de servicios de seguridad gestionados, para ofrecer ZTNA nativo de la nube y SASE de Confianza Cero a organizaciones que migran desde VPN heredadas y pilas de seguridad centradas en hardware. La asociación amplía el alcance de entrega gestionada de iboss en los segmentos empresarial y de mercado medio y añade una capa de ejecución de MSSP a la plataforma nativa de la nube de iboss.
- Febrero de 2026: Netskope y Forescout Technologies formaron una asociación tecnológica para ofrecer seguridad de confianza cero integrada en dispositivos de TI, OT, IoT e IoMT gestionados y no gestionados. Al combinar la inteligencia de dispositivos en tiempo real de Forescout con la seguridad en la nube impulsada por IA de Netskope, la solución conjunta adapta dinámicamente las decisiones de acceso ZTNA basándose en la postura y el riesgo del dispositivo, cerrando una brecha crítica en entornos con grandes poblaciones de dispositivos sin agente.
Alcance del Informe Global del Mercado de Servicios ZTNA Gestionados
El Mercado de Servicios ZTNA Gestionados comprende los servicios de seguridad gestionados que permiten a las organizaciones implementar, operar, supervisar y mantener soluciones de Acceso a la Red de Confianza Cero (ZTNA) para el acceso seguro a aplicaciones privadas, redes empresariales, entornos en la nube y recursos de TI distribuidos. Estos servicios incluyen control de acceso basado en identidad, verificación continua de usuarios y dispositivos, políticas de acceso a nivel de aplicación, configuración y administración de políticas, supervisión de acceso, resolución de problemas e integración con plataformas de identidad y seguridad. Los proveedores de ZTNA gestionados admiten implementaciones totalmente gestionadas y co-gestionadas, incluida la integración con soluciones de detección y respuesta gestionadas (MDR) y de Perímetro de Servicio de Acceso Seguro (SASE), para facilitar el acceso seguro para fuerzas de trabajo remotas e híbridas, usuarios de terceros y entornos empresariales distribuidos.
El Informe del Mercado de Servicios ZTNA Gestionados está Segmentado por Tipo de Servicio (Servicios ZTNA Gestionados y Servicios Profesionales), Modelo de Servicio Gestionado (ZTNA Totalmente Gestionado, ZTNA Co-Gestionado, ZTNA Integrado con Detección y Respuesta Gestionadas y Paquetes de Perímetro de Servicio de Acceso Seguro Gestionado), Vertical Industrial (Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Gobierno y Sector Público, TI y Telecomunicaciones, Manufactura e Infraestructura Crítica, Comercio Minorista y Comercio Electrónico, Educación y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios ZTNA Gestionados |
| Servicios Profesionales |
| ZTNA Totalmente Gestionado |
| ZTNA Co-Gestionado |
| ZTNA Integrado con Detección y Respuesta Gestionadas |
| Paquetes de Perímetro de Servicio de Acceso Seguro Gestionado |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| TI y Telecomunicaciones |
| Manufactura e Infraestructura Crítica |
| Comercio Minorista y Comercio Electrónico |
| Educación |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Servicio | Servicios ZTNA Gestionados | |
| Servicios Profesionales | ||
| Por Modelo de Servicio Gestionado | ZTNA Totalmente Gestionado | |
| ZTNA Co-Gestionado | ||
| ZTNA Integrado con Detección y Respuesta Gestionadas | ||
| Paquetes de Perímetro de Servicio de Acceso Seguro Gestionado | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| TI y Telecomunicaciones | ||
| Manufactura e Infraestructura Crítica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Educación | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios ZTNA gestionados?
El mercado de servicios ZTNA gestionados está valorado en 2,85 mil millones de USD en 2026 y se proyecta que alcance los 9,31 mil millones de USD en 2032, a una CAGR del 21,49% durante 2027-2032.
¿Qué está impulsando la adopción de los servicios ZTNA gestionados?
La sustitución de VPN, la migración a la nube, la exposición al ransomware y los requisitos de implementación de confianza cero están aumentando la demanda de controles de acceso gestionados.
¿Qué tipo de servicio tiene la mayor participación de los servicios ZTNA gestionados?
Los Servicios ZTNA Gestionados representaron el 79,54% de la participación en 2026 porque las organizaciones frecuentemente externalizan la aplicación continua de políticas y la supervisión de sesiones.
¿Qué modelo de servicio gestionado se está expandiendo más rápido?
Se proyecta que el ZTNA Integrado con MDR se expanda a una CAGR del 22,68% hasta 2032 a medida que los compradores buscan una coordinación más estrecha entre el control de acceso y la respuesta a amenazas.
¿Qué vertical tiene la mayor participación de los servicios ZTNA gestionados?
El sector BFSI representó el 21,43% de la participación en 2026, respaldado por los requisitos de gobernanza de acceso, auditoría y verificación de sesiones.
¿Qué región avanza más rápido en los servicios ZTNA gestionados?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 22,73% hasta 2032, respaldado por la adopción de la nube y los programas de modernización de la ciberseguridad.