
Taille et part du marché des services ZTNA gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.51 Milliards de dollars |
| Taille du Marché (2032) | 9.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 21.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services ZTNA gérés par Mordor Intelligence
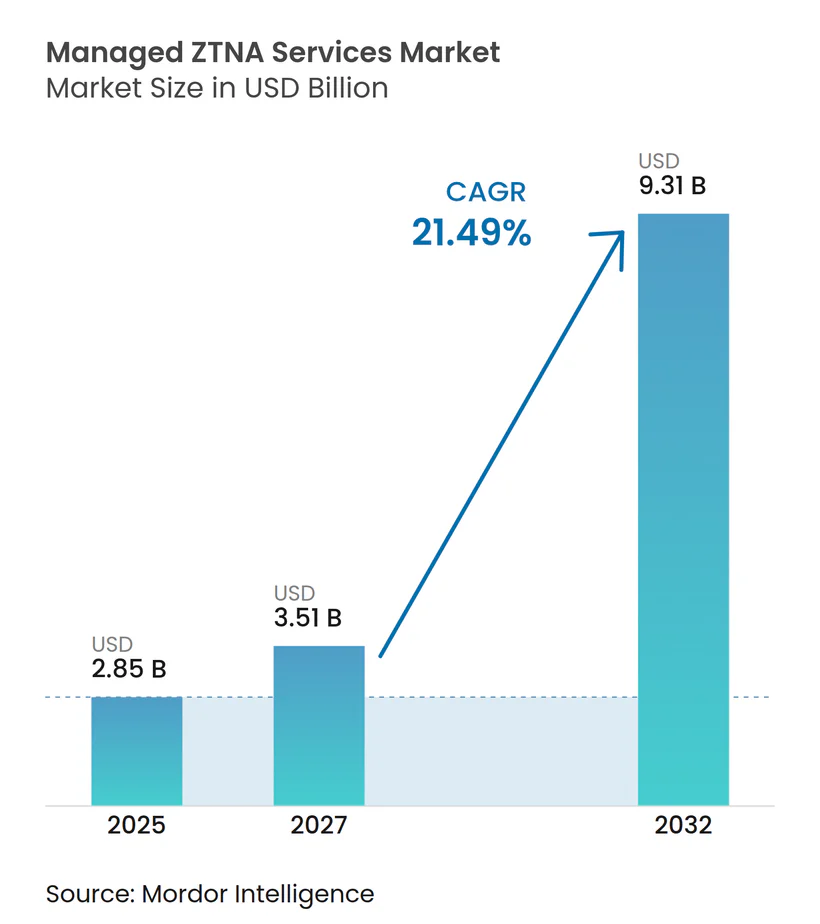
La taille du marché des services ZTNA gérés devrait croître de 2,85 milliards USD en 2025 à 3,51 milliards USD en 2027 et devrait atteindre 9,31 milliards USD d'ici 2032, à un CAGR de 21,49 % sur la période 2027-2032. Le marché s'éloigne de l'accès VPN basé sur le périmètre pour se tourner vers un accès fourni dans le cloud qui vérifie l'identité pour chaque session. Les entreprises confient ce travail à des prestataires capables de gérer les politiques, de surveiller les sessions en permanence et d'accompagner les clients qui ne disposent pas du personnel spécialisé ou de la couverture opérationnelle nécessaires à une gouvernance continue des accès. Les programmes fédéraux de confiance zéro et les conceptions de référence pratiques rendent la mise en œuvre plus structurée pour les acheteurs réglementés. Les prestataires peuvent bénéficier lorsqu'un déploiement initial d'accès à distance s'étend aux sous-traitants, aux applications cloud, aux appareils connectés et aux identités machine, car chaque extension augmente le nombre de relations d'accès nécessitant une politique cohérente, une surveillance et un support pratique. La concurrence est étroitement liée aux achats plus larges de périmètre de service d'accès sécurisé, ce qui favorise les plateformes et les prestataires de services gérés disposant de larges capacités de livraison, d'une expérience d'intégration établie et de la capacité à accompagner les clients à différentes étapes de déploiement.
Points clés du rapport
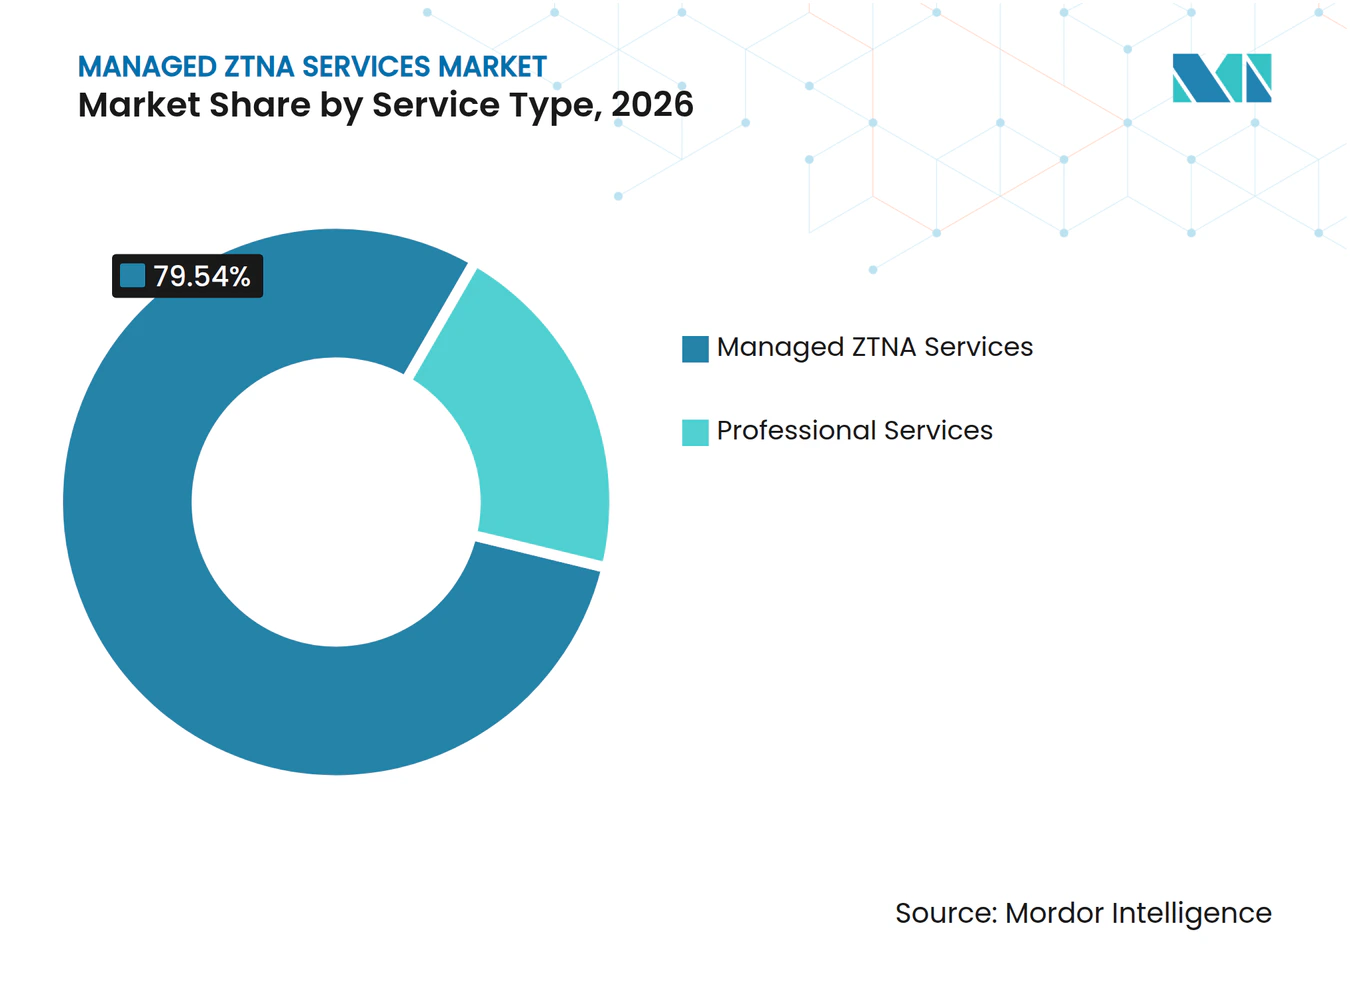
- Par type de service, les services ZTNA gérés détenaient 79,54 % de la part du marché des services ZTNA gérés en 2026, tandis que les services ZTNA gérés devraient se développer à un CAGR de 22,78 % jusqu'en 2032.
- Par modèle de service géré, le ZTNA entièrement géré détenait une part de 40,35 % en 2026, tandis que le ZTNA intégré à la détection et réponse gérées devrait se développer à un CAGR de 22,68 % jusqu'en 2032.
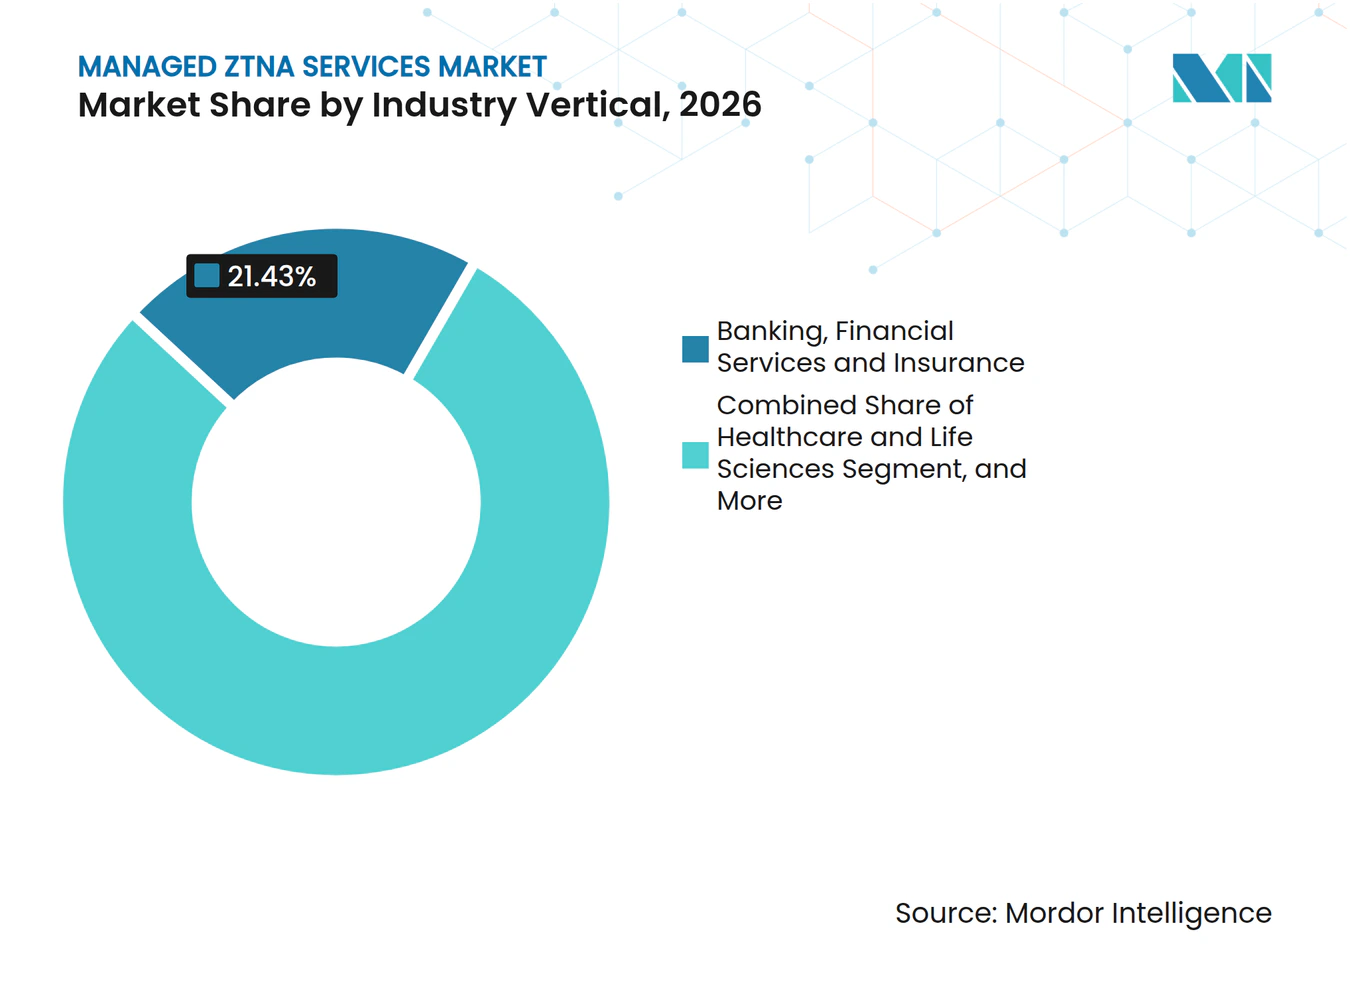
- Par secteur d'activité, le secteur banque, services financiers et assurance détenait une part de 21,43 % en 2026, tandis que le secteur fabrication et infrastructures critiques devrait se développer à un CAGR de 22,45 % jusqu'en 2032.
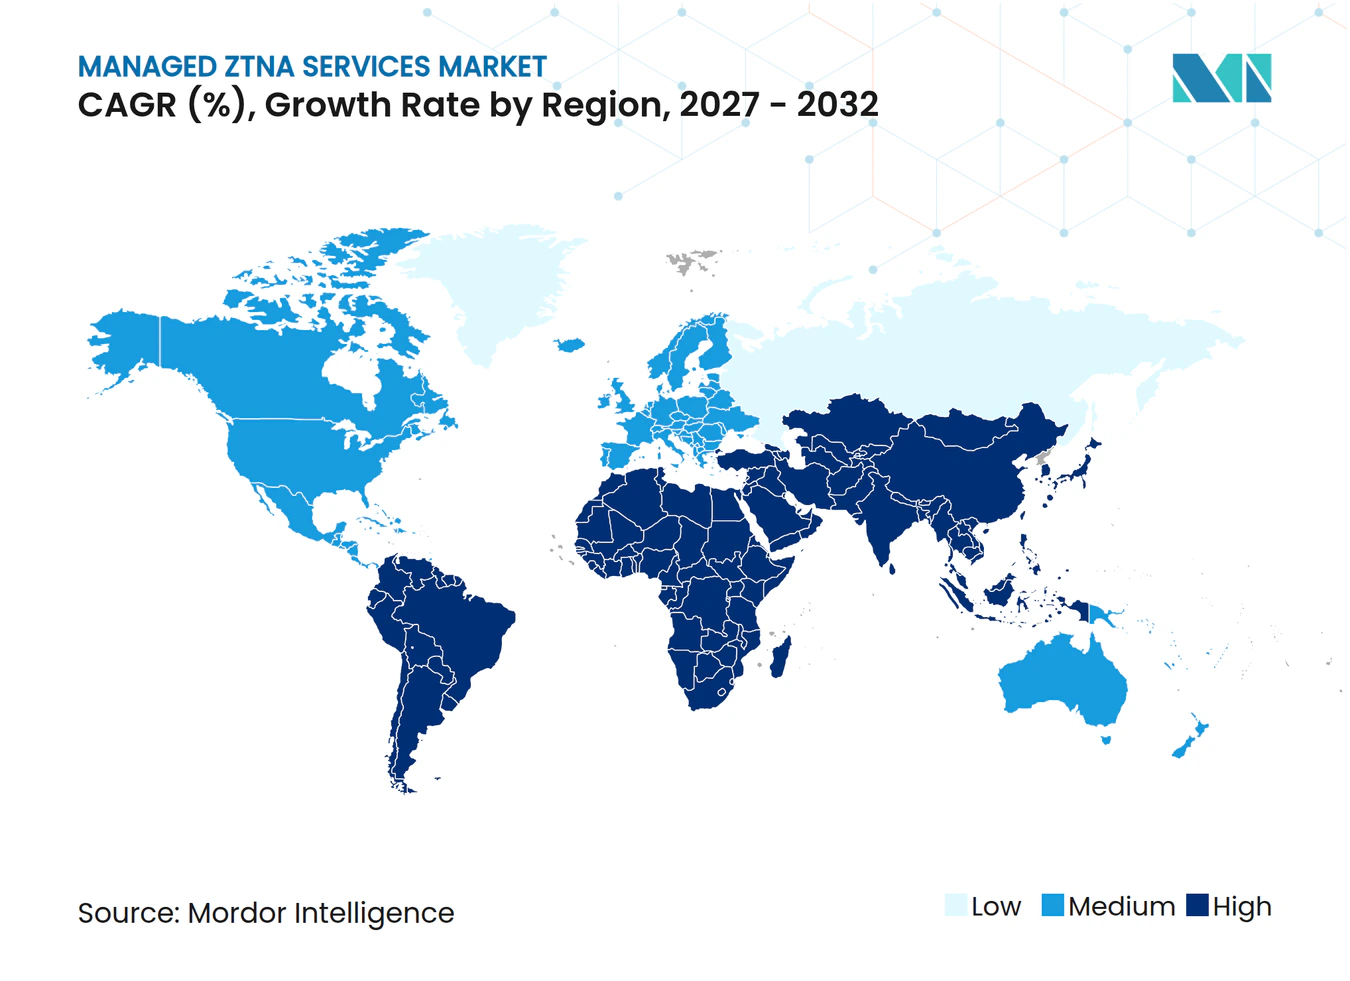
- Par géographie, l'Amérique du Nord détenait une part de 41,82 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Responsabilité réglementaire pour les résultats de la confiance zéro | +4.8% | Mondial, avec des gains précoces concentrés en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Modernisation de la main-d'œuvre hybride et des VPN | +4.2% | Mondial, le plus élevé en Amérique du Nord, en Europe occidentale et en Australie | Court terme (≤ 2 ans) |
| Migration vers le cloud et les SaaS nécessitant un accès tenant compte de l'identité | +3.6% | Mondial, avec une adoption accélérée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Surfaces d'attaque croissantes liées aux rançongiciels et à l'IA générative | +3.0% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Pénurie de talents en sécurité gérée | +2.3% | Mondial, le plus aigu en Amérique du Nord, dans l'UE et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de l'accès industriel et IoT | +1.7% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et le Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Responsabilité réglementaire pour les résultats de la confiance zéro
Le marché des services d'accès réseau à confiance zéro (ZTNA) gérés est soutenu par des exigences de confiance zéro qui influencent désormais l'éligibilité aux marchés publics et les attentes en matière d'audit. Le Département de la Défense a publié le DTM 25-003 le 17 juillet 2025, créant un Bureau de gestion du portefeuille de confiance zéro et un poste de Directeur de la confiance zéro.[1] Le mémorandum ordonne l'adoption coordonnée de la confiance zéro dans l'ensemble de l'entreprise du Département de la Défense. Le NIST a publié le SP 1800-35 en juin 2025 avec 19 implémentations d'architecture de confiance zéro développées avec 24 collaborateurs technologiques. Ces implémentations couvrent des domaines tels que la microsegmentation, la gouvernance des identités et les architectures de périmètre de service d'accès sécurisé. Ce document offre aux organisations axées sur la conformité une voie plus claire vers la mise en œuvre et soutient la livraison gérée sur le marché des services d'accès réseau à confiance zéro gérés.
Modernisation de la main-d'œuvre hybride et des VPN
Le remplacement des VPN est passé de l'évaluation à la planification active de la sécurité dans de nombreuses entreprises. Zscaler a rapporté que 56 % des organisations interrogées avaient subi une violation liée à un VPN au cours de l'année précédente. Le même rapport a révélé que 92 % considéraient les VPN comme une exposition aux rançongiciels et 89 % identifiaient le mouvement latéral comme une préoccupation principale. Il a également constaté que 65 % prévoyaient de mettre fin à leur service VPN dans les 12 mois.[2] Un programme d'utilisateurs distants peut ensuite couvrir l'accès des sous-traitants et les besoins d'intégration après des acquisitions. Cloudflare décrit une approche de remplacement des VPN par phases qui peut élargir un déploiement d'accès initial en un programme de périmètre de service d'accès sécurisé plus large, offrant au marché des services d'accès réseau à confiance zéro gérés une voie d'un pilote défini vers une relation opérationnelle plus large.
Migration vers le cloud et les SaaS nécessitant un accès tenant compte de l'identité
La migration vers le cloud réduit la pertinence d'un réseau interne de confiance et accroît le besoin de contrôles spécifiques aux applications. Le marché des services ZTNA gérés bénéficie donc lorsque les organisations ont besoin de règles d'accès pour les applications privées et les services SaaS. Netskope a introduit des améliorations Universal ZTNA en octobre 2025, notamment une fonctionnalité Copilot pour la création de politiques pour les applications privées découvertes. L'entreprise a indiqué que cette fonctionnalité affine continuellement les configurations et réduit le travail manuel de gestion des politiques. Les environnements cloud nécessitent également des enregistrements d'accès auditables pour les opérations de sécurité et de conformité, ce qui confère au marché des services d'accès réseau à confiance zéro gérés un rôle pratique dans la création de preuves que les équipes internes peuvent examiner lors des travaux de gouvernance de routine. La population protégée comprend désormais les identités d'applications et de charges de travail ainsi que les utilisateurs individuels, ce qui élargit les exigences du marché des services ZTNA gérés.
Surfaces d'attaque croissantes liées aux rançongiciels et à l'IA générative
Les campagnes de rançongiciels ciblent de plus en plus les identifiants et les chemins permettant des déplacements à travers les systèmes internes. Akamai a rapporté que des groupes tels que FunkSec et Black Basta utilisaient l'IA générative et les grands modèles de langage pour générer du code malveillant, des scripts de hameçonnage et des outils de négociation. CrowdStrike a rapporté que 48 % des organisations interrogées identifiaient les chaînes d'attaque automatisées par IA comme leur plus grande menace actuelle de rançongiciel. Son enquête a également révélé que 85 % estimaient que les méthodes de détection traditionnelles devenaient obsolètes face aux attaques améliorées par l'IA. IBM a rapporté que 16 % des violations impliquaient l'utilisation de l'IA par un attaquant, généralement pour le hameçonnage et l'usurpation d'identité par hypertrucage, ce qui renforce l'urgence pour le marché des services ZTNA gérés de disposer de contrôles limitant l'accès large au réseau après une utilisation abusive des identifiants. Un accès spécifique à la session et au moindre privilège peut limiter l'exposition réseau disponible après la compromission d'un identifiant, renforçant ainsi l'argumentaire du marché des services d'accès réseau à confiance zéro gérés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Patrimoines IAM et annuaires hérités fragmentés | -2.1% | Mondial, le plus aigu en Amérique du Nord et en Europe avec de grands déploiements d'entreprise | Moyen terme (2-4 ans) |
| Coûts de transition des technologies opérationnelles existantes et risques de latence | -1.6% | Asie-Pacifique, Amérique du Nord et Europe avec une base industrielle significative | Long terme (≥ 4 ans) |
| Pénurie de compétences en architecture de confiance zéro | -1.3% | Mondial, le plus élevé en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Moteurs de politiques propriétaires et dépendance vis-à-vis des fournisseurs | -0.9% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Patrimoines IAM et annuaires hérités fragmentés
Les déploiements gérés rencontrent souvent leur principale contrainte dans l'infrastructure d'identité plutôt qu'au niveau de la passerelle d'accès. Les environnements Active Directory multi-forêts, les annuaires LDAP sur site et les différents fournisseurs d'identité rendent l'alignement des politiques plus difficile. Le marché des services d'accès réseau à confiance zéro gérés peut faire face à des cycles d'intégration plus longs lorsque des comptes dormants, des principaux de service non gérés et des autorisations mal alignées doivent être identifiés. Les organisations doivent également protéger leur position de conformité tout en transférant les contrôles d'accès vers un nouveau modèle opérationnel. Cela peut retarder le moment où un prestataire peut appliquer une application cohérente des politiques. Les prestataires qui automatisent la normalisation des attributs, le mappage des groupes et la mise à la retraite des protocoles hérités peuvent réduire les frictions et renforcer la rétention sur le marché des services ZTNA gérés.
Coûts de transition des technologies opérationnelles existantes et risques de latence
Les environnements de technologie opérationnelle créent des contraintes qui diffèrent des déploiements conventionnels de technologie de l'information. Les contrôleurs SCADA, les automates programmables industriels et les interfaces homme-machine utilisent souvent des protocoles propriétaires et peuvent ne pas prendre en charge les agents de point de terminaison. Les charges de travail industrielles peuvent également nécessiter des temps de réponse inférieurs à 100 millisecondes, qu'un itinéraire via un courtier cloud ne peut pas toujours garantir. Cisco note que les passerelles cellulaires non autorisées et les outils d'accès à distance installés par les fournisseurs peuvent compliquer la gestion de l'accès à distance industriel. Les modules de sécurité matériels, les passerelles de protocoles et la segmentation réseau peuvent prolonger la période d'investissement et de mise en œuvre, ce qui peut ralentir le marché des services ZTNA gérés, où les organisations industrielles doivent justifier les mises à niveau technologiques parallèlement à la modernisation du contrôle d'accès. Netskope indique que son approche Universal ZTNA prend en charge l'accès sécurisé pour les systèmes OT et IoT tout en répondant aux besoins d'audit associés à NERC CIP et IEC 62443.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la livraison gérée soutient les relations clients à long termeLes services ZTNA gérés détenaient une part de 79,54 % en 2026, reflétant la demande des entreprises pour un soutien externe en matière d'application des politiques, de surveillance des sessions et de gestion de la posture d'identité. Le secteur des services ZTNA gérés repose sur une livraison continue plutôt que sur une installation logicielle ponctuelle, de sorte que les prestataires peuvent se distinguer par leurs engagements de niveau de service, leurs options de co-gestion et leur support opérationnel. Les services professionnels couvrent les travaux de mise en œuvre et d'intégration et fournissent la part restante, menant souvent à des engagements gérés plus longs lorsque les clients ont besoin d'une exploitation continue des politiques. La taille du marché des services ZTNA gérés pour les services ZTNA gérés devrait se développer à un CAGR de 22,78 % jusqu'en 2032, soutenue par des déploiements qui s'étendent des travailleurs distants aux sous-traitants, aux points de terminaison IoT et aux identités machine.
Open Systems a lancé sa plateforme Universal SSE gérée en septembre 2025, intégrant ZTNA, passerelle web sécurisée, courtier de sécurité d'accès au cloud et pare-feu en tant que service dans une offre gérée unique.[3] Les services professionnels connectent également les moteurs de politiques avec les charges de travail cloud, les fournisseurs d'identité et les plateformes de gestion des informations et des événements de sécurité avant le début d'un modèle opérationnel géré. Le NIST SP 1800-35 fournit des exemples de mise en œuvre que les organisations peuvent utiliser lors de l'évaluation des besoins en architecture. Les guides standardisés peuvent créer une pression sur les prix des travaux de conseil, mais les prestataires peuvent maintenir la valeur client en transformant les engagements de projet en contrats gérés récurrents avant que le travail ne devienne routinier.


Par modèle de service géré :
l'intégration MDR réunit contrôle d'accès et réponseLe ZTNA entièrement géré détenait une part de 40,35 % en 2026 et attire les organisations souhaitant déléguer les opérations quotidiennes et la collecte de preuves de conformité. Il est pertinent pour les entreprises de taille moyenne et les acheteurs réglementés disposant d'une capacité limitée en matière d'opérations de sécurité, tandis que le ZTNA co-géré sert les organisations qui conservent la propriété des politiques mais utilisent le support du prestataire. Le ZTNA intégré à la détection et réponse gérées devrait se développer à un CAGR de 22,68 % jusqu'en 2032, car il connecte la télémétrie d'accès aux processus de détection et de réponse, permettant d'agir sur les comportements de session inhabituels avant qu'un attaquant n'établisse une persistance. Les offres groupées de périmètre de service d'accès sécurisé géré combinent les capacités ZTNA, passerelle web sécurisée, courtier de sécurité d'accès au cloud et réseau étendu défini par logiciel dans un contrat plus large qui peut réduire les exigences de gestion des fournisseurs.
Zscaler a finalisé l'acquisition de Red Canary le 1er août 2025, combinant le Zero Trust Exchange avec des capacités de détection et réponse gérées. Le marché des services ZTNA gérés observe un intérêt croissant pour les services combinés d'accès et de réponse plutôt que pour des sélections d'outils séparées. Les orientations de mise en œuvre du NIST offrent aux acheteurs un cadre pour connecter les composants de confiance zéro aux besoins de détection. Les prestataires sans capacité comparable peuvent avoir besoin de partenariats ou d'acquisitions, car les opérations intégrées peuvent augmenter la valeur des contrats et les coûts de changement.
Par secteur d'activité :
le secteur banque, services financiers et assurance est en tête tandis que les environnements industriels s'accélèrentLe secteur banque, services financiers et assurance détenait une part de 21,43 % en 2026 car il nécessite des contrôles d'accès granulaires, une vérification des sessions et des enregistrements qui soutiennent les examens de conformité. Akamai a constaté que 64 % des institutions de services financiers avaient adopté le ZTNA, ce qui en fait l'un des contrôles de sécurité établis pour de nombreux acheteurs. La santé et les sciences de la vie, le gouvernement et le secteur public, ainsi que les technologies de l'information et les télécommunications gèrent également des informations sensibles et des accès hybrides, tandis que l'éducation, le commerce de détail et le commerce électronique représentent des bassins de demande actuels plus modestes. Le marché des services ZTNA gérés dispose d'une large base verticale car les organisations de ces domaines ont besoin d'une gouvernance détaillée des accès sans exploitation continue interne des politiques.
Le secteur fabrication et infrastructures critiques devrait se développer à un CAGR de 22,45 % jusqu'en 2032, à mesure que les programmes Industrie 4.0 étendent la connectivité IP à des systèmes auparavant isolés. Le Bureau du RSSI de Google Cloud indique que les technologies opérationnelles connectées au cloud nécessitent un accès tenant compte de l'identité pour limiter les déplacements entre les systèmes informatiques et les systèmes de technologie opérationnelle. La norme IEC 62443 guide la conception de la cybersécurité industrielle, et les prestataires peuvent appliquer son approche par zones et conduits lors de la conception des services d'accès aux technologies opérationnelles. Netskope a introduit des capacités Universal ZTNA pour les technologies opérationnelles et l'IoT en octobre 2025, prenant en charge l'enregistrement des sessions et la journalisation des accès pour les environnements opérationnellement sensibles.


Analyse géographique
L'Amérique du Nord détenait une part de 41,82 % en 2026, soutenue par les mandats fédéraux précoces, les entreprises natives du cloud et les prestataires de services de sécurité gérés matures. La direction de confiance zéro du Département de la Défense influence les agences, les sous-traitants de la défense et les organisations commerciales réglementées, tandis que les États-Unis restent le principal marché régional et que le Canada et le Mexique ajoutent des besoins d'accès transfrontaliers. FIS a rapporté que 38 % des institutions financières nord-américaines déployaient des stratégies de confiance zéro et que 42 % supplémentaires prévoyaient une adoption dans les 12 mois, soutenant une demande continue pendant la période de prévision.[4] Le marché des services ZTNA gérés conserve une base régionale solide car les programmes fédéraux affectent à la fois les acheteurs du secteur public et leurs chaînes d'approvisionnement.
L'Asie-Pacifique devrait se développer à un CAGR de 22,73 % jusqu'en 2032, l'Inde, l'Asie du Sud-Est, le Japon et la Corée du Sud combinant l'adoption du cloud avec la modernisation de la cybersécurité. La Chine dispose d'un environnement opérationnel distinct, où les exigences de localisation des données et d'infrastructure nationale peuvent limiter les prestataires mondiaux, bien que les entreprises multinationales aient toujours besoin de gouverner les accès à travers les sites. L'Australie et Singapour sont des sous-marchés établis, et leurs contrôles de cybersécurité s'alignent sur les principes de confiance zéro qui soutiennent les services gérés. L'Europe est la troisième zone régionale en importance, avec le Royaume-Uni, l'Allemagne et la France comme principaux centres de demande, et l'application de la directive NIS2 influençant les priorités de contrôle d'accès dans les organisations de services essentiels.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont à des stades d'adoption plus précoces, les exigences de protection des données du Brésil soutenant la gouvernance des accès, et l'Arabie saoudite et les Émirats arabes unis investissant dans le cadre de programmes de transformation numérique. L'accent de Xage Security sur les technologies industrielles et opérationnelles est pertinent pour les opérateurs d'énergie et d'infrastructure dans les marchés du Conseil de coopération du Golfe. L'Afrique est la plus petite partie régionale du marché des services ZTNA gérés, bien que l'Afrique du Sud, le Nigeria et le Kenya montrent une demande précoce à travers les services financiers et les télécommunications. Les prestataires ont besoin de modèles de livraison qui tiennent compte de la résidence des données et de la latence à mesure que les réglementations se développent sur ces marchés. La composition régionale reste inégale car la maturité du cloud, la réglementation locale et la couverture des prestataires diffèrent selon les pays.
Paysage concurrentiel
Concentration du Marché
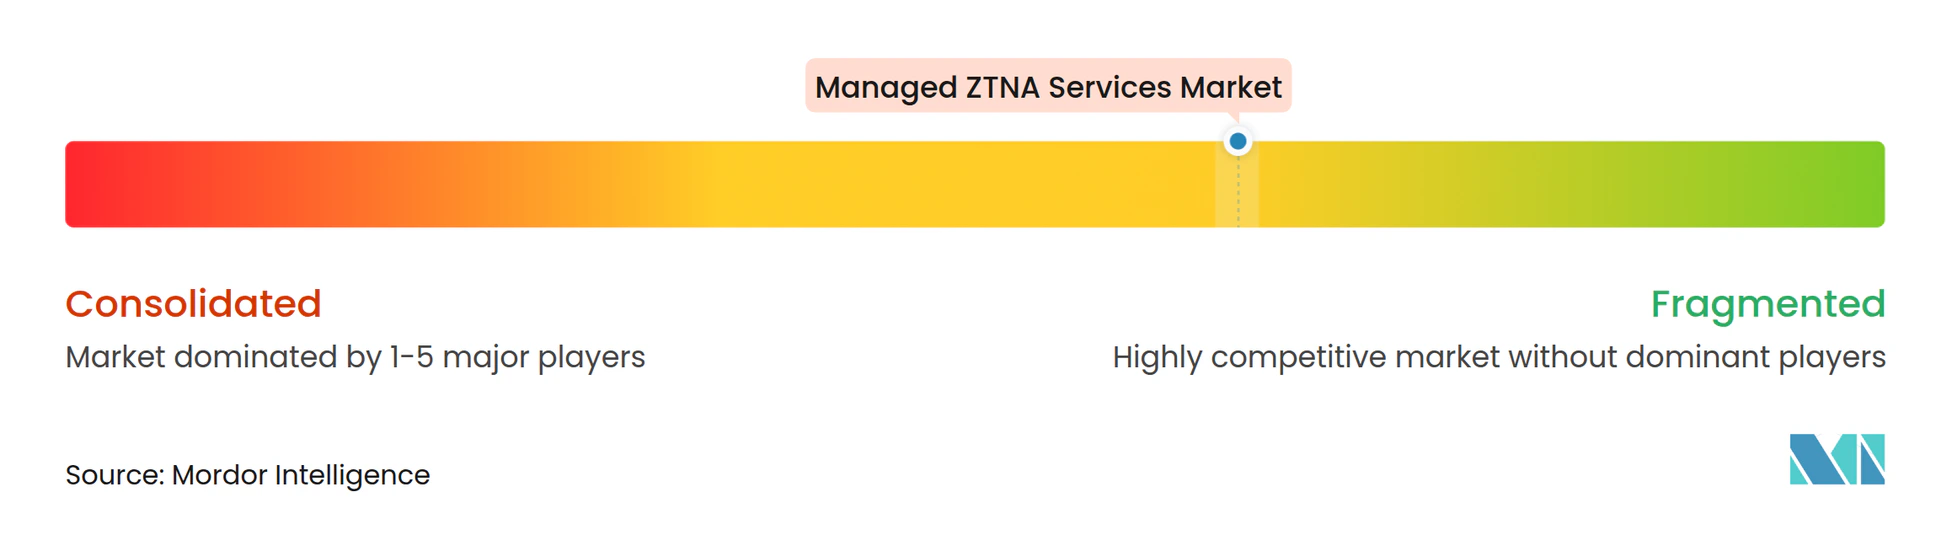
Le marché des services ZTNA gérés est modérément fragmenté car aucun prestataire ne détient une position dominante dans tous les modèles de service, secteurs d'activité et régions. Zscaler et Cloudflare occupent des positions de premier plan grâce à leurs réseaux mondiaux, leurs intégrations d'identité et leur capacité à intégrer le ZTNA dans des décisions plus larges de périmètre de service d'accès sécurisé et de périmètre de service de sécurité. Zscaler a déclaré un chiffre d'affaires de 2 167,1 millions USD pour l'exercice fiscal 2025. Netskope utilise l'administration des politiques assistée par IA dans son offre Universal ZTNA, illustrant l'accent mis sur l'automatisation.
Les opportunités de demande comprennent la livraison intégrée à la détection et réponse gérées pour les acheteurs qui ne peuvent pas gérer des contrats d'accès et de réponse séparés, les services axés sur les technologies opérationnelles pour les opérateurs industriels et énergétiques, et les options co-gérées pour les secteurs qui conservent l'autorité sur les politiques pour des raisons de souveraineté des données. Les outils de cycle de vie des politiques assistés par IA peuvent réduire le travail nécessaire pour créer, auditer et retirer les règles d'accès. Netskope et Forescout ont formé un partenariat en février 2026 qui a combiné l'intelligence des appareils en temps réel avec l'application des politiques de sécurité cloud sur les appareils IT, OT, IoT et IoMT gérés et non gérés. L'alliance répond aux besoins de visibilité des appareils et de contrôle des politiques dans les environnements contenant de nombreux appareils sans agent.
La consolidation des plateformes, l'expansion des canaux et la spécialisation industrielle guident la stratégie concurrentielle sur le marché des services ZTNA gérés. L'acquisition de Red Canary par Zscaler est un exemple de consolidation, et le partenariat Netskope-Forescout est un exemple d'alliance technologique qui étend la couverture des appareils. Les implémentations de référence du NIST sont importantes dans les évaluations des acheteurs car elles décrivent des architectures pratiques de confiance zéro, de sorte que la livraison alignée sur la conformité devient une exigence d'approvisionnement de base. L'absence de parts combinées divulguées pour les principaux prestataires soutient une évaluation de fragmentation modérée.
Leaders du secteur des services ZTNA gérés
-
Zscaler, Inc.
-
Cloudflare, Inc.
-
Netskope, Inc.
-
iboss, Inc.
-
Appgate AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services ZTNA gérés Entreprises couvertes dans ce rapport
- Zscaler, Inc.
- Cloudflare, Inc.
- Netskope, Inc.
- iboss, Inc.
- Appgate AB
- Forcepoint LLC
- Akamai Technologies, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Twingate, Inc.
- NetFoundry, Inc.
- Teleport, Inc.
- Cloudbrink, Inc.
- Oleria Corporation
- Island Technology, Inc.
- Elisity, Inc.
- Zero Networks, Inc.
- Xage Security, Inc.
- ColorTokens, Inc.
- Absolute Software Corporation
- Banyan Security, Inc.
- Axis Security, Inc.
- Perimeter 81 Ltd.
- Cato Networks Ltd.
Développements industriels récents dans Marché des services ZTNA gérés
- Octobre 2026 : Xcitium a étendu ses capacités de plateforme SASE, SD-WAN et ZTNA grâce à un partenariat technologique stratégique avec Roqos, étendant la gestion de l'accès à confiance zéro aux clients MSP sur les points de terminaison, les utilisateurs, les succursales et les effectifs distants sous une architecture de gestion cloud multi-locataires unifiée. Ce partenariat renforce la position de Xcitium dans le segment ZTNA géré livré par les MSP, où la demande de mise en réseau et de sécurité intégrées s'accélère.
- Juin 2026 : CyberFox a acquis Timus Networks, un prestataire de capacités adaptatives de confiance zéro et SASE conçues nativement pour le canal MSP. L'acquisition signale une consolidation continue parmi les plateformes de cybersécurité axées sur les MSP et intègre des contrôles d'accès réseau adaptatifs basés sur l'identité dans le portefeuille de services plus large de CyberFox.
- Mai 2026 : iboss s'est associé à Sysdojo, un prestataire de services de sécurité gérés spécialisé, pour fournir un ZTNA natif du cloud et un SASE à confiance zéro aux organisations migrant depuis des piles de sécurité VPN héritées et centrées sur le matériel. Le partenariat étend la portée de livraison gérée d'iboss sur les segments entreprise et marché intermédiaire et ajoute une couche d'exécution MSSP à la plateforme native du cloud d'iboss.
- Février 2026 : Netskope et Forescout Technologies ont formé un partenariat technologique pour fournir une sécurité à confiance zéro intégrée sur les appareils IT, OT, IoT et IoMT gérés et non gérés. En combinant l'intelligence des appareils en temps réel de Forescout avec la sécurité cloud alimentée par l'IA de Netskope, la solution conjointe adapte dynamiquement les décisions d'accès ZTNA en fonction de la posture et du risque des appareils, comblant une lacune critique dans les environnements avec de grandes populations d'appareils sans agent.
Périmètre du rapport mondial sur le marché des services ZTNA gérés
Le marché des services ZTNA gérés comprend les services de sécurité gérés qui permettent aux organisations de mettre en œuvre, d'exploiter, de surveiller et de maintenir des solutions d'accès réseau à confiance zéro (ZTNA) pour un accès sécurisé aux applications privées, aux réseaux d'entreprise, aux environnements cloud et aux ressources informatiques distribuées. Ces services comprennent le contrôle d'accès basé sur l'identité, la vérification continue des utilisateurs et des appareils, les politiques d'accès au niveau des applications, la configuration et l'administration des politiques, la surveillance des accès, le dépannage et l'intégration avec les plateformes d'identité et de sécurité. Les prestataires de ZTNA gérés prennent en charge les déploiements entièrement gérés et co-gérés, y compris l'intégration avec la détection et réponse gérées (MDR) et les solutions de périmètre de service d'accès sécurisé (SASE), pour faciliter l'accès sécurisé aux effectifs distants et hybrides, aux utilisateurs tiers et aux environnements d'entreprise distribués.
Le rapport sur le marché des services ZTNA gérés est segmenté par type de service (services ZTNA gérés et services professionnels), modèle de service géré (ZTNA entièrement géré, ZTNA co-géré, ZTNA intégré à la détection et réponse gérées, et offres groupées de périmètre de service d'accès sécurisé géré), secteur d'activité (banque, services financiers et assurance, santé et sciences de la vie, gouvernement et secteur public, technologies de l'information et télécommunications, fabrication et infrastructures critiques, commerce de détail et commerce électronique, éducation, et autres secteurs d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services ZTNA gérés |
| Services professionnels |
| ZTNA entièrement géré |
| ZTNA co-géré |
| ZTNA intégré à la détection et réponse gérées |
| Offres groupées de périmètre de service d'accès sécurisé géré |
| Banque, services financiers et assurance |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Technologies de l'information et télécommunications |
| Fabrication et infrastructures critiques |
| Commerce de détail et commerce électronique |
| Éducation |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Reste de l'Afrique |
| Par type de service | Services ZTNA gérés | |
| Services professionnels | ||
| Par modèle de service géré | ZTNA entièrement géré | |
| ZTNA co-géré | ||
| ZTNA intégré à la détection et réponse gérées | ||
| Offres groupées de périmètre de service d'accès sécurisé géré | ||
| Par secteur d'activité | Banque, services financiers et assurance | |
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Technologies de l'information et télécommunications | ||
| Fabrication et infrastructures critiques | ||
| Commerce de détail et commerce électronique | ||
| Éducation | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services ZTNA gérés ?
Le marché des services ZTNA gérés est évalué à 2,85 milliards USD en 2026 et devrait atteindre 9,31 milliards USD d'ici 2032, à un CAGR de 21,49 % sur la période 2027-2032.
Qu'est-ce qui stimule l'adoption des services ZTNA gérés ?
Le remplacement des VPN, la migration vers le cloud, l'exposition aux rançongiciels et les exigences de mise en œuvre de la confiance zéro augmentent la demande de contrôles d'accès gérés.
Quel type de service détient la plus grande part des services ZTNA gérés ?
Les services ZTNA gérés détenaient une part de 79,54 % en 2026, car les organisations externalisent souvent l'application continue des politiques et la surveillance des sessions.
Quel modèle de service géré se développe le plus rapidement ?
Le ZTNA intégré à la détection et réponse gérées devrait se développer à un CAGR de 22,68 % jusqu'en 2032, car les acheteurs recherchent une coordination plus étroite entre le contrôle d'accès et la réponse aux menaces.
Quel secteur d'activité détient la plus grande part des services ZTNA gérés ?
Le secteur banque, services financiers et assurance détenait une part de 21,43 % en 2026, soutenu par les exigences de gouvernance des accès, d'audit et de vérification des sessions.
Quelle région progresse le plus rapidement pour les services ZTNA gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 22,73 % jusqu'en 2032, soutenue par l'adoption du cloud et les programmes de modernisation de la cybersécurité.