
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 15.71 十億米ドル |
| 市場規模 (2032) | 32.95 十億米ドル |
| 成長率 (2027 - 2032) | 20.11 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場分析
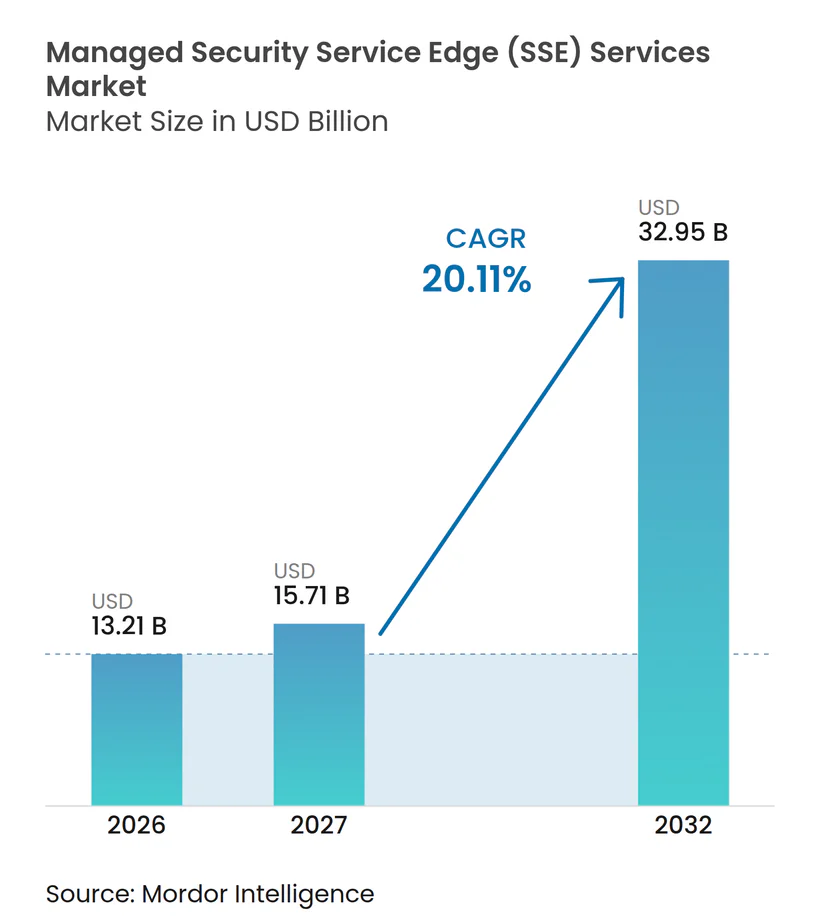
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場規模は、2026年の13.21 ビリオン 米ドルから2032年までに32.95 ビリオン 米ドルへと拡大し、2027年から2032年の間に20.11%のCAGRを記録する見込みです。ワークロードがSaaSプラットフォーム、クラウドプロバイダー、およびリモートエンドポイントにまたがって稼働するようになったため、企業はセキュリティコントロールをユーザー、クラウドアプリケーション、およびデータにより近い場所へ移行させています。この変化により、購買決定はスタンドアロンのリモートアクセスツールから、トランザクション全体に一貫した検査とアクセスルールを適用するマネージドプラットフォームへとシフトしています。データ保護、アクセスコントロール、およびポリシー運用をみ合わせたプロバイダーは、実装と継続的な管理が連携しているため、より長期的な顧客関係を構築できます。マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、AIアプリケーションと非人間アイデンティティが迅速かつ信頼性の高い検査を必要とするトラフィックを追加するにつれて、より高い技術的要求にも直面しています。
主要レポートのポイント
- サービスタイプ別では、マネージドサービスが2026年のマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場シェアの78.31%を占めた一方、プロフェッショナルサービスの予測CAGRは提供されていません。
- SSEケイパビリティ別では、ゼロトラスト・ネットワーク・アクセスが2026年の収益の31.06%を占め、データ損失防止は2032年までに21.73%のCAGRで拡大する見込みです。
- エンドユーザー業種別では、銀行・金融サービス・保険が2026年の収益の20.32%を占め、ヘルスケア・ライフサイエンスは2032年までに21.72%のCAGRで拡大する見込みです。
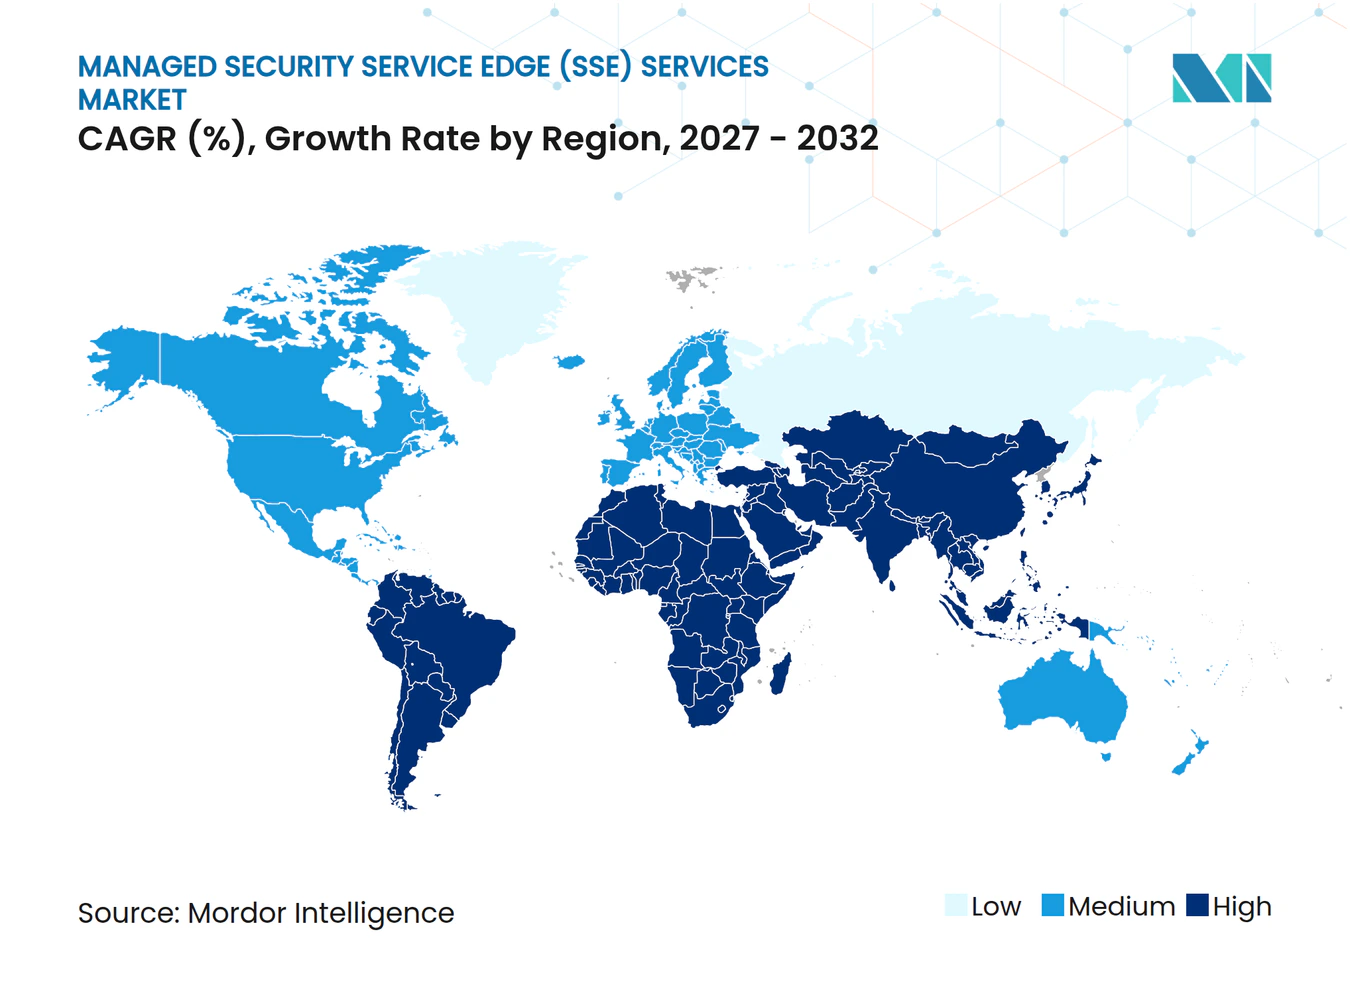
- 地域別では、北米が2026年の収益の42.05%を占め、中東は2032までに21.67%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンタープライズワークロード全体におけるクラウドおよびSaaS移行 | +4.5% | 北米および西欧に最も集中したグローバル規模 | 短期(2年以内) |
| ハイブリッドおよびリモートワークフォースアクセスの拡大 | +3.8% | 北米、アジア太平洋、および西欧に特に大きな影響を持つグローバル規模 | 短期(2年以内) |
| ゼロトラストの義務化とデータ保護規制 | +3.2% | 北米およびEUを中心に、中東およびアジア太平洋への規制波及あり | 中期(2〜4年) |
| 中小企業および分散型企業におけるマネージドセキュリティスキル不足 | +2.7% | 南米、中東、および東南アジアで特に深刻なグローバル規模 | 中期(2〜4年) |
| AIワークロードと非人間アイデンティティの台頭 | +2.5% | 北米およびアジア太平洋のAIインフラ市場が牽引するグローバル規模 | 長期(4年以上) |
| ソブリン検査およびローカル処理要件 | +1.8% | 中東を中心に、アジア太平洋のデータローカライゼーション市場および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンタープライズワークロード全体におけるクラウドおよびSaaS移行
クラウド移行は、従来のネットワーク境界の外で稼働するアプリケーション全体でユーザーとデータを保護できるコントロールへの継続的な需要を生み出しています。マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、組織がSaaSアプリケーションを追加するたびに恩恵を受けます。なぜなら、新しいアプリケーションが追加されるたびに、ポリシー監視が必要なアクセスパスの数が増加するからです。集中型ハードウェアコントロールは、分散したユーザーとクラウドワークロードからのトラフィックを処理する際に遅延を生じさせる可能性があります。分散したプレゼンスポイントにより、ユーザーとアプリケーションにより近い場所で検査を行うことができ、より一貫したパフォーマンスをサポートします。その結果、アプリケーションポートフォリオの変化に伴い、マネージドリシーの更新、監視、およびデータコントロールへの継続的な需要が生まれます。これにより、プロバイダーは初期展開後も運用サポートとサービス更新を通じて関与し続ける機会を得ます。
ハイブリッドおよびリモートワークフォースアクセスの拡大
ハイブリッドワークは、従業員、請負業者、およびパートナーが企業ネットワーク外の場所から接続することが多いため、組織がアクセスを管理する方法を変えました。Portnoxは、調査対象の米国最高情報セキュリティ責任者の67%が翌年中にレガシーVPNを置き換える予定であり、93%が2027年までにZTNAベースのアクセスへの完全移行を計画していると報告しました。[1] VPNをき換えるには、組織がアクセスルール、証明書、およびスプリットトンネリングの慣行を新しいポリシー構造に移行する必要があります。マネージドプロバイダーは、旧環境と新環境が並行して稼働する間、この移行をサポートできます。セキュリティチームがアプリケーションの動作とユーザー権限をテストする必要があるため、この作業は初期アクセス展開を超えて延長される可能性があります。したがって、マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、新しいアクセスコントロールと、古いインフラを廃止するために必要なフォローオン作業の両方から需要を獲得します。
ゼロトラストの義務化とデータ保護規制
ゼロトラスト要件とデータ保護規則は、セキュリティの近代化を任意の技術アップグレードではなくガバナンスの優先事項にしています。規制対象セクターの組織は、明確なアクセスルール、監査証跡、およびデータポリシーが施行されているという証拠を必要としています。マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、セキュリティコントロールをレポートおよび文書化された運用手順と結びつけることができるプラットフォームを優遇します。また、多くの購入者が確立されたコンプライアンス義務から始めるため、基本要件の定義に費やす時間も短縮されます。銀行、ヘルスケア、および公共部門の組織は、アイデンティティベースのアクセスとデータ検査を優先する特に強い理由を持っています。サービスをコンプライアンスニーズにマッピングするプロバイダーは、コントロールが監督をどのようにサポートするかを示す必要がある顧客の採用を容易にすることができます。
中小企業および分散型企業におけるマネージドセキュリティスキル不足
セキュリティ専門知識の不足は、多くの組織が複雑なSSE展開を単独で運用できないため、マネージド提供への需要を支えています。Hughes Network Systemsは、回答者の47%が社内専門知識の不足をSSEのセルフマネジメントの主要な障壁として挙げたとを発見しました。現代の展開には、クラウドネットワーキング、アクセスポリシー設計、データ分類、アイデンティティガバナンス、および脅威対応のスキルが必要です。小規模な組織は、これらすべての能力を継続的に維持するために必要なスタッフを欠いている場合があります。分散型企業は、ブランチ、リモートユーザー、およびクラウドサービス全体に一貫したルールを適用しなければならない場合、運用上の圧力にも直面します。マネージドプロバイダーが継続的なサービスとして監視、管理、および専門家サポートを提供できるため、マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場はこのギャップによって支えられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーVPN、ファイアウォール、およびマルチクラウドポリシー移行の複雑性 | -2.1% | 分散したオンプレミスインフラを持つ大企業で最も深刻なグローバル規模 | 短期(2年以内) |
| 熟練したSSEアーキテクトおよびオペレーターの不足 | -1.8% | 南米、東南アジア、およびアフリカで深刻なギャップを持つグローバル規模 | 中期(2〜4年) |
| AIトラフィックスケールにおけるインライン検査レイテンシ | -1.3% | 北米およびアジア太平洋のAI重点市場に集中したグローバル規模 | 長期(4年以上) |
| 独自ポリシー言語とテレメトリのロックイン | -0.9% | マルチベンダー環境を管理する多国籍企業に特に制約的なグローバル規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーVPN、ファイアウォール、およびマルチクラウドポリシー移行の複雑性
レガシーVPN、ファイアウォール、およびマルチクラウドコントロールからSSEモデルへの移行は、既存のルールが異なるテクノロジー向けに構築されていたため、困難な場合があります。大規模な組織は、MPLSネットワーク、ハードウェアファイアウォール、および一貫性のないアクセスポリシーを持つ複数のクラウド環境を運用している場合があります。これらのポリシーは、SSEポリシー構造に直接転送されないベンダー固有のフォーマットを使用していることが多いです。マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場の移行チームは、ユーザーを安全に移行できるようになる前に、ルールを確認し、アプリケーションをテストし、例外を解決する必要があります。プロジェクトが計画より長くかかる場合があり、展開の決定と収益認識が遅れる可能性があります。同じ複雑性が後のサービス需要を生み出す可能性がありますが、採用の最初の段階では依然として障壁となります。
熟練したSSEアーキテクトおよびオペレーターの不足
SSEスペシャリストの不足は、その不足が組織にマネージドサービスの購入を促すにもかかわらず、提供能力を制限しています。プロバイダーは、クラウドセキュリティ、マルチテナント運用、アイデンティティコントロール、およびデータポリシーを理解するアーキテクトとオペレーターを必要としています。複雑な環境向けにスタッフをトレーニングするには時間がかかります。特にサービスが多くの顧客システムにまたがって稼働しなければならない場合はなおさらです。これは、顧客需要が資格のある提供チームよりも速く増加する場合、プロバイダーの拡大を遅らせる可能性があります。自動化は反復作業を簡素化できますが、ポリシー設計、インシデント対応、よび顧客固有の決定には経験豊富な人材が依然として重要です。したがって、マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、強い需要と、プロバイダーが熟練した運用チームを構築・維持する実際の能力のバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
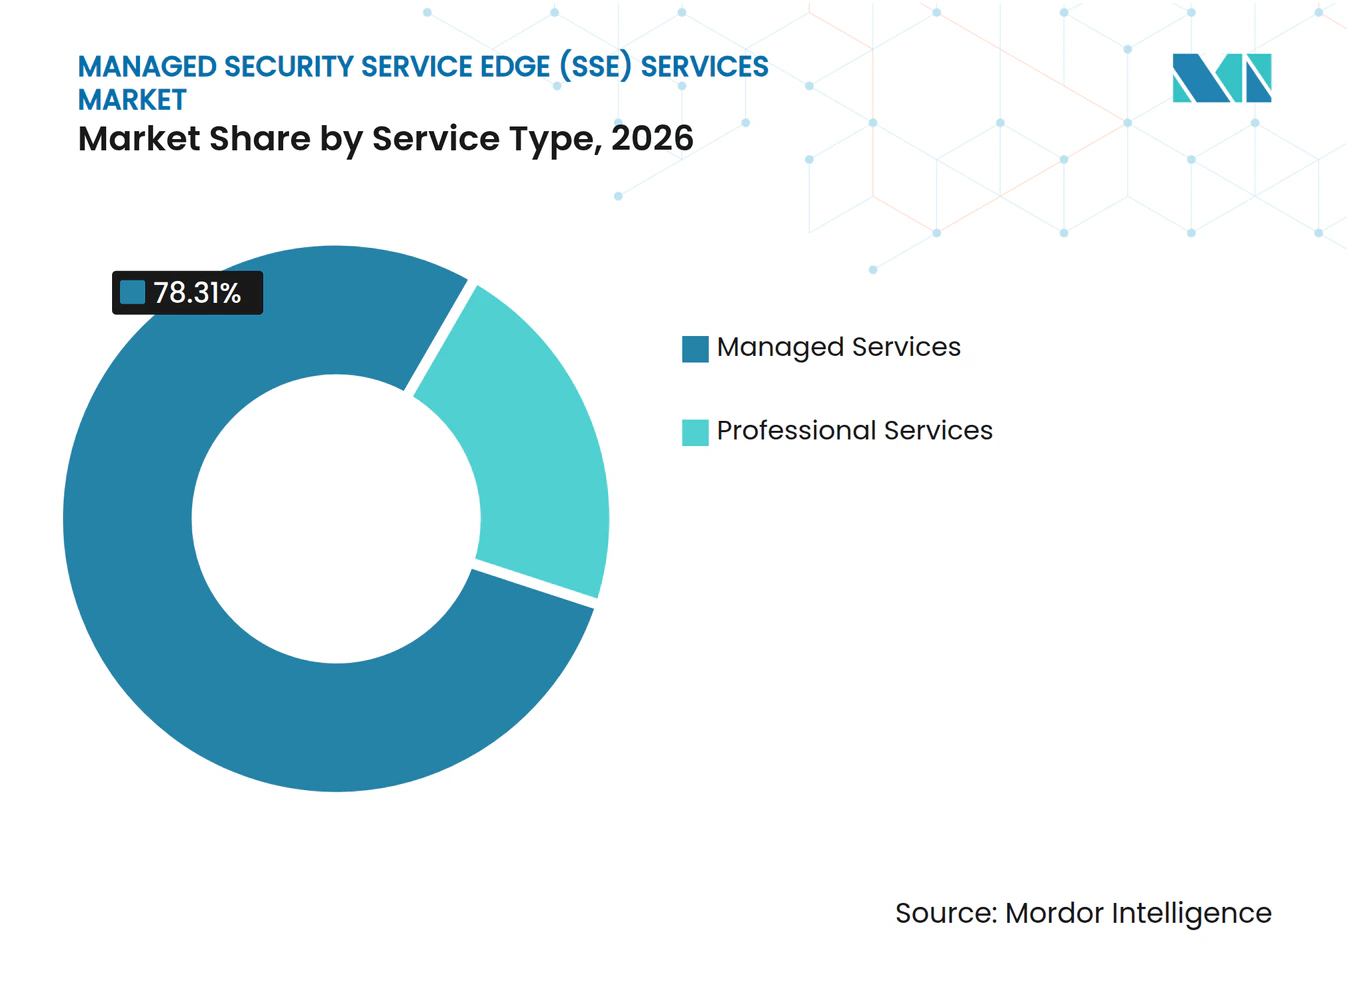
マネージドサービスがエンタープライズセキュリティアウトソーシングを支えるマネージドサービスは2026年のマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場シェアの78.31%を占めました。この地位は、継続的な脅威監視、ポリシー管理、およびインシデント対応の必要性を反映しています。アクセスポリシーとデータルールはユーザー、アプリケーション、およびリスクの変化に伴って変わるため、組織は展開後もサポートを必要とすることが多いです。マネージド契約は、運用サポートと基盤となるセキュリティプラットフォームを組み合わせることができます。この取り決めにより、クラウドネットワーキング、アイデンティティ、およびデータ保護全体にスペシャリストを持たない内部チームの負担を軽減できます。また、顧客に対して時間をかけてセキュリティコントロールを維持するための定義された運用モデルを提供します。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場において、プロフェッショナルサービスは、アーキテクチャレビュー、移行サポート、実装作業、およびトレーニングを通じて残りのサービス収益を代表しています。これらのエンゲージメントは、顧客がプラットフォームを統合したり、レガシーネットワークからコントロールを移行したりする際に重要です。また、マネージドサービスが開始される前に組織がポリシーを準備するのにも役立ちます。マネージド契約は通常、一度限りの実装ではなく継続的な運用をサポートするため、さらに長く延長されます。Fortinet Japanは、SASEまたはSSE展開を管理している調査対象組織の58.7%がマネージドセキュリティサービスを完全にまたは部分的に使用していると報告しました。同調査では、SSE製品を展開した組織の63.3%が単一ベンダーを通じて展開したことも判明しており、統一されたサービス体験を提供できるプロバイダーへの需要を強化しています。[2]


SSEケイパビリティ別:
ゼロトラストアクセスがリード、データ損失防止が最速で加速ゼロトラスト・ネットワーク・アクセスは、2026年のケイパビリティ別マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場収益の31.06%を占めました。その地位は、レガシーVPNアクセスを、承認されたユーザーとアプリケーションへのアクセスを制限するアイデンティティベースのルールに置き換えることと結びついています。組織はこれらのコントロールを使用して、広範なネットワークアクセスを削減し、最小権限の原則を適用します。ゼロトラスト・ネットワーク・アクセスは、ユーザーが広範なネットワークアクセスを受けることなく承認されたアプリケーションに接続できるため、ハイブリッドワークの運用ニーズにも適合しています。アイデンティティとアクセスコントロールに関する規制上の期待がさらに需要を強化しています。マネージドプロバイダーは、ポリシーを運用し、アクセスアクティビティを監視し、ユーザーロールの変化に応じて顧客が権限を調整するのを支援することで付加価値を提供できます。
データ損失防止は、ケイパビリティセグメントの中で最速の速度で、2032年までに21.73%のCAGRで拡大する見込みです。生成AIは、プロンプトやその他の会話型ワークフローを通じて共有される機密情報を監視する必要性を高めています。Netskopeは、その生成AIコントロールがリアルタイムのインラインコーチングを提供し、機密情報を傍受して、ハードブロックのみに頼るのではなく編集を提供できると述べました。リモートブラウザ分離は収益では小規模ですが、管理されていないデバイスとサードパーティユーザーに関連しています。セキュア・ウェブ・ゲートウェイとクラウド・アクセス・セキュリティ・ブローカーは安定した採用を持つ確立された機能であり、サービスとしてのファイアウォールはハードウェアアプライアンスへの依存を減らしている組織をサポートします。これらのケイパビリティを合わせることで、マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は共通の運用レイヤーを通じてデータ保護とアクセスコントロールをサポートできます。
エンドユーザー業種別:
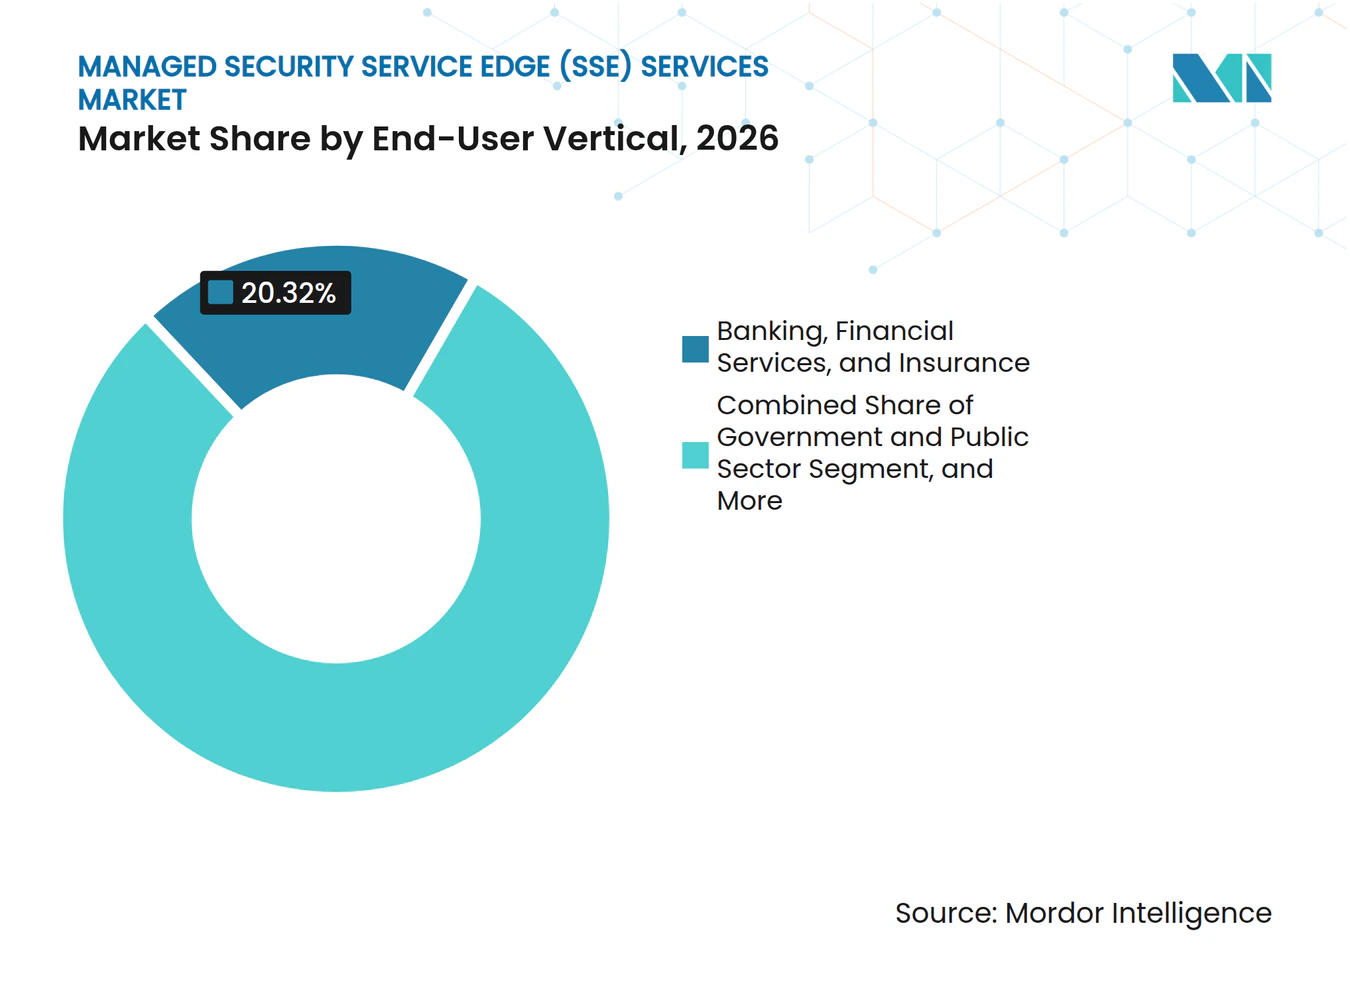
銀行・金融サービス・保険が最大シェアを占め、ヘルスケアが最速で成長銀行・金融サービス・保険は2026年の収益の20.32%を占め、最大の業種シェアとなりました。金融機関は機密データを管理し、アクセス、監視、および監査記録に対する詳細なコントロールを維持しなければなりません。これらのニーズにより、セキュリティ支出は他の多くのセクターよりも裁量的でなくなります。マネージドサービスは、これらの組織が内部ガバナンス要件を満たしながら一貫してコントロールを運用するのを支援できます。セキュリティレポートとポリシーの専門知識を持つプロバイダーは、アクセスルールがどのように適用されているかを示す必要がある運用チームをサポートできます。マネージド・セキュリティ・サービス・エッジ(SSE)サービス産業は、マネージド運用がプラットフォーム監視と専門サポートを組み合わせることができるため、このセグメントに適しています。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場において、ヘルスケア・ライフサイエンスは、エンドユーザー業種の中で最速の速度で、2032年までに21.72%のCAGRで拡大する見込みです。ヘルスケア組織はサイバーインシデントから重大なリスクにさらされており、臨床および管理アクセスをサポートしながら患者データを保護する必要があります。深刻なインシデントの財務的および運用的影響により、より一貫したアクセスとデータコントロールの必要性が強まります。情報技術・通信政府・公共部門、および製造業は、クラウド採用と規制ニーズがセキュリティ要件を高めるため、引き続き重要なユーザーです。小売・Eコマース、エネルギー・ユーティリティ、およびその他の業種は、クラウド利用が拡大し、組織が分散アクセスを管理するより簡単な方法を求めるにつれて、さらなる機会を提供します。これらのセクターはサービスを異なる速度で採用する可能性がありますが、変化する運用環境全体でユーザー、アプリケーション、およびデータを保護するという同じ必要性に直面しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2026年のマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場における地域収益の42.05%を占めました。この地域は、大規模なエンタープライズSaaSベースと確立されたマネージドセキュリティプロバイダー、および成熟したクラウド採用を組み合わせています。連邦政府のゼロトラスト要件は、商業組織が同様のガバナンスモデルを使用するため、政府機関を超えてセキュリティ慣行に影響を与えています。米国が需要の中心であり続ける一方、カナダとメキシコは内部セキュリティチームを欠く可能性がある中規模企業向けのマネージドサービスを通じて貢献しています。南米は初期段階にあり、ブラジルが金融セクターのデジタル化とデータ保護要件を通じて地域需要を支えています。
欧州のマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、データ保護とネットワークセキュリティの義務によって形成された規制主導の採用環境を持っています。この地域の組織は、管理されたデータ処理と明確なポリシー証拠をサポートできるセキュリティサービスを必要としています。企業が地域内での検査とデータ処理を必要とする場合があるため、データ主権が重要です。これは、地域の運用要件向けに設計されたローカルプレゼンスポイントとサービスを持つプロバイダーを優遇します。ドイツはソフトウェア定義セキュリティ採用の主要市場であり、より広範なクラウド移行と運用技術の近代化も需要を支えています。アジア太平洋は多様な国内市場を含み、日本、インド、韓国、およびオーストラリアは、組織がクラウドネイティブのアクセスと検査モデルに移行するにつれて重要な活動領域となっています。
中東は2032年までに21.67%のCAGRで拡大する見込みであり、マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場の最速成長地域セグメントとなっています。サウジアラビアとアラブ首長国連邦は、より強力なネットワークセキュリティを必要とする国家デジタルインフラおよびAIプログラムを通じて需要を支えています。ソブリン査要件は、指定されたトラフィックを国境内で処理するプロバイダーを優遇する可能性があります。ZainTECHは2025年8月に、GCC国境内にクライアントデータを保持するために地域のセキュリティオペレーションセンターを使用して、アラブ首長国連邦、サウジアラビア、およびヨルダン全体でAI搭載のマネージドセキュリティオペレーションを開始しました。[3] アフリカは初期段階の機会であり、南アフリカ、エジプト、およびナイジェリアが、コアサイバーセキュリティ能力を強化している金融サービス組織と政府機関からの需要を支えています。
競合環境
市場集中度
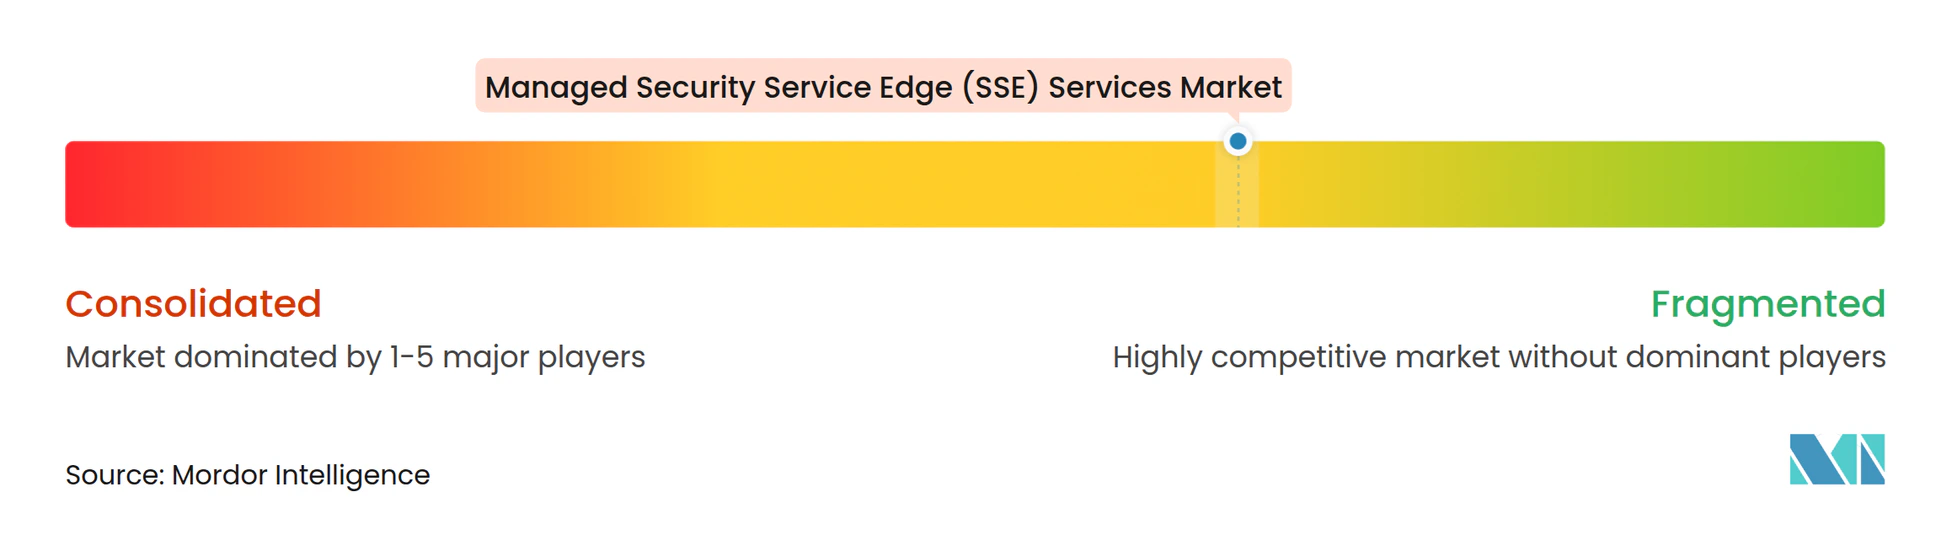
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、プラットフォーム層が適度に集中しており、マネージドサービス提供層は分散しています。Zscaler、Netskope、Palo Alto Networks、Fortinet、Cloudflare、Versa Networks、iboss、およびSkyhigh SecurityがSSEケイパビリティおよび関連SASEサービス全体で競合しています。システムインテグレーターと通信事業者は、プラットフォームと監視、ポリシー運用、サービスレベルコミットメント、および地域提供を組み合わせることでマネージド層を追加します。したがって、競争は基盤となるプラットフォーム内で利用可能な機能だけでなく、運用の深さにも依存します。プロバイダーは、自動化、透明なサービスレベル、広範なプレゼンスポイントカバレッジ、および複数の顧客環境にわたってポリシーを適用する能力を通じて差別化を図ろうとしています。これらの要素を組み合わせたプロバイダーは、単一の運用関係を望む顧客の複雑性を軽減できます。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場において、純粋なSSEベンダーは完全なSASEプラットフォームに向けてオファリングを拡大しており、確立されたネットワーキングベンダーは既存のネットワークにクラウドネイティブコントロールを追加しています。Fortinetは2025年にSuridataを買収し、SASEポートフォリオにSaaSセキュリティポスチャ管理機能を追加しました。この買収は、SaaSの設定ミスとAIアプリケーションリスクの継続的な監視をサポートします。Check Pointは2025年9月にエンタープライズブラウザでSASEプラットフォームを拡張し、管理されていないデバイス、請負業者、およびBYODユーザーにゼロトラストコントロールを適用しました。これらのアクションは、プロバイダーが従来のネットワークアクセスを超えて、アプリケーション使用、管理されていないエンドポイント、およびデータ動作を含むようにカバレッジを拡大している方法を示しいます。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場において、データ居住、ローカル処理、および小規模組織向けのよりシンプルなマネージドパッケージに対応できるプロバイダーには余地があります。インド、中国、サウジアラビア、および一部の欧州市場の企業は、国内要件に適したローカルインフラとポリシーコントロールを持つプロバイダーを優遇する場合があります。チャネル主導のパッケージは、明確な価格設定と事前設定されたコンプライアンスサポートを必要とする小規模組織の採用を容易にすることもできます。Cloudflareは2025年10月にパートナープログラムをプラットフォームソリューションバンドルで拡張し、パートナーが単一プラットフォームを通じてSASEとアプリケーションセキュリティサービスを提供できるようにしました。CyberRatings.orgは、テストされたSSEプラットフォーム全体で2.95%から100%の範囲のセキュリティ有効性結果を報告し、ベンダー選定における独立した有効性テストの重要性を高めました。マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、信頼性の高い保護を実証しながら地域要件に合わせて提供を適応させることができるプロバイダーを引き続き優遇するでしょう。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス産業リーダー
-
Zscaler, Inc.
-
Palo Alto Networks, Inc.
-
Cisco Systems, Inc.
-
Netskope, Inc.
-
Fortinet, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Zscaler, Inc.
- Netskope, Inc.
- Broadcom Inc.
- Cloudflare, Inc.
- Forcepoint LLC
- Cato Networks Ltd.
- Hewlett Packard Enterprise Company
- iboss, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Aryaka Networks, Inc.
- Skyhigh Security LLC
- SonicWall Inc.
- Versa Networks, Inc.
- Check Point Software Technologies Ltd.
最近の産業開発事情 マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場
- 2026年8月:JFrogは、ソフトウェアサプライチェーンプラットフォームをZscaler、Cloudflare、およびNetskopeと統合し、ネットワーク層の施行を展開して、ソフトウェアパッケージのダウンロードを集中キュレーションシステムを通じて再ルーティングし、エンタープライズ環境に入るすべてのパッケージの監査可能な記録を作成し、マネージドSSEトラフィック検査をソフトウェアサプライチェーン侵入ベクターに拡張しました。
- 2026年3月:FortinetはAccelerate 2026でFortiOS 8.0を発表し、シャドウAI検出、モデルコンテキストプロトコル、AIワークロードガバナンスのためのエージェント間可視性を備えたAI駆動のSASE、画像やスクリーンショット内の機密データを検出できる光学文字認識対応DLP、および統合SASEプラットフォーム全体での量子安全トンネリングを提供しました。
- 2026年2月:CiscoはSecure Access SSEとCatalyst SD-WANを単一の統合管理コンソールに統合し、同時に自律型AIシステムアクセスを独自のセキュリティカテゴリとして対処するために位置付けられた、エージェント型AIトラフィックを管理するよう設計されたインテント認識検査を備えたAI認識SASEを開始しました。
- 2026年1月:Palo Alto NetworksはPrisma Accessへの主要アップデートを出荷し、AIアクセスセキュリティモジュールを導入しました。このモジュールは、エンタープライズAIアプリケーションの使用をリスクレベル別に分類し、データ露出パターンを特定し、コアSSEスタックとは別のポリシー設定を必要とせずにCASBレベルのシャドウAI検出を統合します。
グローバル・マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場レポートの範囲
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場は、クラウド提供のセキュリティ機能を通じて、組織がインターネットアプリケーション、サービスとしてのソフトウェア(SaaS)プラットフォーム、およびプライベートエンタープライズアプリケーションへのユーザーアクセスを保護できるマネージドセキュリティサービスで構成されています。これらのサービスには、セキュア・ウェブ・ゲートウェイ(SWG)、クラウド・アクセス・セキュリティ・ブローカー(CASB)、ゼロトラスト・ネットワーク・アクセス(ZTNA)、サービスとしてのファイアウォール(FWaaS)、データ損失防止(DLP)、およびリモートブラウザ分離(RBI)の展開、設定、監視、管理、および最適化が含まれます。マネージドサービスプロバイダーは、継続的なセキュリティポリシー施行、脅威検査、アクセスコントロール、データ保護、およびセキュリティ監視を提供し、プロフェッショナルサービスは分散したエンタープライズ環境全体でのソリューション評価、実装、統合、移行、および設定をサポートします。
マネージド・セキュリティ・サービス・エッジ(SSE)サービス市場レポートは、サービスタイプ(マネージドサービスおよびプロフェッショナルサービス)、SSEケイパビリティ(セキュア・ウェブ・ゲートウェイ、クラウド・アクセス・セキュリティ・ブローカー、ゼロトラスト・ネットワーク・アクセス、サービスとしてのファイアウォール、データ損失防止、およびリモートブラウザ分離)、エンドユーザー業種(銀行・金融サービス・保険、情報技術・通信、政府・公共部門、ヘルスケア・ライフサイエンス、小売・Eコマース、製造・産業、エネルギー・ユーティリティ、およびその他の業業種)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドサービス |
| プロフェッショナルサービス |
| セキュア・ウェブ・ゲートウェイ |
| クラウド・アクセス・セキュリティ・ブローカー |
| ゼロトラスト・ネットワーク・アクセス |
| サービスとしてのファイアウォール |
| データ損失防止 |
| リモートブラザ分離 |
| 銀行・金融サービス・保険 |
| 情報技術・通信 |
| 政府・公共部門 |
| ヘルスケア・ライフサイエンス |
| 小売・Eコマース |
| 製造・産業 |
| エネルギー・ユーティリティ |
| その他の産業業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドサービス | |
| プロフェッショナルサービス | ||
| SSEケイパビリティ別 | セキュア・ウェブ・ゲートウェイ | |
| クラウド・アクセス・セキュリティ・ブローカー | ||
| ゼロトラスト・ネットワーク・アクセス | ||
| サービスとしてのファイアウォール | ||
| データ損失防止 | ||
| リモートブラザ分離 | ||
| エンドユーザー業種別 | 銀行・金融サービス・保険 | |
| 情報技術・通信 | ||
| 政府・公共部門 | ||
| ヘルスケア・ライフサイエンス | ||
| 小売・Eコマース | ||
| 製造・産業 | ||
| エネルギー・ユーティリティ | ||
| その他の産業業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年のマネージド・セキュリティ・サービス・エッジ(SSE)サービス市場規模は?
市場は2026年に13.21 ビリオン 米ドルと評価されており、20.11%のCAGRで2032年までに32.95 ビリオン 米ドルに達すると予測されています。
マネージドSSE採用をリードするサービスタイプはどれですか?
マネージドサービスは、顧客が継続的な監視、ポリシー管理、およびインシデントサポートを必要とするため、2026年に78.31%の収益シェアでリードしています。
最も速く拡大しているSSEケイパビリティはどれですか?
データ損失防止は、生成AIワークフローにおけるデータ保護の必要性に支えられ、2032年までに21.73%のCAGRで拡大する見込みです。
最大の収益シェアを持つエンドユーザー業種はどれですか?
銀行・金融サービス・保険は、アクセスコントロール、監査、およびデータ保護要件により、2026年に20.32%の収益シェアでリードしています。
最も速く拡大すると予測されている地域はどこですか?
中東は、デジタルインフラプログラムとソブリン検査要件に支えられ、2032年までに21.67%のCAGRで拡大する見込みです。
マネージドSSEサービスはセルフマネジメントツールとどう違いますか?
マネージドサービスは、内部リソースが限られた組織向けに、セキュリティテクノロジーと継続的なポリシー運用、監視、インシデント対応、および専門家サポートを組み合わせています。