
Marktgröße und Marktanteil im Bereich Managed Security Service Edge (SSE) Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 15.71 Milliarden US-Dollar |
| Marktgröße (2032) | 32.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.11 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Security Service Edge (SSE) Services von Mordor Intelligence
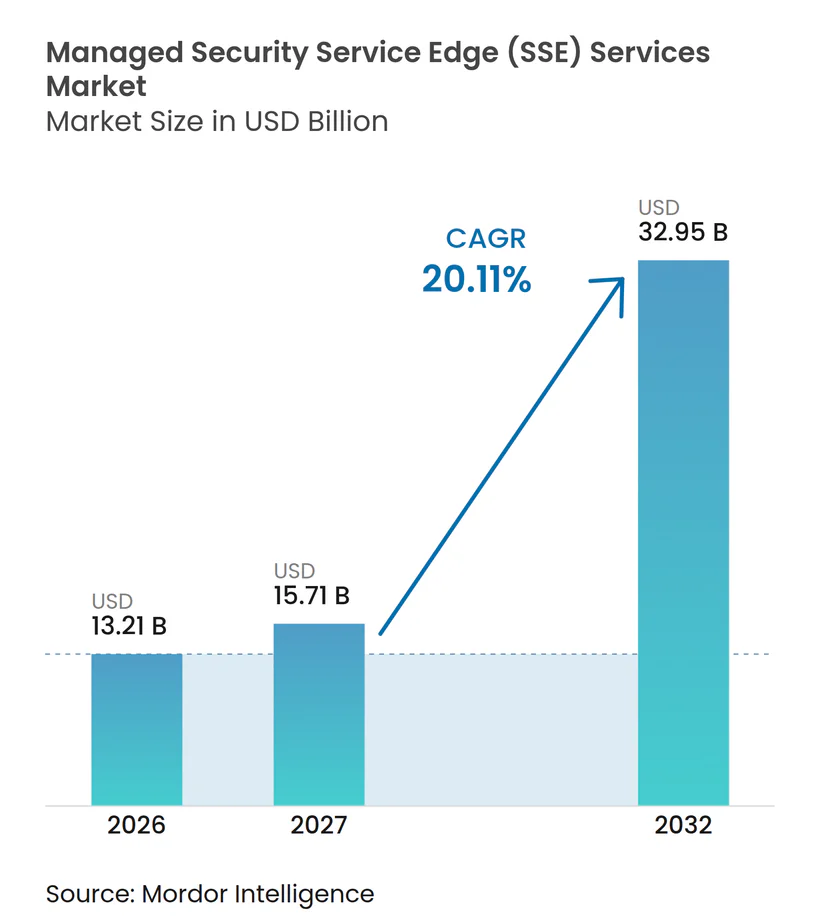
Die Marktgröße für Managed Security Service Edge (SSE) Services wird voraussichtlich von 13,21 Milliarden USD im Jahr 2026 auf 32,95 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 20,11 % verzeichnen. Unternehmen verlagern Sicherheitskontrollen näher an Nutzer, Cloud-Anwendungen und Daten, da Workloads heute über SaaS-Plattformen, Cloud-Anbieter und entfernte Endpunkte hinweg betrieben werden. Diese Veränderung verschiebt Kaufentscheidungen von eigenständigen Fernzugriffslösungen hin zu verwalteten Plattformen, die konsistente Prüf- und Zugriffsregeln über alle Transaktionen hinweg anwenden. Anbieter, die Datenschutz, Zugriffskontrollen und Richtlinienbetrieb kombinieren, können längerfristige Kundenbeziehungen aufbauen, da Implementierung und laufendes Management miteinander verknüpft sind. Der Markt für Managed Security Service Edge (SSE) Services sieht sich zudem mit höheren technischen Anforderungen konfrontiert, da KI-Anwendungen und nicht-menschliche Identitäten Datenverkehr erzeugen, der eine schnelle und zuverlässige Prüfung erfordert.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Managed Services im Jahr 2026 einen Marktanteil von 78,31 % am Markt für Managed Security Service Edge (SSE) Services, während für Professional Services keine CAGR-Prognose angegeben wurde.
- Nach SSE-Fähigkeit entfiel auf Zero Trust Network Access im Jahr 2026 ein Umsatzanteil von 31,06 %, während Data Loss Prevention bis 2032 voraussichtlich mit einer CAGR von 21,73 % wachsen wird.
- Nach Endnutzer-Branche hielt Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 20,32 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 21,72 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzanteil von 42,05 %, während der Nahe Osten bis 2032 voraussichtlich mit einer CAGR von 21,67 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud- und SaaS-Migration bei Unternehmens-Workloads | +4.5% | Global, mit stärkster Konzentration in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des hybriden und mobilen Mitarbeiterzugangs | +3.8% | Global, mit überproportionalem Effekt in Nordamerika, Asien-Pazifik und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Zero-Trust-Vorgaben und Datenschutzvorschriften | +3.2% | Nordamerika und EU als Kern, mit regulatorischen Ausstrahlungseffekten auf den Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an Sicherheitsfachkräften bei KMU und verteilten Unternehmen | +2.7% | Global, besonders ausgeprägt in Südamerika, dem Nahen Osten und Südostasien | Mittelfristig (2–4 Jahre) |
| Entstehung von KI-Workloads und nicht-menschlichen Identitäten | +2.5% | Global, angeführt von den KI-Infrastrukturmärkten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anforderungen an souveräne Prüfung und lokale Datenverarbeitung | +1.8% | Naher Osten als Kern, Datenlokalisierungsmärkte in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud- und SaaS-Migration bei Unternehmens-Workloads
Die Cloud-Migration schafft einen dauerhaften Bedarf an Kontrollen, die Nutzer und Daten über Anwendungen hinweg schützen können, die außerhalb eines traditionellen Netzwerkperimeters betrieben werden. Der Markt für Managed Security Service Edge (SSE) Services profitiert, wenn Unternehmen SaaS-Anwendungen hinzufügen, da jede neue Anwendung die Anzahl der Zugriffspfade erhöht, die einer Richtlinienüberwachung bedürfen. Zentralisierte Hardware-Kontrollen können Verzögerungen verursachen, wenn sie Datenverkehr von verteilten Nutzern und Cloud-Workloads verarbeiten müssen. Verteilte Präsenzpunkte ermöglichen eine Prüfung näher an Nutzern und Anwendungen, was eine konsistentere Leistung unterstützt. Das Ergebnis ist ein wiederkehrender Bedarf an verwalteten Richtlinienaktualisierungen, Überwachung und Datenkontrollen, wenn sich Anwendungsportfolios verändern. Dies gibt Anbietern die Möglichkeit, nach der Erstbereitstellung durch operativen Support und Serviceverlängerungen eingebunden zu bleiben.
Ausweitung des hybriden und mobilen Mitarbeiterzugangs
Hybrides Arbeiten hat verändert, wie Unternehmen den Zugang verwalten, da Mitarbeiter, Auftragnehmer und Partner häufig von Standorten außerhalb des Unternehmensnetzwerks eine Verbindung herstellen. Portnox berichtete, dass 67 % der befragten US-amerikanischen Chief Information Security Officers planten, veraltete VPNs innerhalb des nächsten Jahres zu ersetzen, während 93 % eine vollständige Abschaffung bis 2027 zugunsten von ZTNA-basiertem Zugang planten.[1] Der Ersatz eines VPN erfordert von Unternehmen, Zugriffsregeln, Zertifikate und Split-Tunneling-Praktiken in neue Richtlinienstrukturen zu überführen. Verwaltete Anbieter können diesen Übergang unterstützen, während die alte und die neue Umgebung parallel betrieben werden. Diese Arbeit kann über die anfängliche Zugangsbereitstellung hinausgehen, da Sicherheitsteams das Anwendungsverhalten und Nutzerberechtigungen testen müssen. Der Markt für Managed Security Service Edge (SSE) Services gewinnt daher Nachfrage sowohl aus neuen Zugriffskontrollen als auch aus den Folgearbeiten, die zur Ablösung älterer Infrastruktur erforderlich sind.
Zero-Trust-Vorgaben und Datenschutzvorschriften
Zero-Trust-Anforderungen und Datenschutzvorschriften machen die Sicherheitsmodernisierung zu einer Governance-Priorität und nicht zu einem optionalen Technologie-Upgrade. Unternehmen in regulierten Sektoren benötigen klare Zugriffsregeln, Prüfpfade und Nachweise, dass Datenrichtlinien durchgesetzt werden. Der Markt für Managed Security Service Edge (SSE) Services begünstigt Plattformen, die Sicherheitskontrollen mit Berichterstattung und dokumentierten Betriebsverfahren verbinden können. Dies reduziert auch den Zeitaufwand für die Definition grundlegender Anforderungen, da viele Käufer mit etablierten Compliance-Verpflichtungen beginnen. Banken, Gesundheitseinrichtungen und Organisationen des öffentlichen Sektors haben besonders starke Gründe, identitätsbasiertem Zugang und Datenprüfung Priorität einzuräumen. Anbieter, die Dienstleistungen auf Compliance-Anforderungen abstimmen, können die Einführung für Kunden erleichtern, die nachweisen müssen, wie ihre Kontrollen die Aufsicht unterstützen.
Mangel an Sicherheitsfachkräften bei KMU und verteilten Unternehmen
Ein Mangel an Sicherheitsexpertise unterstützt die Nachfrage nach verwalteter Bereitstellung, da viele Unternehmen eine komplexe SSE-Bereitstellung nicht eigenständig betreiben können. Hughes Network Systems stellte fest, dass 47 % der Befragten einen Mangel an internem Fachwissen als wesentliches Hindernis für die eigenständige Verwaltung von SSE identifizierten. Moderne Bereitstellungen erfordern Kenntnisse in Cloud-Netzwerken, Zugriffsrichtliniengestaltung, Datenklassifizierung, Identitäts-Governance und Reaktion auf Bedrohungen. Kleinere Unternehmen verfügen möglicherweise nicht über das Personal, das erforderlich ist, um all diese Fähigkeiten kontinuierlich aufrechtzuerhalten. Verteilte Unternehmen stehen auch unter operativem Druck, wenn sie konsistente Regeln über Niederlassungen, Remote-Nutzer und Cloud-Dienste hinweg anwenden müssen. Der Markt für Managed Security Service Edge (SSE) Services wird durch diese Lücke unterstützt, da verwaltete Anbieter Überwachung, Administration und Fachsupport als laufenden Service bereitstellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Migration von Legacy-VPN, Firewall und Multi-Cloud-Richtlinien | -2.1% | Global, am stärksten ausgeprägt bei großen Unternehmen mit verteilter On-Premise-Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten SSE-Architekten und -Betreibern | -1.8% | Global, mit akuten Lücken in Südamerika, Südostasien und Afrika | Mittelfristig (2–4 Jahre) |
| Latenz bei der Inline-Prüfung im KI-Datenverkehrsmaßstab | -1.3% | Global, konzentriert auf KI-fokussierte Märkte in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Proprietäre Richtliniensprachen und Telemetrie-Lock-in | -0.9% | Global, besonders einschränkend für multinationale Unternehmen, die Multi-Vendor-Umgebungen verwalten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Migration von Legacy-VPN, Firewall und Multi-Cloud-Richtlinien
Der Wechsel von Legacy-VPNs, Firewalls und Multi-Cloud-Kontrollen zu einem SSE-Modell kann schwierig sein, da bestehende Regeln für andere Technologien entwickelt wurden. Große Unternehmen betreiben möglicherweise MPLS-Netzwerke, Hardware-Firewalls und mehrere Cloud-Umgebungen mit inkonsistenten Zugriffsrichtlinien. Diese Richtlinien verwenden häufig anbieterspezifische Formate, die sich nicht direkt in SSE-Richtlinienstrukturen übertragen lassen. Migrationsteams im Markt für Managed Security Service Edge (SSE) Services müssen Regeln überprüfen, Anwendungen testen und Ausnahmen klären, bevor Nutzer sicher migriert werden können. Projekte können länger dauern als geplant, was Bereitstellungsentscheidungen und die Umsatzrealisierung verzögern kann. Dieselbe Komplexität kann später Servicenachfrage erzeugen, bleibt jedoch in der ersten Phase der Einführung ein Hindernis.
Mangel an qualifizierten SSE-Architekten und -Betreibern
Der Mangel an SSE-Spezialisten begrenzt die Bereitstellungskapazität, obwohl der Mangel Unternehmen auch dazu veranlasst, verwaltete Dienste zu kaufen. Anbieter benötigen Architekten und Betreiber, die Cloud-Sicherheit, Multi-Tenant-Betrieb, Identitätskontrollen und Datenrichtlinien verstehen. Die Schulung von Mitarbeitern für komplexe Umgebungen erfordert Zeit, insbesondere wenn Dienste über viele Kundensysteme hinweg betrieben werden müssen. Dies kann die Expansion von Anbietern verlangsamen, wenn die Kundennachfrage schneller steigt als qualifizierte Bereitstellungsteams aufgebaut werden können. Automatisierung kann repetitive Arbeiten vereinfachen, aber erfahrenes Personal bleibt wichtig für Richtliniengestaltung, Reaktion auf Vorfälle und kundenspezifische Entscheidungen. Der Markt für Managed Security Service Edge (SSE) Services muss daher eine starke Nachfrage mit der praktischen Fähigkeit der Anbieter in Einklang bringen, qualifizierte Betriebsteams aufzubauen und zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
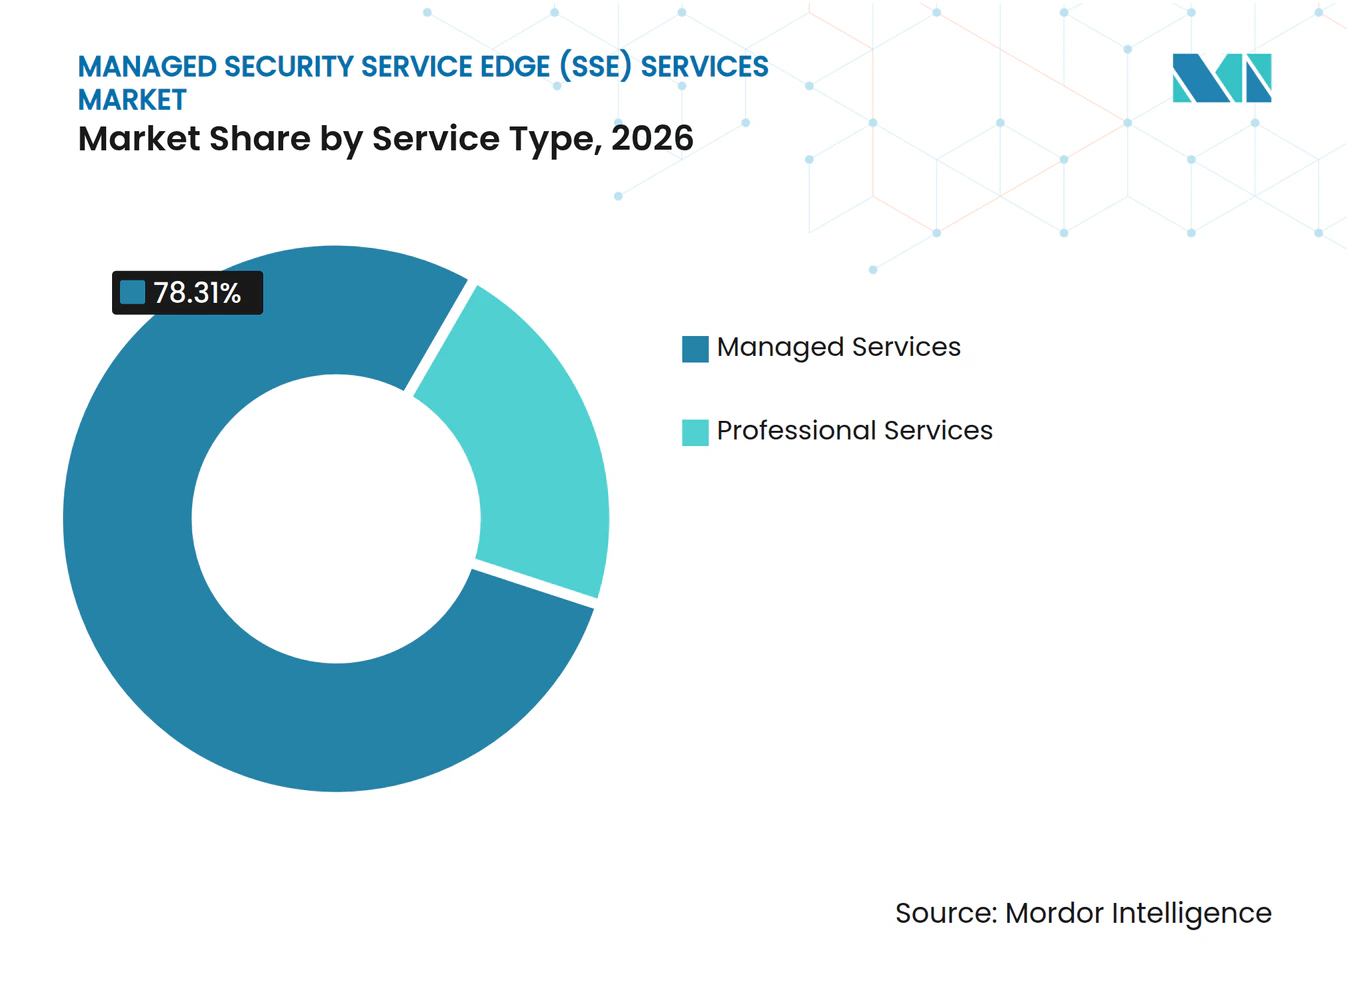
Managed Services verankern das Outsourcing der UnternehmenssicherheitManaged Services hielten im Jahr 2026 einen Marktanteil von 78,31 % am Markt für Managed Security Service Edge (SSE) Services. Diese Position spiegelt den Bedarf an kontinuierlicher Bedrohungsüberwachung, Richtlinienverwaltung und Reaktion auf Vorfälle wider. Unternehmen benötigen häufig Unterstützung nach der Bereitstellung, da sich Zugriffsrichtlinien und Datenregeln ändern, wenn sich Nutzer, Anwendungen und Risiken verändern. Verwaltete Verträge können operativen Support mit der zugrunde liegenden Sicherheitsplattform kombinieren. Diese Vereinbarung kann die Belastung interner Teams reduzieren, die keine Spezialisten für Cloud-Netzwerke, Identität und Datenschutz haben. Sie gibt Kunden auch ein definiertes Betriebsmodell für die Aufrechterhaltung von Sicherheitskontrollen im Laufe der Zeit.
Innerhalb des Marktes für Managed Security Service Edge (SSE) Services repräsentieren Professional Services den verbleibenden Serviceumsatz durch Architekturüberprüfungen, Migrationsunterstützung, Implementierungsarbeiten und Schulungen. Diese Engagements sind wichtig, wenn Kunden Plattformen konsolidieren oder Kontrollen aus Legacy-Netzwerken verlagern. Sie können Unternehmen auch dabei helfen, Richtlinien vorzubereiten, bevor ein verwalteter Service beginnt. Verwaltete Verträge erstrecken sich in der Regel weiter, da sie den laufenden Betrieb und nicht eine einmalige Implementierung unterstützen. Fortinet Japan berichtete, dass 58,7 % der befragten Unternehmen, die SASE- oder SSE-Bereitstellungen verwalten, verwaltete Sicherheitsdienste vollständig oder teilweise nutzten. Dieselbe Umfrage ergab, dass 63,3 % der Unternehmen, die SSE-Produkte eingesetzt haben, dies über einen einzigen Anbieter taten, was die Nachfrage nach Anbietern stärkt, die ein einheitliches Serviceerlebnis bieten können.[2]


Nach SSE-Fähigkeit:
Zero Trust Access führt, Data Loss Prevention wächst am schnellstenZero Trust Network Access hielt im Jahr 2026 einen Umsatzanteil von 31,06 % am Markt für Managed Security Service Edge (SSE) Services nach Fähigkeit. Seine Position ist mit dem Ersatz des Legacy-VPN-Zugangs durch identitätsbasierte Regeln verknüpft, die den Zugang auf autorisierte Nutzer und Anwendungen beschränken. Unternehmen nutzen diese Kontrollen, um breiten Netzwerkzugang zu reduzieren und Prinzipien des minimalen Privilegs anzuwenden. Zero Trust Network Access passt auch zu den Betriebsanforderungen hybrider Arbeit, da Nutzer eine Verbindung zu genehmigten Anwendungen herstellen können, ohne breiten Netzwerkzugang zu erhalten. Regulatorische Erwartungen rund um Identitäts- und Zugriffskontrollen stärken die Nachfrage weiter. Verwaltete Anbieter können Mehrwert schaffen, indem sie Richtlinien betreiben, Zugriffsaktivitäten überwachen und Kunden dabei helfen, Berechtigungen anzupassen, wenn sich Nutzerrollen ändern.
Data Loss Prevention wird voraussichtlich bis 2032 mit einer CAGR von 21,73 % wachsen, der schnellsten Rate unter den Fähigkeitssegmenten. Generative KI hat den Bedarf erhöht, sensible Informationen zu überwachen, die über Eingabeaufforderungen und andere konversationelle Workflows geteilt werden. Netskope erklärte, dass seine generativen KI-Kontrollen Echtzeit-Inline-Coaching bieten, das sensible Informationen abfangen und Schwärzung anbieten kann, anstatt sich nur auf harte Sperren zu verlassen. Remote Browser Isolation bleibt nach Umsatz kleiner, ist aber für nicht verwaltete Geräte und Drittnutzer relevant. Secure Web Gateway und Cloud Access Security Broker sind etablierte Funktionen mit stabiler Akzeptanz, während Firewall-as-a-Service Unternehmen unterstützt, die ihre Abhängigkeit von Hardware-Appliances reduzieren. Zusammen ermöglichen diese Fähigkeiten dem Markt für Managed Security Service Edge (SSE) Services, Datenschutz und Zugangskontrolle über eine gemeinsame Betriebsschicht zu unterstützen.
Nach Endnutzer-Branche:
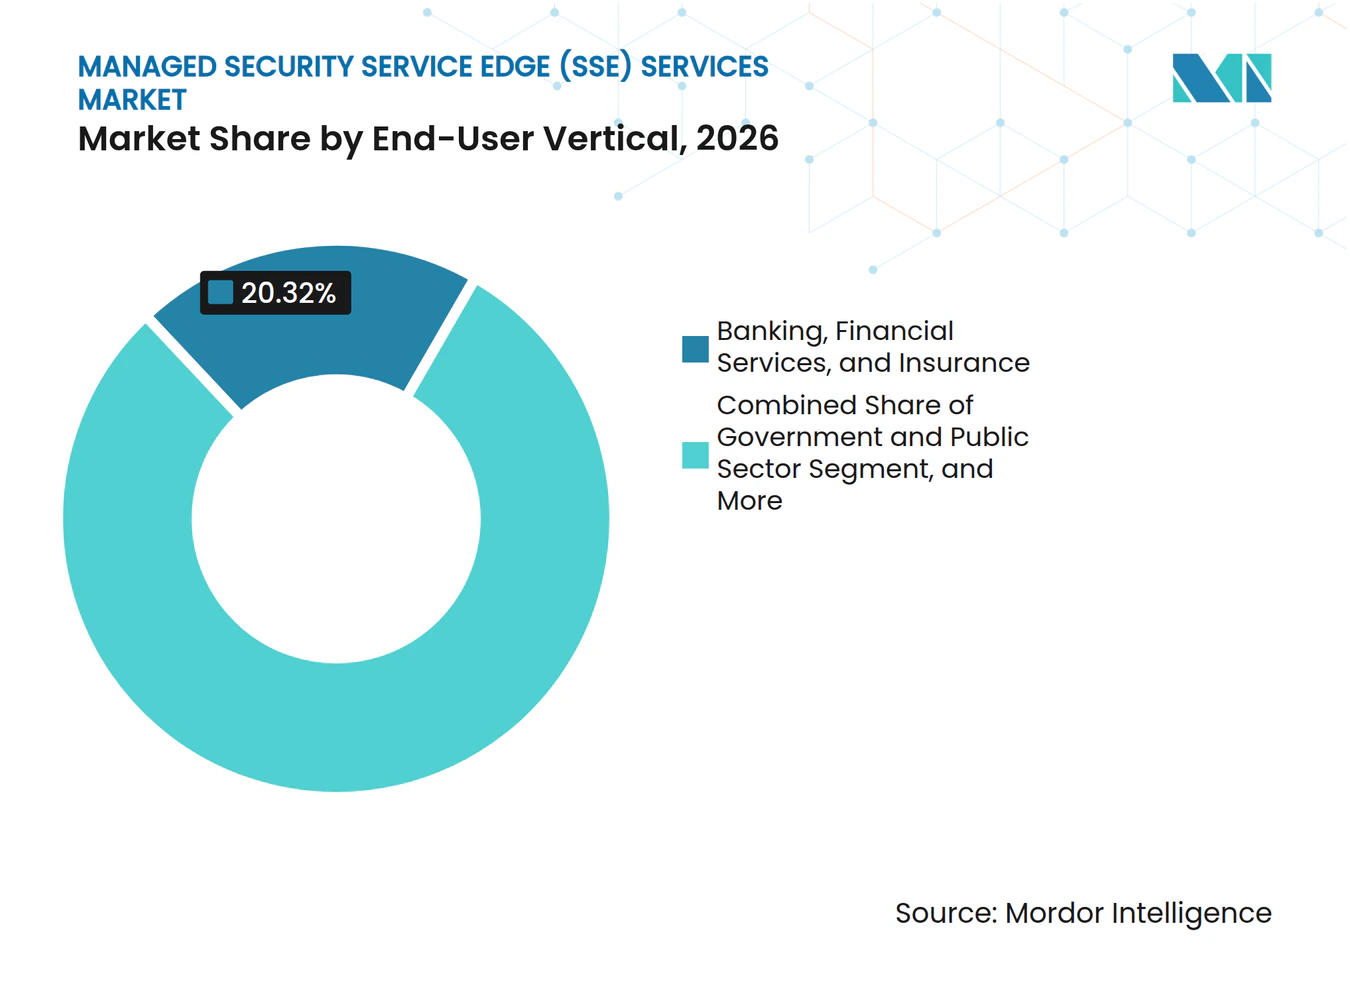
BFSI hat den größten Anteil, Gesundheitswesen wächst am schnellstenBanken, Finanzdienstleistungen und Versicherungen entfielen im Jahr 2026 auf einen Umsatzanteil von 20,32 %, dem größten Branchenanteil. Finanzinstitute verwalten sensible Daten und müssen detaillierte Kontrollen über Zugang, Überwachung und Prüfaufzeichnungen aufrechterhalten. Diese Anforderungen machen Sicherheitsausgaben weniger diskretionär als in vielen anderen Sektoren. Verwaltete Dienste können diesen Unternehmen helfen, Kontrollen konsistent zu betreiben und gleichzeitig interne Governance-Anforderungen zu erfüllen. Anbieter mit Sicherheitsberichterstattung und Richtlinienexpertise können operative Teams unterstützen, die nachweisen müssen, wie Zugriffsregeln angewendet werden. Die Branche der Managed Security Service Edge (SSE) Services ist in diesem Segment gut positioniert, da verwaltete Abläufe Plattformüberwachung mit spezialisiertem Support kombinieren können.
Innerhalb des Marktes für Managed Security Service Edge (SSE) Services wird Gesundheitswesen und Biowissenschaften voraussichtlich bis 2032 mit einer CAGR von 21,72 % wachsen, der schnellsten Rate unter den Endnutzer-Branchen. Gesundheitsorganisationen sind erheblichen Risiken durch Cybervorfälle ausgesetzt und müssen Patientendaten schützen und gleichzeitig klinischen und administrativen Zugang unterstützen. Die finanziellen und operativen Folgen eines schwerwiegenden Vorfalls stärken den Fall für konsistentere Zugangs- und Datenkontrollen. Informationstechnologie und Telekommunikation, Regierung und öffentlicher Sektor sowie Fertigung bleiben wichtige Nutzer, da Cloud-Akzeptanz und regulatorische Anforderungen ihre Sicherheitsanforderungen erhöhen. Einzelhandel und E-Commerce, Energie und Versorgungsunternehmen sowie andere Branchen bieten weitere Chancen, da die Cloud-Nutzung zunimmt und Unternehmen einfachere Möglichkeiten zur Verwaltung des verteilten Zugangs suchen. Diese Sektoren können Dienste mit unterschiedlicher Geschwindigkeit einführen, stehen aber vor demselben Bedarf, Nutzer, Anwendungen und Daten in sich verändernden Betriebsumgebungen zu schützen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
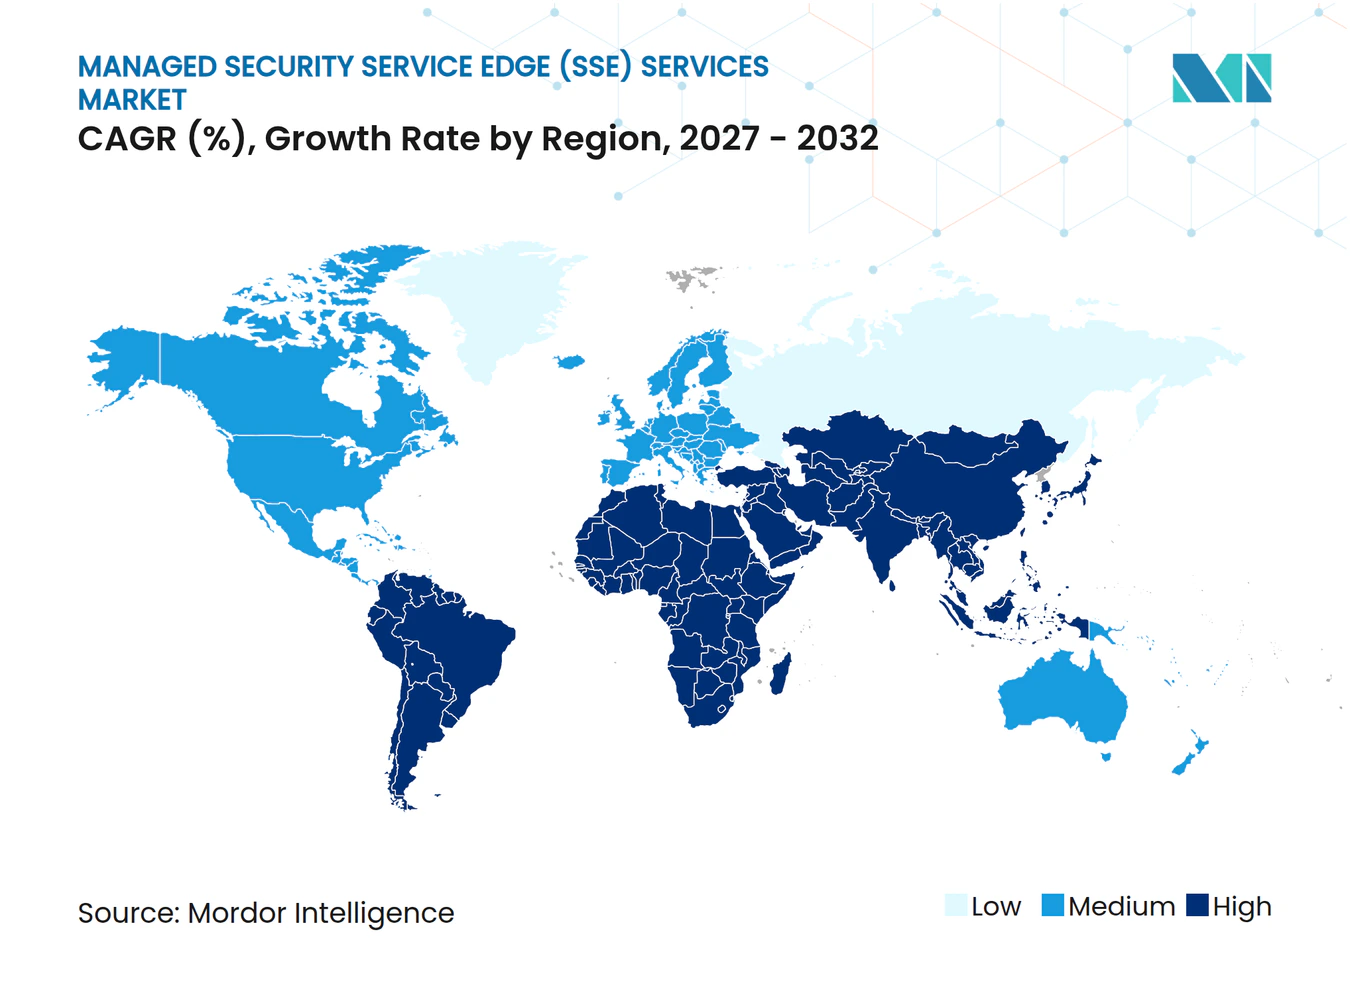
Nordamerika entfiel im Jahr 2026 auf einen regionalen Umsatzanteil von 42,05 % am Markt für Managed Security Service Edge (SSE) Services. Die Region kombiniert eine große Unternehmens-SaaS-Basis mit etablierten verwalteten Sicherheitsanbietern und reifer Cloud-Akzeptanz. Bundesweite Zero-Trust-Anforderungen beeinflussen auch Sicherheitspraktiken über Regierungsbehörden hinaus, da kommerzielle Unternehmen ähnliche Governance-Modelle verwenden. Die Vereinigten Staaten bleiben zentral für die Nachfrage, während Kanada und Mexiko durch verwaltete Dienste für mittelgroße Unternehmen beitragen, denen möglicherweise interne Sicherheitsteams fehlen. Südamerika befindet sich in einem früheren Stadium, wobei Brasilien die regionale Nachfrage durch die Digitalisierung des Finanzsektors und Datenschutzanforderungen unterstützt.
Der Markt für Managed Security Service Edge (SSE) Services in Europa weist ein regulierungsgetriebenes Einführungsumfeld auf, das durch Datenschutz- und Netzwerksicherheitsverpflichtungen geprägt ist. Unternehmen in der Region benötigen Sicherheitsdienste, die eine kontrollierte Datenverarbeitung und klare Richtliniennachweise unterstützen können. Datensouveränität ist wichtig, da Unternehmen möglicherweise Prüfung und Datenverarbeitung innerhalb der Region erfordern. Dies begünstigt Anbieter mit lokalen Präsenzpunkten und Diensten, die für regionale Betriebsanforderungen konzipiert sind. Deutschland ist ein wichtiger Markt für die Einführung softwaredefinierter Sicherheit, während auch breitere Cloud-Migration und die Modernisierung der Betriebstechnologie die Nachfrage unterstützen. Asien-Pazifik umfasst vielfältige nationale Märkte, und Japan, Indien, Südkorea und Australien sind wichtige Aktivitätsbereiche, da Unternehmen zu Cloud-nativen Zugangs- und Prüfmodellen übergehen.
Der Nahe Osten wird voraussichtlich bis 2032 mit einer CAGR von 21,67 % wachsen und damit das am schnellsten wachsende regionale Segment des Marktes für Managed Security Service Edge (SSE) Services darstellen. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen die Nachfrage durch nationale digitale Infrastruktur- und KI-Programme, die eine stärkere Netzwerksicherheit erfordern. Anforderungen an souveräne Prüfung können Anbieter begünstigen, die bestimmten Datenverkehr innerhalb nationaler Grenzen verarbeiten. ZainTECH startete im August 2025 KI-gestützte verwaltete Sicherheitsoperationen in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Jordanien und nutzte dabei regionale Sicherheitsoperationszentren, um Kundendaten innerhalb der GCC-Grenzen zu halten.[3] Afrika bleibt eine Chance in einem frühen Stadium, wobei Südafrika, Ägypten und Nigeria die Nachfrage von Finanzdienstleistungsunternehmen und Regierungsbehörden unterstützen, die grundlegende Cybersicherheitsfähigkeiten stärken.
Wettbewerbslandschaft
Marktkonzentration
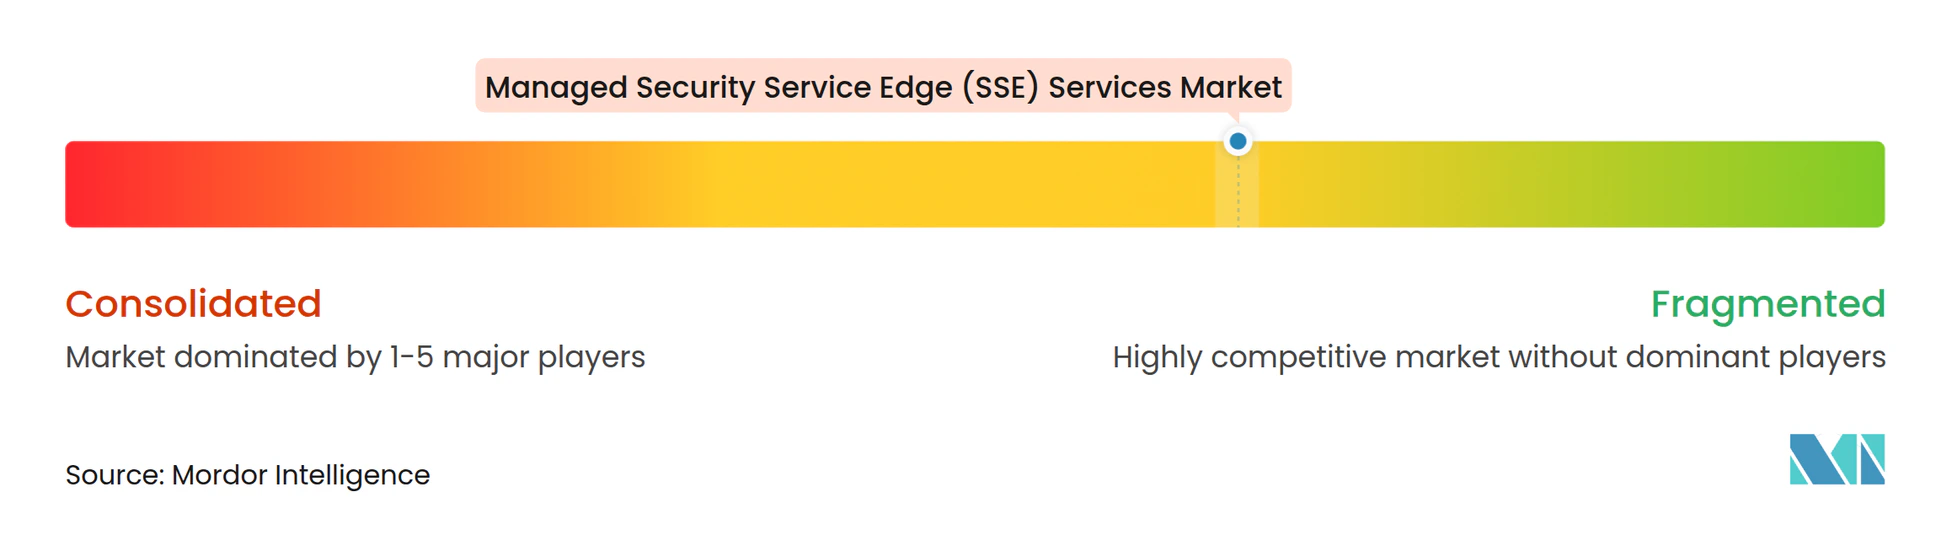
Der Markt für Managed Security Service Edge (SSE) Services weist eine mäßig konzentrierte Plattformschicht und eine fragmentierte Schicht für die Bereitstellung verwalteter Dienste auf. Zscaler, Netskope, Palo Alto Networks, Fortinet, Cloudflare, Versa Networks, iboss und Skyhigh Security konkurrieren über SSE-Fähigkeiten und verwandte SASE-Dienste. Systemintegratoren und Telekommunikationsbetreiber fügen eine verwaltete Schicht hinzu, indem sie Plattformen mit Überwachung, Richtlinienbetrieb, Service-Level-Verpflichtungen und regionaler Bereitstellung kombinieren. Der Wettbewerb hängt daher von der operativen Tiefe sowie den Funktionen der zugrunde liegenden Plattform ab. Anbieter versuchen, sich durch Automatisierung, transparente Service-Levels, breite Abdeckung von Präsenzpunkten und die Fähigkeit zur Anwendung von Richtlinien über mehrere Kundenumgebungen hinweg abzuheben. Ein Anbieter, der diese Elemente kombiniert, kann die Komplexität für Kunden reduzieren, die eine einzige Betriebsbeziehung wünschen.
Im Markt für Managed Security Service Edge (SSE) Services erweitern reine SSE-Anbieter ihr Angebot in Richtung vollständiger SASE-Plattformen, während etablierte Netzwerkanbieter Cloud-native Kontrollen zu ihren bestehenden Netzwerken hinzufügen. Fortinet erwarb Suridata im Jahr 2025, um SaaS Security Posture Management-Fähigkeiten zu seinem SASE-Portfolio hinzuzufügen. Die Akquisition unterstützt die kontinuierliche Überwachung auf SaaS-Fehlkonfigurationen und KI-Anwendungsrisiken. Check Point erweiterte seine SASE-Plattform im September 2025 mit einem Enterprise Browser, um Zero-Trust-Kontrollen auf nicht verwaltete Geräte, Auftragnehmer und BYOD-Nutzer anzuwenden. Diese Maßnahmen zeigen, wie Anbieter die Abdeckung über den konventionellen Netzwerkzugang hinaus auf Anwendungsnutzung, nicht verwaltete Endpunkte und Datenverhalten ausweiten.
Innerhalb des Marktes für Managed Security Service Edge (SSE) Services gibt es Raum für Anbieter, die Datenresidenz, lokale Verarbeitung und einfachere verwaltete Pakete für kleinere Unternehmen adressieren können. Unternehmen in Indien, China, Saudi-Arabien und ausgewählten europäischen Märkten bevorzugen möglicherweise Anbieter mit lokaler Infrastruktur und Richtlinienkontrollen, die auf nationale Anforderungen zugeschnitten sind. Kanalgeführte Pakete können die Einführung auch für kleinere Unternehmen erleichtern, die klare Preisgestaltung und vorkonfigurierte Compliance-Unterstützung benötigen. Cloudflare erweiterte sein Partnerprogramm im Oktober 2025 mit Plattformlösungspaketen, die es Partnern ermöglichen, SASE- und Anwendungssicherheitsdienste über eine einzige Plattform anzubieten. CyberRatings.org berichtete über Sicherheitseffektivitätsergebnisse zwischen 2,95 % und 100 % über getestete SSE-Plattformen hinweg, was die Bedeutung unabhängiger Wirksamkeitstests bei der Anbieterauswahl erhöht. Der Markt für Managed Security Service Edge (SSE) Services wird weiterhin Anbieter belohnen, die zuverlässigen Schutz nachweisen können und gleichzeitig die Bereitstellung an lokale Anforderungen anpassen.
Marktführer im Bereich Managed Security Service Edge (SSE) Services
-
Zscaler, Inc.
-
Palo Alto Networks, Inc.
-
Cisco Systems, Inc.
-
Netskope, Inc.
-
Fortinet, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Security Service Edge (SSE) Services Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Zscaler, Inc.
- Netskope, Inc.
- Broadcom Inc.
- Cloudflare, Inc.
- Forcepoint LLC
- Cato Networks Ltd.
- Hewlett Packard Enterprise Company
- iboss, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Aryaka Networks, Inc.
- Skyhigh Security LLC
- SonicWall Inc.
- Versa Networks, Inc.
- Check Point Software Technologies Ltd.
Neueste Industrielle Entwicklungen in Markt für Managed Security Service Edge (SSE) Services
- August 2026: JFrog integrierte seine Software Supply Chain Platform mit Zscaler, Cloudflare und Netskope, um Durchsetzung auf Netzwerkebene bereitzustellen, Software-Paket-Downloads durch ein zentralisiertes Kuratierungssystem umzuleiten, einen prüfbaren Nachweis jedes in Unternehmensumgebungen eingehenden Pakets zu erstellen und die verwaltete SSE-Datenverkehrsprüfung auf Infiltrationsvektoren der Software-Lieferkette auszuweiten.
- März 2026: Fortinet stellte FortiOS 8.0 auf der Accelerate 2026 vor und lieferte KI-gestütztes SASE mit Shadow-KI-Erkennung, Model Context Protocol und Agent-zu-Agent-Sichtbarkeit für die Governance von KI-Workloads, OCR-fähige Data Loss Prevention zur Erkennung sensibler Daten in Bildern und Screenshots sowie quantensichere Tunnelverbindungen über seine einheitliche SASE-Plattform.
- Februar 2026: Cisco schloss die Integration von Secure Access SSE und Catalyst SD-WAN in eine einzige einheitliche Verwaltungskonsole ab und startete gleichzeitig KI-bewusstes SASE mit absichtsbasierter Prüfung, die zur Steuerung von agentenbasiertem KI-Datenverkehr konzipiert ist, und positionierte sich damit zur Adressierung des Zugangs autonomer KI-Systeme als eigenständige Sicherheitskategorie.
- Januar 2026: Palo Alto Networks lieferte ein größeres Update für Prisma Access aus, das das AI Access Security-Modul einführt, welches die Nutzung von Unternehmens-KI-Anwendungen nach Risikoniveau kategorisiert, Datenexpositionsmuster identifiziert und CASB-basierte Shadow-KI-Erkennung integriert, ohne eine separate Richtlinienkonfiguration vom Kern-SSE-Stack zu erfordern.
Berichtsumfang des globalen Marktes für Managed Security Service Edge (SSE) Services
Der Markt für Managed Security Service Edge (SSE) Services umfasst verwaltete Sicherheitsdienste, die es Unternehmen ermöglichen, den Nutzerzugang zu Internetanwendungen, Software-as-a-Service (SaaS)-Plattformen und privaten Unternehmensanwendungen über Cloud-basierte Sicherheitsfähigkeiten zu sichern. Diese Dienste umfassen die Bereitstellung, Konfiguration, Überwachung, Administration und Optimierung von Secure Web Gateway (SWG), Cloud Access Security Broker (CASB), Zero Trust Network Access (ZTNA), Firewall-as-a-Service (FWaaS), Data Loss Prevention (DLP) und Remote Browser Isolation (RBI). Managed Service Provider liefern kontinuierliche Durchsetzung von Sicherheitsrichtlinien, Bedrohungsprüfung, Zugangskontrolle, Datenschutz und Sicherheitsüberwachung, während Professional Services die Lösungsbewertung, Implementierung, Integration, Migration und Konfiguration in verteilten Unternehmensumgebungen unterstützen.
Der Bericht zum Markt für Managed Security Service Edge (SSE) Services ist segmentiert nach Servicetyp (Managed Services und Professional Services), SSE-Fähigkeit (Secure Web Gateway, Cloud Access Security Broker, Zero Trust Network Access, Firewall-as-a-Service, Data Loss Prevention und Remote Browser Isolation), Endnutzer-Branche (Banken, Finanzdienstleistungen und Versicherungen, Informationstechnologie und Telekommunikation, Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung und Industrie, Energie und Versorgungsunternehmen sowie andere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed Services |
| Professional Services |
| Secure Web Gateway |
| Cloud Access Security Broker |
| Zero Trust Network Access |
| Firewall-as-a-Service |
| Data Loss Prevention |
| Remote Browser Isolation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Informationstechnologie und Telekommunikation |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Fertigung und Industrie |
| Energie und Versorgungsunternehmen |
| Andere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed Services | |
| Professional Services | ||
| Nach SSE-Fähigkeit | Secure Web Gateway | |
| Cloud Access Security Broker | ||
| Zero Trust Network Access | ||
| Firewall-as-a-Service | ||
| Data Loss Prevention | ||
| Remote Browser Isolation | ||
| Nach Endnutzer-Branche | Banken, Finanzdienstleistungen und Versicherungen | |
| Informationstechnologie und Telekommunikation | ||
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und Industrie | ||
| Energie und Versorgungsunternehmen | ||
| Andere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Security Service Edge (SSE) Services im Jahr 2026?
Der Markt wird im Jahr 2026 auf 13,21 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 32,95 Milliarden USD bei einer CAGR von 20,11 % erreichen.
Welcher Servicetyp führt bei der Einführung von Managed SSE?
Managed Services führen mit einem Umsatzanteil von 78,31 % im Jahr 2026, da Kunden kontinuierliche Überwachung, Richtlinienverwaltung und Unterstützung bei Vorfällen benötigen.
Welche SSE-Fähigkeit wächst am schnellsten?
Data Loss Prevention wird voraussichtlich bis 2032 mit einer CAGR von 21,73 % wachsen, unterstützt durch den Bedarf, Daten in generativen KI-Workflows zu schützen.
Welche Endnutzer-Branche hat den größten Umsatzanteil?
Banken, Finanzdienstleistungen und Versicherungen führen mit einem Umsatzanteil von 20,32 % im Jahr 2026 aufgrund ihrer Anforderungen an Zugangskontrolle, Prüfung und Datenschutz.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Nahe Osten wird voraussichtlich bis 2032 mit einer CAGR von 21,67 % wachsen, unterstützt durch Programme für digitale Infrastruktur und Anforderungen an souveräne Prüfung.
Was unterscheidet verwaltete SSE-Dienste von selbstverwalteten Tools?
Verwaltete Dienste kombinieren Sicherheitstechnologie mit laufendem Richtlinienbetrieb, Überwachung, Reaktion auf Vorfälle und Fachsupport für Unternehmen mit begrenzten internen Ressourcen.