
Taille et part du marché des services Managed Security Service Edge (SSE)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
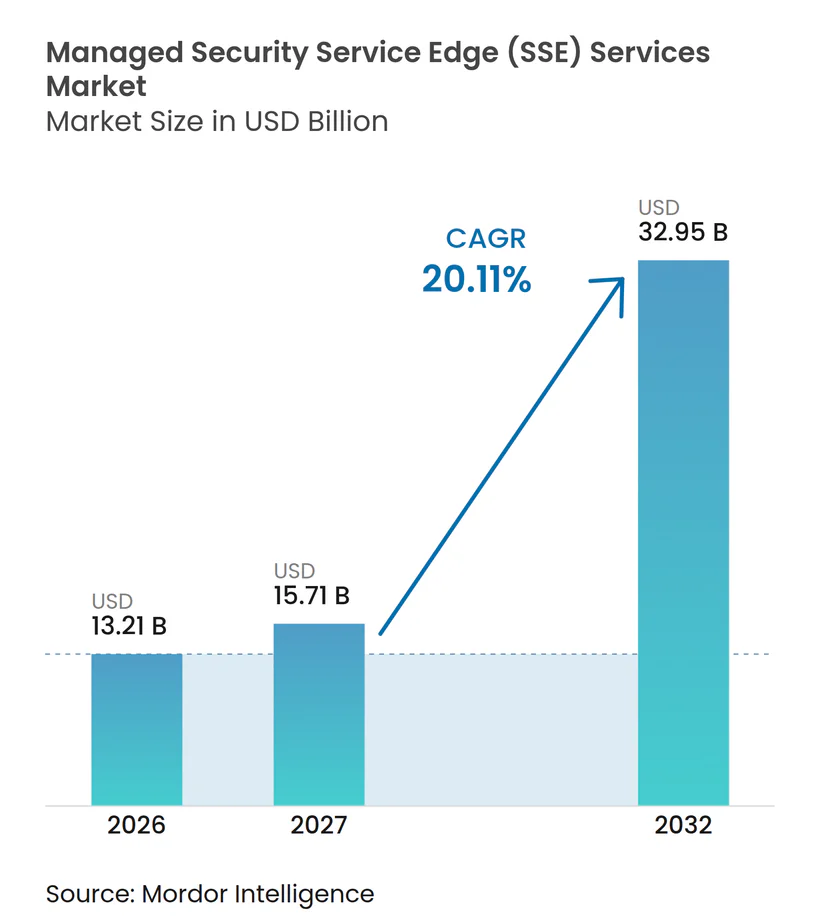
| Taille du Marché (2027) | 15.71 Milliards de dollars |
| Taille du Marché (2032) | 32.95 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.11 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services Managed Security Service Edge (SSE) par Mordor Intelligence
La taille du marché des services Managed Security Service Edge (SSE) devrait s'étendre de 13,21 milliards USD en 2026 à 32,95 milliards USD d'ici 2032, enregistrant un CAGR de 20,11 % entre 2027 et 2032. Les entreprises rapprochent les contrôles de sécurité des utilisateurs, des applications cloud et des données, car les charges de travail opèrent désormais sur des plateformes SaaS, des fournisseurs cloud et des points de terminaison distants. Ce changement fait évoluer les décisions d'achat des outils d'accès à distance autonomes vers des plateformes gérées qui appliquent des règles d'inspection et d'accès cohérentes à l'ensemble des transactions. Les fournisseurs qui combinent protection des données, contrôles d'accès et opérations de politique peuvent établir des relations clients plus durables, car la mise en œuvre et la gestion continue sont liées. Le marché des services Managed Security Service Edge (SSE) fait également face à des exigences techniques plus élevées, car les applications d'IA et les identités non humaines génèrent un trafic nécessitant une inspection rapide et fiable.
Points clés du rapport
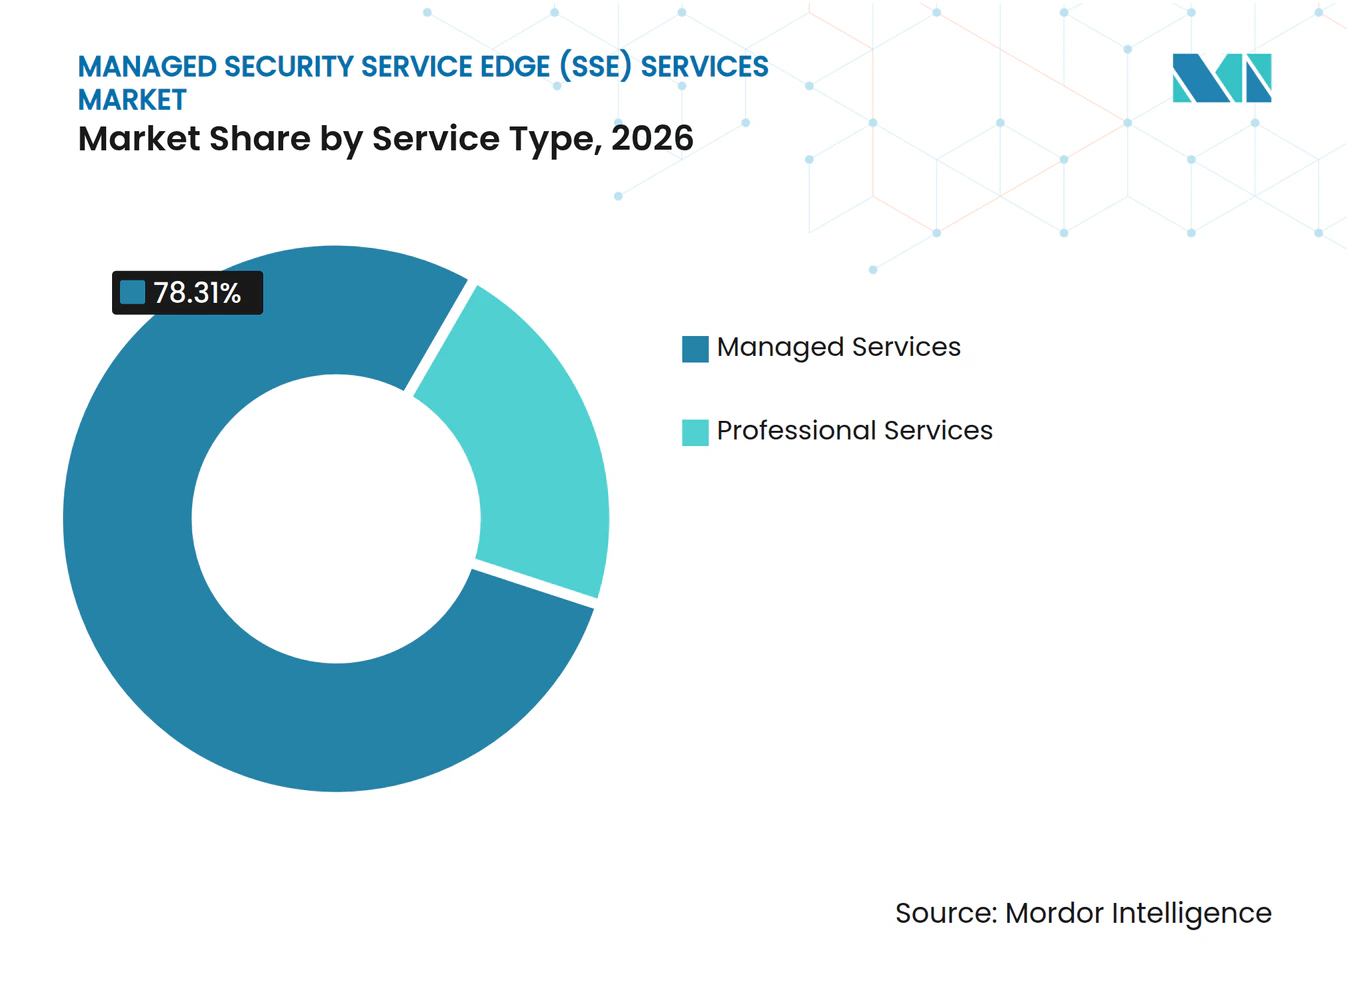
- Par type de service, les services gérés détenaient 78,31 % de la part du marché des services Managed Security Service Edge (SSE) en 2026, tandis qu'aucun CAGR prévisionnel n'a été fourni pour les services professionnels.
- Par capacité SSE, l'accès réseau Zero Trust représentait 31,06 % des revenus en 2026, tandis que la prévention des pertes de données devrait progresser à un CAGR de 21,73 % jusqu'en 2032.
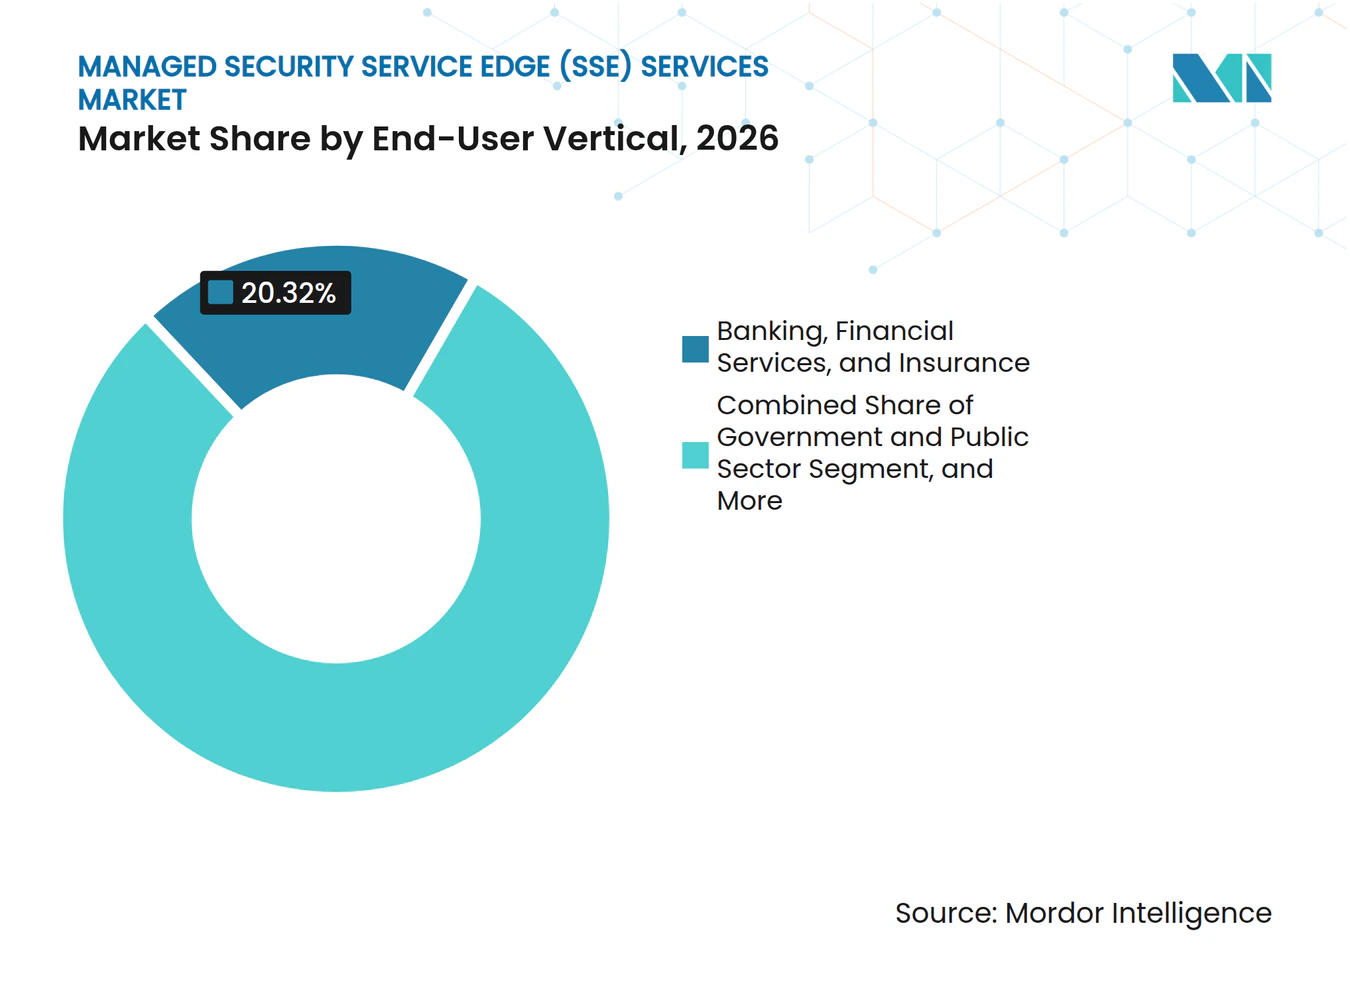
- Par secteur d'utilisateur final, la banque, les services financiers et l'assurance détenaient 20,32 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 21,72 % jusqu'en 2032.
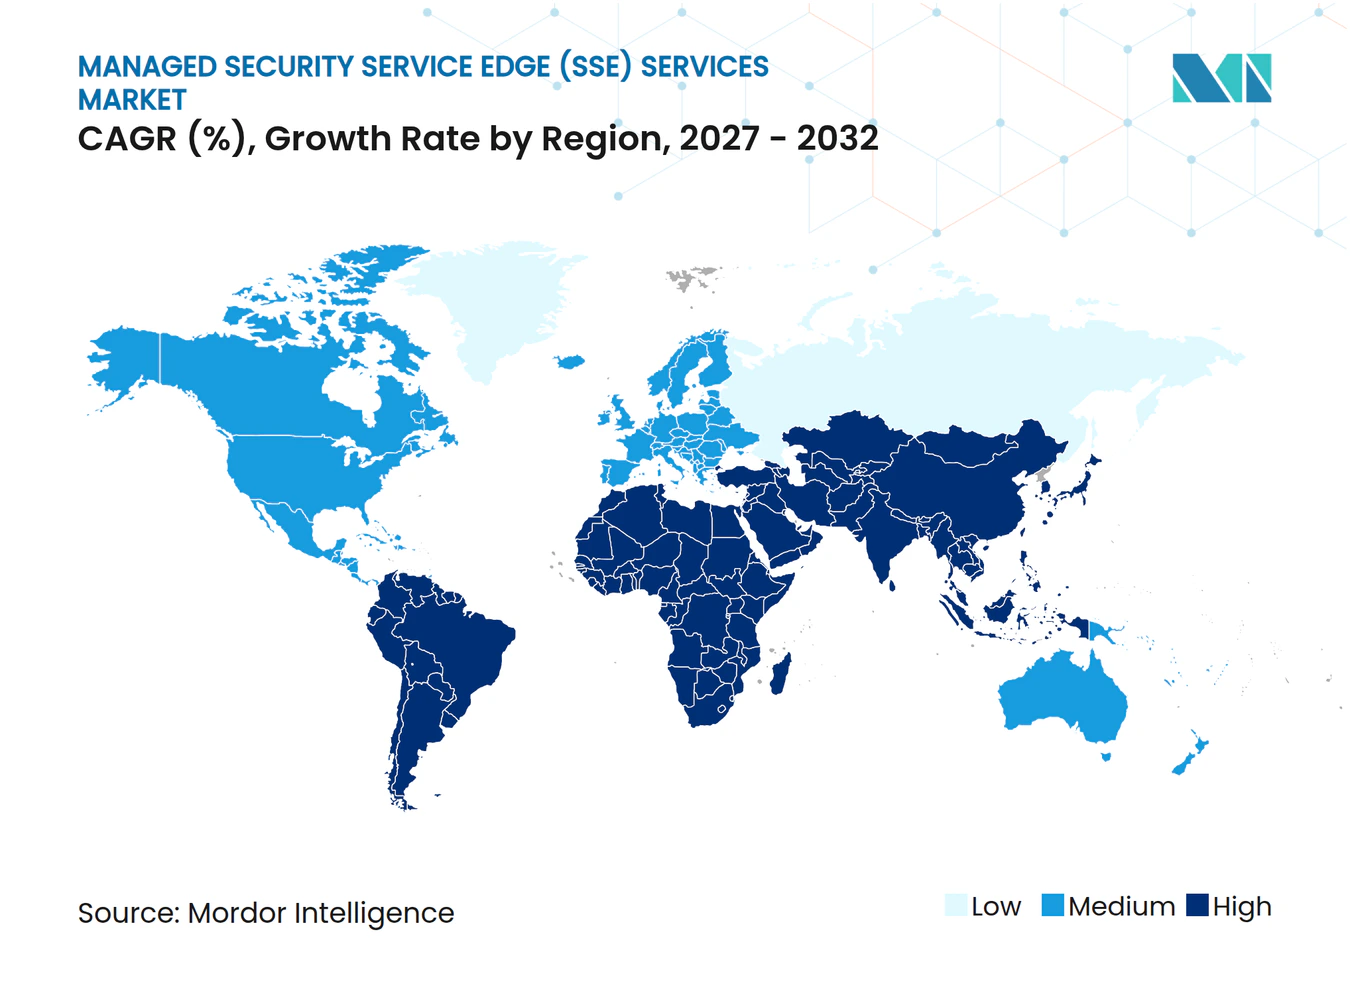
- Par géographie, l'Amérique du Nord représentait 42,05 % des revenus en 2026, tandis que le Moyen-Orient devrait progresser à un CAGR de 21,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers le cloud et les plateformes SaaS au sein des charges de travail des entreprises | +4.5% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion de l'accès des effectifs hybrides et distants | +3.8% | Mondial, avec un effet disproportionné en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Mandats Zero Trust et réglementations sur la protection des données | +3.2% | Cœur Amérique du Nord et UE, avec des répercussions réglementaires au Moyen-Orient et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de compétences en sécurité gérée parmi les PME et les entreprises distribuées | +2.7% | Mondial, particulièrement sévère en Amérique du Sud, au Moyen-Orient et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Émergence des charges de travail IA et des identités non humaines | +2.5% | Mondial, porté par les marchés d'infrastructure IA en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Exigences d'inspection souveraine et de traitement local | +1.8% | Cœur Moyen-Orient, marchés de localisation des données en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers le cloud et les plateformes SaaS au sein des charges de travail des entreprises
La migration vers le cloud crée un besoin persistant de contrôles capables de protéger les utilisateurs et les données dans des applications qui opèrent en dehors d'un périmètre réseau traditionnel. Le marché des services Managed Security Service Edge (SSE) bénéficie de l'ajout d'applications SaaS par les organisations, car chaque nouvelle application augmente le nombre de chemins d'accès nécessitant une supervision des politiques. Les contrôles matériels centralisés peuvent créer des délais lorsqu'ils doivent traiter le trafic d'utilisateurs distribués et de charges de travail cloud. Les points de présence distribués permettent à l'inspection de se produire plus près des utilisateurs et des applications, ce qui favorise des performances plus cohérentes. Il en résulte une exigence récurrente de mises à jour de politiques gérées, de surveillance et de contrôles des données à mesure que les portefeuilles d'applications évoluent. Cela offre aux fournisseurs la possibilité de rester impliqués après le déploiement initial grâce au support opérationnel et aux renouvellements de services.
Expansion de l'accès des effectifs hybrides et distants
Le travail hybride a modifié la façon dont les organisations gèrent les accès, car les employés, les sous-traitants et les partenaires se connectent souvent depuis des emplacements extérieurs au réseau de l'entreprise. Portnox a rapporté que 67 % des responsables de la sécurité des systèmes d'information américains interrogés prévoyaient de remplacer les VPN traditionnels dans l'année suivante, tandis que 93 % planifiaient une suppression complète d'ici 2027 au profit d'un accès basé sur ZTNA.[1] Le remplacement d'un VPN oblige les organisations à transférer les règles d'accès, les certificats et les pratiques de tunneling fractionné vers de nouvelles structures de politique. Les fournisseurs gérés peuvent accompagner cette transition pendant que les anciens et les nouveaux environnements fonctionnent en parallèle. Ce travail peut s'étendre au-delà du déploiement d'accès initial, car les équipes de sécurité doivent tester le comportement des applications et les autorisations des utilisateurs. Le marché des services Managed Security Service Edge (SSE) bénéficie donc d'une demande liée à la fois aux nouveaux contrôles d'accès et aux travaux de suivi nécessaires pour retirer l'ancienne infrastructure.
Mandats Zero Trust et réglementations sur la protection des données
Les exigences Zero Trust et les règles de protection des données font de la modernisation de la sécurité une priorité de gouvernance plutôt qu'une mise à niveau technologique facultative. Les organisations des secteurs réglementés ont besoin de règles d'accès claires, de pistes d'audit et de preuves que les politiques de données sont appliquées. Le marché des services Managed Security Service Edge (SSE) favorise les plateformes capables de relier les contrôles de sécurité aux rapports et aux procédures opérationnelles documentées. Cela réduit également le temps consacré à la définition des exigences de base, car de nombreux acheteurs commencent avec des obligations de conformité établies. Les organisations bancaires, de santé et du secteur public ont des raisons particulièrement fortes de donner la priorité à l'accès basé sur l'identité et à l'inspection des données. Les fournisseurs qui associent leurs services aux besoins de conformité peuvent faciliter l'adoption pour les clients qui doivent démontrer comment leurs contrôles soutiennent la supervision.
Pénurie de compétences en sécurité gérée parmi les PME et les entreprises distribuées
La pénurie d'expertise en sécurité soutient la demande de services gérés, car de nombreuses organisations ne peuvent pas gérer seules un déploiement SSE complexe. Hughes Network Systems a constaté que 47 % des répondants identifiaient le manque d'expertise interne comme un obstacle majeur à l'autogestion du SSE. Les déploiements modernes requièrent des compétences en réseaux cloud, conception de politiques d'accès, classification des données, gouvernance des identités et réponse aux menaces. Les organisations de plus petite taille peuvent manquer du personnel nécessaire pour maintenir toutes ces capacités en continu. Les entreprises distribuées subissent également une pression opérationnelle lorsqu'elles doivent appliquer des règles cohérentes entre les succursales, les utilisateurs distants et les services cloud. Le marché des services Managed Security Service Edge (SSE) est soutenu par ce déficit, car les fournisseurs gérés peuvent assurer la surveillance, l'administration et le support spécialisé en tant que service continu.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la migration des politiques VPN, pare-feu et multi-cloud héritées | -2.1% | Mondial, le plus sévère dans les grandes entreprises disposant d'une infrastructure sur site distribuée | Court terme (≤ 2 ans) |
| Pénurie d'architectes et d'opérateurs SSE qualifiés | -1.8% | Mondial, avec des lacunes aiguës en Amérique du Sud, en Asie du Sud-Est et en Afrique | Moyen terme (2-4 ans) |
| Latence d'inspection en ligne à l'échelle du trafic IA | -1.3% | Mondial, concentré sur les marchés axés sur l'IA en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Langages de politique propriétaires et verrouillage de la télémétrie | -0.9% | Mondial, particulièrement contraignant pour les multinationales gérant des environnements multi-fournisseurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la migration des politiques VPN, pare-feu et multi-cloud héritées
La migration des VPN, pare-feu et contrôles multi-cloud hérités vers un modèle SSE peut s'avérer difficile, car les règles existantes ont été conçues pour des technologies différentes. Les grandes organisations peuvent exploiter des réseaux MPLS, des pare-feu matériels et plusieurs environnements cloud avec des politiques d'accès incohérentes. Ces politiques utilisent souvent des formats spécifiques aux fournisseurs qui ne se transfèrent pas directement dans les structures de politique SSE. Les équipes de migration sur le marché des services Managed Security Service Edge (SSE) doivent examiner les règles, tester les applications et résoudre les exceptions avant que les utilisateurs puissent être déplacés en toute sécurité. Les projets peuvent prendre plus de temps que prévu, ce qui peut retarder les décisions de déploiement et la comptabilisation des revenus. Cette même complexité peut créer une demande de services ultérieure, mais elle reste un obstacle lors de la première phase d'adoption.
Pénurie d'architectes et d'opérateurs SSE qualifiés
La pénurie de spécialistes SSE limite la capacité de livraison, même si cette pénurie incite également les organisations à acheter des services gérés. Les fournisseurs ont besoin d'architectes et d'opérateurs qui comprennent la sécurité cloud, les opérations multi-locataires, les contrôles d'identité et les politiques de données. La formation du personnel pour des environnements complexes prend du temps, surtout lorsque les services doivent fonctionner sur de nombreux systèmes clients. Cela peut ralentir l'expansion des fournisseurs lorsque la demande des clients augmente plus vite que les équipes de livraison qualifiées. L'automatisation peut simplifier les tâches répétitives, mais le personnel expérimenté reste important pour la conception des politiques, la réponse aux incidents et les décisions spécifiques aux clients. Le marché des services Managed Security Service Edge (SSE) doit donc équilibrer une forte demande avec la capacité pratique des fournisseurs à constituer et à fidéliser des équipes opérationnelles qualifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services gérés ancrent l'externalisation de la sécurité des entreprisesLes services gérés détenaient 78,31 % de la part du marché des services Managed Security Service Edge (SSE) en 2026. Cette position reflète le besoin de surveillance continue des menaces, d'administration des politiques et de réponse aux incidents. Les organisations ont souvent besoin d'un support après le déploiement, car les politiques d'accès et les règles de données évoluent à mesure que les utilisateurs, les applications et les risques changent. Les contrats gérés peuvent combiner le support opérationnel avec la plateforme de sécurité sous-jacente. Cet arrangement peut réduire la charge des équipes internes qui ne disposent pas de spécialistes en réseaux cloud, identité et protection des données. Il offre également aux clients un modèle opérationnel défini pour maintenir les contrôles de sécurité dans le temps.
Au sein du marché des services Managed Security Service Edge (SSE), les services professionnels représentent le reste des revenus de services à travers des revues d'architecture, le support à la migration, les travaux de mise en œuvre et la formation. Ces engagements sont importants lorsque les clients consolident des plateformes ou transfèrent des contrôles depuis des réseaux hérités. Ils peuvent également aider les organisations à préparer les politiques avant le début d'un service géré. Les contrats gérés s'étendent généralement plus loin, car ils soutiennent les opérations continues plutôt qu'une mise en œuvre ponctuelle. Fortinet Japan a rapporté que 58,7 % des organisations interrogées gérant des déploiements SASE ou SSE utilisaient des services de sécurité gérés entièrement ou partiellement. La même enquête a révélé que 63,3 % des organisations ayant déployé des produits SSE l'ont fait via un seul fournisseur, ce qui renforce la demande pour les fournisseurs capables de présenter une expérience de service unifiée.[2]


Par capacité SSE :
l'accès Zero Trust en tête, la prévention des pertes de données s'accélère le plus rapidementL'accès réseau Zero Trust détenait 31,06 % des revenus du marché des services Managed Security Service Edge (SSE) par capacité en 2026. Sa position est liée au remplacement de l'accès VPN traditionnel par des règles basées sur l'identité qui limitent l'accès aux utilisateurs et aux applications autorisés. Les organisations utilisent ces contrôles pour réduire l'accès réseau étendu et appliquer les principes du moindre privilège. L'accès réseau Zero Trust répond également aux besoins opérationnels du travail hybride, car les utilisateurs peuvent se connecter aux applications approuvées sans recevoir un accès réseau étendu. Les attentes réglementaires en matière de contrôles d'identité et d'accès renforcent davantage la demande. Les fournisseurs gérés peuvent apporter de la valeur en gérant les politiques, en surveillant l'activité d'accès et en aidant les clients à ajuster les autorisations à mesure que les rôles des utilisateurs évoluent.
La prévention des pertes de données devrait progresser à un CAGR de 21,73 % jusqu'en 2032, le taux le plus rapide parmi les segments de capacité. L'IA générative a accru la nécessité de surveiller les informations sensibles partagées via des invites et d'autres flux de travail conversationnels. Netskope a déclaré que ses contrôles d'IA générative fournissent un accompagnement en temps réel et en ligne capable d'intercepter les informations sensibles et de proposer une rédaction plutôt que de s'appuyer uniquement sur des blocages stricts. L'isolation du navigateur à distance reste plus modeste en termes de revenus, mais est pertinente pour les appareils non gérés et les utilisateurs tiers. La passerelle Web sécurisée et le courtier de sécurité d'accès au cloud sont des fonctions établies avec une adoption régulière, tandis que le pare-feu en tant que service soutient les organisations qui réduisent leur dépendance aux appliances matérielles. Ensemble, ces capacités permettent au marché des services Managed Security Service Edge (SSE) de soutenir la protection des données et le contrôle d'accès via une couche opérationnelle commune.
Par secteur d'utilisateur final :
la BFSI détient la plus grande part, la santé affiche la croissance la plus rapideLa banque, les services financiers et l'assurance représentaient 20,32 % des revenus en 2026, la plus grande part sectorielle. Les institutions financières gèrent des données sensibles et doivent maintenir des contrôles détaillés sur l'accès, la surveillance et les registres d'audit. Ces besoins rendent les dépenses de sécurité moins discrétionnaires que dans de nombreux autres secteurs. Les services gérés peuvent aider ces organisations à opérer des contrôles de manière cohérente tout en répondant aux exigences de gouvernance interne. Les fournisseurs disposant d'une expertise en reporting de sécurité et en politique peuvent soutenir les équipes opérationnelles qui doivent démontrer comment les règles d'accès sont appliquées. Le secteur des services Managed Security Service Edge (SSE) est bien positionné dans ce segment, car les opérations gérées peuvent combiner la supervision de la plateforme avec un support spécialisé.
Au sein du marché des services Managed Security Service Edge (SSE), la santé et les sciences de la vie devraient progresser à un CAGR de 21,72 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisateurs finaux. Les organisations de santé sont fortement exposées aux cyberincidents et doivent protéger les données des patients tout en soutenant l'accès clinique et administratif. Les conséquences financières et opérationnelles d'un incident grave renforcent l'argument en faveur de contrôles d'accès et de données plus cohérents. Les technologies de l'information et des télécommunications, le gouvernement et le secteur public, et l'industrie manufacturière restent des utilisateurs importants, car l'adoption du cloud et les besoins réglementaires accroissent leurs exigences en matière de sécurité. Le commerce de détail et le commerce électronique, l'énergie et les services publics, et d'autres secteurs présentent d'autres opportunités à mesure que l'utilisation du cloud s'étend et que les organisations cherchent des moyens plus simples de gérer les accès distribués. Ces secteurs peuvent adopter les services à des rythmes différents, mais ils font face au même besoin de protéger les utilisateurs, les applications et les données dans des environnements opérationnels en évolution.


Analyse géographique
L'Amérique du Nord représentait 42,05 % des revenus régionaux sur le marché des services Managed Security Service Edge (SSE) en 2026. La région combine une large base d'entreprises SaaS avec des fournisseurs de sécurité gérée établis et une adoption mature du cloud. Les exigences fédérales en matière de Zero Trust influencent également les pratiques de sécurité au-delà des agences gouvernementales, car les organisations commerciales utilisent des modèles de gouvernance similaires. Les États-Unis restent au cœur de la demande, tandis que le Canada et le Mexique contribuent via des services gérés pour les entreprises de taille intermédiaire qui peuvent manquer d'équipes de sécurité internes. L'Amérique du Sud est à un stade plus précoce, le Brésil soutenant la demande régionale grâce à la numérisation du secteur financier et aux exigences de protection des données.
Le marché des services Managed Security Service Edge (SSE) en Europe présente un environnement d'adoption axé sur la réglementation, façonné par les obligations de protection des données et de sécurité des réseaux. Les organisations de la région ont besoin de services de sécurité capables de soutenir un traitement contrôlé des données et des preuves de politique claires. La souveraineté des données est importante, car les entreprises peuvent exiger que l'inspection et le traitement des données s'effectuent au sein de la région. Cela favorise les fournisseurs disposant de points de présence locaux et de services conçus pour les exigences opérationnelles régionales. L'Allemagne est un marché clé pour l'adoption de la sécurité définie par logiciel, tandis que la migration cloud plus large et la modernisation des technologies opérationnelles soutiennent également la demande. L'Asie-Pacifique comprend des marchés nationaux diversifiés, et le Japon, l'Inde, la Corée du Sud et l'Australie sont des zones d'activité importantes à mesure que les organisations évoluent vers des modèles d'accès et d'inspection natifs du cloud.
Le Moyen-Orient devrait progresser à un CAGR de 21,67 % jusqu'en 2032, ce qui en fait le segment régional à la croissance la plus rapide du marché des services Managed Security Service Edge (SSE). L'Arabie saoudite et les Émirats arabes unis soutiennent la demande grâce à des programmes nationaux d'infrastructure numérique et d'IA qui nécessitent une sécurité réseau renforcée. Les exigences d'inspection souveraine peuvent favoriser les fournisseurs qui traitent le trafic désigné à l'intérieur des frontières nationales. ZainTECH a lancé des opérations de sécurité gérées alimentées par l'IA aux Émirats arabes unis, en Arabie saoudite et en Jordanie en août 2025, en utilisant des centres d'opérations de sécurité régionaux pour maintenir les données des clients à l'intérieur des frontières du GCC.[3] L'Afrique reste une opportunité en phase précoce, avec l'Afrique du Sud, l'Égypte et le Nigéria soutenant la demande des organisations de services financiers et des organismes gouvernementaux qui renforcent leurs capacités fondamentales en cybersécurité.
Paysage concurrentiel
Concentration du Marché
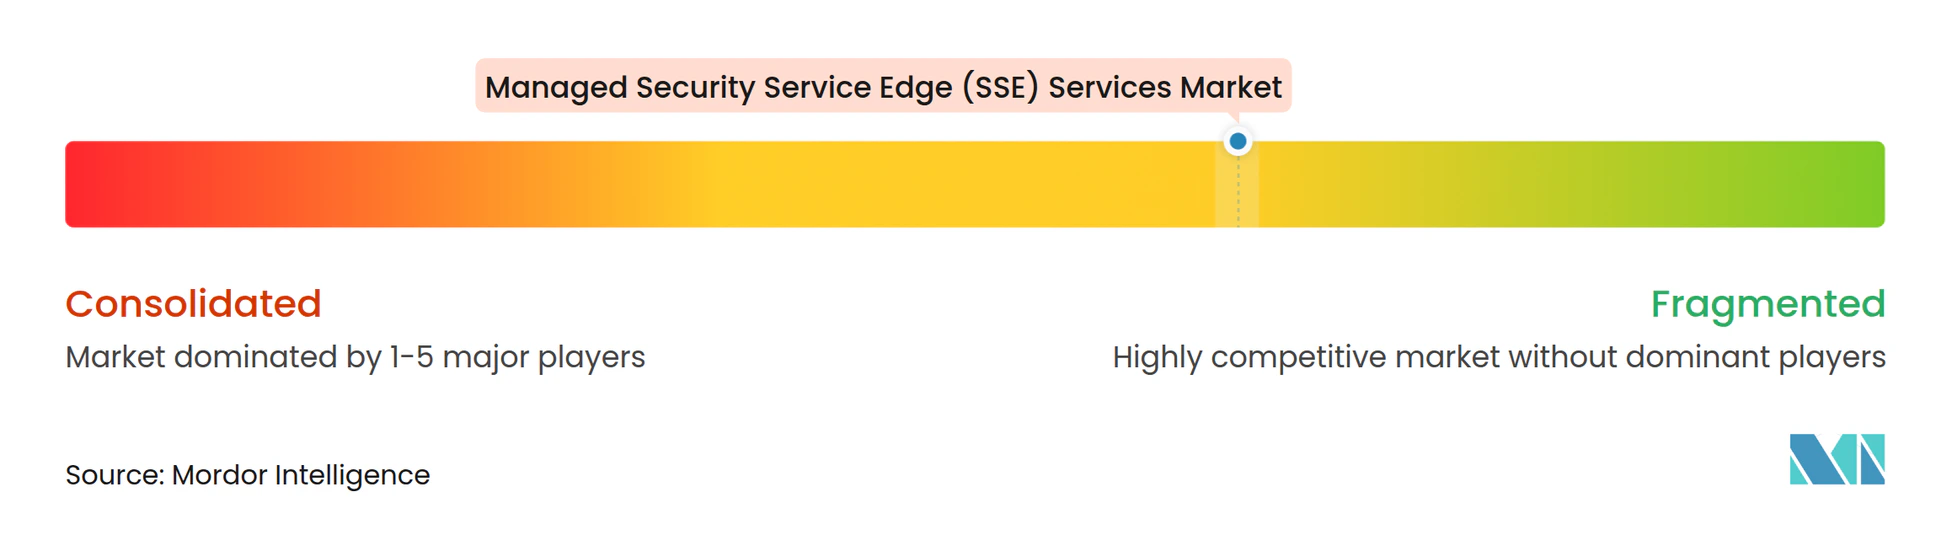
Le marché des services Managed Security Service Edge (SSE) présente une couche de plateforme modérément concentrée et une couche de livraison de services gérés fragmentée. Zscaler, Netskope, Palo Alto Networks, Fortinet, Cloudflare, Versa Networks, iboss et Skyhigh Security se font concurrence sur les capacités SSE et les services SASE associés. Les intégrateurs de systèmes et les opérateurs de télécommunications ajoutent une couche gérée en combinant des plateformes avec la surveillance, les opérations de politique, les engagements de niveau de service et la livraison régionale. La concurrence dépend donc de la profondeur opérationnelle ainsi que des fonctions disponibles au sein de la plateforme sous-jacente. Les fournisseurs cherchent à se démarquer par l'automatisation, des niveaux de service transparents, une large couverture de points de présence et la capacité à appliquer des politiques dans plusieurs environnements clients. Un fournisseur qui combine ces éléments peut réduire la complexité pour les clients souhaitant une relation opérationnelle unique.
Sur le marché des services Managed Security Service Edge (SSE), les fournisseurs SSE purs élargissent leurs offres vers des plateformes SASE complètes, tandis que les fournisseurs de réseaux établis ajoutent des contrôles natifs du cloud à leurs réseaux existants. Fortinet a acquis Suridata en 2025 pour ajouter des capacités de gestion de la posture de sécurité SaaS à son portefeuille SASE. L'acquisition soutient la surveillance continue des mauvaises configurations SaaS et des risques liés aux applications d'IA. Check Point a étendu sa plateforme SASE avec un navigateur d'entreprise en septembre 2025 pour appliquer des contrôles Zero Trust aux appareils non gérés, aux sous-traitants et aux utilisateurs BYOD. Ces actions montrent comment les fournisseurs étendent leur couverture au-delà de l'accès réseau conventionnel pour inclure l'utilisation des applications, les points de terminaison non gérés et le comportement des données.
Au sein du marché des services Managed Security Service Edge (SSE), il existe des opportunités pour les fournisseurs capables de répondre aux exigences de résidence des données, de traitement local et de packages gérés plus simples pour les organisations de plus petite taille. Les entreprises en Inde, en Chine, en Arabie saoudite et dans certains marchés européens peuvent favoriser les fournisseurs disposant d'une infrastructure locale et de contrôles de politique adaptés aux exigences nationales. Les packages distribués par les canaux peuvent également faciliter l'adoption pour les organisations de plus petite taille qui ont besoin de tarifs clairs et d'un support de conformité préconfiguré. Cloudflare a étendu son programme partenaires en octobre 2025 avec des offres groupées de solutions de plateforme permettant aux partenaires de proposer des services SASE et de sécurité des applications via une plateforme unique. CyberRatings.org a rapporté des résultats d'efficacité de sécurité allant de 2,95 % à 100 % sur les plateformes SSE testées, renforçant l'importance des tests d'efficacité indépendants dans la sélection des fournisseurs. Le marché des services Managed Security Service Edge (SSE) continuera de récompenser les fournisseurs capables de démontrer une protection fiable tout en adaptant la livraison aux exigences locales.
Leaders du secteur des services Managed Security Service Edge (SSE)
-
Zscaler, Inc.
-
Palo Alto Networks, Inc.
-
Cisco Systems, Inc.
-
Netskope, Inc.
-
Fortinet, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services Managed Security Service Edge (SSE) Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Zscaler, Inc.
- Netskope, Inc.
- Broadcom Inc.
- Cloudflare, Inc.
- Forcepoint LLC
- Cato Networks Ltd.
- Hewlett Packard Enterprise Company
- iboss, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Aryaka Networks, Inc.
- Skyhigh Security LLC
- SonicWall Inc.
- Versa Networks, Inc.
- Check Point Software Technologies Ltd.
Développements industriels récents dans Marché des services Managed Security Service Edge (SSE)
- Août 2026 : JFrog a intégré sa plateforme de chaîne d'approvisionnement logicielle avec Zscaler, Cloudflare et Netskope pour déployer l'application au niveau de la couche réseau, en réacheminant les téléchargements de packages logiciels via un système de curation centralisé, créant un enregistrement vérifiable de chaque package entrant dans les environnements d'entreprise et étendant l'inspection du trafic SSE géré aux vecteurs d'infiltration de la chaîne d'approvisionnement logicielle.
- Mars 2026 : Fortinet a présenté FortiOS 8.0 lors d'Accelerate 2026, offrant un SASE piloté par l'IA avec détection de l'IA fantôme, protocole de contexte de modèle et visibilité agent à agent pour la gouvernance des charges de travail IA, DLP activé par reconnaissance optique de caractères capable de détecter des données sensibles dans les images et captures d'écran, et tunneling à sécurité quantique sur sa plateforme SASE unifiée.
- Février 2026 : Cisco a finalisé l'intégration de Secure Access SSE et Catalyst SD-WAN dans une console de gestion unifiée unique et a simultanément lancé un SASE compatible IA avec une inspection à intention consciente conçue pour gouverner le trafic IA agentique, se positionnant pour traiter l'accès des systèmes IA autonomes comme une catégorie de sécurité distincte.
- Janvier 2026 : Palo Alto Networks a publié une mise à jour majeure de Prisma Access introduisant le module AI Access Security, qui catégorise l'utilisation des applications IA d'entreprise par niveau de risque, identifie les schémas d'exposition des données et intègre la découverte de l'IA fantôme au niveau CASB sans nécessiter de configuration de politique séparée de la pile SSE principale.
Périmètre du rapport mondial sur le marché des services Managed Security Service Edge (SSE)
Le marché des services Managed Security Service Edge (SSE) comprend les services de sécurité gérée qui permettent aux organisations de sécuriser l'accès des utilisateurs aux applications internet, aux plateformes SaaS et aux applications d'entreprise privées via des capacités de sécurité fournies par le cloud. Ces services incluent le déploiement, la configuration, la surveillance, l'administration et l'optimisation de la passerelle Web sécurisée (SWG), du courtier de sécurité d'accès au cloud (CASB), de l'accès réseau Zero Trust (ZTNA), du pare-feu en tant que service (FWaaS), de la prévention des pertes de données (DLP) et de l'isolation du navigateur à distance (RBI). Les fournisseurs de services gérés assurent l'application continue des politiques de sécurité, l'inspection des menaces, le contrôle d'accès, la protection des données et la surveillance de la sécurité, tandis que les services professionnels soutiennent l'évaluation des solutions, la mise en œuvre, l'intégration, la migration et la configuration dans des environnements d'entreprise distribués.
Le rapport sur le marché des services Managed Security Service Edge (SSE) est segmenté par type de service (services gérés et services professionnels), capacité SSE (passerelle Web sécurisée, courtier de sécurité d'accès au cloud, accès réseau Zero Trust, pare-feu en tant que service, prévention des pertes de données et isolation du navigateur à distance), secteur d'utilisateur final (banque, services financiers et assurance, technologies de l'information et télécommunications, gouvernement et secteur public, santé et sciences de la vie, commerce de détail et commerce électronique, industrie manufacturière et industrielle, énergie et services publics, et autres secteurs verticaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services gérés |
| Services professionnels |
| Passerelle Web sécurisée |
| Courtier de sécurité d'accès au cloud |
| Accès réseau Zero Trust |
| Pare-feu en tant que service |
| Prévention des pertes de données |
| Isolation du navigateur à distance |
| Banque, services financiers et assurance |
| Technologies de l'information et télécommunications |
| Gouvernement et secteur public |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Industrie manufacturière et industrielle |
| Énergie et services publics |
| Autres secteurs verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Services gérés | |
| Services professionnels | ||
| Par capacité SSE | Passerelle Web sécurisée | |
| Courtier de sécurité d'accès au cloud | ||
| Accès réseau Zero Trust | ||
| Pare-feu en tant que service | ||
| Prévention des pertes de données | ||
| Isolation du navigateur à distance | ||
| Par secteur d'utilisateur final | Banque, services financiers et assurance | |
| Technologies de l'information et télécommunications | ||
| Gouvernement et secteur public | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Industrie manufacturière et industrielle | ||
| Énergie et services publics | ||
| Autres secteurs verticaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services Managed Security Service Edge (SSE) en 2026 ?
Le marché est évalué à 13,21 milliards USD en 2026 et devrait atteindre 32,95 milliards USD d'ici 2032 à un CAGR de 20,11 %.
Quel type de service est en tête de l'adoption du SSE géré ?
Les services gérés sont en tête avec une part de revenus de 78,31 % en 2026, car les clients ont besoin d'une surveillance continue, d'une gestion des politiques et d'un support en cas d'incident.
Quelle capacité SSE se développe le plus rapidement ?
La prévention des pertes de données devrait progresser à un CAGR de 21,73 % jusqu'en 2032, soutenue par la nécessité de protéger les données dans les flux de travail d'IA générative.
Quel secteur d'utilisateur final détient la plus grande part de revenus ?
La banque, les services financiers et l'assurance sont en tête avec une part de revenus de 20,32 % en 2026 en raison de ses exigences en matière de contrôle d'accès, d'audit et de protection des données.
Quelle région devrait se développer le plus rapidement ?
Le Moyen-Orient devrait progresser à un CAGR de 21,67 % jusqu'en 2032, soutenu par des programmes d'infrastructure numérique et des exigences d'inspection souveraine.
En quoi les services SSE gérés se distinguent-ils des outils autogérés ?
Les services gérés combinent la technologie de sécurité avec des opérations de politique continues, la surveillance, la réponse aux incidents et le support spécialisé pour les organisations disposant de ressources internes limitées.