
Tamaño y Participación del Mercado de Servicios de Borde de Seguridad Gestionado (SSE)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
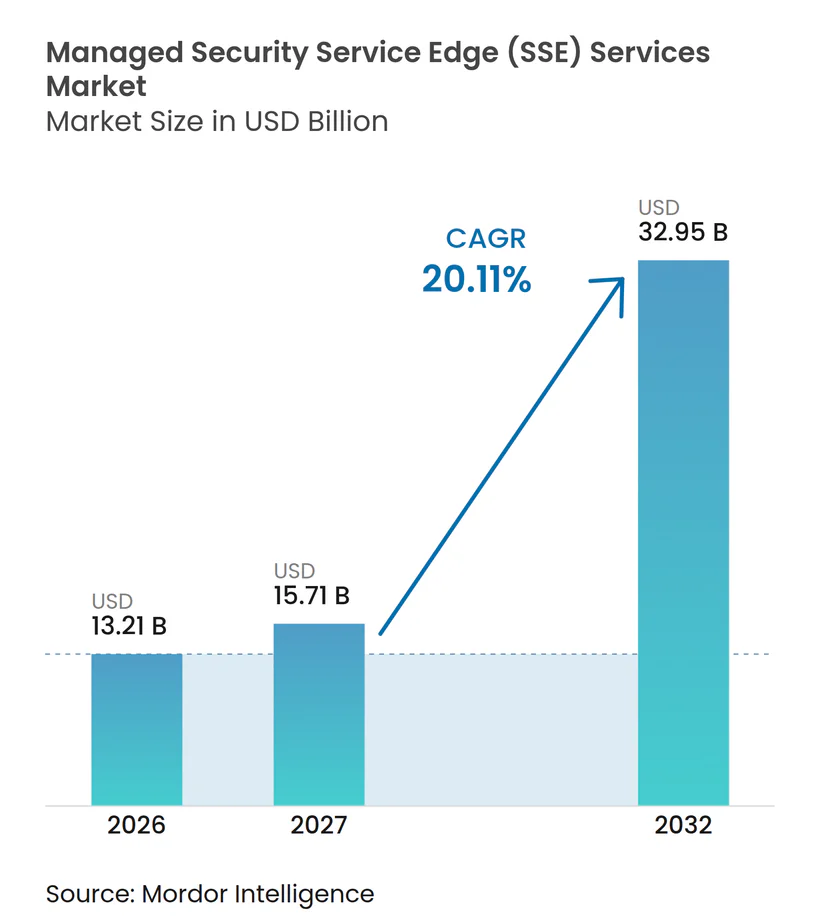
| Tamaño del Mercado (2027) | 15.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 32.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.11 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Borde de Seguridad Gestionado (SSE) por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Borde de Seguridad Gestionado (SSE) se expanda de 13,21 mil millones de USD en 2026 a 32,95 mil millones de USD para 2032, registrando un CAGR del 20,11% entre 2027 y 2032. Las empresas están acercando los controles de seguridad a los usuarios, las aplicaciones en la nube y los datos, porque las cargas de trabajo ahora operan en plataformas SaaS, proveedores de nube y puntos de acceso remotos. Este cambio desplaza las decisiones de compra desde herramientas de acceso remoto independientes hacia plataformas gestionadas que aplican reglas de inspección y acceso consistentes en todas las transacciones. Los proveedores que combinan protección de datos, controles de acceso y operaciones de políticas pueden construir relaciones más duraderas con los clientes, ya que la implementación y la gestión continua están vinculadas. El mercado de servicios de Borde de Seguridad Gestionado (SSE) también enfrenta mayores exigencias técnicas a medida que las aplicaciones de inteligencia artificial y las identidades no humanas añaden tráfico que requiere una inspección rápida y confiable.
Conclusiones Clave del Informe
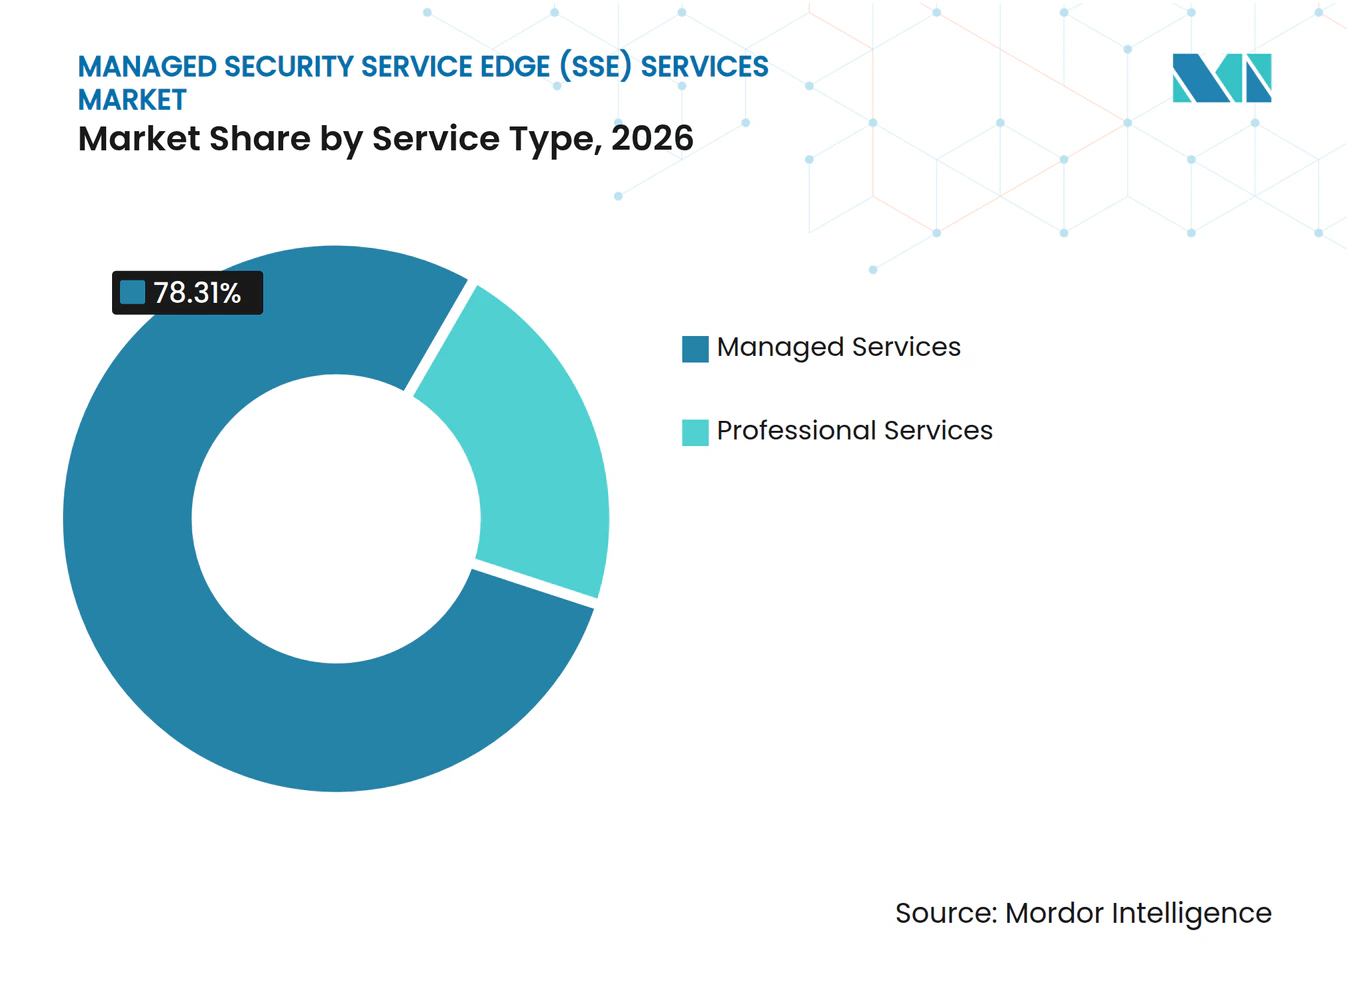
- Por tipo de servicio, los servicios gestionados representaron el 78,31% de la participación del mercado de servicios de Borde de Seguridad Gestionado (SSE) en 2026, mientras que no se proporcionó un CAGR de pronóstico para los servicios profesionales.
- Por capacidad SSE, el Acceso a la Red de Confianza Cero representó el 31,06% de los ingresos en 2026, mientras que se proyecta que la Prevención de Pérdida de Datos se expanda a un CAGR del 21,73% hasta 2032.
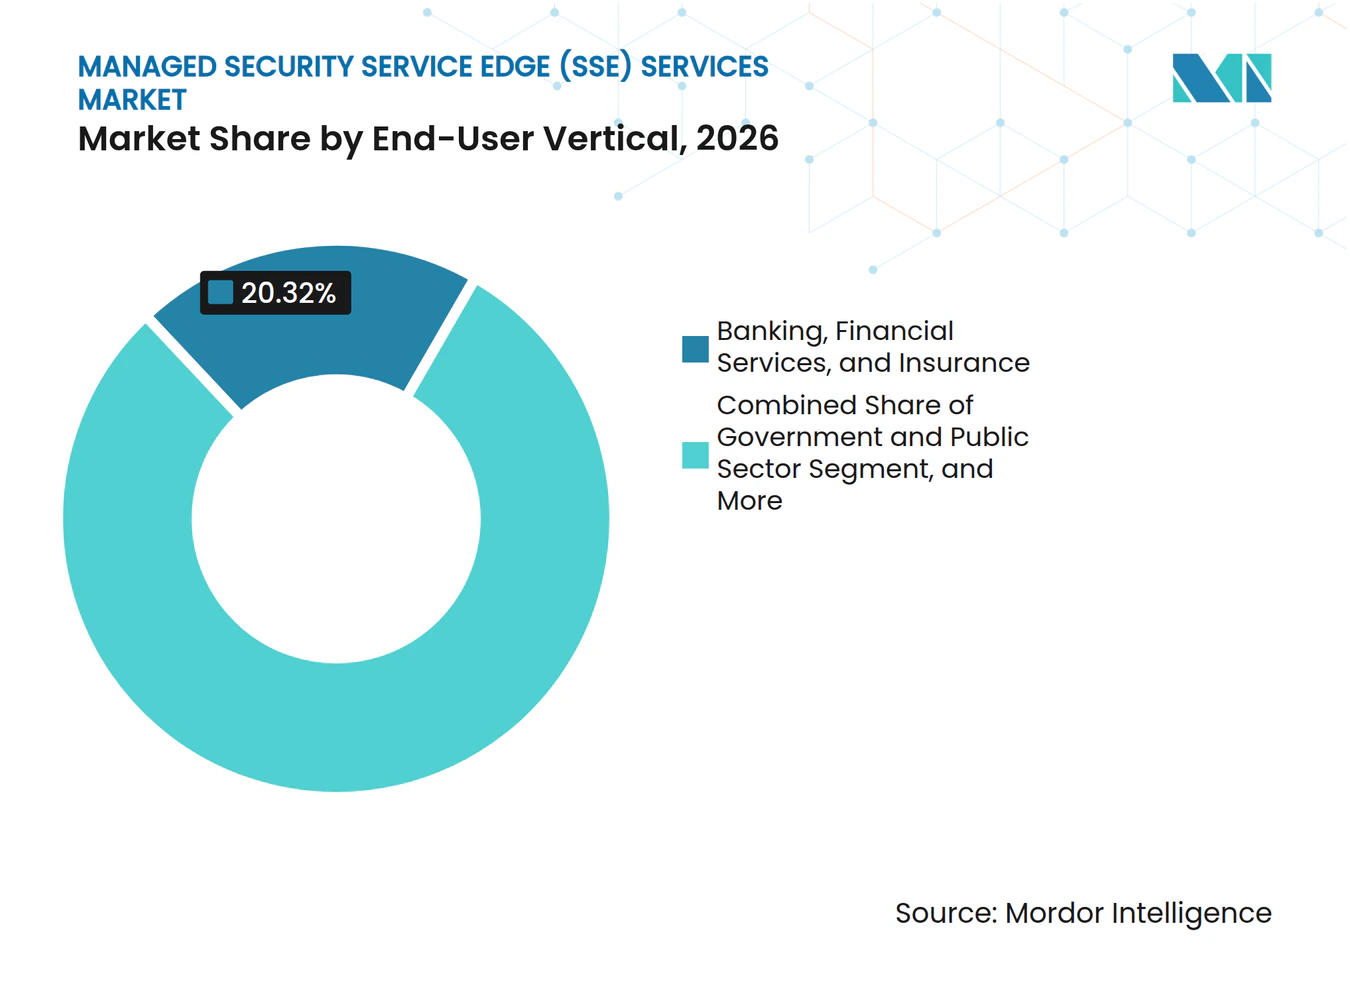
- Por vertical de usuario final, Banca, Servicios Financieros y Seguros representó el 20,32% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 21,72% hasta 2032.
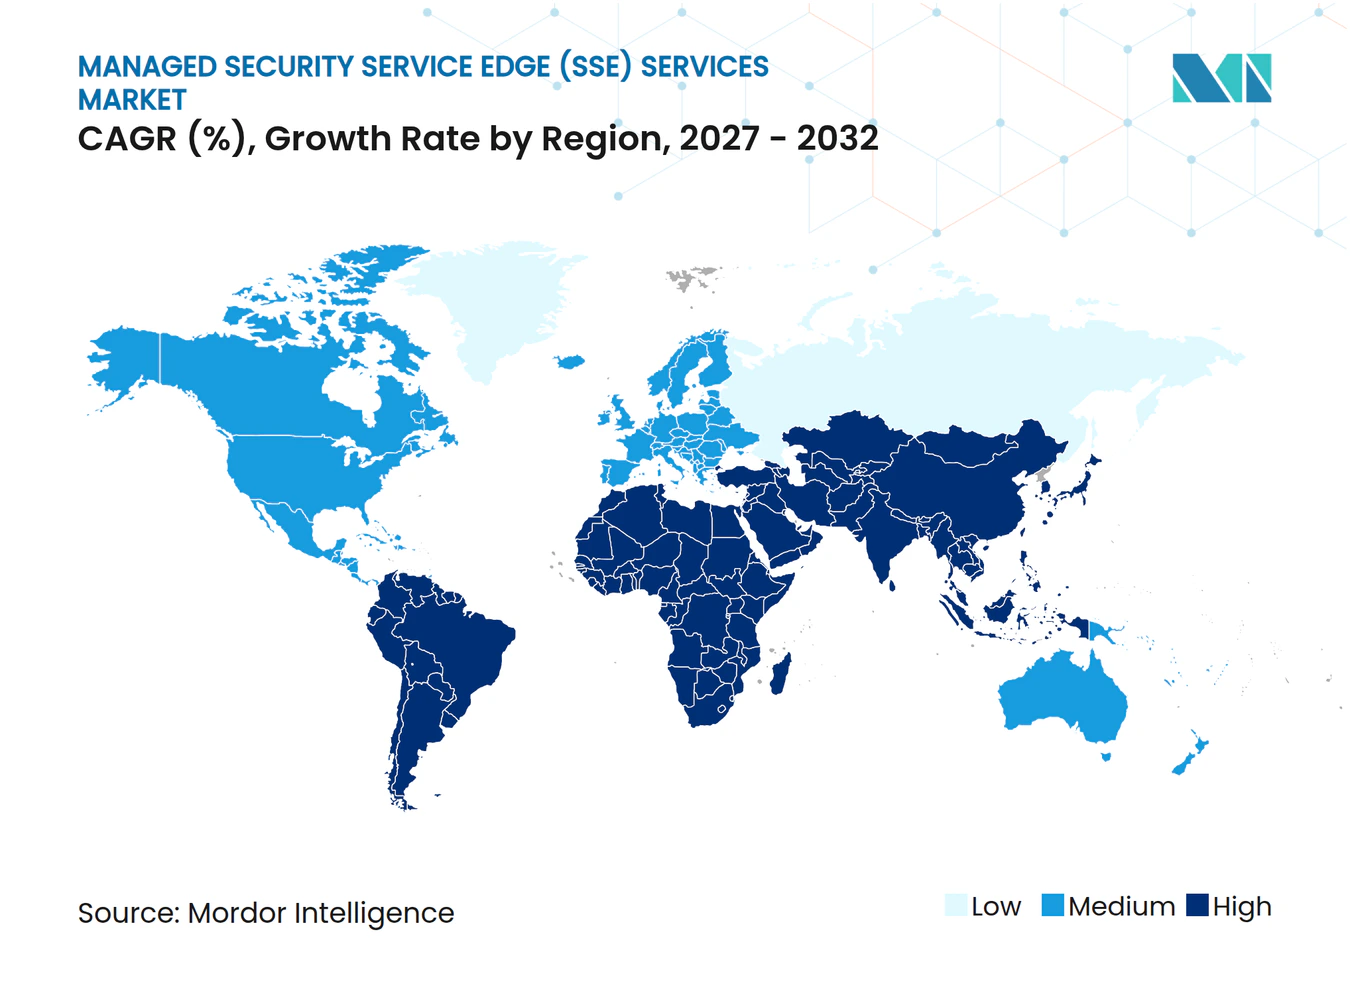
- Por geografía, América del Norte representó el 42,05% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 21,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración hacia la Nube y Plataformas SaaS en las Cargas de Trabajo Empresariales | +4.5% | Global, con mayor concentración en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión del Acceso de la Fuerza Laboral Híbrida y Remota | +3.8% | Global, con efecto desproporcionado en América del Norte, Asia-Pacífico y Europa Occidental | Corto plazo (≤ 2 años) |
| Mandatos de Confianza Cero y Regulaciones de Protección de Datos | +3.2% | Núcleo de América del Norte y la UE, con repercusión regulatoria en Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades de Seguridad Gestionada entre Pymes y Empresas Distribuidas | +2.7% | Global, particularmente grave en América del Sur, Oriente Medio y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Surgimiento de Cargas de Trabajo de Inteligencia Artificial e Identidades No Humanas | +2.5% | Global, liderado por los mercados de infraestructura de inteligencia artificial de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos de Inspección Soberana y Procesamiento Local | +1.8% | Núcleo de Oriente Medio, mercados de localización de datos de Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración hacia la Nube y Plataformas SaaS en las Cargas de Trabajo Empresariales
La migración a la nube está creando una necesidad persistente de controles que puedan proteger a los usuarios y los datos en aplicaciones que operan fuera de un perímetro de red tradicional. El mercado de servicios de Borde de Seguridad Gestionado (SSE) se beneficia cuando las organizaciones añaden aplicaciones SaaS, ya que cada nueva aplicación aumenta el número de rutas de acceso que requieren supervisión de políticas. Los controles de hardware centralizados pueden generar retrasos cuando deben procesar el tráfico de usuarios distribuidos y cargas de trabajo en la nube. Los puntos de presencia distribuidos permiten que la inspección se realice más cerca de los usuarios y las aplicaciones, lo que favorece un rendimiento más consistente. El resultado es un requisito recurrente de actualizaciones de políticas gestionadas, monitoreo y controles de datos a medida que los portafolios de aplicaciones cambian. Esto brinda a los proveedores la oportunidad de mantenerse involucrados después de la implementación inicial mediante soporte operativo y renovaciones de servicios.
Expansión del Acceso de la Fuerza Laboral Híbrida y Remota
El trabajo híbrido ha cambiado la forma en que las organizaciones gestionan el acceso, ya que los empleados, contratistas y socios a menudo se conectan desde ubicaciones fuera de la red corporativa. Portnox informó que el 67% de los directores de seguridad de la información encuestados en Estados Unidos esperaban reemplazar las VPN heredadas en el próximo año, mientras que el 93% planeaba una eliminación completa para 2027 en favor del acceso basado en ZTNA.[1] Reemplazar una VPN requiere que las organizaciones trasladen las reglas de acceso, los certificados y las prácticas de tunelización dividida a nuevas estructuras de políticas. Los proveedores gestionados pueden apoyar esta transición mientras los entornos antiguo y nuevo operan en paralelo. Ese trabajo puede extenderse más allá de la implementación inicial de acceso, ya que los equipos de seguridad deben probar el comportamiento de las aplicaciones y los permisos de los usuarios. El mercado de servicios de Borde de Seguridad Gestionado (SSE) gana, por tanto, demanda tanto de los nuevos controles de acceso como del trabajo posterior necesario para retirar la infraestructura más antigua.
Mandatos de Confianza Cero y Regulaciones de Protección de Datos
Los requisitos de confianza cero y las normas de protección de datos convierten la modernización de la seguridad en una prioridad de gobernanza en lugar de una actualización tecnológica opcional. Las organizaciones en sectores regulados necesitan reglas de acceso claras, registros de auditoría y evidencia de que las políticas de datos se están aplicando. El mercado de servicios de Borde de Seguridad Gestionado (SSE) favorece las plataformas que pueden conectar los controles de seguridad con los informes y los procedimientos operativos documentados. También reduce el tiempo dedicado a definir los requisitos básicos, ya que muchos compradores comienzan con obligaciones de cumplimiento establecidas. Las organizaciones bancarias, sanitarias y del sector público tienen razones especialmente sólidas para priorizar el acceso basado en identidad y la inspección de datos. Los proveedores que alinean sus servicios con las necesidades de cumplimiento pueden facilitar la adopción para los clientes que deben demostrar cómo sus controles respaldan la supervisión.
Escasez de Habilidades de Seguridad Gestionada entre Pymes y Empresas Distribuidas
La escasez de experiencia en seguridad respalda la demanda de prestación gestionada, ya que muchas organizaciones no pueden operar por sí solas un despliegue SSE complejo. Hughes Network Systems encontró que el 47% de los encuestados identificó la falta de experiencia interna como una barrera clave para la autogestión del SSE. Los despliegues modernos requieren habilidades en redes en la nube, diseño de políticas de acceso, clasificación de datos, gobernanza de identidades y respuesta a amenazas. Las organizaciones más pequeñas pueden carecer del personal necesario para mantener todas estas capacidades de forma continua. Las empresas distribuidas también enfrentan presión operativa cuando deben aplicar reglas consistentes en sucursales, usuarios remotos y servicios en la nube. El mercado de servicios de Borde de Seguridad Gestionado (SSE) se ve respaldado por esta brecha, ya que los proveedores gestionados pueden suministrar monitoreo, administración y soporte especializado como un servicio continuo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Migración de Políticas de VPN Heredada, Firewall y Multi-Nube | -2.1% | Global, más grave en grandes empresas con infraestructura local distribuida | Corto plazo (≤ 2 años) |
| Escasez de Arquitectos y Operadores SSE Cualificados | -1.8% | Global, con brechas agudas en América del Sur, el Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Latencia de Inspección en Línea a Escala de Tráfico de Inteligencia Artificial | -1.3% | Global, concentrado en los mercados enfocados en inteligencia artificial de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Lenguajes de Políticas Propietarios y Bloqueo de Telemetría | -0.9% | Global, particularmente restrictivo para las multinacionales que gestionan entornos de múltiples proveedores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Migración de Políticas de VPN Heredada, Firewall y Multi-Nube
Pasar de VPN heredadas, firewalls y controles multi-nube a un modelo SSE puede ser difícil porque las reglas existentes fueron creadas para tecnologías diferentes. Las grandes organizaciones pueden operar redes MPLS, firewalls de hardware y varios entornos en la nube con políticas de acceso inconsistentes. Estas políticas a menudo utilizan formatos específicos del proveedor que no se transfieren directamente a las estructuras de políticas SSE. Los equipos de migración en el mercado de servicios de Borde de Seguridad Gestionado (SSE) deben revisar las reglas, probar las aplicaciones y resolver las excepciones antes de que los usuarios puedan ser trasladados de forma segura. Los proyectos pueden tardar más de lo previsto, lo que puede retrasar las decisiones de despliegue y el reconocimiento de ingresos. La misma complejidad puede generar demanda de servicios posterior, pero sigue siendo una barrera durante la primera etapa de adopción.
Escasez de Arquitectos y Operadores SSE Cualificados
La escasez de especialistas en SSE limita la capacidad de prestación, aunque dicha escasez también alienta a las organizaciones a adquirir servicios gestionados. Los proveedores necesitan arquitectos y operadores que comprendan la seguridad en la nube, las operaciones multi-inquilino, los controles de identidad y las políticas de datos. La formación del personal para entornos complejos requiere tiempo, especialmente cuando los servicios deben operar en múltiples sistemas de clientes. Esto puede ralentizar la expansión del proveedor cuando la demanda de los clientes crece más rápido que los equipos de prestación cualificados. La automatización puede simplificar el trabajo repetitivo, pero el personal experimentado sigue siendo importante para el diseño de políticas, la respuesta a incidentes y las decisiones específicas de cada cliente. El mercado de servicios de Borde de Seguridad Gestionado (SSE) debe, por tanto, equilibrar la fuerte demanda con la capacidad práctica de los proveedores para construir y retener equipos operativos cualificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios Gestionados Anclan la Externalización de Seguridad EmpresarialLos servicios gestionados representaron el 78,31% de la participación del mercado de servicios de Borde de Seguridad Gestionado (SSE) en 2026. Esta posición refleja la necesidad de monitoreo continuo de amenazas, administración de políticas y respuesta a incidentes. Las organizaciones a menudo requieren soporte después del despliegue porque las políticas de acceso y las reglas de datos cambian a medida que cambian los usuarios, las aplicaciones y los riesgos. Los contratos gestionados pueden combinar el soporte operativo con la plataforma de seguridad subyacente. Este acuerdo puede reducir la carga sobre los equipos internos que no cuentan con especialistas en redes en la nube, identidad y protección de datos. También ofrece a los clientes un modelo operativo definido para mantener los controles de seguridad a lo largo del tiempo.
Dentro del mercado de servicios de Borde de Seguridad Gestionado (SSE), los servicios profesionales representan los ingresos de servicios restantes a través de revisiones de arquitectura, soporte de migración, trabajo de implementación y formación. Estos compromisos son importantes cuando los clientes están consolidando plataformas o trasladando controles desde redes heredadas. También pueden ayudar a las organizaciones a preparar políticas antes de que comience un servicio gestionado. Los contratos gestionados suelen extenderse más porque respaldan las operaciones continuas en lugar de una implementación única. Fortinet Japan informó que el 58,7% de las organizaciones encuestadas que gestionan despliegues SASE o SSE utilizaban servicios de seguridad gestionados total o parcialmente. La misma encuesta encontró que el 63,3% de las organizaciones que desplegaron productos SSE lo hicieron a través de un único proveedor, lo que refuerza la demanda de proveedores que puedan presentar una experiencia de servicio unificada.[2]


Por Capacidad SSE:
El Acceso de Confianza Cero Lidera, la Prevención de Pérdida de Datos Acelera más RápidoEl Acceso a la Red de Confianza Cero representó el 31,06% de los ingresos del mercado de servicios de Borde de Seguridad Gestionado (SSE) por capacidad en 2026. Su posición está vinculada a la sustitución del acceso VPN heredado por reglas basadas en identidad que limitan el acceso a usuarios y aplicaciones autorizados. Las organizaciones utilizan estos controles para reducir el acceso amplio a la red y aplicar principios de mínimo privilegio. El Acceso a la Red de Confianza Cero también se adapta a las necesidades operativas del trabajo híbrido, ya que los usuarios pueden conectarse a las aplicaciones aprobadas sin recibir acceso amplio a la red. Las expectativas regulatorias en torno a los controles de identidad y acceso refuerzan aún más la demanda. Los proveedores gestionados pueden añadir valor operando políticas, monitoreando la actividad de acceso y ayudando a los clientes a ajustar los permisos a medida que cambian los roles de los usuarios.
Se proyecta que la Prevención de Pérdida de Datos se expanda a un CAGR del 21,73% hasta 2032, la tasa más rápida entre los segmentos de capacidad. La inteligencia artificial generativa ha aumentado la necesidad de monitorear la información sensible compartida a través de indicaciones y otros flujos de trabajo conversacionales. Netskope declaró que sus controles de inteligencia artificial generativa proporcionan orientación en tiempo real en línea que puede interceptar información sensible y ofrecer redacción en lugar de depender únicamente de bloqueos estrictos. El Aislamiento Remoto del Navegador sigue siendo menor en ingresos, pero es relevante para dispositivos no gestionados y usuarios de terceros. La Puerta de Enlace Web Segura y el Agente de Seguridad de Acceso a la Nube son funciones establecidas con una adopción constante, mientras que el Firewall como Servicio respalda a las organizaciones que están reduciendo su dependencia de los dispositivos de hardware. En conjunto, estas capacidades permiten que el mercado de servicios de Borde de Seguridad Gestionado (SSE) respalde la protección de datos y el control de acceso a través de una capa operativa común.
Por Vertical de Usuario Final:
El Sector BFSI Ostenta la Mayor Participación, el Sector Sanitario Crece a la Tasa más RápidaBanca, Servicios Financieros y Seguros representó el 20,32% de los ingresos en 2026, la mayor participación vertical. Las instituciones financieras gestionan datos sensibles y deben mantener controles detallados sobre el acceso, el monitoreo y los registros de auditoría. Estas necesidades hacen que el gasto en seguridad sea menos discrecional que en muchos otros sectores. Los servicios gestionados pueden ayudar a estas organizaciones a operar los controles de forma consistente mientras cumplen con los requisitos de gobernanza interna. Los proveedores con experiencia en informes de seguridad y políticas pueden apoyar a los equipos operativos que deben demostrar cómo se aplican las reglas de acceso. La industria de servicios de Borde de Seguridad Gestionado (SSE) está bien posicionada en este segmento porque las operaciones gestionadas pueden combinar la supervisión de la plataforma con soporte especializado.
Dentro del mercado de servicios de Borde de Seguridad Gestionado (SSE), se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 21,72% hasta 2032, la tasa más rápida entre los verticales de usuario final. Las organizaciones sanitarias enfrentan una exposición significativa a los incidentes cibernéticos y necesitan proteger los datos de los pacientes mientras respaldan el acceso clínico y administrativo. Las consecuencias financieras y operativas de un incidente grave refuerzan el argumento a favor de controles de acceso y datos más consistentes. Tecnología de la Información y Telecomunicaciones, Gobierno y Sector Público, y Manufactura siguen siendo usuarios importantes porque la adopción de la nube y las necesidades regulatorias aumentan sus requisitos de seguridad. Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y otros verticales presentan oportunidades adicionales a medida que el uso de la nube se expande y las organizaciones buscan formas más sencillas de gestionar el acceso distribuido. Estos sectores pueden adoptar los servicios a diferentes velocidades, pero enfrentan la misma necesidad de proteger a los usuarios, las aplicaciones y los datos en entornos operativos cambiantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 42,05% de los ingresos regionales en el mercado de servicios de Borde de Seguridad Gestionado (SSE) en 2026. La región combina una gran base empresarial de SaaS con proveedores de seguridad gestionada establecidos y una adopción madura de la nube. Los requisitos federales de confianza cero también influyen en las prácticas de seguridad más allá de las agencias gubernamentales, ya que las organizaciones comerciales utilizan modelos de gobernanza similares. Estados Unidos sigue siendo central para la demanda, mientras que Canadá y México contribuyen a través de servicios gestionados para empresas medianas que pueden carecer de equipos de seguridad internos. América del Sur se encuentra en una etapa más temprana, con Brasil apoyando la demanda regional a través de la digitalización del sector financiero y los requisitos de protección de datos.
El mercado de servicios de Borde de Seguridad Gestionado (SSE) en Europa tiene un entorno de adopción impulsado por la regulación, moldeado por las obligaciones de protección de datos y seguridad de redes. Las organizaciones de la región necesitan servicios de seguridad que puedan respaldar el manejo controlado de datos y una evidencia clara de las políticas. La soberanía de los datos es importante porque las empresas pueden requerir la inspección y el manejo de datos dentro de la región. Esto favorece a los proveedores con puntos de presencia locales y servicios diseñados para los requisitos operativos regionales. Alemania es un mercado clave para la adopción de seguridad definida por software, mientras que la migración más amplia a la nube y la modernización de la tecnología operativa también respaldan la demanda. Asia-Pacífico contiene mercados nacionales diversos, y Japón, India, Corea del Sur y Australia son áreas importantes de actividad a medida que las organizaciones avanzan hacia modelos de acceso e inspección nativos de la nube.
Se proyecta que Oriente Medio se expanda a un CAGR del 21,67% hasta 2032, convirtiéndolo en el segmento regional de más rápido crecimiento del mercado de servicios de Borde de Seguridad Gestionado (SSE). Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda a través de programas nacionales de infraestructura digital e inteligencia artificial que requieren una mayor seguridad de red. Los requisitos de inspección soberana pueden favorecer a los proveedores que procesan el tráfico designado dentro de las fronteras nacionales. ZainTECH lanzó operaciones de seguridad gestionadas impulsadas por inteligencia artificial en los Emiratos Árabes Unidos, Arabia Saudita y Jordania en agosto de 2025, utilizando centros de operaciones de seguridad regionales para mantener los datos de los clientes dentro de las fronteras del GCC.[3] África sigue siendo una oportunidad en etapa temprana, con Sudáfrica, Egipto y Nigeria apoyando la demanda de organizaciones de servicios financieros y organismos gubernamentales que están fortaleciendo las capacidades básicas de ciberseguridad.
Panorama Competitivo
Concentración del Mercado
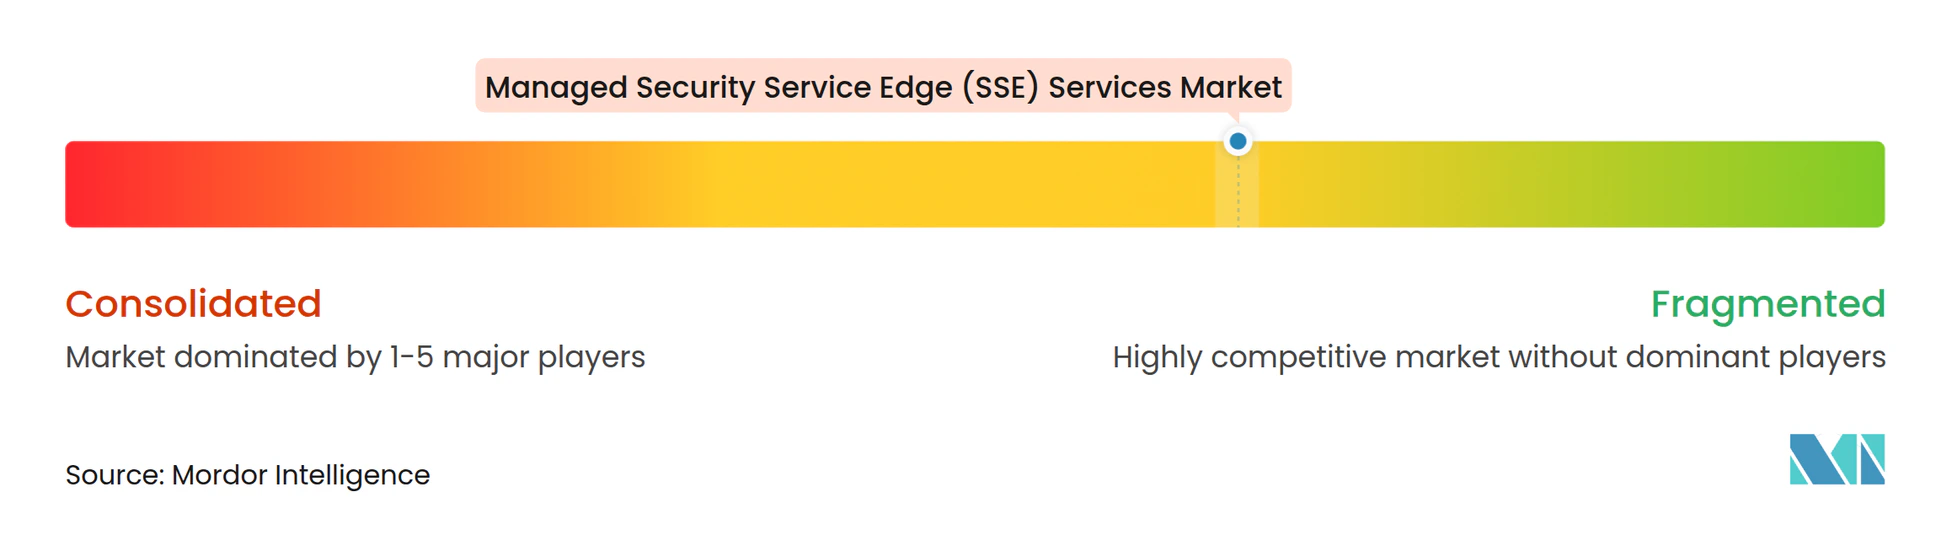
El mercado de servicios de Borde de Seguridad Gestionado (SSE) tiene una capa de plataforma moderadamente concentrada y una capa de prestación de servicios gestionados fragmentada. Zscaler, Netskope, Palo Alto Networks, Fortinet, Cloudflare, Versa Networks, iboss y Skyhigh Security compiten en capacidades SSE y servicios SASE relacionados. Los integradores de sistemas y los operadores de telecomunicaciones añaden una capa gestionada combinando plataformas con monitoreo, operaciones de políticas, compromisos de nivel de servicio y prestación regional. La competencia, por tanto, depende de la profundidad operativa, así como de las funciones disponibles dentro de la plataforma subyacente. Los proveedores buscan diferenciarse a través de la automatización, niveles de servicio transparentes, amplia cobertura de puntos de presencia y la capacidad de aplicar políticas en varios entornos de clientes. Un proveedor que combine estos elementos puede reducir la complejidad para los clientes que desean una única relación operativa.
En el mercado de servicios de Borde de Seguridad Gestionado (SSE), los proveedores SSE especializados están ampliando sus ofertas hacia plataformas SASE completas, mientras que los proveedores de redes establecidos están añadiendo controles nativos de la nube a sus redes existentes. Fortinet adquirió Suridata en 2025 para añadir capacidades de Gestión de la Postura de Seguridad SaaS a su portafolio SASE. La adquisición respalda el monitoreo continuo de configuraciones incorrectas de SaaS y riesgos de aplicaciones de inteligencia artificial. Check Point amplió su plataforma SASE con un Navegador Empresarial en septiembre de 2025 para aplicar controles de confianza cero a dispositivos no gestionados, contratistas y usuarios BYOD. Estas acciones muestran cómo los proveedores están extendiendo la cobertura más allá del acceso a la red convencional para incluir el uso de aplicaciones, los puntos de acceso no gestionados y el comportamiento de los datos.
Dentro del mercado de servicios de Borde de Seguridad Gestionado (SSE), hay espacio para los proveedores que puedan abordar la residencia de datos, el procesamiento local y paquetes gestionados más sencillos para organizaciones más pequeñas. Las empresas en India, China, Arabia Saudita y determinados mercados europeos pueden favorecer a los proveedores con infraestructura local y controles de políticas adaptados a los requisitos nacionales. Los paquetes liderados por canales también pueden facilitar la adopción para las organizaciones más pequeñas que necesitan precios claros y soporte de cumplimiento preconfigurado. Cloudflare amplió su programa de socios en octubre de 2025 con paquetes de soluciones de plataforma que permiten a los socios ofrecer servicios SASE y de seguridad de aplicaciones a través de una única plataforma. CyberRatings.org informó resultados de efectividad de seguridad que oscilaban entre el 2,95% y el 100% en las plataformas SSE probadas, lo que aumenta la importancia de las pruebas de eficacia independientes en la selección de proveedores. El mercado de servicios de Borde de Seguridad Gestionado (SSE) seguirá recompensando a los proveedores que puedan demostrar una protección confiable mientras adaptan la prestación a los requisitos locales.
Líderes de la Industria de Servicios de Borde de Seguridad Gestionado (SSE)
-
Zscaler, Inc.
-
Palo Alto Networks, Inc.
-
Cisco Systems, Inc.
-
Netskope, Inc.
-
Fortinet, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Borde de Seguridad Gestionado (SSE) Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Zscaler, Inc.
- Netskope, Inc.
- Broadcom Inc.
- Cloudflare, Inc.
- Forcepoint LLC
- Cato Networks Ltd.
- Hewlett Packard Enterprise Company
- iboss, Inc.
- Lookout, Inc.
- Menlo Security, Inc.
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Aryaka Networks, Inc.
- Skyhigh Security LLC
- SonicWall Inc.
- Versa Networks, Inc.
- Check Point Software Technologies Ltd.
Desarrollos recientes de la industria en Mercado de Servicios de Borde de Seguridad Gestionado (SSE)
- Agosto de 2026: JFrog integró su Plataforma de Cadena de Suministro de Software con Zscaler, Cloudflare y Netskope para implementar la aplicación a nivel de red, redirigiendo las descargas de paquetes de software a través de un sistema de curación centralizado, creando un registro auditable de cada paquete que ingresa a los entornos empresariales y extendiendo la inspección de tráfico SSE gestionado a los vectores de infiltración de la cadena de suministro de software.
- Marzo de 2026: Fortinet presentó FortiOS 8.0 en Accelerate 2026, ofreciendo SASE impulsado por inteligencia artificial con detección de inteligencia artificial en la sombra, protocolo de contexto de modelo y visibilidad de agente a agente para la gobernanza de cargas de trabajo de inteligencia artificial, DLP habilitado con reconocimiento óptico de caracteres capaz de detectar datos sensibles en imágenes y capturas de pantalla, y tunelización cuánticamente segura en toda su plataforma SASE unificada.
- Febrero de 2026: Cisco completó la integración de Secure Access SSE y Catalyst SD-WAN en una única consola de gestión unificada y simultáneamente lanzó SASE con conciencia de inteligencia artificial con inspección con conciencia de intención diseñada para gobernar el tráfico de inteligencia artificial agéntica, posicionándose para abordar el acceso de sistemas de inteligencia artificial autónomos como una categoría de seguridad distinta.
- Enero de 2026: Palo Alto Networks lanzó una actualización importante de Prisma Access que introduce el módulo de Seguridad de Acceso a la Inteligencia Artificial, que categoriza el uso de aplicaciones de inteligencia artificial empresarial por nivel de riesgo, identifica patrones de exposición de datos e integra el descubrimiento de inteligencia artificial en la sombra a nivel CASB sin requerir una configuración de políticas separada de la pila SSE principal.
Alcance del Informe Global del Mercado de Servicios de Borde de Seguridad Gestionado (SSE)
El Mercado de Servicios de Borde de Seguridad Gestionado (SSE) comprende los servicios de seguridad gestionada que permiten a las organizaciones proteger el acceso de los usuarios a las aplicaciones de internet, las plataformas de software como servicio (SaaS) y las aplicaciones empresariales privadas a través de capacidades de seguridad entregadas en la nube. Estos servicios incluyen el despliegue, la configuración, el monitoreo, la administración y la optimización de la Puerta de Enlace Web Segura (SWG), el Agente de Seguridad de Acceso a la Nube (CASB), el Acceso a la Red de Confianza Cero (ZTNA), el Firewall como Servicio (FWaaS), la Prevención de Pérdida de Datos (DLP) y el Aislamiento Remoto del Navegador (RBI). Los proveedores de servicios gestionados ofrecen aplicación continua de políticas de seguridad, inspección de amenazas, control de acceso, protección de datos y monitoreo de seguridad, mientras que los servicios profesionales respaldan la evaluación de soluciones, la implementación, la integración, la migración y la configuración en entornos empresariales distribuidos.
El Informe del Mercado de Servicios de Borde de Seguridad Gestionado (SSE) está segmentado por Tipo de Servicio (Servicios Gestionados y Servicios Profesionales), Capacidad SSE (Puerta de Enlace Web Segura, Agente de Seguridad de Acceso a la Nube, Acceso a la Red de Confianza Cero, Firewall como Servicio, Prevención de Pérdida de Datos y Aislamiento Remoto del Navegador), Vertical de Usuario Final (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Telecomunicaciones, Gobierno y Sector Público, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Manufactura e Industrial, Energía y Servicios Públicos y Otros Verticales de la Industria) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados |
| Servicios Profesionales |
| Puerta de Enlace Web Segura |
| Agente de Seguridad de Acceso a la Nube |
| Acceso a la Red de Confianza Cero |
| Firewall como Servicio |
| Prevención de Pérdida de Datos |
| Aislamiento Remoto del Navegador |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Manufactura e Industrial |
| Energía y Servicios Públicos |
| Otros Verticales de la Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios Gestionados | |
| Servicios Profesionales | ||
| Por Capacidad SSE | Puerta de Enlace Web Segura | |
| Agente de Seguridad de Acceso a la Nube | ||
| Acceso a la Red de Confianza Cero | ||
| Firewall como Servicio | ||
| Prevención de Pérdida de Datos | ||
| Aislamiento Remoto del Navegador | ||
| Por Vertical de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura e Industrial | ||
| Energía y Servicios Públicos | ||
| Otros Verticales de la Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de Borde de Seguridad Gestionado (SSE) en 2026?
El mercado está valorado en 13,21 mil millones de USD en 2026 y se prevé que alcance los 32,95 mil millones de USD para 2032 con un CAGR del 20,11%.
¿Qué tipo de servicio lidera la adopción del SSE gestionado?
Los servicios gestionados lideran con una participación de ingresos del 78,31% en 2026, ya que los clientes necesitan monitoreo continuo, gestión de políticas y soporte ante incidentes.
¿Qué capacidad SSE se está expandiendo más rápido?
Se proyecta que la Prevención de Pérdida de Datos se expanda a un CAGR del 21,73% hasta 2032, respaldada por la necesidad de proteger los datos en los flujos de trabajo de inteligencia artificial generativa.
¿Qué vertical de usuario final tiene la mayor participación de ingresos?
Banca, Servicios Financieros y Seguros lidera con una participación de ingresos del 20,32% en 2026 debido a sus requisitos de control de acceso, auditoría y protección de datos.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Oriente Medio se expanda a un CAGR del 21,67% hasta 2032, respaldado por programas de infraestructura digital y requisitos de inspección soberana.
¿Qué diferencia a los servicios SSE gestionados de las herramientas autogestionadas?
Los servicios gestionados combinan tecnología de seguridad con operaciones de políticas continuas, monitoreo, respuesta a incidentes y soporte especializado para organizaciones con recursos internos limitados.