
マネージドSaaSバックアップサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.88 十億米ドル |
| 市場規模 (2032) | 8.40 十億米ドル |
| 成長率 (2027 - 2032) | 16.71 % |
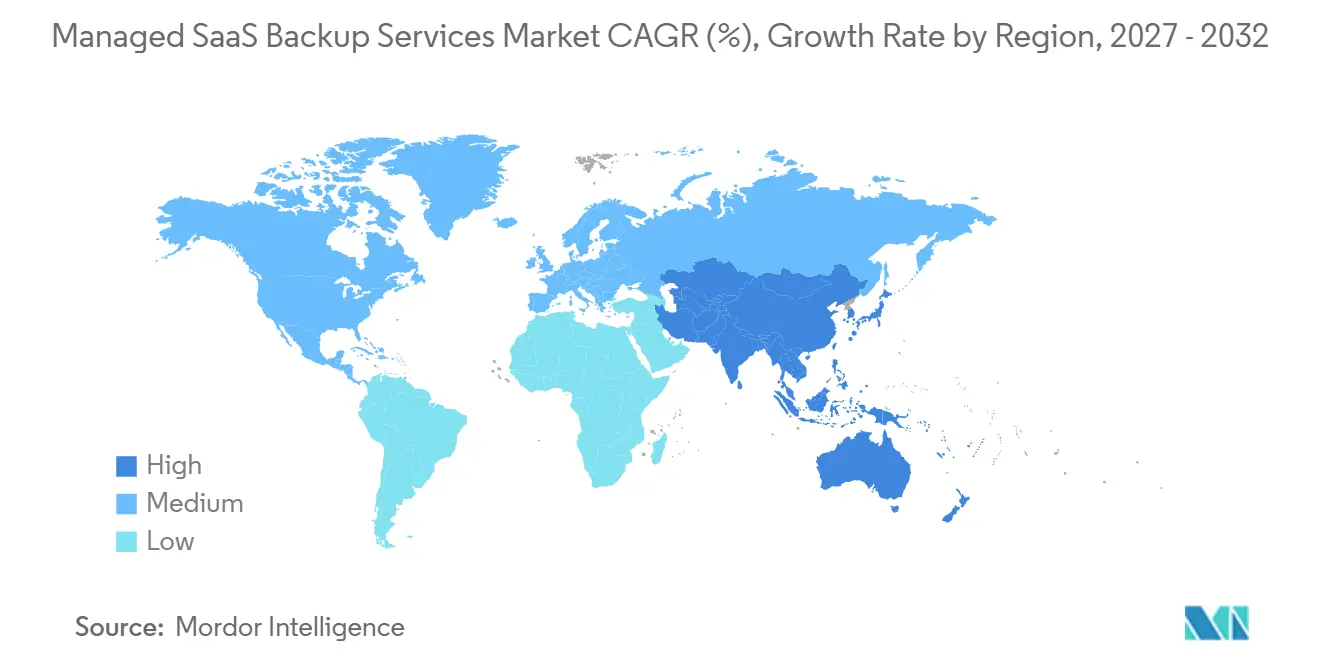
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
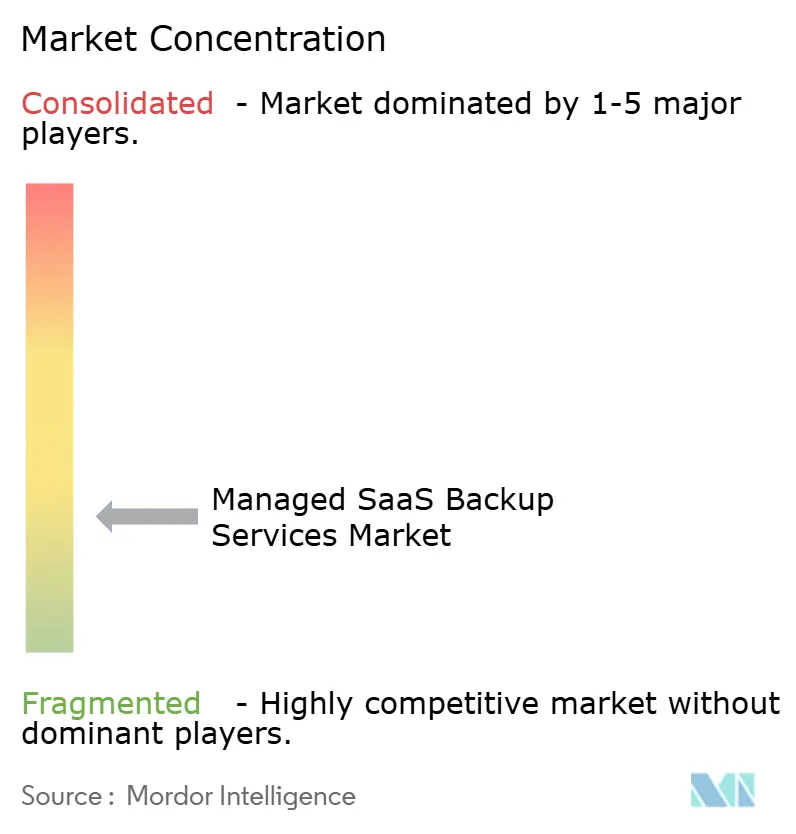
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドSaaSバックアップサービス市場分析
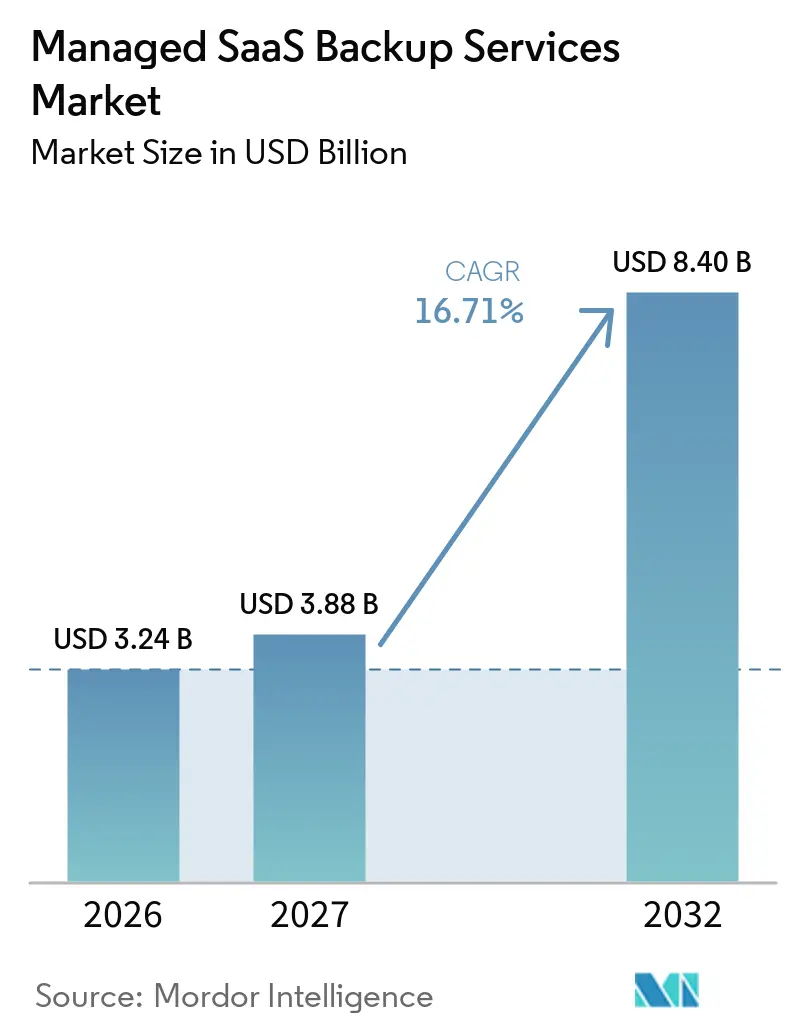
マネージドSaaSバックアップサービスの市場規模は、2026年の3.24 ビリオン 米ドルおよび2027年の3.88 ビリオン 米ドルから、2032年までに8.40 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 16.71%を記録すると予測されています。マネージドSaaSバックアップサービス市場は、給与計算、顧客契約、臨床記録、財務情報などのSaaSプラットフォームへのビジネス依存度の高まりによって形成されており、日常業務が完全な記録やそれを取り巻くアクセス権限・設定・関係性への継続的なアクセスに依存する場合があります。ネイティブのリカバリー機能は誤削除には対応できますが、特に元のテナント、ユーザーアカウント、またはネイティブのリカバリーポイントが影響を受けた場合、深刻な侵害後に必要となる隔離された耐久性のあるリカバリーコーを常に提供できるわけではありません。ランサムウェアに関連するデータ窃取、より厳格なリカバリー義務、そして拡大するSaaSポートフォリオにより、バックアップに関する意思決定はルーティンなIT支出を超え、リスク、法務、運用、および事業継続の優先事項へと移行しています。プロバイダーは、不変ストレージ、アプリケーション固有のリストア、そして各アプリケーションを直接管理しないチームのリカバリーを簡素化しながら、ソーステナントとは別にデータを保持するよう設計されたクラウドアーキテクチャで対応しています。こうした状況により、マネージドSaaSバックアップサービス市場は企業のレジリエンス、コンプライアンス、事業継続においてより広い役割を担うようになっており、保護されたデータが使用可能かつタイムリーな形でリストアできることを証明する能力が購買決定にますます影響を与えています。
主要レポートのポイント
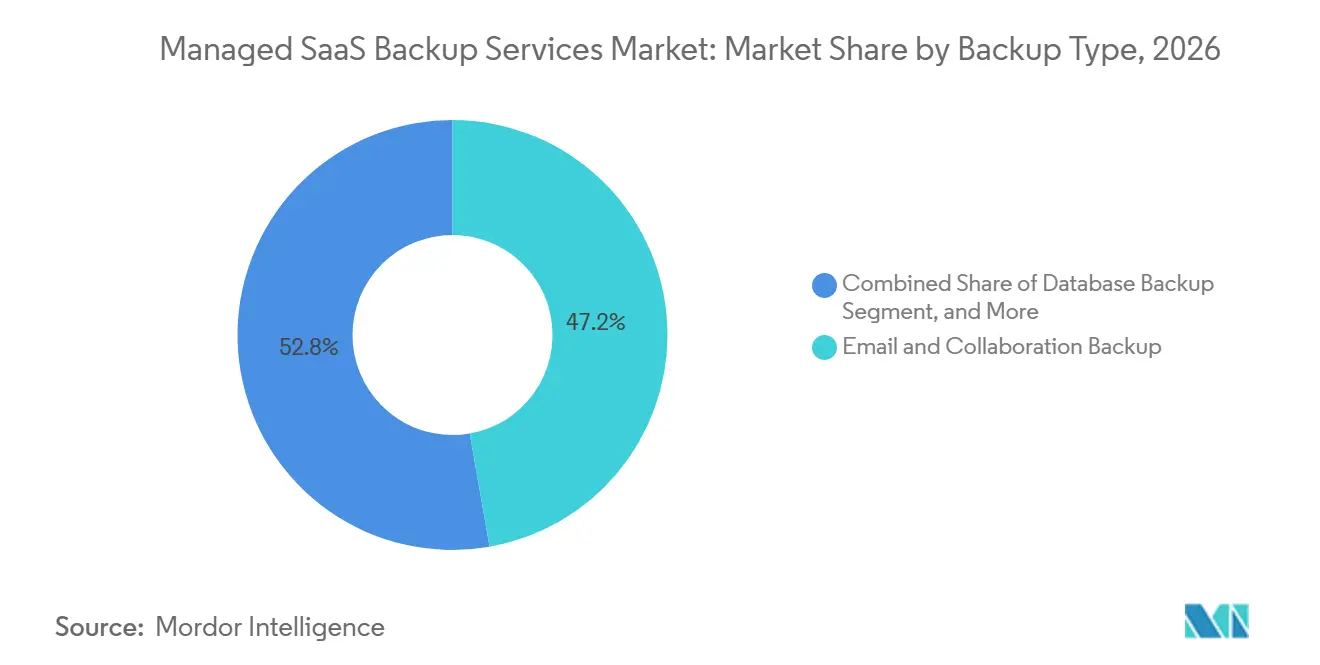
- バックアップタイプ別では、メール・コラボレーションバックアップが2026年のマネージドSaaSバックアップサービス市場シェアの47.24%を占め、データベースバックアップは2032年にかけてCAGR 19.38%で拡大する見込みです。
- デリバリーモデル別では、プロバイダーホスト型パブリッククラウドが2026年の収益の61.39%を占め、2032年にかけてCAGR 17.68%で拡大する見込みです。
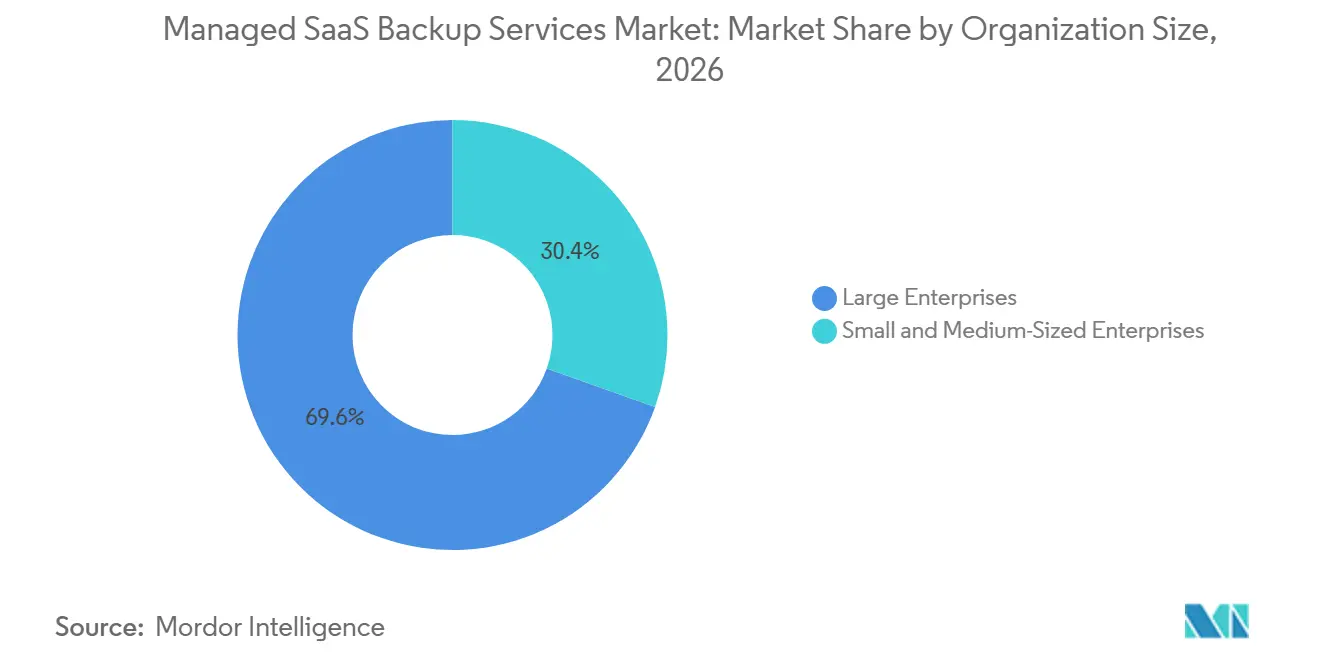
- 組織規模別では、大企業が2026年のマネージドSaaSバックアップサービス市場収益の69.57%を占め、中小企業は2032年にかけてCAGR 18.11%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の26.17%を占め、ヘルスケア・ライフサイエンスは2032年にかけてCAGR 18.21%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドSaaSバックアップサービス市場収益の42.67%を占め、アジア太平洋地域は2032年にかけてCAGR 19.43%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよびSaaSデータの悪意ある削除 | +4.2% | グローバル | 短期(2年以内) |
| ビジネスクリティカルなSaaSアプリケーションの採用加速 | +3.5% | グローバル | 短期(2年以内) |
| 保持・リカバリー・データ主権に関する規制要件 | +2.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 自動化されたリカバリーと事業継続への需要 | +2.1% | グローバル | 中期(2〜4年) |
| マルチクラウドおよびクロスプラットフォームバックアップオーケストレーション | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| AIが生成・管理するワークロードのリカバリー検証 | +1.0% | 北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよびSaaSデータの悪意ある削除
ランサムウェアはファイル暗号化からSaaSデータを窃取・悪用するキャンペーンへとシフトしています。Zscalerは2025年4月から2026年3月にかけて観測されたランサムウェアインシデントにおいて、896.2テラバイトのデータ流出を報告しました。[1] 同レポートはまた、ランサムウェアに関連するデータ窃取が前年比275%超増加し、平均身代金支払額が431,995 米ドルであったことも記録しています。Google Cloudは、2025年のランサムウェア侵害の77%がデータ窃取を伴っていたと報告しており、2024年の57%から増加しています。攻撃者は暗号化イベントの前に、SharePointリポジトリやMicrosoft 365メール環境を調査して価値ある情報を特定しました。マネージドSaaSバックアップサービス市場は、侵害されたSaaSテナントとは別に保持され、攻撃者がネイティブのリカバリーオプションを変更・削除・無効化した後のリカバリーをサポートできる不変コピーを求める購買者によって恩恵を受けています。
ビジネスクリティカルなSaaSアプリケーションの採用加速
HYCUの2025年レジリエンスレポートによると、組織は平均139のSaaSアプリケーションを使用しています。ワークロードの50%超がパブリッククラウド環境で稼働している一方、SaaSアプリケーションの56%のみが集中型ITガバナンスの対象となっています。[2] このギャップにより、基盤となるアプリケーションが財務、法務、カスタマーサービス、または臨床プロセスに不可欠であっても、アクセス権限設定、データリネージ、アプリケーション間のリンクが一貫したリカバリー監視の対象外となっています。したがって、マネージドSaaSバックアップサービス市場は、断片化されたアプリケーション資産全体にわたる統合された保持ルールをサポートし、責任がビジネスチームとITチームに分散している場合でも、組織が一貫したリカバリーポリシーを適用できるよう支援します。財務決算、調達、法務業務はSaaSアプリケーション内でますます実施されるようになっており、リストアが失敗した場合のビジネスへの影響が高まっています。Microsoft 365とともにSalesforce、Okta、その他のアプリケーションを保護するプロバイダーは、ツールの乱立を抑制しながら保護対象データセットを拡大することができます。
保持・リカバリー・データ主権に関する規制要件
コンプライアンス要件は、組織がプロバイダーを選定する前にバックアップ設計に影響を与えます。GDPR第32条は、インシデント後に個人データの可用性とアクセスをタイムリーに回復することを組織に義務付けています。同規制は最大2,000万ユーロ(2,260万 米ドル)または全世界の年間売上高の4%の制裁金を認めています。DORAは2025年1月から欧州の金融機関に適用され、バックアップおよびリカバリープロセスの文書化されたテストを要求しています。HIPAAは対象組織に対し、電子的に保護された医療情報のバックアップ、災害復旧、緊急運用計画を文書化して維持することを義務付けています。これらの義務により、マネージドSaaSバックアップサービス市場の調達において、法務、コンプライアンス、リスクチームが関与するようになっており、その関与が販売プロセスを長引かせ、保持、アクセス、データ所在地、リストア手順が整合していることの証拠の重要性を高めています。
自動化されたリカバリーと事業継続への需要
2025年のIBMデータ侵害コストレポートは、侵害の世界平均コストを4.4 ミリオン 米ドルと算定しました。アプリケーションの状態が複数のSaaSサービスにまたがり、各サービスが異なるリストアプロセス、オブジェクトモデル、または管理コントロールを使用している場合、手動リカバリーはサービスレベルのリカバリー目標を達成するのに苦労することがあります。2025年の査読済み研究では、自動化されたクロスプラットフォームバックアップと災害復旧が、従来のシングルクラウドツールと比較してリカバリー時間目標を37%、リカバリーポイント目標を41%削減したことが示されました。同研究は、この改善をポリシー主導のオーケストレーションと機械学習ベースの異常検知に帰因しています。ベンダーはスナップショットをランサムウェアの指標について検査し、インシデントがクローズされる前にリストアの整合性をテストする検証機能を追加しています。この自動化により、検証可能なリカバリーがマネージドSaaSバックアップサービス市場における中心的な要件となっており、特にインシデント発生時に手動プロセスを組み立てるのではなく、予測可能なリストアを必要とする購買者にとって重要です。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ主権と国境を越えた転送制限 | -1.2% | 欧州、アジア太平洋 | 中期(2〜4年) |
| SaaS APIレート制限とコネクター依存性 | -1.0% | グローバル | 短期(2年以内) |
| 設定・メタデータ・関係性の不完全なリカバリー | -0.8% | グローバル | 中期(2〜4年) |
| ベンダーロックインと独自バックアップフォーマット | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権と国境を越えた転送制限
国境を越えたルールにより、マネージドバックアッププロバイダーは別々の規制管轄区域にまたがってデータストレージとリカバリープロセスを運用することが求められます。GDPRはバックアップコピーを含む欧州経済領域外への個人データ転送に保護措置を適用します。インドのデジタル個人データ保護法および中国の個人情報保護法も、ローカルで管理されたデータストレージの必要性を高めています。したがって、グローバル組織は1つの共有宛先ではなく、別々のバックアップボールトを必要とする場合があり、リカバリーワークフローが元のデータと同じ所在地管理を遵守することを確保するプロセスも必要です。この構造により、マネージドSaaSバックアップサービス市場のインフラ、ベンダー管理、運用コストが増加し、複数の規制地域で事業を展開する企業にとってサービス設計がより複雑になる可能性があります。地域固有のインフラと顧客管理の暗号化機能を持たないプロバイダーは、規制対象セクターの調達において制限に直面する可能性があります。
SaaS APIレート制限とコネクター依存性
SaaSプラットフォームはサービスの可用性を保護するためにAPIレート制限を使用しており、これによりバックアップジョブが遅延または中断される可能性があります。スロットルされたセッションは、データの変更、設定、および関係性メタデータを保護ウィンドウの対象外にする可能性があります。コネクター依存型システムは、SaaSプロバイダーがAPIスキーマを変更した場合にも障害発生する可能性があります。管理者は、リストアリクエストが欠落したカバレッジを露呈した後にのみ問題を発見する場合があり、これにより一見完全に見えるバックアップポリシーが実際には信頼性が低くなる可能性があります。バックアップアーキテクチャは、各オブジェクトのAPIコストを考慮し、レスポンスデータを通じてリクエスト量を調整するダイナミックなペーシングが必要です。これらの技術的制限により、マネージドSaaSバックアップサービス市場のプロバイダーが大規模なSaaS資産に対して保証できるバックアップ頻度とリカバリー目標が制限されます。特に、大量の変更を狭いバックアップウィンドウ内で処理しなければならない場合に顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バックアップタイプ別:
メール・コラボレーションバックアップが収益をリードし、データベースバックアップが最速で拡大メール・コラボレーションバックアップは2026年の収益の47.24%を占め、マネージドSaaSバックアップサービス市場で最大のバックアップタイプとなっています。Microsoft 365はExchange Online、SharePoint、Teams、OneDriveを1つの運用環境に統合しているため、リカバリーの問題が通信、ドキュメント、共有ワークスペース、従業員アクセスに同時に影響を与える可能性があります。組織はこの保護を利用して、電子情報開示、訴訟ホールド、内部調査、規制対象の通信保持に必要となる可能性のあるビジネス記録を保存します。ファイルの保持だけでなく、アイテムレベルの検索、アクセス権限のコンテキスト、および補助的なメタデータが、リカバリーされた記録が有用かどうかを決定する場合があります。従業員、フォルダー、またはアカウントが変更された後も長期保持期間が必要な場合があり、特に組織が過去の通信を特定しなければならない場合に重要です。このセグメントのリーディングポジションは、コラボレーションコンテンツと、中断後にチームがそのコンテンツをリストア、検索、解釈できるコンテキストの両方を保護することの重要性を反映しています。
データベースバックアップは2032年にかけてCAGR 19.38%で拡大する見込みであり、クラウドネイティブのリレーショナルデータベースサービスにおける保護ギャップによって支えられています。提供された調査によると、AWS、Azure、Google Cloudのデータベースサービスは7日間のネイティブポイントインタイム保持しか提供できない場合があり、これは複数年の保持義務や数週間後に発見されたインシデントをカバーしない可能性があります。外部ボールトは保持を延長し、完全なデータベースリストアが適切でない場合にプロバイダーがテーブルまたはレコードレベルで情報をリストアできるようにします。ファイル・フォルダー・オブジェクトバックアップは、コラボレーティブなクラウドワークスペースが部門リポジトリや共有ドライブ全体に非構造化情報を追加するにつれて引き続き必要とされます。インフラ・システムバックアップは、フルサーバーイメージが暗号化イベント後のリストアに必要な時間を短縮できるハイブリッド環境において役割を維持しています。その他のバックアップタイプには、SaaSメタデータ、設定状態、およびエージェンティックワークフローバックアップが含まれており、AIエージェントがシステムオブレコードへの読み書きアクセスを受け取る場合に関連性が高まります。これらの要件により、マネージドSaaSバックアップサービス市場は従来のファイルリカバリーを超えて拡大し、プロバイダーはデータ、設定、関係性、および使用可能なリカバリーポイントを一緒に保持することが求められます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
プロバイダーホスト型パブリッククラウドがスケールとより速い拡大を両立プロバイダーホスト型パブリッククラウドは2026年の収益の61.39%を占め、2032年にかけてCAGR 17.68%で拡大する見込みです。弾力的なキャパシティ、消費ベースの課金、および地域インフラへのアクセスにより、組織はバックアップハードウェアへの別途の設備投資なしに保護を追加できます。このモデルにより、専任のインフラチームや大規模な内部ストレージ環境を持たない組織にとって、マネージドSaaSバックアップサービスの採用が容易になります。中小企業は、広範な管理を追加せずにSaaSデータを保護する必要がある場合、予測可能な運用モデルと短い実装プロセスを評価する可能性があります。DruvaやKeepit等の完全クラウドベースのプロバイダーも、保護、ストレージ、ポリシー管理、リカバリーを1つのマネージド環境で実行することを好むSaaSファーストの組織に合わせてサービスを提供しています。マネージドSaaSバックアップサービス市場において、その結果はバックアップ運用をコアアプリケーションに既に使用しているクラウド運用パターンに接続するデリバリーモデルとなっています。
プロバイダーホスト型プライベートクラウドは、テナントレベルのストレージ分離、顧客管理の暗号化キー、およびデータの契約上指定された物理的な場所を必要とする規制対象組織にとって引き続き関連性があります。金融サービスおよびヘルスケアのユーザーは、リカバリーコントロールが機密記録および制限されたデータアクセスに関するルールと密接に整合する必要がある場合、このモデルを選択する可能性があります。顧客ホスト型およびハイブリッドデプロイメントは、主権要件、既存の技術投資、またはデータ出力コストへの懸念からオンプレミスインフラを完全に廃止できない場合に引き続き使用されています。2025年のドイツの中小企業を対象とした調査では、回答者の59%がハイブリッドバックアップアーキテクチャを使用していると報告しており、2022年の19%から増加し、規制コンプライアンスとデータ冗長性を主な理由として挙げています。このパターンは、ハイブリッド採用がパブリッククラウド支出を単純に置き換えるのではなく、別のリカバリー層を追加できることを示しています。これらのデリバリーオプションにより、マネージドSaaSバックアップサービス市場はコントロール、所在地、管理責任、および継続性計画に関するさまざまな要件を満たすことができます。
組織規模別:
大企業が支出をリード、中小企業が勢いを増す大企業は2026年の収益の69.57%を占めており、これはSaaS資産全体で管理しなければならないアプリケーション、ユーザー、記録、リカバリーシナリオの数を反映しています。多くの大企業は、データ、アクセス権限、管理責任の明確な分離を必要とするマルチテナントのMicrosoft 365、Salesforce、ServiceNowデプロイメントを運用しています。バックアップ要件には、アイテムレベルのリストア、クロスアカウントレプリケーション、統合されたコンプライアンスレポート、およびサービスレベルアグリーメントによって支えられたリカバリー目標が含まれることが多いです。これらの機能は、リストアがより大きな運用環境にわたって機能し、正式な監査要件の下で機能しなければならないため、基本的なサブスクリプションよりも高い1シートあたりの価格を要求する可能性があります。複数年のマネージドサービス契約も、保護をより広いレジリエンスおよび継続性予算に結びつけることで企業支出を支えています。AIモデルアーティファクト、トレーニングデータセット、モデル設定を保護する必要性は、AI作業を実験から本番運用に移行した企業にとってさらなる要件を追加します。
中小企業は2032年にかけてCAGR 18.11%で拡大する見込みであり、クラウドファーストのSaaS採用、マネージドサービス価格の低下、および検証可能なバックアップ慣行に対するサイバー保険の期待によって支えられています。小規模な組織には専任のリカバリースペシャリストがいない場合があり、マネージドサービスプロバイダーがバックアップ、セキュリティ運用、エンドポイント保護、および継続的な監視への実用的な経路となっています。一部のサイバー保険ポリシーでは、補償が承認または更新される前にバックアップ慣行とリストアテストの証拠が必要です。Kaseya、Datto、N-able Technologiesは、サービスプロバイダーが自社の顧客ポートフォリオ全体で使用するプラットフォームにマネージドバックアップを組み込んでいます。このアプローチにより、プロバイダーはローカルサポートニーズと既存の技術選択をすでに理解しているパートナーを通じて小規模な顧客にリーチできます。パートナーリーチ、サービス品質、および保護を関連するセキュリティ機能とバンドルする能力が、中小企業アカウントの競争を形成します。したがって、マネージドSaaSバックアップサービス市場は、直接販売チームのみに依存するのではなく、チャネルモデルを通じて中小企業セグメントで拡大できます。
エンドユーザー産業別:
BFSIが最大シェアを保持し、ヘルスケア・ライフサイエンスが最速で拡大BFSIは2026年の収益の26.17%を占めており、財務情報の機密性とSaaSベースの記録全体にわたる信頼性の高い監査証跡の必要性によって支えられています。銀行、保険会社、その他の金融機関は、詳細な保持要件の下で保存とリカバリーが必要な取引記録、顧客文書、通信、内部承認を管理しています。SOX、FINRA、MiFID II、および関連規則は、文書化された保護、検索可能な履歴データ、および管理されたリストア順の重要性を高めています。DORAはまた、テストされたリカバリー文書によってカバーされるべきSaaSアプリケーションを含む技術資産に関する情報を金融機関が維持することを要求しています。リストアの失敗は、限定的な技術的不便ではなく、業務中断、規制当局の注目、および契約上の結果をもたらす可能性があります。マネージドSaaSバックアップサービス市場において、これらの状況はマネージドSaaSバックアップサービスを金融機関のエンタープライズリスク管理の意思決定に結びつけ、BFSIのリーディング収益ポジションを維持しています。
ヘルスケア・ライフサイエンスは2032年にかけてCAGR 18.21%で拡大する見込みです。HIPAAセキュリティルールは、対象エンティティに対し、文書化されたバックアップ、災害復旧、緊急運用計画を備えた電子的に保護された医療情報の取得可能かつ暗号化されたコピーを維持することを義務付けています。クラウドホスト型の医療記録、遠隔医療アプリケーション、およびAI支援の臨床ワークフローは、以前のインフラレビューでは常に対象とされていなかったSaaS環境に機密情報を拡張しています。したがって、プロバイダーはアクセス、整合性、可用性、および臨床または患者向け業務の継続性要件に対応するリカバリープロセスをサポートする必要があります。ITおよび通信、政府・公共部門、小売・電子商取引、メディア・エンターテインメントは、情報とワークフローがホスト型アプリケーションに移行するにつれて追加の需要を提供します。政府の需要は、公共部門のSaaS採用が国家データ主権要件および保護されたリカバリーを実証する必要性と組み合わされる場合に増加する可能性があります。より広い顧客基盤により、マネージドSaaSバックアップサービス市場は高度に規制されたセクターとの関連性を維持しながら、そのセクター外でも発展することができます。
地域分析
北米マネージドSaaSバックアップサービス市場
北米は2026年の収益の42.67%を占め、SaaSアプリケーションの高い集積度と、マネージドサービスプロバイダーおよび付加価値再販業者の成熟したエコシステムによって支えられています。HIPAA、SOX、カリフォルニア州消費者プライバシー法、およびSECの記録保管要件が、地域全体における保護、保持、および回復可能性へのアプローチを形成しています。米国は北米支出の大部分を占めており、連邦機関、大企業、および規制を受ける金融機関が成熟したバックアップおよび事業継続プログラムを有しているためです。サイバー保険の引受においても、四半期ごとの復元テストへの注目が高まっており、マネージドバックアップはオプションの技術購入ではなく、補償資格取得の実質的な条件となりつつあります。カナダは公共部門のデジタル化と州レベルの医療データプライバシー規則を通じて拡大しており、メキシコは多国籍企業の子会社と輸出志向の製造業者を中心に需要が集中る初期段階にとどまっています。
アジア太平洋マネージドSaaSバックアップサービス市場
アジア太平洋地域は2032年までに19.43%のCAGRで拡大すると予測されており、マネージドSaaSバックアップサービス市場において最も成長の速い地理的セグメントとなっています。同地域は急速なSaaS導入と主要経済圏におけるデータローカライゼーション要件を組み合わせており、地域内のストレージ、リカバリ、およびサービス提供能力の必要性を高めています。インドのデジタル個人データ保護法は、BFSI、ヘルスケア、およびITサービスにおいて機密情報を管理する組織にとって、適時のデータ復元を重要なものとしています。中国の個人情報保護法は、中国国内の事業を運営するプロバイダーや中国拠点のデータを持つ多国籍顧客向けに、国内バックアップボールトへの需要を支えています。オーストラリアはマルチクラウド運用を支援し自然災害リスクに対応するために分散型リカバリアーキテクチャを活用しており、韓国は半導体、電子機器、および金融サービス企業においてマネージドバックアップの利用拡大しています。
欧州・中東・アフリカおよび南米マネージドSaaSバックアップサービス市場
マネージドSaaSバックアップサービス市場において、欧州はGDPR、NIS2、およびDORAに関連する調達基準によって形成されており、主権準拠のバックアップ設計と十分に文書化されたリカバリテストへの需要を支えています。ドイツはセキュアなクラウドバックアップの選定においてデータ主権とサイバーレジリエンスを強く重視しており、英国とフランスが欧州における主要な需要拠点として続いています。南米はブラジルが主導しており、LGPDフレームワークが、業務データをSaaSシステムに移行している金融サービス、物流、およびヘルスケア組織におけるマネージドバックアップの導入を支援しています。中東およびアフリカでは、サウジアラビアとアラブ首長国連邦が国家デジタル化プログラムの恩恵を受けており、南アフリカとエジプトはホスト型保護サービスの早期導入拠点となっています。マネージドSaaSバックアップサービス市場全体において、これらの市場は公共部門の移行、クラウドファースト展開パターン、およびBFSIと通信ユーザーからの新興需要を通じて発展しています。
競合ランドスケープ
マネージドSaaSバックアップサービス市場は、エンタープライズプラットフォームベンダー、SaaSフォーカスプロバイダー、マネージドサービスプロバイダースペシャリストにわたって断片化されています。購買者は、より広範なデータ保護プラットフォームと、アプリケーション固有のバックアップ、詳細なリストア、ソーステナントとは独立して動作するストレージを中心に設計されたサービスの間で選択できます。Cohesity、Veeam、Commvaultは、インフラ、クラウドワークロード、アプリケーション、および新興データタイプにわたるカバレッジを拡大することでプラットフォーム統合を追求しています。Druva、Keepit、HYCU、AvePointは、SaaSネイティブの保護の深さと、複数のビジネスアプリケーションにわたるシンプルなデプロイメントを望む顧客のニーズを重視しています。マネージドSaaSバックアップサービス市場全体において、このアプローチの多様性により、ベンダーは幅広さ、リカバリーの詳細、運用モデル、パートナーリーチ、および保護データの所在地で競争することができます。
Veeamは2026年3月にSecuritiを買収し、データインテリジェンス、機密データ発見、データマッピング、コンプライアンス自動化を環境に追加しました。Rubrikは2025年9月にOkta Recoveryを立ち上げ、Okta、Active Directory、Entra ID全体にわたる自動化された不変バックアップと詳細なリカバリーを提供しました。[3] Druvaは2025年9月にDru MetaGraphを発表し、セキュリティ、コンプライアンス、運用分析をサポートするテナント固有のメタデータインテリジェンス基盤としました。HYCUは2025年9月にR-CloudをAIおよび機械学習環境を含む90以上のワークロードをカバーするよう拡大しました。これらの動きは、アイデンティティ保護、メタデータの活用、AI関連ワークロード、および異なる運用環境にわたるカバレッジが競争の重要な領域になりつつあることを示しています。
ISO 27001認証とSOC 2タイプII認証は、規制対象セクターの調達ショートリストの一般的な要件です。政府および金融サービスの購買者は、これらのコントロールをベンダー差別化の源泉として扱うのではなく、参入要件として使用することが増えています。AI管理ワークロードのリカバリー検証は、現在のサービスパッケージがトレーニングデータのリネージとモデルアーティファクトのバージョン管理に完全に対応していないため、未解決のままです。HYCUのより広いワークロードカバレッジはこのニーズへの対応を始めていますが、顧客はリストアされたAI環境が完全で使用可能かつ侵害されていないことの証拠をまだ必要としています。市場集中スコア:10点中3点。利用可能な情報が25社以上のアクティブなベンダーを示しており、主要サプライヤーの支配的なグループを特定していないためです。
マネージドSaaSバックアップサービス業界リーダー
-
Druva Inc.
-
Veeam Software Group GmbH
-
Rubrik, Inc.
-
AvePoint, Inc.
-
Commvault Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドSaaSバックアップサービス市場 このレポートでカバーされる企業
- Druva Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Kaseya US LLC
- Keepit A/S
- HYCU, Inc.
- AvePoint, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- N-able Technologies Ltd.
- Arcserve LLC
- Open Text Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
最近の産業開発事情 マネージドSaaSバックアップサービス市場
- 2026年7月:Keepitは欧州投資ファンド機構およびHSBCイノベーションバンキングとの信用枠を9,000万 米ドルに増額し、ハイパースケーラーインフラへの依存なしに独立したクラウドネイティブのSaaSバックアッププラットフォームを維持しました。この資金調達は、2028年までに数百のSaaSアプリケーションのカバレッジを目標とするKeepit のコネクター拡張ロードマップと、北米およびアジア太平洋のエンタープライズ市場への継続的な地理的拡大を支援することが期待されています。
- 2025年11月:VeeamはData Platform v13を立ち上げ、AI駆動のランサムウェアレジリエンス機能、ハイパースケーラーに依存しないワークロードカバレッジを可能にするユニバーサルハイパーバイザー統合API、およびプロアクティブな脅威検知のためのVeeam Recon Scanner 3.0を含む新しいサイバーフォレンジクス機能を導入しました。このリリースは物理、仮想、クラウド環境にわたる55万人以上のVeeam顧客にサービスを提供し、プラットフォームをスタンドアロンのバックアップツールではなく統合されたサイバーレジリエンス層として位置付けています。
- 2025年10月:VeeamはデータインテリジェンスおよびガバナンスプラットフォームであるSecuritiを買収し、バックアップデータのレジリエンスから本番データのガバナンスおよびAI対応へとその提案を拡大しました。この買収により、Veeamは既存の顧客環境内で機密データ発見、データマッピング、コンプライアンス自動化を提供できるようになり、コアバックアッププラットフォームを超えた独自の収益ストリームを開拓し、Securitiの既存のエンタープライズ顧客基盤へのクロスセルの可能性を生み出しています。
- 2025年10月:AvePointはConfidence Platformの主要アップデートをリリースし、TableauやPower BIなどのBIツールとの過去のバックアップデータ統合を可能にするSalesforceバックアップデータサービスの一般提供、アーカイブされたSalesforceレコードの階層的リストア、および重要なコンテナの保護を優先するMicrosoft 365バックアップ優先制御の新機能が含まれています。
グローバルマネージドSaaSバックアップサービス市場レポートスコープ
マネージドSaaSバックアップサービスとは、Microsoft 365、Google Workspace、Salesforceなどのプラットフォーム内の情報を自動的にバックアップ、暗号化、リストアするサードパーティのデータ保護ソリューションを指します。継続的な管理、監視、コンプライアンスを管理することで、これらのサービスは運用上のオーバーヘッドを排除し、エンタープライズデータのレジリエンスを確保します。
マネージドSaaSバックアップサービス市場レポートは、バックアップタイプ(メール・コラボレーションバックアップ、ファイル・フォルダー・オブジェクトバックアップ、データベースバックアップ、インフラ・システムバックアップ、その他のバックアップタイプ)、デリバリーモデル(プロバイダーホスト型パブリッククラウド、プロバイダーホスト型プライベートクラウド、顧客ホスト型・ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共部門、ヘルスケア・ライフサイエンス、メディア・エンターテインメント、IT・通信、小売・電子商取引、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| メール・コラボレーションバックアップ |
| ファイル・フォルダー・オブジェクトバックアップ |
| データベースバックアップ |
| インフラ・システムバックアップ |
| その他のバックアップタイプ |
| プロバイダーホスト型パブリッククラウド |
| プロバイダーホスト型プライベートクラウド |
| 顧客ホスト型・ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共部門 |
| ヘルスケア・ライフサイエンス |
| メディア・エンターテインメント |
| IT・通信 |
| 小売・電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| バックアップタイプ別 | メール・コラボレーションバックアップ | |
| ファイル・フォルダー・オブジェクトバックアップ | ||
| データベースバックアップ | ||
| インフラ・システムバックアップ | ||
| その他のバックアップタイプ | ||
| デリバリーモデル別 | プロバイダーホスト型パブリッククラウド | |
| プロバイダーホスト型プライベートクラウド | ||
| 顧客ホスト型・ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共部門 | ||
| ヘルスケア・ライフサイエンス | ||
| メディア・エンターテインメント | ||
| IT・通信 | ||
| 小売・電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSaaSバックアップサービスの市場規模はどのくらいですか?
マネージドSaaSバックアップサービス市場は、2026年の3.24 ビリオン 米ドルおよび2027年の3.88 ビリオン 米ドルから、2032年までに8.40 ビリオン 米ドルへと、CAGR 16.71%で拡大する見込みです。
企業がSaaSアプリケーションのマネージドバックアップを必要とする理由は何ですか?
SaaSアプリケーションにはビジネスクリティカルな情報が含まれる場合があり、別途の不変コピーにより、削除、ランサムウェア、または運用障害後のリカバリーを支援できます。
最大の収益シェアを持つバックアップタイプはどれですか?
メール・コラボレーションバックアップは2026年の収益の47.24%を占めており、Microsoft 365のコラボレーションおよびコミュニケーションデータを保護する必要性によって支えられています。
最も速く拡大しているデリバリーモデルはどれですか?
プロバイダーホスト型パブリッククラウドは、柔軟なキャパシティと消費ベースの課金によって支えられ、2032年にかけてCAGR 17.68%で拡大する見込みです。
最も速く拡大しているエンドユーザーセグメントはどれですか?
ヘルスケア・ライフサイエンスは、保護された医療情報がクラウドホスト型の臨床・ケアプラットフォームに移行するにつれ、2032年にかけてCAGR 18.21%で拡大する見込みです。
最も高い拡大率が予測されている地域はどこですか?
アジア太平洋地域は、SaaS採用とデータローカライゼーション要件によって支えられ、2032年にかけてCAGR 19.43%で拡大する見込みです。