
Marktgröße und Marktanteil für Managed SaaS Backup Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
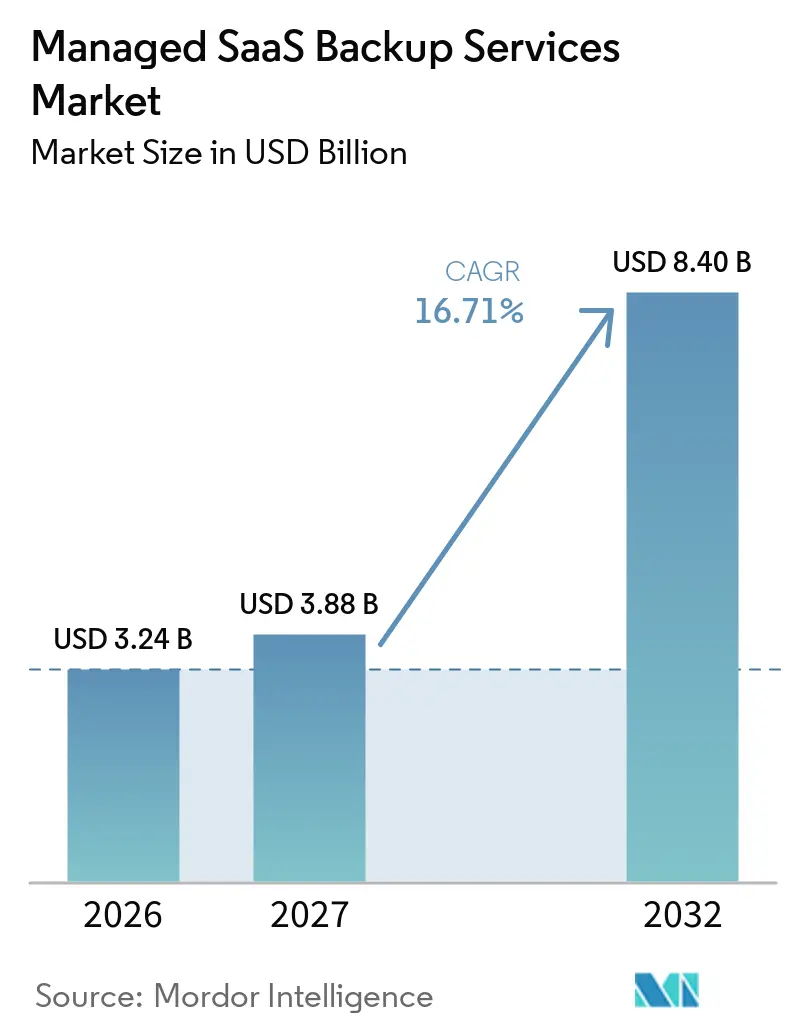
| Marktgröße (2027) | 3.88 Milliarden US-Dollar |
| Marktgröße (2032) | 8.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed SaaS Backup Services von Mordor Intelligence
Die Marktgröße für Managed SaaS Backup Services wird voraussichtlich von 3,24 Milliarden USD im Jahr 2026 und 3,88 Milliarden USD im Jahr 2027 auf 8,40 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 16,71 % zwischen 2027 und 2032. Der Markt für Managed SaaS Backup Services wird durch die zunehmende geschäftliche Abhängigkeit von SaaS-Plattformen für Gehaltsabrechnung, Kundenverträge, klinische Aufzeichnungen und Finanzinformationen geprägt, bei denen die tägliche Geschäftstätigkeit vom kontinuierlichen Zugriff auf vollständige Datensätze sowie die zugehörigen Berechtigungen, Konfigurationen und Beziehungen abhängen kann. Native Wiederherstellungsfunktionen können versehentliche Löschungen beheben, bieten jedoch nicht immer die isolierten und dauerhaften Wiederherstellungskopien, die nach einem schwerwiegenden Eingriff benötigt werden – insbesondere wenn der ursprüngliche Mandant, ein Benutzerkonto oder native Wiederherstellungspunkte betroffen sind. Ransomware-bezogener Datendiebstahl, strengere Wiederherstellungspflichten und größere SaaS-Portfolios verlagern Backup-Entscheidungen über routinemäßige IT-Ausgaben hinaus hin zu Risiko-, Rechts-, Betriebs- und Kontinuitätsprioritäten. Anbieter reagieren mit unveränderlichem Speicher, anwendungsspezifischer Wiederherstellung und Cloud-Architekturen, die darauf ausgelegt sind, Daten getrennt vom Quellmandanten aufzubewahren und gleichzeitig die Wiederherstellung für Teams zu vereinfachen, die nicht jede Anwendung direkt verwalten. Diese Bedingungen verleihen dem Markt für Managed SaaS Backup Services eine breitere Rolle bei der Unternehmensresilienz, Compliance und Geschäftskontinuität, wobei Kaufentscheidungen zunehmend von der Fähigkeit beeinflusst werden, nachzuweisen, dass geschützte Daten in nutzbarer und zeitgerechter Form wiederhergestellt werden können.
Wichtigste Erkenntnisse des Berichts
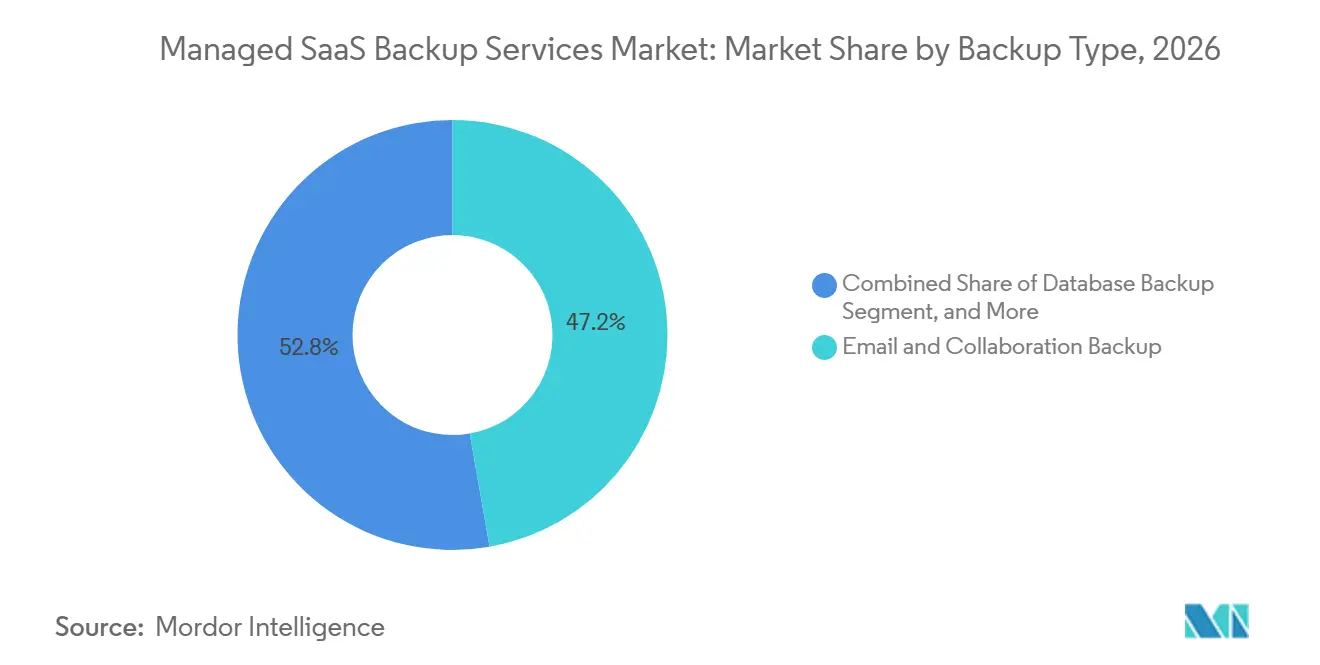
- Nach Backup-Typ hielt E-Mail- und Kollaborations-Backup im Jahr 2026 einen Marktanteil von 47,24 % am Markt für Managed SaaS Backup Services, während Datenbank-Backup bis 2032 voraussichtlich mit einer CAGR von 19,38 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 61,39 % des Umsatzes auf die vom Anbieter gehostete öffentliche Cloud, die bis 2032 voraussichtlich mit einer CAGR von 17,68 % wachsen wird.
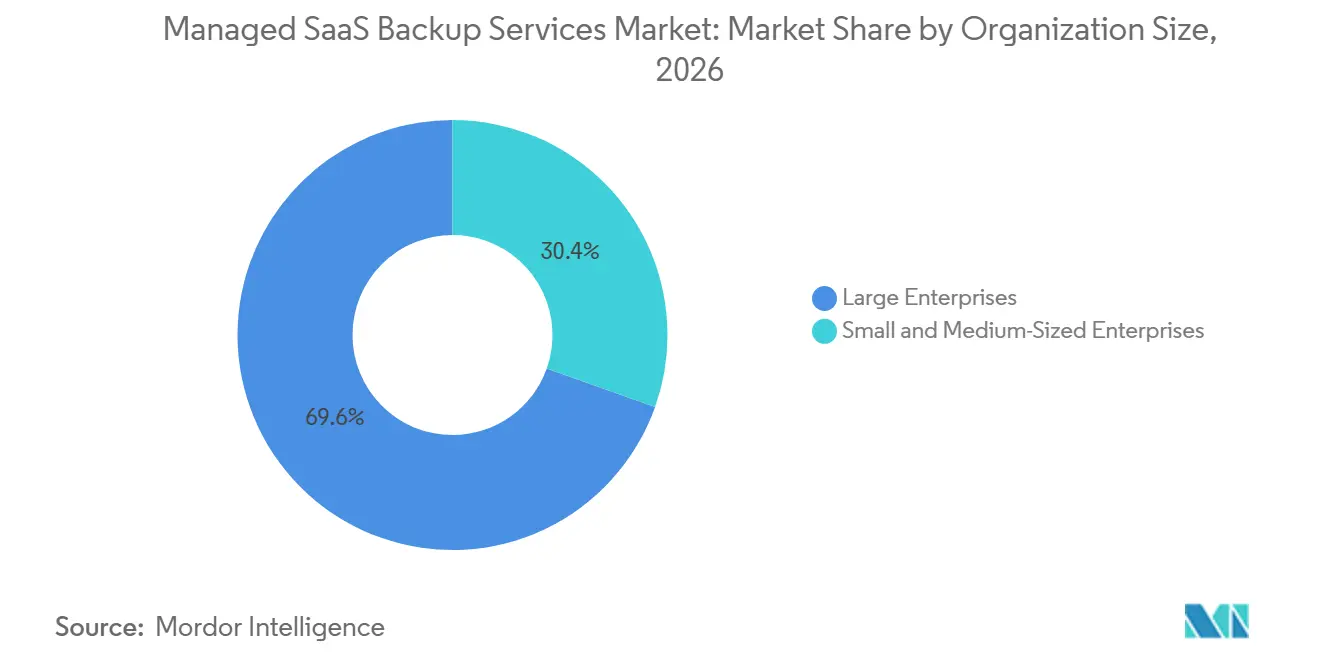
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 69,57 % am Umsatz des Marktes für Managed SaaS Backup Services, während KMU bis 2032 voraussichtlich mit einer CAGR von 18,11 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 26,17 % des Umsatzes auf BFSI, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 18,21 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,67 % am Umsatz des Marktes für Managed SaaS Backup Services, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,43 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ransomware und böswillige SaaS-Datenlöschung | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung geschäftskritischer SaaS-Anwendungen | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen an Aufbewahrung, Wiederherstellung und Datensouveränität | +2.8% | Europa, Nordamerika, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach automatisierter Wiederherstellung und Geschäftskontinuität | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Multi-Cloud- und plattformübergreifende Backup-Orchestrierung | +1.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Wiederherstellungsvalidierung für KI-generierte und KI-verwaltete Workloads | +1.0% | Nordamerika, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ransomware und böswillige SaaS-Datenlöschung
Ransomware hat sich von der Dateiverschlüsselung hin zu Kampagnen verlagert, die SaaS-Daten stehlen und missbrauchen. Zscaler meldete 896,2 Terabyte an Datenexfiltration bei beobachteten Ransomware-Vorfällen von April 2025 bis März 2026.[1] Der Bericht verzeichnete außerdem einen Anstieg des ransomwarebezogenen Datendiebstahls um mehr als 275 % im Jahresvergleich sowie eine durchschnittliche Lösegeldzahlung von 431.995 USD. Google Cloud berichtete, dass 77 % der Ransomware-Einbrüche im Jahr 2025 Datendiebstahl beinhalteten, verglichen mit 57 % im Jahr 2024. Angreifer durchsuchten SharePoint-Repositorys und Microsoft 365-E-Mail-Umgebungen, um wertvolle Informationen vor Verschlüsselungsereignissen zu identifizieren. Der Markt für Managed SaaS Backup Services profitiert davon, da Käufer unveränderliche Kopien suchen, die getrennt von einem kompromittierten SaaS-Mandanten verbleiben und die Wiederherstellung unterstützen können, nachdem ein Angreifer native Wiederherstellungsoptionen verändert, gelöscht oder unbrauchbar gemacht hat.
Beschleunigte Einführung geschäftskritischer SaaS-Anwendungen
Unternehmen nutzen durchschnittlich 139 SaaS-Anwendungen, wie aus dem Resilienz-Bericht 2025 von HYCU hervorgeht. Mehr als 50 % der Workloads laufen in öffentlichen Cloud-Umgebungen, während nur 56 % der SaaS-Anwendungen unter zentralisierter IT-Governance stehen.[2] Diese Lücke lässt Berechtigungseinstellungen, Datenherkunft und Verknüpfungen zwischen Anwendungen außerhalb einer konsistenten Wiederherstellungsaufsicht, selbst wenn die zugrunde liegende Anwendung für einen Finanz-, Rechts-, Kundenservice- oder klinischen Prozess unverzichtbar ist. Der Markt für Managed SaaS Backup Services unterstützt daher konsolidierte Aufbewahrungsregeln über fragmentierte Anwendungsbestände hinweg und hilft Unternehmen, eine konsistente Wiederherstellungsrichtlinie anzuwenden, wenn Verantwortlichkeiten zwischen Geschäfts- und IT-Teams aufgeteilt sind. Finanzabschlüsse, Beschaffung und Rechtsarbeit werden zunehmend innerhalb von SaaS-Anwendungen durchgeführt, was die geschäftlichen Auswirkungen einer fehlgeschlagenen Wiederherstellung erhöht. Anbieter, die Microsoft 365 zusammen mit Salesforce, Okta und anderen Anwendungen schützen, können die Tool-Proliferation reduzieren und gleichzeitig den geschützten Datensatz erweitern.
Regulatorische Anforderungen an Aufbewahrung, Wiederherstellung und Datensouveränität
Compliance-Anforderungen beeinflussen das Backup-Design, bevor eine Organisation einen Anbieter auswählt. Artikel 32 der DSGVO verpflichtet Organisationen, die Verfügbarkeit und den Zugang zu personenbezogenen Daten nach einem Vorfall zeitnah wiederherzustellen. Die Verordnung erlaubt Bußgelder von bis zu 20 Millionen EUR (22,6 Millionen USD) oder 4 % des weltweiten Jahresumsatzes. DORA gilt seit Januar 2025 für europäische Finanzunternehmen und erfordert eine dokumentierte Prüfung von Backup- und Wiederherstellungsprozessen. HIPAA verpflichtet betroffene Organisationen, dokumentierte Backup-, Notfallwiederherstellungs- und Notfallbetriebspläne für elektronisch geschützte Gesundheitsinformationen zu pflegen. Diese Verpflichtungen bringen Rechts-, Compliance- und Risikoteams in die Beschaffung im Markt für Managed SaaS Backup Services ein, auch wenn ihre Beteiligung den Verkaufsprozess verlängert und die Bedeutung von Nachweisen erhöht, dass Aufbewahrungs-, Zugriffs-, Datenspeicherort- und Wiederherstellungsverfahren aufeinander abgestimmt sind.
Nachfrage nach automatisierter Wiederherstellung und Geschäftskontinuität
Der IBM Cost of a Data Breach Report 2025 bezifferte die durchschnittlichen globalen Kosten einer Datenpanne auf 4,4 Millionen USD. Manuelle Wiederherstellungen können Schwierigkeiten haben, Service-Level-Wiederherstellungsziele zu erfüllen, wenn ein Anwendungszustand mehrere SaaS-Dienste umfasst und jeder Dienst einen anderen Wiederherstellungsprozess, ein anderes Objektmodell oder eine andere administrative Steuerung verwendet. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass automatisiertes plattformübergreifendes Backup und Notfallwiederherstellung die Recovery Time Objectives um 37 % und die Recovery Point Objectives um 41 % gegenüber herkömmlichen Single-Cloud-Tools reduzierte. Die Studie führte die Verbesserung auf richtliniengesteuerte Orchestrierung und auf maschinellem Lernen basierende Anomalieerkennung zurück. Anbieter fügen Validierungsfunktionen hinzu, die Snapshots auf Ransomware-Indikatoren prüfen und die Wiederherstellungsintegrität testen, bevor ein Vorfall abgeschlossen wird. Diese Automatisierung macht eine überprüfbare Wiederherstellung zu einer zentralen Anforderung im Markt für Managed SaaS Backup Services, insbesondere für Käufer, die eine vorhersehbare Wiederherstellung benötigen und keinen manuellen Prozess, der während eines Vorfalls zusammengestellt werden muss.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Übertragungsbeschränkungen | -1.2% | Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| SaaS-API-Ratenbegrenzungen und Connector-Abhängigkeit | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Unvollständige Wiederherstellung von Konfiguration, Metadaten und Beziehungen | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Anbieterabhängigkeit und proprietäre Backup-Formate | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Übertragungsbeschränkungen
Grenzüberschreitende Vorschriften verpflichten Managed-Backup-Anbieter, Datenspeicherung und Wiederherstellungsprozesse über separate regulatorische Zuständigkeitsbereiche hinweg zu betreiben. Die DSGVO wendet Schutzmaßnahmen auf die Übertragung personenbezogener Daten außerhalb des Europäischen Wirtschaftsraums an, einschließlich Backup-Kopien. Das Digitale Datenschutzgesetz Indiens und das Gesetz zum Schutz personenbezogener Informationen Chinas erhöhen ebenfalls den Bedarf an lokal verwalteter Datenspeicherung. Eine globale Organisation benötigt daher möglicherweise separate Backup-Tresore anstelle eines gemeinsamen Ziels sowie Prozesse, die sicherstellen, dass Wiederherstellungs-Workflows dieselben Standortkontrollen wie die Originaldaten einhalten. Diese Struktur erhöht die Infrastruktur-, Anbieterveraltungs- und Betriebskosten für den Markt für Managed SaaS Backup Services und kann das Servicedesign für Unternehmen, die in mehreren regulierten Regionen tätig sind, komplizierter machen. Anbieter ohne regionsspezifische Infrastruktur und kundenverwaltete Verschlüsselungsfähigkeiten können bei der Beschaffung im regulierten Sektor auf Einschränkungen stoßen.
SaaS-API-Ratenbegrenzungen und Connector-Abhängigkeit
SaaS-Plattformen verwenden API-Ratenbegrenzungen zum Schutz der Dienstverfügbarkeit, was Backup-Jobs verlangsamen oder unterbrechen kann. Eine gedrosselte Sitzung kann Datenänderungen, Konfigurationen und Beziehungsmetadaten außerhalb des Schutzfensters lassen. Connector-abhängige Systeme können auch dann ausfallen, wenn ein SaaS-Anbieter ein API-Schema ändert. Administratoren entdecken das Problem möglicherweise erst, nachdem eine Wiederherstellungsanfrage die fehlende Abdeckung aufdeckt, was eine scheinbar vollständige Backup-Richtlinie in der Praxis weniger zuverlässig machen kann. Backup-Architekturen benötigen dynamische Taktung, die die API-Kosten jedes Objekts berücksichtigt und das Anfragevolumen anhand von Antwortdaten anpasst. Diese technischen Einschränkungen begrenzen die Backup-Häufigkeit und die Wiederherstellungsziele, die Anbieter im Markt für Managed SaaS Backup Services für große SaaS-Bestände garantieren können, insbesondere wenn hohe Änderungsvolumina innerhalb enger Backup-Fenster verarbeitet werden müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Backup-Typ:
E-Mail- und Kollaborations-Backup führt beim Umsatz, während Datenbank-Backup am schnellsten wächstE-Mail- und Kollaborations-Backup hielt im Jahr 2026 einen Umsatzanteil von 47,24 % und ist damit der größte Backup-Typ im Markt für Managed SaaS Backup Services. Microsoft 365 vereint Exchange Online, SharePoint, Teams und OneDrive in einer Betriebsumgebung, sodass ein Wiederherstellungsproblem gleichzeitig Kommunikation, Dokumente, gemeinsame Arbeitsbereiche und den Mitarbeiterzugang beeinträchtigen kann. Unternehmen nutzen diesen Schutz, um Geschäftsunterlagen aufzubewahren, die für E-Discovery, Litigation Holds, interne Untersuchungen und die Aufbewahrung regulierter Kommunikation erforderlich sein können. Der Bedarf beschränkt sich nicht auf die Aufbewahrung von Dateien, da die Suche auf Elementebene, der Berechtigungskontext und unterstützende Metadaten bestimmen können, ob ein wiederhergestellter Datensatz nützlich ist. Lange Aufbewahrungsfristen können auch dann erforderlich sein, wenn ein Mitarbeiter, ein Ordner oder ein Konto geändert wurde, insbesondere wenn die Organisation historische Kommunikation auffinden muss. Die führende Position des Segments spiegelt die Bedeutung des Schutzes sowohl von Kollaborationsinhalten als auch des Kontexts wider, der es Teams ermöglicht, diese Inhalte nach einer Störung wiederherzustellen, zu finden und zu interpretieren.
Datenbank-Backup wird bis 2032 voraussichtlich mit einer CAGR von 19,38 % wachsen, unterstützt durch eine Schutzlücke bei cloud-nativen relationalen Datenbankdiensten. Die bereitgestellte Forschung besagt, dass AWS-, Azure- und Google Cloud-Datenbankangebote nur 7 Tage native Point-in-Time-Aufbewahrung bieten können, was möglicherweise keine mehrjährigen Aufbewahrungspflichten oder nach mehreren Wochen entdeckte Vorfälle abdeckt. Ein externer Tresor kann die Aufbewahrung verlängern und einem Anbieter ermöglichen, Informationen auf Tabellen- oder Datensatzebene wiederherzustellen, wenn eine vollständige Datenbankwiederherstellung nicht angemessen ist. Datei-, Ordner- und Objekt-Backup bleibt notwendig, da kollaborative Cloud-Arbeitsbereiche mehr unstrukturierte Informationen über abteilungsbezogene Repositorys und gemeinsame Laufwerke hinzufügen. Infrastruktur- und System-Backup behält eine Rolle in hybriden Umgebungen, in denen ein vollständiges Server-Image die Zeit reduzieren kann, die nach einem Verschlüsselungsereignis für die Wiederherstellung benötigt wird. Weitere Backup-Typen umfassen SaaS-Metadaten, Konfigurationszustände und Backups von agentischen Workflows, die relevant werden, wenn KI-Agenten Lese- und Schreibzugriff auf Systeme of Record erhalten. Diese Anforderungen erweitern den Markt für Managed SaaS Backup Services über die herkömmliche Dateiwiederherstellung hinaus und erfordern von Anbietern, Daten, Einstellungen, Beziehungen und nutzbare Wiederherstellungspunkte gemeinsam aufzubewahren.

Nach Bereitstellungsmodell:
Vom Anbieter gehostete öffentliche Cloud verbindet Skalierbarkeit mit schnellerem WachstumDie vom Anbieter gehostete öffentliche Cloud entfiel im Jahr 2026 auf 61,39 % des Umsatzes und wird bis 2032 voraussichtlich mit einer CAGR von 17,68 % wachsen. Elastische Kapazität, verbrauchsbasierte Abrechnung und Zugang zu regionaler Infrastruktur ermöglichen es Unternehmen, Schutz hinzuzufügen, ohne eine separate Kapitalinvestition in Backup-Hardware zu tätigen. Dieses Modell kann Managed SaaS Backup Services für Unternehmen ohne ein dediziertes Infrastrukturteam oder eine große interne Speicherumgebung einfacher einzuführen machen. KMU können ein vorhersehbares Betriebsmodell und einen kürzeren Implementierungsprozess schätzen, wenn sie SaaS-Daten schützen müssen, ohne umfangreiche Administration hinzuzufügen. Vollständig cloudbasierte Anbieter wie Druva und Keepit richten ihre Dienste auch auf SaaS-first-Unternehmen aus, die es vorziehen, Schutz, Speicherung, Richtlinienverwaltung und Wiederherstellung über eine verwaltete Umgebung abzuwickeln. Im Markt für Managed SaaS Backup Services ergibt sich daraus ein Bereitstellungsmodell, das Backup-Operationen mit dem Cloud-Betriebsmuster verbindet, das Kunden bereits für Kernanwendungen verwenden.
Die vom Anbieter gehostete private Cloud bleibt für regulierte Unternehmen relevant, die eine Speicherisolierung auf Mandantenebene, kundenverwaltete Verschlüsselungsschlüssel und einen vertraglich festgelegten physischen Standort für Daten benötigen. Nutzer aus dem Finanzdienstleistungs- und Gesundheitsbereich können dieses Modell wählen, wenn ihre Wiederherstellungskontrollen eng mit den Vorschriften für sensible Aufzeichnungen und eingeschränkten Datenzugriff übereinstimmen müssen. Vom Kunden gehostete und hybride Bereitstellungen bleiben dort im Einsatz, wo lokale Infrastruktur aufgrund von Souveränitätsanforderungen, bestehenden Technologieinvestitionen oder Bedenken hinsichtlich der Datenausgangskosten nicht vollständig abgelöst werden kann. Eine Umfrage aus dem Jahr 2025 unter deutschen KMU ergab, dass 59 % der Befragten hybride Backup-Architekturen nutzten, verglichen mit 19 % im Jahr 2022, und nannten regulatorische Compliance und Datenredundanz als Hauptgründe. Das Muster zeigt, dass die hybride Einführung eine weitere Wiederherstellungsschicht hinzufügen kann, anstatt lediglich die Ausgaben für die öffentliche Cloud zu ersetzen. Diese Bereitstellungsoptionen helfen dem Markt für Managed SaaS Backup Services, unterschiedliche Anforderungen an Kontrolle, Standort, administrative Verantwortung und Kontinuitätsplanung zu erfüllen.
Nach Unternehmensgröße:
Großunternehmen führen bei den Ausgaben, während KMU an Dynamik gewinnenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 69,57 %, was die Anzahl der Anwendungen, Benutzer, Datensätze und Wiederherstellungsszenarien widerspiegelt, die sie über ihre SaaS-Bestände hinweg verwalten müssen. Viele Großunternehmen betreiben mandantenfähige Microsoft 365-, Salesforce- und ServiceNow-Bereitstellungen, die eine klare Trennung von Daten, Berechtigungen und administrativen Verantwortlichkeiten erfordern. Ihre Backup-Anforderungen umfassen häufig die Wiederherstellung auf Elementebene, kontoübergreifende Replikation, integrierte Compliance-Berichterstattung und durch Service-Level-Vereinbarungen unterstützte Wiederherstellungsziele. Diese Funktionen können höhere Preise pro Arbeitsplatz erzielen als einfache Abonnements, da die Wiederherstellung in einer größeren Betriebsumgebung und unter formalen Prüfungserwartungen funktionieren muss. Mehrjährige Managed-Service-Vereinbarungen unterstützen auch die Unternehmensausgaben, indem sie den Schutz mit umfassenderen Resilienz- und Kontinuitätsbudgets verknüpfen. Die Notwendigkeit, KI-Modellartefakte, Trainingsdatensätze und Modellkonfigurationen zu schützen, stellt eine weitere Anforderung für Unternehmen dar, die KI-Arbeit von der Experimentierphase in den Produktionsbetrieb überführt haben.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 18,11 % wachsen, unterstützt durch Cloud-first-SaaS-Einführung, sinkende Managed-Service-Preise und Cyber-Versicherungsanforderungen für nachweisbare Backup-Praktiken. Kleinere Unternehmen verfügen möglicherweise nicht über dedizierte Wiederherstellungsspezialisten, was einen Managed-Service-Anbieter zu einem praktischen Weg für Backup, Sicherheitsbetrieb, Endpunktschutz und laufende Überwachung macht. Einige Cyber-Versicherungspolicen verlangen Nachweise über Backup-Praktiken und Wiederherstellungstests, bevor eine Deckung genehmigt oder erneuert werden kann. Kaseya, Datto und N-able Technologies integrieren Managed Backup in Plattformen, die Dienstleister in ihren eigenen Kundenportfolios einsetzen. Dieser Ansatz ermöglicht es Anbietern, kleinere Kunden über Partner zu erreichen, die bereits deren lokale Supportbedürfnisse und bestehende Technologieentscheidungen verstehen. Die Reichweite der Partner, die Servicequalität und die Fähigkeit, Schutz mit verwandten Sicherheitsfunktionen zu bündeln, prägen daher den Wettbewerb um KMU-Konten. Der Markt für Managed SaaS Backup Services kann sich daher im KMU-Segment über ein Kanalmodell ausweiten, anstatt sich ausschließlich auf direkte Vertriebsteams zu verlassen.
Nach Endnutzerbranche:
BFSI hält den größten Anteil, während Gesundheitswesen und Biowissenschaften am schnellsten wächstBFSI entfiel im Jahr 2026 auf 26,17 % des Umsatzes, unterstützt durch die Sensibilität von Finanzinformationen und die Notwendigkeit zuverlässiger Prüfpfade über SaaS-basierte Aufzeichnungen hinweg. Banken, Versicherungen und andere Finanzorganisationen verwalten Transaktionsaufzeichnungen, Kundendokumente, Kommunikation und interne Genehmigungen, die unter detaillierten Aufbewahrungsanforderungen aufbewahrt und wiederhergestellt werden müssen. SOX, FINRA, MiFID II und verwandte Vorschriften erhöhen die Bedeutung von dokumentiertem Schutz, durchsuchbaren historischen Daten und kontrollierten Wiederherstellungsverfahren. DORA verpflichtet Finanzunternehmen außerdem, Informationen über Technologieanlagen zu pflegen, einschließlich SaaS-Anwendungen, die durch getestete Wiederherstellungsdokumentation abgedeckt sein sollten. Eine fehlgeschlagene Wiederherstellung kann zu Betriebsunterbrechungen, regulatorischer Aufmerksamkeit und vertraglichen Konsequenzen führen, anstatt zu einer begrenzten technologischen Unannehmlichkeit. Im Markt für Managed SaaS Backup Services halten diese Bedingungen Managed SaaS Backup Services an Unternehmensrisikomanagement-Entscheidungen in Finanzinstituten gebunden und sichern die führende Umsatzposition von BFSI.
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einer CAGR von 18,21 % wachsen. Die HIPAA-Sicherheitsregel verpflichtet betroffene Einrichtungen, abrufbare und verschlüsselte Kopien elektronisch geschützter Gesundheitsinformationen mit dokumentierter Backup-, Notfallwiederherstellungs- und Notfallbetriebsplanung zu pflegen. Cloud-gehostete Gesundheitsakten, Telemedizin-Anwendungen und KI-gestützte klinische Workflows erweitern sensible Informationen in SaaS-Umgebungen, die nicht immer Teil früherer Infrastrukturüberprüfungen waren. Anbieter müssen daher Wiederherstellungsprozesse unterstützen, die Zugang, Integrität, Verfügbarkeit und die Kontinuitätsanforderungen klinischer oder patientenorientierter Arbeit berücksichtigen. IT und Telekommunikation, Regierung und öffentlicher Sektor, Einzelhandel und E-Commerce sowie Medien und Unterhaltung bieten zusätzliche Nachfrage, da ihre Informationen und Workflows in gehostete Anwendungen verlagert werden. Die staatliche Nachfrage kann dort zunehmen, wo die SaaS-Einführung im öffentlichen Sektor mit nationalen Datensouveränitätsanforderungen und der Notwendigkeit verbunden ist, einen geschützten Wiederherstellungsnachweis zu erbringen. Die breitere Kundenbasis ermöglicht es dem Markt für Managed SaaS Backup Services, sich außerhalb stark regulierter Sektoren zu entwickeln und gleichzeitig seine Relevanz für diese zu erhalten.
Geografische Analyse
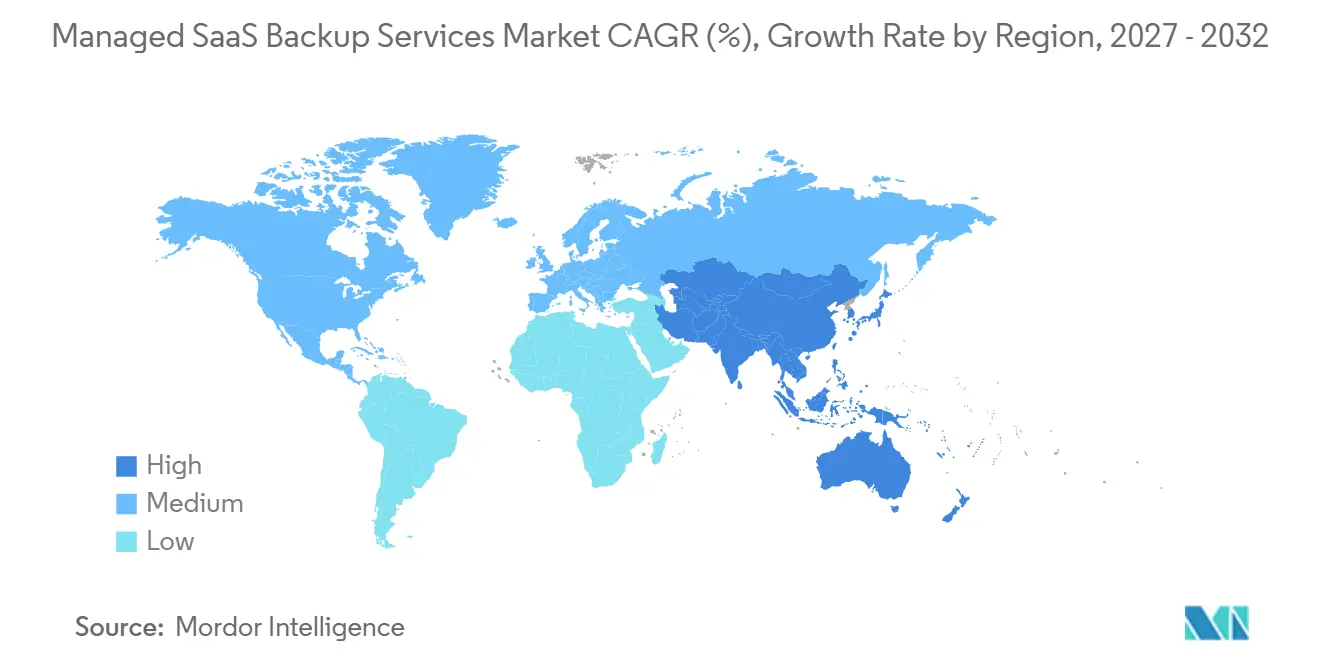
Markt für verwaltete SaaS-Backup-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 42,67 %, gestützt durch eine hohe Konzentration von SaaS-Anwendungen und ein entwickeltes Ökosystem aus Managed-Service-Anbietern und Value-Added-Resellern. HIPAA, SOX, der California Consumer Privacy Act und die Aufzeichnungspflichten der SEC prägen den Umgang von Organisationen mit Schutz, Aufbewahrung und Wiederherstellbarkeit in der gesamten Region. Die Vereinigten Staaten repräsentieren den Großteil der nordamerikanischen Ausgaben, da Bundesbehörden, Großunternehmen und regulierte Finanzinstitute über ausgereifte Backup- und Kontinuitätsprogramme verfügen. Die Cyber-Versicherungszeichnung erhöht zudem die Aufmerksamkeit für vierteljährliche Wiederherstellungstests, was verwaltete Backup-Dienste zu einer praktischen Voraussetzung für die Versicherungsqualifikation machen kann, anstatt sie als optionalen Technologieeinkauf zu betrachten. Kanada expandiert durch die Digitalisierung des öffentlichen Sektors und provinzielle Datenschutzvorschriften für Gesundheitsdaten, während Mexiko sich noch in einem früheren Stadium befindet, mit einer Nachfrage, die sich auf multinationale Tochtergesellschaften und exportorientierte Hersteller konzentriert.
Markt für verwaltete SaaS-Backup-Dienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 19,43 % wachsen und ist damit das am schnellsten wachsende geografische Segment im Markt für verwaltete SaaS-Backup-Dienste. Die Region verbindet eine rasche SaaS-Einführung mit Datenlokalisierungsanforderungen in wichtigen Volkswirtschaften, was den Bedarf an regionalen Speicher-, Wiederherstellungs- und Servicebereitstellungskapazitäten erhöht. Das Digital Personal Data Protection Act Indiens macht eine zeitnahe Datenwiederherstellung für Organisationen wichtig, die sensible Informationen in den Bereichen BFSI, Gesundheitswesen und IT-Dienstleistungen verwalten. Chinas Gesetz zum Schutz personenbezogener Informationen unterstützt die Nachfrage nach landesinternen Backup-Vaults von Anbietern, die lokale Betriebe und multinationale Kunden mit China-basierten Daten bedienen. Australien nutzt verteilte Wiederherstellungsarchitekturen zur Unterstützung von Multi-Cloud-Betrieb und zur Bewältigung von Naturkatastrophenrisiken, während Südkorea den Einsatz verwalteter Backup-Dienste in Unternehmen der Halbleiter-, Elektronik- und Finanzdienstleistungsbranche ausbaut.
Markt für verwaltete SaaS-Backup-Dienste in EMEA und Südamerika
Im Markt für verwaltete SaaS-Backup-Dienste wird Europa durch Beschaffungskriterien geprägt, die mit der DSGVO, NIS2 und DORA verknüpft sind und die Nachfrage nach souveränitätskonformem Backup-Design und gut dokumentierten Wiederherstellungstests unterstützen. Deutschland legt großen Wert auf Datensouveränität und Cyber-Resilienz bei der Auswahl sicherer Cloud-Backups, während das Vereinigte Königreich und Frankreich als bedeutende europäische Nachfragezentren folgen. Südamerika wird von Brasilien angeführt, wo der LGPD-Rahmen die Einführung verwalteter Backup-Dienste in Finanzdienstleistungs-, Logistik- und Gesundheitsorganisationen unterstützt, die operative Daten in SaaS-Systeme verlagern. Im Nahen Osten und Afrika profitieren Saudi-Arabien und die VAE von nationalen Digitalisierungsprogrammen, während Südafrika und Ägypten frühe Einführungszentren für gehostete Schutzdienste sind. In diesen Märkten des Marktes für verwaltete SaaS-Backup-Dienste entwickeln sich die Märkte durch Migration des öffentlichen Sektors, Cloud-First-Bereitstellungsmuster und eine aufkommende Nachfrage von BFSI- und Telekommunikationsnutzern.
Wettbewerbslandschaft
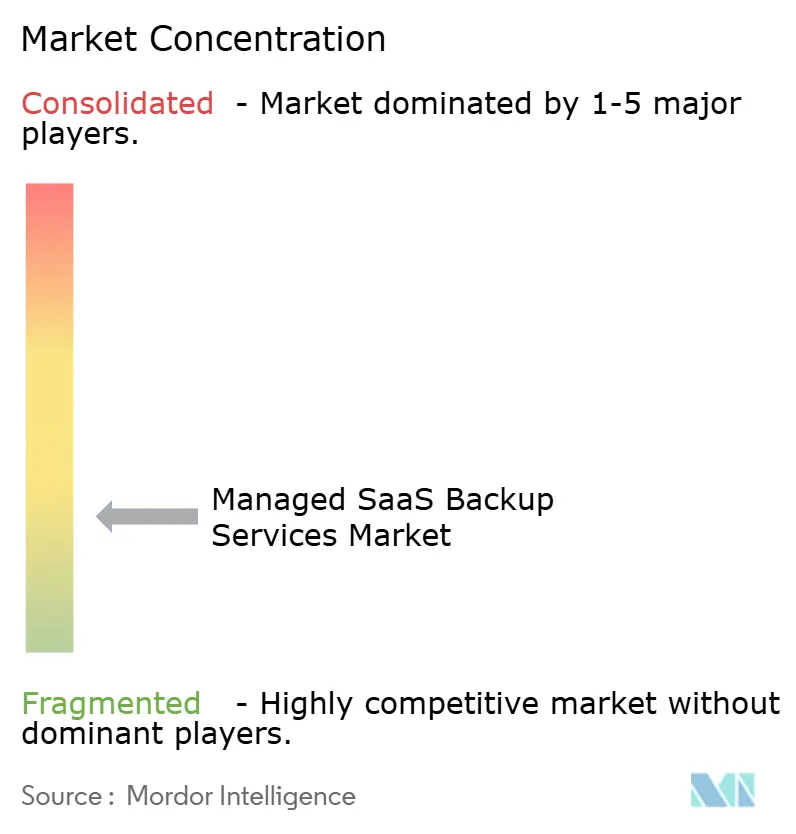
Der Markt für Managed SaaS Backup Services ist fragmentiert über Unternehmensplattformanbieter, SaaS-fokussierte Anbieter und Managed-Service-Provider-Spezialisten. Käufer können zwischen umfassenderen Datenschutzplattformen und Diensten wählen, die auf anwendungsspezifisches Backup, granulare Wiederherstellung und Speicherung ausgelegt sind, die unabhängig vom Quellmandanten betrieben wird. Cohesity, Veeam und Commvault verfolgen die Plattformkonsolidierung durch die Erweiterung der Abdeckung auf Infrastruktur, Cloud-Workloads, Anwendungen und neue Datentypen. Druva, Keepit, HYCU und AvePoint betonen die SaaS-native Schutztiefe und die Bedürfnisse von Kunden, die eine einfache Bereitstellung über mehrere Geschäftsanwendungen hinweg wünschen. Im gesamten Markt für Managed SaaS Backup Services ermöglicht diese Bandbreite an Ansätzen Anbietern, bei Breite, Wiederherstellungsdetail, Betriebsmodell, Partnerreichweite und dem Standort geschützter Daten zu konkurrieren.
Veeam erwarb Securiti im März 2026, um Datenintelligenz, Erkennung sensibler Daten, Datenmapping und Compliance-Automatisierung zu seinen Umgebungen hinzuzufügen. Rubrik startete Okta Recovery im September 2025, um automatisiertes, unveränderliches Backup und granulare Wiederherstellung über Okta, Active Directory und Entra ID bereitzustellen.[3] Druva kündigte Dru MetaGraph im September 2025 als mandantenspezifische Metadaten-Intelligenzgrundlage an, die Sicherheits-, Compliance- und Betriebsanalysen unterstützt. HYCU erweiterte R-Cloud im September 2025 auf mehr als 90 Workloads, einschließlich KI- und maschinellen Lernumgebungen. Diese Schritte zeigen, dass Identitätsschutz, Metadatennutzung, KI-bezogene Workloads und die Abdeckung verschiedener Betriebsumgebungen zu wichtigen Wettbewerbsbereichen werden.
ISO-27001-Zertifizierung und SOC-2-Typ-II-Attestierung sind häufige Anforderungen für Beschaffungs-Shortlists im regulierten Sektor. Käufer aus dem Regierungs- und Finanzdienstleistungsbereich verwenden diese Kontrollen zunehmend als Einstiegsanforderungen, anstatt sie als Quellen der Anbieterdifferenzierung zu behandeln. Die Wiederherstellungsvalidierung für KI-verwaltete Workloads bleibt offen, da aktuelle Servicepakete die Herkunft von Trainingsdaten und die Versionierung von Modellartefakten nicht vollständig abdecken. HYCUs breitere Workload-Abdeckung beginnt, den Bedarf zu decken, aber Kunden benötigen weiterhin Nachweise, dass eine wiederhergestellte KI-Umgebung vollständig, nutzbar und frei von Kompromittierungen ist. Marktkonzentrationsindex: 3 von 10, da die verfügbaren Informationen mehr als 25 aktive Anbieter zeigen und keine dominante Gruppe führender Lieferanten identifizieren.
Marktführer im Bereich Managed SaaS Backup Services
-
Druva Inc.
-
Veeam Software Group GmbH
-
Rubrik, Inc.
-
AvePoint, Inc.
-
Commvault Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete SaaS-Backup-Dienste Unternehmen in diesem Bericht
- Druva Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Kaseya US LLC
- Keepit A/S
- HYCU, Inc.
- AvePoint, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- N-able Technologies Ltd.
- Arcserve LLC
- Open Text Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete SaaS-Backup-Dienste
- Juli 2026: Keepit erhöhte seine Kreditfazilitäten auf 90 Millionen USD mit dem Europäischen Investitionsfonds und HSBC Innovation Banking und behält dabei seine unabhängige, cloud-native SaaS-Backup-Plattform ohne Abhängigkeit von Hyperscaler-Infrastruktur bei. Die Finanzierung soll Keepits Roadmap zur Connector-Erweiterung unterstützen, die bis 2028 eine Abdeckung für Hunderte von SaaS-Anwendungen anstrebt, sowie die weitere geografische Expansion in Unternehmensmärkte in Nordamerika und dem asiatisch-pazifischen Raum.
- November 2025: Veeam startete Data Platform v13 und führte KI-gesteuerte Ransomware-Resilienzfähigkeiten, eine universelle Hypervisor-Integrations-API zur hyperscaler-agnostischen Workload-Abdeckung sowie neue Cyber-Forensik-Funktionen einschließlich Veeam Recon Scanner 3.0 zur proaktiven Bedrohungserkennung ein. Die Version bedient mehr als 550.000 Veeam-Kunden in physischen, virtuellen und Cloud-Umgebungen und positioniert die Plattform als einheitliche Cyber-Resilienzschicht anstatt als eigenständiges Backup-Tool.
- Oktober 2025: Veeam erwarb Securiti, eine Datenintelligenz- und Governance-Plattform, und erweiterte damit sein Angebot von der Backup-Datenresilienz hin zur Produktionsdaten-Governance und KI-Bereitschaft. Die Übernahme ermöglicht es Veeam, Erkennung sensibler Daten, Datenmapping und Compliance-Automatisierung in bestehenden Kundenumgebungen anzubieten, was einen eigenständigen Umsatzstrom jenseits seiner Kern-Backup-Plattform eröffnet und Cross-Selling-Potenzial in den bestehenden Unternehmenskundenstamm von Securiti schafft.
- Oktober 2025: AvePoint veröffentlichte wichtige Updates für seine Confidence Platform, darunter die allgemeine Verfügbarkeit des Salesforce Backup Data Service, der die Integration historischer Backup-Daten mit BI-Tools wie Tableau und Power BI ermöglicht, hierarchische Wiederherstellung für archivierte Salesforce-Datensätze sowie neue Microsoft 365-Backup-Priorisierungssteuerungen, die den Schutz kritischer Container zuerst sequenzieren.
Berichtsumfang des globalen Marktes für Managed SaaS Backup Services
Managed SaaS Backup Services bezeichnen Datenschutzlösungen von Drittanbietern, die Informationen in Plattformen wie Microsoft 365, Google Workspace und Salesforce automatisch sichern, verschlüsseln und wiederherstellen. Durch die Verwaltung der laufenden Administration, Überwachung und Compliance eliminieren diese Dienste den operativen Aufwand und gewährleisten die Datenresilienz von Unternehmen.
Der Bericht über den Markt für Managed SaaS Backup Services ist segmentiert nach Backup-Typ (E-Mail- und Kollaborations-Backup, Datei-, Ordner- und Objekt-Backup, Datenbank-Backup, Infrastruktur- und System-Backup sowie weitere Backup-Typen), Bereitstellungsmodell (vom Anbieter gehostete öffentliche Cloud, vom Anbieter gehostete private Cloud sowie vom Kunden gehostete / hybride Bereitstellung), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, Medien und Unterhaltung, IT und Telekommunikation, Einzelhandel und E-Commerce sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| E-Mail- und Kollaborations-Backup |
| Datei-, Ordner- und Objekt-Backup |
| Datenbank-Backup |
| Infrastruktur- und System-Backup |
| Weitere Backup-Typen |
| Vom Anbieter gehostete öffentliche Cloud |
| Vom Anbieter gehostete private Cloud |
| Vom Kunden gehostete / hybride Bereitstellung |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Medien und Unterhaltung |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Backup-Typ | E-Mail- und Kollaborations-Backup | |
| Datei-, Ordner- und Objekt-Backup | ||
| Datenbank-Backup | ||
| Infrastruktur- und System-Backup | ||
| Weitere Backup-Typen | ||
| Nach Bereitstellungsmodell | Vom Anbieter gehostete öffentliche Cloud | |
| Vom Anbieter gehostete private Cloud | ||
| Vom Kunden gehostete / hybride Bereitstellung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Medien und Unterhaltung | ||
| IT und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed SaaS Backup Services?
Der Markt für Managed SaaS Backup Services wird voraussichtlich von 3,24 Milliarden USD im Jahr 2026 und 3,88 Milliarden USD im Jahr 2027 auf 8,40 Milliarden USD bis 2032 wachsen, mit einer CAGR von 16,71 %.
Warum benötigen Unternehmen Managed Backup für SaaS-Anwendungen?
SaaS-Anwendungen können kritische Geschäftsinformationen enthalten, und separate, unveränderliche Kopien können Unternehmen dabei helfen, sich nach Löschungen, Ransomware oder Betriebsausfällen wiederherzustellen.
Welcher Backup-Typ hat den größten Umsatzanteil?
E-Mail- und Kollaborations-Backup hielt im Jahr 2026 einen Umsatzanteil von 47,24 %, unterstützt durch die Notwendigkeit, Microsoft 365-Kollaborations- und Kommunikationsdaten zu schützen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die vom Anbieter gehostete öffentliche Cloud wird bis 2032 voraussichtlich mit einer CAGR von 17,68 % wachsen, unterstützt durch flexible Kapazität und verbrauchsbasierte Abrechnung.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einer CAGR von 18,21 % wachsen, da geschützte Gesundheitsinformationen in cloud-gehostete klinische und Versorgungsplattformen verlagert werden.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 19,43 % wachsen, unterstützt durch SaaS-Einführung und Datenlokalisierungsanforderungen.