
Taille et Part du Marché des Services Gérés de Sauvegarde SaaS
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.88 Milliards de dollars |
| Taille du Marché (2032) | 8.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.71 % |
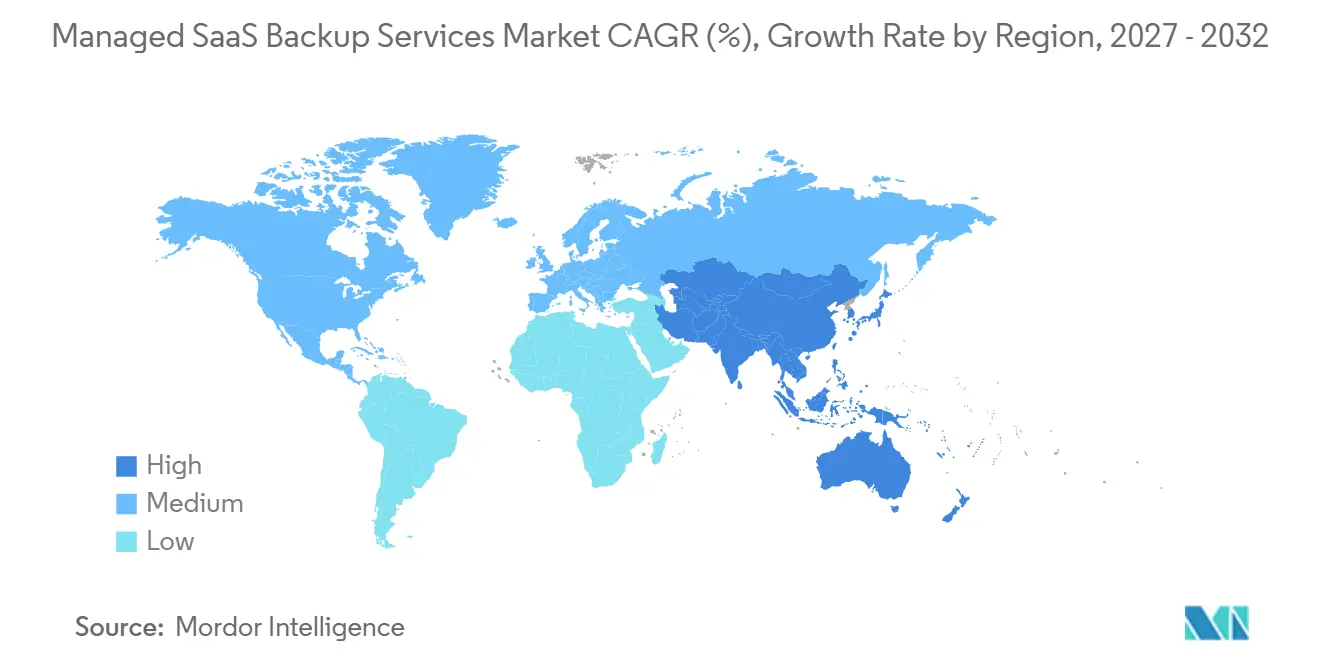
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
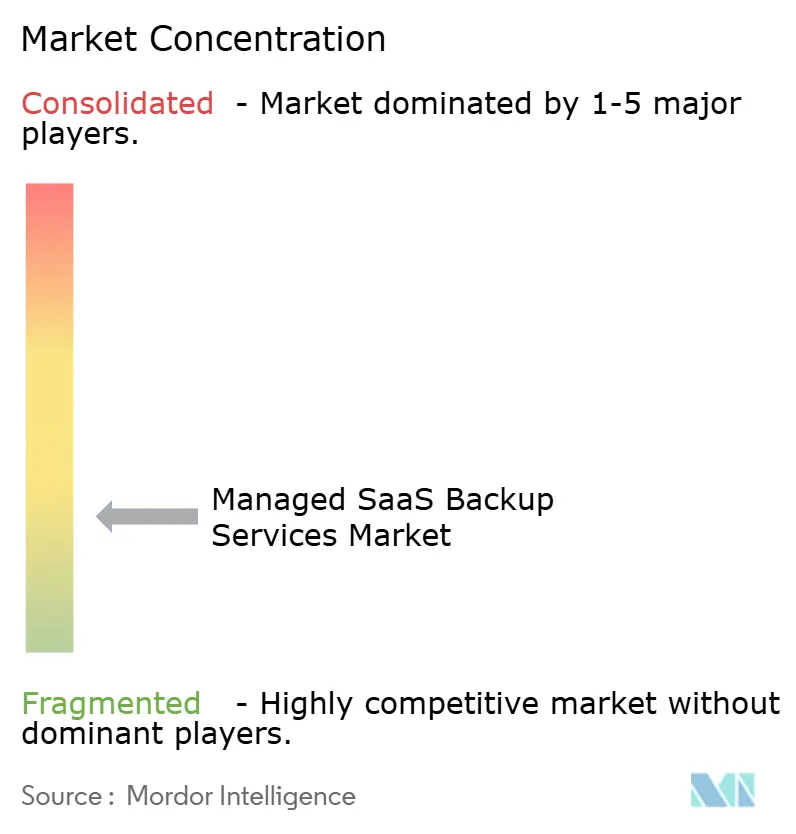
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de Sauvegarde SaaS par Mordor Intelligence
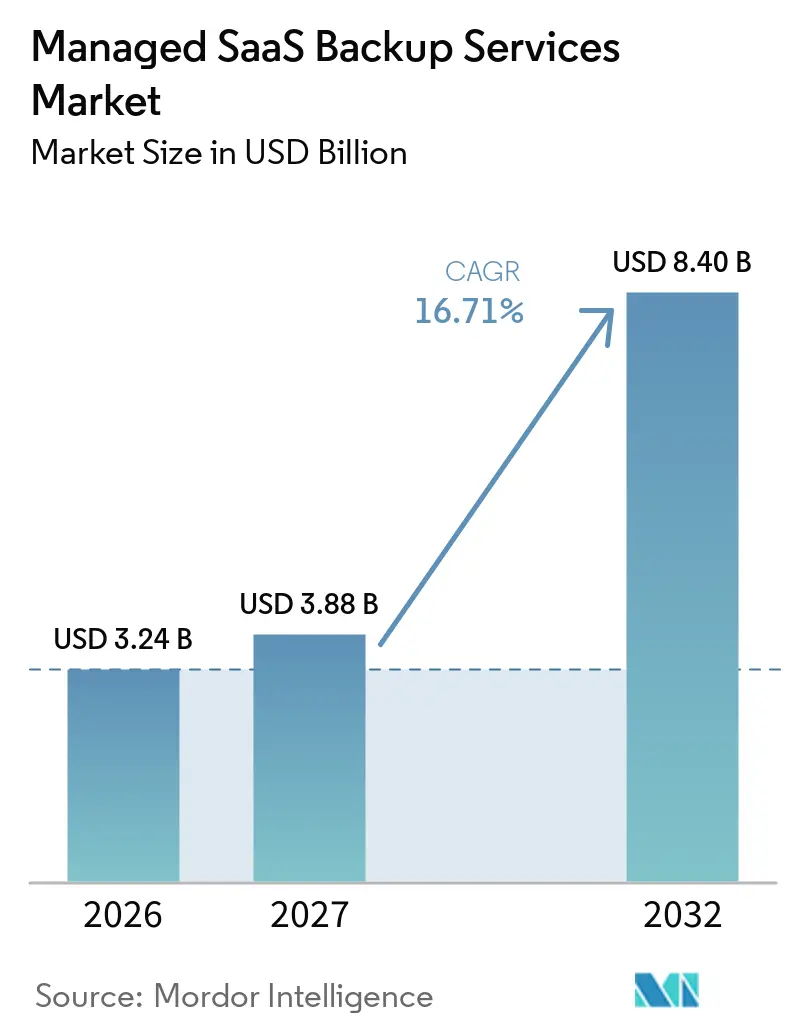
La taille du marché des services gérés de sauvegarde SaaS devrait s'étendre de 3,24 milliards USD en 2026 et 3,88 milliards USD en 2027 à 8,40 milliards USD d'ici 2032, enregistrant un CAGR de 16,71 % entre 2027 et 2032. Le marché des services gérés de sauvegarde SaaS est façonné par la dépendance croissante des entreprises aux plateformes SaaS pour la paie, les contrats clients, les dossiers cliniques et les informations financières, où l'activité quotidienne peut dépendre d'un accès continu à des enregistrements complets ainsi qu'aux autorisations, configurations et relations qui les entourent. Les fonctionnalités de récupération natives peuvent remédier à une suppression accidentelle, mais elles ne fournissent pas toujours les copies de récupération isolées et durables nécessaires après une intrusion grave, notamment lorsque le locataire d'origine, un compte utilisateur ou les points de récupération natifs ont été affectés. Le vol de données lié aux rançongiciels, des obligations de récupération plus strictes et des portefeuilles SaaS plus importants font évoluer les décisions de sauvegarde au-delà des dépenses informatiques courantes vers des priorités de risque, juridiques, opérationnelles et de continuité. Les fournisseurs répondent avec un stockage immuable, une restauration spécifique aux applications et des architectures cloud conçues pour conserver les données séparément du locataire source tout en simplifiant la récupération pour les équipes qui ne gèrent pas chaque application directement. Ces conditions confèrent au marché des services gérés de sauvegarde SaaS un rôle plus large dans la résilience des entreprises, la conformité et la continuité des activités, les décisions d'achat étant de plus en plus influencées par la capacité à prouver que les données protégées peuvent être restaurées sous une forme utilisable et en temps opportun.
Principaux Enseignements du Rapport
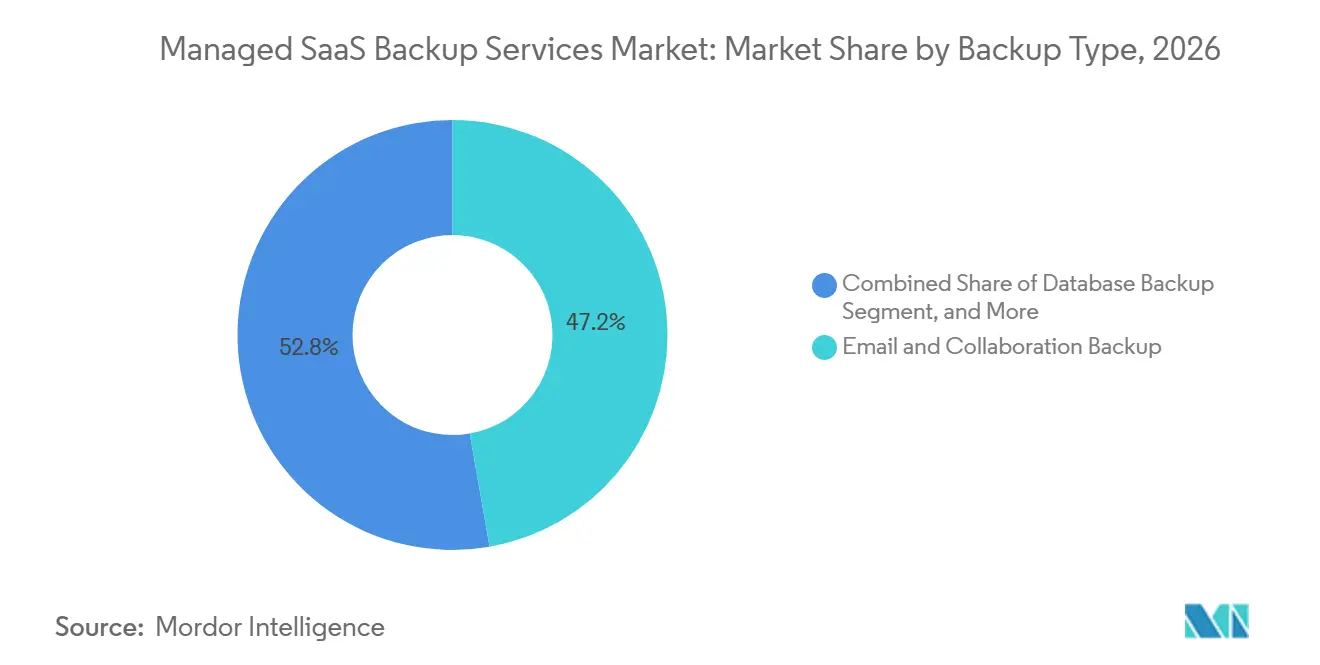
- Par type de sauvegarde, la Sauvegarde des E-mails et de la Collaboration a représenté 47,24 % de la part du marché des services gérés de sauvegarde SaaS en 2026, tandis que la Sauvegarde de Base de Données devrait se développer à un CAGR de 19,38 % jusqu'en 2032.
- Par modèle de livraison, le Cloud Public Hébergé par le Fournisseur a représenté 61,39 % des revenus en 2026 et devrait se développer à un CAGR de 17,68 % jusqu'en 2032.
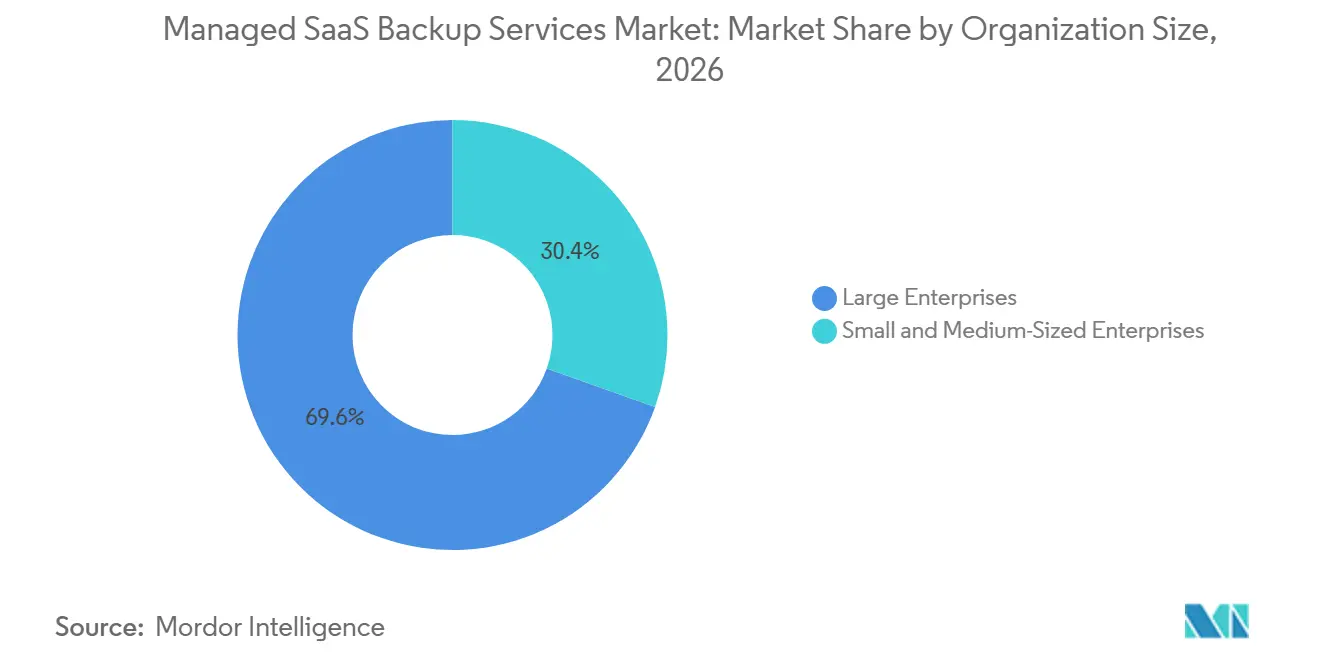
- Par taille d'organisation, les Grandes Entreprises ont représenté 69,57 % des revenus du marché des services gérés de sauvegarde SaaS en 2026, tandis que les PME devraient se développer à un CAGR de 18,11 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI a représenté 26,17 % des revenus en 2026, tandis que la Santé et les Sciences de la Vie devraient se développer à un CAGR de 18,21 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 42,67 % des revenus du marché des services gérés de sauvegarde SaaS en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rançongiciels et Suppression Malveillante de Données SaaS | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Adoption Accélérée des Applications SaaS Critiques pour les Entreprises | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences Réglementaires en matière de Conservation, de Récupération et de Souveraineté des Données | +2.8% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de Récupération Automatisée et de Continuité des Activités | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Orchestration de Sauvegarde Multicloud et Multiplateforme | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Validation de la Récupération pour les Charges de Travail Générées et Gérées par l'IA | +1.0% | Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rançongiciels et Suppression Malveillante de Données SaaS
Les rançongiciels ont évolué du chiffrement de fichiers vers des campagnes qui volent et détournent les données SaaS. Zscaler a signalé 896,2 téraoctets d'exfiltration de données dans les incidents de rançongiciels observés d'avril 2025 à mars 2026.[1] Le rapport a également enregistré une augmentation de plus de 275 % d'une année sur l'autre des vols de données liés aux rançongiciels et un paiement moyen de rançon de 431 995 USD. Google Cloud a signalé que 77 % des intrusions par rançongiciels en 2025 impliquaient un vol de données, contre 57 % en 2024. Les attaquants ont examiné les référentiels SharePoint et les environnements de messagerie Microsoft 365 pour identifier des informations précieuses avant les événements de chiffrement. Le marché des services gérés de sauvegarde SaaS en bénéficie car les acheteurs recherchent des copies immuables qui restent séparées d'un locataire SaaS compromis et peuvent prendre en charge la récupération après qu'un attaquant a modifié, supprimé ou rendu les options de récupération natives peu fiables.
Adoption Accélérée des Applications SaaS Critiques pour les Entreprises
Les organisations utilisent en moyenne 139 applications SaaS, selon le rapport de résilience 2025 de HYCU. Plus de 50 % des charges de travail s'exécutent dans des environnements de cloud public, tandis que seulement 56 % des applications SaaS relèvent d'une gouvernance informatique centralisée.[2] Cette lacune laisse les paramètres d'autorisation, la traçabilité des données et les liens entre les applications en dehors d'une supervision de récupération cohérente, même lorsque l'application sous-jacente est intégrante à un processus financier, juridique, de service client ou clinique. Le marché des services gérés de sauvegarde SaaS prend donc en charge des règles de conservation consolidées dans des parcs d'applications fragmentés et aide les organisations à appliquer une politique de récupération cohérente là où les responsabilités sont réparties entre les équipes métier et informatiques. La clôture financière, les achats et le travail juridique sont de plus en plus effectués au sein d'applications SaaS, ce qui augmente l'impact commercial d'une restauration infructueuse. Les fournisseurs qui protègent Microsoft 365 aux côtés de Salesforce, Okta et d'autres applications peuvent réduire la prolifération des outils tout en élargissant l'ensemble des données protégées.
Exigences Réglementaires en matière de Conservation, de Récupération et de Souveraineté des Données
Les exigences de conformité influencent la conception de la sauvegarde avant qu'une organisation ne sélectionne un fournisseur. L'article 32 du RGPD exige que les organisations restaurent la disponibilité et l'accès aux données personnelles en temps opportun après un incident. Le règlement autorise des pénalités allant jusqu'à 20 millions EUR (22,6 millions USD), ou 4 % du chiffre d'affaires annuel mondial. DORA s'applique aux entités financières européennes depuis janvier 2025 et exige des tests documentés des processus de sauvegarde et de récupération. HIPAA exige que les organisations couvertes maintiennent des plans documentés de sauvegarde, de reprise après sinistre et d'exploitation d'urgence pour les informations de santé protégées électroniques. Ces obligations impliquent les équipes juridiques, de conformité et de gestion des risques dans les achats sur le marché des services gérés de sauvegarde SaaS, même lorsque leur implication allonge le processus de vente et accroît l'importance de la preuve que les procédures de conservation, d'accès, de localisation des données et de restauration sont alignées.
Demande de Récupération Automatisée et de Continuité des Activités
Le Rapport 2025 d'IBM sur le Coût d'une Violation de Données a établi le coût moyen mondial d'une violation à 4,4 millions USD. La récupération manuelle peut avoir du mal à atteindre les objectifs de récupération au niveau des accords de service lorsqu'un état d'application s'étend sur plusieurs services SaaS, et que chaque service utilise un processus de restauration, un modèle d'objet ou un contrôle administratif différent. Une étude évaluée par des pairs en 2025 a révélé que la sauvegarde automatisée multiplateforme et la reprise après sinistre réduisaient les objectifs de délai de récupération de 37 % et les objectifs de point de récupération de 41 % par rapport aux outils conventionnels à cloud unique. L'étude a attribué l'amélioration à l'orchestration pilotée par des politiques et à la détection d'anomalies basée sur l'apprentissage automatique. Les fournisseurs ajoutent des fonctions de validation qui inspectent les instantanés pour détecter les indicateurs de rançongiciels et testent l'intégrité de la restauration avant la clôture d'un incident. Cette automatisation fait de la récupération vérifiable une exigence centrale sur le marché des services gérés de sauvegarde SaaS, en particulier pour les acheteurs qui ont besoin d'une restauration prévisible plutôt que d'un processus manuel qui doit être assemblé lors d'un incident.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Souveraineté des Données et Restrictions de Transfert Transfrontalier | -1.2% | Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Limites de Débit des API SaaS et Dépendance aux Connecteurs | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Récupération Incomplète de la Configuration, des Métadonnées et des Relations | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Dépendance aux Fournisseurs et Formats de Sauvegarde Propriétaires | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Souveraineté des Données et Restrictions de Transfert Transfrontalier
Les règles transfrontalières exigent que les fournisseurs de sauvegarde gérée exploitent des processus de stockage et de récupération des données dans des juridictions réglementaires distinctes. Le RGPD applique des garanties aux transferts de données personnelles en dehors de l'Espace économique européen, y compris les copies de sauvegarde. La Loi indienne sur la Protection des Données Personnelles Numériques et la Loi chinoise sur la Protection des Informations Personnelles augmentent également la nécessité d'un stockage de données géré localement. Une organisation mondiale peut donc avoir besoin de coffres de sauvegarde distincts au lieu d'une destination partagée unique, ainsi que de processus garantissant que les flux de récupération respectent les mêmes contrôles de localisation que les données d'origine. Cette structure ajoute des coûts d'infrastructure, de gestion des fournisseurs et d'exploitation pour le marché des services gérés de sauvegarde SaaS et peut rendre la conception des services plus complexe pour les entreprises opérant dans plusieurs régions réglementées. Les fournisseurs sans infrastructure spécifique à une région et sans capacités de chiffrement contrôlées par le client peuvent faire face à des limites dans les achats du secteur réglementé.
Limites de Débit des API SaaS et Dépendance aux Connecteurs
Les plateformes SaaS utilisent des limites de débit d'API pour protéger la disponibilité des services, ce qui peut ralentir ou interrompre les tâches de sauvegarde. Une session limitée peut laisser des modifications de données, des configurations et des métadonnées de relations en dehors de la fenêtre de protection. Les systèmes dépendants des connecteurs peuvent également échouer lorsqu'un fournisseur SaaS modifie un schéma d'API. Les administrateurs peuvent ne découvrir le problème qu'après qu'une demande de restauration expose la couverture manquante, ce qui peut rendre une politique de sauvegarde apparemment complète moins fiable en pratique. Les architectures de sauvegarde nécessitent un rythme dynamique qui tient compte du coût API de chaque objet et ajuste le volume des requêtes via les données de réponse. Ces limites techniques restreignent la fréquence de sauvegarde et les objectifs de récupération que les fournisseurs sur le marché des services gérés de sauvegarde SaaS peuvent garantir pour les grands parcs SaaS, en particulier lorsque des volumes élevés de modifications doivent être traités dans des fenêtres de sauvegarde étroites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Sauvegarde :
La Sauvegarde des E-mails et de la Collaboration Domine les Revenus Tandis que la Sauvegarde de Base de Données se Développe le Plus RapidementLa Sauvegarde des E-mails et de la Collaboration a représenté 47,24 % des revenus en 2026, ce qui en fait le plus grand type de sauvegarde sur le marché des services gérés de sauvegarde SaaS. Microsoft 365 regroupe Exchange Online, SharePoint, Teams et OneDrive dans un seul environnement d'exploitation, de sorte qu'un problème de récupération peut affecter simultanément les communications, les documents, les espaces de travail partagés et l'accès des employés. Les organisations utilisent cette protection pour préserver les enregistrements commerciaux qui peuvent être requis pour la découverte électronique, les conservations pour litiges, les enquêtes internes et la conservation des communications réglementées. Le besoin ne se limite pas à la conservation des fichiers car la recherche au niveau des éléments, le contexte des autorisations et les métadonnées associées peuvent déterminer si un enregistrement récupéré est utile. De longues périodes de conservation peuvent également être nécessaires après qu'un employé, un dossier ou un compte a changé, en particulier lorsque l'organisation doit localiser des communications historiques. La position dominante du segment reflète l'importance de protéger à la fois le contenu de collaboration et le contexte qui permet aux équipes de restaurer, trouver et interpréter ce contenu après une perturbation.
La Sauvegarde de Base de Données devrait se développer à un CAGR de 19,38 % jusqu'en 2032, soutenue par un écart de protection dans les services de bases de données relationnelles natives du cloud. La recherche fournie indique que les offres de bases de données AWS, Azure et Google Cloud peuvent ne fournir que 7 jours de conservation native des points dans le temps, ce qui peut ne pas couvrir les obligations de conservation pluriannuelles ou les incidents découverts après plusieurs semaines. Un coffre externe peut étendre la conservation et permettre à un fournisseur de restaurer des informations au niveau de la table ou de l'enregistrement lorsqu'une restauration complète de la base de données n'est pas appropriée. La Sauvegarde de Fichiers, Dossiers et Objets reste nécessaire car les espaces de travail cloud collaboratifs ajoutent davantage d'informations non structurées dans les référentiels départementaux et les lecteurs partagés. La Sauvegarde d'Infrastructure et de Système conserve un rôle dans les environnements hybrides où une image de serveur complet peut réduire le temps nécessaire à la restauration après un événement de chiffrement. Les Autres Types de Sauvegarde incluent les métadonnées SaaS, les états de configuration et les sauvegardes de flux de travail agentiques, qui deviennent pertinents lorsque les agents d'IA reçoivent un accès en lecture et en écriture aux systèmes d'enregistrement. Ces exigences étendent le marché des services gérés de sauvegarde SaaS au-delà de la récupération de fichiers conventionnelle et exigent que les fournisseurs préservent ensemble les données, les paramètres, les relations et les points de récupération utilisables.

Par Modèle de Livraison :
Le Cloud Public Hébergé par le Fournisseur Combine Échelle et Expansion Plus RapideLe Cloud Public Hébergé par le Fournisseur a représenté 61,39 % des revenus en 2026 et devrait se développer à un CAGR de 17,68 % jusqu'en 2032. La capacité élastique, la facturation basée sur la consommation et l'accès à l'infrastructure régionale permettent aux organisations d'ajouter de la protection sans réaliser un investissement en capital distinct dans du matériel de sauvegarde. Ce modèle peut faciliter l'adoption des services gérés de sauvegarde SaaS pour les organisations sans équipe d'infrastructure dédiée ni grand environnement de stockage interne. Les PME peuvent valoriser un modèle d'exploitation prévisible et un processus de mise en œuvre plus court lorsqu'elles ont besoin de protéger les données SaaS sans ajouter une administration extensive. Les fournisseurs entièrement basés sur le cloud tels que Druva et Keepit alignent également leurs services sur les organisations SaaS-first qui préfèrent gérer la protection, le stockage, la gestion des politiques et la récupération via un environnement géré unique. Au sein du marché des services gérés de sauvegarde SaaS, le résultat est un modèle de livraison qui connecte les opérations de sauvegarde au modèle d'exploitation cloud que les clients utilisent déjà pour les applications principales.
Le Cloud Privé Hébergé par le Fournisseur reste pertinent pour les organisations réglementées qui nécessitent une isolation du stockage au niveau du locataire, des clés de chiffrement gérées par le client et un emplacement physique contractuellement spécifié pour les données. Les utilisateurs des services financiers et de la santé peuvent sélectionner ce modèle lorsque leurs contrôles de récupération doivent s'aligner étroitement sur les règles relatives aux enregistrements sensibles et à l'accès restreint aux données. Les déploiements Hébergés par le Client et Hybrides restent utilisés là où l'infrastructure sur site ne peut pas être entièrement retirée en raison d'exigences de souveraineté, d'investissements technologiques existants ou de préoccupations concernant les coûts d'egress des données. Une enquête de 2025 auprès des PME allemandes a rapporté que 59 % des répondants utilisaient des architectures de sauvegarde hybrides, contre 19 % en 2022, et identifiait la conformité réglementaire et la redondance des données comme raisons principales. Le schéma indique que l'adoption hybride peut ajouter une autre couche de récupération plutôt que de simplement remplacer les dépenses de cloud public. Ces options de livraison aident le marché des services gérés de sauvegarde SaaS à répondre à différentes exigences en matière de contrôle, de localisation, de responsabilité administrative et de planification de la continuité.
Par Taille d'Organisation :
Les Grandes Entreprises Dominent les Dépenses Tandis que les PME Gagnent en DynamismeLes Grandes Entreprises ont représenté 69,57 % des revenus en 2026, reflétant le nombre d'applications, d'utilisateurs, d'enregistrements et de scénarios de récupération qu'elles doivent gérer dans leurs parcs SaaS. De nombreuses grandes organisations exploitent des déploiements Microsoft 365, Salesforce et ServiceNow multi-locataires qui nécessitent une séparation claire des données, des autorisations et des responsabilités administratives. Leurs exigences de sauvegarde incluent souvent la restauration au niveau des éléments, la réplication inter-comptes, les rapports de conformité intégrés et les objectifs de récupération soutenus par des accords de niveau de service. Ces fonctions peuvent commander des prix par siège plus élevés que les abonnements de base car la restauration doit fonctionner dans un environnement opérationnel plus large et sous des attentes d'audit formelles. Les accords de services gérés pluriannuels soutiennent également les dépenses des entreprises en connectant la protection à des budgets de résilience et de continuité plus larges. La nécessité de protéger les artefacts de modèles d'IA, les ensembles de données d'entraînement et les configurations de modèles ajoute une exigence supplémentaire pour les entreprises qui ont fait passer le travail d'IA de l'expérimentation aux opérations de production.
Les PME devraient se développer à un CAGR de 18,11 % jusqu'en 2032, soutenues par l'adoption SaaS axée sur le cloud, la baisse des prix des services gérés et les attentes des cyber-assureurs en matière de pratiques de sauvegarde vérifiables. Les petites organisations peuvent ne pas avoir de spécialistes de la récupération dédiés, ce qui fait d'un fournisseur de services gérés une voie pratique vers la sauvegarde, les opérations de sécurité, la protection des points de terminaison et la surveillance continue. Certaines polices de cyber-assurance exigent des preuves de pratiques de sauvegarde et de tests de restauration avant que la couverture puisse être approuvée ou renouvelée. Kaseya, Datto et N-able Technologies intègrent la sauvegarde gérée dans des plateformes que les fournisseurs de services utilisent dans leurs propres portefeuilles clients. Cette approche permet aux fournisseurs d'atteindre les petits clients via des partenaires qui comprennent déjà leurs besoins de support locaux et leurs choix technologiques existants. La portée des partenaires, la qualité du service et la capacité à regrouper la protection avec des fonctions de sécurité connexes façonnent par conséquent la concurrence pour les comptes PME. Le marché des services gérés de sauvegarde SaaS peut donc se développer dans le segment PME via un modèle de canal plutôt que de s'appuyer uniquement sur des équipes de vente directe.
Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Détient la Plus Grande Part Tandis que la Santé et les Sciences de la Vie se Développent le Plus RapidementLe BFSI a représenté 26,17 % des revenus en 2026, soutenu par la sensibilité des informations financières et la nécessité de pistes d'audit fiables dans les enregistrements basés sur SaaS. Les banques, les assureurs et autres organisations financières gèrent des enregistrements de transactions, des documents clients, des communications et des approbations internes qui nécessitent une conservation et une récupération conformément à des exigences de conservation détaillées. SOX, FINRA, MiFID II et les règles connexes accroissent l'importance d'une protection documentée, de données historiques consultables et de procédures de restauration contrôlées. DORA exige également que les entités financières maintiennent des informations sur les actifs technologiques, y compris les applications SaaS qui devraient être couvertes par une documentation de récupération testée. Une restauration échouée peut entraîner une perturbation opérationnelle, une attention réglementaire et des conséquences contractuelles, plutôt qu'un inconvénient technologique limité. Au sein du marché des services gérés de sauvegarde SaaS, ces conditions maintiennent les services gérés de sauvegarde SaaS liés aux décisions de gestion des risques d'entreprise dans les institutions financières et soutiennent la position dominante du BFSI en termes de revenus.
La Santé et les Sciences de la Vie devraient se développer à un CAGR de 18,21 % jusqu'en 2032. La Règle de Sécurité HIPAA exige que les entités couvertes maintiennent des copies récupérables et chiffrées des informations de santé protégées électroniques avec une planification documentée de la sauvegarde, de la reprise après sinistre et des opérations d'urgence. Les dossiers de santé hébergés dans le cloud, les applications de télémédecine et les flux de travail cliniques assistés par l'IA étendent les informations sensibles dans des environnements SaaS qui ne faisaient pas toujours partie des révisions d'infrastructure antérieures. Les fournisseurs doivent donc prendre en charge des processus de récupération qui traitent l'accès, l'intégrité, la disponibilité et les exigences de continuité des travaux cliniques ou orientés patients. L'Informatique et les Télécommunications, le Gouvernement et le Secteur Public, le Commerce de Détail et le Commerce Électronique, et les Médias et le Divertissement fournissent une demande supplémentaire à mesure que leurs informations et flux de travail migrent vers des applications hébergées. La demande gouvernementale peut augmenter là où l'adoption SaaS dans le secteur public est associée à des exigences nationales de souveraineté des données et à la nécessité de démontrer une récupération protégée. La base de clients plus large permet au marché des services gérés de sauvegarde SaaS de se développer en dehors des secteurs hautement réglementés tout en conservant sa pertinence pour eux.
Analyse Géographique
Marché des Services Gérés de Sauvegarde SaaS en Amérique du Nord
L'Amérique du Nord a représenté 42,67 % des revenus en 2026, soutenue par une forte concentration d'applications SaaS et un écosystème développé de fournisseurs de services gérés et de revendeurs à valeur ajoutée. La loi HIPAA, la loi SOX, le California Consumer Privacy Act et les exigences de tenue de registres de la SEC façonnent la manière dont les organisations abordent la protection, la conservation et la récupérabilité des données dans toute la région. Les États-Unis représentent la majorité des dépenses nord-américaines, car les agences fédérales, les grandes entreprises et les institutions financières réglementées disposent de programmes de sauvegarde et de continuité matures. La souscription d'une cyber-assurance accorde également une attention croissante aux tests de restauration trimestriels, ce qui peut faire de la sauvegarde gérée une condition pratique pour l'obtention d'une couverture plutôt qu'un achat technologique optionnel. Le Canada se développe grâce à la numérisation du secteur public et aux règles provinciales sur la confidentialité des données de santé, tandis que le Mexique en est à un stade plus précoce, avec une demande concentrée parmi les filiales de multinationales et les fabricants orientés vers l'exportation.
Marché des Services Gérés de Sauvegarde SaaS en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,43 % jusqu'en 2032, ce qui en fait le segment géographique à la croissance la plus rapide du marché des services gérés de sauvegarde SaaS. La région combine une adoption rapide du SaaS avec des exigences de localisation des données dans les grandes économies, ce qui accroît le besoin de capacités régionales de stockage, de récupération et de prestation de services. La loi indienne sur la protection des données personnelles numériques rend la restauration rapide des données importante pour les organisations qui gèrent des informations sensibles dans les secteurs de la BFSI, de la santé et des services informatiques. La loi chinoise sur la protection des informations personnelles soutient la demande de coffres de sauvegarde nationaux de la part des fournisseurs au service des opérations locales et des clients multinationaux disposant de données basées en Chine. L'Australie utilise des architectures de récupération distribuées pour soutenir les opérations multicloud et faire face à l'exposition aux catastrophes naturelles, tandis que la Corée du Sud développe l'utilisation de la sauvegarde gérée dans les entreprises des secteurs des semi-conducteurs, de l'électronique et des services financiers.
Marché des Services Gérés de Sauvegarde SaaS en EMEA et en Amérique du Sud
Au sein du marché des services gérés de sauvegarde SaaS, l'Europe est façonnée par des critères d'approvisionnement liés au RGPD, à NIS2 et à DORA, qui soutiennent la demande de conception de sauvegarde conforme à la souveraineté des données et de tests de récupération bien documentés. L'Allemagne accorde une grande importance à la souveraineté des données et à la cyber-résilience dans la sélection de solutions de sauvegarde cloud sécurisées, tandis que le Royaume-Uni et la France se positionnent comme des centres de demande européens importants. L'Amérique du Sud est portée par le Brésil, où le cadre LGPD soutient l'adoption de la sauvegarde gérée dans les organisations de services financiers, de logistique et de santé qui migrent leurs données opérationnelles vers des systèmes SaaS. Au Moyen-Orient et en Afrique, l'Arabie saoudite et les Émirats arabes unis bénéficient de programmes nationaux de numérisation, tandis que l'Afrique du Sud et l'Égypte sont des centres d'adoption précoce pour les services de protection hébergés. Sur l'ensemble du marché des services gérés de sauvegarde SaaS, ces marchés se développent grâce à la migration du secteur public, aux modèles de déploiement axés sur le cloud et à la demande émergente des utilisateurs de la BFSI et des télécommunications.
Paysage Concurrentiel
Le marché des services gérés de sauvegarde SaaS est fragmenté entre les fournisseurs de plateformes d'entreprise, les fournisseurs axés sur le SaaS et les spécialistes des fournisseurs de services gérés. Les acheteurs peuvent choisir entre des plateformes de protection des données plus larges et des services conçus autour de la sauvegarde spécifique aux applications, de la restauration granulaire et du stockage qui fonctionne indépendamment du locataire source. Cohesity, Veeam et Commvault poursuivent la consolidation des plateformes en élargissant la couverture à l'infrastructure, aux charges de travail cloud, aux applications et aux types de données émergents. Druva, Keepit, HYCU et AvePoint mettent l'accent sur la profondeur de la protection native SaaS et les besoins des clients qui souhaitent un déploiement simple sur plusieurs applications métier. Dans l'ensemble du marché des services gérés de sauvegarde SaaS, cette gamme d'approches permet aux fournisseurs de se concurrencer sur l'étendue, le détail de la récupération, le modèle opérationnel, la portée des partenaires et la localisation des données protégées.
Veeam a acquis Securiti en mars 2026 pour ajouter l'intelligence des données, la découverte de données sensibles, la cartographie des données et l'automatisation de la conformité à ses environnements. Rubrik a lancé Okta Recovery en septembre 2025 pour fournir une sauvegarde automatisée et immuable ainsi qu'une récupération granulaire dans Okta, Active Directory et Entra ID.[3] Druva a annoncé Dru MetaGraph en septembre 2025 comme fondation d'intelligence des métadonnées spécifique au locataire qui prend en charge l'analyse de sécurité, de conformité et opérationnelle. HYCU a étendu R-Cloud pour couvrir plus de 90 charges de travail, y compris les environnements d'IA et d'apprentissage automatique, en septembre 2025. Ces évolutions montrent que la protection des identités, l'utilisation des métadonnées, les charges de travail liées à l'IA et la couverture dans différents environnements d'exploitation deviennent des domaines de concurrence importants.
La certification ISO 27001 et l'attestation SOC 2 Type II sont des exigences courantes pour les listes restreintes d'achats dans les secteurs réglementés. Les acheteurs gouvernementaux et des services financiers utilisent de plus en plus ces contrôles comme conditions d'entrée plutôt que comme sources de différenciation des fournisseurs. La validation de la récupération pour les charges de travail gérées par l'IA reste ouverte car les packages de services actuels ne traitent pas entièrement la traçabilité des données d'entraînement et la gestion des versions des artefacts de modèles. La couverture plus large des charges de travail de HYCU commence à répondre au besoin, mais les clients ont encore besoin de preuves qu'un environnement d'IA restauré est complet, utilisable et exempt de compromission. Score de concentration du marché : 3 sur 10, car les informations disponibles montrent plus de 25 fournisseurs actifs et n'identifient pas de groupe dominant de fournisseurs leaders.
Leaders du Secteur des Services Gérés de Sauvegarde SaaS
-
Druva Inc.
-
Veeam Software Group GmbH
-
Rubrik, Inc.
-
AvePoint, Inc.
-
Commvault Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Sauvegarde SaaS Entreprises couvertes dans ce rapport
- Druva Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Kaseya US LLC
- Keepit A/S
- HYCU, Inc.
- AvePoint, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- N-able Technologies Ltd.
- Arcserve LLC
- Open Text Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
Développements industriels récents dans Marché des Services Gérés de Sauvegarde SaaS
- Juillet 2026 : Keepit a augmenté ses facilités de crédit à 90 millions USD avec le Fonds Européen d'Investissement et HSBC Innovation Banking, maintenant sa plateforme de sauvegarde SaaS indépendante et native du cloud sans dépendance à l'infrastructure des hyperscalers. Le financement devrait soutenir la feuille de route d'expansion des connecteurs de Keepit, visant une couverture pour des centaines d'applications SaaS d'ici 2028, et une expansion géographique continue vers les marchés d'entreprise en Amérique du Nord et en Asie-Pacifique.
- Novembre 2025 : Veeam a lancé Data Platform v13, introduisant des capacités de résilience contre les rançongiciels pilotées par l'IA, une API d'intégration d'hyperviseur universel permettant une couverture des charges de travail indépendante des hyperscalers, et de nouvelles fonctionnalités de cyber-forensique incluant Veeam Recon Scanner 3.0 pour la détection proactive des menaces. La version sert plus de 550 000 clients Veeam dans des environnements physiques, virtuels et cloud et positionne la plateforme comme une couche de cyber-résilience unifiée plutôt qu'un outil de sauvegarde autonome.
- Octobre 2025 : Veeam a acquis Securiti, une plateforme d'intelligence et de gouvernance des données, étendant sa proposition de la résilience des données de sauvegarde à la gouvernance des données de production et à la préparation à l'IA. L'acquisition permet à Veeam d'offrir la découverte de données sensibles, la cartographie des données et l'automatisation de la conformité dans les environnements clients existants, ouvrant un flux de revenus distinct au-delà de sa plateforme de sauvegarde principale et créant un potentiel de vente croisée dans la base de clients d'entreprise existante de Securiti.
- Octobre 2025 : AvePoint a publié des mises à jour majeures de sa Confidence Platform, incluant la disponibilité générale du Service de Données de Sauvegarde Salesforce permettant l'intégration des données de sauvegarde historiques avec des outils de BI tels que Tableau et Power BI, la restauration hiérarchique pour les enregistrements Salesforce archivés, et de nouveaux contrôles de priorisation de sauvegarde Microsoft 365 qui séquencent en premier la protection des conteneurs critiques.
Portée du Rapport sur le Marché Mondial des Services Gérés de Sauvegarde SaaS
Les services gérés de sauvegarde SaaS désignent des solutions tierces de protection des données qui sauvegardent, chiffrent et restaurent automatiquement les informations au sein de plateformes telles que Microsoft 365, Google Workspace et Salesforce. En gérant l'administration continue, la surveillance et la conformité, ces services éliminent la charge opérationnelle et garantissent la résilience des données d'entreprise.
Le Rapport sur le Marché des Services Gérés de Sauvegarde SaaS est Segmenté par Type de Sauvegarde (Sauvegarde des E-mails et de la Collaboration, Sauvegarde de Fichiers, Dossiers et Objets, Sauvegarde de Base de Données, Sauvegarde d'Infrastructure et de Système, et Autres Types de Sauvegarde), Modèle de Livraison (Cloud Public Hébergé par le Fournisseur, Cloud Privé Hébergé par le Fournisseur, et Hébergé par le Client / Hybride), Taille de l'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Activité des Utilisateurs Finaux (Banque, Services Financiers et Assurance [BFSI], Gouvernement et Secteur Public, Santé et Sciences de la Vie, Médias et Divertissement, Informatique et Télécommunications, Commerce de Détail et Commerce Électronique, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Sauvegarde des E-mails et de la Collaboration |
| Sauvegarde de Fichiers, Dossiers et Objets |
| Sauvegarde de Base de Données |
| Sauvegarde d'Infrastructure et de Système |
| Autres Types de Sauvegarde |
| Cloud Public Hébergé par le Fournisseur |
| Cloud Privé Hébergé par le Fournisseur |
| Hébergé par le Client / Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurance (BFSI) |
| Gouvernement et Secteur Public |
| Santé et Sciences de la Vie |
| Médias et Divertissement |
| Informatique et Télécommunications |
| Commerce de Détail et Commerce Électronique |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Sauvegarde | Sauvegarde des E-mails et de la Collaboration | |
| Sauvegarde de Fichiers, Dossiers et Objets | ||
| Sauvegarde de Base de Données | ||
| Sauvegarde d'Infrastructure et de Système | ||
| Autres Types de Sauvegarde | ||
| Par Modèle de Livraison | Cloud Public Hébergé par le Fournisseur | |
| Cloud Privé Hébergé par le Fournisseur | ||
| Hébergé par le Client / Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Banque, Services Financiers et Assurance (BFSI) | |
| Gouvernement et Secteur Public | ||
| Santé et Sciences de la Vie | ||
| Médias et Divertissement | ||
| Informatique et Télécommunications | ||
| Commerce de Détail et Commerce Électronique | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de sauvegarde SaaS ?
Le marché des services gérés de sauvegarde SaaS devrait s'étendre de 3,24 milliards USD en 2026 et 3,88 milliards USD en 2027 à 8,40 milliards USD d'ici 2032, à un CAGR de 16,71 %.
Pourquoi les entreprises ont-elles besoin d'une sauvegarde gérée pour les applications SaaS ?
Les applications SaaS peuvent contenir des informations commerciales critiques, et des copies séparées et immuables peuvent aider les organisations à se rétablir après une suppression, un rançongiciel ou des défaillances opérationnelles.
Quel type de sauvegarde détient la plus grande part de revenus ?
La Sauvegarde des E-mails et de la Collaboration a représenté 47,24 % des revenus en 2026, soutenue par la nécessité de protéger les données de collaboration et de communication Microsoft 365.
Quel modèle de livraison se développe le plus rapidement ?
Le Cloud Public Hébergé par le Fournisseur devrait se développer à un CAGR de 17,68 % jusqu'en 2032, soutenu par une capacité flexible et une facturation basée sur la consommation.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
La Santé et les Sciences de la Vie devraient se développer à un CAGR de 18,21 % jusqu'en 2032, à mesure que les informations de santé protégées migrent vers des plateformes cliniques et de soins hébergées dans le cloud.
Quelle région affiche le taux d'expansion projeté le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,43 % jusqu'en 2032, soutenue par l'adoption du SaaS et les exigences de localisation des données.