
マネージド・モバイル・フィッシング・プロテクション・サービス市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
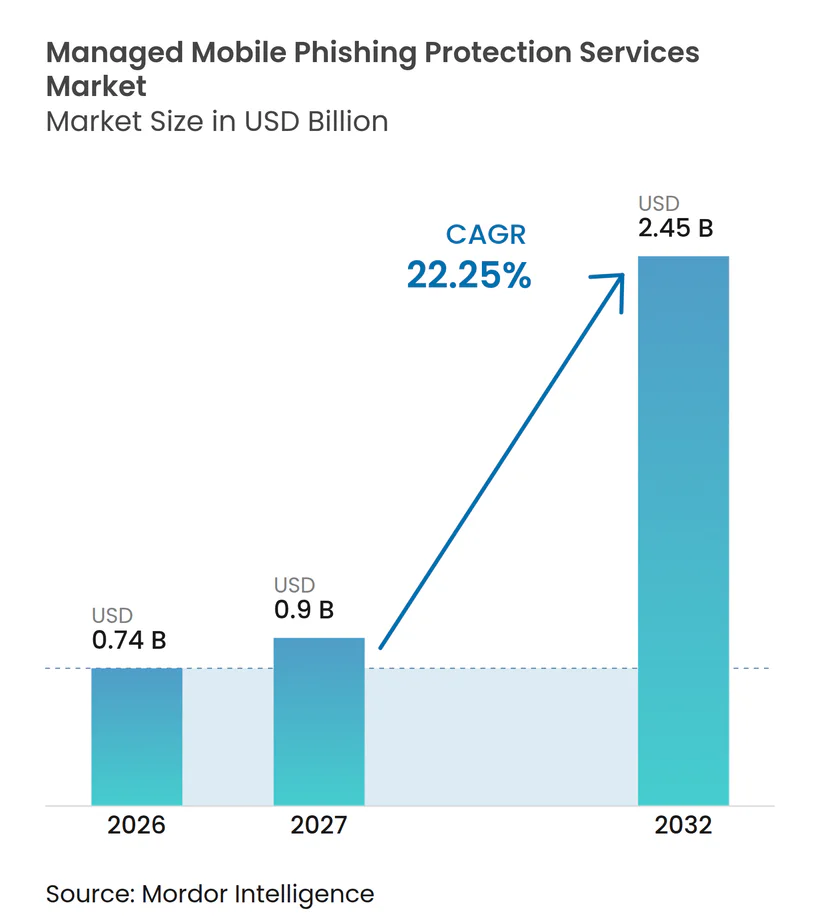
| 市場規模 (2027) | 0.9 十億米ドル |
| 市場規模 (2032) | 2.45 十億米ドル |
| 成長率 (2027 - 2032) | 22.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・フィッシング・プロテクション・サービス市場分析
マネージド・モバイル・フィッシング・プロテクション・サービス市場規模は、2026年の0.74 ビリオン 米ドルから2032年には2.45 ビリオン 米ドルへと拡大し、2027年から2032年の間に22.25%のCAGRを記録する見込みです。この成長は、モバイルデバイスが企業システムへの入口として広く利用されるようになったことと、デバイス管理のみを行うツールの限界を反映しています。組織は、モバイル機器全体にわたる継続的な可視性、検知、および対応が必要な場合にマネージド契約へと移行しています。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、政府機関やその他の規制された環境における厳格な要件によっても形成されており、そこではアクティブなモバイル脅威防御がデバイスセキュリティの期待事項の一部となりつつあります。iOSデバイスにおけるモバイルフィッシングの発生状況は、受動的な登録のみで対応されることが多かった経営幹部や高価値ユーザーを企業が保護する方法を変えつつあります。競争は、専門的なモバイル防御機能、プラットフォーム統合、マネージド提供、およびプライバシーと予算の制約の中で機能する能力を中心に展開されています。
レポートの主要ポイント
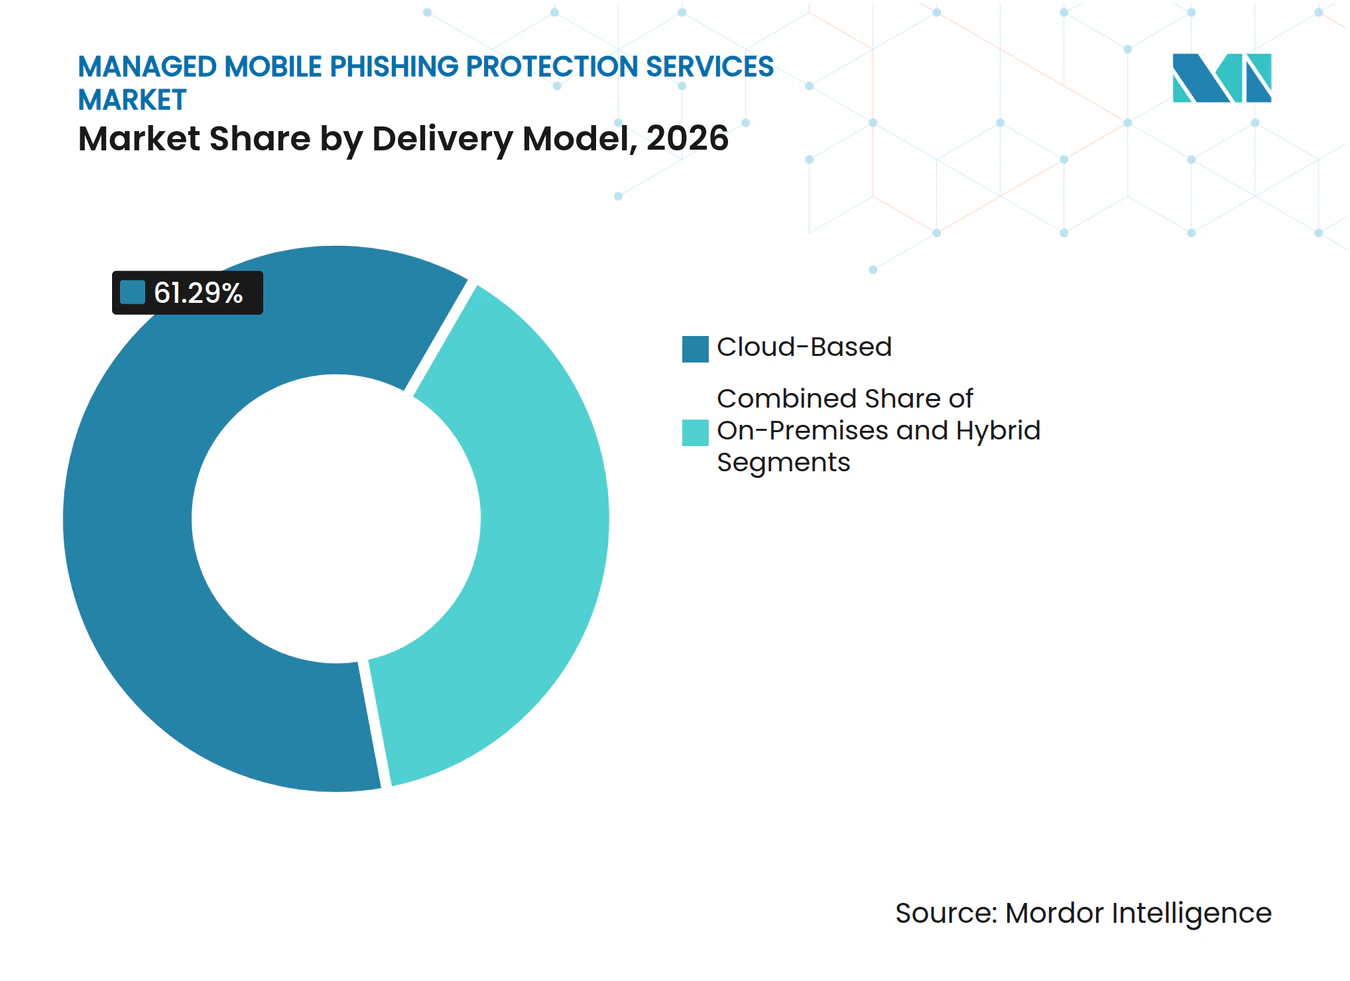
- 配信モデル別では、クラウドベースのソリューションが2026年のマネージド・モバイル・フィッシング・プロテクション・サービス市場シェアの61.29%を占め、ハイブリッド配信は2032年までに23.61%のCAGRで拡大する見込みです。
- オペレーティングシステム別では、Androidが2026年に45.66%の収益シェアを占め、iOSは2032年までに23.36%のCAGRで拡大する見込みです。
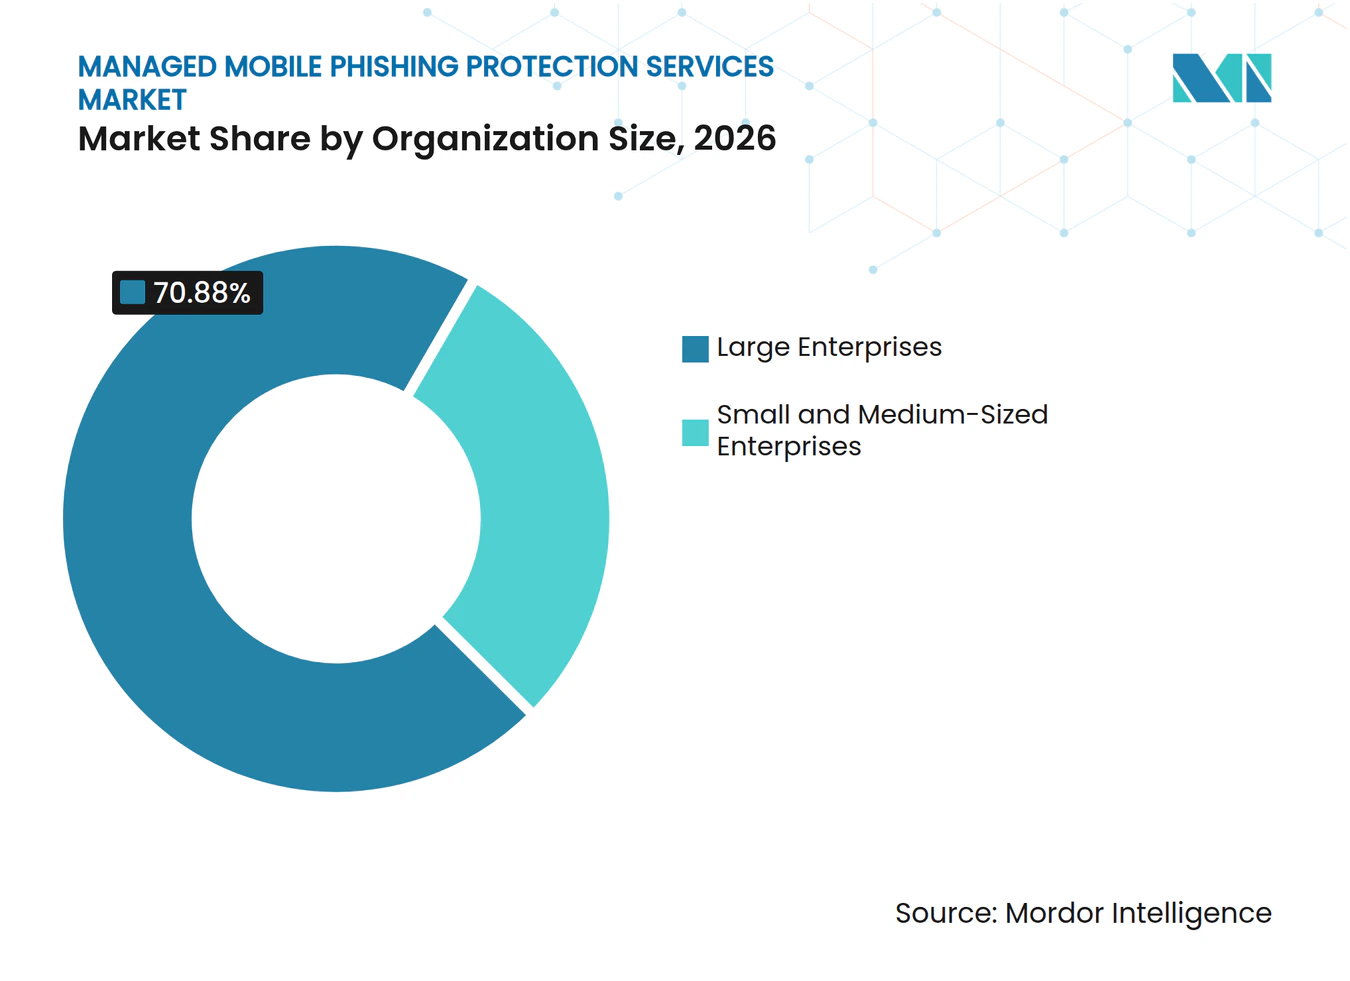
- 組織規模別では、大企業が2026年に70.88%の収益シェアを占め、中小企業は2032年までに23.88%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年に27.44%の収益シェアを占め、政府・公共行政は2032年までに22.76%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業デバイス全体におけるモバイルファーストの攻撃対象領域の拡大 | +5.0% | グローバル | 短期(2年以内) |
| BYODおよびCOPEの採用による管理外エンドポイントの拡大 | +4.2% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| AIを活用したスミッシングおよびQRフィッシングによるモバイル侵入リスクの増大 | +3.5% | グローバル、アジア太平洋および北米でピーク露出 | 短期(2年以内) |
| ゼロトラスト展開によるモバイルバイスの統合ポリシー管理への組み込み | +3.0% | 北米およびヨーロッパ、アジア太平洋への波及 | 中期(2〜4年) |
| SMS、メッセージング、モバイルブラウザにわたるクロスチャネルフィッシング検知のギャップ | +2.5% | グローバル | 中期(2〜4年) |
| MSP主導のモバイルセキュリティ提供による中小企業へのアクセス拡大 | +2.0% | 北米、ヨーロッパおよびアジア太平洋での初期牽引力 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業デバイス全体におけるモバイルファーストの攻撃対象領域の拡大
モバイルデバイスは、二次的な攻撃チャネルではなく、企業システムへの優先的な初期アクセス経路となっています。Verizonは2025年に、85%の組織でモバイル攻撃が増加し、75%がそれに対応してモバイルセキュリティ支出を増加させたと報告しました。[1] 提供された調査では、より強力なメールフィルタリングが攻撃者をモバイルチャネルへと誘導する要因となり得ることも指摘されており、そこではまだ検知カバレッジが発展途上にあります。これにより、すでにメール防御を強化したセキュリティチームにとって、継続的なモバイル監視の重要性が高まります。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、組織がデバイス登録だけでは悪意のあるテキストやブラウザリンクをユーザーが開くことを防げないと認識した場合に恩恵を受けます。マネージドサービスは、各顧客が専用のモバイルセキュリティ運用を構築することなく、監視と対応を提供できます。
BYODおよびCOPEの採用による管理外エンドポイントの拡大
BYODおよび会社所有・個人利用可能ポリシーは、企業システムにアクセスできるデバイスの数を拡大します。個人デバイスの使用は、雇用主が必要とするセキュリティ情報と従業員が期待するプライバシーの間に境界を生み出します。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、既存のデバイス管理プログラムと並行して機能できるコントロールへの需要によって支えられています。Lookoutは、MDMおよびUEMツールが一般的なメッセージングプラットフォームにおけるフィッシング露出を完全には防げないと報告しました。このギャップは、デバイスが登録されて標準的なポリシーコントロールを受けている場合でも持続する可能性があります。ワークプロファイル保護とマネージド検知を組み合わせたプロバイダーは、残存する露出に対処するうえでより有利な立場にある可能性があります。
AIを活用したスミッシングおよびQRフィッシングによるモバイル侵入リスクの増大
生成AIは、大規模に説得力のあるモバイルフィッシングメッセージを作成するために必要な労力を低下させます。Zimperiumは、2025年1月から2026年半ばにかけて従業員のモバイルデバイスにおけるフィッシングイベントが380%増加し、攻撃の86%にAI生成要素が含まれていたと報告しました。[2] QRコード攻撃は、従来のフィルターが検査するテキストの外に宛先を置くことができるため、関連する懸念を加えます。Palo Alto Networks Unit 42は、2026年2月に1日あたり11,000件以上の悪意のあるQRコード検知を追跡しました。ACMの研究では、クイッシングが従来のフィッシングと同様に運用上の検知器を回避できることが判明し、LLM支援型の亜種は1つの企業コホートで30%を超える被害者訪問率を生み出しました。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、行動シグナルを評価し、明らかに悪意のあるURLに依存しない脅威を特定できるツールによって支えられています。
ゼロトラスト展開によるモバイルデバイスの統合ポリシー管理への組み込み
ゼロトラスト展開は、デバイスの状態をアクセス決定のより直接的な部分にします。デバイスは登録要件を満たしていても、ユーザーがスミッシングリンクを開いた後に侵害される可能性があるため、モバイルリスクシグナルはアクセスポリシーにとって重要です。DISAは、Zimperiumが説明したAndroid 16セキュリティ技術実装ガイドの要件にアクティブなモバイル脅威防御アプリケーションを含めました。このアプローチは、政府デバイス環境におけるコンプライアンスの先例を確立し、請負業者やその他の規制された組織に影響を与える可能性があります。Zscalerの2025年4月のT-Mobileとの取り組みは、従来のVPNアクセスからデバイスの健全性に紐付けられたアプリケーションレベルのアクセスへの移行を示しました。[3] これらの動向は、より広範なアイデンティティ、ネットワークアクセス、およびデバイストラストプログラムの中でモバイルフィッシング保護が果たす役割を支持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BYOD心の展開におけるプライバシーへの反発 | -2.8% | グローバル、ヨーロッパおよび北米で最も顕著 | 短期(2年以内) |
| MDM、UEM、EDR予算との重複によるスタンドアロン購入の遅延 | -2.0% | グローバル | 中期(2〜4年) |
| 消費者所有デバイスにおけるセキュリティテレメトリの制限 | -1.2% | グローバル | 中期(2〜4年) |
| レガシーアイデンティティおよびモバイル機器管理ツールとの統合上の摩擦 | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BYOD中心の展開におけるプライバシーへの反発
行動テレメトリに関する従業員の懸念は、個人デバイスへの展開を遅らせる可能性があります。完全なデバイス管理プロファイルは、ITチームに個人アプリケーション、位置情報履歴、または閲覧パターンへの可視性を与える可能性があり、これにより従業員が登録を躊躇することがあります。ヨーロッパのGDPRおよび職場監視規則も、プロバイダーが収集する個人データを制限することを求めています。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、業務コンテキストのシグナルに焦点を当てた設計によってこの制約に対処する必要があります。Verizonは、2025年に80%の組織が従業員向けスミッシングテストを実施し、そのうち39%の組織でシミュレーションにおいて従業員の最大半数が悪意のあるリンクをクリックしたと報告しました。コンテナ化された保護はプライバシーの負担を軽減できますが、採用は企業グループ全体で依然として不均一です。
MDM、UEM、EDR予算との重複によるスタンドアロン購入の遅延
モバイルフィッシング保護は、既存のMDM、UEM、およびエンドポイント検知・対応ツールと予算を競合する可能性があります。調達チームは、既存のプラットフォームが十分なカバレッジを提供していると判断した場合、別途契約を遅らせることがあります。セキュリティチームが複数の重複する管理プラットフォームを運用し、別のサービスを承認する前に統合を評価しなければならない場合、この問題はより困難になります。提供された調査では、基礎となるモバイルリスクが明確であっても、複数のUEMツールを持つアカウントでスタンドアロン購入の遅延が確認されています。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、専門的な検知が既存のデバイス管理およびエンドポイント投資を重複させるのではなく補完することを示す必要があります。確立されたアイデンティティ、機器管理、SIEM、SOAR、およびXDR環境に接続するプロバイダーは、この購入上の摩擦の一部を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配信モデル別:
クラウド配信がリードし、規制された環境でハイブリッドアーキテクチャが台頭クラウドベースの配信は、2026年のマネージド・モバイル・フィッシング・プロテクション・サービス市場シェアの61.29%を占めました。企業は、ローカルのセキュリティインフラを維持することなく分散したモバイル機器全体にスケールできるサブスクリプションベースのアーキテクチャを好みます。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、フィッシング手法が急速に変化する際に重要な継続的な脅威インテリジェンスの更新をサポートするためにクラウド配信を活用しています。MSPは、マルチテナントのクラウドプラットフォームを使用して、共通のサービス構造で複数の小規模顧客をサポートできます。オンプレミス展開は、デー主権がクラウドに送信されるセキュリティテレメトリを制限する可能性がある防衛および重要インフラにおいて引き続き重要性を持ちます。
ハイブリッド配信は、配信モデルセグメンテーション内で最も速い成長率として、2032年までに23.61%のCAGRで成長する見込みです。このモデルは、ローカル処理または制御とクラウドソースの脅威インテリジェンスを組み合わせます。特定のデータを国内または自社環境内に保持しなければならない規制された組織に適しています。金融サービスおよび政府ユーザーは、データ居住要件が完全なクラウド利用を制限する場合にこの構造を適用できます。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、最新の脅威情報へのアクセスを失うことなくこれらのコントロールを維持するハイブリッドオファーから恩恵を受けることができます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
オペレーティングシステム別:
Androidがインストールベースでリードし、iOSが標的リスクから成長Androidは2026年に45.66%の収益シェアを占めました。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、製造、物流、小売における最前線の展開でのAndroidの大規模なインストールベースから恩恵を受けています。Androidデバイスとパッチレベルの多様性は、機器全体で不均一な保護を生み出す可能性があります。Zimperiumは2025年に、モバイルデバイスの25%以上が最新のオペレーティングシステムバージョンにアップグレードできなかったと報告しました。マネージド監視は、セキュリティチームがこれらの異なるデバイス状態にわたる脅威を観察するのに役立ちます。
iOSセグメントは2032年までに23.36%のCAGRで拡大する見込みです。Lookoutは2025年第3四半期の調査で、iOSデバイスがAndroidデバイスよりも高いフィッシング遭遇率を持つことを発見しました。提供されたドラフトは、そのパターンを経営幹部やその他の高価値な企業ユーザーによるiOSデバイスの使用と結びつけています。組織は、受動的なiOS登録からアクティブな脅威監視へとシフトすることで対応しています。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、セキュリティチームが以前は低リスクと見なしていたデバイスグループにより積極的なカバレッジを適用するにつれて拡大できます。
組織規模別:
大企業が収益を支え、中小企業がマネージド配信を通じて拡大大企業は2026年に70.88%の収益シェアを占めました。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、大規模なマネージド機器、コンプライアンス義務、および複数年のベンダー契約によって支えられています。BFSIおよびヘルスケアのセキュリティチームは、金融データおよび保護された医療情報のためのより広範なコントロールの一部としてモバイル保護を必要とすることが多いです。これらの組織はまた、モバイルシグナルを確立されたセキュリティ運用と統合するためのリソースを持っています。購入決定は一般的に、コンプライアンスレポート、展開規模、および他のコントロール層との接続性を重視します。
中小企業は、組織規模別で最も高い成長率として、2032年までに23.88%のCAGRで成長する見込みです。提供された調査は、この成長を内部の専門家能力の必要性を低減するMSP提供のサブスクリプションに帰しています。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、フィッシングシミュレーション、リアルタイム監視、およびインシデント対応を組み合わせた月次パッケージを通じて小規模組織にリーチできます。Verizonは、中小企業の57%がサイバーセキュリティインシデントへの対応においてリソース上の不利を感じており、54%が侵害から比例的により多くを失うと述べたと報告しました。SoSafeは2025年6月に70以上のチャネルパートナーと共同開発したMSPプラットフォームを発表し、小規模顧客へのこのルートへの投資を示しました。

エンドユーザー産業別:
BFSIが収益をリードし、政府がポリシーを需要に転換BFSIは2026年に27.44%の収益シェアを占めました。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、モバイルフィッシング攻撃が成功した場合の認証情報の盗難、詐欺、および評判上の損害に対する金融セクターの露出に対処しています。このセグメントはまた、詳細なセキュリティおよびレポート義務の下で運営されており、継続的なマネージド保護を好む可能性があります。提供されたドラフトは、ソーシャルエンジニアリングとモバイルフィッシングをイタリアの銀行の主要な意識向上の焦点として説明しています。ABIは、イタリアの銀行が2026年に5億ユーロ(5億6,000万米ドル相当)のサイバーセキュリティ支出を計画しており、97%がソーシャルエンジニアリングとモバイルフィッシングを主要な意識向上トピックとして特定したと報告しました。
政府・公共行政は2032年までに22.76%のCAGRで成長する見込みです。DISAのAndroid 16モバイル脅威防御要件は、アクティブな防御ポリシーを政府デバイスの潜在的な調達要件に転換します。マネージド・モバイル・フィッシング・プロテクション・サービス産業は、ヘルスケア、ITおよび通信、産業製造、小売・電子商取引、エネルギーおよびユーティリティにも対応しています。これらの産業は異なるコンプライアンスフレームワークと労働力パターンに直面していますが、それぞれがモバイル露出の増大を抱えています。これにより、セクター固有のコントロールを排除することなく異なる運用モデルに適合できるサービスへの需要が生まれます。
地域分析
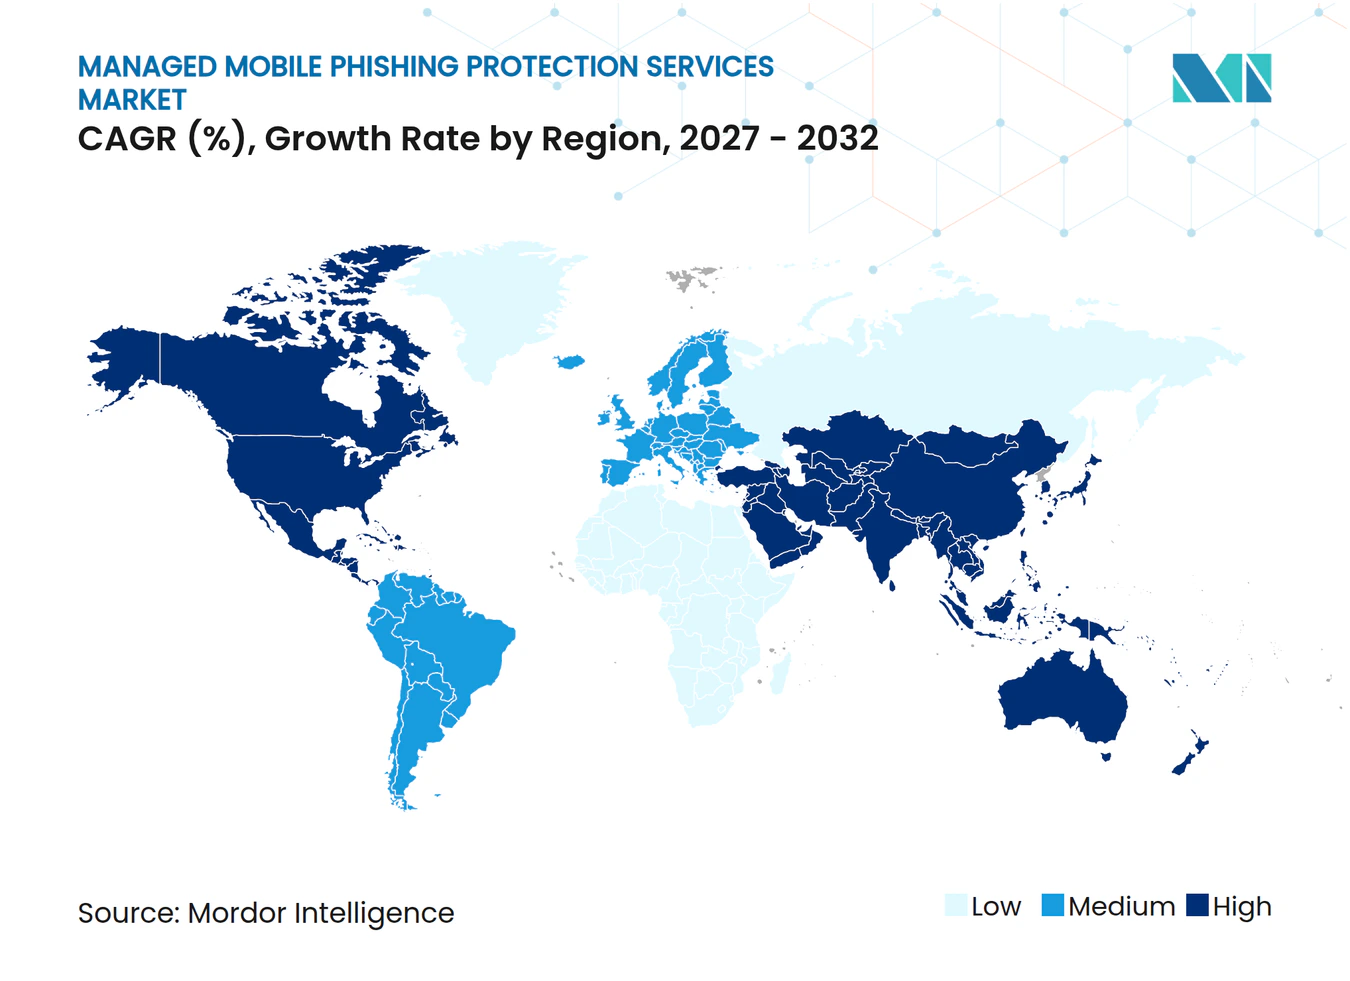
北米マネージド モバイル フィッシング プロテクション サービス市場
北米は2026年に38.21%の収益シェアを占めました。マネージド モバイル フィッシング プロテクション サービス市場は、米国の発達したMSPエコシステム、モバイルセキュリティガイダンス、および政府機関向けデバイスセキュリティ要件によって支えられています。Verizonは、2025年に組織の80%が従業員向けスミッシングテストを実施したと報告しました。この取り組みはモバイル脅威への露出に対する意識を高め、マネージドサービスの必要性を示根拠となり得ます。カナダとメキシコは、国境を越えたエンタープライズモビリティプログラムおよびMSPパッケージを通じて需要を追加しています。
欧州マネージド モバイル フィッシング プロテクション サービス市場
欧州は、GDPRおよび金融機関向けデジタル オペレーショナル レジリエンス法の影響を受けたコンプライアンス主導の需要パターンを有しています。ドイツ、英国、フランスには、文書化されたモバイルセキュリティ要件を持つ金融企業および政府請負業者が高度に集中しています。ABIは、イタリアの銀行セクターが2026年にサイバーセキュリティへのIT支出総額の8%を配分したと報告しました。雇用主は、プライバシーおよび労働規則によりデバイス監視が制限される環境において、テレメトリをワークプロファイルシグナルに限定する保護アーキテクチャを必要としています。
アジア太平洋、中東・アフリカおよび南米マネージド モバイル フィッシング プロテクション サービス市場
アジア太平洋地域は、2032年までに23.05%のCAGRで最も急速な成長を記録すると予測されてます。インド、韓国、日本、中国全体でのエンタープライズデジタル化が進み、日常業務におけるモバイルセキュリティの重要性が高まっています。インドの電気通信省は、金融詐欺リスク指標が34の銀行および決済プラットフォームによる高リスクモバイル番号のフラグ付けを支援し、2026年8月時点で累積詐欺被害防止額がINR 5,043クロール(600 ミリオン 米ドル相当)に達したと報告しました。中東・アフリカは、サウジアラビアおよびアラブ首長国連邦におけるデジタルトランスフォーメーション支出を通じて拡大しており、南アフリカとナイジェリアはモバイルファーストバンキングの初期需要を代表しています。南米は依然として導入の初期段階にありますが、ブラジルにおけるスミッシングへの露出が金融セクターのマネージドプロテクションへの関心を促しています。
競合環境
市場集中度
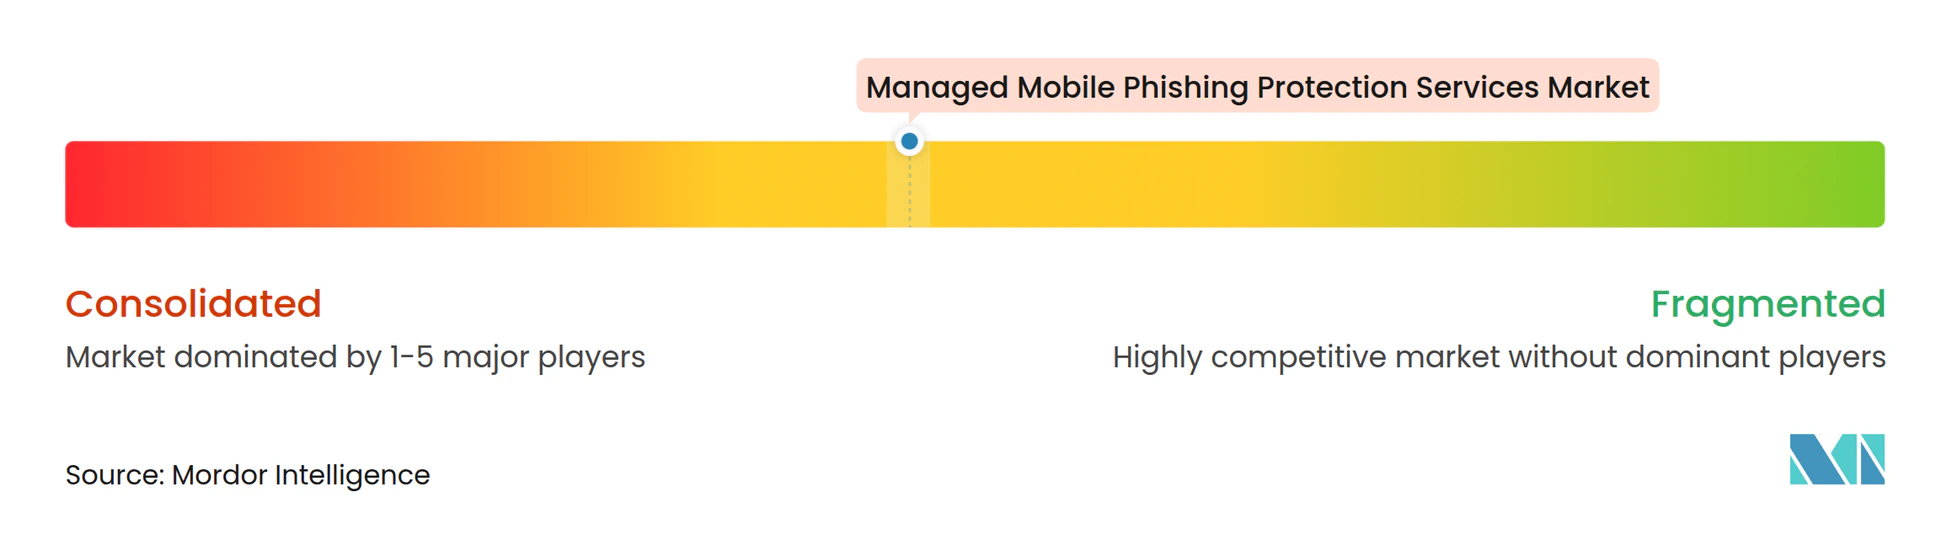
マネージド・モバイル・フィッシング・プロテクション・サービス市場は適度に断片化されており、専門ベンダーとより広範なセキュリティプラットフォームが異なるポジションを追求しています。Lookout、Zimperium、Pradeoは、モバイル脅威防御の専門知識、デバイス上のテレメトリ、および他のセキュリティツールとの統合の幅を通じて競争しています。Sophos、ESET、Bitdefender、F-Secure、WithSecure、Malwarebytes、Kaspersky Labを含むより広範なエンドポイントプロバイダーは、顧客がすでに他のエンドポイントニーズのために購入している可能性のあるポートフォリオにモバイルフィッシング機能を追加しています。バンドル価格と確立されたパートナーネットワークは購入者にアピルできる一方、専門家はより深いモバイル検知、モバイル固有の対応、および標準的なデバイス管理コントロールを超えた可視性によって差別化しています。
製品戦略は、フィッシングメッセージ、通話ベースの詐欺、および悪意のあるアプリケーションがモバイルデバイスへの異なる経路を使用できるため、AIベースの検知とより迅速な調査にますます焦点を当てています。Zimperiumは2026年5月に、企業のセキュリティ運用チームがモバイル脅威を調査するのを支援するという目的を掲げて、AIを活用したモバイルセキュリティビジョンとモバイルSOCエージェントを導入しました。LookoutはURLや送信者分析のみに依存するのではなく、SMSメッセージの意図とコンテキストを評価するために2025年9月にスミッシングAIを立ち上げました。Lookoutはまた、2025年1月にSIEM、SOAR、およびXDRプラットフォームへのモバイルセキュリティテレメトリの双方向統合をサポートするモバイルインテリジェンスAPIを導入しました。これらの動きは、ベンダーがモバイルシグナルを他の環境からのイベントと共にレビューできる、より広範なセキュリティ運用ワークフローの中での位置づけを求めている方法を示しています。
顧客はモバイルデバイス、管理ツール、およびセキュリティサービスを接続されたサプライヤーを通じて取得することが多いため、チャネルパートナーシップも市場への別のルートです。Samsung SDS Europeは2025年12月にPradeoとの戦略的パートナーシップを更新し、Samsung Knoxベースの企業デバイス機器全体で統合された保護を提供するために、Samsung SDSの企業モビリティ管理とPradeoのモバイル脅威防御を組み合わせました。Lookoutの2025年のクラウドセキュリティ事業のFortraへの売却も、モバイルセキュリティへの戦略的集中を示しました。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、通常の運用チームにとってレポートを有用に保ちながら、ISO/IEC 27001およびDISA STIG関連要件のためのコンプライアンス整合レポートを提供できるベンダーを評価します。デバイス、アイデンティティ、およびネットワークツールとの統合は引き続き重要です。なぜなら、顧客は別の孤立したコントロールを作成することを避け、リスクシグナルがすでに使用しているツールに情報を提供することを望んでいるからです。
マネージド・モバイル・フィッシング・プロテクション・サービス産業のリーダー
-
Lookout, Inc.
-
Zimperium, Inc.
-
Pradeo Security Systems SAS
-
Guardsquare NV
-
Sophos Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド モバイル フィッシング プロテクション サービス市場 このレポートでカバーされる企業
- Lookout, Inc.
- Zimperium, Inc.
- Pradeo Security Systems SAS
- Guardsquare NV
- F-Secure Oyj
- Sophos Limited
- ESET, spol. s r.o.
- Bitdefender SRL
- WithSecure Corporation
- Kaspersky Lab JSC
- Malwarebytes Corporation
- IRONSCALES Ltd.
- Cofense, Inc.
- Abnormal Security Corporation
- Mimecast Limited
- Proofpoint, Inc.
- Barracuda Networks, Inc.
- CellTrust Corporation
- ZecOps, Inc.
- Corrata Limited
最近の産業開発事情 マネージド モバイル フィッシング プロテクション サービス市場
- 2026年5月:Zimperiumは、AIを活用したモバイルセキュリティビジョンと2つのエージェント型AI製品を発表しました。従業員デバイスの脅威を調査する企業SOCチーム向けのモバイルSOCエージェントと、モバイルアプリの脅威を評価するSOCおよび詐欺チーム向けのモバイルアプリ対応エージェントです。この発表は、生成AIを活用したモバイル攻撃に対するAI対AIの防御フレームワークとしてのアプローチを位置づけました。
- 2025年12月:Samsung SDS Europeは、次世代モバイルセキュリティに向けてPradeoとの戦略的パートナーシップを更新し、Samsung SDSの企業モビリティ管理とPradeoのモバイル脅威防御を組み合わせて、Samsung Knoxベースの企業デバイス機器全体で統合された保護を提供しました。
- 2025年9月:Lookoutは、大規模言語モデルを使用してSMSメッセージの意図とコンテキストを評価する初のAI搭載ソリューションであるスミッシングAIを立ち上げ、URLや送信者分析に依存する従来のモバイルセキュリティツールを回避するソーシャルエンジニアリング攻撃の検知を可能にしました。
- 2025年8月:インドの電気通信省は、34の銀行、金融機関、およびUPIサービスプロバイダーが金融詐欺リスク指標を統合し、モバイルを利用した金融詐欺に関連する100万件以上のアカウントを凍結したと報告しました。FRIは、2億2,800万ルピー(約2,700万米ドル)の予算でDoTのデジタルインテリジェンスユニットプロジェクトの下で開発されました。
グローバル・マネージド・モバイル・フィッシング・プロテクション・サービス市場レポートの範囲
マネージド・モバイル・フィッシング・プロテクション・サービス市場は、モバイルデバイスおよびモバイル通信チャネルを標的とするフィッシング攻撃を検知、防止、監視、および対応するアウトソーシングされたセキュリティサービスで構成されています。これらのサービスは、継続的な監視、脅威検知、ポリシー施行、脅威インテリジェンス、およびインシデント対応機能を通じて、SMS フィッシング(スミッシング)、メッセージングベースのフィッシング、悪意のあるリンク、モバイルブラウザ攻撃、QRコードフィッシング、およびその他のモバイル中心のソーシャルエンジニアリング脅威から企業およびユーザーのモバイル環境を保護します。
マネージド・モバイル・フィッシング・プロテクション・サービス市場レポートは、配信モデル(クラウドベース、オンプレミス、ハイブリッド)、オペレーティングシステム(Android、iPhone オペレーティングシステム(iOS)、ChromeOS、その他のオペレーティングシステム)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・電子商取引、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| Android |
| iPhoneオペレーティングシステム(iOS) |
| ChromeOS |
| その他のオペレーティングシステム |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・電子商取引 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 配信モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| オペレーティングシステム別 | Android | |
| iPhoneオペレーティングシステム(iOS) | ||
| ChromeOS | ||
| その他のオペレーティングシステム | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・モバイル・フィッシング・プロテクション・サービス市場の規模はどのくらいですか?
マネージド・モバイル・フィッシング・プロテクション・サービス市場規模は、2026年の0.74 ビリオン 米ドルから2032年には2.45 ビリオン 米ドルへと、2027年から2032年の間に22.25%のCAGRで増加する見込みです。この推定は、企業モバイルデバイス全体にわたる継続的な監視、検知、および対応への需要の高まりを反映しています。
マネージド・モバイル・フィッシング・プロテクション・サービスへの需要を促進しているものは何ですか?
モバイル攻撃露出の増大、BYODの使用、AIを活用したスミッシング、QRフィッシング、およびゼロトラストプログラムが、継続的な保護と対応への需要を高めています。マネージド・モバイル・フィッシング・プロテクション・サービス市場はまた、別の手動レビュープロセスを作成することなくデバイス管理と並行して機能するコントロールを必要とする組織によっても支えられています。
マネージド・モバイル・フィッシング・プロテクション・サービスをリードする配信モデルはどれですか?
クラウドベースの配信が2026年に61.29%のシェアでリードし、ハイブリッド配信は2032年までに23.61%のCAGRで成長する見込みです。ハイブリッドモデルは、クラウドベースの脅威インテリジェンスを使用しながらローカルコンロールを必要とする規制されたユーザーにアピールし、運用環境が要求するデータ処理慣行を維持します。
モバイルフィッシング保護で最も速く成長しているオペレーティングシステムはどれですか?
iOSは、組織が経営幹部や高価値ユーザーの保護を強化するにつれて、2032年までに23.36%のCAGRで成長する見込みです。マネージド・モバイル・フィッシング・プロテクション・サービス市場は、組織が低リスクと見なしていたこのデバイスグループのより積極的なカバレッジから恩恵を受けています。
支出シェアが最も大きいエンドユーザーグループはどれですか?
BFSIは2026年に27.44%のシェアを占め、詐欺露出、規制義務、および認証情報盗難の影響によって支えられています。金融機関はまた、機密性の高い顧客データおよびトランザクションデータをサポートするレポート、マネージド対応、およびコントロールを必要としています。
2032年までに最も速く成長する見込みの地域はどこですか?
アジア太平洋は、企業デジタル化が主要経済圏全体でモバイルセキュリティの重要性を高めるにつれて、2032年までに23.05%のCAGRで成長する見込みです。インド、韓国、日本、中国は、大規模な企業モバイル人口、拡大するデジタルサービス採用、および金融詐欺リスクへのより正式な対応を持つこの需要への重要な貢献者です。この需要はまた、地域全体のモバイルバンキングと企業労働力の規模を反映しています。