
マネージドIPテレフォニーサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 6.47 十億米ドル |
| 市場規模 (2032) | 10.92 十億米ドル |
| 成長率 (2027 - 2032) | 11.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドipテレフォニーサービス市場分析
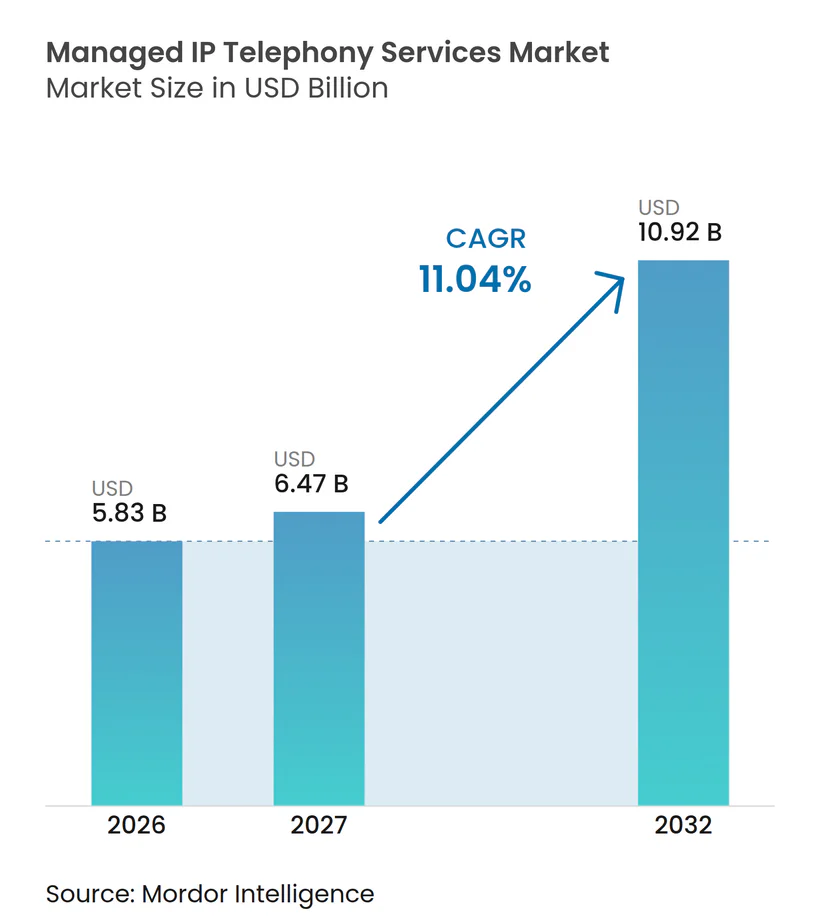
マネージドIPテレフォニーサービス市場規模は、2026年の5.83 ビリオン 米ドルから2032年までに10.92 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.04%を記録すると予測されています。マネージドIPテレフォニーサービス市場は、スタンドアロンの音声インフラから、可用性、セキュリティ、コール処理、柔軟な課金を組み合わせたマネージドサービスへと移行しています。レガシー公衆交換電話網サービスの計画的な終了により、特に旧式の電話システムから移行しなければならない企業において、代替の意思決定が加速しています。ハイブリッドワークも、オフィス、自宅、モバイルデバイスを問わず一貫して機能する音声サービスへの需要を維持しています。プロバイダーは、プラットフォーム統合、データ管理、および音声とネットワーク・セキュリティサービスを組み合わせる能力において競争しています。マネージドIPテレフォニーサービス市場は、より多くの企業がクラウドベースのコンタクトセンターおよびカスタマーサービスシステムを採用するにつれて、さらなる成長の余地があります。
レポートの主要なポイント
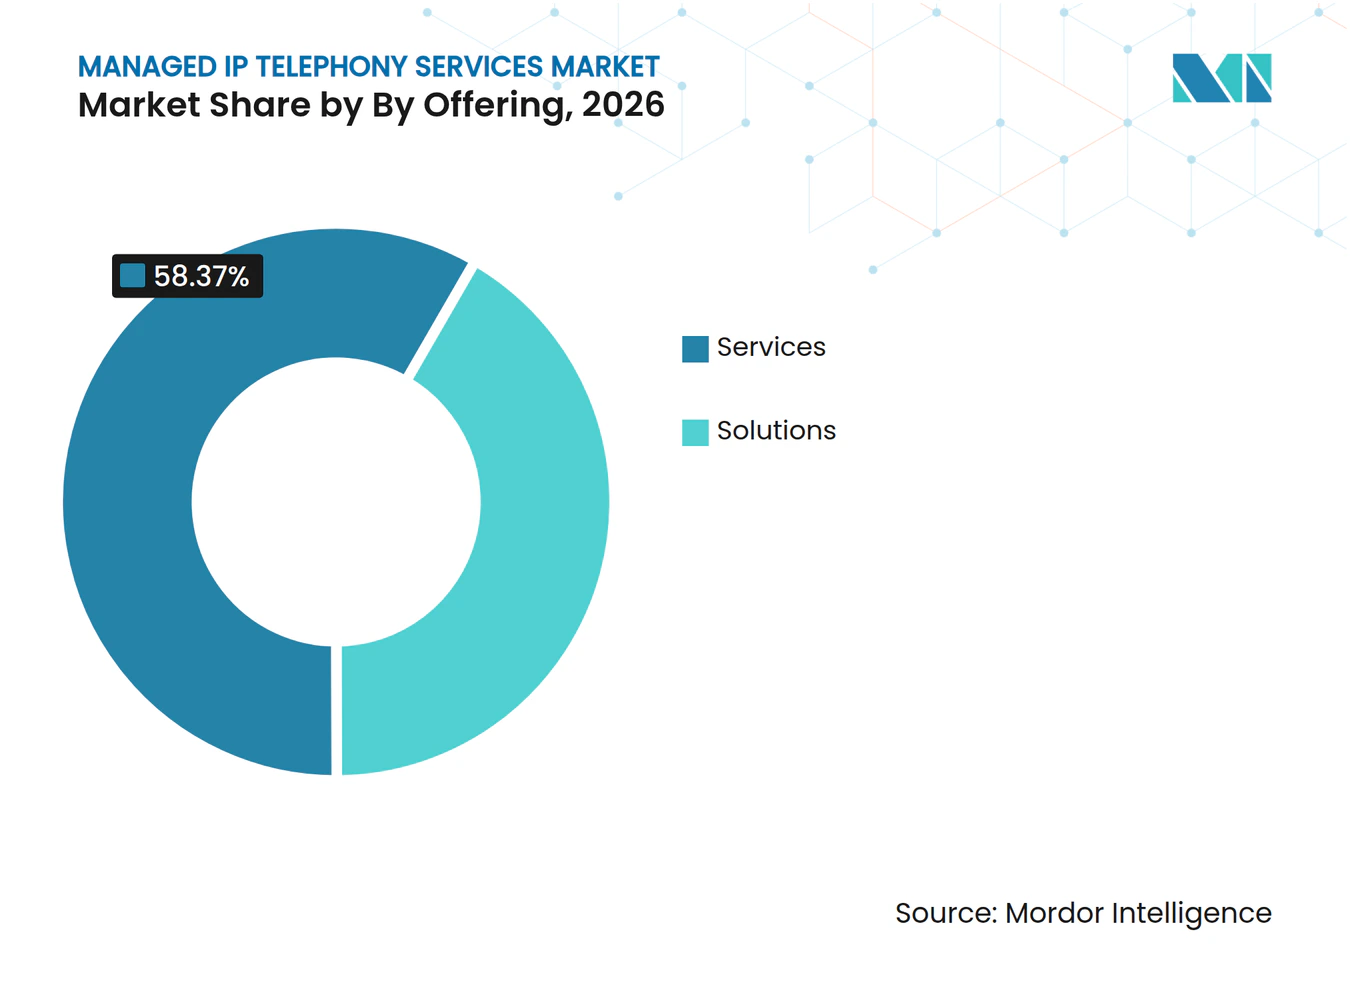
- オファリング別では、サービスが2026年の収益の58.37%を占め、ソリューションは2032年にかけてCAGR 11.83%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年の収益の52.43%を占め、ハイブリッドデプロイメントは2032年にかけてCAGR 11.27%で成長すると予測されています。
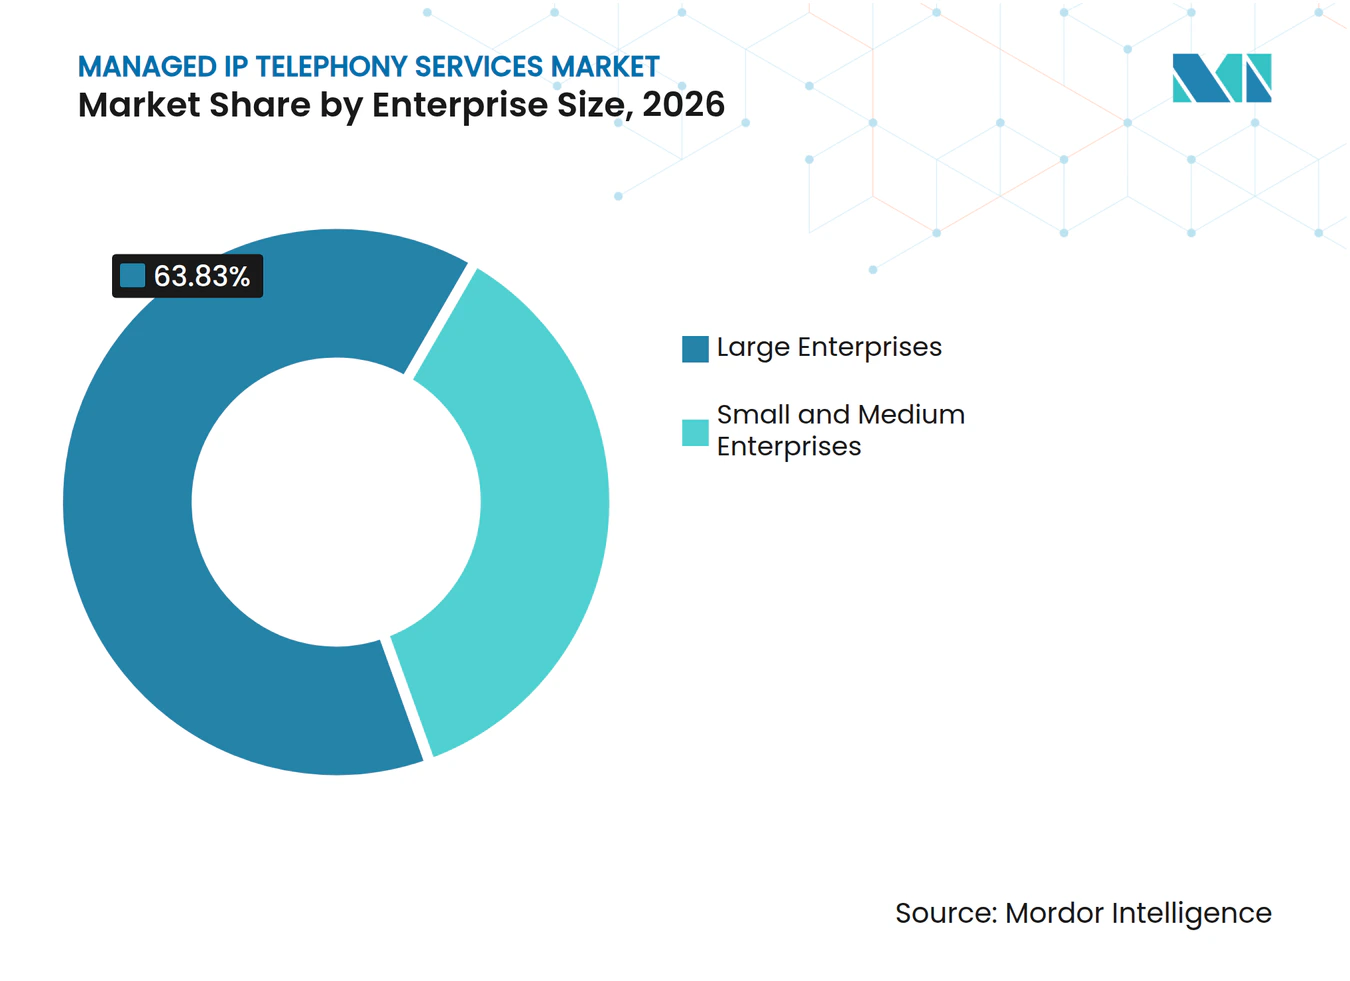
- 企業規模別では、大企業が2026年の収益の63.83%を占め、中小企業は2032年にかけてCAGR 12.43%で成長すると予測されています。
- アプリケーション別では、ユニファイドコミュニケーョンおよびコラボレーションが2026年の収益の27.63%を占め、コンタクトセンターおよびカスタマーサービスは2032年にかけてCAGR 12.17%で成長すると予測されています。
- 地域別では、北米が2026年の収益の37.87%を占め、アジア太平洋地域は2032年にかけてCAGR 12.63%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オンプレミスPBXからクラウドマネージドボイスへの移行 | +2.8% | 欧州および北米での短期的加速を伴うグローバル | 短期(2年以内) |
| ハイブリッドおよび分散型ワークフォースのコミュニケーション要件 | +2.3% | 北米、西欧、オーストラリア、日本、シンガポールで最も高い影響を持つグローバル | 中期(2〜4年) |
| コラボレーション、CRM、コンタクトセンタープラットフォームとの音声統合 | +1.6% | 北米および欧州、アジア太平洋地域の企業クラスターへ拡大 | 中期(2〜4年) |
| 従量課金制の価格設定とOPEXベースの調達 | +1.5% | 南米、東南アジア、中東を中心としたグローバル | 短期(2年以内) |
| 5G、エッジネットワーキング、モバイルファーストのエンタープライズボイス | +0.9% | アジア太平洋地域、中東、北米、その後欧州 | 長期(4年以上) |
| 接続性、セキュリティ、マネージドボイスのキャリアバンドリング | +0.7% | 北米、西欧、GCC諸国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オンプレミスPBXからクラウドマネージドボイスへの移行が強制的な出口フェーズに到達
旧式の電話網の廃止により、多くの企業にとって代替が任意ではなくなりつつあります。Openreachは2026年1月に影響を受けるBTビジネス顧客の保護的な移行を開始し、2027年1月にPSTNネットワークを閉鎖する計画です。また、2026年4月からWLRおよびISDN価格の四半期ごとの値上げを導入し、旧式サービスの維持コストを引き上げています。マネージドIPテレフォニーサービス市場は、企業が老朽化したPBX機器を交換し、旧システムと新システムを並行して運用することを回避する際に恩恵を受けます。企業はまた、変更中の番号転送、ルーティング、緊急通話、サービス継続性を管理できるプロバイーを求めています。これは、内部チームがマルチサイト移行の調整、すべてのエンドポイントのテスト、コールフローの更新、変更されたダイヤル方法へのユーザー準備、および顧客や従業員のコミュニケーションを中断せずに問題を解決する能力を持たない場合があるため、マネージド契約に有利に働きます。
ハイブリッドおよび分散型ワークフォースのコミュニケーション要件がマネージドボイスの採用を支援
ハイブリッドワークにより、信頼性の高い音声アクセスはオフィス専用サービスではなく、日常的な業務要件となっています。従業員は、デスクフォン、コンピューター、モバイルデバイスを問わず、一貫した通話、ルーティング、プレゼンス、録音機能を必要としています。マネージドIPテレフォニーサービスは、これらの責任を内部チームから専用の監視とサポートを提供するプロバイダーに移管することができます。マネージドIPテレフォニーサービス市場は、よりシンプルなユーザー管理と予測可能なサービスレベルを求める組織によって支えられています。このモデルは、多く小規模拠点や分散型ワークフォースを持つ企業に特に関連しています。また、ユーザーが接続を失わずにデバイス間で通話を移動し、場所に関係なく同じ通話ポリシーを適用し、新しいスタッフを迅速にプロビジョニングし、マネージャーがサポートとサービスパフォーマンスに対してより明確な責任を持てるようにするツールの価値も高まります。
コラボレーション、CRM、コンタクトセンタープラットフォームとの音声統合がサービス範囲を拡大
企業はますます、コラボレーション、顧客関係管理、ヘルプデスク、コンタクトセンターシステムとの接続性に基づいて音声サービスを選択しています。Microsoftは2025年9月にTeams Phone Extensibilityを一般提供し、コンタクトセンターベンダーがAzure Communication Servicesを通じてTeams Phoneと統合できるようにしました。[1] ユニファイドコミュニケーションとコンタクトセンターシステムのより緊密な統合により、組織が管理しなければならない個別の通話環境の数を削減できます。また、従業員の可用性情報をカスタマーサービスのワークフローに取り込みやすくなります。これらの接続により、プロバイダーが完全な通話環境をサポートできる場合、マネージドIPテレフォニーサービス市場の価値が高まります。また、特に顧客がアクセス権、保持期間、録音慣行、監査情報、および各テクノロジーサプライヤーの責任を管理しなければならない場合、接続されたアプリケーション間で受け渡される録音、トランスクリプト、データのガバナンスの重要性も高まります。
従量課金制の価格設定とOPEXベースの調達が中小企業の参入障壁を低下
ユーザーごとのサブスクリプションにより、中小企業はフルPBXシステムおよび関連ネットワーク機器を購入することなく、マネージド通話を採用できます。この構造により、企業はスタッフレベルの変化に応じてユーザーを追加または削除できます。専用ハードウェア、専用回線、ピー需要に合わせたキャパシティに関連するコストと計画の負担を軽減できます。マネージドIPテレフォニーサービス市場は、中小企業がかつて大規模組織に限定されていた機能にアクセスできるようになることで恩恵を受けます。購入者は依然として、継続コスト、統合オプション、実用的なAI機能の可用性についてプロバイダーを慎重に比較しています。標準パッケージにコールルーティング、トランスクリプション、または自動受付を含むプロバイダーは、特に顧客が明確な月額料金、迅速なアクティベーション、基本的な冗長性機能、および長期的な調達サイクルなしにサービスを変更できることを望む価格敏感な市場で優位性を持つ可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ主権とクロスボーダーの音声データコンプライアンスコスト | -1.8% | 欧州連合、インド、東南アジア、および北米の多国籍事業 | 中期(2〜4年) |
| ラストマイルブロードバンドとネットワーク冗長性への音声品質依存 | -1.3% | アフリカ、南米、南アジおよび東南アジア、および農村部の北米 | 長期(4年以上) |
| マルチプラットフォーム環境における独自APIとベンダーロックイン | -0.9% | 大規模マルチベンダー企業で最も高い摩擦を持つグローバル | 中期(2〜4年) |
| PSTN代替、緊急通話、合法的傍受コンプライアンスの負担 | -0.7% | 欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権とクロスボーダーの音声データコンプライアンスコストがデプロイメントを制約
データローカライゼーション規則により、多国籍の音声デプロイメントの設計が困難になり、運用コストが増加する可能性があります。通話録音、トランスクリプト、メタデータ、サポート記録、AIアウトプットは、各拠点で異なる要件の対象となる場合があります。スペインのデータ保護当局は、AI音声トランスクリプションが個人データの処理を伴い、データ保護義務の説明責任ある取り扱いを必要とすると述べています。規制された分野の企業は、国内処理、定義された保持期間、および下請業者の明確なリストを必要とする場合があります。これらの要件により、調達サイクルが延長され、適なプロバイダーのプールが制限される可能性があります。マネージドIPテレフォニーサービス市場は、地域ホスティング、設定可能な保持設定、データフローのドキュメントを提供できるサプライヤーを優遇する可能性があり、一方で顧客は同じデプロイメントを承認する前に法務、セキュリティ、調達、および運用チームによるレビューが必要になる場合があります。
ラストマイルブロードバンドへの音声品質依存が新興経済圏での拡大を制限
クラウド音声品質は、各ユーザーをサービスに接続するラストマイルネットワークの信頼性に依存しています。パケットロス、遅延、障害により、ブロードバンドが不安定な場所ではレガシー音声システムの代替が困難になる場合があります。この問題は、アフリカや南米の一部、および南アジアと東南アジアの地方都市でより顕著です。プロバイダーは、許容できる通話品質を提供するために、SD-WAN、セルラーバックアップ、およびサービス品質管理を追加する必要がある場合があります。FirstCommは2025年8月に、月額140米ドルでプライマリブロードバンド、5Gフェイルオーバー、クラウド監視、24時間365日サポートを備えたFusionOneを発売しました。これらの対策は冗長性を向上させることができますが、中小企業の契約コストを増加させ、ローカルインストールサポートを必要とし、信頼性の高いブロードバンド接続をサービス採用の条件とする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
マネージドサービスが継続収益を支え、ソリューションがより速く成長サービスは2026年のマネージドIPテレフォニーサービス市場シェアの58.37%を占めました。これらの継続契約は、ダイヤルプラン、ネットワーク監視、サービスレベル、管理、および旧式PBXシステムからの段階的な移行をカバーしています。マネージドIPテレフォニーサービス業界は、ユーザー、サイト、サービス使用量に連動した収益を生み出すためにこれらを活用しています。また、番号、デバイス、通話ルールが変更される間、顧客が継続性を維持するのにも役立ちます。このセグメントは、内部ITチームが複雑な電話資産に対して外部サポートを必要とする場合に引き続き重要です。
ソリューションは2032年にかけてCAGR 11.83%で成長すると予測されています。UCaaSライセンス、セッションボーダーコントローラーソフトウェア、コラボレーション統合、コール分析ツールが含まれます。購入者はインテリジェントルーティング、トランスクリプション、自動アテンダント、顧客システム統合を重視しています。Microsoft Teams Phone Extensibilityは、Teams Phoneとコンタクトセンターアプリケーション間のネイティブ接続をサポートします。ソリューション層は、基盤となるネットワークがエンドユーザーに見えない場合でも、従業員とコンタクトセンターのワークフローを改善できます。


デプロイメントモデル別:
クラウドのリーダーシップとハイブリッド移行ニーズの存クラウドベースのデプロイメントは2026年の収益の52.43%を占めました。そのリードは、多くの企業がすでにオフィスユーザーをホステッド通話に移行している北米と西欧でのクラウド音声の確立された採用を反映しています。旧式電話網の終了により、新しいオンプレミス機器への投資の魅力が低下しています。クラウドデプロイメントは、集中管理、拠点を超えたアクセス、すべてのサイトで機器を交換することなく機能リリースをサポートします。既存のシステムとローカルの運用要件に対応する必要があります。
ハイブリッドデプロイメントは2032年にかけてCAGR 11.27%で成長すると予測されています。企業は、規制されたワークロード、専門デバイス、またはオフィスユーザーと一緒に移動できないアプリケーションのためにオンプレミス制御を維持する場合があります。ハイブリッド構造は、選択された機能をローカルに保ちながら、リモート従業員と顧客対応チームにマネージドクラウドサービスを適用します。段階的なアーキテクチャは、クラウドコラボレーションが適切な場所でそれを能にしながら、ローカル制御を維持できます。マネージドIPテレフォニーサービス業界は、すべての顧客が一度に移行することを期待するのではなく、段階的な移行パスをサポートする必要があります。
企業規模別:
大規模契約がスケールを提供し、中小企業がより速く拡大大企業は2026年の収益の63.83%を占めました。そのデプロイメントは多くのサイトや国にまたがり、緊急通話要件に対応し、既存の顧客関係管理およびコンタクトセンタープラットフォームと統合することが多いです。これらの要件により、専任の実装チーム、カスタマイズされたサービスレベル、および調整された番号転送への需要が生まれます。グローバルな音声環境は内部チームが管理するのが困難なため、マネージドIPテレフォニーサービス市場はこれらの顧客から相当な収益を維持しています。確立されたサプライヤーは、購入者がより強力なコストケースまたはより優れたテクノロジーを見つけた場合、依然としてアカウントを失う可能性があります。
中小企業は2032年にかけてCAGR 12.43%で成長すると予測されていす。クラウドネイティブプロバイダーは、オンサイトハードウェアなしでマネージド電話サービスをプロビジョニングでき、小規模組織にとってデプロイメントをアクセスしやすくしています。サブスクリプション価格設定により、顧客は支出を人員数と使用量に合わせることもできます。RingCentralは2025年にAI Receptionistを導入し、ビジネステレフォニーユーザーに自動コール処理、ルーティング、応答を提供しました。[2] モバイルアプリケーション、通話録音、基本的なCRM接続が中堅市場でより利用しやすくなっています。

アプリケーション別:
ユニファイドコミュニケーションがリードし、コンタクトセンターがより速く成長ユニファイドコミュニケーションおよびコラボレーションは2026年の収益の27.63%を占めました。このセグメントは、Microsoft Teams、Cisco Webex、Google Workspaceなどの従業員ツール内にマネージド通話を配置します。通話、会議、メッセージング、ユーザープレゼンス、コラボレーションを単一の運用環境に統合します。このアプリケーションは、より広いワークプレイスプラットフォーム内で音声を必要とする組織にとって中心的です。デスクフォン資産を交換しながら確立された従業員コミュニケーション慣行を維持する企業にとって引き続き関連性があります。
コンタクトセンターおよびカスタマーサービスセクターは2032年にかけてCAGR 12.17%で成長すると予測されています。顧客業務は、単一のワークフロー内でエージェント、スーパーバイザー、ルーティングルール、分析をサポートする通話サービスを必要としています。Zoomは2025年6月にインドでZoom Contact Centerを発売し、自社キャリア持ち込み機能と音声、ビデオ、メッセージング、バーチャルエージェントのサポートを提供しました。この展開は、プロバイダーが地域の企業ニーズに合わせてカスタマーサービスプラットフォームをカスタマイズしている様子を示しています。このアプリケーションは、特にアジア太平洋地域において、より高い価値のサービス需要を支えています。
地域分析
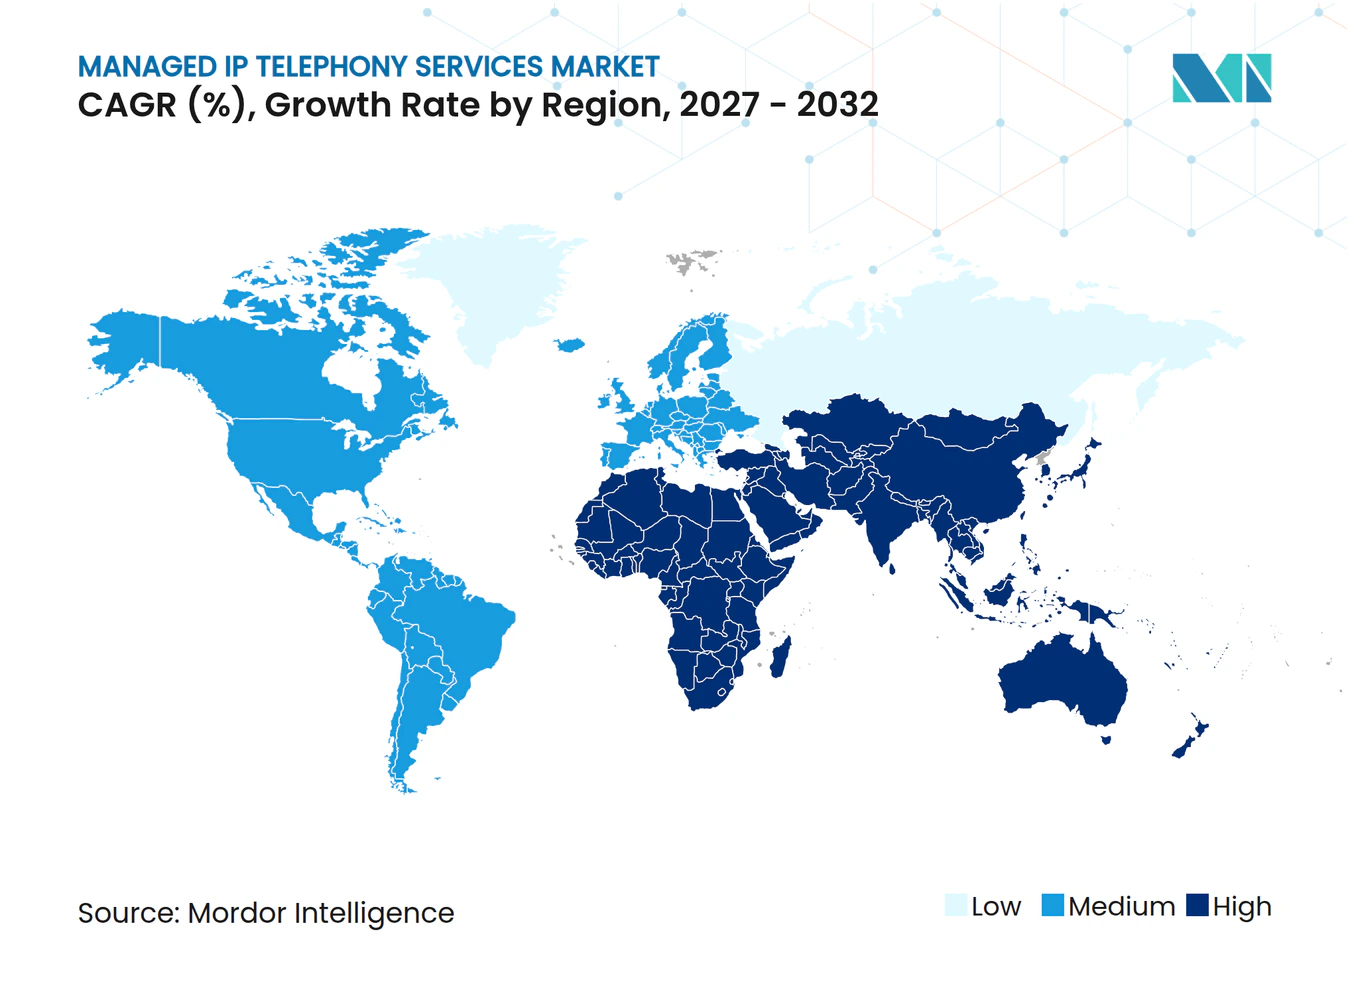
北米は2026年の地域収益の37.87%を占めました。クラウドPBXおよびUCaaSの早期採用により、この地域はホステッド通話ユーザーの大きな基盤を持っています。プロバイダーは現在、AIツール、コンタクトセンターリンク、マネージドセキュリティ、および複雑なデプロイメントのサポートを通じて差別化しています。AT&TとCiscoは2025年8月にAT&T SASE with Ciscoを発売し、SD-WAN、セキュアアクセス、マルチクラウド接続、ネットワーク管理を単一のマネージドオファリングに組み合わせました。[3] このタイプのオファリングは、音声の意思決定をより広いネットワークおよびセキュリティの購買と結びつけます。
欧州では、2027年1月に計画されている英国のPSTN閉鎖に関連した需要が生じています。Openreachの保護的な移行プログラムと旧式サービス価格の変更により、影響を受ける組織の緊急性が高まっています。ドイツ、フランス、英国は主要市場であり、規制された分野ではハイブリッドモデルとローカル制御処理を好む傾向があります。南米は、特にブラジルとアルゼンチンで関連性があり、運営費用ベースの価格設定がホステッドPBXとSIPトランキングの採用を支援できます。地方都市でのブロードバンドのばらつきは、通話品質の制約として残っています。
アジア太平洋地域は2032年にかけてCAGR 12.63%で成長すると予測されています。成長は、中小企業のデジタル化、旧式システムの代替、および歴史的な普及率が低い都市でのデプロイメントによって支えられています。プロバイダーは、ローカルの通話とコンプライアンス要件に対応するローカライズされたオファリングを追求しています。オーストラリア、日本、韓国、シンガポールは成熟した市場であり、インド、インドネシア、ベトナム、タイは成長機会を提供しています。
競合環境
市場集中度
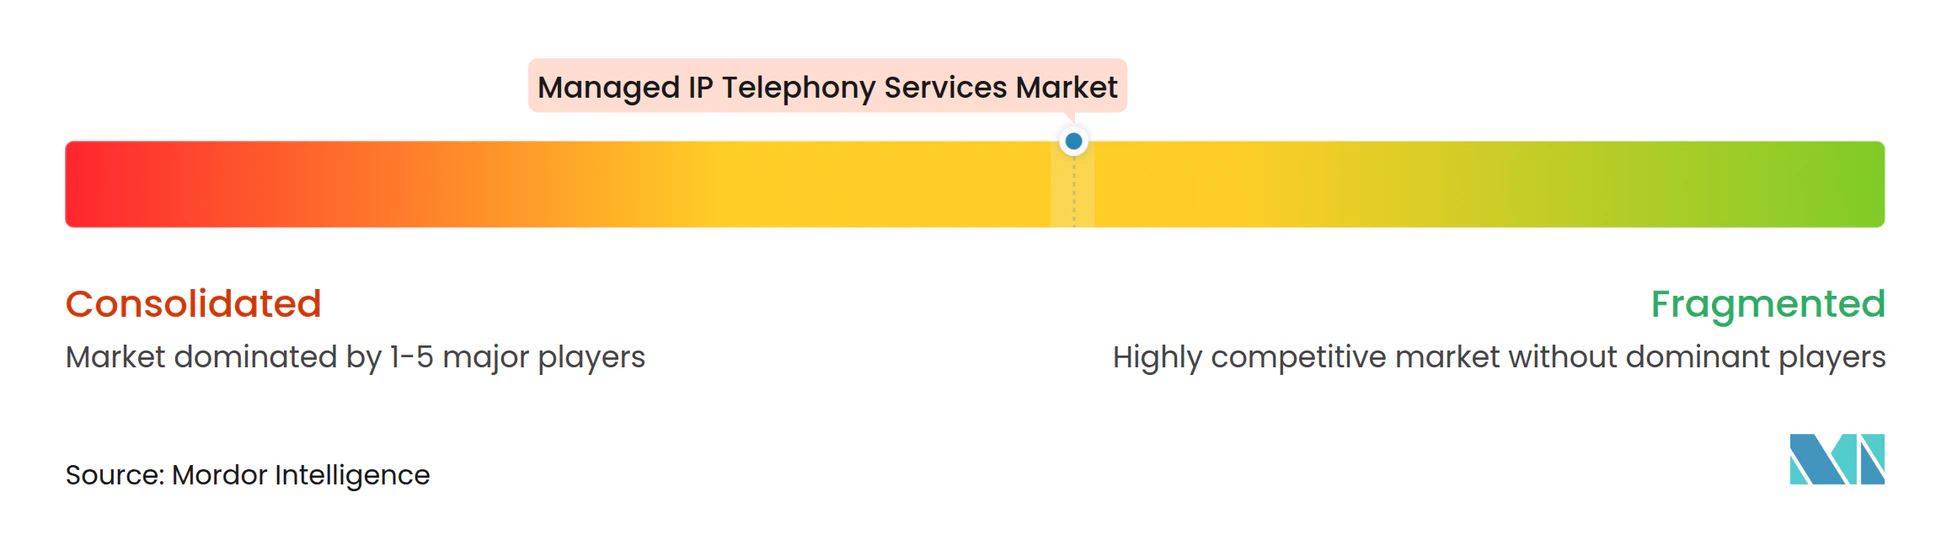
マネージドIPテレフォニーサービス市場は、プラットフォームレベルでは適度に集中しており、マネージドデリバリーでは分散しています。Microsoft、Cisco、Zoomは2025年半ばにグローバルUCaaSシートの主要シェアを保有していました。マネージドIPテレフォニーサービス市場には、音声と接続性、SD-WAN、セキュアアクセス、マネージドセキュリティを組み合わせるキャリアが含まれます。プラットフォームサプライヤーは、ソフトウェア機能、エコシステム接続、およびより広いコラボレーションツールの採用を通じて競争しています。
戦略的パートナーシップは、完全にクラウドに移行できない顧客にサービスを提供するベンダーを支援します。Microsoftは2025年9月にTeams Phone Extensibilityを一般提供し、コンタクトセンターベンダーがAzure Communication Servicesを介してTeams Phoneに接続できるようにしました。AT&TとCiscoも2025年8月のマネージドSASE発売でセキュアアクセスとネットワーク管理を組み合わせました。これらの動きにより、音声は孤立した製品ではなく、より広いコミュニケーションおよびネットワークサービスの一部となっています。
AI機能は、コールおよびカスタマーサービス環境における実用的な競争ポイントになりつつあります。RingCentralは2025年9月にCommunityWFMを25.2 ミリオン 米ドルで買収し、RingCXにワークフォース管理機能を追加しました。Microsoftは2026年10月に品質保証、監視、ダッシュボード、音声生体認証、Copilot Studioエージェント再利用を備えたContact Center Intelligenceのプレビューを導入しました。[4] マネージドIPテレフォニーサービス業界には、アジア太平洋地域と南米でローカルホスティング、コンプライアンス管理、アクセスしやすい価格設定を提供するプロバイダーの余地があります。地域プロバイダーは、ローカルサポートと規制知識を通じて競争できます。
マネージドIPテレフォニーサービス業界リーダー
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドIPテレフォニーサービス市場 このレポートでカバーされる企業
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- RingCentral, Inc.
- Comcast Corporation
- Deutsche Telekom AG
- Vodafone Group Plc
- BT Group plc
- Orange S.A.
- Telefonica S.A.
- NTT Communications Corporation
- Tata Communications Limited
- Mitel Networks Corporation
- Avaya LLC
- Dialpad, Inc.
- Vonage Holdings Corp.
- Google LLC
- Amazon Web Services, Inc.
- Twilio Inc.
- 3CX Limited
最近の産業開発事情 マネージドIPテレフォニーサービス市場
- 2026年10月:MicrosoftはMicrosoft Contact Center Intelligenceのプレビューを発売し、ネイティブコネクターとAPIを介してサポートされる非Microsoft CCaaSプラットフォームにMicrosoft AIを組み込みました。
- 2026年6月:カリフォルニア大学アーバイン校の情報技術局は、レガシーMitelインフラを置き換えるための複数年プログラムの一環として、3,500件以上の電話番号をMicrosoft Teams Phoneに移行したことを報告し、2026年12月までにキャンパス全体の完了を目標としています。
- 2026年5月:VOIP Networksは、ユニファイドコミュニケーションインフラとMitelの専門知識を拡大するためにTIGを買収し、マネージドVoIPサービスにより広いリソースをもたらしました。
- 2026年4月:Pure IPは、北米のクライアントリーチを強化し、Pure IP UCaaSoneブランドの下で統合UCaaS機能を拡大するためにVive Communicationsを買収しました。
グローバルマネージドIPテレフォニーサービス市場レポートの範囲
マネージIPテレフォニーサービス市場には、企業がインターネットプロトコル(IP)ネットワーク上で音声通信を管理できるサービスが含まれます。マネージドサービスプロバイダーは、ホステッド構内交換機(PBX)、インターネットプロトコル電話(VoIP)、ユニファイドコミュニケーション、セッション開始プロトコル(SIP)トランキング、および関連サービスを含むIPベースのテレフォニーソリューションを提供、運用、監視、保守、サポートします。
マネージドIPテレフォニーサービス市場レポートは、サービスタイプ(サービスおよびソリューション)、デプロイメントモデル(オンプレミス、クラウドベース、ハイブリッド)、企業規模(大企業、中小企業)、アプリケーション(ユニファイドコミュニケーションおよびコラボレーション、ホステッドPBXおよびクラウド通話、SIPトランキングおよびコールルーティング、コンタクトセンターおよびカスタマーサービス、モビリティおよび個人所有デバイス持ち込み対応、事業継続性および災害復旧コミュニケーション、その他のアプリケーション)、地域北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| サービス |
| ソリューション |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ユニファイドコミュニケーションおよびコラボレーション |
| ホステッドPBXおよびクラウド通話 |
| SIPトランキングおよびコールルーティング |
| コンタクトセンターおよびカスタマーサービス |
| モビリティおよび個人所有デバイス持ち込み対応 |
| 事業継続性および災害復旧コミュニケーション |
| その他のアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| オファリング別 | サービス | |
| ソリューション | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | ユニファイドコミュニケーションおよびコラボレーション | |
| ホステッドPBXおよびクラウド通話 | ||
| SIPトランキングおよびコールルーティング | ||
| コンタクトセンターおよびカスタマーサービス | ||
| モビリティおよび個人所有デバイス持ち込み対応 | ||
| 事業継続性および災害復旧コミュニケーション | ||
| その他のアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドIPテレフォニーサービスセクターの規模はどのくらいですか?
マネージドIPテレフォニーサービス市場は、2026年の5.83 ビリオン 米ドルから2032年までに10.92 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 11.04%を記録すると予測されています。
マネージドIPテレフォニーサービスの需要を牽引しているものは何ですか?
マネージドIPテレフォニーサービス市場は、レガシーPBXの代替、ハイブリッドワーク、システム統合、サブスクリプション価格設定によって支えられています。これらの要因は、企業が共通のコミュニケーションポリシーを維持しながら、在宅オフィス、支店サイト、共有ワーク環境を含む分散した拠点での通話、ルーティング、セキュリティ、サポートへのアクセスを改善しつつ、インフラの負担を軽減するのに役立ちます。
マネージドIPテレフォニーサービスをリードするオファリングはどれですか?
サービスは2026年の収益の58.37%でリードし、ソリューションは2032年にかけてCAGR 11.83%で成長すると予測されています。マネージドIPテレフォニーサービス市場は、管理と監視のためにマネージド契約を使用し、購入者はソリューションを使用して、より広いコミュニケーション環境全体で日常のユーザーおよびカスタマーサービス活動を改善する分析、自動化、アプリケーション接続を追加します。
最も速く成長しているデプロイメントアプローチはどれですか?
ハイブリッドデプロイメントは2032年にかけてCAGR 11.27%で成長すると予測されています。これにより、組織はすべてのシステムを同時に変更したり、企業を1つのデプロイメントモデルに限定したりすることなく、規制されたワークロードや専門デバイスのために選択されたオンプレミス機能を維持しながら、リモート従業員と顧客対応チームにクラウド音声機能を拡張できます。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 12.63%で成長すると予測されています。この地域のマネージドIPテレフォニーサービス市場は、中小企業のデジタル化、レガシーシステムの近代化、およびモバイルファーストの運用モデルと成長するエンタープライズ需要が確立された事業拠点と新興事業拠点の両方でのデプロイメントを支援するインドや東南アジアを含む市場でのローカライズされたプラトフォームオファリングによって支えられています。