
Tamaño y Participación del Mercado de Servicios de Telefonía IP Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.04 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Telefonía IP Gestionada por Mordor Intelligence
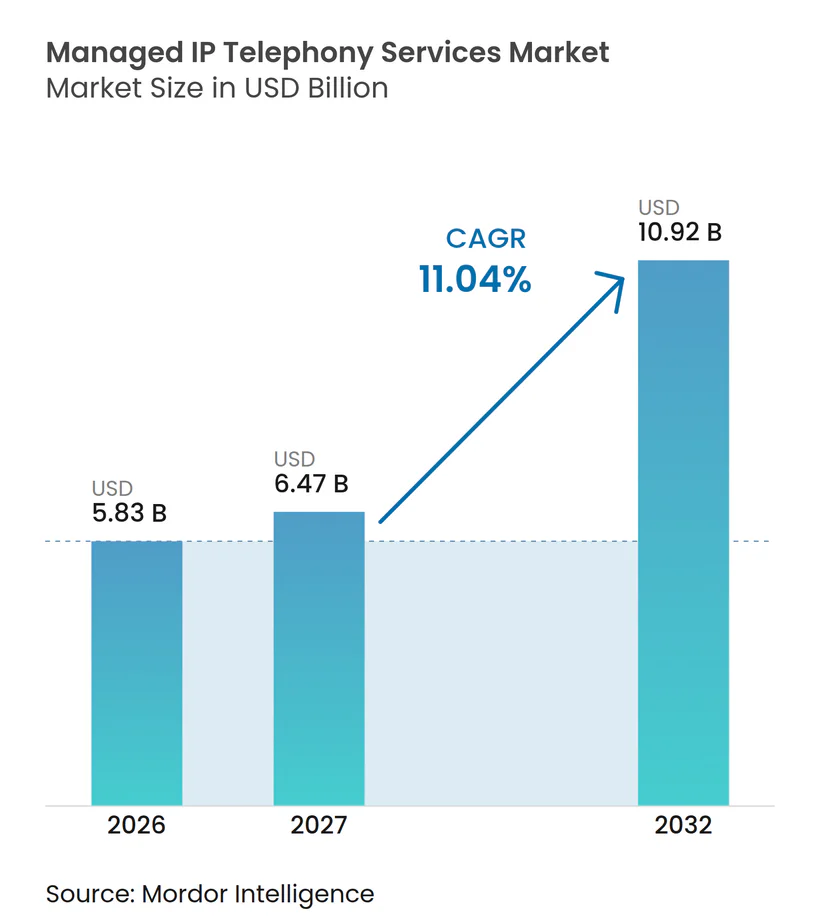
Se proyecta que el tamaño del mercado de servicios de telefonía IP gestionada se expanda de 5,83 mil millones de USD en 2026 a 10,92 mil millones de USD para 2032, registrando un CAGR del 11,04% de 2027 a 2032. El mercado de servicios de telefonía IP gestionada está alejándose de la infraestructura de voz independiente hacia servicios gestionados que combinan disponibilidad, seguridad, gestión de llamadas y facturación flexible. El cierre planificado de los servicios heredados de la red telefónica pública conmutada está acelerando las decisiones de reemplazo, particularmente para las empresas que deben migrar desde sistemas telefónicos más antiguos. El trabajo híbrido también mantiene la demanda enfocada en servicios de voz que funcionan de manera consistente en oficinas, hogares y dispositivos móviles. Los proveedores compiten en integración de plataformas, controles de datos y la capacidad de combinar voz con servicios de red y seguridad. El mercado de servicios de telefonía IP gestionada también tiene margen de crecimiento a medida que más empresas adoptan centros de contacto basados en la nube y sistemas de atención al cliente.
Conclusiones Clave del Informe
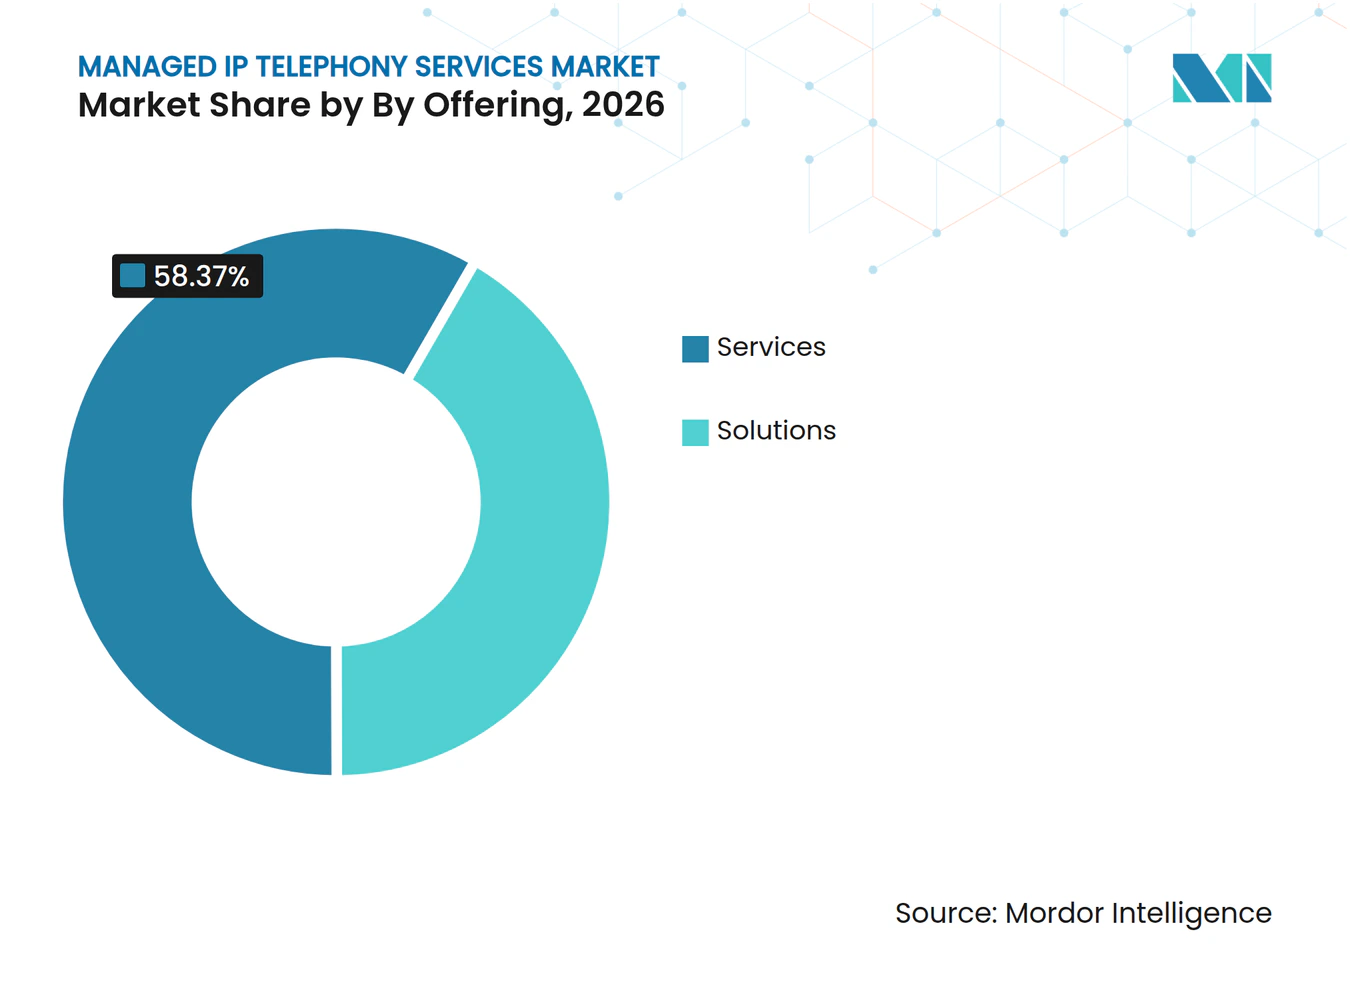
- Por oferta, los servicios representaron el 58,37% de los ingresos en 2026, mientras que se proyecta que las soluciones se expandan a un CAGR del 11,83% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 52,43% de los ingresos en 2026, mientras que se proyecta que la implementación híbrida crezca a un CAGR del 11,27% hasta 2032.
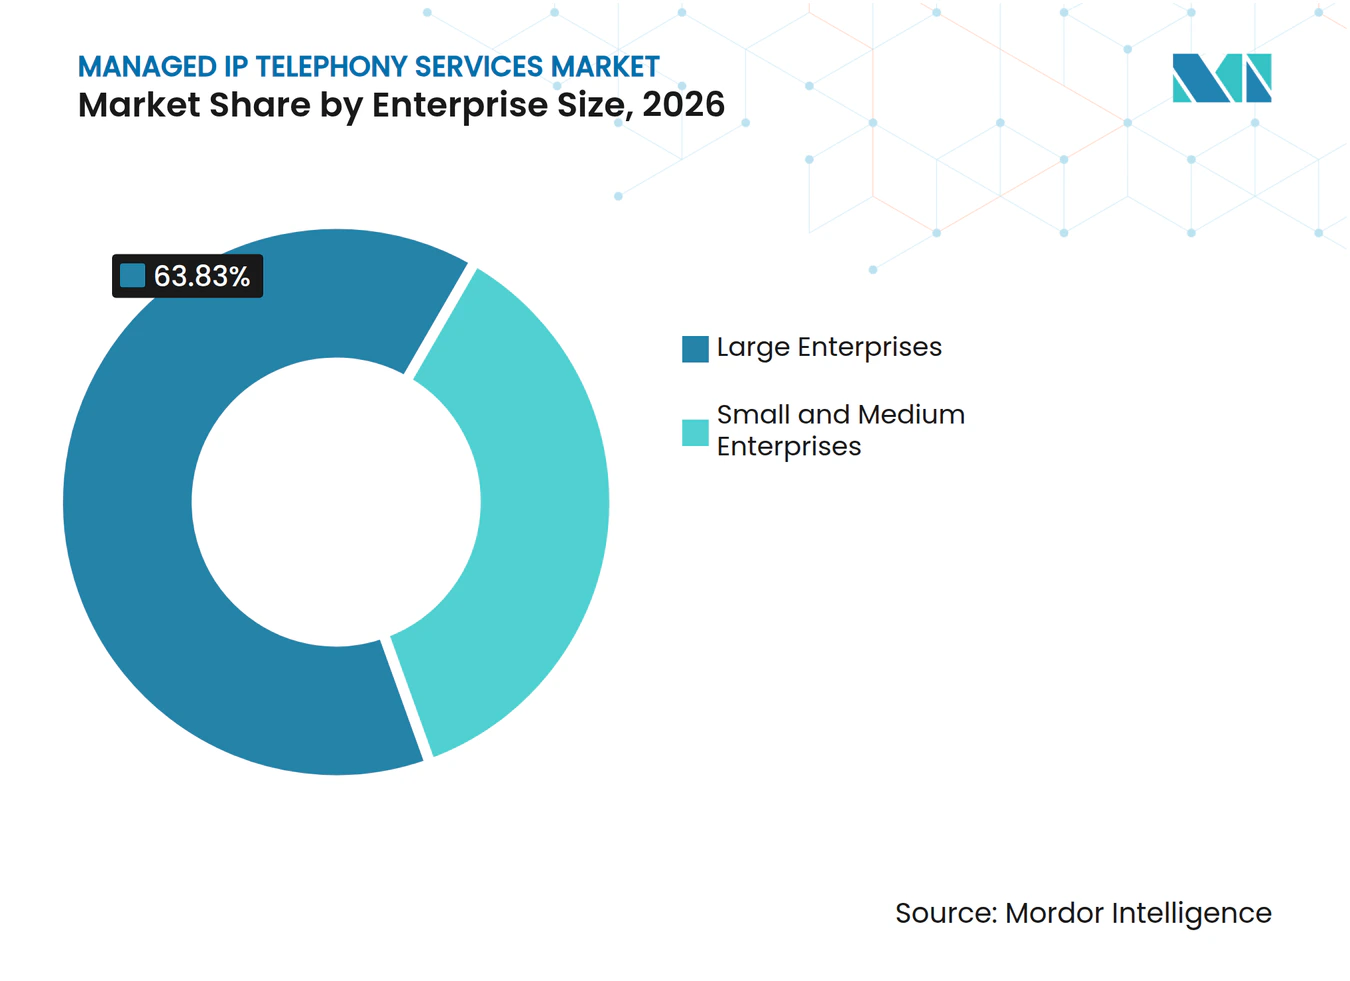
- Por tamaño de empresa, las grandes empresas representaron el 63,83% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan a un CAGR del 12,43% hasta 2032.
- Por aplicación, la comunicación unificada y la colaboración representaron el 27,63% de los ingresos en 2026, mientras que se proyecta que el centro de contacto y la atención al cliente avancen a un CAGR del 12,17% hasta 2032.
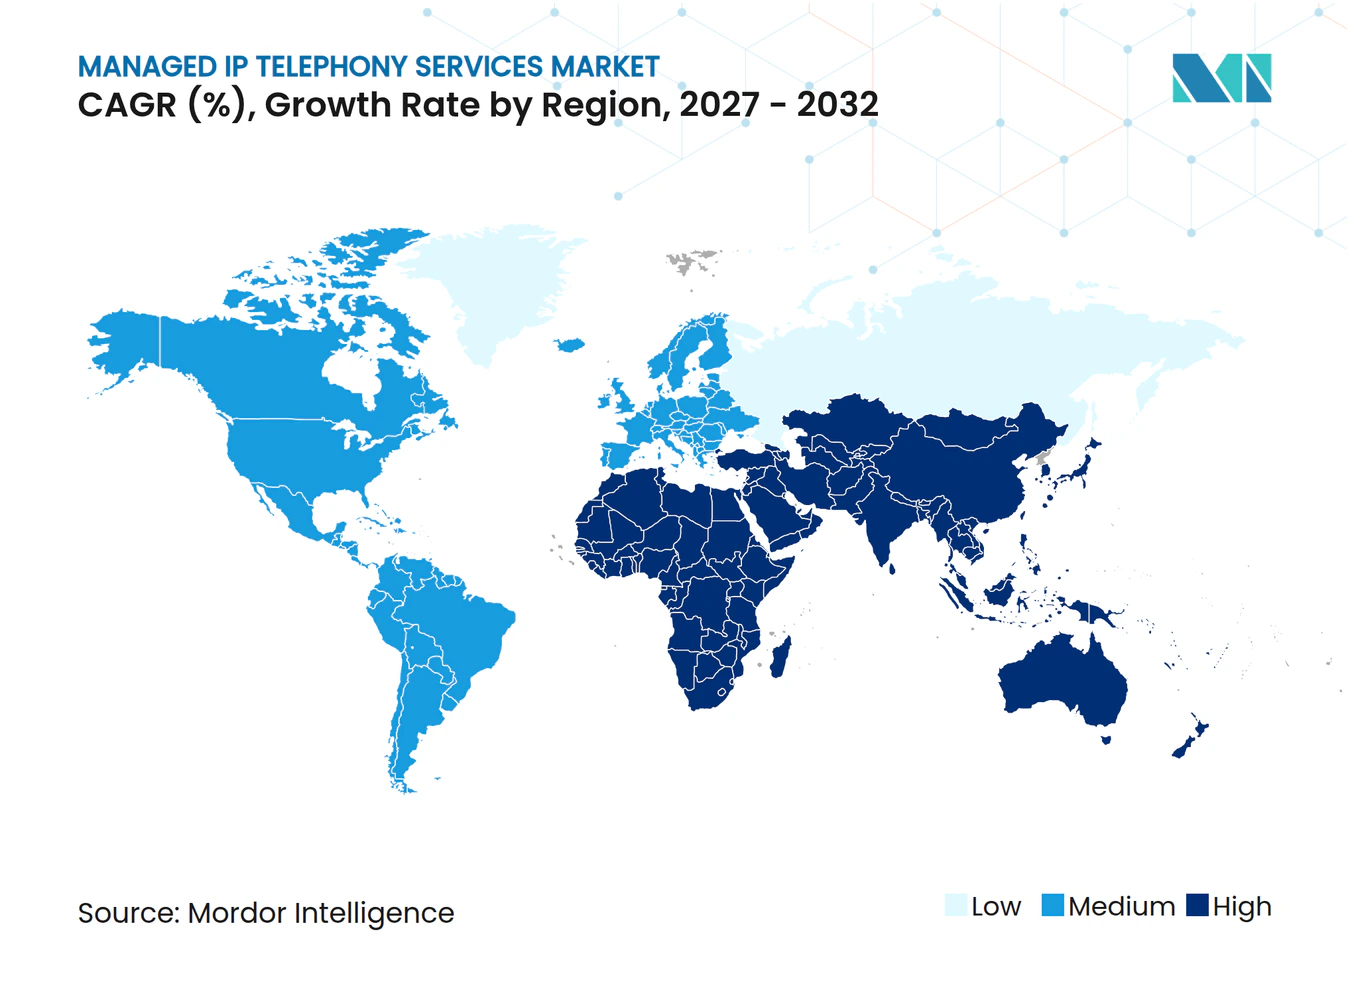
- Por geografía, América del Norte representó el 37,87% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración desde PBX Local hacia Voz Gestionada en la Nube | +2.8% | Global, con aceleración a corto plazo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de Comunicación para una Fuerza Laboral Híbrida y Distribuida | +2.3% | Global, con mayor impacto en América del Norte, Europa Occidental, Australia, Japón y Singapur | Mediano plazo (2-4 años) |
| Integración de Voz con Plataformas de Colaboración, CRM y Centro de Contacto | +1.6% | América del Norte y Europa, extendiéndose a los clústeres empresariales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fijación de Precios de Pago por Uso y Adquisición Basada en OPEX | +1.5% | Global, especialmente América del Sur, Sudeste Asiático y Oriente Medio | Corto plazo (≤ 2 años) |
| 5G, Redes de Borde y Voz Empresarial con Enfoque en Dispositivos Móviles | +0.9% | Asia-Pacífico, Oriente Medio, América del Norte y posteriormente Europa | Largo plazo (≥ 4 años) |
| Agrupación de Conectividad, Seguridad y Voz Gestionada por Operadores | +0.7% | América del Norte, Europa Occidental y países del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Migración desde PBX Local hacia Voz Gestionada en la Nube Alcanza una Fase de Salida Forzada
El retiro de las redes telefónicas más antiguas está haciendo que el reemplazo sea menos opcional para muchas empresas. Openreach inició migraciones de protección para los clientes empresariales de BT afectados en enero de 2026 y planea cerrar la red de la red telefónica pública conmutada en enero de 2027. También introdujo aumentos trimestrales en los precios de WLR e ISDN a partir de abril de 2026, lo que eleva el costo de mantener los servicios más antiguos. El mercado de servicios de telefonía IP gestionada se beneficia cuando las empresas reemplazan equipos PBX obsoletos y evitan operar sistemas antiguos y nuevos en paralelo. Las empresas también buscan proveedores que puedan gestionar transferencias de números, enrutamiento, llamadas de emergencia y continuidad del servicio durante el cambio. Esto favorece los contratos gestionados porque los equipos internos pueden no tener la capacidad de coordinar una migración multisitio, probar cada punto final, actualizar los flujos de llamadas, preparar a los usuarios para los cambios en las prácticas de marcación y resolver problemas sin interrumpir las comunicaciones de clientes o empleados.
Los Requisitos de Comunicación de una Fuerza Laboral Híbrida y Distribuida Apoyan la Adopción de Voz Gestionada
El trabajo híbrido ha convertido el acceso confiable a la voz en un requisito operativo diario en lugar de un servicio exclusivo de la oficina. Los empleados necesitan funciones consistentes de llamadas, enrutamiento, presencia y grabación en teléfonos de escritorio, computadoras y dispositivos móviles. Los servicios de telefonía IP gestionada pueden trasladar estas responsabilidades de los equipos internos a un proveedor que ofrezca monitoreo y soporte dedicados. El mercado de servicios de telefonía IP gestionada está, por tanto, respaldado por organizaciones que desean una administración de usuarios más sencilla y niveles de servicio predecibles. Este modelo es particularmente relevante cuando una empresa tiene muchas ubicaciones más pequeñas o una fuerza laboral distribuida. También aumenta el valor de las herramientas que permiten a los usuarios mover una llamada entre dispositivos sin perder la conexión, aplicar la misma política de llamadas independientemente de la ubicación, aprovisionar nuevo personal con rapidez y dar a los gerentes una responsabilidad más clara sobre el soporte y el rendimiento del servicio.
La Integración de Voz con Plataformas de Colaboración, CRM y Centro de Contacto Amplía el Alcance del Servicio
Las empresas seleccionan cada vez más los servicios de voz en función de qué tan bien se conectan con los sistemas de colaboración, gestión de relaciones con clientes, mesa de ayuda y centro de contacto. Microsoft puso a disposición general la Extensibilidad de Teams Phone en septiembre de 2025, permitiendo a los proveedores de centros de contacto integrarse con Teams Phone a través de Azure Communication Services.[1] Una integración más estrecha entre las comunicaciones unificadas y los sistemas de centros de contacto puede reducir el número de entornos de llamadas separados que una organización debe gestionar. También puede facilitar la incorporación de información sobre la disponibilidad de los empleados en los flujos de trabajo de atención al cliente. Estas conexiones hacen que el mercado de servicios de telefonía IP gestionada sea más valioso, donde los proveedores pueden dar soporte al entorno de llamadas completo. También aumentan la importancia de la gobernanza de grabaciones, transcripciones y datos transmitidos entre aplicaciones conectadas, especialmente cuando un cliente debe controlar los derechos de acceso, los períodos de retención, las prácticas de grabación, la información de auditoría y las responsabilidades de cada proveedor de tecnología.
La Fijación de Precios de Pago por Uso y la Adquisición Basada en OPEX Reducen las Barreras para las Pymes
Las suscripciones por usuario permiten a las empresas más pequeñas adoptar llamadas gestionadas sin comprar un sistema PBX completo y el equipo de red relacionado. Esta estructura permite a las empresas agregar o eliminar usuarios a medida que cambian los niveles de personal. Puede reducir el costo y la carga de planificación asociados con el hardware dedicado, los circuitos privados y la capacidad dimensionada para la demanda máxima. El mercado de servicios de telefonía IP gestionada se beneficia a medida que las pymes pueden acceder a funciones que antes estaban limitadas a organizaciones más grandes. Los compradores aún comparan cuidadosamente a los proveedores en cuanto a costo recurrente, opciones de integración y la disponibilidad de funciones prácticas de inteligencia artificial. Los proveedores que incluyen enrutamiento de llamadas, transcripción o recepción automatizada en paquetes estándar pueden tener una ventaja en mercados sensibles al precio, particularmente donde los clientes desean un cargo mensual claro, activación rápida, funciones básicas de resiliencia y la capacidad de cambiar su servicio sin un ciclo de adquisición prolongado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento de Soberanía de Datos y Voz-Datos Transfronterizos | -1.8% | Unión Europea, India, Sudeste Asiático y operaciones multinacionales en América del Norte | Mediano plazo (2-4 años) |
| Dependencia de la Calidad de Voz en la Banda Ancha de Última Milla y la Resiliencia de la Red | -1.3% | África, América del Sur, Asia Meridional y Sudoriental, y América del Norte rural | Largo plazo (≥ 4 años) |
| APIs Propietarias y Dependencia del Proveedor en Entornos Multiplataforma | -0.9% | Global, con mayor fricción en grandes empresas con múltiples proveedores | Mediano plazo (2-4 años) |
| Carga de Cumplimiento por Reemplazo de la Red Telefónica Pública Conmutada, Llamadas de Emergencia e Interceptación Legal | -0.7% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Cumplimiento de Soberanía de Datos y Voz-Datos Transfronterizos Limitan las Implementaciones
Las normas de localización de datos pueden dificultar el diseño de implementaciones de voz multinacionales y encarecer su operación. Las grabaciones de llamadas, transcripciones, metadatos, registros de soporte y resultados de inteligencia artificial pueden estar sujetos a diferentes requisitos en cada ubicación. La autoridad española de protección de datos ha declarado que la transcripción de voz mediante inteligencia artificial implica el tratamiento de datos personales y requiere el manejo responsable de las obligaciones de protección de datos. Las empresas en sectores regulados pueden requerir procesamiento en el país, períodos de retención definidos y una lista clara de subcontratistas. Estos requisitos pueden extender los ciclos de adquisición y restringir el grupo de proveedores elegibles. El mercado de servicios de telefonía IP gestionada puede, por tanto, favorecer a los proveedores que puedan ofrecer alojamiento regional, configuraciones de retención configurables y documentación de los flujos de datos, mientras que los clientes pueden necesitar que los equipos legales, de seguridad, de adquisiciones y operativos revisen la misma implementación antes de que pueda ser aprobada.
La Dependencia de la Calidad de Voz en la Banda Ancha de Última Milla Limita la Expansión en Economías Emergentes
La calidad de la voz en la nube depende de la fiabilidad de la red de última milla que conecta a cada usuario con el servicio. La pérdida de paquetes, los retrasos y las interrupciones pueden impedir que una empresa reemplace un sistema de voz heredado donde la banda ancha es inconsistente. Este problema es más prevalente en partes de África y América del Sur, así como en ciudades secundarias del sur y sudeste de Asia. Los proveedores pueden necesitar agregar SD-WAN, respaldo celular y controles de calidad de servicio para ofrecer un rendimiento de llamadas aceptable. FirstComm lanzó FusionOne en agosto de 2025 con banda ancha principal, conmutación por error 5G, monitoreo en la nube y soporte 24/7 por 140 USD al mes. Estas medidas pueden mejorar la resiliencia, pero también pueden aumentar el costo del contrato para las empresas más pequeñas, requerir soporte de instalación local y hacer que una conexión de banda ancha confiable sea una condición para la adopción del servicio en lugar de un problema separado que el cliente debe resolver.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios Gestionados Apoyan los Ingresos Recurrentes Mientras las Soluciones Crecen Más RápidoLos servicios representaron el 58,37% de la participación del mercado de servicios de telefonía IP gestionada en 2026. Estos contratos recurrentes cubren planes de marcación, monitoreo de red, niveles de servicio, administración y transferencias escalonadas desde sistemas PBX más antiguos. La industria de servicios de telefonía IP gestionada los utiliza para crear ingresos vinculados a usuarios, sitios y uso del servicio. También ayudan a los clientes a preservar la continuidad mientras cambian los números, los dispositivos y las reglas de llamadas. El segmento sigue siendo importante donde los equipos de TI internos necesitan apoyo externo para un parque telefónico complejo.
Se proyecta que las soluciones crezcan a un CAGR del 11,83% hasta 2032. Incluyen licencias de UCaaS, software de controlador de borde de sesión, integraciones de colaboración y herramientas de análisis de llamadas. Los compradores valoran el enrutamiento inteligente, la transcripción, los asistentes automáticos y la integración con sistemas de clientes. La Extensibilidad de Teams Phone de Microsoft admite conexiones nativas entre Teams Phone y las aplicaciones de centros de contacto. La capa de soluciones puede mejorar los flujos de trabajo de empleados y centros de contacto incluso cuando la red subyacente no es visible para los usuarios finales.


Por Modelo de Implementación:
El Liderazgo en la Nube Coexiste con las Necesidades de Migración HíbridaLa implementación basada en la nube representó el 52,43% de los ingresos en 2026. Su liderazgo refleja la adopción consolidada de la voz en la nube en América del Norte y Europa Occidental, donde muchas empresas ya han trasladado a los usuarios de oficina a llamadas alojadas. El fin de las redes telefónicas más antiguas está reduciendo el atractivo de invertir en nuevos equipos locales. Las implementaciones en la nube admiten administración centralizada, acceso desde múltiples ubicaciones y lanzamientos de funciones sin reemplazar equipos en cada sitio. Aún deben adaptarse a los sistemas existentes y a los requisitos operativos locales.
Se proyecta que la implementación híbrida crezca a un CAGR del 11,27% hasta 2032. Las empresas pueden mantener el control local para cargas de trabajo reguladas, dispositivos especializados o aplicaciones que no pueden trasladarse con los usuarios de oficina. Las estructuras híbridas mantienen funciones seleccionadas de forma local mientras aplican servicios en la nube gestionados a los empleados remotos y a los equipos de atención al cliente. Una arquitectura escalonada puede preservar el control local mientras habilita la colaboración en la nube donde sea apropiado. La industria de servicios de telefonía IP gestionada debe admitir una ruta de migración gradual en lugar de esperar que cada cliente se traslade de una sola vez.
Por Tamaño de Empresa:
Los Contratos con Grandes Empresas Proporcionan Escala Mientras las Pymes Crecen Más RápidoLas grandes empresas representaron el 63,83% de los ingresos en 2026. Sus implementaciones a menudo abarcan muchos sitios y países, abordan los requisitos de llamadas de emergencia e integran con las plataformas existentes de gestión de relaciones con clientes y centros de contacto. Estos requisitos generan demanda de equipos de implementación dedicados, niveles de servicio personalizados y transferencias de números coordinadas. El mercado de servicios de telefonía IP gestionada retiene ingresos sustanciales de estos clientes porque un entorno de voz global es difícil de gestionar para los equipos internos. Los proveedores establecidos aún pueden perder cuentas cuando los compradores encuentran un caso de costo más sólido o una tecnología más capaz.
Se proyecta que las pymes crezcan a un CAGR del 12,43% hasta 2032. Los proveedores nativos de la nube pueden aprovisionar servicios telefónicos gestionados sin hardware en el sitio, lo que hace que la implementación sea accesible para organizaciones más pequeñas. La fijación de precios por suscripción también permite a los clientes ajustar el gasto a la plantilla y al uso. RingCentral introdujo el Recepcionista de Inteligencia Artificial en 2025 para proporcionar gestión automatizada de llamadas, enrutamiento y respuestas para los usuarios de telefonía empresarial.[2] Las aplicaciones móviles, la grabación de llamadas y las conexiones básicas con CRM están siendo cada vez más accesibles para el mercado medio.

Por Aplicación:
Las Comunicaciones Unificadas Lideran Mientras los Centros de Contacto Crecen Más RápidoLa comunicación unificada y la colaboración representaron el 27,63% de los ingresos en 2026. El segmento integra las llamadas gestionadas dentro de las herramientas para empleados como Microsoft Teams, Cisco Webex y Google Workspace. Integra llamadas, reuniones, mensajería, presencia de usuarios y colaboración en un único entorno operativo. Esta aplicación es central para las organizaciones que necesitan voz dentro de una plataforma de trabajo más amplia. Sigue siendo relevante para las empresas que reemplazan parques de teléfonos de escritorio mientras mantienen las prácticas de comunicación establecidas de los empleados.
Se proyecta que los sectores de centros de contacto y atención al cliente crezcan a un CAGR del 12,17% hasta 2032. Las operaciones de atención al cliente necesitan servicios de llamadas que den soporte a agentes, supervisores, reglas de enrutamiento y análisis dentro de un único flujo de trabajo. Zoom lanzó Zoom Contact Center en India en junio de 2025 con capacidades de operador propio y soporte para voz, video, mensajería y agentes virtuales. El desarrollo muestra cómo los proveedores están adaptando las plataformas de atención al cliente a las necesidades empresariales regionales. La aplicación respalda una demanda de servicios de mayor valor, particularmente en Asia-Pacífico.
Análisis Geográfico
América del Norte representó el 37,87% de los ingresos regionales en 2026. La adopción temprana de PBX en la nube y UCaaS le dio a la región una gran base de usuarios de llamadas alojadas. Los proveedores ahora se diferencian a través de herramientas de inteligencia artificial, vínculos con centros de contacto, seguridad gestionada y soporte para implementaciones complejas. AT&T y Cisco lanzaron AT&T SASE con Cisco en agosto de 2025, combinando SD-WAN, acceso seguro, conectividad multinube y gestión de red en una única oferta gestionada.[3] Este tipo de oferta conecta las decisiones de voz con una adquisición más amplia de servicios de red y seguridad.
Europa está experimentando demanda relacionada con el cierre planificado de la red telefónica pública conmutada del Reino Unido en enero de 2027. El programa de migración de protección de Openreach y los cambios en los precios de los servicios más antiguos están aumentando la urgencia para las organizaciones afectadas. Alemania, Francia y el Reino Unido son mercados importantes, con sectores regulados que a menudo prefieren modelos híbridos y procesamiento controlado localmente. América del Sur es relevante, especialmente en Brasil y Argentina, donde la fijación de precios basada en gastos operativos puede apoyar la adopción de PBX alojado y troncalización SIP. La variación de la banda ancha en las ciudades secundarias sigue siendo una limitación para la calidad de las llamadas.
Se proyecta que Asia-Pacífico crezca a un CAGR del 12,63% hasta 2032. El crecimiento está respaldado por la digitalización de las pymes, el reemplazo de sistemas más antiguos y la implementación en ciudades con menor penetración histórica. Los proveedores están desarrollando ofertas localizadas que abordan los requisitos locales de llamadas y cumplimiento normativo. Australia, Japón, Corea del Sur y Singapur son mercados maduros, mientras que India, Indonesia, Vietnam y Tailandia ofrecen oportunidades de crecimiento.
Panorama Competitivo
Concentración del Mercado
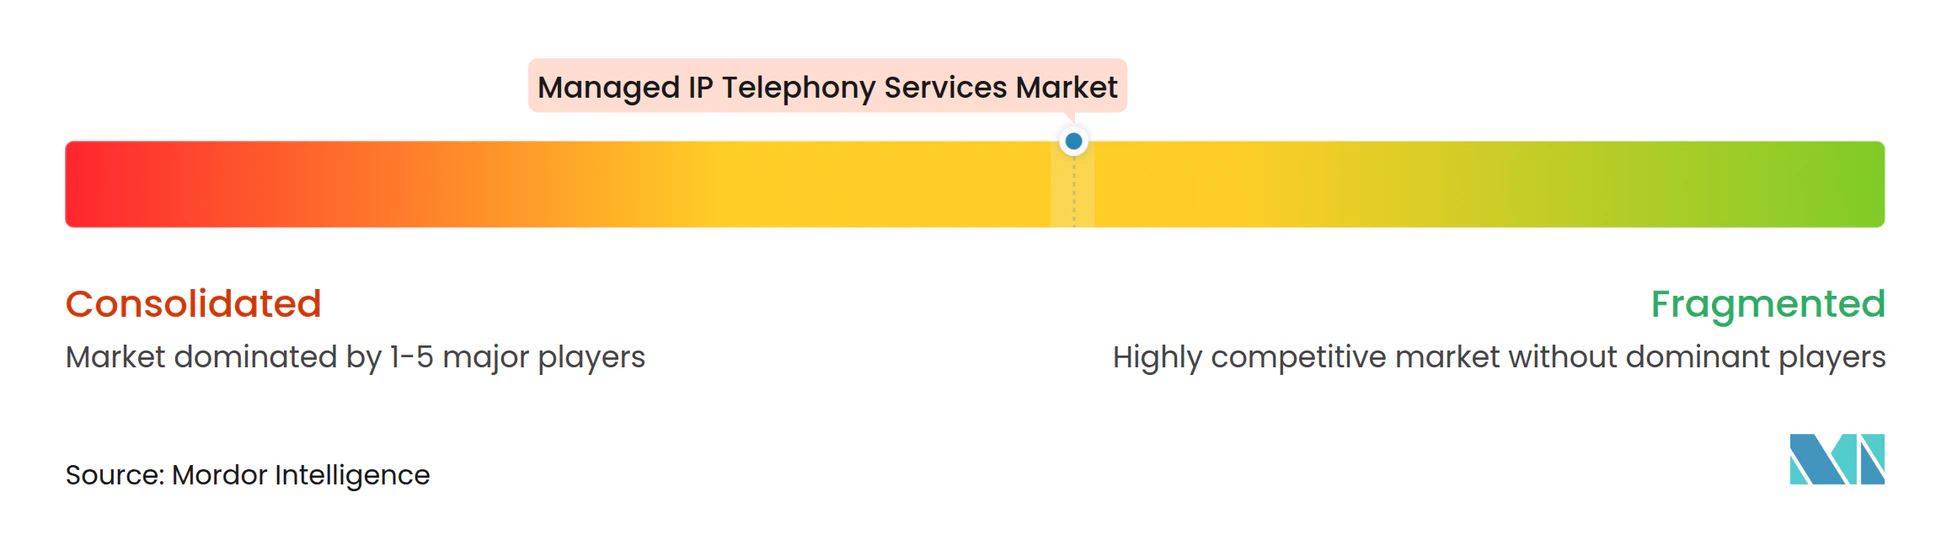
El mercado de servicios de telefonía IP gestionada está moderadamente concentrado a nivel de plataforma y fragmentado en la entrega gestionada. Microsoft, Cisco y Zoom mantuvieron participaciones importantes en los puestos globales de UCaaS a mediados de 2025. El mercado de servicios de telefonía IP gestionada incluye operadores que combinan voz con conectividad, SD-WAN, acceso seguro y seguridad gestionada. Los proveedores de plataformas compiten a través de funciones de software, conexiones con el ecosistema y la adopción de sus herramientas de colaboración más amplias.
Las asociaciones estratégicas ayudan a los proveedores a atender a clientes que no pueden trasladarse completamente a la nube. Microsoft puso a disposición general la Extensibilidad de Teams Phone en septiembre de 2025, permitiendo a los proveedores de centros de contacto conectarse a Teams Phone a través de Azure Communication Services. AT&T y Cisco también combinaron el acceso seguro y la gestión de red en su lanzamiento de SASE gestionado de agosto de 2025. Estos movimientos hacen que la voz sea parte de un servicio de comunicaciones y red más amplio en lugar de un producto aislado.
Las capacidades de inteligencia artificial se están convirtiendo en un punto práctico de competencia en entornos de llamadas y atención al cliente. RingCentral adquirió CommunityWFM en septiembre de 2025 por 25,2 millones de USD, añadiendo capacidades de gestión de la fuerza laboral a RingCX. Microsoft introdujo una vista previa de Contact Center Intelligence en octubre de 2026 con garantía de calidad, monitoreo, paneles de control, autenticación biométrica de voz y reutilización de agentes de Copilot Studio.[4] La industria de servicios de telefonía IP gestionada tiene margen para que los proveedores ofrezcan alojamiento local, controles de cumplimiento y precios accesibles en Asia-Pacífico y América del Sur. Los proveedores regionales pueden competir a través del soporte local y el conocimiento regulatorio.
Líderes de la Industria de Servicios de Telefonía IP Gestionada
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Telefonía IP Gestionada Empresas cubiertas en este informe
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- RingCentral, Inc.
- Comcast Corporation
- Deutsche Telekom AG
- Vodafone Group Plc
- BT Group plc
- Orange S.A.
- Telefonica S.A.
- NTT Communications Corporation
- Tata Communications Limited
- Mitel Networks Corporation
- Avaya LLC
- Dialpad, Inc.
- Vonage Holdings Corp.
- Google LLC
- Amazon Web Services, Inc.
- Twilio Inc.
- 3CX Limited
Desarrollos recientes de la industria en Mercado de Servicios de Telefonía IP Gestionada
- Octubre de 2026: Microsoft lanzó la vista previa de Microsoft Contact Center Intelligence, integrando la inteligencia artificial de Microsoft en plataformas de CCaaS no pertenecientes a Microsoft compatibles a través de conectores nativos y APIs.
- Junio de 2026: La Oficina de Tecnología de la Información de la Universidad de California en Irvine informó la finalización de más de 3.500 migraciones de números de teléfono a Microsoft Teams Phone como parte de un programa plurianual para reemplazar su infraestructura heredada de Mitel, con la finalización completa del campus prevista para diciembre de 2026.
- Mayo de 2026: VOIP Networks adquirió TIG para ampliar su infraestructura de comunicaciones unificadas y su experiencia en Mitel, aportando recursos más amplios a sus servicios de VoIP gestionados.
- Abril de 2026: Pure IP adquirió Vive Communications para fortalecer su alcance de clientes en América del Norte y ampliar sus capacidades integradas de UCaaS bajo la marca Pure IP UCaaSone.
Alcance del Informe Global del Mercado de Servicios de Telefonía IP Gestionada
El Mercado de Servicios de Telefonía IP Gestionada incluye servicios que permiten a las empresas gestionar las comunicaciones de voz a través de redes de Protocolo de Internet (IP). Los proveedores de servicios gestionados entregan, operan, monitorean, mantienen y dan soporte a soluciones de telefonía basadas en IP, incluidas la central de conmutación privada (PBX) alojada, la Voz sobre Protocolo de Internet (VoIP), las comunicaciones unificadas, la troncalización del protocolo de inicio de sesión (SIP) y los servicios relacionados.
El Informe del Mercado de Servicios de Telefonía IP Gestionada está Segmentado por Tipo de Servicio (Servicios y Soluciones), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicaciones (Comunicación Unificada y Colaboración, PBX Alojado y Llamadas en la Nube, Troncalización SIP y Enrutamiento de Llamadas, Centro de Contacto y Atención al Cliente, Movilidad y Habilitación para Traer su Propio Dispositivo, Comunicaciones de Continuidad del Negocio y Recuperación ante Desastres, y Otras Aplicaciones), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios |
| Soluciones |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Comunicación Unificada y Colaboración |
| PBX Alojado y Llamadas en la Nube |
| Troncalización SIP y Enrutamiento de Llamadas |
| Centro de Contacto y Atención al Cliente |
| Movilidad y Habilitación para Traer su Propio Dispositivo |
| Comunicaciones de Continuidad del Negocio y Recuperación ante Desastres |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Oferta | Servicios | |
| Soluciones | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicaciones | Comunicación Unificada y Colaboración | |
| PBX Alojado y Llamadas en la Nube | ||
| Troncalización SIP y Enrutamiento de Llamadas | ||
| Centro de Contacto y Atención al Cliente | ||
| Movilidad y Habilitación para Traer su Propio Dispositivo | ||
| Comunicaciones de Continuidad del Negocio y Recuperación ante Desastres | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de servicios de telefonía IP gestionada?
Se proyecta que el mercado de servicios de telefonía IP gestionada crezca de 5,83 mil millones de USD en 2026 a 10,92 mil millones de USD para 2032, a un CAGR del 11,04% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios de telefonía IP gestionada?
El mercado de servicios de telefonía IP gestionada está respaldado por el reemplazo de PBX heredado, el trabajo híbrido, la integración de sistemas y la fijación de precios por suscripción. Estos factores ayudan a las empresas a reducir las cargas de infraestructura mientras mejoran el acceso a llamadas, enrutamiento, seguridad y soporte en ubicaciones distribuidas, incluidas oficinas en el hogar, sucursales y entornos de trabajo compartido, mientras mantienen políticas de comunicación comunes.
¿Qué Oferta lidera los servicios de telefonía IP gestionada?
Los servicios lideraron con el 58,37% de los ingresos en 2026, mientras que se proyecta que las soluciones crezcan a un CAGR del 11,83% hasta 2032. El mercado de servicios de telefonía IP gestionada utiliza contratos gestionados para la administración y el monitoreo, mientras que los compradores utilizan soluciones para agregar análisis, automatización y conexiones de aplicaciones que mejoran las actividades cotidianas de usuarios y atención al cliente en el entorno de comunicaciones más amplio.
¿Qué enfoque de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crezca a un CAGR del 11,27% hasta 2032. Permite a las organizaciones mantener funciones locales seleccionadas para cargas de trabajo reguladas o dispositivos especializados mientras extienden las funciones de voz en la nube a los empleados remotos y a los equipos de atención al cliente, sin requerir que todos los sistemas cambien al mismo tiempo ni limitar a una empresa a 1 modelo de implementación.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 12,63% hasta 2032. El mercado de servicios de telefonía IP gestionada en la región está respaldado por la digitalización de las pymes, la modernización de los sistemas heredados y las ofertas de plataformas localizadas en mercados como India y el Sudeste Asiático, donde los modelos operativos con enfoque en dispositivos móviles y la creciente demanda empresarial apoyan la implementación tanto en centros de negocios establecidos como emergentes.