
Marktgröße und Marktanteil für verwaltete IP-Telefonie-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.47 Milliarden US-Dollar |
| Marktgröße (2032) | 10.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.04 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete IP-Telefonie-Dienste von Mordor Intelligence
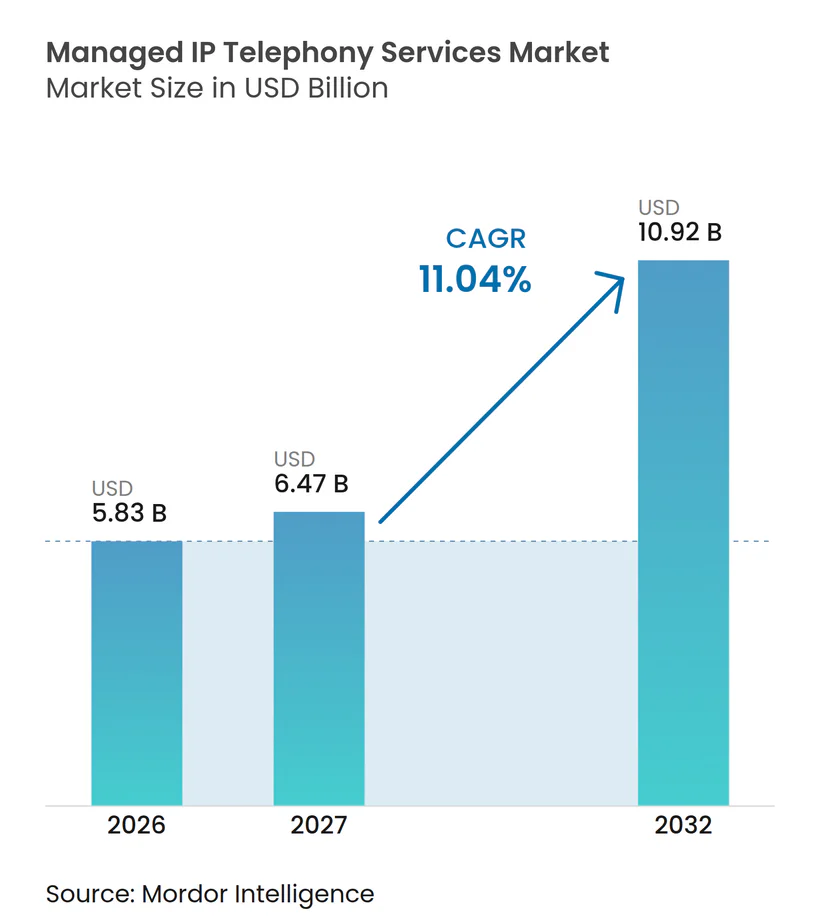
Die Marktgröße für verwaltete IP-Telefonie-Dienste wird voraussichtlich von 5,83 Milliarden USD im Jahr 2026 auf 10,92 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,04 % von 2027 bis 2032. Der Markt für verwaltete IP-Telefonie-Dienste entwickelt sich weg von eigenständiger Sprachinfrastruktur hin zu verwalteten Diensten, die Verfügbarkeit, Sicherheit, Anrufabwicklung und flexible Abrechnung kombinieren. Die geplante Abschaltung älterer öffentlicher Telefonnetze beschleunigt Ersatzentscheidungen, insbesondere für Unternehmen, die von älteren Telefonsystemen migrieren müssen. Hybrides Arbeiten hält die Nachfrage auf Sprachdienste fokussiert, die konsistent über Büros, Heimarbeitsplätze und mobile Geräte hinweg funktionieren. Anbieter konkurrieren über Plattformintegration, Datenkontrolle und die Fähigkeit, Sprache mit Netzwerk- und Sicherheitsdiensten zu kombinieren. Der Markt für verwaltete IP-Telefonie-Dienste hat zudem Wachstumspotenzial, da immer mehr Unternehmen cloud-basierte Kontaktzentren und Kundendienstsysteme einführen.
Wichtigste Erkenntnisse des Berichts
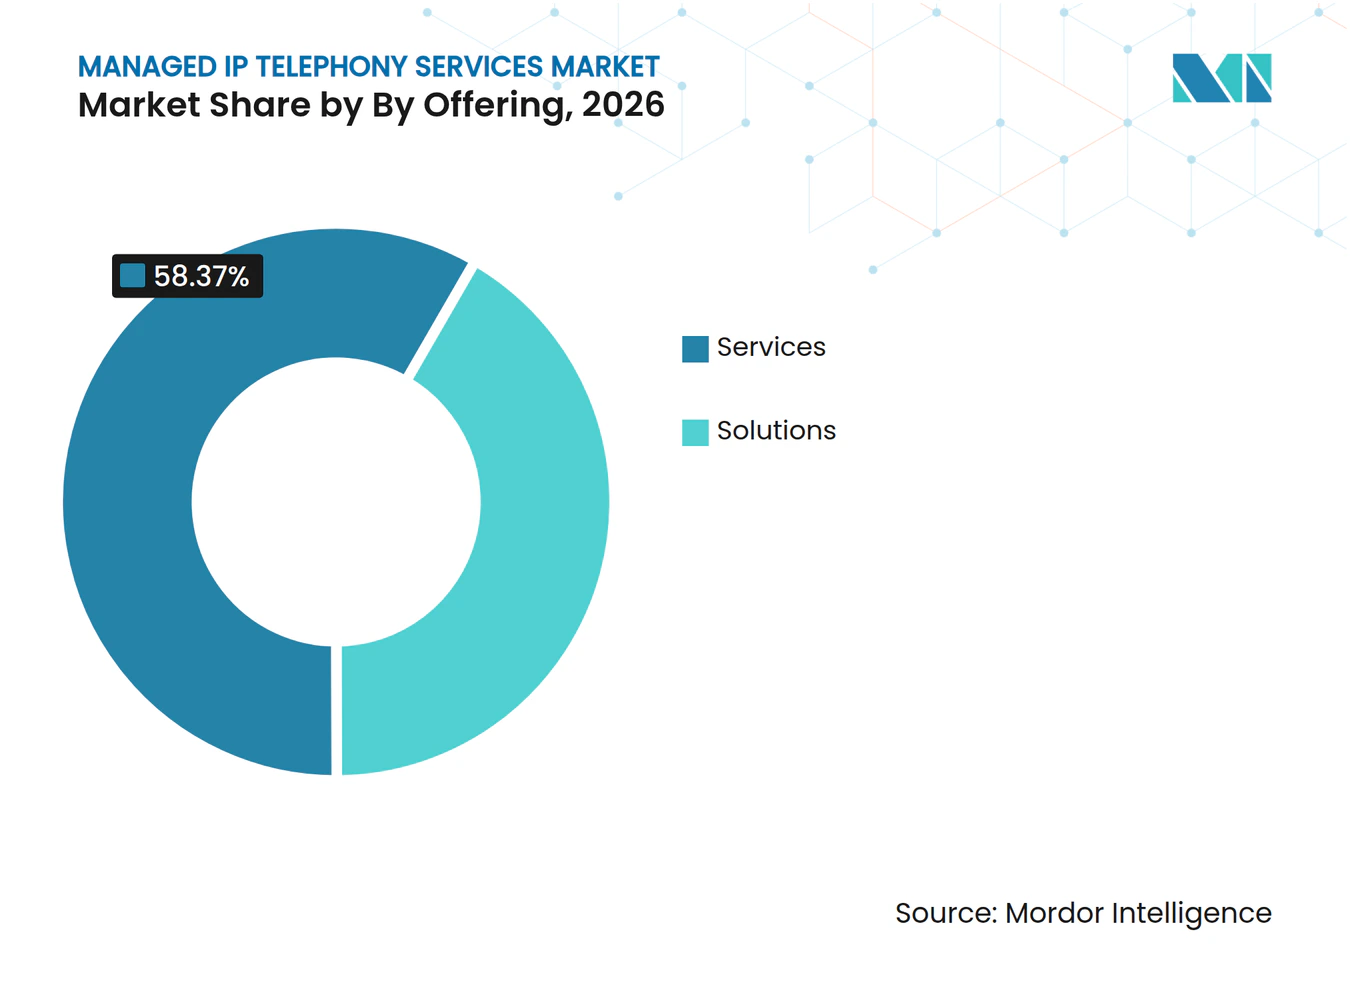
- Nach Angebot hielten Dienste im Jahr 2026 einen Umsatzanteil von 58,37 %, während Lösungen bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen werden.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Umsatzanteil von 52,43 % auf die Cloud-basierte Bereitstellung, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen wird.
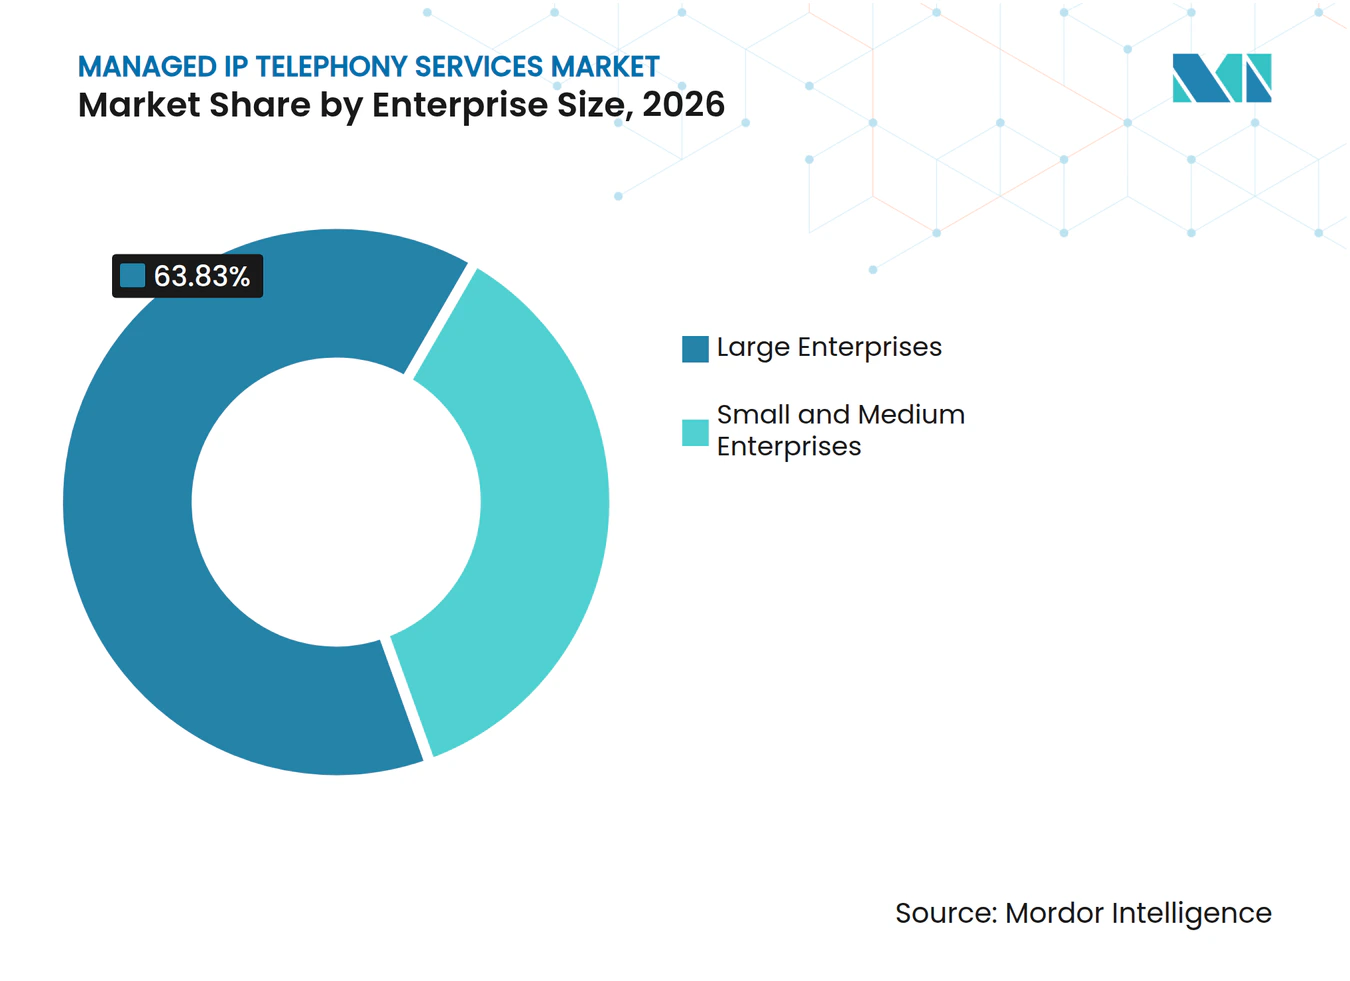
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 63,83 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 12,43 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 27,63 % auf Unified Communication und Collaboration, während der Bereich Kontaktzentrum und Kundendienst bis 2032 voraussichtlich mit einer CAGR von 12,17 % wachsen wird.
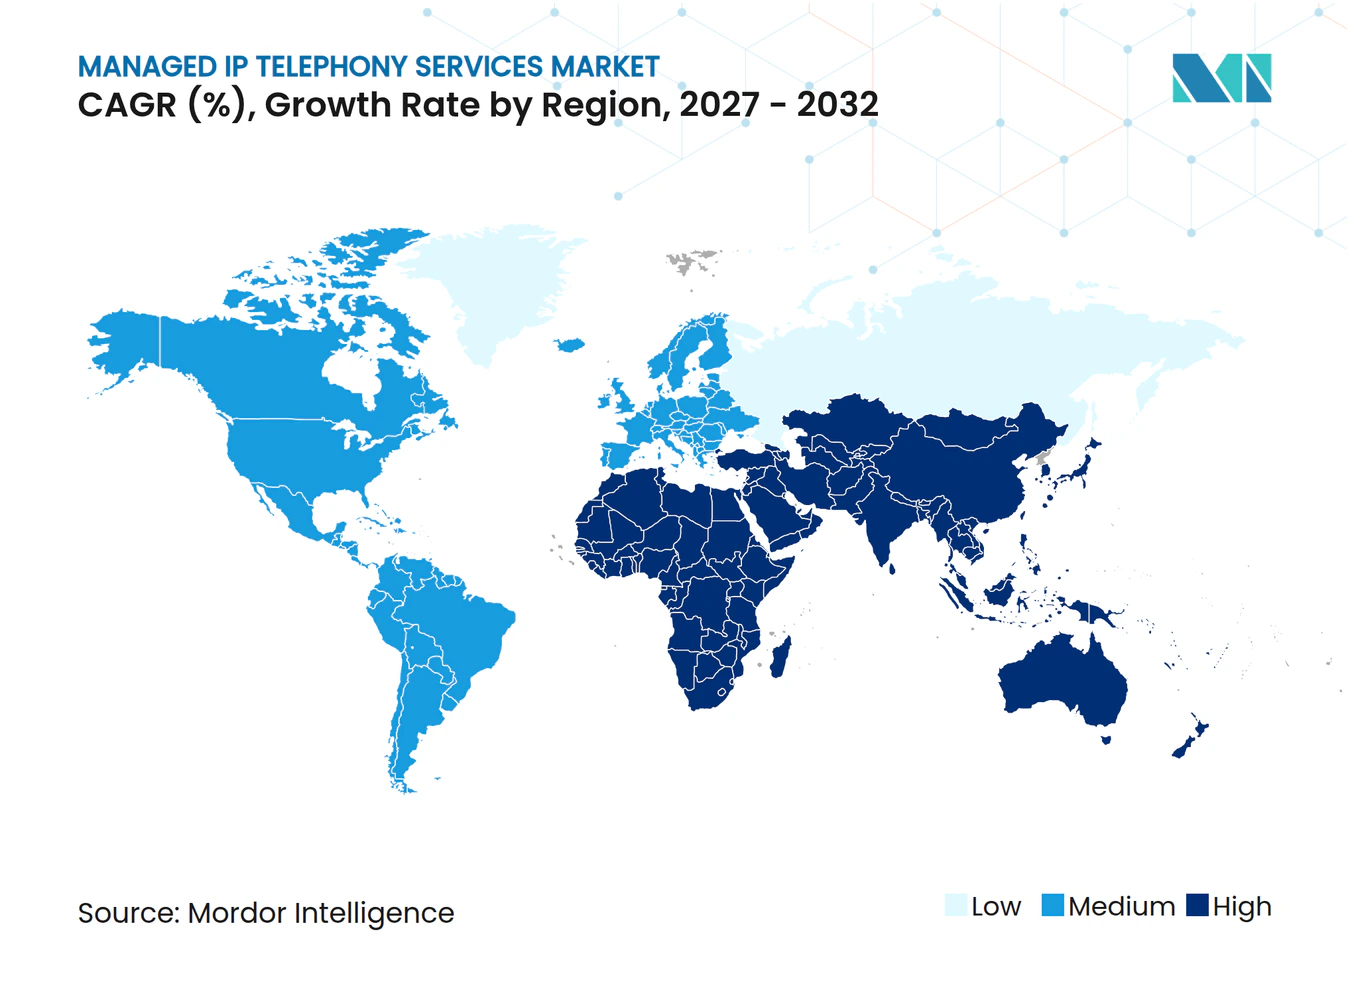
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,87 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Migration von On-Premises-Nebenstellenanlagen zu cloud-verwalteter Sprachkommunikation | +2.8% | Global, mit kurzfristiger Beschleunigung in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Kommunikationsanforderungen hybrider und verteilter Belegschaften | +2.3% | Global, mit höchster Auswirkung in Nordamerika, Westeuropa, Australien, Japan und Singapur | Mittelfristig (2–4 Jahre) |
| Sprachintegration mit Collaboration-, CRM- und Kontaktzentrum-Plattformen | +1.6% | Nordamerika und Europa, mit Ausweitung auf asiatisch-pazifische Unternehmenscluster | Mittelfristig (2–4 Jahre) |
| Nutzungsbasierte Preisgestaltung und OPEX-basierte Beschaffung | +1.5% | Global, insbesondere Südamerika, Südostasien und der Nahe Osten | Kurzfristig (≤ 2 Jahre) |
| 5G, Edge-Networking und mobile Unternehmenssprachkommunikation | +0.9% | Asiatisch-pazifischer Raum, Naher Osten, Nordamerika und später Europa | Langfristig (≥ 4 Jahre) |
| Carrier-Bündelung von Konnektivität, Sicherheit und verwalteter Sprachkommunikation | +0.7% | Nordamerika, Westeuropa und Länder des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Migration von On-Premises-Nebenstellenanlagen zu cloud-verwalteter Sprachkommunikation erreicht eine erzwungene Abschaltungsphase
Die Abschaltung älterer Telefonnetze macht den Ersatz für viele Unternehmen zunehmend unausweichlich. Openreach begann im Januar 2026 mit Schutzmigrationen für betroffene BT Business-Kunden und plant die Schließung des PSTN-Netzes im Januar 2027. Zudem führte das Unternehmen ab April 2026 vierteljährliche Preiserhöhungen für WLR und ISDN ein, was die Kosten für die Beibehaltung älterer Dienste erhöht. Der Markt für verwaltete IP-Telefonie-Dienste profitiert, wenn Unternehmen veraltete Nebenstellenanlagen ersetzen und den parallelen Betrieb alter und neuer Systeme vermeiden. Unternehmen suchen zudem nach Anbietern, die Nummernübertragungen, Weiterleitung, Notrufe und Dienstkontinuität während des Wechsels verwalten können. Dies begünstigt verwaltete Verträge, da interne Teams möglicherweise nicht die Kapazität haben, eine standortübergreifende Migration zu koordinieren, jeden Endpunkt zu testen, Anrufabläufe zu aktualisieren, Benutzer auf geänderte Wählpraktiken vorzubereiten und Probleme zu lösen, ohne die Kommunikation von Kunden oder Mitarbeitern zu unterbrechen.
Kommunikationsanforderungen hybrider und verteilter Belegschaften unterstützen die Einführung verwalteter Sprachkommunikation
Hybrides Arbeiten hat zuverlässigen Sprachzugang zu einer täglichen Betriebsanforderung gemacht und nicht mehr zu einem rein bürogebundenen Dienst. Mitarbeiter benötigen konsistente Anruf-, Weiterleitungs-, Präsenz- und Aufzeichnungsfunktionen auf Tischtelefonen, Computern und mobilen Geräten. Verwaltete IP-Telefonie-Dienste können diese Verantwortlichkeiten von internen Teams auf einen Anbieter verlagern, der dedizierte Überwachung und Support bietet. Der Markt für verwaltete IP-Telefonie-Dienste wird daher von Organisationen unterstützt, die eine einfachere Benutzerverwaltung und vorhersehbare Serviceniveaus wünschen. Dieses Modell ist besonders relevant, wenn ein Unternehmen viele kleinere Standorte oder eine verteilte Belegschaft hat. Es erhöht auch den Wert von Tools, die es Benutzern ermöglichen, einen Anruf zwischen Geräten zu übertragen, ohne die Verbindung zu verlieren, unabhängig vom Standort dieselbe Anrufrichtlinie anzuwenden, neue Mitarbeiter schnell einzurichten und Managern eine klarere Verantwortung für Support und Serviceleistung zu geben.
Sprachintegration mit Collaboration-, CRM- und Kontaktzentrum-Plattformen erweitert den Dienstleistungsumfang
Unternehmen wählen Sprachdienste zunehmend danach aus, wie gut sie sich mit Collaboration-, Customer-Relationship-Management-, Helpdesk- und Kontaktzentrum-Systemen verbinden. Microsoft stellte die Teams Phone Extensibility im September 2025 allgemein verfügbar, sodass Kontaktzentrum-Anbieter über Azure Communication Services in Teams Phone integrieren können.[1] Eine engere Integration zwischen Unified Communications und Kontaktzentrum-Systemen kann die Anzahl separater Anrufumgebungen reduzieren, die eine Organisation verwalten muss. Sie kann es auch einfacher machen, Informationen zur Mitarbeiterverfügbarkeit in Kundenservice-Workflows einzubinden. Diese Verbindungen steigern den Wert des Marktes für verwaltete IP-Telefonie-Dienste, wo Anbieter die gesamte Anrufumgebung unterstützen können. Sie erhöhen auch die Bedeutung der Governance für Aufzeichnungen, Transkripte und Daten, die zwischen verbundenen Anwendungen ausgetauscht werden, insbesondere wenn ein Kunde Zugriffsrechte, Aufbewahrungsfristen, Aufzeichnungspraktiken, Prüfinformationen und die Verantwortlichkeiten jedes Technologielieferanten kontrollieren muss.
Nutzungsbasierte Preisgestaltung und OPEX-basierte Beschaffung senken Einstiegshürden für KMU
Pro-Benutzer-Abonnements ermöglichen es kleineren Unternehmen, verwaltete Telefonie einzuführen, ohne ein vollständiges Nebenstellenanlagensystem und zugehörige Netzwerkausrüstung kaufen zu müssen. Diese Struktur ermöglicht es Unternehmen, Benutzer entsprechend den Personalveränderungen hinzuzufügen oder zu entfernen. Sie kann die Kosten und den Planungsaufwand im Zusammenhang mit dedizierter Hardware, privaten Leitungen und auf Spitzenlast ausgelegter Kapazität reduzieren. Der Markt für verwaltete IP-Telefonie-Dienste profitiert, da KMU auf Funktionen zugreifen können, die früher größeren Organisationen vorbehalten waren. Käufer vergleichen Anbieter nach wie vor sorgfältig hinsichtlich laufender Kosten, Integrationsoptionen und der Verfügbarkeit praktischer KI-Funktionen. Anbieter, die Anrufweiterleitung, Transkription oder automatisierten Empfang in Standardpaketen einschließen, können in preissensiblen Märkten einen Vorteil haben, insbesondere wenn Kunden eine klare monatliche Gebühr, schnelle Aktivierung, grundlegende Resilienzfunktionen und die Möglichkeit wünschen, ihren Dienst ohne einen langen Beschaffungszyklus zu ändern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Compliance-Kosten für Sprachdaten | -1.8% | Europäische Union, Indien, Südostasien und multinationale Betriebe in Nordamerika | Mittelfristig (2–4 Jahre) |
| Abhängigkeit der Sprachqualität von der letzte-Meile-Breitbandverbindung und Netzwerkresilienz | -1.3% | Afrika, Südamerika, Süd- und Südostasien sowie ländliches Nordamerika | Langfristig (≥ 4 Jahre) |
| Proprietäre APIs und Anbieterabhängigkeit in Multi-Plattform-Umgebungen | -0.9% | Global, mit höchster Reibung in großen Multi-Anbieter-Unternehmen | Mittelfristig (2–4 Jahre) |
| PSTN-Ersatz, Notrufe und Compliance-Belastung durch rechtmäßige Überwachung | -0.7% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Compliance-Kosten für Sprachdaten schränken Bereitstellungen ein
Datenlokalisierungsvorschriften können multinationale Sprachbereitstellungen schwieriger zu gestalten und teurer im Betrieb machen. Anrufaufzeichnungen, Transkripte, Metadaten, Supportaufzeichnungen und KI-Ausgaben können an jedem Standort unterschiedlichen Anforderungen unterliegen. Die spanische Datenschutzbehörde hat erklärt, dass KI-Sprachtranskription die Verarbeitung personenbezogener Daten beinhaltet und eine verantwortungsvolle Handhabung der Datenschutzpflichten erfordert. Unternehmen in regulierten Sektoren benötigen möglicherweise eine landesinterne Verarbeitung, definierte Aufbewahrungsfristen und eine klare Liste von Unterauftragnehmern. Diese Anforderungen können Beschaffungszyklen verlängern und den Pool geeigneter Anbieter einschränken. Der Markt für verwaltete IP-Telefonie-Dienste könnte daher Anbieter bevorzugen, die regionales Hosting, konfigurierbare Aufbewahrungseinstellungen und Dokumentation für Datenflüsse bereitstellen können, während Kunden möglicherweise Rechts-, Sicherheits-, Beschaffungs- und Betriebsteams benötigen, um dieselbe Bereitstellung zu prüfen, bevor sie genehmigt werden kann.
Abhängigkeit der Sprachqualität von der letzte-Meile-Breitbandverbindung begrenzt die Expansion in Schwellenländern
Die Qualität von Cloud-Sprachkommunikation hängt von der Zuverlässigkeit des letzte-Meile-Netzwerks ab, das jeden Benutzer mit dem Dienst verbindet. Paketverlust, Verzögerungen und Ausfälle können verhindern, dass ein Unternehmen ein älteres Sprachsystem ersetzt, wenn die Breitbandverbindung unzuverlässig ist. Dieses Problem tritt häufiger in Teilen Afrikas und Südamerikas sowie in Sekundärstädten in Süd- und Südostasien auf. Anbieter müssen möglicherweise SD-WAN, Mobilfunk-Backup und Quality-of-Service-Kontrollen hinzufügen, um eine akzeptable Anrufqualität zu liefern. FirstComm brachte FusionOne im August 2025 mit primärem Breitband, 5G-Failover, Cloud-Monitoring und 24/7-Support für 140 USD pro Monat auf den Markt. Diese Maßnahmen können die Resilienz verbessern, aber auch die Vertragskosten für kleinere Unternehmen erhöhen, lokalen Installationssupport erfordern und eine zuverlässige Breitbandverbindung zur Voraussetzung für die Diensteinführung machen, anstatt es als ein separates Problem des Kunden zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Verwaltete Dienste unterstützen wiederkehrende Einnahmen, während Lösungen schneller wachsenDienste hielten im Jahr 2026 einen Marktanteil von 58,37 % im Markt für verwaltete IP-Telefonie-Dienste. Diese wiederkehrenden Verträge umfassen Wählpläne, Netzwerküberwachung, Serviceniveaus, Administration und schrittweise Übergänge von älteren Nebenstellenanlagen. Die Branche für verwaltete IP-Telefonie-Dienste nutzt sie, um Einnahmen zu generieren, die an Benutzer, Standorte und Dienstnutzung geknüpft sind. Sie helfen Kunden auch dabei, die Kontinuität zu wahren, während Nummern, Geräte und Anrufregeln geändert werden. Das Segment bleibt wichtig, wo interne IT-Teams externe Unterstützung für einen komplexen Telefonbestand benötigen.
Lösungen werden bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen. Sie umfassen UCaaS-Lizenzen, Session-Border-Controller-Software, Collaboration-Integrationen und Anrufanalyse-Tools. Käufer schätzen intelligente Weiterleitung, Transkription, automatisierte Vermittlungsstellen und die Integration von Kundensystemen. Microsoft Teams Phone Extensibility unterstützt native Verbindungen zwischen Teams Phone und Kontaktzentrum-Anwendungen. Die Lösungsschicht kann Mitarbeiter- und Kontaktzentrum-Workflows verbessern, auch wenn das zugrunde liegende Netzwerk für Endbenutzer nicht sichtbar ist.


Nach Bereitstellungsmodell:
Cloud-Führerschaft koexistiert mit Hybrid-MigrationsbedarfDie Cloud-basierte Bereitstellung entfiel im Jahr 2026 auf einen Umsatzanteil von 52,43 %. Ihre Führungsposition spiegelt die etablierte Einführung von Cloud-Sprachkommunikation in Nordamerika und Westeuropa wider, wo viele Unternehmen Bürobenutzer bereits auf gehostete Telefonie umgestellt haben. Die Abschaltung älterer Telefonnetze verringert den Anreiz, in neue On-Premises-Ausrüstung zu investieren. Cloud-Bereitstellungen unterstützen zentralisierte Administration, standortübergreifenden Zugriff und Funktionsaktualisierungen, ohne Ausrüstung an jedem Standort ersetzen zu müssen. Sie müssen dennoch bestehende Systeme und lokale Betriebsanforderungen berücksichtigen.
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen. Unternehmen können On-Premises-Kontrolle für regulierte Arbeitslasten, spezialisierte Geräte oder Anwendungen beibehalten, die nicht mit Bürobenutzern migriert werden können. Hybridstrukturen halten ausgewählte Funktionen lokal, während verwaltete Cloud-Dienste auf Remote-Mitarbeiter und kundenorientierte Teams angewendet werden. Eine schrittweise Architektur kann lokale Kontrolle bewahren und gleichzeitig Cloud-Collaboration dort ermöglichen, wo es angemessen ist. Die Branche für verwaltete IP-Telefonie-Dienste muss einen schrittweisen Migrationspfad unterstützen, anstatt zu erwarten, dass jeder Kunde auf einmal wechselt.
Nach Unternehmensgröße:
Großaufträge bieten Skalierung, während KMU schneller wachsenGroßunternehmen entfielen im Jahr 2026 auf einen Umsatzanteil von 63,83 %. Ihre Bereitstellungen erstrecken sich oft über viele Standorte und Länder, berücksichtigen Notrufsanforderungen und integrieren sich in bestehende Customer-Relationship-Management- und Kontaktzentrum-Plattformen. Diese Anforderungen schaffen Nachfrage nach dedizierten Implementierungsteams, maßgeschneiderten Serviceniveaus und koordinierten Nummernübertragungen. Der Markt für verwaltete IP-Telefonie-Dienste erzielt erhebliche Einnahmen von diesen Kunden, da eine globale Sprachumgebung für interne Teams schwer zu verwalten ist. Etablierte Anbieter können dennoch Kunden verlieren, wenn Käufer ein überzeugenderes Kostenargument oder leistungsfähigere Technologie finden.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 12,43 % wachsen. Cloud-native Anbieter können verwaltete Telefondienste ohne Hardware vor Ort bereitstellen, was die Bereitstellung für kleinere Organisationen zugänglich macht. Abonnementpreise ermöglichen es Kunden auch, die Ausgaben an Mitarbeiterzahl und Nutzung anzupassen. RingCentral führte 2025 den KI-Rezeptionisten ein, um automatisierte Anrufabwicklung, Weiterleitung und Antworten für Unternehmenstelefonie-Benutzer bereitzustellen.[2] Mobile Anwendungen, Anrufaufzeichnung und grundlegende CRM-Verbindungen werden für den mittleren Markt zunehmend verfügbar.

Nach Anwendung:
Unified Communications führt, während Kontaktzentren schneller wachsenUnified Communication und Collaboration hielten im Jahr 2026 einen Umsatzanteil von 27,63 %. Das Segment integriert verwaltete Telefonie in Mitarbeiter-Tools wie Microsoft Teams, Cisco Webex und Google Workspace. Es integriert Anrufe, Meetings, Messaging, Benutzerpräsenz und Collaboration in einer einzigen Betriebsumgebung. Diese Anwendung ist zentral für Organisationen, die Sprachkommunikation innerhalb einer breiteren Arbeitsplattform benötigen. Sie bleibt für Unternehmen relevant, die Tischtelefon-Bestände ersetzen und dabei etablierte Mitarbeiterkommunikationspraktiken beibehalten.
Der Bereich Kontaktzentrum und Kundendienst wird bis 2032 voraussichtlich mit einer CAGR von 12,17 % wachsen. Kundenbetriebe benötigen Anrufdienste, die Agenten, Supervisoren, Weiterleitungsregeln und Analysen innerhalb eines einzigen Workflows unterstützen. Zoom brachte Zoom Contact Center im Juni 2025 in Indien mit Bring-Your-Own-Carrier-Funktionen und Unterstützung für Sprache, Video, Messaging und virtuelle Agenten auf den Markt. Diese Entwicklung zeigt, wie Anbieter Kundendienstplattformen auf regionale Unternehmensanforderungen zuschneiden. Die Anwendung unterstützt eine höherwertige Dienstleistungsnachfrage, insbesondere im asiatisch-pazifischen Raum.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen regionalen Umsatzanteil von 37,87 %. Die frühe Einführung von Cloud-Nebenstellenanlagen und UCaaS verschaffte der Region eine große Basis von Nutzern gehosteter Telefonie. Anbieter differenzieren sich nun durch KI-Tools, Kontaktzentrum-Verbindungen, verwaltete Sicherheit und Unterstützung für komplexe Bereitstellungen. AT&T und Cisco brachten AT&T SASE mit Cisco im August 2025 auf den Markt und kombinierten SD-WAN, sicheren Zugriff, Multi-Cloud-Konnektivität und Netzwerkverwaltung in einem einzigen verwalteten Angebot.[3] Diese Art von Angebot verbindet Sprachentscheidungen mit einem breiteren Netzwerk- und Sicherheitseinkauf.
Europa erlebt eine Nachfrage im Zusammenhang mit der geplanten Abschaltung des britischen PSTN-Netzes im Januar 2027. Das Schutzmigrierungsprogramm von Openreach und Änderungen der Preisgestaltung für ältere Dienste erhöhen die Dringlichkeit für betroffene Organisationen. Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Märkte, wobei regulierte Sektoren häufig Hybridmodelle und lokal kontrollierte Verarbeitung bevorzugen. Südamerika ist relevant, insbesondere in Brasilien und Argentinien, wo betriebskostenbasierte Preisgestaltung die Einführung von gehostetem PBX und SIP-Trunking unterstützen kann. Breitbandvariationen in Sekundärstädten bleiben eine Einschränkung für die Anrufqualität.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen. Das Wachstum wird durch die Digitalisierung von KMU, den Ersatz älterer Systeme und die Bereitstellung in Städten mit historisch geringerer Durchdringung unterstützt. Anbieter verfolgen lokalisierte Angebote, die lokale Anruf- und Compliance-Anforderungen berücksichtigen. Australien, Japan, Südkorea und Singapur sind reife Märkte, während Indien, Indonesien, Vietnam und Thailand Wachstumschancen bieten.
Wettbewerbslandschaft
Marktkonzentration
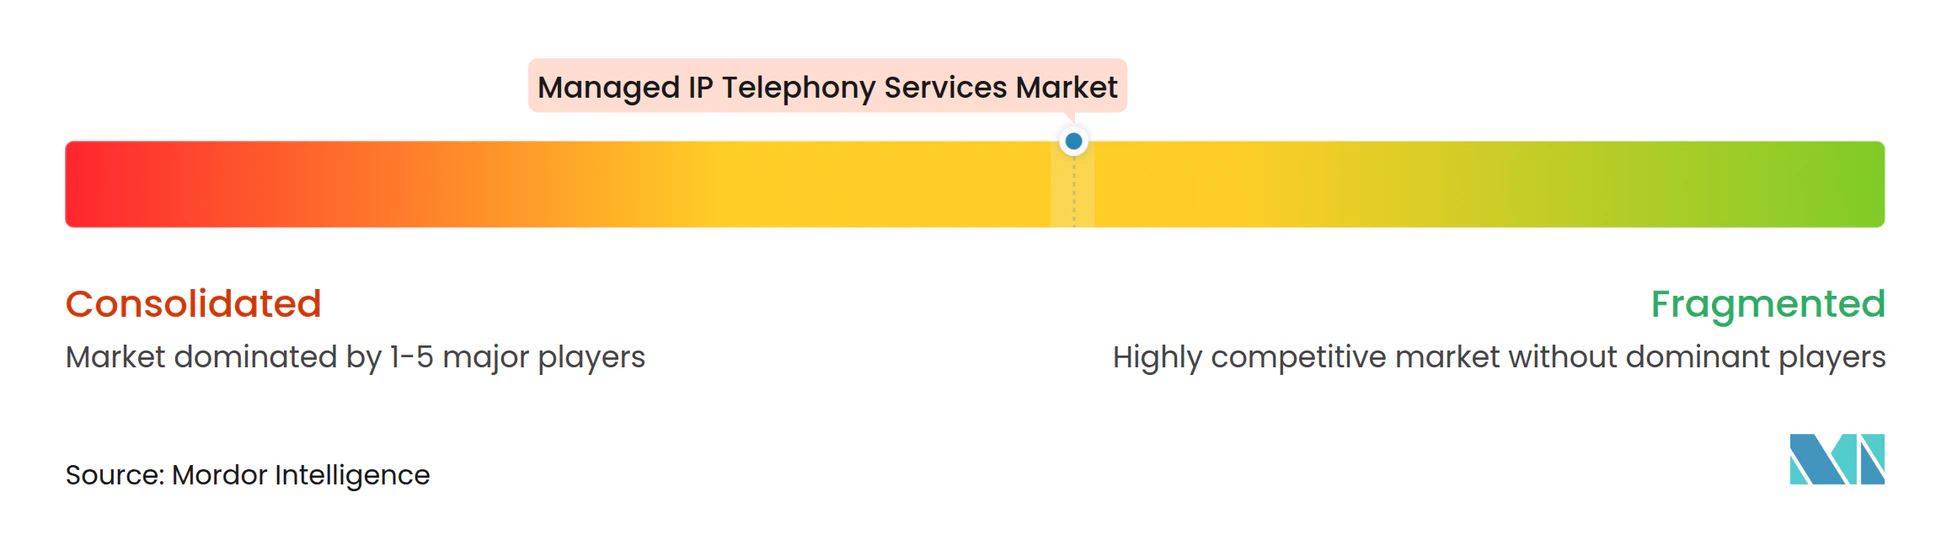
Der Markt für verwaltete IP-Telefonie-Dienste ist auf Plattformebene mäßig konzentriert und bei der verwalteten Bereitstellung fragmentiert. Microsoft, Cisco und Zoom hielten Mitte 2025 bedeutende Anteile an globalen UCaaS-Plätzen. Der Markt für verwaltete IP-Telefonie-Dienste umfasst Carrier, die Sprache mit Konnektivität, SD-WAN, sicherem Zugriff und verwalteter Sicherheit kombinieren. Plattformanbieter konkurrieren durch Softwarefunktionen, Ökosystemverbindungen und die Einführung ihrer breiteren Collaboration-Tools.
Strategische Partnerschaften helfen Anbietern, Kunden zu bedienen, die nicht vollständig in die Cloud wechseln können. Microsoft stellte die Teams Phone Extensibility im September 2025 allgemein verfügbar und ermöglichte es Kontaktzentrum-Anbietern, über Azure Communication Services eine Verbindung zu Teams Phone herzustellen. AT&T und Cisco kombinierten auch sicheren Zugriff und Netzwerkverwaltung in ihrem verwalteten SASE-Start im August 2025. Diese Schritte machen Sprache zu einem Teil eines umfassenderen Kommunikations- und Netzwerkdienstes und nicht zu einem isolierten Produkt.
KI-Fähigkeiten werden zu einem praktischen Wettbewerbspunkt in Anruf- und Kundendienstumgebungen. RingCentral erwarb CommunityWFM im September 2025 für 25,2 Millionen USD und fügte RingCX Workforce-Management-Fähigkeiten hinzu. Microsoft führte im Oktober 2026 eine Vorschau von Contact Center Intelligence mit Qualitätssicherung, Überwachung, Dashboards, biometrischer Sprachauthentifizierung und Wiederverwendung von Copilot Studio-Agenten ein.[4] Der Markt für verwaltete IP-Telefonie-Dienste bietet Raum für Anbieter, die lokales Hosting, Compliance-Kontrollen und zugängliche Preisgestaltung im asiatisch-pazifischen Raum und in Südamerika anbieten. Regionale Anbieter können durch lokalen Support und regulatorisches Wissen konkurrieren.
Marktführer für verwaltete IP-Telefonie-Dienste
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete IP-Telefonie-Dienste Unternehmen in diesem Bericht
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- RingCentral, Inc.
- Comcast Corporation
- Deutsche Telekom AG
- Vodafone Group Plc
- BT Group plc
- Orange S.A.
- Telefonica S.A.
- NTT Communications Corporation
- Tata Communications Limited
- Mitel Networks Corporation
- Avaya LLC
- Dialpad, Inc.
- Vonage Holdings Corp.
- Google LLC
- Amazon Web Services, Inc.
- Twilio Inc.
- 3CX Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete IP-Telefonie-Dienste
- Oktober 2026: Microsoft brachte die Vorschau von Microsoft Contact Center Intelligence auf den Markt und integrierte Microsoft KI über native Konnektoren und APIs in unterstützte Nicht-Microsoft-CCaaS-Plattformen.
- Juni 2026: Das Büro für Informationstechnologie der University of California, Irvine meldete den Abschluss von mehr als 3.500 Telefonnummernmigrationen zu Microsoft Teams Phone im Rahmen eines mehrjährigen Programms zur Ablösung der veralteten Mitel Networks Corporation-Infrastruktur, mit dem Ziel der vollständigen Campus-Fertigstellung bis Dezember 2026.
- Mai 2026: VOIP Networks erwarb TIG, um seine Unified-Communications-Infrastruktur und Mitel Networks Corporation-Expertise zu erweitern und seinen verwalteten VoIP-Diensten breitere Ressourcen zuzuführen.
- April 2026: Pure IP erwarb Vive Communications, um seine nordamerikanische Kundenbasis zu stärken und seine integrierten UCaaS-Fähigkeiten unter der Marke Pure IP UCaaSone auszubauen.
Umfang des globalen Marktberichts für verwaltete IP-Telefonie-Dienste
Der Markt für verwaltete IP-Telefonie-Dienste umfasst Dienste, die es Unternehmen ermöglichen, Sprachkommunikation über Internet-Protokoll (IP)-Netzwerke zu verwalten. Managed-Service-Anbieter liefern, betreiben, überwachen, warten und unterstützen IP-basierte Telefonielösungen, einschließlich gehosteter Nebenstellenanlagen (PBX), Voice over Internet Protocol (VoIP), Unified Communications, Session Initiation Protocol (SIP)-Trunking und verwandter Dienste.
Der Marktbericht für verwaltete IP-Telefonie-Dienste ist segmentiert nach Diensttyp (Dienste und Lösungen), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendungen (Unified Communication und Collaboration, gehostete Nebenstellenanlage und Cloud-Telefonie, SIP-Trunking und Anrufweiterleitung, Kontaktzentrum und Kundendienst, Mobilität und Bring-Your-Own-Device-Aktivierung, Geschäftskontinuität und Notfallkommunikation sowie weitere Anwendungen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Dienste |
| Lösungen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Unified Communication und Collaboration |
| Gehostete Nebenstellenanlage und Cloud-Telefonie |
| SIP-Trunking und Anrufweiterleitung |
| Kontaktzentrum und Kundendienst |
| Mobilität und Bring-Your-Own-Device-Aktivierung |
| Geschäftskontinuität und Notfallkommunikation |
| Weitere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Dienste | |
| Lösungen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendungen | Unified Communication und Collaboration | |
| Gehostete Nebenstellenanlage und Cloud-Telefonie | ||
| SIP-Trunking und Anrufweiterleitung | ||
| Kontaktzentrum und Kundendienst | ||
| Mobilität und Bring-Your-Own-Device-Aktivierung | ||
| Geschäftskontinuität und Notfallkommunikation | ||
| Weitere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete IP-Telefonie-Dienste?
Der Markt für verwaltete IP-Telefonie-Dienste wird voraussichtlich von 5,83 Milliarden USD im Jahr 2026 auf 10,92 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,04 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten IP-Telefonie-Diensten an?
Der Markt für verwaltete IP-Telefonie-Dienste wird durch den Ersatz älterer Nebenstellenanlagen, hybrides Arbeiten, Systemintegration und Abonnementpreisgestaltung unterstützt. Diese Faktoren helfen Unternehmen, die Infrastrukturbelastung zu reduzieren und gleichzeitig den Zugang zu Telefonie, Weiterleitung, Sicherheit und Support an verteilten Standorten zu verbessern, einschließlich Heimarbeitsplätzen, Zweigstellen und gemeinsamen Arbeitsumgebungen, während gemeinsame Kommunikationsrichtlinien aufrechterhalten werden.
Welches Angebot führt bei verwalteten IP-Telefonie-Diensten?
Dienste führten im Jahr 2026 mit einem Umsatzanteil von 58,37 %, während Lösungen bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen werden. Der Markt für verwaltete IP-Telefonie-Dienste nutzt verwaltete Verträge für Administration und Überwachung, während Käufer Lösungen einsetzen, um Analysen, Automatisierung und Anwendungsverbindungen hinzuzufügen, die alltägliche Benutzer- und Kundendienstaktivitäten in der gesamten Kommunikationsumgebung verbessern.
Welcher Bereitstellungsansatz wächst am schnellsten?
Die Hybrid-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen. Sie ermöglicht es Organisationen, ausgewählte On-Premises-Funktionen für regulierte Arbeitslasten oder spezialisierte Geräte beizubehalten, während Cloud-Sprachfunktionen auf Remote-Mitarbeiter und kundenorientierte Teams ausgeweitet werden, ohne dass jedes System gleichzeitig geändert werden muss oder ein Unternehmen auf ein einziges Bereitstellungsmodell beschränkt wird.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen. Der Markt für verwaltete IP-Telefonie-Dienste in der Region wird durch die Digitalisierung von KMU, die Modernisierung älterer Systeme und lokalisierte Plattformangebote in Märkten wie Indien und Südostasien unterstützt, wo mobile Betriebsmodelle und wachsende Unternehmensnachfrage die Bereitstellung in etablierten und aufstrebenden Geschäftszentren fördern.