
Taille et part du marché des services de téléphonie IP gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.47 Milliards de dollars |
| Taille du Marché (2032) | 10.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de téléphonie IP gérés par Mordor Intelligence
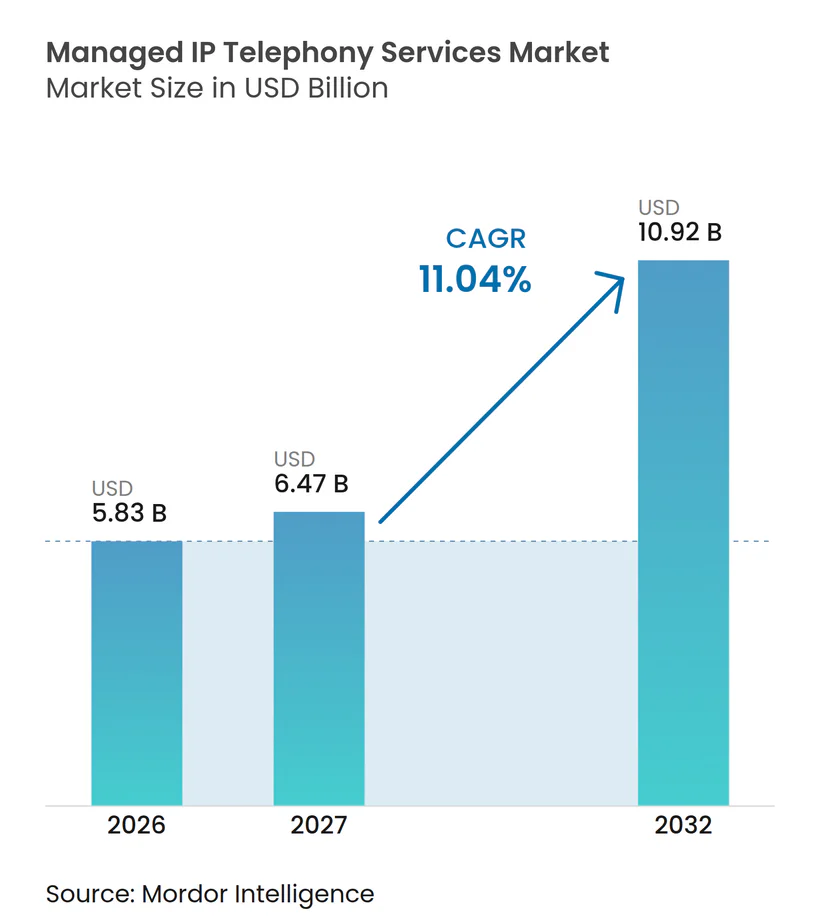
La taille du marché des services de téléphonie IP gérés devrait s'étendre de 5,83 milliards USD en 2026 à 10,92 milliards USD d'ici 2032, enregistrant un CAGR de 11,04 % de 2027 à 2032. Le marché des services de téléphonie IP gérés s'éloigne des infrastructures vocales autonomes vers des services gérés combinant disponibilité, sécurité, gestion des appels et facturation flexible. La fin programmée des services du réseau téléphonique public commuté hérité accélère les décisions de remplacement, notamment pour les entreprises qui doivent migrer depuis des systèmes téléphoniques plus anciens. Le travail hybride maintient également la demande axée sur les services vocaux fonctionnant de manière cohérente dans les bureaux, à domicile et sur les appareils mobiles. Les fournisseurs se concurrencent sur l'intégration des plateformes, les contrôles des données et la capacité à combiner la voix avec les services réseau et de sécurité. Le marché des services de téléphonie IP gérés dispose également d'une marge de croissance à mesure que davantage d'entreprises adoptent des centres de contact et des systèmes de service client basés sur le cloud.
Points clés du rapport
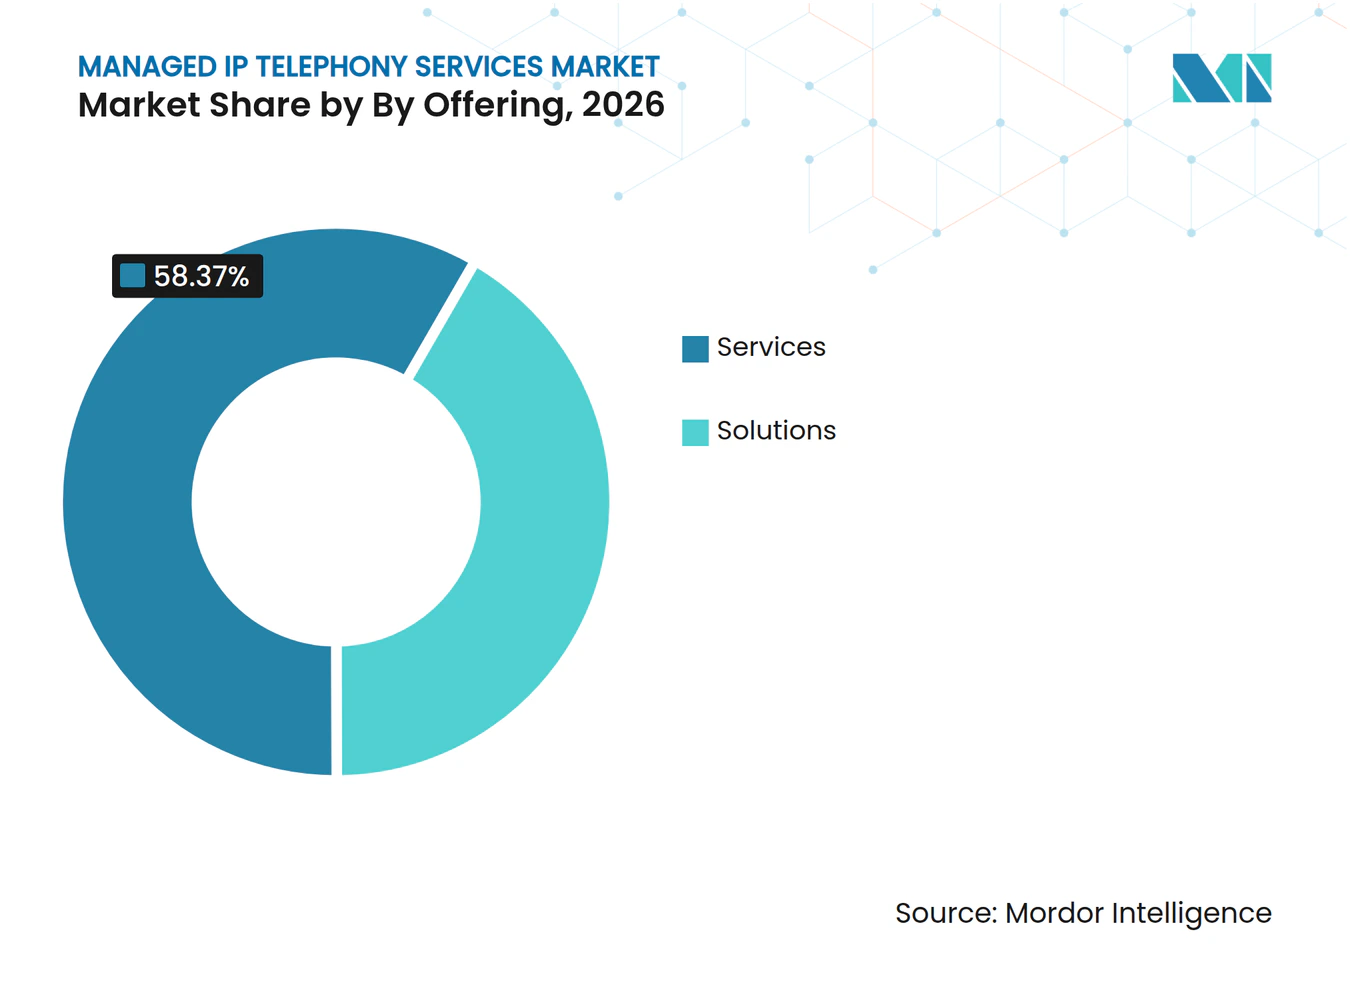
- Par offre, les services ont représenté 58,37 % des revenus en 2026, tandis que les solutions devraient se développer à un CAGR de 11,83 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud a représenté 52,43 % des revenus en 2026, tandis que le déploiement hybride devrait croître à un CAGR de 11,27 % jusqu'en 2032.
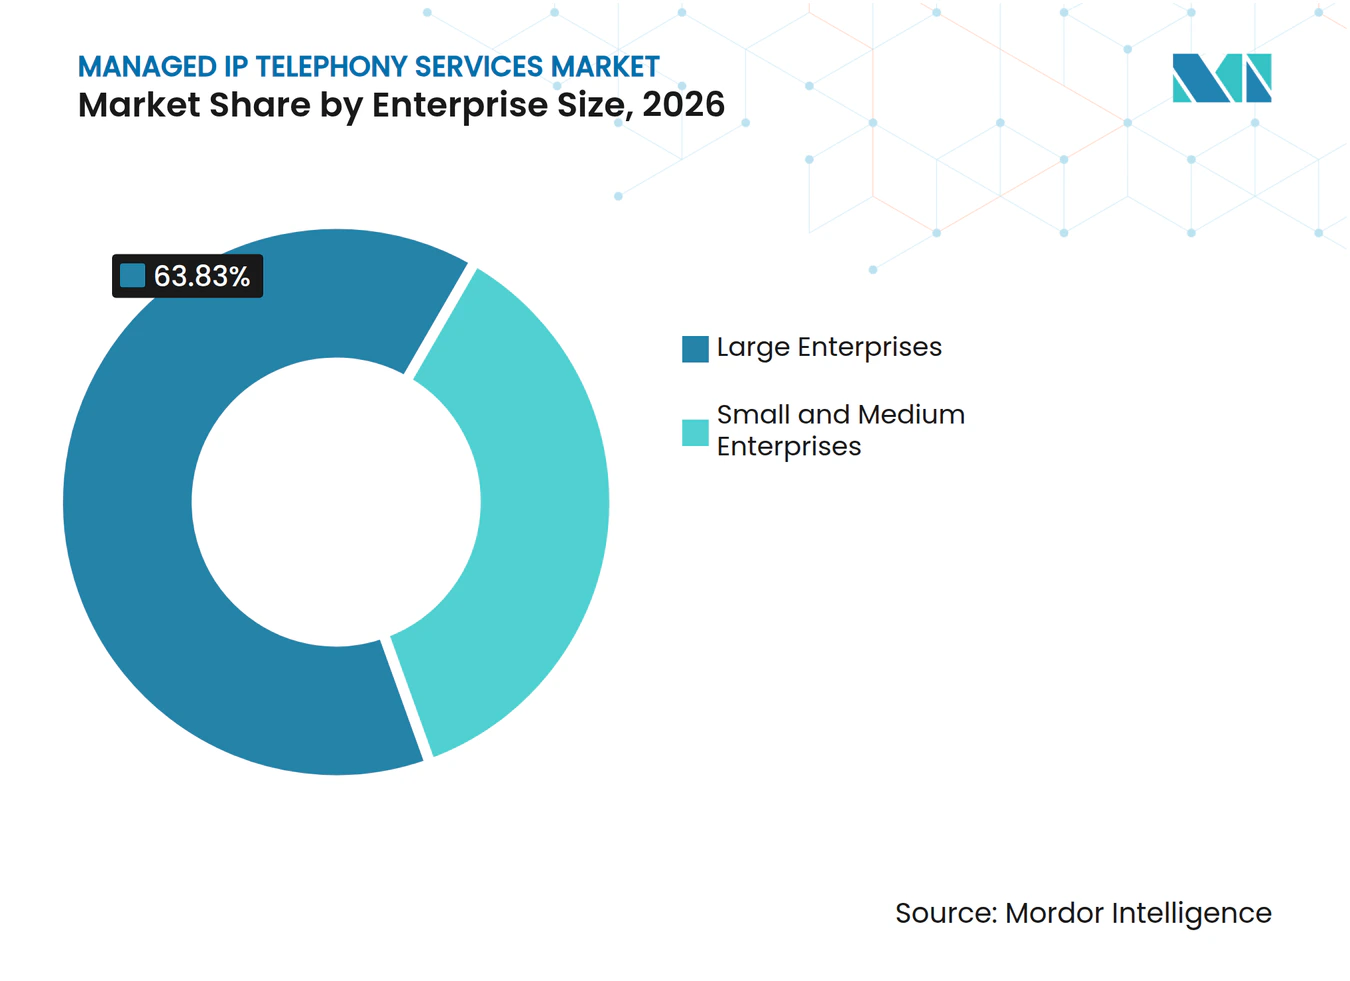
- Par taille d'entreprise, les grandes entreprises ont représenté 63,83 % des revenus en 2026, tandis que les PME devraient croître à un CAGR de 12,43 % jusqu'en 2032.
- Par application, la communication unifiée et la collaboration ont représenté 27,63 % des revenus en 2026, tandis que le centre de contact et le service client devraient progresser à un CAGR de 12,17 % jusqu'en 2032.
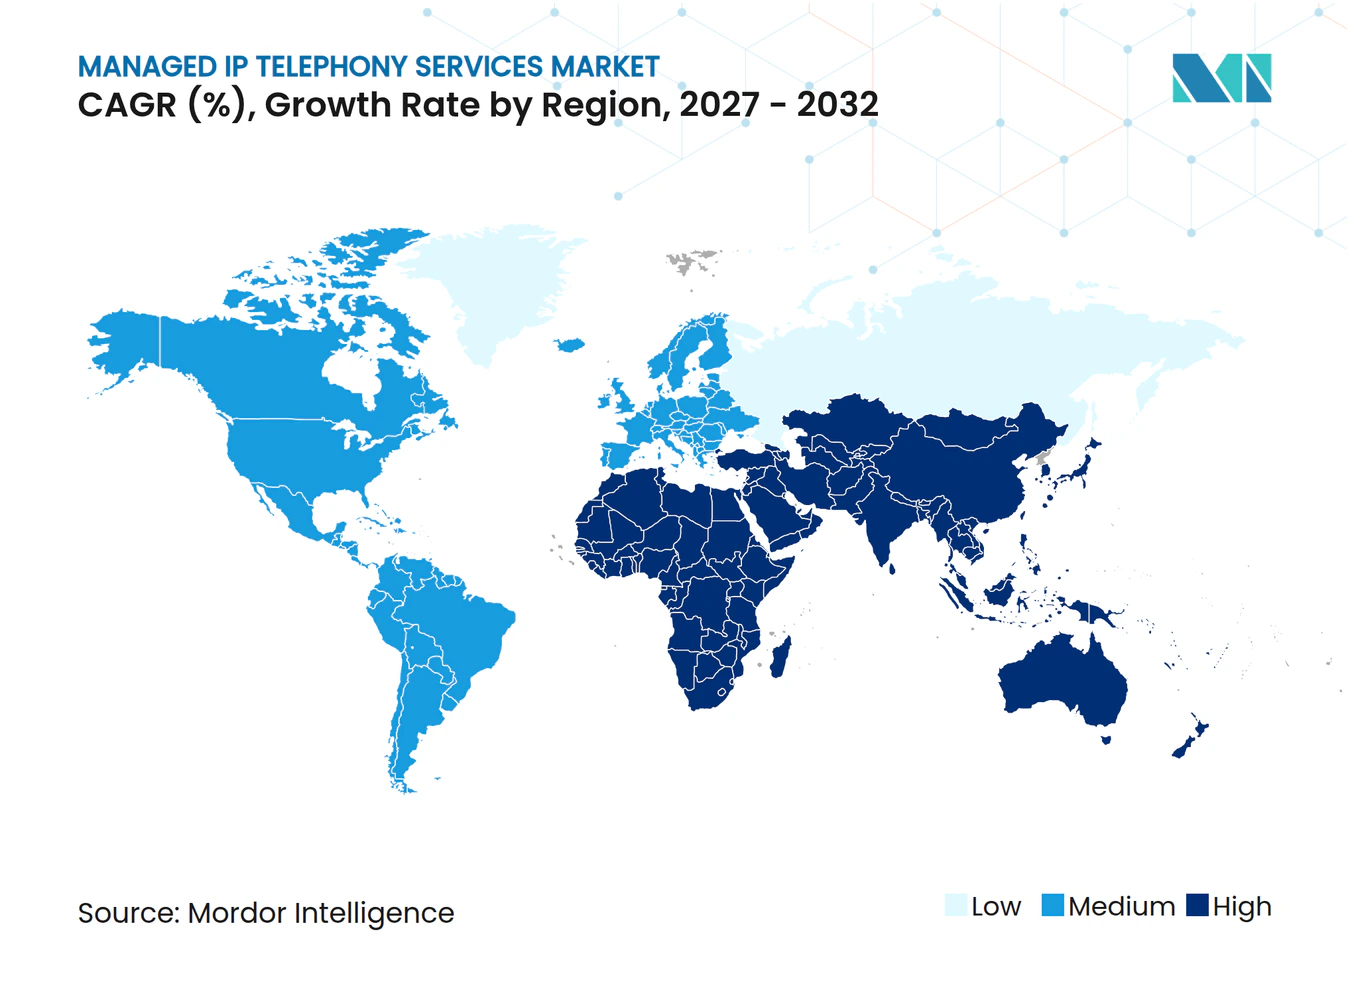
- Par géographie, l'Amérique du Nord a représenté 37,87 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration des PBX sur site vers la voix gérée dans le cloud | +2.8% | Mondial, avec une accélération à court terme en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences de communication pour les effectifs hybrides et distribués | +2.3% | Mondial, avec l'impact le plus élevé en Amérique du Nord, en Europe occidentale, en Australie, au Japon et à Singapour | Moyen terme (2-4 ans) |
| Intégration de la voix avec les plateformes de collaboration, de CRM et de centre de contact | +1.6% | Amérique du Nord et Europe, s'étendant aux clusters d'entreprises d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Tarification à l'utilisation et approvisionnement basé sur les dépenses d'exploitation | +1.5% | Mondial, notamment en Amérique du Sud, en Asie du Sud-Est et au Moyen-Orient | Court terme (≤ 2 ans) |
| 5G, réseaux de périphérie et voix d'entreprise axée sur le mobile | +0.9% | Asie-Pacifique, Moyen-Orient, Amérique du Nord et Europe ultérieurement | Long terme (≥ 4 ans) |
| Regroupement par les opérateurs de la connectivité, de la sécurité et de la voix gérée | +0.7% | Amérique du Nord, Europe occidentale et pays du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La migration des PBX sur site vers la voix gérée dans le cloud atteint une phase de sortie forcée
Le retrait des anciens réseaux téléphoniques rend le remplacement moins facultatif pour de nombreuses entreprises. Openreach a lancé des migrations de protection pour les clients BT Business concernés en janvier 2026 et prévoit de fermer le réseau RTPC en janvier 2027. Il a également introduit des augmentations trimestrielles des prix WLR et RNIS à partir d'avril 2026, ce qui augmente le coût du maintien des anciens services. Le marché des services de téléphonie IP gérés bénéficie lorsque les entreprises remplacent les équipements PBX vieillissants et évitent de faire fonctionner en parallèle les anciens et les nouveaux systèmes. Les entreprises recherchent également des fournisseurs capables de gérer les transferts de numéros, le routage, les appels d'urgence et la continuité du service pendant la transition. Cela favorise les contrats gérés car les équipes internes peuvent ne pas avoir la capacité de coordonner une migration multi-sites, de tester chaque terminal, de mettre à jour les flux d'appels, de préparer les utilisateurs aux nouvelles pratiques de numérotation et de résoudre les problèmes sans perturber les communications des clients ou des employés.
Les exigences de communication des effectifs hybrides et distribués soutiennent l'adoption de la voix gérée
Le travail hybride a fait de l'accès vocal fiable une exigence opérationnelle quotidienne plutôt qu'un service réservé aux bureaux. Les employés ont besoin de fonctions d'appel, de routage, de présence et d'enregistrement cohérentes sur les téléphones de bureau, les ordinateurs et les appareils mobiles. Les services de téléphonie IP gérés peuvent transférer ces responsabilités des équipes internes à un fournisseur offrant une surveillance et un support dédiés. Le marché des services de téléphonie IP gérés est donc soutenu par les organisations qui souhaitent une administration des utilisateurs plus simple et des niveaux de service prévisibles. Ce modèle est particulièrement pertinent lorsqu'une entreprise possède de nombreux sites plus petits ou une main-d'œuvre distribuée. Il augmente également la valeur des outils permettant aux utilisateurs de transférer un appel entre appareils sans perdre la connexion, d'appliquer la même politique d'appel quel que soit l'emplacement, de provisionner rapidement de nouveaux collaborateurs et de donner aux responsables une responsabilité plus claire en matière de support et de performance du service.
L'intégration de la voix avec les plateformes de collaboration, de CRM et de centre de contact élargit la portée des services
Les entreprises sélectionnent de plus en plus les services vocaux en fonction de leur capacité à se connecter aux systèmes de collaboration, de gestion de la relation client, de service d'assistance et de centre de contact. Microsoft a rendu Teams Phone Extensibility généralement disponible en septembre 2025, permettant aux fournisseurs de centres de contact de s'intégrer à Teams Phone via Azure Communication Services.[1] Une intégration plus étroite entre les communications unifiées et les systèmes de centre de contact peut réduire le nombre d'environnements d'appel distincts qu'une organisation doit gérer. Elle peut également faciliter l'intégration des informations de disponibilité des employés dans les flux de travail du service client. Ces connexions rendent le marché des services de téléphonie IP gérés plus précieux, lorsque les fournisseurs peuvent prendre en charge l'ensemble de l'environnement d'appel. Elles soulèvent également l'importance de la gouvernance des enregistrements, des transcriptions et des données transmises entre les applications connectées, notamment lorsqu'un client doit contrôler les droits d'accès, les périodes de conservation, les pratiques d'enregistrement, les informations d'audit et les responsabilités de chaque fournisseur de technologie.
La tarification à l'utilisation et l'approvisionnement basé sur les dépenses d'exploitation abaissent les barrières pour les PME
Les abonnements par utilisateur permettent aux petites entreprises d'adopter des appels gérés sans acheter un système PBX complet et l'équipement réseau associé. Cette structure permet aux entreprises d'ajouter ou de supprimer des utilisateurs en fonction de l'évolution des effectifs. Elle peut réduire le coût et la charge de planification associés au matériel dédié, aux circuits privés et à la capacité dimensionnée pour la demande de pointe. Le marché des services de téléphonie IP gérés bénéficie du fait que les PME peuvent accéder à des fonctionnalités autrefois réservées aux grandes organisations. Les acheteurs comparent toujours attentivement les fournisseurs sur le coût récurrent, les options d'intégration et la disponibilité de fonctions d'intelligence artificielle pratiques. Les fournisseurs qui incluent le routage des appels, la transcription ou la réception automatisée dans les offres standard peuvent avoir un avantage sur les marchés sensibles aux prix, notamment lorsque les clients souhaitent une facturation mensuelle claire, une activation rapide, des fonctionnalités de résilience de base et la possibilité de modifier leur service sans cycle d'approvisionnement prolongé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité liés à la souveraineté des données et aux données vocales transfrontalières | -1.8% | Union européenne, Inde, Asie du Sud-Est et opérations multinationales en Amérique du Nord | Moyen terme (2-4 ans) |
| Dépendance de la qualité vocale à la livraison intermédiaire et à la résilience du réseau | -1.3% | Afrique, Amérique du Sud, Asie du Sud et du Sud-Est, et Amérique du Nord rurale | Long terme (≥ 4 ans) |
| API propriétaires et dépendance aux fournisseurs dans les environnements multi-plateformes | -0.9% | Mondial, avec la friction la plus élevée dans les grandes entreprises multi-fournisseurs | Moyen terme (2-4 ans) |
| Charge de conformité liée au remplacement du RTPC, aux appels d'urgence et à l'interception légale | -0.7% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les coûts de conformité liés à la souveraineté des données et aux données vocales transfrontalières contraignent les déploiements
Les règles de localisation des données peuvent rendre les déploiements vocaux multinationaux plus difficiles à concevoir et plus coûteux à exploiter. Les enregistrements d'appels, les transcriptions, les métadonnées, les dossiers de support et les résultats de l'intelligence artificielle peuvent être soumis à des exigences différentes dans chaque pays. L'autorité espagnole de protection des données a déclaré que la transcription vocale par intelligence artificielle implique le traitement de données personnelles et nécessite une gestion responsable des obligations de protection des données. Les entreprises des secteurs réglementés peuvent exiger un traitement dans le pays, des périodes de conservation définies et une liste claire de sous-traitants. Ces exigences peuvent prolonger les cycles d'approvisionnement et restreindre le nombre de fournisseurs éligibles. Le marché des services de téléphonie IP gérés peut donc favoriser les fournisseurs capables d'offrir un hébergement régional, des paramètres de conservation configurables et une documentation des flux de données, tandis que les clients peuvent avoir besoin que les équipes juridiques, de sécurité, d'approvisionnement et opérationnelles examinent le même déploiement avant qu'il puisse être approuvé.
La dépendance de la qualité vocale à la livraison intermédiaire limite l'expansion dans les économies émergentes
La qualité de la voix dans le cloud dépend de la fiabilité du réseau de livraison intermédiaire qui connecte chaque utilisateur au service. La perte de paquets, les délais et les pannes peuvent empêcher une entreprise de remplacer un système vocal hérité lorsque le haut débit est instable. Ce problème est plus répandu dans certaines parties de l'Afrique et de l'Amérique du Sud, ainsi que dans les villes secondaires d'Asie du Sud et du Sud-Est. Les fournisseurs peuvent avoir besoin d'ajouter des solutions SD-WAN, des sauvegardes cellulaires et des contrôles de qualité de service pour offrir des performances d'appel acceptables. FirstComm a lancé FusionOne en août 2025 avec un haut débit principal, un basculement 5G, une surveillance dans le cloud et un support 24h/24 et 7j/7 pour 140 USD par mois. Ces mesures peuvent améliorer la résilience, mais elles peuvent également augmenter le coût du contrat pour les petites entreprises, nécessiter un support d'installation local et faire d'une connexion haut débit fiable une condition d'adoption du service plutôt qu'un problème distinct que le client doit résoudre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les services gérés soutiennent les revenus récurrents tandis que les solutions croissent plus rapidementLes services ont représenté 58,37 % de la part du marché des services de téléphonie IP gérés en 2026. Ces contrats récurrents couvrent les plans de numérotation, la surveillance du réseau, les niveaux de service, l'administration et les transferts progressifs depuis les anciens systèmes PBX. Le secteur des services de téléphonie IP gérés les utilise pour créer des revenus liés aux utilisateurs, aux sites et à l'utilisation des services. Ils aident également les clients à préserver la continuité pendant que les numéros, les appareils et les règles d'appel changent. Le segment reste important là où les équipes informatiques internes ont besoin d'un support externe pour un parc téléphonique complexe.
Les solutions devraient croître à un CAGR de 11,83 % jusqu'en 2032. Elles comprennent les licences UCaaS, les logiciels de contrôleur de bordure de session, les intégrations de collaboration et les outils d'analyse des appels. Les acheteurs valorisent le routage intelligent, la transcription, les standardistes automatiques et l'intégration des systèmes clients. Teams Phone Extensibility de Microsoft prend en charge les connexions natives entre Teams Phone et les applications de centre de contact. La couche de solutions peut améliorer les flux de travail des employés et des centres de contact même lorsque le réseau sous-jacent n'est pas visible pour les utilisateurs finaux.


Par modèle de déploiement :
la prédominance du cloud coexiste avec les besoins de migration hybrideLe déploiement basé sur le cloud a représenté 52,43 % des revenus en 2026. Son avance reflète l'adoption établie de la voix dans le cloud en Amérique du Nord et en Europe occidentale, où de nombreuses entreprises ont déjà migré leurs utilisateurs de bureau vers des appels hébergés. La fin des anciens réseaux téléphoniques réduit l'attrait d'investir dans de nouveaux équipements sur site. Les déploiements cloud prennent en charge l'administration centralisée, l'accès depuis plusieurs sites et les mises à jour de fonctionnalités sans remplacement d'équipement sur chaque site. Ils doivent encore s'adapter aux systèmes existants et aux exigences opérationnelles locales.
Le déploiement hybride devrait croître à un CAGR de 11,27 % jusqu'en 2032. Les entreprises peuvent conserver un contrôle sur site pour les charges de travail réglementées, les appareils spécialisés ou les applications qui ne peuvent pas être déplacées avec les utilisateurs de bureau. Les structures hybrides maintiennent certaines fonctions en local tout en appliquant des services cloud gérés aux employés à distance et aux équipes en contact avec les clients. Une architecture progressive peut préserver le contrôle local tout en permettant la collaboration dans le cloud là où c'est approprié. Le secteur des services de téléphonie IP gérés doit prendre en charge un chemin de migration progressif plutôt que d'attendre que chaque client migre en une seule fois.
Par taille d'entreprise :
les grands contrats offrent de l'échelle tandis que les PME se développent plus rapidementLes grandes entreprises ont représenté 63,83 % des revenus en 2026. Leurs déploiements couvrent souvent de nombreux sites et pays, répondent aux exigences des appels d'urgence et s'intègrent aux plateformes existantes de gestion de la relation client et de centre de contact. Ces exigences créent une demande d'équipes de mise en œuvre dédiées, de niveaux de service personnalisés et de transferts de numéros coordonnés. Le marché des services de téléphonie IP gérés conserve des revenus substantiels de ces clients car un environnement vocal mondial est difficile à gérer pour les équipes internes. Les fournisseurs établis peuvent toujours perdre des comptes lorsque les acheteurs trouvent un meilleur argument de coût ou une technologie plus performante.
Les PME devraient croître à un CAGR de 12,43 % jusqu'en 2032. Les fournisseurs natifs du cloud peuvent provisionner des services téléphoniques gérés sans matériel sur site, rendant le déploiement accessible aux petites organisations. La tarification par abonnement permet également aux clients d'adapter leurs dépenses aux effectifs et à l'utilisation. RingCentral a introduit AI Receptionist en 2025 pour fournir une gestion automatisée des appels, un routage et des réponses aux utilisateurs de la téléphonie d'entreprise.[2] Les applications mobiles, l'enregistrement des appels et les connexions CRM de base deviennent de plus en plus accessibles au marché intermédiaire.

Par application :
les communications unifiées sont en tête tandis que les centres de contact croissent plus rapidementLa communication unifiée et la collaboration ont représenté 27,63 % des revenus en 2026. Le segment intègre les appels gérés dans les outils des employés tels que Microsoft Teams, Cisco Webex et Google Workspace. Il intègre les appels, les réunions, la messagerie, la présence des utilisateurs et la collaboration dans un environnement opérationnel unique. Cette application est centrale pour les organisations qui ont besoin d'une voix au sein d'une plateforme de travail plus large. Elle reste pertinente pour les entreprises qui remplacent leurs parcs de téléphones de bureau tout en conservant les pratiques de communication établies des employés.
Les secteurs du centre de contact et du service client devraient croître à un CAGR de 12,17 % jusqu'en 2032. Les opérations clients ont besoin de services d'appel prenant en charge les agents, les superviseurs, les règles de routage et les analyses dans un flux de travail unique. Zoom a lancé Zoom Contact Center en Inde en juin 2025 avec des capacités d'apport de son propre opérateur et la prise en charge de la voix, de la vidéo, de la messagerie et des agents virtuels. Ce développement montre comment les fournisseurs adaptent les plateformes de service client aux besoins des entreprises régionales. L'application soutient une demande de services à plus haute valeur ajoutée, notamment en Asie-Pacifique.
Analyse géographique
L'Amérique du Nord a représenté 37,87 % des revenus régionaux en 2026. L'adoption précoce du PBX cloud et de l'UCaaS a donné à la région une large base d'utilisateurs d'appels hébergés. Les fournisseurs se différencient désormais par les outils d'intelligence artificielle, les liens avec les centres de contact, la sécurité gérée et le support pour les déploiements complexes. AT&T et Cisco ont lancé AT&T SASE avec Cisco en août 2025, combinant SD-WAN, accès sécurisé, connectivité multicloud et gestion du réseau dans une offre gérée unique.[3] Ce type d'offre relie les décisions vocales à un achat plus large de réseau et de sécurité.
L'Europe connaît une demande liée à la fermeture prévue du RTPC britannique en janvier 2027. Le programme de migration de protection d'Openreach et les modifications de la tarification des anciens services augmentent l'urgence pour les organisations concernées. L'Allemagne, la France et le Royaume-Uni sont des marchés majeurs, les secteurs réglementés préférant souvent les modèles hybrides et le traitement contrôlé localement. L'Amérique du Sud est pertinente, notamment au Brésil et en Argentine, où la tarification basée sur les dépenses d'exploitation peut soutenir l'adoption du PBX hébergé et de la jonction SIP. La variation du haut débit dans les villes secondaires reste une contrainte sur la qualité des appels.
L'Asie-Pacifique devrait croître à un CAGR de 12,63 % jusqu'en 2032. La croissance est soutenue par la numérisation des PME, le remplacement des anciens systèmes et le déploiement dans les villes à faible pénétration historique. Les fournisseurs poursuivent des offres localisées répondant aux exigences locales en matière d'appels et de conformité. L'Australie, le Japon, la Corée du Sud et Singapour sont des marchés matures, tandis que l'Inde, l'Indonésie, le Vietnam et la Thaïlande offrent des opportunités de croissance.
Paysage concurrentiel
Concentration du Marché
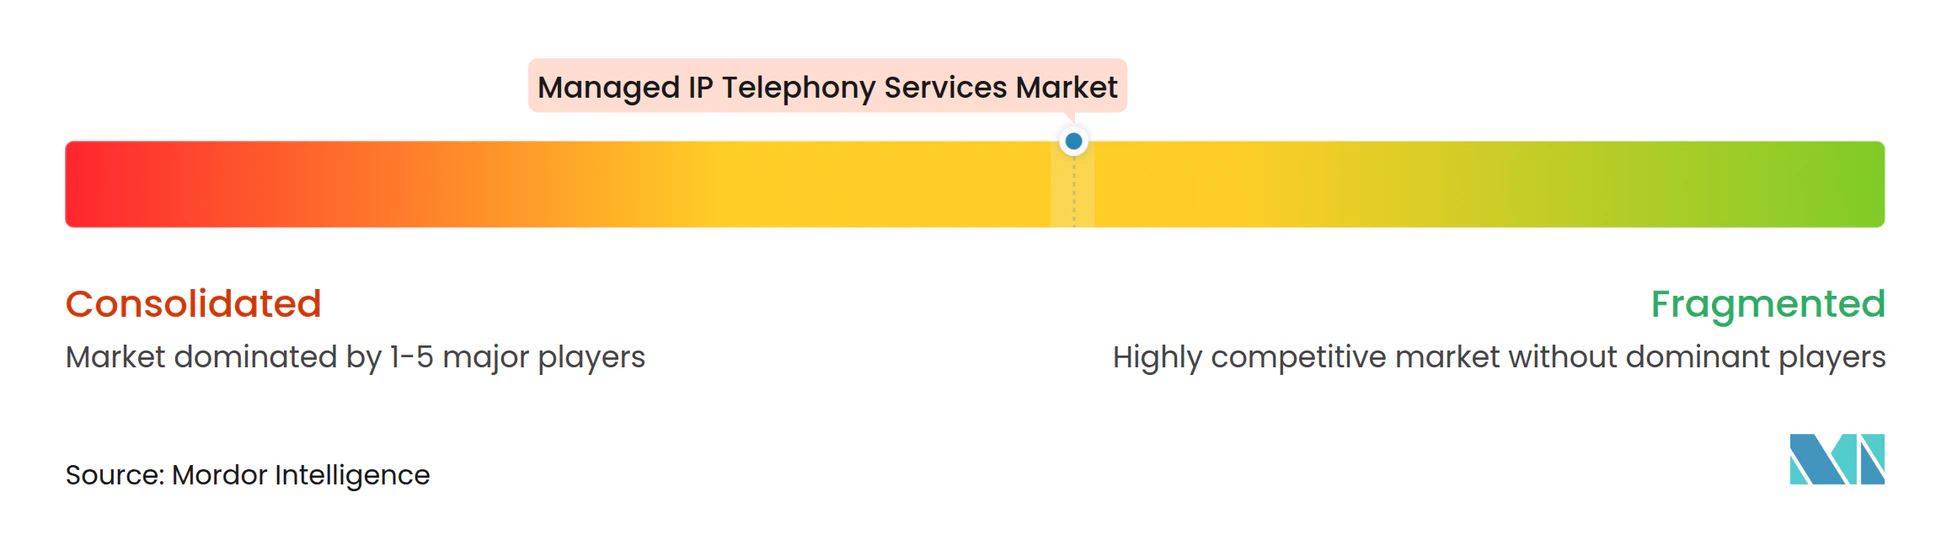
Le marché des services de téléphonie IP gérés est modérément concentré au niveau des plateformes et fragmenté dans la livraison gérée. Microsoft, Cisco et Zoom détenaient des parts importantes des sièges UCaaS mondiaux à mi-2025. Le marché des services de téléphonie IP gérés comprend des opérateurs qui combinent la voix avec la connectivité, le SD-WAN, l'accès sécurisé et la sécurité gérée. Les fournisseurs de plateformes se concurrencent par les fonctionnalités logicielles, les connexions à l'écosystème et l'adoption de leurs outils de collaboration plus larges.
Les partenariats stratégiques aident les fournisseurs à servir les clients qui ne peuvent pas migrer entièrement vers le cloud. Microsoft a rendu Teams Phone Extensibility généralement disponible en septembre 2025, permettant aux fournisseurs de centres de contact de se connecter à Teams Phone via Azure Communication Services. AT&T et Cisco ont également combiné l'accès sécurisé et la gestion du réseau dans leur lancement de SASE géré d'août 2025. Ces initiatives font de la voix une partie d'un service de communications et de réseau plus large plutôt qu'un produit isolé.
Les capacités d'intelligence artificielle deviennent un point de concurrence pratique dans les environnements d'appel et de service client. RingCentral a acquis CommunityWFM en septembre 2025 pour 25,2 millions USD, ajoutant des capacités de gestion des effectifs à RingCX. Microsoft a introduit un aperçu de Contact Center Intelligence en octobre 2026 avec l'assurance qualité, la surveillance, les tableaux de bord, l'authentification biométrique vocale et la réutilisation des agents Copilot Studio.[4] Le secteur des services de téléphonie IP gérés offre des opportunités aux fournisseurs proposant un hébergement local, des contrôles de conformité et une tarification accessible en Asie-Pacifique et en Amérique du Sud. Les fournisseurs régionaux peuvent se concurrencer grâce au support local et à la connaissance réglementaire.
Leaders du secteur des services de téléphonie IP gérés
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de téléphonie IP gérés Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- AT&T Inc.
- Verizon Communications Inc.
- RingCentral, Inc.
- Comcast Corporation
- Deutsche Telekom AG
- Vodafone Group Plc
- BT Group plc
- Orange S.A.
- Telefonica S.A.
- NTT Communications Corporation
- Tata Communications Limited
- Mitel Networks Corporation
- Avaya LLC
- Dialpad, Inc.
- Vonage Holdings Corp.
- Google LLC
- Amazon Web Services, Inc.
- Twilio Inc.
- 3CX Limited
Développements industriels récents dans Marché des services de téléphonie IP gérés
- Octobre 2026 : Microsoft a lancé l'aperçu de Microsoft Contact Center Intelligence, intégrant l'intelligence artificielle Microsoft dans les plateformes CCaaS non-Microsoft prises en charge via des connecteurs natifs et des API.
- Juin 2026 : Le bureau des technologies de l'information de l'Université de Californie à Irvine a annoncé l'achèvement de plus de 3 500 migrations de numéros de téléphone vers Microsoft Teams Phone dans le cadre d'un programme pluriannuel visant à remplacer son infrastructure Mitel héritée, avec une finalisation complète du campus prévue pour décembre 2026.
- Mai 2026 : VOIP Networks a acquis TIG pour étendre son infrastructure de communications unifiées et son expertise Mitel, apportant des ressources plus larges à ses services VoIP gérés.
- Avril 2026 : Pure IP a acquis Vive Communications pour renforcer sa portée auprès des clients nord-américains et étendre ses capacités UCaaS intégrées sous la marque Pure IP UCaaSone.
Portée du rapport mondial sur le marché des services de téléphonie IP gérés
Le marché des services de téléphonie IP gérés comprend les services permettant aux entreprises de gérer les communications vocales sur les réseaux à protocole Internet (IP). Les fournisseurs de services gérés livrent, exploitent, surveillent, maintiennent et prennent en charge les solutions de téléphonie basées sur IP, notamment le central téléphonique privé (PBX) hébergé, la voix sur protocole Internet (VoIP), les communications unifiées, la jonction par protocole d'initiation de session (SIP) et les services associés.
Le rapport sur le marché des services de téléphonie IP gérés est segmenté par type de service (services et solutions), modèle de déploiement (sur site, basé sur le cloud et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), applications (communication unifiée et collaboration, PBX hébergé et appels cloud, jonction SIP et routage des appels, centre de contact et service client, mobilité et activation de l'utilisation de son propre appareil, communications de continuité des activités et de reprise après sinistre, et autres applications), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services |
| Solutions |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Communication unifiée et collaboration |
| PBX hébergé et appels cloud |
| Jonction SIP et routage des appels |
| Centre de contact et service client |
| Mobilité et activation de l'utilisation de son propre appareil |
| Communications de continuité des activités et de reprise après sinistre |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Services | |
| Solutions | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par applications | Communication unifiée et collaboration | |
| PBX hébergé et appels cloud | ||
| Jonction SIP et routage des appels | ||
| Centre de contact et service client | ||
| Mobilité et activation de l'utilisation de son propre appareil | ||
| Communications de continuité des activités et de reprise après sinistre | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des services de téléphonie IP gérés ?
Le marché des services de téléphonie IP gérés devrait croître de 5,83 milliards USD en 2026 à 10,92 milliards USD d'ici 2032, à un CAGR de 11,04 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de téléphonie IP gérés ?
Le marché des services de téléphonie IP gérés est soutenu par le remplacement des PBX hérités, le travail hybride, l'intégration des systèmes et la tarification par abonnement. Ces facteurs aident les entreprises à réduire les charges d'infrastructure tout en améliorant l'accès aux appels, au routage, à la sécurité et au support dans les sites distribués, notamment les bureaux à domicile, les succursales et les espaces de travail partagés, tout en maintenant des politiques de communication communes.
Quelle offre est en tête des services de téléphonie IP gérés ?
Les services ont été en tête avec 58,37 % des revenus en 2026, tandis que les solutions devraient croître à un CAGR de 11,83 % jusqu'en 2032. Le marché des services de téléphonie IP gérés utilise des contrats gérés pour l'administration et la surveillance, tandis que les acheteurs utilisent des solutions pour ajouter des analyses, de l'automatisation et des connexions d'applications qui améliorent les activités quotidiennes des utilisateurs et du service client dans l'ensemble de l'environnement de communications.
Quelle approche de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 11,27 % jusqu'en 2032. Il permet aux organisations de conserver certaines fonctions sur site pour les charges de travail réglementées ou les appareils spécialisés tout en étendant les fonctions vocales dans le cloud aux employés à distance et aux équipes en contact avec les clients, sans exiger que chaque système change en même temps ni limiter une entreprise à 1 modèle de déploiement.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 12,63 % jusqu'en 2032. Le marché des services de téléphonie IP gérés dans la région est soutenu par la numérisation des PME, la modernisation des systèmes hérités et les offres de plateformes localisées sur des marchés tels que l'Inde et l'Asie du Sud-Est, où les modèles opérationnels axés sur le mobile et la demande croissante des entreprises soutiennent le déploiement dans les centres d'affaires établis et émergents.