
Tamaño y Participación del Mercado de Servicios de Infraestructura de Borde IoT Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 21.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 49.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.06 % |
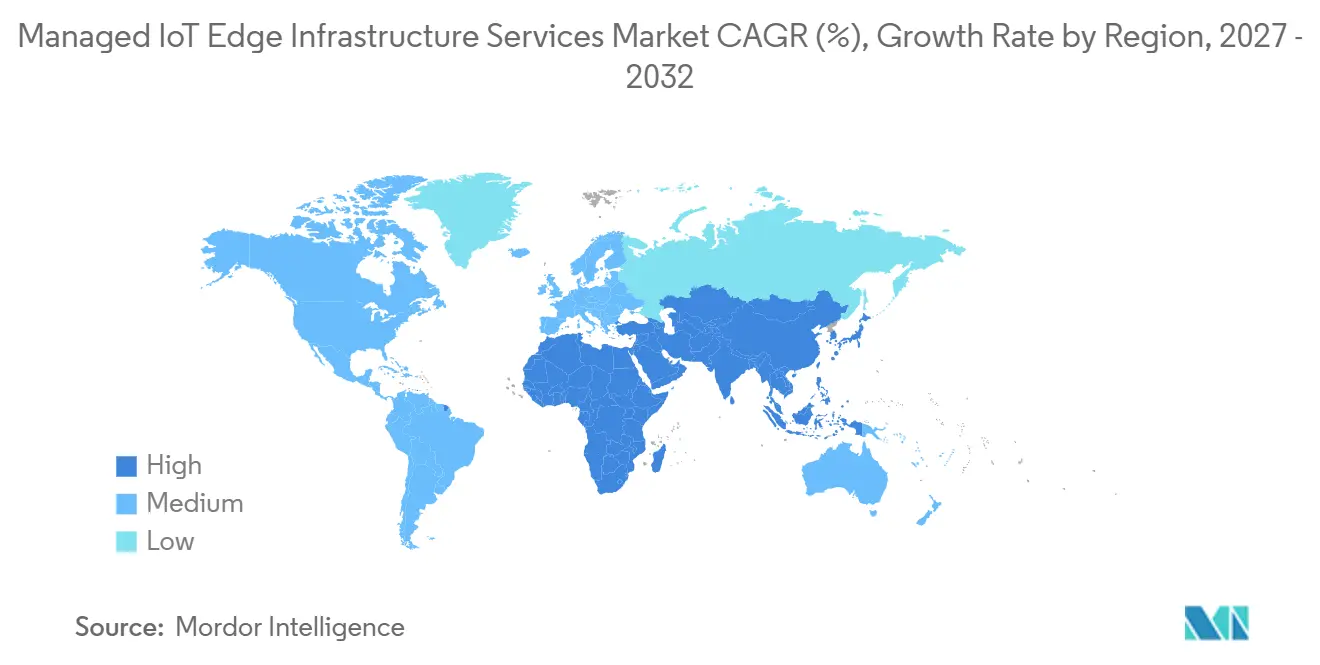
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
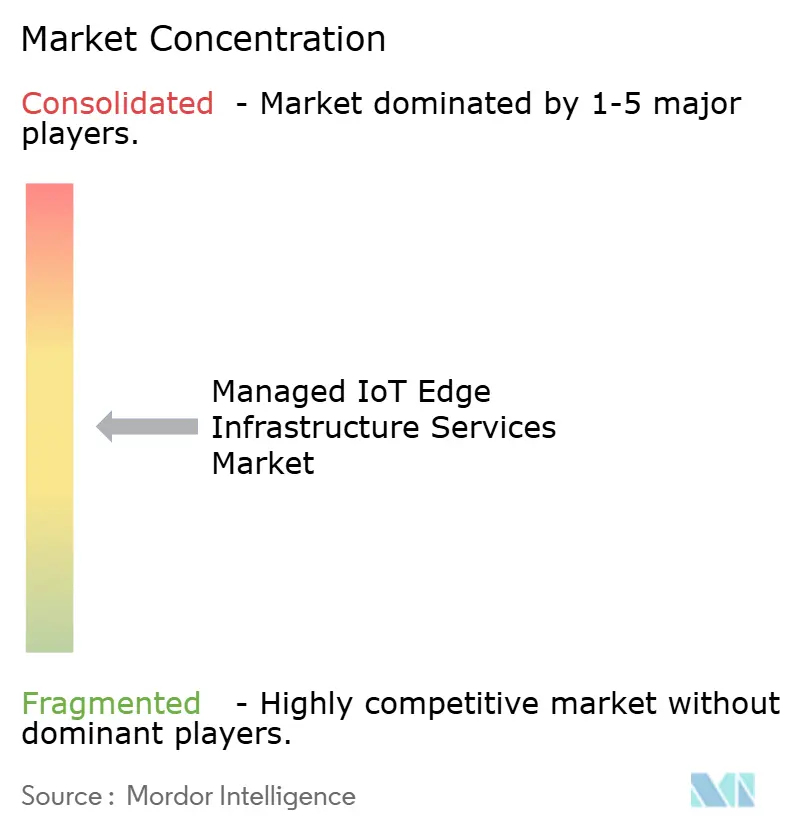
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Infraestructura de Borde IoT Gestionados por Mordor Intelligence
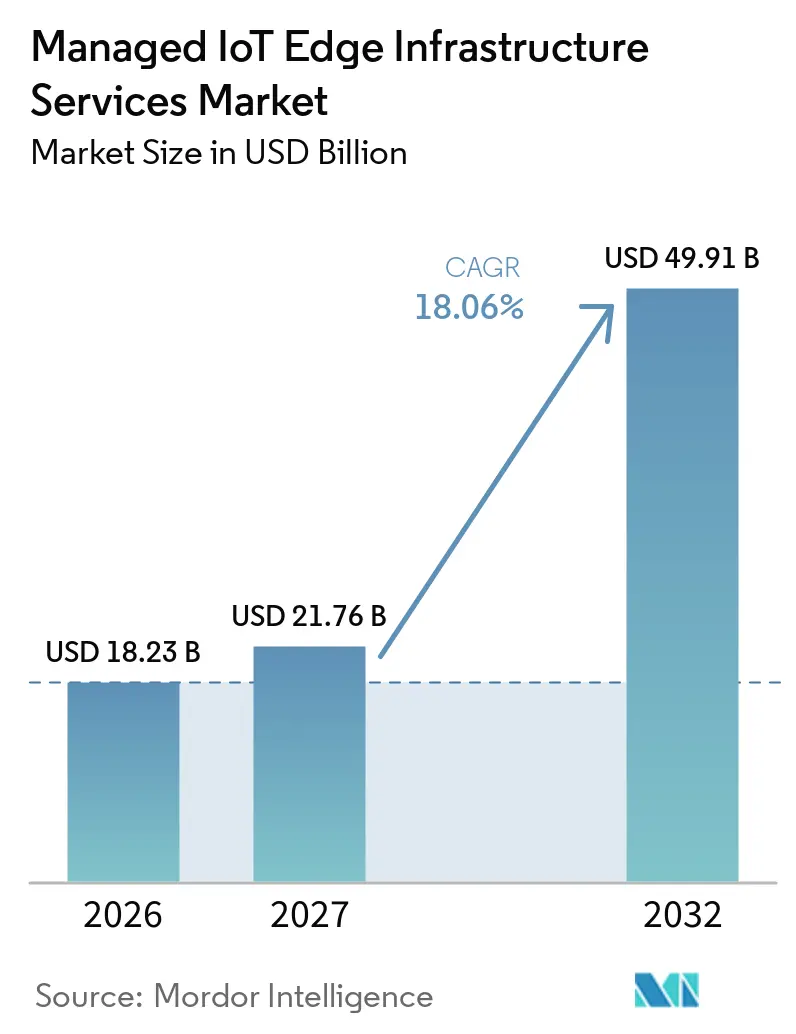
Se proyecta que el tamaño del mercado de servicios de infraestructura de borde IoT gestionados se expandirá desde 18,23 mil millones de USD en 2026 y 21,76 mil millones de USD en 2027 hasta 49,91 mil millones de USD en 2032, registrando una CAGR del 18,06% entre 2027 y 2032. El mercado de servicios de infraestructura de borde IoT gestionados se beneficia de las empresas que necesitan procesar datos operativos cerca de los equipos en lugar de enviar todos los datos a sistemas de nube centralizados. Las cargas de trabajo de IA también requieren un procesamiento de baja latencia confiable para las decisiones industriales, lo que aumenta el valor de la infraestructura local gestionada. Los clientes utilizan cada vez más contratos basados en resultados que asignan la responsabilidad del hardware, firmware, seguridad y nivel de servicio a proveedores especializados. Este enfoque puede hacer que las operaciones de borde en múltiples sitios sean más manejables para organizaciones con activos intensivos y capacidad técnica interna limitada, especialmente cuando los equipos deben permanecer disponibles en instalaciones que difieren en experiencia de la fuerza laboral, calidad de red, horarios operativos, condiciones ambientales y la madurez de sus sistemas tecnológicos existentes. Las normas de residencia de datos en Europa y Asia-Pacífico también están convirtiendo la cobertura de infraestructura regional y el cumplimiento normativo específico por país en consideraciones competitivas importantes para los proveedores que atienden a clientes industriales regulados.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios de Gestión de Infraestructura representaron el 29,37% del mercado de servicios de infraestructura de borde IoT gestionados en 2026, mientras que se proyecta que los Servicios de Gestión de Seguridad se expandirán a una CAGR del 21,42% hasta 2032.
- Por modelo de implementación, el Borde Gestionado en la Nube representó el 42,63% de los ingresos de 2026, mientras que se proyecta que el Borde Híbrido se expandirá a una CAGR del 19,97% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 73,41% de los ingresos del mercado de servicios de infraestructura de borde IoT gestionados en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandirán a una CAGR del 20,37% hasta 2032.
- Por aplicación, el Mantenimiento Predictivo representó el 25,73% de los ingresos de 2026, mientras que se proyecta que la Inspección de Calidad y Visión Artificial se expandirán a una CAGR del 21,13% hasta 2032.
- Por industria de usuario final, la Manufactura representó el 30,89% de los ingresos de 2026, mientras que se proyecta que el Transporte y la Logística se expandirán a una CAGR del 21,57% hasta 2032.
- Por geografía, América del Norte representó el 32,57% de los ingresos del mercado de servicios de infraestructura de borde IoT gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Infraestructura de Borde IoT Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Implementaciones IoT en Múltiples Sitios | +3.5% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Análisis de Borde de Baja Latencia | +3.2% | Centros industriales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del Mantenimiento Predictivo Habilitado por IA | +2.8% | Global, liderado por Asia-Pacfico y Europa con alta intensidad manufacturera | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Ciberseguridad y Cumplimiento de TI-OT | +2.5% | América del Norte y la UE, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Modernización de Borde en Instalaciones Existentes sin Reemplazo Total | +2.0% | América del Norte y Europa, donde la base instalada de instalaciones existentes es mayor | Largo plazo (≥ 4 años) |
| Consolidación de Operaciones de Borde mediante Contratos Basados en Resultados | +1.5% | Global, con adopción temprana en América del Norte y mercados nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Implementaciones IoT en Múltiples Sitios
El mercado de servicios de infraestructura de borde IoT gestionados gana impulso cuando las organizaciones amplían los sistemas de borde desde una única instalación a múltiples sitios, ya que cada ubicación adicional introduce su propia combinación de equipos, condiciones de conectividad, procedimientos locales y necesidades de soporte que deben coordinarse sin interrumpir las operaciones en curso. Para el mercado de servicios de infraestructura de borde IoT gestionados, gestionar instalaciones en múltiples sitios requiere políticas coherentes entre diferentes tipos de dispositivos, condiciones de red, protocolos y versiones de firmware, mientras que los equipos locales aún necesitan la flexibilidad para responder a condiciones específicas de los equipos que no pueden gestionarse con una configuración genérica única. Cada sitio adicional puede introducir restricciones operativas locales que los equipos internos deben atender junto con sus responsabilidades existentes. Los proveedores gestionados abordan esta necesidad mediante el aprovisionamiento sin intervención manual, plataformas de control centralizadas y compromisos de tiempo de actividad definidos. Estas capacidades reducen la necesidad de que los clientes incorporen personal técnico a medida que sus parques de dispositivos se expanden. El resultado es un argumento más sólido para los servicios recurrentes donde la coherencia operativa importa tanto como la implementación inicial.
Demanda de Análisis de Borde de Baja Latencia
El mercado de servicios de infraestructura de borde IoT gestionados también está respaldado por aplicaciones que no pueden tolerar los retrasos generados por el procesamiento exclusivo en la nube, especialmente cuando una decisión de producción, inspección o control depende de datos locales que pierden valor operativo si se enrutan fuera antes de su evaluación. Cisco introdujo su Plataforma de Borde Unificada en noviembre de 2025 para cargas de trabajo de IA agéntica distribuida con implementación sin intervención manual, gestión de flotas y capacidades de observabilidad.[1] Un estudio científico de 2026 sobre una arquitectura AWS IoT Greengrass informó que el procesamiento de borde híbrido redujo la latencia de decisión de 23,1 milisegundos a 0,09 milisegundos y redujo el ancho de banda hacia la nube en un 86,8%. Las líneas de inspección de calidad y los sistemas de control de procesos necesitan este nivel de capacidad de respuesta porque las decisiones tardías pueden interrumpir las operaciones o permitir que los defectos pasen. Los proveedores deben monitorear la infraestructura local de forma continua para cumplir los compromisos de servicio de baja latencia. Este requisito hace que la entrega gestionada sea más relevante, donde la velocidad de decisión está directamente vinculada al tiempo de actividad y la calidad del producto.
Crecimiento del Mantenimiento Predictivo Habilitado por IA
El mantenimiento predictivo habilitado por IA está aumentando la demanda de recopilación confiable de datos de borde, inferencia local y soporte continuo de infraestructura. Un estudio de 2025 informó reducciones en los costos de mantenimiento del 25% al 30%, reducciones en averías de equipos del 70% al 75% y reducciones en el tiempo de inactividad del 35% al 45% en una implementación de mantenimiento predictivo de borde-nube. Un estudio separado del IEEE de 2025 informó una reducción del 28% en el tiempo de inactividad no planificado y una mejora del 32% en la precisión de detección de fallos para una arquitectura híbrida de SCADA a borde. Estas implementaciones dependen de datos operativos limpios y conectividad estable a lo largo del tiempo. Los proveedores gestionados pueden operar el parque de borde que respalda el monitoreo de modelos, la disponibilidad de dispositivos y las actualizaciones controladas. Los proveedores más grandes también pueden fortalecer sus ofertas aplicando patrones anonimizados de múltiples flotas gestionadas para mejorar los modelos predictivos.
Aumento de los Requisitos de Ciberseguridad y Cumplimiento de TI-OT
La integración de TI y tecnología operativa aumenta el número de sistemas que requieren supervisión de seguridad coordinada. El mercado de servicios de infraestructura de borde IoT gestionados responde a este problema mediante seguridad gestionada, aplicación de parches, segmentación y soporte de auditoría, lo que permite a los operadores industriales aplicar salvaguardas coherentes en nodos remotos incluso cuando sus sitios utilizan diferentes generaciones de equipos y redes. La Plataforma de Competencias y Empleos Digitales de la Comisión Europea citó una estimación de ISC2 de entre 30.000 y 45.000 puestos de ciberseguridad de OT sin cubrir en Europa durante 2025. Los operadores industriales deben gestionar la seguridad en sistemas de control, redes empresariales, servicios en la nube y nodos de borde distribuidos. Estándares como ISA/IEC 62443, ISO 27001 y la Directiva NIS2 de la UE hacen que las prácticas de seguridad certificadas sean más importantes en la selección de proveedores. Los proveedores que pueden demostrar un proceso de cumplimiento establecido están mejor posicionados para cuentas industriales reguladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales para Infraestructura de Borde Reforzada | -2.5% | Global, más agudo en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ingeniería de OT-TI-Nube | -2.0% | Global, particularmente pronunciado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fragmentación de Middleware y Estándares de Interoperabilidad | -1.5% | Global, más pronunciado en implementaciones de múltiples proveedores en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Complejidad de la Gestión Distribuida de Parches y la Custodia de Datos | -1.2% | Global, agudo para industrias reguladas en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales para Infraestructura de Borde Reforzada
El hardware de borde reforzado está diseñado para soportar temperaturas extremas, vibraciones e interferencias electromagnéticas en entornos industriales exigentes. Este equipo puede costar entre 3 y 5 veces más que el hardware comparable de un centro de datos, ya que el diseño debe resistir condiciones que los sistemas interiores ordinarios no están construidos para soportar durante largos períodos de operación. La carga de costos es especialmente significativa para las organizaciones industriales de tamaño mediano y para los mercados emergentes con opciones de financiamiento de equipos menos desarrolladas. Un programa de modernización en múltiples sitios puede requerir un compromiso sustancial antes de que los ahorros operativos sean visibles. Los contratos de suscripción y basados en resultados pueden distribuir parte de este costo a lo largo del tiempo. Sin embargo, el costo subyacente del equipo limita la adopción en sectores donde los presupuestos tecnológicos siguen siendo limitados.
Escasez de Talento en Ingeniería de OT-TI-Nube
El mercado de servicios de infraestructura de borde IoT gestionados necesita profesionales que comprendan los controles industriales, la seguridad empresarial y la orquestación en la nube, porque la prestación de servicios confiable requiere decisiones que tengan en cuenta las operaciones físicas, el riesgo cibernético, el rendimiento de las aplicaciones y los límites prácticos de los equipos de sitio locales. Estas habilidades rara vez se desarrollan juntas a través de una única ruta educativa o profesional estándar. La plataforma de la Comisión Europea identificó el déficit de habilidades en manufactura, energía, transporte y servicios públicos.[2] Las escaseces pueden retrasar las implementaciones y limitar la capacidad de los proveedores para dar soporte a entornos de clientes complejos, especialmente cuando un proyecto requiere conocimiento tanto de los equipos a nivel de sitio como de los sistemas centralizados que recopilan, protegen y gestionan la información operativa. También aumentan el valor de los proveedores que cuentan con equipos de ingeniería industrial establecidos. Esta restricción probablemente seguirá siendo importante mientras las organizaciones adopten más activos conectados y aplicaciones de borde más avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Gestión de Infraestructura Lideran Mientras los Servicios de Seguridad se Aceleran
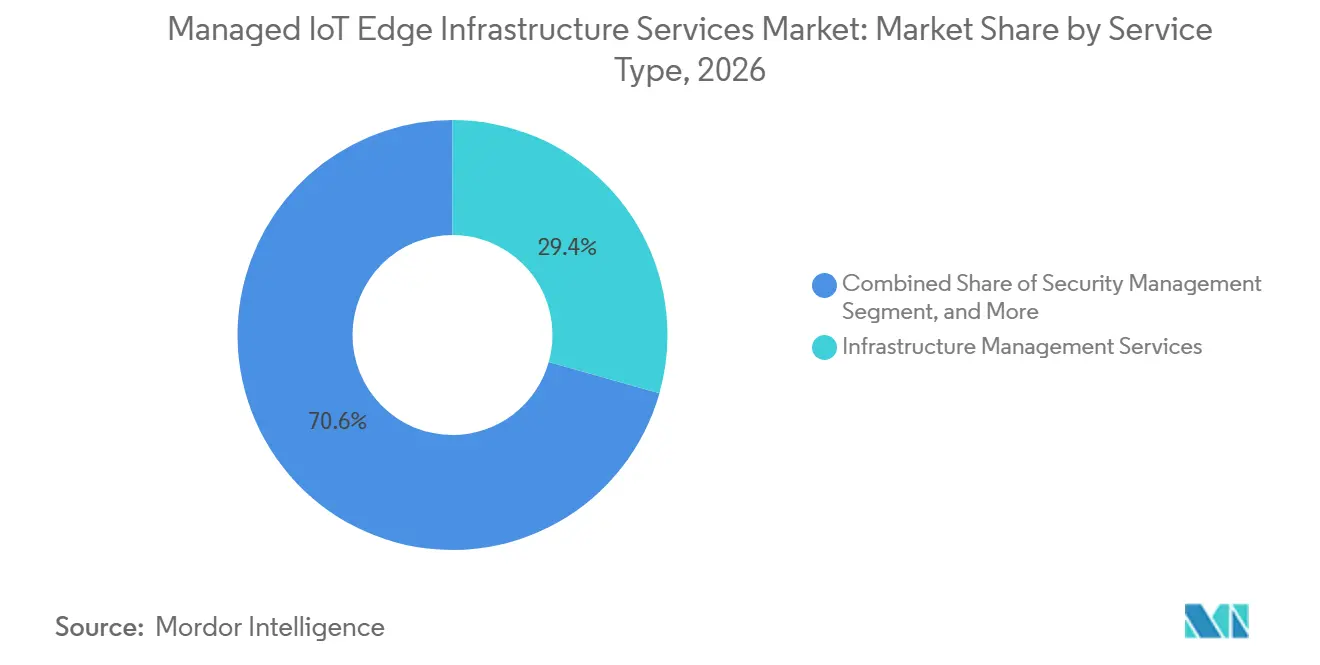
Los Servicios de Gestión de Infraestructura representaron el 29,37% de la participación del mercado de servicios de infraestructura de borde IoT gestionados en 2026, lo que refleja la necesidad fundamental de mantener los ciclos de vida del hardware, la conectividad y el aprovisionamiento de nodos de borde antes de que los servicios de datos, análisis o seguridad de mayor valor puedan operar de manera confiable. Las empresas a menudo inician los compromisos gestionados transfiriendo las responsabilidades rutinarias de infraestructura de los equipos internos que de otro modo deben dar soporte a diferentes sitios, edades de equipos, protocolos y horarios operativos. Estos compromisos iniciales pueden convertirse en relaciones de larga duración porque el proveedor adquiere responsabilidad sobre una base física y operativa que respalda las adiciones de servicios posteriores. El segmento tiene amplia relevancia en manufactura, servicios públicos, transporte y otros campos con uso intensivo de activos donde los equipos dispersos exigen soporte coherente. Su posición de liderazgo también refleja el esfuerzo continuo requerido para mantener el hardware distribuido geográficamente disponible, actualizado y conectado bajo compromisos operativos definidos.
Se proyecta que los Servicios de Gestión de Seguridad se expandirán a una CAGR del 21,42% entre 2027 y 2032, ya que los nodos distribuidos crean más puntos de acceso potenciales que necesitan identidades controladas, monitoreo, aplicación de parches, segmentación y remediación oportuna. Los Servicios de Gestión de Red y los Servicios de Gestión de Datos están ganando relevancia a medida que los clientes pasan de pilotos aislados a implementaciones en múltiples sitios que necesitan una visión unificada de la conectividad y flujos de datos gobernados. La industria de servicios de infraestructura de borde IoT gestionados avanza hacia acuerdos agrupados que combinan infraestructura, seguridad, red, datos y soporte de dispositivos a través de una plataforma de control común y una única relación operativa, reduciendo la carga para los clientes que de otro modo tendrían que coordinar varios proveedores y resolver brechas de responsabilidad por sí mismos. La Plataforma de Borde Unificada de Cisco de 2025 combinó la implementación sin intervención manual con la gestión de flotas Cisco Intersight, lo que refleja el movimiento práctico hacia operaciones de borde coordinadas en lugar de independientes. Los proveedores con pilas integradas pueden dar soporte a una mayor parte del entorno del cliente, mientras que los proveedores limitados a líneas de servicio individuales enfrentan una competencia más directa en precio y un alcance más limitado.

Por Modelo de Implementación: El Borde Gestionado en la Nube Mantiene su Escala Mientras el Borde Híbrido Gana Adopción
El Borde Gestionado en la Nube representó el 42,63% del mercado de servicios de infraestructura de borde IoT gestionados en 2026, respaldado por la infraestructura de nube establecida y por los equipos de TI que ya gestionan aplicaciones, informes y servicios de software a través de conjuntos de herramientas nativos de la nube, lo que puede facilitar la adopción del servicio cuando las organizaciones desean que las operaciones de borde se ajusten a la gobernanza tecnológica y los procesos de adquisición establecidos. Su escala refleja una preferencia por la administración central en múltiples ubicaciones, especialmente donde las organizaciones desean una coordinación coherente de software, entrenamiento de modelos, gobernanza e informes operativos sin sistemas de gestión local separados. Este modelo se alinea con las prácticas de adquisición que favorecen las plataformas de hiperescala conocidas y las inversiones empresariales existentes en la nube, los procedimientos de gobernanza establecidos, las relaciones con proveedores establecidas y los modelos operativos técnicos conocidos. También proporciona una ruta práctica para coordinar sitios dispersos cuando los equipos locales no requieren aislamiento total de los servicios centrales. El Borde en Instalaciones Propias sigue siendo necesario para entornos con aislamiento de red, infraestructura crítica, aplicaciones de defensa e instalaciones con estrictas normas de residencia de datos, lo que garantiza que las opciones de implementación sigan vinculadas a las condiciones operativas.
Se proyecta que el Borde Híbrido se expandirá a una CAGR del 19,97% entre 2027 y 2032 porque retiene el procesamiento local para decisiones sensibles al tiempo mientras utiliza recursos de la nube para la agregación, el entrenamiento de modelos, la supervisión y los informes más amplios. Dentro del mercado de servicios de infraestructura de borde IoT gestionados, este enfoque permite a los operadores industriales mantener los bucles de control cerca de los equipos sin perder los beneficios de la gestión centralizada de la información en plantas, almacenes, puertos y activos de campo, lo que es valioso cuando las operaciones requieren tanto acción local inmediata como visibilidad a nivel empresarial. Los proveedores pueden utilizar diseños híbridos para establecer expectativas de rendimiento separadas para la respuesta local y la sincronización en la nube, haciendo que los compromisos de servicio sean más específicos a las necesidades operativas reales. Siemens amplió su colaboración con Microsoft durante marzo de 2025 para conectar Siemens Industrial Edge con Azure IoT Operations para flujos de datos de OT a la nube e inferencia local.[3] El acuerdo ilustra cómo los proveedores de plataformas industriales están conectando las funciones de borde local con los servicios en la nube en lugar de tratar estas arquitecturas como alternativas competidoras.
Por Tamaño de Organización: Las Grandes Empresas Anclan la Demanda Mientras las Organizaciones Más Pequeñas Amplían el Acceso
Las Grandes Empresas representaron el 73,41% de los ingresos de 2026 en el mercado de servicios de infraestructura de borde IoT gestionados, ya que sus parques de múltiples sitios y contratos plurianuales pueden justificar recursos de entrega dedicados y el trabajo de integración personalizado requerido por entornos complejos, mientras que sus largos ciclos de planificación también permiten a los proveedores establecer procedimientos compartidos en varias ubicaciones operativas. Estas organizaciones a menudo operan sistemas operativos heredados junto con aplicaciones empresariales más nuevas, requisitos de seguridad estrictos y restricciones locales variadas que dificultan el soporte interno estandarizado. Su escala aumenta el valor de un proveedor que puede combinar la gestión de infraestructura con conocimiento del dominio industrial, gobernanza coordinada y procedimientos establecidos para una implementación repetible. Los contratos en plantas, almacenes, puertos o activos energéticos pueden proporcionar a un proveedor ingresos recurrentes estables y una base clara para ampliar la relación hacia servicios gestionados adyacentes. La demanda de las grandes empresas, por lo tanto, continúa dando forma a la capacidad del proveedor, la estrategia de cuentas y las capacidades de servicio que los proveedores priorizan.
Se proyecta que las Pequeñas y Medianas Empresas se expandirán a una CAGR del 20,37% hasta 2032, ya que los precios de suscripción y los contratos vinculados a resultados reducen la necesidad de una gran inversión inicial en computación especializada, conectividad y herramientas de gestión. Para el mercado de servicios de infraestructura de borde IoT gestionados, este modelo puede mejorar el acceso para los fabricantes que anteriormente carecían de la escala, el personal o el capital para construir y operar un entorno de borde dedicado por sí mismos, permitiendo que la adopción dependa más de las necesidades operativas que de la capacidad de financiar y dotar de personal a una plataforma interna completa. Mitsuiwa lanzó un servicio de red gestionada Cisco Meraki específico para fábricas en Japón durante marzo de 2025, demostrando un enfoque gestionado dirigido a implementaciones industriales más pequeñas. La adopción entre el Mittelstand alemán y la base manufacturera de Japón puede ampliar la base de clientes potenciales para los proveedores que ofrecen paquetes claros y soporte remoto práctico. Esta oportunidad aumenta la importancia de la implementación estandarizada, los precios comprensibles, la gestión del ciclo de vida de los dispositivos y el soporte operativo que no depende de un gran equipo de ingeniería interno.
Por Aplicación: El Mantenimiento Predictivo Lidera Mientras la Visión Artificial se Acelera
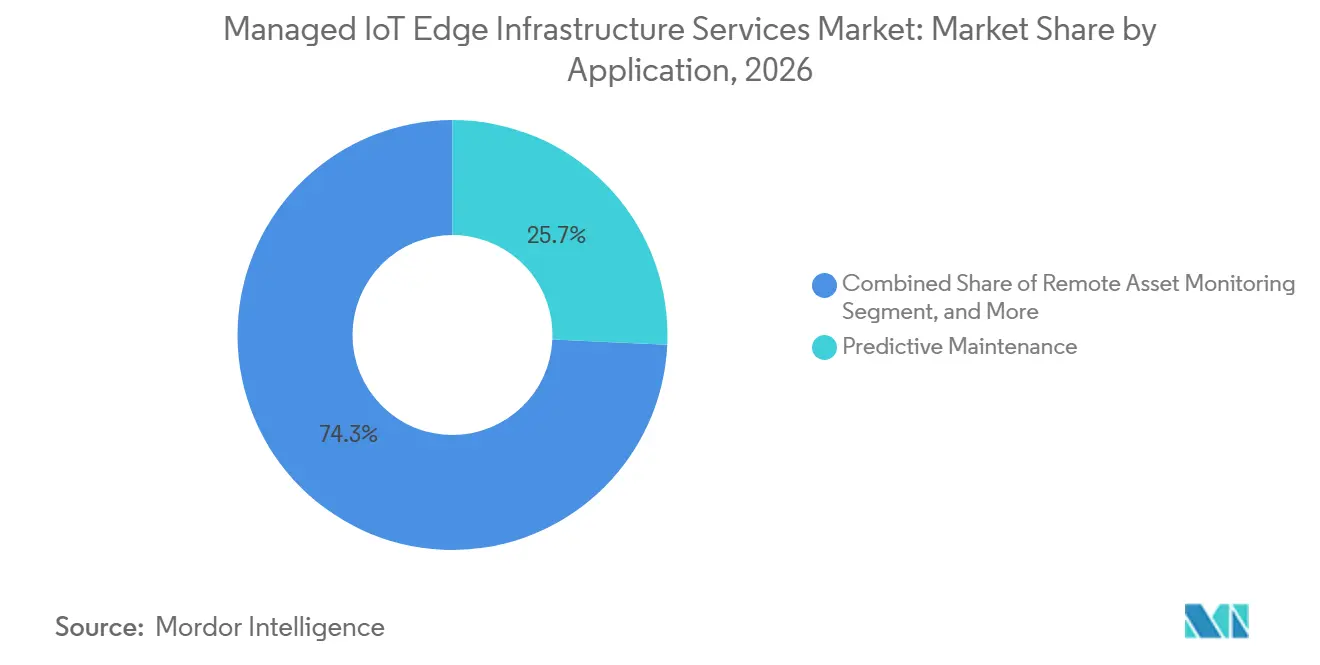
El Mantenimiento Predictivo representó el 25,73% del tamaño del mercado de servicios de infraestructura de borde IoT gestionados en 2026, convirtiéndolo en una aplicación central porque los datos de los equipos pueden informar directamente la planificación del mantenimiento e identificar problemas operativos en desarrollo antes de que ocurra una falla, dando a los equipos operativos una conexión directa entre la recopilación de datos de borde, el análisis local y las decisiones de gestión de activos medibles. Los operadores de manufactura, petróleo y gas, y minería utilizan estos flujos de datos para comprender el estado de los activos, donde la disponibilidad de los equipos tiene implicaciones directas para la continuidad de la producción y el costo operativo. El procesamiento de borde es valioso cuando la información debe evaluarse cerca del activo, especialmente cuando enviar todos los datos operativos sin procesar a sistemas remotos añadiría retrasos o crearía demandas de ancho de banda. Los proveedores gestionados respaldan este caso de uso manteniendo dispositivos, conectividad, cómputo local, flujos de datos y las condiciones operativas continuas requeridas para el rendimiento sostenido del modelo. El mantenimiento predictivo sirve, por lo tanto, como una primera aplicación común desde la cual las organizaciones pueden ampliar los servicios de borde gestionados a otros requisitos de activos y procesos.
Se proyecta que la Inspección de Calidad y Visión Artificial se expandirán a una CAGR del 21,13% hasta 2032 porque la inferencia visual de alta resolución requiere capacidad de cómputo local confiable, supervisión dependable de dispositivos y manejo de datos que pueda respaldar decisiones inmediatas en el piso de producción. En el mercado de servicios de infraestructura de borde IoT gestionados, la aplicación es relevante donde los estándares de calidad dejan poco margen para la revisión tardía o el rendimiento de inferencia inconsistente durante las operaciones de manufactura activas, ya que los equipos de producción necesitan un procesamiento local confiable que pueda respaldar decisiones inmediatas sin esperar la disponibilidad de sistemas remotos. La Optimización de Procesos en Tiempo Real, el Monitoreo Remoto de Activos y el Análisis de Seguridad y Cumplimiento siguen siendo usos adyacentes importantes con sus propios requisitos operativos y de adquisición. La Optimización de Energía y el Monitoreo de Carbono también están ganando atención a medida que las organizaciones buscan telemetría en tiempo real de activos dispersos para respaldar compromisos de descarbonización que las arquitecturas exclusivas de nube pueden no servir eficientemente. Un artículo científico de 2025 demostró el diagnóstico de fallos basado en transformadores en hardware de borde utilizando KubeEdge y Kubernetes, respaldando la base técnica para aplicaciones industriales de borde más avanzadas.
Por Industria de Usuario Final: La Manufactura Lidera Mientras el Transporte y la Logística se Aceleran
La Manufactura representó el 30,89% de los ingresos del mercado en 2026, lo que refleja su extensa base instalada de equipos de automatización que pueden conectarse, monitorearse y optimizarse sin requerir un reemplazo completo de los activos de producción establecidos. La prestación de estos servicios a menudo requiere familiaridad con controladores lógicos programables, sistemas SCADA y protocolos industriales más antiguos que siguen siendo parte integral de los entornos de producción. Este requisito favorece a los proveedores con experiencia en tecnología operativa y capacidades de implementación adecuadas para entornos de manufactura específicos en lugar de servicios de tecnología de la información genéricos únicamente. La modernización de instalaciones existentes sigue siendo importante porque puede conectar equipos de larga vida con menos interrupción de la producción que un programa de reemplazo completo de nuevas instalaciones. La manufactura es, por lo tanto, una fuente importante de demanda recurrente de infraestructura, seguridad, gestión de dispositivos y soporte de aplicaciones para el mercado de servicios de infraestructura de borde IoT gestionados, porque la base de equipos instalados del sector crea necesidades continuas de modernización controlada, monitoreo confiable y soporte operativo coordinado.
Se proyecta que el Transporte y la Logística se expandirán a una CAGR del 21,57% entre 2027 y 2032, ya que los operadores portuarios y las redes de flete despliegan inteligencia de borde para el seguimiento de activos en tiempo real, la visibilidad operativa y el mantenimiento predictivo de flotas en entornos distribuidos. Para el mercado de servicios de infraestructura de borde IoT gestionados, estos sistemas deben funcionar en activos móviles, instalaciones remotas y condiciones de red variables, lo que hace que la gestión resiliente de dispositivos y conectividad sea especialmente importante y aumenta el valor de los proveedores que pueden mantener un servicio coherente en ubicaciones físicas cambiantes. El Petróleo y Gas, la Minería y Metales, y los Servicios Públicos y Energía también forman un grupo de alto valor porque sus activos son críticos, dispersos y a menudo sujetos a exigentes estándares de continuidad. La Salud está emergiendo a través de la gestión de dispositivos médicos, el monitoreo en el punto de atención y el procesamiento local de datos de diagnóstico, donde la prestación del servicio también debe abordar las expectativas de gobernanza de datos. En todos estos sectores, los proveedores deben combinar la infraestructura técnica con prácticas operativas que reflejen la importancia, la ubicación y el contexto regulatorio de los activos que se están respaldando.
Análisis Geográfico
América del Norte representó el 32,57% del mercado de servicios de infraestructura de borde IoT gestionados en 2026, respaldada por una densa base de infraestructura de nube, activos industriales, organizaciones reguladas y relaciones de servicios gestionados basados en resultados establecidas. Los fabricantes, operadores de energía y empresas reguladas de la región están invirtiendo en una integración más estrecha entre los sistemas de tecnología de la información y los entornos operativos. Los Estados Unidos cuentan con una amplia infraestructura de baja latencia que los proveedores pueden utilizar para implementaciones en operaciones de clientes geográficamente dispersas. Este ecosistema permite a los proveedores gestionados dar soporte al procesamiento local sin construir puntos de presencia nacionales propietarios para cada implementación. Los clientes regionales también ponen un énfasis considerable en el tiempo de actividad, la seguridad, la escala y las operaciones de flota repetibles.
Europa sigue siendo importante porque Alemania tiene una gran base de automatización industrial, mientras que el Reino Unido, Francia e Italia tienen demanda establecida en energía, servicios financieros y manufactura. Las obligaciones de residencia de datos y la Directiva NIS2 de la UE están cambiando la forma en que las empresas evalúan a los proveedores y la ubicación de la infraestructura que utilizan. Los clientes requieren cada vez más soluciones que combinen capacidad operativa con alojamiento europeo y credenciales de cumplimiento. Hilscher y Schwarz Digits lanzaron una plataforma soberana de Borde a Nube para clientes industriales en abril de 2026, ilustrando la importancia comercial de la infraestructura regional conforme.[4] Dentro del mercado de servicios de infraestructura de borde IoT gestionados, los proveedores con cobertura local certificada pueden, por lo tanto, diferenciar sus servicios más allá del rendimiento técnico únicamente, porque las credenciales de cumplimiento regional pueden influir en las decisiones de adquisición antes de que los clientes evalúen la gama completa de capacidades de infraestructura, seguridad y aplicaciones.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,63% hasta 2032, respaldada por la extensa base de 5G habilitada para borde de China y la inversión industrial estructurada en las principales economías. El programa de Continuo Nube-Borde-IoT de Japón posiciona la computación de borde como parte de la competitividad industrial y respalda la demanda de orquestación escalable. Los programas de incentivos vinculados a la producción de India y el ecosistema de 5G privado de Corea del Sur respaldan la adopción en manufactura y logística, mientras que América del Sur sigue siendo más temprana en adopción con Brasil y Argentina como mercados a corto plazo. Oriente Medio y África también ofrecen oportunidades vinculadas a la Visión 2030 de Arabia Saudita, las iniciativas de ciudades inteligentes en los Emiratos Árabes Unidos, y la actividad minera, de servicios públicos y telecomunicaciones en Sudáfrica, Nigeria y Egipto.
Panorama Competitivo
El mercado de servicios de infraestructura de borde IoT gestionados está moderadamente fragmentado entre hiperescaladores, especialistas en tecnología operativa industrial, proveedores de plataformas de red e integradores de sistemas que atienden diferentes necesidades de los clientes en lugar de competir directamente en todos los requisitos. Los hiperescaladores compiten a través de la integración en la nube, las relaciones empresariales establecidas y el alcance de infraestructura global que puede conectar entornos de borde con sistemas de nube existentes. Los especialistas industriales compiten a través de la cobertura de protocolos en instalaciones existentes, el conocimiento operativo y las credenciales relacionadas con el tiempo de actividad de misión crítica. Los integradores de sistemas compiten a través de la escala de entrega, la coordinación de múltiples proveedores y su capacidad para implementar soluciones en parques de clientes complejos. Esta estructura deja espacio para los proveedores que combinan gestión de infraestructura, seguridad y análisis basados en resultados para clientes del mercado medio.
Rockwell Automation lanzó el SecureOT Solution Suite en noviembre de 2025, combinando una plataforma de seguridad de OT con servicios profesionales, servicios gestionados y cobertura de operaciones de seguridad y red las 24 horas del día, los 7 días de la semana. Estas ofertas de seguridad con enfoque vertical pueden fortalecer la retención entre los clientes industriales que deben alinear la tecnología distribuida con exigentes requisitos operativos y de cumplimiento. Siemens puso a disposición su Dispositivo de Nube Industrial Edge a través de los mercados de AWS y Azure durante septiembre de 2025, simplificando la adquisición a través de la distribución en el mercado de la nube. El movimiento puede reducir los costos de cambio para los clientes al tiempo que aumenta la importancia de las ofertas interoperables que se ajustan a los procesos de adquisición en la nube existentes. Siemens y OnLogic se asociaron en abril de 2026 para extender Industrial Edge a ubicaciones robustas, combinando software de borde con hardware sin ventilador para minerales, energía e infraestructura distribuida.
En el mercado de servicios de infraestructura de borde IoT gestionados, los proveedores más pequeños nativos de borde se dirigen a clientes que los proveedores más grandes pueden no atender económicamente a través de compromisos personalizados, utilizando pilas gestionadas preintegradas y con precios de suscripción para un conjunto más amplio de implementaciones más pequeñas, incluidas organizaciones que necesitan soporte predecible pero no pueden justificar un modelo de entrega dedicado a medida. Las capacidades nativas de IA forman otra área competitiva porque los datos de una flota gestionada pueden respaldar la mejora continua de los modelos de mantenimiento predictivo e inspección de calidad, siempre que los proveedores puedan gestionar los datos de manera responsable y traducir el aprendizaje de condiciones operativas comparables en un rendimiento de aplicación utilizable. Los proveedores que atienden entornos industriales similares pueden desarrollar prácticas de entrega repetibles, mientras que los servicios horizontales genéricos enfrentan una mayor presión de precios que las ofertas optimizadas verticalmente. El mercado de servicios de infraestructura de borde IoT gestionados favorecerá a los proveedores que combinen operaciones escalables, conocimiento sectorial creíble, soporte profundo de protocolos y bibliotecas de aplicaciones adecuadas para las operaciones de los clientes.
Líderes de la Industria de Servicios de Infraestructura de Borde IoT Gestionados
-
Microsoft Corporation
-
IBM Corporation
-
Schneider Electric SE
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Honeywell Technologies presentó Forge Cognition, una plataforma autónoma de IA agéntica y simulación para operaciones industriales y de instalaciones, codesarrollada con NVIDIA y Dell Technologies. Un piloto en el campus Voyager de NVIDIA logró hasta un 90% de reducción en alertas innecesarias y hasta un 10% de ahorro potencial de energía, con la plataforma apuntando a una base instalada que supera los 300.000 sitios gestionados por Honeywell a nivel mundial.
- Abril de 2026: Siemens y OnLogic anunciaron una asociación estratégica para extender el ecosistema Siemens Industrial Edge a entornos de borde extremo en minerales, energía e infraestructura distribuida, combinando el software Siemens Industrial Edge con el hardware robusto y sin ventilador de OnLogic para activos previamente inalcanzables por el cómputo de borde estándar.
- Abril de 2026: AWS y Siemens Energy ampliaron su colaboración estratégica, estableciendo a AWS como el proveedor principal de nube para la transformación digital de Siemens Energy, abarcando la manufactura inteligente y las operaciones autónomas de plantas a través de la plataforma IoT Connected Factory, con Amazon Bedrock y SageMaker habilitando capacidades de IA generativa en los flujos de trabajo industriales.
- Febrero de 2026: Unisys amplió su Servicio de Suscripción de Dispositivos en colaboración con Dell Technologies para extender la gestión del ciclo de vida de dispositivos de borde e IoT gestionados al hardware de restaurantes, sensores de estacionamiento inteligente y dispositivos IoT de campus, dirigido a organizaciones con múltiples subsidiarias que gestionan parques de dispositivos distribuidos complejos.
Alcance del Informe Global del Mercado de Servicios de Infraestructura de Borde IoT Gestionados
Los Servicios de Infraestructura de Borde IoT Gestionados se refieren a soluciones controladas desde la nube que implementan, monitorean y gestionan cargas de trabajo de cómputo, almacenamiento y análisis directamente en hardware local cerca de las fuentes de datos en lugar de enviar todo a una nube remota centralizada.
El Informe del Mercado de Servicios de Infraestructura de Borde IoT Gestionados está segmentado por Tipo de Servicio (Servicios de Gestión de Infraestructura, Servicios de Gestión de Seguridad, Servicios de Gestión de Red, Servicios de Gestión de Datos y Servicios de Gestión de Dispositivos), Modelo de Implementación (Borde Gestionado en la Nube, Borde en Instalaciones Propias y Borde Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Mantenimiento Predictivo, Inspección de Calidad y Visión Artificial, Optimización de Procesos en Tiempo Real, Monitoreo Remoto de Activos, Análisis de Seguridad y Cumplimiento, y Optimización de Energía y Monitoreo de Carbono), Industria de Usuario Final (Manufactura, Petróleo y Gas, Minería y Metales, Servicios Públicos y Energía, Transporte y Logística, Salud y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Gestión de Infraestructura |
| Servicios de Gestión de Seguridad |
| Servicios de Gestión de Red |
| Servicios de Gestión de Datos |
| Servicios de Gestión de Dispositivos |
| Borde Gestionado en la Nube |
| Borde en Instalaciones Propias |
| Borde Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Mantenimiento Predictivo |
| Inspección de Calidad y Visión Artificial |
| Optimización de Procesos en Tiempo Real |
| Monitoreo Remoto de Activos |
| Análisis de Seguridad y Cumplimiento |
| Optimización de Energía y Monitoreo de Carbono |
| Manufactura |
| Petróleo y Gas |
| Minería y Metales |
| Servicios Públicos y Energía |
| Transporte y Logística |
| Salud |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Gestión de Infraestructura | |
| Servicios de Gestión de Seguridad | ||
| Servicios de Gestión de Red | ||
| Servicios de Gestión de Datos | ||
| Servicios de Gestión de Dispositivos | ||
| Por Modelo de Implementación | Borde Gestionado en la Nube | |
| Borde en Instalaciones Propias | ||
| Borde Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Mantenimiento Predictivo | |
| Inspección de Calidad y Visión Artificial | ||
| Optimización de Procesos en Tiempo Real | ||
| Monitoreo Remoto de Activos | ||
| Análisis de Seguridad y Cumplimiento | ||
| Optimización de Energía y Monitoreo de Carbono | ||
| Por Industria de Usuario Final | Manufactura | |
| Petróleo y Gas | ||
| Minería y Metales | ||
| Servicios Públicos y Energía | ||
| Transporte y Logística | ||
| Salud | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de infraestructura de borde IoT gestionados?
Se proyecta que el mercado alcance los 18,23 mil millones de USD en 2026 y los 21,76 mil millones de USD en 2027, con un valor pronosticado de 49,91 mil millones de USD para 2032.
¿Qué está impulsando la demanda de servicios de infraestructura de borde IoT gestionados?
Las implementaciones en múltiples sitios, el análisis de baja latencia, el mantenimiento predictivo y los requisitos de seguridad están aumentando la demanda de modelos operativos gestionados.
¿Qué tipo de servicio lidera los servicios de infraestructura de borde IoT gestionados?
Los Servicios de Gestión de Infraestructura representaron el 29,37% de los ingresos de 2026, lo que refleja la necesidad de ciclo de vida del hardware, conectividad y soporte de nodos de borde.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que el Borde Híbrido se expandirá a una CAGR del 19,97% hasta 2032 porque respalda las decisiones locales con gestión e informes basados en la nube.
¿Qué sector de usuario final tiene la mayor participación?
La Manufactura representó el 30,89% de los ingresos de 2026 debido a su gran base instalada de automatización y la necesidad de modernización de instalaciones existentes.
¿Qué región tiene el pronóstico de expansión más rápida?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 21,63% hasta 2032, respaldada por la conectividad industrial, el 5G privado y la inversión en manufactura.