
マネージドCRMアプリケーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
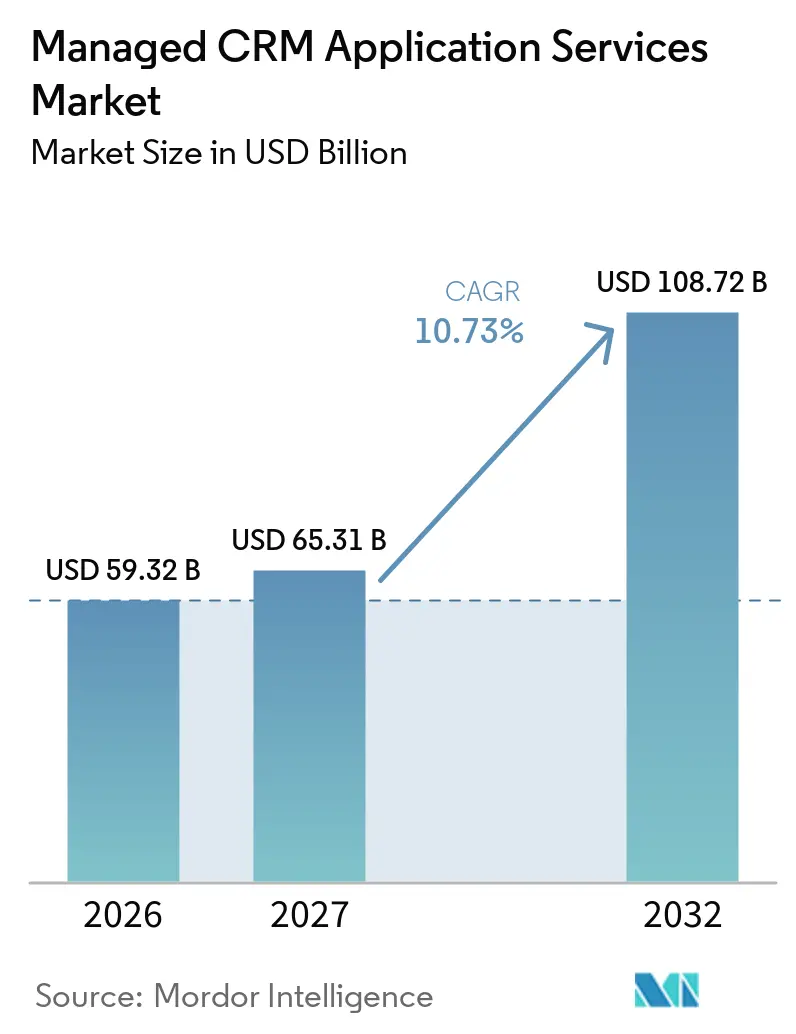
| 市場規模 (2027) | 65.31 十億米ドル |
| 市場規模 (2032) | 108.72 十億米ドル |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドCRMアプリケーションサービス市場分析
マネージドCRMアプリケーションサービス市場規模は、2026年の59.32 ビリオン 米ドル、2027年の65.31 ビリオン 米ドルから、2032年までに108.72 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 10.73%を記録する見込みです。マネージドCRMアプリケーションサービス市場は、企業がAI対応の顧客オペレーション、クラドモダナイゼーション、継続的なプラットフォーム管理に対する外部サポートを求める中で成長しています。サービスプロバイダーは、実装プロジェクトの完了にとどまらず、パフォーマンス、ガバナンス、システムリリースに対してより大きな責任を担うようになっています。マネージドCRMアプリケーションサービス市場はまた、企業が複数のプラットフォームにわたって顧客データ、サービスワークフロー、マーケティング活動を連携させる際にも恩恵を受けています。業界知識と実証済みのコンプライアンスプロセスを持つプロバイダーは、規制された顧客環境における機会に対応できます。データプライバシー義務と断片化したレガシーシステムは、引き続き採用の重要な制約となっています。
主要レポートのポイント
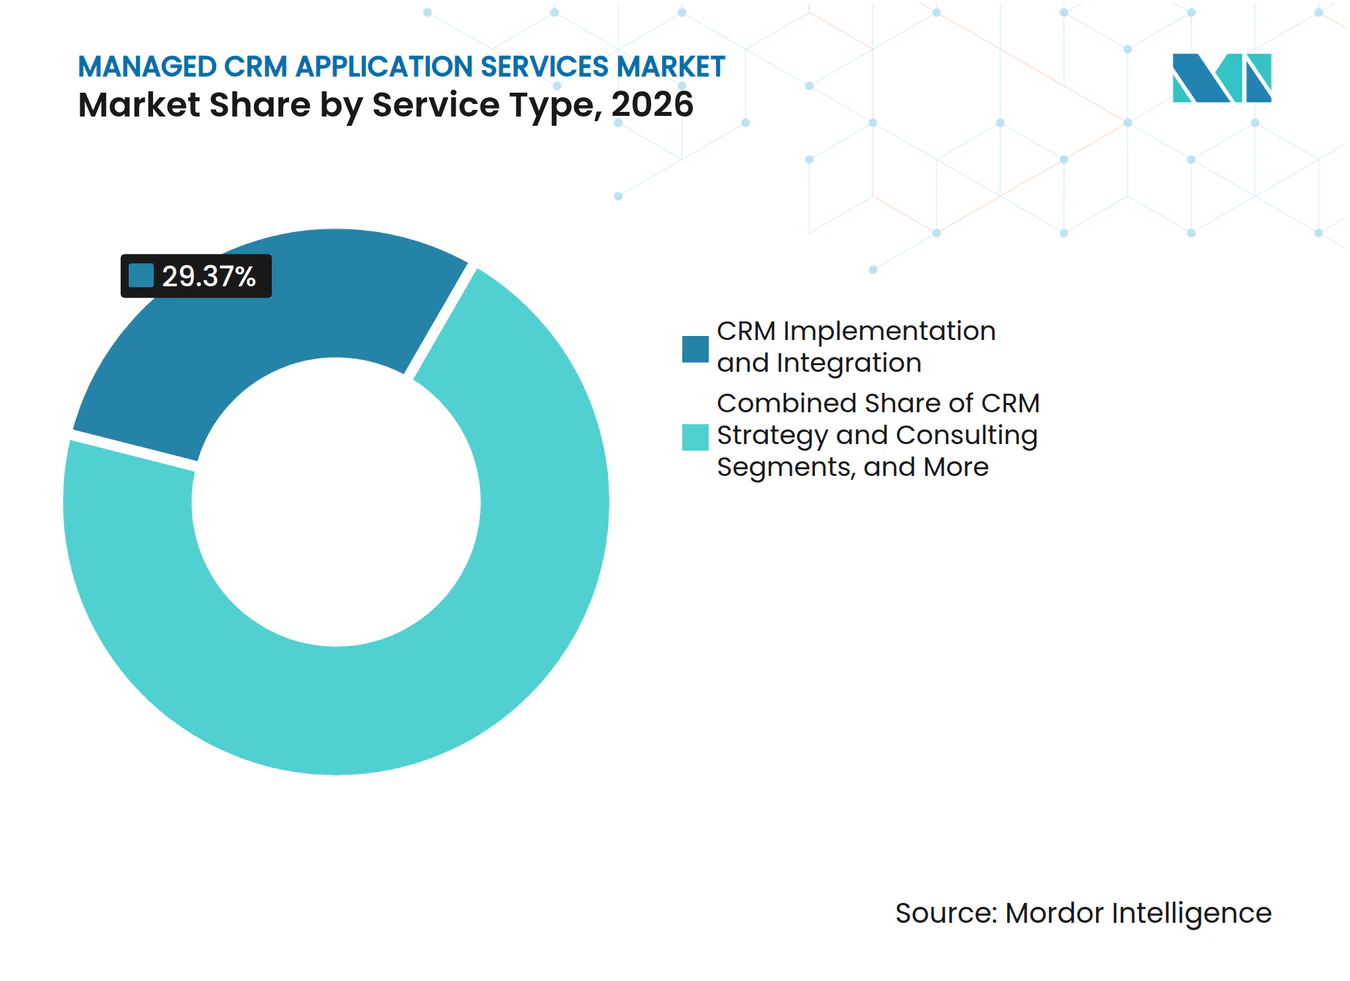
- サービスタイプ別では、CRM実装・統合が2026年のマネージドCRMアプリケーションサービス市場シェアの29.37%を占め、CRMマネージドサービスは2032年にかけてCAGR 11.38%で拡大する見込みです。
- 展開モデル別では、クラウドベースの展開が2026年のマネージドCRMアプリケーションサービス市場規模の68.42%を占め、2032年にかけてCAGR 11.63%で成長する見込みです。
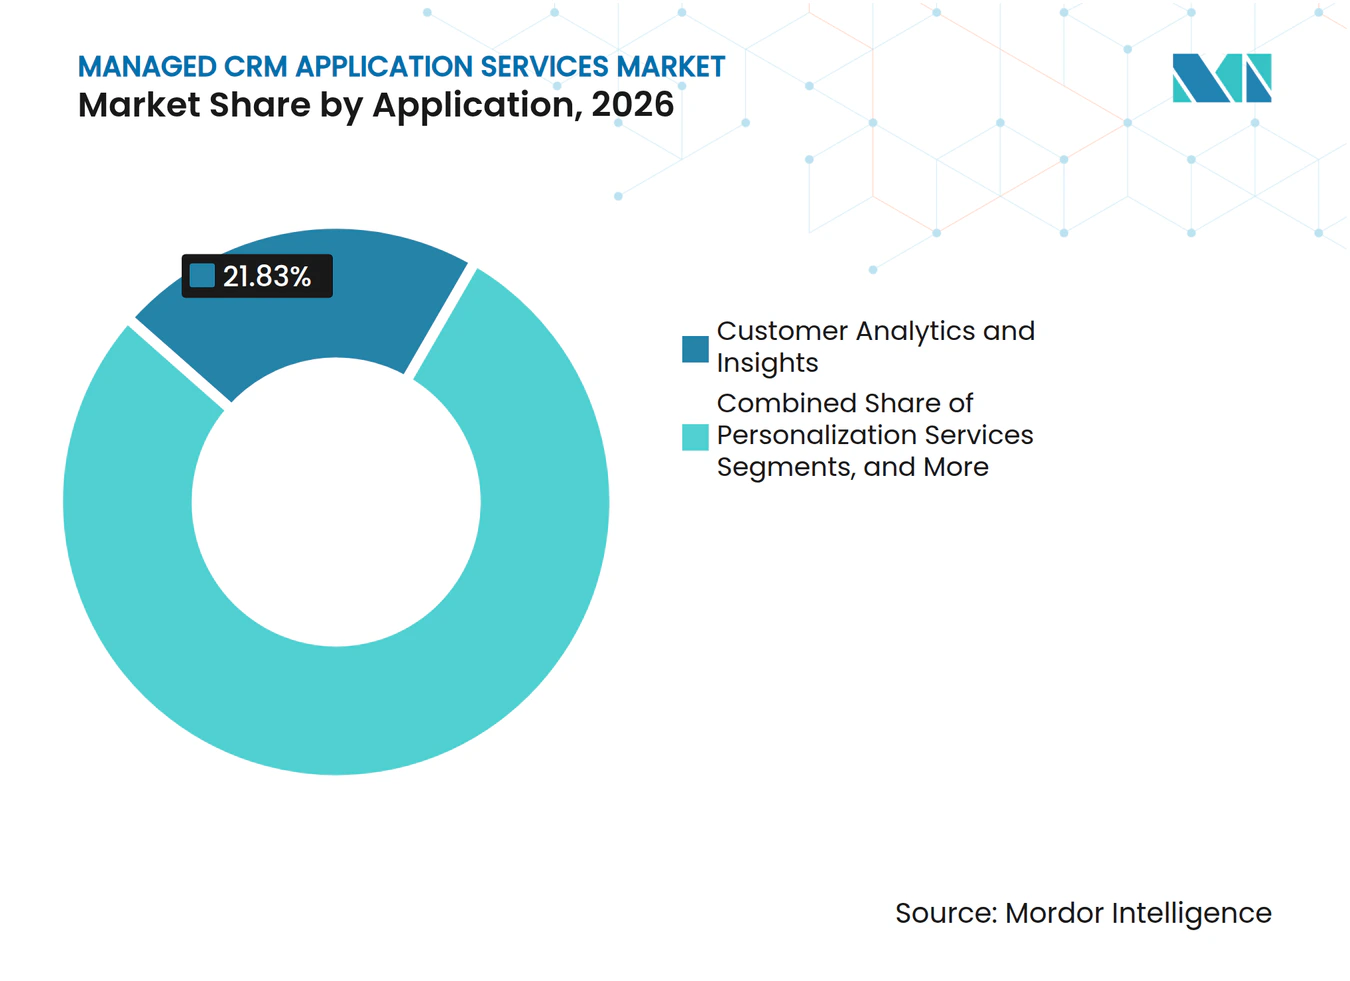
- アプリケーション別では、顧客分析・インサイトが2026年に21.83%のシェアを占め、パーソナライゼーションサービスは2032年にかけてCAGR 11.27%で拡大する見込みです。
- 組織規模別では、大企業が2026年に64.27%のシェアを占め、中小企業は2032年にかけてCAGR 11.84%で拡大する見込みです。
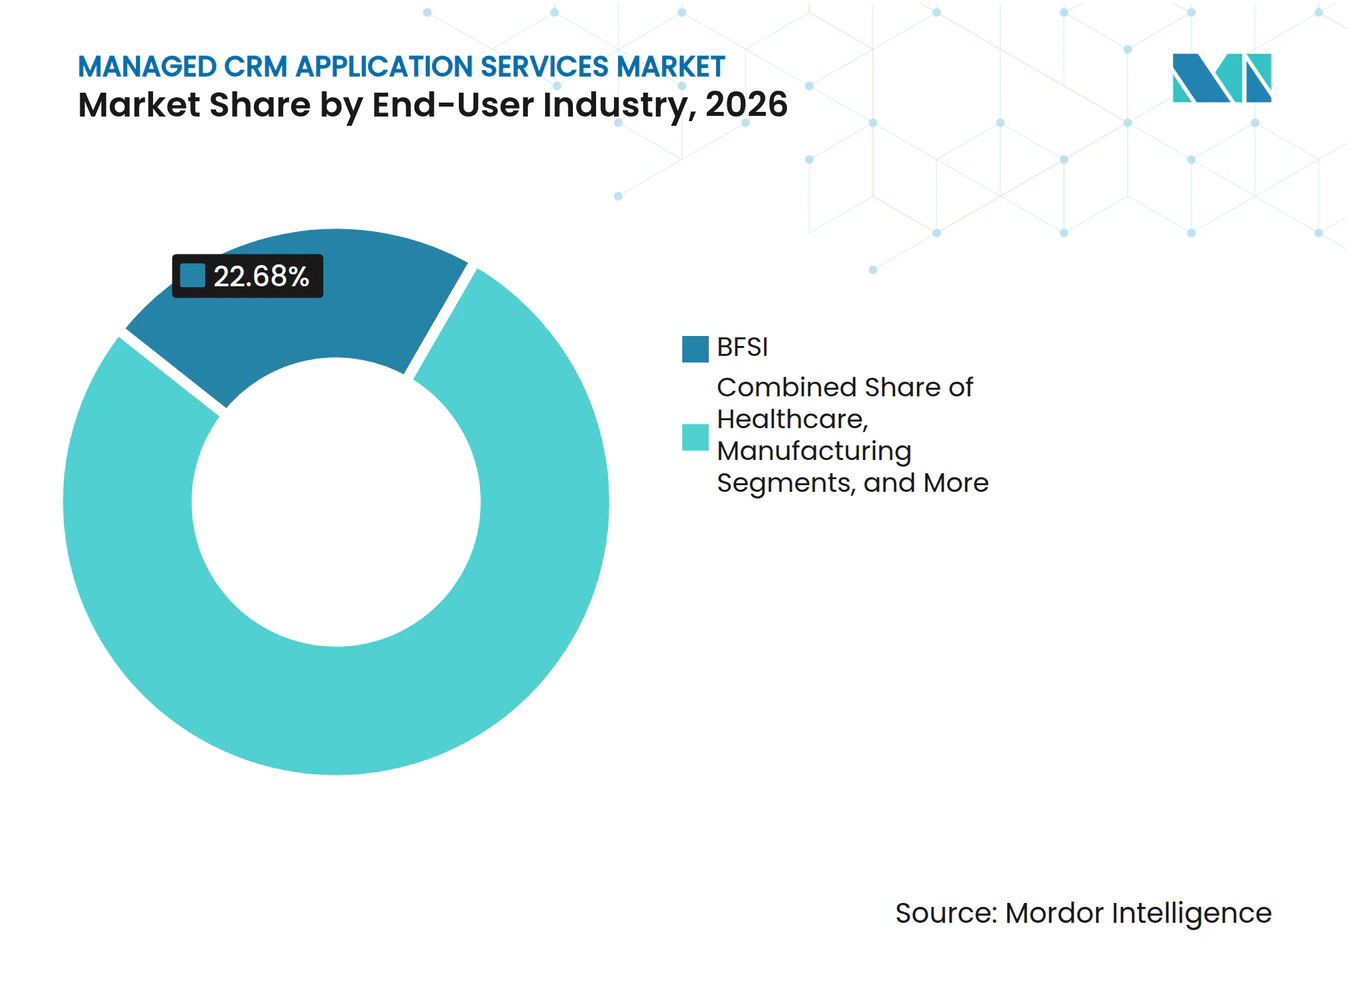
- エンドユーザー産業別では、BFSIが2026年に22.68%のシェアを占め、ヘルスケアは2032年にかけてCAGR 11.07%で成長する見込みです。
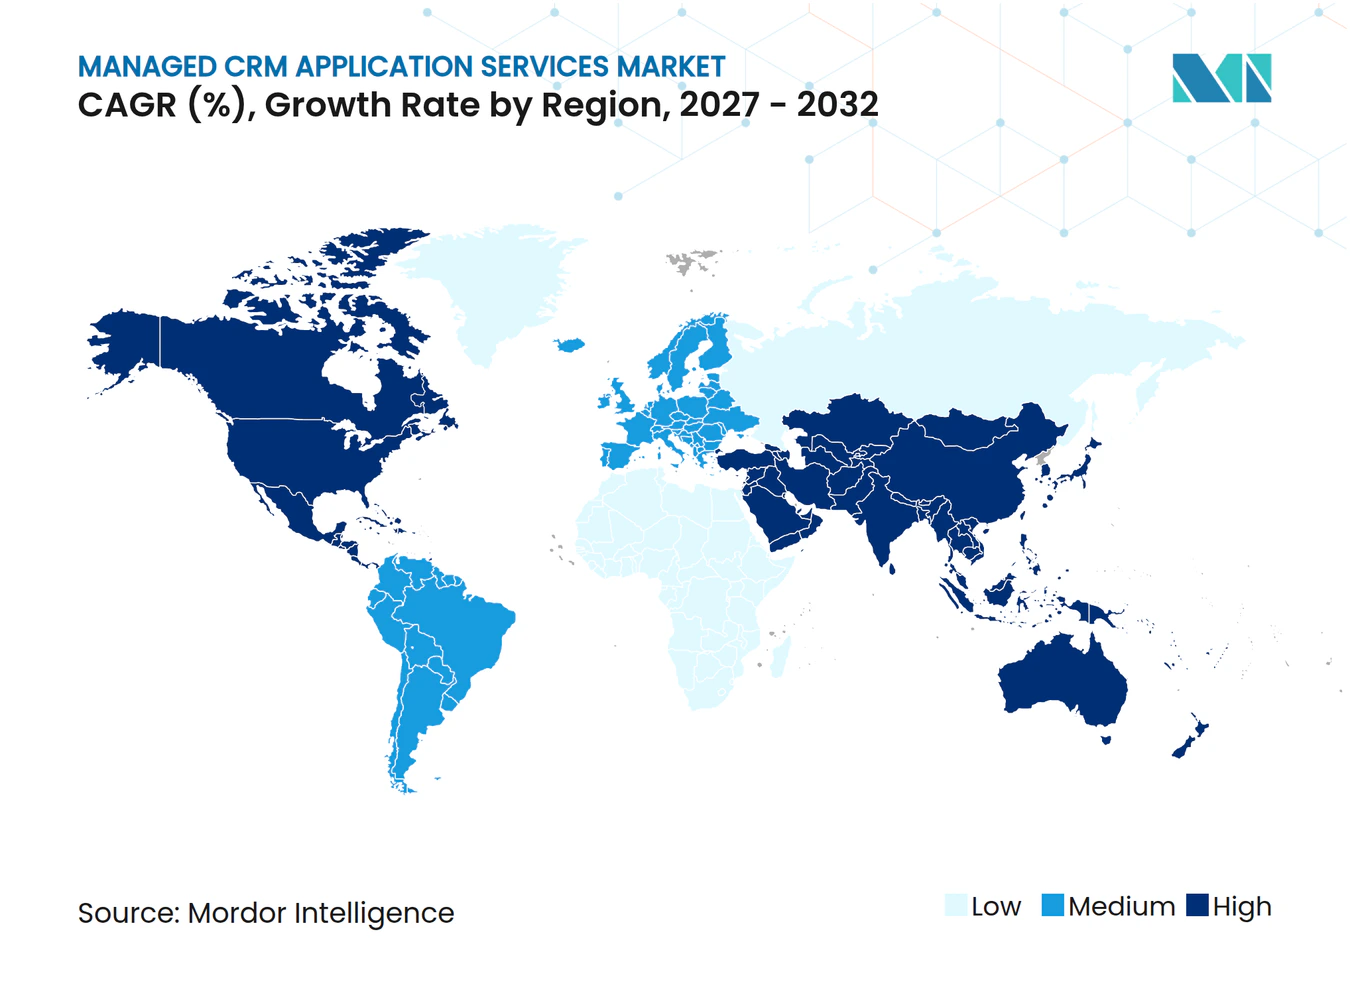
- 地域別では、北米が2026年に41.37%のシェアを占め、アジア太平洋地域は2032年にかけてCAGR 11.93%で拡大する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIアシスト型CRMエージェントの採用 | +2.1% | グローバル、北米および西欧に集中、アジア太平洋地域での急速な採用 | 中期(2〜4年) |
| クラウドCRM移行とモダナイゼーション | +1.8% | グローバル、アジア太平洋地域および南米で最も高いペース | 短期(2年以内) |
| 顧客体験管理に対する需要の高まり | +1.5% | グローバル、北米および欧州のBFSIおよび小売業が主導 | 中期(2〜4年) |
| オムニチャネル顧客ジャーニーオーケストレーション | +1.2% | 北米および欧州、スーパーアプリエコシステムを通じたアジア太平洋地域への拡大 | 中期(2〜4年) |
| 自律型ワークフローのための継続的CRMガバナンス | +0.9% | 北米および欧州連合、世界中の規制産業での早期採用 | 長期(4年以上) |
| 成果ベースのマネージドCRM契約 | +0.6% | 北米および欧州連合の大企業セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIアシスト型CRMエージェントの採用
AIエージェントの採用は、マネージドCRMアプリケーションサービス市場における業務範囲を変えつつあります。Salesforceは、先行導入組織におけるエージェント作成数が2025年1月から6月の間に119%増加したと報告しました。[1] 同社はまた、企業あたりのAIエージェントの平均数が2025年2月の5件から2026年4月には13件に増加したと報告しました。マネージドプロバイダーは現在、エージェントを管理し、エンタープライズシステムに接続し、展開後の結果を監視する必要があります。IBMは、調査対象のSalesforce顧客の72%が、事業部門全体でスケールしないAIイニシアチブを抱えていたと報告しました。[2] このギャップは、組織がパイロットから全社的な活用へと移行する際に、マネージドサポートをより重要なものにしています。
クラウドCRM移行とモダナイゼーション
クラウド移行は、CRM業務を固定プロジェクトからより長期的なサービス関係へとシフトさせています。クラウドベースの展開は2026年のマネージドCRMアプリケーションサービス市場の68.42%を占め、2032年にかけてCAGR 11.63%で成長する見込みです。企業は移行完了後も、データ統合、リリース管理、セキュリティ管理、プラットフォーム最適化にわたるサポートを必要としています。FujitsuはMicrosoftビジネスアプリケーション向けのマネージドオファリングについて、Dynamics 365およびPower Platformにわたるレベル1からレベル4までのサポートを提供するものとして説明しました。[3] ハイブリッド環境は、クラウド分析と並行してローカルデータ管理を必要とする銀行および政府ユーザーにとって引き続き重要です。この要件は、クラウドとオンプレミスの両方のCRM環境を運用できるプロバイダーを優遇します。
顧客体験管理に対する需要の高まり
顧客体験管理は、マネージドCRM業務の範囲をマーケティングサポートを超えて拡大しています。Salesforceは2025年10月にAgentforce 360を導入し、ローンチ時に12,000社の顧客を有すると述べました。同社は、OpenTableが問い合わせの70%を自律的に解決し、1-800Accountantが繁忙期の税務週間中に90%のケースデフレクション率を達成したと報告しました。これらの成果は、ケースデフレクションやファーストコンタクト解決を含む測定可能なサービス結果へと購買者の注目を移しています。マネージドCRMアプリケーションサービス市場は、プラットフォーム運用を顧客サービスパフォーマンスに結びつけられるプロバイダーを優遇します。深いCRMプロセス知識が求められる場合、汎用ITアウトソーサーは不利になる可能性があります。
オムニチャネル顧客ジャーニーオーケストレーション
多くの企業が、断絶した顧客ツールを統合されたジャーニー管理に置き換えています。SAPは2026年2月にSAP EmarsysをSAPエンゲージメントクラウドとしてリブランドし、マルチブランドおよびマルチリージョンのエンゲージメントプログラムのコントロールを追加しました。この製品はまた、SAPビジネスデータクラウドを通じて運用データを顧客コミュニケーションに取り込みました。MicrosoftはDynamics 365カスタマーインサイトを2026年7月に統合顧客データとAI駆動のジャーニーオーケストレーションを中心に再編しました。これらの製品変更は、データ接続、顧客コンテキスト、継続的なジャーニーパフォーマンスを管理できるパートナーへの需要を高めています。マネージドCRMアプリケーションサービス市場は、購買者が営業、サービス、マーケティング、デジタルチャネルにわたる単一の運用モデルを必要とする場合に恩恵を受けます。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーと同意の複雑性 | -1.2% | グローバル、欧州連合、米国、ブラジル、シンガポール、南アフリカでコンプライアンス負担が最も高い | 短期(2年以内) |
| レガシーCRM統合とデータの断片化 | -0.9% | グローバル、北米および欧州で最大の課題 | 中期(2〜4年) |
| 専門的なCRMオペレーション人材の不足 | -0.7% | グローバル、アジア太平洋地域および南米で最大の不足 | 中期(2〜4年) |
| マルチベンダーコストと説明責任の摩擦 | -0.5% | 北米および欧州連合の大企業セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーと同意の複雑性
データプライバシーと同意義務は、すべてのマネージドCRMエンゲージメントに運用上の作業を追加します。プロバイダーは、異なる管轄区域にわたってデータアクセス、処理記録、セキュリティ管理、下請け業者の取り決め、インシデント手順を管理する必要があります。これらの要件は、プロバイダーが欧州連合、米国、ブラジル、シンガポール、南アフリカにわたって顧客をサポートする場合に特に要求が高くなります。マネージドCRMアプリケーションサービス市場は、管理策を文書化し、クライアント環境全体に一貫して適用できるベンダーを評価します。コンプライアンスレビューは、購買者が顧客データが適切に取り扱われるという保証を必要とする場合に調達を遅らせる可能性があります。また、厳格なデータ取り扱い要件を持つ規制された顧客に対してプロバイダープールを狭める可能性もあります。
レガシーCRM統合とデータの断片化
レガシー環境は、現代のCRMサービスの展開を遅らせる可能性があります。大規模な組織は、買収、事業拡大、個別の技術的意思決定の後に複数のCRMまたはCRM関連システムを運用していることが多くあります。これらのシステムは、分析、顧客プロファイル、パーソナライズされたエンゲージメントの価値を制限する断片化したデータを生み出します。IBMは、調査対象組織の3分の2が、AIユースケースのスケーリングへの障壁として信頼できるデータ、ガバナンス、統合のギャップを特定したことを発見しました。データ統合とプラットフォーム管理を組み合わせるプロバイダーは、この制約に対処するためにより有利な立場にあります。統合の複雑さは依然としてプロジェクトのタイムラインを延長し、モダナイゼーションの速度を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
定期的なマネージド契約が一回限りの実装を上回るCRM実装・統合は2026年のマネージドCRMアリケーションサービス市場シェアの29.37%を占めました。その地位は、大企業間での継続的なプラットフォーム移行とマルチクラウド統合を反映しています。企業は現代のCRMシステムを運用する前に、初期設計、設定、データ転送、プロセス整合が依然として必要です。ユーザーが古いオンプレミスプラットフォームを廃止するにつれて、移行とモダナイゼーション作業は引き続き重要です。CRM戦略・コンサルティングはまた、より大きなサービスコミットメントの前にガバナンスと採用の優先事項を定義するのに購買者を支援します。新しいシステムがビジネスユーザーに届く際には、トレーニングとサポート業務が引き続き必要です。
CRMマネージドサービスは、サービスタイプの中で最も速い速度で、2032年にかけてCAGR 11.38%で成長する見込みです。マネージドCRMアプリケーションサービス産業は、AIガバナンス、リリース、パフォーマンス管理、日常的なプラットフォーム管理をカバーする定期的な契約へと移行しています。AccentureはNeuraFlashの買収を2025年9月に完了し、SalesforceビジネスグループにCRMおよびジェネレーティブAI能力を追加しました。Salesforceは、AIエージェント主導の顧客サービス会話が2025年上半期に22倍増加したと報告しました。この成長は、実装後の継続的な監視の必要性を高めています。プロバイダーは、クライアント組織全体でモデル変更、データアクセス、リリーステスト、サービス品質に対する責任を定義する必要があります。また、自動化されたアクションをいつ人間がレビューすべきかを運用チームが理解できるよう支援する必要があります。定期的な契約は、クライアントが大規模な専門家チームを内部で構築することなくこれらの責任を管理する方法を提供します。CRMをビジネス能力として運用するプロバイダーは、プロジェクト納品のみに注力するプロバイダーよりも長期的なクライアント関係を構築できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドベースの展開がシェアと成長をリードクラウドベースの展開は2026年のマネージドCRMアプリケーションサービス市場規模の68.42%を占めました。2032年にかけてCAGR 11.63%で成長する見込みであり、展開シェアと予測成長の両方をリードしています。クラウド提供は、クライアントがすべてのサポートインフラを内部で維持することなく新しいCRM機能を採用するのに役立ちます。また、顧客データプラットフォーム、マーケティングツール、サービスアプリケーションのより頻繁な更新を可能にします。シンガポールの強化されたSMEs Go Digitalプログラムは、適格な中小企業の承認されたクラウドCRMコストをサポートします。このプログラムは、小規模組織間でのクラウドCRM採用の根拠を強化します。
オンプレミス展開は、ローカルデータ処理とシステム環境に対するより強力な管理を要とする規制セクターでの役割を維持しています。ハイブリッドモデルは、オンプレミスのデータストレージとクラウド分析、キャンペーンツール、AIを活用したサービスを組み合わせます。このアプローチは、データ居住要件がアーキテクチャの選択に影響するBFSIおよび政府環境で重要です。セキュリティ認証と公共部門のクラウド要件も、購買者が選択する展開モデルを形成します。クライアントは、承認されたクラウドサービスで機密性の低い情報を利用可能にしながら、選択したレコードをローカルに保持する場合があります。これには、明確な統合ルール、監視されたデータ転送、複数の技術チームにわたる共有責任が必要になる場合があります。マネージドプロバイダーは、CRM環境のローカルおよびクラウド要素全体でシステム変更を整合させ続ける必要があります。マネージドCRMアプリケーションサービス市場は、顧客ワークフローを中断することなくこれらの混合環境を運用できるプロバイダーから恩恵を受けます。ローカルシステムとクラウドツール間の統合を管理するプロバイダーの能力は、重要な選択要因になり得ます。
アプリケーション別:
分析とパーソナライゼーションがAI採用を形成顧客分析・インサイトは2026年のアプリケーションセグメントの21.83%を占めました。このアプリケーション領域は、顧客データをリードスコア、解約指標、次善のアクション推奨に変換します。営業、サービス、マーケティングチームをサポートする情報基盤を提供します。マネージドプロバイダーは、データ品質、レポートロジック、ソースシステム間の接続を維持するのに役立ちます。また、クライアントが定期的なレポートに限定するのではなく、日常的な意思決定に分析結果を活用できるよう支援します。強力な分析オペレーションは、顧客エンゲージメントプログラムの品質を向上させることができます。
パーソナライゼーションサービスは2032年にかけてCAGR 11.27%で成長する見込みです。SalesforceとNVIDIAは2026年9月に、NVIDIA Nemotronをベースに構築されたAgentforce向けのCRMドメイン固有の推論モデルであるKoaを発表しました。Salesforceは、KoaがCRMAgentBenchで87%のタスク成功率を達成し、報告されたテストで汎用モデルと比較して3倍少ないエラーを記録したと述べました。顧客維持とロイヤルティ、キャンペーン管理、マーケティングオートメーション、顧客獲得、オムニチャネルエンゲージメントは引き続きアプリケーションミックスの一部です。パーソナライズされたプログラムには、最新の顧客プロファイル、承認されたコンテンツルール、ビジネスチーム間の慎重な調整が必要です。プロバイダーは、メッセージでのデータの使用方法と自動化された意思決定が顧客インタラクションに与える影響を確認する必要があります。また、キャンペーン開始後の結果を監視し、状況の変化に応じてワークフローを調整することもできます。マネージドCRMアプリケーションサービス市場は、AIが生成したコンテンツを監督し、パーソナライゼーションを顧客データ管理と整合させ続けられるプロバイダーを必要としています。この作業は、組織が大規模な個別コミュニケーションを求めるにつれてより重要になります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリードし、中小企業がアクセスを拡大大企業は2026年の組織規模セグメントの64.27%を占めました。そのシェアは、複雑なCRM資産、複数の事業部門、より強力な規制要件を反映しています。これらの組織は多くの場合、地域とレガシーシステムにわたる統合を必要とします。マルチリージョンのマネージドCRMプログラムは通常、エンゲージメントあたり200万 ミリオン 米ドルから5,000万 ミリオン 米ドルの範囲です。このグループの購買者は、文書化されたガバナンス、調整された提供チーム、安定したサービスプロセスを必要とします。彼らの要件は、幅広いプラットフォーム能力を持つ大規模プロバイダーへの需要を支えます。
中小企業は2032年にかけてCAGR 11.84%で拡大する見込みです。クラウドネイティブの提供モデルは、マネージドサービス契約に必要な最小スコープを削減します。中堅金融機関向けのマネージドCRM契約は通常、月額8,000 米ドルから60,000 米ドルの範囲です。これにより、大規模な内部オペレーションチームを構築できない企業にとって外部CRM専門知識がよりアクセスしやすくなります。顧客向けプロセスがよりデジタル化するにつれて、小規模組織は依然として信頼性の高い設定、ユーザーサポート、定期的なプラットフォーム更新を必要としています。マネージドプロバイダーは、大規模なカスタマイズされたエンゲージメントではなく、定義されたサービスパッケージを通じてこれらの能力を提供できます。この構造により、購買者は顧客基盤やチャネル要件の変化に応じてCRMサポートの利用をスケールできます。Nordic Globalは、調査対象のヘルスケアITリーダーの61%がアプリケーションマネージドサービスをIT戦略の中心と考えていると報告しました。マネージドCRMアプリケーションサービス産業は、マネージドサポートをヘルプデスクの延長ではなく運用能力として捉える中小企業にサービスを提供できます。
エンドユーザー産業別:
BFSIがリードし、ヘルスケアが勢いを増すBFSIは2026年のエンドユーザーセグメントの22.68%を占めました。金融機関は、リテールバンキング、ウェルスマネジメント、保険、資本市場にわたって顧客関係を管理するためにCRMシステムを使用しています。これらの環境では、明確な顧客記録、監査証跡、機密情報への管理されたアクセスが必要です。外部プロバイダーは、ガバナンス、データ取り扱い、インシデント管理に関する詳細な期待を満たす必要があります。顧客量とコンプライアンスニーズの組み合わせが、セグメントのリーディングポジションを支えています。小売・Eコマースも、直接顧客チャネルが高頻度のキャンペーン運用とリアルタイムパーソナライゼーションを必要とするため、引き続き重要です。
ヘルスケアは2032年にかけてCAGR 11.07%で成長する見込みです。ヘルスケア組織は、電子健康記録、ケアコーディネーションツール、管理されたデータ環境と接続するCRMシステムを必要としています。ビジネスアソシエイト要件は、サービスプロバイダー間での実証済みのデータ保護プロセスの重要性を高めています。これらのプロバイダーはまた、重要な顧客、患者、またはケアコーディネーションプロセスを中断することなくシステム変更を調整する必要があります。CRMシステムがより多くのサービスインタラクションをサポートするにつれて、明確なアクセス管理と文書化された運用手順がより重要になります。IT・通信、製造業、政府・防衛、教育、エネルギー・公益事業、輸送・物流、ホスピタリティ・旅行が残りのエンドユーザー基盤を構成しています。製造業の顧客は、営業、サービス、生産データを接続するCRM統合を採用しています。マネージドCRMアプリケーションサービス市場は、セクター固有のプロセスがマネージド運用モデルに組み込まれる際に拡大します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージドCRMアプリケーションサービス市場シェアの41.37%を占めました。この地域は、大規模な企業購買者基盤、早期のクラウドCRM採用、多くの専門サービスプロバイダーから恩恵を受けています。BFSI、ヘルスケア、テクノロジー企業がマネージドCRMサポートの主要な購買者です。銀行顧客はサードパーティのガバナンスとデータ管理に大きな重点を置いています。ヘルスケア顧客も、機密性の高い顧客および医療関連情報をサポートできるパートナーを必要としています。この地域の大規模組織は、複数の事業部門とチャネルにわたって複雑な顧客プロセスを一般的に運用しています。彼らのサービス要件は、顧客サポート、営業、マーケティング、分析、およびこれらの機能間のインターフェースをカバーする場合があります。これにより、プラットフォーム管理をビジネスプロセス知識と調整できるプロバイダーへの需要が生まれます。これらのニーズは、堅牢なコンプライアンスと提供能力を持つ確立されたプロバイダーを優遇します。
欧州は第2位の地域市場であり、ドイツ、英国、フランスが需要をリードしています。この地域のプライバシー要件は、プロバイダーの選択とサービス設計に影響を与えます。購買者は多くの場合、文書化された処理取り決め、定義されたインシデントプロセス、顧客データ権利の管理を必要とします。これらの期待は、マネージドプロバイダーにとってコンプライアンス能力を明確な差別化ポイントにします。金融機関やその他の規制された組織は、多国間展開のプロバイダーを選択する際にローカル知識を必要とする場合もあります。サービスパートナーは、顧客記録がシステム間でどのように移動するか、および特定の活動がどこで実行されるかを考慮する必要があります。これにより、確立された地域提供実績と経験豊富なガバナンスチームを持つプロバイダーの価値が高まる可能性があります。欧州のマネジドCRMアプリケーションサービス市場規模は、金融セクターのデジタルトランスフォーメーションと顧客エンゲージメントプロセスの更新の必要性によって支えられています。ローカルの規制理解とCRMプラットフォーム専門知識を組み合わせるプロバイダーは、この環境で優位性を持ちます。
アジア太平洋地域は2032年にかけてCAGR 11.93%で成長する見込みであり、地域の中で最も高い成長率です。シンガポールはSMEs Go Digitalプログラムを通じてクラウドCRM採用を支援しており、適格な中小企業の承認されたコストの最大50%を補助できます。Salesforceはシンガポールで5年間にわたり10億 ビリオン 米ドルをAgentforce採用、Hyperforce拡張、シンガポール航空とのAI開発に投資することを約束しました。インドはマネージドCRM業務の需要センターと提供拠点の両方であり、Tata Consultancy Services、Infosys、Wipro、HCL Technologiesがマンデートを競っています。この地域にはクラウド採用の段階が大きく異なる企業が含まれており、実装と継続的な管理の両方への需要を支えています。プロバイダーはローカルの提供能力と、異なる顧客チャネル、言語、運用要件の理解を必要としています。これにより、地域での実行がプロバイダーのポジショニングの重要な部分となります。ブラジルとアルゼンチンが南米の採用をリードし、南アフリカ、ナイジェリア、エジプトがアフリカの早期採用市場です。サウジアラビアのデジタルプログラムと、ブラジルおよび南アフリカのローカルプライバシー要件も、ローカルコンプライアンスに対応したサービスモデルへの需要を支えています。
競合環境
市場集中度
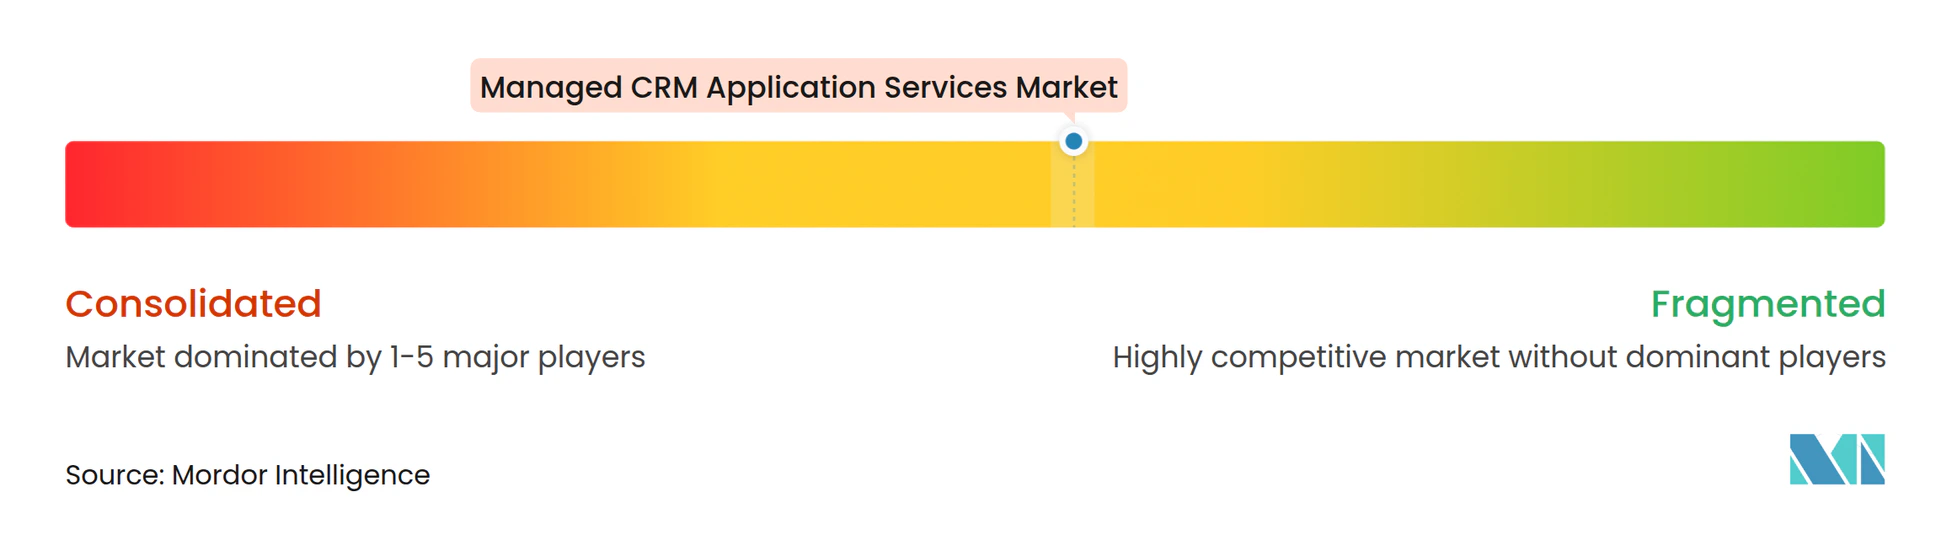
マネージドCRMアプリケーションサービス市場は、最大手プロバイダー間で中程度から高い集中度を示しています。Accenture、Tata Consultancy Services、Capgemini、Infosys、IBMは、グローバルな提供能力と幅広いプラットフォームパートナーシップを通じて大企業契約を競っています。これらのプロバイダーは、Salesforce、Microsoft Dynamics、SAP、Oracle環境にわたって運用しています。彼らの大規模な人材プールと確立された卓越センターは、複雑な多国間展開をサポートします。彼らの提供モデルはまた、地域をまたいで業務を調整する能力から恩恵を受けています。プラットフォーム固有のチームを維持しながら、複数のプラットフォームにわたってクライアントに共通の運用アプローチを提供できます。これは、エンタープライズ顧客が新しいクラウドアプリケーションを既存のシステムと内部サポート機能と組み合わせる場合に重要です。規模はまた、複数のタイムゾーンにわたるカバレッジを必要とする継続的なプログラムのスタッフ配置にも役立ちます。これにより、主に汎用CRM実装サービスで競合する小規模企業に圧力がかかります。
Accentureの2025年9月のNeuraFlash買収により、SalesforceビジネスグループにはおよそSalesforce 510名の専門家と2,000以上の認定資格が追加されました。この取引により、北米、コロンビア、インドにけるジェネレーティブAIとマネージドCRM能力が拡大しました。SAPは2026年2月にSAPエンゲージメントクラウドをマルチブランドオーケストレーションコントロールとAPIファーストアーキテクチャで導入しました。MicrosoftはDynamics 365カスタマーインサイトを2026年7月に統合データとAI駆動のジャーニーオーケストレーションを接続するよう再編しました。プラットフォームベンダーは、顧客データ、AIアシスト型アクション、キャンペーン実行をより緊密に接続する機能を追加しています。マネージドサービスパートナーは、これらの製品能力をクライアントのための管理されたビジネスプロセスに変換する必要があります。また、ベンダープラットフォームが発展するにつれて変更をサポートするために必要な運用知識を維持する必要があります。これらの動きにより、マネージドサービスパートナーにとってプラットフォーム固有のAI専門知識がより重要になります。また、プロバイダーがガバナンス、テスト、採用管理のための運用ツールに投資することを促します。
専門プロバイダーは、規制セクターと特定のサービス成果に注力することで競合できます。ヘルスケアに特化した企業は、データ保護要件に沿ったCRMガバナンスを提供できます。BFSIスペシャリストは、サードパーティレビューと顧客データ管理のための構造化された文書を提供できます。小規模チームはまた、シニアリードの提供と狭い垂直知識を通じて競合する場合もあります。テクノロジー主導のプロバイダーは、リリース準備テストと採用分析の自動化を使用して提供工数を削減しています。彼らの狭いスコープは、購買者が広範なトランスフォーメーションプログラムではなく特定の規制プロセスのサポートを必要とする場合に有用です。専門企業はまた、特定の顧客環境内での詳細な運用知識に対するクライアントのニーズに応えることもできます。グローバルプロバイダーと垂直スペシャリストは、マネージドCRMアプリケーションサービス市場全体で異なる購買者要件にサービスを提供しています。
マネージドCRMアプリケーションサービス産業リーダー
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドCRMアプリケーションサービス市場 このレポートでカバーされる企業
- Accenture plc
- Capgemini SE
- Cognizant Technology Solutions Corporation
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Corporation
- Publicis Groupe S.A.
- PwC International Limited
- Ernst and Young Global Limited
- KPMG International Cooperative
- Salesforce, Inc.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Adobe Inc.
- ServiceNow, Inc.
- Persistent Systems Limited
最近の産業開発事情 マネージドCRMアプリケーションサービス市場
- 2026年9月:SalesforceとNVIDIAは、NVIDIA Nemotronをベースに構築されたAgentforce向けSalesforce初のCRMドメイン固有の推論モデルであるKoaを発表しました。14以上の産業にわたる27年分の合成CRMワークフローシナリオでトレーニングされたKoaは、CRMAgentBenchで87%のタスク成功率を達成し、GPT-4.1の82%を上回り、標準的なCRMタスクでのエラーが3倍少ない結果となりました。パイロット顧客にはUChicago Medicine、Formula 1、Baxter Credit Unionが含まれており、米国地域での一般提供は2026年冬を目標としています。
- 2026年8月:SalesforceはAnthropicとの協力によりClaudeforceを発表し、ClaudeモデルをAgentforceプラットフォームにネイティブ統合することで、マネージドCRM環境内でのエンタープライズモデル選択を拡大し、Salesforceのテクノロジースタック上で構築するマネージドサービスプロバイダーのマルチエージェントワークフロー展開を加速しました。
- 2026年7月:MicrosoftはDynamics 365カスタマーインサイトを、統合顧客データ基盤であるカスタマーインサイトデータと、統合データをリアルタイムのパーソナライズされたエンゲージメントに変換するAI駆動のジャーニーオーケストレーションであるカスタマーインサイトジャーニーズを中心に再編し、Microsoft対応のマネージドCRMサービスプロバイダーの対応可能なスコープを拡大しました。
- 2026年4月:Nordic Globalは2026年ヘルスケアアプリケーションマネージドサービス調査を発表し、ヘルスケアITリーダーの61%がAMSをIT戦略の中心と見なし、都市部の医療システムの70%がトランスフォーメーションのレバーとして展開していることを示し、ヘルスケア組織がマネージドCRMサービスの予算編成と調達方法における構造的な変化を示しました。
グローバルマネージドCRMアプリケーションサービス市場レポートスコープ
マネージドCRMアプリケーションサービス市場は、CRMアプリケーションのアウトソーシングされたコンサルティング、実装、統合、移行、管理、サポートを包含し、グローバルに顧客獲得、維持、マーケティングオートメーション、分析、オムニチャネルエンゲージメントを可能にします。市場はサービスタイプ(CRM戦略・コンサルティング、CRM実装・統合、CRM移行・モダナイゼーション、CRMマネージドサービス、CRMトレーニング・サポート、その他のサービスタイプ)、展開モデル(オンプレミス、クラウドベース、ハイブリッド)、アプリケーション(顧客獲得、顧客維持・ロイヤルティ、キャンペーン管理サービス、マーケティングオートメーションサービス、顧客分析・インサイト、オムニチャネル顧客エンゲージメント、パーソナライゼーションサービス)、組織規模(中小企業、大企業)、エンドユーザー産業(情報技術・通信、BFSI、ヘルスケア、小売・Eコマース、製造業、政府・防衛、その他のエンドユーザー産業)、地域(北米、南米、州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| CRM戦略・コンサルティング |
| CRM実装・統合 |
| CRM移行・モダナイゼーション |
| CRMマネージドサービス |
| CRMトレーニング・サポート |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 顧客獲得 |
| 顧客維持・ロイヤルティ |
| キャンペーン管理サービス |
| マケティングオートメーションサービス |
| 顧客分析・インサイト |
| オムニチャネル顧客エンゲージメント |
| パーソナライゼーションサービス |
| 中小企業 |
| 大企業 |
| 情報技術・通信 |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 製造業 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | CRM戦略・コンサルティング | |
| CRM実装・統合 | ||
| CRM移行・モダナイゼーション | ||
| CRMマネージドサービス | ||
| CRMトレーニング・サポート | ||
| その他のサービスタイプ | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーション別 | 顧客獲得 | |
| 顧客維持・ロイヤルティ | ||
| キャンペーン管理サービス | ||
| マケティングオートメーションサービス | ||
| 顧客分析・インサイト | ||
| オムニチャネル顧客エンゲージメント | ||
| パーソナライゼーションサービス | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術・通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造業 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドCRMアプリケーションサービス市場の規模はどのくらいですか?
マネージドCRMアプリケーションサービス市場は、2026年の59.32 ビリオン 米ドル、2027年の65.31 ビリオン 米ドルから、2032年までに108.72 ビリオン 米ドルへと、CAGR 10.73%で成長する見込みです。この予測は、クラウド提供、AIガバナンス、継続的なCRMオペレーションに対する需要の増大を反映しています。
マネージドCRMアプリケーションサービスへの需要を促進しているものは何ですか?
AIエージェントの採用、クラウドモダナイゼーション、顧客体験プログラム、オムニチャネルジャーニー管理が、継続的なCRMサポートの必要性を拡大しています。購買者はまた、既存のシステム全体で顧客データの接続、ワークフローの運用、プラットフォームの更新を支援する必要があります。
最も速く成長しているサービスタイプはどれですか?
CRMマネージドサービスは、購買者がガバナンス、リリース、プラットフォームオペレーションの定期的なサポートへとシフトするにつれて、2032年にかけてCAGR 11.38%で成長する見込みです。このモデルは、CRM展開が完了した後に継続的な監視が必要な企業に関連しています。
CRMサービス需要をリードしている展開モデルはどれですか?
クラウドベースの展開は2026年に68.42%のシェアを占め、2032年にかけてCAGR 11.63%で成長する見込みです。ハイブリッドアプローチは、クラウド分析とキャンペーンツールを使用しながらローカルデータ環境を維持する組織にとって引き続き重要です。
最大のシェアを持つエンドユーザーセクターはどれですか?
BFSIは2026年に22.68%のシェアを占めました。これは金融機関が管理されたCRMシステム、監査可能性、強力な顧客データガバナンスを必要とするめです。ヘルスケアはエンドユーザーの中でCAGR 11.07%で最も速く成長する見込みです。
最も速く成長する見込みの地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 11.93%で拡大する見込みであり、クラウド採用プログラムとAI対応CRM展開の拡大によって支えられています。インドはまた、マネージドCRMサービスの需要センターと提供拠点の両方として機能しています。