
Tamaño y Participación del Mercado de Servicios de Aplicaciones CRM Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 65.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 108.72 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Aplicaciones CRM Gestionados por Mordor Intelligence
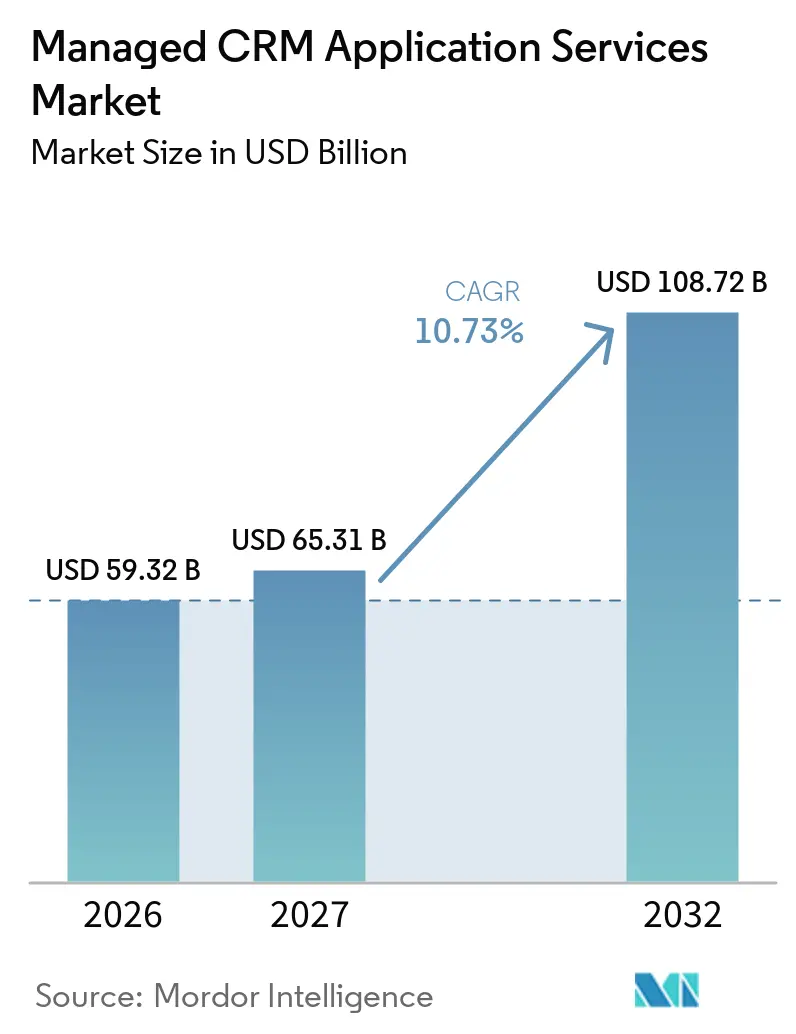
Se proyecta que el tamaño del mercado de servicios de aplicaciones CRM gestionados se expanda desde 59,32 mil millones de USD en 2026 y 65,31 mil millones de USD en 2027 hasta 108,72 mil millones de USD para 2032, registrando un CAGR del 10,73% entre 2027 y 2032. El mercado de servicios de aplicaciones CRM gestionados está creciendo a medida que las empresas buscan apoyo externo para operaciones de clientes habilitadas por IA, modernización en la nube y gestión continua de plataformas. Los proveedores de servicios están asumiendo mayor responsabilidad en el rendimiento, la gobernanza y las versiones del sistema, en lugar de limitarse a completar proyectos de implementación. El mercado de servicios de aplicaciones CRM gestionados también se beneficia cuando las empresas conectan datos de clientes, flujos de trabajo de servicio y actividades de marketing en múltiples plataformas. Los proveedores con conocimiento sectorial y procesos de cumplimiento comprobados pueden aprovechar oportunidades en entornos de clientes regulados. Las obligaciones de privacidad de datos y los sistemas heredados fragmentados siguen siendo límites importantes para la adopción.
Conclusiones Clave del Informe
- Por tipo de servicio, la implementación e integración de CRM representó el 29,37% de la participación del mercado de servicios de aplicaciones CRM gestionados en 2026, mientras que se proyecta que los servicios CRM gestionados se expandan a un CAGR del 11,38% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 68,42% del tamaño del mercado de servicios de aplicaciones CRM gestionados en 2026 y se espera que crezca a un CAGR del 11,63% hasta 2032.
- Por aplicación, análisis e información de clientes representó una participación del 21,83% en 2026, mientras que se proyecta que los servicios de personalización avancen a un CAGR del 11,27% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron una participación del 64,27% en 2026, mientras que se espera que las pequeñas y medianas empresas se expandan a un CAGR del 11,84% hasta 2032.
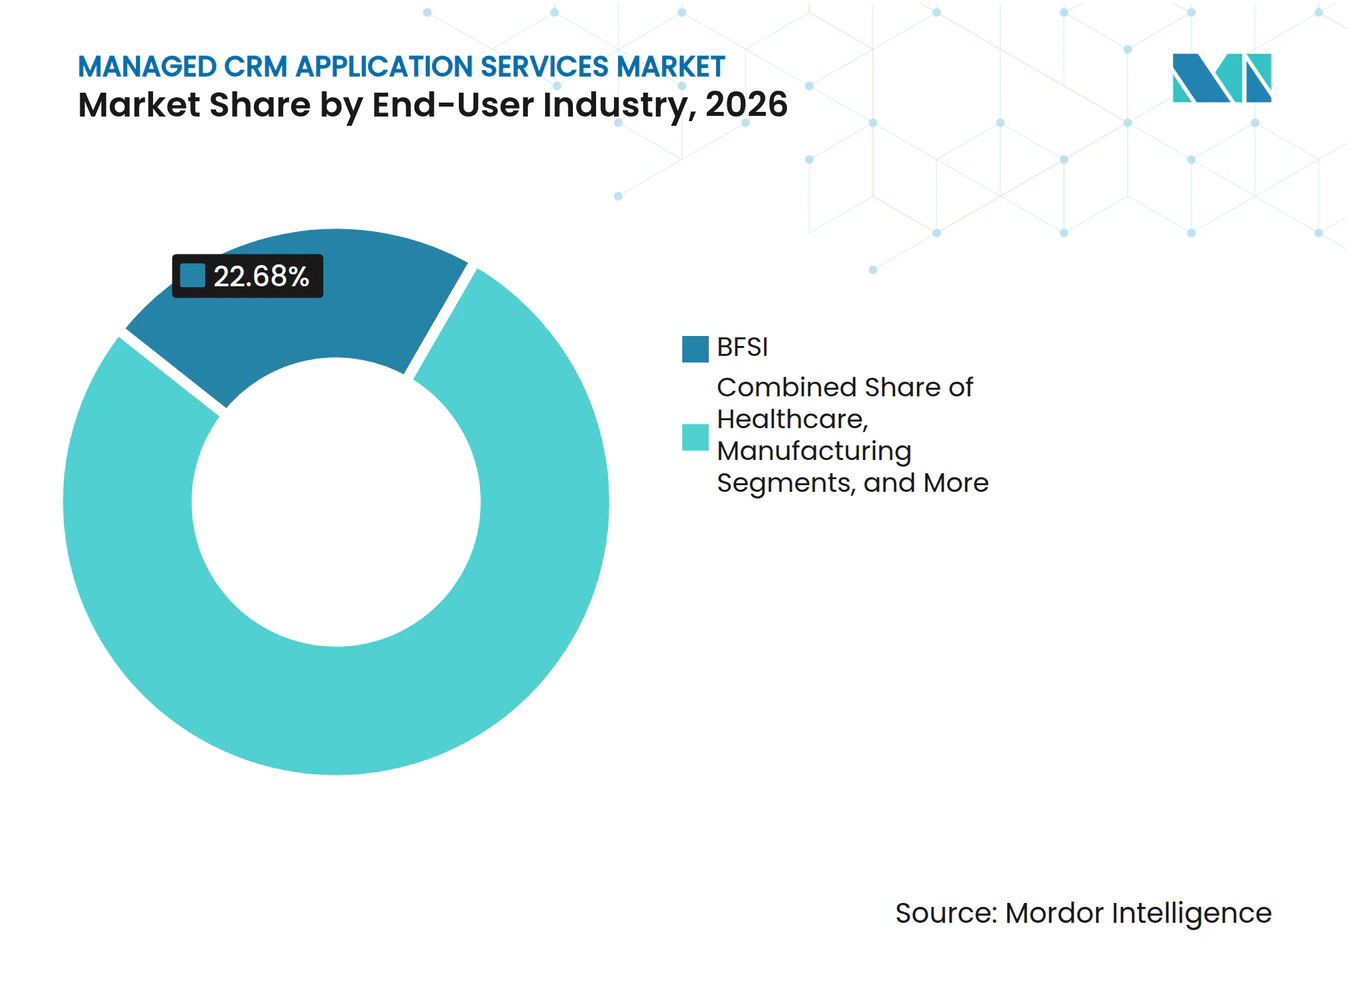
- Por industria de usuario final, BFSI representó una participación del 22,68% en 2026, mientras que se proyecta que la salud crezca a un CAGR del 11,07% hasta 2032.
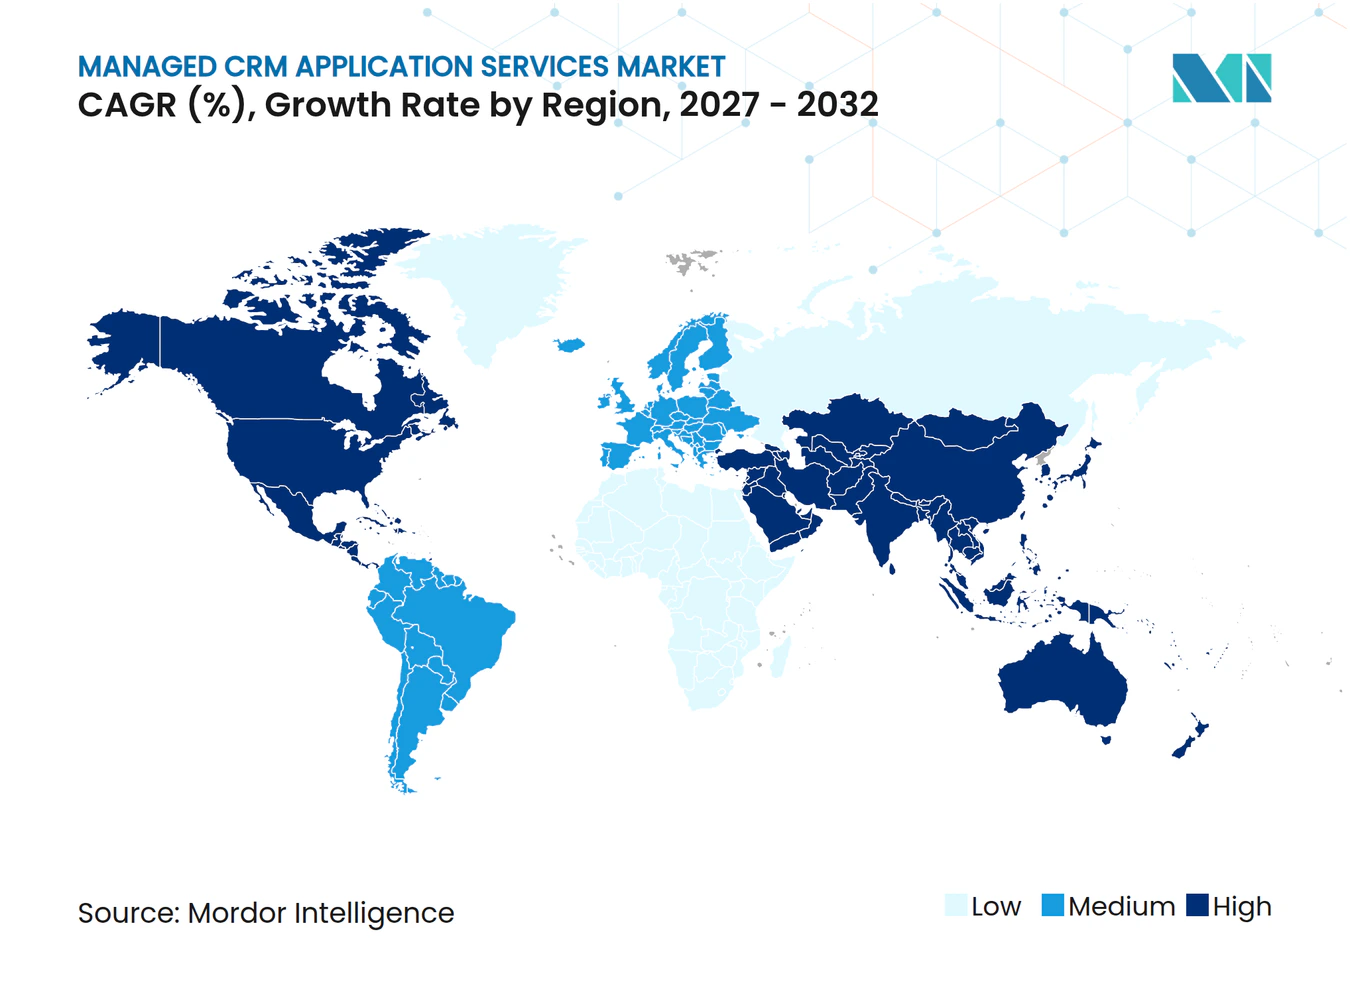
- Por geografía, América del Norte representó una participación del 41,37% en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 11,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Agentes CRM Asistidos por IA | +2.1% | Global, concentrado en América del Norte y Europa Occidental, con rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Migración y Modernización de CRM en la Nube | +1.8% | Global, con el mayor ritmo en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Creciente Demanda de Gestión de la Experiencia del Cliente | +1.5% | Global, liderado por BFSI y comercio minorista en América del Norte y Europa | Mediano plazo (2-4 años) |
| Orquestación del Recorrido del Cliente Omnicanal | +1.2% | América del Norte y Europa, con expansión en Asia-Pacífico a través de ecosistemas de superaplicaciones | Mediano plazo (2-4 años) |
| Gobernanza Continua de CRM para Flujos de Trabajo Autónomos | +0.9% | América del Norte y la Unión Europea, con adopción temprana en industrias reguladas a nivel mundial | Largo plazo (≥ 4 años) |
| Contratación de CRM Gestionado Basada en Resultados | +0.6% | Segmentos empresariales de América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Agentes CRM Asistidos por IA
La adopción de agentes de IA está cambiando el alcance del trabajo en el mercado de servicios de aplicaciones CRM gestionados. Salesforce informó que la creación de agentes entre las organizaciones pioneras aumentó un 119% entre enero y junio de 2025.[1] La empresa también informó que el número promedio de agentes de IA por empresa aumentó de 5 en febrero de 2025 a 13 en abril de 2026. Los proveedores gestionados ahora deben gobernar los agentes, conectarlos a los sistemas empresariales y supervisar sus resultados tras la implementación. IBM informó que el 72% de los clientes de Salesforce encuestados tenían iniciativas de IA que no escalaban entre las unidades de negocio.[2] Esta brecha hace que el soporte gestionado sea más relevante cuando las organizaciones pasan de proyectos piloto al uso a escala empresarial.
Migración y Modernización de CRM en la Nube
La migración a la nube está desplazando el trabajo de CRM desde proyectos fijos hacia relaciones de servicio más prolongadas. La implementación basada en la nube representó el 68,42% del mercado de servicios de aplicaciones CRM gestionados en 2026 y se espera que crezca a un CAGR del 11,63% hasta 2032. Las empresas necesitan soporte en integración de datos, gestión de versiones, controles de seguridad y optimización de plataformas una vez completada la migración. Fujitsu describió su oferta gestionada para Microsoft Business Applications como soporte que abarca desde el Nivel 1 hasta el Nivel 4 en Dynamics 365 y Power Platform.[3] Los entornos híbridos siguen siendo relevantes para los usuarios del sector bancario y gubernamental que necesitan controles de datos locales junto con análisis en la nube. Este requisito favorece a los proveedores que pueden operar entornos CRM tanto en la nube como en instalaciones locales.
Creciente Demanda de Gestión de la Experiencia del Cliente
La gestión de la experiencia del cliente está ampliando el alcance del trabajo de CRM gestionado más allá del soporte de marketing. Salesforce introdujo Agentforce 360 en octubre de 2025 y declaró que contaba con 12.000 clientes en el lanzamiento. La empresa informó que OpenTable resolvió el 70% de las consultas de forma autónoma y que 1-800Accountant alcanzó una tasa de desvío de casos del 90% durante la semana pico de impuestos. Estos resultados desplazan la atención de los compradores hacia resultados de servicio medibles, incluidos el desvío de casos y la resolución en el primer contacto. El mercado de servicios de aplicaciones CRM gestionados favorece, por tanto, a los proveedores que pueden vincular la operación de la plataforma con el rendimiento del servicio al cliente. Los proveedores generales de externalización de TI pueden enfrentar desventajas donde se requiere un conocimiento profundo de los procesos CRM.
Orquestación del Recorrido del Cliente Omnicanal
Muchas empresas están reemplazando herramientas de clientes desconectadas con una gestión coordinada del recorrido. SAP renombró SAP Emarsys como SAP Engagement Cloud en febrero de 2026 y añadió controles para programas de participación multimarca y multirregión. El producto también incorporó datos operativos en las comunicaciones con clientes a través de SAP Business Data Cloud. Microsoft reorganizó Dynamics 365 Customer Insights en julio de 2026 en torno a datos unificados de clientes y orquestación del recorrido impulsada por IA. Estos cambios en los productos aumentan la demanda de socios que puedan gestionar conexiones de datos, contexto del cliente y el rendimiento continuo del recorrido. El mercado de servicios de aplicaciones CRM gestionados se beneficia cuando los compradores necesitan un modelo operativo único en ventas, servicio, marketing y canales digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Privacidad de Datos y Consentimiento | -1.2% | Global, con la mayor carga de cumplimiento en la Unión Europea, Estados Unidos, Brasil, Singapur y Sudáfrica | Corto plazo (≤ 2 años) |
| Integración de CRM Heredado y Fragmentación de Datos | -0.9% | Global, con el mayor desafío en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones CRM | -0.7% | Global, con el mayor déficit en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fricción de Costos y Responsabilidad en Múltiples Proveedores | -0.5% | Segmentos empresariales de América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Privacidad de Datos y Consentimiento
Las obligaciones de privacidad de datos y consentimiento añaden trabajo operativo a cada compromiso de CRM gestionado. Los proveedores deben gestionar el acceso a los datos, los registros de procesamiento, los controles de seguridad, los acuerdos con subcontratistas y los procedimientos de incidentes en diferentes jurisdicciones. Estos requisitos son especialmente exigentes cuando los proveedores dan soporte a clientes en la Unión Europea, Estados Unidos, Brasil, Singapur y Sudáfrica. El mercado de servicios de aplicaciones CRM gestionados recompensa a los proveedores que pueden documentar controles y aplicarlos de manera consistente en los entornos de los clientes. La revisión de cumplimiento puede retrasar la adquisición cuando los compradores necesitan garantías de que los datos de los clientes serán gestionados correctamente. También puede reducir el grupo de proveedores disponibles para clientes regulados con requisitos estrictos de manejo de datos.
Integración de CRM Heredado y Fragmentación de Datos
Los entornos heredados pueden ralentizar el despliegue de servicios CRM modernos. Las grandes organizaciones suelen operar múltiples sistemas CRM o relacionados con CRM tras adquisiciones, expansión empresarial y decisiones tecnológicas independientes. Estos sistemas crean datos fragmentados que limitan el valor de los análisis, los perfiles de clientes y la participación personalizada. IBM encontró que dos tercios de las organizaciones encuestadas identificaron brechas en datos confiables, gobernanza e integración como barreras para escalar los casos de uso de IA. Los proveedores que combinan la unificación de datos con la administración de plataformas están mejor posicionados para abordar esta restricción. La complejidad de la integración puede aún extender los plazos de los proyectos y reducir la velocidad de modernización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
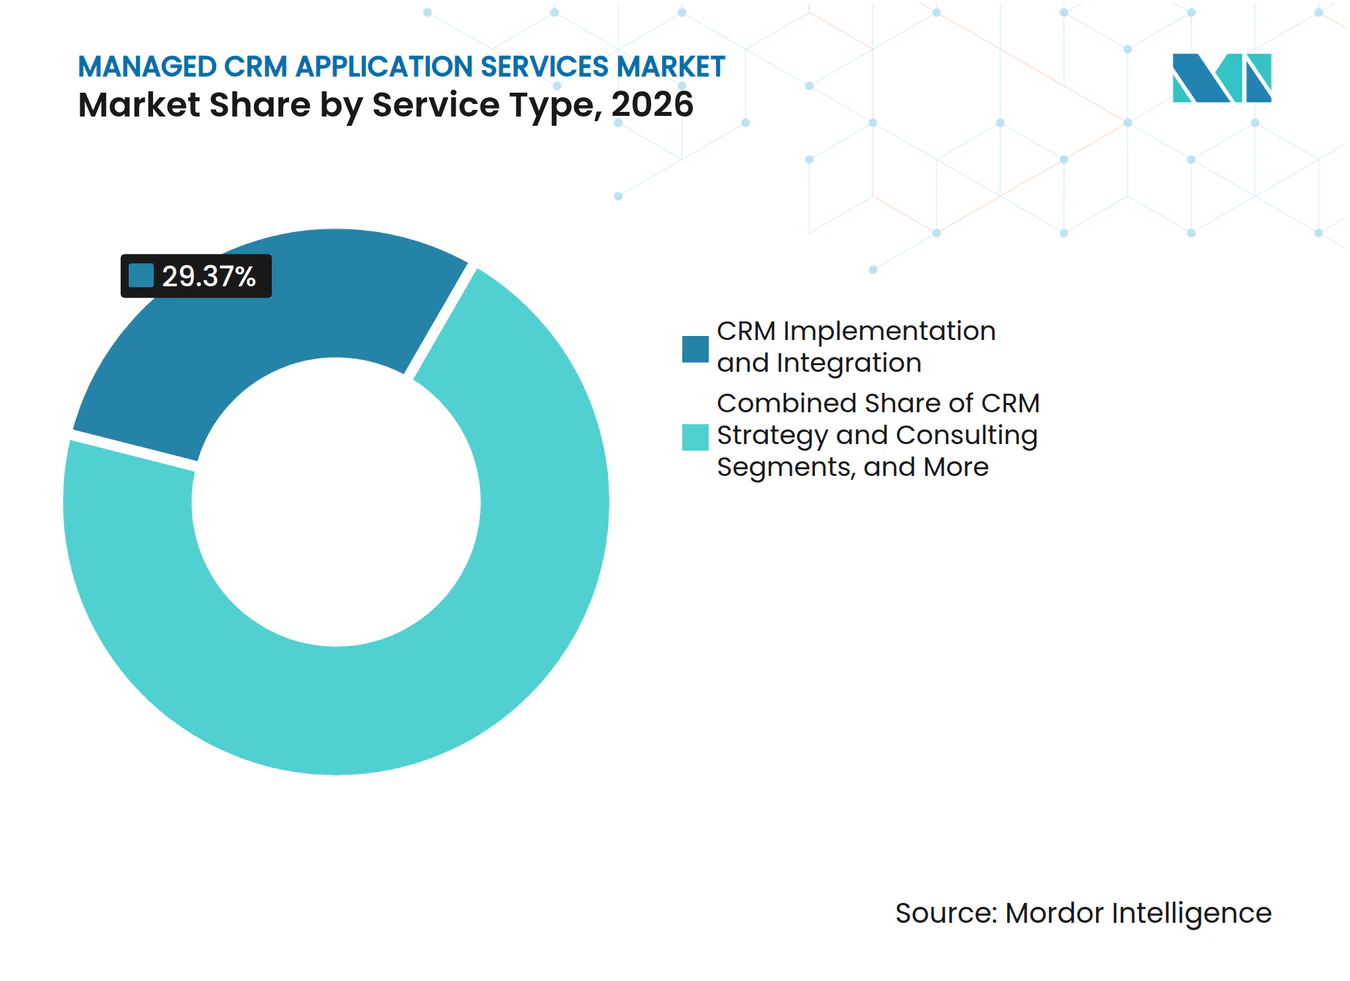
Los Contratos Gestionados Recurrentes Superan las Implementaciones ÚnicasLa implementación e integración de CRM representó el 29,37% de la participación del mercado de servicios de aplicaciones CRM gestionados en 2026. Su posición refleja las continuas migraciones de plataformas e integraciones multinube entre grandes empresas. Las empresas aún necesitan diseño inicial, configuración, transferencia de datos y alineación de procesos antes de poder operar un sistema CRM moderno. El trabajo de migración y modernización sigue siendo relevante a medida que los usuarios retiran plataformas locales más antiguas. La estrategia y consultoría CRM también ayuda a los compradores a definir prioridades de gobernanza y adopción antes de compromisos de servicio más amplios. El trabajo de formación y soporte sigue siendo necesario cuando los nuevos sistemas llegan a los usuarios de negocio.
Se proyecta que los servicios CRM gestionados crezcan a un CAGR del 11,38% hasta 2032, la tasa más rápida entre los tipos de servicio. La industria de servicios de aplicaciones CRM gestionados está avanzando hacia acuerdos recurrentes que cubren la gobernanza de IA, las versiones, la gestión del rendimiento y la administración diaria de la plataforma. Accenture completó su adquisición de NeuraFlash en septiembre de 2025, añadiendo capacidades de CRM e IA generativa a su Grupo de Negocio de Salesforce. Salesforce informó que las conversaciones de servicio al cliente lideradas por agentes de IA crecieron 22 veces en el primer semestre de 2025. Este crecimiento aumenta la necesidad de supervisión sostenida tras la implementación. Los proveedores deben definir responsabilidades para los cambios de modelos, el acceso a datos, las pruebas de versiones y la calidad del servicio en toda la organización del cliente. También deben ayudar a los equipos operativos a comprender cuándo las acciones automatizadas deben ser revisadas por personas. Los acuerdos recurrentes ofrecen a los clientes una forma de gestionar estas responsabilidades sin construir internamente un gran equipo especialista. Los proveedores que operan CRM como una capacidad de negocio pueden construir relaciones más duraderas con los clientes que los proveedores enfocados únicamente en la entrega de proyectos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Implementación Basada en la Nube Lidera la Participación y el CrecimientoLa implementación basada en la nube representó el 68,42% del tamaño del mercado de servicios de aplicaciones CRM gestionados en 2026. Se proyecta que crezca a un CAGR del 11,63% hasta 2032, liderando tanto la participación de implementación como el crecimiento previsto. La entrega en la nube ayuda a los clientes a adoptar nuevas funcionalidades de CRM sin mantener toda la infraestructura de soporte internamente. También permite actualizaciones más frecuentes de las plataformas de datos de clientes, herramientas de marketing y aplicaciones de servicio. El programa mejorado SMEs Go Digital de Singapur apoya los costos de CRM en la nube aprobados para pequeñas empresas elegibles. El programa refuerza el argumento a favor de la adopción de CRM en la nube entre las organizaciones más pequeñas.
La implementación local conserva un papel en los sectores regulados que necesitan procesamiento de datos local y mayor control sobre los entornos de sistemas. Los modelos híbridos combinan el almacenamiento de datos local con análisis en la nube, herramientas de campaña y servicios habilitados por IA. Este enfoque es relevante en entornos de BFSI y gobierno donde los requisitos de residencia de datos influyen en las decisiones de arquitectura. Las certificaciones de seguridad y los requisitos de nube del sector público también determinan el modelo de implementación seleccionado por los compradores. Los clientes pueden conservar registros seleccionados localmente mientras ponen a disposición información no sensible para los servicios en la nube aprobados. Esto puede requerir reglas de integración claras, transferencias de datos monitorizadas y responsabilidad compartida entre varios equipos tecnológicos. Los proveedores gestionados deben mantener los cambios del sistema alineados entre los elementos locales y en la nube del entorno CRM. El mercado de servicios de aplicaciones CRM gestionados se beneficia de los proveedores que pueden operar estos entornos mixtos sin interrumpir los flujos de trabajo de los clientes. La capacidad de un proveedor para gestionar la integración entre sistemas locales y herramientas en la nube puede convertirse en un factor clave de selección.
Por Aplicación:
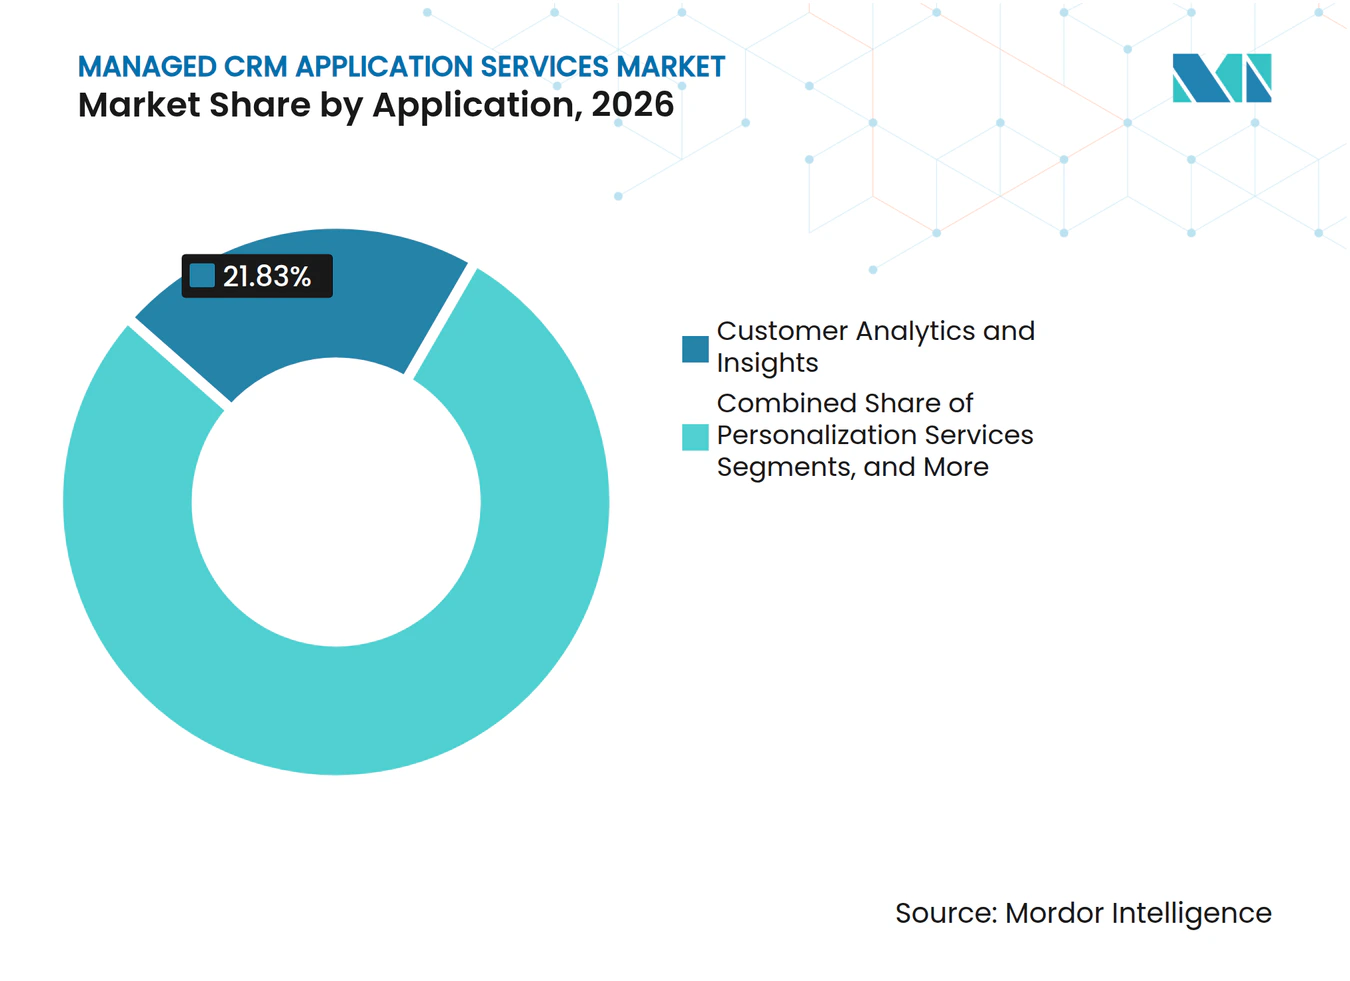
Los Análisis y la Personalización Configuran la Adopción de IALos análisis e información de clientes representaron el 21,83% del segmento de aplicaciones en 2026. Esta área de aplicación convierte los datos de clientes en puntuaciones de clientes potenciales, indicadores de abandono y recomendaciones de la mejor acción siguiente. Proporciona la base de información que apoya a los equipos de ventas, servicio y marketing. Los proveedores gestionados ayudan a mantener la calidad de los datos, la lógica de informes y las conexiones entre los sistemas de origen. También ayudan a los clientes a utilizar los resultados de los análisis en las decisiones diarias en lugar de limitarlos a informes periódicos. Unas operaciones de análisis sólidas pueden mejorar la calidad de los programas de participación de clientes.
Se proyecta que los servicios de personalización crezcan a un CAGR del 11,27% hasta 2032. Salesforce y NVIDIA anunciaron Koa en septiembre de 2026 como un modelo de razonamiento específico de dominio CRM para Agentforce construido sobre NVIDIA Nemotron. Salesforce declaró que Koa logró una tasa de éxito de tareas del 87% en CRMAgentBench con 3 veces menos errores que los modelos de propósito general en la prueba reportada. La retención y fidelización de clientes, la gestión de campañas, la automatización de marketing, la adquisición de clientes y la participación omnicanal siguen siendo parte de la combinación de aplicaciones. Los programas personalizados requieren perfiles de clientes actualizados, reglas de contenido aprobadas y una coordinación cuidadosa entre los equipos de negocio. Los proveedores deben revisar cómo se utilizan los datos en los mensajes y cómo las decisiones automatizadas afectan las interacciones con los clientes. También pueden supervisar los resultados después del lanzamiento de las campañas y ajustar los flujos de trabajo a medida que cambian las condiciones. El mercado de servicios de aplicaciones CRM gestionados necesita proveedores que puedan supervisar el contenido generado por IA y mantener la personalización alineada con los controles de datos de los clientes. Este trabajo se vuelve más importante a medida que las organizaciones buscan comunicación individualizada a escala.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las PYMEs Amplían el AccesoLas grandes empresas representaron el 64,27% del segmento por tamaño de organización en 2026. Su participación refleja complejos entornos CRM, múltiples unidades de negocio y mayores requisitos regulatorios. Estas organizaciones suelen requerir integraciones en regiones y sistemas heredados. Los programas de CRM gestionado multirregión típicamente oscilan entre 2 millones de USD y 50 millones de USD por compromiso. Los compradores de este grupo necesitan gobernanza documentada, equipos de entrega coordinados y procesos de servicio estables. Sus requisitos respaldan la demanda de grandes proveedores con amplias capacidades de plataforma.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 11,84% hasta 2032. Los modelos de entrega nativos en la nube reducen el alcance mínimo requerido para un acuerdo de servicio gestionado. Los contratos de CRM gestionado para instituciones financieras del mercado medio típicamente oscilan entre 8.000 USD y 60.000 USD por mes. Esto hace que la experiencia externa en CRM sea más accesible para las empresas que no pueden construir grandes equipos de operaciones internas. Las organizaciones más pequeñas aún necesitan configuración confiable, soporte a usuarios y actualizaciones rutinarias de la plataforma a medida que los procesos orientados al cliente se vuelven más digitales. Un proveedor gestionado puede proporcionar estas capacidades a través de paquetes de servicio definidos en lugar de un compromiso personalizado de gran envergadura. Esta estructura permite a los compradores escalar su uso del soporte CRM a medida que cambia su base de clientes o sus requisitos de canal. Nordic Global informó que el 61% de los líderes de TI en salud encuestados consideraban los servicios de aplicaciones gestionadas como centrales para la estrategia de TI. La industria de servicios de aplicaciones CRM gestionados puede, por tanto, atender a las PYMEs que ven el soporte gestionado como una capacidad operativa en lugar de una extensión del servicio de asistencia técnica.
Por Industria de Usuario Final:
BFSI Lidera Mientras la Salud Gana ImpulsoBFSI representó el 22,68% del segmento de usuario final en 2026. Las instituciones financieras utilizan sistemas CRM para gestionar las relaciones con los clientes en banca minorista, gestión de patrimonio, seguros y mercados de capitales. Estos entornos requieren registros claros de clientes, pistas de auditoría y acceso controlado a información sensible. Los proveedores externos deben cumplir expectativas detalladas en materia de gobernanza, manejo de datos y gestión de incidentes. La combinación del volumen de clientes y las necesidades de cumplimiento respalda la posición líder del segmento. El comercio minorista y el comercio electrónico también siguen siendo importantes, ya que los canales directos con el cliente requieren operaciones de campaña de alta frecuencia y personalización en tiempo real.
Se proyecta que la salud crezca a un CAGR del 11,07% hasta 2032. Las organizaciones de salud necesitan sistemas CRM que se conecten con registros de salud electrónicos, herramientas de coordinación de atención y entornos de datos controlados. Los requisitos de asociados comerciales aumentan la importancia de los procesos comprobados de protección de datos entre los proveedores de servicios. Estos proveedores también deben coordinar los cambios del sistema sin interrumpir los procesos esenciales de atención al cliente, al paciente o de coordinación de la atención. Los controles de acceso claros y los procedimientos operativos documentados se vuelven más importantes a medida que los sistemas CRM respaldan más interacciones de servicio. Las tecnologías de la información y las telecomunicaciones, la manufactura, el gobierno y la defensa, la educación, la energía y los servicios públicos, el transporte y la logística, y la hostelería y los viajes conforman la base restante de usuarios finales. Los clientes del sector manufacturero están adoptando integraciones CRM que conectan datos de ventas, servicio y producción. El mercado de servicios de aplicaciones CRM gestionados se expande cuando los procesos específicos del sector se incorporan a los modelos operativos gestionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 41,37% de la participación del mercado de servicios de aplicaciones CRM gestionados en 2026. La región se beneficia de una amplia base de compradores empresariales, una adopción temprana de CRM en la nube y numerosos proveedores de servicios especializados. Las empresas de BFSI, salud y tecnología son compradores destacados de soporte CRM gestionado. Los clientes bancarios otorgan un peso significativo a la gobernanza de terceros y a los controles de datos. Los clientes del sector salud también requieren socios que puedan gestionar información sensible relacionada con clientes y la atención. Las grandes organizaciones de la región suelen operar procesos complejos de atención al cliente en varias unidades de negocio y canales. Sus requisitos de servicio pueden abarcar soporte al cliente, ventas, marketing, análisis y las interfaces entre estas funciones. Esto crea demanda de proveedores que puedan coordinar la administración de la plataforma con el conocimiento de los procesos de negocio. Estas necesidades favorecen a los proveedores establecidos con sólidas capacidades de cumplimiento y entrega.
Europa es el segundo mercado regional más grande, con Alemania, el Reino Unido y Francia liderando la demanda. Los requisitos de privacidad de la región influyen en la selección de proveedores y en el diseño del servicio. Los compradores suelen requerir acuerdos de procesamiento documentados, procesos de incidentes definidos y controles para los derechos de datos de los clientes. Estas expectativas hacen que la capacidad de cumplimiento sea un claro punto de diferenciación para los proveedores gestionados. Las instituciones financieras y otras organizaciones reguladas también pueden necesitar conocimiento local al seleccionar proveedores para implementaciones en múltiples países. Los socios de servicio deben tener en cuenta cómo se mueven los registros de clientes entre sistemas y dónde se realizan determinadas actividades. Esto puede aumentar el valor de los proveedores con prácticas de entrega regional establecidas y equipos de gobernanza experimentados. El tamaño del mercado de servicios de aplicaciones CRM gestionados en Europa está respaldado por la transformación digital del sector financiero y la necesidad de actualizar los procesos de participación del cliente. Los proveedores que combinan la comprensión regulatoria local con la experiencia en plataformas CRM tienen una ventaja en este entorno.
Se proyecta que Asia-Pacífico crezca a un CAGR del 11,93% hasta 2032, la tasa más alta entre las regiones. Singapur apoya la adopción de CRM en la nube a través de su programa SMEs Go Digital, que puede subvencionar hasta el 50% de los costos aprobados para pequeñas empresas elegibles. Salesforce se comprometió a invertir 1.000 millones de USD en Singapur durante 5 años para la adopción de Agentforce, la expansión de Hyperforce y el desarrollo de IA con Singapore Airlines. India es tanto un centro de demanda como una ubicación de entrega para el trabajo de CRM gestionado, con Tata Consultancy Services, Infosys, Wipro y HCL Technologies compitiendo por mandatos. La región incluye empresas en etapas muy diferentes de adopción de la nube, lo que respalda la demanda tanto de implementación como de gestión continua. Los proveedores necesitan capacidad de entrega local y comprensión de los distintos canales de clientes, idiomas y requisitos operativos. Esto hace que la ejecución regional sea una parte importante del posicionamiento del proveedor. Brasil y Argentina lideran la adopción en América del Sur, mientras que Sudáfrica, Nigeria y Egipto son mercados de adopción temprana en África. Los programas digitales de Arabia Saudita y los requisitos locales de privacidad en Brasil y Sudáfrica también respaldan la demanda de modelos de servicio conformes a nivel local.
Panorama Competitivo
Concentración del Mercado
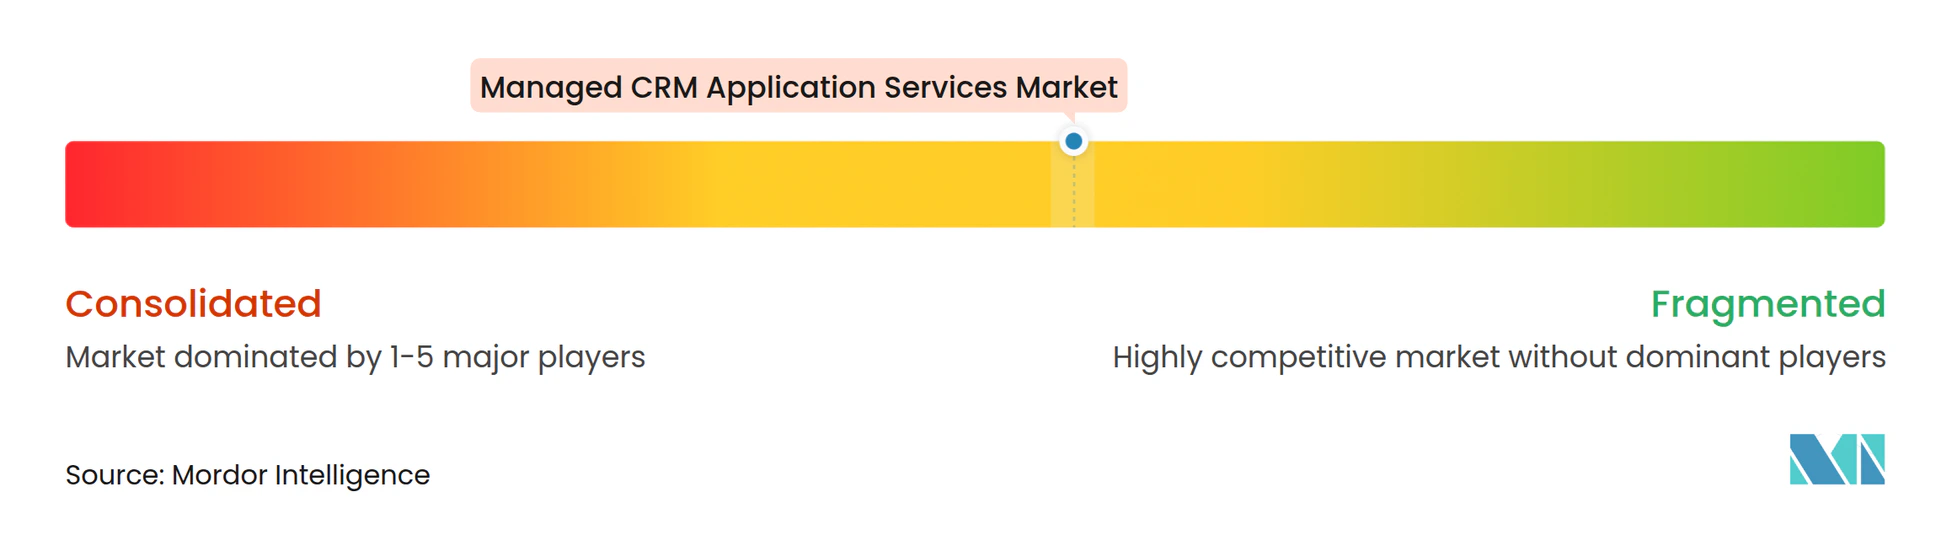
El mercado de servicios de aplicaciones CRM gestionados tiene una concentración de moderada a alta entre los mayores proveedores. Accenture, Tata Consultancy Services, Capgemini, Infosys e IBM compiten por acuerdos con grandes empresas a través de capacidad de entrega global y amplias asociaciones de plataforma. Estos proveedores operan en entornos de Salesforce, Microsoft Dynamics, SAP y Oracle. Sus grandes reservas de talento y sus centros de excelencia establecidos respaldan implementaciones complejas en múltiples países. Sus modelos de entrega también se benefician de la capacidad de coordinar el trabajo entre regiones. Pueden ofrecer a los clientes un enfoque operativo común en varias plataformas mientras mantienen equipos específicos de cada plataforma. Esto es importante cuando los clientes empresariales combinan nuevas aplicaciones en la nube con sistemas existentes y funciones de soporte interno. La escala también ayuda a estas empresas a dotar de personal a programas continuos que requieren cobertura en múltiples zonas horarias. Esto ejerce presión sobre las empresas más pequeñas que compiten principalmente en servicios generales de implementación de CRM.
La adquisición de NeuraFlash por parte de Accenture en septiembre de 2025 añadió alrededor de 510 profesionales y más de 2.000 certificaciones a su Grupo de Negocio de Salesforce. La transacción amplió sus capacidades de IA generativa y CRM gestionado en América del Norte, Colombia e India. SAP introdujo SAP Engagement Cloud en febrero de 2026 con controles de orquestación multimarca y una arquitectura de API primero. Microsoft reorganizó Dynamics 365 Customer Insights en julio de 2026 para conectar datos unificados con la orquestación del recorrido impulsada por IA. Los proveedores de plataformas están añadiendo funciones que conectan más estrechamente los datos de clientes, las acciones asistidas por IA y la ejecución de campañas. Los socios de servicios gestionados deben traducir estas capacidades de producto en procesos de negocio controlados para sus clientes. También deben mantener el conocimiento operativo necesario para respaldar los cambios a medida que las plataformas de los proveedores evolucionan. Estos movimientos hacen que la experiencia en IA específica de la plataforma sea más importante para los socios de servicios gestionados. También alientan a los proveedores a invertir en herramientas operativas para la gobernanza, las pruebas y la gestión de la adopción.
Los proveedores especializados pueden competir centrándose en sectores regulados y resultados de servicio específicos. Las empresas enfocadas en la salud pueden ofrecer gobernanza CRM alineada con los requisitos de protección de datos. Los especialistas en BFSI pueden proporcionar documentación estructurada para revisiones de terceros y controles de datos de clientes. Los equipos más pequeños también pueden competir a través de una entrega liderada por personal sénior y un conocimiento vertical específico. Los proveedores orientados a la tecnología están utilizando la automatización para las pruebas de preparación de versiones y los análisis de adopción para reducir el esfuerzo de entrega. Su alcance más limitado puede ser útil cuando los compradores necesitan soporte para un proceso regulado específico en lugar de un programa de transformación amplio. Las empresas especializadas también pueden responder a las necesidades de los clientes de conocimiento operativo detallado dentro de un entorno de cliente particular. Los proveedores globales y los especialistas verticales sirven, por tanto, a diferentes requisitos de los compradores en el mercado de servicios de aplicaciones CRM gestionados.
Líderes de la Industria de Servicios de Aplicaciones CRM Gestionados
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Aplicaciones CRM Gestionados Empresas cubiertas en este informe
- Accenture plc
- Capgemini SE
- Cognizant Technology Solutions Corporation
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Corporation
- Publicis Groupe S.A.
- PwC International Limited
- Ernst and Young Global Limited
- KPMG International Cooperative
- Salesforce, Inc.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Adobe Inc.
- ServiceNow, Inc.
- Persistent Systems Limited
Desarrollos recientes de la industria en Mercado de Servicios de Aplicaciones CRM Gestionados
- Septiembre de 2026: Salesforce y NVIDIA anunciaron Koa, el primer modelo de razonamiento específico de dominio CRM de Salesforce para Agentforce, construido sobre NVIDIA Nemotron. Entrenado con 27 años de escenarios sintéticos de flujos de trabajo CRM en más de 14 industrias, Koa logra una tasa de éxito de tareas del 87% en CRMAgentBench, superando a GPT-4.1 con un 82%, con 3 veces menos errores en tareas CRM estándar. Los clientes piloto incluyen UChicago Medicine, Formula 1 y Baxter Credit Union, con disponibilidad general prevista para el invierno de 2026 en regiones de EE. UU.
- Agosto de 2026: Salesforce anunció Claudeforce, una colaboración con Anthropic que integra los modelos Claude de forma nativa en la plataforma Agentforce, ampliando la elección de modelos empresariales dentro de los entornos CRM gestionados y acelerando el despliegue de flujos de trabajo multiagente para los proveedores de servicios gestionados que construyen sobre la pila tecnológica de Salesforce.
- Julio de 2026: Microsoft reestructuró Dynamics 365 Customer Insights en torno a Customer Insights Data, una base unificada de datos de clientes, y Customer Insights Journeys, una orquestación del recorrido impulsada por IA que convierte los datos unificados en participación personalizada en tiempo real, ampliando el alcance abordable para los proveedores de servicios CRM gestionados alineados con Microsoft.
- Abril de 2026: Nordic Global publicó su encuesta de servicios de aplicaciones gestionadas en salud de 2026, que encontró que el 61% de los líderes de TI en salud ahora consideran los servicios de aplicaciones gestionadas como centrales para la estrategia de TI, con el 70% de los sistemas de salud urbanos implementándolos como palanca de transformación, lo que señala un cambio estructural en cómo las organizaciones de salud presupuestan y adquieren servicios CRM gestionados.
Alcance del Informe Global del Mercado de Servicios de Aplicaciones CRM Gestionados
El Mercado de Servicios de Aplicaciones CRM Gestionados abarca la consultoría, implementación, integración, migración, gestión y soporte externalizados de aplicaciones CRM, permitiendo la adquisición de clientes, la retención, la automatización de marketing, los análisis y la participación omnicanal a nivel global. El mercado está Segmentado por Tipo de Servicio (Estrategia y Consultoría CRM, Implementación e Integración CRM, Migración y Modernización CRM, Servicios CRM Gestionados, Formación y Soporte CRM, y Otros Tipos de Servicio), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Aplicación (Adquisición de Clientes, Retención y Fidelización de Clientes, Servicios de Gestión de Campañas, Servicios de Automatización de Marketing, Análisis e Información de Clientes, Participación Omnicanal del Cliente y Servicios de Personalización), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (Tecnologías de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Estrategia y Consultoría CRM |
| Implementación e Integración CRM |
| Migración y Modernización CRM |
| Servicios CRM Gestionados |
| Formación y Soporte CRM |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Adquisición de Clientes |
| Retención y Fidelización de Clientes |
| Servicios de Gestión de Campañas |
| Servicios de Automatización de Marketing |
| Análisis e Información de Clientes |
| Participación Omnicanal del Cliente |
| Servicios de Personalización |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnologías de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Estrategia y Consultoría CRM | |
| Implementación e Integración CRM | ||
| Migración y Modernización CRM | ||
| Servicios CRM Gestionados | ||
| Formación y Soporte CRM | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Aplicación | Adquisición de Clientes | |
| Retención y Fidelización de Clientes | ||
| Servicios de Gestión de Campañas | ||
| Servicios de Automatización de Marketing | ||
| Análisis e Información de Clientes | ||
| Participación Omnicanal del Cliente | ||
| Servicios de Personalización | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Tecnologías de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de aplicaciones CRM gestionados?
Se proyecta que el mercado de servicios de aplicaciones CRM gestionados crezca desde 59,32 mil millones de USD en 2026 y 65,31 mil millones de USD en 2027 hasta 108,72 mil millones de USD para 2032, a un CAGR del 10,73%. El pronóstico refleja una mayor demanda de entrega en la nube, gobernanza de IA y operaciones CRM continuas.
¿Qué está impulsando la demanda de servicios de aplicaciones CRM gestionados?
La adopción de agentes de IA, la modernización en la nube, los programas de experiencia del cliente y la gestión del recorrido omnicanal están ampliando la necesidad de soporte CRM continuo. Los compradores también necesitan ayuda para conectar datos de clientes, flujos de trabajo operativos y actualizaciones de plataformas en los sistemas existentes.
¿Qué tipo de servicio está creciendo más rápido?
Se proyecta que los servicios CRM gestionados crezcan a un CAGR del 11,38% hasta 2032, a medida que los compradores se desplazan hacia el soporte recurrente para la gobernanza, las versiones y las operaciones de la plataforma. Este modelo es relevante cuando las empresas necesitan supervisión sostenida una vez completada la implementación de CRM.
¿Qué modelo de implementación lidera la demanda de servicios CRM?
La implementación basada en la nube representó una participación del 68,42% en 2026 y se proyecta que crezca a un CAGR del 11,63% hasta 2032. Los enfoques híbridos siguen siendo relevantes para las organizaciones que mantienen entornos de datos locales mientras utilizan análisis en la nube y herramientas de campaña.
¿Qué sector de usuario final tiene la mayor participación?
BFSI representó una participación del 22,68% en 2026 porque las instituciones financieras necesitan sistemas CRM controlados, auditabilidad y una sólida gobernanza de datos de clientes. Se proyecta que la salud crezca más rápido entre los usuarios finales a un CAGR del 11,07% hasta 2032.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,93% hasta 2032, respaldado por programas de adopción en la nube y crecientes implementaciones de CRM habilitadas por IA. India también sirve como centro de demanda y ubicación de entrega para los servicios CRM gestionados.