
Taille et part du marché des services d'applications CRM gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 65.31 Milliards de dollars |
| Taille du Marché (2032) | 108.72 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'applications CRM gérés par Mordor Intelligence
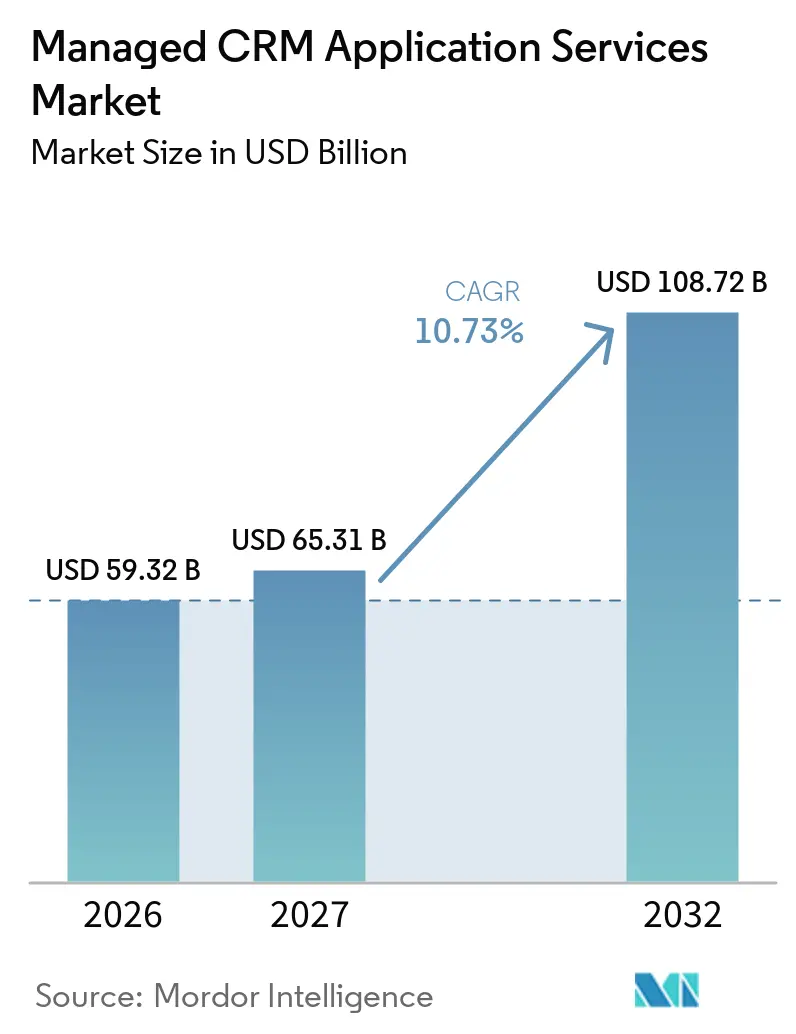
La taille du marché des services d'applications CRM gérés devrait s'étendre de 59,32 milliards USD en 2026 et 65,31 milliards USD en 2027 à 108,72 milliards USD d'ici 2032, enregistrant un CAGR de 10,73% entre 2027 et 2032. Le marché des services d'applications CRM gérés est en croissance car les entreprises recherchent un soutien externe pour les opérations clients activées par l'IA, la modernisation du cloud et la gestion continue des plateformes. Les prestataires de services assument une plus grande responsabilité en matière de performance, de gouvernance et de mises à jour des systèmes, plutôt que de se limiter à l'exécution de projets d'implémentation. Le marché des services d'applications CRM gérés bénéficie également lorsque les entreprises connectent les données clients, les flux de travail de service et les activités marketing sur plusieurs plateformes. Les prestataires disposant de connaissances sectorielles et de processus de conformité éprouvés peuvent saisir des opportunités dans des environnements clients réglementés. Les obligations en matière de confidentialité des données et les systèmes hérités fragmentés restent des limites importantes à l'adoption.
Principaux enseignements du rapport
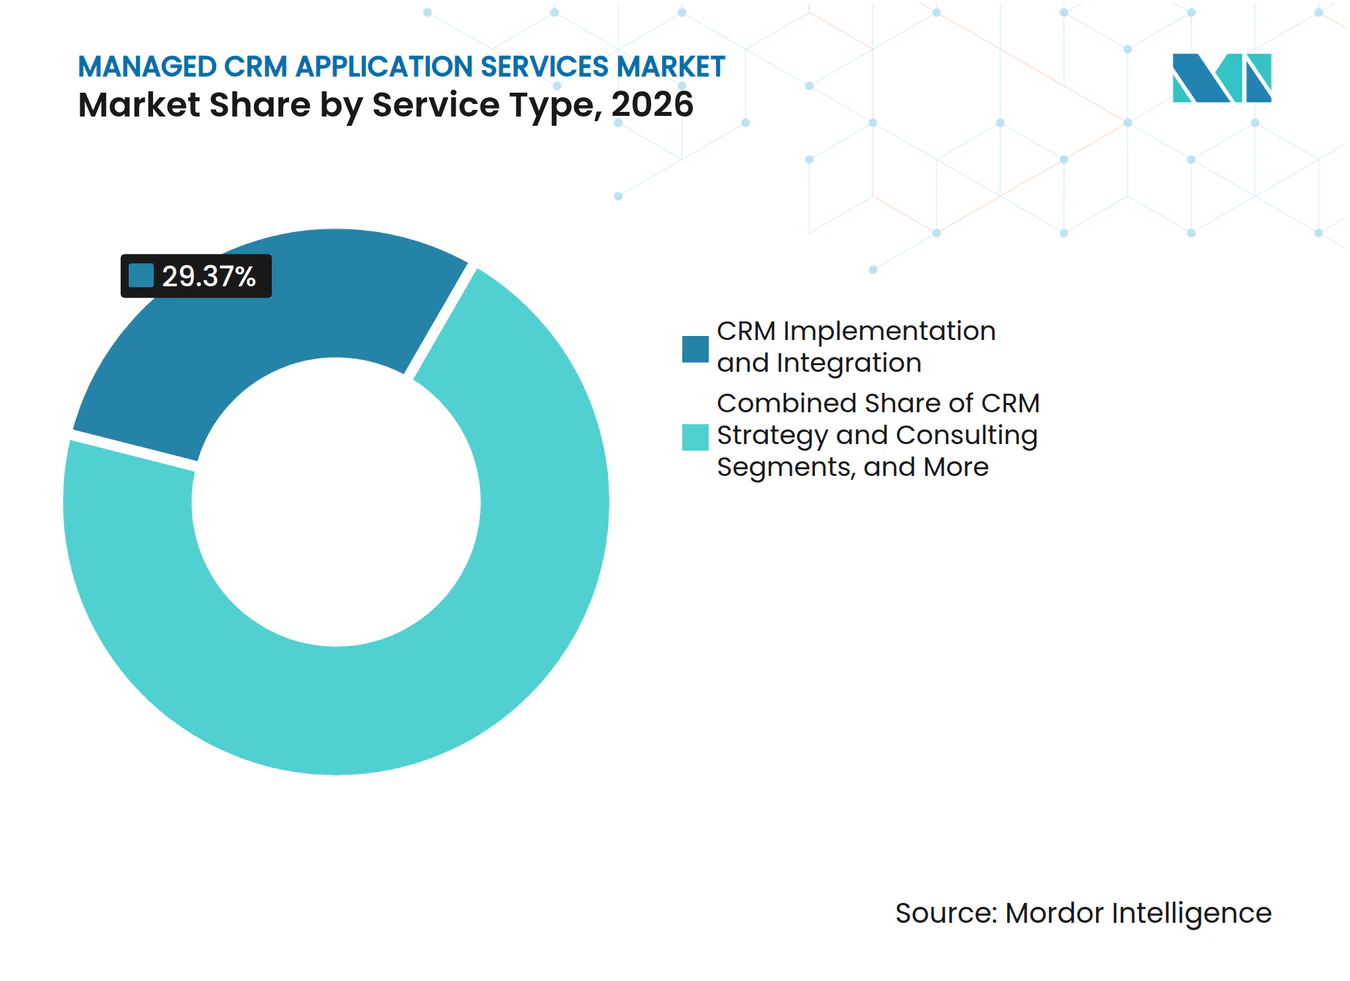
- Par type de service, l'implémentation et l'intégration CRM ont représenté 29,37% de la part du marché des services d'applications CRM gérés en 2026, tandis que les services CRM gérés devraient se développer à un CAGR de 11,38% jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud a représenté 68,42% de la taille du marché des services d'applications CRM gérés en 2026 et devrait croître à un CAGR de 11,63% jusqu'en 2032.
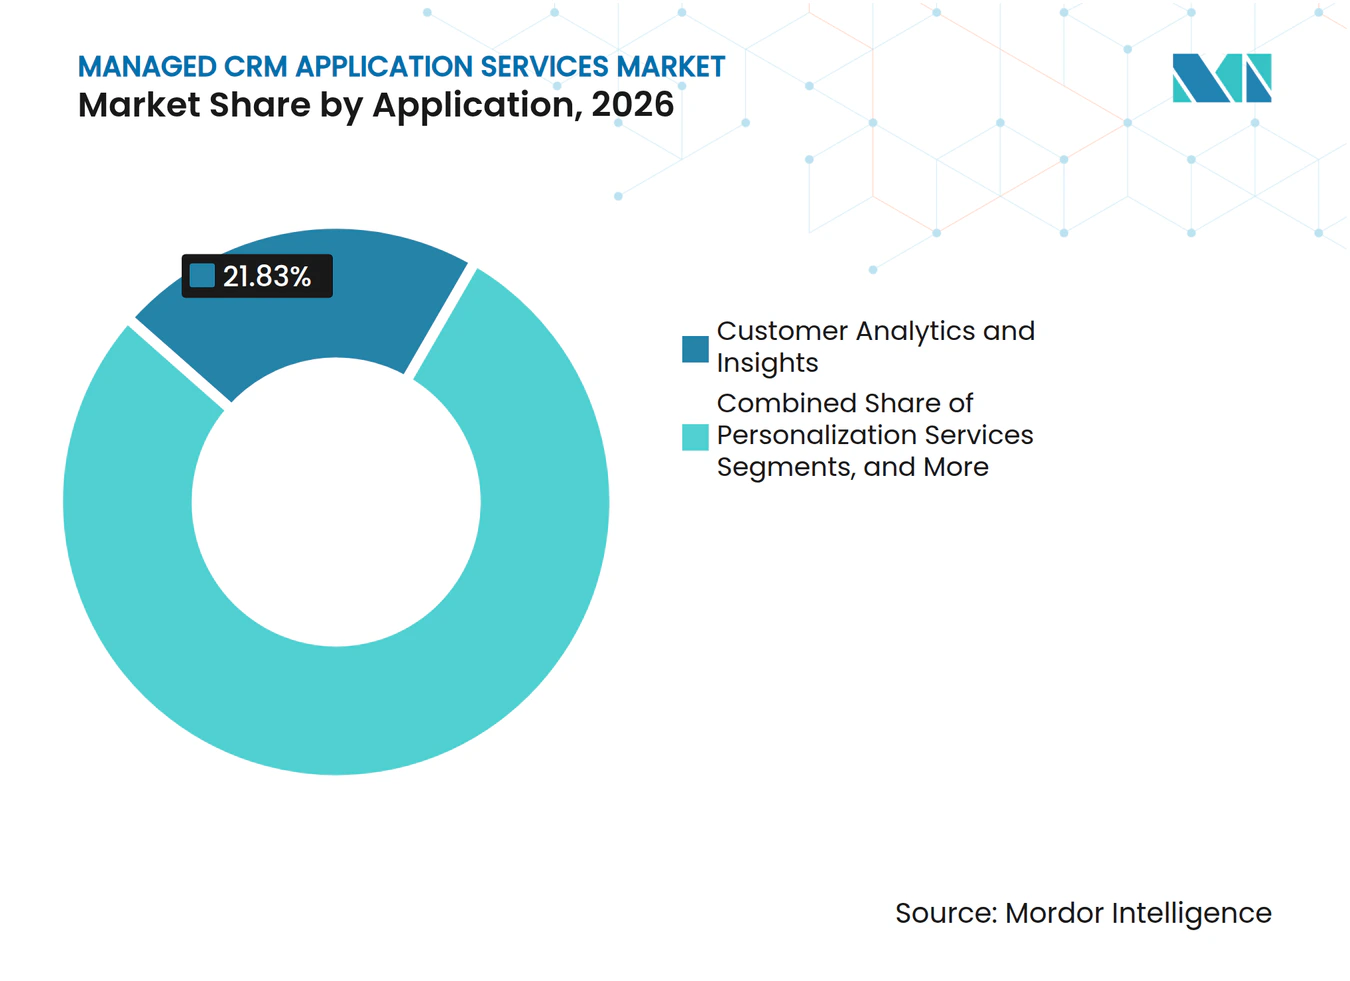
- Par application, l'analytique client et les insights ont représenté une part de 21,83% en 2026, tandis que les services de personnalisation devraient progresser à un CAGR de 11,27% jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté une part de 64,27% en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 11,84% jusqu'en 2032.
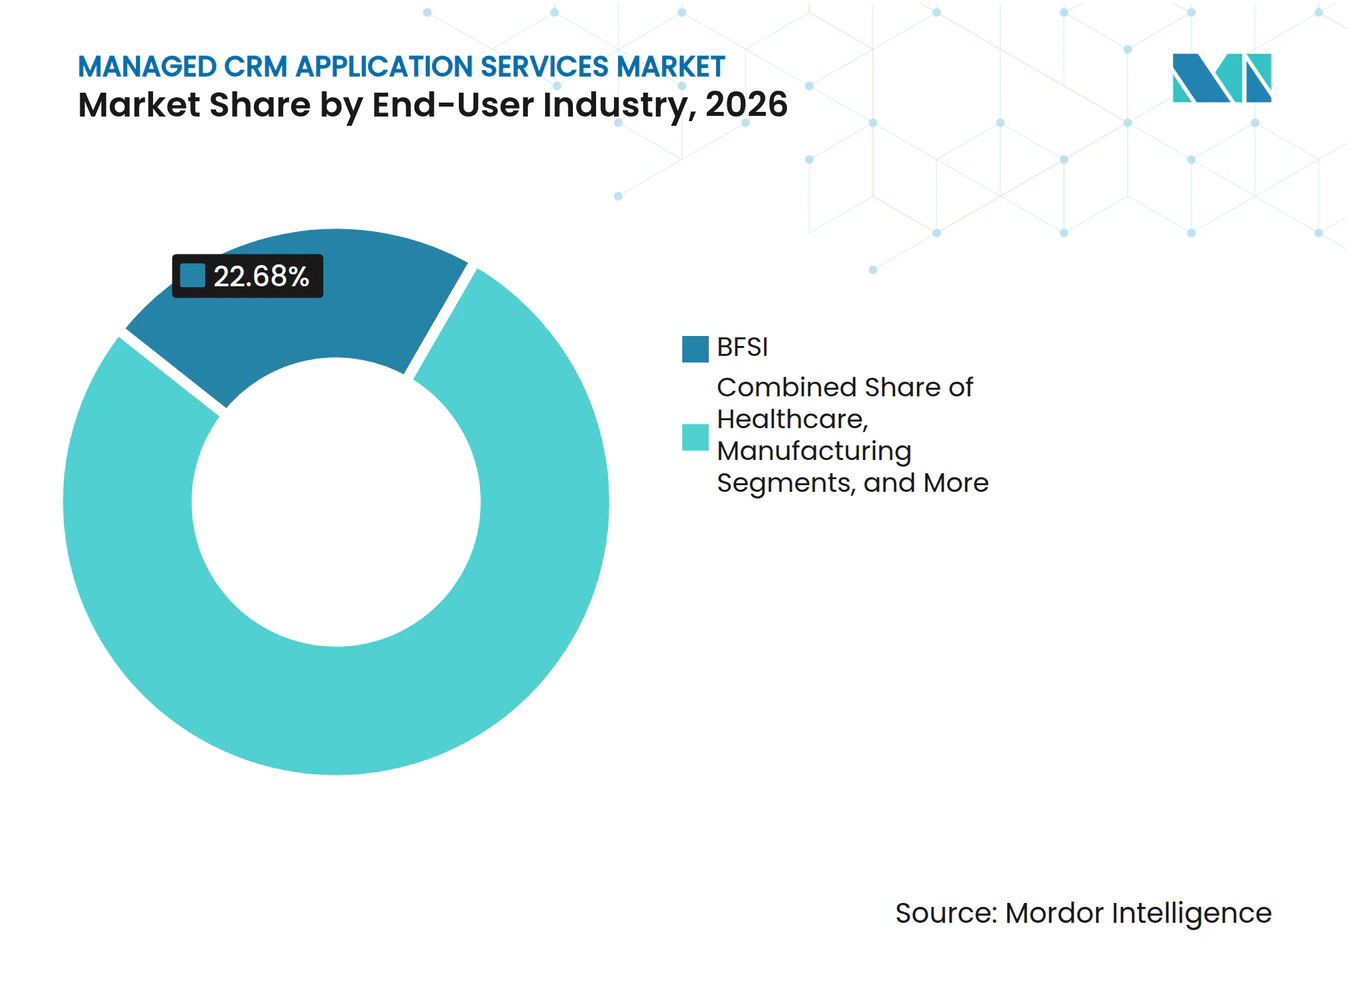
- Par secteur d'utilisation final, le BFSI a représenté une part de 22,68% en 2026, tandis que la santé devrait croître à un CAGR de 11,07% jusqu'en 2032.
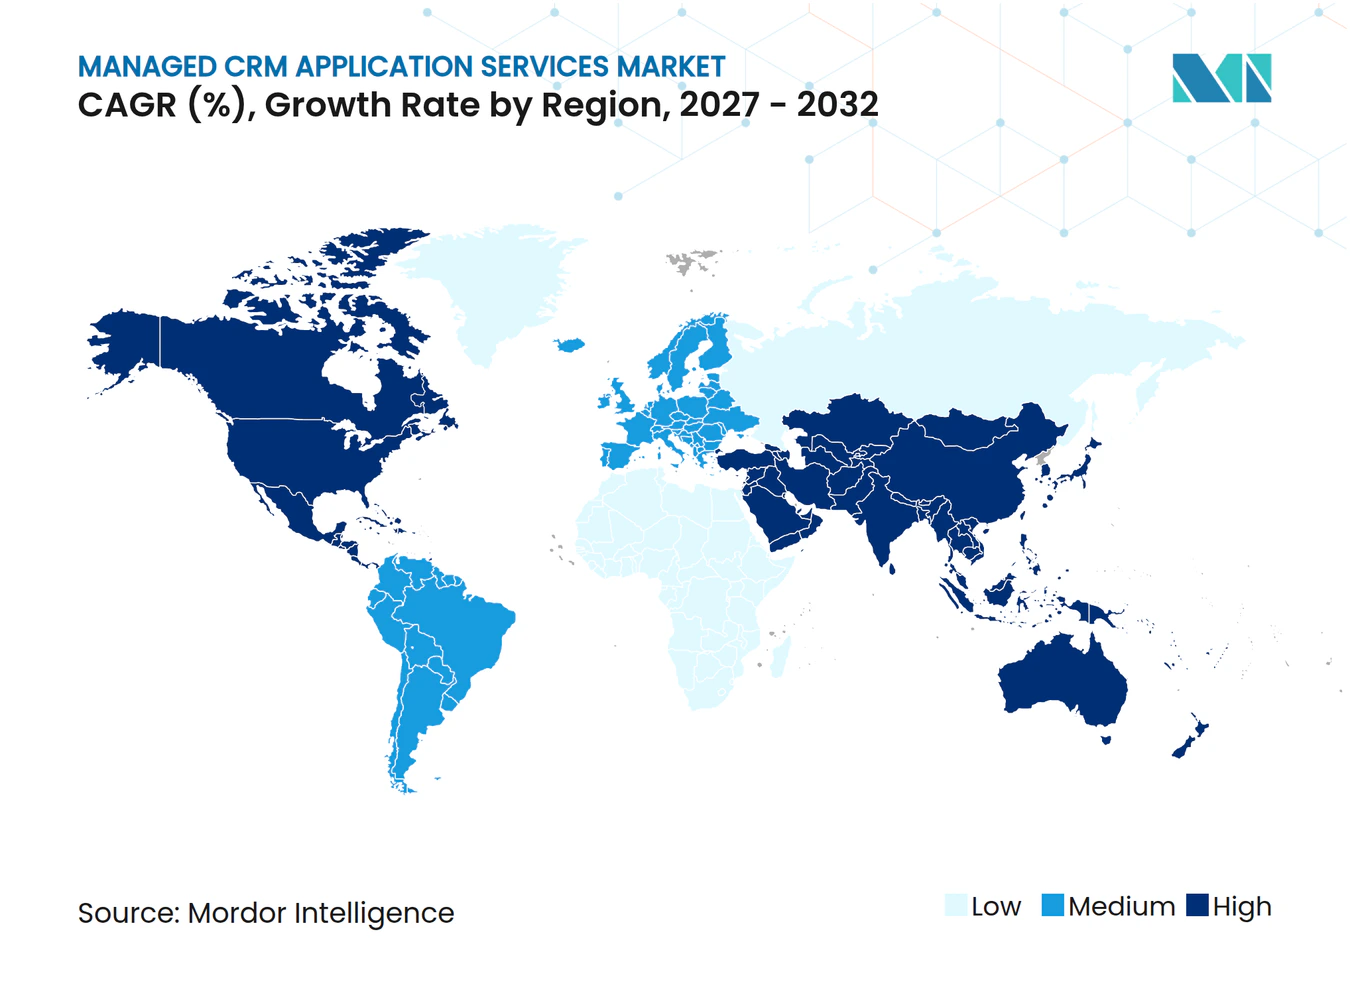
- Par géographie, l'Amérique du Nord a représenté une part de 41,37% en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,93% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption d'agents CRM assistés par l'IA | +2.1% | Mondial, concentré en Amérique du Nord et en Europe occidentale, avec une adoption rapide en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Migration et modernisation du CRM vers le cloud | +1.8% | Mondial, avec le rythme le plus élevé en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande croissante de gestion de l'expérience client | +1.5% | Mondial, porté par le BFSI et le commerce de détail en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Orchestration du parcours client omnicanal | +1.2% | Amérique du Nord et Europe, avec une expansion en Asie-Pacifique via les écosystèmes de super-applications | Moyen terme (2 à 4 ans) |
| Gouvernance CRM continue pour les flux de travail autonomes | +0.9% | Amérique du Nord et Union européenne, avec une adoption précoce dans les secteurs réglementés à l'échelle mondiale | Long terme (≥ 4 ans) |
| Contractualisation CRM gérée basée sur les résultats | +0.6% | Segments d'entreprises en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption d'agents CRM assistés par l'IA
L'adoption d'agents IA modifie le périmètre des activités sur le marché des services d'applications CRM gérés. Salesforce a rapporté que la création d'agents parmi les organisations pionnières a augmenté de 119% entre janvier et juin 2025.[1] La société a également rapporté que le nombre moyen d'agents IA par entreprise est passé de 5 en février 2025 à 13 en avril 2026. Les prestataires gérés doivent désormais gouverner les agents, les connecter aux systèmes d'entreprise et surveiller leurs résultats après déploiement. IBM a rapporté que 72% des clients Salesforce interrogés avaient des initiatives d'IA qui ne se sont pas déployées à l'échelle des unités commerciales.[2] Cet écart rend le soutien géré plus pertinent lorsque les organisations passent des projets pilotes à une utilisation à l'échelle de l'entreprise.
Migration et modernisation du CRM vers le cloud
La migration vers le cloud fait évoluer les activités CRM de projets ponctuels vers des relations de service plus durables. Le déploiement basé sur le cloud représentait 68,42% du marché des services d'applications CRM gérés en 2026 et devrait croître à un CAGR de 11,63% jusqu'en 2032. Les entreprises ont besoin d'un soutien couvrant l'intégration des données, la gestion des mises à jour, les contrôles de sécurité et l'optimisation des plateformes après la réalisation d'une migration. Fujitsu a décrit son offre gérée pour les applications Microsoft Business Applications comme un support couvrant les niveaux 1 à 4 sur Dynamics 365 et Power Platform.[3] Les environnements hybrides restent pertinents pour les utilisateurs du secteur bancaire et gouvernemental qui ont besoin de contrôles locaux des données en parallèle de l'analytique cloud. Cette exigence favorise les prestataires capables d'opérer à la fois des environnements CRM cloud et sur site.
Demande croissante de gestion de l'expérience client
La gestion de l'expérience client élargit le périmètre des activités CRM gérées au-delà du soutien marketing. Salesforce a lancé Agentforce 360 en octobre 2025 et a déclaré avoir 12 000 clients au lancement. La société a rapporté qu'OpenTable a résolu 70% des demandes de manière autonome et que 1-800Accountant a atteint un taux de déflexion de dossiers de 90% lors de la semaine de pointe fiscale. Ces résultats orientent l'attention des acheteurs vers des résultats de service mesurables, notamment la déflexion de dossiers et la résolution au premier contact. Le marché des services d'applications CRM gérés favorise donc les prestataires capables de relier l'exploitation de la plateforme à la performance du service client. Les prestataires généraux d'externalisation informatique peuvent être désavantagés là o une connaissance approfondie des processus CRM est requise.
Orchestration du parcours client omnicanal
De nombreuses entreprises remplacent des outils clients déconnectés par une gestion coordonnée du parcours. SAP a rebaptisé SAP Emarsys en SAP Engagement Cloud en février 2026 et a ajouté des contrôles pour les programmes d'engagement multi-marques et multi-régions. Le produit a également intégré des données opérationnelles dans les communications clients via SAP Business Data Cloud. Microsoft a réorganisé Dynamics 365 Customer Insights en juillet 2026 autour de données clients unifiées et d'une orchestration du parcours alimentée par l'IA. Ces évolutions de produits accroissent la demande de partenaires capables de gérer les connexions de données, le contexte client et la performance continue du parcours. Le marché des services d'applications CRM gérés progresse lorsque les acheteurs ont besoin d'un modèle opérationnel unique couvrant les ventes, le service, le marketing et les canaux numériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la confidentialité des données et du consentement | -1.2% | Mondial, avec la charge de conformité la plus élevée dans l'Union européenne, les États-Unis, le Brésil, Singapour et l'Afrique du Sud | Court terme (≤ 2 ans) |
| Intégration des CRM hérités et fragmentation des données | -0.9% | Mondial, avec le défi le plus important en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Pénurie de talents spécialisés en opérations CRM | -0.7% | Mondial, avec le déficit le plus important en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Friction liée aux coûts et à la responsabilité dans les environnements multi-fournisseurs | -0.5% | Segments d'entreprises en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la confidentialité des données et du consentement
Les obligations en matière de confidentialité des données et de consentement ajoutent une charge opérationnelle à chaque engagement CRM géré. Les prestataires doivent gérer l'accès aux données, les registres de traitement, les contrôles de sécurité, les arrangements avec les sous-traitants et les procédures d'incident dans différentes juridictions. Ces exigences sont particulièrement contraignantes lorsque les prestataires accompagnent des clients dans l'Union européenne, aux États-Unis, au Brésil, à Singapour et en Afrique du Sud. Le marché des services d'applications CRM gérés récompense les fournisseurs capables de documenter les contrôles et de les appliquer de manière cohérente dans les environnements clients. L'examen de conformité peut retarder les achats lorsque les acheteurs ont besoin de l'assurance que les données clients seront traitées correctement. Il peut également réduire le nombre de prestataires éligibles pour les clients réglementés ayant des exigences strictes en matière de traitement des données.
Intégration des CRM hérités et fragmentation des données
Les environnements hérités peuvent ralentir le déploiement de services CRM modernes. Les grandes organisations exploitent souvent plusieurs systèmes CRM ou apparentés à la suite d'acquisitions, d'expansions commerciales et de décisions technologiques distinctes. Ces systèmes créent des données fragmentées qui limitent la valeur de l'analytique, des profils clients et de l'engagement personnalisé. IBM a constaté que les deux tiers des organisations interrogées identifiaient les lacunes en matière de données fiables, de gouvernance et d'intégration comme des obstacles à la mise à l'échelle des cas d'usage de l'IA. Les prestataires qui combinent l'unification des données avec l'administration des plateformes sont mieux positionnés pour répondre à cette contrainte. La complexité de l'intégration peut néanmoins prolonger les délais de projet et réduire la vitesse de modernisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les contrats gérés récurrents dépassent les implémentations ponctuellesL'implémentation et l'intégration CRM ont représenté 29,37% de la part du marché des services d'applications CRM gérés en 2026. Sa position reflète la poursuite des migrations de plateformes et des intégrations multi-cloud parmi les grandes entreprises. Les entreprises ont encore besoin de conception initiale, de configuration, de transfert de données et d'alignement des processus avant de pouvoir exploiter un système CRM moderne. Les travaux de migration et de modernisation restent pertinents à mesure que les utilisateurs abandonnent les anciennes plateformes sur site. La stratégie et le conseil CRM aident également les acheteurs à définir les priorités de gouvernance et d'adoption avant des engagements de service plus importants. Les activités de formation et de support restent nécessaires lorsque de nouveaux systèmes atteignent les utilisateurs métier.
Les services CRM gérés devraient croître à un CAGR de 11,38% jusqu'en 2032, le taux le plus rapide parmi les types de services. Le secteur des services d'applications CRM gérés évolue vers des accords récurrents couvrant la gouvernance de l'IA, les mises à jour, la gestion des performances et l'administration quotidienne des plateformes. Accenture a finalisé l'acquisition de NeuraFlash en septembre 2025, ajoutant des capacités CRM et d'IA générative à son groupe Salesforce Business Group. Salesforce a rapporté que les conversations de service client menées par des agents IA ont été multipliées par 22 au cours du premier semestre 2025. Cette croissance accroît le besoin d'une supervision soutenue après l'implémentation. Les prestataires doivent définir les responsabilités concernant les modifications de modèles, l'accès aux données, les tests de mise à jour et la qualité de service au sein de l'organisation cliente. Ils doivent également aider les équipes opérationnelles à comprendre quand les actions automatisées doivent être examinées par des personnes. Les accords récurrents offrent aux clients un moyen de gérer ces responsabilités sans constituer une grande équipe de spécialistes en interne. Les prestataires qui exploitent le CRM comme une capacité métier peuvent établir des relations clients plus durables que les prestataires axés uniquement sur la livraison de projets.



Par modèle de déploiement :
le déploiement basé sur le cloud mène en part et en croissanceLe déploiement basé sur le cloud a représenté 68,42% de la taille du marché des services d'applications CRM gérés en 2026. Il devrait croître à un CAGR de 11,63% jusqu'en 2032, menant à la fois en part de déploiement et en croissance prévisionnelle. La livraison cloud aide les clients à adopter de nouvelles fonctionnalités CRM sans maintenir toute l'infrastructure de support en interne. Elle permet également des mises à jour plus fréquentes des plateformes de données clients, des outils marketing et des applications de service. Le programme amélioré SMEs Go Digital de Singapour prend en charge les coûts CRM cloud approuvés pour les petites entreprises éligibles. Le programme renforce l'argumentaire en faveur de l'adoption du CRM cloud parmi les organisations de plus petite taille.
Le déploiement sur site conserve un rôle dans les secteurs réglementés qui ont besoin d'un traitement local des données et d'un contrôle plus fort sur les environnements système. Les modèles hybrides combinent le stockage de données sur site avec l'analytique cloud, les outils de campagne et les services activés par l'IA. Cette approche est pertinente dans les environnements BFSI et gouvernementaux où les exigences de résidence des données influencent les choix d'architecture. Les certifications de sécurité et les exigences cloud du secteur public influencent également le modèle de déploiement sélectionné par les acheteurs. Les clients peuvent conserver certains enregistrements localement tout en rendant les informations non sensibles disponibles pour les services cloud approuvés. Cela peut nécessiter des règles d'intégration claires, des transferts de données surveillés et une responsabilité partagée entre plusieurs équipes technologiques. Les prestataires gérés doivent maintenir les modifications système alignées entre les éléments locaux et cloud de l'environnement CRM. Le marché des services d'applications CRM gérés bénéficie des prestataires capables d'opérer ces environnements mixtes sans perturber les flux de travail clients. La capacité d'un prestataire à gérer l'intégration entre les systèmes locaux et les outils cloud peut devenir un facteur de sélection clé.
Par application :
l'analytique et la personnalisation façonnent l'adoption de l'IAL'analytique client et les insights ont représenté 21,83% du segment applicatif en 2026. Ce domaine d'application transforme les données clients en scores de prospects, indicateurs d'attrition et recommandations de prochaine meilleure action. Il fournit la base d'information qui soutient les équipes commerciales, de service et marketing. Les prestataires gérés aident à maintenir la qualité des données, la logique de reporting et les connexions entre les systèmes sources. Ils aident également les clients à utiliser les résultats analytiques dans les décisions quotidiennes plutôt que de les limiter aux rapports périodiques. Des opérations analytiques solides peuvent améliorer la qualité des programmes d'engagement client.
Les services de personnalisation devraient croître à un CAGR de 11,27% jusqu'en 2032. Salesforce et NVIDIA ont annoncé Koa en septembre 2026 comme modèle de raisonnement spécifique au domaine CRM pour Agentforce, construit sur NVIDIA Nemotron. Salesforce a déclaré que Koa a atteint un taux de réussite des tâches de 87% sur CRMAgentBench avec 3 fois moins d'erreurs que les modèles à usage général dans le test rapporté. La fidélisation et la loyauté des clients, la gestion des campagnes, l'automatisation du marketing, l'acquisition de clients et l'engagement omnicanal font partie du mix applicatif. Les programmes personnalisés nécessitent des profils clients actualisés, des règles de contenu approuvées et une coordination soigneuse entre les équipes métier. Les prestataires doivent examiner comment les données sont utilisées dans les messages et comment les décisions automatisées affectent les interactions clients. Ils peuvent également surveiller les résultats après le lancement des campagnes et ajuster les flux de travail en fonction de l'évolution des conditions. Le marché des services d'applications CRM gérés a besoin de prestataires capables de superviser le contenu généré par l'IA et de maintenir la personnalisation alignée avec les contrôles des données clients. Ce travail devient plus important à mesure que les organisations recherchent une communication individualisée à grande échelle.

Par taille d'organisation :
les grandes entreprises mènent tandis que les PME élargissent leur accèsLes grandes entreprises ont représenté 64,27% du segment par taille d'organisation en 2026. Leur part reflète des parcs CRM complexes, de multiples unités commerciales et des exigences réglementaires plus strictes. Ces organisations nécessitent souvent des intégrations entre régions et systèmes hérités. Les programmes CRM gérés multi-régions vont généralement de 2 millions USD à 50 millions USD par engagement. Les acheteurs de ce groupe ont besoin d'une gouvernance documentée, d'équipes de livraison coordonnées et de processus de service stables. Leurs exigences soutiennent la demande pour les grands prestataires disposant de larges capacités de plateforme.
Les petites et moyennes entreprises devraient se développer à un CAGR de 11,84% jusqu'en 2032. Les modèles de livraison natifs du cloud réduisent le périmètre minimum requis pour un arrangement de service géré. Les contrats CRM gérés pour les institutions financières du marché intermédiaire vont généralement de 8 000 USD à 60 000 USD par mois. Cela rend l'expertise CRM externe plus accessible aux entreprises qui ne peuvent pas constituer de grandes équipes opérationnelles internes. Les organisations de plus petite taille ont toujours besoin d'une configuration fiable, d'un support utilisateur et de mises à jour régulières de la plateforme à mesure que les processus orientés client deviennent plus numériques. Un prestataire géré peut fournir ces capacités via des packages de service définis plutôt qu'un engagement personnalisé de grande envergure. Cette structure permet aux acheteurs d'adapter leur utilisation du support CRM à mesure que leur base clients ou leurs exigences en matière de canaux évoluent. Nordic Global a rapporté que 61% des responsables informatiques de la santé interrogés considéraient les services d'applications gérées comme centraux dans la stratégie informatique. Le secteur des services d'applications CRM gérés peut donc servir les PME qui considèrent le support géré comme une capacité opérationnelle plutôt qu'une extension du service d'assistance.
Par secteur d'utilisation final :
le BFSI mène tandis que la santé prend de l'élanLe BFSI a représenté 22,68% du segment d'utilisation final en 2026. Les institutions financières utilisent les systèmes CRM pour gérer les relations clients dans la banque de détail, la gestion de patrimoine, l'assurance et les marchés de capitaux. Ces environnements nécessitent des enregistrements clients clairs, des pistes d'audit et un accès contrôlé aux informations sensibles. Les prestataires externes doivent répondre à des attentes détaillées en matière de gouvernance, de traitement des données et de gestion des incidents. La combinaison du volume de clients et des besoins de conformité soutient la position dominante du segment. Le commerce de détail et l'e-commerce restent également importants car les canaux clients directs nécessitent des opérations de campagne à haute fréquence et une personnalisation en temps réel.
La santé devrait croître à un CAGR de 11,07% jusqu'en 2032. Les organisations de santé ont besoin de systèmes CRM qui se connectent aux dossiers de santé électroniques, aux outils de coordination des soins et aux environnements de données contrôlés. Les exigences relatives aux associés commerciaux renforcent l'importance de processus de protection des données éprouvés parmi les prestataires de services. Ces prestataires doivent également coordonner les modifications système sans interrompre les processus essentiels de coordination des clients, des patients ou des soins. Des contrôles d'accès clairs et des procédures opérationnelles documentées deviennent plus importants à mesure que les systèmes CRM soutiennent davantage d'interactions de service. L'informatique et les télécommunications, la fabrication, le gouvernement et la défense, l'éducation, l'énergie et les services publics, le transport et la logistique, et l'hôtellerie et le voyage constituent la base restante des utilisateurs finaux. Les clients du secteur de la fabrication adoptent des intégrations CRM qui connectent les données de vente, de service et de production. Le marché des services d'applications CRM gérés s'étend lorsque des processus spécifiques au secteur sont intégrés dans des modèles opérationnels gérés.
Analyse géographique
L'Amérique du Nord a représenté 41,37% de la part du marché des services d'applications CRM gérés en 2026. La région bénéficie d'une large base d'acheteurs d'entreprise, d'une adoption précoce du CRM cloud et de nombreux prestataires de services spécialisés. Le BFSI, la santé et les entreprises technologiques sont des acheteurs importants de support CRM géré. Les clients du secteur bancaire accordent une importance significative à la gouvernance des tiers et aux contrôles des données. Les clients du secteur de la santé nécessitent également des partenaires capables de soutenir les informations sensibles relatives aux clients et aux soins. Les grandes organisations de la région exploitent couramment des processus clients complexes sur plusieurs unités commerciales et canaux. Leurs exigences de service peuvent couvrir le support client, les ventes, le marketing, l'analytique et les interfaces entre ces fonctions. Cela crée une demande pour des prestataires capables de coordonner l'administration des plateformes avec la connaissance des processus métier. Ces besoins favorisent les prestataires établis disposant de solides capacités de conformité et de livraison.
L'Europe est le deuxième marché régional, avec l'Allemagne, le Royaume-Uni et la France en tête de la demande. Les exigences de confidentialité de la région influencent la sélection des prestataires et la conception des services. Les acheteurs exigent souvent des arrangements de traitement documentés, des processus d'incident définis et des contrôles pour les droits des données clients. Ces attentes font de la capacité de conformité un point de différenciation clair pour les prestataires gérés. Les institutions financières et autres organisations réglementées peuvent également avoir besoin d'une connaissance locale lors de la sélection de prestataires pour des déploiements multi-pays. Les partenaires de service doivent tenir compte de la façon dont les enregistrements clients se déplacent entre les systèmes et de l'endroit où certaines activités sont réalisées. Cela peut accroître la valeur des prestataires disposant de pratiques de livraison régionales établies et d'équipes de gouvernance expérimentées. La taille du marché des services d'applications CRM gérés en Europe est soutenue par la transformation numérique du secteur financier et la nécessité de mettre à jour les processus d'engagement client. Les prestataires qui combinent une comprhension réglementaire locale avec une expertise en plateforme CRM ont un avantage dans cet environnement.
L'Asie-Pacifique devrait croître à un CAGR de 11,93% jusqu'en 2032, le taux le plus élevé parmi les régions. Singapour soutient l'adoption du CRM cloud via son programme SMEs Go Digital, qui peut subventionner jusqu'à 50% des coûts approuvés pour les petites entreprises éligibles. Salesforce s'est engagé à investir 1 milliard USD à Singapour sur 5 ans pour l'adoption d'Agentforce, l'expansion d'Hyperforce et le développement de l'IA avec Singapore Airlines. L'Inde est à la fois un centre de demande et un lieu de livraison pour les activités CRM gérées, avec Tata Consultancy Services, Infosys, Wipro et HCL Technologies en compétition pour les mandats. La région comprend des entreprises à des stades très différents d'adoption du cloud, ce qui soutient la demande à la fois pour l'implémentation et la gestion continue. Les prestataires ont besoin d'une capacité de livraison locale et d'une compréhension des canaux clients distincts, des langues et des exigences opérationnelles. Cela fait de l'exécution régionale une partie importante du positionnement des prestataires. Le Brésil et l'Argentine mènent l'adoption en Amérique du Sud, tandis que l'Afrique du Sud, le Nigéria et l'Égypte sont des marchés pionniers en Afrique. Les programmes numériques de l'Arabie saoudite et les exigences locales de confidentialité au Brésil et en Afrique du Sud soutiennent également la demande pour des modèles de service conformes localement.
Paysage concurrentiel
Concentration du Marché
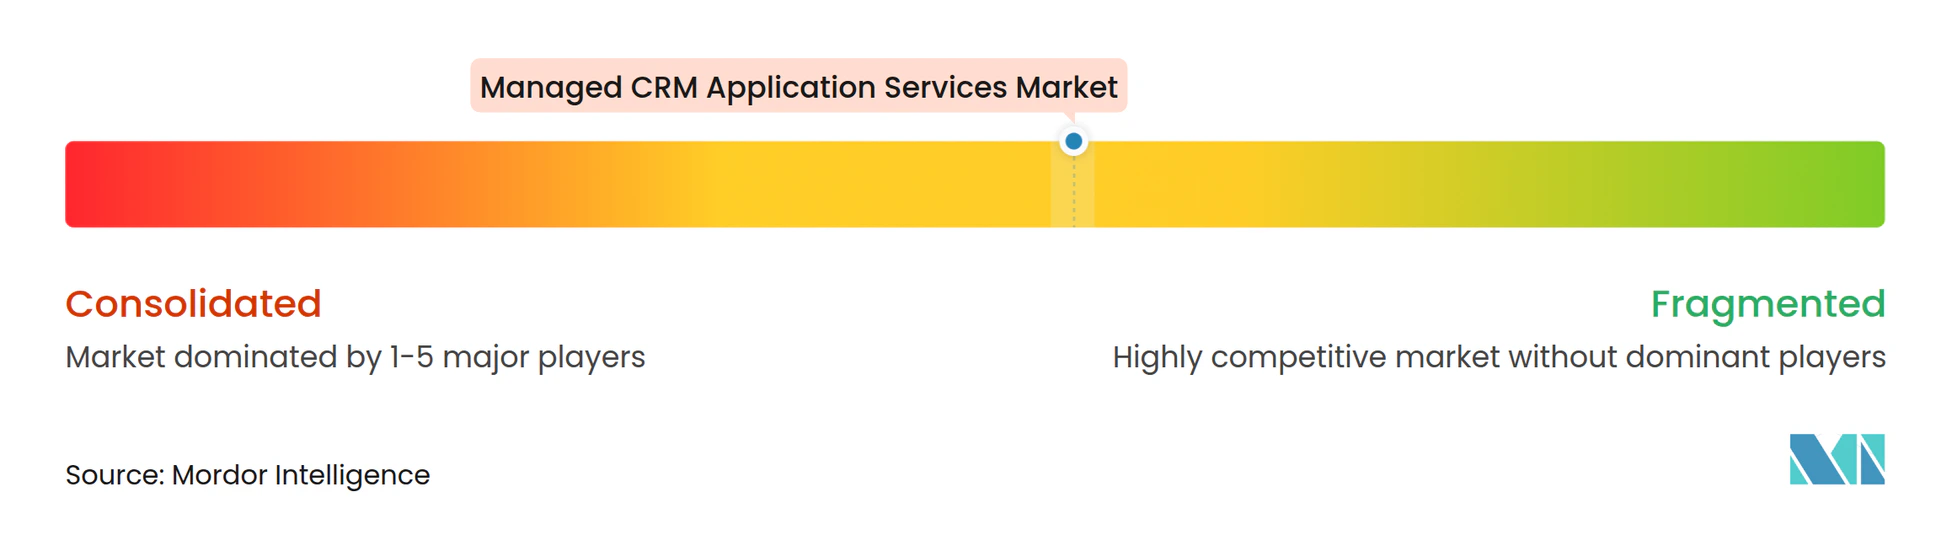
Le marché des services d'applications CRM gérés présente une concentration modérée à élevée parmi les plus grands prestataires. Accenture, Tata Consultancy Services, Capgemini, Infosys et IBM se disputent les grands contrats d'entreprise grâce à leur capacité de livraison mondiale et à leurs larges partenariats de plateforme. Ces prestataires opèrent dans les environnements Salesforce, Microsoft Dynamics, SAP et Oracle. Leurs grands viviers de talents et leurs centres d'excellence établis soutiennent les déploiements complexes multi-pays. Leurs modèles de livraison bénéficient également de la capacité à coordonner le travail entre les régions. Ils peuvent offrir aux clients une approche opérationnelle commune sur plusieurs plateformes tout en conservant des équipes spécifiques à chaque plateforme. C'est important lorsque les clients d'entreprise combinent de nouvelles applications cloud avec des systèmes existants et des fonctions de support internes. L'échelle aide également ces entreprises à doter en personnel des programmes continus nécessitant une couverture sur plusieurs fuseaux horaires. Cela exerce une pression sur les entreprises plus petites qui se disputent principalement sur les services généraux d'implémentation CRM.
L'acquisition de NeuraFlash par Accenture en septembre 2025 a ajouté environ 510 professionnels et plus de 2 000 certifications à son Salesforce Business Group. La transaction a élargi ses capacités d'IA générative et de CRM géré en Amérique du Nord, en Colombie et en Inde. SAP a lancé SAP Engagement Cloud en février 2026 avec des contrôles d'orchestration multi-marques et une architecture API-first. Microsoft a réorganisé Dynamics 365 Customer Insights en juillet 2026 pour connecter les données unifiées avec une orchestration du parcours alimentée par l'IA. Les éditeurs de plateformes ajoutent des fonctions qui rendent les données clients, les actions assistées par l'IA et l'exécution des campagnes plus étroitement connectées. Les partenaires de services gérés doivent traduire ces capacités de produit en processus métier contrôlés pour leurs clients. Ils doivent également maintenir les connaissances opérationnelles nécessaires pour soutenir les changements à mesure que les plateformes des éditeurs évoluent. Ces évolutions rendent l'expertise IA spécifique à la plateforme plus importante pour les partenaires de services gérés. Elles encouragent également les prestataires à investir dans des outils opérationnels pour la gouvernance, les tests et la gestion de l'adoption.
Les prestataires spécialisés peuvent se démarquer en se concentrant sur les secteurs réglementés et les résultats de service ciblés. Les entreprises axées sur la santé peuvent offrir une gouvernance CRM alignée sur les exigences de protection des données. Les spécialistes du BFSI peuvent fournir une documentation structurée pour les examens de tiers et les contrôles des données clients. Les équipes plus petites peuvent également se démarquer grâce à une livraison dirigée par des seniors et une connaissance verticale pointue. Les prestataires axés sur la technologie utilisent l'automatisation pour les tests de préparation aux mises à jour et l'analytique d'adoption afin de réduire l'effort de livraison. Leur périmètre plus étroit peut être utile lorsque les acheteurs ont besoin d'un support pour un processus réglementé spécifique plutôt qu'un programme de transformation large. Les entreprises spécialisées peuvent également répondre aux besoins des clients en matière de connaissance opérationnelle détaillée au sein d'un environnement client particulier. Les prestataires mondiaux et les spécialistes verticaux servent donc des exigences d'acheteurs différentes sur le marché des services d'applications CRM gérés.
Leaders du secteur des services d'applications CRM gérés
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'applications CRM gérés Entreprises couvertes dans ce rapport
- Accenture plc
- Capgemini SE
- Cognizant Technology Solutions Corporation
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Corporation
- Publicis Groupe S.A.
- PwC International Limited
- Ernst and Young Global Limited
- KPMG International Cooperative
- Salesforce, Inc.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Adobe Inc.
- ServiceNow, Inc.
- Persistent Systems Limited
Développements industriels récents dans Marché des services d'applications CRM gérés
- Septembre 2026 : Salesforce et NVIDIA ont annoncé Koa, le premier modèle de raisonnement spécifique au domaine CRM de Salesforce pour Agentforce, construit sur NVIDIA Nemotron. Entraîné sur 27 ans de scénarios synthétiques de flux de travail CRM dans plus de 14 secteurs, Koa atteint un taux de réussite des tâches de 87% sur CRMAgentBench, surpassant GPT-4.1 à 82%, avec 3 fois moins d'erreurs sur les tâches CRM standard. Les clients pilotes comprennent UChicago Medicine, Formula 1 et Baxter Credit Union, avec une disponibilité générale prévue pour l'hiver 2026 dans les régions américaines.
- Août 2026 : Salesforce a annoncé Claudeforce, une collaboration avec Anthropic intégrant les modèles Claude nativement dans la plateforme Agentforce, élargissant le choix de modèles d'entreprise dans les environnements CRM gérés et accélérant le déploiement de flux de travail multi-agents pour les prestataires de services gérés construisant sur la pile technologique de Salesforce.
- Juillet 2026 : Microsoft a restructuré Dynamics 365 Customer Insights autour de Customer Insights Data, une base de données clients unifiée, et de Customer Insights Journeys, une orchestration du parcours alimentée par l'IA convertissant les données unifiées en engagement personnalisé en temps réel, élargissant le périmètre adressable pour les prestataires de services CRM gérés alignés sur Microsoft.
- Avril 2026 : Nordic Global a publié son enquête 2026 sur les services d'applications gérées dans la santé, révélant que 61% des responsables informatiques de la santé considèrent désormais les services d'applications gérées comme centraux dans la stratégie informatique, avec 70% des systèmes de santé urbains les déployant comme levier de transformation, signalant un changement structurel dans la façon dont les organisations de santé budgétisent et achètent des services CRM gérés.
Périmètre du rapport mondial sur le marché des services d'applications CRM gérés
Le marché des services d'applications CRM gérés englobe le conseil externalisé, l'implémentation, l'intégration, la migration, la gestion et le support des applications CRM, permettant l'acquisition de clients, la fidélisation, l'automatisation du marketing, l'analytique et l'engagement omnicanal à l'échelle mondiale. Le marché est segmenté par type de service (stratégie et conseil CRM, implémentation et intégration CRM, migration et modernisation CRM, services CRM gérés, formation et support CRM, et autres types de services), modèle de déploiement (sur site, basé sur le cloud et hybride), application (acquisition de clients, fidélisation et loyauté des clients, services de gestion des campagnes, services d'automatisation du marketing, analytique client et insights, engagement client omnicanal et services de personnalisation), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et e-commerce, fabrication, gouvernement et défense, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Stratégie et conseil CRM |
| Implémentation et intégration CRM |
| Migration et modernisation CRM |
| Services CRM gérés |
| Formation et support CRM |
| Autres types de services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Acquisition de clients |
| Fidélisation et loyauté des clients |
| Services de gestion des campagnes |
| Services d'automatisation du marketing |
| Analytique client et insights |
| Engagement client omnicanal |
| Services de personnalisation |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et e-commerce |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Stratégie et conseil CRM | |
| Implémentation et intégration CRM | ||
| Migration et modernisation CRM | ||
| Services CRM gérés | ||
| Formation et support CRM | ||
| Autres types de services | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par application | Acquisition de clients | |
| Fidélisation et loyauté des clients | ||
| Services de gestion des campagnes | ||
| Services d'automatisation du marketing | ||
| Analytique client et insights | ||
| Engagement client omnicanal | ||
| Services de personnalisation | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et e-commerce | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'applications CRM gérés ?
Le marché des services d'applications CRM gérés devrait croître de 59,32 milliards USD en 2026 et 65,31 milliards USD en 2027 à 108,72 milliards USD d'ici 2032, à un CAGR de 10,73%. Les prévisions reflètent une demande accrue pour la livraison cloud, la gouvernance de l'IA et les opérations CRM continues.
Qu'est-ce qui stimule la demande de services d'applications CRM gérés ?
L'adoption d'agents IA, la modernisation du cloud, les programmes d'expérience client et la gestion du parcours omnicanal élargissent le besoin de support CRM continu. Les acheteurs ont également besoin d'aide pour connecter les données clients, les flux de travail opérationnels et les mises à jour de plateformes sur les systèmes existants.
Quel type de service connaît la croissance la plus rapide ?
Les services CRM gérés devraient croître à un CAGR de 11,38% jusqu'en 2032, les acheteurs évoluant vers un support récurrent pour la gouvernance, les mises à jour et les opérations de plateforme. Ce modèle est pertinent lorsque les entreprises ont besoin d'une supervision soutenue après la réalisation d'un déploiement CRM.
Quel modèle de déploiement mène la demande de services CRM ?
Le déploiement basé sur le cloud a représenté une part de 68,42% en 2026 et devrait croître à un CAGR de 11,63% jusqu'en 2032. Les approches hybrides restent pertinentes pour les organisations qui conservent des environnements de données locaux tout en utilisant l'analytique cloud et les outils de campagne.
Quel secteur d'utilisation final détient la plus grande part ?
Le BFSI a représenté une part de 22,68% en 2026 car les institutions financières ont besoin de systèmes CRM contrôlés, d'auditabilité et d'une gouvernance solide des données clients. La santé devrait connaître la croissance la plus rapide parmi les utilisateurs finaux à un CAGR de 11,07% jusqu'en 2032.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,93% jusqu'en 2032, soutenue par les programmes d'adoption du cloud et les déploiements CRM activés par l'IA en croissance. L'Inde sert également de centre de demande et de lieu de livraison pour les services CRM gérés.