
Marktgröße und Marktanteil für verwaltete CRM-Anwendungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 65.31 Milliarden US-Dollar |
| Marktgröße (2032) | 108.72 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete CRM-Anwendungsdienste von Mordor Intelligence
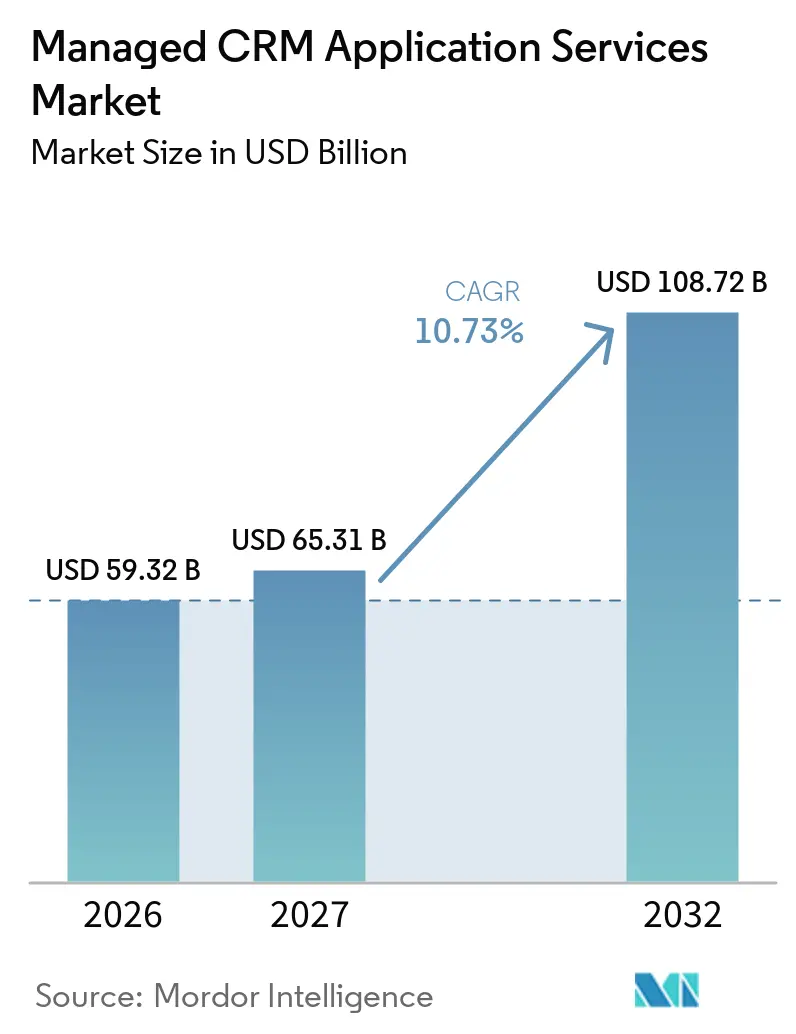
Die Marktgröße für verwaltete CRM-Anwendungsdienste wird voraussichtlich von 59,32 Milliarden USD im Jahr 2026 und 65,31 Milliarden USD im Jahr 2027 auf 108,72 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 10,73 % zwischen 2027 und 2032. Der Markt für verwaltete CRM-Anwendungsdienste wächst, da Unternehmen externe Unterstützung für KI-gestützte Kundenprozesse, Cloud-Modernisierung und laufendes Plattformmanagement suchen. Dienstleister übernehmen zunehmend mehr Verantwortung für Leistung, Governance und Systemveröffentlichungen, anstatt lediglich Implementierungsprojekte abzuschließen. Der Markt für verwaltete CRM-Anwendungsdienste profitiert auch davon, wenn Unternehmen Kundendaten, Service-Workflows und Marketingaktivitäten über mehrere Plattformen hinweg verknüpfen. Anbieter mit Branchenkenntnissen und bewährten Compliance-Prozessen können Chancen in regulierten Kundenumgebungen nutzen. Datenschutzverpflichtungen und fragmentierte Legacy-Systeme bleiben wichtige Einschränkungen für die Akzeptanz.
Wichtigste Erkenntnisse des Berichts
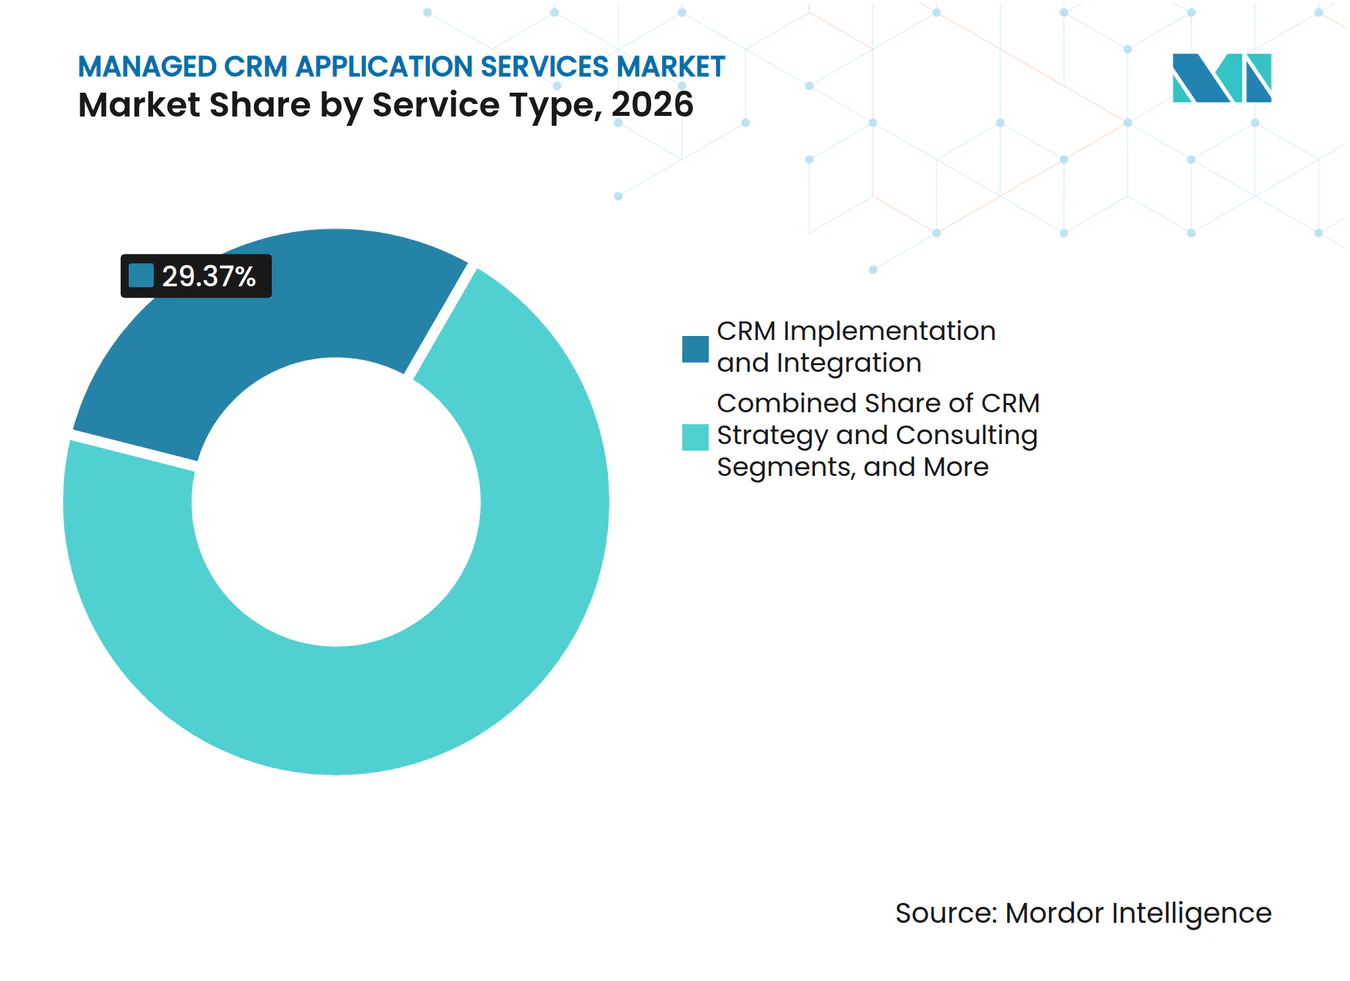
- Nach Dienstleistungstyp hielt CRM-Implementierung und -Integration im Jahr 2026 einen Marktanteil von 29,37 % am Markt für verwaltete CRM-Anwendungsdienste, während CRM Managed Services bis 2032 voraussichtlich mit einer CAGR von 11,38 % wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2026 ein Anteil von 68,42 % der Marktgröße für verwaltete CRM-Anwendungsdienste auf die Cloud-basierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 11,63 % wachsen wird.
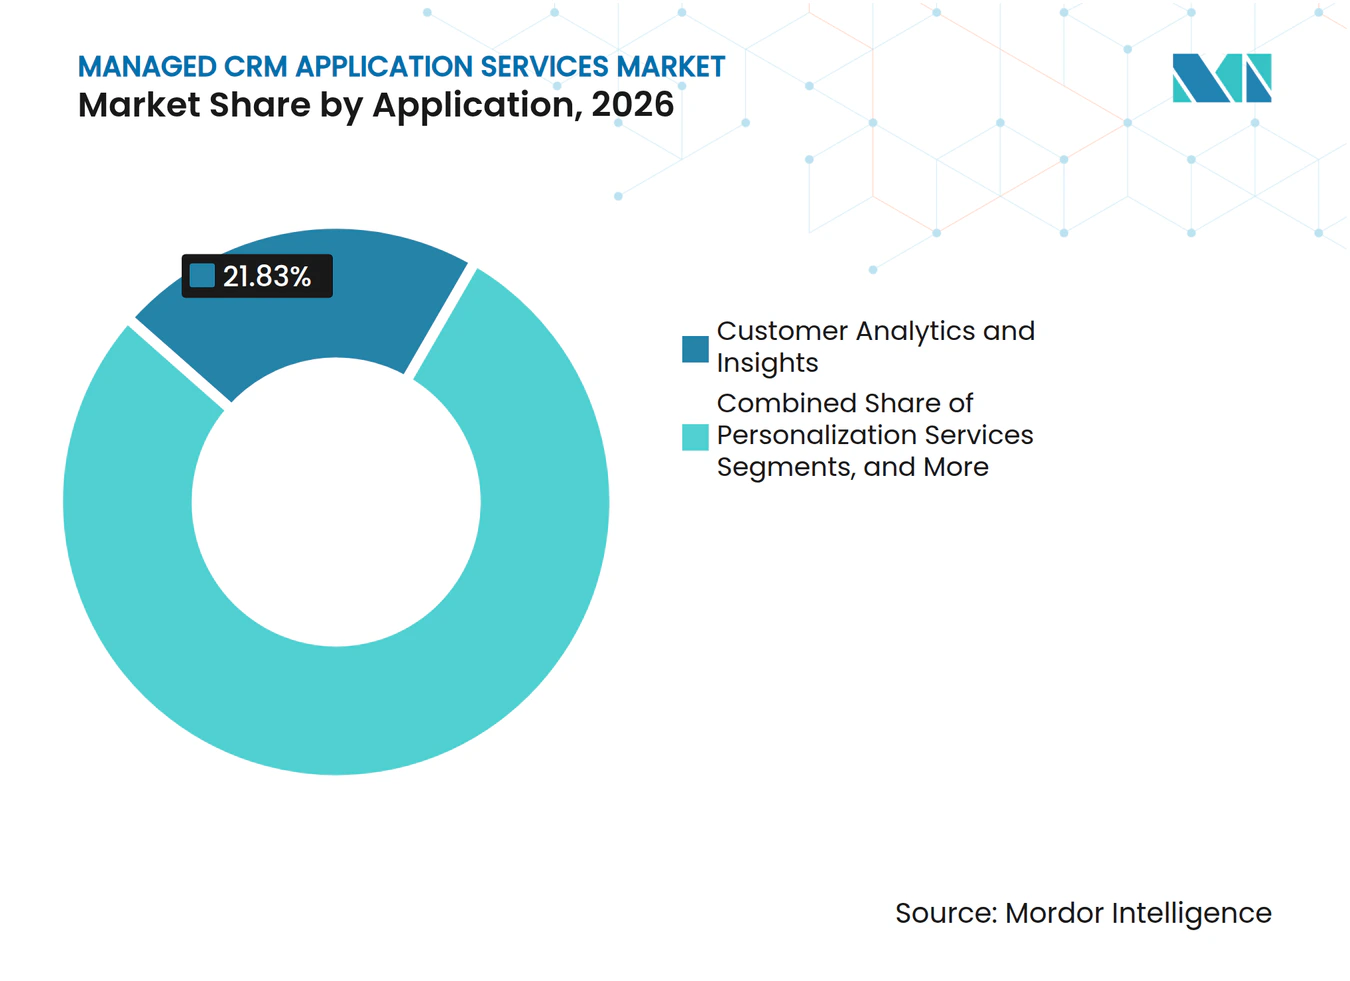
- Nach Anwendung hielt Kundendatenanalyse und -erkenntnisse im Jahr 2026 einen Anteil von 21,83 %, während Personalisierungsdienste bis 2032 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2026 64,27 % des Anteils auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen werden.
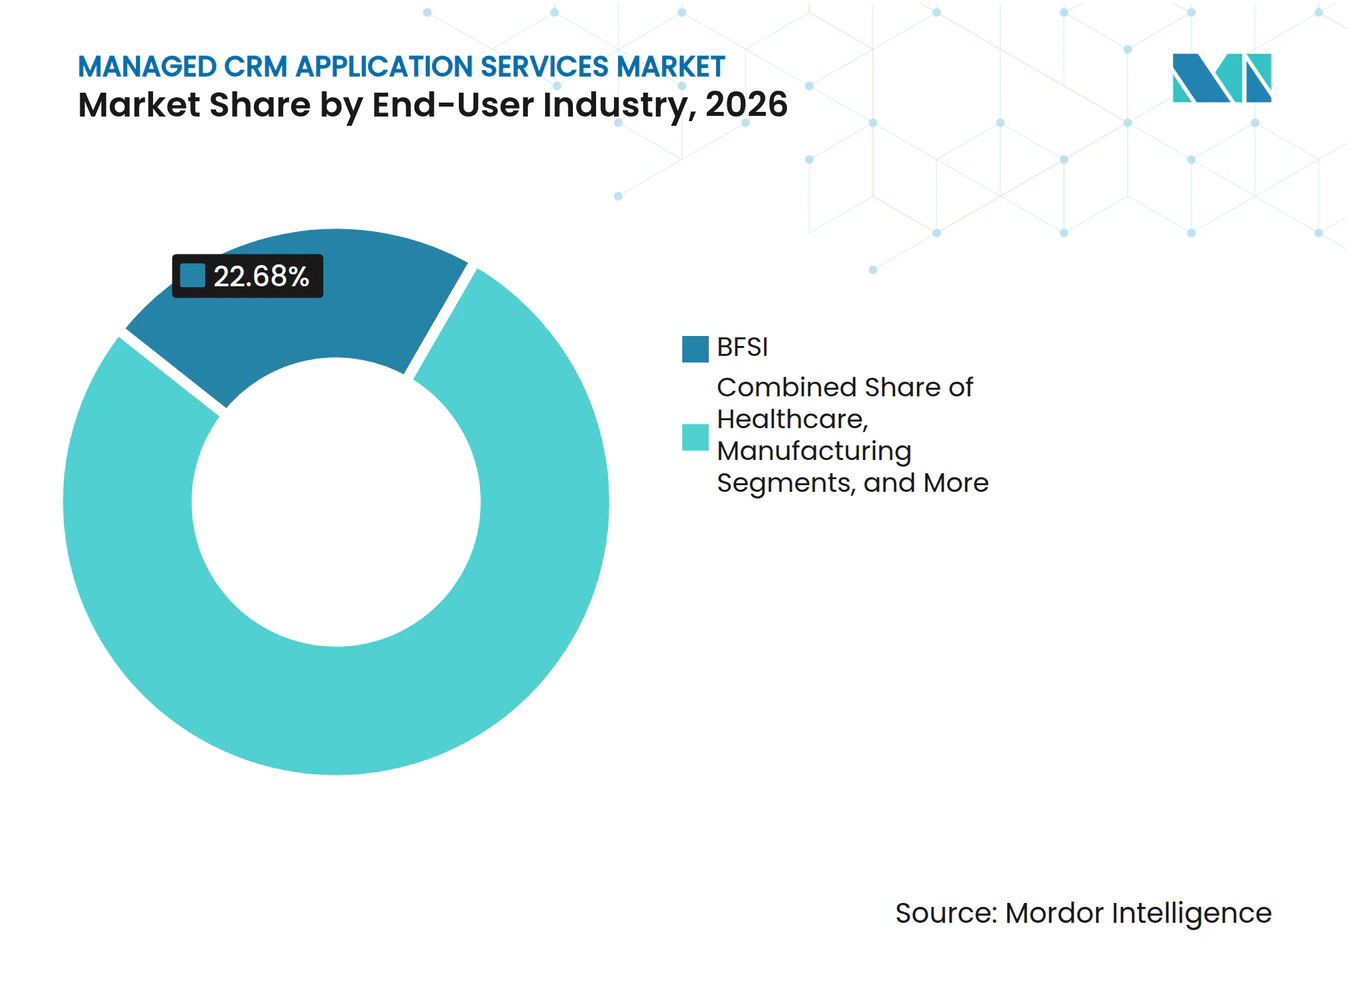
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 22,68 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 11,07 % wachsen wird.
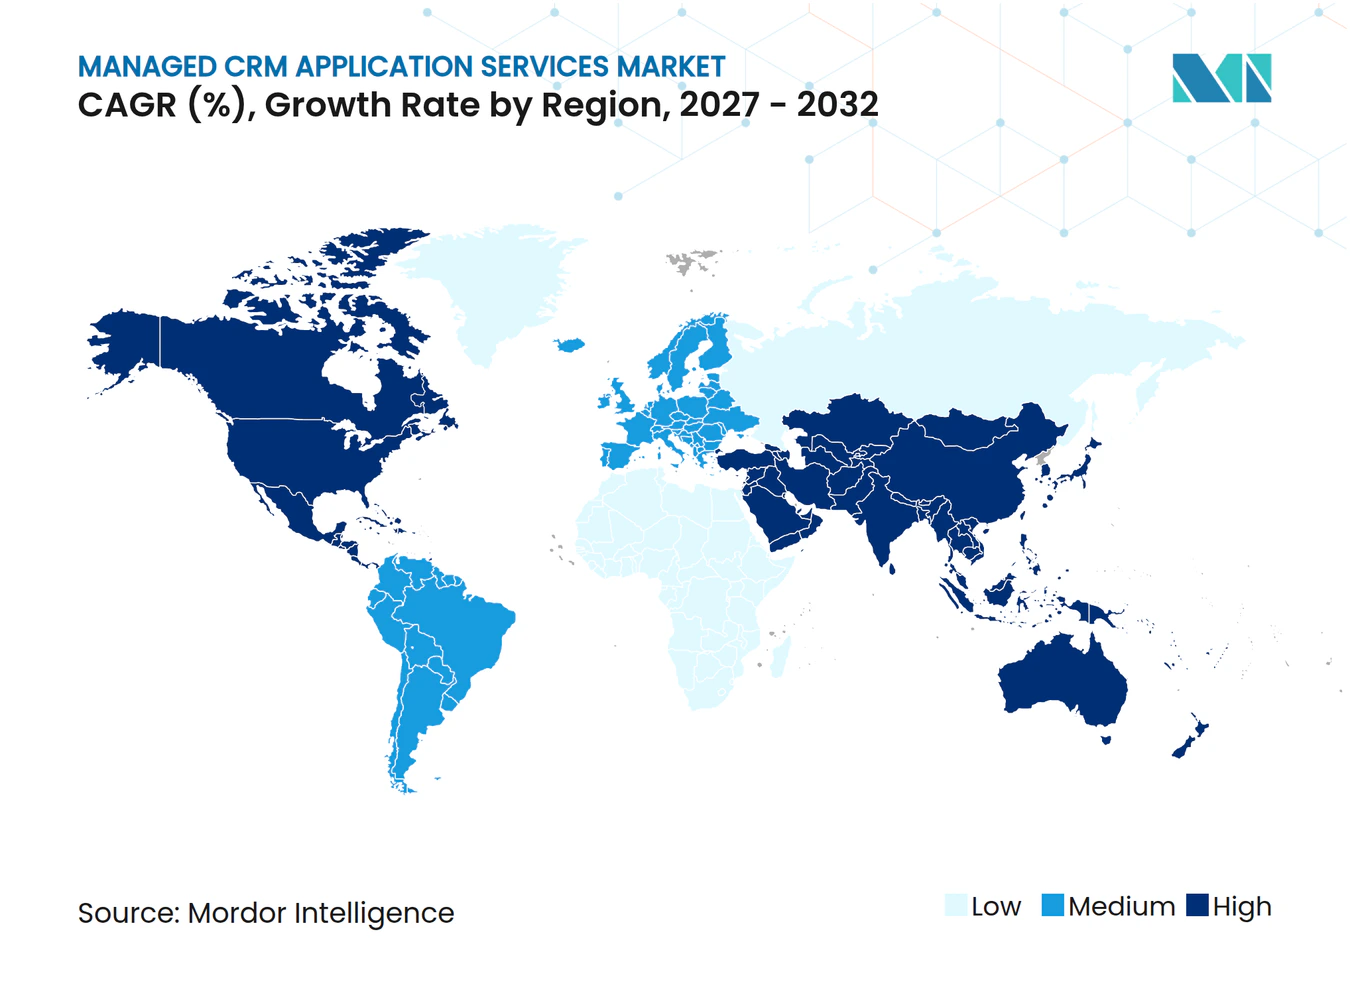
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 41,37 % auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 11,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung KI-gestützter CRM-Agenten | +2.1% | Global, konzentriert in Nordamerika und Westeuropa, mit rascher Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Cloud-CRM-Migration und -Modernisierung | +1.8% | Global, mit dem höchsten Tempo im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Customer-Experience-Management | +1.5% | Global, angeführt von BFSI und Einzelhandel in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Omnichannel-Orchestrierung der Customer Journey | +1.2% | Nordamerika und Europa, mit Expansion im asiatisch-pazifischen Raum durch Super-App-Ökosysteme | Mittelfristig (2–4 Jahre) |
| Kontinuierliche CRM-Governance für autonome Workflows | +0.9% | Nordamerika und die Europäische Union, mit früher Einführung in regulierten Branchen weltweit | Langfristig (≥ 4 Jahre) |
| Ergebnisbasierte Managed-CRM-Verträge | +0.6% | Unternehmenssegmente in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung KI-gestützter CRM-Agenten
Die Einführung von KI-Agenten verändert den Arbeitsumfang im Markt für verwaltete CRM-Anwendungsdienste. Salesforce berichtete, dass die Erstellung von Agenten bei Erstanwenderorganisationen zwischen Januar und Juni 2025 um 119 % gestiegen ist.[1] Das Unternehmen berichtete außerdem, dass die durchschnittliche Anzahl von KI-Agenten pro Unternehmen von 5 im Februar 2025 auf 13 im April 2026 gestiegen ist. Verwaltete Anbieter müssen nun Agenten steuern, sie mit Unternehmenssystemen verbinden und ihre Ergebnisse nach der Bereitstellung überwachen. IBM berichtete, dass 72 % der befragten Salesforce-Kunden KI-Initiativen hatten, die sich nicht über Geschäftsbereiche hinweg skalieren ließen.[2] Diese Lücke macht verwaltete Unterstützung relevanter, wenn Organisationen von Pilotprojekten zum unternehmensweiten Einsatz übergehen.
Cloud-CRM-Migration und -Modernisierung
Die Cloud-Migration verlagert CRM-Arbeit von festen Projekten hin zu längerfristigen Servicebeziehungen. Die Cloud-basierte Bereitstellung repräsentierte im Jahr 2026 68,42 % des Marktes für verwaltete CRM-Anwendungsdienste und soll bis 2032 mit einer CAGR von 11,63 % wachsen. Unternehmen benötigen nach Abschluss einer Migration Unterstützung bei Datenintegration, Release-Management, Sicherheitskontrollen und Plattformoptimierung. Fujitsu beschrieb sein verwaltetes Angebot für Microsoft Business Applications als Support, der Level 1 bis Level 4 über Dynamics 365 und Power Platform abdeckt.[3] Hybride Umgebungen bleiben für Bank- und Behördenkunden relevant, die lokale Datenkontrollen neben Cloud-Analysen benötigen. Diese Anforderung begünstigt Anbieter, die sowohl Cloud- als auch On-Premises-CRM-Umgebungen betreiben können.
Steigende Nachfrage nach Customer-Experience-Management
Customer-Experience-Management erweitert den Umfang verwalteter CRM-Arbeit über die Marketingunterstützung hinaus. Salesforce führte Agentforce 360 im Oktober 2025 ein und gab an, zum Zeitpunkt der Markteinführung 12.000 Kunden zu haben. Das Unternehmen berichtete, dass OpenTable 70 % der Anfragen autonom löste und dass 1-800Accountant während der Steuerhochsaison eine Fallablenkungsrate von 90 % erreichte. Diese Ergebnisse lenken die Aufmerksamkeit der Käufer auf messbare Serviceergebnisse, einschließlich Fallablenkung und Erstlösungsrate. Der Markt für verwaltete CRM-Anwendungsdienste begünstigt daher Anbieter, die den Plattformbetrieb mit der Kundendienst-Performance verknüpfen können. Allgemeine IT-Outsourcer können dort im Nachteil sein, wo tiefes CRM-Prozesswissen erforderlich ist.
Omnichannel-Orchestrierung der Customer Journey
Viele Unternehmen ersetzen unverbundene Kundenwerkzeuge durch koordiniertes Journey-Management. SAP benannte SAP Emarsys im Februar 2026 in SAP Engagement Cloud um und fügte Steuerungsmöglichkeiten für Multi-Brand- und Multi-Region-Engagement-Programme hinzu. Das Produkt brachte auch operative Daten über SAP Business Data Cloud in die Kundenkommunikation ein. Microsoft reorganisierte Dynamics 365 Customer Insights im Juli 2026 rund um einheitliche Kundendaten und KI-gestützte Journey-Orchestrierung. Diese Produktänderungen erhöhen die Nachfrage nach Partnern, die Datenverbindungen, Kundenkontext und laufende Journey-Performance verwalten können. Der Markt für verwaltete CRM-Anwendungsdienste gewinnt, wenn Käufer ein einheitliches Betriebsmodell über Vertrieb, Service, Marketing und digitale Kanäle hinweg benötigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Datenschutz und Einwilligung | -1.2% | Global, mit der höchsten Compliance-Last in der Europäischen Union, den Vereinigten Staaten, Brasilien, Singapur und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Legacy-CRM-Integration und Datenfragmentierung | -0.9% | Global, mit der größten Herausforderung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisiertem CRM-Betriebspersonal | -0.7% | Global, mit dem größten Defizit im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Kosten- und Verantwortungsreibung bei mehreren Anbietern | -0.5% | Unternehmenssegmente in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Datenschutz und Einwilligung
Datenschutz- und Einwilligungspflichten erhöhen den operativen Aufwand bei jedem verwalteten CRM-Engagement. Anbieter müssen Datenzugriff, Verarbeitungsverzeichnisse, Sicherheitskontrollen, Unterauftragnehmervereinbarungen und Vorfallsverfahren über verschiedene Rechtsordnungen hinweg verwalten. Diese Anforderungen sind besonders anspruchsvoll, wenn Anbieter Kunden in der Europäischen Union, den Vereinigten Staaten, Brasilien, Singapur und Südafrika unterstützen. Der Markt für verwaltete CRM-Anwendungsdienste belohnt Anbieter, die Kontrollen dokumentieren und diese konsistent über Kundenumgebungen hinweg anwenden können. Compliance-Prüfungen können die Beschaffung verzögern, wenn Käufer die Gewissheit benötigen, dass Kundendaten korrekt behandelt werden. Sie können auch den Anbieterkreis für regulierte Kunden mit strengen Anforderungen an die Datenverarbeitung einschränken.
Legacy-CRM-Integration und Datenfragmentierung
Legacy-Umgebungen können die Einführung moderner CRM-Dienste verlangsamen. Große Organisationen betreiben nach Akquisitionen, Geschäftserweiterungen und separaten Technologieentscheidungen häufig mehrere CRM- oder CRM-verwandte Systeme. Diese Systeme erzeugen fragmentierte Daten, die den Wert von Analysen, Kundenprofilen und personalisiertem Engagement einschränken. IBM stellte fest, dass zwei Drittel der befragten Organisationen vertrauenswürdige Daten, Governance und Integrationslücken als Hindernisse für die Skalierung von KI-Anwendungsfällen identifizierten. Anbieter, die Datenvereinheitlichung mit Plattformadministration kombinieren, sind besser positioniert, um diese Einschränkung zu bewältigen. Die Integrationskomplexität kann dennoch Projektzeitpläne verlängern und die Modernisierungsgeschwindigkeit verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Wiederkehrende verwaltete Verträge übertreffen einmalige ImplementierungenCRM-Implementierung und -Integration hielt im Jahr 2026 einen Marktanteil von 29,37 % am Markt für verwaltete CRM-Anwendungsdienste. Ihre Position spiegelt anhaltende Plattformmigrationen und Multi-Cloud-Integrationen bei Großunternehmen wider. Unternehmen benötigen weiterhin initiales Design, Konfiguration, Datentransfer und Prozessausrichtung, bevor sie ein modernes CRM-System betreiben können. Migrations- und Modernisierungsarbeiten bleiben relevant, da Nutzer ältere On-Premises-Plattformen ablösen. CRM-Strategie und -Beratung hilft Käufern auch dabei, Governance- und Einführungsprioritäten vor größeren Serviceverpflichtungen zu definieren. Schulungs- und Supportarbeiten bleiben notwendig, wenn neue Systeme Geschäftsanwender erreichen.
CRM Managed Services soll bis 2032 mit einer CAGR von 11,38 % wachsen, der schnellsten Rate unter den Dienstleistungstypen. Die Branche für verwaltete CRM-Anwendungsdienste bewegt sich hin zu wiederkehrenden Vereinbarungen, die KI-Governance, Releases, Performance-Management und tägliche Plattformadministration abdecken. Accenture schloss im September 2025 die Übernahme von NeuraFlash ab und fügte seiner Salesforce Business Group CRM- und generative KI-Fähigkeiten hinzu. Salesforce berichtete, dass KI-agentgeführte Kundendienstgespräche im ersten Halbjahr 2025 um das 22-Fache gestiegen sind. Dieses Wachstum erhöht den Bedarf an nachhaltiger Überwachung nach der Implementierung. Anbieter müssen Verantwortlichkeiten für Modelländerungen, Datenzugriff, Release-Tests und Servicequalität in der gesamten Kundenorganisation definieren. Sie müssen auch operativen Teams helfen zu verstehen, wann automatisierte Aktionen von Menschen überprüft werden sollten. Wiederkehrende Vereinbarungen geben Kunden eine Möglichkeit, diese Verantwortlichkeiten zu verwalten, ohne intern ein großes Spezialistenteam aufzubauen. Anbieter, die CRM als Geschäftsfähigkeit betreiben, können längere Kundenbeziehungen aufbauen als Anbieter, die sich nur auf die Projektabwicklung konzentrieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-basierte Bereitstellung führt bei Anteil und WachstumDie Cloud-basierte Bereitstellung entfiel im Jahr 2026 auf 68,42 % der Marktgröße für verwaltete CRM-Anwendungsdienste. Sie soll bis 2032 mit einer CAGR von 11,63 % wachsen und führt sowohl beim Bereitstellungsanteil als auch beim prognostizierten Wachstum. Cloud-Bereitstellung hilft Kunden, neue CRM-Funktionalitäten einzuführen, ohne die gesamte unterstützende Infrastruktur intern zu pflegen. Sie ermöglicht auch häufigere Aktualisierungen von Kundendatenplattformen, Marketingwerkzeugen und Serviceanwendungen. Singapurs erweitertes SMEs-Go-Digital-Programm unterstützt genehmigte Cloud-CRM-Kosten für berechtigte Kleinunternehmen. Das Programm stärkt die Argumente für die Cloud-CRM-Einführung bei kleineren Organisationen.
Die On-Premises-Bereitstellung behält eine Rolle in regulierten Sektoren, die lokale Datenverarbeitung und stärkere Kontrolle über Systemumgebungen benötigen. Hybridmodelle kombinieren lokale Datenspeicherung mit Cloud-Analysen, Kampagnenwerkzeugen und KI-gestützten Diensten. Dieser Ansatz ist in BFSI- und Behördenumgebungen relevant, wo Anforderungen an den Datenspeicherort die Architekturentscheidungen beeinflussen. Sicherheitszertifizierungen und Cloud-Anforderungen des öffentlichen Sektors prägen ebenfalls das von Käufern gewählte Bereitstellungsmodell. Kunden können ausgewählte Datensätze lokal aufbewahren, während nicht sensible Informationen für genehmigte Cloud-Dienste verfügbar gemacht werden. Dies kann klare Integrationsregeln, überwachte Datenübertragungen und gemeinsame Verantwortung über mehrere Technologieteams hinweg erfordern. Verwaltete Anbieter müssen Systemänderungen über die lokalen und Cloud-Elemente der CRM-Umgebung hinweg aufeinander abstimmen. Der Markt für verwaltete CRM-Anwendungsdienste profitiert von Anbietern, die diese gemischten Umgebungen betreiben können, ohne Kunden-Workflows zu unterbrechen. Die Fähigkeit eines Anbieters, die Integration zwischen lokalen Systemen und Cloud-Werkzeugen zu verwalten, kann zu einem wichtigen Auswahlkriterium werden.
Nach Anwendung:
Analysen und Personalisierung prägen die KI-EinführungKundendatenanalyse und -erkenntnisse entfielen im Jahr 2026 auf 21,83 % des Anwendungssegments. Dieser Anwendungsbereich wandelt Kundendaten in Lead-Scores, Abwanderungsindikatoren und Empfehlungen für die nächstbeste Aktion um. Er liefert die Informationsbasis, die Vertriebs-, Service- und Marketingteams unterstützt. Verwaltete Anbieter helfen dabei, Datenqualität, Berichtslogik und Verbindungen zwischen Quellsystemen aufrechtzuerhalten. Sie helfen Kunden auch dabei, Analyseergebnisse in tägliche Entscheidungen einzubeziehen, anstatt sie auf periodische Berichte zu beschränken. Starke Analyseoperationen können die Qualität von Kundenbindungsprogrammen verbessern.
Personalisierungsdienste sollen bis 2032 mit einer CAGR von 11,27 % wachsen. Salesforce und NVIDIA kündigten Koa im September 2026 als CRM-domänenspezifisches Reasoning-Modell für Agentforce an, das auf NVIDIA Nemotron basiert. Salesforce gab an, dass Koa im berichteten Test eine Aufgabenerfolgsrate von 87 % auf CRMAgentBench erzielte, mit 3-mal weniger Fehlern als allgemeine Modelle. Kundenbindung und -loyalität, Kampagnenmanagement, Marketingautomatisierung, Kundengewinnung und Omnichannel-Engagement bleiben Teil des Anwendungsmix. Personalisierte Programme erfordern aktuelle Kundenprofile, genehmigte Inhaltsregeln und sorgfältige Koordination zwischen Geschäftsteams. Anbieter müssen überprüfen, wie Daten in Nachrichten verwendet werden und wie automatisierte Entscheidungen Kundeninteraktionen beeinflussen. Sie können auch Ergebnisse nach dem Start von Kampagnen überwachen und Workflows an veränderte Bedingungen anpassen. Der Markt für verwaltete CRM-Anwendungsdienste benötigt Anbieter, die KI-generierte Inhalte überwachen und die Personalisierung mit Kundendatenkontrollen in Einklang halten können. Diese Arbeit wird wichtiger, wenn Organisationen individualisierte Kommunikation in großem Maßstab anstreben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen führen, während KMU den Zugang ausweitenGroßunternehmen entfielen im Jahr 2026 auf 64,27 % des Unternehmensgrößensegments. Ihr Anteil spiegelt komplexe CRM-Bestände, mehrere Geschäftsbereiche und strengere regulatorische Anforderungen wider. Diese Organisationen benötigen häufig Integrationen über Regionen und Legacy-Systeme hinweg. Multi-Region-Managed-CRM-Programme reichen typischerweise von 2 Millionen USD bis 50 Millionen USD pro Engagement. Käufer in dieser Gruppe benötigen dokumentierte Governance, koordinierte Lieferteams und stabile Serviceprozesse. Ihre Anforderungen unterstützen die Nachfrage nach großen Anbietern mit breiten Plattformfähigkeiten.
Kleine und mittlere Unternehmen sollen bis 2032 mit einer CAGR von 11,84 % wachsen. Cloud-native Bereitstellungsmodelle reduzieren den Mindestumfang, der für eine Managed-Service-Vereinbarung erforderlich ist. Verwaltete CRM-Verträge für mittelständische Finanzinstitute reichen typischerweise von 8.000 USD bis 60.000 USD pro Monat. Dies macht externes CRM-Fachwissen für Unternehmen zugänglicher, die keine großen internen Betriebsteams aufbauen können. Kleinere Organisationen benötigen weiterhin zuverlässige Konfiguration, Benutzerunterstützung und routinemäßige Plattformaktualisierungen, da kundenseitige Prozesse zunehmend digitaler werden. Ein verwalteter Anbieter kann diese Fähigkeiten über definierte Servicepakete bereitstellen, anstatt ein großes maßgeschneidertes Engagement anzubieten. Diese Struktur ermöglicht es Käufern, ihre Nutzung von CRM-Unterstützung zu skalieren, wenn sich ihre Kundenbasis oder Kanalanforderungen ändern. Nordic Global berichtete, dass 61 % der befragten IT-Führungskräfte im Gesundheitswesen Application Managed Services als zentral für die IT-Strategie betrachteten. Die Branche für verwaltete CRM-Anwendungsdienste kann daher KMU bedienen, die verwaltete Unterstützung als Betriebsfähigkeit und nicht als Help-Desk-Erweiterung betrachten.
Nach Endnutzerbranche:
BFSI führt, während das Gesundheitswesen an Dynamik gewinntBFSI hielt im Jahr 2026 einen Anteil von 22,68 % am Endnutzersegment. Finanzinstitute nutzen CRM-Systeme zur Verwaltung von Kundenbeziehungen im Privatkundengeschäft, Vermögensverwaltung, Versicherung und Kapitalmarktgeschäft. Diese Umgebungen erfordern klare Kundendatensätze, Prüfpfade und kontrollierten Zugriff auf sensible Informationen. Externe Anbieter müssen detaillierte Erwartungen an Governance, Datenverarbeitung und Vorfallsmanagement erfüllen. Die Kombination aus Kundenvolumen und Compliance-Anforderungen unterstützt die führende Position des Segments. Einzel- und E-Commerce bleiben ebenfalls wichtig, da direkte Kundenkanäle hochfrequente Kampagnenoperationen und Echtzeit-Personalisierung erfordern.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 11,07 % wachsen. Gesundheitsorganisationen benötigen CRM-Systeme, die mit elektronischen Gesundheitsakten, Pflegekoordinationswerkzeugen und kontrollierten Datenumgebungen verbunden sind. Anforderungen an Geschäftspartner erhöhen die Bedeutung bewährter Datenschutzprozesse bei Dienstleistern. Diese Anbieter müssen auch Systemänderungen koordinieren, ohne wesentliche Kunden-, Patienten- oder Pflegekoordinationsprozesse zu unterbrechen. Klare Zugriffskontrollen und dokumentierte Betriebsverfahren werden wichtiger, wenn CRM-Systeme mehr Serviceinteraktionen unterstützen. IT und Telekommunikation, Fertigung, Regierung und Verteidigung, Bildung, Energie und Versorgung, Transport und Logistik sowie Gastgewerbe und Reisen bilden die verbleibende Endnutzerbasis. Fertigungskunden übernehmen CRM-Integrationen, die Vertriebs-, Service- und Produktionsdaten verbinden. Der Markt für verwaltete CRM-Anwendungsdienste expandiert, wenn branchenspezifische Prozesse in verwaltete Betriebsmodelle integriert werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 41,37 % des Marktanteils für verwaltete CRM-Anwendungsdienste. Die Region profitiert von einer großen Basis an Unternehmenskäufern, früher Cloud-CRM-Einführung und vielen spezialisierten Dienstleistern. BFSI-, Gesundheits- und Technologieunternehmen sind prominente Käufer von verwaltetem CRM-Support. Bankkunden legen großen Wert auf Drittanbieter-Governance und Datenkontrollen. Gesundheitskunden benötigen ebenfalls Partner, die sensible Kunden- und pflegebezogene Informationen unterstützen können. Große Organisationen in der Region betreiben häufig komplexe Kundenprozesse über mehrere Geschäftsbereiche und Kanäle hinweg. Ihre Serviceanforderungen können Kundensupport, Vertrieb, Marketing, Analysen und die Schnittstellen zwischen diesen Funktionen umfassen. Dies schafft Nachfrage nach Anbietern, die Plattformadministration mit Geschäftsprozesswissen koordinieren können. Diese Anforderungen begünstigen etablierte Anbieter mit robusten Compliance- und Lieferfähigkeiten.
Europa ist der zweitgrößte regionale Markt, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage anführen. Die Datenschutzanforderungen der Region beeinflussen die Anbieterauswahl und das Servicedesign. Käufer verlangen häufig dokumentierte Verarbeitungsvereinbarungen, definierte Vorfallsprozesse und Kontrollen für Kundendatenrechte. Diese Erwartungen machen Compliance-Fähigkeit zu einem klaren Differenzierungsmerkmal für verwaltete Anbieter. Finanzinstitute und andere regulierte Organisationen benötigen möglicherweise auch lokales Wissen bei der Auswahl von Anbietern für länderübergreifende Bereitstellungen. Servicepartner müssen berücksichtigen, wie Kundendatensätze zwischen Systemen übertragen werden und wo bestimmte Aktivitäten durchgeführt werden. Dies kann den Wert von Anbietern mit etablierten regionalen Lieferpraktiken und erfahrenen Governance-Teams erhöhen. Die Marktgröße für verwaltete CRM-Anwendungsdienste in Europa wird durch die digitale Transformation des Finanzsektors und die Notwendigkeit, Kundenbindungsprozesse zu aktualisieren, unterstützt. Anbieter, die lokales regulatorisches Verständnis mit CRM-Plattformexpertise kombinieren, haben in diesem Umfeld einen Vorteil.
Asien-Pazifik soll bis 2032 mit einer CAGR von 11,93 % wachsen, der höchsten Rate unter den Regionen. Singapur unterstützt die Cloud-CRM-Einführung durch sein SMEs-Go-Digital-Programm, das bis zu 50 % der genehmigten Kosten für berechtigte Kleinunternehmen subventionieren kann. Salesforce verpflichtete sich über 5 Jahre zu 1 Milliarde USD in Singapur für die Einführung von Agentforce, die Erweiterung von Hyperforce und die KI-Entwicklung mit Singapore Airlines. Indien ist sowohl ein Nachfragezentrum als auch ein Lieferstandort für verwaltete CRM-Arbeit, wobei Tata Consultancy Services, Infosys, Wipro und HCL Technologies um Mandate konkurrieren. Die Region umfasst Unternehmen in sehr unterschiedlichen Phasen der Cloud-Einführung, was die Nachfrage sowohl nach Implementierung als auch nach laufendem Management unterstützt. Anbieter benötigen lokale Lieferkapazitäten und ein Verständnis für unterschiedliche Kundenkanäle, Sprachen und Betriebsanforderungen. Dies macht die regionale Ausführung zu einem wichtigen Teil der Anbieterpositionierung. Brasilien und Argentinien führen die südamerikanische Einführung an, während Südafrika, Nigeria und Ägypten frühe Einführermärkte in Afrika sind. Die digitalen Programme Saudi-Arabiens sowie lokale Datenschutzanforderungen in Brasilien und Südafrika unterstützen ebenfalls die Nachfrage nach lokal konformen Servicemodellen.
Wettbewerbslandschaft
Marktkonzentration
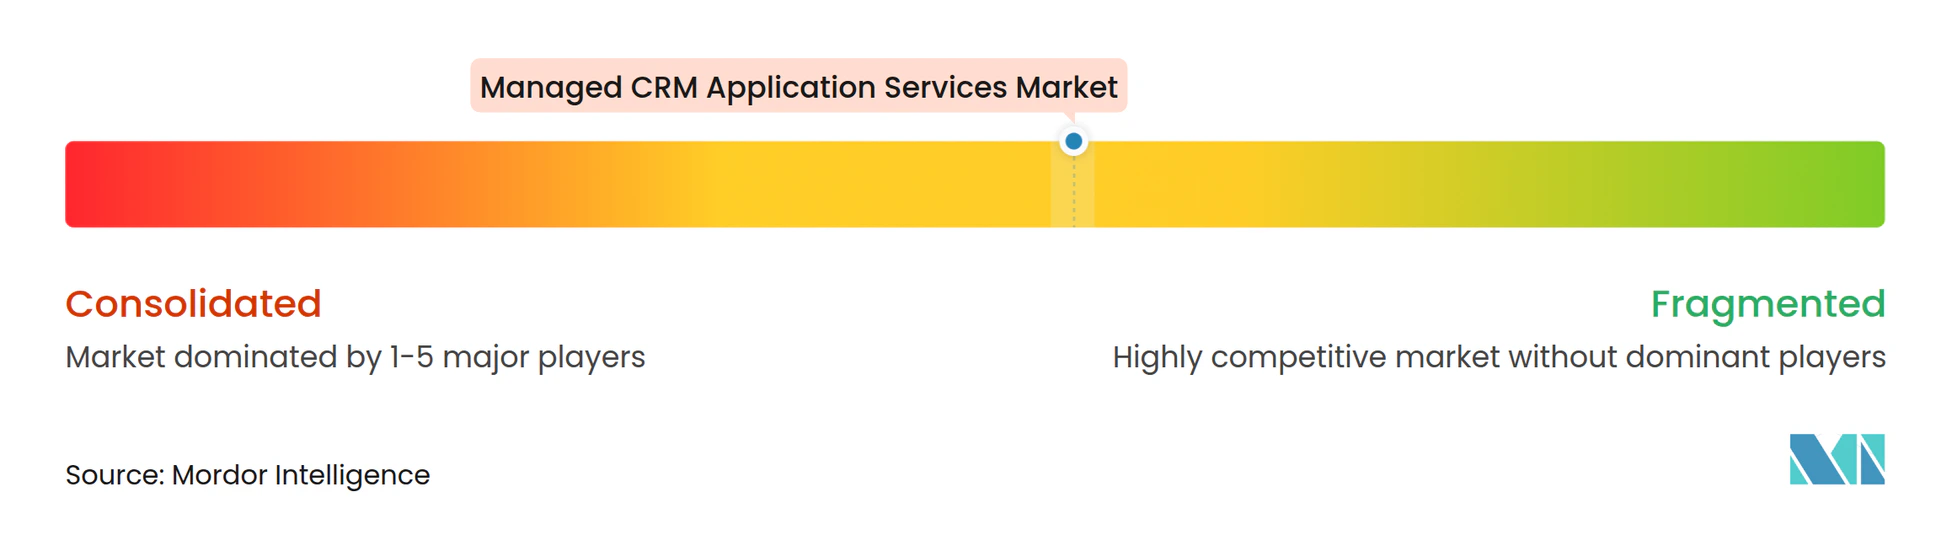
Der Markt für verwaltete CRM-Anwendungsdienste weist eine moderate bis hohe Konzentration unter den größten Anbietern auf. Accenture, Tata Consultancy Services, Capgemini, Infosys und IBM konkurrieren um große Unternehmensverträge durch globale Lieferkapazitäten und breite Plattformpartnerschaften. Diese Anbieter sind in Salesforce-, Microsoft Dynamics-, SAP- und Oracle-Umgebungen tätig. Ihre großen Talentpools und etablierten Kompetenzzentren unterstützen komplexe, länderübergreifende Bereitstellungen. Ihre Liefermodelle profitieren auch von der Fähigkeit, Arbeit über Regionen hinweg zu koordinieren. Sie können Kunden einen gemeinsamen Betriebsansatz über mehrere Plattformen hinweg anbieten und dabei plattformspezifische Teams beibehalten. Dies ist wichtig, wenn Unternehmenskunden neue Cloud-Anwendungen mit bestehenden Systemen und internen Supportfunktionen kombinieren. Die Größe hilft diesen Unternehmen auch dabei, laufende Programme zu besetzen, die eine Abdeckung über mehrere Zeitzonen hinweg erfordern. Dies setzt kleinere Unternehmen unter Druck, die hauptsächlich über allgemeine CRM-Implementierungsdienste konkurrieren.
Die Übernahme von NeuraFlash durch Accenture im September 2025 fügte seiner Salesforce Business Group rund 510 Fachleute und mehr als 2.000 Zertifizierungen hinzu. Die Transaktion erweiterte seine generativen KI- und verwalteten CRM-Fähigkeiten in Nordamerika, Kolumbien und Indien. SAP führte SAP Engagement Cloud im Februar 2026 mit Multi-Brand-Orchestrierungskontrollen und einer API-First-Architektur ein. Microsoft reorganisierte Dynamics 365 Customer Insights im Juli 2026, um einheitliche Daten mit KI-gestützter Journey-Orchestrierung zu verbinden. Plattformanbieter fügen Funktionen hinzu, die Kundendaten, KI-gestützte Aktionen und Kampagnenausführung enger miteinander verbinden. Managed-Service-Partner müssen diese Produktfähigkeiten in kontrollierte Geschäftsprozesse für ihre Kunden übersetzen. Sie müssen auch das operative Wissen aufrechterhalten, das erforderlich ist, um Änderungen zu unterstützen, wenn sich Anbieterplattformen weiterentwickeln. Diese Entwicklungen machen plattformspezifische KI-Expertise für Managed-Service-Partner wichtiger. Sie ermutigen Anbieter auch, in operative Werkzeuge für Governance, Tests und Einführungsmanagement zu investieren.
Spezialisierte Anbieter können durch Fokussierung auf regulierte Sektoren und gezielte Serviceergebnisse konkurrieren. Auf das Gesundheitswesen ausgerichtete Unternehmen können CRM-Governance anbieten, die mit Datenschutzanforderungen übereinstimmt. BFSI-Spezialisten können strukturierte Dokumentation für Drittanbieterprüfungen und Kundendatenkontrollen bereitstellen. Kleinere Teams können auch durch erfahrungsgeführte Lieferung und enges vertikales Wissen konkurrieren. Technologieorientierte Anbieter nutzen Automatisierung für Release-Bereitschaftstests und Einführungsanalysen, um den Lieferaufwand zu reduzieren. Ihr engerer Umfang kann nützlich sein, wenn Käufer Unterstützung für einen bestimmten regulierten Prozess und nicht für ein breites Transformationsprogramm benötigen. Spezialisierte Unternehmen können auch auf Kundenbedürfnisse nach detailliertem operativem Wissen innerhalb einer bestimmten Kundenumgebung reagieren. Die globalen Anbieter und vertikalen Spezialisten bedienen daher unterschiedliche Käuferanforderungen im gesamten Markt für verwaltete CRM-Anwendungsdienste.
Marktführer für verwaltete CRM-Anwendungsdienste
-
Accenture plc
-
International Business Machines Corporation
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete CRM-Anwendungsdienste Unternehmen in diesem Bericht
- Accenture plc
- Capgemini SE
- Cognizant Technology Solutions Corporation
- International Business Machines Corporation
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Infosys Limited
- Wipro Limited
- HCL Technologies Limited
- NTT DATA Corporation
- Publicis Groupe S.A.
- PwC International Limited
- Ernst and Young Global Limited
- KPMG International Cooperative
- Salesforce, Inc.
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- Adobe Inc.
- ServiceNow, Inc.
- Persistent Systems Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete CRM-Anwendungsdienste
- September 2026: Salesforce und NVIDIA kündigten Koa an, Salesforces erstes CRM-domänenspezifisches Reasoning-Modell für Agentforce, das auf NVIDIA Nemotron basiert. Trainiert auf 27 Jahren synthetischer CRM-Workflow-Szenarien in mehr als 14 Branchen, erreicht Koa eine Aufgabenerfolgsrate von 87 % auf CRMAgentBench und übertrifft GPT-4.1 mit 82 %, mit 3-mal weniger Fehlern bei Standard-CRM-Aufgaben. Zu den Pilotkunden zählen UChicago Medicine, Formula 1 und Baxter Credit Union, wobei die allgemeine Verfügbarkeit für Winter 2026 in US-Regionen angestrebt wird.
- August 2026: Salesforce kündigte Claudeforce an, eine Zusammenarbeit mit Anthropic, die Claude-Modelle nativ in die Agentforce-Plattform integriert, die Unternehmensmodellauswahl in verwalteten CRM-Umgebungen erweitert und die Bereitstellung von Multi-Agenten-Workflows für verwaltete Dienstleister beschleunigt, die auf Salesforces Technologie-Stack aufbauen.
- Juli 2026: Microsoft strukturierte Dynamics 365 Customer Insights rund um Customer Insights Data, eine einheitliche Kundendatenbasis, und Customer Insights Journeys, KI-gestützte Journey-Orchestrierung, die einheitliche Daten in Echtzeit-personalisiertes Engagement umwandelt, um den adressierbaren Umfang für Microsoft-ausgerichtete verwaltete CRM-Dienstleister zu erweitern.
- April 2026: Nordic Global veröffentlichte seine Umfrage zu verwalteten Anwendungsdiensten im Gesundheitswesen 2026 mit dem Ergebnis, dass 61 % der IT-Führungskräfte im Gesundheitswesen Application Managed Services nun als zentral für die IT-Strategie betrachten, wobei 70 % der städtischen Gesundheitssysteme diese als Transformationshebel einsetzen, was einen strukturellen Wandel in der Art und Weise signalisiert, wie Gesundheitsorganisationen verwaltete CRM-Dienste budgetieren und beschaffen.
Umfang des globalen Marktberichts für verwaltete CRM-Anwendungsdienste
Der Markt für verwaltete CRM-Anwendungsdienste umfasst ausgelagerte Beratung, Implementierung, Integration, Migration, Verwaltung und Unterstützung von CRM-Anwendungen, die Kundengewinnung, -bindung, Marketingautomatisierung, Analysen und Omnichannel-Engagement weltweit ermöglichen. Der Markt ist segmentiert nach Dienstleistungstyp (CRM-Strategie und -Beratung, CRM-Implementierung und -Integration, CRM-Migration und -Modernisierung, CRM Managed Services, CRM-Schulung und -Support sowie weitere Dienstleistungstypen), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Anwendung (Kundengewinnung, Kundenbindung und -loyalität, Kampagnenmanagementdienste, Marketingautomatisierungsdienste, Kundendatenanalyse und -erkenntnisse, Omnichannel-Kundenbindung und Personalisierungsdienste), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| CRM-Strategie und -Beratung |
| CRM-Implementierung und -Integration |
| CRM-Migration und -Modernisierung |
| CRM Managed Services |
| CRM-Schulung und -Support |
| Weitere Dienstleistungstypen |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Kundengewinnung |
| Kundenbindung und -loyalität |
| Kampagnenmanagementdienste |
| Marketingautomatisierungsdienste |
| Kundendatenanalyse und -erkenntnisse |
| Omnichannel-Kundenbindung |
| Personalisierungsdienste |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | CRM-Strategie und -Beratung | |
| CRM-Implementierung und -Integration | ||
| CRM-Migration und -Modernisierung | ||
| CRM Managed Services | ||
| CRM-Schulung und -Support | ||
| Weitere Dienstleistungstypen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Anwendung | Kundengewinnung | |
| Kundenbindung und -loyalität | ||
| Kampagnenmanagementdienste | ||
| Marketingautomatisierungsdienste | ||
| Kundendatenanalyse und -erkenntnisse | ||
| Omnichannel-Kundenbindung | ||
| Personalisierungsdienste | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete CRM-Anwendungsdienste?
Der Markt für verwaltete CRM-Anwendungsdienste soll von 59,32 Milliarden USD im Jahr 2026 und 65,31 Milliarden USD im Jahr 2027 auf 108,72 Milliarden USD bis 2032 wachsen, mit einer CAGR von 10,73 %. Die Prognose spiegelt eine größere Nachfrage nach Cloud-Bereitstellung, KI-Governance und laufendem CRM-Betrieb wider.
Was treibt die Nachfrage nach verwalteten CRM-Anwendungsdiensten an?
Die Einführung von KI-Agenten, Cloud-Modernisierung, Customer-Experience-Programme und Omnichannel-Journey-Management erweitern den Bedarf an laufendem CRM-Support. Käufer benötigen auch Hilfe bei der Verbindung von Kundendaten, dem Betrieb von Workflows und Plattformaktualisierungen über bestehende Systeme hinweg.
Welcher Dienstleistungstyp wächst am schnellsten?
CRM Managed Services soll bis 2032 mit einer CAGR von 11,38 % wachsen, da Käufer auf wiederkehrenden Support für Governance, Releases und Plattformbetrieb umsteigen. Dieses Modell ist relevant, wenn Unternehmen nach Abschluss einer CRM-Bereitstellung eine nachhaltige Überwachung benötigen.
Welches Bereitstellungsmodell führt die CRM-Servicenachfrage an?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 68,42 % und soll bis 2032 mit einer CAGR von 11,63 % wachsen. Hybride Ansätze bleiben für Organisationen relevant, die lokale Datenumgebungen beibehalten und gleichzeitig Cloud-Analysen und Kampagnenwerkzeuge nutzen.
Welcher Endnutzersektor hat den größten Anteil?
BFSI hielt im Jahr 2026 einen Anteil von 22,68 %, da Finanzinstitute kontrollierte CRM-Systeme, Prüfbarkeit und starke Kundendaten-Governance benötigen. Das Gesundheitswesen soll mit einer CAGR von 11,07 % bis 2032 am schnellsten unter den Endnutzern wachsen.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 11,93 % wachsen, unterstützt durch Cloud-Einführungsprogramme und wachsende KI-gestützte CRM-Bereitstellungen. Indien dient auch als Nachfragezentrum und Lieferstandort für verwaltete CRM-Dienste.