
マネージドクラウドストレージオペレーションサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 8.71 十億米ドル |
| 市場規模 (2032) | 16.47 十億米ドル |
| 成長率 (2027 - 2032) | 13.59 % |
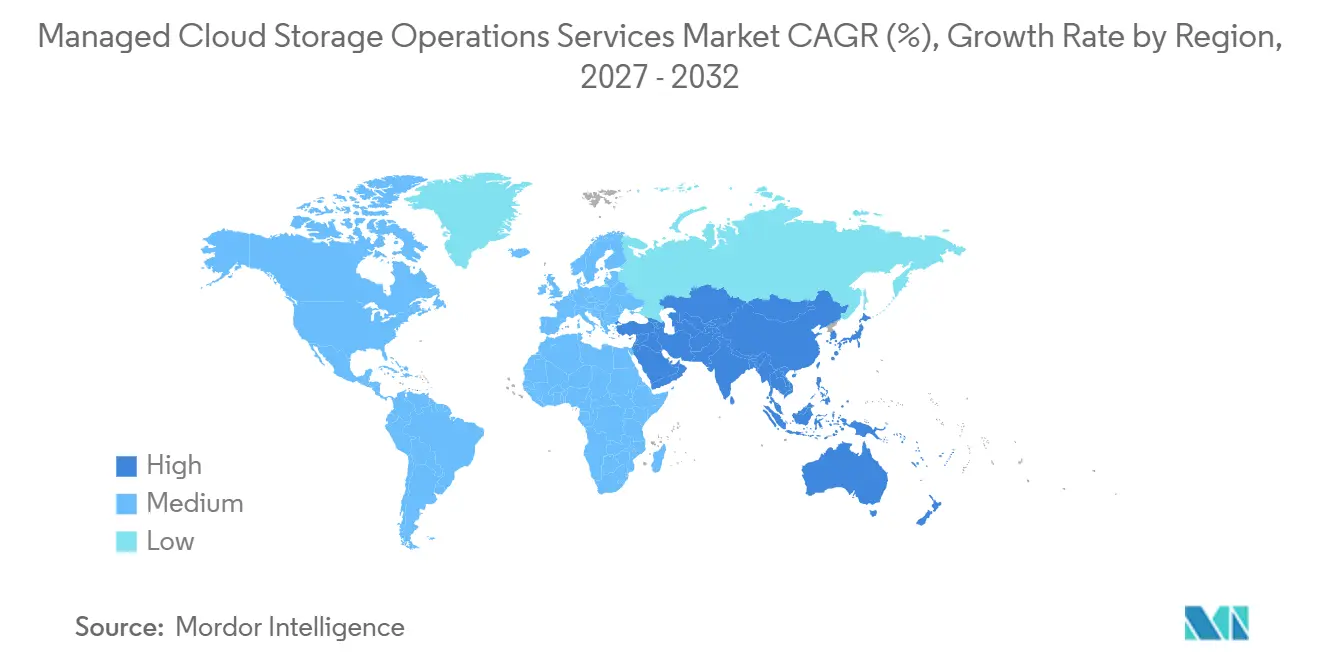
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
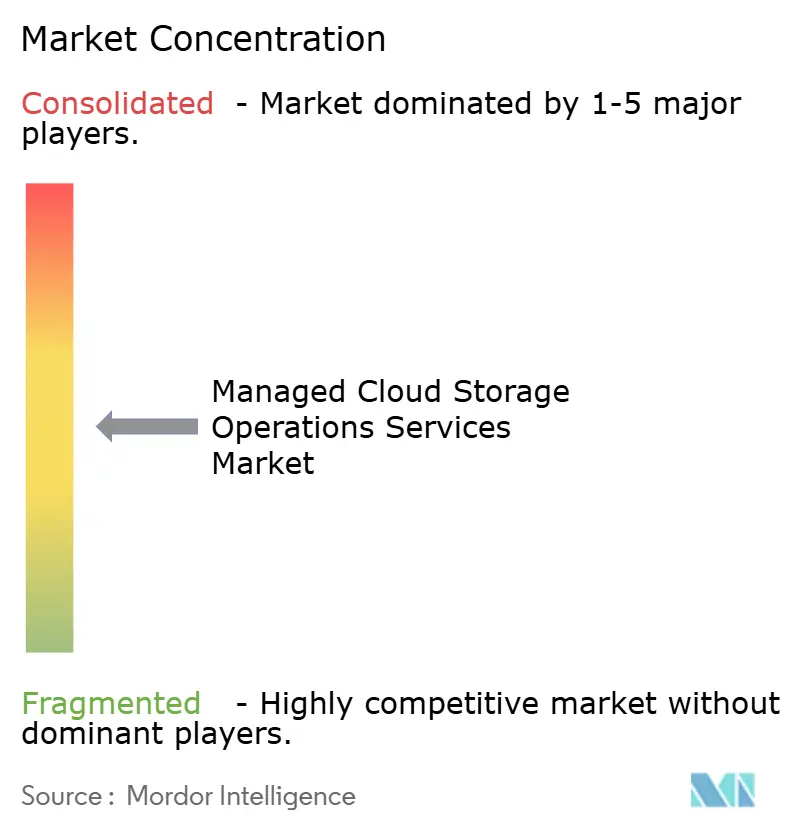
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドストレージオペレーションサービス市場分析
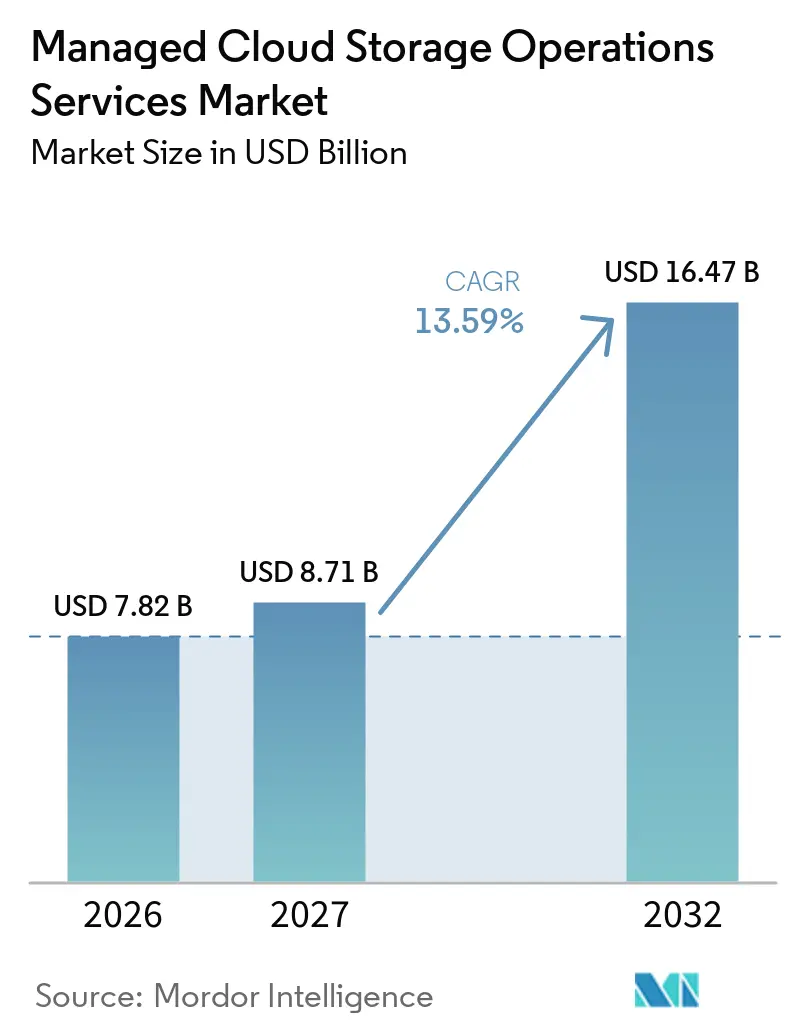
マネージドクラウドストレージオペレーションサービスの市場規模は、2026年の7.82 ビリオン 米ドルから2027年には8.71 ビリオン 米ドルへ、さらに2032年までに16.47 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 13.59%を記録すると予測されています。マネージドクラウドストレージオペレーションサービス市場は、AIワークロードが社内インフラキャパシティを超えるにつれて、ストレージオペレーションを専門プロバイダーに委託するという企業の意思決定から恩恵を受けています。AIワークロードはまた、推論のためにアーカイブデータを迅速に取得する必要があることから、保存された情報の活用方法も変化させています。このシフトにより、明確なサービスコミットメントのもとでプロビジョニング、保持、保護、リカバリーを組み合わせたサービスへの需要が高まっています。プロバイダーは、ストレージキャパシティのみに依存するのではなく、サイバーリカバリー、ソブリンデプロイメント、マルチクラウド管理機能を提供することで対応しています。したがって、競争優位性はデリバリーネットワーク、リカバリー保証、コンプライアンスサポートに依存する一方、不透明な運用費用とクロスボーダー要件は引き続き重大な制約となっています。
主要レポートのポイント
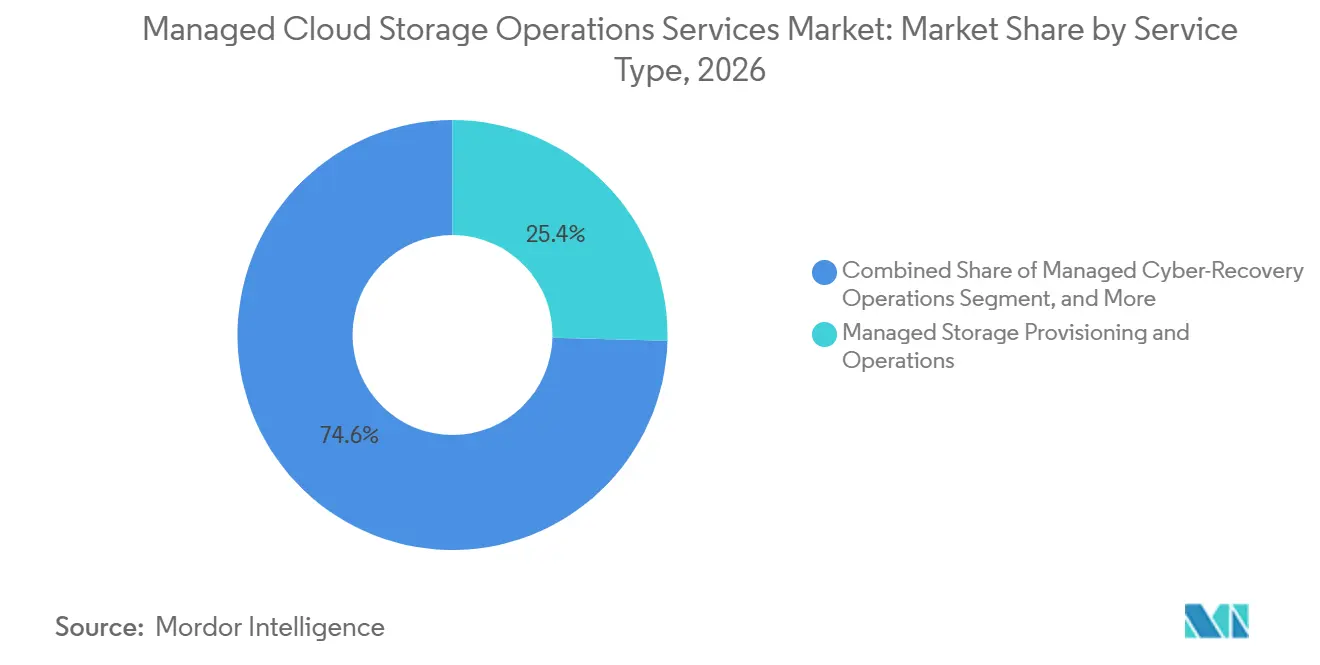
- サービスタイプ別では、マネージドストレージプロビジョニングおよびオペレーションが2026年のマネージドクラウドストレージオペレーションサービス市場シェアの25.43%を占め、マネージドサイバーリカバリーオペレーションは2032年までに19.95%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の66.36%を占め、中小企業は2032年までに15.74%のCAGRで拡大すると予測されています。
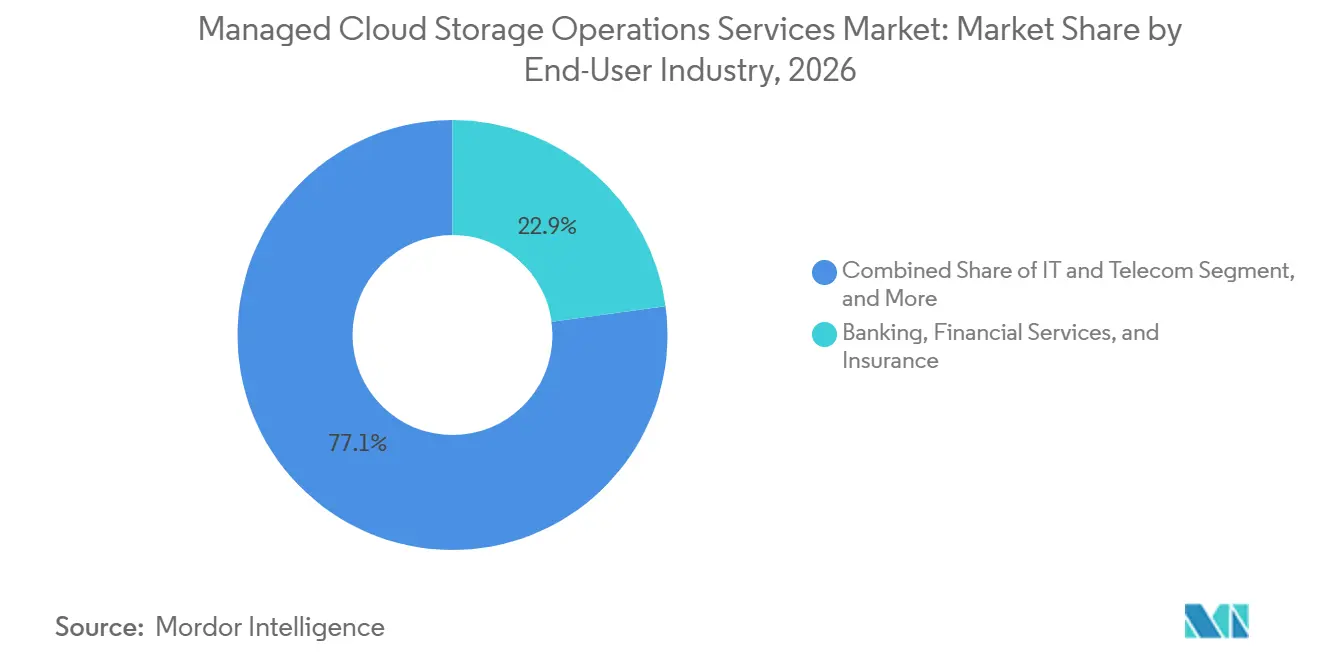
- エンドユーザー産業別では、BFSIが2026年の収益の22.87%を占め、ヘルスケアおよびライフサイエンスは2032年までに15.59%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の37.14%を占め、中東は2032年までに16.00%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業データの爆発的成長とAIワークロード | +3.2% | グローバル、特に北米およびアジア太平洋 | 長期(4年以上) |
| ランサムウェア耐性バックアップおよびサイバーリカバリー | +2.9% | グローバル、北米およびヨーロッパで特に高い強度 | 中期(2〜4年) |
| SaaSおよびクラウドネイティブワークロード保護のギャップ | +2.1% | グローバル、特に北米およびヨーロッパ | 短期(2年以内) |
| 規制上の保持・居住・リカバリー義務 | +1.7% | EU、北米、および中東のデータ主権ゾーン | 中期(2〜4年) |
| 取締役会レベルの指標としてのリカバリー保証 | +1.4% | グローバル、規制産業に集中 | 中期(2〜4年) |
| AIを活用したバックアップポリシーおよびキャパシティ最適化 | +1.1% | グローバル、北米およびアジア太平洋での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業データの爆発的成長とAIワークロー
AIおよびMLワークロードは、Western Digital向けに実施された2025年2月のFoundry調査においてストレージインフラの平均24%を使用しており、キャパシティ計画にはコンピュート隣接型の高度なストレージニーズが含まれるようになっていることが示されています。同調査では、回答者の68%がAIおよびMLをストレージニーズ増大の主な原因として挙げています。AI作業では最近作成されたファイルだけでなく過去の記録へのアクセスが必要になることが多いため、企業はより長期間にわたって情報を保持するようになっています。これらの要件により、古いデータへの繰り返しアクセスが必要な組織にとって静的なコールドティア設計は適さなくなり、取得速度はアーカイブの後付け事項ではなく運用上の考慮事項となっています。マネージドクラウドストレージオペレーションサービス市場は、専門スキルを社内で維持できない顧客に対して、ティアリング、取得、キャパシティ計画、データ移動を継続的な運用サービスとして管理する機会をプロバイダーに提供しています。
ランサムウェア耐性バックアップおよびサイバーリカバリー要件
ランサムウェアは、インシデントがコアビジネスシステムを混乱させ、機密情報を露出させ、顧客向け活動を遅延させる可能性があることから、バックアップの意思決定を運用リスク計画へとシフトさせています。Rackspace Technologyは、ランサムウェア被害者の92%がデータ暗号化を経験し、60%がデータ窃取を経験したと報告しています。[1] HYCUは、平均ダウンタイムコストが1日あたり405,770 米ドル、5日間のリカバリー期間で2.3 ミリオン 米ドルに達したことを明らかにしました。これらのコストは、定義されたリカバリータイムコミットメント、テスト済みの復元手順、およびサービスプロバイダーに対する明確な説明責任を備えた、隔離された不変のリカバリー環境への需要を支えています。したがって、マネージドクラウドストレージオペレーションサービス市場は、データ保護とインシデント対応、テスト済みの復元手順、およびリカバリー計画が使用可能であることの継続的な証拠を結びつけるサービスへとシフトしています。この変化は、特に顧客が高圧的なインシデント時にサポートを必要とし、技術、セキュリティ、法務、ビジネスチームを調整しなければならない場合に、単にバックアップコピーを保持するだけでなくリカバリープロセスを管理できるプロバイダーに有利に働きます。
SaaSおよびクラウドネイティブワークロード保護のギャップ
SaaSの導入は、ビジネス情報を保護するバックアップポリシーを上回るペースで進むことが多く、成熟したインフラチームを持つ組織でさえアプリケーションデータが露出したままになっています。HYCUは、組織の87%が不十分なデータ保護により少なくとも1つのSaaSアプリケーションがリスクにさらされていることを明らかにしました。同レポートでは、SaaSアプリケーションに対してポリシーベースのバックアップを実施しているのはわずか30%であることも判明しました。HYCUは、66%がSaaSプロバイダーが保護に単独で責任を負う考えていたと報告していますが、多くの回答者はそれらの能力に自信を持っていませんでした。[2] Spanningは、組織の8%がパブリッククラウドデータを全くバックアップしていないことを明らかにしました。マネージドクラウドストレージオペレーションサービス市場は、プラットフォームの保持ルールの下で期限切れになる可能性のあるデータに対して、APIベースのバックアップ、ポリシー管理、保持監視、およびリカバリーサポートを通じてこのギャップに対処できます。
規制上の保持・居住・リカバリー義務
データの保持、居住、およびリカバリー要件は、技術的キャパシティ、サービス価格、標準的な可用性コミットメントと並んで、コンプライアンス能力をプロバイダー選定の中心的な要素にしています。EUデータ法は2025年9月に発効しており、そのクラウド切り替えおよびデータポータビリティ要件は、文書化された運用プロセスの重要性を強調しています。中東では、ソブリンクラウドへの期待が企業に対してグローバルなマルチテナントプラットフォームへの依存ではなく地域内サービスデリバリーを指定するよう促しており、特に機密性の高い国家情報や規制対象情報を含むワークロードにおいてその傾向が顕著です。UAE通信社は、2025年10月に国家データセンターおよびソブリンクラウドインフラへの5億4,500万 AEDのコミットメントを報告しました。[3] マネージドクラウドストレージオペレーションサービス市場は、プロバイダーが地域インフラ、顧客管理の暗号化キー、リカバリーオペレーション、および顧客自身のガバナンスプロセスをサポートするドキュメントを組み合わせることができる場合に恩恵を受けます。これらの能力は、機密データの保存と復元方法を実証しなければならないセクターでますます重要になっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権とクロスボーダー転送の複雑性 | -1.4% | EU、アジア太平洋、および中東を中心に、グローバル多国籍企業への波及あり | 長期(4年以上) |
| マルチテナントセキュリティおよびプライバシーへの懸念 | -1.1% | グローバル、BFSIおよび政府部門で特に高い | 中期(2〜4年) |
| クラウドエグレスコストおよびリカバリーエコノミクス | -0.7% | グローバル、マルチクラウドおよびハイブリッドデプロイメントで顕著 | 短期(2年以内) |
| オペレーショナルテクノロジーに対するエッジグレード保護の限界 | -0.4% | 製造業、エネルギー、ユーティリティ、特にアジア太平洋および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権とクロスボーダー転送の複雑性
データ主権は、基盤となるストレージ技術がすでにグローバルに利用可能であっても、プロバイダーが各管轄区域に合わせて運用を適応させなければならないため、拡大を遅らせる可能性があります。地域デリバリーには、別個のインラ、地域内人員、顧客管理キー、およびリモートシステム接触を制限する運用設計が必要になる場合があります。Veeamは、そのソブリンサービスプロバイダープログラムが、管轄管理、地域内オペレーション、およびガバナンス基準を満たすローカルプロバイダーと顧客を結びつけると述べています。これらのニーズはソブリンサービスの資本および運用要件を増大させ、小規模な市場参入を商業的に魅力の低いものにする可能性があります。また、新しい国への参入やグローバル顧客への一貫したサービス提供に必要な時間も長くなります。したがって、マネージドクラウドストレージオペレーションサービス市場は、確立された地域インフラ、資格を持つローカルデリバリーパートナー、および契約締結前に購入者が評価できる実証済みのコントロールを持つプロバイダーに有利に働く可能性があります。
マルチテナントセキュリティおよびプライバシーへの懸念
マルチテナントデリバリーはコストを削減しますが、機密情報を管理し他の顧客からの明確な分離の証拠を必要とする購入者にとって懸念を生じさせる可能性があります。これは特に、強固な分離とアクセス管理の明確なコントロールを必要とするBFSI、ヘルスケア、および政府機関に関連します。Wasabiは、2026年に組織の81%がオブジェクトストレージに複数のパブリッククラウドプロバイダーを使用していたことを明らかにしました。[4] 複数のクラウド環境は、ガバナンスがプラットフォーム間で一貫して適用されない場合にポリシーのギャップを生じさせる可能性があります。したがって、プロバイダーは、ストレージインフラが複数のクラウドサービスとデプロイメントロケーションに分散している場合でも、統一されたガバナンスとリカバリーコントロールを提供しなければなりません。より厳格な分離要件は、完全共有環境のスケールメリットを低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
サイバーリカバリーがサービス階層の序列を変えるマネージドストレージプロビジョニングおよびオペレーションは2026年収益の25.43%を占め、マネージドクラウドストレージオペレーションサービス市場においてトップの地位を確立しています。このサービスは、クラウドオブジェクトストレージと並行して多くの企業が管理するハイブリッドNASおよびSAN環境に対応しており、利用率の監視、ポリシーの設定、キャパシティ変更の処理、および別々の技術チーム間でのストレージ調整といった実務的な作業を含みます。これらのマネージドクラウドストレージオペレーションサービス市場環境は、ストレージポリシー、データ配置、およびリカバリー手順が複数のプラットフォームにまたがるため継続的な監視が必要であり、運用上のミスがシステムパフォーマンス、コンプライアンス記録、ユーザーアクセス、および必要時の情報復元能力に影響を与える可能性があります。マネージドクラウドストレージオペレーションサービス市場において、マネージドバックアップおよびリストアオペレーションとマネージドディザスタリカバリーオペレーションは、文書化されテストみのリカバリー能力が一般的なコンプライアンス要件であるため引き続き重要です。マネージドデータアーカイビングおよびリテンションは、組織がAI推論および検索拡張生成ワークフローに古いデータを使用するようになるにつれて重要性が高まっており、プロバイダーは長期保持期間と取得ニーズ、アクセス制御、コスト可視性、およびストレージティア間の信頼性の高い情報移動のバランスを取ることが求められています。
マネージドサイバーリカバリーオペレーションは2032年までに19.95%のCAGRで拡大すると予測されており、サービスタイプの中で最も高い成長率となっています。マネージドクラウドストレージオペレーションサービス産業は、受動的なバックアップを超えて、セキュリティインシデント時に起動できるリカバリーオペレーションへと移行しており、クライアントは攻撃後に初めて検討される未テストの手順ではなく、継続的なサービス規律としてリカバリー準備態勢を扱えるようになっています。マネージドストレージセキュリティおよびコンプライアンスも、サイバー保険会社がバックアップ環境に認定されたコントロールを要求する場合に関連性を持ちます。フルサービスプロバイダーは、統一されたサービスレベルアグリーメントのもとでプロビジョニング、バックアップ、およびサイバーリカバリーを組み合わせることができます。ポイントプロバイダーは、サービススタック全体での調整されたリカバリーを実証できない場合に圧力に直面します。

組織規模別:
中小企業の採用がマネージドサービスのギャップを縮小大企業は2026年収益の66.36%を占め、マネージドクラウドストレージオペレーションサービス市場において最大のシェアを保持しています。そのシェアは、大量のデータ、複雑なコンプライアンスニーズ、およびマルチクラウド運用モデルを反映しています。多くの大規模組織は、クラウドオブジェクトストレージと並行してレガシーSANおよびNASシステムを運用しています。この組み合わせは、各システムが異なる管理ツール、運用手順、および保持設定を持つ場合に、特にジェネラリストの社内チームにとってポリシー管理、ティアリング、およびリカバリー計画を困難にする可能性があります。IBMは2026年3月に、AWS、Azure、Google Cloud、Alibaba Cloud、Windows、Linux、AIX、IBM Power、およびVMwareにまたがるワークロード向けにCompassを使用したセキュア自動バックアップを導入しました。
中小企業は2032年までに15.74%のCAGRで拡大すると予測されており、組織規模セグメントの中で最も成長が速いセグメントとなっています。マネージドクラウドストレージオペレーションサービス市において、消費ベースの価格設定は、以前は企業グレードのオペレーションへのアクセスを制限していた初期インフラコミットメントを削減し、小規模組織が変化する要件に合わせることができる形で専門的な管理、保護、およびリカバリーサポートを購入できるようにしています。Wasabiは、2025年に組織の49%がクラウドストレージ予算を超過したことを明らかにしました。同調査では、42%がこれらの超過をキャパシティコストではなくデータオペレーション費用に起因すると回答しました。マネージドクラウドストレージオペレーションサービス市場において、定額制サービスは中小企業がこれらのコストを管理しやすくすることができます。Veeamは、そのVCSPプログラムに12,000社以上のMSPパートナーが参加しており、マネージドリカバリーサービスのデリバリーチャネルを提供していると述べています。[5]
エンドユーザー産業別:
コンプライアンスとAIが垂直需要を形成BFSIは2026年収益の22.87%を占め、最大のエンドユーザーセグメントとなっています。マネージドクラウドストレージオペレーションサービス市場において、その地位はデータ保持義務と隔離されたリカバリー環境の必要性を反映しています。DORA、GDPR、および関連要件は、多くの金融機関にとって検証済みのバックアップコピーを調達要件としています。サイバー保険の条件もエアギャップリカバリー能力を要求する場合があります。ITおよび通信は、データ集約型プラットフォームを運用し、クラウド環境全体でキャパシティ最適化を必要とするため、引き続き主要なユーザーグープです。
ヘルスケアおよびライフサイエンスは2032年までに15.59%のCAGRで拡大すると予測されており、エンドユーザー産業の中で最も速い成長率となっています。マネージドクラウドストレージオペレーションサービス市場において、臨床記録のデジタル化と診断画像は保持しなければならない情報の量と機密性を高めています。ヘルスケアの購入者はまた、患者情報、画像記録、研究データ、およびケアコーディネーションシステムが認可されたユーザーに利用可能でありながら保護されていなければならないため、HIPAAおよびHITECH要件を満たし臨床標準をサポートするサービスを必要としています。政府および公共行政は、ソブリンクラウドポリシーが地域内サービスを優先するため中東で注目を集めており、データの場所、運用管理、およびリカバリー義務が国境内でどのように管理されているかを示すことができるプロバイダーへの選好を生み出しています。製造業、小売業、エネルギー、およびユーティリティはそれぞれ、オペレーショナルテクノロジー、分散パイプライン、または重要インフラデータに対する専門的な保護アプローチを必要としています。
地域分析
北米は2026年収益の37.14%を占め、マネージドクラウドストレージオペレーションサービス市場において最大のシェアを保持しています。同地域のマネージドクラウドストレージオペレーションサービス市場は、ハイパースケールインフラの高い集積と成熟した企業クラウド導入から恩恵を受けています。ヘルスケア、決済、および証券の要件も、特に購入者が重要な記録を定義された時間枠内に復元できることを実証しなければならない場合に、文書化されたストレージおよびリカバリープロセスへの需要を高めています。Amazon Web Servicesは2026年10月にAmazon S3、EBS、EFS、およびFSx向けのAWS Transform内での自動ストレージ移行評価を導入し、クラウドプロバイダーが移行ワークフローにアドバイザリーサポートを組み込む方法を示しました。
ヨーロッパはマネージドクラウドストレージオペレーションサービス市場において第2位の地域であり、購入者がプロバイダーによるポータビリティ、ローカルオペレーション、リカバリーテスト、および暗号化コントロールの管理方法を考慮しなければならない密度の高い規制環境の中で運営されています。GDPR、NIS2、DORA、およびEUデータ法は、ローカルインフラと暗号化キー管理を実証できるプロバイダーを優遇しており、確立された地域デリバリーモデルを持つ企業に実際的な優位性をもたらしています。ドイツ、英国、フランス、およびイタリアが地域内の最大の国内市場です。Veeamのソブリンサービスプロバイダーイニシアチブは、管轄管理と地域内オレーションがヨーロッパの購入者の意思決定においてより大きな比重を占めるようになっていることを示しています。
中東は2032年までに16.00%のCAGRで拡大すると予測されており、地域の中で最も速いペースとなっています。UAEの国家データセンターおよびソブリンクラウドインフラへの5億4,500万 AEDのコミットメントは、地域のキャパシティ開発を支援し、地域内組織にマネージドデリバリーのための地域内オプションの幅広い選択肢を提供しています。アジア太平洋のマネージドクラウドストレージオペレーションサービス市場需要は、中国、インド、日本、および韓国全体でのクラウド導入によって支えられています。南米は金融サービスのデジタル化とLGPDコンプライアンスによって支えられており、アフリカはキャリアニュートラルなデータセンターキャパシティの拡大に伴いクラウド接続性を獲得しつつありますが、サービスの可用性は最大の地域市場と比較してまだ成熟していません。
競合環境
マネージドクラウドストレージオペレーションサービス市場には、ハイパースケーラー、ストレージハードウェアサプライヤー、データ保護スペシャリスト、およびマネージドサービスインテグレーターが含まれます。Amazon Web Services、Microsoft Corporation、およびGoogle LLCは、プラットフォーム統合とグローバルインフラから恩恵を受けており、ストレージサービスをより広範なコンピュート、セキュリティ、データ、およびアプリケーション提供と結びつけることができます。NetApp、Dell Technologies、およびHewlett Packard Enterpriseは、特にオンプレミスとクラウドベースのシステムの両方を含むハイブリッド環境を引き続き運用する顧客に対して、ストレージプラットフォームの専門知識を提供しています。Veeam、Rubrik、Commvault、およびCohesityはデータ保護とサイバーリカバリーに注力しており、リカバリーオーケストレーションの品質が生のストレージキャパシティ単独よりも重要になる場合があります。IBM、Rackspace Technology、Tata Consultancy Services、およびDXC Technologyは、クライアント環境全体でより広範なマネージドサービスデリバリーを提供しており、インフラとリカバリー活動のための単一の運用パートナーを求める購入者にアピールしています。
マネージドクラウドストレージオペレーションサービス市場における競争は、エコシステムリーチ、リカバリー保証、ソブリンコンプライアンス、および複雑なワークロードをサポートする能力に基づいており、購入者は実装サポート、契約上の責任、サービス継続性、およびクラウドとオンプレミス設定全体でデータを管理する実際の容易さも評価しています。Veeamは、そのVCSPプログラムに12,000社以上のMSPパートナーが含まれており、小規模顧客とローカル市場へのリーチをサポートし、パートナーが直接エンタープライズデリバリーモデルには小さすぎる可能性のあるクライアント環境にサービス専門知識を適用できるようにしていると述べています。IBMとGoogle Cloudは2026年6月に、サイバーセキュリティとデータ能力全体でIBM Consulting AdvantageとGoogle CloudのGemini Enterprise Agent Platformを組み合わせたGoogle Cloud Practiceを立ち上げました。これらの動きは、アライアンスがサプライヤーに対して顧客がすべてのアプリケーションを再設計することなくマネージドストレージを提供できるよう支援できることを示しており、確立されたデータおよびアプリケーション資産を持つ組織の実装摩擦を低減し、移行リスクと運用上の混乱がテクノロジーの意思決定を遅らせる可能性があります。
マネージドクラウドストレージオペレーションサービス市場の機会は、中小企業向けのマネージドサイバーリカバリー、規制対象の中堅企業向けのソブリンサービス、および従来の中央ストレージアプローチが場所またはレイテンシーのニーズを満たさない可能性があるエッジおよびオペレーショナルテクノロジーデータの保護に残っています。Rackspace TechnologyとRubrikは2025年4月に、ミッションクリティカルなワークロード向けのマネージドエアギャップリカバリーサービスとしてRackspace Cyber Recovery Cloudを立ち上げました。RubrikとRackspace Technologyはまた、2025年5月にDevOpsオートメーション、不変バックアップ、およびコードとしてのリカバリーを含むサイバーリカバリーサービスを立ち上げました。マネージドクラウドストレージオペレーションサービス市場の構造は大手サプライヤー間で適度に集中したままであり、スペシャリストプロバイダーは集中したリカバリーおよびコンプライアンス能力を通じて競争を続けています。
マネージドクラウドストレージオペレーションサービス産業リーダー
-
Rackspace Technology, Inc.
-
IBM Corporation
-
NTT DATA, Inc.
-
Fujitsu Limited
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウドストレージオペレーションサービス市場 このレポートでカバーされる企業
- Rackspace Technology, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NTT DATA, Inc.
- Tata Consultancy Services Limited
- Wipro Limited
- DXC Technology Company
- Capgemini SE
- Atos SE
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NetApp, Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Cohesity, Inc.
- Iron Mountain Incorporated
最近の産業開発事情 マネージドクラウドストレージオペレーションサービス市場
- 2026年10月:Amazon Web Servicesは2026年10月21日にAWS Transform内でストレージ移行評価を開始し、Amazon S3、EBS、EFS、およびFSx向けにオンプレミスボリュームマッピングをTCO予測付きで最適なAWSサービスに自動化し、レガシーNASおよびSAN環境からのエンタープライズ移行に対するアドバイザリーコストの障壁を大幅に削減しました。
- 2026年10月:Veeamは2026年10月20日にVeeamソブリンサービスプロバイダープログラムを開始し、VCSPプログラムにデータ主権コンピテンシーを追加して、EUおよび中東のデータ居住に敏感な市場向けに管轄管理、地域内オペレーション、およびガバナンス基準を満たすローカルサービスプロバイダーと顧客を結びつけました。
- 2026年6月:IBMとGoogle Cloudは2026年6月4日に新しいGoogle Cloud Practiceを立ち上げ、IBMがマルチビリオン米ドルの機会と表現したコラボレーションにおいて、サイバーセキュリティとデータ能力全体でIBM Consulting AdvantageとGoogle CloudのGemini Enterprise Agent Platformを組み合わせ、エンタープライズハイブリッドクラウドとストレージ近代化をサポートするために数千人の認定コンサルタントを展開しました。
- 2026年4月:NetAppとGoogle Cloudは2026年4月22日にGoogle Cloud NetApp Volumes Flex統合サービスレベルをすべてのGoogle Cloudリージョンで一般提供し、ファイルおよびブロックワークロード向けの単一マネージドストレージプールを提供し、企業がアプリケーションを再設計することなくAIおよびデータベースワークロードをマネージドクラウドストレージに移行できるようにしました。
グローバルマネージドクラウドストレージオペレーションサービス市場レポートの調査範囲
マネージドクラウドストレージサービス市場は、パブリック、プライベート、ハイブリッド、およびマルチクラウドストレージ環境全体にわたる企業データのプロビジョニング、管理、保護、最適化、セキュリティ、およびリカバリーをサポートするサードパーティマネージドサービスをカバーしています。市場には、マネージドストレージプロビジョニングおよびオペレーション、マネージドバックアップおよびリストアオペレーション、マネージドディザスタリカバリーオペレーション、マネージドデータアーカイビングおよびリテンション、マネージドストレージセキュリティおよびコンプライアンス、マネージドストレージキャパシティ計画および最適化、ならびにマネージドサイバーリカバリーオペレーションが含まれます。これらのサービスは、ストレージインフラ管理、自動バックアップ管理、データレプリケーション、ディザスタリカバリーオーケストレーション、ランサムウェア耐性リカバリー、不変ストレージ管理、データライフサイクルガバナンス、キャパシティ予測、パフォーマンス最適化、および規制コンプライアンス監視を包含しています。市場収益には、継続的なマネージドサービス料金および直接関連する運用サポート料金が含まれ、スタンドアロンのストレージハードウェア販売、ソフトウェアライセンスおよびサスクリプション収益、生のクラウドストレージ消費料金、ならびに継続的なマネージドオペレーションにバンドルされていない一時的なコンサルティングまたは実装サービスは除外されています。
マネージドクラウドストレージサービス市場レポートは、サービスタイプ別(マネージドストレージプロビジョニングおよびオペレーション、マネージドバックアップおよびリストアオペレーション、マネージドディザスタリカバリーオペレーション、マネージドデータアーカイビングおよびリテンション、マネージドストレージセキュリティおよびコンプライアンス、マネージドストレージキャパシティ計画および最適化、ならびにマネージドサイバーリカバリーオペレーション)、組織規模別(大企業および中小企業)、エンドユーザー産業別および地域別にセグメント化されており、各地域内の主要市場における国レベルのカバレッジを含みます。市場規模および予測は金額ベース(米ドル)で提示されています。
セグメンテーション概要
| マネージドストレージプロビジョニングおよびオペレーション |
| マネージドバックアップおよびリストアオペレーション |
| マネージドディザスタリカバリーオペレーション |
| マネージドデータアーカイビングおよびリテンション |
| マネージドストレージセキュリティおよびコンプライアンス |
| マネージドストレージキャパシティ計画および最適化 |
| マネージドサイバーリカバリーオペレーション |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 産業製造 |
| 小売業および電子商取引 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドストレージプロビジョニングおよびオペレーション | |
| マネージドバックアップおよびリストアオペレーション | ||
| マネージドディザスタリカバリーオペレーション | ||
| マネージドデータアーカイビングおよびリテンション | ||
| マネージドストレージセキュリティおよびコンプライアンス | ||
| マネージドストレージキャパシティ計画および最適化 | ||
| マネージドサイバーリカバリーオペレーション | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 産業製造 | ||
| 小売業および電子商取引 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドクラウドストレージオペレーションサービスの市場規模はどのくらいですか?
マネージドクラウドストレージオペレーションサービス市場は、2026年の7.82 ビリオン 米ドルおよび2027年の8.71 ビリオン 米ドルから2032年までに16.47 ビリオン 米ドルへと、CAGR 13.59%で拡大すると予測されています。
最も急速に拡大しているマネージドクラウドストレージオペレーションサービスはどれですか?
マネージドサイバーリカバリーオペレーションは、組織がテスト済みのセキュリティ統合型リカバリーサービスを求めるにつれて、2032年までに19.95%のCAGRで拡大すると予測されています。
なぜ組織はクラウドストレージオペレーションをアウトソーシングしているのですか?
AIワークロード、複雑なハイブリッド環境、リカバリー要件、およびコンプライアンス義務が、社内でのストレージ管理の運用負担を増大させています。
マネージドクラウドストレージを最も迅速に採用すると予想される顧客グループはどれですか?
中小企業は、消費ベースのサービスが初期インフラ要件を削減するため、2032年までに15.74%のCAGRで拡大すると予測されています。
最も急速に拡大しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、デジタル化された臨床記録、画像データ、およびコンプライアンスニーズに支えられ、2032年までに15.59%のCAGRで拡大すると予測されています。
マネージドクラウドストレージオペレーションサービスで最も急速に拡大している地域はどこですか?
中東は、ソブリンクラウドおよび国家データセンター投資の増加に伴い、2032年までに16.00%のCAGRで拡大すると予測されています。