
Taille et part du marché des services gérés d'opérations de stockage cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.71 Milliards de dollars |
| Taille du Marché (2032) | 16.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'opérations de stockage cloud par Mordor Intelligence
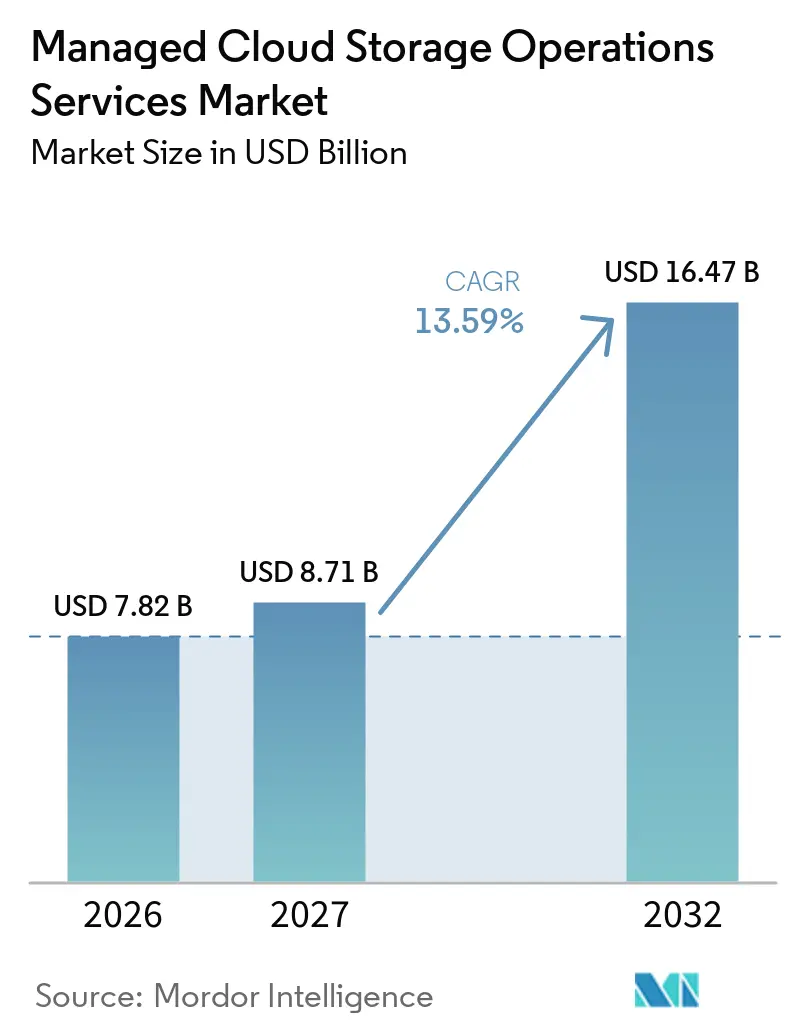
La taille du marché des services gérés d'opérations de stockage cloud devrait s'étendre de 7,82 milliards USD en 2026 à 8,71 milliards USD en 2027, puis à 16,47 milliards USD d'ici 2032, enregistrant un CAGR de 13,59 % entre 2027 et 2032. Le marché des services gérés d'opérations de stockage cloud bénéficie des décisions des entreprises de confier les opérations de stockage à des prestataires spécialisés, car les charges de travail d'IA dépassent la capacité des infrastructures internes. Les charges de travail d'IA modifient également la façon dont les informations stockées sont utilisées, car les données archivées doivent être récupérées rapidement pour l'inférence. Ce changement accroît la demande de services combinant provisionnement, rétention, protection et récupération dans le cadre d'engagements de service clairs. Les prestataires répondent avec des capacités de cyber-récupération, de déploiement souverain et de gestion multi-cloud plutôt que de s'appuyer uniquement sur la capacité de stockage. L'avantage concurrentiel dépend donc des réseaux de livraison, de l'assurance de récupération et du soutien à la conformité, tandis que les frais d'exploitation opaques et les exigences transfrontalières restent des contraintes importantes.
Points clés du rapport
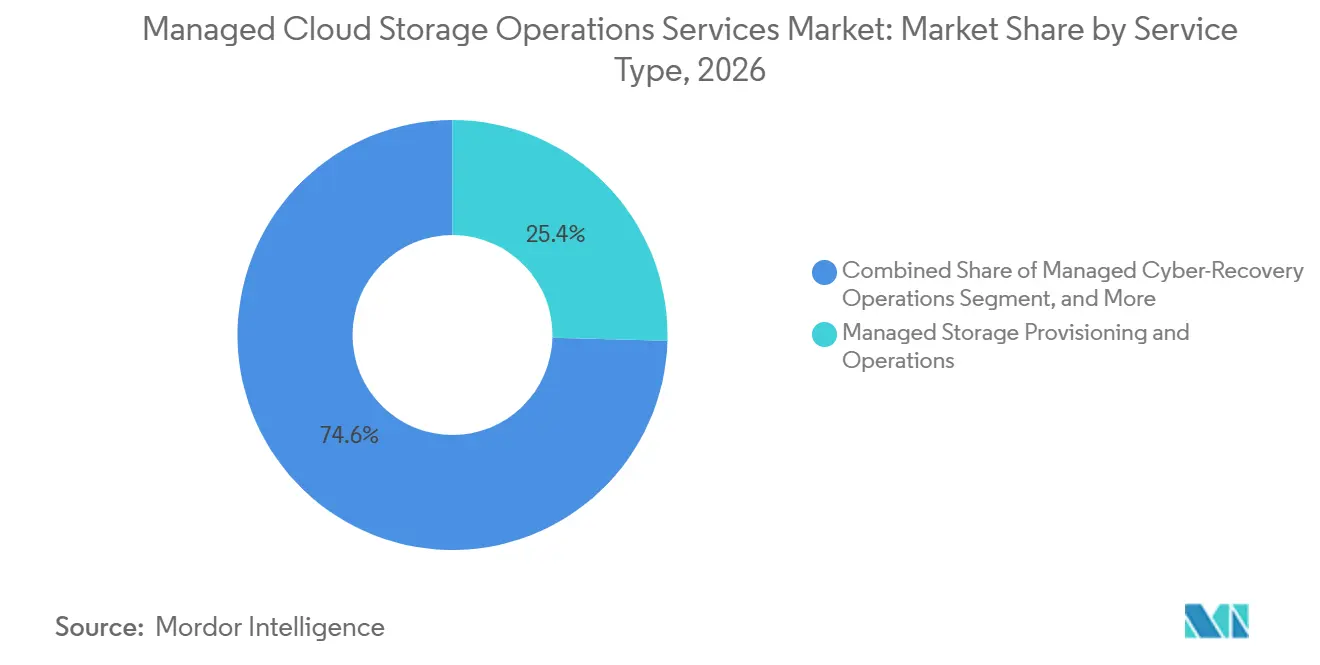
- Par type de service, le provisionnement et les opérations de stockage géré détenaient 25,43 % de la part du marché des services gérés d'opérations de stockage cloud en 2026, tandis que les opérations de cyber-récupération gérées devraient se développer à un CAGR de 19,95 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 66,36 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 15,74 % jusqu'en 2032.
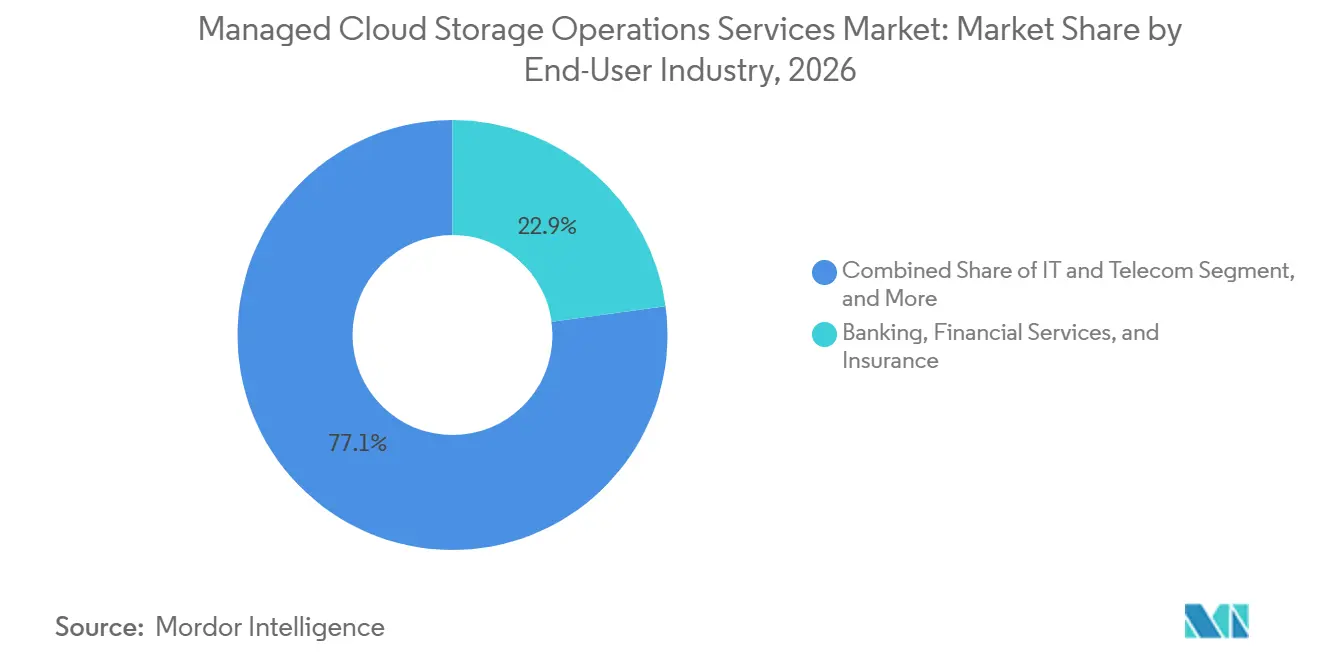
- Par secteur d'utilisation final, le BFSI représentait 22,87 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 15,59 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,14 % des revenus en 2026, tandis que le Moyen-Orient devrait se développer à un CAGR de 16,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des données d'entreprise et charges de travail d'IA | +3.2% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Sauvegarde résiliente aux rançongiciels et cyber-récupération | +2.9% | Mondial, avec une intensité élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Lacunes dans la protection des charges de travail SaaS et natives du cloud | +2.1% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Mandats réglementaires de rétention, de résidence et de récupération des données | +1.7% | Zones de souveraineté des données de l'UE, d'Amérique du Nord et du Moyen-Orient | Moyen terme (2-4 ans) |
| Assurance de récupération en tant que mesure au niveau du conseil d'administration | +1.4% | Mondial, concentré dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Optimisation de la politique de sauvegarde et de la capacité assistée par l'IA | +1.1% | Mondial, gains précoces en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des données d'entreprise et charges de travail d'IA
Les charges de travail d'IA et de ML utilisaient en moyenne 24 % de l'infrastructure de stockage dans l'enquête Foundry de février 2025 réalisée pour Western Digital, ce qui montre que la planification des capacités inclut désormais des besoins de stockage exigeants adjacents au calcul. Dans cette enquête, 68 % des répondants ont identifié l'IA et le ML comme la principale cause de l'augmentation des besoins en stockage. Les entreprises conservent les informations pendant des périodes plus longues car les travaux d'IA nécessitent souvent l'accès aux archives historiques, et pas seulement aux fichiers les plus récemment créés. Ces exigences rendent les conceptions statiques à niveaux froids moins adaptées aux organisations qui ont besoin d'un accès répété aux données plus anciennes, la vitesse de récupération devenant une considération opérationnelle plutôt qu'une réflexion d'archivage secondaire. Le marché des services gérés d'opérations de stockage cloud offre aux prestataires la possibilité de gérer la hiérarchisation, la récupération, la planification des capacités et le déplacement des données en tant que services opérationnels continus pour les clients qui ne peuvent pas maintenir des compétences spécialisées en interne.
Exigences de sauvegarde résiliente aux rançongiciels et de cyber-récupération
Les rançongiciels ont déplacé les décisions de sauvegarde vers la planification des risques opérationnels, car un incident peut perturber les systèmes commerciaux essentiels, exposer des informations sensibles et retarder les activités orientées client. Rackspace Technology a rapporté que 92 % des victimes de rançongiciels ont subi un chiffrement de données et 60 % un vol de données.[1] HYCU a constaté que les coûts moyens d'indisponibilité atteignaient 405 770 USD par jour et 2,3 millions USD sur une période de récupération de cinq jours. Ces coûts soutiennent la demande d'environnements de récupération isolés et immuables avec des engagements de délai de récupération définis, des procédures de restauration testées et une responsabilité claire pour le prestataire de services. Le marché des services gérés d'opérations de stockage cloud évolue donc vers des services qui relient la protection des données à la réponse aux incidents, des procédures de restauration testées et des preuves continues que les plans de récupération sont utilisables. Ce changement favorise les prestataires capables de gérer les processus de récupération plutôt que de simplement conserver des copies de sauvegarde, en particulier lorsque les clients ont besoin d'un soutien lors d'un incident à forte pression et doivent coordonner les équipes techniques, de sécurité, juridiques et commerciales.
Lacunes dans la protection des charges de travail SaaS et natives du cloud
L'adoption du SaaS a souvent dépassé les politiques de sauvegarde qui protègent les informations commerciales, laissant les données applicatives exposées même dans les organisations disposant d'équipes d'infrastructure matures. HYCU a constaté que 87 % des organisations avaient au moins 1 application SaaS à risque en raison d'une protection des données inadéquate. Le rapport a également révélé que seulement 30 % effectuaient des sauvegardes basées sur des politiques pour les applications SaaS. HYCU a rapporté que 66 % pensaient que leur prestataire SaaS était seul responsable de la protection, bien que de nombreux répondants manquaient de confiance dans ces capacités.[2] Spanning a constaté que 8 % des organisations ne sauvegardaient pas du tout les données du cloud public. Le marché des services gérés d'opérations de stockage cloud peut combler cette lacune grâce à la sauvegarde basée sur des API, l'administration des politiques, la supervision de la rétention et le soutien à la récupération pour les données qui pourraient autrement expirer selon les règles de rétention de la plateforme.
Mandats réglementaires de rétention, de résidence et de récupération des données
Les exigences en matière de rétention, de résidence et de récupération des données font de la capacité de conformité un élément central de la sélection des prestataires, aux côtés de la capacité technique, du prix du service et des engagements de disponibilité standard. La loi européenne sur les données est en vigueur depuis septembre 2025, et ses exigences en matière de changement de fournisseur cloud et de portabilité des données soulignent l'importance de processus opérationnels documentés. Au Moyen-Orient, les attentes en matière de cloud souverain encouragent les entreprises à spécifier une prestation de services en région plutôt que de dépendre de plateformes multi-locataires mondiales, en particulier pour les charges de travail incluant des informations nationales sensibles ou réglementées. L'Agence de presse des Émirats arabes unis a rapporté un engagement de 545 millions AED en faveur des centres de données nationaux et de l'infrastructure cloud souveraine en octobre 2025.[3] Le marché des services gérés d'opérations de stockage cloud bénéficie lorsque les prestataires peuvent combiner une infrastructure régionale, des clés de chiffrement contrôlées par le client, des opérations de récupération et une documentation qui soutient le propre processus de gouvernance du client. Ces capacités deviennent de plus en plus pertinentes dans les secteurs qui doivent démontrer comment les données sensibles sont stockées et restaurées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la souveraineté des données et des transferts transfrontaliers | -1.4% | Cœur UE, Asie-Pacifique et Moyen-Orient, avec des répercussions sur les multinationales mondiales | Long terme (≥ 4 ans) |
| Préoccupations de sécurité et de confidentialité multi-locataires | -1.1% | Mondial, élevé dans les secteurs BFSI et gouvernemental | Moyen terme (2-4 ans) |
| Coûts de sortie du cloud et économie de la récupération | -0.7% | Mondial, prononcé dans les déploiements multi-cloud et hybrides | Court terme (≤ 2 ans) |
| Protection de niveau périphérique limitée pour les technologies opérationnelles | -0.4% | Fabrication, énergie et services publics, notamment en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la souveraineté des données et des transferts transfrontaliers
La souveraineté des données peut ralentir l'expansion car les prestataires doivent adapter leurs opérations à chaque juridiction, même lorsque la technologie de stockage sous-jacente est déjà disponible à l'échelle mondiale. La prestation régionale peut nécessiter une infrastructure séparée, du personnel en région, des clés contrôlées par le client et des conceptions opérationnelles qui limitent les contacts à distance avec les systèmes. Veeam a déclaré que son programme de prestataires de services souverains connecte les clients avec des prestataires locaux qui répondent aux critères de contrôle juridictionnel, d'opérations en région et de gouvernance. Ces besoins augmentent les exigences en capital et en exploitation des services souverains, ce qui peut rendre les entrées sur de plus petits marchés moins attractives commercialement. Ils allongent également le temps nécessaire pour entrer dans de nouveaux pays ou servir des clients multinationaux de manière cohérente. Le marché des services gérés d'opérations de stockage cloud pourrait donc favoriser les prestataires disposant d'une infrastructure régionale établie, de partenaires de livraison locaux qualifiés et de contrôles éprouvés que les acheteurs peuvent évaluer avant de signer un contrat.
Préoccupations de sécurité et de confidentialité multi-locataires
La prestation multi-locataires réduit les coûts, mais elle peut susciter des inquiétudes chez les acheteurs qui gèrent des informations sensibles et ont besoin de preuves claires de séparation des autres clients. Cela est particulièrement pertinent pour les organisations BFSI, de santé et gouvernementales qui ont besoin d'une isolation robuste et d'un contrôle clair sur les accès. Wasabi a constaté que 81 % des organisations utilisaient plus d'un fournisseur de cloud public pour le stockage d'objets en 2026.[4] Les environnements multi-cloud peuvent créer des lacunes dans les politiques si la gouvernance n'est pas appliquée de manière cohérente sur toutes les plateformes. Les prestataires doivent donc offrir une gouvernance unifiée et des contrôles de récupération, même lorsque l'infrastructure de stockage reste distribuée sur plusieurs services cloud et emplacements de déploiement. Des exigences d'isolation plus strictes peuvent réduire les avantages d'échelle des environnements entièrement partagés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la cyber-récupération modifie la hiérarchie des niveaux de serviceLe provisionnement et les opérations de stockage géré représentaient 25,43 % des revenus de 2026, lui conférant la position dominante sur le marché des services gérés d'opérations de stockage cloud. Le service répond aux environnements NAS et SAN hybrides que de nombreuses entreprises gèrent parallèlement au stockage d'objets cloud, y compris le travail pratique de surveillance de l'utilisation, de définition des politiques, de gestion des changements de capacité et de coordination du stockage entre des équipes techniques distinctes. Ces environnements du marché des services gérés d'opérations de stockage cloud nécessitent une supervision continue car les politiques de stockage, le placement des données et les procédures de récupération s'étendent sur plusieurs plateformes, car les erreurs opérationnelles peuvent affecter les performances du système, les enregistrements de conformité, l'accès des utilisateurs et la capacité à restaurer les informations lorsque cela est nécessaire. Sur le marché des services gérés d'opérations de stockage cloud, les opérations de sauvegarde et de restauration gérées et les opérations de reprise après sinistre gérées restent importantes car les capacités de récupération documentées et testées sont des exigences de conformité courantes. L'archivage et la rétention des données gérés gagnent en pertinence à mesure que les organisations utilisent des données plus anciennes pour l'inférence d'IA et les flux de travail de génération augmentée par récupération, obligeant les prestataires à équilibrer de longues périodes de rétention avec les besoins de récupération, les contrôles d'accès, la visibilité des coûts et le déplacement fiable des informations entre les niveaux de stockage.
Les opérations de cyber-récupération gérées devraient se développer à un CAGR de 19,95 % jusqu'en 2032, le taux le plus élevé parmi les types de services. Le secteur des services gérés d'opérations de stockage cloud évolue au-delà de la sauvegarde passive vers des opérations de récupération pouvant être activées lors d'un incident de sécurité, permettant aux clients de traiter la préparation à la récupération comme une discipline de service continue plutôt qu'une procédure non testée envisagée uniquement après une attaque. La sécurité et la conformité du stockage géré deviennent également pertinentes lorsque les cyber-assureurs exigent des contrôles certifiés pour les environnements de sauvegarde. Les prestataires de services complets peuvent combiner provisionnement, sauvegarde et cyber-récupération dans un accord de niveau de service unifié. Les prestataires spécialisés subissent des pressions lorsqu'ils ne peuvent pas démontrer une récupération coordonnée sur l'ensemble de la pile de services.

Par taille d'organisation :
l'adoption par les PME réduit l'écart des services gérésLes grandes entreprises représentaient 66,36 % des revenus de 2026 et détenaient la plus grande part du marché des services gérés d'opérations de stockage cloud. Leur importance reflète des volumes de données élevés, des besoins de conformité complexes et des modèles opérationnels multi-cloud. De nombreuses grandes organisations exploitent des systèmes SAN et NAS hérités conjointement avec le stockage d'objets cloud. Ce mélange peut rendre la gestion des politiques, la hiérarchisation et la planification de la récupération difficiles pour les équipes internes généralistes, en particulier lorsque chaque système dispose d'outils de gestion, de procédures opérationnelles et de paramètres de rétention différents. IBM a introduit la sauvegarde automatisée sécurisée avec Compass en mars 2026 pour les charges de travail sur AWS, Azure, Google Cloud, Alibaba Cloud, Windows, Linux, AIX, IBM Power et VMware.
Les PME devraient se développer à un CAGR de 15,74 % jusqu'en 2032, ce qui en fait le segment de taille d'organisation à la croissance la plus rapide. Sur le marché des services gérés d'opérations de stockage cloud, la tarification basée sur la consommation réduit les engagements d'infrastructure initiaux qui limitaient auparavant l'accès aux opérations de niveau entreprise, tout en permettant aux organisations plus petites d'acheter une administration spécialisée, une protection et un soutien à la récupération sous une forme pouvant être adaptée à l'évolution des besoins. Wasabi a constaté que 49 % des organisations ont dépassé les budgets de stockage cloud en 2025. La même recherche a révélé que 42 % attribuaient ces dépassements aux frais d'opérations de données plutôt qu'aux coûts de capacité. Pour le marché des services gérés d'opérations de stockage cloud, les services à tarif fixe peuvent rendre ces coûts plus faciles à gérer pour les PME. Veeam a déclaré que son programme VCSP compte plus de 12 000 partenaires MSP, fournissant un canal de distribution pour les services de récupération gérés.[5]
Par secteur d'utilisation final :
la conformité et l'IA façonnent la demande verticaleLe BFSI représentait 22,87 % des revenus de 2026, ce qui en fait le plus grand segment d'utilisation final. Au sein du marché des services gérés d'opérations de stockage cloud, sa position reflète les obligations de rétention des données et le besoin d'environnements de récupération isolés. DORA, le RGPD et les exigences connexes font des copies de sauvegarde validées une exigence d'approvisionnement pour de nombreuses institutions financières. Les conditions de la cyber-assurance peuvent également exiger une capacité de récupération à accès restreint. L'informatique et les télécommunications restent des groupes d'utilisateurs majeurs car ils exploitent des plateformes à forte intensité de données et ont besoin d'une optimisation des capacités dans les environnements cloud.
La santé et les sciences de la vie devraient se développer à un CAGR de 15,59 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisation final. Pour le marché des services gérés d'opérations de stockage cloud, la numérisation des dossiers cliniques et l'imagerie diagnostique augmentent le volume et la sensibilité des informations qui doivent être conservées. Les acheteurs du secteur de la santé ont également besoin de services répondant aux exigences HIPAA et HITECH et soutenant les normes cliniques, car les informations sur les patients, les dossiers d'imagerie, les données de recherche et les systèmes de coordination des soins doivent rester protégés tout en étant accessibles aux utilisateurs autorisés. L'administration gouvernementale et publique attire l'attention au Moyen-Orient car les politiques de cloud souverain favorisent les services en région, créant une préférence pour les prestataires capables de montrer comment l'emplacement des données, le contrôle opérationnel et les obligations de récupération sont gérés dans les limites nationales. La fabrication, le commerce de détail, l'énergie et les services publics nécessitent chacun des approches de protection spécialisées pour les technologies opérationnelles, les pipelines distribués ou les données d'infrastructure critique.
Analyse géographique
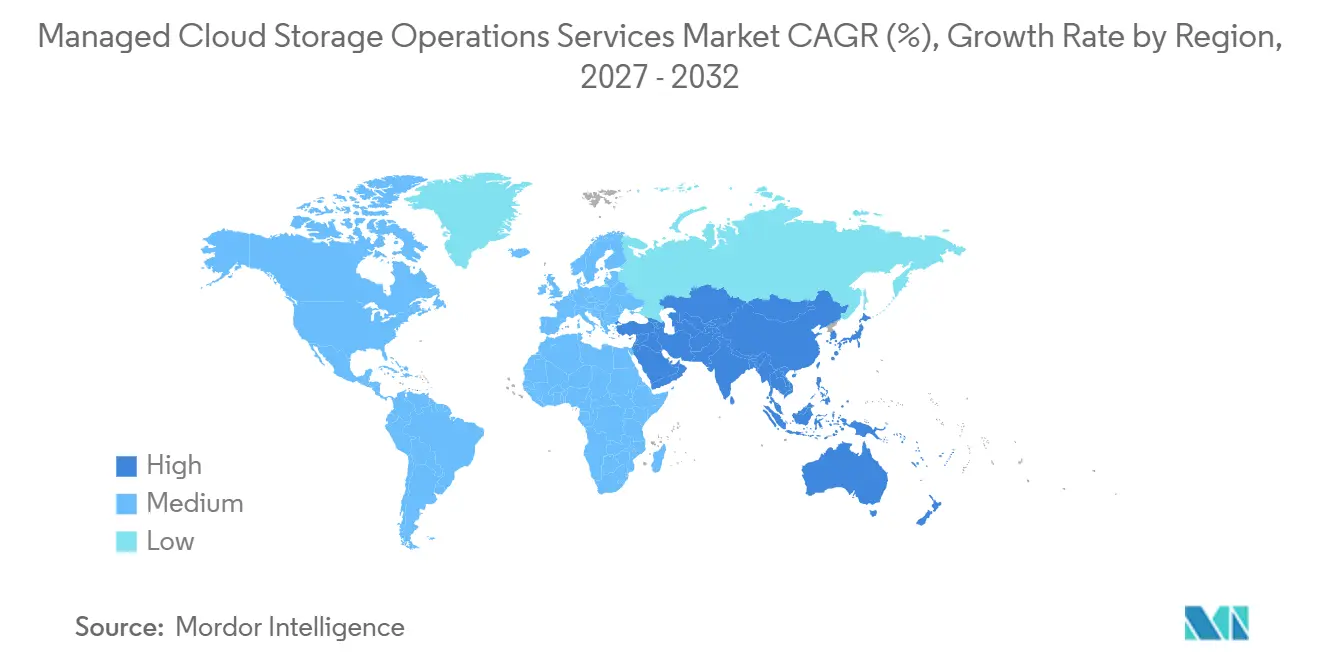
L'Amérique du Nord détenait 37,14 % des revenus de 2026, la plus grande part du marché des services gérés d'opérations de stockage cloud. Le marché des services gérés d'opérations de stockage cloud dans la région bénéficie d'une forte concentration d'infrastructure hyperscale et d'une adoption mature du cloud en entreprise. Les exigences en matière de santé, de paiement et de valeurs mobilières augmentent également la demande de processus de stockage et de récupération documentés, en particulier lorsque les acheteurs doivent démontrer que les enregistrements critiques peuvent être restaurés dans des délais définis. AWS a introduit des évaluations automatisées de migration de stockage en octobre 2026 pour Amazon S3, EBS, EFS et FSx, montrant comment les fournisseurs de cloud intègrent le soutien consultatif dans les flux de travail de migration.
L'Europe est la deuxième région du marché des services gérés d'opérations de stockage cloud et opère dans un environnement réglementaire dense, où les acheteurs doivent considérer comment les prestataires géreront la portabilité, les opérations locales, les tests de récupération et les contrôles de chiffrement. Le RGPD, NIS2, DORA et la loi européenne sur les données favorisent les prestataires capables de démontrer une infrastructure locale et une gestion des clés de chiffrement, créant des avantages pratiques pour les entreprises disposant de modèles de livraison régionaux établis. L'Allemagne, le Royaume-Uni, la France et l'Italie sont les plus grands marchés nationaux de la région. L'initiative de prestataires de services souverains de Veeam indique que le contrôle juridictionnel et les opérations en région prennent un poids croissant dans les décisions d'achat européennes.
Le Moyen-Orient devrait se développer à un CAGR de 16,00 % jusqu'en 2032, le rythme le plus rapide parmi les régions. L'engagement de 545 millions AED des Émirats arabes unis en faveur des centres de données nationaux et de l'infrastructure cloud souveraine soutient le développement des capacités régionales et offre aux organisations locales un plus large éventail d'options en région pour la prestation gérée. La demande du marché des services gérés d'opérations de stockage cloud en Asie-Pacifique est soutenue par l'adoption du cloud en Chine, en Inde, au Japon et en Corée du Sud. L'Amérique du Sud est soutenue par la numérisation des services financiers et la conformité à la LGPD, tandis que l'Afrique gagne en connectivité cloud à mesure que la capacité des centres de données neutres vis-à-vis des opérateurs se développe, bien que la disponibilité des services reste moins mature que dans les plus grands marchés régionaux.
Paysage concurrentiel
Le marché des services gérés d'opérations de stockage cloud comprend des hyperscalers, des fournisseurs de matériel de stockage, des spécialistes de la protection des données et des intégrateurs de services gérés. Amazon Web Services, Microsoft Corporation et Google LLC bénéficient de l'intégration de plateformes et d'une infrastructure mondiale, leur permettant de connecter les services de stockage à des offres plus larges de calcul, de sécurité, de données et d'applications. NetApp, Dell Technologies et Hewlett Packard Enterprise apportent une expertise en plateformes de stockage, en particulier pour les clients qui continuent d'exploiter des environnements hybrides avec des systèmes à la fois sur site et basés sur le cloud. Veeam, Rubrik, Commvault et Cohesity se concentrent sur la protection des données et la cyber-récupération, où la qualité de l'orchestration de la récupération peut être plus importante que la capacité de stockage brute seule. IBM, Rackspace Technology, Tata Consultancy Services et DXC Technology fournissent une prestation de services gérés plus large dans les environnements clients, séduisant les acheteurs à la recherche d'un partenaire opérationnel unique pour les activités d'infrastructure et de récupération.
La concurrence sur le marché des services gérés d'opérations de stockage cloud est basée sur la portée de l'écosystème, l'assurance de récupération, la conformité souveraine et la capacité à soutenir des charges de travail complexes, les acheteurs évaluant également le soutien à la mise en œuvre, la responsabilité contractuelle, la continuité du service et la facilité pratique de gestion des données dans les environnements cloud et sur site. Veeam a déclaré que son programme VCSP comprend plus de 12 000 partenaires MSP, ce qui soutient la portée auprès des clients plus petits et des marchés locaux, tout en permettant aux partenaires d'appliquer leur expertise de service aux environnements clients qui peuvent être trop petits pour les modèles de livraison directe en entreprise. IBM et Google Cloud ont lancé une pratique Google Cloud en juin 2026 combinant IBM Consulting Advantage avec la plateforme d'agents Gemini Enterprise de Google Cloud dans les domaines de la cybersécurité et des données. Ces mouvements montrent que les alliances peuvent aider les fournisseurs à offrir du stockage géré sans obliger les clients à reconcevoir chaque application, réduisant les frictions de mise en œuvre pour les organisations disposant d'un patrimoine de données et d'applications établi, où le risque de migration et les perturbations opérationnelles peuvent ralentir les décisions technologiques.
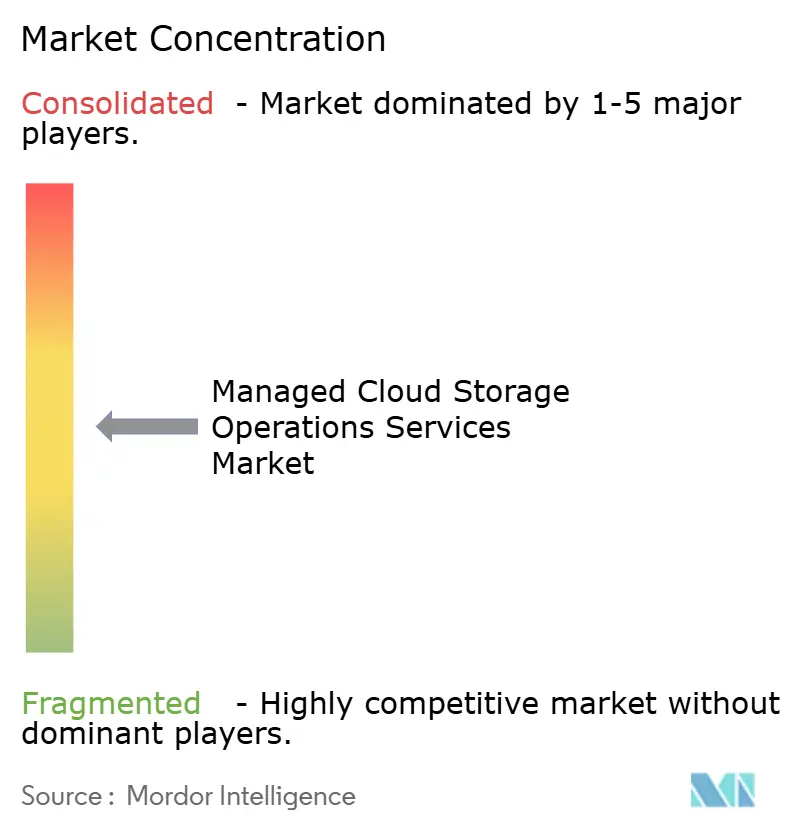
Les opportunités sur le marché des services gérés d'opérations de stockage cloud restent dans la cyber-récupération gérée pour les PME, les services souverains pour les entreprises de taille intermédiaire réglementées, et la protection des données périphériques et de technologie opérationnelle, où les approches de stockage central conventionnelles peuvent ne pas répondre aux besoins de localisation ou de latence. Rackspace Technology et Rubrik ont lancé Rackspace Cyber Recovery Cloud en avril 2025 avec un service de récupération géré à accès restreint pour les charges de travail critiques. Rubrik et Rackspace Technology ont également lancé un service de cyber-récupération en mai 2025 incluant l'automatisation DevOps, des sauvegardes immuables et la récupération en tant que code. La structure du marché des services gérés d'opérations de stockage cloud reste modérément concentrée parmi les grands fournisseurs, tandis que les prestataires spécialisés continuent de se concurrencer grâce à des capacités de récupération et de conformité ciblées.
Leaders du secteur des services gérés d'opérations de stockage cloud
-
Rackspace Technology, Inc.
-
IBM Corporation
-
NTT DATA, Inc.
-
Fujitsu Limited
-
Tata Consultancy Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés d'opérations de stockage cloud Entreprises couvertes dans ce rapport
- Rackspace Technology, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NTT DATA, Inc.
- Tata Consultancy Services Limited
- Wipro Limited
- DXC Technology Company
- Capgemini SE
- Atos SE
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NetApp, Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Cohesity, Inc.
- Iron Mountain Incorporated
Développements industriels récents dans Marché des services gérés d'opérations de stockage cloud
- Octobre 2026 : Amazon Web Services a lancé des évaluations de migration de stockage dans AWS Transform le 21 octobre 2026, pour Amazon S3, EBS, EFS et FSx, automatisant la cartographie des volumes sur site vers les services AWS les mieux adaptés avec des projections de coût total de possession et réduisant considérablement les obstacles aux coûts consultatifs pour la migration des entreprises depuis les environnements NAS et SAN hérités.
- Octobre 2026 : Veeam a lancé le programme de prestataires de services souverains Veeam le 20 octobre 2026, ajoutant une compétence de souveraineté des données à son programme VCSP qui connecte les clients avec des prestataires de services locaux répondant aux critères de contrôle juridictionnel, d'opérations en région et de gouvernance pour les marchés sensibles à la résidence des données dans l'UE et au Moyen-Orient.
- Juin 2026 : IBM et Google Cloud ont lancé une nouvelle pratique Google Cloud le 4 juin 2026, combinant IBM Consulting Advantage avec la plateforme d'agents Gemini Enterprise de Google Cloud dans les domaines de la cybersécurité et des données dans le cadre d'une collaboration qu'IBM a décrite comme une opportunité de plusieurs milliards de dollars, déployant des milliers de consultants certifiés pour soutenir la modernisation du cloud hybride et du stockage en entreprise.
- Avril 2026 : NetApp et Google Cloud ont rendu Google Cloud NetApp Volumes Flex Unified Service Level généralement disponible dans toutes les régions Google Cloud le 22 avril 2026, fournissant un pool de stockage géré unique pour les charges de travail de fichiers et de blocs et permettant aux entreprises de migrer les charges de travail d'IA et de bases de données vers le stockage cloud géré sans rearchitecturer les applications.
Portée du rapport mondial sur le marché des services gérés d'opérations de stockage cloud
Le marché des services de stockage cloud géré couvre les services gérés par des tiers qui soutiennent le provisionnement, l'administration, la protection, l'optimisation, la sécurité et la récupération des données d'entreprise dans les environnements de stockage public, privé, hybride et multi-cloud. Le marché comprend le provisionnement et les opérations de stockage géré, les opérations de sauvegarde et de restauration gérées, les opérations de reprise après sinistre gérées, l'archivage et la rétention des données gérés, la sécurité et la conformité du stockage géré, la planification et l'optimisation de la capacité de stockage gérée, et les opérations de cyber-récupération gérées. Ces services englobent l'administration de l'infrastructure de stockage, la gestion automatisée des sauvegardes, la réplication des données, l'orchestration de la reprise après sinistre, la récupération résiliente aux rançongiciels, la gestion du stockage immuable, la gouvernance du cycle de vie des données, la prévision des capacités, l'optimisation des performances et la surveillance de la conformité réglementaire. Les revenus du marché comprennent les frais de services gérés récurrents et les charges de soutien opérationnel directement associées, tout en excluant les ventes de matériel de stockage autonome, les revenus de licences et d'abonnements logiciels, les frais de consommation de stockage cloud brut, et les services de conseil ou de mise en œuvre ponctuels non regroupés avec des opérations gérées continues.
Le rapport sur le marché des services de stockage cloud géré est segmenté par type de service (provisionnement et opérations de stockage géré, opérations de sauvegarde et de restauration gérées, opérations de reprise après sinistre gérées, archivage et rétention des données gérés, sécurité et conformité du stockage géré, planification et optimisation de la capacité de stockage gérée, et opérations de cyber-récupération gérées), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final et géographie, avec une couverture au niveau des pays dans les principaux marchés de chaque région. Les tailles de marché et les prévisions sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Provisionnement et opérations de stockage géré |
| Opérations de sauvegarde et de restauration gérées |
| Opérations de reprise après sinistre gérées |
| Archivage et rétention des données gérés |
| Sécurité et conformité du stockage géré |
| Planification et optimisation de la capacité de stockage gérée |
| Opérations de cyber-récupération gérées |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Administration gouvernementale et publique |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Énergie et services publics |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Provisionnement et opérations de stockage géré | |
| Opérations de sauvegarde et de restauration gérées | ||
| Opérations de reprise après sinistre gérées | ||
| Archivage et rétention des données gérés | ||
| Sécurité et conformité du stockage géré | ||
| Planification et optimisation de la capacité de stockage gérée | ||
| Opérations de cyber-récupération gérées | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Administration gouvernementale et publique | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'opérations de stockage cloud ?
Le marché des services gérés d'opérations de stockage cloud devrait s'étendre de 7,82 milliards USD en 2026 et 8,71 milliards USD en 2027 à 16,47 milliards USD d'ici 2032, à un CAGR de 13,59 %.
Quel service géré d'opérations de stockage cloud se développe le plus rapidement ?
Les opérations de cyber-récupération gérées devraient se développer à un CAGR de 19,95 % jusqu'en 2032, car les organisations recherchent des services de récupération testés et intégrés à la sécurité.
Pourquoi les organisations externalisent-elles les opérations de stockage cloud ?
Les charges de travail d'IA, les environnements hybrides complexes, les exigences de récupération et les obligations de conformité augmentent la charge opérationnelle de la gestion interne du stockage.
Quel groupe de clients devrait adopter le stockage cloud géré le plus rapidement ?
Les PME devraient se développer à un CAGR de 15,74 % jusqu'en 2032 car les services basés sur la consommation réduisent les exigences d'infrastructure initiales.
Quel secteur d'utilisation final se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 15,59 % jusqu'en 2032, soutenues par la numérisation des dossiers cliniques, les données d'imagerie et les besoins de conformité.
Quelle région se développe le plus rapidement pour les services gérés d'opérations de stockage cloud ?
Le Moyen-Orient devrait se développer à un CAGR de 16,00 % jusqu'en 2032 à mesure que les investissements dans le cloud souverain et les centres de données nationaux augmentent.