
Tamaño y Participación del Mercado de Servicios de Operaciones de Almacenamiento en la Nube Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.59 % |
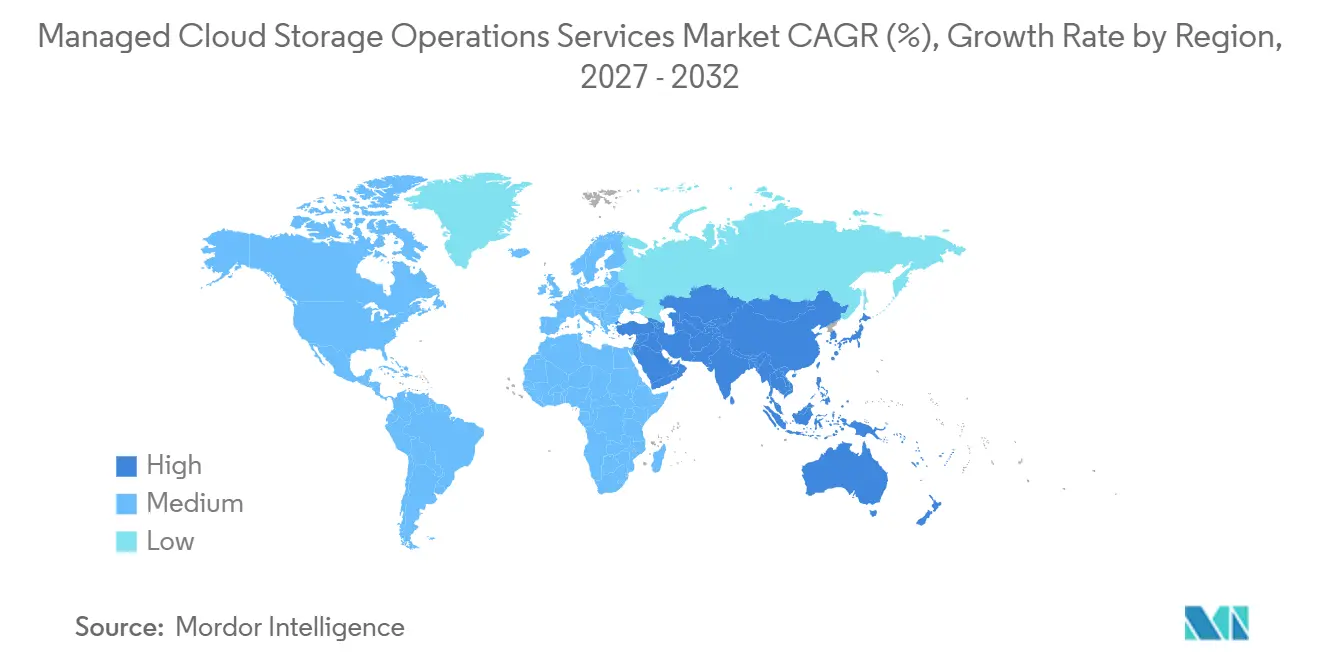
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
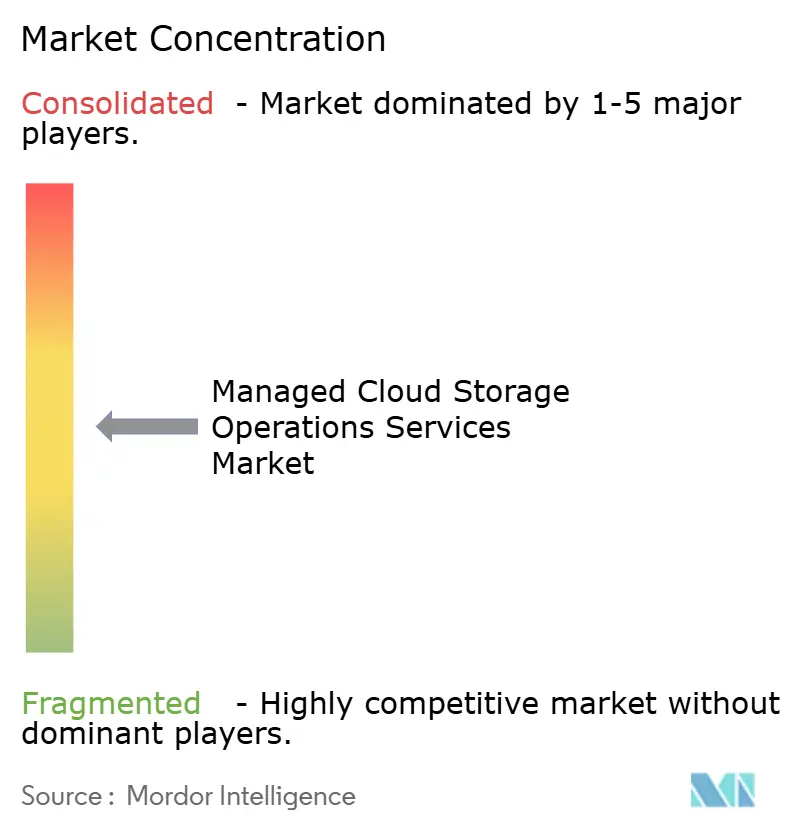
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Almacenamiento en la Nube Gestionado por Mordor Intelligence
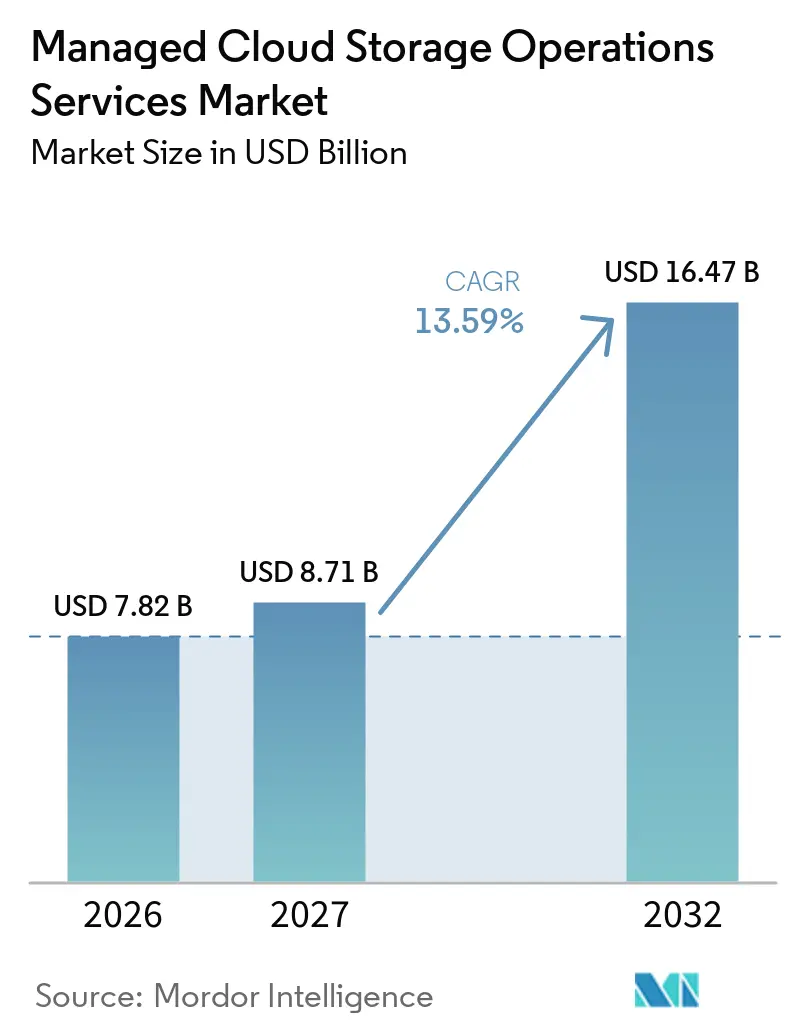
Se proyecta que el tamaño del mercado de servicios de operaciones de almacenamiento en la nube gestionado se expanda de 7,82 mil millones de USD en 2026 a 8,71 mil millones de USD en 2027, y a 16,47 mil millones de USD para 2032, registrando un CAGR del 13,59% entre 2027 y 2032. El mercado de servicios de operaciones de almacenamiento en la nube gestionado se está beneficiando de las decisiones empresariales de confiar las operaciones de almacenamiento a proveedores especializados, a medida que las cargas de trabajo de IA superan la capacidad de infraestructura interna. Las cargas de trabajo de IA también están cambiando la forma en que se utiliza la información almacenada, ya que los datos archivados deben recuperarse rápidamente para la inferencia. Este cambio aumenta la demanda de servicios que combinan aprovisionamiento, retención, protección y recuperación bajo compromisos de servicio claros. Los proveedores están respondiendo con capacidades de ciberrecuperación, despliegue soberano y gestión multinube, en lugar de depender únicamente de la capacidad de almacenamiento. La ventaja competitiva, por tanto, depende de las redes de entrega, la garantía de recuperación y el soporte de cumplimiento normativo, mientras que las tarifas operativas opacas y los requisitos transfronterizos siguen siendo restricciones materiales.
Conclusiones Clave del Informe
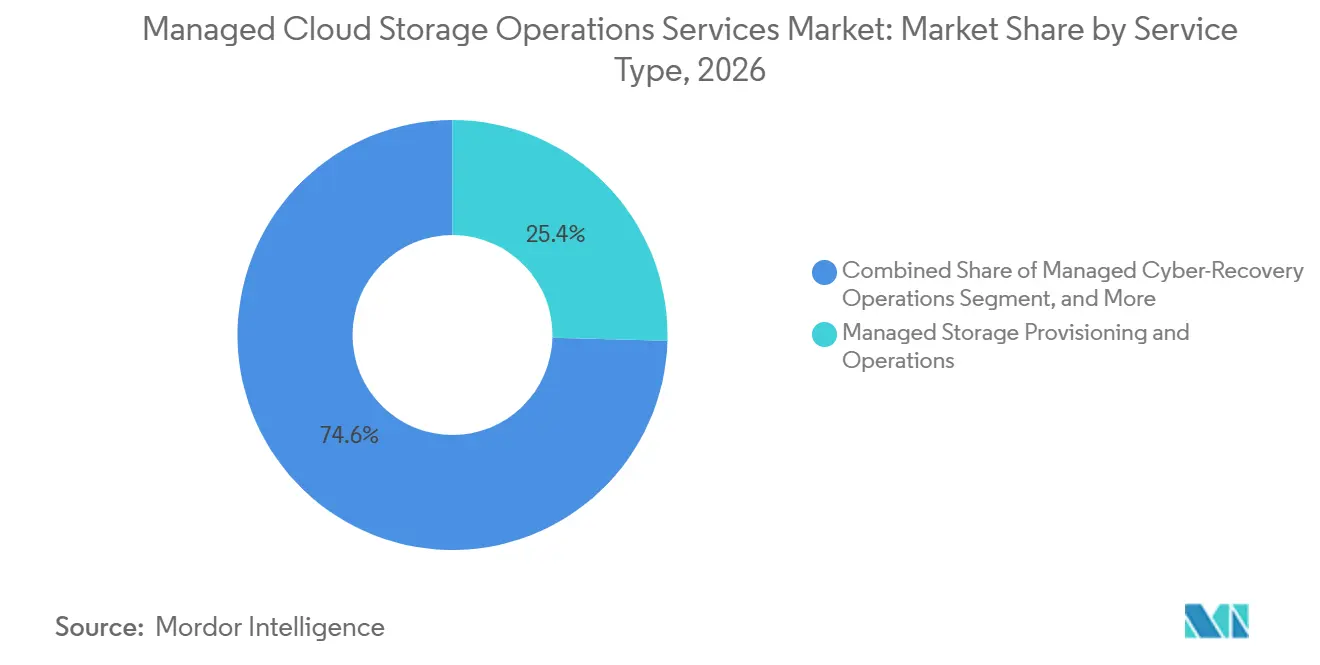
- Por tipo de servicio, el Aprovisionamiento y Operaciones de Almacenamiento Gestionado representó el 25,43% de la participación del mercado de servicios de operaciones de almacenamiento en la nube gestionado en 2026, mientras que las Operaciones de Ciberrecuperación Gestionadas se proyecta que se expandan a un CAGR del 19,95% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 66,36% de los ingresos en 2026, mientras que se espera que las pymes se expandan a un CAGR del 15,74% hasta 2032.
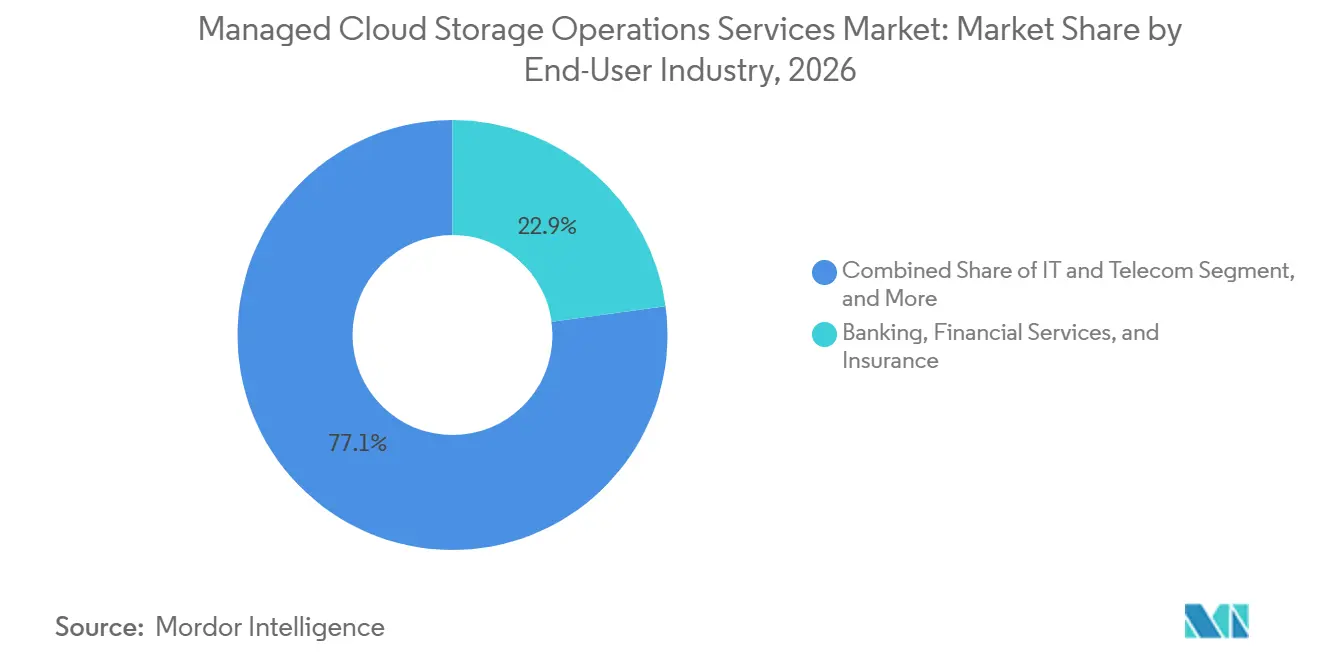
- Por industria de usuario final, BFSI representó el 22,87% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 15,59% hasta 2032.
- Por geografía, América del Norte representó el 37,14% de los ingresos en 2026, mientras que se espera que Oriente Medio se expanda a un CAGR del 16,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento Explosivo de Datos Empresariales y Cargas de Trabajo de IA | +3.2% | Global, particularmente América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Copia de Seguridad Resistente al Ransomware y Ciberrecuperación | +2.9% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Brechas de Protección de Cargas de Trabajo SaaS y Nativas de la Nube | +2.1% | Global, especialmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios de Retención, Residencia y Recuperación de Datos | +1.7% | UE, América del Norte y zonas de soberanía de datos de Oriente Medio | Mediano plazo (2-4 años) |
| Garantía de Recuperación como Métrica a Nivel de Directorio | +1.4% | Global, concentrado en industrias reguladas | Mediano plazo (2-4 años) |
| Optimización de Políticas de Copia de Seguridad y Capacidad Asistida por IA | +1.1% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo de Datos Empresariales y Cargas de Trabajo de IA
Las cargas de trabajo de IA y aprendizaje automático utilizaron en promedio el 24% de la infraestructura de almacenamiento en la encuesta de Foundry de febrero de 2025 realizada para Western Digital, lo que muestra que la planificación de capacidad ahora incluye necesidades de almacenamiento adyacentes a la computación de alta demanda. En esa encuesta, el 68% de los encuestados identificó la IA y el aprendizaje automático como la principal causa del aumento de las necesidades de almacenamiento. Las empresas están reteniendo información durante períodos más largos porque el trabajo de IA a menudo requiere acceso a registros históricos, no solo a los archivos creados más recientemente. Estos requisitos hacen que los diseños estáticos de nivel frío sean menos adecuados para las organizaciones que necesitan acceso repetido a datos más antiguos, ya que la velocidad de recuperación se convierte en una consideración operativa en lugar de una reflexión de archivo secundaria. El mercado de servicios de operaciones de almacenamiento en la nube gestionado ofrece a los proveedores la oportunidad de gestionar la clasificación por niveles, la recuperación, la planificación de capacidad y el movimiento de datos como servicios operativos continuos para clientes que no pueden mantener habilidades especializadas internamente.
Requisitos de Copia de Seguridad Resistente al Ransomware y Ciberrecuperación
El ransomware ha trasladado las decisiones de copia de seguridad a la planificación del riesgo operativo, ya que un incidente puede interrumpir los sistemas empresariales principales, exponer información confidencial y retrasar las actividades orientadas al cliente. Rackspace Technology informó que el 92% de las víctimas de ransomware experimentaron cifrado de datos y el 60% experimentó robo de datos.[1] HYCU encontró que los costos promedio de tiempo de inactividad alcanzaron los 405.770 USD por día y 2,3 millones de USD durante un período de recuperación de cinco días. Estos costos respaldan la demanda de entornos de recuperación aislados e inmutables con compromisos de tiempo de recuperación definidos, procedimientos de restauración probados y responsabilidad clara para el proveedor de servicios. El mercado de servicios de operaciones de almacenamiento en la nube gestionado está, por tanto, evolucionando hacia servicios que conectan la protección de datos con la respuesta a incidentes, procedimientos de restauración probados y evidencia continua de que los planes de recuperación son utilizables. Este cambio favorece a los proveedores que pueden gestionar los procesos de recuperación en lugar de simplemente conservar copias de seguridad, especialmente cuando los clientes necesitan apoyo durante un incidente de alta presión y deben coordinar equipos técnicos, de seguridad, legales y empresariales.
Brechas de Protección de Cargas de Trabajo SaaS y Nativas de la Nube
La adopción de SaaS a menudo ha superado las políticas de copia de seguridad que protegen la información empresarial, dejando los datos de las aplicaciones expuestos incluso en organizaciones con equipos de infraestructura maduros. HYCU encontró que el 87% de las organizaciones tenía al menos 1 aplicación SaaS en riesgo debido a una protección de datos inadecuada. El informe también encontró que solo el 30% realizaba copias de seguridad basadas en políticas para aplicaciones SaaS. HYCU informó que el 66% creía que su proveedor de SaaS era el único responsable de la protección, aunque muchos encuestados carecían de confianza en esas capacidades.[2] Spanning encontró que el 8% de las organizaciones no realizaba copias de seguridad de los datos de la nube pública en absoluto. El mercado de servicios de operaciones de almacenamiento en la nube gestionado puede abordar esta brecha mediante copia de seguridad basada en API, administración de políticas, supervisión de retención y soporte de recuperación para datos que de otro modo podrían expirar bajo las reglas de retención de la plataforma.
Mandatos Regulatorios de Retención, Residencia y Recuperación de Datos
Los requisitos de retención, residencia y recuperación de datos están convirtiendo la capacidad de cumplimiento normativo en una parte central de la selección de proveedores, junto con la capacidad técnica, el precio del servicio y los compromisos estándar de disponibilidad. La Ley de Datos de la UE ha estado en vigor desde septiembre de 2025, y sus requisitos de cambio de proveedor de nube y portabilidad de datos subrayan la importancia de los procesos operativos documentados. En Oriente Medio, las expectativas de nube soberana están alentando a las empresas a especificar la prestación de servicios en la región en lugar de depender de plataformas globales multiinquilino, especialmente para cargas de trabajo que incluyen información nacional sensible o regulada. La Agencia de Noticias de los Emiratos Árabes Unidos informó un compromiso de 545 millones de AED con centros de datos nacionales e infraestructura de nube soberana en octubre de 2025.[3] El mercado de servicios de operaciones de almacenamiento en la nube gestionado se beneficia cuando los proveedores pueden combinar infraestructura regional, claves de cifrado controladas por el cliente, operaciones de recuperación y documentación que respalda el propio proceso de gobernanza del cliente. Estas capacidades son cada vez más relevantes en sectores que deben demostrar cómo se almacenan y restauran los datos confidenciales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Soberanía de Datos y las Transferencias Transfronterizas | -1.4% | UE, Asia-Pacífico y Oriente Medio como núcleo, con repercusiones en multinacionales globales | Largo plazo (≥ 4 años) |
| Preocupaciones de Seguridad y Privacidad en Entornos Multiinquilino | -1.1% | Global, elevado en los sectores BFSI y gubernamental | Mediano plazo (2-4 años) |
| Costos de Salida de la Nube y Economía de la Recuperación | -0.7% | Global, pronunciado en despliegues multinube e híbridos | Corto plazo (≤ 2 años) |
| Protección Limitada de Nivel Edge para Tecnología Operacional | -0.4% | Manufactura, energía y servicios públicos, especialmente Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Soberanía de Datos y las Transferencias Transfronterizas
La soberanía de datos puede ralentizar la expansión porque los proveedores deben adaptar sus operaciones a cada jurisdicción, incluso cuando la tecnología de almacenamiento subyacente ya está disponible a nivel global. La prestación regional puede requerir infraestructura separada, personal en la región, claves controladas por el cliente y diseños operativos que limiten el contacto remoto con los sistemas. Veeam declaró que su Programa de Proveedores de Servicios Soberanos conecta a los clientes con proveedores locales que cumplen los criterios de control jurisdiccional, operaciones en la región y gobernanza. Estas necesidades aumentan los requisitos de capital y operativos de los servicios soberanos, lo que puede hacer que las entradas en mercados más pequeños sean menos atractivas comercialmente. También alargan el tiempo necesario para entrar en nuevos países o atender a clientes multinacionales de manera consistente. El mercado de servicios de operaciones de almacenamiento en la nube gestionado puede, por tanto, favorecer a los proveedores con infraestructura regional establecida, socios de entrega locales calificados y controles probados que los compradores puedan evaluar antes de firmar un contrato.
Preocupaciones de Seguridad y Privacidad en Entornos Multiinquilino
La prestación en entornos multiinquilino reduce los costos, pero puede generar preocupaciones para los compradores que gestionan información confidencial y necesitan evidencia clara de separación de otros clientes. Esto es particularmente relevante para las organizaciones de BFSI, salud y gobierno que necesitan un aislamiento sólido y un control claro sobre el acceso. Wasabi encontró que el 81% de las organizaciones utilizó más de 1 proveedor de nube pública para almacenamiento de objetos en 2026.[4] Los entornos de múltiples nubes pueden generar brechas de políticas si la gobernanza no se aplica de manera consistente en todas las plataformas. Los proveedores deben, por tanto, ofrecer controles unificados de gobernanza y recuperación, incluso cuando la infraestructura de almacenamiento permanece distribuida en varios servicios de nube y ubicaciones de despliegue. Los requisitos de aislamiento más estrictos pueden reducir las ventajas de escala de los entornos completamente compartidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Ciberrecuperación Cambia la Jerarquía de Niveles de ServicioEl Aprovisionamiento y Operaciones de Almacenamiento Gestionado representó el 25,43% de los ingresos de 2026, otorgándole la posición líder en el mercado de servicios de operaciones de almacenamiento en la nube gestionado. El servicio aborda los entornos híbridos de NAS y SAN que muchas empresas gestionan junto con el almacenamiento de objetos en la nube, incluido el trabajo práctico de monitorear la utilización, establecer políticas, gestionar cambios de capacidad y coordinar el almacenamiento entre equipos técnicos separados. Estos entornos del mercado de servicios de operaciones de almacenamiento en la nube gestionado requieren supervisión continua a medida que las políticas de almacenamiento, la ubicación de datos y los procedimientos de recuperación abarcan múltiples plataformas, porque los errores operativos pueden afectar el rendimiento del sistema, los registros de cumplimiento, el acceso de los usuarios y la capacidad de restaurar información cuando sea necesario. En el mercado de servicios de operaciones de almacenamiento en la nube gestionado, las Operaciones de Copia de Seguridad y Restauración Gestionadas y las Operaciones de Recuperación ante Desastres Gestionadas siguen siendo importantes porque las capacidades de recuperación documentadas y probadas son requisitos comunes de cumplimiento normativo. El Archivado y Retención de Datos Gestionados está ganando relevancia a medida que las organizaciones utilizan datos más antiguos para la inferencia de IA y los flujos de trabajo de generación aumentada por recuperación, lo que requiere que los proveedores equilibren los largos períodos de retención con las necesidades de recuperación, los controles de acceso, la visibilidad de costos y el movimiento confiable de información entre niveles de almacenamiento.
Se proyecta que las Operaciones de Ciberrecuperación Gestionadas se expandan a un CAGR del 19,95% hasta 2032, la tasa más alta entre los tipos de servicio. La industria de servicios de operaciones de almacenamiento en la nube gestionado está avanzando más allá de la copia de seguridad pasiva hacia operaciones de recuperación que pueden activarse durante un incidente de seguridad, lo que permite a los clientes tratar la preparación para la recuperación como una disciplina de servicio continua en lugar de un procedimiento no probado que solo se considera después de un ataque. La Seguridad y Cumplimiento del Almacenamiento Gestionado también se vuelve relevante cuando las aseguradoras cibernéticas requieren controles certificados para los entornos de copia de seguridad. Los proveedores de servicio completo pueden combinar aprovisionamiento, copia de seguridad y ciberrecuperación bajo un acuerdo de nivel de servicio unificado. Los proveedores especializados enfrentan presión cuando no pueden demostrar una recuperación coordinada en toda la pila de servicios.

Por Tamaño de Organización:
La Adopción por Parte de las Pymes Reduce la Brecha en los Servicios GestionadosLas grandes empresas representaron el 66,36% de los ingresos de 2026 y mantuvieron la mayor participación del mercado de servicios de operaciones de almacenamiento en la nube gestionado. Su escala refleja altos volúmenes de datos, necesidades complejas de cumplimiento normativo y modelos operativos multinube. Muchas grandes organizaciones ejecutan sistemas SAN y NAS heredados junto con almacenamiento de objetos en la nube. Esta combinación puede dificultar la gestión de políticas, la clasificación por niveles y la planificación de recuperación para los equipos internos generalistas, especialmente cuando cada sistema tiene diferentes herramientas de gestión, procedimientos operativos y configuraciones de retención. IBM introdujo la Copia de Seguridad Automatizada Segura con Compass en marzo de 2026 para cargas de trabajo en AWS, Azure, Google Cloud, Alibaba Cloud, Windows, Linux, AIX, IBM Power y VMware.
Se proyecta que las pymes se expandan a un CAGR del 15,74% hasta 2032, convirtiéndolas en el segmento de tamaño de organización de más rápido crecimiento. En el mercado de servicios de operaciones de almacenamiento en la nube gestionado, los precios basados en el consumo reducen los compromisos de infraestructura iniciales que anteriormente restringían el acceso a operaciones de nivel empresarial, al tiempo que permiten a las organizaciones más pequeñas adquirir administración especializada, protección y soporte de recuperación en una forma que puede adaptarse a los requisitos cambiantes. Wasabi encontró que el 49% de las organizaciones superó los presupuestos de almacenamiento en la nube en 2025. La misma investigación encontró que el 42% atribuyó estos excesos a las tarifas de operaciones de datos en lugar de a los costos de capacidad. Para el mercado de servicios de operaciones de almacenamiento en la nube gestionado, los servicios de tarifa fija pueden hacer que estos costos sean más fáciles de gestionar para las pymes. Veeam declaró que su programa VCSP tiene más de 12.000 socios MSP, lo que proporciona un canal de entrega para servicios de recuperación gestionados.[5]
Por Industria de Usuario Final:
El Cumplimiento Normativo y la IA Configuran la Demanda VerticalBFSI representó el 22,87% de los ingresos de 2026, convirtiéndolo en el segmento de usuario final más grande. Dentro del mercado de servicios de operaciones de almacenamiento en la nube gestionado, su posición refleja las obligaciones de retención de datos y la necesidad de entornos de recuperación aislados. DORA, GDPR y los requisitos relacionados hacen que las copias de seguridad validadas sean un requisito de adquisición para muchas instituciones financieras. Las condiciones del seguro cibernético también pueden requerir capacidad de recuperación con aislamiento total. TI y Telecomunicaciones siguen siendo grupos de usuarios importantes porque operan plataformas intensivas en datos y necesitan optimización de capacidad en entornos de nube.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 15,59% hasta 2032, la tasa más rápida entre las industrias de usuarios finales. Para el mercado de servicios de operaciones de almacenamiento en la nube gestionado, la digitalización de registros clínicos y las imágenes de diagnóstico aumentan el volumen y la sensibilidad de la información que debe conservarse. Los compradores del sector salud también necesitan servicios que cumplan con los requisitos de HIPAA e HITECH y respalden los estándares clínicos, porque la información de los pacientes, los registros de imágenes, los datos de investigación y los sistemas de coordinación de la atención deben permanecer protegidos mientras están disponibles para los usuarios autorizados. El Gobierno y la Administración Pública están ganando atención en Oriente Medio porque las políticas de nube soberana favorecen los servicios en la región, creando una preferencia por los proveedores que pueden mostrar cómo se gestionan la ubicación de los datos, el control operativo y las obligaciones de recuperación dentro de las fronteras nacionales. La manufactura, el comercio minorista, la energía y los servicios públicos requieren enfoques de protección especializados para la tecnología operacional, las tuberías distribuidas o los datos de infraestructura crítica.
Análisis Geográfico
América del Norte representó el 37,14% de los ingresos de 2026, la mayor participación en el mercado de servicios de operaciones de almacenamiento en la nube gestionado. El mercado de servicios de operaciones de almacenamiento en la nube gestionado en la región se beneficia de una alta concentración de infraestructura de hiperescala y una adopción madura de la nube empresarial. Los requisitos de salud, pagos y valores también aumentan la demanda de procesos documentados de almacenamiento y recuperación, particularmente donde los compradores deben demostrar que los registros críticos pueden restaurarse dentro de plazos definidos. AWS introdujo evaluaciones automatizadas de migración de almacenamiento en octubre de 2026 para Amazon S3, EBS, EFS y FSx, mostrando cómo los proveedores de nube están incorporando soporte de asesoramiento en los flujos de trabajo de migración.
Europa es la segunda región más grande del mercado de servicios de operaciones de almacenamiento en la nube gestionado y opera dentro de un denso entorno regulatorio, donde los compradores deben considerar cómo los proveedores gestionarán la portabilidad, las operaciones locales, las pruebas de recuperación y los controles de cifrado. GDPR, NIS2, DORA y la Ley de Datos de la UE favorecen a los proveedores que pueden demostrar infraestructura local y gestión de claves de cifrado, creando ventajas prácticas para las empresas con modelos de entrega regional establecidos. Alemania, el Reino Unido, Francia e Italia son los mercados nacionales más grandes dentro de la región. La iniciativa de proveedor de servicios soberanos de Veeam indica que el control jurisdiccional y las operaciones en la región están ganando mayor peso en las decisiones de compra europeas.
Se proyecta que Oriente Medio se expanda a un CAGR del 16,00% hasta 2032, el ritmo más rápido entre las regiones. El compromiso de los Emiratos Árabes Unidos de 545 millones de AED con centros de datos nacionales e infraestructura de nube soberana respalda el desarrollo de capacidad regional y proporciona a las organizaciones locales una gama más amplia de opciones en la región para la entrega gestionada. La demanda del mercado de servicios de operaciones de almacenamiento en la nube gestionado en Asia-Pacífico está respaldada por la adopción de la nube en China, India, Japón y Corea del Sur. América del Sur está respaldada por la digitalización de los servicios financieros y el cumplimiento de la LGPD, mientras que África está ganando conectividad en la nube a medida que se expande la capacidad de centros de datos neutros en cuanto a operadores, aunque la disponibilidad de servicios sigue siendo menos madura que en los mercados regionales más grandes.
Panorama Competitivo
El mercado de servicios de operaciones de almacenamiento en la nube gestionado incluye hiperescaladores, proveedores de hardware de almacenamiento, especialistas en protección de datos e integradores de servicios gestionados. Amazon Web Services, Microsoft Corporation y Google LLC se benefician de la integración de plataformas y la infraestructura global, lo que les permite conectar los servicios de almacenamiento con ofertas más amplias de computación, seguridad, datos y aplicaciones. NetApp, Dell Technologies y Hewlett Packard Enterprise aportan experiencia en plataformas de almacenamiento, particularmente para clientes que continúan operando entornos híbridos con sistemas tanto locales como basados en la nube. Veeam, Rubrik, Commvault y Cohesity se centran en la protección de datos y la ciberrecuperación, donde la calidad de la orquestación de la recuperación puede ser más importante que la capacidad de almacenamiento bruta por sí sola. IBM, Rackspace Technology, Tata Consultancy Services y DXC Technology proporcionan una entrega de servicios gestionados más amplia en los entornos de los clientes, atrayendo a compradores que buscan un único socio operativo para actividades de infraestructura y recuperación.
La competencia en el mercado de servicios de operaciones de almacenamiento en la nube gestionado se basa en el alcance del ecosistema, la garantía de recuperación, el cumplimiento soberano y la capacidad de admitir cargas de trabajo complejas, con compradores que también evalúan el soporte de implementación, la responsabilidad contractual, la continuidad del servicio y la facilidad práctica de gestionar datos en entornos de nube y locales. Veeam declaró que su programa VCSP incluye más de 12.000 socios MSP, lo que respalda el alcance entre clientes más pequeños y mercados locales, al tiempo que permite a los socios aplicar su experiencia en servicios a entornos de clientes que pueden ser demasiado pequeños para los modelos de entrega empresarial directa. IBM y Google Cloud lanzaron una Práctica de Google Cloud en junio de 2026 que combina IBM Consulting Advantage con la Plataforma de Agentes Empresariales Gemini de Google Cloud en capacidades de ciberseguridad y datos. Estos movimientos muestran que las alianzas pueden ayudar a los proveedores a ofrecer almacenamiento gestionado sin requerir que los clientes rediseñen cada aplicación, reduciendo la fricción de implementación para las organizaciones con patrimonios de datos y aplicaciones establecidos, donde el riesgo de migración y la interrupción operativa pueden ralentizar las decisiones tecnológicas.
Las oportunidades en el mercado de servicios de operaciones de almacenamiento en la nube gestionado permanecen en la ciberrecuperación gestionada para pymes, los servicios soberanos para empresas medianas reguladas y la protección de datos de tecnología operacional y de borde, donde los enfoques convencionales de almacenamiento central pueden no satisfacer las necesidades de ubicación o latencia. Rackspace Technology y Rubrik lanzaron Rackspace Cyber Recovery Cloud en abril de 2025 con un servicio de recuperación gestionado con aislamiento total para cargas de trabajo de misión crítica. Rubrik y Rackspace Technology también lanzaron un servicio de ciberrecuperación en mayo de 2025 que incluye automatización de DevOps, copias de seguridad inmutables y Recuperación como Código. La estructura del mercado de servicios de operaciones de almacenamiento en la nube gestionado sigue siendo moderadamente concentrada entre los grandes proveedores, mientras que los proveedores especializados continúan compitiendo a través de capacidades enfocadas de recuperación y cumplimiento normativo.
Líderes de la Industria de Servicios de Operaciones de Almacenamiento en la Nube Gestionado
-
Rackspace Technology, Inc.
-
IBM Corporation
-
NTT DATA, Inc.
-
Fujitsu Limited
-
Tata Consultancy Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones de Almacenamiento en la Nube Gestionado Empresas cubiertas en este informe
- Rackspace Technology, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NTT DATA, Inc.
- Tata Consultancy Services Limited
- Wipro Limited
- DXC Technology Company
- Capgemini SE
- Atos SE
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NetApp, Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Cohesity, Inc.
- Iron Mountain Incorporated
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones de Almacenamiento en la Nube Gestionado
- Octubre de 2026: Amazon Web Services lanzó evaluaciones de migración de almacenamiento dentro de AWS Transform el 21 de octubre de 2026, para Amazon S3, EBS, EFS y FSx, automatizando el mapeo de volúmenes locales a los servicios de AWS más adecuados con proyecciones de TCO y reduciendo significativamente las barreras de costo de asesoramiento para la migración empresarial desde entornos NAS y SAN heredados.
- Octubre de 2026: Veeam lanzó el Programa de Proveedores de Servicios Soberanos de Veeam el 20 de octubre de 2026, añadiendo una Competencia de Soberanía de Datos a su programa VCSP que conecta a los clientes con proveedores de servicios locales que cumplen los criterios de control jurisdiccional, operaciones en la región y gobernanza para mercados sensibles a la residencia de datos en la UE y Oriente Medio.
- Junio de 2026: IBM y Google Cloud lanzaron una nueva Práctica de Google Cloud el 4 de junio de 2026, combinando IBM Consulting Advantage con la Plataforma de Agentes Empresariales Gemini de Google Cloud en capacidades de ciberseguridad y datos en una colaboración que IBM describió como una oportunidad de varios miles de millones de dólares, desplegando miles de consultores certificados para respaldar la modernización de la nube híbrida empresarial y el almacenamiento.
- Abril de 2026: NetApp y Google Cloud pusieron a disposición general Google Cloud NetApp Volumes Flex Unified Service Level en todas las regiones de Google Cloud el 22 de abril de 2026, proporcionando un único grupo de almacenamiento gestionado para cargas de trabajo de archivos y bloques y permitiendo a las empresas migrar cargas de trabajo de IA y bases de datos al almacenamiento en la nube gestionado sin rediseñar las aplicaciones.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Almacenamiento en la Nube Gestionado
El Mercado de Servicios de Almacenamiento en la Nube Gestionado abarca los servicios gestionados por terceros que respaldan el aprovisionamiento, la administración, la protección, la optimización, la seguridad y la recuperación de datos empresariales en entornos de almacenamiento públicos, privados, híbridos y multinube. El mercado incluye Aprovisionamiento y Operaciones de Almacenamiento Gestionado, Operaciones de Copia de Seguridad y Restauración Gestionadas, Operaciones de Recuperación ante Desastres Gestionadas, Archivado y Retención de Datos Gestionados, Seguridad y Cumplimiento del Almacenamiento Gestionado, Planificación y Optimización de la Capacidad de Almacenamiento Gestionado, y Operaciones de Ciberrecuperación Gestionadas. Estos servicios abarcan la administración de infraestructura de almacenamiento, la gestión automatizada de copias de seguridad, la replicación de datos, la orquestación de recuperación ante desastres, la recuperación resistente al ransomware, la gestión de almacenamiento inmutable, la gobernanza del ciclo de vida de los datos, la previsión de capacidad, la optimización del rendimiento y el monitoreo del cumplimiento normativo. Los ingresos del mercado incluyen tarifas recurrentes de servicios gestionados y cargos de soporte operativo directamente asociados, excluyendo las ventas independientes de hardware de almacenamiento, los ingresos por licencias y suscripciones de software, los cargos de consumo de almacenamiento en la nube sin procesar y los servicios de consultoría o implementación únicos no incluidos en las operaciones gestionadas continuas.
El Informe del Mercado de Servicios de Almacenamiento en la Nube Gestionado está segmentado por Tipo de Servicio (Aprovisionamiento y Operaciones de Almacenamiento Gestionado, Operaciones de Copia de Seguridad y Restauración Gestionadas, Operaciones de Recuperación ante Desastres Gestionadas, Archivado y Retención de Datos Gestionados, Seguridad y Cumplimiento del Almacenamiento Gestionado, Planificación y Optimización de la Capacidad de Almacenamiento Gestionado, y Operaciones de Ciberrecuperación Gestionadas), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final y Geografía, con cobertura a nivel de país en los principales mercados dentro de cada región. Los tamaños y pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Aprovisionamiento y Operaciones de Almacenamiento Gestionado |
| Operaciones de Copia de Seguridad y Restauración Gestionadas |
| Operaciones de Recuperación ante Desastres Gestionadas |
| Archivado y Retención de Datos Gestionados |
| Seguridad y Cumplimiento del Almacenamiento Gestionado |
| Planificación y Optimización de la Capacidad de Almacenamiento Gestionado |
| Operaciones de Ciberrecuperación Gestionadas |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Aprovisionamiento y Operaciones de Almacenamiento Gestionado | |
| Operaciones de Copia de Seguridad y Restauración Gestionadas | ||
| Operaciones de Recuperación ante Desastres Gestionadas | ||
| Archivado y Retención de Datos Gestionados | ||
| Seguridad y Cumplimiento del Almacenamiento Gestionado | ||
| Planificación y Optimización de la Capacidad de Almacenamiento Gestionado | ||
| Operaciones de Ciberrecuperación Gestionadas | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones de almacenamiento en la nube gestionado?
Se proyecta que el mercado de servicios de operaciones de almacenamiento en la nube gestionado se expanda de 7,82 mil millones de USD en 2026 y 8,71 mil millones de USD en 2027 a 16,47 mil millones de USD para 2032, a un CAGR del 13,59%.
¿Qué servicio de operaciones de almacenamiento en la nube gestionado se está expandiendo más rápidamente?
Se proyecta que las Operaciones de Ciberrecuperación Gestionadas se expandan a un CAGR del 19,95% hasta 2032, a medida que las organizaciones buscan servicios de recuperación probados e integrados con seguridad.
¿Por qué las organizaciones están externalizando las operaciones de almacenamiento en la nube?
Las cargas de trabajo de IA, los entornos híbridos complejos, los requisitos de recuperación y las obligaciones de cumplimiento normativo están aumentando la carga operativa de gestionar el almacenamiento internamente.
¿Qué grupo de clientes se espera que adopte el almacenamiento en la nube gestionado más rápidamente?
Se espera que las pymes se expandan a un CAGR del 15,74% hasta 2032 porque los servicios basados en el consumo reducen los requisitos de infraestructura iniciales.
¿Qué sector de usuario final se está expandiendo más rápidamente?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 15,59% hasta 2032, respaldado por registros clínicos digitalizados, datos de imágenes y necesidades de cumplimiento normativo.
¿Qué región se está expandiendo más rápidamente en servicios de operaciones de almacenamiento en la nube gestionado?
Se espera que Oriente Medio se expanda a un CAGR del 16,00% hasta 2032 a medida que aumentan las inversiones en nube soberana y centros de datos nacionales.