
Marktgröße und Marktanteil für verwaltete Cloud-Speicher-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 8.71 Milliarden US-Dollar |
| Marktgröße (2032) | 16.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
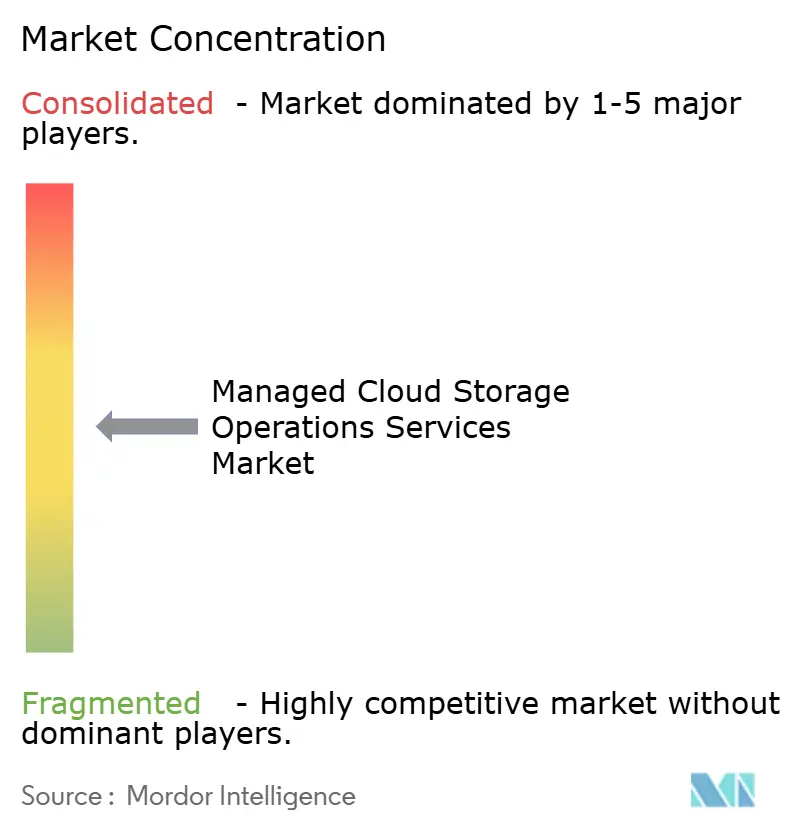
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Cloud-Speicher-Betriebsdienste von Mordor Intelligence
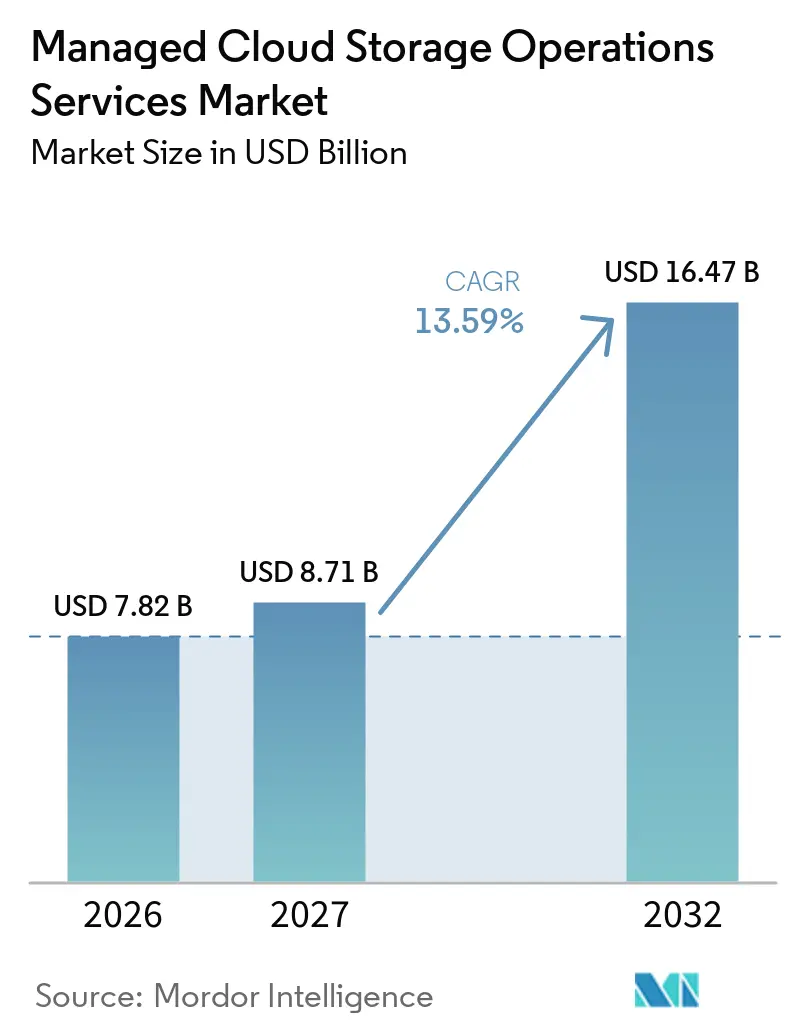
Die Marktgröße für verwaltete Cloud-Speicher-Betriebsdienste wird voraussichtlich von 7,82 Milliarden USD im Jahr 2026 auf 8,71 Milliarden USD im Jahr 2027 und bis 2032 auf 16,47 Milliarden USD anwachsen, was einem CAGR von 13,59 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste profitiert von Unternehmensentscheidungen, Speicherbetrieb an Spezialanbieter auszulagern, da KI-Workloads die interne Infrastrukturkapazität übersteigen. KI-Workloads verändern auch die Art und Weise, wie gespeicherte Informationen genutzt werden, da archivierte Daten für Inferenzzwecke schnell abgerufen werden müssen. Dieser Wandel erhöht die Nachfrage nach Diensten, die Bereitstellung, Aufbewahrung, Schutz und Wiederherstellung unter klaren Serviceverpflichtungen vereinen. Anbieter reagieren mit Cyber-Recovery-, souveränen Bereitstellungs- und Multi-Cloud-Verwaltungsfähigkeiten, anstatt sich allein auf Speicherkapazität zu verlassen. Der Wettbewerbsvorteil hängt daher von Bereitstellungsnetzwerken, Wiederherstellungssicherheit und Compliance-Unterstützung ab, während undurchsichtige Betriebsgebühren und grenzüberschreitende Anforderungen wesentliche Einschränkungen bleiben.
Wichtigste Erkenntnisse des Berichts
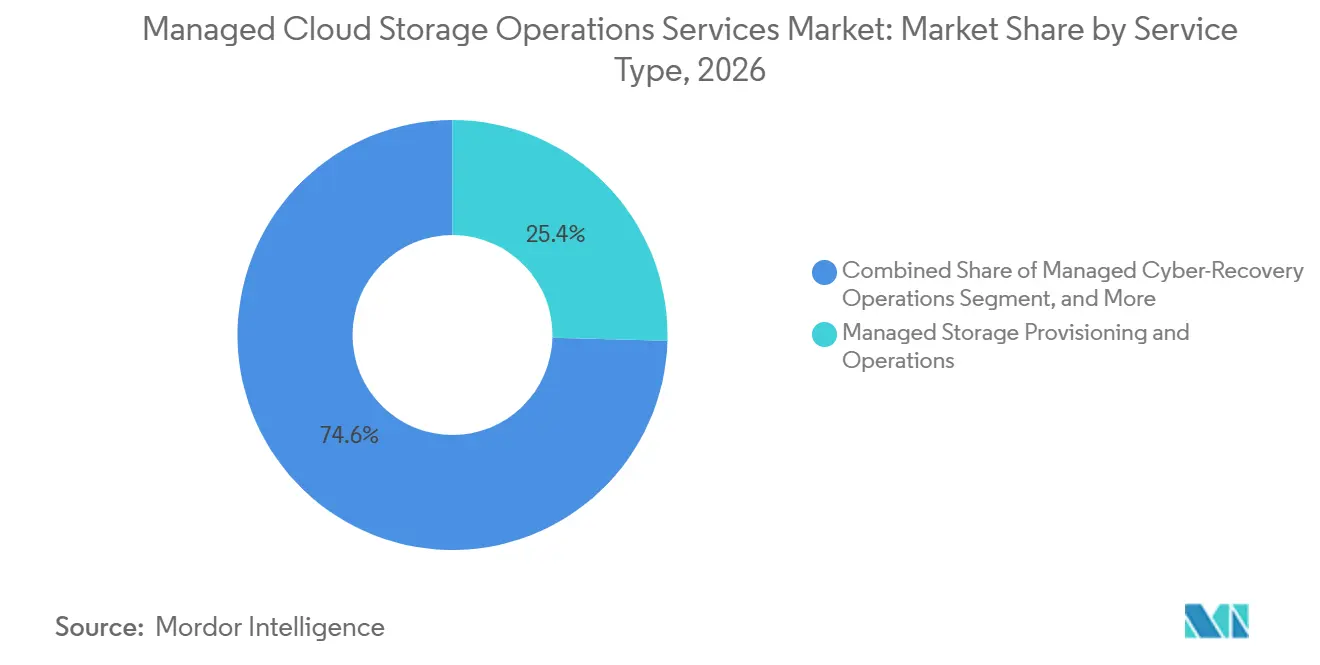
- Nach Dienstleistungstyp hielt verwaltete Speicherbereitstellung und -betrieb im Jahr 2026 einen Marktanteil von 25,43 % am Markt für verwaltete Cloud-Speicher-Betriebsdienste, während verwaltete Cyber-Recovery-Operationen bis 2032 voraussichtlich mit einem CAGR von 19,95 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 66,36 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen werden.
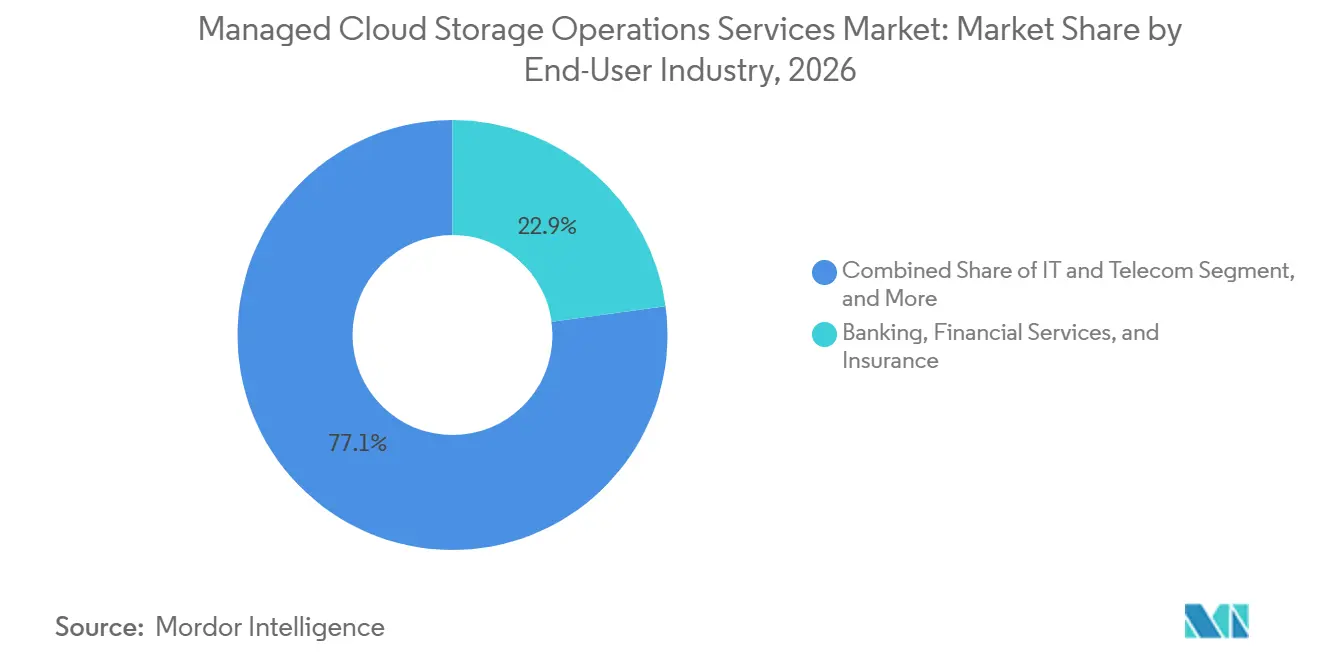
- Nach Endnutzerbranche entfiel auf BFSI im Jahr 2026 ein Umsatzanteil von 22,87 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,14 %, während der Nahe Osten bis 2032 voraussichtlich mit einem CAGR von 16,00 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmensdatenwachstum und KI-Workloads | +3.2% | Global, insbesondere Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ransomware-resistente Datensicherung und Cyber-Recovery | +2.9% | Global, mit erhöhter Intensität in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schutzlücken bei SaaS- und Cloud-nativen Workloads | +2.1% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Aufbewahrungs-, Residenz- und Wiederherstellungsvorschriften | +1.7% | EU, Nordamerika und Datensouveränitätszonen im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Wiederherstellungssicherheit als betriebliche Kennzahl auf Vorstandsebene | +1.4% | Global, konzentriert in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Sicherungsrichtlinien und Kapazitätsoptimierung | +1.1% | Global, frühe Gewinne in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiges Unternehmensdatenwachstum und KI-Workloads
KI- und ML-Workloads nutzten laut der im Februar 2025 von Foundry für Western Digital durchgeführten Umfrage durchschnittlich 24 % der Speicherinfrastruktur, was zeigt, dass die Kapazitätsplanung nun anspruchsvolle, rechennahe Speicheranforderungen einschließt. In dieser Umfrage identifizierten 68 % der Befragten KI und ML als Hauptursache für einen höheren Speicherbedarf. Unternehmen bewahren Informationen über längere Zeiträume auf, da KI-Arbeiten häufig Zugriff auf historische Aufzeichnungen erfordern und nicht nur auf die zuletzt erstellten Dateien. Diese Anforderungen machen statische Cold-Tier-Designs für Organisationen, die wiederholten Zugriff auf ältere Daten benötigen, weniger geeignet, wobei die Abrufgeschwindigkeit zu einer betrieblichen Überlegung wird und nicht mehr nur ein archiviertes Nachdenken darstellt. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste bietet Anbietern die Möglichkeit, Tiering, Abruf, Kapazitätsplanung und Datenbewegung als kontinuierliche Betriebsdienste für Kunden zu verwalten, die intern keine spezialisierten Fähigkeiten aufrechterhalten können.
Anforderungen an ransomware-resistente Datensicherung und Cyber-Recovery
Ransomware hat Sicherungsentscheidungen in die operative Risikoplanung verlagert, da ein Vorfall zentrale Geschäftssysteme stören, sensible Informationen offenlegen und kundenorientierte Aktivitäten verzögern kann. Rackspace Technology berichtete, dass 92 % der Ransomware-Opfer eine Datenverschlüsselung und 60 % einen Datendiebstahl erlitten.[1] HYCU stellte fest, dass die durchschnittlichen Ausfallkosten 405.770 USD pro Tag und 2,3 Millionen USD über einen fünftägigen Wiederherstellungszeitraum erreichten. Diese Kosten unterstützen die Nachfrage nach isolierten, unveränderlichen Wiederherstellungsumgebungen mit definierten Wiederherstellungszeitverpflichtungen, getesteten Wiederherstellungsverfahren und klarer Verantwortlichkeit des Dienstleisters. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste verlagert sich daher hin zu Diensten, die Datenschutz mit Incident-Response, getesteten Wiederherstellungsverfahren und laufenden Nachweisen verbinden, dass Wiederherstellungspläne nutzbar sind. Diese Veränderung begünstigt Anbieter, die Wiederherstellungsprozesse verwalten können, anstatt lediglich Sicherungskopien aufzubewahren, insbesondere wenn Kunden während eines Hochdruckvorfalls Unterstützung benötigen und technische, sicherheitsbezogene, rechtliche und geschäftliche Teams koordinieren müssen.
Schutzlücken bei SaaS- und Cloud-nativen Workloads
Die SaaS-Einführung hat häufig die Sicherungsrichtlinien überholt, die Geschäftsinformationen schützen, sodass Anwendungsdaten selbst in Organisationen mit reifen Infrastrukturteams ungeschützt bleiben. HYCU stellte fest, dass 87 % der Organisationen mindestens eine SaaS-Anwendung aufgrund unzureichenden Datenschutzes gefährdet hatten. Der Bericht ergab außerdem, dass nur 30 % richtlinienbasierte Sicherungen für SaaS-Anwendungen durchführten. HYCU berichtete, dass 66 % glaubten, ihr SaaS-Anbieter sei allein für den Schutz verantwortlich, obwohl viele Befragte kein Vertrauen in diese Fähigkeiten hatten.[2] Spanning stellte fest, dass 8 % der Organisationen öffentliche Cloud-Daten überhaupt nicht sicherten. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste kann diese Lücke durch API-basierte Sicherung, Richtlinienverwaltung, Aufbewahrungsüberwachung und Wiederherstellungsunterstützung für Daten schließen, die andernfalls unter den Aufbewahrungsregeln der Plattform ablaufen könnten.
Regulatorische Aufbewahrungs-, Residenz- und Wiederherstellungsvorschriften
Anforderungen an Datenaufbewahrung, -residenz und -wiederherstellung machen die Compliance-Fähigkeit neben technischer Kapazität, Servicepreis und standardmäßigen Verfügbarkeitsverpflichtungen zu einem zentralen Bestandteil der Anbieterauswahl. Der EU Data Act ist seit September 2025 in Kraft, und seine Anforderungen an Cloud-Wechsel und Datenportabilität unterstreichen die Bedeutung dokumentierter Betriebsprozesse. Im Nahen Osten ermutigen souveräne Cloud-Erwartungen Unternehmen dazu, eine regionale Dienstleistungserbringung zu spezifizieren, anstatt sich auf globale Multi-Tenant-Plattformen zu verlassen, insbesondere für Workloads, die sensible nationale oder regulierte Informationen enthalten. Die Nachrichtenagentur der Vereinigten Arabischen Emirate berichtete im Oktober 2025 von einer Verpflichtung in Höhe von 545 Millionen AED für nationale Rechenzentren und souveräne Cloud-Infrastruktur.[3] Der Markt für verwaltete Cloud-Speicher-Betriebsdienste profitiert, wenn Anbieter regionale Infrastruktur, kundenkontrollierte Verschlüsselungsschlüssel, Wiederherstellungsoperationen und Dokumentation kombinieren können, die den eigenen Governance-Prozess eines Kunden unterstützt. Diese Fähigkeiten werden in Sektoren, die nachweisen müssen, wie sensible Daten gespeichert und wiederhergestellt werden, zunehmend relevanter.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Komplexität grenzüberschreitender Übertragungen | -1.4% | EU, Asien-Pazifik und Naher Osten als Kern, mit Ausstrahlungseffekten auf globale multinationale Unternehmen | Langfristig (≥ 4 Jahre) |
| Sicherheits- und Datenschutzbedenken bei Multi-Tenant-Umgebungen | -1.1% | Global, erhöht in BFSI- und Regierungssegmenten | Mittelfristig (2–4 Jahre) |
| Cloud-Egress-Kosten und Wiederherstellungsökonomie | -0.7% | Global, ausgeprägt bei Multi-Cloud- und Hybrid-Bereitstellungen | Kurzfristig (≤ 2 Jahre) |
| Begrenzter Edge-Schutz für Betriebstechnologie | -0.4% | Fertigung, Energie und Versorgungsunternehmen, insbesondere Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Komplexität grenzüberschreitender Übertragungen
Datensouveränität kann die Expansion verlangsamen, da Anbieter ihre Abläufe an jede Rechtsordnung anpassen müssen, selbst wenn die zugrunde liegende Speichertechnologie bereits global verfügbar ist. Eine regionale Bereitstellung kann separate Infrastruktur, regionales Personal, kundenkontrollierte Schlüssel und Betriebsdesigns erfordern, die den Fernzugriff auf Systeme einschränken. Veeam erklärte, dass sein Sovereign Service Providers Program Kunden mit lokalen Anbietern verbindet, die Kriterien für jurisdiktionale Kontrolle, regionale Betriebsabläufe und Governance erfüllen. Diese Anforderungen erhöhen den Kapital- und Betriebsaufwand für souveräne Dienste, was kleinere Markteinstiege kommerziell weniger attraktiv machen kann. Sie verlängern auch die Zeit, die benötigt wird, um neue Länder zu erschließen oder multinationale Kunden konsistent zu bedienen. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste könnte daher Anbieter mit etablierter regionaler Infrastruktur, qualifizierten lokalen Lieferpartnern und nachgewiesenen Kontrollen begünstigen, die Käufer vor Vertragsabschluss bewerten können.
Sicherheits- und Datenschutzbedenken bei Multi-Tenant-Umgebungen
Multi-Tenant-Bereitstellung senkt die Kosten, kann jedoch bei Käufern, die sensible Informationen verwalten und klare Nachweise der Trennung von anderen Kunden benötigen, Bedenken hervorrufen. Dies ist besonders relevant für BFSI-, Gesundheits- und Regierungsorganisationen, die eine robuste Isolation und klare Zugangskontrolle benötigen. Wasabi stellte fest, dass 81 % der Organisationen im Jahr 2026 mehr als einen öffentlichen Cloud-Anbieter für Objektspeicher nutzten.[4] Mehrere Cloud-Umgebungen können Richtlinienlücken erzeugen, wenn Governance nicht konsistent über alle Plattformen hinweg angewendet wird. Anbieter müssen daher einheitliche Governance- und Wiederherstellungskontrollen anbieten, selbst wenn die Speicherinfrastruktur über mehrere Cloud-Dienste und Bereitstellungsstandorte verteilt bleibt. Strengere Isolationsanforderungen können die Skalenvorteile vollständig gemeinsam genutzter Umgebungen verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Cyber-Recovery verändert die Hierarchie der DienstleistungsebenenVerwaltete Speicherbereitstellung und -betrieb machte 25,43 % des Umsatzes im Jahr 2026 aus und hielt damit die führende Position im Markt für verwaltete Cloud-Speicher-Betriebsdienste. Der Dienst adressiert die hybriden NAS- und SAN-Umgebungen, die viele Unternehmen neben Cloud-Objektspeicher betreiben, einschließlich der praktischen Arbeit der Überwachung der Auslastung, der Festlegung von Richtlinien, der Handhabung von Kapazitätsänderungen und der Koordination des Speichers über separate technische Teams hinweg. Diese Umgebungen des Marktes für verwaltete Cloud-Speicher-Betriebsdienste erfordern eine kontinuierliche Überwachung, da Speicherrichtlinien, Datenplatzierung und Wiederherstellungsverfahren mehrere Plattformen umfassen, da Betriebsfehler die Systemleistung, Compliance-Aufzeichnungen, den Benutzerzugriff und die Fähigkeit zur Wiederherstellung von Informationen beeinträchtigen können. Im Markt für verwaltete Cloud-Speicher-Betriebsdienste bleiben verwaltete Sicherungs- und Wiederherstellungsoperationen sowie verwaltete Disaster-Recovery-Operationen wichtig, da dokumentierte, getestete Wiederherstellungsfähigkeiten häufige Compliance-Anforderungen sind. Verwaltete Datenarchivierung und -aufbewahrung gewinnt an Relevanz, da Organisationen ältere Daten für KI-Inferenz und Retrieval-Augmented-Generation-Workflows nutzen, was Anbieter dazu zwingt, lange Aufbewahrungszeiten mit Abrufanforderungen, Zugriffskontrollen, Kostentransparenz und der zuverlässigen Bewegung von Informationen zwischen Speicherebenen in Einklang zu bringen.
Verwaltete Cyber-Recovery-Operationen wird bis 2032 voraussichtlich mit einem CAGR von 19,95 % wachsen, der höchsten Rate unter den Dienstleistungstypen. Die Branche der verwalteten Cloud-Speicher-Betriebsdienste entwickelt sich über passive Datensicherung hinaus hin zu Wiederherstellungsoperationen, die während eines Sicherheitsvorfalls aktiviert werden können, sodass Kunden die Wiederherstellungsbereitschaft als kontinuierliche Servicedisziplin behandeln können und nicht als ungetestetes Verfahren, das erst nach einem Angriff in Betracht gezogen wird. Verwaltete Speichersicherheit und Compliance wird ebenfalls relevant, wenn Cyber-Versicherer zertifizierte Kontrollen für Sicherungsumgebungen verlangen. Vollserviceanbieter können Bereitstellung, Sicherung und Cyber-Recovery unter einem einheitlichen Service-Level-Agreement kombinieren. Punktanbieter geraten unter Druck, wenn sie keine koordinierte Wiederherstellung über den gesamten Dienst-Stack hinweg nachweisen können.

Nach Unternehmensgröße:
Die Einführung durch kleine und mittelständische Unternehmen verringert den Abstand bei verwalteten DienstenGroßunternehmen machten 66,36 % des Umsatzes im Jahr 2026 aus und hielten den größten Anteil am Markt für verwaltete Cloud-Speicher-Betriebsdienste. Ihre Größe spiegelt hohe Datenvolumina, komplexe Compliance-Anforderungen und Multi-Cloud-Betriebsmodelle wider. Viele große Organisationen betreiben Legacy-SAN- und NAS-Systeme zusammen mit Cloud-Objektspeicher. Diese Kombination kann die Richtlinienverwaltung, das Tiering und die Wiederherstellungsplanung für generalistisch aufgestellte interne Teams schwierig machen, insbesondere wenn jedes System unterschiedliche Verwaltungstools, Betriebsverfahren und Aufbewahrungseinstellungen hat. IBM führte im März 2026 Secure Automated Backup mit Compass für Workloads auf AWS, Azure, Google Cloud, Alibaba Cloud, Windows, Linux, AIX, IBM Power und VMware ein.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen und sind damit das am schnellsten wachsende Segment nach Unternehmensgröße. Im Markt für verwaltete Cloud-Speicher-Betriebsdienste reduziert verbrauchsbasierte Preisgestaltung die anfänglichen Infrastrukturverpflichtungen, die zuvor den Zugang zu Betriebsabläufen auf Unternehmensniveau einschränkten, und ermöglicht es kleineren Organisationen, spezialisierte Verwaltung, Schutz und Wiederherstellungsunterstützung in einer Form zu erwerben, die an sich ändernde Anforderungen angepasst werden kann. Wasabi stellte fest, dass 49 % der Organisationen im Jahr 2025 ihre Cloud-Speicherbudgets überschritten. Dieselbe Studie ergab, dass 42 % diese Überschreitungen auf Datenbetriebsgebühren und nicht auf Kapazitätskosten zurückführten. Für den Markt für verwaltete Cloud-Speicher-Betriebsdienste können Festpreisdienste diese Kosten für kleine und mittelständische Unternehmen leichter handhabbar machen. Veeam erklärte, dass sein VCSP-Programm mehr als 12.000 MSP-Partner umfasst, was einen Vertriebskanal für verwaltete Wiederherstellungsdienste bietet.[5]
Nach Endnutzerbranche:
Compliance und KI prägen die vertikale NachfrageBFSI machte 22,87 % des Umsatzes im Jahr 2026 aus und war damit das größte Endnutzersegment. Im Markt für verwaltete Cloud-Speicher-Betriebsdienste spiegelt seine Position Datenaufbewahrungspflichten und den Bedarf an isolierten Wiederherstellungsumgebungen wider. DORA, DSGVO und verwandte Anforderungen machen validierte Sicherungskopien zu einer Beschaffungsanforderung für viele Finanzinstitute. Cyber-Versicherungsbedingungen können auch eine Air-Gap-Wiederherstellungsfähigkeit erfordern. IT und Telekommunikation bleiben wichtige Nutzergruppen, da sie datenintensive Plattformen betreiben und eine Kapazitätsoptimierung über Cloud-Umgebungen hinweg benötigen.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen, der schnellsten Rate unter den Endnutzerbranchen. Für den Markt für verwaltete Cloud-Speicher-Betriebsdienste erhöhen die Digitalisierung klinischer Aufzeichnungen und diagnostische Bildgebung das Volumen und die Sensibilität der Informationen, die aufbewahrt werden müssen. Käufer im Gesundheitswesen benötigen auch Dienste, die HIPAA- und HITECH-Anforderungen erfüllen und klinische Standards unterstützen, da Patienteninformationen, Bildgebungsaufzeichnungen, Forschungsdaten und Pflegekoordinationssysteme geschützt bleiben müssen, während sie für autorisierte Benutzer verfügbar sind. Regierung und öffentliche Verwaltung gewinnt im Nahen Osten an Aufmerksamkeit, da souveräne Cloud-Richtlinien regionale Dienste bevorzugen und eine Präferenz für Anbieter schaffen, die zeigen können, wie Datenspeicherort, Betriebskontrolle und Wiederherstellungspflichten innerhalb nationaler Grenzen verwaltet werden. Fertigung, Einzelhandel, Energie und Versorgungsunternehmen erfordern jeweils spezialisierte Schutzansätze für Betriebstechnologie, verteilte Pipelines oder kritische Infrastrukturdaten.
Geografische Analyse
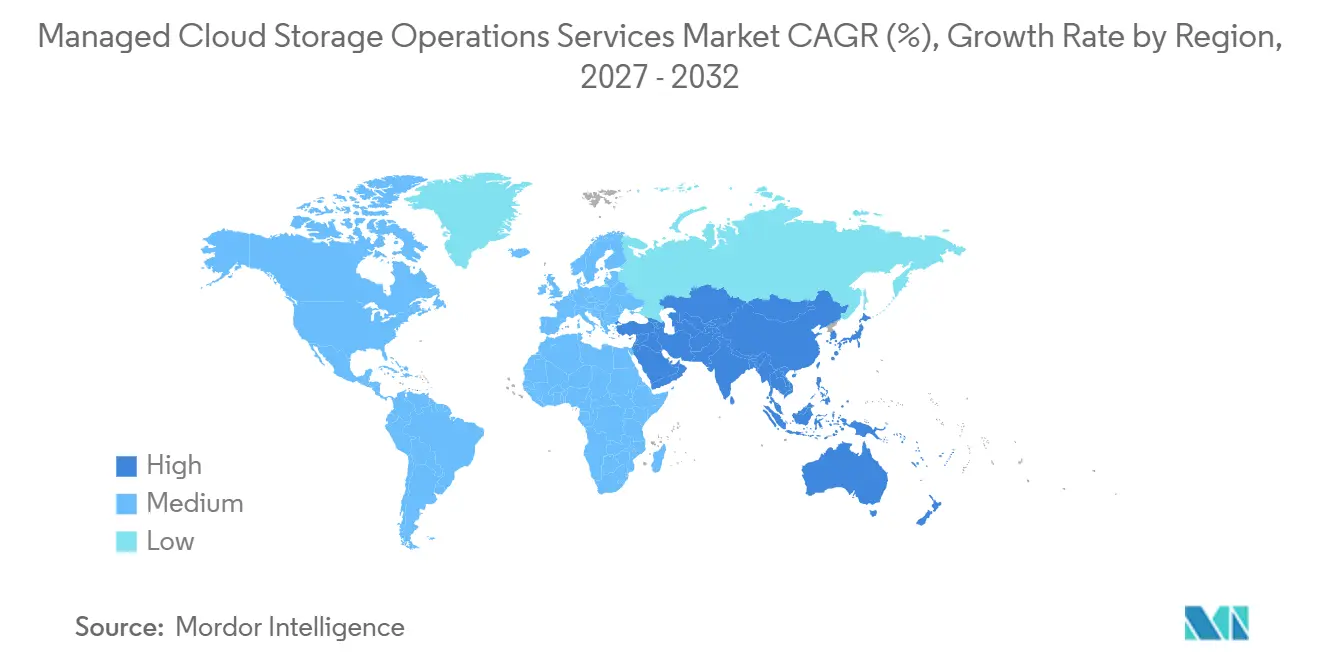
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,14 %, den größten Anteil im Markt für verwaltete Cloud-Speicher-Betriebsdienste. Der Markt für verwaltete Cloud-Speicher-Betriebsdienste in der Region profitiert von einer hohen Konzentration an Hyperscale-Infrastruktur und einer reifen Unternehmens-Cloud-Einführung. Anforderungen im Gesundheitswesen, im Zahlungsverkehr und im Wertpapierbereich erhöhen auch die Nachfrage nach dokumentierten Speicher- und Wiederherstellungsprozessen, insbesondere wenn Käufer nachweisen müssen, dass kritische Aufzeichnungen innerhalb definierter Zeitrahmen wiederhergestellt werden können. AWS führte im Oktober 2026 automatisierte Speichermigrationsbewertungen für Amazon S3, EBS, EFS und FSx ein und zeigte damit, wie Cloud-Anbieter Beratungsunterstützung in Migrations-Workflows integrieren.
Europa ist die zweitgrößte Region im Markt für verwaltete Cloud-Speicher-Betriebsdienste und operiert in einem dichten regulatorischen Umfeld, in dem Käufer berücksichtigen müssen, wie Anbieter Portabilität, lokale Betriebsabläufe, Wiederherstellungstests und Verschlüsselungskontrollen verwalten werden. DSGVO, NIS2, DORA und der EU Data Act begünstigen Anbieter, die lokale Infrastruktur und Verschlüsselungsschlüsselverwaltung nachweisen können, was praktische Vorteile für Unternehmen mit etablierten regionalen Liefermodellen schafft. Deutschland, das Vereinigte Königreich, Frankreich und Italien sind die größten nationalen Märkte innerhalb der Region. Veams Initiative für souveräne Dienstleister zeigt, dass jurisdiktionale Kontrolle und regionale Betriebsabläufe in europäischen Käuferentscheidungen zunehmend an Gewicht gewinnen.
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 16,00 % wachsen, dem schnellsten Tempo unter den Regionen. Die Verpflichtung der Vereinigten Arabischen Emirate in Höhe von 545 Millionen AED für nationale Rechenzentren und souveräne Cloud-Infrastruktur unterstützt die regionale Kapazitätsentwicklung und bietet lokalen Organisationen eine breitere Palette an regionalen Optionen für verwaltete Bereitstellung. Die Nachfrage im Markt für verwaltete Cloud-Speicher-Betriebsdienste in Asien-Pazifik wird durch die Cloud-Einführung in China, Indien, Japan und Südkorea gestützt. Südamerika wird durch die Digitalisierung von Finanzdienstleistungen und die LGPD-Compliance unterstützt, während Afrika durch den Ausbau carrierneutraler Rechenzentrumskapazitäten zunehmend Cloud-Konnektivität gewinnt, obwohl die Dienstverfügbarkeit weniger ausgereift ist als in den größten regionalen Märkten.
Wettbewerbslandschaft
Der Markt für verwaltete Cloud-Speicher-Betriebsdienste umfasst Hyperscaler, Speicherhardwarelieferanten, Datenschutzspezialisten und Managed-Service-Integratoren. Amazon Web Services, Microsoft Corporation und Google LLC profitieren von der Plattformintegration und globaler Infrastruktur, die es ihnen ermöglicht, Speicherdienste mit umfassenderen Rechen-, Sicherheits-, Daten- und Anwendungsangeboten zu verbinden. NetApp, Dell Technologies und Hewlett Packard Enterprise bringen Speicherplattform-Expertise mit, insbesondere für Kunden, die weiterhin hybride Umgebungen mit sowohl lokalen als auch Cloud-basierten Systemen betreiben. Veeam, Rubrik, Commvault und Cohesity konzentrieren sich auf Datenschutz und Cyber-Recovery, wo die Qualität der Wiederherstellungsorchestrierung wichtiger sein kann als die reine Speicherkapazität allein. IBM, Rackspace Technology, Tata Consultancy Services und DXC Technology bieten eine umfassendere Managed-Service-Bereitstellung in Kundenumgebungen an und sprechen Käufer an, die einen einzigen Betriebspartner für Infrastruktur- und Wiederherstellungsaktivitäten suchen.
Der Wettbewerb im Markt für verwaltete Cloud-Speicher-Betriebsdienste basiert auf Ökosystemreichweite, Wiederherstellungssicherheit, souveräner Compliance und der Fähigkeit, komplexe Workloads zu unterstützen, wobei Käufer auch Implementierungsunterstützung, vertragliche Verantwortung, Servicekontinuität und die praktische Einfachheit der Datenverwaltung über Cloud- und lokale Umgebungen hinweg bewerten. Veeam erklärte, dass sein VCSP-Programm mehr als 12.000 MSP-Partner umfasst, was die Reichweite bei kleineren Kunden und lokalen Märkten unterstützt und es Partnern ermöglicht, ihre Serviceexpertise auf Kundenumgebungen anzuwenden, die möglicherweise zu klein für direkte Unternehmensliefermodelle sind. IBM und Google Cloud lancierten im Juni 2026 eine Google Cloud Practice, die IBM Consulting Advantage mit der Gemini Enterprise Agent Platform von Google Cloud in den Bereichen Cybersicherheit und Daten kombiniert. Diese Schritte zeigen, dass Allianzen Lieferanten helfen können, verwalteten Speicher anzubieten, ohne dass Kunden jede Anwendung neu gestalten müssen, was den Implementierungsaufwand für Organisationen mit etablierten Daten- und Anwendungsbeständen reduziert, bei denen Migrationsrisiken und betriebliche Störungen Technologieentscheidungen verlangsamen können.
Chancen im Markt für verwaltete Cloud-Speicher-Betriebsdienste bestehen weiterhin bei verwalteter Cyber-Recovery für kleine und mittelständische Unternehmen, souveränen Diensten für regulierte mittelständische Unternehmen und dem Schutz von Edge- und Betriebstechnologiedaten, bei denen konventionelle zentrale Speicheransätze möglicherweise keine Standort- oder Latenzanforderungen erfüllen. Rackspace Technology und Rubrik lancierten im April 2025 Rackspace Cyber Recovery Cloud mit einem verwalteten, Air-Gap-Wiederherstellungsdienst für geschäftskritische Workloads. Rubrik und Rackspace Technology lancierten im Mai 2025 auch einen Cyber-Recovery-Dienst, der DevOps-Automatisierung, unveränderliche Sicherungen und Recovery as Code umfasst. Die Struktur des Marktes für verwaltete Cloud-Speicher-Betriebsdienste bleibt mäßig konzentriert bei großen Anbietern, während Spezialanbieter weiterhin durch fokussierte Wiederherstellungs- und Compliance-Fähigkeiten konkurrieren.
Marktführer für verwaltete Cloud-Speicher-Betriebsdienste
-
Rackspace Technology, Inc.
-
IBM Corporation
-
NTT DATA, Inc.
-
Fujitsu Limited
-
Tata Consultancy Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Cloud-Speicher-Betriebsdienste Unternehmen in diesem Bericht
- Rackspace Technology, Inc.
- International Business Machines Corporation
- Fujitsu Limited
- NTT DATA, Inc.
- Tata Consultancy Services Limited
- Wipro Limited
- DXC Technology Company
- Capgemini SE
- Atos SE
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- NetApp, Inc.
- Veeam Software Group GmbH
- Rubrik, Inc.
- Commvault Systems, Inc.
- Cohesity, Inc.
- Iron Mountain Incorporated
Neueste Industrielle Entwicklungen in Markt für verwaltete Cloud-Speicher-Betriebsdienste
- Oktober 2026: Amazon Web Services führte am 21. Oktober 2026 Speichermigrationsbewertungen innerhalb von AWS Transform für Amazon S3, EBS, EFS und FSx ein, automatisierte die Zuordnung lokaler Volumes zu den am besten geeigneten AWS-Diensten mit TCO-Projektionen und reduzierte die Kostenbarrieren für Beratungsleistungen bei der Unternehmensmigration von Legacy-NAS- und SAN-Umgebungen erheblich.
- Oktober 2026: Veeam lancierte am 20. Oktober 2026 das Veeam Sovereign Service Providers Program und fügte seinem VCSP-Programm eine Data Sovereignty Competency hinzu, die Kunden mit lokalen Dienstleistern verbindet, die Kriterien für jurisdiktionale Kontrolle, regionale Betriebsabläufe und Governance für datensouveränitätssensible Märkte in der EU und im Nahen Osten erfüllen.
- Juni 2026: IBM und Google Cloud lancierten am 4. Juni 2026 eine neue Google Cloud Practice, die IBM Consulting Advantage mit der Gemini Enterprise Agent Platform von Google Cloud in den Bereichen Cybersicherheit und Daten in einer Zusammenarbeit kombiniert, die IBM als eine Chance im Milliarden-USD-Bereich bezeichnete, und setzten Tausende zertifizierter Berater ein, um die Modernisierung von Hybrid-Cloud und Speicher in Unternehmen zu unterstützen.
- April 2026: NetApp und Google Cloud stellten Google Cloud NetApp Volumes Flex Unified Service Level am 22. April 2026 in allen Google Cloud-Regionen allgemein verfügbar, boten einen einzigen verwalteten Speicherpool für Datei- und Block-Workloads und ermöglichten es Unternehmen, KI- und Datenbank-Workloads in verwalteten Cloud-Speicher zu migrieren, ohne Anwendungen neu zu gestalten.
Berichtsumfang des globalen Marktes für verwaltete Cloud-Speicher-Betriebsdienste
Der Markt für verwaltete Cloud-Speicherdienste umfasst von Drittanbietern verwaltete Dienste, die die Bereitstellung, Verwaltung, den Schutz, die Optimierung, die Sicherheit und die Wiederherstellung von Unternehmensdaten in öffentlichen, privaten, hybriden und Multi-Cloud-Speicherumgebungen unterstützen. Der Markt umfasst verwaltete Speicherbereitstellung und -betrieb, verwaltete Sicherungs- und Wiederherstellungsoperationen, verwaltete Disaster-Recovery-Operationen, verwaltete Datenarchivierung und -aufbewahrung, verwaltete Speichersicherheit und Compliance, verwaltete Speicherkapazitätsplanung und -optimierung sowie verwaltete Cyber-Recovery-Operationen. Diese Dienste umfassen die Verwaltung der Speicherinfrastruktur, automatisiertes Sicherungsmanagement, Datenreplikation, Disaster-Recovery-Orchestrierung, ransomware-resistente Wiederherstellung, unveränderliches Speichermanagement, Datenlebenszyklus-Governance, Kapazitätsprognose, Leistungsoptimierung und regulatorische Compliance-Überwachung. Der Marktumsatz umfasst wiederkehrende Managed-Service-Gebühren und direkt damit verbundene Betriebsunterstützungsgebühren, schließt jedoch eigenständige Speicherhardwareverkäufe, Software-Lizenz- und Abonnementeinnahmen, reine Cloud-Speicherverbrauchsgebühren sowie einmalige Beratungs- oder Implementierungsdienste aus, die nicht mit laufenden verwalteten Betriebsabläufen gebündelt sind.
Der Bericht über den Markt für verwaltete Cloud-Speicherdienste ist segmentiert nach Dienstleistungstyp (verwaltete Speicherbereitstellung und -betrieb, verwaltete Sicherungs- und Wiederherstellungsoperationen, verwaltete Disaster-Recovery-Operationen, verwaltete Datenarchivierung und -aufbewahrung, verwaltete Speichersicherheit und Compliance, verwaltete Speicherkapazitätsplanung und -optimierung sowie verwaltete Cyber-Recovery-Operationen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche und Geografie, mit Abdeckung auf Länderebene für die wichtigsten Märkte innerhalb jeder Region. Die Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Verwaltete Speicherbereitstellung und -betrieb |
| Verwaltete Sicherungs- und Wiederherstellungsoperationen |
| Verwaltete Disaster-Recovery-Operationen |
| Verwaltete Datenarchivierung und -aufbewahrung |
| Verwaltete Speichersicherheit und Compliance |
| Verwaltete Speicherkapazitätsplanung und -optimierung |
| Verwaltete Cyber-Recovery-Operationen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltete Speicherbereitstellung und -betrieb | |
| Verwaltete Sicherungs- und Wiederherstellungsoperationen | ||
| Verwaltete Disaster-Recovery-Operationen | ||
| Verwaltete Datenarchivierung und -aufbewahrung | ||
| Verwaltete Speichersicherheit und Compliance | ||
| Verwaltete Speicherkapazitätsplanung und -optimierung | ||
| Verwaltete Cyber-Recovery-Operationen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Cloud-Speicher-Betriebsdienste?
Der Markt für verwaltete Cloud-Speicher-Betriebsdienste wird voraussichtlich von 7,82 Milliarden USD im Jahr 2026 und 8,71 Milliarden USD im Jahr 2027 auf 16,47 Milliarden USD bis 2032 wachsen, bei einem CAGR von 13,59 %.
Welcher verwaltete Cloud-Speicher-Betriebsdienst wächst am schnellsten?
Verwaltete Cyber-Recovery-Operationen wird bis 2032 voraussichtlich mit einem CAGR von 19,95 % wachsen, da Organisationen getestete, sicherheitsintegrierte Wiederherstellungsdienste suchen.
Warum lagern Organisationen Cloud-Speicherbetrieb aus?
KI-Workloads, komplexe hybride Umgebungen, Wiederherstellungsanforderungen und Compliance-Verpflichtungen erhöhen den betrieblichen Aufwand der internen Speicherverwaltung.
Welche Kundengruppe wird verwalteten Cloud-Speicher voraussichtlich am schnellsten einführen?
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 15,74 % wachsen, da verbrauchsbasierte Dienste die anfänglichen Infrastrukturanforderungen reduzieren.
Welcher Endnutzersektor wächst am schnellsten?
Gesundheitswesen und Biowissenschaften wird bis 2032 voraussichtlich mit einem CAGR von 15,59 % wachsen, unterstützt durch digitalisierte klinische Aufzeichnungen, Bilddaten und Compliance-Anforderungen.
Welche Region wächst am schnellsten bei verwalteten Cloud-Speicher-Betriebsdiensten?
Der Nahe Osten wird bis 2032 voraussichtlich mit einem CAGR von 16,00 % wachsen, da Investitionen in souveräne Cloud und nationale Rechenzentren zunehmen.