
LWIR産業用イメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
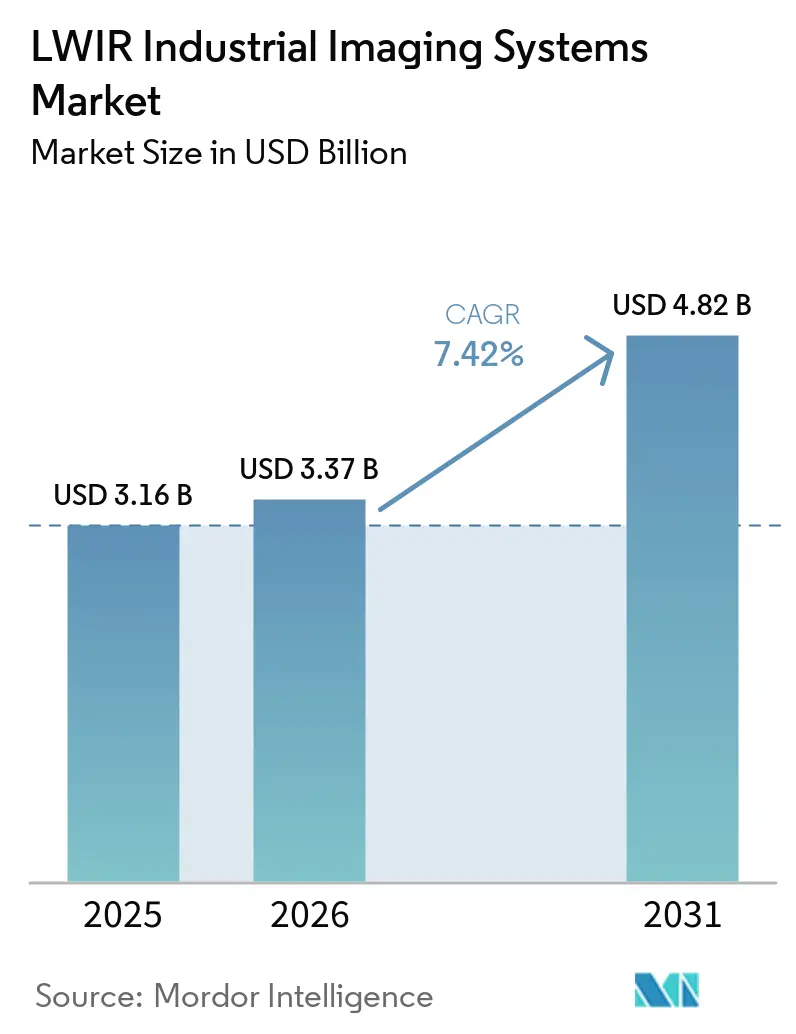
| 市場規模 (2026) | 3.37 十億米ドル |
| 市場規模 (2031) | 4.82 十億米ドル |
| Growth Rate (2026 - 2031) | 7.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLWIR産業用イメージングシステム市場分析
LWIR産業用イメージングシステムの市場規模は、2025年の3.16 ビリオン 米ドルおよび2026年の3.37 ビリオン 米ドルから、2031年までに4.82 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 7.42%を記録すると予測されます。LWIR産業用イメージングシステム市場は、光学式ガスイメージング、非破壊検査、プロセスサーモグラフィにわたる需要を伴って2026年を迎えます。小型ピクセル検出器は非冷却システムのコストを低下させ、より幅広い産業ユーザーにとってサーマルセンシングをより実用的なものにしています。メタン監視規制により、漏洩検知は石油・ガス事業者にとって繰り返し発生する調達ニーズとなっています。エッジコンピューティングにより、熱データが定期的な手動調査に代わって自動検査プラットフォームを支援することも可能になっています。これらの状況は、2031年にかけてLWIR産業用イメージングシステム市場の継続的な拡大を支えます。
レポートの主要ポイント
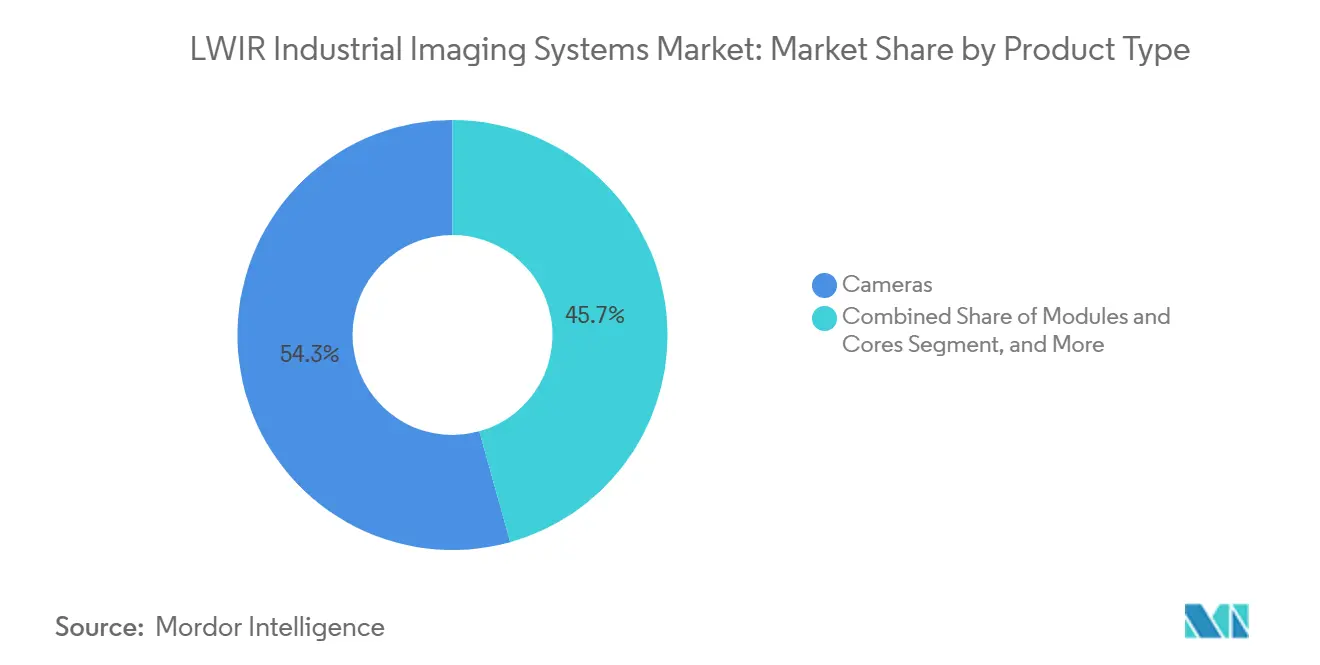
- 製品タイプ別では、カメラが2025年のLWIR産業用イメージングシステム市場シェアの54.32%を占め、モジュールおよびコアが2031年にかけて最も成長の速い製品セグメントになると予測されます。
- 技術別では、非冷却システムが2025年の売上高の82.47%を占め、冷却型LWIRが2031年にかけて最も成長の速い技術セグメントになると予測されます。
- フォームファクター別では、固定設置型が2025年の売上高の38.65%を占め、車載型およびドローン搭載型の完成ペイロードシステムが2031年にかけてCAGR 7.93%で拡大すると予測されます。
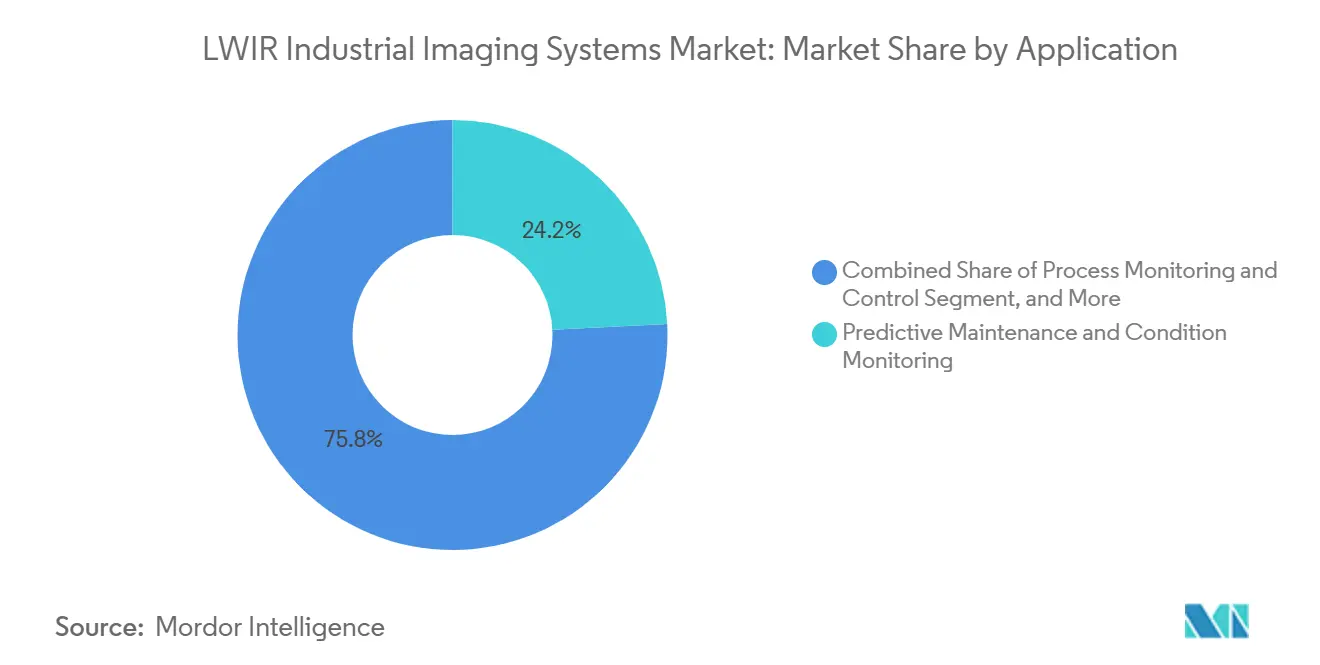
- 用途別では、予知保全および状態監視が2025年の売上高の24.18%を占め、光学式ガスイメージングおよび排出量監視が2031年にかけてCAGR 8.22%で拡大すると予測されます。
- エンドユーザー産業別では、産業製造が2025年の売上高の26.73%を占め、半導体・電子機器が2031年にかけてCAGR 8.14%で拡大すると予測されます。
- 地域別では、北米が2025年の世界売上高の33.92%を占め、アジア太平洋地域が2031年にかけてCAGR 8.16%で拡大すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
LWIR産業用イメージングシステムの世界市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用予知保全の普及 | +2.0% | 北米、欧州、アジア太平洋の産業回廊を中心とした世界規模 | 中期(2〜4年) |
| 非冷却マイクロボロメーターコアのコスト低下 | +1.8% | アジア太平洋の製造拠点が主導し、北米・欧州への波及効果を伴う世界規模 | 短期(2年以内) |
| メタンおよびフュジティブ排出監視要件 | +1.4% | 北米とEUが中核で、中東および南米での適用が拡大 | 中期(2〜4年) |
| スマートファクトリーにおけるAI対応サーマル分析 | +1.0% | ドイツ、日本、韓国、米国が主導する世界規模 | 中期(2〜4年) |
| 自律検査ロボット向けエッジ対応LWIRモジュール | +0.7% | 北米、欧州、東アジアが中心で、ASEANの産業団地への波及効果を伴う | 長期(4年以上) |
| ゲルマニウムフリー光学系およびウェーハレベルパッケージングの革新 | +0.5% | 米国の防衛プログラムとアジア太平洋のコンシューマーグレードOEMチャネルが主導する世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用予知保全の普及
発電、化学、精密製造の産業事業者は、時間ベースの保全から状態ベースのプログラムへと移行しています。これらのプログラムは、機器の故障がより深刻になる前に異常な熱を特定するためにサーマル監視を活用します。NFPA 70Bの2026年版は、米国の産業施設に対し、電気設備の最大保全間隔について根拠に基づく証拠を示すことを義務付けています。この要件は、繰り返し実施される電気調査のためのカメラおよび関連検査サービスの調達を支援します。ISO 18434-1は、サーモグラフィによる機械の状態監視に関する技術的枠組みを提供しており、慎重な購買者の調達における不確実性を低減できます。産業プラットフォーム内のサーマルイメージングソフトウェアの接続も、自動化された故障分類をサポートし、手動によるホットスポット確認の必要性を低減します。
非冷却マイクロボロメーターコアのコスト低下
検出器コストの低下により、LWIR産業用イメージングシステム市場の実用的な適用範囲が広がっています。ピクセルピッチは17 µmから12 µmへと移行し、現在では8 µmが商業的に入手可能となっています。この進展により、ダイ面積が縮小し、材料要件が低下する一方で、より高い解像度をサポートします。LYNREDは2026年1月に、8.5 µmピッチ、1,024×768 XGAアレイ、18×18×4.85 mm³パッケージを備えたYOCTOファミリーを発売しました。同社は、この製品が12 µmのベンチマークと比較して検知・認識・識別性能が40%向上し、同じセンサーフットプリントに2.5倍のピクセルを収容できると述べています。[1]LYNRED、「LYNREDがYOCTOを発表:非冷却サーマルイメージングを新たなレベルへと引き上げる新型超小型8 µmマイクロボロメーター」、LYNRED、lynred.com。 コストの低いコアにより、食品加工、電子機器品質管理、建物診断がサーマルイメージングの到達可能な需要基盤に入ってくる可能性があります。
メタンおよびフュジティブ排出監視要件
光学式ガスイメージングは、LWIR産業用イメージングシステム市場においてコンプライアンス活動とより密接に結びつくようになっています。米国環境保護庁は、サブパートOOOObおよび排出ガイドラインOOOOcに基づき、石油・ガス施設での漏洩検知・修理調査を義務付けています。附属書Kは、光学式ガスイメージング機器に対して2メートルで19 g/hrの最小メタン検知感度を規定しています。EU規則2024/1787は2024年6月13日に発効し、エネルギーセクターの事業者に対してメタンの監視、報告、検証要件を設定しています。[2]欧州議会および理事会、「エネルギーセクターにおけるメタン排出削減に関するEU規則2024/1787」、EUR-Lex、eur-lex.europa.eu。 2027年以降、EUの化石燃料輸入業者は同等の計測基準を証明する必要があります。これらの規則は、複雑な屋外環境で感度と分光特異性が求められる場合に、冷却型LWIRおよび専用ガスフィルター相関カメラを優位にします。
スマートファクトリーにおけるAI対応サーマル分析
AI対応分析により、サーマルカメラは生産上の意思決定においてより直接的な役割を担うようになっています。EUのホライズン・ヨーロッパが資金提供した「ゼロ欠陥・ゼロ廃棄物」プロジェクトは、AI駆動のサーマル検査が熱成形ラインにおけるクローズドループのプロセス制御を支援できることを示しました。[3]ゼロ欠陥・ゼロ廃棄物コンソーシアム、「AIおよびデジタルツイン駆動のクローズドループサーマル検査」、Zenodo、zenodo.org。 このアプローチにより、プロセスの変動が生産の後段に達する前に特定できます。鉄鋼再加熱炉に関する研究では、サーマル映像とディープラーニングモデルを使用してバーナーゾーン全体で高い異常検知性能が報告されています。IRmodulesは、NEXUS LV0619Bがニューラル処理ユニットと高解像度検出器を同一のプリント回路基板上に組み合わせていると述べています。このモジュールは、外部演算ボードなしに低消費電力で完全なサーマル検知パイプラインを実行し、ペイロードが制約されたドローンプラットフォームでのリアルタイム分析をサポートします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 校正および計測トレーサビリティのコスト | -0.9% | 北米と欧州の規制産業で最も顕著な世界規模 | 中期(2〜4年) |
| 冷却型および高解像度構成の高コスト | -0.8% | 世界規模で、特に中小企業セグメントおよびコスト重視の新興市場での普及を制限 | 長期(4年以上) |
| ゲルマニウムの供給集中と価格変動 | -0.7% | 主に北米と欧州で、アジア太平洋のOEMチャネルへの間接的影響を伴う | 短期(2年以内) |
| 輸出規制およびサイバーセキュリティ適格性評価の負担 | -0.5% | 北米、EU、アジア太平洋および中東の国際プログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
校正および計測トレーサビリティのコスト
校正コストは、LWIR産業用イメージングシステム市場の規制対象分野における購買決定を遅らせる可能性があります。定量的サーモグラフィは、温度測定値がプロセス制御、保険監査、またはコンプライアンス記録を支援する場合に定期的な校正を必要とします。ISO/IEC 17025認定校正は、機器を国家計測システムに結びつけます。IEC prEN 63144は、産業プロセス制御に使用されるサーモグラフィイメージャーの計量特性評価および校正の手順を定めています。この規格は、黒体放射体の要件、校正温度範囲、および繰り返し性の検証を対象としています。これらの要件は、システムが継続的に使用されない場合でも、機器群の規模が大きくなるにつれて繰り返し発生するコストを生み出します。
冷却型および高解像度構成の高コスト
冷却型および高解像度製品は、LWIR産業用イメージングシステム市場の多くの潜在ユーザーにとって依然としてコストが高い状況です。InSbまたはHgCdTeアレイを搭載した産業用冷却型LWIRシステムは、1台あたり50,000 米ドルを超える場合がります。これらの製品は、光学式ガスイメージング、高速冶金検査、サブミリケルビン非破壊検査に使用されます。クライオクーラーのコストおよびサービスニーズも、ライフタイム所有コストに加算されます。Teledyne FLIRは2026年2月に、継続的な産業自動化、プロセス制御、非破壊検査向けのA6450長寿命冷却型MWIRカメラを発売しました。その延長寿命冷却アーキテクチャはクライオクーラー交換によるダウンタイムに対処していますが、冷却型の普及は資産価値の高い用途に集中したままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:カメラが現在の売上高を支え、モジュールがOEM用途を拡大
カメラは2025年のLWIR産業用イメージングシステム市場シェアの54.32%を占めました。その地位は、光学系、校正済み検出器、処理電子機器、および出力インターフェースを組み合わせた統合フォームファクターを反映しています。この構成により、迅速な展開を必要とするエンドユーザーの統合作業が軽減されます。ハンドヘルド型カメラはフィールド検査をサポートし、固定設置型システムは電気パネルおよび継続的なプロセス観察に使用されます。カメラに関連するLWIR産業用イメージングシステムの市場規模は、変電所、プロセス熱監視箇所、建物外皮診断における繰り返し発生する交換需要によっても支えられています。
モジュールおよびコアは、2031年にかけて最も成長の速い製品セグメントです。自動化機器メーカー、ドローンペイロードメーカー、プロセス制御プロバイダーは、より広範なセンサーアーキテクチャにこれらのコンポーネントを使用しています。その使用により、OEMは光学系、ソフトウェア、パッケージング、システム設計においてより大きな柔軟性を得られます。LYNREDは2026年1月のYOCTOの発売を、8.5 µmピクセルピッチでのコンパクトなOEM統合向けに位置付けました。組み込み分析と設定済みデータロギングが試運転作業を削減する場合にも、統合イメージングシステムは魅力的です。その他の製品タイプは、標準的なカメラやモジュールの提供に適合しない専門的な要件に引き続き対応しており、購買者が標準的なフォームファクターではなく、特定のワークフロー、設置環境、インターフェース要件、または分析能力のレベルに合わせて設計された構成を必要とする場合に、このカテゴリーの関連性を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:非冷却システムが主導し、冷却型製品が高度な用途に対応
非冷却システムは2025年の売上高の82.47%を占めました。酸化バナジウムマイクロボロメーターの生産によりユニットコストが低下し、解像度の選択肢が640×512およびSXGAフォーマットへと拡大しました。周囲温度での動作によりクライオクーラーが不要となります。この特性は、継続的な工場およびインフラ監視における長い動作寿命をサポートします。したがって、非冷却技術のLWIR産業用イメージングシステム市場シェアは、低い複雑性、低い所有スト、および日常的なサーモグラフィへの幅広い適合性に基づいています。
冷却型LWIRは、2031年にかけて最も成長の速い技術セグメントです。その高い感度は、光学式ガスイメージング、高速冶金監視、および非冷却型の性能限界を超える用途をサポートします。Exosensは2026年7月に、2026年中に総サーマルカメラ生産能力を3倍にする計画を発表し、これは冷却型赤外線カメラの生産を2倍にするという以前の計画を補完するものです。2026年4月、Exosensはエンバリオンの買収を完了し、半導体検査およびポータブル防衛・監視イメージング向けの量子ドット赤外線センサー技術における地位を強化しました。新興のLWIR技術は、従来の非冷却型および冷却型設計が必要な性能と統合の組み合わせを提供しない特殊なニーズに対応する可能性があり、特に用途が測定品質、物理的サイズ、動作信頼性、および既存の産業プロセスへの展開の実現可能な経路に等しく重点を置く場合に有効です。
フォームファクター別:固定型システムが主導し、モバイルペイロードがカバレッジを拡大
固定設置型は2025年のフォームファクター売上高の38.65%を占めました。同じ資産を繰り返し観察する必要がある恒久的なプロセス監視、コンベア検査、その他の用途に使用されます。固定型システムは既知の位置から一貫したデータを生成でき、校正およびサービス手配をサポートできます。ハンドヘルド型機器は、フィールドコンプライアンス作業および保全ラウンドにおける役割を維持しています。固定設置向けのLWIR産業用イメージングシステムの市場規模は、既存の産業サイトでの需要から恩恵を受けており、事業者は頻繁な観察、一貫した計測条件、計画的なサービス作業、および保全・プロセス管理チームのための温度情報の記録をサポートする場合に恒久的な設備を正当化できます。
車載型およびドローン搭載型の完成ペイロードシステムは、2031年にかけてCAGR 7.93%で拡大すると予測されます。公益事業者、パイプライン事業者、風力発電所、大規模製造キャンパスは、地上検査が困難な場所でモバイルプラットフォームを使用します。8〜14 µm帯は、粉塵、煙、低視程条件での空中作業をサポートできます。Exosensは、シャッターレス動作と即時起動を備えたドローン統合向けのMicroCube XPシリーズを発売しました。OEM統合モジュールも、自動車、コンシューマーエレクトロニクス、ガス検知メーカーが製品設計時にLWIRセンシングを組み込むにつれて普及が進んでおり、各メーカーは生産開始前に自社の筐体、インターフェース、ソフトウェア環境、電力予算、および広範な製品要件にサーマルコンポーネントを合わせることができます。
用途別:コンプライアンスとプロセス情報が異なる需要領域を支援
予知保全および状態監視は2025年の用途別売上高の24.18%を占めました。電気検査機器群は、繰り返しの調査、交換機器、および校正活動を必要とします。公益事業者、産業製造業者、石油・ガス事業者は、機器の問題につながる可能性のある熱パターンを特定するためにサーモグラフィを使用します。サーモグラフィおよび一般検査も、幅広い専門的なフィールド要件に対応します。予知保全のLWIR産業用イメージングシステム市場シェアは、大規模な設置済み機器基盤にわたる繰り返し可能な作業によって支えられており、同じ機器群が長年にわたって定期的な点検を必要とする可能性があり、ユーザーに検査慣行、報告、およびフォローアップ活動を標準化する明確な理由を与えます。
光学式ガスイメージングおよび排出量監視は、2031年にかけてCAGR 8.22%で拡大すると予測されます。米国EPAの要件とEUメタン規制により、近距離直接計測と漏洩検知の重要性が高まっています。プロセス監視・制御は、ガラス、金属、セラミックスの生産に対応します。マシンビジョンおよび品質保証は、食品シール、プリント回路基板組み立て、複合材料における熱関連欠陥を特定します。火災検知は重要インフラサイトでの公共部門調達を支援し、非破壊検査は航空宇宙および土木建設向けに高解像度システムを必要とするため、用途の組み合わせは購買者が広範な早期警告、日常的なプロセスデータ、規制上の証拠、または特定の資産の詳細な分析を必要とするかどうかによって決まります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:産業製造が主導し、半導体需要が拡大
産業製造は2025年のエンドユーザー売上高の26.73%を維持しました。このセグメントには、電気保全、コンベア監視、インライン品質検査が含まれます。その需要基盤は多くの施設と用途にわたって分散しています。サーマルイメージングは、日常的な検査プログラムと固定生産環境の両方に適合できます。産業製造が保有するLWIR産業用イメージングシステム市場シェアは、この幅広い運用上の使用を反映しており、工場はサーマル機器を保全、材料移動、機器信頼性、品質検証に適用でき、その価値を一つの狭く定義された生産タスクや物理的な場所に限定することなく活用できます。
半導体・電子機器は、2031年にかけてCAGR 8.14%で拡大すると予測されます。先進パッケージングは、正確なインラインサーマル検証を必要とするチップレット統合、3Dスタッキング、シリコン貫通ビアアーキテクチャを使用しています。石油・ガス、電力・公益事業は個々のサイトで高い支出を維持しています。航空宇宙・防衛はプレミアム冷却型検出器への需要を支えています。自動車・輸送はLWIRシステムを電気自動車バッテリーの熱管理検証に使用し、食品・消費財、建物・インフラ、化学品、鉱業・金属が需要基盤を完成させ、異なる購買サイクル、性能ニーズ、サービス期待を持つ幅広い顧客層を形成しています。
地域分析
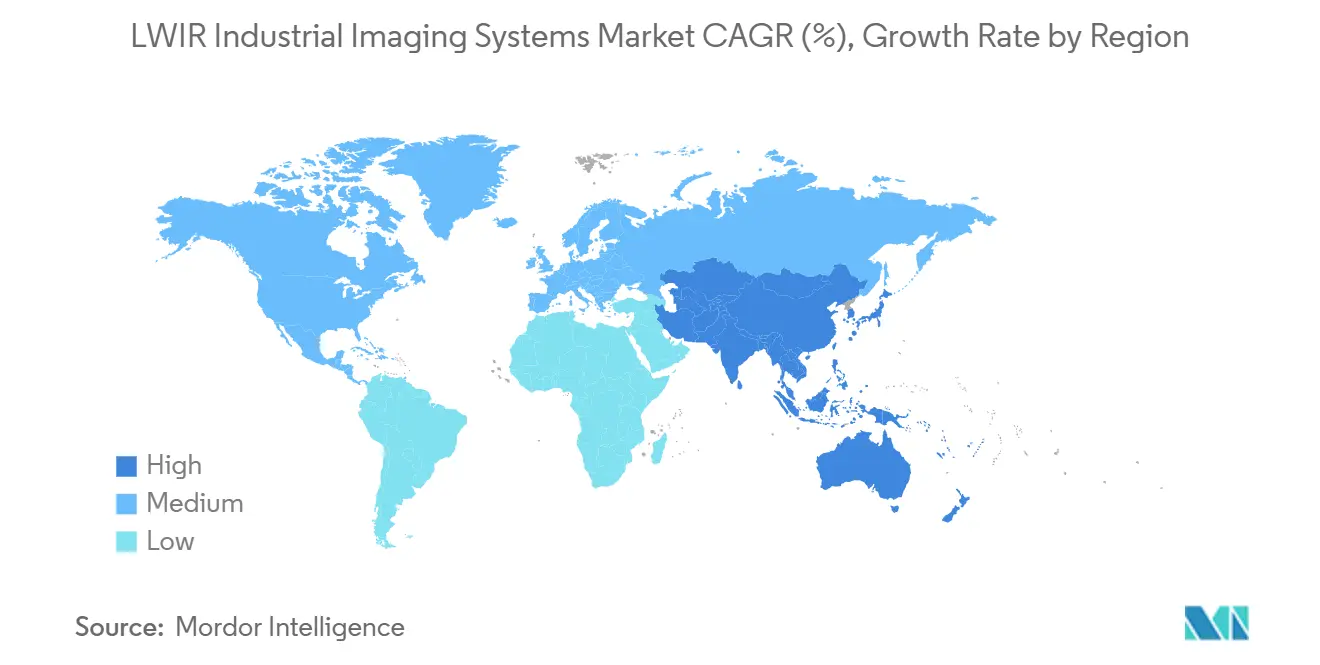
北米は2025年のLWIR産業用イメージングシステム市場売上高の33.92%を占めました。米国は、上流エネルギーインフラ、電気保全プログラム、および防衛関連サーマルセンサー調達が密集しています。2026年度国防授権法は、2030年までに防衛サプライチェーンから対象国の赤外線光学系を排除することを指示しています。この方針は、米国サプライヤーの国内検出器適格性評価とサプライチェーン整備を支援しています。カナダのオイルサンドとメキシコの電子機器製造が地域需要を加えています。欧州は、メタン規制が2027年に向けてより完全なコンプライアンスへと移行するにつれて光学式ガスイメージグカメラの交換サイクルによって形成されており、複数の施設にわたって機器購入を計画する必要がある事業者にとって、規制対応の準備、文書化された検査能力、および信頼性の高い計測手順が重要な考慮事項となっています。
アジア太平洋地域は、2031年にかけてCAGR 8.16%で拡大すると予測されます。半導体製造への投資、電気自動車バッテリーのギガファクトリー拡張、産業自動化プログラムが地域全体の調達を支えています。中国は、垂直統合サプライヤーを通じて検出器製造、光学系、カメラ組み立てを組み合わせています。Guide Infrared、HIKMICRO、InfiRay Technologyは、このモデルを通じて商業用サーマルイメージングの価格水準を引き下げています。韓国の半導体セクターは、ウェーハレベルサーマル検査への集中した需要を生み出しています。日本は冷却型検出器材料において役割を担い、インドは工場予知保全の急成長するエンドユーザー拠点であるため、地域の活動はコンポーネント供給、システム生産、産業サイトでの利用拡大を組み合わせており、単一のサーマルイメージング購買パターンに依存していません。
南米、中東、アフリカは、規模は小さいながらも拡大する売上高基盤を示しています。ブラジルの産業製造とアルゼンチンの上流石油・ガス事業がサーマル検査活動を支えています。サウジアラビアとUAEは、製油所および石油化学サイトでの予知保全プログラムを拡大しています。トルコはプロセスサーモグラフィへの需要を加えています。南アフリカの鉱業・電力公益事業がアフリカの需要を支え、ナイジェリアの石油・ガス活動は校正サービスへのアクセスによって制限される潜在性を持っており、機器を長い遅延や高い物流コストなしに保全・検証・稼働復帰させなければならない場所での普及に地域サポート能力がいかに影響するかを示しています。

競合環境
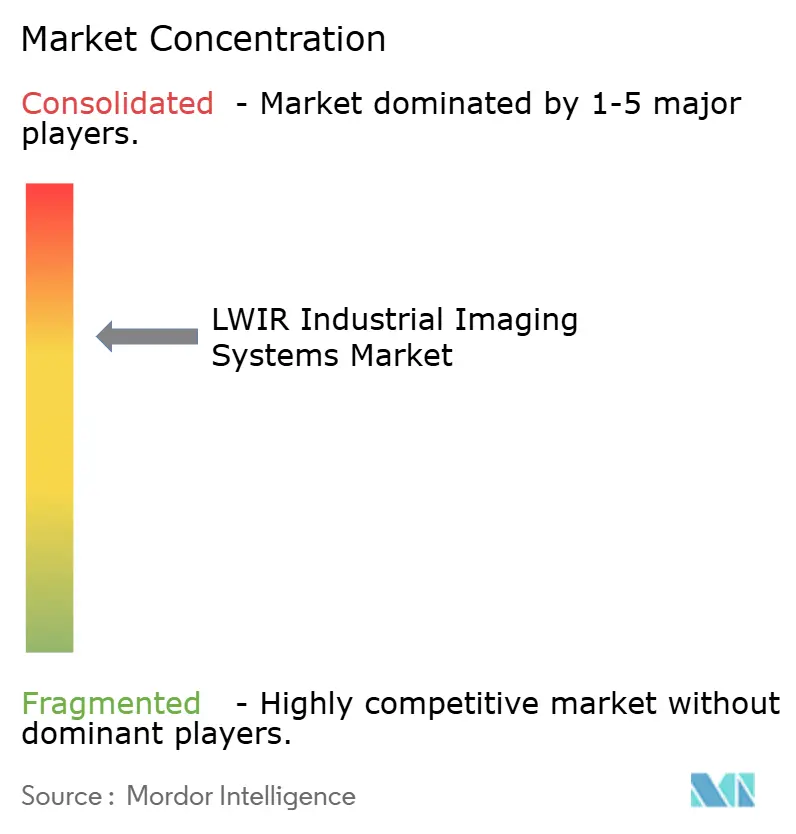
LWIR産業用イメージングシステム市場は、適度に集中したグローバル構造を持っています。Teledyne FLIR LLCは、カメラ、OEMモジュール、統合システム、エッジAI開発プラットフォームにわたる幅広いポートフォリオを持っています。その製品ラインは冷却型と非冷却型の両技術をカバーしています。LYNRED S.A.S.、ExosensおよびそのブランドであるXenics、Optris GmbHなどの欧州専門企業は、検出器開発を通じてプレミアムポジションを保持しています。LYNREDは、9カ国15エンティティにわたるSPIRIT主権イニシアティブを調整し、検出器開発を、技術能力、サプライチェーンの強靭性、および高付加価値サーマルイメージング用途においてサプライヤーが専門的なポジションを維持する必要性に対応するより広範な地域的取り組みに組み込んでいます。
InfiRay Technology Co., Ltd.、HIKMICRO、Guide Infrared Co., Ltd.は、中解像度非冷却製品において垂直統合と低価格設定を通じて競争しています。このアプローチは、顧客が価格に敏感なプロフェッショナル、産業、光学式ガスイメージング製品へと拡大しています。LWIR産業用イメージングシステム市場には10,000 米ドルから30,000 米ドルの価格帯の冷却型システムにギャップが存在します。西側サプライヤーはプレミアムマージンを守り、中国メーカーは産業プロセス制御要件向けの冷却型プラットフォームを完全には適格化していません。Teledyne FLIR OEMは2026年6月に、8 µmピクセルピッチと1,280×1,024 SXGA解像度を組み合わせたNDAA準拠の量産型非冷却LWIRモジュールであるBoson SX8を、防衛および産業統合向けのITAR非対象パッケージで発売しました。
サーマルハードウェアとエッジAI演算は、コンポーネントプロバイダーとシステムインテグレーター間のアライアンスも促進しています。Teledyne FLIR OEMは2026年2月に、組み込み型、モバイル型、産業用OEM開発向けに160×120の放射測定サーマルセンサーと500万画素可視カメラを組み合わせたLepton XDSを発売しました。同社はまた、2026年1月に自律走行車および先進運転支援用途向けに開発されたASIL-B LWIRカメラとしてTuraを発売しました。NDAAコンプライアンスとITAR非対象の指定は、グローバルOEM顧客にとって製品アーキテクチャ上の考慮事項となっています。これらの要件は、防衛関連および機密性の高い産業プログラムの顧客が、検出器性能、パッケージサイズ、ソフトウェア互換性、納期保証、製品ライフサイクルサポートと並んで選定プロセスの早い段階でコンプライアンス状況を評価する可能性があるため、制限された調達環境向けにコンポーネントを適格化したサプライヤーを優位にする可能性があります。
LWIR産業用イメージングシステム業界リーダー
Teledyne FLIR LLC
Fluke Corporation
Opgal Optronic Industries Ltd.
Exosens
Lynred S.A.S.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Exosensは、2026年中に総サーマルカメラ生産能力を3倍にする計画を発表しました。これは冷却型赤外線カメラの生産を2倍にするという以前の発表を補完するものです。この拡張は、冷却型赤外線技術が昼夜を問わず数十キロメートルの距離での脅威検知を可能にするドローンおよびカウンタードローン防衛用途を対象としています。
- 2026年6月:Teledyne FLIR OEMは、8 µmピクセルピッチと1280×1024 SXGA解像度(主要VGAモジュールの4倍のピクセル数)を組み合わせた初のNDAA準拠の量産型非冷却LWIRカメラモジュールであるBoson SX8を、SWaP制約のある防衛および産業統合向けに設計されたITAR非対象パッケージで発売しました。
- 2026年4月:Exosensは、量子ドット赤外線センサーの設計・製造を専門とするフィンランドおよび英国を拠点とする企業、エンバリオンの買収を完了しました。この買収により、半導体検査およびポータブル防衛・監視イメージングに適用可能な新興の高解像度赤外線センサーにおけるExosensの地位が強化されます。
- 2026年2月:Teledyne FLIRは、24時間365日継続稼働の産業自動化、プロセス制御、非破壊検査向けに専用設計されたA6450長寿命冷却型MWIRカメラを発売しました。A6450は、生産ライン環境での冷却型サーマルカメラ普及の主要障壁であるクライオクーラー交換によるダウンタイムに対処するための革新的な延長寿命冷却アーキテクチャを搭載しています。


LWIR産業用イメージングシステム市場レポートの対象範囲
LWIR産業用イメージングシステム市場とは、産業環境における非接触温度測定および熱パターン分析のために7〜14 µmの波長範囲で熱放射を検知・マッピングする長波赤外線(LWIR)サーマルカメラおよびイメージングソリューションを指します。
LWIR産業用イメージングシステム市場レポートは、製品タイプ(カメラ、モジュールおよびコア、統合イメージングシステム、その他の製品タイプ)、技術(非冷却型、冷却型、その他の技術)、フォームファクター(ハンドヘルド型、固定設置型、OEM統合モジュール、車載型・ドローン搭載型(完成ペイロードシステム))、用途(サーモグラフィおよび検査、予知保全および状態監視、光学式ガスイメージングおよび排出量監視、プロセス監視・制御、マシンビジョンおよび品質保証、火災検知および山火事監視、セキュリティおよび重要インフラ監視、非破壊検査)、エンドユーザー産業(産業製造、石油・ガス、電力・公益事業、化学品・石油化学、鉱業・金属、自動車・輸送、航空宇宙・防衛、半導体・電子機器、建物・インフラ、食品・消費財、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| カメラ |
| モジュールおよびコア |
| 統合イメージングシステム |
| その他の製品タイプ |
| 非冷却型LWIR |
| 冷却型LWIR |
| その他の技術 |
| ハンドヘルド型 |
| 固定設置型 |
| OEM統合モジュール |
| 車載型・ドローン搭載型(完成ペイロードシステム) |
| サーモグラフィおよび検査 |
| 予知保全および状態監視 |
| 光学式ガスイメージングおよび排出量監視 |
| プロセス監視・制御 |
| マシンビジョンおよび品質保証 |
| 火災検知および山火事監視 |
| セキュリティおよび重要インフラ監視 |
| 非破壊検査 |
| 産業製造 |
| 石油・ガス |
| 電力・公益事業 |
| 化学品・石油化学 |
| 鉱業・金属 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 半導体・電子機器 |
| 建物・インフラ |
| 食品・消費財 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| ASEAN | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 製品タイプ別 | カメラ | |
| モジュールおよびコア | ||
| 統合イメージングシステム | ||
| その他の製品タイプ | ||
| 技術別 | 非冷却型LWIR | |
| 冷却型LWIR | ||
| その他の技術 | ||
| フォームファクター別 | ハンドヘルド型 | |
| 固定設置型 | ||
| OEM統合モジュール | ||
| 車載型・ドローン搭載型(完成ペイロードシステム) | ||
| 用途別 | サーモグラフィおよび検査 | |
| 予知保全および状態監視 | ||
| 光学式ガスイメージングおよび排出量監視 | ||
| プロセス監視・制御 | ||
| マシンビジョンおよび品質保証 | ||
| 火災検知および山火事監視 | ||
| セキュリティおよび重要インフラ監視 | ||
| 非破壊検査 | ||
| エンドユーザー産業別 | 産業製造 | |
| 石油・ガス | ||
| 電力・公益事業 | ||
| 化学品・石油化学 | ||
| 鉱業・金属 | ||
| 自動車・輸送 | ||
| 航空宇宙・防衛 | ||
| 半導体・電子機器 | ||
| 建物・インフラ | ||
| 食品・消費財 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
LWIR産業用イメージングシステム市場の規模はどのくらいですか?
LWIR産業用イメージングシステム市場は2026年に3.37 ビリオン 米ドルであり、CAGRが7.42%で2031年までに4.82 ビリオン 米ドルに達すると予測されます。
産業用LWIRイメージングをリードする製品タイプはどれですか?
カメラは2025年に54.32%のシェアで製品売上高をリードしました。これは迅速な展開のための統合システムを提供するためです。
非冷却型LWIRシステムが広く使用される理由は何ですか?
非冷却型システムは2025年の売上高の82.47%を占めました。これはクライオクーラーの複雑性を回避し、日常的な継続監視ニーズに対応するためです。
2031年にかけて最も急速に拡大する用途はどれですか?
光学式ガスイメージングおよび排出量監視は、メタン監視義務の増加に伴いCAGR 8.22%で拡大すると予測されます。
最も高い予測成長率を持つエンドユーザー分野はどれですか?
半導体・電子機器は、先進パッケージングおよびインラインサーマル検証ニーズに支えられ、2031年にかけてCAGR 8.14%で拡大すると予測されます。
最も高い予測成長率を持つ地域はどこですか?
アジア太平洋地域は、半導体投資、バッテリー生産、産業自動化に支えられ、2031年にかけてCAGR 8.16%で拡大すると予測されます。
最終更新日:



