
Taille et part du marché des systèmes d'imagerie industrielle LWIR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.37 Milliards de dollars |
| Taille du Marché (2031) | 4.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie industrielle LWIR par Mordor Intelligence
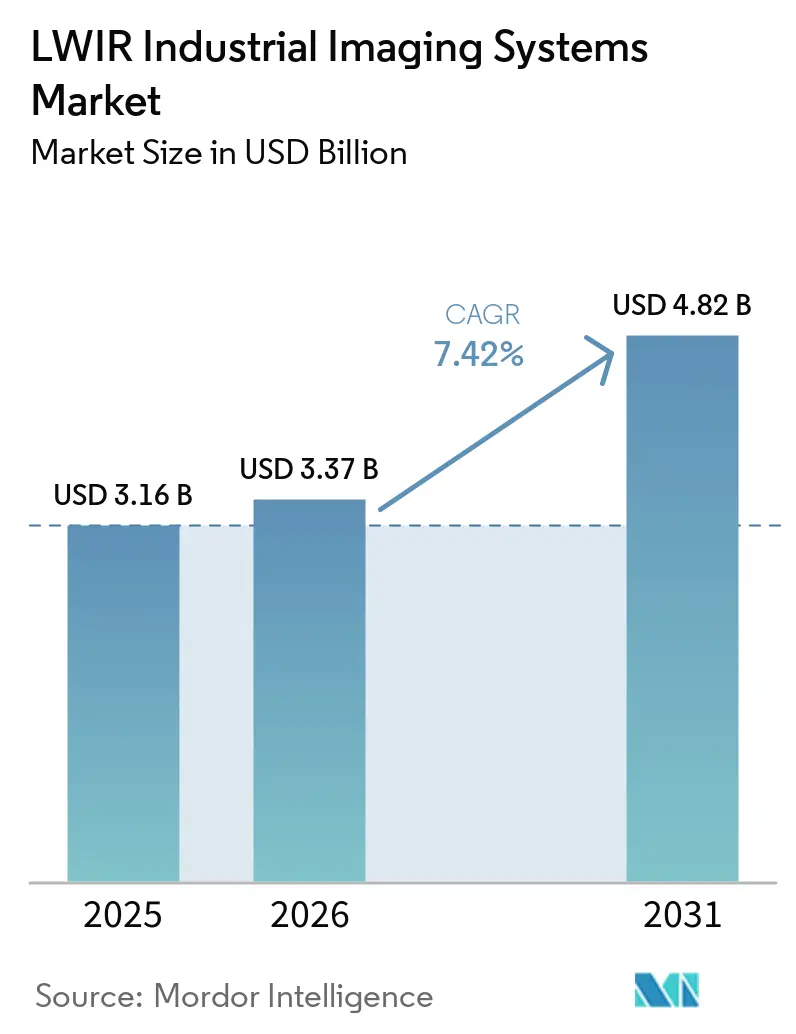
La taille du marché des systèmes d'imagerie industrielle LWIR devrait s'étendre de 3,16 milliards USD en 2025 et 3,37 milliards USD en 2026 à 4,82 milliards USD d'ici 2031, enregistrant un CAGR de 7,42 % entre 2026 et 2031. Le marché des systèmes d'imagerie industrielle LWIR aborde 2026 avec une demande dans les domaines de l'imagerie optique des gaz, des essais non destructifs et de la thermographie de processus. Des détecteurs à pixels plus petits réduisent le coût des systèmes non refroidis et rendent la détection thermique plus pratique pour un plus grand nombre d'utilisateurs industriels. Les réglementations sur la surveillance du méthane font de la détection des fuites un besoin d'approvisionnement récurrent pour les opérateurs pétroliers et gaziers. L'informatique en périphérie permet également aux données thermiques de prendre en charge des plateformes d'inspection automatisées plutôt que des relevés manuels périodiques. Ces conditions soutiennent l'expansion continue du marché des systèmes d'imagerie industrielle LWIR jusqu'en 2031.
Points clés du rapport
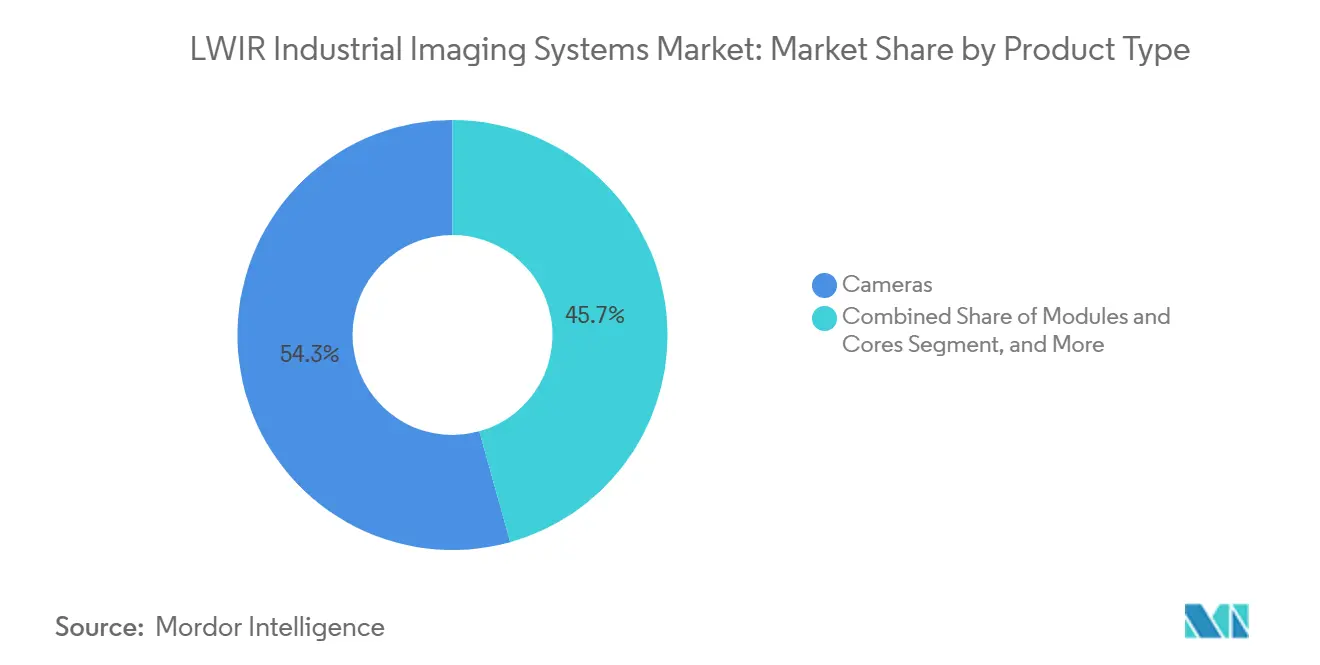
- Par type de produit, les caméras détenaient 54,32 % de la part du marché des systèmes d'imagerie industrielle LWIR en 2025, tandis que les modules et cœurs devraient être le segment de produits à la croissance la plus rapide jusqu'en 2031.
- Par technologie, les systèmes non refroidis détenaient 82,47 % des revenus en 2025, tandis que le LWIR refroidi devrait être le segment technologique à la croissance la plus rapide jusqu'en 2031.
- Par facteur de forme, les configurations à montage fixe détenaient 38,65 % des revenus en 2025, tandis que les systèmes de charge utile finis montés sur véhicule et sur drone devraient se développer à un CAGR de 7,93 % jusqu'en 2031.
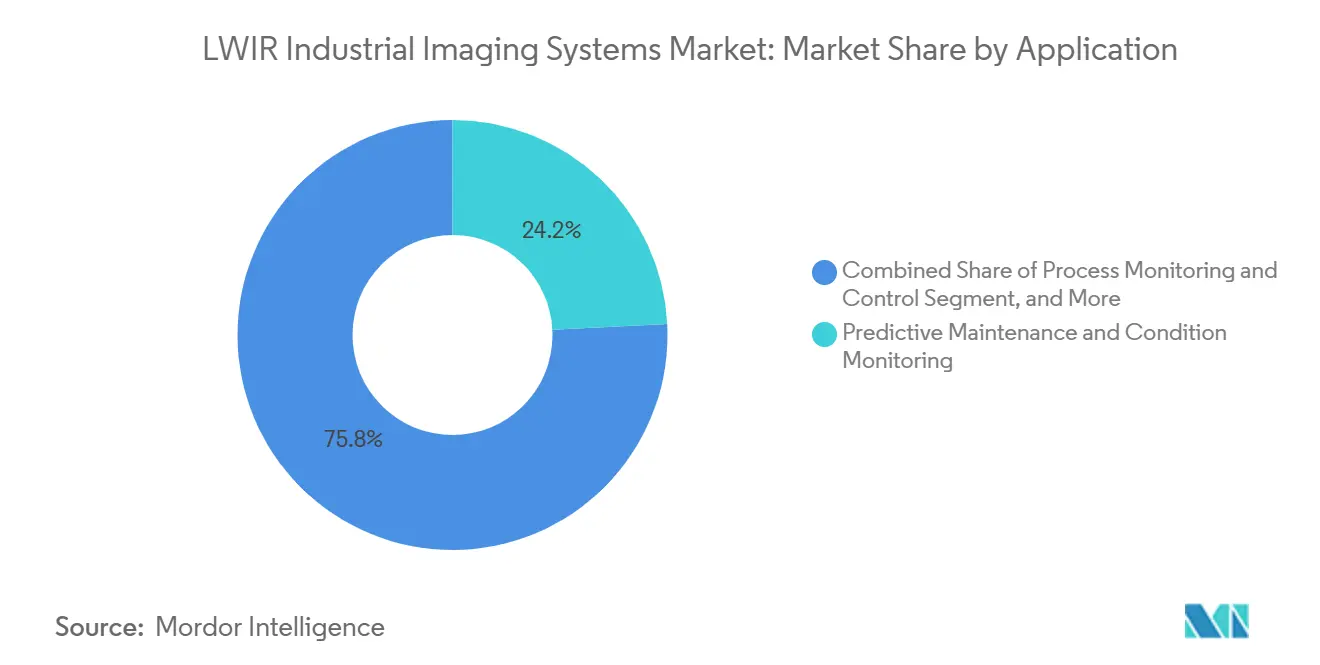
- Par application, la maintenance prédictive et la surveillance de l'état détenaient 24,18 % des revenus en 2025, tandis que l'imagerie optique des gaz et la surveillance des émissions devraient se développer à un CAGR de 8,22 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication industrielle détenait 26,73 % des revenus en 2025, tandis que les semi-conducteurs et l'électronique devraient se développer à un CAGR de 8,14 % jusqu'en 2031.
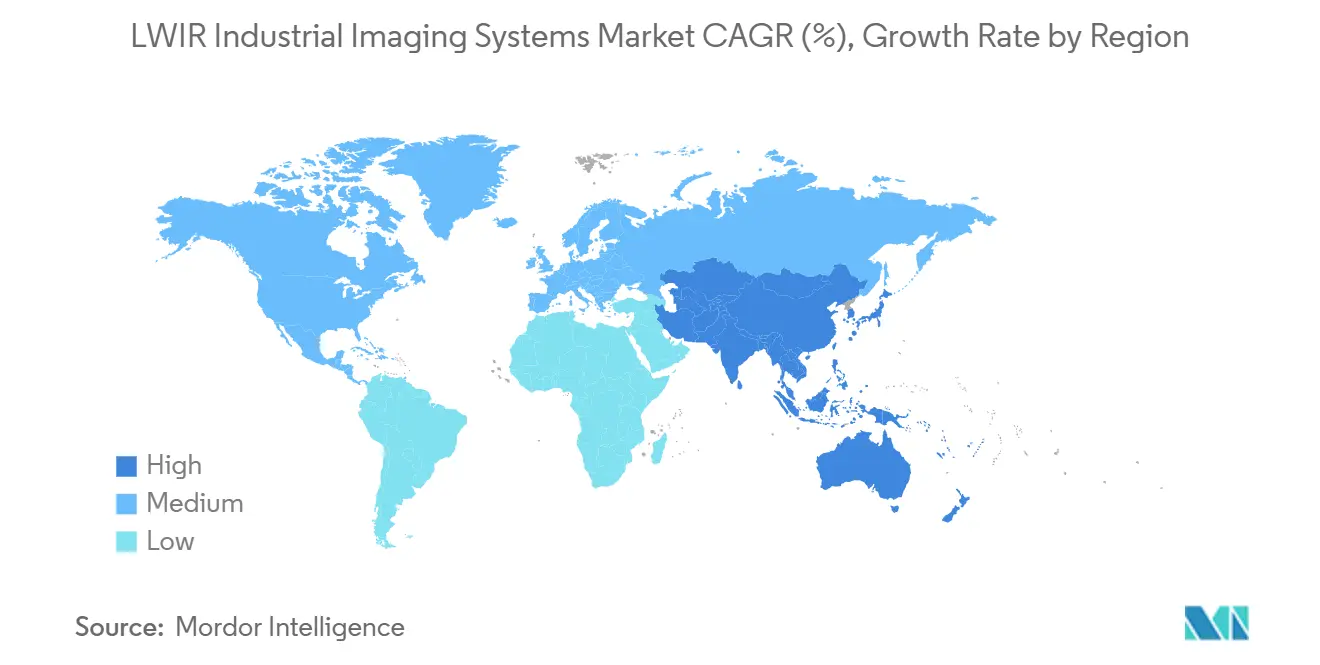
- Par géographie, l'Amérique du Nord détenait 33,92 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,16 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'imagerie industrielle LWIR
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la maintenance prédictive industrielle | +2.0% | Mondial, avec une demande primaire dans les corridors industriels d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Baisse du coût des cœurs de microbolométres non refroidis | +1.8% | Mondial, porté par les pôles de fabrication d'Asie-Pacifique avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences de surveillance du méthane et des émissions fugitives | +1.4% | Cœur en Amérique du Nord et dans l'UE, avec une application croissante au Moyen-Orient et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Analyse thermique activée par l'IA dans les usines intelligentes | +1.0% | Mondial, porté par l'Allemagne, le Japon, la Corée du Sud et les États-Unis | Moyen terme (2 à 4 ans) |
| Modules LWIR prêts pour la périphérie pour les robots d'inspection autonomes | +0.7% | Amérique du Nord, Europe et Asie de l'Est, avec des retombées dans les parcs industriels de l'ASEAN | Long terme (≥ 4 ans) |
| Innovation en optique sans germanium et en conditionnement au niveau de la tranche | +0.5% | Mondial, porté par les programmes de défense américains et les canaux OEM grand public d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption de la maintenance prédictive industrielle
Les opérateurs industriels dans la production d'énergie, la chimie et la fabrication de précision passent d'une maintenance basée sur le temps à des programmes basés sur l'état. Ces programmes utilisent la surveillance thermique pour identifier la chaleur anormale avant que les défaillances des équipements ne deviennent plus graves. L'édition 2026 de la NFPA 70B exige que les installations industrielles américaines établissent des intervalles de maintenance maximaux défendables et fondés sur des preuves pour les équipements électriques. Cette exigence soutient l'acquisition de caméras et de services d'inspection connexes pour des relevés électriques reproductibles. La norme ISO 18434-1 fournit un cadre technique pour la surveillance de l'état des machines par thermographie, ce qui peut réduire l'incertitude d'approvisionnement pour les acheteurs prudents. Les connexions logicielles de thermographie au sein des plateformes industrielles soutiennent également la classification automatisée des défauts et réduisent le besoin d'examen manuel des points chauds.
Baisse du coût des cœurs de microbolomètres non refroidis
La baisse des coûts des détecteurs élargit la portée pratique du marché des systèmes d'imagerie industrielle LWIR. Le pas de pixel est passé de 17 µm à 12 µm et est désormais disponible commercialement à 8 µm. Cette progression réduit la surface de la puce et les besoins en matériaux tout en prenant en charge une résolution plus élevée. LYNRED a lancé sa famille YOCTO en janvier 2026 avec un pas de 8,5 µm, un réseau XGA 1 024×768 et un boîtier de 18×18×4,85 mm³. La société a déclaré que le produit offre des performances de détection, de reconnaissance et d'identification 40 % meilleures que les références à 12 µm et intègre 2,5 fois plus de pixels dans la même empreinte de capteur.[1]LYNRED, "LYNRED dévoile YOCTO, un nouveau microbolomètre ultra-compact à 8 µm poussant la thermographie non refroidie à un nouveau niveau," LYNRED, lynred.com. Des cœurs moins coûteux peuvent amener le traitement alimentaire, le contrôle qualité de l'électronique et le diagnostic des bâtiments dans la base de demande accessible pour la thermographie.
Exigences de surveillance du méthane et des émissions fugitives
L'imagerie optique des gaz est de plus en plus liée à l'activité de conformité sur le marché des systèmes d'imagerie industrielle LWIR. L'Agence de protection de l'environnement des États-Unis exige des relevés de détection et de réparation des fuites dans les installations pétrolières et gazières en vertu de la sous-partie OOOOb et des lignes directrices sur les émissions OOOOc. L'annexe K spécifie une sensibilité minimale de détection du méthane de 19 g/h à 2 mètres pour l'instrument d'imagerie optique des gaz. Le règlement UE 2024/1787 est entré en vigueur le 13 juin 2024 et fixe des exigences de surveillance, de déclaration et de vérification du méthane pour les opérateurs du secteur de l'énergie.[2]Parlement européen et Conseil, "Règlement UE 2024/1787 sur la réduction des émissions de méthane dans le secteur de l'énergie," EUR-Lex, eur-lex.europa.eu. À partir de 2027, les importateurs de combustibles fossiles dans l'UE devront démontrer des normes de mesure équivalentes. Ces règles favorisent le LWIR refroidi et les caméras spécialisées à corrélation de filtre de gaz lorsque la sensibilité et la spécificité spectrale sont nécessaires dans des environnements extérieurs complexes.
Analyse thermique activée par l'IA dans les usines intelligentes
L'analyse activée par l'IA donne aux caméras thermiques un rôle plus direct dans les décisions de production. Le projet Zéro Défaut, Zéro Déchet, financé par le programme Horizon Europe de l'UE, a montré que l'inspection thermique pilotée par l'IA peut prendre en charge le contrôle de processus en boucle fermée dans les lignes de thermoformage.[3]Consortium Zéro Défaut, Zéro Déchet, "Inspection thermique en boucle fermée pilotée par l'IA et le jumeau numérique," Zenodo, zenodo.org. Cette approche peut identifier les variations de processus avant qu'elles n'atteignent les étapes ultérieures de la production. Des recherches sur les fours de réchauffage de l'acier ont rapporté de solides performances de détection d'anomalies dans les zones de brûleurs à l'aide de vidéos thermiques et de modèles d'apprentissage profond. IRmodules indique que son NEXUS LV0619B combine une unité de traitement neuronal avec un détecteur haute résolution sur la même carte de circuit imprimé. Le module exécute des pipelines de détection thermique complets avec une faible consommation d'énergie et sans carte de calcul externe, prenant en charge l'analyse en temps réel sur des plateformes de drones à charge utile contrainte.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'étalonnage et de traçabilité métrologique | -0.9% | Mondial, le plus aigu dans les secteurs réglementés d'Amérique du Nord et d'Europe | Moyen terme (2 à 4 ans) |
| Coût élevé des configurations refroidies et haute résolution | -0.8% | Mondial, limitant particulièrement l'adoption dans les segments des PME et les marchés émergents sensibles aux coûts | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en germanium et volatilité des prix | -0.7% | Principalement en Amérique du Nord et en Europe, avec des effets indirects sur les canaux OEM d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Charge de qualification liée au contrôle des exportations et à la cybersécurité | -0.5% | Amérique du Nord, UE et programmes transfrontaliers en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'étalonnage et de traçabilité métrologique
Les coûts d'étalonnage peuvent ralentir les décisions d'achat dans les segments réglementés du marché des systèmes d'imagerie industrielle LWIR. La thermographie quantitative nécessite un étalonnage périodique lorsque les relevés de température soutiennent le contrôle des processus, les audits d'assurance ou les dossiers de conformité. L'étalonnage accrédité ISO/IEC 17025 relie les instruments aux systèmes de mesure nationaux. La norme IEC prEN 63144 établit des procédures pour la caractérisation métrologique et l'étalonnage des imageurs thermographiques utilisés dans le contrôle des processus industriels. La norme aborde les exigences relatives aux radiateurs à corps noir, les plages de température d'étalonnage et la vérification de la répétabilité. Ces exigences créent des coûts récurrents qui augmentent avec la taille du parc, même lorsque les systèmes ne sont pas utilisés en continu.
Coût élevé des configurations refroidies et haute résolution
Les produits refroidis et haute résolution restent coûteux pour de nombreux utilisateurs potentiels du marché des systèmes d'imagerie industrielle LWIR. Les systèmes LWIR refroidis industriels avec des réseaux InSb ou HgCdTe peuvent dépasser 50 000 USD par unité. Ces produits sont utilisés pour l'imagerie optique des gaz, l'inspection métallurgique à grande vitesse et les essais non destructifs sub-millikelvin. Les coûts des cryoréfrigérateurs et les besoins d'entretien s'ajoutent également aux coûts de possession sur la durée de vie. Teledyne FLIR a présenté la caméra MWIR refroidie à longue durée de vie A6450 en février 2026 pour l'automatisation industrielle continue, le contrôle des processus et les essais non destructifs. Son architecture de refroidissement à durée de vie prolongée répond aux temps d'arrêt liés au remplacement du cryoréfrigérateur, mais l'adoption du refroidi reste concentrée dans les applications à haute valeur d'actif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras soutiennent les revenus actuels et les modules étendent l'utilisation OEM
Les caméras détenaient 54,32 % de la part du marché des systèmes d'imagerie industrielle LWIR en 2025. Leur position reflète le facteur de forme intégré, qui combine l'optique, un détecteur étalonné, l'électronique de traitement et une interface de sortie. Cet agencement réduit le travail d'intégration pour les utilisateurs finaux qui ont besoin d'un déploiement rapide. Les caméras portables prennent en charge l'inspection sur le terrain, tandis que les systèmes à montage fixe sont utilisés pour les tableaux électriques et l'observation continue des processus. La taille du marché des systèmes d'imagerie industrielle LWIR associée aux caméras est également soutenue par une demande de remplacement récurrente dans les sous-stations, les sites de surveillance de la chaleur de processus et le diagnostic de l'enveloppe des bâtiments.
Les modules et cœurs sont le segment de produits à la croissance la plus rapide jusqu'en 2031. Les constructeurs d'équipements d'automatisation, les fabricants de charges utiles pour drones et les fournisseurs de contrôle de processus utilisent ces composants dans des architectures de capteurs plus larges. Leur utilisation donne aux OEM plus de flexibilité sur l'optique, le logiciel, le conditionnement et la conception du système. LYNRED a positionné son lancement YOCTO de janvier 2026 pour une intégration OEM compacte à un pas de pixel de 8,5 µm. Les systèmes d'imagerie intégrés séduisent également là où l'analyse embarquée et l'enregistrement de données configuré réduisent le travail de mise en service. Les autres types de produits continuent de répondre à des exigences spécialisées qui ne correspondent pas aux offres standard de caméras ou de modules, maintenant la catégorie pertinente là où les acheteurs ont besoin d'une configuration conçue autour d'un flux de travail particulier, d'un paramètre d'installation, d'une exigence d'interface ou d'un niveau de capacité analytique plutôt que d'un facteur de forme standard.


Par technologie : les systèmes non refroidis sont en tête tandis que les produits refroidis servent les usages exigeants
Les systèmes non refroidis représentaient 82,47 % des revenus en 2025. La production de microbolomètres à oxyde de vanadium a réduit les coûts unitaires et élargi les choix de résolution vers les formats 640×512 et SXGA. Le fonctionnement à température ambiante supprime le besoin d'un cryoréfrigérateur. Cette caractéristique soutient une longue durée de vie opérationnelle dans la surveillance continue des usines et des infrastructures. La part de marché des systèmes d'imagerie industrielle LWIR de la technologie non refroidie repose donc sur une complexité moindre, des coûts de possession inférieurs et une large adéquation pour la thermographie de routine.
Le LWIR refroidi est le segment technologique à la croissance la plus rapide jusqu'en 2031. Sa sensibilité plus élevée prend en charge l'imagerie optique des gaz, la surveillance métallurgique à grande vitesse et les applications qui dépassent les limites de performance des systèmes non refroidis. Exosens a annoncé en juillet 2026 des plans pour tripler la capacité totale de production de caméras thermiques en 2026, incluant un plan antérieur de doublement de la production de caméras infrarouges refroidies. En avril 2026, Exosens a finalisé l'acquisition d'Emberion, renforçant sa position dans la technologie de capteurs infrarouges à points quantiques pour l'inspection de semi-conducteurs et l'imagerie de défense et de surveillance portable. Les technologies LWIR émergentes peuvent répondre à des besoins spécialisés là où les conceptions non refroidies et refroidies conventionnelles ne fournissent pas la combinaison requise de performance et d'intégration, en particulier lorsqu'une application accorde une importance égale à la qualité de mesure, à la taille physique, à la fiabilité opérationnelle et à une voie pratique vers le déploiement au sein d'un processus industriel existant.
Par facteur de forme : les systèmes fixes sont en tête et les charges utiles mobiles élargissent la couverture
Les configurations à montage fixe détenaient 38,65 % des revenus par facteur de forme en 2025. Elles sont utilisées pour la surveillance permanente des processus, l'inspection des convoyeurs et d'autres applications où le même actif nécessite une observation répétée. Un système fixe peut produire des données cohérentes à partir d'une position connue et peut prendre en charge des arrangements d'étalonnage et de maintenance. Les instruments portables conservent un rôle dans les travaux de conformité sur le terrain et les rondes de maintenance. La taille du marché des systèmes d'imagerie industrielle LWIR pour les installations fixes bénéficie de la demande sur les sites industriels établis, où les opérateurs peuvent justifier des équipements permanents lorsqu'ils soutiennent une observation fréquente, des conditions de mesure cohérentes, des travaux de maintenance planifiés et un enregistrement des informations de température pour les équipes de maintenance et de gestion des processus.
Les systèmes de charge utile finis montés sur véhicule et sur drone devraient se développer à un CAGR de 7,93 % jusqu'en 2031. Les services publics, les opérateurs de pipelines, les parcs éoliens et les grands campus de fabrication utilisent des plateformes mobiles là où les inspections au sol sont difficiles. La bande 8-14 µm peut prendre en charge les travaux aériens dans la poussière, la fumée et les conditions de faible visibilité. Exosens a présenté sa série MicroCube XP pour l'intégration sur drone, avec un fonctionnement sans obturateur et un démarrage instantané. Les modules intégrés OEM gagnent également en utilisation à mesure que les fabricants automobiles, d'électronique grand public et de détection de gaz intègrent la détection LWIR lors de la conception du produit, permettant à chaque fabricant d'aligner le composant thermique avec son propre boîtier, son interface, son environnement logiciel, son budget d'alimentation et ses exigences produit plus larges avant le début de la production.
Par application : la conformité et les informations sur les processus soutiennent des domaines de demande distincts
La maintenance prédictive et la surveillance de l'état détenaient 24,18 % des revenus d'application en 2025. Les parcs de caméras d'inspection électrique nécessitent des relevés récurrents, des équipements de remplacement et des activités d'étalonnage. Les services publics, les fabricants industriels et les opérateurs pétroliers et gaziers utilisent la thermographie pour identifier les schémas de chaleur liés à d'éventuels problèmes d'équipement. La thermographie et l'inspection générale répondent également à de larges exigences professionnelles sur le terrain. La part du marché des systèmes d'imagerie industrielle LWIR pour la maintenance prédictive est soutenue par des travaux reproductibles sur de grandes bases d'équipements installés, car la même population d'équipements peut nécessiter des contrôles de routine sur de nombreuses années, et donne aux utilisateurs une raison claire de standardiser les pratiques d'inspection, les rapports et les actions de suivi.
L'imagerie optique des gaz et la surveillance des émissions devraient se développer à un CAGR de 8,22 % jusqu'en 2031. Les exigences de l'Agence de protection de l'environnement des États-Unis et le règlement européen sur le méthane augmentent l'importance de la mesure directe à courte portée et de la détection des fuites. La surveillance et le contrôle des processus servent la production de verre, de métaux et de céramiques. La vision industrielle et l'assurance qualité identifient les défauts liés à la chaleur dans le scellage des aliments, l'assemblage de cartes de circuits imprimés et les composites. La détection d'incendie soutient les achats du secteur public sur les sites d'infrastructure critique, tandis que les essais non destructifs nécessitent des systèmes à plus haute résolution pour l'aérospatiale et la construction civile, laissant la combinaison d'applications dépendre du fait que l'acheteur a besoin d'une alerte précoce large, de données de processus de routine, de preuves réglementaires ou d'une analyse détaillée d'un actif spécifique.
Par secteur d'utilisation finale : la fabrication industrielle est en tête et la demande en semi-conducteurs progresse
La fabrication industrielle a conservé 26,73 % des revenus des utilisateurs finaux en 2025. Ce segment comprend la maintenance électrique, la surveillance des convoyeurs et l'inspection qualité en ligne. Sa base de demande est répartie sur de nombreuses installations et cas d'utilisation. La thermographie peut s'intégrer aux programmes d'inspection de routine ainsi qu'aux environnements de production fixes. La part du marché des systèmes d'imagerie industrielle LWIR détenue par la fabrication industrielle reflète cette large utilisation opérationnelle, car les usines peuvent appliquer des équipements thermiques à la maintenance, au mouvement des matériaux, à la fiabilité des équipements et à la vérification de la qualité sans limiter leur valeur à une tâche de production étroitement définie ou à un emplacement physique.
Les semi-conducteurs et l'électronique devraient se développer à un CAGR de 8,14 % jusqu'en 2031. L'emballage avancé utilise l'intégration de chiplets, l'empilement 3D et les architectures à vias traversants en silicium qui nécessitent une vérification thermique en ligne précise. Le pétrole, le gaz, l'énergie et les services publics maintiennent des dépenses élevées sur les sites individuels. L'aérospatiale et la défense soutiennent la demande de détecteurs refroidis haut de gamme. L'automobile et le transport utilisent des systèmes LWIR pour la vérification de la gestion thermique des batteries de véhicules électriques, tandis que l'alimentation et les produits de consommation, les bâtiments et les infrastructures, la chimie, et les mines et métaux complètent la base de demande, créant un large ensemble de clients avec des cycles d'achat, des besoins de performance et des attentes de service différents.
Analyse géographique
L'Amérique du Nord détenait 33,92 % des revenus du marché des systèmes d'imagerie industrielle LWIR en 2025. Les États-Unis disposent d'une infrastructure énergétique en amont dense, de programmes de maintenance électrique et d'achats de capteurs thermiques liés à la défense. La loi d'autorisation de la défense nationale pour l'exercice 2026 ordonne l'élimination des optiques infrarouges des nations couvertes des chaînes d'approvisionnement de la défense d'ici 2030. Cette orientation soutient la qualification des détecteurs nationaux et les travaux sur la chaîne d'approvisionnement pour les fournisseurs américains. Les sables bitumineux du Canada et la fabrication électronique du Mexique ajoutent une demande régionale. L'Europe est façonnée par les cycles de remplacement des caméras d'imagerie optique des gaz à mesure que les règles sur le méthane progressent vers une conformité plus complète en 2027, ce qui fait de la préparation réglementaire, de la capacité d'inspection documentée et des procédures de mesure fiables des considérations importantes pour les opérateurs qui doivent planifier les achats d'équipements sur plusieurs installations.
L'Asie-Pacifique devrait se développer à un CAGR de 8,16 % jusqu'en 2031. Les investissements dans la fabrication de semi-conducteurs, l'expansion des gigafactories de batteries pour véhicules électriques et les programmes d'automatisation industrielle soutiennent les achats dans toute la région. La Chine combine la fabrication de détecteurs, l'optique et l'assemblage de caméras grâce à des fournisseurs intégrés verticalement. Guide Infrared, HIKMICRO et InfiRay Technology ont fait baisser les points de prix de la thermographie commerciale grâce à ce modèle. Le secteur des semi-conducteurs de la Corée du Sud crée une demande concentrée pour l'inspection thermique au niveau de la tranche. Le Japon joue un rôle dans les matériaux de détecteurs refroidis, tandis que l'Inde est un site d'utilisation finale à croissance rapide pour la maintenance prédictive en usine, de sorte que l'activité régionale combine l'approvisionnement en composants, la production de systèmes et l'utilisation croissante sur les sites industriels plutôt que de dépendre d'un seul schéma d'achat de thermographie.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentaient une base de revenus plus petite mais en expansion. La fabrication industrielle du Brésil et les opérations pétrolières et gazières en amont de l'Argentine soutiennent l'activité d'inspection thermique. L'Arabie saoudite et les Émirats arabes unis développent des programmes de maintenance prédictive sur les sites de raffinage et de pétrochimie. La Turquie ajoute une demande de thermographie de processus. Les mines et les services publics d'électricité d'Afrique du Sud soutiennent la demande africaine, tandis que l'activité pétrolière et gazière du Nigeria présente un potentiel limité par l'accès aux services d'étalonnage, illustrant comment les capacités de support locales peuvent influencer l'adoption là où les instruments doivent être maintenus, vérifiés et remis en service sans longs délais ni coûts logistiques élevés.

Paysage concurrentiel
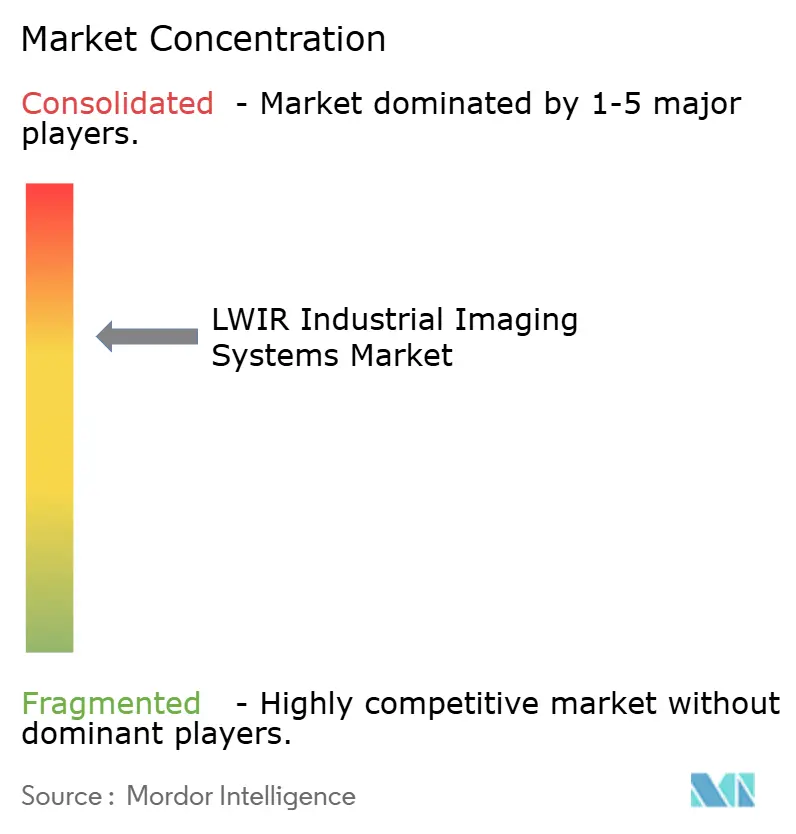
Le marché des systèmes d'imagerie industrielle LWIR présente une structure mondiale modérément concentrée. Teledyne FLIR LLC dispose d'un large portefeuille couvrant les caméras, les modules OEM, les systèmes intégrés et les plateformes de développement d'IA en périphérie. Sa gamme de produits couvre à la fois les lignes technologiques refroidies et non refroidies. Des spécialistes européens tels que LYNRED S.A.S., Exosens et sa marque Xenics, et Optris GmbH occupent des positions premium grâce au développement de détecteurs. LYNRED coordonne l'initiative de souveraineté SPIRIT à travers 15 entités dans 9 pays, intégrant le développement de détecteurs dans un effort régional plus large qui aborde la capacité technologique, la résilience de la chaîne d'approvisionnement et la nécessité pour les fournisseurs de maintenir des positions spécialisées dans les applications de thermographie à haute valeur ajoutée.
InfiRay Technology Co., Ltd., HIKMICRO et Guide Infrared Co., Ltd. se font concurrence grâce à l'intégration verticale et à des prix plus bas dans les produits non refroidis à résolution moyenne. Cette approche s'étend aux produits professionnels, industriels et d'imagerie optique des gaz où les clients sont sensibles aux prix. Le marché des systèmes d'imagerie industrielle LWIR présente un écart dans les systèmes refroidis dont le prix est compris entre 10 000 USD et 30 000 USD. Les fournisseurs occidentaux protègent les marges premium, tandis que les producteurs chinois n'ont pas entièrement qualifié les plateformes refroidies pour les exigences de contrôle des processus industriels. Teledyne FLIR OEM a lancé le Boson SX8 en juin 2026 en tant que module LWIR non refroidi conforme à la NDAA, en production de volume, avec un pas de pixel de 8 µm et une résolution SXGA 1 280×1 024. Le produit utilise un boîtier sans ITAR pour l'intégration dans la défense et l'industrie.
Le matériel thermique et l'informatique en périphérie d'IA encouragent également des alliances entre les fournisseurs de composants et les intégrateurs de systèmes. Teledyne FLIR OEM a lancé le Lepton XDS en février 2026, combinant un capteur thermique radiométrique 160×120 avec une caméra visible de 5 mégapixels pour le développement OEM embarqué, mobile et industriel. La société a également présenté Tura en janvier 2026 en tant que caméra LWIR ASIL-B développée pour les applications de véhicules autonomes et d'aide à la conduite avancée. La conformité à la NDAA et les désignations sans ITAR sont devenues des considérations d'architecture de produit pour les clients OEM mondiaux. Ces exigences peuvent favoriser les fournisseurs qui qualifient leurs composants pour les environnements d'approvisionnement restreints, car les clients dans les programmes industriels liés à la défense et sensibles peuvent évaluer le statut de conformité tôt dans le processus de sélection aux côtés des performances du détecteur, de la taille du boîtier, de la compatibilité logicielle, de la garantie de livraison et du support du cycle de vie du produit.
Leaders du secteur des systèmes d'imagerie industrielle LWIR
Teledyne FLIR LLC
Fluke Corporation
Opgal Optronic Industries Ltd.
Exosens
Lynred S.A.S.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Exosens a annoncé des plans pour tripler sa capacité totale de production de caméras thermiques en 2026, complétant une annonce antérieure de doublement de la production de caméras infrarouges refroidies. L'expansion cible les applications de défense contre les drones et les drones où la technologie infrarouge refroidie permet la détection de menaces à des distances de plusieurs dizaines de kilomètres, de jour comme de nuit.
- Juin 2026 : Teledyne FLIR OEM a lancé le Boson SX8, le premier module de caméra LWIR non refroidi conforme à la NDAA, en production de volume, combinant un pas de pixel de 8 µm avec une résolution SXGA 1 280×1 024, soit quatre fois le nombre de pixels des principaux modules VGA, dans un boîtier sans ITAR conçu pour l'intégration dans la défense et l'industrie avec des contraintes SWaP.
- Avril 2026 : Exosens a finalisé l'acquisition d'Emberion, une société basée en Finlande et au Royaume-Uni spécialisée dans la conception et la fabrication de capteurs infrarouges à points quantiques. L'acquisition renforce la position d'Exosens dans les capteurs infrarouges haute résolution émergents applicables à l'inspection de semi-conducteurs et à l'imagerie de défense et de surveillance portable.
- Février 2026 : Teledyne FLIR a lancé les caméras MWIR refroidies à longue durée de vie A6450, spécialement conçues pour l'automatisation industrielle continue 24h/24 et 7j/7, le contrôle des processus et les essais non destructifs. La A6450 intègre une architecture de refroidissement à durée de vie prolongée révolutionnaire pour remédier aux temps d'arrêt liés au remplacement du cryoréfrigérateur, le principal obstacle à l'adoption des caméras thermiques refroidies dans les environnements de lignes de production.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie industrielle LWIR
Le marché des systèmes d'imagerie industrielle LWIR désigne les caméras thermiques infrarouges à grande longueur d'onde (LWIR) et les solutions d'imagerie qui détectent et cartographient le rayonnement thermique dans la plage de longueurs d'onde de 7 à 14 µm pour la mesure de température sans contact et l'analyse des schémas de chaleur dans les environnements industriels.
Le rapport sur le marché des systèmes d'imagerie industrielle LWIR est segmenté par type de produit (caméras, modules et cœurs, systèmes d'imagerie intégrés et autres types de produits), technologie (non refroidi, refroidi et autres technologies), facteur de forme (portable, à montage fixe, module intégré OEM et monté sur véhicule/drone (systèmes de charge utile finis)), application (thermographie et inspection, maintenance prédictive et surveillance de l'état, imagerie optique des gaz et surveillance des émissions, surveillance et contrôle des processus, vision industrielle et assurance qualité, détection d'incendie et surveillance des incendies de forêt, surveillance de la sécurité et des infrastructures critiques, et essais non destructifs), secteur d'utilisation finale (fabrication industrielle, pétrole et gaz, énergie et services publics, chimie et pétrochimie, mines et métaux, automobile et transport, aérospatiale et défense, semi-conducteurs et électronique, bâtiments et infrastructures, alimentation et produits de consommation, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras |
| Modules et cœurs |
| Systèmes d'imagerie intégrés |
| Autres types de produits |
| LWIR non refroidi |
| LWIR refroidi |
| Autres technologies |
| Portable |
| À montage fixe |
| Module intégré OEM |
| Monté sur véhicule/drone (systèmes de charge utile finis) |
| Thermographie et inspection |
| Maintenance prédictive et surveillance de l'état |
| Imagerie optique des gaz et surveillance des émissions |
| Surveillance et contrôle des processus |
| Vision industrielle et assurance qualité |
| Détection d'incendie et surveillance des incendies de forêt |
| Surveillance de la sécurité et des infrastructures critiques |
| Essais non destructifs |
| Fabrication industrielle |
| Pétrole et gaz |
| Énergie et services publics |
| Chimie et pétrochimie |
| Mines et métaux |
| Automobile et transport |
| Aérospatiale et défense |
| Semi-conducteurs et électronique |
| Bâtiments et infrastructures |
| Alimentation et produits de consommation |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de produit | Caméras | |
| Modules et cœurs | ||
| Systèmes d'imagerie intégrés | ||
| Autres types de produits | ||
| Par technologie | LWIR non refroidi | |
| LWIR refroidi | ||
| Autres technologies | ||
| Par facteur de forme | Portable | |
| À montage fixe | ||
| Module intégré OEM | ||
| Monté sur véhicule/drone (systèmes de charge utile finis) | ||
| Par application | Thermographie et inspection | |
| Maintenance prédictive et surveillance de l'état | ||
| Imagerie optique des gaz et surveillance des émissions | ||
| Surveillance et contrôle des processus | ||
| Vision industrielle et assurance qualité | ||
| Détection d'incendie et surveillance des incendies de forêt | ||
| Surveillance de la sécurité et des infrastructures critiques | ||
| Essais non destructifs | ||
| Par secteur d'utilisation finale | Fabrication industrielle | |
| Pétrole et gaz | ||
| Énergie et services publics | ||
| Chimie et pétrochimie | ||
| Mines et métaux | ||
| Automobile et transport | ||
| Aérospatiale et défense | ||
| Semi-conducteurs et électronique | ||
| Bâtiments et infrastructures | ||
| Alimentation et produits de consommation | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle LWIR ?
Le marché des systèmes d'imagerie industrielle LWIR était de 3,37 milliards USD en 2026 et devrait atteindre 4,82 milliards USD d'ici 2031 à un CAGR de 7,42 %.
Quel type de produit est en tête de l'imagerie LWIR industrielle ?
Les caméras ont dominé les revenus par produit avec une part de 54,32 % en 2025 car elles offrent un système intégré pour un déploiement rapide.
Pourquoi les systèmes LWIR non refroidis sont-ils largement utilisés ?
Les systèmes non refroidis détenaient 82,47 % des revenus en 2025 car ils évitent la complexité du cryoréfrigérateur et répondent aux besoins de surveillance continue de routine.
Quelle application se développe le plus rapidement jusqu'en 2031 ?
L'imagerie optique des gaz et la surveillance des émissions devraient se développer à un CAGR de 8,22 % à mesure que les obligations de surveillance du méthane augmentent.
Quel secteur d'utilisation finale présente le taux de prévision le plus élevé ?
Les semi-conducteurs et l'électronique devraient se développer à un CAGR de 8,14 % jusqu'en 2031, soutenus par les besoins en emballage avancé et en vérification thermique en ligne.
Quelle région présente le taux de prévision le plus élevé ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,16 % jusqu'en 2031, soutenue par les investissements dans les semi-conducteurs, la production de batteries et l'automatisation industrielle.
Dernière mise à jour de la page le:



